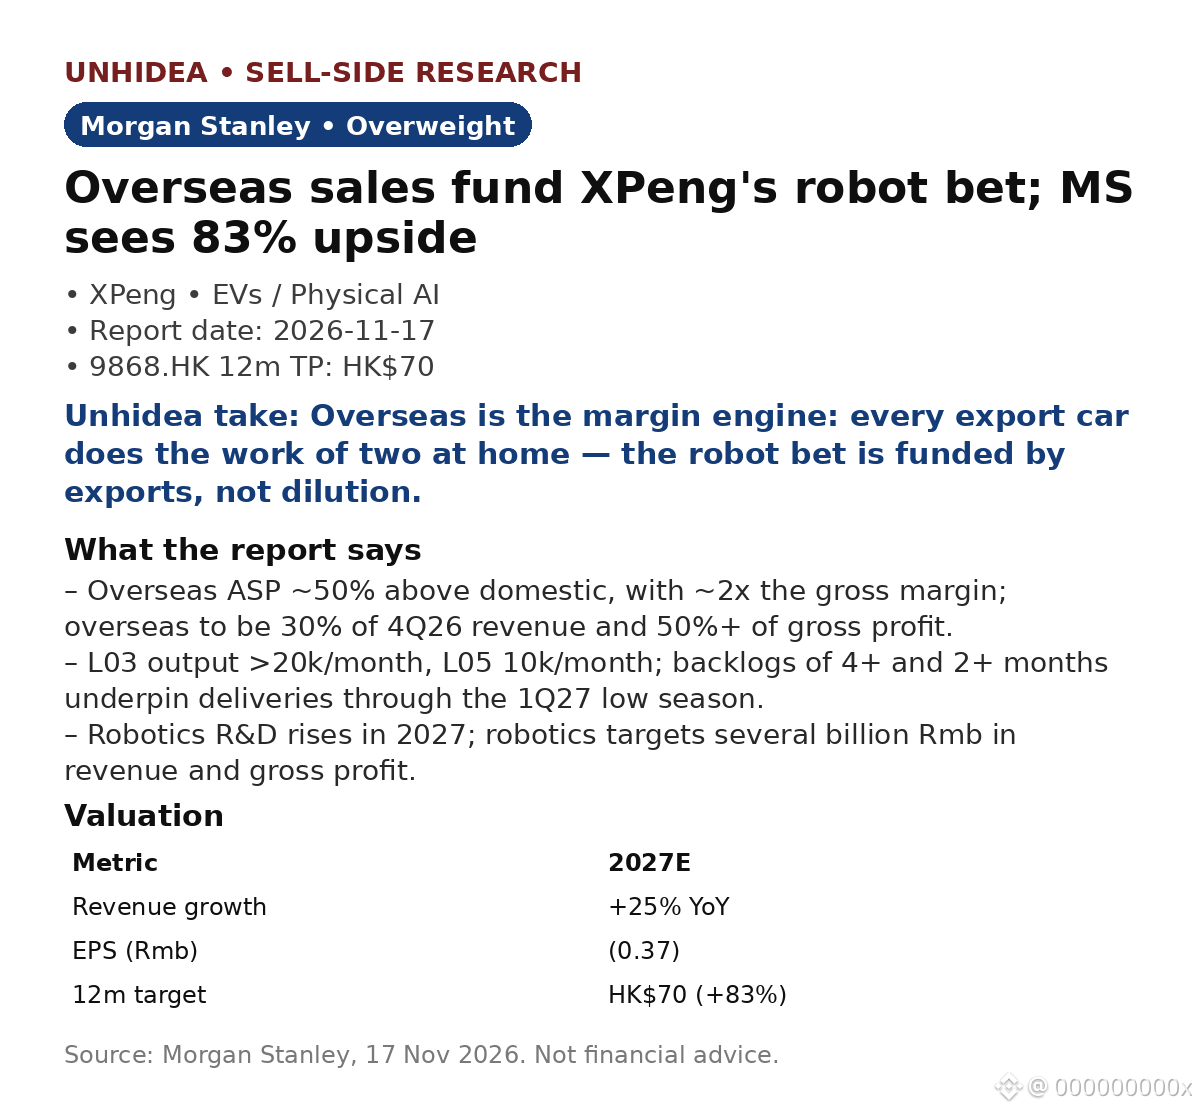
$9868.HK: Xe XPeng bán ở nước ngoài mang lại biên lợi nhuận cao gấp ~2 lần trong nước — Morgan Stanley cho rằng xuất khẩu hiện đang tài trợ cho canh bạc robot. Khuyến nghị Tỷ trọng cao, giá mục tiêu HK$70, tiềm năng tăng 83% so với giá đóng cửa HK$38.28 (17 Nov).
Giá bán trung bình ở nước ngoài cao hơn trong nước ~50%, với biên lợi nhuận gộp cao gấp ~2 lần. MS dự báo thị trường nước ngoài sẽ chiếm 30% doanh thu 4Q26 và hơn một nửa lợi nhuận gộp, giữ biên lợi nhuận gộp xe ở mức 12–13% bất chấp tỷ trọng MONA cao hơn.
Sản lượng đã được đặt mua hết trong nhiều tháng: L03 đạt hơn 20k xe/tháng, L05 đạt 10k xe/tháng, với lượng đơn hàng tồn đọng tương đương hơn 4 tháng và hơn 2 tháng, giúp duy trì lượng bàn giao qua mùa thấp điểm 1Q27.
Robot là động lực tăng trưởng tiếp theo: R&D ô tô duy trì ở mức ~Rmb5bn, R&D robot tăng trong năm 2027, hướng tới doanh thu và lợi nhuận gộp đạt vài tỷ Rmb, được tài trợ bằng dòng tiền tự do dương (chi đầu tư hằng năm Rmb3–4bn).
MS dự báo doanh thu năm 2027E đạt Rmb103.3bn (+25% YoY) và công ty có lãi lần đầu vào năm 2028E (EPS Rmb0.23 so với khoản lỗ Rmb0.37 năm 2027E).
Nhận định của Unhidea: thị trường nước ngoài là động cơ tạo biên lợi nhuận — mỗi chiếc xe xuất khẩu mang lại hiệu quả tương đương hai chiếc bán trong nước, vì vậy canh bạc robot được tài trợ bằng xuất khẩu chứ không phải pha loãng cổ phiếu.
Nhận định của Unhidea: cần theo dõi liệu doanh thu từ robot có xuất hiện trong năm 2027 hay không — cho đến lúc đó, XPeng vẫn được định giá như một hãng xe có câu chuyện về robot.
Rủi ro: cạnh tranh; áp lực dòng tiền; nhu cầu suy yếu. Nguồn: Morgan Stanley, 17 Nov 2026. Không phải lời khuyên tài chính.
Giá bán trung bình ở nước ngoài cao hơn trong nước ~50%, với biên lợi nhuận gộp cao gấp ~2 lần. MS dự báo thị trường nước ngoài sẽ chiếm 30% doanh thu 4Q26 và hơn một nửa lợi nhuận gộp, giữ biên lợi nhuận gộp xe ở mức 12–13% bất chấp tỷ trọng MONA cao hơn.
Sản lượng đã được đặt mua hết trong nhiều tháng: L03 đạt hơn 20k xe/tháng, L05 đạt 10k xe/tháng, với lượng đơn hàng tồn đọng tương đương hơn 4 tháng và hơn 2 tháng, giúp duy trì lượng bàn giao qua mùa thấp điểm 1Q27.
Robot là động lực tăng trưởng tiếp theo: R&D ô tô duy trì ở mức ~Rmb5bn, R&D robot tăng trong năm 2027, hướng tới doanh thu và lợi nhuận gộp đạt vài tỷ Rmb, được tài trợ bằng dòng tiền tự do dương (chi đầu tư hằng năm Rmb3–4bn).
MS dự báo doanh thu năm 2027E đạt Rmb103.3bn (+25% YoY) và công ty có lãi lần đầu vào năm 2028E (EPS Rmb0.23 so với khoản lỗ Rmb0.37 năm 2027E).
Nhận định của Unhidea: thị trường nước ngoài là động cơ tạo biên lợi nhuận — mỗi chiếc xe xuất khẩu mang lại hiệu quả tương đương hai chiếc bán trong nước, vì vậy canh bạc robot được tài trợ bằng xuất khẩu chứ không phải pha loãng cổ phiếu.
Nhận định của Unhidea: cần theo dõi liệu doanh thu từ robot có xuất hiện trong năm 2027 hay không — cho đến lúc đó, XPeng vẫn được định giá như một hãng xe có câu chuyện về robot.
Rủi ro: cạnh tranh; áp lực dòng tiền; nhu cầu suy yếu. Nguồn: Morgan Stanley, 17 Nov 2026. Không phải lời khuyên tài chính.