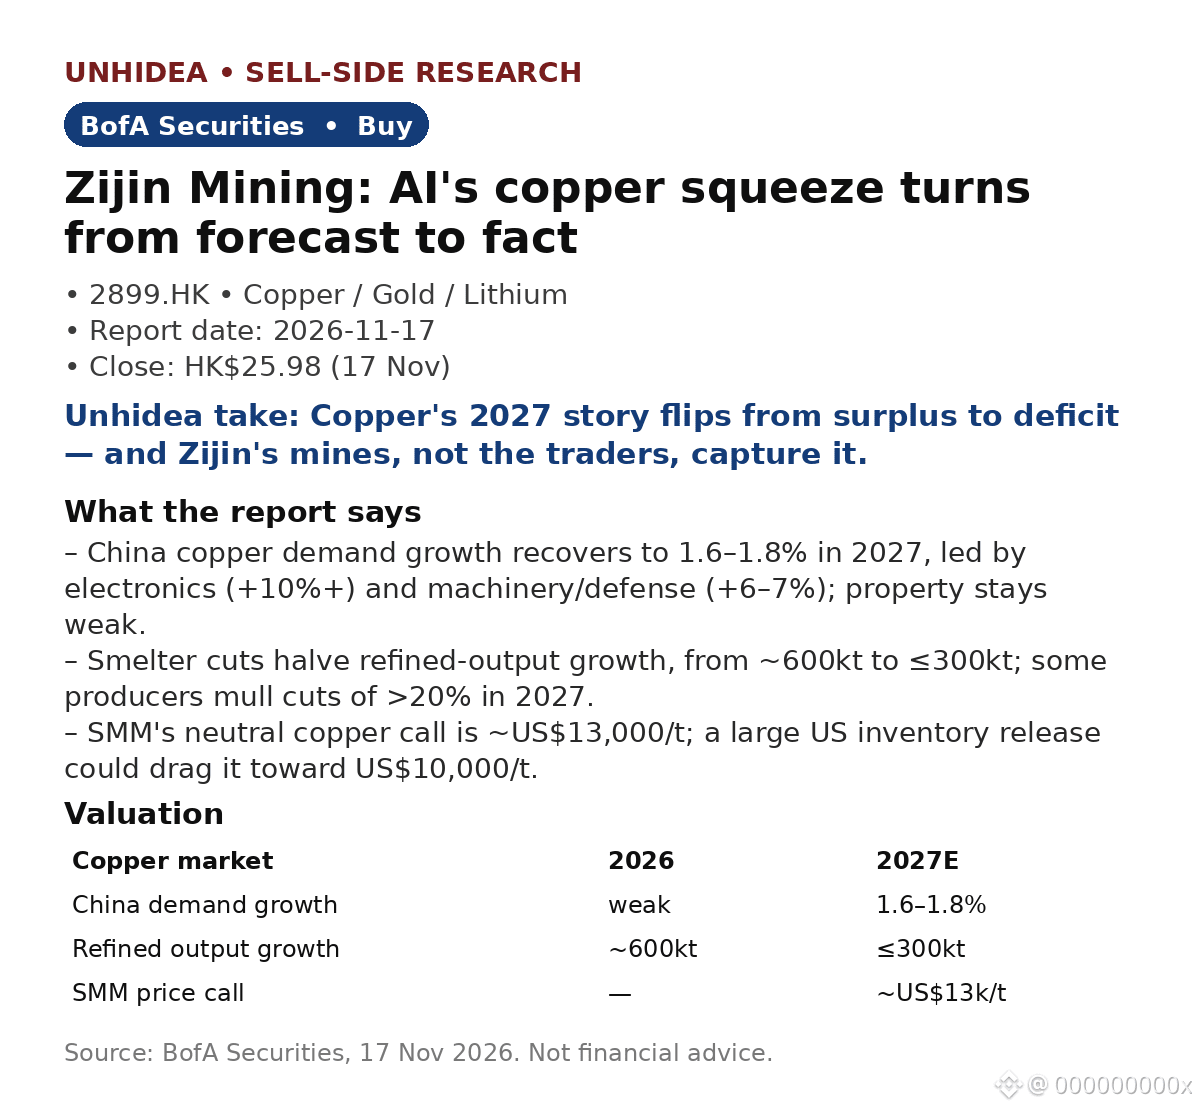
Zijin Mining (2899.HK): BofA duy trì khuyến nghị Mua — nhu cầu đồng của Trung Quốc phục hồi khi các nhà máy luyện kim cắt giảm sản lượng
- Tăng trưởng nhu cầu đồng của Trung Quốc phục hồi lên 1,6–1,8% vào năm 2027, dẫn đầu là điện tử (+10%+) và máy móc/quốc phòng (+6–7%); bất động sản vẫn yếu.
- Việc các nhà máy luyện kim cắt giảm sản lượng khiến tăng trưởng sản lượng đồng tinh luyện giảm một nửa, từ khoảng 600kt xuống còn ≤300kt; dự báo trung lập của SMM là khoảng 13.000 US$/t, còn việc xả hàng tồn kho của Mỹ là rủi ro có thể kéo giá về 10.000 US$/t.
- Zijin giữ nguyên hướng dẫn năm 2026 (không tính khoản lỗ khoảng 50kt tại Kamoa-Kakula); các mỏ hiện có sẽ đạt 1,40–1,45mnt vào năm 2028, so với mục tiêu 1,50mnt; châu Phi đóng góp thêm hơn 300kt.
- Hạ tầng AI là động lực nổi bật: nhu cầu M8 CCL tăng gấp ba, từ 2,5mn lên 7,5mn/tháng vào cuối năm 2027; InP chiếm >70% lợi nhuận ròng của Yunnan Germanium với biên lợi nhuận >65%, các đơn hàng đã được chốt đến hết năm 2027.
- Zijin được xếp hạng Mua; giá đóng cửa ngày 17/11 là 25,98 HK$; ghi chú này không nhắc lại giá mục tiêu.
Nhận định của Unhidea: đồng là nút thắt bị lãng quên của AI — thị trường tranh luận về GPU trong khi kim loại dùng để đi dây cho mọi trung tâm dữ liệu chuyển từ dư cung sang thiếu hụt.
Nhận định của Unhidea: lợi thế của Zijin là tăng sản lượng trong bối cảnh thiếu hụt — sản lượng tăng khi các nhà máy luyện kim thu hẹp; trong thị trường thắt chặt, sản lượng tính bằng tấn quan trọng hơn các hệ số định giá.
Rủi ro: kinh tế vĩ mô yếu; xả hàng tồn kho của Mỹ; gián đoạn hoạt động tại Kamoa-Kakula.
Nguồn: BofA Securities, 17/11/2026. Không phải lời khuyên tài chính.
- Tăng trưởng nhu cầu đồng của Trung Quốc phục hồi lên 1,6–1,8% vào năm 2027, dẫn đầu là điện tử (+10%+) và máy móc/quốc phòng (+6–7%); bất động sản vẫn yếu.
- Việc các nhà máy luyện kim cắt giảm sản lượng khiến tăng trưởng sản lượng đồng tinh luyện giảm một nửa, từ khoảng 600kt xuống còn ≤300kt; dự báo trung lập của SMM là khoảng 13.000 US$/t, còn việc xả hàng tồn kho của Mỹ là rủi ro có thể kéo giá về 10.000 US$/t.
- Zijin giữ nguyên hướng dẫn năm 2026 (không tính khoản lỗ khoảng 50kt tại Kamoa-Kakula); các mỏ hiện có sẽ đạt 1,40–1,45mnt vào năm 2028, so với mục tiêu 1,50mnt; châu Phi đóng góp thêm hơn 300kt.
- Hạ tầng AI là động lực nổi bật: nhu cầu M8 CCL tăng gấp ba, từ 2,5mn lên 7,5mn/tháng vào cuối năm 2027; InP chiếm >70% lợi nhuận ròng của Yunnan Germanium với biên lợi nhuận >65%, các đơn hàng đã được chốt đến hết năm 2027.
- Zijin được xếp hạng Mua; giá đóng cửa ngày 17/11 là 25,98 HK$; ghi chú này không nhắc lại giá mục tiêu.
Nhận định của Unhidea: đồng là nút thắt bị lãng quên của AI — thị trường tranh luận về GPU trong khi kim loại dùng để đi dây cho mọi trung tâm dữ liệu chuyển từ dư cung sang thiếu hụt.
Nhận định của Unhidea: lợi thế của Zijin là tăng sản lượng trong bối cảnh thiếu hụt — sản lượng tăng khi các nhà máy luyện kim thu hẹp; trong thị trường thắt chặt, sản lượng tính bằng tấn quan trọng hơn các hệ số định giá.
Rủi ro: kinh tế vĩ mô yếu; xả hàng tồn kho của Mỹ; gián đoạn hoạt động tại Kamoa-Kakula.
Nguồn: BofA Securities, 17/11/2026. Không phải lời khuyên tài chính.