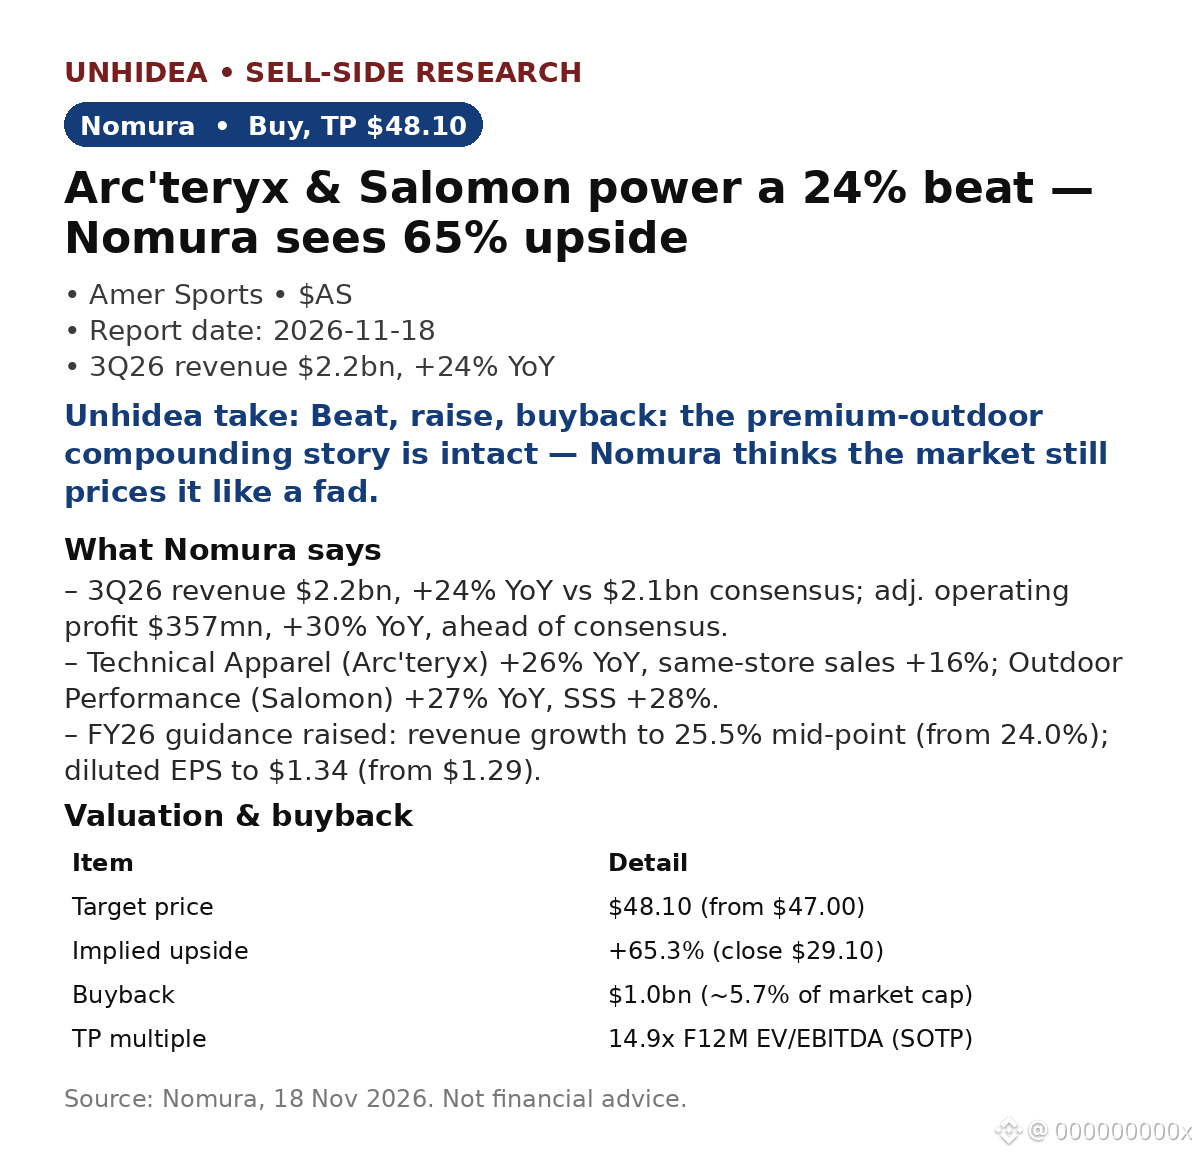
$AS: Arc'teryx & Salomon tạo cú vượt kỳ vọng 24% — Nomura nhắc lại khuyến nghị Mua, giá mục tiêu $48.10 (tiềm năng tăng 65%)
- Doanh thu Q3/26 đạt $2.2bn, tăng 24% so với cùng kỳ, so với mức đồng thuận $2.1bn. Lợi nhuận hoạt động điều chỉnh đạt $357mn, tăng 30% so với cùng kỳ, vượt mức đồng thuận. EPS điều chỉnh đạt $0.42, so với dự báo $0.35.
- Mảng Trang phục kỹ thuật (Arc'teryx) tăng 26% so với cùng kỳ, doanh số cùng cửa hàng tăng 16%; mảng Hiệu suất ngoài trời (Salomon) tăng 27% so với cùng kỳ, doanh số cùng cửa hàng tăng 28%. Mảng Bóng & Vợt tăng 12%, nhưng biên lợi nhuận giảm 2.1 điểm phần trăm do đầu tư vào Wilson.
- Nâng dự báo: tăng trưởng doanh thu FY26 lên 25.5% (từ 24.0%); EPS pha loãng lên $1.34 (từ $1.29). Chương trình mua lại cổ phiếu trị giá $1bn (khoảng 5.7% vốn hóa thị trường) tạo mức hỗ trợ cho giá cổ phiếu.
- Cổ phiếu tăng 3.9% lên $30.24 vào ngày 17/11 trong khi S&P giảm khoảng 1%, sau đó tăng 2.3% lên $30.95 vào ngày 18/11 (dữ liệu thị trường sau báo cáo). Giá mục tiêu theo phương pháp SOTP tương đương EV/EBITDA dự phóng 14.9 lần.
Nhận định của Unhidea: hai thương hiệu tăng trưởng 26–27% với sức mạnh định giá từ kênh DTC, cùng chương trình mua lại cổ phiếu tạo mức hỗ trợ — thị trường vẫn định giá Amer như một nhà bán lẻ mang tính chu kỳ; mức tăng 65% mà Nomura dự báo cho thấy đây là một nền tảng thương hiệu.
Nhận định của Unhidea: giới phân tích đang chia rẽ — UBS hạ giá mục tiêu xuống $56, Nomura giữ ở mức $48.10, cả hai đều khuyến nghị Mua. Khoảng cách đó chính là vấn đề tranh luận: nên áp dụng hệ số định giá nào cho một doanh nghiệp tăng trưởng 25% với biên lợi nhuận gộp 59.3%?
Rủi ro: Wilson kéo lùi kết quả, thực thi chiến lược DTC, thuế quan/tỷ giá, đà giảm tốc của người tiêu dùng phân khúc cao cấp.
Nguồn: Nomura, ngày 18/11/2026. Giá sau báo cáo: Finnhub/dữ liệu thị trường. Không phải lời khuyên tài chính.
- Doanh thu Q3/26 đạt $2.2bn, tăng 24% so với cùng kỳ, so với mức đồng thuận $2.1bn. Lợi nhuận hoạt động điều chỉnh đạt $357mn, tăng 30% so với cùng kỳ, vượt mức đồng thuận. EPS điều chỉnh đạt $0.42, so với dự báo $0.35.
- Mảng Trang phục kỹ thuật (Arc'teryx) tăng 26% so với cùng kỳ, doanh số cùng cửa hàng tăng 16%; mảng Hiệu suất ngoài trời (Salomon) tăng 27% so với cùng kỳ, doanh số cùng cửa hàng tăng 28%. Mảng Bóng & Vợt tăng 12%, nhưng biên lợi nhuận giảm 2.1 điểm phần trăm do đầu tư vào Wilson.
- Nâng dự báo: tăng trưởng doanh thu FY26 lên 25.5% (từ 24.0%); EPS pha loãng lên $1.34 (từ $1.29). Chương trình mua lại cổ phiếu trị giá $1bn (khoảng 5.7% vốn hóa thị trường) tạo mức hỗ trợ cho giá cổ phiếu.
- Cổ phiếu tăng 3.9% lên $30.24 vào ngày 17/11 trong khi S&P giảm khoảng 1%, sau đó tăng 2.3% lên $30.95 vào ngày 18/11 (dữ liệu thị trường sau báo cáo). Giá mục tiêu theo phương pháp SOTP tương đương EV/EBITDA dự phóng 14.9 lần.
Nhận định của Unhidea: hai thương hiệu tăng trưởng 26–27% với sức mạnh định giá từ kênh DTC, cùng chương trình mua lại cổ phiếu tạo mức hỗ trợ — thị trường vẫn định giá Amer như một nhà bán lẻ mang tính chu kỳ; mức tăng 65% mà Nomura dự báo cho thấy đây là một nền tảng thương hiệu.
Nhận định của Unhidea: giới phân tích đang chia rẽ — UBS hạ giá mục tiêu xuống $56, Nomura giữ ở mức $48.10, cả hai đều khuyến nghị Mua. Khoảng cách đó chính là vấn đề tranh luận: nên áp dụng hệ số định giá nào cho một doanh nghiệp tăng trưởng 25% với biên lợi nhuận gộp 59.3%?
Rủi ro: Wilson kéo lùi kết quả, thực thi chiến lược DTC, thuế quan/tỷ giá, đà giảm tốc của người tiêu dùng phân khúc cao cấp.
Nguồn: Nomura, ngày 18/11/2026. Giá sau báo cáo: Finnhub/dữ liệu thị trường. Không phải lời khuyên tài chính.