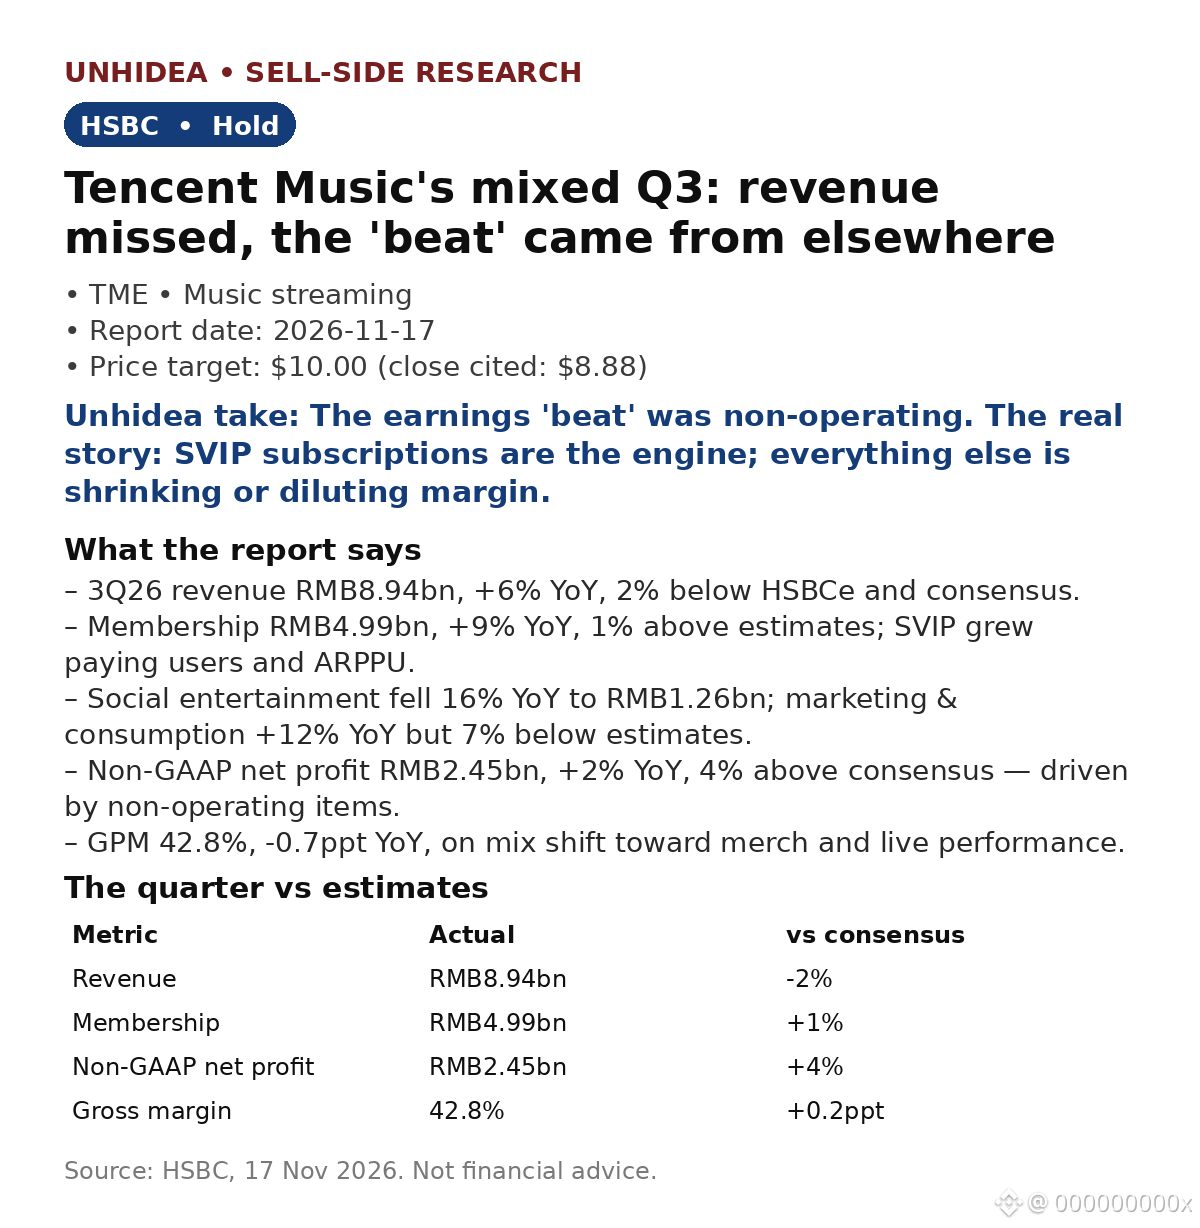
$TME: Doanh thu quý 3 hụt kỳ vọng — 8,94 tỷ RMB, tăng 6% so với cùng kỳ, thấp hơn dự báo Phố Wall 2% — nhưng HSBC vẫn giữ khuyến nghị Nắm giữ, giá mục tiêu 10,00 USD
- Mảng hội viên là động lực chính: 4,99 tỷ RMB, tăng 9% so với cùng kỳ, cao hơn ước tính 1%; SVIP giúp tăng số người dùng trả phí và ARPPU.
- Mảng giải trí xã hội giảm 16% so với cùng kỳ, còn 1,26 tỷ RMB; tiếp thị và tiêu dùng tăng 12% nhưng thấp hơn dự báo 7%.
- Lợi nhuận ròng phi GAAP đạt 2,45 tỷ RMB, tăng 2% so với cùng kỳ, cao hơn đồng thuận 4% — nhưng mức vượt dự báo đến từ các khoản mục ngoài hoạt động kinh doanh, chứ không phải hoạt động cốt lõi.
- Biên lợi nhuận gộp đạt 42,8%, giảm 0,7 điểm phần trăm so với cùng kỳ, do hàng hóa và biểu diễn trực tiếp chiếm tỷ trọng lớn hơn trong cơ cấu doanh thu.
- Mua lại cổ phiếu: 34,7 triệu ADS với giá trị khoảng 300 triệu USD trong quý 3 — tương đương 2,1% vốn hóa thị trường chỉ trong một quý.
Định giá: Giá mục tiêu 10,00 USD cao hơn khoảng 13% so với giá đóng cửa 8,88 USD được trích dẫn (ngày 16 tháng 11).
Nhận định của Unhidea: Một cú “vượt dự báo” dựa trên các khoản mục ngoài hoạt động kinh doanh không phải là thành tích vượt dự báo từ hoạt động cốt lõi — loại bỏ các khoản này thì kết quả quý đã hụt kỳ vọng, với lợi nhuận hoạt động phi GAAP đi ngang so với cùng kỳ.
Nhận định của Unhidea: TME đang âm thầm chuyển mình thành một công ty thuê bao — SVIP là động lực tăng trưởng bền vững; hãy đánh giá công ty dựa trên ARPPU của mảng hội viên, thay vì doanh thu tổng hợp.
Rủi ro: Chi phí tích hợp Ximalaya, mảng giải trí xã hội suy giảm, áp lực lên biên lợi nhuận do cơ cấu doanh thu.
Nguồn: HSBC, ngày 17 tháng 11 năm 2026. Đây không phải lời khuyên đầu tư.
- Mảng hội viên là động lực chính: 4,99 tỷ RMB, tăng 9% so với cùng kỳ, cao hơn ước tính 1%; SVIP giúp tăng số người dùng trả phí và ARPPU.
- Mảng giải trí xã hội giảm 16% so với cùng kỳ, còn 1,26 tỷ RMB; tiếp thị và tiêu dùng tăng 12% nhưng thấp hơn dự báo 7%.
- Lợi nhuận ròng phi GAAP đạt 2,45 tỷ RMB, tăng 2% so với cùng kỳ, cao hơn đồng thuận 4% — nhưng mức vượt dự báo đến từ các khoản mục ngoài hoạt động kinh doanh, chứ không phải hoạt động cốt lõi.
- Biên lợi nhuận gộp đạt 42,8%, giảm 0,7 điểm phần trăm so với cùng kỳ, do hàng hóa và biểu diễn trực tiếp chiếm tỷ trọng lớn hơn trong cơ cấu doanh thu.
- Mua lại cổ phiếu: 34,7 triệu ADS với giá trị khoảng 300 triệu USD trong quý 3 — tương đương 2,1% vốn hóa thị trường chỉ trong một quý.
Định giá: Giá mục tiêu 10,00 USD cao hơn khoảng 13% so với giá đóng cửa 8,88 USD được trích dẫn (ngày 16 tháng 11).
Nhận định của Unhidea: Một cú “vượt dự báo” dựa trên các khoản mục ngoài hoạt động kinh doanh không phải là thành tích vượt dự báo từ hoạt động cốt lõi — loại bỏ các khoản này thì kết quả quý đã hụt kỳ vọng, với lợi nhuận hoạt động phi GAAP đi ngang so với cùng kỳ.
Nhận định của Unhidea: TME đang âm thầm chuyển mình thành một công ty thuê bao — SVIP là động lực tăng trưởng bền vững; hãy đánh giá công ty dựa trên ARPPU của mảng hội viên, thay vì doanh thu tổng hợp.
Rủi ro: Chi phí tích hợp Ximalaya, mảng giải trí xã hội suy giảm, áp lực lên biên lợi nhuận do cơ cấu doanh thu.
Nguồn: HSBC, ngày 17 tháng 11 năm 2026. Đây không phải lời khuyên đầu tư.