$KLAC: Morgan Stanley cho rằng cơn sốt thiết bị sản xuất chip là có thật — nhưng kỳ vọng WFE đạt $300Bn vào năm 2028 cần được điều chỉnh lại
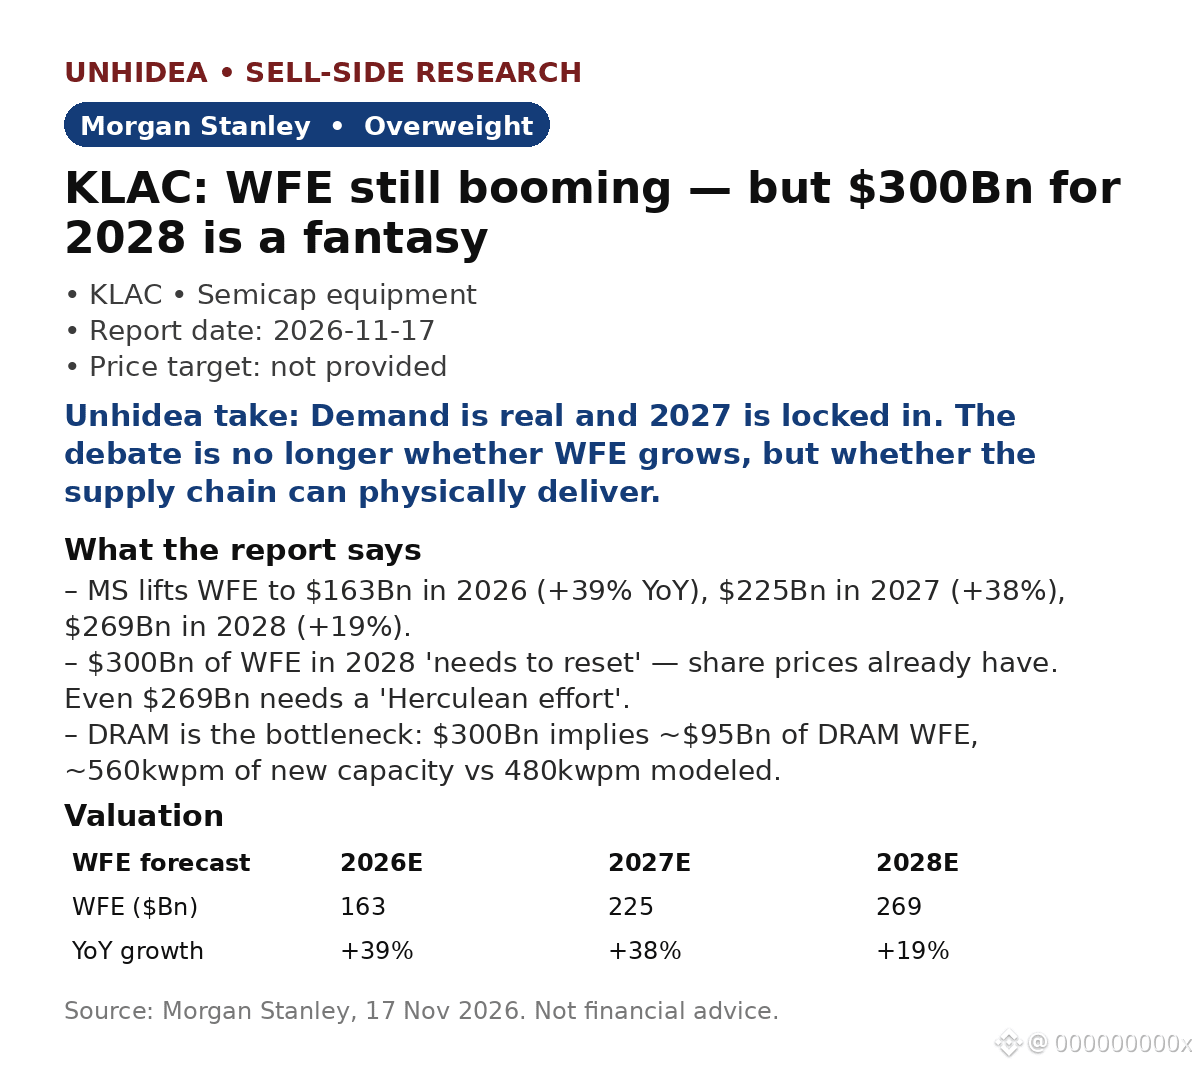
- MS nâng dự báo WFE lên $163Bn vào năm 2026 (+39% so với cùng kỳ), $225Bn vào năm 2027 (+38%) và $269Bn vào năm 2028 (+19%), tăng từ mức $254Bn trước đó.
- Mốc $300Bn vào năm 2028 “cần được điều chỉnh lại, như giá cổ phiếu đã phản ánh”: mở rộng công suất gấp 2,5 lần trong 3 năm là mục tiêu quá sức, trong khi các OEM đã không giao đủ hàng do thiếu linh kiện.
- DRAM là nút thắt: mốc $300Bn đồng nghĩa với khoảng $95Bn WFE cho DRAM, đòi hỏi khoảng 560kwpm công suất mới so với mức 480kwpm trong dự báo; NAND và logic thế hệ trưởng thành sẽ cần tăng trưởng >40%.
- Tốc độ giao hàng hiện tương đương mức WFE thường niên hóa $200–205Bn; kịch bản lạc quan năm 2027 đã “dần thành hiện thực”, bao gồm chi tiêu hơn $20Bn của Intel và khoảng 500kwpm công suất DRAM xây dựng mới.
- MS xếp hạng KLAC Overweight (báo cáo này không đưa ra mục tiêu giá); đánh giá ngành ở mức In-Line.
- Tin tức sau báo cáo: NVIDIA vượt dự báo trong Q3 tài khóa — doanh thu $115.84Bn so với mức kỳ vọng khoảng $109Bn, EPS điều chỉnh $2.68 so với $2.48, dự báo doanh thu Q4 khoảng $130Bn (CNBC).
Nhận định của Unhidea: việc điều chỉnh lại là về kỳ vọng, không phải nhu cầu — $269Bn vào năm 2028 vẫn tương ứng mức tăng trưởng +19%; cổ phiếu giảm vì đã được định giá theo mốc $300Bn, chứ không phải vì các nhà máy ngừng đặt hàng.
Nhận định của Unhidea: nút thắt đã chuyển từ nhu cầu sang các giới hạn vật lý — diện tích phòng sạch, linh kiện, 480kwpm so với 560kwpm. Mỗi wafer tăng thêm đều cần được kiểm tra nhiều hơn, vì vậy nhu cầu kiểm soát quy trình tăng theo chính tốc độ mở rộng sản xuất.
Rủi ro: thiếu linh kiện, nhu cầu DRAM được đẩy sớm suy yếu, bội số định giá tiếp tục co lại.
Nguồn: Morgan Stanley, ngày 17 tháng 11 năm 2026. Tin tức sau báo cáo: CNBC. Đây không phải lời khuyên tài chính.
- MS nâng dự báo WFE lên $163Bn vào năm 2026 (+39% so với cùng kỳ), $225Bn vào năm 2027 (+38%) và $269Bn vào năm 2028 (+19%), tăng từ mức $254Bn trước đó.
- Mốc $300Bn vào năm 2028 “cần được điều chỉnh lại, như giá cổ phiếu đã phản ánh”: mở rộng công suất gấp 2,5 lần trong 3 năm là mục tiêu quá sức, trong khi các OEM đã không giao đủ hàng do thiếu linh kiện.
- DRAM là nút thắt: mốc $300Bn đồng nghĩa với khoảng $95Bn WFE cho DRAM, đòi hỏi khoảng 560kwpm công suất mới so với mức 480kwpm trong dự báo; NAND và logic thế hệ trưởng thành sẽ cần tăng trưởng >40%.
- Tốc độ giao hàng hiện tương đương mức WFE thường niên hóa $200–205Bn; kịch bản lạc quan năm 2027 đã “dần thành hiện thực”, bao gồm chi tiêu hơn $20Bn của Intel và khoảng 500kwpm công suất DRAM xây dựng mới.
- MS xếp hạng KLAC Overweight (báo cáo này không đưa ra mục tiêu giá); đánh giá ngành ở mức In-Line.
- Tin tức sau báo cáo: NVIDIA vượt dự báo trong Q3 tài khóa — doanh thu $115.84Bn so với mức kỳ vọng khoảng $109Bn, EPS điều chỉnh $2.68 so với $2.48, dự báo doanh thu Q4 khoảng $130Bn (CNBC).
Nhận định của Unhidea: việc điều chỉnh lại là về kỳ vọng, không phải nhu cầu — $269Bn vào năm 2028 vẫn tương ứng mức tăng trưởng +19%; cổ phiếu giảm vì đã được định giá theo mốc $300Bn, chứ không phải vì các nhà máy ngừng đặt hàng.
Nhận định của Unhidea: nút thắt đã chuyển từ nhu cầu sang các giới hạn vật lý — diện tích phòng sạch, linh kiện, 480kwpm so với 560kwpm. Mỗi wafer tăng thêm đều cần được kiểm tra nhiều hơn, vì vậy nhu cầu kiểm soát quy trình tăng theo chính tốc độ mở rộng sản xuất.
Rủi ro: thiếu linh kiện, nhu cầu DRAM được đẩy sớm suy yếu, bội số định giá tiếp tục co lại.
Nguồn: Morgan Stanley, ngày 17 tháng 11 năm 2026. Tin tức sau báo cáo: CNBC. Đây không phải lời khuyên tài chính.