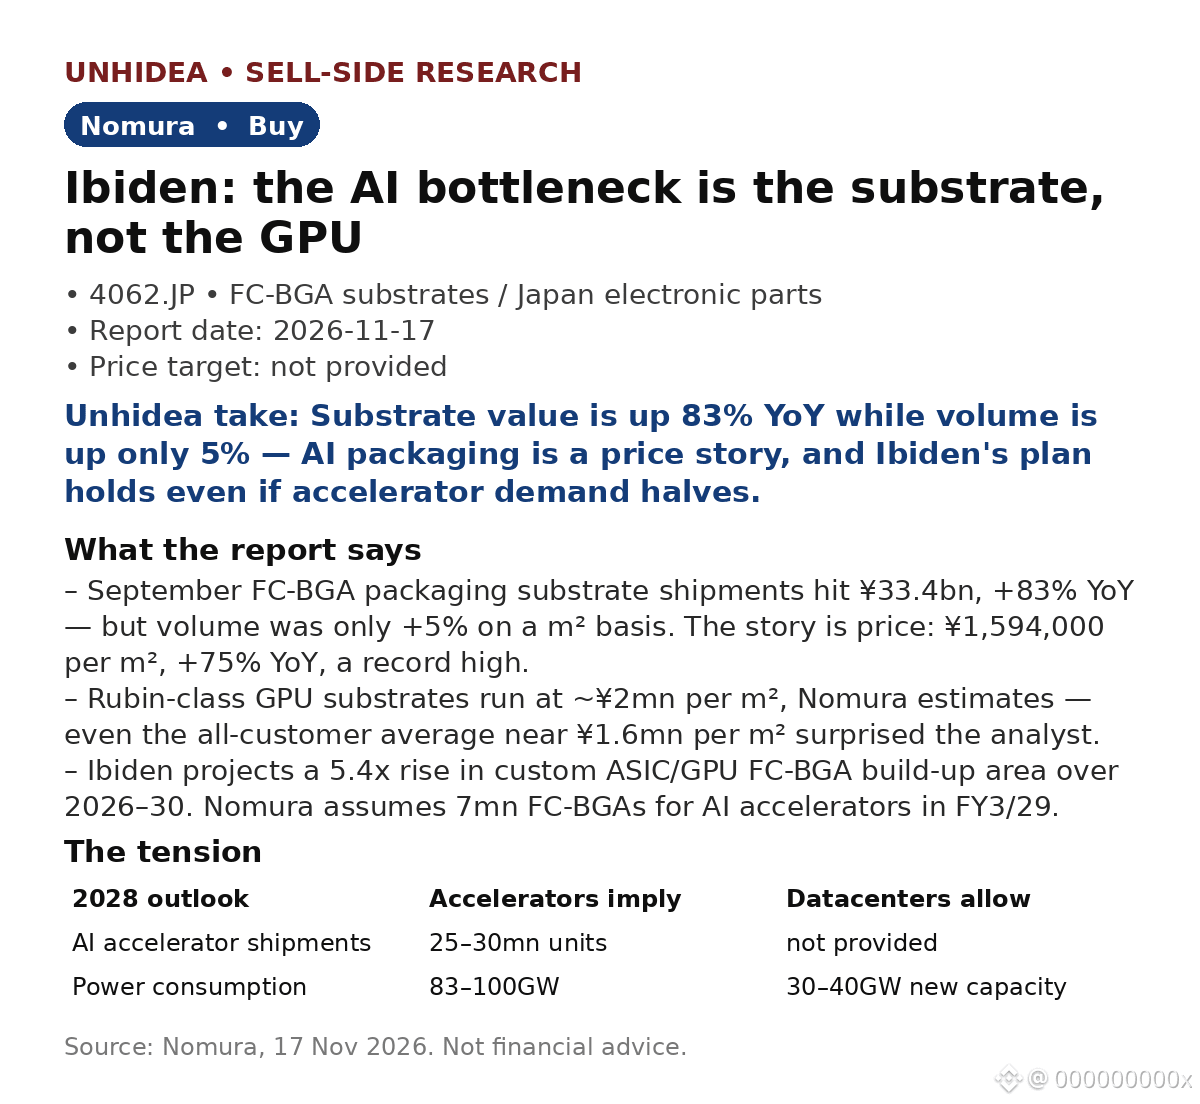
Ibiden (4062.JP): nút thắt của AI không phải GPU — mà là lớp đế bên dưới. Nomura xếp hạng Mua khi lượng xuất xưởng FC-BGA của Nhật Bản tăng 83% so với cùng kỳ năm trước.
- Tháng 9, doanh thu đế FC-BGA đạt ¥33.4bn, tăng 83% so với cùng kỳ năm trước — nhưng sản lượng chỉ tăng 5%. Câu chuyện nằm ở giá: ¥1,594,000/m², tăng 75% so với cùng kỳ năm trước, mức kỷ lục. Đế GPU hạng Rubin có giá khoảng ¥2mn/m².
- Cảnh báo của Nomura: dự báo năm 2028 về 25–30mn bộ tăng tốc tương đương mức tiêu thụ điện 83–100GW — trong khi thị trường chỉ kỳ vọng công suất trung tâm dữ liệu mới tại Mỹ đạt 30–40GW trong năm 2028. Sẽ có điều phải thay đổi.
- Ibiden dự kiến diện tích lớp tích tụ FC-BGA tăng gấp 5.4 lần trong giai đoạn 2026–30; Nomura giả định sẽ có 7mn FC-BGA cho bộ tăng tốc AI trong FY3/29, vẫn có thể đạt được ngay cả khi lượng xuất xưởng bộ tăng tốc giảm một nửa, còn 12.5–15mn.
- Kể từ báo cáo: kết quả FQ3 của NVDA (17/11) — doanh thu $115.84bn, tăng 103% so với cùng kỳ năm trước, dự báo doanh thu Q4 khoảng $130bn — nhu cầu đối lập với lo ngại chậm trễ xây dựng. (Tin thị trường sau báo cáo.)
Góc nhìn của Unhidea: đế là nơi nhu cầu AI trở thành nút thắt vật lý có mức giá cụ thể — giá trị tăng trưởng nhờ giá bán và cơ cấu sản phẩm, chứ không phải số lượng.
Góc nhìn của Unhidea: câu hỏi giờ đây không còn là liệu nhu cầu AI có tồn tại hay không, mà là liệu các trung tâm dữ liệu có được xây đủ nhanh để đáp ứng nhu cầu đó hay không. Kế hoạch của Ibiden được xây dựng dựa trên kịch bản bi quan.
Rủi ro: công suất của đối thủ có thể giúp giảm tình trạng cung không theo kịp cầu; chậm trễ xây dựng trung tâm dữ liệu và các biện pháp kiểm soát xuất khẩu chặt chẽ hơn của Mỹ có thể làm giảm nhu cầu bộ tăng tốc.
Nguồn: Nomura, 17/11/2026. Không phải lời khuyên đầu tư.
- Tháng 9, doanh thu đế FC-BGA đạt ¥33.4bn, tăng 83% so với cùng kỳ năm trước — nhưng sản lượng chỉ tăng 5%. Câu chuyện nằm ở giá: ¥1,594,000/m², tăng 75% so với cùng kỳ năm trước, mức kỷ lục. Đế GPU hạng Rubin có giá khoảng ¥2mn/m².
- Cảnh báo của Nomura: dự báo năm 2028 về 25–30mn bộ tăng tốc tương đương mức tiêu thụ điện 83–100GW — trong khi thị trường chỉ kỳ vọng công suất trung tâm dữ liệu mới tại Mỹ đạt 30–40GW trong năm 2028. Sẽ có điều phải thay đổi.
- Ibiden dự kiến diện tích lớp tích tụ FC-BGA tăng gấp 5.4 lần trong giai đoạn 2026–30; Nomura giả định sẽ có 7mn FC-BGA cho bộ tăng tốc AI trong FY3/29, vẫn có thể đạt được ngay cả khi lượng xuất xưởng bộ tăng tốc giảm một nửa, còn 12.5–15mn.
- Kể từ báo cáo: kết quả FQ3 của NVDA (17/11) — doanh thu $115.84bn, tăng 103% so với cùng kỳ năm trước, dự báo doanh thu Q4 khoảng $130bn — nhu cầu đối lập với lo ngại chậm trễ xây dựng. (Tin thị trường sau báo cáo.)
Góc nhìn của Unhidea: đế là nơi nhu cầu AI trở thành nút thắt vật lý có mức giá cụ thể — giá trị tăng trưởng nhờ giá bán và cơ cấu sản phẩm, chứ không phải số lượng.
Góc nhìn của Unhidea: câu hỏi giờ đây không còn là liệu nhu cầu AI có tồn tại hay không, mà là liệu các trung tâm dữ liệu có được xây đủ nhanh để đáp ứng nhu cầu đó hay không. Kế hoạch của Ibiden được xây dựng dựa trên kịch bản bi quan.
Rủi ro: công suất của đối thủ có thể giúp giảm tình trạng cung không theo kịp cầu; chậm trễ xây dựng trung tâm dữ liệu và các biện pháp kiểm soát xuất khẩu chặt chẽ hơn của Mỹ có thể làm giảm nhu cầu bộ tăng tốc.
Nguồn: Nomura, 17/11/2026. Không phải lời khuyên đầu tư.