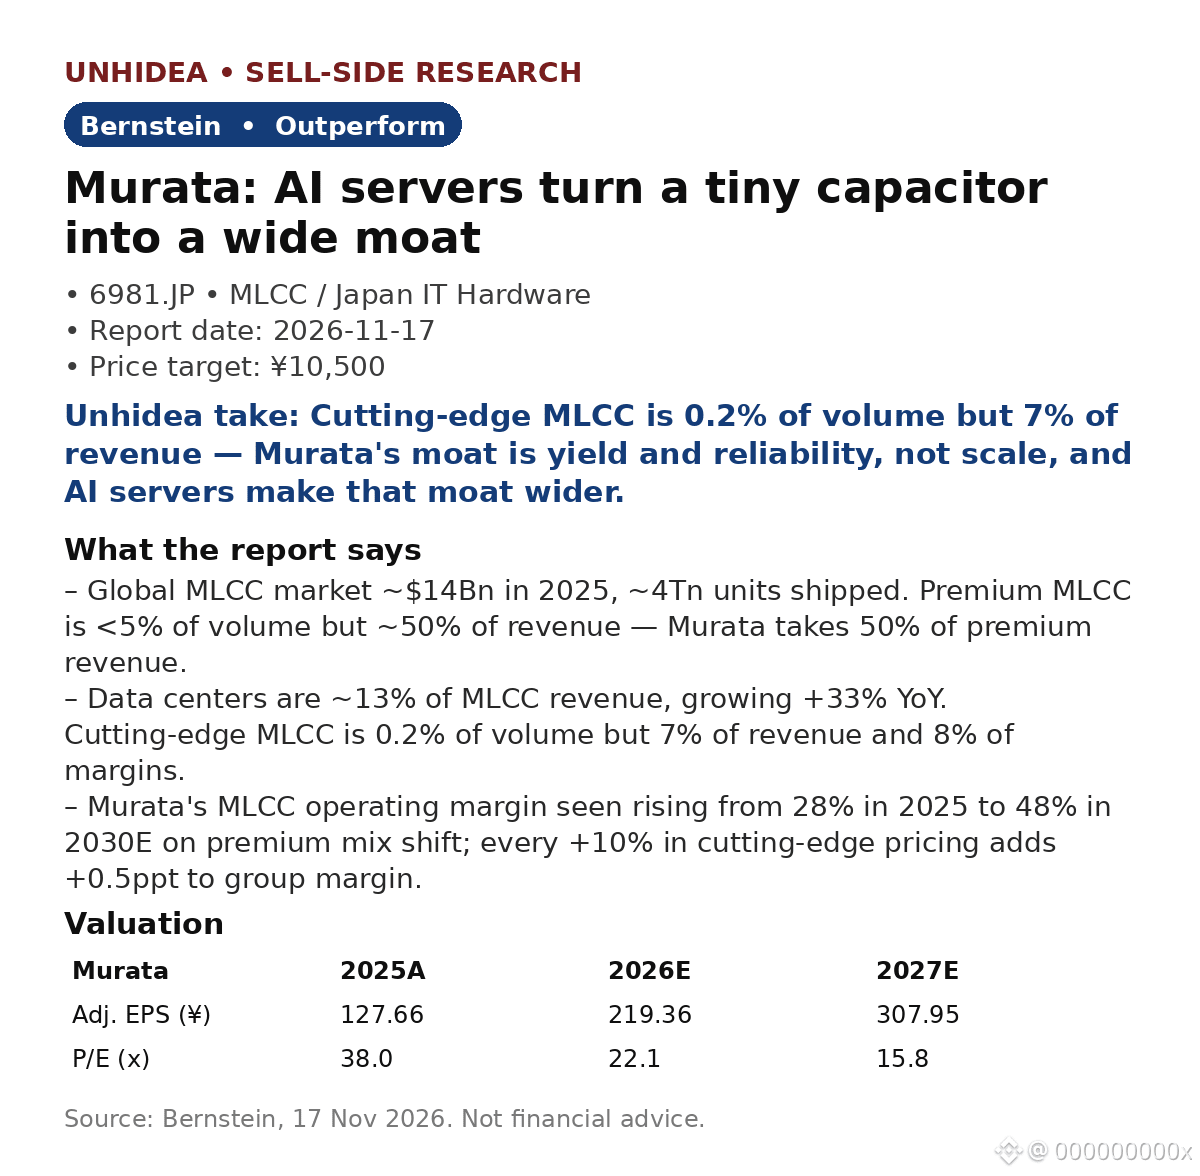
Murata (6981.JP): Bernstein nhận thấy tiềm năng tăng ~116% khi máy chủ AI biến một tụ điện nhỏ bé thành lợi thế cạnh tranh vững chắc — giá mục tiêu ¥10,500 so với giá đóng cửa ¥4,855 ngày 16/11
- Thị trường MLCC toàn cầu đạt ~$14 tỷ vào năm 2025, với ~4 nghìn tỷ đơn vị. Phân khúc cao cấp chiếm <5% sản lượng nhưng ~50% doanh thu — Murata nắm 50% doanh thu phân khúc cao cấp.
- Trung tâm dữ liệu chiếm ~13% doanh thu MLCC, tăng +33% so với cùng kỳ. MLCC tiên tiến nhất: 0.2% sản lượng, 7% doanh thu, biên lợi nhuận 8%.
- MLCC dùng trong máy chủ AI phải hoạt động 24/7 trong hơn 10 năm, với tỷ lệ hỏng hóc gần bằng 0 — tiêu chuẩn mà hầu hết đối thủ không thể đáp ứng ở quy mô lớn. Chi phí R&D của Murata bằng 9% doanh thu, so với 4–7% ở các công ty cùng ngành.
- Thay đổi cơ cấu sản phẩm, không phải tăng giá: biên lợi nhuận MLCC của Murata được dự báo tăng từ 28% (2025) lên 48% (2030E). Cứ mỗi +10% giá bán sản phẩm tiên tiến nhất sẽ giúp biên lợi nhuận toàn tập đoàn tăng +0.5 điểm phần trăm.
- Bernstein nhắc lại khuyến nghị Vượt trội, giá mục tiêu ¥10,500. EPS điều chỉnh đạt ¥219.36 năm 2026E (+72% so với cùng kỳ), ¥307.95 năm 2027E; P/E lần lượt là 22.1x / 15.8x.
Nhận định của Unhidea: giao dịch AI chủ yếu xoay quanh GPU và năng lượng — nhưng mỗi tủ máy chủ AI cần hàng nghìn MLCC không được phép hỏng. Lợi thế của Murata thuộc loại âm thầm, được chứng nhận và dựa trên tỷ lệ thành phẩm cao — cứ thế tích lũy theo thời gian.
Nhận định của Unhidea: Bernstein cho rằng Trung Quốc cần 5–10 năm để bắt kịp trong lĩnh vực MLCC cao cấp. Làn sóng xây dựng hạ tầng AI đang diễn ra ngay lúc này, còn danh sách nhà cung cấp đủ điều kiện thực chất chỉ gồm hai cái tên — khoảng thời gian đó chính là luận điểm đầu tư.
Rủi ro: Murata ngần ngại tăng giá, do đó thay đổi cơ cấu sản phẩm phải mang lại hiệu quả; sự chững lại của máy chủ AI hoặc nhu cầu điện thoại thông minh/ô tô yếu sẽ ảnh hưởng đến sản lượng.
Nguồn: Bernstein, 17/11/2026. Đây không phải lời khuyên tài chính.
- Thị trường MLCC toàn cầu đạt ~$14 tỷ vào năm 2025, với ~4 nghìn tỷ đơn vị. Phân khúc cao cấp chiếm <5% sản lượng nhưng ~50% doanh thu — Murata nắm 50% doanh thu phân khúc cao cấp.
- Trung tâm dữ liệu chiếm ~13% doanh thu MLCC, tăng +33% so với cùng kỳ. MLCC tiên tiến nhất: 0.2% sản lượng, 7% doanh thu, biên lợi nhuận 8%.
- MLCC dùng trong máy chủ AI phải hoạt động 24/7 trong hơn 10 năm, với tỷ lệ hỏng hóc gần bằng 0 — tiêu chuẩn mà hầu hết đối thủ không thể đáp ứng ở quy mô lớn. Chi phí R&D của Murata bằng 9% doanh thu, so với 4–7% ở các công ty cùng ngành.
- Thay đổi cơ cấu sản phẩm, không phải tăng giá: biên lợi nhuận MLCC của Murata được dự báo tăng từ 28% (2025) lên 48% (2030E). Cứ mỗi +10% giá bán sản phẩm tiên tiến nhất sẽ giúp biên lợi nhuận toàn tập đoàn tăng +0.5 điểm phần trăm.
- Bernstein nhắc lại khuyến nghị Vượt trội, giá mục tiêu ¥10,500. EPS điều chỉnh đạt ¥219.36 năm 2026E (+72% so với cùng kỳ), ¥307.95 năm 2027E; P/E lần lượt là 22.1x / 15.8x.
Nhận định của Unhidea: giao dịch AI chủ yếu xoay quanh GPU và năng lượng — nhưng mỗi tủ máy chủ AI cần hàng nghìn MLCC không được phép hỏng. Lợi thế của Murata thuộc loại âm thầm, được chứng nhận và dựa trên tỷ lệ thành phẩm cao — cứ thế tích lũy theo thời gian.
Nhận định của Unhidea: Bernstein cho rằng Trung Quốc cần 5–10 năm để bắt kịp trong lĩnh vực MLCC cao cấp. Làn sóng xây dựng hạ tầng AI đang diễn ra ngay lúc này, còn danh sách nhà cung cấp đủ điều kiện thực chất chỉ gồm hai cái tên — khoảng thời gian đó chính là luận điểm đầu tư.
Rủi ro: Murata ngần ngại tăng giá, do đó thay đổi cơ cấu sản phẩm phải mang lại hiệu quả; sự chững lại của máy chủ AI hoặc nhu cầu điện thoại thông minh/ô tô yếu sẽ ảnh hưởng đến sản lượng.
Nguồn: Bernstein, 17/11/2026. Đây không phải lời khuyên tài chính.