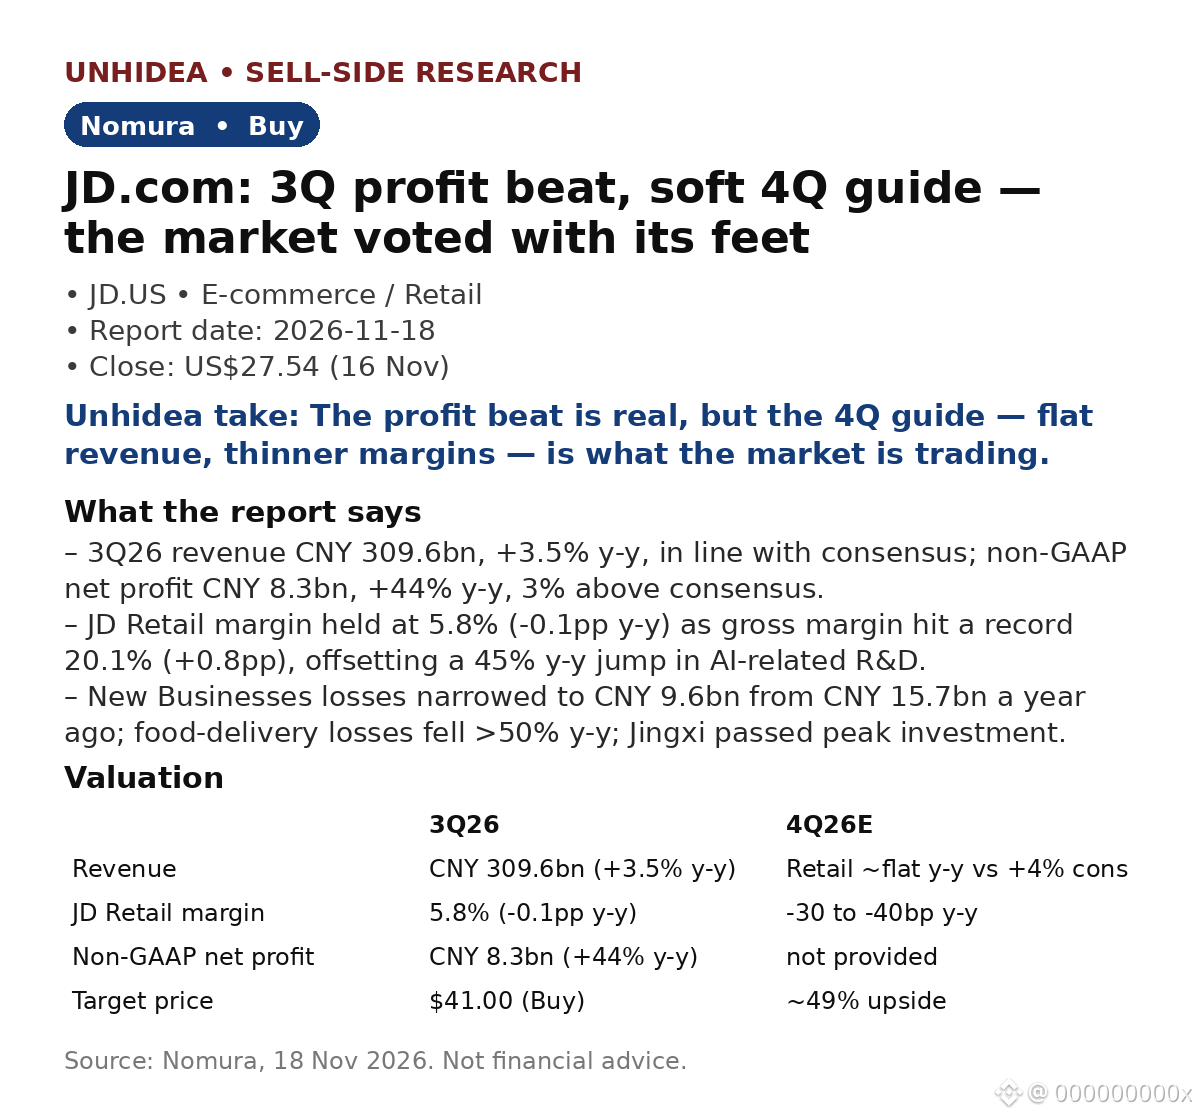
JD.com ($JD): Nomura duy trì khuyến nghị Mua với giá mục tiêu 41 USD — lợi nhuận quý 3 vượt dự báo, triển vọng quý 4 yếu và thị trường đã bỏ phiếu bằng hành động
- Doanh thu quý 3/2026 đạt 309,6 tỷ CNY, tăng 3,5% so với cùng kỳ, đúng dự báo; lợi nhuận ròng phi GAAP đạt 8,3 tỷ CNY, tăng 44% so với cùng kỳ và cao hơn 3% so với đồng thuận; lợi nhuận hoạt động phi GAAP đạt 7,3 tỷ CNY, cao hơn 15% so với đồng thuận.
- JD Retail duy trì biên lợi nhuận 5,8% (giảm 0,1 điểm phần trăm so với cùng kỳ); biên lợi nhuận gộp đạt mức kỷ lục 20,1% (tăng 0,8 điểm phần trăm), bù đắp mức tăng 45% so với cùng kỳ trong chi phí R&D AI.
- Khoản lỗ của New Businesses thu hẹp còn 9,6 tỷ CNY, so với 15,7 tỷ CNY cùng kỳ năm trước; khoản lỗ từ dịch vụ giao đồ ăn giảm >50% so với cùng kỳ.
- Tuy nhiên, triển vọng quý 4 có vẻ yếu: doanh thu JD Retail dự kiến đi ngang so với cùng kỳ, trong khi đồng thuận là tăng 4%; biên lợi nhuận dự kiến giảm 30–40 điểm cơ bản so với cùng kỳ, so với mức giảm 10 điểm cơ bản theo dự báo.
- Định giá: giá mục tiêu 41 USD tương ứng P/E dự phóng năm tài chính 2027 là 8,5 lần, so với mức hiện tại 5,7 lần — tiềm năng tăng khoảng 49% so với giá đóng cửa 27,54 USD ngày 16 tháng 11.
Nhận định của Unhidea: kết quả vượt dự báo là có thật nhưng phản ánh quá khứ — thị trường đang định giá triển vọng quý 4, chứ không phải kết quả quý 3.
Nhận định của Unhidea: câu chuyện của JD giờ đây xoay quanh kỷ luật biên lợi nhuận, không phải tăng trưởng — thu hẹp khoản lỗ quan trọng hơn doanh thu đi ngang.
Diễn biến thị trường: cổ phiếu giảm 7,7% ngày 17 tháng 11 xuống 25,43 USD, rồi giảm thêm 2,0% ngày 18 tháng 11 xuống 24,92 USD (Finnhub).
Rủi ro: tiêu dùng yếu; cạnh tranh; tích hợp CECONYOMY (thương vụ hoàn tất ngày 12 tháng 11).
Nguồn: Nomura, ngày 18 tháng 11 năm 2026. Không phải lời khuyên tài chính.
- Doanh thu quý 3/2026 đạt 309,6 tỷ CNY, tăng 3,5% so với cùng kỳ, đúng dự báo; lợi nhuận ròng phi GAAP đạt 8,3 tỷ CNY, tăng 44% so với cùng kỳ và cao hơn 3% so với đồng thuận; lợi nhuận hoạt động phi GAAP đạt 7,3 tỷ CNY, cao hơn 15% so với đồng thuận.
- JD Retail duy trì biên lợi nhuận 5,8% (giảm 0,1 điểm phần trăm so với cùng kỳ); biên lợi nhuận gộp đạt mức kỷ lục 20,1% (tăng 0,8 điểm phần trăm), bù đắp mức tăng 45% so với cùng kỳ trong chi phí R&D AI.
- Khoản lỗ của New Businesses thu hẹp còn 9,6 tỷ CNY, so với 15,7 tỷ CNY cùng kỳ năm trước; khoản lỗ từ dịch vụ giao đồ ăn giảm >50% so với cùng kỳ.
- Tuy nhiên, triển vọng quý 4 có vẻ yếu: doanh thu JD Retail dự kiến đi ngang so với cùng kỳ, trong khi đồng thuận là tăng 4%; biên lợi nhuận dự kiến giảm 30–40 điểm cơ bản so với cùng kỳ, so với mức giảm 10 điểm cơ bản theo dự báo.
- Định giá: giá mục tiêu 41 USD tương ứng P/E dự phóng năm tài chính 2027 là 8,5 lần, so với mức hiện tại 5,7 lần — tiềm năng tăng khoảng 49% so với giá đóng cửa 27,54 USD ngày 16 tháng 11.
Nhận định của Unhidea: kết quả vượt dự báo là có thật nhưng phản ánh quá khứ — thị trường đang định giá triển vọng quý 4, chứ không phải kết quả quý 3.
Nhận định của Unhidea: câu chuyện của JD giờ đây xoay quanh kỷ luật biên lợi nhuận, không phải tăng trưởng — thu hẹp khoản lỗ quan trọng hơn doanh thu đi ngang.
Diễn biến thị trường: cổ phiếu giảm 7,7% ngày 17 tháng 11 xuống 25,43 USD, rồi giảm thêm 2,0% ngày 18 tháng 11 xuống 24,92 USD (Finnhub).
Rủi ro: tiêu dùng yếu; cạnh tranh; tích hợp CECONYOMY (thương vụ hoàn tất ngày 12 tháng 11).
Nguồn: Nomura, ngày 18 tháng 11 năm 2026. Không phải lời khuyên tài chính.