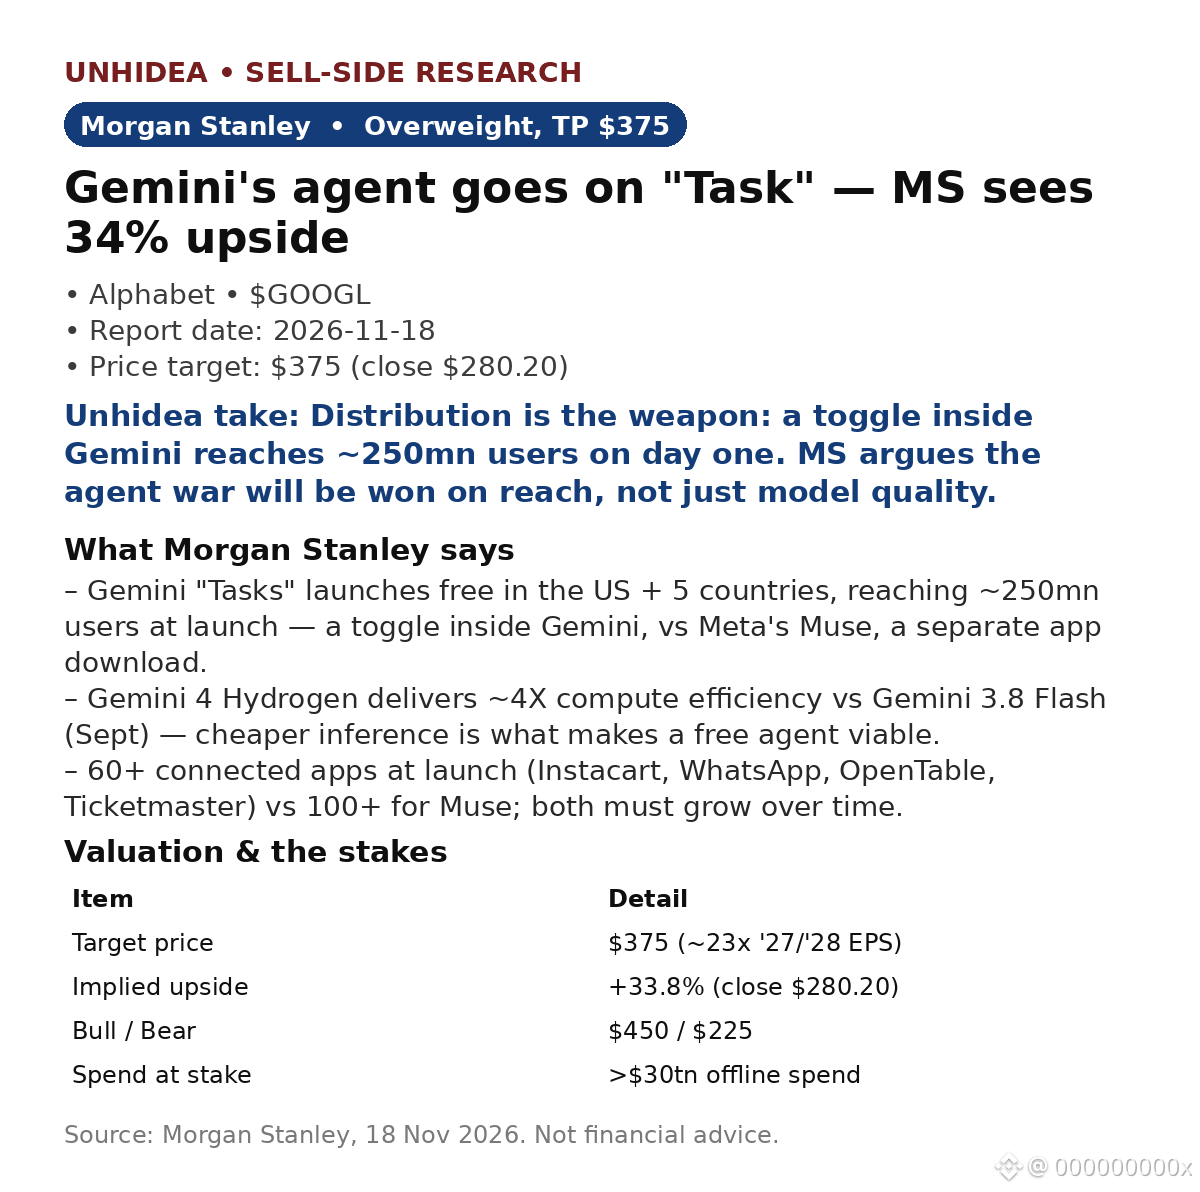
$GOOGL: Tác nhân của Gemini giờ đã có trong “Tasks” — Morgan Stanley duy trì đánh giá Tăng tỷ trọng, giá mục tiêu $375 (+34% so với giá đóng cửa $280.20 ngày 17/11)
- “Tasks” được triển khai miễn phí tại Mỹ và 5 quốc gia khác, phục vụ khoảng 250 triệu người dùng — là một nút bật/tắt ngay trong Gemini (hơn 1 tỷ MAU), không cần tải ứng dụng. Muse của Meta là ứng dụng riêng với khoảng 12 triệu MAU (dữ liệu bên thứ ba).
- Gemini 4 Hydrogen đạt hiệu suất tính toán cao hơn khoảng 4 lần so với Gemini 3.8 Flash (tháng 9). Meta đặt mục tiêu cải thiện chi phí gấp 10 lần cho Muse vào năm 2027 — hiệu suất sẽ quyết định ai đủ khả năng cung cấp tác nhân miễn phí.
- Có hơn 60 ứng dụng kết nối khi ra mắt (Instacart, WhatsApp, OpenTable), so với hơn 100 ứng dụng của Muse. MS nhận định: các tác nhân mở rộng quy mô trước sẽ giành được nhiều khách hàng doanh nghiệp hơn — điều này có lợi cho Google.
- Điểm đáng lưu ý: tìm kiếm kiếm tiền từ khoảng 20–40% giá trị giao dịch, trong khi hoa hồng từ tác nhân chỉ ở mức vài phần trăm. Nếu Tasks chuyển hướng truy vấn mà không làm tăng chi tiêu, nó sẽ bào mòn nguồn lợi nhuận có biên cao nhất của Google.
- MS nhận thấy có hơn $30tn chi tiêu ngoại tuyến đang chờ khai thác; kịch bản lạc quan là $450, kịch bản bi quan là $225. Cổ phiếu tăng 0,8% lên $282.44 ngày 18/11 (sau báo cáo, Finnhub), thấp hơn khoảng 31% so với mức đỉnh $408.61.
Nhận định của Unhidea: cuộc chiến tác nhân là cuộc chiến phân phối — một nút bật/tắt hiển thị trước một tỷ người dùng có lợi thế hơn việc phải tải ứng dụng. Phép thử là liệu Tasks có trở thành thói quen hay chỉ là màn trình diễn.
Nhận định của Unhidea: hãy theo dõi tìm kiếm, không phải Tasks. Nếu mua sắm qua tác nhân tăng trưởng trong khi tìm kiếm chậm lại, hệ số định giá sẽ co lại — mức giá mục tiêu $375 của MS giả định hoạt động tìm kiếm vẫn bền vững.
Rủi ro: tìm kiếm bị ăn mòn, cạnh tranh từ Meta/Amazon, chi tiêu vốn cho AI/ROIC, quy định.
Nguồn: Morgan Stanley, 18/11/2026. Đây không phải lời khuyên tài chính.
- “Tasks” được triển khai miễn phí tại Mỹ và 5 quốc gia khác, phục vụ khoảng 250 triệu người dùng — là một nút bật/tắt ngay trong Gemini (hơn 1 tỷ MAU), không cần tải ứng dụng. Muse của Meta là ứng dụng riêng với khoảng 12 triệu MAU (dữ liệu bên thứ ba).
- Gemini 4 Hydrogen đạt hiệu suất tính toán cao hơn khoảng 4 lần so với Gemini 3.8 Flash (tháng 9). Meta đặt mục tiêu cải thiện chi phí gấp 10 lần cho Muse vào năm 2027 — hiệu suất sẽ quyết định ai đủ khả năng cung cấp tác nhân miễn phí.
- Có hơn 60 ứng dụng kết nối khi ra mắt (Instacart, WhatsApp, OpenTable), so với hơn 100 ứng dụng của Muse. MS nhận định: các tác nhân mở rộng quy mô trước sẽ giành được nhiều khách hàng doanh nghiệp hơn — điều này có lợi cho Google.
- Điểm đáng lưu ý: tìm kiếm kiếm tiền từ khoảng 20–40% giá trị giao dịch, trong khi hoa hồng từ tác nhân chỉ ở mức vài phần trăm. Nếu Tasks chuyển hướng truy vấn mà không làm tăng chi tiêu, nó sẽ bào mòn nguồn lợi nhuận có biên cao nhất của Google.
- MS nhận thấy có hơn $30tn chi tiêu ngoại tuyến đang chờ khai thác; kịch bản lạc quan là $450, kịch bản bi quan là $225. Cổ phiếu tăng 0,8% lên $282.44 ngày 18/11 (sau báo cáo, Finnhub), thấp hơn khoảng 31% so với mức đỉnh $408.61.
Nhận định của Unhidea: cuộc chiến tác nhân là cuộc chiến phân phối — một nút bật/tắt hiển thị trước một tỷ người dùng có lợi thế hơn việc phải tải ứng dụng. Phép thử là liệu Tasks có trở thành thói quen hay chỉ là màn trình diễn.
Nhận định của Unhidea: hãy theo dõi tìm kiếm, không phải Tasks. Nếu mua sắm qua tác nhân tăng trưởng trong khi tìm kiếm chậm lại, hệ số định giá sẽ co lại — mức giá mục tiêu $375 của MS giả định hoạt động tìm kiếm vẫn bền vững.
Rủi ro: tìm kiếm bị ăn mòn, cạnh tranh từ Meta/Amazon, chi tiêu vốn cho AI/ROIC, quy định.
Nguồn: Morgan Stanley, 18/11/2026. Đây không phải lời khuyên tài chính.