
Seema BNB
1k Публикации

Seema BNB
Отправить жалобу
Заблокировать пользователя
102 подписок(и/а)
2.6K+ подписчиков(а)
1.1K+ понравилось
Посты
PINNED
·
--
При проверке документов Kite о распределении токенов я остановился на двух цифрах. В заявке Kite для MiCA прогнозировалось, что на момент запуска в обращении будет 27%. В октябрьском трекере указано 2,39 миллиарда $KITE , или 23,91%. Да, даты и определения отличаются. Но какие кошельки объясняют эту разницу? @GoKiteAI
Из максимального предложения в 10 миллиардов 4,8 миллиарда приходится на токены экосистемы, 2 миллиарда — на модули, 2 миллиарда — на участников проекта и 1,2 миллиарда — на инвесторов. Для команды и инвесторов предусмотрен годовой период блокировки. Выделенные токены — не обязательно разблокированные. Разблокированные — не обязательно ликвидные. Стейкинг — не то же самое, что возможность тратить токены. А доля инсайдеров в 32% важна для управления.
Указанные Kite пороговые значения — 30 миллионов Kite для владельца модуля, 1 миллион для валидатора и 166 667 для делегатора — создают стимул к долгосрочному участию, но одновременно повышают стоимость входа. Гранты должны приводить к возвращению клиентов, а не просто субсидировать активность.
Предположим, ежемесячные платежи агентов составляют 10 миллионов долларов. При комиссии 0,1%, 0,5% и 1% это даст 10 000, 50 000 и 100 000 долларов валовых комиссионных сборов. Но это не выручка продавцов и не гарантированный спрос на токен.
Агенты, расплачивающиеся стейблкоинами, не обязательно покупают Kite. Такая связь возникнет, если комиссии действительно будут конвертироваться в Kite.
Даже годовой бюджет валидаторов в 1 миллион долларов потребует объёма услуг на 200 миллионов долларов при комиссии 0,5% — если предположить, что каждый доллар комиссий идёт на обеспечение безопасности.
Я бы отслеживал подтверждённые конвертации, удержание пользователей модулей, разблокировки токенов и расходы на валидаторов в совокупности.
Потому что одна лишь платёжная активность не доказывает экономическую устойчивость.
$KITE #KiteBBW
При проверке документов Kite о распределении токенов я остановился на двух цифрах. В заявке Kite для MiCA прогнозировалось, что на момент запуска в обращении будет 27%. В октябрьском трекере указано 2,39 миллиарда $KITE , или 23,91%. Да, даты и определения отличаются. Но какие кошельки объясняют эту разницу? @KITE AI 中文
Из максимального предложения в 10 миллиардов 4,8 миллиарда приходится на токены экосистемы, 2 миллиарда — на модули, 2 миллиарда — на участников проекта и 1,2 миллиарда — на инвесторов. Для команды и инвесторов предусмотрен годовой период блокировки. Выделенные токены — не обязательно разблокированные. Разблокированные — не обязательно ликвидные. Стейкинг — не то же самое, что возможность тратить токены. А доля инсайдеров в 32% важна для управления.
Указанные Kite пороговые значения — 30 миллионов Kite для владельца модуля, 1 миллион для валидатора и 166 667 для делегатора — создают стимул к долгосрочному участию, но одновременно повышают стоимость входа. Гранты должны приводить к возвращению клиентов, а не просто субсидировать активность.
Предположим, ежемесячные платежи агентов составляют 10 миллионов долларов. При комиссии 0,1%, 0,5% и 1% это даст 10 000, 50 000 и 100 000 долларов валовых комиссионных сборов. Но это не выручка продавцов и не гарантированный спрос на токен.
Агенты, расплачивающиеся стейблкоинами, не обязательно покупают Kite. Такая связь возникнет, если комиссии действительно будут конвертироваться в Kite.
Даже годовой бюджет валидаторов в 1 миллион долларов потребует объёма услуг на 200 миллионов долларов при комиссии 0,5% — если предположить, что каждый доллар комиссий идёт на обеспечение безопасности.
Я бы отслеживал подтверждённые конвертации, удержание пользователей модулей, разблокировки токенов и расходы на валидаторов в совокупности.
Потому что одна лишь платёжная активность не доказывает экономическую устойчивость.
$KITE #KiteBBW
Из максимального предложения в 10 миллиардов 4,8 миллиарда приходится на токены экосистемы, 2 миллиарда — на модули, 2 миллиарда — на участников проекта и 1,2 миллиарда — на инвесторов. Для команды и инвесторов предусмотрен годовой период блокировки. Выделенные токены — не обязательно разблокированные. Разблокированные — не обязательно ликвидные. Стейкинг — не то же самое, что возможность тратить токены. А доля инсайдеров в 32% важна для управления.
Указанные Kite пороговые значения — 30 миллионов Kite для владельца модуля, 1 миллион для валидатора и 166 667 для делегатора — создают стимул к долгосрочному участию, но одновременно повышают стоимость входа. Гранты должны приводить к возвращению клиентов, а не просто субсидировать активность.
Предположим, ежемесячные платежи агентов составляют 10 миллионов долларов. При комиссии 0,1%, 0,5% и 1% это даст 10 000, 50 000 и 100 000 долларов валовых комиссионных сборов. Но это не выручка продавцов и не гарантированный спрос на токен.
Агенты, расплачивающиеся стейблкоинами, не обязательно покупают Kite. Такая связь возникнет, если комиссии действительно будут конвертироваться в Kite.
Даже годовой бюджет валидаторов в 1 миллион долларов потребует объёма услуг на 200 миллионов долларов при комиссии 0,5% — если предположить, что каждый доллар комиссий идёт на обеспечение безопасности.
Я бы отслеживал подтверждённые конвертации, удержание пользователей модулей, разблокировки токенов и расходы на валидаторов в совокупности.
Потому что одна лишь платёжная активность не доказывает экономическую устойчивость.
$KITE #KiteBBW
2
635
·
--
Рост
Проверено
ФРС может сделать деньги дороже. Но она не может сделать нефтяные перевозки безопаснее.
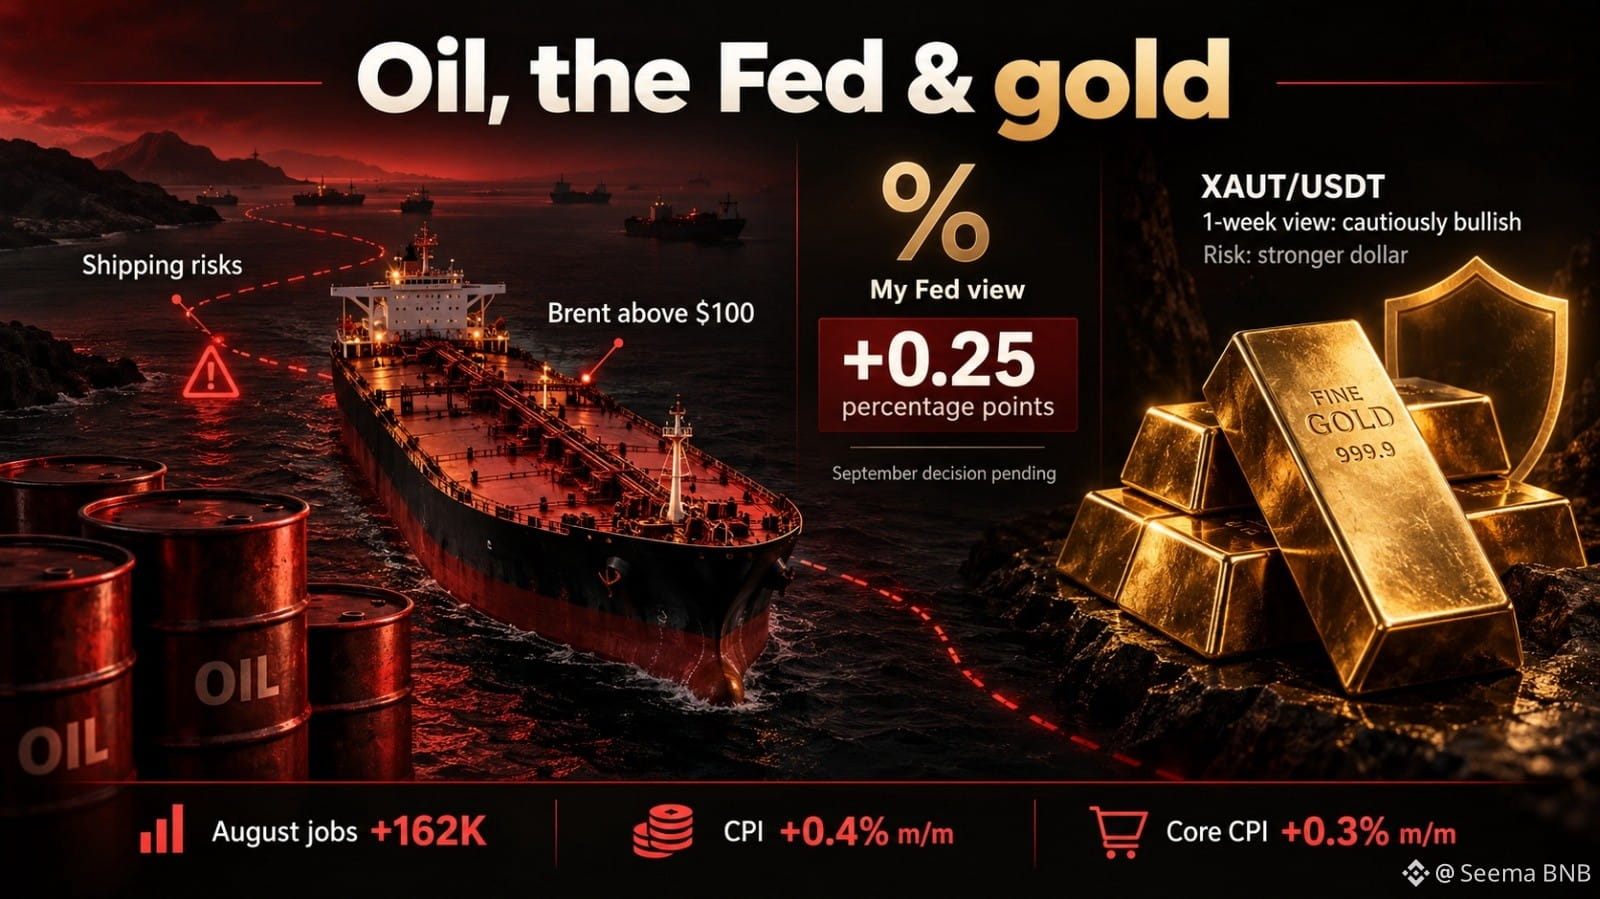
Сбои на маршрутах морской доставки и энергетических объектах на Ближнем Востоке могут удерживать топливо дорогим. Это сжимает бюджеты домохозяйств и увеличивает издержки для бизнеса. Некоторые нефтедобытчики могут выиграть, тогда как авиакомпании столкнутся с более крупными счетами за топливо.
Данные за август добавляют проблем: 162 000 новых рабочих мест, безработица на уровне 4,1% и рост ИПЦ на 0,4% в месячном выражении и на 3,4% в годовом. Базовый ИПЦ вырос на 0,3% за месяц. Цены на бензин подскочили на 3,9%.
Я по-прежнему ожидаю повышения ставки ФРС на 0,25 процентного пункта в сентябре. Занятость сохраняется на приемлемом уровне, и помесячная инфляция вновь ускорилась. Это решение пока не объявлено.
Что касается золота, я слежу за тем, как развиваются эти давления. Более сильный доллар может навредить, но опасения из‑за конфликта также могут привести покупателей, ищущих защиту.
Моя позиция XAUT/USDT остается открытой. На следующую неделю я настроен осторожно оптимистично, хотя дальнейшие распродажи и более сильный доллар заставят меня пересмотреть ожидания от отскока.
То, что произойдет с нефтью дальше, имеет значение. Более безопасные перевозки и более дешевая нефть могут снизить инфляционное давление. Больше сбоев может привести к тому, что ФРС будет рассматривать дальнейшие повышения после сентября.
#CPIWatch
ФРС может сделать деньги дороже. Но она не может сделать нефтяные перевозки безопаснее.
Сбои на маршрутах морской доставки и энергетических объектах на Ближнем Востоке могут удерживать топливо дорогим. Это сжимает бюджеты домохозяйств и увеличивает издержки для бизнеса. Некоторые нефтедобытчики могут выиграть, тогда как авиакомпании столкнутся с более крупными счетами за топливо.
Данные за август добавляют проблем: 162 000 новых рабочих мест, безработица на уровне 4,1% и рост ИПЦ на 0,4% в месячном выражении и на 3,4% в годовом. Базовый ИПЦ вырос на 0,3% за месяц. Цены на бензин подскочили на 3,9%.
Я по-прежнему ожидаю повышения ставки ФРС на 0,25 процентного пункта в сентябре. Занятость сохраняется на приемлемом уровне, и помесячная инфляция вновь ускорилась. Это решение пока не объявлено.
Что касается золота, я слежу за тем, как развиваются эти давления. Более сильный доллар может навредить, но опасения из‑за конфликта также могут привести покупателей, ищущих защиту.
Моя позиция XAUT/USDT остается открытой. На следующую неделю я настроен осторожно оптимистично, хотя дальнейшие распродажи и более сильный доллар заставят меня пересмотреть ожидания от отскока.
То, что произойдет с нефтью дальше, имеет значение. Более безопасные перевозки и более дешевая нефть могут снизить инфляционное давление. Больше сбоев может привести к тому, что ФРС будет рассматривать дальнейшие повышения после сентября.
#CPIWatch
Сбои на маршрутах морской доставки и энергетических объектах на Ближнем Востоке могут удерживать топливо дорогим. Это сжимает бюджеты домохозяйств и увеличивает издержки для бизнеса. Некоторые нефтедобытчики могут выиграть, тогда как авиакомпании столкнутся с более крупными счетами за топливо.
Данные за август добавляют проблем: 162 000 новых рабочих мест, безработица на уровне 4,1% и рост ИПЦ на 0,4% в месячном выражении и на 3,4% в годовом. Базовый ИПЦ вырос на 0,3% за месяц. Цены на бензин подскочили на 3,9%.
Я по-прежнему ожидаю повышения ставки ФРС на 0,25 процентного пункта в сентябре. Занятость сохраняется на приемлемом уровне, и помесячная инфляция вновь ускорилась. Это решение пока не объявлено.
Что касается золота, я слежу за тем, как развиваются эти давления. Более сильный доллар может навредить, но опасения из‑за конфликта также могут привести покупателей, ищущих защиту.
Моя позиция XAUT/USDT остается открытой. На следующую неделю я настроен осторожно оптимистично, хотя дальнейшие распродажи и более сильный доллар заставят меня пересмотреть ожидания от отскока.
То, что произойдет с нефтью дальше, имеет значение. Более безопасные перевозки и более дешевая нефть могут снизить инфляционное давление. Больше сбоев может привести к тому, что ФРС будет рассматривать дальнейшие повышения после сентября.
#CPIWatch
3
5
4.3k
·
--
Проверено
Я перестал считать скорость DUSK ключом к ответу о расчетах после того, как смоделировал сделку на 100 миллионов евро, при которой платежная часть пришла с задержкой в 30 секунд.
Очевидное число — это время. Реальное число — это подверженность риску.
На протяжении 30 секунд сумма основного долга, находящаяся под риском, всё ещё составляет 100 миллионов евро. При годовой ставке фондирования 5% временная стоимость — около 4,76 млн евро. Но замещающий убыток в одну базисную точку — это 10 000 евро. Этот контраст важен: более быстрое проведение расчетов сокращает окно подверженности риску, но не сам убыток, если актив исполнился, а платеж не прошёл.
DUSK может координировать «поставка против оплаты», но сквозная скорость принадлежит более медленному участку передачи актива — стейблкоина, кастодиану или банковской расчетной линии. Более жёсткие дедлайны также могут заставить участников вносить обеспечение раньше, переводя подверженность риску контрагента в давление на ликвидность. Некоторая «трение» — это нормально.
Я хочу проверить не секунды до окончательности. Я хочу мерить успешность парных расчетов на 100 000 сделок. Даже при точности 99,999% останется одно несоответствие. Кто приостанавливает движение актива? Кто финансирует отмену или замену? Какие данные можно раскрывать и кем — когда участники спорят по ним?
DUSK добивается успеха, если атомарная координация переживает эти неприятные случаи. 1 миллиард евро токенизированных активов сам по себе говорит немного о спросе на DUSK; больше говорят завершённые расчеты, комиссии и то, как обрабатываются сбои. Я наблюдаю за этим разрывом.
#dusk $DUSK @Dusk_Foundation
Я перестал считать скорость DUSK ключом к ответу о расчетах после того, как смоделировал сделку на 100 миллионов евро, при которой платежная часть пришла с задержкой в 30 секунд.
Очевидное число — это время. Реальное число — это подверженность риску.
На протяжении 30 секунд сумма основного долга, находящаяся под риском, всё ещё составляет 100 миллионов евро. При годовой ставке фондирования 5% временная стоимость — около 4,76 млн евро. Но замещающий убыток в одну базисную точку — это 10 000 евро. Этот контраст важен: более быстрое проведение расчетов сокращает окно подверженности риску, но не сам убыток, если актив исполнился, а платеж не прошёл.
DUSK может координировать «поставка против оплаты», но сквозная скорость принадлежит более медленному участку передачи актива — стейблкоина, кастодиану или банковской расчетной линии. Более жёсткие дедлайны также могут заставить участников вносить обеспечение раньше, переводя подверженность риску контрагента в давление на ликвидность. Некоторая «трение» — это нормально.
Я хочу проверить не секунды до окончательности. Я хочу мерить успешность парных расчетов на 100 000 сделок. Даже при точности 99,999% останется одно несоответствие. Кто приостанавливает движение актива? Кто финансирует отмену или замену? Какие данные можно раскрывать и кем — когда участники спорят по ним?
DUSK добивается успеха, если атомарная координация переживает эти неприятные случаи. 1 миллиард евро токенизированных активов сам по себе говорит немного о спросе на DUSK; больше говорят завершённые расчеты, комиссии и то, как обрабатываются сбои. Я наблюдаю за этим разрывом.
#dusk $DUSK @Dusk
Очевидное число — это время. Реальное число — это подверженность риску.
На протяжении 30 секунд сумма основного долга, находящаяся под риском, всё ещё составляет 100 миллионов евро. При годовой ставке фондирования 5% временная стоимость — около 4,76 млн евро. Но замещающий убыток в одну базисную точку — это 10 000 евро. Этот контраст важен: более быстрое проведение расчетов сокращает окно подверженности риску, но не сам убыток, если актив исполнился, а платеж не прошёл.
DUSK может координировать «поставка против оплаты», но сквозная скорость принадлежит более медленному участку передачи актива — стейблкоина, кастодиану или банковской расчетной линии. Более жёсткие дедлайны также могут заставить участников вносить обеспечение раньше, переводя подверженность риску контрагента в давление на ликвидность. Некоторая «трение» — это нормально.
Я хочу проверить не секунды до окончательности. Я хочу мерить успешность парных расчетов на 100 000 сделок. Даже при точности 99,999% останется одно несоответствие. Кто приостанавливает движение актива? Кто финансирует отмену или замену? Какие данные можно раскрывать и кем — когда участники спорят по ним?
DUSK добивается успеха, если атомарная координация переживает эти неприятные случаи. 1 миллиард евро токенизированных активов сам по себе говорит немного о спросе на DUSK; больше говорят завершённые расчеты, комиссии и то, как обрабатываются сбои. Я наблюдаю за этим разрывом.
#dusk $DUSK @Dusk
6
7
3.4k
·
--
Проверено
Больше не воспринимаю паузу в мосту Dusk как простую историю простоя, когда увидел сбой перевода DUSK на 8,91 млн через 15м55с после shutdown, при том что DuskDS продолжал генерировать блоки.
Легкая метрика — нулевой простой протокола. Полезно, но недостаточно. Четыре транзакции кражи вывели 10,91 млн DUSK, но только 1,919 млн, или 17,6%, успешно дошли до BSC. Автоматический выключатель моста ограничил выход, а не исходную компрометацию кошелька.
Это разделение важно. DuskDS мог по-прежнему рассчитываться нативными транзакциями, пока внешние маршруты ликвидности были закрыты. Доступность базового слоя и доступность экосистемы — не одно и то же. Если кошельки, RPC, обозреватели или каждый крупный мост недоступны, DUSK работает для пользователей или просто «жив» для валидаторов?
Я бы хотел, чтобы Dusk публиковал пять отдельных часов: цепочка, RPC, обозреватель, кошелек и аптайм моста, плюс число произведенных блоков, медианную финальность, пропускную способность, новые аккаунты и активность, зависящую от нативной работы и от моста, во время паузы. Без этих рядов «не затронуто» описывает консенсус, а не спрос.
Нет средств пользователей и нет сбоя протокола — это важно. Но более сложная проверка — поведенческая: сохранилась ли нативная активность, когда притоки прекратились, и какая упущенная выгода накапливалась за каждый день офлайна?
Инцидент показал, что цепь может пережить «шлюз». Но он пока не показал, что экосистема может игнорировать его.
#dusk $DUSK @Dusk_Foundation
Больше не воспринимаю паузу в мосту Dusk как простую историю простоя, когда увидел сбой перевода DUSK на 8,91 млн через 15м55с после shutdown, при том что DuskDS продолжал генерировать блоки.
Легкая метрика — нулевой простой протокола. Полезно, но недостаточно. Четыре транзакции кражи вывели 10,91 млн DUSK, но только 1,919 млн, или 17,6%, успешно дошли до BSC. Автоматический выключатель моста ограничил выход, а не исходную компрометацию кошелька.
Это разделение важно. DuskDS мог по-прежнему рассчитываться нативными транзакциями, пока внешние маршруты ликвидности были закрыты. Доступность базового слоя и доступность экосистемы — не одно и то же. Если кошельки, RPC, обозреватели или каждый крупный мост недоступны, DUSK работает для пользователей или просто «жив» для валидаторов?
Я бы хотел, чтобы Dusk публиковал пять отдельных часов: цепочка, RPC, обозреватель, кошелек и аптайм моста, плюс число произведенных блоков, медианную финальность, пропускную способность, новые аккаунты и активность, зависящую от нативной работы и от моста, во время паузы. Без этих рядов «не затронуто» описывает консенсус, а не спрос.
Нет средств пользователей и нет сбоя протокола — это важно. Но более сложная проверка — поведенческая: сохранилась ли нативная активность, когда притоки прекратились, и какая упущенная выгода накапливалась за каждый день офлайна?
Инцидент показал, что цепь может пережить «шлюз». Но он пока не показал, что экосистема может игнорировать его.
#dusk $DUSK @Dusk
Легкая метрика — нулевой простой протокола. Полезно, но недостаточно. Четыре транзакции кражи вывели 10,91 млн DUSK, но только 1,919 млн, или 17,6%, успешно дошли до BSC. Автоматический выключатель моста ограничил выход, а не исходную компрометацию кошелька.
Это разделение важно. DuskDS мог по-прежнему рассчитываться нативными транзакциями, пока внешние маршруты ликвидности были закрыты. Доступность базового слоя и доступность экосистемы — не одно и то же. Если кошельки, RPC, обозреватели или каждый крупный мост недоступны, DUSK работает для пользователей или просто «жив» для валидаторов?
Я бы хотел, чтобы Dusk публиковал пять отдельных часов: цепочка, RPC, обозреватель, кошелек и аптайм моста, плюс число произведенных блоков, медианную финальность, пропускную способность, новые аккаунты и активность, зависящую от нативной работы и от моста, во время паузы. Без этих рядов «не затронуто» описывает консенсус, а не спрос.
Нет средств пользователей и нет сбоя протокола — это важно. Но более сложная проверка — поведенческая: сохранилась ли нативная активность, когда притоки прекратились, и какая упущенная выгода накапливалась за каждый день офлайна?
Инцидент показал, что цепь может пережить «шлюз». Но он пока не показал, что экосистема может игнорировать его.
#dusk $DUSK @Dusk
2
6
11.3k
·
--
Я перестал доверять числу рыночного объёма DUSK с того момента, как поставил его рядом с данными нативного обозревателя. Одно измеряет оборот экспозиции между сторонами; другое показывает, действительно ли капитал входит в систему.
Очевидный показатель — оборот биржевой торговли. Но торгуемый DUSK может оставаться внутри пулов на кастодиальном хранении, циркулировать вне цепочки, или проходить через OTC-реестры, не создавая нативную транзакцию, не платя gas и не усиливая клиринговую ликвидность.
Настоящий тест на конверсию строже: сколько активных трейдеров нативно выводит средства, возвращается в течение 30 дней, переходит на self-custody, делает стейк с провиженерами или использует приложение? Миллион долларов заявленного объёма и тысяча долларов скорректированного ончейн-движения — это не одна и та же потребность. Совсем не близко.
Некоторый разрыв нормален. Быстрая торговля чаще живёт off-chain, а юридическая передача владения может оставаться медленнее, чем финальность блокчейна, потому что у регистраторов и проверок комплаенса всё ещё есть свои процедуры.
Но где проходит граница? Сколько листингов поддерживают нативный DUSK, а не кастодиальную экспозицию? Какую часть OTC-ликвидности реально можно осесть on-chain без проскальзывания или задержек? Покрывают ли вознаграждения провиженеров off-chain операционные издержки?
DUSK добивается успеха, когда внешнее внимание снова и снова превращается в спрос на gas, self-custody и полезное расчётное использование. Я всё ещё наблюдаю, растёт ли этот мост или же видимая ликвидность существует где-то там, где сеть её не может почувствовать.
#dusk $DUSK @Dusk_Foundation
Я перестал доверять числу рыночного объёма DUSK с того момента, как поставил его рядом с данными нативного обозревателя. Одно измеряет оборот экспозиции между сторонами; другое показывает, действительно ли капитал входит в систему.
Очевидный показатель — оборот биржевой торговли. Но торгуемый DUSK может оставаться внутри пулов на кастодиальном хранении, циркулировать вне цепочки, или проходить через OTC-реестры, не создавая нативную транзакцию, не платя gas и не усиливая клиринговую ликвидность.
Настоящий тест на конверсию строже: сколько активных трейдеров нативно выводит средства, возвращается в течение 30 дней, переходит на self-custody, делает стейк с провиженерами или использует приложение? Миллион долларов заявленного объёма и тысяча долларов скорректированного ончейн-движения — это не одна и та же потребность. Совсем не близко.
Некоторый разрыв нормален. Быстрая торговля чаще живёт off-chain, а юридическая передача владения может оставаться медленнее, чем финальность блокчейна, потому что у регистраторов и проверок комплаенса всё ещё есть свои процедуры.
Но где проходит граница? Сколько листингов поддерживают нативный DUSK, а не кастодиальную экспозицию? Какую часть OTC-ликвидности реально можно осесть on-chain без проскальзывания или задержек? Покрывают ли вознаграждения провиженеров off-chain операционные издержки?
DUSK добивается успеха, когда внешнее внимание снова и снова превращается в спрос на gas, self-custody и полезное расчётное использование. Я всё ещё наблюдаю, растёт ли этот мост или же видимая ликвидность существует где-то там, где сеть её не может почувствовать.
#dusk $DUSK @Dusk
Очевидный показатель — оборот биржевой торговли. Но торгуемый DUSK может оставаться внутри пулов на кастодиальном хранении, циркулировать вне цепочки, или проходить через OTC-реестры, не создавая нативную транзакцию, не платя gas и не усиливая клиринговую ликвидность.
Настоящий тест на конверсию строже: сколько активных трейдеров нативно выводит средства, возвращается в течение 30 дней, переходит на self-custody, делает стейк с провиженерами или использует приложение? Миллион долларов заявленного объёма и тысяча долларов скорректированного ончейн-движения — это не одна и та же потребность. Совсем не близко.
Некоторый разрыв нормален. Быстрая торговля чаще живёт off-chain, а юридическая передача владения может оставаться медленнее, чем финальность блокчейна, потому что у регистраторов и проверок комплаенса всё ещё есть свои процедуры.
Но где проходит граница? Сколько листингов поддерживают нативный DUSK, а не кастодиальную экспозицию? Какую часть OTC-ликвидности реально можно осесть on-chain без проскальзывания или задержек? Покрывают ли вознаграждения провиженеров off-chain операционные издержки?
DUSK добивается успеха, когда внешнее внимание снова и снова превращается в спрос на gas, self-custody и полезное расчётное использование. Я всё ещё наблюдаю, растёт ли этот мост или же видимая ликвидность существует где-то там, где сеть её не может почувствовать.
#dusk $DUSK @Dusk
6
12
7.5k
·
--
#dusk $DUSK @Dusk_Foundation Я снова и снова возвращался к одному тревожному выводу, читая кроссчейн-дизайн DUSK: цепь может быть технически достижимой и при этом экономически мёртвой.
Поэтому я не стал бы считать 77 поддерживаемых направлений самим по себе признаком принятия. Инфраструктура — это только первая преграда. Настоящая воронка запускается → получает финансирование → торгуется → рассчитывается.
Если один регулируемый актив DUSK способен дотянуться до 20 цепочек, но только пять привлекают капитал и две реально формируют ликвидность, то у системы есть распределительная способность, а не принятие “20-цепочной” модели. Разница в формулировках невелика, а в экономике — огромна.
Дальше важны действия. Инвесторы действительно перемещают активы наружу? Поступает ли свежий внешний капитал, или ликвидность, исходящая от DUSK, просто дробится по большему числу площадок? Повторяются ли расчёты, или активность исчезает после первого перевода?
Определённая концентрация — нормальна. Ликвидность редко распределяется равномерно, и пытаться заставить её распределяться было бы хуже.
Но это формирует настоящее испытание для DUSK: может ли кроссчейн-доступ расширяться, не приводя к обрушению средней ликвидности на каждую активную цепочку?
Юридическая запись о выпуске может оставаться на Dusk, пока торговля происходит где-то ещё. Отлично. Я по-прежнему наблюдаю, создаёт ли связность новый спрос или просто даёт тому же капиталу больше мест, где он может “стоять”.
#dusk $DUSK @Dusk Я снова и снова возвращался к одному тревожному выводу, читая кроссчейн-дизайн DUSK: цепь может быть технически достижимой и при этом экономически мёртвой.
Поэтому я не стал бы считать 77 поддерживаемых направлений самим по себе признаком принятия. Инфраструктура — это только первая преграда. Настоящая воронка запускается → получает финансирование → торгуется → рассчитывается.
Если один регулируемый актив DUSK способен дотянуться до 20 цепочек, но только пять привлекают капитал и две реально формируют ликвидность, то у системы есть распределительная способность, а не принятие “20-цепочной” модели. Разница в формулировках невелика, а в экономике — огромна.
Дальше важны действия. Инвесторы действительно перемещают активы наружу? Поступает ли свежий внешний капитал, или ликвидность, исходящая от DUSK, просто дробится по большему числу площадок? Повторяются ли расчёты, или активность исчезает после первого перевода?
Определённая концентрация — нормальна. Ликвидность редко распределяется равномерно, и пытаться заставить её распределяться было бы хуже.
Но это формирует настоящее испытание для DUSK: может ли кроссчейн-доступ расширяться, не приводя к обрушению средней ликвидности на каждую активную цепочку?
Юридическая запись о выпуске может оставаться на Dusk, пока торговля происходит где-то ещё. Отлично. Я по-прежнему наблюдаю, создаёт ли связность новый спрос или просто даёт тому же капиталу больше мест, где он может “стоять”.
Поэтому я не стал бы считать 77 поддерживаемых направлений самим по себе признаком принятия. Инфраструктура — это только первая преграда. Настоящая воронка запускается → получает финансирование → торгуется → рассчитывается.
Если один регулируемый актив DUSK способен дотянуться до 20 цепочек, но только пять привлекают капитал и две реально формируют ликвидность, то у системы есть распределительная способность, а не принятие “20-цепочной” модели. Разница в формулировках невелика, а в экономике — огромна.
Дальше важны действия. Инвесторы действительно перемещают активы наружу? Поступает ли свежий внешний капитал, или ликвидность, исходящая от DUSK, просто дробится по большему числу площадок? Повторяются ли расчёты, или активность исчезает после первого перевода?
Определённая концентрация — нормальна. Ликвидность редко распределяется равномерно, и пытаться заставить её распределяться было бы хуже.
Но это формирует настоящее испытание для DUSK: может ли кроссчейн-доступ расширяться, не приводя к обрушению средней ликвидности на каждую активную цепочку?
Юридическая запись о выпуске может оставаться на Dusk, пока торговля происходит где-то ещё. Отлично. Я по-прежнему наблюдаю, создаёт ли связность новый спрос или просто даёт тому же капиталу больше мест, где он может “стоять”.
9
14
11.3k
·
--
Я снова и снова возвращался к одной неприятной мысли, глядя на DUSK: построение суверенного финансового L1 могло дать сети больше контроля, но также сделало дистрибуцию сложнее.
Очевидный показатель — техническая готовность. Приватность, комплаентное расчётное урегулирование, собственная инфраструктура, безопасность валидаторов. Всё верно. Это говорит мне о том, что DUSK может делать, но не о том, кто на самом деле будет им пользоваться.
Скрытое поведение находится в другом месте. Институции уже стоят рядом с ликвидностью, стейблкоинами, мостами, разработчиками и существующими пользователями. Лучшая приватность не обязательно автоматически вытягивает этот капитал.
Иногда ликвидность — более сильный продукт.
Поэтому реальный тест — не в том, есть ли у DUSK более чистая архитектура. В том, примут ли пользователи более тонкие рынки, меньшее число интеграций и большую «трение» экосистемы в обмен на конфиденциальность и контроль.
Здесь есть слабое место — и это нормально. Новая финансовая инфраструктура редко стартует с глубокой ликвидности. Субсидии валидаторам могут выиграть время, пока спрос развивается.
Но как долго можно оплачивать безопасность, прежде чем сборы и расчётная активность начнут нести основную нагрузку? И если объёмы выпуска RWA растут, растёт ли вместе с ними и вторичная торговля?
Я всё ещё думаю, что у DUSK есть серьёзное преимущество проектирования. Я менее уверен, что одна лишь архитектура способна «создать» сетевые эффекты.
Более глубокий тест — превращается ли суверенитет в дистрибуцию, а не в изоляцию.
#dusk $DUSK @Dusk_Foundation
Я снова и снова возвращался к одной неприятной мысли, глядя на DUSK: построение суверенного финансового L1 могло дать сети больше контроля, но также сделало дистрибуцию сложнее.
Очевидный показатель — техническая готовность. Приватность, комплаентное расчётное урегулирование, собственная инфраструктура, безопасность валидаторов. Всё верно. Это говорит мне о том, что DUSK может делать, но не о том, кто на самом деле будет им пользоваться.
Скрытое поведение находится в другом месте. Институции уже стоят рядом с ликвидностью, стейблкоинами, мостами, разработчиками и существующими пользователями. Лучшая приватность не обязательно автоматически вытягивает этот капитал.
Иногда ликвидность — более сильный продукт.
Поэтому реальный тест — не в том, есть ли у DUSK более чистая архитектура. В том, примут ли пользователи более тонкие рынки, меньшее число интеграций и большую «трение» экосистемы в обмен на конфиденциальность и контроль.
Здесь есть слабое место — и это нормально. Новая финансовая инфраструктура редко стартует с глубокой ликвидности. Субсидии валидаторам могут выиграть время, пока спрос развивается.
Но как долго можно оплачивать безопасность, прежде чем сборы и расчётная активность начнут нести основную нагрузку? И если объёмы выпуска RWA растут, растёт ли вместе с ними и вторичная торговля?
Я всё ещё думаю, что у DUSK есть серьёзное преимущество проектирования. Я менее уверен, что одна лишь архитектура способна «создать» сетевые эффекты.
Более глубокий тест — превращается ли суверенитет в дистрибуцию, а не в изоляцию.
#dusk $DUSK @Dusk
Очевидный показатель — техническая готовность. Приватность, комплаентное расчётное урегулирование, собственная инфраструктура, безопасность валидаторов. Всё верно. Это говорит мне о том, что DUSK может делать, но не о том, кто на самом деле будет им пользоваться.
Скрытое поведение находится в другом месте. Институции уже стоят рядом с ликвидностью, стейблкоинами, мостами, разработчиками и существующими пользователями. Лучшая приватность не обязательно автоматически вытягивает этот капитал.
Иногда ликвидность — более сильный продукт.
Поэтому реальный тест — не в том, есть ли у DUSK более чистая архитектура. В том, примут ли пользователи более тонкие рынки, меньшее число интеграций и большую «трение» экосистемы в обмен на конфиденциальность и контроль.
Здесь есть слабое место — и это нормально. Новая финансовая инфраструктура редко стартует с глубокой ликвидности. Субсидии валидаторам могут выиграть время, пока спрос развивается.
Но как долго можно оплачивать безопасность, прежде чем сборы и расчётная активность начнут нести основную нагрузку? И если объёмы выпуска RWA растут, растёт ли вместе с ними и вторичная торговля?
Я всё ещё думаю, что у DUSK есть серьёзное преимущество проектирования. Я менее уверен, что одна лишь архитектура способна «создать» сетевые эффекты.
Более глубокий тест — превращается ли суверенитет в дистрибуцию, а не в изоляцию.
#dusk $DUSK @Dusk
14
15
5.6k
·
--
Я смотрел на TermMax сначала по числу в цепочках, и создавалось ощущение, что эта цифра сильнее того использования, которое идет ниже.
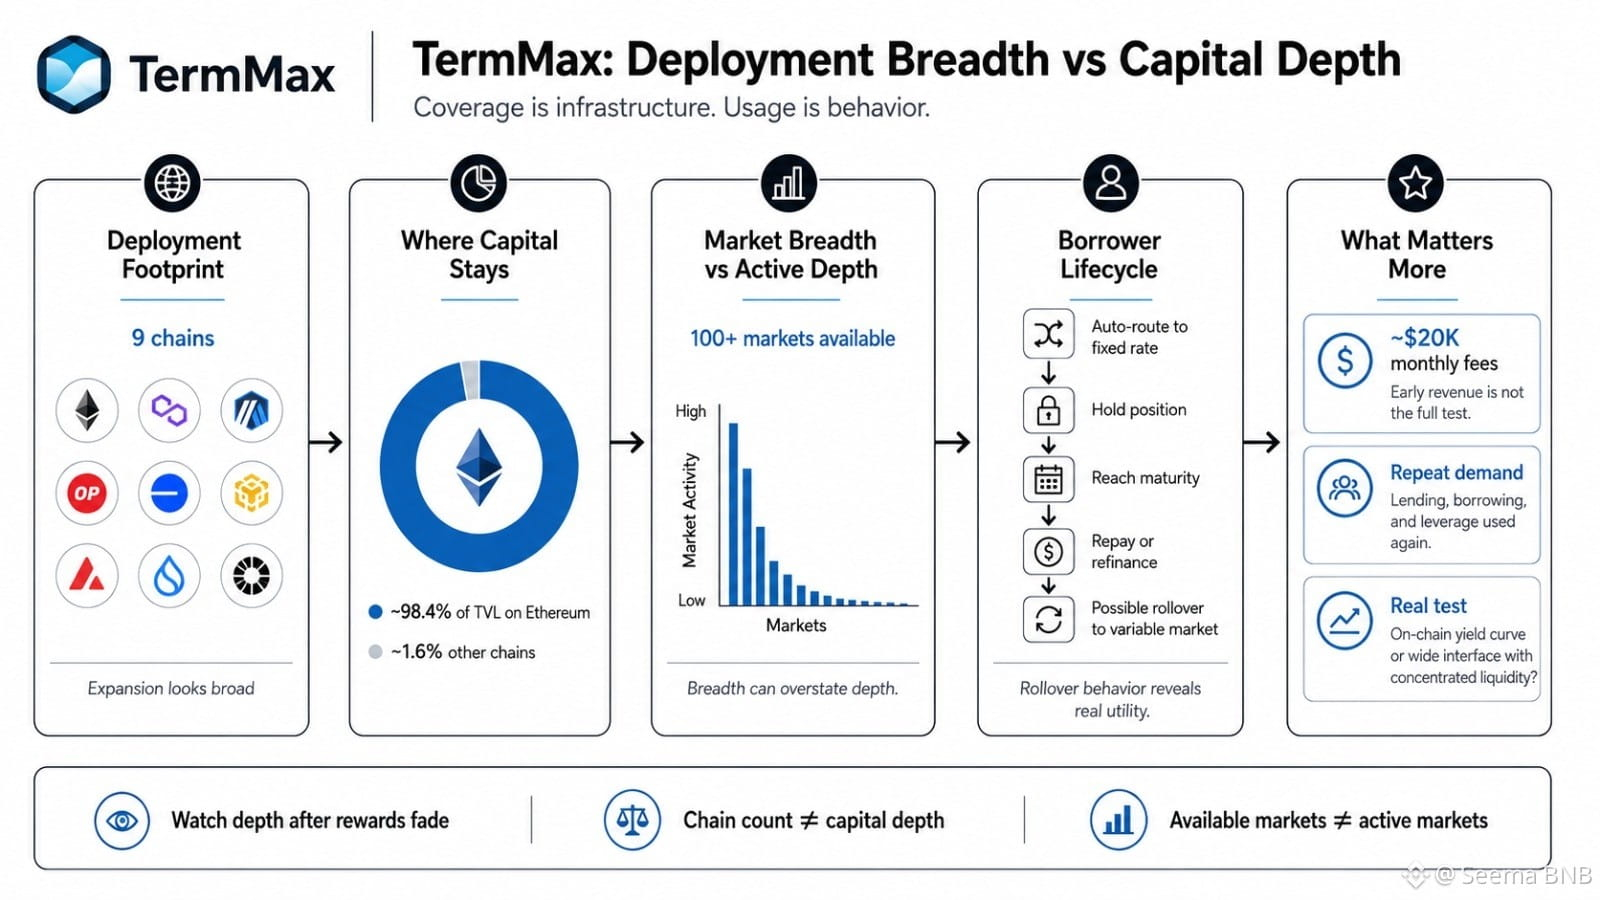
Девять цепочек звучит как расширение. Но если примерно 98,4% TVL по-прежнему находится в Ethereum, то более правильный вопрос не в том, где развернут TermMax, а в том, где остается капитал. Покрытие — это инфраструктура. Использование — это поведение.
Та же проблема видна и внутри 100+ рынков. Сколько из них реально генерируют существенный объем заимствований за 30 дней, а сколько просто «доступны»? Длинный хвост с почти нулевой активностью может сделать ширину похожей на более здоровую картину, чем глубину.
Автомаршрутизация важна, потому что ожидание заявки с фиксированной ставкой имеет издержки по возможности. Если заемщики могут маршрутизировать эффективно, удерживать позицию, затем дожить до погашения и либо погасить, либо рефинансировать, жизненный цикл становится измеримым. Какой процент переходит на переменные рынки вместо погашения? Что именно это «перекидывание» сэкономило по сравнению с исходной альтернативой рефинансирования?
Для меня это гораздо полезнее, чем число развертываний.
Даже примерно $20K ежемесячных комиссий — это не обязательно признак слабости. Ранние доходы могут быть умеренными. Мне важнее, поступает ли он от повторного кредитования, спроса на заимствования и рычаг.
Мое сомнение простое: TMX в итоге построит реальную on-chain кривую доходности или просто станет широкой интерфейсной «фиксированной доходностью» с концентрированной ликвидностью?
TermMax еще нужно доказать глубину после того, как награды сойдут на нет.
#termmax @termmax
Я смотрел на TermMax сначала по числу в цепочках, и создавалось ощущение, что эта цифра сильнее того использования, которое идет ниже.
Девять цепочек звучит как расширение. Но если примерно 98,4% TVL по-прежнему находится в Ethereum, то более правильный вопрос не в том, где развернут TermMax, а в том, где остается капитал. Покрытие — это инфраструктура. Использование — это поведение.
Та же проблема видна и внутри 100+ рынков. Сколько из них реально генерируют существенный объем заимствований за 30 дней, а сколько просто «доступны»? Длинный хвост с почти нулевой активностью может сделать ширину похожей на более здоровую картину, чем глубину.
Автомаршрутизация важна, потому что ожидание заявки с фиксированной ставкой имеет издержки по возможности. Если заемщики могут маршрутизировать эффективно, удерживать позицию, затем дожить до погашения и либо погасить, либо рефинансировать, жизненный цикл становится измеримым. Какой процент переходит на переменные рынки вместо погашения? Что именно это «перекидывание» сэкономило по сравнению с исходной альтернативой рефинансирования?
Для меня это гораздо полезнее, чем число развертываний.
Даже примерно $20K ежемесячных комиссий — это не обязательно признак слабости. Ранние доходы могут быть умеренными. Мне важнее, поступает ли он от повторного кредитования, спроса на заимствования и рычаг.
Мое сомнение простое: TMX в итоге построит реальную on-chain кривую доходности или просто станет широкой интерфейсной «фиксированной доходностью» с концентрированной ликвидностью?
TermMax еще нужно доказать глубину после того, как награды сойдут на нет.
#termmax @TermMax
Девять цепочек звучит как расширение. Но если примерно 98,4% TVL по-прежнему находится в Ethereum, то более правильный вопрос не в том, где развернут TermMax, а в том, где остается капитал. Покрытие — это инфраструктура. Использование — это поведение.
Та же проблема видна и внутри 100+ рынков. Сколько из них реально генерируют существенный объем заимствований за 30 дней, а сколько просто «доступны»? Длинный хвост с почти нулевой активностью может сделать ширину похожей на более здоровую картину, чем глубину.
Автомаршрутизация важна, потому что ожидание заявки с фиксированной ставкой имеет издержки по возможности. Если заемщики могут маршрутизировать эффективно, удерживать позицию, затем дожить до погашения и либо погасить, либо рефинансировать, жизненный цикл становится измеримым. Какой процент переходит на переменные рынки вместо погашения? Что именно это «перекидывание» сэкономило по сравнению с исходной альтернативой рефинансирования?
Для меня это гораздо полезнее, чем число развертываний.
Даже примерно $20K ежемесячных комиссий — это не обязательно признак слабости. Ранние доходы могут быть умеренными. Мне важнее, поступает ли он от повторного кредитования, спроса на заимствования и рычаг.
Мое сомнение простое: TMX в итоге построит реальную on-chain кривую доходности или просто станет широкой интерфейсной «фиксированной доходностью» с концентрированной ликвидностью?
TermMax еще нужно доказать глубину после того, как награды сойдут на нет.
#termmax @TermMax
7
10
9.4k
·
--
Я потратил больше времени на изучение модели приватности DUSK в модели приватности DUSK, и ответ со стороны моста изменил моё мнение больше, чем сама криптография.
Очевидное утверждение — «конфиденциальные транзакции». Но это не самая интересная часть. Важно то, что происходит, когда что-то идёт не так.
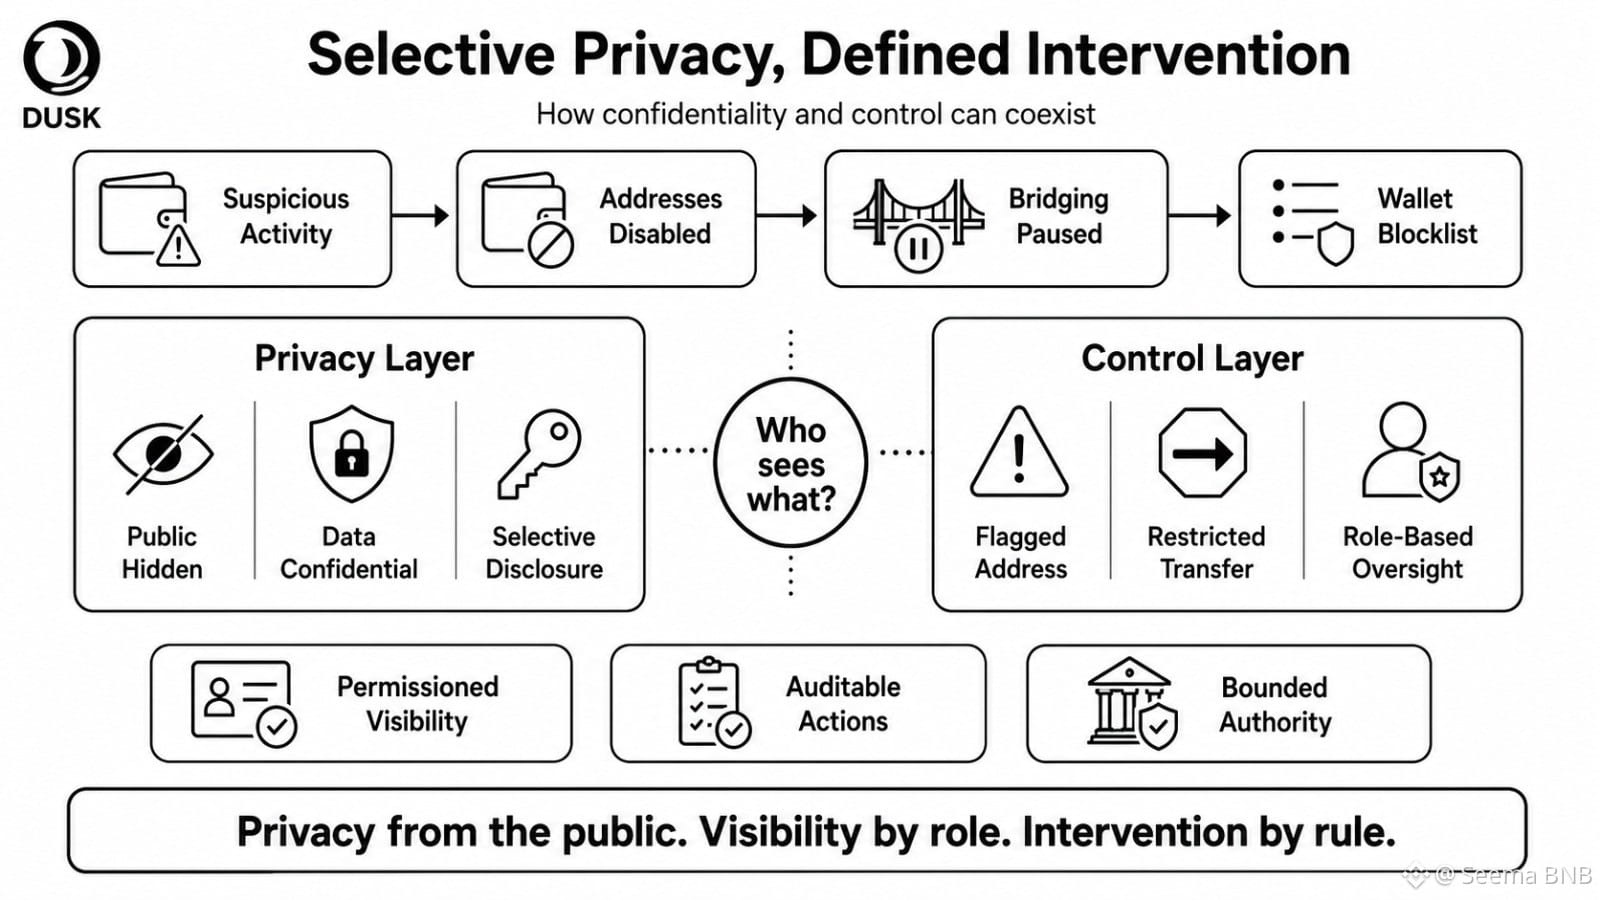
Было обнаружено подозрительное поведение кошельков: адреса мостов отключили, мост поставили на паузу, а также ввели блоклист для Web Wallet. Это само по себе не делает DUSK менее приватным. Но это раскрывает реальный дизайнерский вопрос: приватность от кого и контроль для кого?
Для регулируемых финансов абсолютная анонимность может оказаться более слабой моделью. Учреждениям нужна конфиденциальность от публичных пользователей, при этом аудиторам, площадкам или надзорным органам может по‑прежнему требоваться определённая наблюдаемость. Приватность по умолчанию, видимость по разрешению — звучит практично.
Но именно разрешения запускают давление со стороны управления.
Если одна уполномоченная сторона может видеть 80% приватного процесса, насколько он приватен в операционном смысле? Если отмеченный адрес можно ограничить, кто решает, что адрес отмечать, как быстро это делается и какое существует обжалование?
DUSK может добиться успеха, если выборочное раскрытие останется узким, поддающимся аудиту и привязанным к ролям.
Меня меньше интересует, сможет ли DUSK скрывать данные сейчас. Я хочу понять, может ли он управлять видимостью, не тихо централизуя при этом право на вмешательство.
#dusk $DUSK @Dusk_Foundation
Я потратил больше времени на изучение модели приватности DUSK в модели приватности DUSK, и ответ со стороны моста изменил моё мнение больше, чем сама криптография.
Очевидное утверждение — «конфиденциальные транзакции». Но это не самая интересная часть. Важно то, что происходит, когда что-то идёт не так.
Было обнаружено подозрительное поведение кошельков: адреса мостов отключили, мост поставили на паузу, а также ввели блоклист для Web Wallet. Это само по себе не делает DUSK менее приватным. Но это раскрывает реальный дизайнерский вопрос: приватность от кого и контроль для кого?
Для регулируемых финансов абсолютная анонимность может оказаться более слабой моделью. Учреждениям нужна конфиденциальность от публичных пользователей, при этом аудиторам, площадкам или надзорным органам может по‑прежнему требоваться определённая наблюдаемость. Приватность по умолчанию, видимость по разрешению — звучит практично.
Но именно разрешения запускают давление со стороны управления.
Если одна уполномоченная сторона может видеть 80% приватного процесса, насколько он приватен в операционном смысле? Если отмеченный адрес можно ограничить, кто решает, что адрес отмечать, как быстро это делается и какое существует обжалование?
DUSK может добиться успеха, если выборочное раскрытие останется узким, поддающимся аудиту и привязанным к ролям.
Меня меньше интересует, сможет ли DUSK скрывать данные сейчас. Я хочу понять, может ли он управлять видимостью, не тихо централизуя при этом право на вмешательство.
#dusk $DUSK @Dusk
Очевидное утверждение — «конфиденциальные транзакции». Но это не самая интересная часть. Важно то, что происходит, когда что-то идёт не так.
Было обнаружено подозрительное поведение кошельков: адреса мостов отключили, мост поставили на паузу, а также ввели блоклист для Web Wallet. Это само по себе не делает DUSK менее приватным. Но это раскрывает реальный дизайнерский вопрос: приватность от кого и контроль для кого?
Для регулируемых финансов абсолютная анонимность может оказаться более слабой моделью. Учреждениям нужна конфиденциальность от публичных пользователей, при этом аудиторам, площадкам или надзорным органам может по‑прежнему требоваться определённая наблюдаемость. Приватность по умолчанию, видимость по разрешению — звучит практично.
Но именно разрешения запускают давление со стороны управления.
Если одна уполномоченная сторона может видеть 80% приватного процесса, насколько он приватен в операционном смысле? Если отмеченный адрес можно ограничить, кто решает, что адрес отмечать, как быстро это делается и какое существует обжалование?
DUSK может добиться успеха, если выборочное раскрытие останется узким, поддающимся аудиту и привязанным к ролям.
Меня меньше интересует, сможет ли DUSK скрывать данные сейчас. Я хочу понять, может ли он управлять видимостью, не тихо централизуя при этом право на вмешательство.
#dusk $DUSK @Dusk
20
18
348
·
--
Проверено
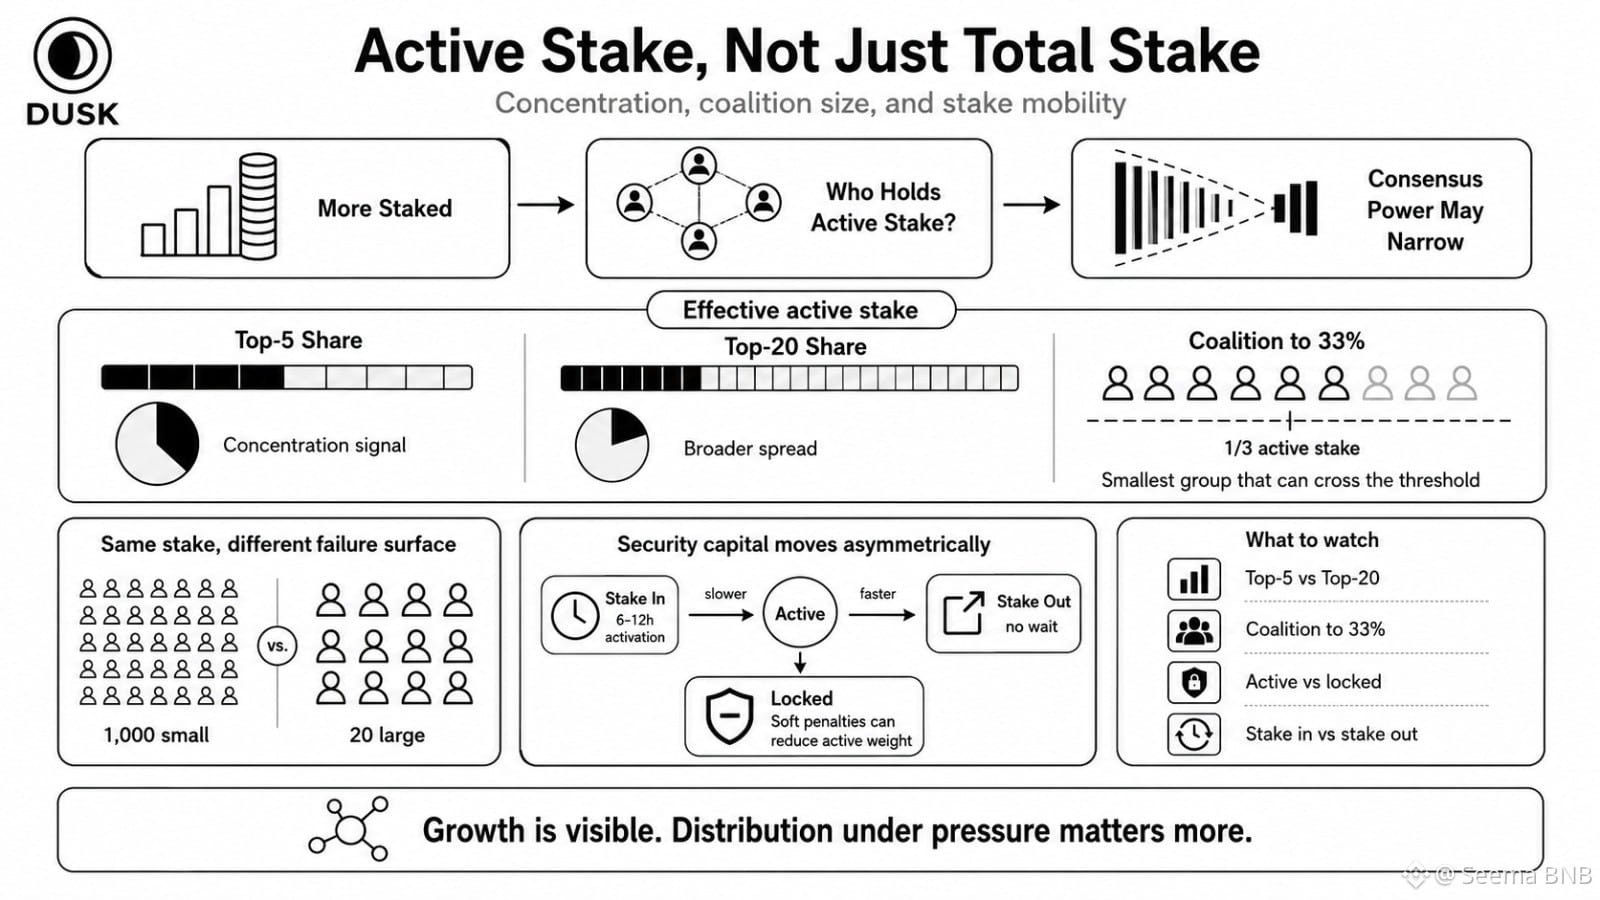
Я перестал считать провайдеров DUSK, когда заметил, что само число говорит мне очень мало.
Сеть может нарастить долю (stake) и при этом стать ещё более концентрированной. Если пять крупнейших провайдеров поглощают большую часть нового активного веса, то большее количество заложенного (staked) выглядит здоровым, хотя мощность консенсуса тихо сужается.
Вот та метрика DUSK, которую я хочу сейчас: доля топ-5 против доли топ-20, затем минимальная коалиция, необходимая, чтобы пересечь одну треть активного stake. Не балансы кошельков. Эффективный активный stake.
Неприятная часть — мобильность. Stake DUSK обычно требуется примерно 6–12 часов, чтобы стать активным, тогда как при анстейкинге протокол не ждёт периода ожидания. Поэтому в условиях стресса защитный капитал может уйти быстрее, чем сможет войти замещающий stake. Мягкие штрафы тоже могут переводить stake из активного в заблокированное, снижая вес консенсуса даже тогда, когда токены всё ещё выглядят заложенными (staked).
1,000 небольших провайдеров и 20 крупных могут обеспечить ту же номинальную сумму. Но они не создают одинаковую поверхность отказов.
Сколько независимых операторов реально достигают одной трети? Сколько достигают веса большинства во время аварийного восстановления?
Показать рост легко. Распределение под давлением — сложнее.
Я наблюдаю, сохранится ли децентрализация DUSK, когда начнёт двигаться активный stake, а не когда просто растёт общий объём стейкинга.
#dusk $DUSK @Dusk_Foundation
Я перестал считать провайдеров DUSK, когда заметил, что само число говорит мне очень мало.
Сеть может нарастить долю (stake) и при этом стать ещё более концентрированной. Если пять крупнейших провайдеров поглощают большую часть нового активного веса, то большее количество заложенного (staked) выглядит здоровым, хотя мощность консенсуса тихо сужается.
Вот та метрика DUSK, которую я хочу сейчас: доля топ-5 против доли топ-20, затем минимальная коалиция, необходимая, чтобы пересечь одну треть активного stake. Не балансы кошельков. Эффективный активный stake.
Неприятная часть — мобильность. Stake DUSK обычно требуется примерно 6–12 часов, чтобы стать активным, тогда как при анстейкинге протокол не ждёт периода ожидания. Поэтому в условиях стресса защитный капитал может уйти быстрее, чем сможет войти замещающий stake. Мягкие штрафы тоже могут переводить stake из активного в заблокированное, снижая вес консенсуса даже тогда, когда токены всё ещё выглядят заложенными (staked).
1,000 небольших провайдеров и 20 крупных могут обеспечить ту же номинальную сумму. Но они не создают одинаковую поверхность отказов.
Сколько независимых операторов реально достигают одной трети? Сколько достигают веса большинства во время аварийного восстановления?
Показать рост легко. Распределение под давлением — сложнее.
Я наблюдаю, сохранится ли децентрализация DUSK, когда начнёт двигаться активный stake, а не когда просто растёт общий объём стейкинга.
#dusk $DUSK @Dusk
Сеть может нарастить долю (stake) и при этом стать ещё более концентрированной. Если пять крупнейших провайдеров поглощают большую часть нового активного веса, то большее количество заложенного (staked) выглядит здоровым, хотя мощность консенсуса тихо сужается.
Вот та метрика DUSK, которую я хочу сейчас: доля топ-5 против доли топ-20, затем минимальная коалиция, необходимая, чтобы пересечь одну треть активного stake. Не балансы кошельков. Эффективный активный stake.
Неприятная часть — мобильность. Stake DUSK обычно требуется примерно 6–12 часов, чтобы стать активным, тогда как при анстейкинге протокол не ждёт периода ожидания. Поэтому в условиях стресса защитный капитал может уйти быстрее, чем сможет войти замещающий stake. Мягкие штрафы тоже могут переводить stake из активного в заблокированное, снижая вес консенсуса даже тогда, когда токены всё ещё выглядят заложенными (staked).
1,000 небольших провайдеров и 20 крупных могут обеспечить ту же номинальную сумму. Но они не создают одинаковую поверхность отказов.
Сколько независимых операторов реально достигают одной трети? Сколько достигают веса большинства во время аварийного восстановления?
Показать рост легко. Распределение под давлением — сложнее.
Я наблюдаю, сохранится ли децентрализация DUSK, когда начнёт двигаться активный stake, а не когда просто растёт общий объём стейкинга.
#dusk $DUSK @Dusk
46
35
4.6k
·
--
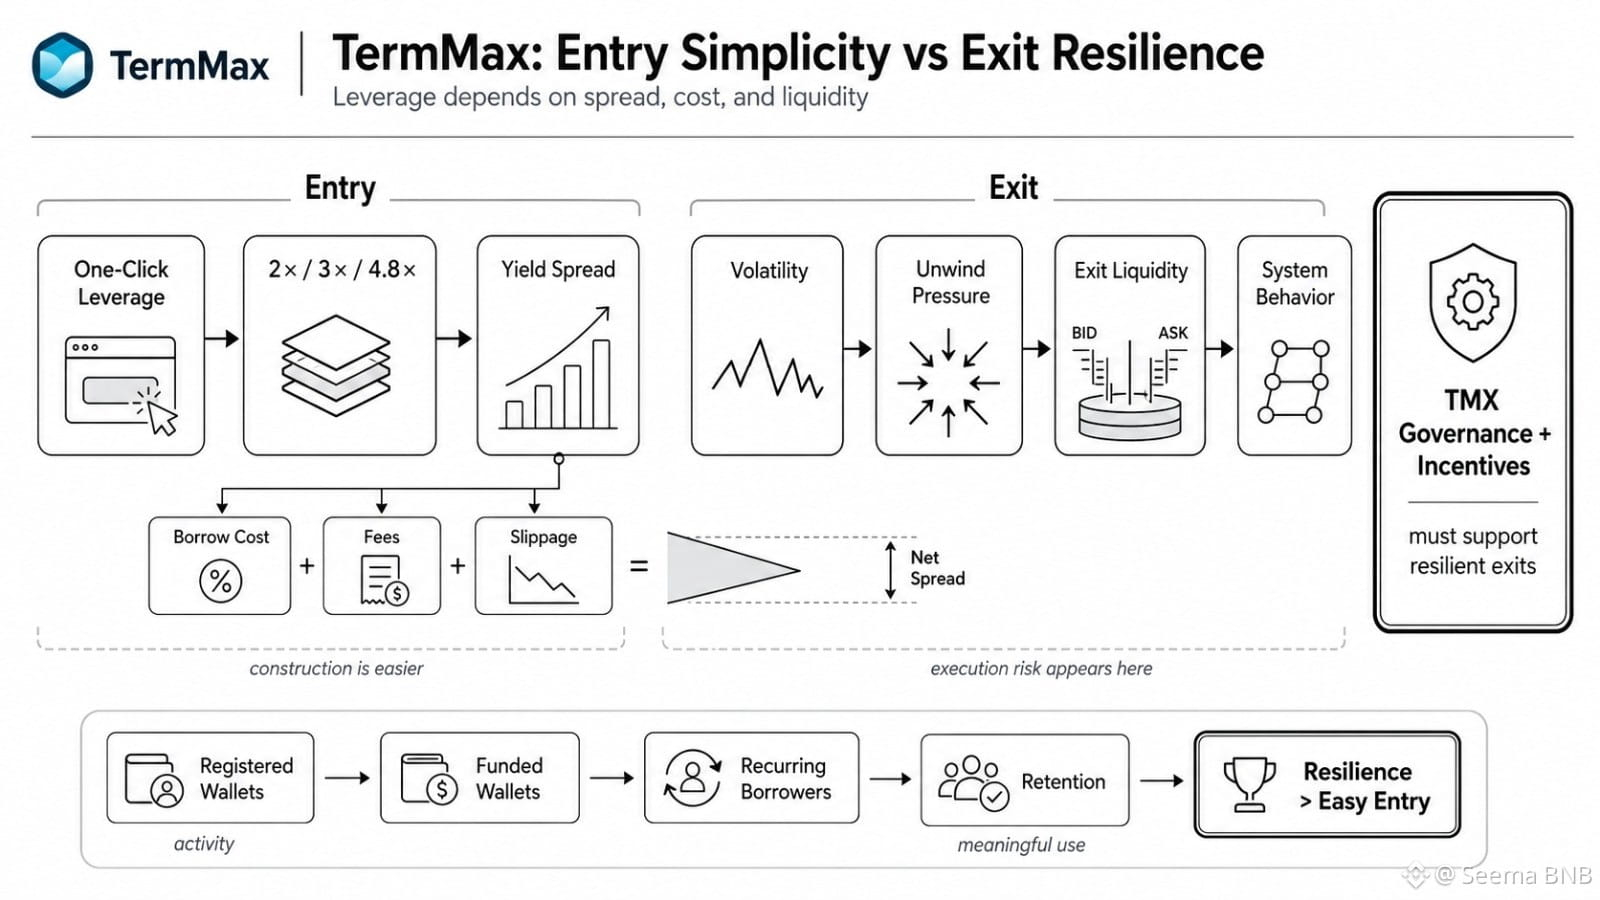
Я отошёл от плеча TermMax на экране входа, как только заметил, что что-то некомфортное: 2×, 3× и 4.8× перед заимствованием выглядят чисто, пока стоимость заимствований не начнёт съедать спред.
Это поверхностный трюк. Однокликовое плечо в DeFi упрощает построение, но не делает позицию безопаснее.
С PT или другим приносящим доход залогом реальная ставка — это не просто больше экспозиции. Вопрос в том, остаётся ли дополнительная доходность от плеча выше стоимости заимствований после проскальзывания, комиссий и давления ликвидности. На 2× тонкий спред ещё может выдержать. На 4.8× даже небольшое расхождение по финансированию быстро усиливается.
И вход — вероятно, самая лёгкая сторона.
Что происходит, когда возникает волатильность и многие пользователи TermMax пытаются выйти одновременно? Атомарность через flash-loan может сжать несколько шагов в одну транзакцию, но она не может «сгенерировать» ликвидность для выхода. Именно там риск исполнения превращается в поведение системы.
Та же грань важна и для принятия. Регистрация кошельков — это активность. Профинансированные кошельки, постоянные заёмщики и удержание после завершения стимулов — это значимое использование DeFi.
Мне нравится идея эффективности капитала за TermMax, но я продолжаю следить за путём выхода. Если плечо работает только когда ликвидность спокойна, тогда TMX-господдержка и стимулы в итоге должны доказать, что они поддерживают устойчивость, а не только более простой вход.
#termmax @termmax
Я отошёл от плеча TermMax на экране входа, как только заметил, что что-то некомфортное: 2×, 3× и 4.8× перед заимствованием выглядят чисто, пока стоимость заимствований не начнёт съедать спред.
Это поверхностный трюк. Однокликовое плечо в DeFi упрощает построение, но не делает позицию безопаснее.
С PT или другим приносящим доход залогом реальная ставка — это не просто больше экспозиции. Вопрос в том, остаётся ли дополнительная доходность от плеча выше стоимости заимствований после проскальзывания, комиссий и давления ликвидности. На 2× тонкий спред ещё может выдержать. На 4.8× даже небольшое расхождение по финансированию быстро усиливается.
И вход — вероятно, самая лёгкая сторона.
Что происходит, когда возникает волатильность и многие пользователи TermMax пытаются выйти одновременно? Атомарность через flash-loan может сжать несколько шагов в одну транзакцию, но она не может «сгенерировать» ликвидность для выхода. Именно там риск исполнения превращается в поведение системы.
Та же грань важна и для принятия. Регистрация кошельков — это активность. Профинансированные кошельки, постоянные заёмщики и удержание после завершения стимулов — это значимое использование DeFi.
Мне нравится идея эффективности капитала за TermMax, но я продолжаю следить за путём выхода. Если плечо работает только когда ликвидность спокойна, тогда TMX-господдержка и стимулы в итоге должны доказать, что они поддерживают устойчивость, а не только более простой вход.
#termmax @TermMax
Это поверхностный трюк. Однокликовое плечо в DeFi упрощает построение, но не делает позицию безопаснее.
С PT или другим приносящим доход залогом реальная ставка — это не просто больше экспозиции. Вопрос в том, остаётся ли дополнительная доходность от плеча выше стоимости заимствований после проскальзывания, комиссий и давления ликвидности. На 2× тонкий спред ещё может выдержать. На 4.8× даже небольшое расхождение по финансированию быстро усиливается.
И вход — вероятно, самая лёгкая сторона.
Что происходит, когда возникает волатильность и многие пользователи TermMax пытаются выйти одновременно? Атомарность через flash-loan может сжать несколько шагов в одну транзакцию, но она не может «сгенерировать» ликвидность для выхода. Именно там риск исполнения превращается в поведение системы.
Та же грань важна и для принятия. Регистрация кошельков — это активность. Профинансированные кошельки, постоянные заёмщики и удержание после завершения стимулов — это значимое использование DeFi.
Мне нравится идея эффективности капитала за TermMax, но я продолжаю следить за путём выхода. Если плечо работает только когда ликвидность спокойна, тогда TMX-господдержка и стимулы в итоге должны доказать, что они поддерживают устойчивость, а не только более простой вход.
#termmax @TermMax
44
33
4.6k
·
--
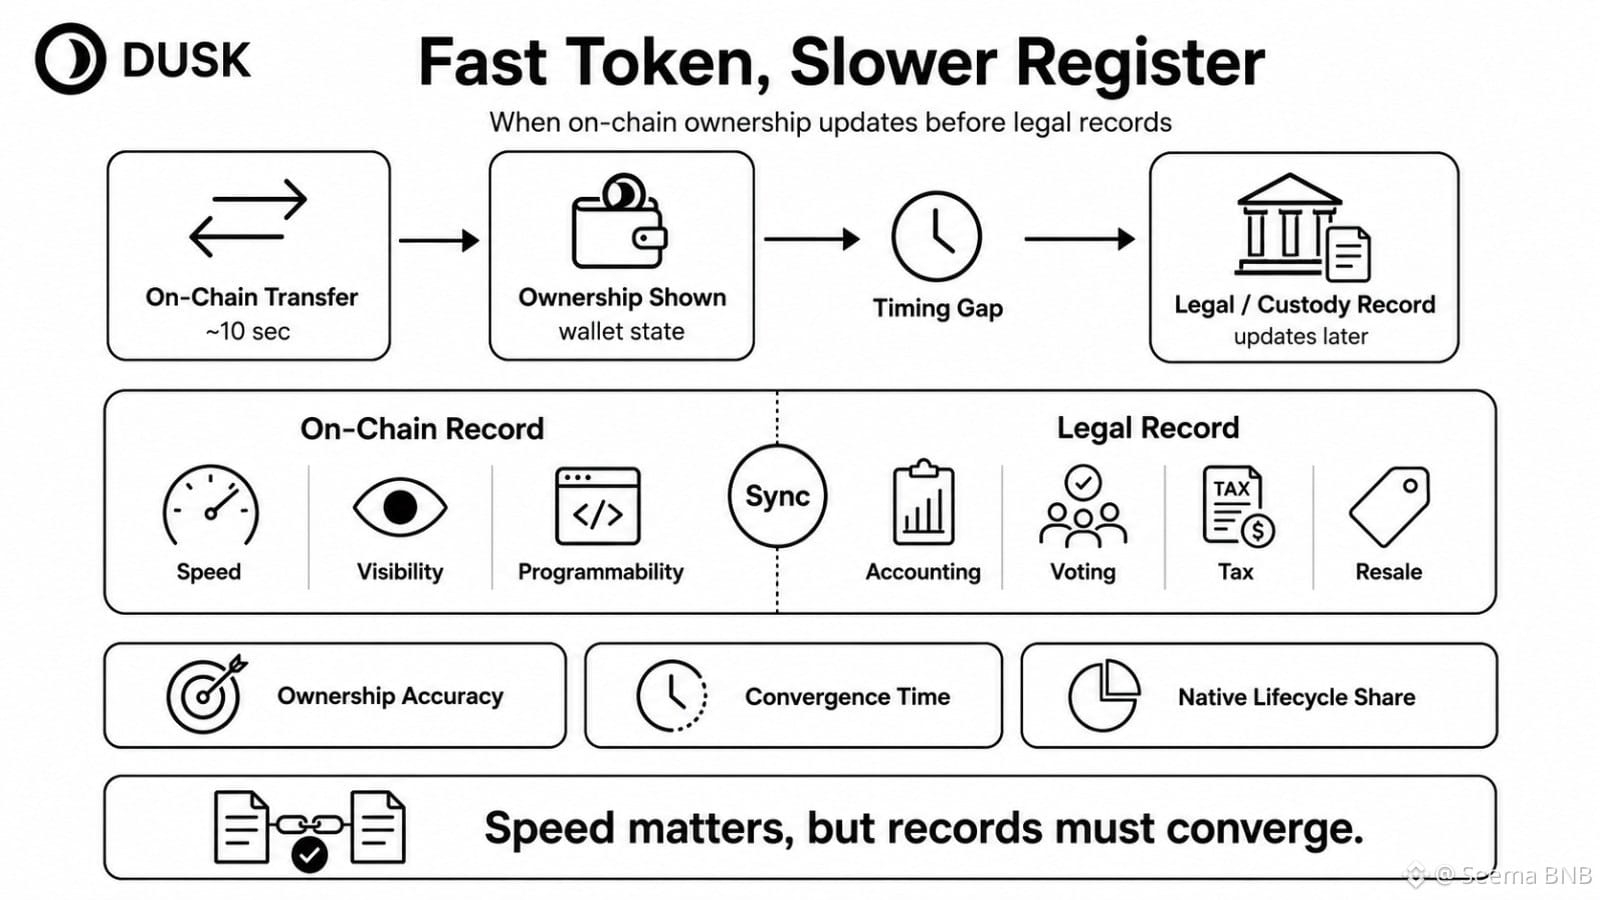
Больше всего меня в DUSK беспокоит не то, может ли токен двигаться быстро. Меня беспокоит то, что происходит, когда токен перемещается за 10 секунд, а юридический реестр догоняет его только завтра.
Очевидный показатель — скорость расчётов. Но, на мой взгляд, этого недостаточно.
Если DUSK показывает право собственности on-chain в 23:59, но запись о хранении или в юридическом реестре обновляется в 00:01, какая запись управляет бухгалтерским учётом, голосованием, налогами или перепродажей в этот промежуток? Тридцать минут несогласованности могут показаться небольшими. В регулируемых активах небольшие разрывы по времени создают реальные исключения.
Поэтому я бы отслеживал более сложную метрику: точность on-chain-права собственности по сравнению с точностью юридического права собственности, а также долю этапов жизненного цикла, которые действительно являются нативными для блокчейна.
Минт может происходить мгновенно, но 90% структурирования происходит до появления первого блока. Даже 60% on-chain-одобрения не означает, что каждое корпоративное действие исполняется автоматически. Некоторая слабость здесь — нормальна; право не исчезнет только потому, что расчёты улучшились.
Настоящая проверка для DUSK — дисциплина сверки. Как быстро оба реестра сходятся, и кто разрешает конфликты?
Моё сомнение в том, что более быстрые токены важны, но если юридическая «истина» всё ещё движется медленнее, то скорость RWA лишь частично действительно остаётся on-chain.
#dusk $DUSK @Dusk_Foundation
Больше всего меня в DUSK беспокоит не то, может ли токен двигаться быстро. Меня беспокоит то, что происходит, когда токен перемещается за 10 секунд, а юридический реестр догоняет его только завтра.
Очевидный показатель — скорость расчётов. Но, на мой взгляд, этого недостаточно.
Если DUSK показывает право собственности on-chain в 23:59, но запись о хранении или в юридическом реестре обновляется в 00:01, какая запись управляет бухгалтерским учётом, голосованием, налогами или перепродажей в этот промежуток? Тридцать минут несогласованности могут показаться небольшими. В регулируемых активах небольшие разрывы по времени создают реальные исключения.
Поэтому я бы отслеживал более сложную метрику: точность on-chain-права собственности по сравнению с точностью юридического права собственности, а также долю этапов жизненного цикла, которые действительно являются нативными для блокчейна.
Минт может происходить мгновенно, но 90% структурирования происходит до появления первого блока. Даже 60% on-chain-одобрения не означает, что каждое корпоративное действие исполняется автоматически. Некоторая слабость здесь — нормальна; право не исчезнет только потому, что расчёты улучшились.
Настоящая проверка для DUSK — дисциплина сверки. Как быстро оба реестра сходятся, и кто разрешает конфликты?
Моё сомнение в том, что более быстрые токены важны, но если юридическая «истина» всё ещё движется медленнее, то скорость RWA лишь частично действительно остаётся on-chain.
#dusk $DUSK @Dusk
Очевидный показатель — скорость расчётов. Но, на мой взгляд, этого недостаточно.
Если DUSK показывает право собственности on-chain в 23:59, но запись о хранении или в юридическом реестре обновляется в 00:01, какая запись управляет бухгалтерским учётом, голосованием, налогами или перепродажей в этот промежуток? Тридцать минут несогласованности могут показаться небольшими. В регулируемых активах небольшие разрывы по времени создают реальные исключения.
Поэтому я бы отслеживал более сложную метрику: точность on-chain-права собственности по сравнению с точностью юридического права собственности, а также долю этапов жизненного цикла, которые действительно являются нативными для блокчейна.
Минт может происходить мгновенно, но 90% структурирования происходит до появления первого блока. Даже 60% on-chain-одобрения не означает, что каждое корпоративное действие исполняется автоматически. Некоторая слабость здесь — нормальна; право не исчезнет только потому, что расчёты улучшились.
Настоящая проверка для DUSK — дисциплина сверки. Как быстро оба реестра сходятся, и кто разрешает конфликты?
Моё сомнение в том, что более быстрые токены важны, но если юридическая «истина» всё ещё движется медленнее, то скорость RWA лишь частично действительно остаётся on-chain.
#dusk $DUSK @Dusk
21
17
3.5k
·
--
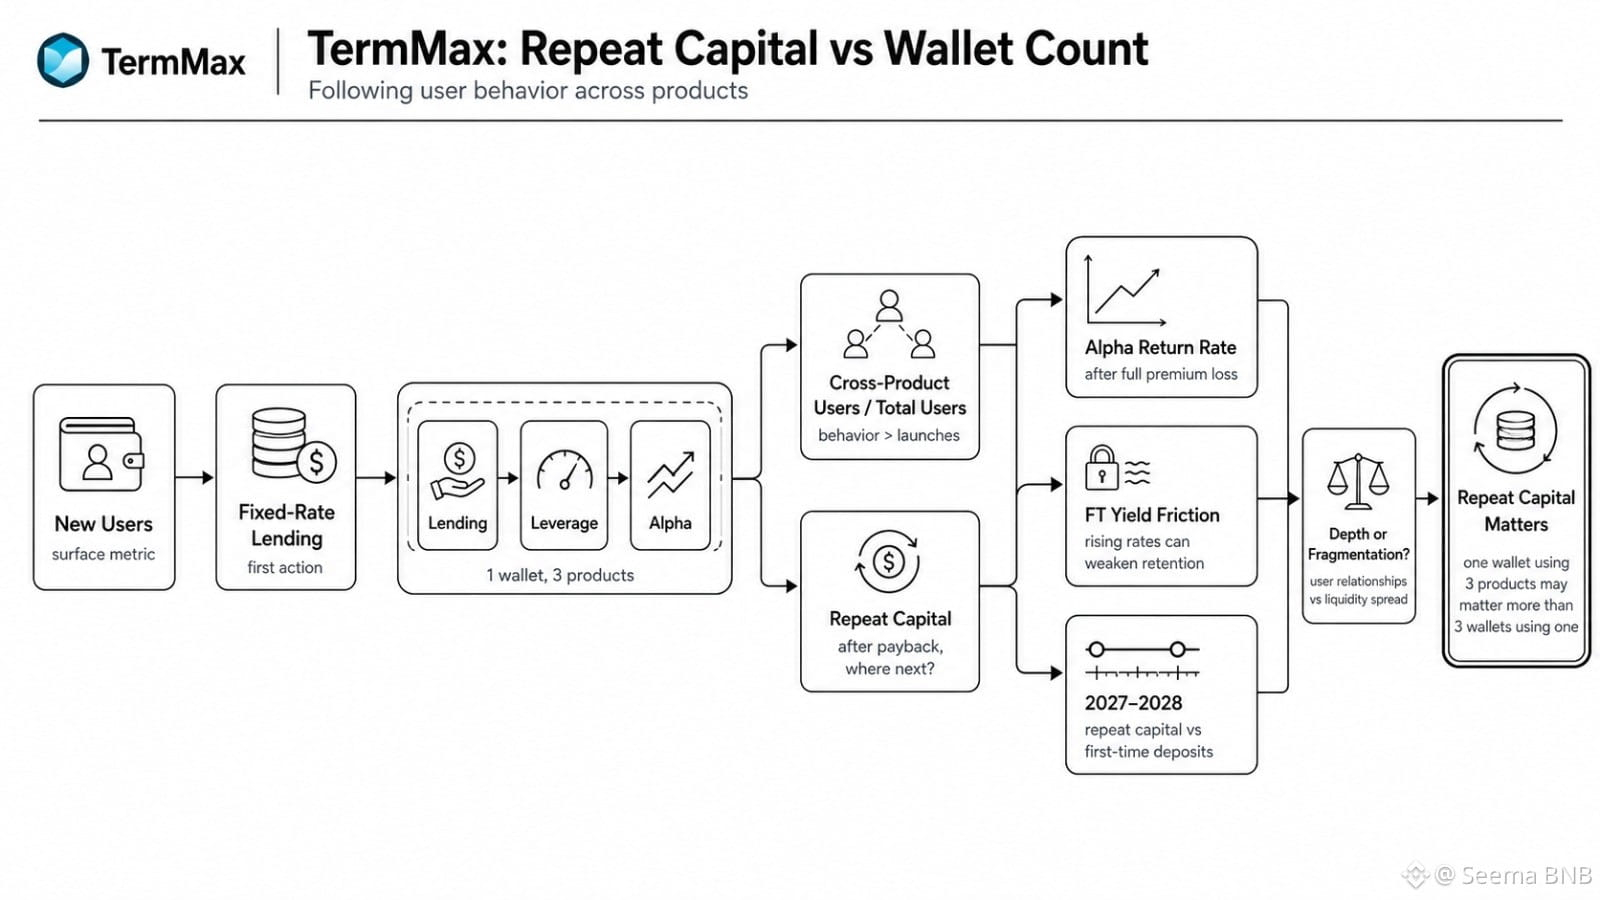
Одна вещь, которую я постоянно замечаю, — это поведение TermMax: оно выглядит более полезным, чем просто рост «сырого» кошелька. Что происходит после того, как заемщик получает выплату обратно и ему нужно решить, куда дальше направить этот капитал.
Очевидный показатель — это новые пользователи. Но я думаю, что это слишком поверхностно.
Если кошелек начинает с Lending по фиксированной ставке, а затем использует Leverage и пытается Alpha TermMax, то это не просто добавило активности. Это преобразовало доверие в одном продукте во готовность принять второй риск. Это сложнее.
Я хочу увидеть путь после первого действия. Сколько пользователей Lending переходят в Alpha? Сколько пользователей Alpha возвращаются после потери полной премии? Растет ли повторный капитал быстрее, чем первые депозиты, в 2027 и 2028 годах?
Некоторая текучесть — нормальна. Опции естественным образом удерживают профиль пользователя, отличный от Lending с фиксированной ставкой, а рост рыночных ставок может сделать заблокированные доходности FT менее привлекательными.
Неприятный вопрос в том, углубляет ли расширение продукта пользовательские отношения или же разбрасывает ликвидность по слишком многим «поверхностям».
Для TMX один кошелек, использующий три продукта, может значить больше, чем три кошелька, которые один раз коснулись одного продукта.
Я слежу за повторным капиталом, а не только за количеством кошельков.
#termmax @termmax
Одна вещь, которую я постоянно замечаю, — это поведение TermMax: оно выглядит более полезным, чем просто рост «сырого» кошелька. Что происходит после того, как заемщик получает выплату обратно и ему нужно решить, куда дальше направить этот капитал.
Очевидный показатель — это новые пользователи. Но я думаю, что это слишком поверхностно.
Если кошелек начинает с Lending по фиксированной ставке, а затем использует Leverage и пытается Alpha TermMax, то это не просто добавило активности. Это преобразовало доверие в одном продукте во готовность принять второй риск. Это сложнее.
Я хочу увидеть путь после первого действия. Сколько пользователей Lending переходят в Alpha? Сколько пользователей Alpha возвращаются после потери полной премии? Растет ли повторный капитал быстрее, чем первые депозиты, в 2027 и 2028 годах?
Некоторая текучесть — нормальна. Опции естественным образом удерживают профиль пользователя, отличный от Lending с фиксированной ставкой, а рост рыночных ставок может сделать заблокированные доходности FT менее привлекательными.
Неприятный вопрос в том, углубляет ли расширение продукта пользовательские отношения или же разбрасывает ликвидность по слишком многим «поверхностям».
Для TMX один кошелек, использующий три продукта, может значить больше, чем три кошелька, которые один раз коснулись одного продукта.
Я слежу за повторным капиталом, а не только за количеством кошельков.
#termmax @TermMax
Очевидный показатель — это новые пользователи. Но я думаю, что это слишком поверхностно.
Если кошелек начинает с Lending по фиксированной ставке, а затем использует Leverage и пытается Alpha TermMax, то это не просто добавило активности. Это преобразовало доверие в одном продукте во готовность принять второй риск. Это сложнее.
Я хочу увидеть путь после первого действия. Сколько пользователей Lending переходят в Alpha? Сколько пользователей Alpha возвращаются после потери полной премии? Растет ли повторный капитал быстрее, чем первые депозиты, в 2027 и 2028 годах?
Некоторая текучесть — нормальна. Опции естественным образом удерживают профиль пользователя, отличный от Lending с фиксированной ставкой, а рост рыночных ставок может сделать заблокированные доходности FT менее привлекательными.
Неприятный вопрос в том, углубляет ли расширение продукта пользовательские отношения или же разбрасывает ликвидность по слишком многим «поверхностям».
Для TMX один кошелек, использующий три продукта, может значить больше, чем три кошелька, которые один раз коснулись одного продукта.
Я слежу за повторным капиталом, а не только за количеством кошельков.
#termmax @TermMax
39
24
6.5k
·
--
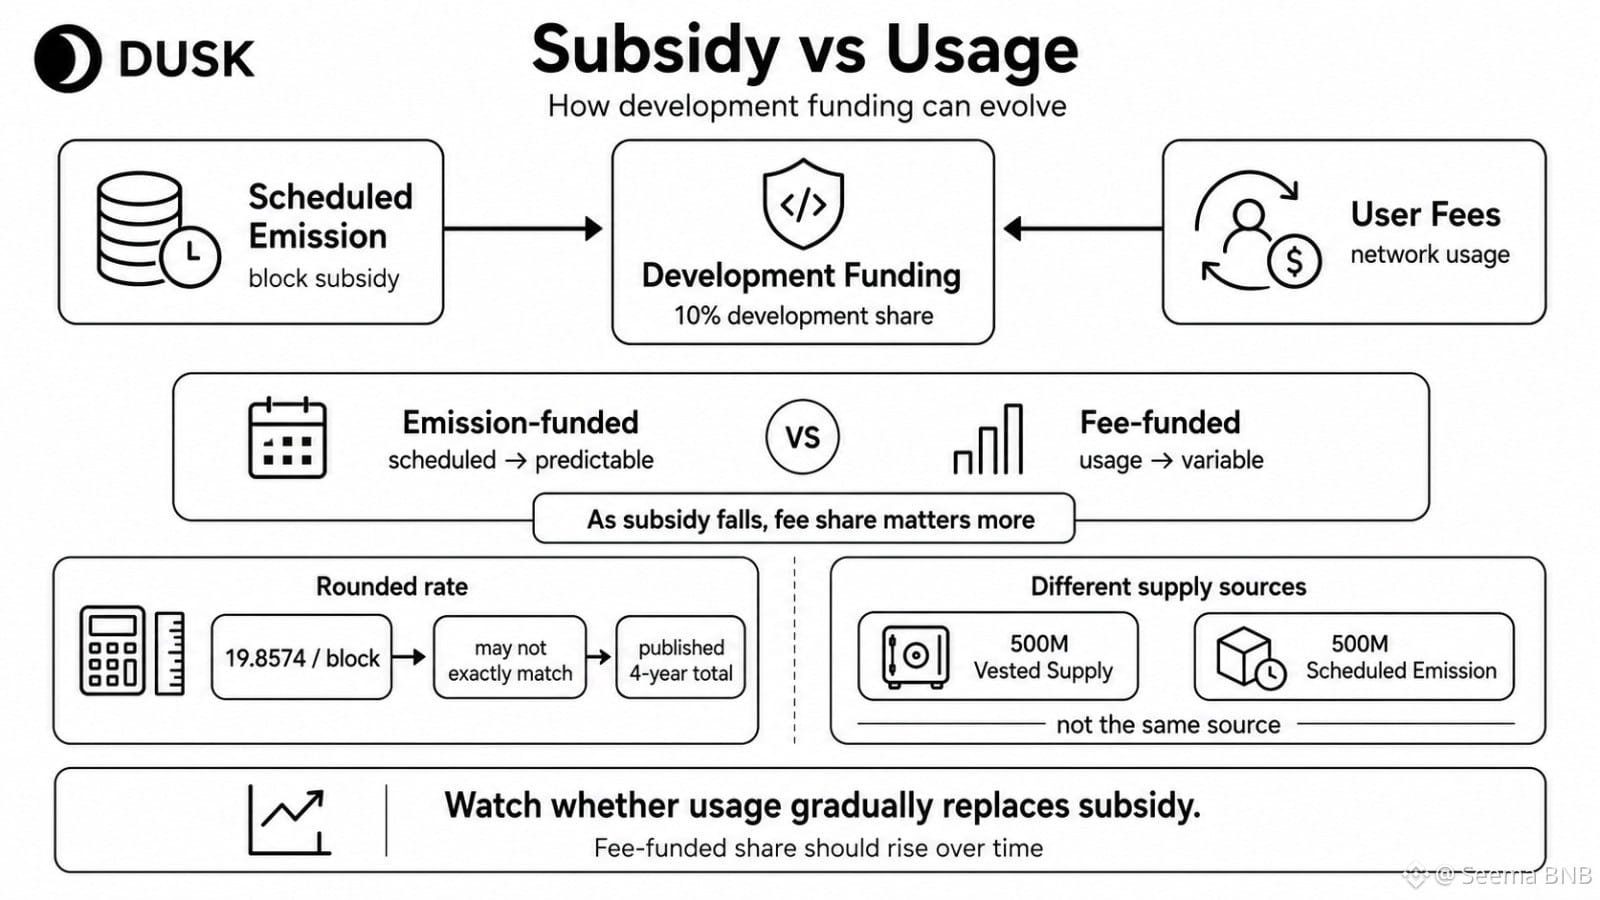
Я наблюдал за одной деталью DUSK, которая выглядит небольшой на бумаге: пользовательские комиссии — это не просто плата за сетевую активность. Часть этого потока также идет на долю разработчиков в размере 10%.
Сначала я воспринимал эмиссию блока как очевидный показатель. Это слишком поверхностно.
DUSK может финансировать разработку за счет двух моделей поведения: запланированного выпуска и фактического использования. Одна — это субсидия. Другая — это пользователи, которые создают достаточно экономической активности, чтобы помогать системе финансировать себя.
Для меня это и есть главный тест. Когда эмиссия падает, доля разработки, финансируемой комиссиями, становится ли больше в общем объеме выручки на разработку? Растет ли выручка от комиссий в пересчете на выпущенный DUSK потому, что расчетная активность действительно увеличивается, или просто потому, что субсидия сокращается?
Число 19.8574 DUSK на блок также выглядит более аккуратно, чем лежащее в основе расписание вероятно является. Если умножение этого округленного значения не воспроизводит опубликованный итог за четыре года один-в-один, то это не скандал. Но точность важна, когда люди моделируют предложение.
Есть еще одно разделение, которое часто упускают: 500M vested supply и 500M scheduled emission — это совершенно разные источники DUSK.
То, за чем я наблюдаю сейчас, — постепенно ли использование замещает субсидию. Если нет, финансирование разработки остается сильнее зависимым от выпуска, чем подсказывает поверхностная история.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
Я наблюдал за одной деталью DUSK, которая выглядит небольшой на бумаге: пользовательские комиссии — это не просто плата за сетевую активность. Часть этого потока также идет на долю разработчиков в размере 10%.
Сначала я воспринимал эмиссию блока как очевидный показатель. Это слишком поверхностно.
DUSK может финансировать разработку за счет двух моделей поведения: запланированного выпуска и фактического использования. Одна — это субсидия. Другая — это пользователи, которые создают достаточно экономической активности, чтобы помогать системе финансировать себя.
Для меня это и есть главный тест. Когда эмиссия падает, доля разработки, финансируемой комиссиями, становится ли больше в общем объеме выручки на разработку? Растет ли выручка от комиссий в пересчете на выпущенный DUSK потому, что расчетная активность действительно увеличивается, или просто потому, что субсидия сокращается?
Число 19.8574 DUSK на блок также выглядит более аккуратно, чем лежащее в основе расписание вероятно является. Если умножение этого округленного значения не воспроизводит опубликованный итог за четыре года один-в-один, то это не скандал. Но точность важна, когда люди моделируют предложение.
Есть еще одно разделение, которое часто упускают: 500M vested supply и 500M scheduled emission — это совершенно разные источники DUSK.
То, за чем я наблюдаю сейчас, — постепенно ли использование замещает субсидию. Если нет, финансирование разработки остается сильнее зависимым от выпуска, чем подсказывает поверхностная история.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
Сначала я воспринимал эмиссию блока как очевидный показатель. Это слишком поверхностно.
DUSK может финансировать разработку за счет двух моделей поведения: запланированного выпуска и фактического использования. Одна — это субсидия. Другая — это пользователи, которые создают достаточно экономической активности, чтобы помогать системе финансировать себя.
Для меня это и есть главный тест. Когда эмиссия падает, доля разработки, финансируемой комиссиями, становится ли больше в общем объеме выручки на разработку? Растет ли выручка от комиссий в пересчете на выпущенный DUSK потому, что расчетная активность действительно увеличивается, или просто потому, что субсидия сокращается?
Число 19.8574 DUSK на блок также выглядит более аккуратно, чем лежащее в основе расписание вероятно является. Если умножение этого округленного значения не воспроизводит опубликованный итог за четыре года один-в-один, то это не скандал. Но точность важна, когда люди моделируют предложение.
Есть еще одно разделение, которое часто упускают: 500M vested supply и 500M scheduled emission — это совершенно разные источники DUSK.
То, за чем я наблюдаю сейчас, — постепенно ли использование замещает субсидию. Если нет, финансирование разработки остается сильнее зависимым от выпуска, чем подсказывает поверхностная история.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
44
30
5k
·
--
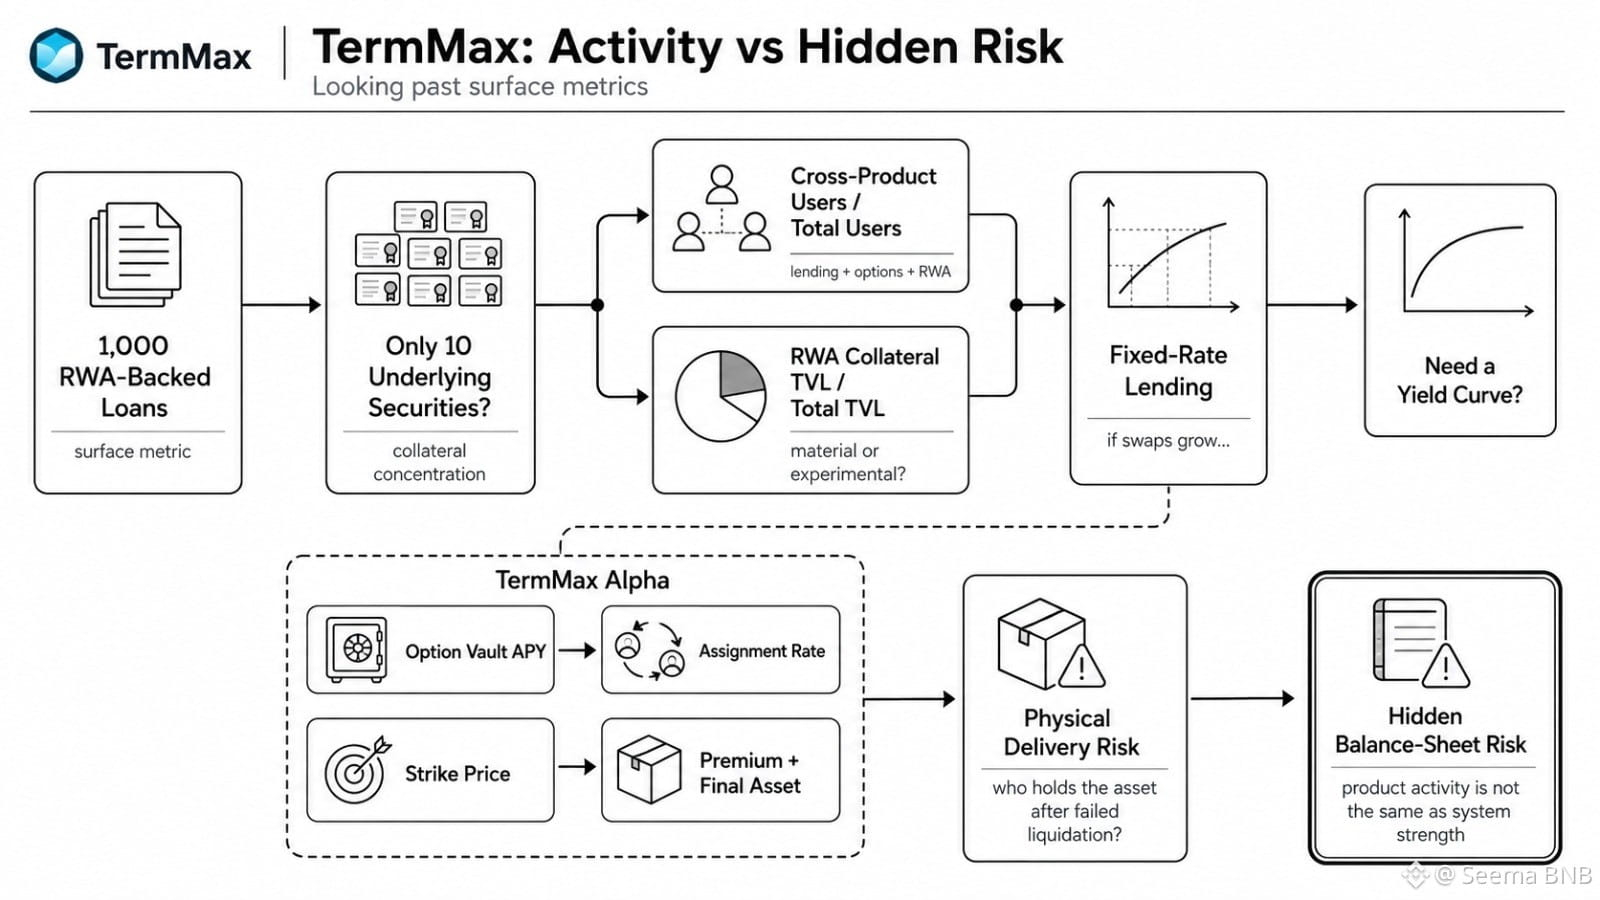
Я снова и снова возвращаюсь к тревожному числу TermMax в своих заметках: даже 1,000 RWA-ссуд, будь они все завязаны всего на 10 базовых ценных бумагах, сказали бы мне очень немного.
Очевидный показатель — количество займов. Но я думаю, что это слабый критерий. Важно, насколько реально сконцентрирован залог, и действительно ли пользователи перемещаются между кредитованием, опционными продуктами и RWA, а не просто один раз касаются каждого продукта.
Вот где TermMax становится сложнее оценивать. TVL залога RWA может расти, но становится ли он существенным по сравнению с общим TVL? Растёт ли доля пользователей, задействующих разные продукты? Наконец, нужно ли фиксированному кредитованию в итоге что-то ближе к кривой доходности, особенно если свопы по ставкам станут частью системы?
У TermMax Alpha — та же проблема. Высокий APY опционного хранилища выглядит аккуратно, пока меняется назначение (assignment) и не отражается на активах, которые фактически получает вкладчик. Цена страйка влияет на премию — да, но также и на то, что вы в итоге можете оказаться вынужден(ы) держать.
Некоторое назначение — это нормально. Настоящая проверка — частота, просадка после исполнения (delivery) и то, оставляет ли физическое исполнение пользователей с теми активами, которые они действительно хотели.
Я всё ещё слежу за одной вещью: TermMax измеряет активность продукта или же скрытый риск на уровне баланса, возникающий, когда эти продукты накладываются друг на друга?
#termmax @termmax
Я снова и снова возвращаюсь к тревожному числу TermMax в своих заметках: даже 1,000 RWA-ссуд, будь они все завязаны всего на 10 базовых ценных бумагах, сказали бы мне очень немного.
Очевидный показатель — количество займов. Но я думаю, что это слабый критерий. Важно, насколько реально сконцентрирован залог, и действительно ли пользователи перемещаются между кредитованием, опционными продуктами и RWA, а не просто один раз касаются каждого продукта.
Вот где TermMax становится сложнее оценивать. TVL залога RWA может расти, но становится ли он существенным по сравнению с общим TVL? Растёт ли доля пользователей, задействующих разные продукты? Наконец, нужно ли фиксированному кредитованию в итоге что-то ближе к кривой доходности, особенно если свопы по ставкам станут частью системы?
У TermMax Alpha — та же проблема. Высокий APY опционного хранилища выглядит аккуратно, пока меняется назначение (assignment) и не отражается на активах, которые фактически получает вкладчик. Цена страйка влияет на премию — да, но также и на то, что вы в итоге можете оказаться вынужден(ы) держать.
Некоторое назначение — это нормально. Настоящая проверка — частота, просадка после исполнения (delivery) и то, оставляет ли физическое исполнение пользователей с теми активами, которые они действительно хотели.
Я всё ещё слежу за одной вещью: TermMax измеряет активность продукта или же скрытый риск на уровне баланса, возникающий, когда эти продукты накладываются друг на друга?
#termmax @TermMax
Очевидный показатель — количество займов. Но я думаю, что это слабый критерий. Важно, насколько реально сконцентрирован залог, и действительно ли пользователи перемещаются между кредитованием, опционными продуктами и RWA, а не просто один раз касаются каждого продукта.
Вот где TermMax становится сложнее оценивать. TVL залога RWA может расти, но становится ли он существенным по сравнению с общим TVL? Растёт ли доля пользователей, задействующих разные продукты? Наконец, нужно ли фиксированному кредитованию в итоге что-то ближе к кривой доходности, особенно если свопы по ставкам станут частью системы?
У TermMax Alpha — та же проблема. Высокий APY опционного хранилища выглядит аккуратно, пока меняется назначение (assignment) и не отражается на активах, которые фактически получает вкладчик. Цена страйка влияет на премию — да, но также и на то, что вы в итоге можете оказаться вынужден(ы) держать.
Некоторое назначение — это нормально. Настоящая проверка — частота, просадка после исполнения (delivery) и то, оставляет ли физическое исполнение пользователей с теми активами, которые они действительно хотели.
Я всё ещё слежу за одной вещью: TermMax измеряет активность продукта или же скрытый риск на уровне баланса, возникающий, когда эти продукты накладываются друг на друга?
#termmax @TermMax
31
21
8.6k
·
--
Проверено
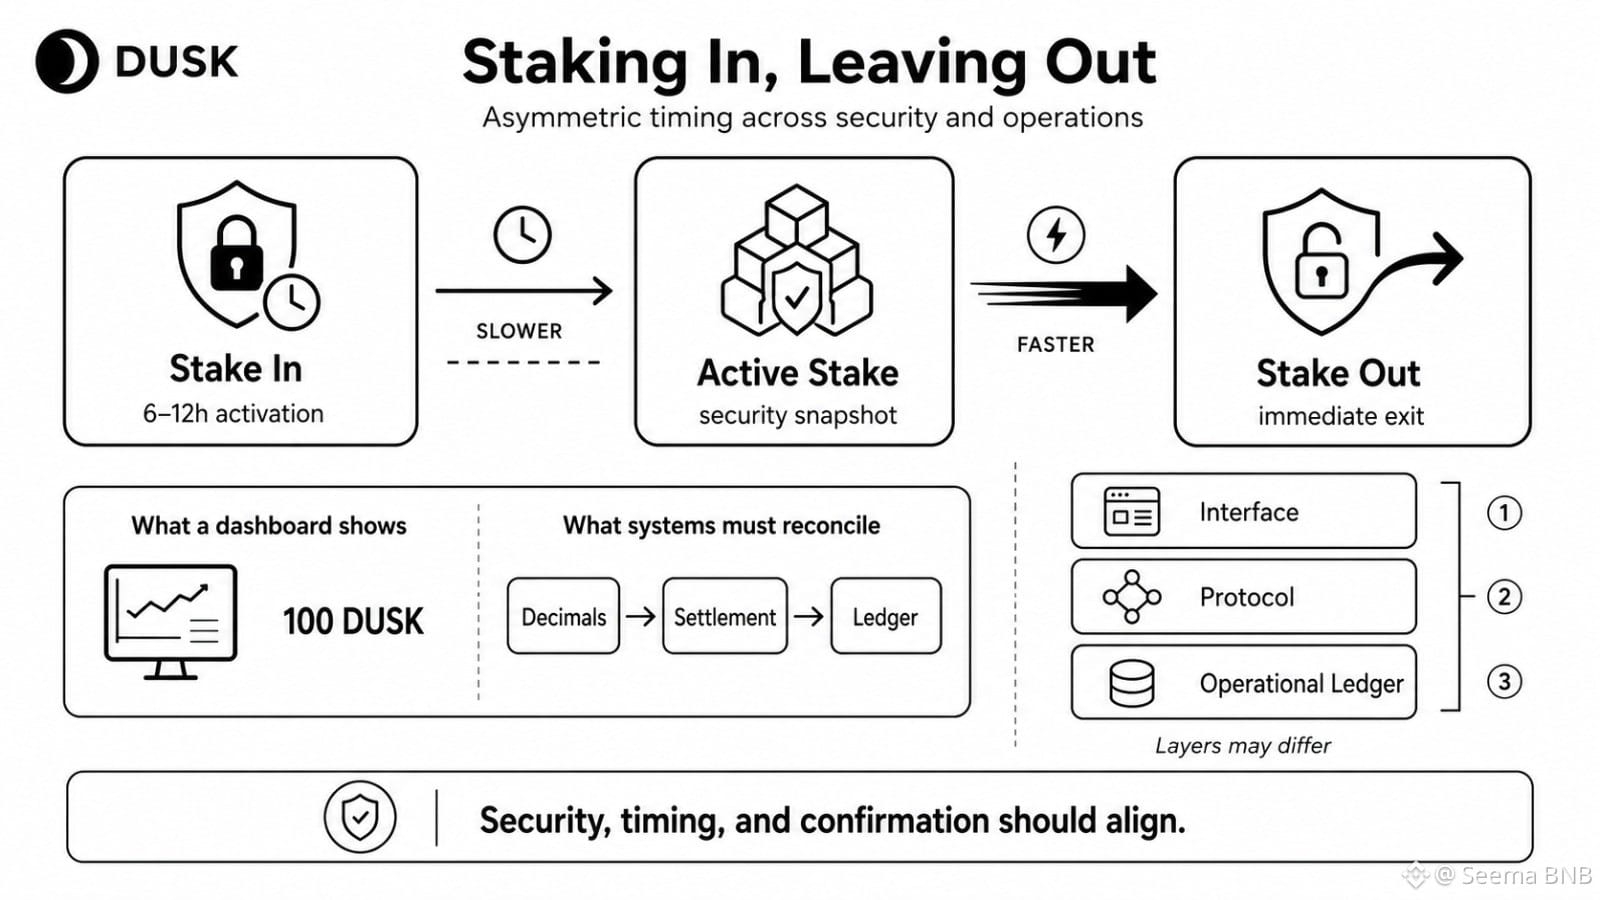
Я снова и снова возвращался к одному неловкому нюансу DUSK: капитал может уходить с задержкой, вход на протокол может занимать часы, но при этом выход может произойти без ожидания того же периода.
Очевидный показатель — активная ставка. Думаю, это слишком поверхностно. Важнее то, насколько быстро безопасность может исчезнуть по сравнению с тем, как быстро она может восстановиться.
Такое несоответствие меняет поведение. Если доверие падает, отток может быть мгновенным, тогда как замещающая ставка всё ещё ждёт 6–12 часов, чтобы активироваться. Некоторая слабость здесь нормальна; системам нужны операционные «окна». Но реальная проверка — сможет ли DUSK поглотить внезапные выходы, не превращая временный сдвиг настроения в проблему концентрации безопасности.
Та же схема встречается и в других местах. Панель может показывать 100 DUSK корректно, хотя лежащее в основе преобразование десятичных знаков сделано неверно. Транзакцию можно быстро включить, пока расчёт DuskDS ещё не соответствует тому, что биржа должна называть подтверждённым.
Так где же правда: на уровне интерфейса, протокола или операционного реестра?
DUSK не терпит неудачу из‑за различий этих уровней. Она терпит неудачу, если пользователи считают, что они тождественны.
Я слежу за тем, стандартизирует ли сеть не только криптографию, но и тайминг, учёт и смысл подтверждения вокруг этого.
@Dusk_Foundation #dusk $DUSK
Я снова и снова возвращался к одному неловкому нюансу DUSK: капитал может уходить с задержкой, вход на протокол может занимать часы, но при этом выход может произойти без ожидания того же периода.
Очевидный показатель — активная ставка. Думаю, это слишком поверхностно. Важнее то, насколько быстро безопасность может исчезнуть по сравнению с тем, как быстро она может восстановиться.
Такое несоответствие меняет поведение. Если доверие падает, отток может быть мгновенным, тогда как замещающая ставка всё ещё ждёт 6–12 часов, чтобы активироваться. Некоторая слабость здесь нормальна; системам нужны операционные «окна». Но реальная проверка — сможет ли DUSK поглотить внезапные выходы, не превращая временный сдвиг настроения в проблему концентрации безопасности.
Та же схема встречается и в других местах. Панель может показывать 100 DUSK корректно, хотя лежащее в основе преобразование десятичных знаков сделано неверно. Транзакцию можно быстро включить, пока расчёт DuskDS ещё не соответствует тому, что биржа должна называть подтверждённым.
Так где же правда: на уровне интерфейса, протокола или операционного реестра?
DUSK не терпит неудачу из‑за различий этих уровней. Она терпит неудачу, если пользователи считают, что они тождественны.
Я слежу за тем, стандартизирует ли сеть не только криптографию, но и тайминг, учёт и смысл подтверждения вокруг этого.
@Dusk #dusk $DUSK
Очевидный показатель — активная ставка. Думаю, это слишком поверхностно. Важнее то, насколько быстро безопасность может исчезнуть по сравнению с тем, как быстро она может восстановиться.
Такое несоответствие меняет поведение. Если доверие падает, отток может быть мгновенным, тогда как замещающая ставка всё ещё ждёт 6–12 часов, чтобы активироваться. Некоторая слабость здесь нормальна; системам нужны операционные «окна». Но реальная проверка — сможет ли DUSK поглотить внезапные выходы, не превращая временный сдвиг настроения в проблему концентрации безопасности.
Та же схема встречается и в других местах. Панель может показывать 100 DUSK корректно, хотя лежащее в основе преобразование десятичных знаков сделано неверно. Транзакцию можно быстро включить, пока расчёт DuskDS ещё не соответствует тому, что биржа должна называть подтверждённым.
Так где же правда: на уровне интерфейса, протокола или операционного реестра?
DUSK не терпит неудачу из‑за различий этих уровней. Она терпит неудачу, если пользователи считают, что они тождественны.
Я слежу за тем, стандартизирует ли сеть не только криптографию, но и тайминг, учёт и смысл подтверждения вокруг этого.
@Dusk #dusk $DUSK
30
18
6k
·
--
Проверено
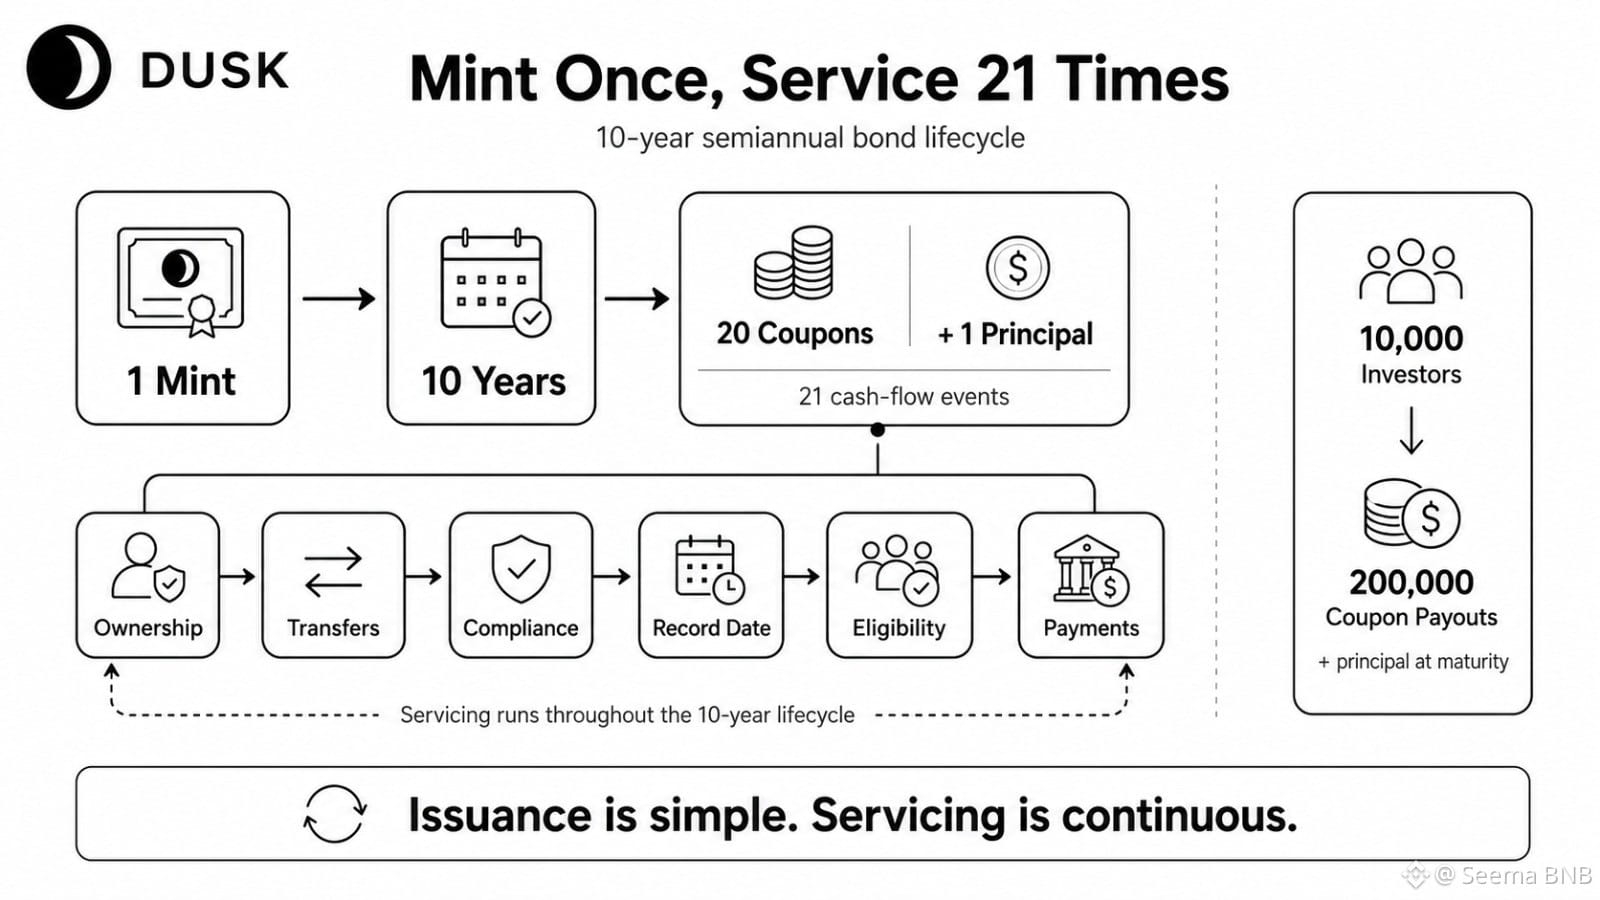
Моё первоначальное представление было о токенизированной облигации DUSK как о задаче по выпуску. Сейчас это уже кажется наименее интересной частью.
10-летняя облигация с полугодовыми купонами выпускается один раз, но создаёт 20 купонных событий плюс одно погашение номинала. Двадцать один крупная контрольная точка движения денежных средств за 120 месяцев.
Скрытая проблема — владение между этими датами. Кто держит токен в каждой контрольной точке? Что происходит после переводов, смены кошельков, обновлений по комплаенсу или при ограниченном владении? Контракт может прожить десятилетие, но обслуживание должно оставаться корректным каждый раз.
Некоторая сложность — норма. У традиционных облигаций уже есть регистраторы, платёжные агенты и процедуры сверки. Перенос этого состояния в ончейн не убирает жизненный цикл — он делает его видимым.
Вот настоящее испытание для DUSK. Не выпуск против принятия, а выпуск против устойчивой дисциплины обслуживания.
Если участвуют 10 000 инвесторов, то 20 купонных раундов могут превратиться в 200 000 распределений на уровне инвесторов ещё до того, как будет погашен номинал. Сможет ли DUSK синхронизировать владение, право на участие и платёжное состояние, не создавая новой операционной нагрузки?
Я снова и снова прихожу к выводу, что токенизация удаётся только если двадцатый купон так же надёжен, как и первый выпуск.
@Dusk_Foundation #dusk $DUSK
Моё первоначальное представление было о токенизированной облигации DUSK как о задаче по выпуску. Сейчас это уже кажется наименее интересной частью.
10-летняя облигация с полугодовыми купонами выпускается один раз, но создаёт 20 купонных событий плюс одно погашение номинала. Двадцать один крупная контрольная точка движения денежных средств за 120 месяцев.
Скрытая проблема — владение между этими датами. Кто держит токен в каждой контрольной точке? Что происходит после переводов, смены кошельков, обновлений по комплаенсу или при ограниченном владении? Контракт может прожить десятилетие, но обслуживание должно оставаться корректным каждый раз.
Некоторая сложность — норма. У традиционных облигаций уже есть регистраторы, платёжные агенты и процедуры сверки. Перенос этого состояния в ончейн не убирает жизненный цикл — он делает его видимым.
Вот настоящее испытание для DUSK. Не выпуск против принятия, а выпуск против устойчивой дисциплины обслуживания.
Если участвуют 10 000 инвесторов, то 20 купонных раундов могут превратиться в 200 000 распределений на уровне инвесторов ещё до того, как будет погашен номинал. Сможет ли DUSK синхронизировать владение, право на участие и платёжное состояние, не создавая новой операционной нагрузки?
Я снова и снова прихожу к выводу, что токенизация удаётся только если двадцатый купон так же надёжен, как и первый выпуск.
@Dusk #dusk $DUSK
10-летняя облигация с полугодовыми купонами выпускается один раз, но создаёт 20 купонных событий плюс одно погашение номинала. Двадцать один крупная контрольная точка движения денежных средств за 120 месяцев.
Скрытая проблема — владение между этими датами. Кто держит токен в каждой контрольной точке? Что происходит после переводов, смены кошельков, обновлений по комплаенсу или при ограниченном владении? Контракт может прожить десятилетие, но обслуживание должно оставаться корректным каждый раз.
Некоторая сложность — норма. У традиционных облигаций уже есть регистраторы, платёжные агенты и процедуры сверки. Перенос этого состояния в ончейн не убирает жизненный цикл — он делает его видимым.
Вот настоящее испытание для DUSK. Не выпуск против принятия, а выпуск против устойчивой дисциплины обслуживания.
Если участвуют 10 000 инвесторов, то 20 купонных раундов могут превратиться в 200 000 распределений на уровне инвесторов ещё до того, как будет погашен номинал. Сможет ли DUSK синхронизировать владение, право на участие и платёжное состояние, не создавая новой операционной нагрузки?
Я снова и снова прихожу к выводу, что токенизация удаётся только если двадцатый купон так же надёжен, как и первый выпуск.
@Dusk #dusk $DUSK
44
31
11.8k
·
--
Сначала я посмотрел на DUSK через призму шестилетнего цикла разработки, и думаю, что это неверные часы для того, чтобы оценивать ситуацию сейчас.
Шесть лет R&D говорят мне кое-что о технической дисциплине. Но они не подсказывают, останутся ли разработчики, институты, активы и пользователи в реальности после того, как инфраструктура перейдёт в рабочий режим.
Более важным является примерно 585 дней поведения в мейннете.
Переходят ли приложения от развёртывания к фактическому использованию? Достигают ли регулируемые активы реального ончейн-применения? Формируется ли ликвидность вокруг реального спроса, или мы всё ещё в основном измеряем готовность инфраструктуры?
Некоторая слабость на этом направлении — нормальна. DUSK годами решал сложный стек, поэтому я бы не ожидал, что рыночный слой созреет с той же скоростью, что и базовый.
Но у этого баланса есть и другая сторона. Длинный цикл разработки может снизить техническую неопределённость, но при этом повысить ожидания от исполнения после запуска.
Вот за какой частью я продолжаю наблюдать с DUSK: мощность инфраструктуры против реальной доступности.
Девятнадцать месяцев, вероятно, слишком мало, чтобы сразу отбросить тезис, но достаточно, чтобы задать более сложные вопросы о том, как именно технология превращается в использование.
Для DUSK следующий тест — это не то, работает ли система. Это то, станет ли рабочая инфраструктура тем, в чём людям действительно регулярно нужна.
@Dusk_Foundation #dusk $DUSK
Сначала я посмотрел на DUSK через призму шестилетнего цикла разработки, и думаю, что это неверные часы для того, чтобы оценивать ситуацию сейчас.
Шесть лет R&D говорят мне кое-что о технической дисциплине. Но они не подсказывают, останутся ли разработчики, институты, активы и пользователи в реальности после того, как инфраструктура перейдёт в рабочий режим.
Более важным является примерно 585 дней поведения в мейннете.
Переходят ли приложения от развёртывания к фактическому использованию? Достигают ли регулируемые активы реального ончейн-применения? Формируется ли ликвидность вокруг реального спроса, или мы всё ещё в основном измеряем готовность инфраструктуры?
Некоторая слабость на этом направлении — нормальна. DUSK годами решал сложный стек, поэтому я бы не ожидал, что рыночный слой созреет с той же скоростью, что и базовый.
Но у этого баланса есть и другая сторона. Длинный цикл разработки может снизить техническую неопределённость, но при этом повысить ожидания от исполнения после запуска.
Вот за какой частью я продолжаю наблюдать с DUSK: мощность инфраструктуры против реальной доступности.
Девятнадцать месяцев, вероятно, слишком мало, чтобы сразу отбросить тезис, но достаточно, чтобы задать более сложные вопросы о том, как именно технология превращается в использование.
Для DUSK следующий тест — это не то, работает ли система. Это то, станет ли рабочая инфраструктура тем, в чём людям действительно регулярно нужна.
@Dusk #dusk $DUSK
Шесть лет R&D говорят мне кое-что о технической дисциплине. Но они не подсказывают, останутся ли разработчики, институты, активы и пользователи в реальности после того, как инфраструктура перейдёт в рабочий режим.
Более важным является примерно 585 дней поведения в мейннете.
Переходят ли приложения от развёртывания к фактическому использованию? Достигают ли регулируемые активы реального ончейн-применения? Формируется ли ликвидность вокруг реального спроса, или мы всё ещё в основном измеряем готовность инфраструктуры?
Некоторая слабость на этом направлении — нормальна. DUSK годами решал сложный стек, поэтому я бы не ожидал, что рыночный слой созреет с той же скоростью, что и базовый.
Но у этого баланса есть и другая сторона. Длинный цикл разработки может снизить техническую неопределённость, но при этом повысить ожидания от исполнения после запуска.
Вот за какой частью я продолжаю наблюдать с DUSK: мощность инфраструктуры против реальной доступности.
Девятнадцать месяцев, вероятно, слишком мало, чтобы сразу отбросить тезис, но достаточно, чтобы задать более сложные вопросы о том, как именно технология превращается в использование.
Для DUSK следующий тест — это не то, работает ли система. Это то, станет ли рабочая инфраструктура тем, в чём людям действительно регулярно нужна.
@Dusk #dusk $DUSK
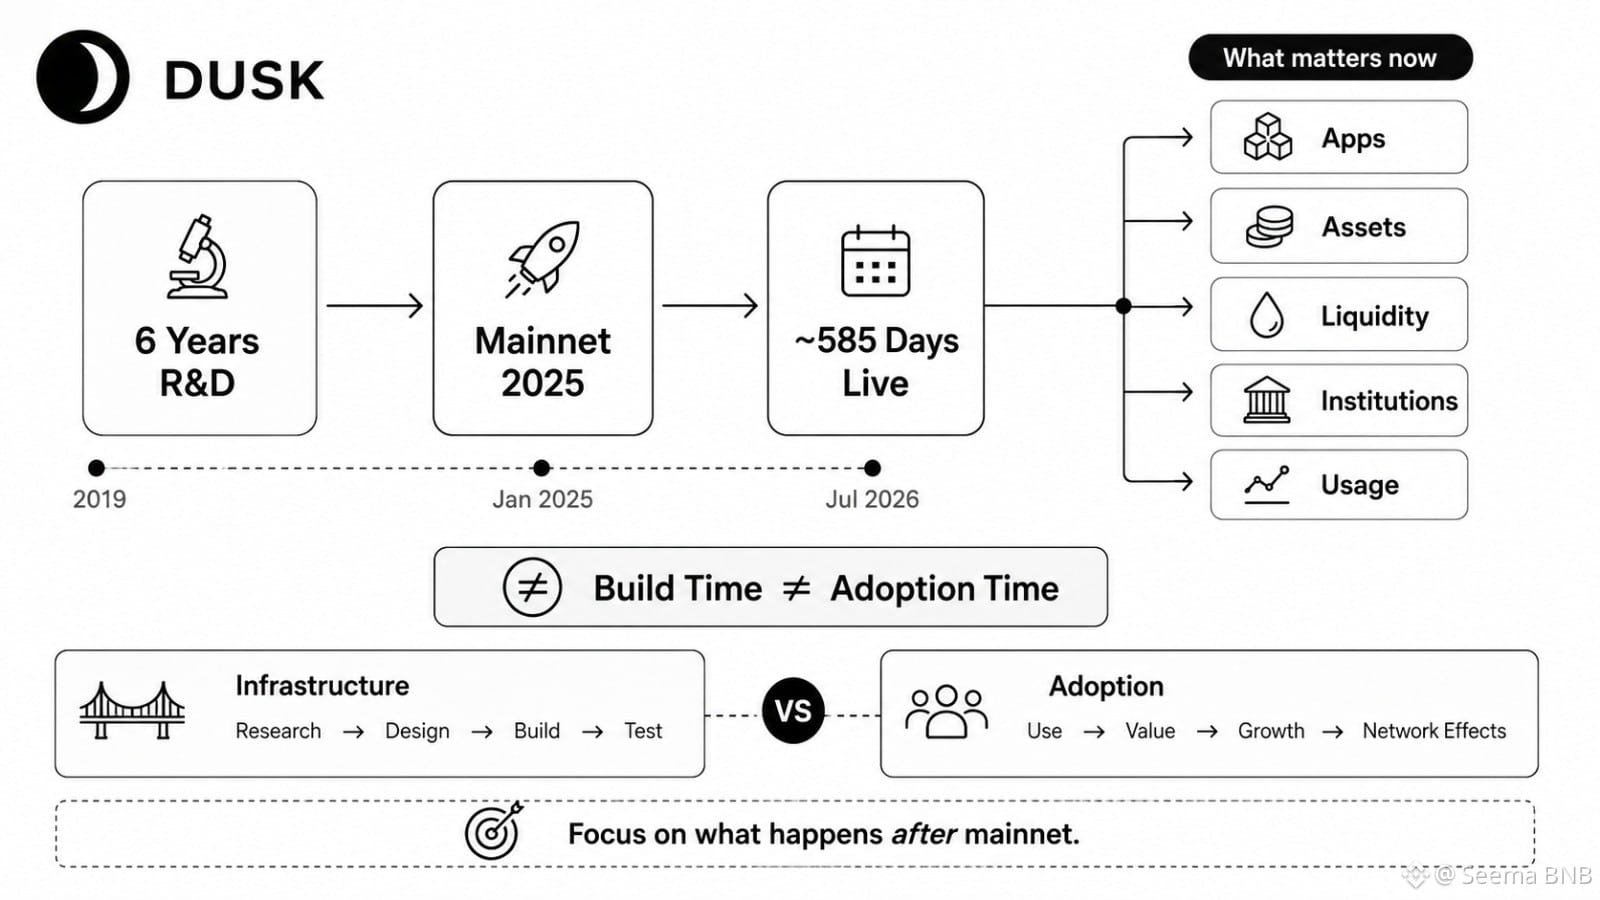
30
21
8.7k
·
--
Я начал смотреть на приватное состояние DUSK, используя сначала неверный показатель — общее число созданных заметок. Звучит как очевидная история про хранилище, но она показывает только одну кривую. @Dusk_Foundation
Дерево заметок растёт, когда создаются выходы. Набор зануляющих (nullifier) значений растёт, когда заметки тратятся. Они связаны, но не являются одним и тем же поведением.
Возьмём 100M заметок Phoenix, из которых уже потрачено 60M. DUSK всё ещё хранит историю созданных заметок, тогда как сторона nullifier уже достигла 60M записей. Если в итоге будет потрачено 70% — это станет 70M nullifier’ов. При 1B заметок и 750M nullifier’ов вопрос становится менее комфортным: какая структура становится более тяжёлой долгосрочной нагрузкой на состояние?
Транзакция 4-в-1-выход (4-in/1-out) делает это понятнее. Живые заметки уменьшаются на три чистыми, но при этом добавляются четыре новых nullifier’а. Меньшее число живых заметок не означает меньшую историческую нагрузку на состояние.
Небольшой рост — это нормально. Приватным системам нужны коммитменты и защита потраченных заметок.
Настоящая проверка в том, сможет ли DUSK поддерживать обе кривые эффективными по мере роста использования. Сможет ли обрезание (pruning), индексация, стоимость доказательств и синхронизация оставаться под контролем? Или приватность медленно превращается в инфраструктурный налог?
Для активности DUSK нет жёсткой метрики. Важна дисциплина состояния.
#dusk $DUSK
Я начал смотреть на приватное состояние DUSK, используя сначала неверный показатель — общее число созданных заметок. Звучит как очевидная история про хранилище, но она показывает только одну кривую. @Dusk
Дерево заметок растёт, когда создаются выходы. Набор зануляющих (nullifier) значений растёт, когда заметки тратятся. Они связаны, но не являются одним и тем же поведением.
Возьмём 100M заметок Phoenix, из которых уже потрачено 60M. DUSK всё ещё хранит историю созданных заметок, тогда как сторона nullifier уже достигла 60M записей. Если в итоге будет потрачено 70% — это станет 70M nullifier’ов. При 1B заметок и 750M nullifier’ов вопрос становится менее комфортным: какая структура становится более тяжёлой долгосрочной нагрузкой на состояние?
Транзакция 4-в-1-выход (4-in/1-out) делает это понятнее. Живые заметки уменьшаются на три чистыми, но при этом добавляются четыре новых nullifier’а. Меньшее число живых заметок не означает меньшую историческую нагрузку на состояние.
Небольшой рост — это нормально. Приватным системам нужны коммитменты и защита потраченных заметок.
Настоящая проверка в том, сможет ли DUSK поддерживать обе кривые эффективными по мере роста использования. Сможет ли обрезание (pruning), индексация, стоимость доказательств и синхронизация оставаться под контролем? Или приватность медленно превращается в инфраструктурный налог?
Для активности DUSK нет жёсткой метрики. Важна дисциплина состояния.
#dusk $DUSK
Дерево заметок растёт, когда создаются выходы. Набор зануляющих (nullifier) значений растёт, когда заметки тратятся. Они связаны, но не являются одним и тем же поведением.
Возьмём 100M заметок Phoenix, из которых уже потрачено 60M. DUSK всё ещё хранит историю созданных заметок, тогда как сторона nullifier уже достигла 60M записей. Если в итоге будет потрачено 70% — это станет 70M nullifier’ов. При 1B заметок и 750M nullifier’ов вопрос становится менее комфортным: какая структура становится более тяжёлой долгосрочной нагрузкой на состояние?
Транзакция 4-в-1-выход (4-in/1-out) делает это понятнее. Живые заметки уменьшаются на три чистыми, но при этом добавляются четыре новых nullifier’а. Меньшее число живых заметок не означает меньшую историческую нагрузку на состояние.
Небольшой рост — это нормально. Приватным системам нужны коммитменты и защита потраченных заметок.
Настоящая проверка в том, сможет ли DUSK поддерживать обе кривые эффективными по мере роста использования. Сможет ли обрезание (pruning), индексация, стоимость доказательств и синхронизация оставаться под контролем? Или приватность медленно превращается в инфраструктурный налог?
Для активности DUSK нет жёсткой метрики. Важна дисциплина состояния.
#dusk $DUSK
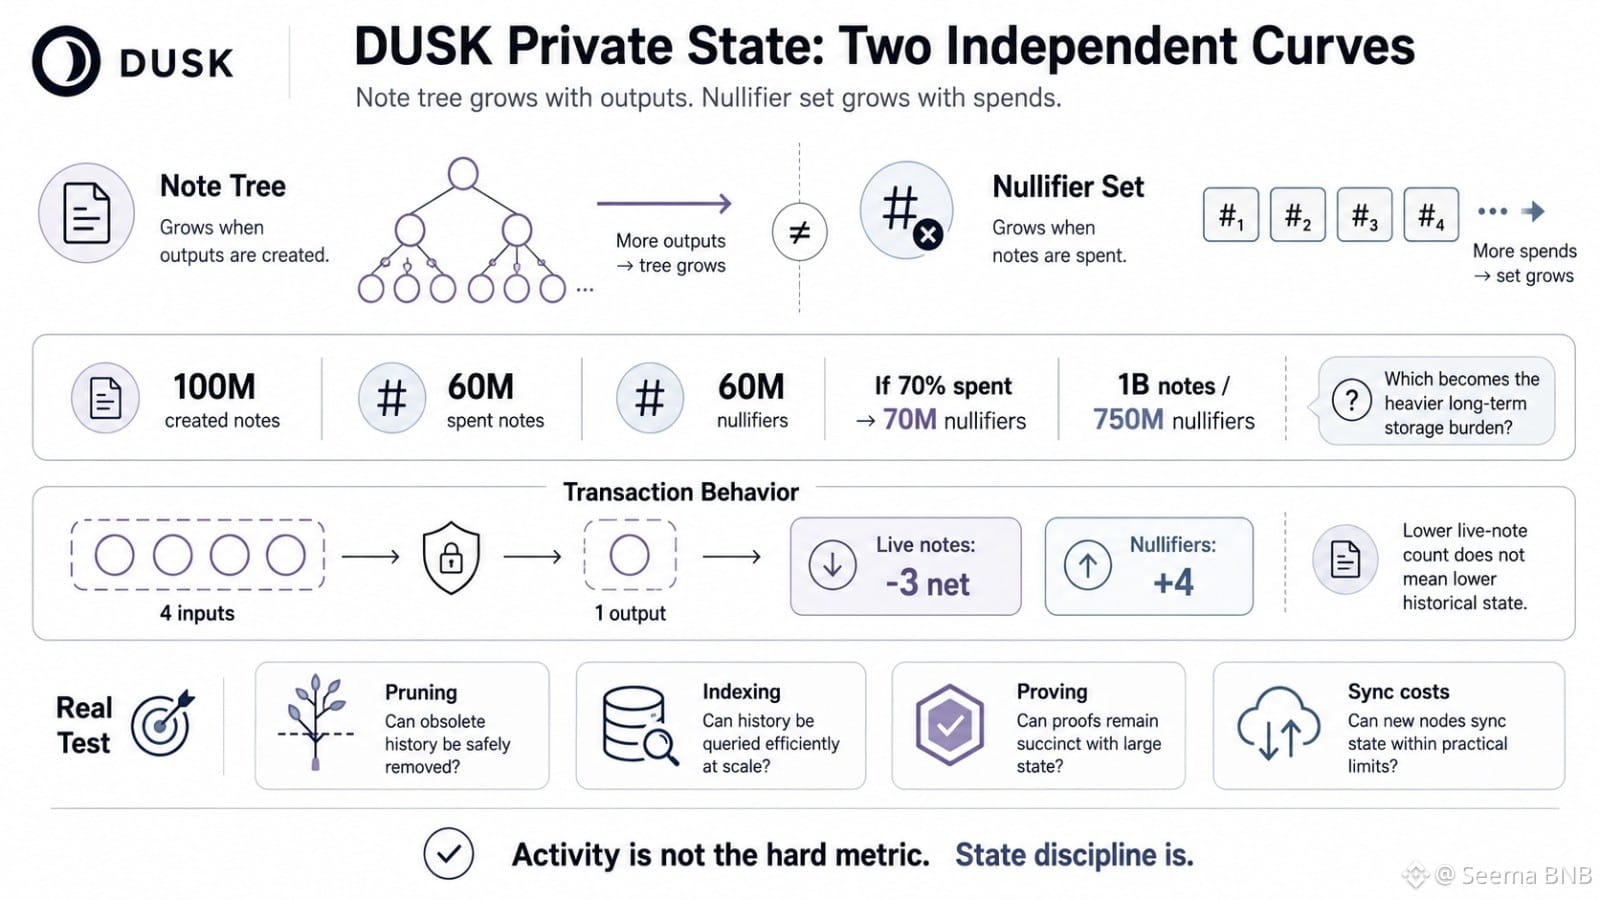
32
28
10.8k
·
--
Я снова и снова возвращался к одной мысли при тестировании поведения форка DUSK Network: само число форков говорит мне меньше, чем уверенность, стоящая за этим числом. @Dusk_Foundation
Три форка в 1,000 испытаний выглядят похоже на 300 форков в 100,000 испытаний. Одна и та же наблюдаемая частота. Но очень разные доказательства.
Вот почему я не остановлюсь на одном результате симуляции.
Для DUSK Network шаг 1 должен сгенерировать 100,000 случайных профилей задержек валидаторов. Шаг 2 должен воспроизвести конфликтующие условия предложений для нескольких распределений задержек, а не для одной удобной сетевой модели. Затем шаг 3 преобразует эти числа форков в вероятность, стандартную ошибку и 95% доверительные интервалы.
Скрытая проблема — не в активности или бездействии. Проблема в устойчивости протокола против статистической иллюзии.
Остаются ли редкие форки редкими, когда задержки валидаторов становятся перекошенными? Доминирует ли одно распределение задержек над сбоями? Сужается ли доверительный интервал достаточно, чтобы доверять оценке, или мы всё ещё смотрим на шум?
Некоторая слабость — это нормально. Распределённые системы грязные, сети зависают, пакеты приходят с опозданием.
Мой сомневается в том, остаётся ли DUSK Network стабильным, когда модель задержек перестаёт быть «дружелюбной».
Низкая частота форков важна. Важно понимать, насколько неопределённа эта частота.
#dusk $DUSK
Я снова и снова возвращался к одной мысли при тестировании поведения форка DUSK Network: само число форков говорит мне меньше, чем уверенность, стоящая за этим числом. @Dusk
Три форка в 1,000 испытаний выглядят похоже на 300 форков в 100,000 испытаний. Одна и та же наблюдаемая частота. Но очень разные доказательства.
Вот почему я не остановлюсь на одном результате симуляции.
Для DUSK Network шаг 1 должен сгенерировать 100,000 случайных профилей задержек валидаторов. Шаг 2 должен воспроизвести конфликтующие условия предложений для нескольких распределений задержек, а не для одной удобной сетевой модели. Затем шаг 3 преобразует эти числа форков в вероятность, стандартную ошибку и 95% доверительные интервалы.
Скрытая проблема — не в активности или бездействии. Проблема в устойчивости протокола против статистической иллюзии.
Остаются ли редкие форки редкими, когда задержки валидаторов становятся перекошенными? Доминирует ли одно распределение задержек над сбоями? Сужается ли доверительный интервал достаточно, чтобы доверять оценке, или мы всё ещё смотрим на шум?
Некоторая слабость — это нормально. Распределённые системы грязные, сети зависают, пакеты приходят с опозданием.
Мой сомневается в том, остаётся ли DUSK Network стабильным, когда модель задержек перестаёт быть «дружелюбной».
Низкая частота форков важна. Важно понимать, насколько неопределённа эта частота.
#dusk $DUSK
Три форка в 1,000 испытаний выглядят похоже на 300 форков в 100,000 испытаний. Одна и та же наблюдаемая частота. Но очень разные доказательства.
Вот почему я не остановлюсь на одном результате симуляции.
Для DUSK Network шаг 1 должен сгенерировать 100,000 случайных профилей задержек валидаторов. Шаг 2 должен воспроизвести конфликтующие условия предложений для нескольких распределений задержек, а не для одной удобной сетевой модели. Затем шаг 3 преобразует эти числа форков в вероятность, стандартную ошибку и 95% доверительные интервалы.
Скрытая проблема — не в активности или бездействии. Проблема в устойчивости протокола против статистической иллюзии.
Остаются ли редкие форки редкими, когда задержки валидаторов становятся перекошенными? Доминирует ли одно распределение задержек над сбоями? Сужается ли доверительный интервал достаточно, чтобы доверять оценке, или мы всё ещё смотрим на шум?
Некоторая слабость — это нормально. Распределённые системы грязные, сети зависают, пакеты приходят с опозданием.
Мой сомневается в том, остаётся ли DUSK Network стабильным, когда модель задержек перестаёт быть «дружелюбной».
Низкая частота форков важна. Важно понимать, насколько неопределённа эта частота.
#dusk $DUSK
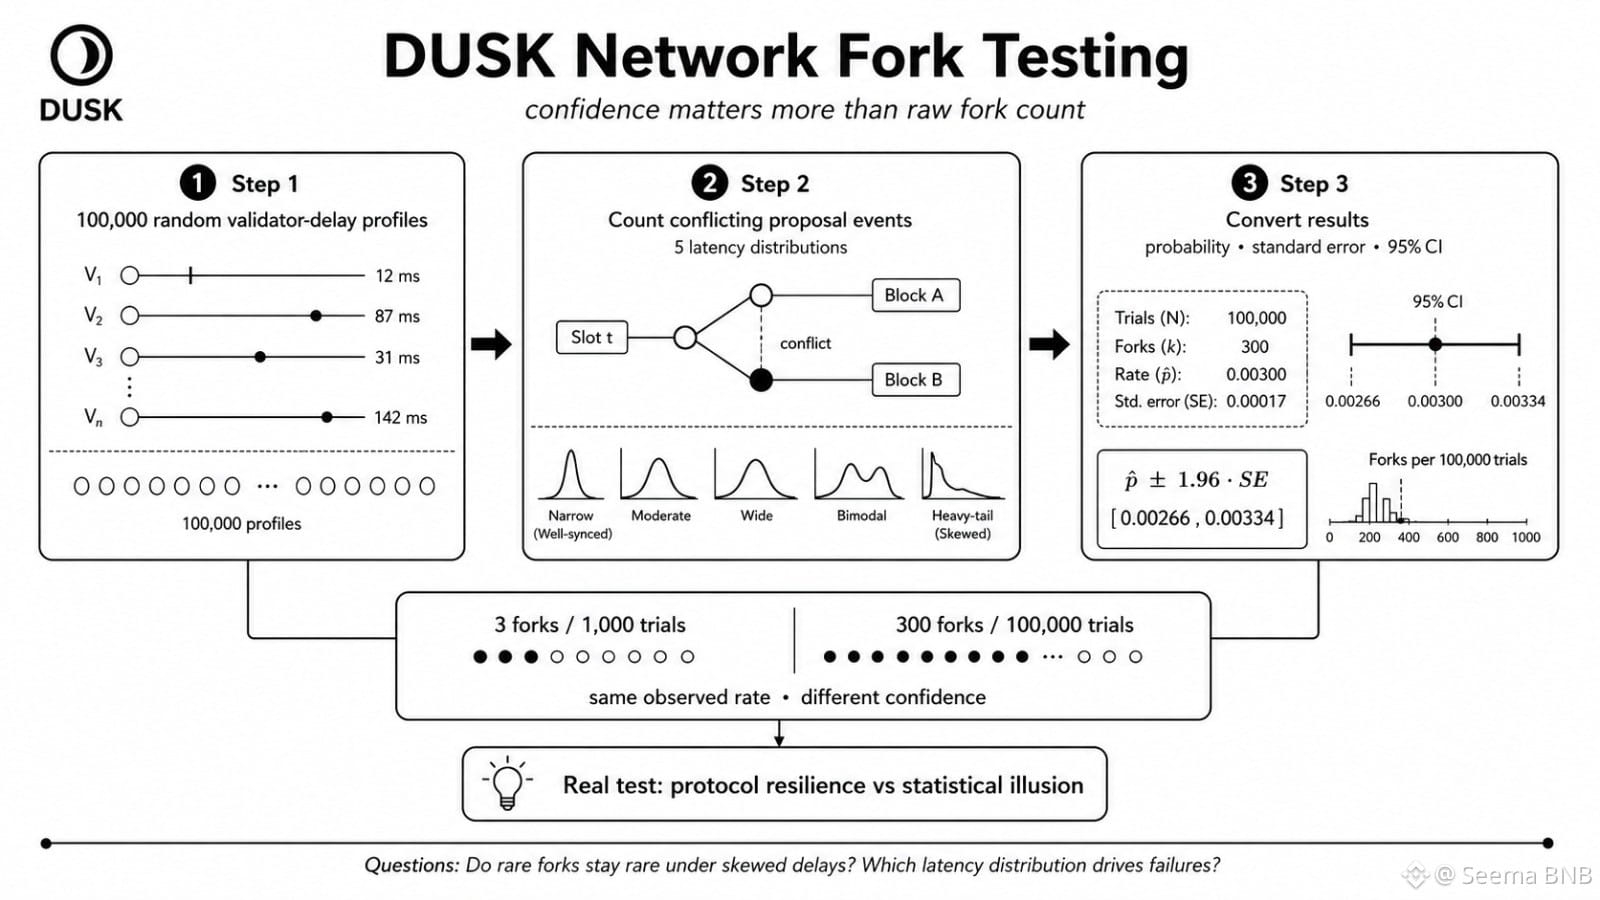
45
24
2k
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона