Я смотрел на TermMax сначала по числу в цепочках, и создавалось ощущение, что эта цифра сильнее того использования, которое идет ниже.
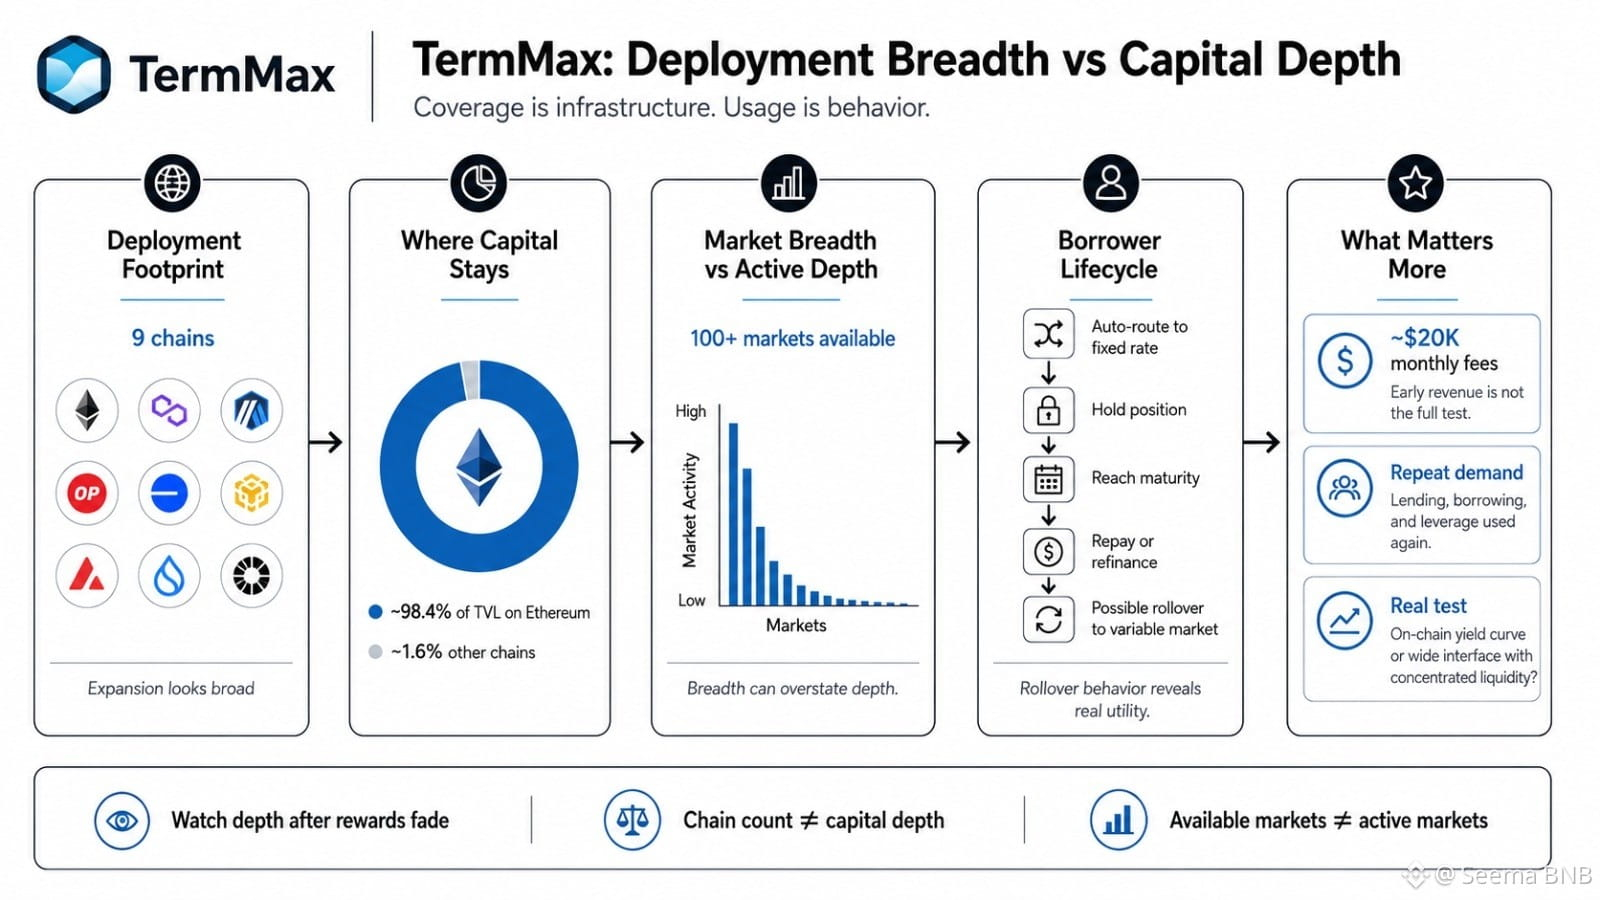
Девять цепочек звучит как расширение. Но если примерно 98,4% TVL по-прежнему находится в Ethereum, то более правильный вопрос не в том, где развернут TermMax, а в том, где остается капитал. Покрытие — это инфраструктура. Использование — это поведение.
Та же проблема видна и внутри 100+ рынков. Сколько из них реально генерируют существенный объем заимствований за 30 дней, а сколько просто «доступны»? Длинный хвост с почти нулевой активностью может сделать ширину похожей на более здоровую картину, чем глубину.
Автомаршрутизация важна, потому что ожидание заявки с фиксированной ставкой имеет издержки по возможности. Если заемщики могут маршрутизировать эффективно, удерживать позицию, затем дожить до погашения и либо погасить, либо рефинансировать, жизненный цикл становится измеримым. Какой процент переходит на переменные рынки вместо погашения? Что именно это «перекидывание» сэкономило по сравнению с исходной альтернативой рефинансирования?
Для меня это гораздо полезнее, чем число развертываний.
Даже примерно $20K ежемесячных комиссий — это не обязательно признак слабости. Ранние доходы могут быть умеренными. Мне важнее, поступает ли он от повторного кредитования, спроса на заимствования и рычаг.
Мое сомнение простое: TMX в итоге построит реальную on-chain кривую доходности или просто станет широкой интерфейсной «фиксированной доходностью» с концентрированной ликвидностью?
TermMax еще нужно доказать глубину после того, как награды сойдут на нет.
#termmax @TermMax
Девять цепочек звучит как расширение. Но если примерно 98,4% TVL по-прежнему находится в Ethereum, то более правильный вопрос не в том, где развернут TermMax, а в том, где остается капитал. Покрытие — это инфраструктура. Использование — это поведение.
Та же проблема видна и внутри 100+ рынков. Сколько из них реально генерируют существенный объем заимствований за 30 дней, а сколько просто «доступны»? Длинный хвост с почти нулевой активностью может сделать ширину похожей на более здоровую картину, чем глубину.
Автомаршрутизация важна, потому что ожидание заявки с фиксированной ставкой имеет издержки по возможности. Если заемщики могут маршрутизировать эффективно, удерживать позицию, затем дожить до погашения и либо погасить, либо рефинансировать, жизненный цикл становится измеримым. Какой процент переходит на переменные рынки вместо погашения? Что именно это «перекидывание» сэкономило по сравнению с исходной альтернативой рефинансирования?
Для меня это гораздо полезнее, чем число развертываний.
Даже примерно $20K ежемесячных комиссий — это не обязательно признак слабости. Ранние доходы могут быть умеренными. Мне важнее, поступает ли он от повторного кредитования, спроса на заимствования и рычаг.
Мое сомнение простое: TMX в итоге построит реальную on-chain кривую доходности или просто станет широкой интерфейсной «фиксированной доходностью» с концентрированной ликвидностью?
TermMax еще нужно доказать глубину после того, как награды сойдут на нет.
#termmax @TermMax