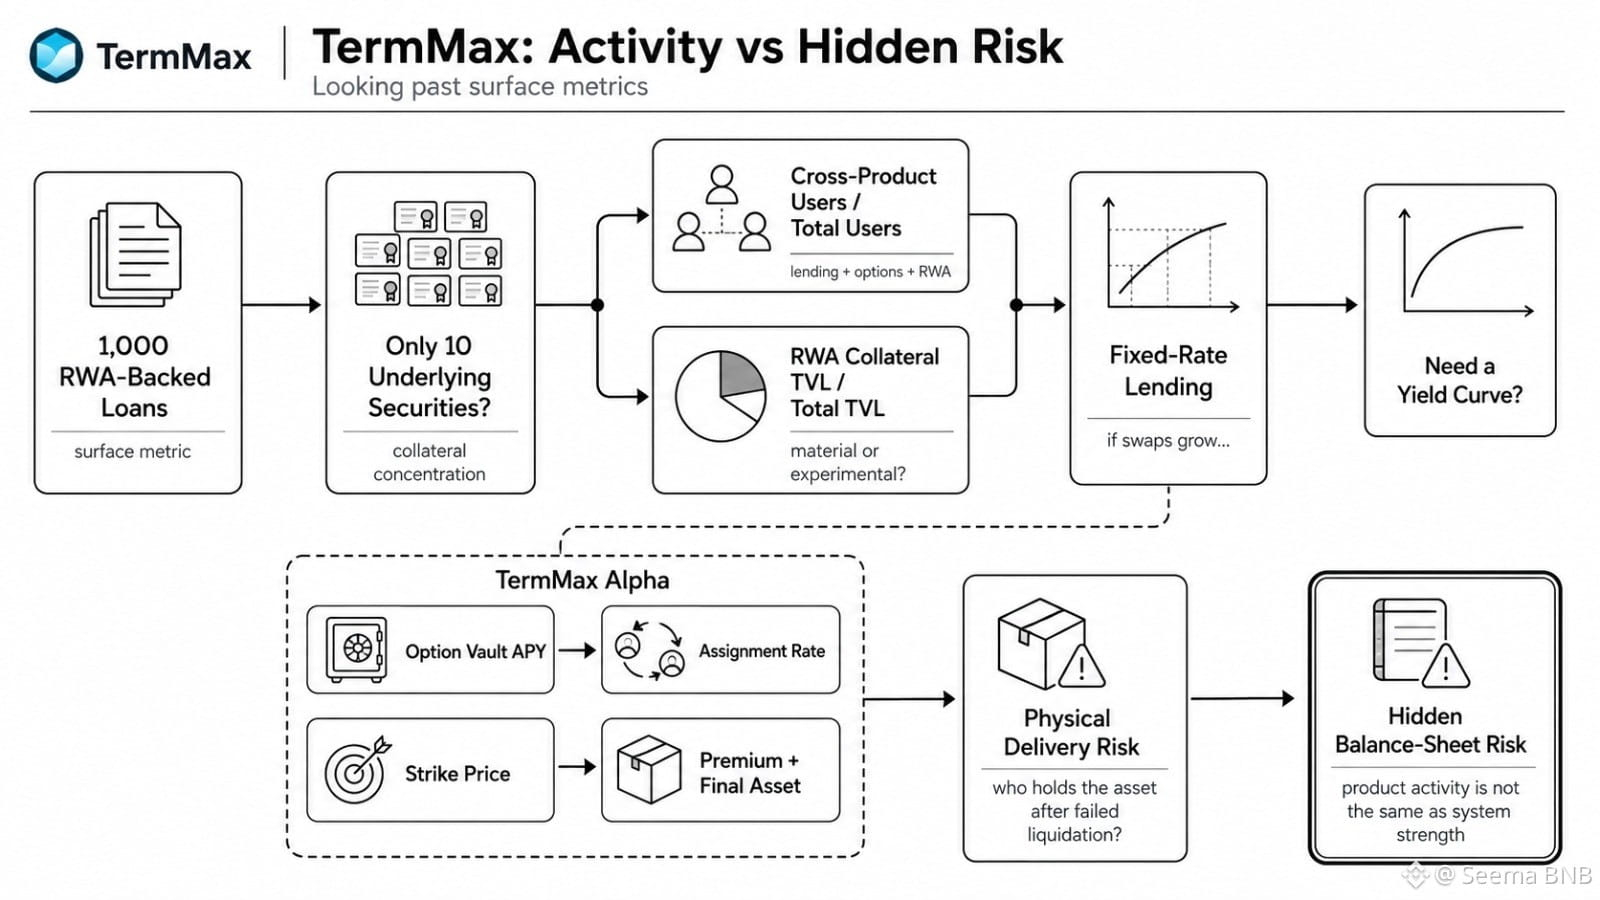
Я снова и снова возвращаюсь к тревожному числу TermMax в своих заметках: даже 1,000 RWA-ссуд, будь они все завязаны всего на 10 базовых ценных бумагах, сказали бы мне очень немного.
Очевидный показатель — количество займов. Но я думаю, что это слабый критерий. Важно, насколько реально сконцентрирован залог, и действительно ли пользователи перемещаются между кредитованием, опционными продуктами и RWA, а не просто один раз касаются каждого продукта.
Вот где TermMax становится сложнее оценивать. TVL залога RWA может расти, но становится ли он существенным по сравнению с общим TVL? Растёт ли доля пользователей, задействующих разные продукты? Наконец, нужно ли фиксированному кредитованию в итоге что-то ближе к кривой доходности, особенно если свопы по ставкам станут частью системы?
У TermMax Alpha — та же проблема. Высокий APY опционного хранилища выглядит аккуратно, пока меняется назначение (assignment) и не отражается на активах, которые фактически получает вкладчик. Цена страйка влияет на премию — да, но также и на то, что вы в итоге можете оказаться вынужден(ы) держать.
Некоторое назначение — это нормально. Настоящая проверка — частота, просадка после исполнения (delivery) и то, оставляет ли физическое исполнение пользователей с теми активами, которые они действительно хотели.
Я всё ещё слежу за одной вещью: TermMax измеряет активность продукта или же скрытый риск на уровне баланса, возникающий, когда эти продукты накладываются друг на друга?
#termmax @TermMax
Очевидный показатель — количество займов. Но я думаю, что это слабый критерий. Важно, насколько реально сконцентрирован залог, и действительно ли пользователи перемещаются между кредитованием, опционными продуктами и RWA, а не просто один раз касаются каждого продукта.
Вот где TermMax становится сложнее оценивать. TVL залога RWA может расти, но становится ли он существенным по сравнению с общим TVL? Растёт ли доля пользователей, задействующих разные продукты? Наконец, нужно ли фиксированному кредитованию в итоге что-то ближе к кривой доходности, особенно если свопы по ставкам станут частью системы?
У TermMax Alpha — та же проблема. Высокий APY опционного хранилища выглядит аккуратно, пока меняется назначение (assignment) и не отражается на активах, которые фактически получает вкладчик. Цена страйка влияет на премию — да, но также и на то, что вы в итоге можете оказаться вынужден(ы) держать.
Некоторое назначение — это нормально. Настоящая проверка — частота, просадка после исполнения (delivery) и то, оставляет ли физическое исполнение пользователей с теми активами, которые они действительно хотели.
Я всё ещё слежу за одной вещью: TermMax измеряет активность продукта или же скрытый риск на уровне баланса, возникающий, когда эти продукты накладываются друг на друга?
#termmax @TermMax