
myrrhain
36 Публикации

myrrhain
Отправить жалобу
Заблокировать пользователя
🌐 Web3 • Crypto • Markets
Researching narratives & opportunities
X: @myrrhain
5 подписок(и/а)
11 подписчиков(а)
24 понравилось
Посты
·
--
Вчера я разобрался, что награды за блоки Dusk не меняются в зависимости от использования. Сегодня я вернулся на ту же страницу обозревателя и посмотрел колонку с комиссиями, потому что это вторая половина того же вопроса.
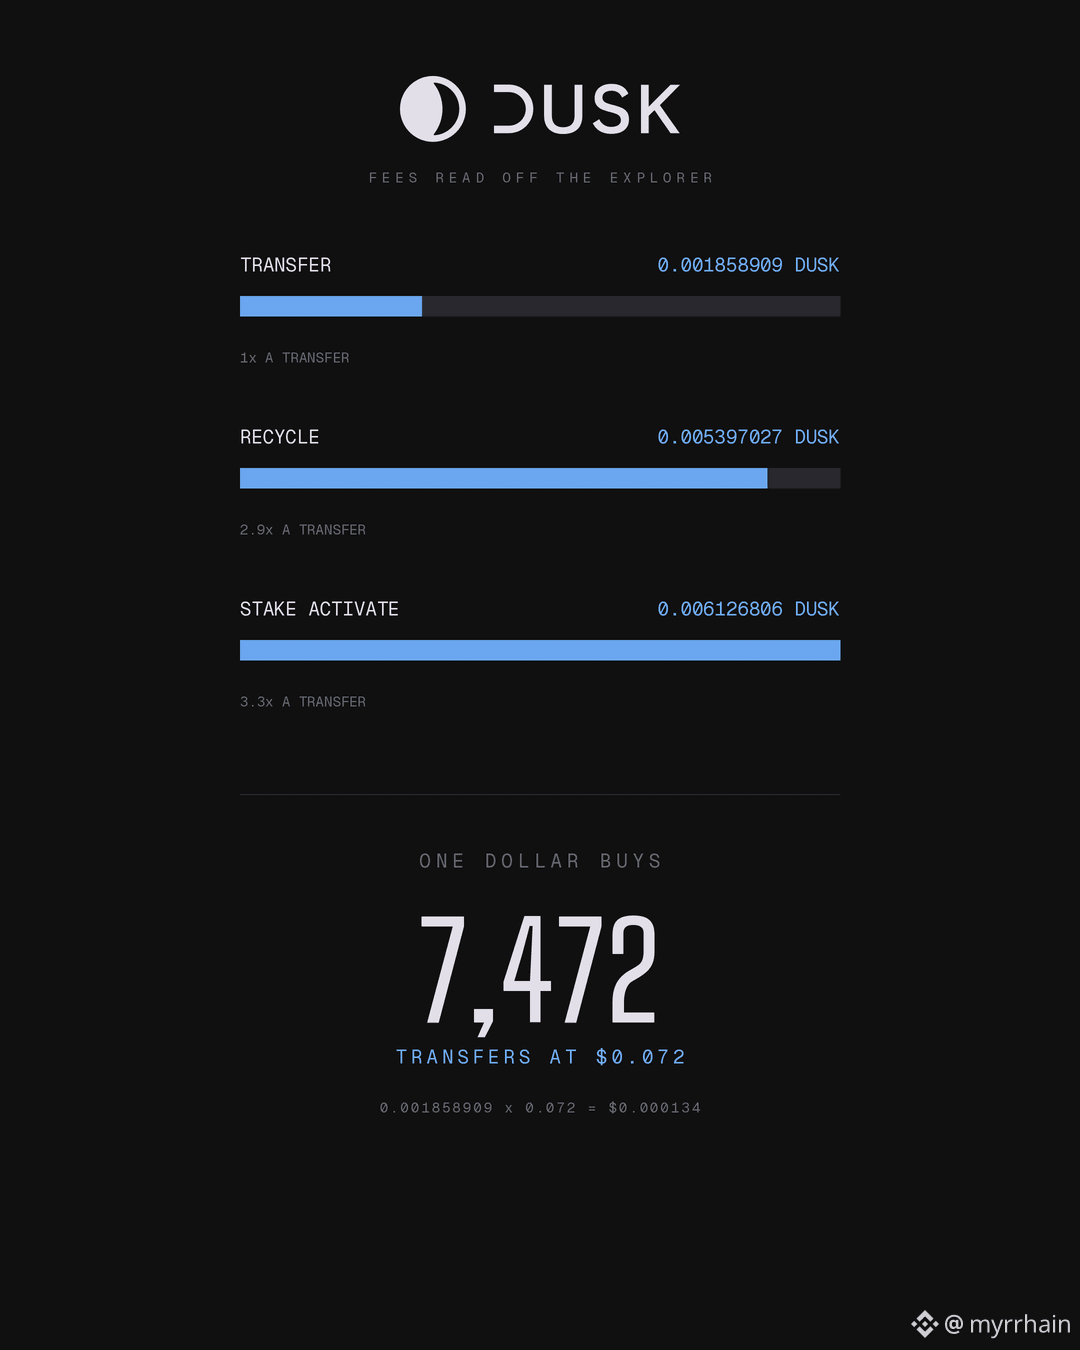
Четыре реальных транзакции — комиссии ровно такие, как показано. Перевод стоит 0.001858909 DUSK. Переработка стоит 0.005397027. А активация стейка — 0.006126806. Три разных типа операций, три разных комиссии — все они совсем небольшие.
Переводя это в деньги по цене 0.072 на том же экране: перевод стоит примерно 0.000134 доллара. Это означает около 7 470 переводов за один доллар.
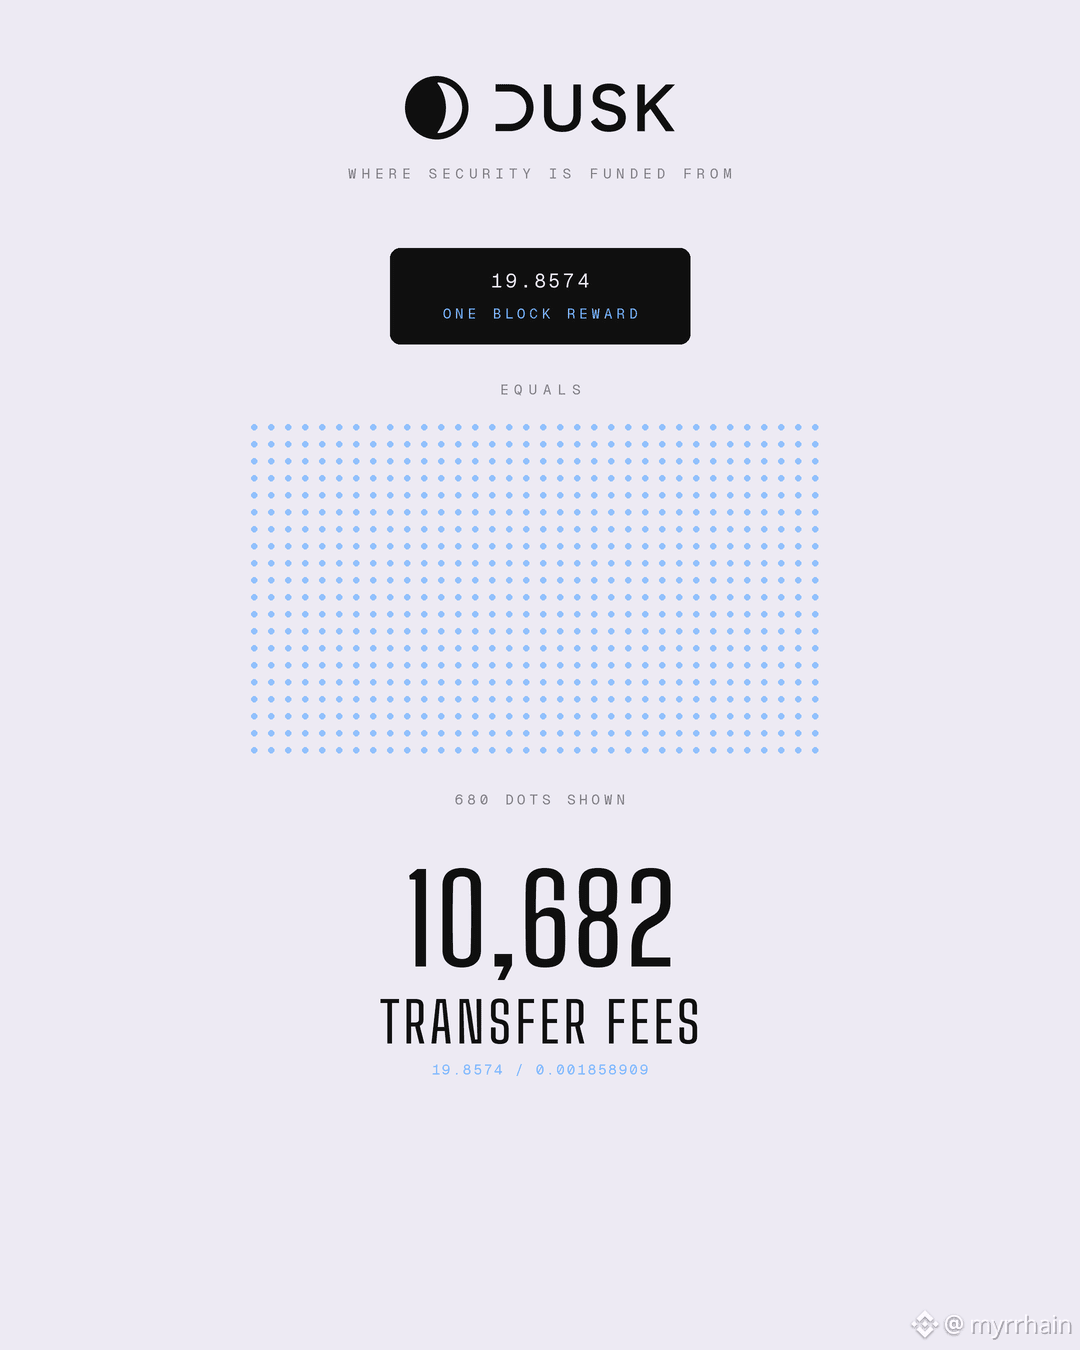
Затем я поставил рядом цифру за вчера и дизайн внезапно сложился в ясную картину. Блок в Dusk платит 19.8574 DUSK тому, кто его произвёл. Разделив это на комиссию за перевод, получаем, что один наградной блок стоит примерно 10 680 переводов. Награда за производство блока в масштабе на порядок(ов) больше комиссий внутри него — на четыре порядка величины.
Отсюда следует, откуда реально финансируется безопасность. Не от пользователей — от эмиссии.
Для цепочки, созданной под регулируемое расчётное использование, думаю, это правильный выбор, и он напрямую связывается с моим вчерашним выводом. Фиксированная награда за блок означает, что доход валидатора не растёт вместе с перегрузкой. Безопасность, финансируемая эмиссией, означает, что и пользовательская стоимость тоже не растёт вместе с перегрузкой. Обе стороны сделки защищены от нагрузки. Площадка, выставляющая расчётные комиссии институциональным клиентам, может указать число в контракте и рассчитывать, что оно будет держаться — а это для клиента ценнее, чем рекорд по пропускной способности.
Есть нюансы. Четыре транзакции — это небольшой объём данных, а комиссии меняются в зависимости от того, какую вычислительную работу реально выполняет транзакция, так что воспринимайте это как показательность, а не как фиксированную величину. Долларовые значения зависят от цены. И модель, финансируемая эмиссией, нужно читать вместе с графиком эмиссии — а я его не измерял.
Кто-нибудь знает, как комиссии Dusk масштабируются с сложностью контракта, а не с типом транзакции?
@Dusk_Foundation $DUSK #dusk
Вчера я разобрался, что награды за блоки Dusk не меняются в зависимости от использования. Сегодня я вернулся на ту же страницу обозревателя и посмотрел колонку с комиссиями, потому что это вторая половина того же вопроса.
Четыре реальных транзакции — комиссии ровно такие, как показано. Перевод стоит 0.001858909 DUSK. Переработка стоит 0.005397027. А активация стейка — 0.006126806. Три разных типа операций, три разных комиссии — все они совсем небольшие.
Переводя это в деньги по цене 0.072 на том же экране: перевод стоит примерно 0.000134 доллара. Это означает около 7 470 переводов за один доллар.
Затем я поставил рядом цифру за вчера и дизайн внезапно сложился в ясную картину. Блок в Dusk платит 19.8574 DUSK тому, кто его произвёл. Разделив это на комиссию за перевод, получаем, что один наградной блок стоит примерно 10 680 переводов. Награда за производство блока в масштабе на порядок(ов) больше комиссий внутри него — на четыре порядка величины.
Отсюда следует, откуда реально финансируется безопасность. Не от пользователей — от эмиссии.
Для цепочки, созданной под регулируемое расчётное использование, думаю, это правильный выбор, и он напрямую связывается с моим вчерашним выводом. Фиксированная награда за блок означает, что доход валидатора не растёт вместе с перегрузкой. Безопасность, финансируемая эмиссией, означает, что и пользовательская стоимость тоже не растёт вместе с перегрузкой. Обе стороны сделки защищены от нагрузки. Площадка, выставляющая расчётные комиссии институциональным клиентам, может указать число в контракте и рассчитывать, что оно будет держаться — а это для клиента ценнее, чем рекорд по пропускной способности.
Есть нюансы. Четыре транзакции — это небольшой объём данных, а комиссии меняются в зависимости от того, какую вычислительную работу реально выполняет транзакция, так что воспринимайте это как показательность, а не как фиксированную величину. Долларовые значения зависят от цены. И модель, финансируемая эмиссией, нужно читать вместе с графиком эмиссии — а я его не измерял.
Кто-нибудь знает, как комиссии Dusk масштабируются с сложностью контракта, а не с типом транзакции?
@Dusk $DUSK #dusk
Четыре реальных транзакции — комиссии ровно такие, как показано. Перевод стоит 0.001858909 DUSK. Переработка стоит 0.005397027. А активация стейка — 0.006126806. Три разных типа операций, три разных комиссии — все они совсем небольшие.
Переводя это в деньги по цене 0.072 на том же экране: перевод стоит примерно 0.000134 доллара. Это означает около 7 470 переводов за один доллар.
Затем я поставил рядом цифру за вчера и дизайн внезапно сложился в ясную картину. Блок в Dusk платит 19.8574 DUSK тому, кто его произвёл. Разделив это на комиссию за перевод, получаем, что один наградной блок стоит примерно 10 680 переводов. Награда за производство блока в масштабе на порядок(ов) больше комиссий внутри него — на четыре порядка величины.
Отсюда следует, откуда реально финансируется безопасность. Не от пользователей — от эмиссии.
Для цепочки, созданной под регулируемое расчётное использование, думаю, это правильный выбор, и он напрямую связывается с моим вчерашним выводом. Фиксированная награда за блок означает, что доход валидатора не растёт вместе с перегрузкой. Безопасность, финансируемая эмиссией, означает, что и пользовательская стоимость тоже не растёт вместе с перегрузкой. Обе стороны сделки защищены от нагрузки. Площадка, выставляющая расчётные комиссии институциональным клиентам, может указать число в контракте и рассчитывать, что оно будет держаться — а это для клиента ценнее, чем рекорд по пропускной способности.
Есть нюансы. Четыре транзакции — это небольшой объём данных, а комиссии меняются в зависимости от того, какую вычислительную работу реально выполняет транзакция, так что воспринимайте это как показательность, а не как фиксированную величину. Долларовые значения зависят от цены. И модель, финансируемая эмиссией, нужно читать вместе с графиком эмиссии — а я его не измерял.
Кто-нибудь знает, как комиссии Dusk масштабируются с сложностью контракта, а не с типом транзакции?
@Dusk $DUSK #dusk
64
·
--
Проверено
#dusk $DUSK @Dusk_Foundation
Я ожидал, что блоковые награды на Dusk будут меняться вместе с активностью сети. Они не меняются, и проверка привела меня к чему-то более интересному, чем я планировал.
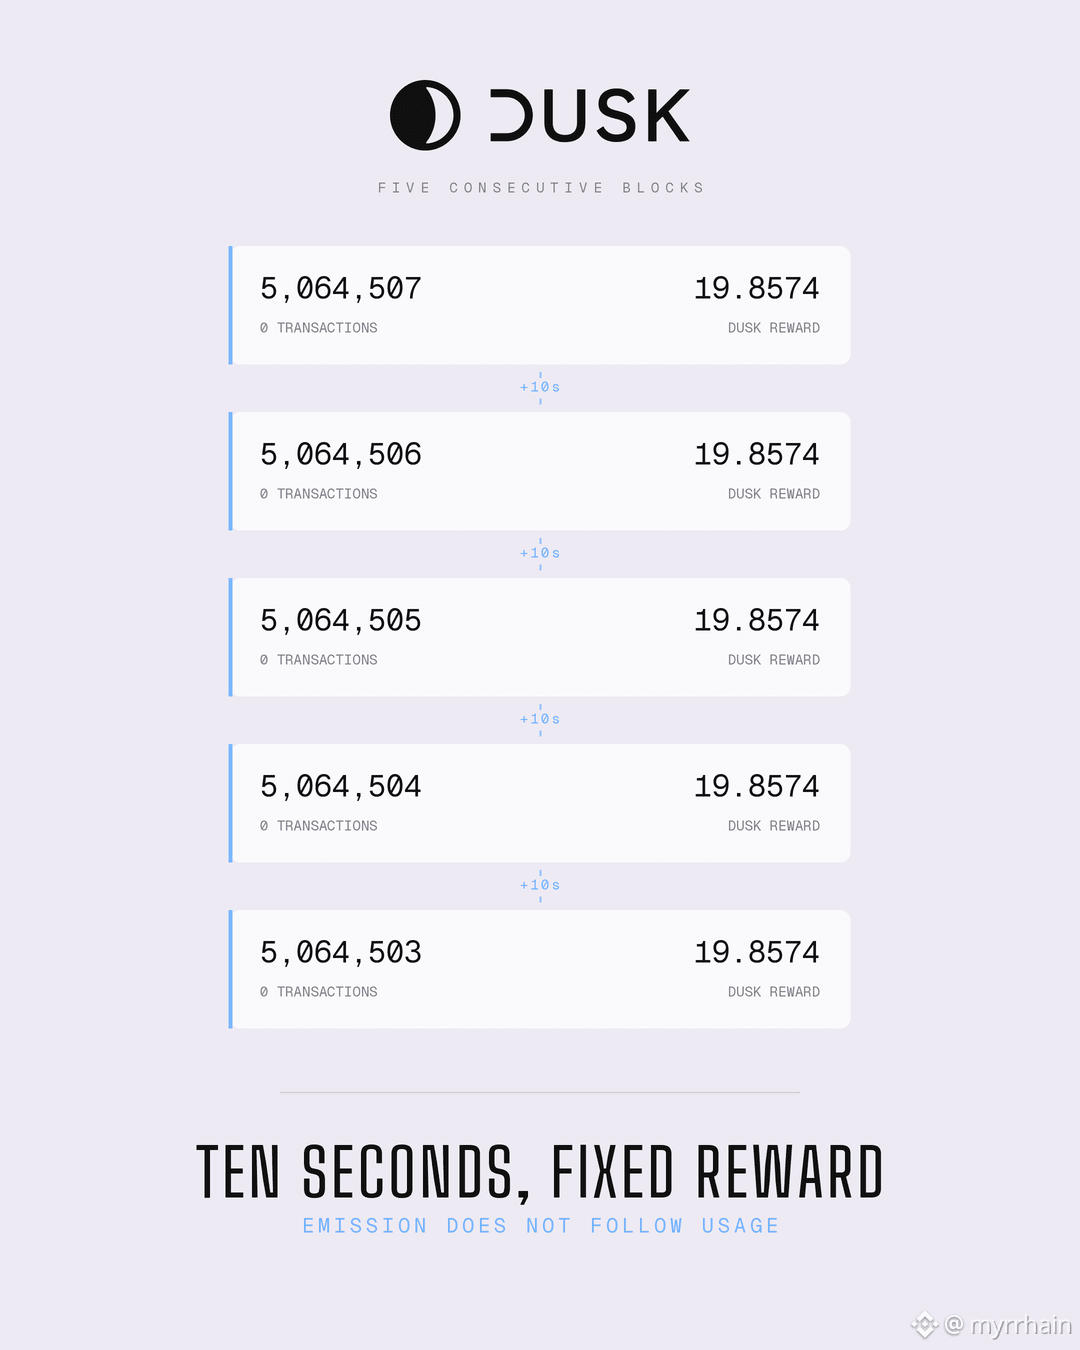
Я взял пять последовательных блоков с обозревателя. Временные метки: 9, 19, 29, 39 и 49 секунд назад. Ровно по 10 секунд между ними, без дрейфа по выборке. В каждом из этих блоков было ноль транзакций, и каждый из них выплатил ровно 19.8574 DUSK. Одинаковая награда, без компонента комиссии, без вариаций в зависимости от использования.
Это делает арифметику эмиссии простой, так что я её посчитал.
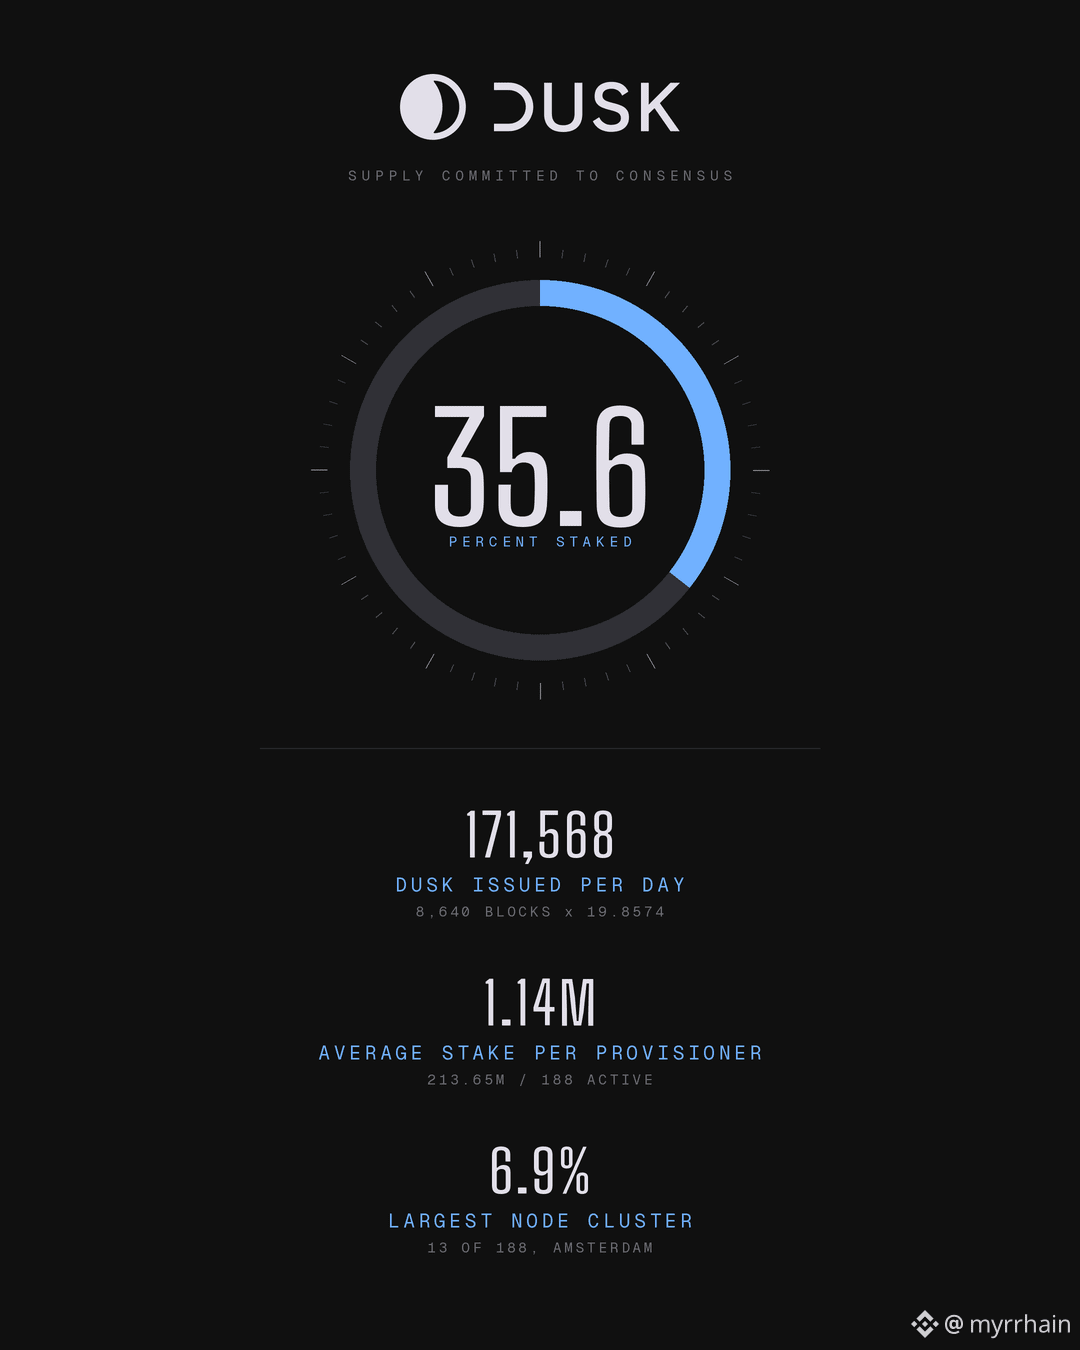
Блоки по 10 секунд дают 8 640 блоков в день. При 19.8574 каждый сеть выпускает около 171 568 DUSK ежедневно, чтобы обеспечивать свою работу. При цене 0.072, отображаемой на том же экране, это примерно 12 350 долларов в день за покупку консенсуса.
Ещё два числа выпадают из той же страницы. Рыночная капитализация 43.21 млн, разделённая на эту цену, подразумевает около 600 млн DUSK в обращении, а 213.65 млн из них застейканы. То есть примерно 35.6 процента предложения направлено в консенсус, а не лежит ликвидным. Деление стейка на 188 активных провайдеров даёт среднюю позицию около 1.14 млн — при протокольном минимуме 1 000.
Фиксированная награда — это часть, о которой я продолжаю думать. Валидатор зарабатывает одинаково, пустой блок или полный, поэтому доход оператора не масштабируется с перегруженностью. Для цепочки, нацеленной на регулируемые площадки, это правильный компромисс. Стоимость расчетов остаётся предсказуемой, и площадка, выставляющая комиссионные клиентам, может их моделировать без гадания о будущей нагрузке.
И распределение выглядит лучше, чем я предполагал. Самый крупный кластер узлов — тринадцать, в Амстердаме, из 188 активных. Менее семи процентов приходится на любой отдельный кластер.
Ограничения по моим цифрам. Это один снимок, а пять блоков — маленькая выборка, чтобы утверждать, что награда постоянна, а не просто стабильна прямо сейчас. В обращении поставка оценивается по рыночной капитализации и цене, обе из которых меняются, так что воспринимайте 35.6 процента как оценку.
Кто-нибудь знает, является ли 19.8574 фиксированной по расписанию или она со временем уменьшается ступенчато?
#dusk $DUSK @Dusk
Я ожидал, что блоковые награды на Dusk будут меняться вместе с активностью сети. Они не меняются, и проверка привела меня к чему-то более интересному, чем я планировал.
Я взял пять последовательных блоков с обозревателя. Временные метки: 9, 19, 29, 39 и 49 секунд назад. Ровно по 10 секунд между ними, без дрейфа по выборке. В каждом из этих блоков было ноль транзакций, и каждый из них выплатил ровно 19.8574 DUSK. Одинаковая награда, без компонента комиссии, без вариаций в зависимости от использования.
Это делает арифметику эмиссии простой, так что я её посчитал.
Блоки по 10 секунд дают 8 640 блоков в день. При 19.8574 каждый сеть выпускает около 171 568 DUSK ежедневно, чтобы обеспечивать свою работу. При цене 0.072, отображаемой на том же экране, это примерно 12 350 долларов в день за покупку консенсуса.
Ещё два числа выпадают из той же страницы. Рыночная капитализация 43.21 млн, разделённая на эту цену, подразумевает около 600 млн DUSK в обращении, а 213.65 млн из них застейканы. То есть примерно 35.6 процента предложения направлено в консенсус, а не лежит ликвидным. Деление стейка на 188 активных провайдеров даёт среднюю позицию около 1.14 млн — при протокольном минимуме 1 000.
Фиксированная награда — это часть, о которой я продолжаю думать. Валидатор зарабатывает одинаково, пустой блок или полный, поэтому доход оператора не масштабируется с перегруженностью. Для цепочки, нацеленной на регулируемые площадки, это правильный компромисс. Стоимость расчетов остаётся предсказуемой, и площадка, выставляющая комиссионные клиентам, может их моделировать без гадания о будущей нагрузке.
И распределение выглядит лучше, чем я предполагал. Самый крупный кластер узлов — тринадцать, в Амстердаме, из 188 активных. Менее семи процентов приходится на любой отдельный кластер.
Ограничения по моим цифрам. Это один снимок, а пять блоков — маленькая выборка, чтобы утверждать, что награда постоянна, а не просто стабильна прямо сейчас. В обращении поставка оценивается по рыночной капитализации и цене, обе из которых меняются, так что воспринимайте 35.6 процента как оценку.
Кто-нибудь знает, является ли 19.8574 фиксированной по расписанию или она со временем уменьшается ступенчато?
Я ожидал, что блоковые награды на Dusk будут меняться вместе с активностью сети. Они не меняются, и проверка привела меня к чему-то более интересному, чем я планировал.
Я взял пять последовательных блоков с обозревателя. Временные метки: 9, 19, 29, 39 и 49 секунд назад. Ровно по 10 секунд между ними, без дрейфа по выборке. В каждом из этих блоков было ноль транзакций, и каждый из них выплатил ровно 19.8574 DUSK. Одинаковая награда, без компонента комиссии, без вариаций в зависимости от использования.
Это делает арифметику эмиссии простой, так что я её посчитал.
Блоки по 10 секунд дают 8 640 блоков в день. При 19.8574 каждый сеть выпускает около 171 568 DUSK ежедневно, чтобы обеспечивать свою работу. При цене 0.072, отображаемой на том же экране, это примерно 12 350 долларов в день за покупку консенсуса.
Ещё два числа выпадают из той же страницы. Рыночная капитализация 43.21 млн, разделённая на эту цену, подразумевает около 600 млн DUSK в обращении, а 213.65 млн из них застейканы. То есть примерно 35.6 процента предложения направлено в консенсус, а не лежит ликвидным. Деление стейка на 188 активных провайдеров даёт среднюю позицию около 1.14 млн — при протокольном минимуме 1 000.
Фиксированная награда — это часть, о которой я продолжаю думать. Валидатор зарабатывает одинаково, пустой блок или полный, поэтому доход оператора не масштабируется с перегруженностью. Для цепочки, нацеленной на регулируемые площадки, это правильный компромисс. Стоимость расчетов остаётся предсказуемой, и площадка, выставляющая комиссионные клиентам, может их моделировать без гадания о будущей нагрузке.
И распределение выглядит лучше, чем я предполагал. Самый крупный кластер узлов — тринадцать, в Амстердаме, из 188 активных. Менее семи процентов приходится на любой отдельный кластер.
Ограничения по моим цифрам. Это один снимок, а пять блоков — маленькая выборка, чтобы утверждать, что награда постоянна, а не просто стабильна прямо сейчас. В обращении поставка оценивается по рыночной капитализации и цене, обе из которых меняются, так что воспринимайте 35.6 процента как оценку.
Кто-нибудь знает, является ли 19.8574 фиксированной по расписанию или она со временем уменьшается ступенчато?
94
·
--
Рост
Разница между тем, чтобы обернуть актив, и тем, чтобы выпустить его нативно, не проявляется при запуске. Она проявляется через два года — и к тому времени это дорого.
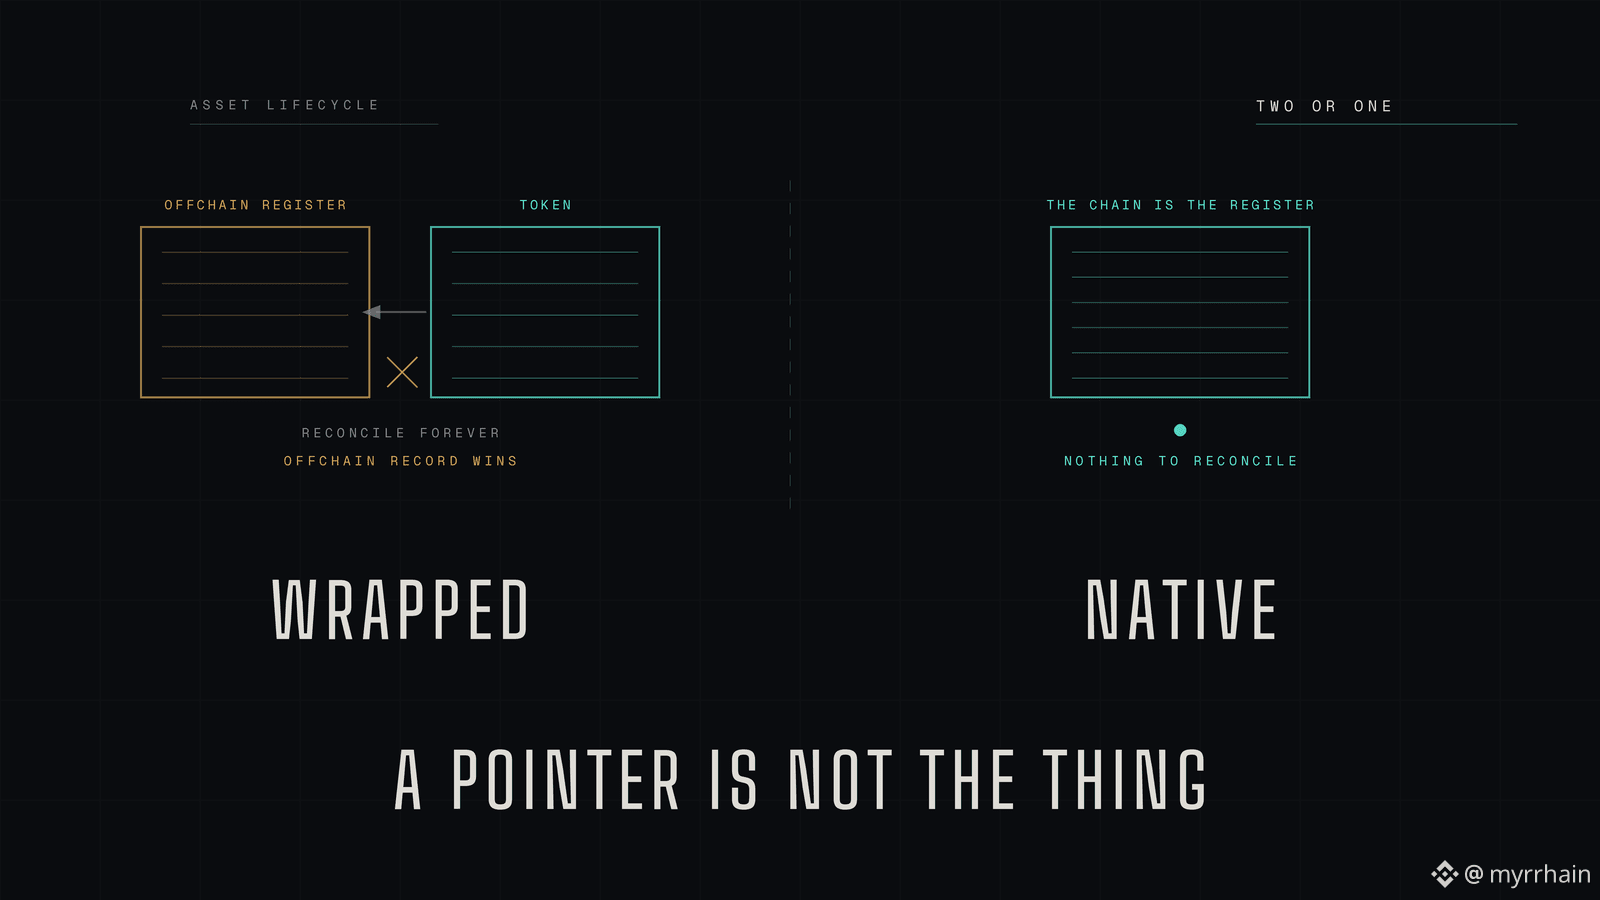
Обернутая ценная бумага — это требование. Бонд по-прежнему существует где-то в реестре, а токен является указателем на него. День запуска выглядит одинаково в любом случае. Тот же интерфейс, тот же кошелёк, тот же перевод.
Затем актив начинает жить своей жизнью. По купону платят. Кто-то переводит на сторону, которая оказывается не соответствующей требованиям. Держатель умирает. Происходит корпоративное действие. И теперь указатель и то, на что он указывает, должны соглашаться друг с другом навсегда — через все эти события.
Они не всегда будут соглашаться. Именно для этого и существует сверка (reconciliation). И когда они расходятся, побеждает офчейн‑реестр, потому что это запись, имеющая юридическую силу. А это подсказывает, что токен — это на самом деле. Не ценная бумага. Производная от вашего доверия к тому, кто управляет реестром.
Нативная эмиссия полностью убирает вторую запись. Инструмент создаётся в ончейне как основная форма. Блокчейн и есть реестр. Передача — это и есть передача, а не сообщение о чём‑то.
Почти никто так не делает, и причина не в технологической амбиции. Нативная эмиссия требует сразу трёх вещей. Приватность, потому что cap table в публичном реестре — это источник конкурентной разведки. Исполнимые правила допустимости, потому что нельзя позволить реестру принимать держателя, который не соответствует требованиям. И площадку, имеющую авторизацию, чтобы это было юридически засчитано. Пропустите что-то одно — и вы возвращаетесь к обёртке.
Dusk — один из немногих стеков, построенных с самого начала вокруг всех трёх вещей, а не добавляющих их потом.
Где я всё ещё хочу более чёткий ответ. @Dusk_Foundation что именно делает запись в цепочке юридически значимой записью для конкретного выпуска? Код это сделать не может. Это должно идти из документации эмитента и применимого права, и мне хотелось бы понять, где на практике проходит эта граница.
Интересно, видел ли кто-нибудь здесь по-настоящему нативный выпуск, а не «обёртку», продаваемую как нативный.
@Dusk_Foundation $DUSK #dusk #RWA
Разница между тем, чтобы обернуть актив, и тем, чтобы выпустить его нативно, не проявляется при запуске. Она проявляется через два года — и к тому времени это дорого.
Обернутая ценная бумага — это требование. Бонд по-прежнему существует где-то в реестре, а токен является указателем на него. День запуска выглядит одинаково в любом случае. Тот же интерфейс, тот же кошелёк, тот же перевод.
Затем актив начинает жить своей жизнью. По купону платят. Кто-то переводит на сторону, которая оказывается не соответствующей требованиям. Держатель умирает. Происходит корпоративное действие. И теперь указатель и то, на что он указывает, должны соглашаться друг с другом навсегда — через все эти события.
Они не всегда будут соглашаться. Именно для этого и существует сверка (reconciliation). И когда они расходятся, побеждает офчейн‑реестр, потому что это запись, имеющая юридическую силу. А это подсказывает, что токен — это на самом деле. Не ценная бумага. Производная от вашего доверия к тому, кто управляет реестром.
Нативная эмиссия полностью убирает вторую запись. Инструмент создаётся в ончейне как основная форма. Блокчейн и есть реестр. Передача — это и есть передача, а не сообщение о чём‑то.
Почти никто так не делает, и причина не в технологической амбиции. Нативная эмиссия требует сразу трёх вещей. Приватность, потому что cap table в публичном реестре — это источник конкурентной разведки. Исполнимые правила допустимости, потому что нельзя позволить реестру принимать держателя, который не соответствует требованиям. И площадку, имеющую авторизацию, чтобы это было юридически засчитано. Пропустите что-то одно — и вы возвращаетесь к обёртке.
Dusk — один из немногих стеков, построенных с самого начала вокруг всех трёх вещей, а не добавляющих их потом.
Где я всё ещё хочу более чёткий ответ. @Dusk что именно делает запись в цепочке юридически значимой записью для конкретного выпуска? Код это сделать не может. Это должно идти из документации эмитента и применимого права, и мне хотелось бы понять, где на практике проходит эта граница.
Интересно, видел ли кто-нибудь здесь по-настоящему нативный выпуск, а не «обёртку», продаваемую как нативный.
@Dusk $DUSK #dusk #RWA
Обернутая ценная бумага — это требование. Бонд по-прежнему существует где-то в реестре, а токен является указателем на него. День запуска выглядит одинаково в любом случае. Тот же интерфейс, тот же кошелёк, тот же перевод.
Затем актив начинает жить своей жизнью. По купону платят. Кто-то переводит на сторону, которая оказывается не соответствующей требованиям. Держатель умирает. Происходит корпоративное действие. И теперь указатель и то, на что он указывает, должны соглашаться друг с другом навсегда — через все эти события.
Они не всегда будут соглашаться. Именно для этого и существует сверка (reconciliation). И когда они расходятся, побеждает офчейн‑реестр, потому что это запись, имеющая юридическую силу. А это подсказывает, что токен — это на самом деле. Не ценная бумага. Производная от вашего доверия к тому, кто управляет реестром.
Нативная эмиссия полностью убирает вторую запись. Инструмент создаётся в ончейне как основная форма. Блокчейн и есть реестр. Передача — это и есть передача, а не сообщение о чём‑то.
Почти никто так не делает, и причина не в технологической амбиции. Нативная эмиссия требует сразу трёх вещей. Приватность, потому что cap table в публичном реестре — это источник конкурентной разведки. Исполнимые правила допустимости, потому что нельзя позволить реестру принимать держателя, который не соответствует требованиям. И площадку, имеющую авторизацию, чтобы это было юридически засчитано. Пропустите что-то одно — и вы возвращаетесь к обёртке.
Dusk — один из немногих стеков, построенных с самого начала вокруг всех трёх вещей, а не добавляющих их потом.
Где я всё ещё хочу более чёткий ответ. @Dusk что именно делает запись в цепочке юридически значимой записью для конкретного выпуска? Код это сделать не может. Это должно идти из документации эмитента и применимого права, и мне хотелось бы понять, где на практике проходит эта граница.
Интересно, видел ли кто-нибудь здесь по-настоящему нативный выпуск, а не «обёртку», продаваемую как нативный.
@Dusk $DUSK #dusk #RWA
137
·
--
Рост
Самая сложная проблема для Dusk Trade — не криптография и не лицензирование. Проблема в том, что токенизация актива не создаёт никого, кто был бы готов его купить.
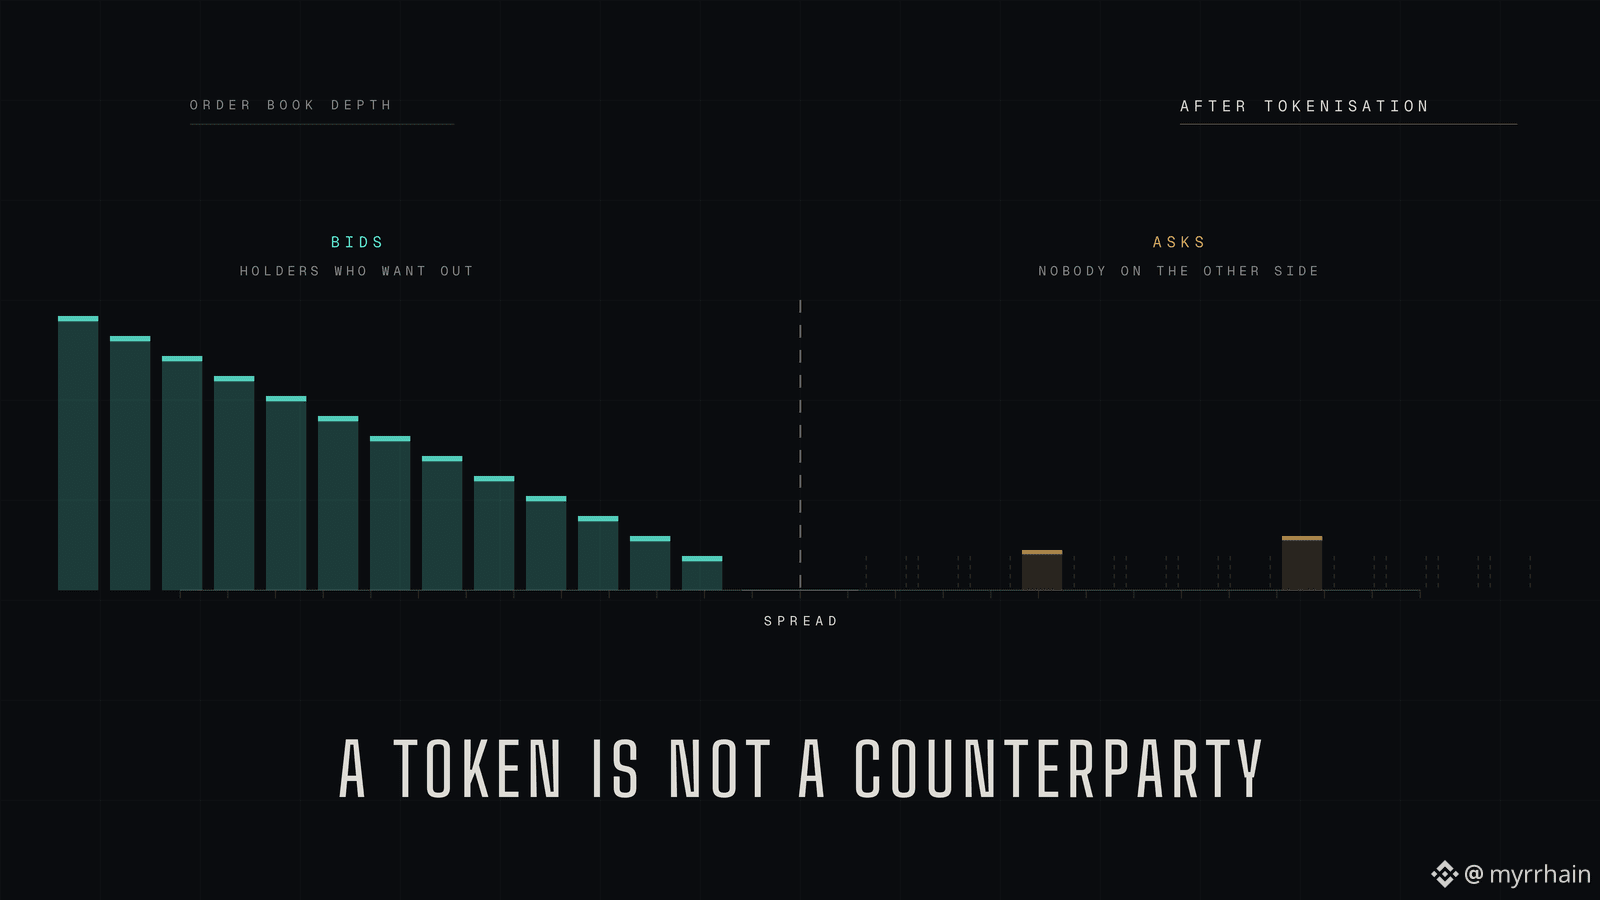
Инструменты частного рынка неликвидны по скучной причине. Не из‑за трения при расчётах и не из‑за бумажной волокиты. Просто в любой момент времени по другую сторону сделки оказывается не так много людей. Размещение облигации в цепочке не призывает контрагента. Оно переносит тот же тонкий рынок на более быструю площадку.
Обычно отвечают тремя тезисами — и каждый из них слабее, чем звучит.
Дробление расширяет круг инвесторов. Но регулируемые инструменты ограничивают, кто может их держать, так что база расширяется только в пределах допустимого множества, а это никогда не было главным ограничением.
Круглосуточная торговля убирает временные барьеры. Но рынок, открытый в три часа ночи, где на стороне спроса никто не выставил заявки — не становится более ликвидным, он просто становится более доступным.
Сочетаемость позволяет сделать актив залогом. Но залогу нужна надёжная ценовая калибровка (price discovery): для неё нужна торговая активность, а торговая активность — это как раз то, что мы пытались создать. Этот аргумент пожирает сам себя.
Поэтому договорённость NPEX для меня звучит иначе, чем большинство объявлений о токенизации. Это не холодный старт. Есть уже существующая регулируемая площадка с существующими инвесторами и существующими активами, и цепочку размещают под активностью, которая уже происходит, а не надеются, что активность появится, потому что рельсы стали лучше.
Это и есть единственная версия, которую я считаю правдоподобной. Инфраструктура не производит спрос. Она может принять уже существующий спрос и сделать его обслуживание дешевле.
@Dusk_Foundation каковы ожидания по миграции? Действительно ли поток существующей площадки уходит onchain, или onchain‑книга начинает тонкой рядом с традиционной и ей нужно зарабатывать себе глубину?
Любопытно, видел ли кто‑нибудь здесь, как токенизация реально улучшает ликвидность, а не просто переносит её.
@Dusk_Foundation $DUSK #dusk #RWA
Самая сложная проблема для Dusk Trade — не криптография и не лицензирование. Проблема в том, что токенизация актива не создаёт никого, кто был бы готов его купить.
Инструменты частного рынка неликвидны по скучной причине. Не из‑за трения при расчётах и не из‑за бумажной волокиты. Просто в любой момент времени по другую сторону сделки оказывается не так много людей. Размещение облигации в цепочке не призывает контрагента. Оно переносит тот же тонкий рынок на более быструю площадку.
Обычно отвечают тремя тезисами — и каждый из них слабее, чем звучит.
Дробление расширяет круг инвесторов. Но регулируемые инструменты ограничивают, кто может их держать, так что база расширяется только в пределах допустимого множества, а это никогда не было главным ограничением.
Круглосуточная торговля убирает временные барьеры. Но рынок, открытый в три часа ночи, где на стороне спроса никто не выставил заявки — не становится более ликвидным, он просто становится более доступным.
Сочетаемость позволяет сделать актив залогом. Но залогу нужна надёжная ценовая калибровка (price discovery): для неё нужна торговая активность, а торговая активность — это как раз то, что мы пытались создать. Этот аргумент пожирает сам себя.
Поэтому договорённость NPEX для меня звучит иначе, чем большинство объявлений о токенизации. Это не холодный старт. Есть уже существующая регулируемая площадка с существующими инвесторами и существующими активами, и цепочку размещают под активностью, которая уже происходит, а не надеются, что активность появится, потому что рельсы стали лучше.
Это и есть единственная версия, которую я считаю правдоподобной. Инфраструктура не производит спрос. Она может принять уже существующий спрос и сделать его обслуживание дешевле.
@Dusk каковы ожидания по миграции? Действительно ли поток существующей площадки уходит onchain, или onchain‑книга начинает тонкой рядом с традиционной и ей нужно зарабатывать себе глубину?
Любопытно, видел ли кто‑нибудь здесь, как токенизация реально улучшает ликвидность, а не просто переносит её.
@Dusk $DUSK #dusk #RWA
Инструменты частного рынка неликвидны по скучной причине. Не из‑за трения при расчётах и не из‑за бумажной волокиты. Просто в любой момент времени по другую сторону сделки оказывается не так много людей. Размещение облигации в цепочке не призывает контрагента. Оно переносит тот же тонкий рынок на более быструю площадку.
Обычно отвечают тремя тезисами — и каждый из них слабее, чем звучит.
Дробление расширяет круг инвесторов. Но регулируемые инструменты ограничивают, кто может их держать, так что база расширяется только в пределах допустимого множества, а это никогда не было главным ограничением.
Круглосуточная торговля убирает временные барьеры. Но рынок, открытый в три часа ночи, где на стороне спроса никто не выставил заявки — не становится более ликвидным, он просто становится более доступным.
Сочетаемость позволяет сделать актив залогом. Но залогу нужна надёжная ценовая калибровка (price discovery): для неё нужна торговая активность, а торговая активность — это как раз то, что мы пытались создать. Этот аргумент пожирает сам себя.
Поэтому договорённость NPEX для меня звучит иначе, чем большинство объявлений о токенизации. Это не холодный старт. Есть уже существующая регулируемая площадка с существующими инвесторами и существующими активами, и цепочку размещают под активностью, которая уже происходит, а не надеются, что активность появится, потому что рельсы стали лучше.
Это и есть единственная версия, которую я считаю правдоподобной. Инфраструктура не производит спрос. Она может принять уже существующий спрос и сделать его обслуживание дешевле.
@Dusk каковы ожидания по миграции? Действительно ли поток существующей площадки уходит onchain, или onchain‑книга начинает тонкой рядом с традиционной и ей нужно зарабатывать себе глубину?
Любопытно, видел ли кто‑нибудь здесь, как токенизация реально улучшает ликвидность, а не просто переносит её.
@Dusk $DUSK #dusk #RWA
1
107
·
--
Рост
Самый непривлекательный блокер для токенизированных ценных бумаг — это не приватность и не расчёты. Проблема в хранении (custody), и на защищённой (shielded) сети оно не похоже на хранение где-либо ещё.
Начните с ограничения, которое все обычно обходят. Регулируемый фонд, как правило, не может просто хранить свои собственные ключи. Активы клиентов должны находиться под договорённостями по безопасному хранению: отдельно, с ответственным лицом на случай исчезновения. Это требование существует независимо от того, в каком виде выпущен актив. Никакого ответа по хранению — никакого институционального распределения, сколь бы элегантной ни была цепочка.
На прозрачной цепи это решается и становится скучной рутиной. Хранитель (custodian) держит ключи, и любой, кто проводит аудит, может просто прочитать реестр, чтобы подтвердить, что позиция существует. Проверка — это поиск.
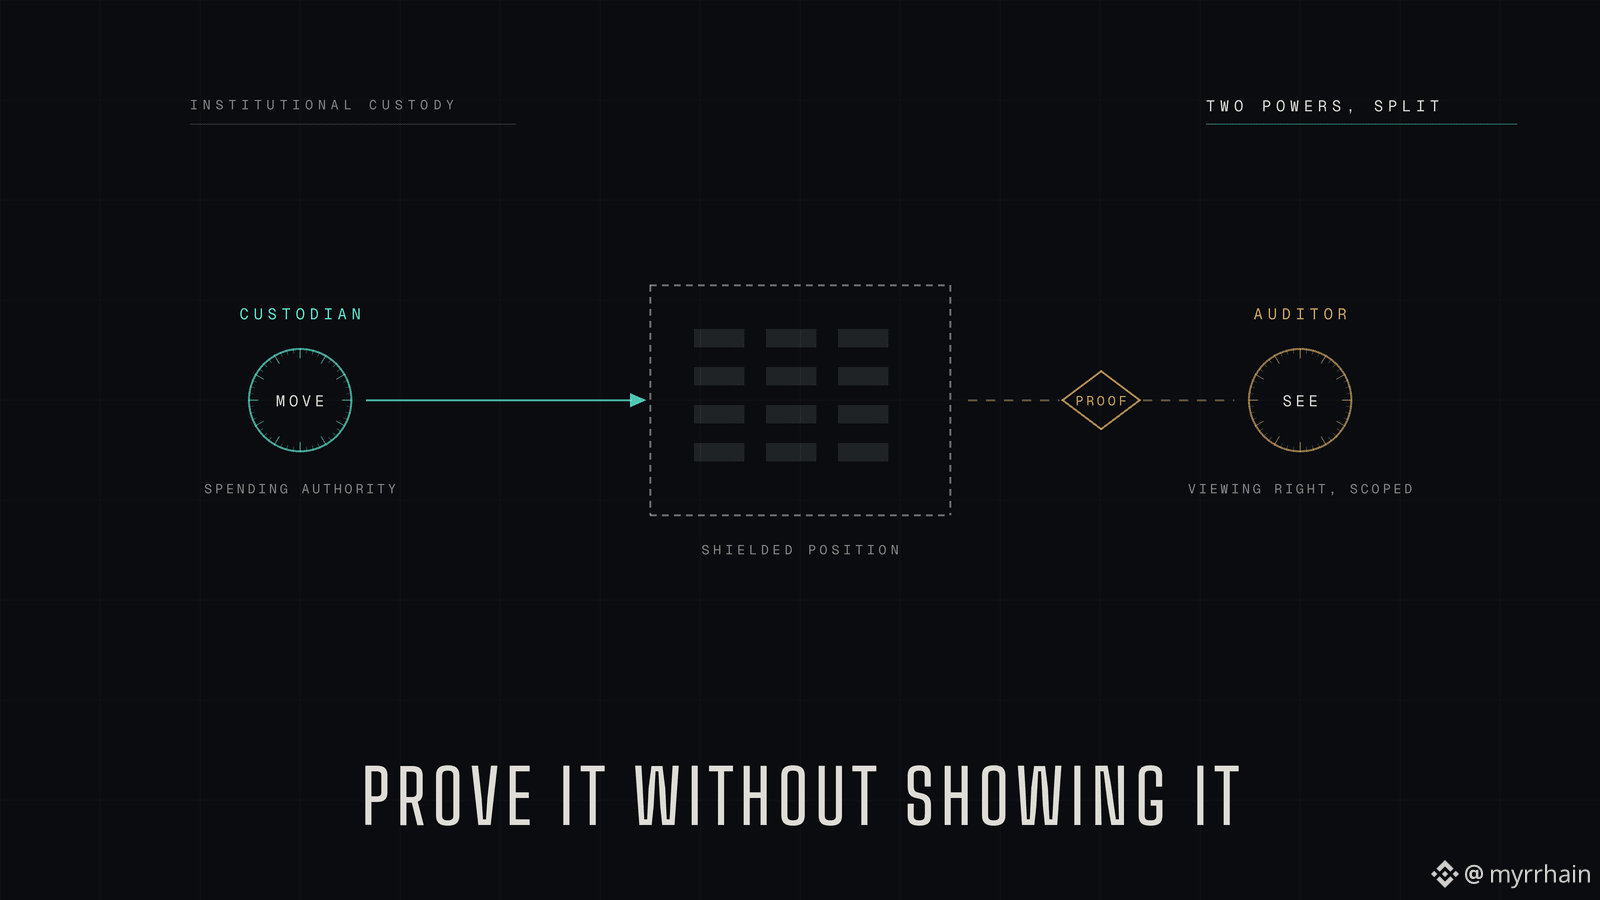
Dusk убирает этот поиск. Владения защищены, поэтому аудитор, смотрящий на цепь, видит обязательства (commitments), а не балансы. Позиция доказуемо существует и при этом полностью не поддаётся чтению. Значит, хранение перестаёт сводиться к хранению ключа и превращается в управление двумя отдельными полномочиями, которые раньше шли вместе.
Полномочие перемещать актив и полномочие видеть его.
Они разъединяются в защищённом состоянии. Хранитель может обладать правом на расходование, тогда как аудитор — правом на просмотр в рамках определённого охвата и периода. Регулятор может получить третью «картину», которой не управляет ни одна из сторон. Хранение превращается в инженерию разрешений, а не в хранение ключей.
Это ещё и новый режим отказа. На прозрачной цепи потерять возможность видеть вашу позицию невозможно. Здесь это реальный сценарий, и он не является тем же событием, что и потеря средств.
То, как Dusk партнёрствует с Cordial Systems, читается мне как попытка работать именно на этом уровне, а не как просто интеграция с универсальным кошельком.
@Dusk_Foundation — это модель просмотра и раскрытия, заданная на уровне протокола, или каждый хранитель (custodian) свободен реализовывать свою? Эти варианты дают аудитору очень разные гарантии.
Интересно, что здесь думают люди о том, как должно выглядеть доказательство хранения, когда реестр нельзя прочитать.
@Dusk_Foundation $DUSK #dusk #RWA
Самый непривлекательный блокер для токенизированных ценных бумаг — это не приватность и не расчёты. Проблема в хранении (custody), и на защищённой (shielded) сети оно не похоже на хранение где-либо ещё.
Начните с ограничения, которое все обычно обходят. Регулируемый фонд, как правило, не может просто хранить свои собственные ключи. Активы клиентов должны находиться под договорённостями по безопасному хранению: отдельно, с ответственным лицом на случай исчезновения. Это требование существует независимо от того, в каком виде выпущен актив. Никакого ответа по хранению — никакого институционального распределения, сколь бы элегантной ни была цепочка.
На прозрачной цепи это решается и становится скучной рутиной. Хранитель (custodian) держит ключи, и любой, кто проводит аудит, может просто прочитать реестр, чтобы подтвердить, что позиция существует. Проверка — это поиск.
Dusk убирает этот поиск. Владения защищены, поэтому аудитор, смотрящий на цепь, видит обязательства (commitments), а не балансы. Позиция доказуемо существует и при этом полностью не поддаётся чтению. Значит, хранение перестаёт сводиться к хранению ключа и превращается в управление двумя отдельными полномочиями, которые раньше шли вместе.
Полномочие перемещать актив и полномочие видеть его.
Они разъединяются в защищённом состоянии. Хранитель может обладать правом на расходование, тогда как аудитор — правом на просмотр в рамках определённого охвата и периода. Регулятор может получить третью «картину», которой не управляет ни одна из сторон. Хранение превращается в инженерию разрешений, а не в хранение ключей.
Это ещё и новый режим отказа. На прозрачной цепи потерять возможность видеть вашу позицию невозможно. Здесь это реальный сценарий, и он не является тем же событием, что и потеря средств.
То, как Dusk партнёрствует с Cordial Systems, читается мне как попытка работать именно на этом уровне, а не как просто интеграция с универсальным кошельком.
@Dusk — это модель просмотра и раскрытия, заданная на уровне протокола, или каждый хранитель (custodian) свободен реализовывать свою? Эти варианты дают аудитору очень разные гарантии.
Интересно, что здесь думают люди о том, как должно выглядеть доказательство хранения, когда реестр нельзя прочитать.
@Dusk $DUSK #dusk #RWA
Начните с ограничения, которое все обычно обходят. Регулируемый фонд, как правило, не может просто хранить свои собственные ключи. Активы клиентов должны находиться под договорённостями по безопасному хранению: отдельно, с ответственным лицом на случай исчезновения. Это требование существует независимо от того, в каком виде выпущен актив. Никакого ответа по хранению — никакого институционального распределения, сколь бы элегантной ни была цепочка.
На прозрачной цепи это решается и становится скучной рутиной. Хранитель (custodian) держит ключи, и любой, кто проводит аудит, может просто прочитать реестр, чтобы подтвердить, что позиция существует. Проверка — это поиск.
Dusk убирает этот поиск. Владения защищены, поэтому аудитор, смотрящий на цепь, видит обязательства (commitments), а не балансы. Позиция доказуемо существует и при этом полностью не поддаётся чтению. Значит, хранение перестаёт сводиться к хранению ключа и превращается в управление двумя отдельными полномочиями, которые раньше шли вместе.
Полномочие перемещать актив и полномочие видеть его.
Они разъединяются в защищённом состоянии. Хранитель может обладать правом на расходование, тогда как аудитор — правом на просмотр в рамках определённого охвата и периода. Регулятор может получить третью «картину», которой не управляет ни одна из сторон. Хранение превращается в инженерию разрешений, а не в хранение ключей.
Это ещё и новый режим отказа. На прозрачной цепи потерять возможность видеть вашу позицию невозможно. Здесь это реальный сценарий, и он не является тем же событием, что и потеря средств.
То, как Dusk партнёрствует с Cordial Systems, читается мне как попытка работать именно на этом уровне, а не как просто интеграция с универсальным кошельком.
@Dusk — это модель просмотра и раскрытия, заданная на уровне протокола, или каждый хранитель (custodian) свободен реализовывать свою? Эти варианты дают аудитору очень разные гарантии.
Интересно, что здесь думают люди о том, как должно выглядеть доказательство хранения, когда реестр нельзя прочитать.
@Dusk $DUSK #dusk #RWA
1
102
·
--
Рост
Я порылся в @termmax квартальной выручке и нашёл то, что обычно прячется за словом «record».
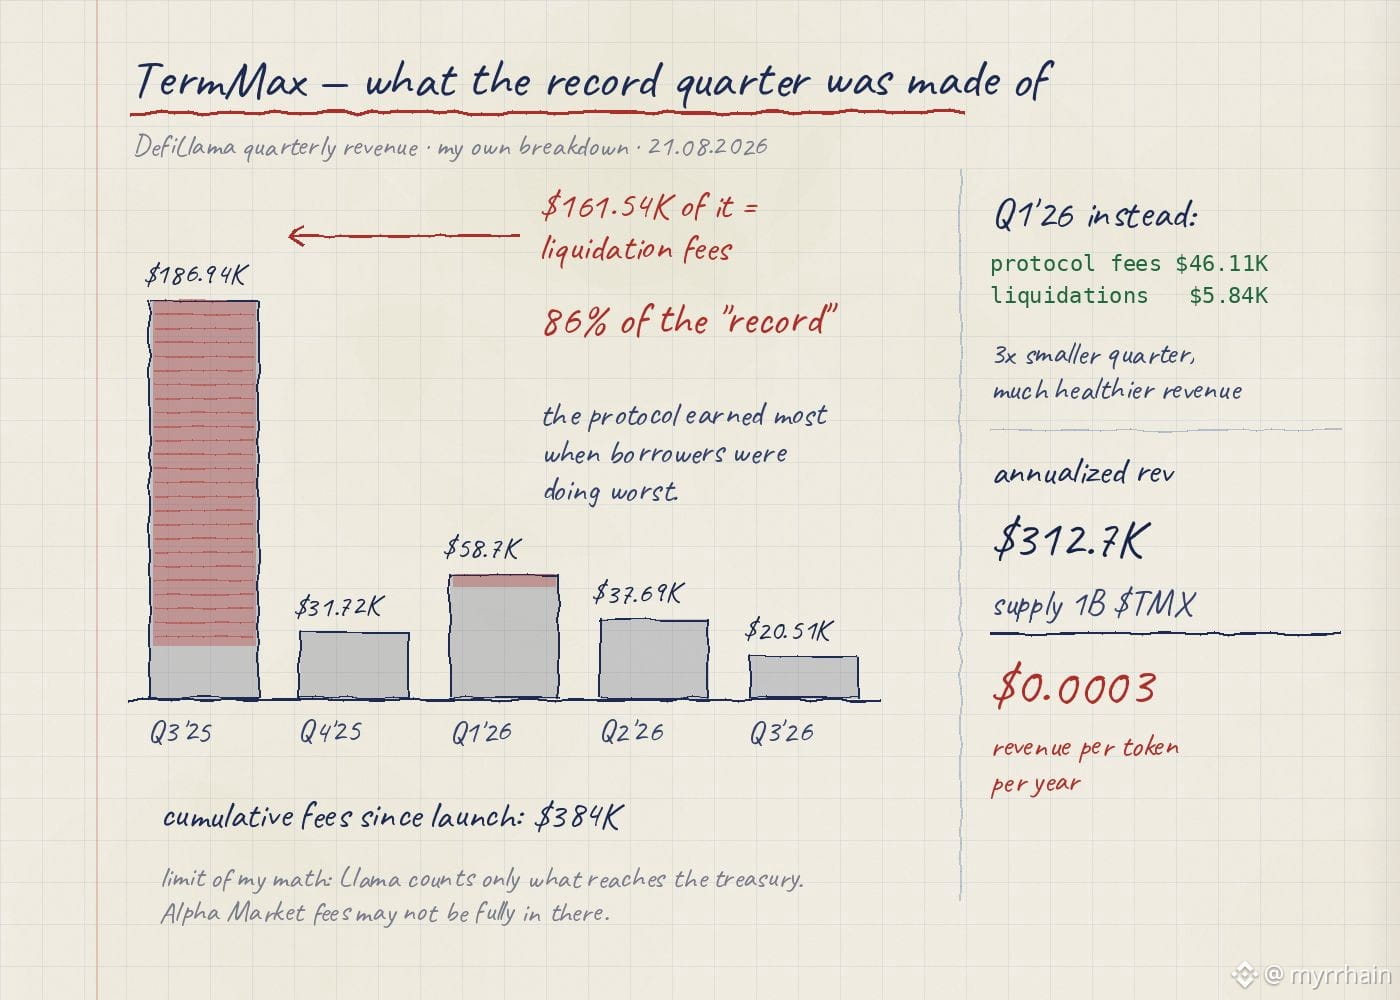
Q3 2025: $186.94K — лучший квартал протокола за всю историю. Но взгляните на разбиение. Плата за ликвидации $161.54K. Комиссии протокола $23.75K. Так что 86% этого «рекорда» пришлись именно на ликвидации. Протокол заработал больше всего в точном окне, когда заёмщики действовали хуже всего.
Теперь сравните Q1 2026. $58.7K всего, из них комиссии протокола $46.11K, а ликвидации — только $5.84K. На бумаге — в три раза хуже. По качеству выручки — намного здоровее: эти деньги пришли от нормальной работы рынка, а не из чьего-то margin call.
Дальше по ходу: Q2 2026 $37.69K, Q3 2026 пока на уровне $20.51K. Кумулятивные комиссии с момента запуска: $384K.
И вот число, от которого я не могу отвести взгляд. Годовая (annualized) выручка $312.7K при объёме предложения 1B $TMX даёт примерно $0.0003 выручки на токен в год. Покупать это на текущих денежных потоках — вообще не имеет смысла. На самом деле речь о ставке, что фиксированное кредитование будет расти вместе с остальным DeFi.
Честно о пределах моей собственной математики: DefiLlama учитывает только то, что доходит до казны. Alpha Market, где 7% комиссия с премии и 1.9% комиссия за take-profit от нарицательной, может быть учтено не полностью. Так что реальная цифра может быть выше. Не в десять раз выше.
Вопрос, который я себе поставил и не закрыл: должен ли протокол с фиксированным сроком созревания вообще расти линейно? Или он нарочно «скачкообразный» — от maturity к maturity, с ровными участками между ними, которые выглядят как застой, но на самом деле не являются?
#TermMax
Я порылся в @TermMax квартальной выручке и нашёл то, что обычно прячется за словом «record».
Q3 2025: $186.94K — лучший квартал протокола за всю историю. Но взгляните на разбиение. Плата за ликвидации $161.54K. Комиссии протокола $23.75K. Так что 86% этого «рекорда» пришлись именно на ликвидации. Протокол заработал больше всего в точном окне, когда заёмщики действовали хуже всего.
Теперь сравните Q1 2026. $58.7K всего, из них комиссии протокола $46.11K, а ликвидации — только $5.84K. На бумаге — в три раза хуже. По качеству выручки — намного здоровее: эти деньги пришли от нормальной работы рынка, а не из чьего-то margin call.
Дальше по ходу: Q2 2026 $37.69K, Q3 2026 пока на уровне $20.51K. Кумулятивные комиссии с момента запуска: $384K.
И вот число, от которого я не могу отвести взгляд. Годовая (annualized) выручка $312.7K при объёме предложения 1B $TMX даёт примерно $0.0003 выручки на токен в год. Покупать это на текущих денежных потоках — вообще не имеет смысла. На самом деле речь о ставке, что фиксированное кредитование будет расти вместе с остальным DeFi.
Честно о пределах моей собственной математики: DefiLlama учитывает только то, что доходит до казны. Alpha Market, где 7% комиссия с премии и 1.9% комиссия за take-profit от нарицательной, может быть учтено не полностью. Так что реальная цифра может быть выше. Не в десять раз выше.
Вопрос, который я себе поставил и не закрыл: должен ли протокол с фиксированным сроком созревания вообще расти линейно? Или он нарочно «скачкообразный» — от maturity к maturity, с ровными участками между ними, которые выглядят как застой, но на самом деле не являются?
#TermMax
Q3 2025: $186.94K — лучший квартал протокола за всю историю. Но взгляните на разбиение. Плата за ликвидации $161.54K. Комиссии протокола $23.75K. Так что 86% этого «рекорда» пришлись именно на ликвидации. Протокол заработал больше всего в точном окне, когда заёмщики действовали хуже всего.
Теперь сравните Q1 2026. $58.7K всего, из них комиссии протокола $46.11K, а ликвидации — только $5.84K. На бумаге — в три раза хуже. По качеству выручки — намного здоровее: эти деньги пришли от нормальной работы рынка, а не из чьего-то margin call.
Дальше по ходу: Q2 2026 $37.69K, Q3 2026 пока на уровне $20.51K. Кумулятивные комиссии с момента запуска: $384K.
И вот число, от которого я не могу отвести взгляд. Годовая (annualized) выручка $312.7K при объёме предложения 1B $TMX даёт примерно $0.0003 выручки на токен в год. Покупать это на текущих денежных потоках — вообще не имеет смысла. На самом деле речь о ставке, что фиксированное кредитование будет расти вместе с остальным DeFi.
Честно о пределах моей собственной математики: DefiLlama учитывает только то, что доходит до казны. Alpha Market, где 7% комиссия с премии и 1.9% комиссия за take-profit от нарицательной, может быть учтено не полностью. Так что реальная цифра может быть выше. Не в десять раз выше.
Вопрос, который я себе поставил и не закрыл: должен ли протокол с фиксированным сроком созревания вообще расти линейно? Или он нарочно «скачкообразный» — от maturity к maturity, с ровными участками между ними, которые выглядят как застой, но на самом деле не являются?
#TermMax
91
·
--
Рост
Сотрудничество Dusk с Chainlink выглядит простым делом, пока не спросишь, в каком направлении движутся данные. Тогда становится интересно, потому что у двух направлений совершенно разные свойства конфиденциальности.
Данные, поступающие внутрь, — это простая часть. Контракт Dusk, который хранит токенизированную облигацию, нуждается в референсных ставках, FX, NAV фонда. Всё это по природе своей является публичной информацией. Оракул, записывающий на Dusk курс евро, не раскрывает ничего о том, кто что держит, потому что само число изначально не было приватным. Конфиденциальность не затрагивается.
Данные, уходящие наружу, — вот где всё перестаёт быть простым.
Возьмём proof of reserve (доказательство резервов). Вся ценность этого шаблона — публикация аттестации о том, что резервы существуют и соответствуют выпущенному объёму. На Dusk активы на балансе скрыты по конструкции. Значит, либо аттестация раскрывает балансы, на которые она ссылается, что сводит на нет смысл сокрытия, либо же это должно быть доказательство о скрытом состоянии, а не публикация самого него. Это очень разные инженерные задачи, и о них говорят так, будто это одно и то же.
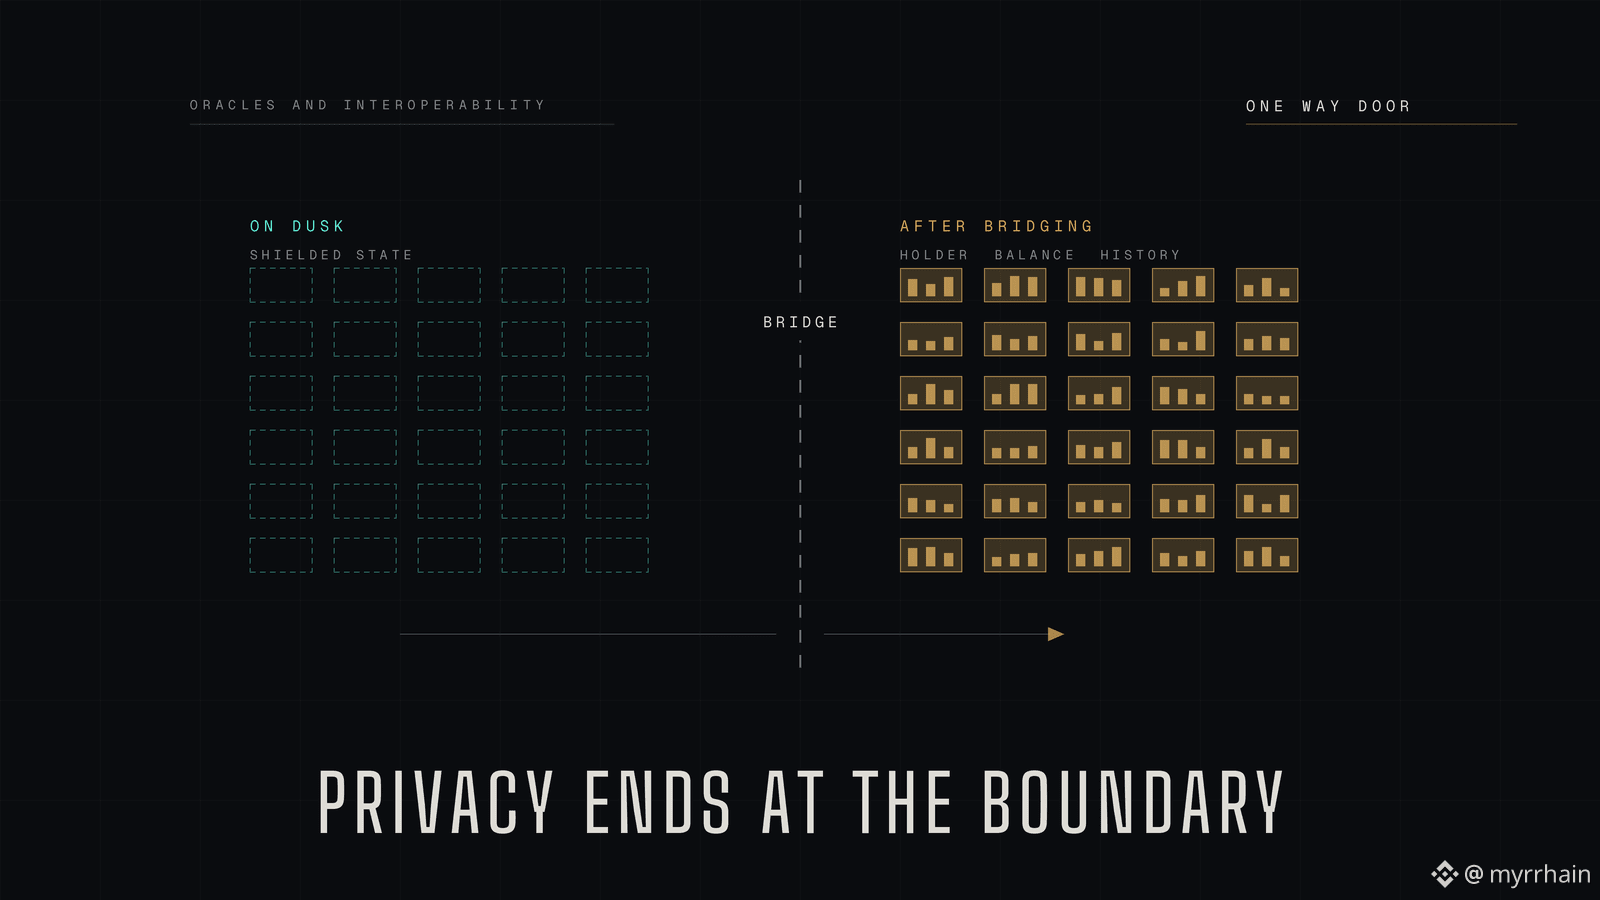
Межсетевое взаимодействие — это более острый вариант. Перенеси защищённый (shielded) актив Dusk на прозрачную цепочку — и конфиденциальность с ним не едет. Как только он попадает туда, баланс становится публичным, держатель — публичным, история — публичной. Любые гарантии конфиденциальности, которые Dusk закладывает, заканчиваются ровно на этой границе.
Поэтому интероперабельность — это вопрос политики, а не технический вопрос. Не «может ли этот актив перемещаться», а «следует ли разрешать этому конкретному инструменту покидать соответствующую требованиям приватную среду и переходить туда, где реестр его держателей станет публичным набором данных».
@Dusk_Foundation что вы думаете об этом пограничном случае? Ограничивается ли «бриджинг» (перемещение) из защищённого состояния на уровне протокола, или оставляется на усмотрение тому, кто выпускает инструмент?
Любопытно, есть ли здесь кто-то, кто считает, что privacy chains (цепочки конфиденциальности) должны прямо отказывать в некоторых мостах.
@Dusk_Foundation $DUSK #dusk #RWA
Сотрудничество Dusk с Chainlink выглядит простым делом, пока не спросишь, в каком направлении движутся данные. Тогда становится интересно, потому что у двух направлений совершенно разные свойства конфиденциальности.
Данные, поступающие внутрь, — это простая часть. Контракт Dusk, который хранит токенизированную облигацию, нуждается в референсных ставках, FX, NAV фонда. Всё это по природе своей является публичной информацией. Оракул, записывающий на Dusk курс евро, не раскрывает ничего о том, кто что держит, потому что само число изначально не было приватным. Конфиденциальность не затрагивается.
Данные, уходящие наружу, — вот где всё перестаёт быть простым.
Возьмём proof of reserve (доказательство резервов). Вся ценность этого шаблона — публикация аттестации о том, что резервы существуют и соответствуют выпущенному объёму. На Dusk активы на балансе скрыты по конструкции. Значит, либо аттестация раскрывает балансы, на которые она ссылается, что сводит на нет смысл сокрытия, либо же это должно быть доказательство о скрытом состоянии, а не публикация самого него. Это очень разные инженерные задачи, и о них говорят так, будто это одно и то же.
Межсетевое взаимодействие — это более острый вариант. Перенеси защищённый (shielded) актив Dusk на прозрачную цепочку — и конфиденциальность с ним не едет. Как только он попадает туда, баланс становится публичным, держатель — публичным, история — публичной. Любые гарантии конфиденциальности, которые Dusk закладывает, заканчиваются ровно на этой границе.
Поэтому интероперабельность — это вопрос политики, а не технический вопрос. Не «может ли этот актив перемещаться», а «следует ли разрешать этому конкретному инструменту покидать соответствующую требованиям приватную среду и переходить туда, где реестр его держателей станет публичным набором данных».
@Dusk что вы думаете об этом пограничном случае? Ограничивается ли «бриджинг» (перемещение) из защищённого состояния на уровне протокола, или оставляется на усмотрение тому, кто выпускает инструмент?
Любопытно, есть ли здесь кто-то, кто считает, что privacy chains (цепочки конфиденциальности) должны прямо отказывать в некоторых мостах.
@Dusk $DUSK #dusk #RWA
Данные, поступающие внутрь, — это простая часть. Контракт Dusk, который хранит токенизированную облигацию, нуждается в референсных ставках, FX, NAV фонда. Всё это по природе своей является публичной информацией. Оракул, записывающий на Dusk курс евро, не раскрывает ничего о том, кто что держит, потому что само число изначально не было приватным. Конфиденциальность не затрагивается.
Данные, уходящие наружу, — вот где всё перестаёт быть простым.
Возьмём proof of reserve (доказательство резервов). Вся ценность этого шаблона — публикация аттестации о том, что резервы существуют и соответствуют выпущенному объёму. На Dusk активы на балансе скрыты по конструкции. Значит, либо аттестация раскрывает балансы, на которые она ссылается, что сводит на нет смысл сокрытия, либо же это должно быть доказательство о скрытом состоянии, а не публикация самого него. Это очень разные инженерные задачи, и о них говорят так, будто это одно и то же.
Межсетевое взаимодействие — это более острый вариант. Перенеси защищённый (shielded) актив Dusk на прозрачную цепочку — и конфиденциальность с ним не едет. Как только он попадает туда, баланс становится публичным, держатель — публичным, история — публичной. Любые гарантии конфиденциальности, которые Dusk закладывает, заканчиваются ровно на этой границе.
Поэтому интероперабельность — это вопрос политики, а не технический вопрос. Не «может ли этот актив перемещаться», а «следует ли разрешать этому конкретному инструменту покидать соответствующую требованиям приватную среду и переходить туда, где реестр его держателей станет публичным набором данных».
@Dusk что вы думаете об этом пограничном случае? Ограничивается ли «бриджинг» (перемещение) из защищённого состояния на уровне протокола, или оставляется на усмотрение тому, кто выпускает инструмент?
Любопытно, есть ли здесь кто-то, кто считает, что privacy chains (цепочки конфиденциальности) должны прямо отказывать в некоторых мостах.
@Dusk $DUSK #dusk #RWA
98
·
--
Рост
Открыл таблицу аллокаций $TMX в ожидании шаблонного описания и застрял на самой первой строке.
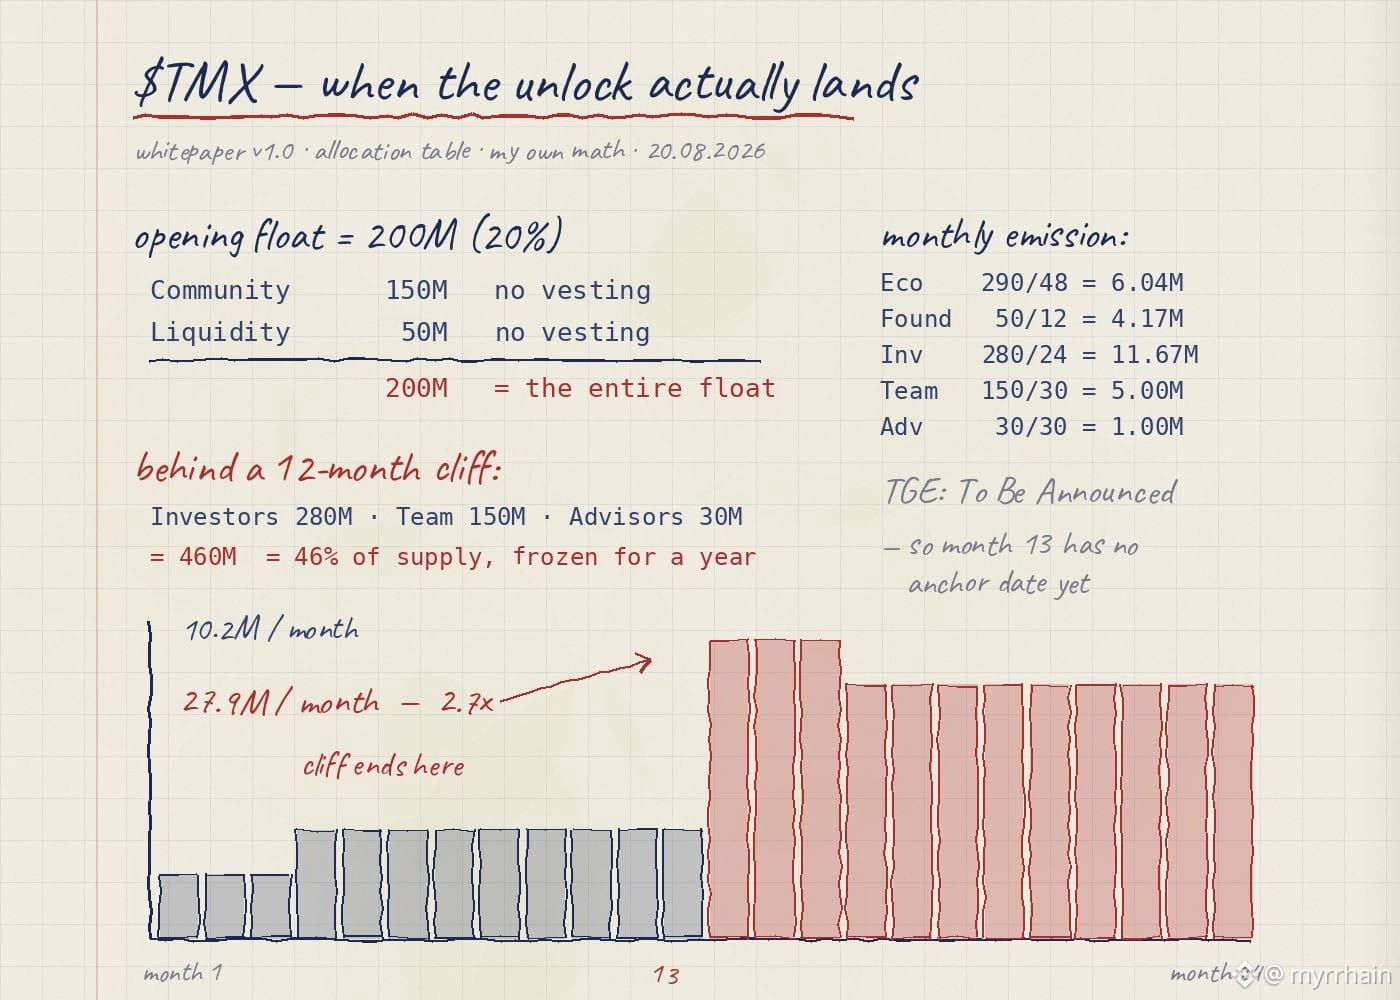
Общий объем — 1 000 000 000, и 200 000 000 выходит в обращение на TGE — ровно 20%. Поэтому я пошёл искать, откуда на самом деле берутся эти 200 миллионов. Комьюнити: 150M, без вестинга. Партнёрство по ликвидности: 50M, без вестинга. 150 + 50 = 200.
Весь стартовый «плавающий» объем — это эти две разблокированные строки и больше ничего. Ни одной токен-строки команды, ни одной токен-строки инвесторов в первый день.
Продолжил. Инвесторы 280M, Команда 150M, Адвайзеры 30M — все трое за 12-месячным клиффом. Вместе это 460M, то есть 46% предложения, которое физически не может попасть на рынок целый год.
Что двигается в первый год: Экосистема 290M, клифф 1 месяц, далее линейно в течение 48 месяцев, значит 290/48 ≈ 6,04M в месяц. Фонд 50M, клифф 3 месяца, затем распределение в течение 12 месяцев — примерно 4,17M в месяц начиная с 4-го месяца. В сумме — около 10,2M в месяц, примерно 5% от стартового «плавающего» объема. Вполне управляемо.
Затем я посчитал 13-й месяц отдельно. Инвесторы: 280M/24 = 11,67M. Команда: 150M/30 = 5M. Адвайзеры: 30M/30 = 1M. Накладываем экосистему и фонд сверху — и получаем 27,9M за один месяц, против 10,2M в предыдущем месяце. Шаг примерно в 2,7x в одну дату.
Говоря честно о пределах: в whitepaper нет даты TGE — там просто сказано To Be Announced. Поэтому у 13-го месяца пока нет якорной точки, и я не строю прогноз на чем-то без стартового момента.
Но форма таблицы продумана. @termmax припарковали почти половину предложения за клифф на один год и собрали весь стартовый «плавающий» объем из разблокированных токенов комьюнити и ликвидности. Это решение, а не случайность округления.
Вопрос, к которому я постоянно возвращаюсь: когда дата TGE наконец определится, её выберут так, чтобы 13-й месяц не пришёлся на худшую часть цикла?
#TermMax
Открыл таблицу аллокаций $TMX в ожидании шаблонного описания и застрял на самой первой строке.
Общий объем — 1 000 000 000, и 200 000 000 выходит в обращение на TGE — ровно 20%. Поэтому я пошёл искать, откуда на самом деле берутся эти 200 миллионов. Комьюнити: 150M, без вестинга. Партнёрство по ликвидности: 50M, без вестинга. 150 + 50 = 200.
Весь стартовый «плавающий» объем — это эти две разблокированные строки и больше ничего. Ни одной токен-строки команды, ни одной токен-строки инвесторов в первый день.
Продолжил. Инвесторы 280M, Команда 150M, Адвайзеры 30M — все трое за 12-месячным клиффом. Вместе это 460M, то есть 46% предложения, которое физически не может попасть на рынок целый год.
Что двигается в первый год: Экосистема 290M, клифф 1 месяц, далее линейно в течение 48 месяцев, значит 290/48 ≈ 6,04M в месяц. Фонд 50M, клифф 3 месяца, затем распределение в течение 12 месяцев — примерно 4,17M в месяц начиная с 4-го месяца. В сумме — около 10,2M в месяц, примерно 5% от стартового «плавающего» объема. Вполне управляемо.
Затем я посчитал 13-й месяц отдельно. Инвесторы: 280M/24 = 11,67M. Команда: 150M/30 = 5M. Адвайзеры: 30M/30 = 1M. Накладываем экосистему и фонд сверху — и получаем 27,9M за один месяц, против 10,2M в предыдущем месяце. Шаг примерно в 2,7x в одну дату.
Говоря честно о пределах: в whitepaper нет даты TGE — там просто сказано To Be Announced. Поэтому у 13-го месяца пока нет якорной точки, и я не строю прогноз на чем-то без стартового момента.
Но форма таблицы продумана. @TermMax припарковали почти половину предложения за клифф на один год и собрали весь стартовый «плавающий» объем из разблокированных токенов комьюнити и ликвидности. Это решение, а не случайность округления.
Вопрос, к которому я постоянно возвращаюсь: когда дата TGE наконец определится, её выберут так, чтобы 13-й месяц не пришёлся на худшую часть цикла?
#TermMax
Общий объем — 1 000 000 000, и 200 000 000 выходит в обращение на TGE — ровно 20%. Поэтому я пошёл искать, откуда на самом деле берутся эти 200 миллионов. Комьюнити: 150M, без вестинга. Партнёрство по ликвидности: 50M, без вестинга. 150 + 50 = 200.
Весь стартовый «плавающий» объем — это эти две разблокированные строки и больше ничего. Ни одной токен-строки команды, ни одной токен-строки инвесторов в первый день.
Продолжил. Инвесторы 280M, Команда 150M, Адвайзеры 30M — все трое за 12-месячным клиффом. Вместе это 460M, то есть 46% предложения, которое физически не может попасть на рынок целый год.
Что двигается в первый год: Экосистема 290M, клифф 1 месяц, далее линейно в течение 48 месяцев, значит 290/48 ≈ 6,04M в месяц. Фонд 50M, клифф 3 месяца, затем распределение в течение 12 месяцев — примерно 4,17M в месяц начиная с 4-го месяца. В сумме — около 10,2M в месяц, примерно 5% от стартового «плавающего» объема. Вполне управляемо.
Затем я посчитал 13-й месяц отдельно. Инвесторы: 280M/24 = 11,67M. Команда: 150M/30 = 5M. Адвайзеры: 30M/30 = 1M. Накладываем экосистему и фонд сверху — и получаем 27,9M за один месяц, против 10,2M в предыдущем месяце. Шаг примерно в 2,7x в одну дату.
Говоря честно о пределах: в whitepaper нет даты TGE — там просто сказано To Be Announced. Поэтому у 13-го месяца пока нет якорной точки, и я не строю прогноз на чем-то без стартового момента.
Но форма таблицы продумана. @TermMax припарковали почти половину предложения за клифф на один год и собрали весь стартовый «плавающий» объем из разблокированных токенов комьюнити и ликвидности. Это решение, а не случайность округления.
Вопрос, к которому я постоянно возвращаюсь: когда дата TGE наконец определится, её выберут так, чтобы 13-й месяц не пришёлся на худшую часть цикла?
#TermMax
60
·
--
Рост
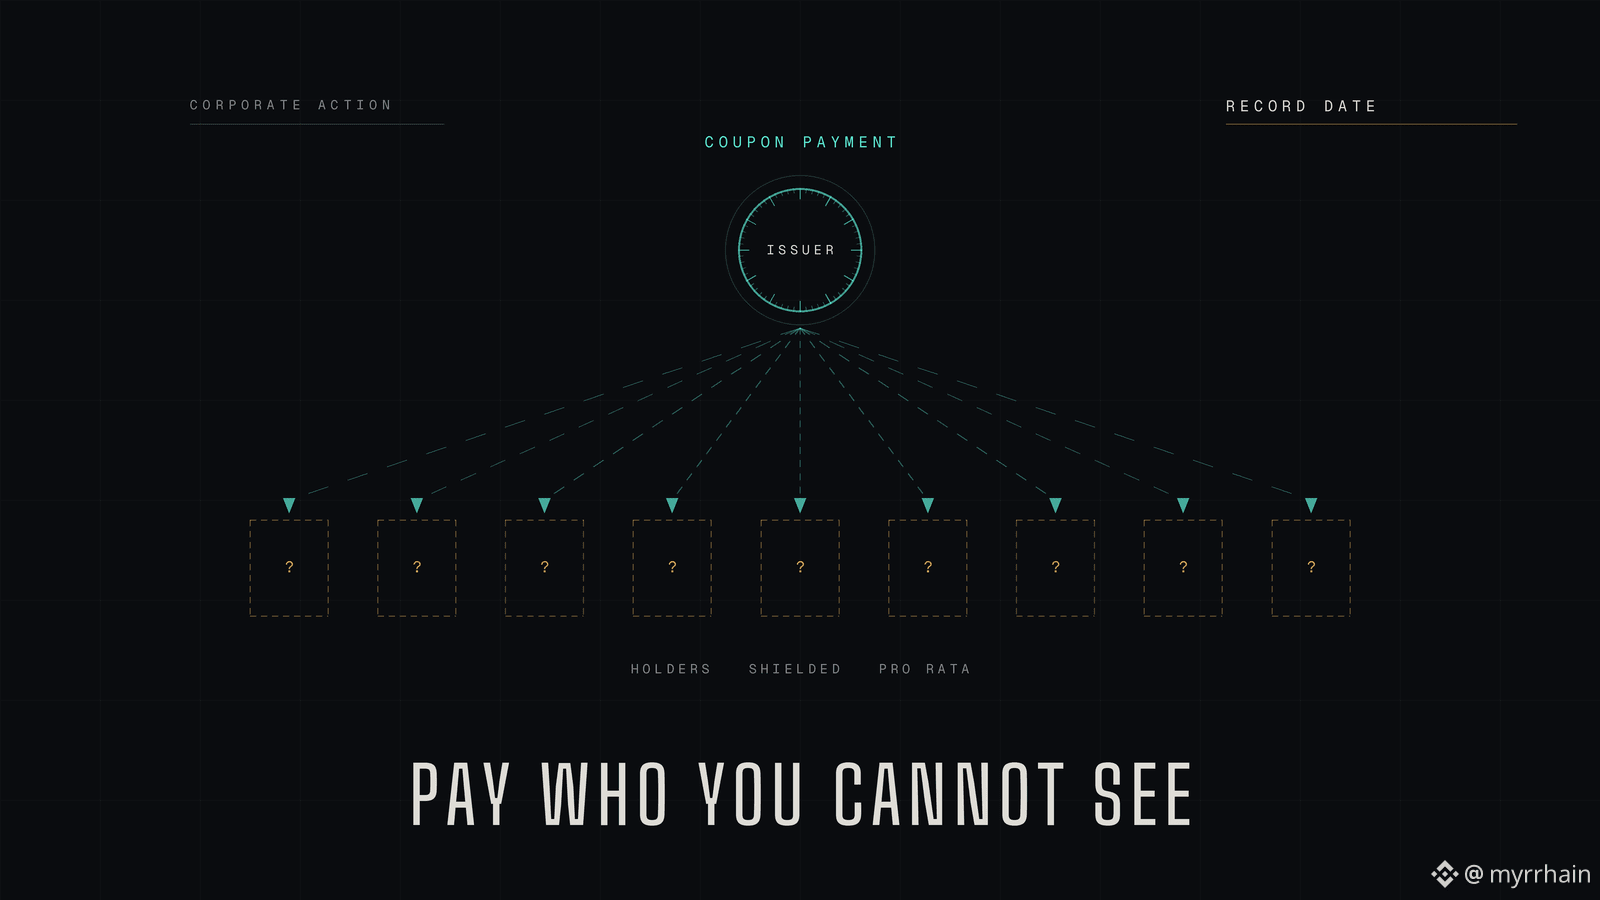
Вот вопрос, на который я нигде в сфере RWA не видел хорошего ответа. Если владельцы частные, как эмитент выплачивает купон?
Бонд не просто «лежит». Дважды в год он платит. Иногда его досрочно погашают, иногда условия изменяют, иногда проводится голосование. В традиционных рынках это обычная инфраструктура. CSD знает реестр на дату фиксации, выплата проходит по всей цепочке хранения, и каждый получает свою долю.
Теперь «закроем» (скроем) держания. Эмитент больше не знает, кто чем владеет и в каком объёме. Платёжная инфраструктура, из‑за которой купонные выплаты были скучной рутиной, просто отключена.
Есть два варианта того, каким может быть ответ, и они не эквивалентны.
Первый — что контракт делает распределение сам. Логика выплаты выполняется по зашифрованным балансам: каждый держатель получает начисления пропорционально, и никто не узнаёт, как произошло распределение. Вот где гомоморфное шифрование перестаёт быть просто модным словом: нельзя вычислить пропорциональный раздельный платёж по данным, которые вам нельзя читать, используя одни лишь доказательства с нулевым разглашением. ZK доказывает утверждение. HE выполняет арифметику по шифртекстам. Сервисинг требует арифметики.
Второй вариант — что претензии предъявляют держатели. На дату фиксации цепочка фиксирует состояние, а позже вы доказываете, что вы держали позицию на этом блоке, не раскрывая саму позицию. Криптографически чище, но переносит бремя на инвестора и тихо добавляет возможность того, что необъявленные права будут «висеть» там навсегда.
Первый вариант сохраняет поведение актива как инструмента. Второй делает его похожим на airdrop.
@Dusk_Foundation какую модель стек предполагает для сервисинга, и можно ли исторически доказывать состояние на дату фиксации или только на текущем head? Этот разрыв определяет, может ли защищённая ценная бумага вообще выплатить дивиденд.
По‑настоящему интересно, видел ли кто‑нибудь здесь, как токенизированный бонд реально обслуживает купон onchain, а не только в whitepaper.
@Dusk_Foundation $DUSK #dusk #RWA
Вот вопрос, на который я нигде в сфере RWA не видел хорошего ответа. Если владельцы частные, как эмитент выплачивает купон?
Бонд не просто «лежит». Дважды в год он платит. Иногда его досрочно погашают, иногда условия изменяют, иногда проводится голосование. В традиционных рынках это обычная инфраструктура. CSD знает реестр на дату фиксации, выплата проходит по всей цепочке хранения, и каждый получает свою долю.
Теперь «закроем» (скроем) держания. Эмитент больше не знает, кто чем владеет и в каком объёме. Платёжная инфраструктура, из‑за которой купонные выплаты были скучной рутиной, просто отключена.
Есть два варианта того, каким может быть ответ, и они не эквивалентны.
Первый — что контракт делает распределение сам. Логика выплаты выполняется по зашифрованным балансам: каждый держатель получает начисления пропорционально, и никто не узнаёт, как произошло распределение. Вот где гомоморфное шифрование перестаёт быть просто модным словом: нельзя вычислить пропорциональный раздельный платёж по данным, которые вам нельзя читать, используя одни лишь доказательства с нулевым разглашением. ZK доказывает утверждение. HE выполняет арифметику по шифртекстам. Сервисинг требует арифметики.
Второй вариант — что претензии предъявляют держатели. На дату фиксации цепочка фиксирует состояние, а позже вы доказываете, что вы держали позицию на этом блоке, не раскрывая саму позицию. Криптографически чище, но переносит бремя на инвестора и тихо добавляет возможность того, что необъявленные права будут «висеть» там навсегда.
Первый вариант сохраняет поведение актива как инструмента. Второй делает его похожим на airdrop.
@Dusk какую модель стек предполагает для сервисинга, и можно ли исторически доказывать состояние на дату фиксации или только на текущем head? Этот разрыв определяет, может ли защищённая ценная бумага вообще выплатить дивиденд.
По‑настоящему интересно, видел ли кто‑нибудь здесь, как токенизированный бонд реально обслуживает купон onchain, а не только в whitepaper.
@Dusk $DUSK #dusk #RWA
Бонд не просто «лежит». Дважды в год он платит. Иногда его досрочно погашают, иногда условия изменяют, иногда проводится голосование. В традиционных рынках это обычная инфраструктура. CSD знает реестр на дату фиксации, выплата проходит по всей цепочке хранения, и каждый получает свою долю.
Теперь «закроем» (скроем) держания. Эмитент больше не знает, кто чем владеет и в каком объёме. Платёжная инфраструктура, из‑за которой купонные выплаты были скучной рутиной, просто отключена.
Есть два варианта того, каким может быть ответ, и они не эквивалентны.
Первый — что контракт делает распределение сам. Логика выплаты выполняется по зашифрованным балансам: каждый держатель получает начисления пропорционально, и никто не узнаёт, как произошло распределение. Вот где гомоморфное шифрование перестаёт быть просто модным словом: нельзя вычислить пропорциональный раздельный платёж по данным, которые вам нельзя читать, используя одни лишь доказательства с нулевым разглашением. ZK доказывает утверждение. HE выполняет арифметику по шифртекстам. Сервисинг требует арифметики.
Второй вариант — что претензии предъявляют держатели. На дату фиксации цепочка фиксирует состояние, а позже вы доказываете, что вы держали позицию на этом блоке, не раскрывая саму позицию. Криптографически чище, но переносит бремя на инвестора и тихо добавляет возможность того, что необъявленные права будут «висеть» там навсегда.
Первый вариант сохраняет поведение актива как инструмента. Второй делает его похожим на airdrop.
@Dusk какую модель стек предполагает для сервисинга, и можно ли исторически доказывать состояние на дату фиксации или только на текущем head? Этот разрыв определяет, может ли защищённая ценная бумага вообще выплатить дивиденд.
По‑настоящему интересно, видел ли кто‑нибудь здесь, как токенизированный бонд реально обслуживает купон onchain, а не только в whitepaper.
@Dusk $DUSK #dusk #RWA
72
·
--
Рост
В прошлую ночь сел и сам разобрался с цифрами TermMax, потому что страница кампании почти ничего не рассказывала.
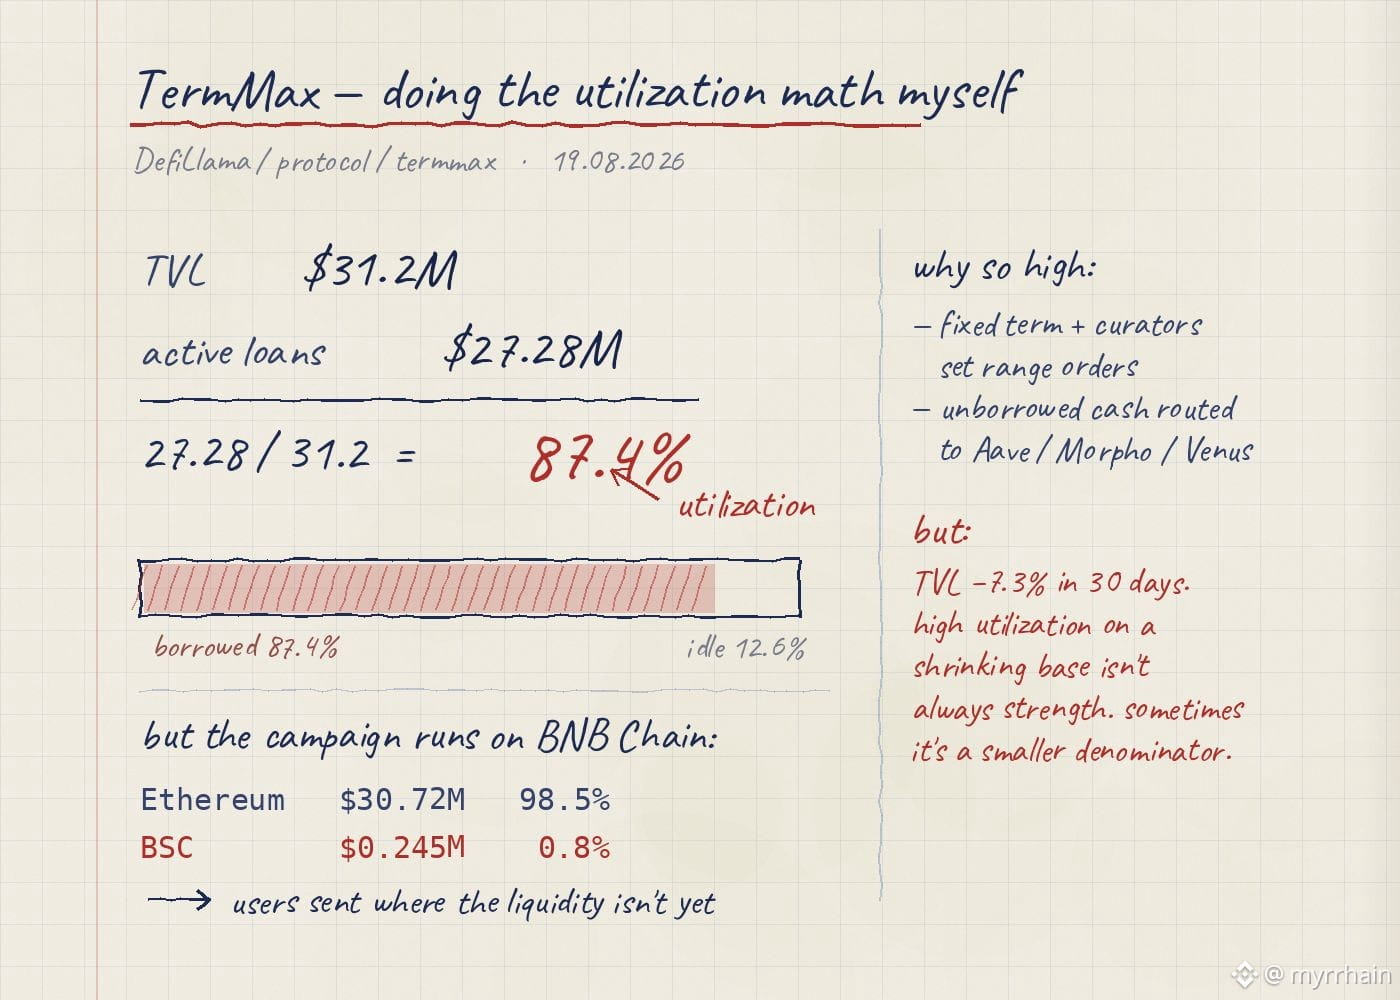
Открыл страницу протокола на DefiLlama. TVL — 31,2 млн долларов, активные займы — 27,28 млн долларов. Делишь одно на другое — получаешь 87,4% утилизации. Для рынка кредитования это высоко. В пулах с переменной ставкой часть капитала всегда «лежит мёртвой», потому что ставка должна расти по мере заполнения пула — система намеренно себя «дросселирует».
Здесь всё устроено иначе. Каждый @termmax market имеет фиксированную ставку и дату погашения, кураторами ликвидность распределяется через ордера по диапазонам, а невыданный капитал перенаправляется в Aave/Morpho/Venus. Неработающие деньги рассматриваются как то, чего вообще не должно быть.
Что меня остановило: TVL упал на 7,3% за 30 дней. Высокая утилизация на сокращающейся базе — не всегда сила. Иногда это просто меньший знаменатель.
И вот часть, которой я не ожидал. Booster работает в BNB Chain. Но на DefiLlama Ethereum держит 98,5% всего TVL — 30,72 млн долларов. TermMax имеет примерно 245 тыс. долларов на BSC, меньше 0,8% от общего объёма. То есть десятки тысяч участников ведут в сеть, где протокол пока почти не существует.
Я не воспринимаю это как негатив. Я воспринимаю это как то, чем на самом деле является эта кампания: не раздачей, а попыткой направить пользователей туда, где ликвидности ещё нет.
Небольшая деталь, которую я заметил на странице кампании: счётчик участников показывал ровно 32 767. Это 2^15 − 1 — потолок для знакового 16-битного целого. Либо совпадение, либо счётчик ограничен и реальное число выше.
Вопрос, на который пока не могу ответить: сколько из этих кошельков всё ещё на BSC после $TMX TGE?
#TermMax
В прошлую ночь сел и сам разобрался с цифрами TermMax, потому что страница кампании почти ничего не рассказывала.
Открыл страницу протокола на DefiLlama. TVL — 31,2 млн долларов, активные займы — 27,28 млн долларов. Делишь одно на другое — получаешь 87,4% утилизации. Для рынка кредитования это высоко. В пулах с переменной ставкой часть капитала всегда «лежит мёртвой», потому что ставка должна расти по мере заполнения пула — система намеренно себя «дросселирует».
Здесь всё устроено иначе. Каждый @TermMax market имеет фиксированную ставку и дату погашения, кураторами ликвидность распределяется через ордера по диапазонам, а невыданный капитал перенаправляется в Aave/Morpho/Venus. Неработающие деньги рассматриваются как то, чего вообще не должно быть.
Что меня остановило: TVL упал на 7,3% за 30 дней. Высокая утилизация на сокращающейся базе — не всегда сила. Иногда это просто меньший знаменатель.
И вот часть, которой я не ожидал. Booster работает в BNB Chain. Но на DefiLlama Ethereum держит 98,5% всего TVL — 30,72 млн долларов. TermMax имеет примерно 245 тыс. долларов на BSC, меньше 0,8% от общего объёма. То есть десятки тысяч участников ведут в сеть, где протокол пока почти не существует.
Я не воспринимаю это как негатив. Я воспринимаю это как то, чем на самом деле является эта кампания: не раздачей, а попыткой направить пользователей туда, где ликвидности ещё нет.
Небольшая деталь, которую я заметил на странице кампании: счётчик участников показывал ровно 32 767. Это 2^15 − 1 — потолок для знакового 16-битного целого. Либо совпадение, либо счётчик ограничен и реальное число выше.
Вопрос, на который пока не могу ответить: сколько из этих кошельков всё ещё на BSC после $TMX TGE?
#TermMax
Открыл страницу протокола на DefiLlama. TVL — 31,2 млн долларов, активные займы — 27,28 млн долларов. Делишь одно на другое — получаешь 87,4% утилизации. Для рынка кредитования это высоко. В пулах с переменной ставкой часть капитала всегда «лежит мёртвой», потому что ставка должна расти по мере заполнения пула — система намеренно себя «дросселирует».
Здесь всё устроено иначе. Каждый @TermMax market имеет фиксированную ставку и дату погашения, кураторами ликвидность распределяется через ордера по диапазонам, а невыданный капитал перенаправляется в Aave/Morpho/Venus. Неработающие деньги рассматриваются как то, чего вообще не должно быть.
Что меня остановило: TVL упал на 7,3% за 30 дней. Высокая утилизация на сокращающейся базе — не всегда сила. Иногда это просто меньший знаменатель.
И вот часть, которой я не ожидал. Booster работает в BNB Chain. Но на DefiLlama Ethereum держит 98,5% всего TVL — 30,72 млн долларов. TermMax имеет примерно 245 тыс. долларов на BSC, меньше 0,8% от общего объёма. То есть десятки тысяч участников ведут в сеть, где протокол пока почти не существует.
Я не воспринимаю это как негатив. Я воспринимаю это как то, чем на самом деле является эта кампания: не раздачей, а попыткой направить пользователей туда, где ликвидности ещё нет.
Небольшая деталь, которую я заметил на странице кампании: счётчик участников показывал ровно 32 767. Это 2^15 − 1 — потолок для знакового 16-битного целого. Либо совпадение, либо счётчик ограничен и реальное число выше.
Вопрос, на который пока не могу ответить: сколько из этих кошельков всё ещё на BSC после $TMX TGE?
#TermMax
96
·
--
Рост
Я пошёл выяснять, сколько компаний на самом деле имеют лицензии на работу блокчейн-площадки для ценных бумаг в ЕС. Ответ оказался меньше, чем я ожидал.
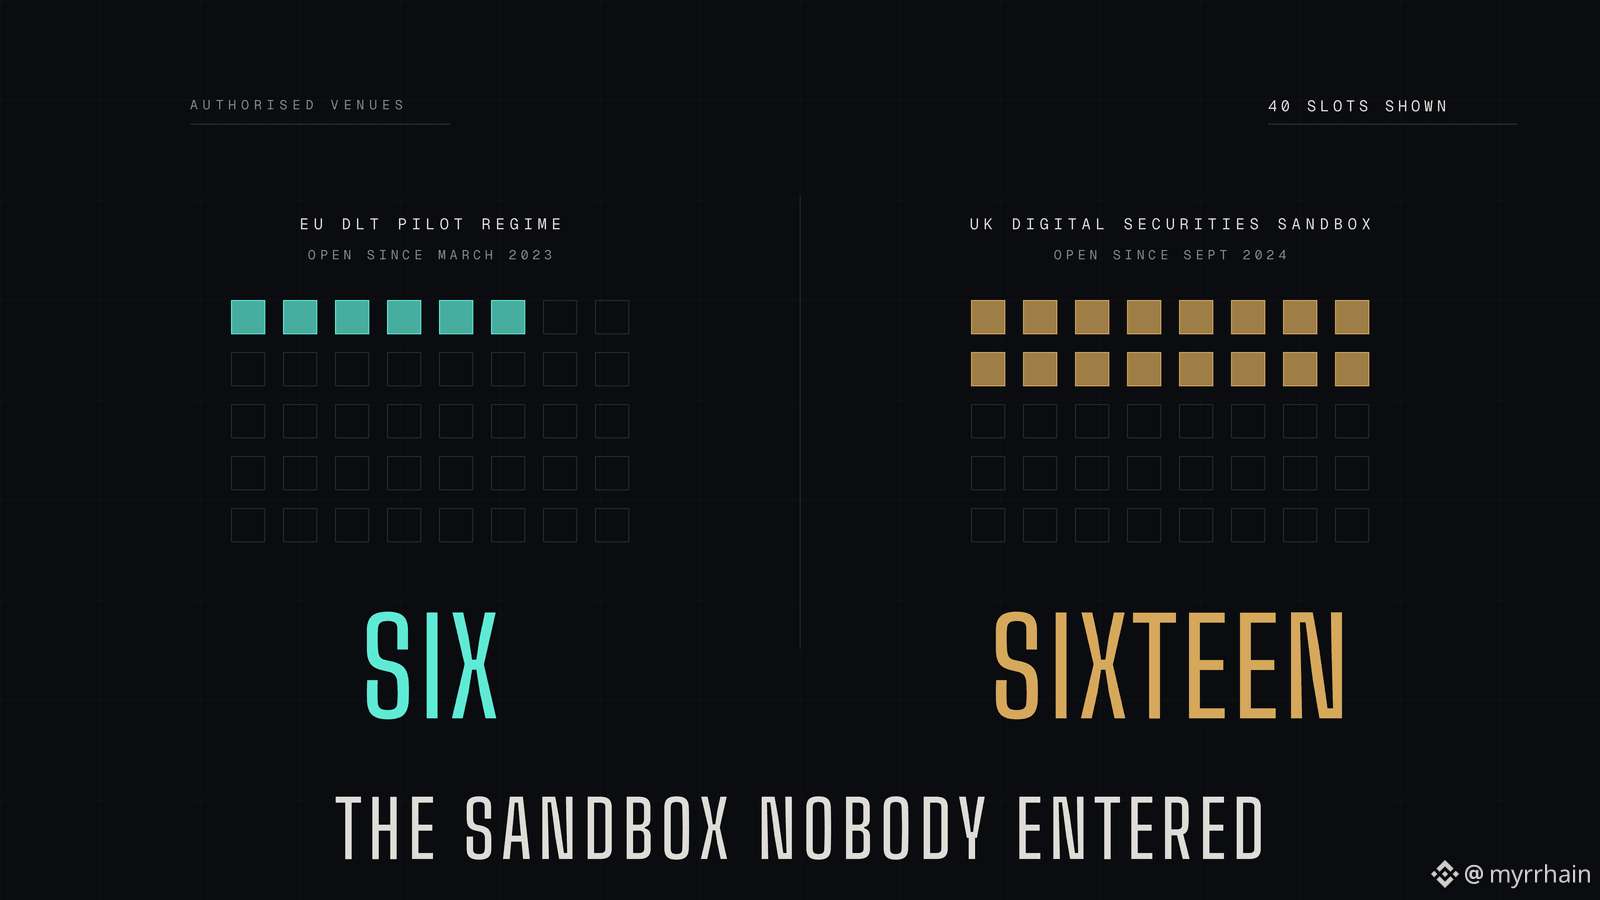
ЕС как раз построил песочницу для этого. Пилотный режим по DLT вступил в силу в марте 2023 года, позволяя операторам проводить токенизированные торги и расчёты с точечными исключениями из требований CSDR и MiFID II. Специально создано под эту задачу. Три года уже.
Шесть авторизаций. На этом список заканчивается.
Великобритания открыла свою песочницу по цифровым ценным бумагам в сентябре 2024 года — более чем через год, — и за шестнадцать месяцев внутри оказалось шестнадцать компаний.
ESMA необычно прямо объяснила почему. В ходе собственного обзора она выяснила, что пороги слишком жёсткие; отметила, что операторы не могут получить нормальный доступ к деньгам центрального банка для денежного этапа; и признала, что никто не знает, временный это режим или постоянный. Трудно строить бизнес в песочнице, которая может быть выключена.
Ранее в этом году несколько лицензированных площадок сами написали в Комиссию, предупреждая, что Европа уже обгоняется, пока она консультируется.
Вот почему, на мой взгляд, это важно именно для Dusk. Посмотрите, как NPEX авторизован. AFM регулирует, MTF, брокер, ECSP. Это обычные разрешения MiFID и краудфандинга, а не исключения пилотного режима. То есть ограничители по объёму, душащие песочницу, не обязательно будут срабатывать в том же ключе.
Если это прочтение верно, то стратегия менее про ожидание того, что Брюссель исправит песочницу, и больше про ведение регулируемой деятельности по лицензиям, которые уже работают, при том что расчёты делаютcя по цепочке снизу.
Но я не уверен, что в этом и задумка. @Dusk_Foundation — план работать через существующие авторизации MiFID, а не через разрешения пилотного режима, и что будет с таким подходом, если ESMA пересмотрит настройки и вдруг песочница станет более выгодным маршрутом?
Кто-нибудь здесь уже пришёл к выводу, что пилотный режим вообще стоит входить прямо сейчас?
{spot}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk #RWA
Я пошёл выяснять, сколько компаний на самом деле имеют лицензии на работу блокчейн-площадки для ценных бумаг в ЕС. Ответ оказался меньше, чем я ожидал.
ЕС как раз построил песочницу для этого. Пилотный режим по DLT вступил в силу в марте 2023 года, позволяя операторам проводить токенизированные торги и расчёты с точечными исключениями из требований CSDR и MiFID II. Специально создано под эту задачу. Три года уже.
Шесть авторизаций. На этом список заканчивается.
Великобритания открыла свою песочницу по цифровым ценным бумагам в сентябре 2024 года — более чем через год, — и за шестнадцать месяцев внутри оказалось шестнадцать компаний.
ESMA необычно прямо объяснила почему. В ходе собственного обзора она выяснила, что пороги слишком жёсткие; отметила, что операторы не могут получить нормальный доступ к деньгам центрального банка для денежного этапа; и признала, что никто не знает, временный это режим или постоянный. Трудно строить бизнес в песочнице, которая может быть выключена.
Ранее в этом году несколько лицензированных площадок сами написали в Комиссию, предупреждая, что Европа уже обгоняется, пока она консультируется.
Вот почему, на мой взгляд, это важно именно для Dusk. Посмотрите, как NPEX авторизован. AFM регулирует, MTF, брокер, ECSP. Это обычные разрешения MiFID и краудфандинга, а не исключения пилотного режима. То есть ограничители по объёму, душащие песочницу, не обязательно будут срабатывать в том же ключе.
Если это прочтение верно, то стратегия менее про ожидание того, что Брюссель исправит песочницу, и больше про ведение регулируемой деятельности по лицензиям, которые уже работают, при том что расчёты делаютcя по цепочке снизу.
Но я не уверен, что в этом и задумка. @Dusk — план работать через существующие авторизации MiFID, а не через разрешения пилотного режима, и что будет с таким подходом, если ESMA пересмотрит настройки и вдруг песочница станет более выгодным маршрутом?
Кто-нибудь здесь уже пришёл к выводу, что пилотный режим вообще стоит входить прямо сейчас?
@Dusk $DUSK #dusk #RWA
ЕС как раз построил песочницу для этого. Пилотный режим по DLT вступил в силу в марте 2023 года, позволяя операторам проводить токенизированные торги и расчёты с точечными исключениями из требований CSDR и MiFID II. Специально создано под эту задачу. Три года уже.
Шесть авторизаций. На этом список заканчивается.
Великобритания открыла свою песочницу по цифровым ценным бумагам в сентябре 2024 года — более чем через год, — и за шестнадцать месяцев внутри оказалось шестнадцать компаний.
ESMA необычно прямо объяснила почему. В ходе собственного обзора она выяснила, что пороги слишком жёсткие; отметила, что операторы не могут получить нормальный доступ к деньгам центрального банка для денежного этапа; и признала, что никто не знает, временный это режим или постоянный. Трудно строить бизнес в песочнице, которая может быть выключена.
Ранее в этом году несколько лицензированных площадок сами написали в Комиссию, предупреждая, что Европа уже обгоняется, пока она консультируется.
Вот почему, на мой взгляд, это важно именно для Dusk. Посмотрите, как NPEX авторизован. AFM регулирует, MTF, брокер, ECSP. Это обычные разрешения MiFID и краудфандинга, а не исключения пилотного режима. То есть ограничители по объёму, душащие песочницу, не обязательно будут срабатывать в том же ключе.
Если это прочтение верно, то стратегия менее про ожидание того, что Брюссель исправит песочницу, и больше про ведение регулируемой деятельности по лицензиям, которые уже работают, при том что расчёты делаютcя по цепочке снизу.
Но я не уверен, что в этом и задумка. @Dusk — план работать через существующие авторизации MiFID, а не через разрешения пилотного режима, и что будет с таким подходом, если ESMA пересмотрит настройки и вдруг песочница станет более выгодным маршрутом?
Кто-нибудь здесь уже пришёл к выводу, что пилотный режим вообще стоит входить прямо сейчас?
@Dusk $DUSK #dusk #RWA
93
·
--
Рост
В самом центре Dusk Trade, как будто, сидит противоречие, на которое никто, насколько я видел, не обращает внимания, и оно не технического характера.
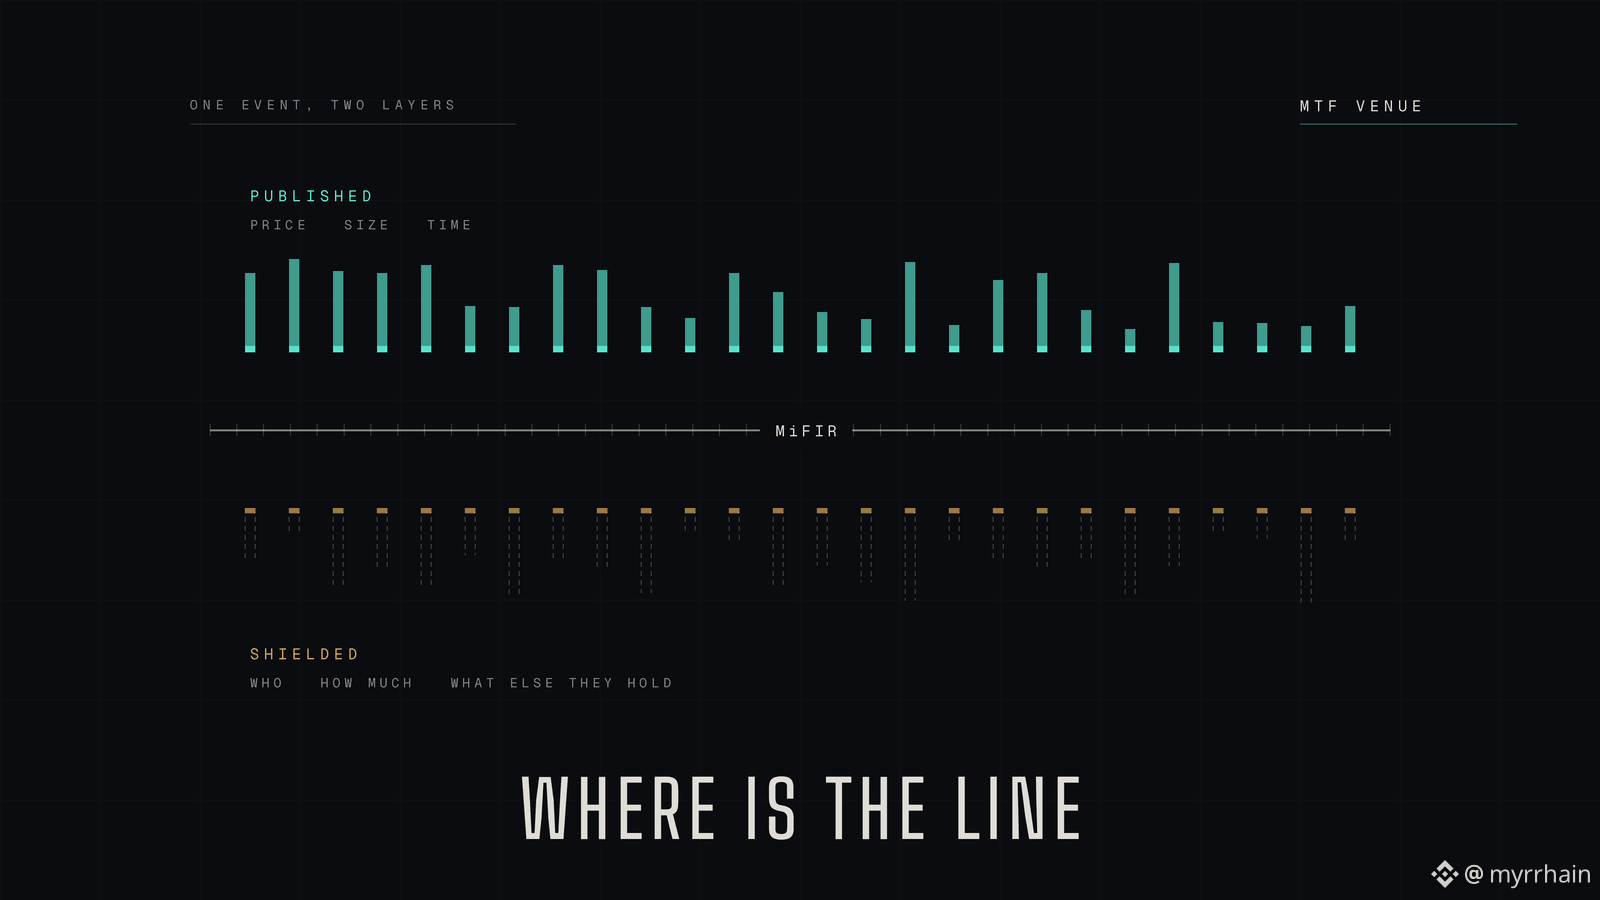
Dusk Trade устроен так, чтобы работать как регулируемая MTF. Это слово несёт обязательства, о которых большинство людей в крипто вообще никогда не думают. Согласно MiFIR, многосторонняя торговая площадка обязана делать до начала торговли информацию общедоступной. Текущие заявки и предложения, глубина интереса по этим ценам. А после исполнения она должна публиковать цену, объём и время — по возможности максимально близко к реальному времени.
Теперь сопоставьте это с презентацией. Сеть, построенная для программируемой приватности, и при этом площадка, юридически обязана публиковать, что именно торгуется и по какой цене.
Сначала это показалось мне прямым конфликтом. Но это не так — и понимание того, почему именно, изменило то, как я прочитал всю задумку.
Рыночная прозрачность и приватность держателя — это не одно и то же. MiFIR хочет, чтобы рынок знал: облигация торговалась по цене, в определённом объёме, в определённое время. Но он не требует, чтобы рынок знал, какое именно юрлицо держит что-либо, или размер чьей-то книги заявок. Это отдельные факты, которые существуют на разных уровнях.
Прозрачная цепочка эти уровни рушит. Публикуете сделку — значит, публикуете и позицию, потому что всё находится в одном видимом состоянии. Цепочка с выборочным раскрытием может держать их раздельными. Отчёт о сделке уходит на ленту. Доли остаются защищёнными. Регулятор видит всё, что требуется в рамках надзора.
Поэтому здесь приватность — не про сокрытие от рынка. Это про то, чтобы не утекали вещи, на которые рынок изначально не имел права.
В чём я всё ещё не уверен — это граница. @Dusk_Foundation who решает, какие факты попадают на публичную ленту, а какие остаются защищёнными, и эта линия обеспечивается протоколом или площадкой, работающей поверх него? Это дают совершенно разные гарантии.
Интересно, думал ли кто-нибудь здесь о том, где именно должна проходить эта граница.
@Dusk_Foundation $DUSK #dusk #RWA
В самом центре Dusk Trade, как будто, сидит противоречие, на которое никто, насколько я видел, не обращает внимания, и оно не технического характера.
Dusk Trade устроен так, чтобы работать как регулируемая MTF. Это слово несёт обязательства, о которых большинство людей в крипто вообще никогда не думают. Согласно MiFIR, многосторонняя торговая площадка обязана делать до начала торговли информацию общедоступной. Текущие заявки и предложения, глубина интереса по этим ценам. А после исполнения она должна публиковать цену, объём и время — по возможности максимально близко к реальному времени.
Теперь сопоставьте это с презентацией. Сеть, построенная для программируемой приватности, и при этом площадка, юридически обязана публиковать, что именно торгуется и по какой цене.
Сначала это показалось мне прямым конфликтом. Но это не так — и понимание того, почему именно, изменило то, как я прочитал всю задумку.
Рыночная прозрачность и приватность держателя — это не одно и то же. MiFIR хочет, чтобы рынок знал: облигация торговалась по цене, в определённом объёме, в определённое время. Но он не требует, чтобы рынок знал, какое именно юрлицо держит что-либо, или размер чьей-то книги заявок. Это отдельные факты, которые существуют на разных уровнях.
Прозрачная цепочка эти уровни рушит. Публикуете сделку — значит, публикуете и позицию, потому что всё находится в одном видимом состоянии. Цепочка с выборочным раскрытием может держать их раздельными. Отчёт о сделке уходит на ленту. Доли остаются защищёнными. Регулятор видит всё, что требуется в рамках надзора.
Поэтому здесь приватность — не про сокрытие от рынка. Это про то, чтобы не утекали вещи, на которые рынок изначально не имел права.
В чём я всё ещё не уверен — это граница. @Dusk who решает, какие факты попадают на публичную ленту, а какие остаются защищёнными, и эта линия обеспечивается протоколом или площадкой, работающей поверх него? Это дают совершенно разные гарантии.
Интересно, думал ли кто-нибудь здесь о том, где именно должна проходить эта граница.
@Dusk $DUSK #dusk #RWA
Dusk Trade устроен так, чтобы работать как регулируемая MTF. Это слово несёт обязательства, о которых большинство людей в крипто вообще никогда не думают. Согласно MiFIR, многосторонняя торговая площадка обязана делать до начала торговли информацию общедоступной. Текущие заявки и предложения, глубина интереса по этим ценам. А после исполнения она должна публиковать цену, объём и время — по возможности максимально близко к реальному времени.
Теперь сопоставьте это с презентацией. Сеть, построенная для программируемой приватности, и при этом площадка, юридически обязана публиковать, что именно торгуется и по какой цене.
Сначала это показалось мне прямым конфликтом. Но это не так — и понимание того, почему именно, изменило то, как я прочитал всю задумку.
Рыночная прозрачность и приватность держателя — это не одно и то же. MiFIR хочет, чтобы рынок знал: облигация торговалась по цене, в определённом объёме, в определённое время. Но он не требует, чтобы рынок знал, какое именно юрлицо держит что-либо, или размер чьей-то книги заявок. Это отдельные факты, которые существуют на разных уровнях.
Прозрачная цепочка эти уровни рушит. Публикуете сделку — значит, публикуете и позицию, потому что всё находится в одном видимом состоянии. Цепочка с выборочным раскрытием может держать их раздельными. Отчёт о сделке уходит на ленту. Доли остаются защищёнными. Регулятор видит всё, что требуется в рамках надзора.
Поэтому здесь приватность — не про сокрытие от рынка. Это про то, чтобы не утекали вещи, на которые рынок изначально не имел права.
В чём я всё ещё не уверен — это граница. @Dusk who решает, какие факты попадают на публичную ленту, а какие остаются защищёнными, и эта линия обеспечивается протоколом или площадкой, работающей поверх него? Это дают совершенно разные гарантии.
Интересно, думал ли кто-нибудь здесь о том, где именно должна проходить эта граница.
@Dusk $DUSK #dusk #RWA
31
·
--
Рост
Я думав, що bStocks прибирають посередників. Перерахував. Їх стільки ж.
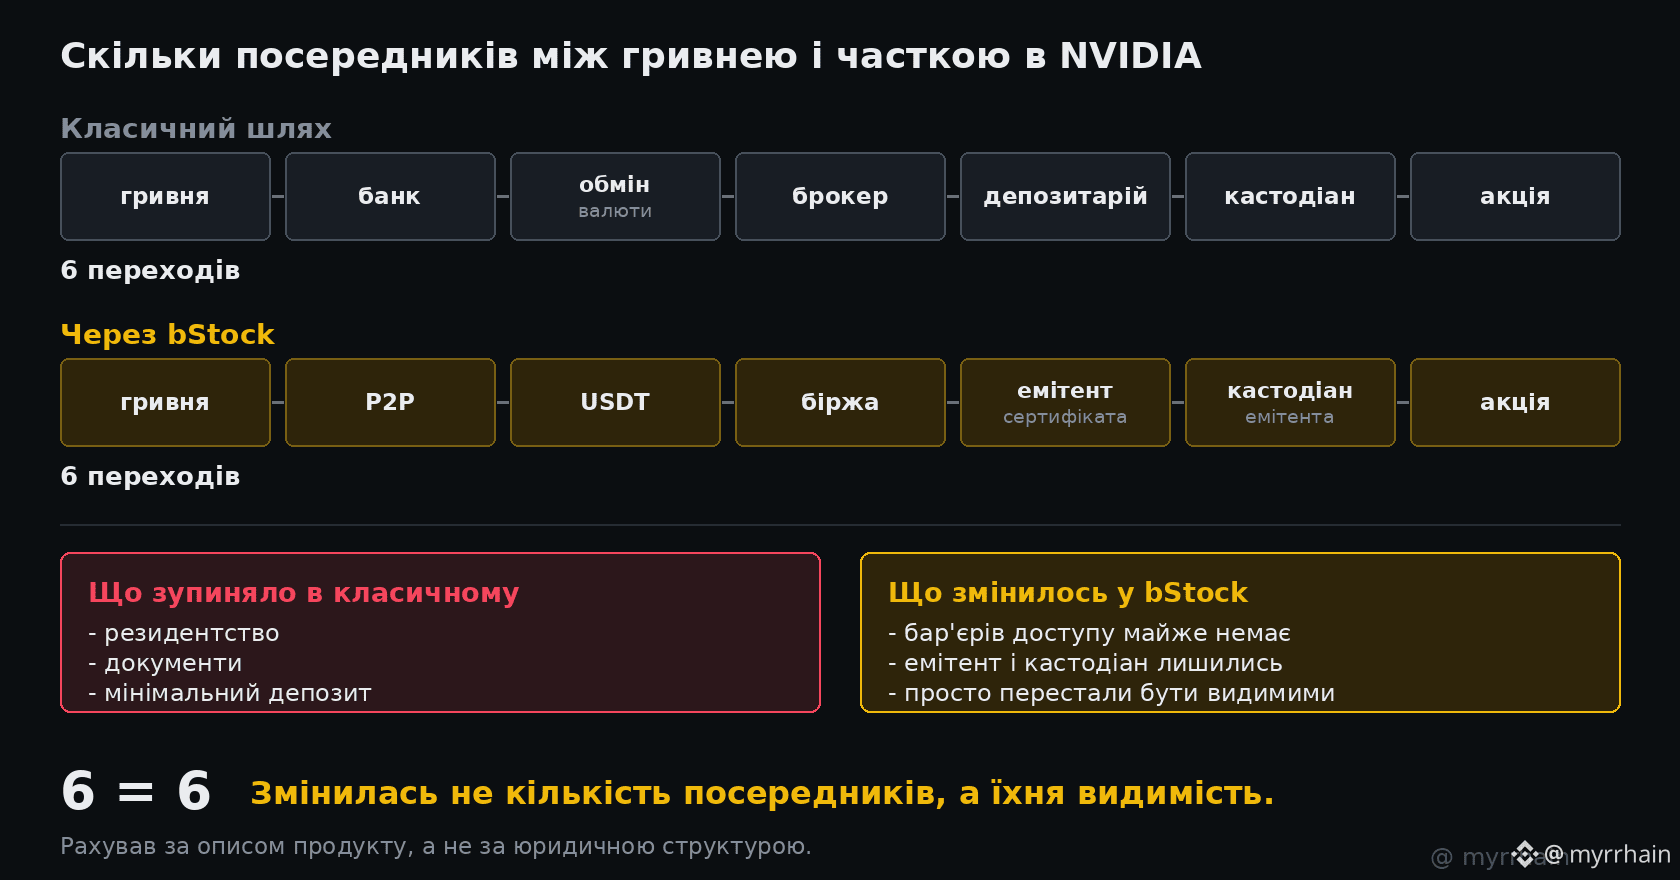
Классический путь от гривны к доле в NVIDIA:
гривна - банк - обмен валюты - брокер - депозитарий - кастодиан - акция
Путь через bStock:
гривна - P2P - USDT - биржа - эмитент сертификата - кастодиан эмитента - акция
Шесть звеньев против шести. Пересчитал дважды.
Что я понял.
Изменилась не количество, а то, какие звенья меня останавливали.
В первом маршруте меня останавливали не кастодианы, а резидентство, документы и минимальный депозит. Это барьеры доступа.
Во втором их почти нет, но посредники никуда не делись. Они перестали быть видимыми: эмитент, кастодиан, юрисдикция ADGM вместо биржевой. Я не вижу этих звеньев на экране и поэтому легко забыть, что они есть.
Главный вывод: bStocks убрали не риск контрагента, а процедуру. Разница большая, но не та, которую я представлял.
Меняет ли это мое отношение? Нет. Для человека из Украины, который начинает с пятидесяти долларов, это самый короткий путь. Но я больше не путаю отсутствие бумаг с отсутствием риска.
Ограничения: я считал по описанию продукта, а не по юридической структуре. Кто-то разложит иначе.
Самое полезное за кампанию я не купил, а пересчитал.
@BinanceCIS #bStocksCIS $NVDAB
{spot}(NVDABUSDT)
Я думав, що bStocks прибирають посередників. Перерахував. Їх стільки ж.
Классический путь от гривны к доле в NVIDIA:
гривна - банк - обмен валюты - брокер - депозитарий - кастодиан - акция
Путь через bStock:
гривна - P2P - USDT - биржа - эмитент сертификата - кастодиан эмитента - акция
Шесть звеньев против шести. Пересчитал дважды.
Что я понял.
Изменилась не количество, а то, какие звенья меня останавливали.
В первом маршруте меня останавливали не кастодианы, а резидентство, документы и минимальный депозит. Это барьеры доступа.
Во втором их почти нет, но посредники никуда не делись. Они перестали быть видимыми: эмитент, кастодиан, юрисдикция ADGM вместо биржевой. Я не вижу этих звеньев на экране и поэтому легко забыть, что они есть.
Главный вывод: bStocks убрали не риск контрагента, а процедуру. Разница большая, но не та, которую я представлял.
Меняет ли это мое отношение? Нет. Для человека из Украины, который начинает с пятидесяти долларов, это самый короткий путь. Но я больше не путаю отсутствие бумаг с отсутствием риска.
Ограничения: я считал по описанию продукта, а не по юридической структуре. Кто-то разложит иначе.
Самое полезное за кампанию я не купил, а пересчитал.
@BinanceCIS #bStocksCIS $NVDAB
Классический путь от гривны к доле в NVIDIA:
гривна - банк - обмен валюты - брокер - депозитарий - кастодиан - акция
Путь через bStock:
гривна - P2P - USDT - биржа - эмитент сертификата - кастодиан эмитента - акция
Шесть звеньев против шести. Пересчитал дважды.
Что я понял.
Изменилась не количество, а то, какие звенья меня останавливали.
В первом маршруте меня останавливали не кастодианы, а резидентство, документы и минимальный депозит. Это барьеры доступа.
Во втором их почти нет, но посредники никуда не делись. Они перестали быть видимыми: эмитент, кастодиан, юрисдикция ADGM вместо биржевой. Я не вижу этих звеньев на экране и поэтому легко забыть, что они есть.
Главный вывод: bStocks убрали не риск контрагента, а процедуру. Разница большая, но не та, которую я представлял.
Меняет ли это мое отношение? Нет. Для человека из Украины, который начинает с пятидесяти долларов, это самый короткий путь. Но я больше не путаю отсутствие бумаг с отсутствием риска.
Ограничения: я считал по описанию продукта, а не по юридической структуре. Кто-то разложит иначе.
Самое полезное за кампанию я не купил, а пересчитал.
@BinanceCIS #bStocksCIS $NVDAB
1
258
·
--
Рост
Разговор о завершенности (finality) имеет слепое пятно, и оно не на стороне ценных бумаг. Оно на стороне денежных средств.
Расчёт — это не одно движение. Это два. Актив уходит в одну сторону, деньги — в другую, и весь смысл «поставка против платежа» (delivery versus payment) в том, что ни одна из сторон не может завершиться, пока обе не завершились. Разорвите эту связь — и вы снова возвращаетесь к доверительным отношениям с контрагентом, а именно это и призвана предотвращать расчетная инфраструктура.
Теперь посмотрите, как на самом деле строится большинство проектов токенизации. Облигация находится в ончейне. Евро — нет. Платёж происходит через банковский перевод, который рассчитывается по совершенно другой инфраструктуре, в другие сроки и в рамках другой правовой системы.
На этом этапе атомарный расчёт — это маркетинг. У вас быстрое «активное» плечо, прикрученное к медленному денежному плечу, и транзакция окончательна лишь настолько, насколько окончательна её самая слабая часть.
Именно поэтому расчетный актив в евро, который живёт нативно в той же цепочке, — это не просто второстепенная функция. Это недостающая половина машины. EURQ на Dusk интересует меня именно по этой причине — не потому, что существует ещё один стейблкоин, а потому что поставка и платеж наконец могут стать одним переходом состояния вместо двух систем, которые потом ещё и вынуждены согласовывать результаты.
Важно и то, как здесь устроена регуляторика. Платёжный расчетный актив, выпущенный по правилам ЕС об электронных деньгах, — это иной инструмент, чем офшорный токен, который лишь заявляет привязку к евро. Для регулируемой площадки это различие определяет, можно ли вообще использовать такой инструмент.
То, что я всё ещё пытаюсь прояснить, — вопрос глубины (depth). Атомарность решает механику, но денежное плечо полезно только тогда, когда в момент расчёта в наличии достаточно ликвидности. @Dusk_Foundation как вы думаете о масштабировании ликвидности на стороне платежей — вместе с выпуском активов, а не с отставанием от него?
Кто-нибудь здесь видел проект токенизации, где денежное плечо было действительно ончейн, а не банковским переводом в «костюме»?
@Dusk_Foundation $DUSK #dusk #RWA
Разговор о завершенности (finality) имеет слепое пятно, и оно не на стороне ценных бумаг. Оно на стороне денежных средств.
Расчёт — это не одно движение. Это два. Актив уходит в одну сторону, деньги — в другую, и весь смысл «поставка против платежа» (delivery versus payment) в том, что ни одна из сторон не может завершиться, пока обе не завершились. Разорвите эту связь — и вы снова возвращаетесь к доверительным отношениям с контрагентом, а именно это и призвана предотвращать расчетная инфраструктура.
Теперь посмотрите, как на самом деле строится большинство проектов токенизации. Облигация находится в ончейне. Евро — нет. Платёж происходит через банковский перевод, который рассчитывается по совершенно другой инфраструктуре, в другие сроки и в рамках другой правовой системы.
На этом этапе атомарный расчёт — это маркетинг. У вас быстрое «активное» плечо, прикрученное к медленному денежному плечу, и транзакция окончательна лишь настолько, насколько окончательна её самая слабая часть.
Именно поэтому расчетный актив в евро, который живёт нативно в той же цепочке, — это не просто второстепенная функция. Это недостающая половина машины. EURQ на Dusk интересует меня именно по этой причине — не потому, что существует ещё один стейблкоин, а потому что поставка и платеж наконец могут стать одним переходом состояния вместо двух систем, которые потом ещё и вынуждены согласовывать результаты.
Важно и то, как здесь устроена регуляторика. Платёжный расчетный актив, выпущенный по правилам ЕС об электронных деньгах, — это иной инструмент, чем офшорный токен, который лишь заявляет привязку к евро. Для регулируемой площадки это различие определяет, можно ли вообще использовать такой инструмент.
То, что я всё ещё пытаюсь прояснить, — вопрос глубины (depth). Атомарность решает механику, но денежное плечо полезно только тогда, когда в момент расчёта в наличии достаточно ликвидности. @Dusk как вы думаете о масштабировании ликвидности на стороне платежей — вместе с выпуском активов, а не с отставанием от него?
Кто-нибудь здесь видел проект токенизации, где денежное плечо было действительно ончейн, а не банковским переводом в «костюме»?
@Dusk $DUSK #dusk #RWA
Расчёт — это не одно движение. Это два. Актив уходит в одну сторону, деньги — в другую, и весь смысл «поставка против платежа» (delivery versus payment) в том, что ни одна из сторон не может завершиться, пока обе не завершились. Разорвите эту связь — и вы снова возвращаетесь к доверительным отношениям с контрагентом, а именно это и призвана предотвращать расчетная инфраструктура.
Теперь посмотрите, как на самом деле строится большинство проектов токенизации. Облигация находится в ончейне. Евро — нет. Платёж происходит через банковский перевод, который рассчитывается по совершенно другой инфраструктуре, в другие сроки и в рамках другой правовой системы.
На этом этапе атомарный расчёт — это маркетинг. У вас быстрое «активное» плечо, прикрученное к медленному денежному плечу, и транзакция окончательна лишь настолько, насколько окончательна её самая слабая часть.
Именно поэтому расчетный актив в евро, который живёт нативно в той же цепочке, — это не просто второстепенная функция. Это недостающая половина машины. EURQ на Dusk интересует меня именно по этой причине — не потому, что существует ещё один стейблкоин, а потому что поставка и платеж наконец могут стать одним переходом состояния вместо двух систем, которые потом ещё и вынуждены согласовывать результаты.
Важно и то, как здесь устроена регуляторика. Платёжный расчетный актив, выпущенный по правилам ЕС об электронных деньгах, — это иной инструмент, чем офшорный токен, который лишь заявляет привязку к евро. Для регулируемой площадки это различие определяет, можно ли вообще использовать такой инструмент.
То, что я всё ещё пытаюсь прояснить, — вопрос глубины (depth). Атомарность решает механику, но денежное плечо полезно только тогда, когда в момент расчёта в наличии достаточно ликвидности. @Dusk как вы думаете о масштабировании ликвидности на стороне платежей — вместе с выпуском активов, а не с отставанием от него?
Кто-нибудь здесь видел проект токенизации, где денежное плечо было действительно ончейн, а не банковским переводом в «костюме»?
@Dusk $DUSK #dusk #RWA
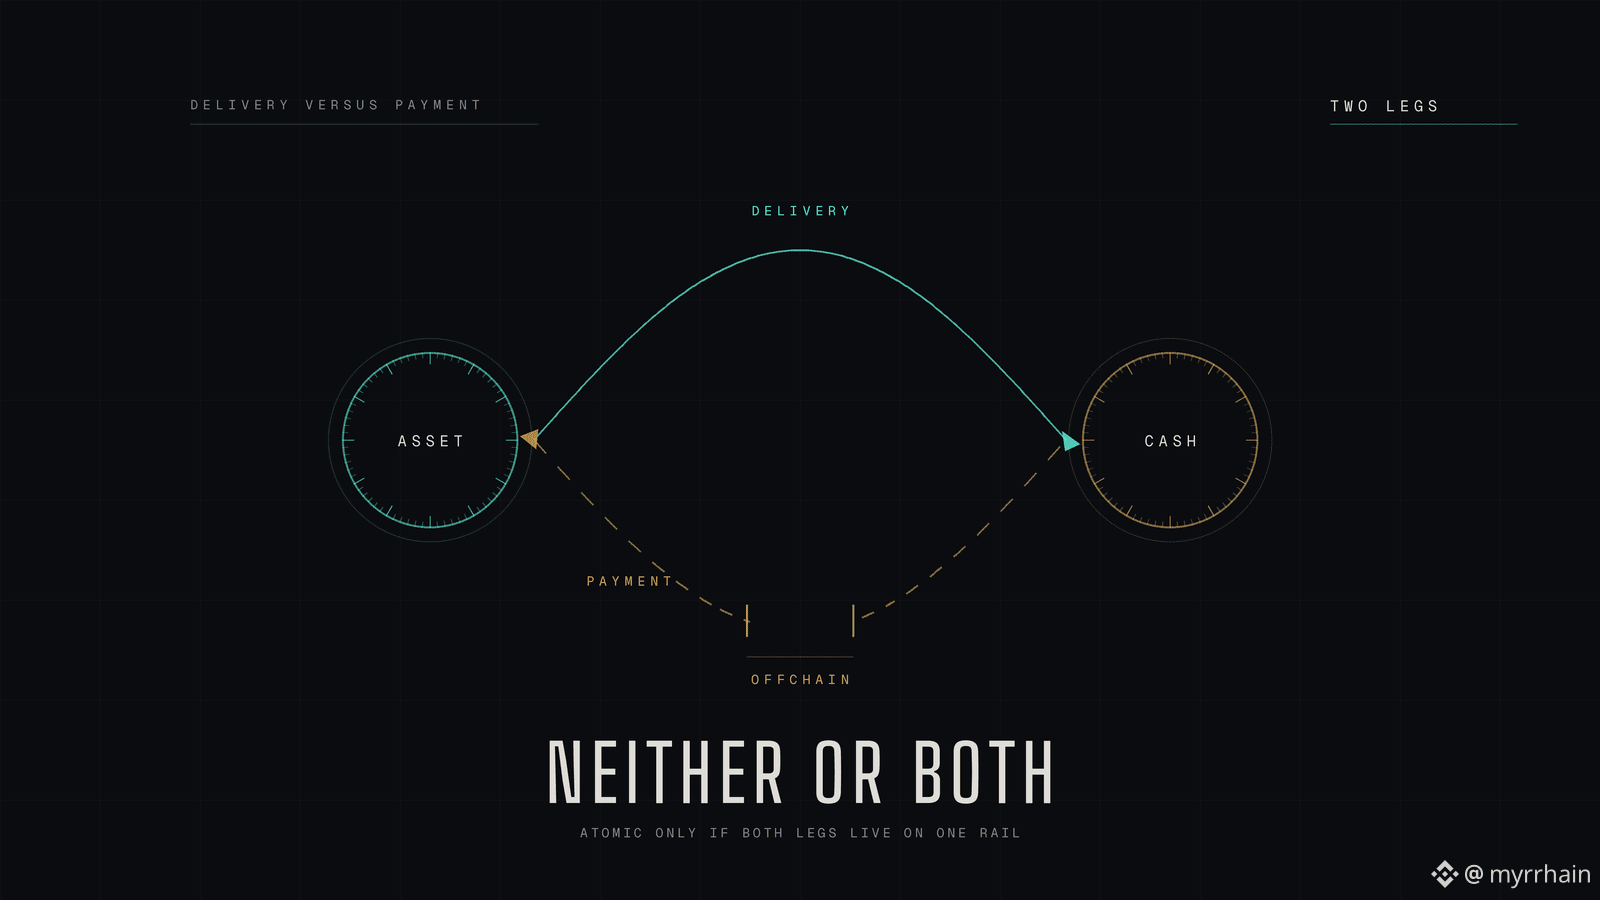
2
70
·
--
Рост
Самий активний bStock — не NVIDIA і не Tesla. Це SanDisk, і з відривом у 9,5 раза.
Відсортував список bStocks за обсягом за 24 години. Чекав побачити зверху звичні імена. Побачив інше.
$SNDKB SanDisk — 89,98 млн
QQQB Invesco QQQ — 83,46 млн
$SPCXB SpaceX — 73,39 млн
...
NVDAB NVIDIA — 9,50 млн
Перші три — це 246,83 млн з 468,81 млн по двадцяти видимих рядках. 52,6% обороту.
Але цікавіше інше. Поділив оборот на капіталізацію — скільки разів за добу прокручується весь випуск:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 раза
SNDKB: 89,98 / 41,27 = 2,2 раза
NVDAB: 9,50 / 10,02 = 0,95 раза
CRCLB: 11,91 / 69,24 = 0,17 раза
Левереджований ETF на SanDisk обертається в 7 разів швидше за NVIDIA.
І таких у списку багато. SOXLB — Bull 3X. KORUB — South Korea Bull 3X. MUUB — Bull 2X. А SOXSB — це Direxion Semiconductor Bear 3X, тобто через bStock можна стояти в шорті по полупровідниках.
Что я зрозумів.
Два тижні я читав цей список як вітрину компаній: ось Tesla, ось NVIDIA, ось SpaceX. За оборотом він виглядає інакше. Гроші йдуть не за розміром компанії, а за рухом і за важелем.
Обмеження: це один день, і сьогодні ралі саме в пам'яті — SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Можливо, я дивлюся на одноденну картину, а не на структуру.
Список виглядає як вітрина. За оборотом це майданчик для важеля.
@BinanceCIS #bStocksCIS
{spot}(SNDKBUSDT)
Самий активний bStock — не NVIDIA і не Tesla. Це SanDisk, і з відривом у 9,5 раза.
Відсортував список bStocks за обсягом за 24 години. Чекав побачити зверху звичні імена. Побачив інше.
$SNDKB SanDisk — 89,98 млн
QQQB Invesco QQQ — 83,46 млн
$SPCXB SpaceX — 73,39 млн
...
NVDAB NVIDIA — 9,50 млн
Перші три — це 246,83 млн з 468,81 млн по двадцяти видимих рядках. 52,6% обороту.
Але цікавіше інше. Поділив оборот на капіталізацію — скільки разів за добу прокручується весь випуск:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 раза
SNDKB: 89,98 / 41,27 = 2,2 раза
NVDAB: 9,50 / 10,02 = 0,95 раза
CRCLB: 11,91 / 69,24 = 0,17 раза
Левереджований ETF на SanDisk обертається в 7 разів швидше за NVIDIA.
І таких у списку багато. SOXLB — Bull 3X. KORUB — South Korea Bull 3X. MUUB — Bull 2X. А SOXSB — це Direxion Semiconductor Bear 3X, тобто через bStock можна стояти в шорті по полупровідниках.
Что я зрозумів.
Два тижні я читав цей список як вітрину компаній: ось Tesla, ось NVIDIA, ось SpaceX. За оборотом він виглядає інакше. Гроші йдуть не за розміром компанії, а за рухом і за важелем.
Обмеження: це один день, і сьогодні ралі саме в пам'яті — SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Можливо, я дивлюся на одноденну картину, а не на структуру.
Список виглядає як вітрина. За оборотом це майданчик для важеля.
@BinanceCIS #bStocksCIS
Відсортував список bStocks за обсягом за 24 години. Чекав побачити зверху звичні імена. Побачив інше.
$SNDKB SanDisk — 89,98 млн
QQQB Invesco QQQ — 83,46 млн
$SPCXB SpaceX — 73,39 млн
...
NVDAB NVIDIA — 9,50 млн
Перші три — це 246,83 млн з 468,81 млн по двадцяти видимих рядках. 52,6% обороту.
Але цікавіше інше. Поділив оборот на капіталізацію — скільки разів за добу прокручується весь випуск:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 раза
SNDKB: 89,98 / 41,27 = 2,2 раза
NVDAB: 9,50 / 10,02 = 0,95 раза
CRCLB: 11,91 / 69,24 = 0,17 раза
Левереджований ETF на SanDisk обертається в 7 разів швидше за NVIDIA.
І таких у списку багато. SOXLB — Bull 3X. KORUB — South Korea Bull 3X. MUUB — Bull 2X. А SOXSB — це Direxion Semiconductor Bear 3X, тобто через bStock можна стояти в шорті по полупровідниках.
Что я зрозумів.
Два тижні я читав цей список як вітрину компаній: ось Tesla, ось NVIDIA, ось SpaceX. За оборотом він виглядає інакше. Гроші йдуть не за розміром компанії, а за рухом і за важелем.
Обмеження: це один день, і сьогодні ралі саме в пам'яті — SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Можливо, я дивлюся на одноденну картину, а не на структуру.
Список виглядає як вітрина. За оборотом це майданчик для важеля.
@BinanceCIS #bStocksCIS
2
2
178
·
--
Рост
Раньше я думал, что окончательность расчётов означает одну вещь. Оказалось, что их две — и в цепочке может быть одна, при этом полностью отсутствовать другая.
Криптографическая окончательность — это то, что все в крипто подразумевают под этим словом. Накопилось достаточно блоков, поднявшихся поверх транзакции, что обратное проведение становится вычислительно немыслимым. Чисто, измеримо, доказуемо для любого.
Юридическая окончательность — совсем другое существо. В ЕС она исходит из Директивы о конечности расчётов (Settlement Finality Directive) и сама по себе не является чем-то, что цепочка может доказать. Это то, что системе предоставляется. Назначенной системе соответствует определённый момент, когда распоряжение на перевод становится безотзывным и переживает банкротство участника. Такое назначение — это надзор и документы, а не математика.
Так что вы можете построить цепочку с безупречной криптографической окончательностью, но в юридическом смысле она не «рассчитывается» ни о чём. Перевод необратим в реестре и одновременно оспорим в суде. Этот разрыв невидим на демо и фатален в продакшене.
Думаю, именно эту часть большинство RWA‑проектов тихо пропускают. Они оптимизируют математику и предполагают, что право само догонит.
Чем для меня отличается Dusk — так это тем, что цепочка и лицензированная площадка строятся как одна задача, а не как две. Предопределённое (детерминированное) урегулирование на протоколе и партнёры вроде NPEX, несущие AFM‑регулирование, которое придаёт расчётам смысл — такой, который признаёт суд.
Но вот в чём я честно сомневаюсь. @Dusk_Foundation — криптографическая окончательность признаётся внутри назначенной системы или при каждом регулируемом развёртывании всё равно нужен юридический «обёртка» вокруг цепочки, которая тихо возвращает посредника, которого вы пытались убрать?
Кто‑нибудь здесь видел, чтобы регулятор прямо это прояснил? Я не нашёл чёткого ответа нигде.
#dusk $DUSK @Dusk_Foundation #RWA
Раньше я думал, что окончательность расчётов означает одну вещь. Оказалось, что их две — и в цепочке может быть одна, при этом полностью отсутствовать другая.
Криптографическая окончательность — это то, что все в крипто подразумевают под этим словом. Накопилось достаточно блоков, поднявшихся поверх транзакции, что обратное проведение становится вычислительно немыслимым. Чисто, измеримо, доказуемо для любого.
Юридическая окончательность — совсем другое существо. В ЕС она исходит из Директивы о конечности расчётов (Settlement Finality Directive) и сама по себе не является чем-то, что цепочка может доказать. Это то, что системе предоставляется. Назначенной системе соответствует определённый момент, когда распоряжение на перевод становится безотзывным и переживает банкротство участника. Такое назначение — это надзор и документы, а не математика.
Так что вы можете построить цепочку с безупречной криптографической окончательностью, но в юридическом смысле она не «рассчитывается» ни о чём. Перевод необратим в реестре и одновременно оспорим в суде. Этот разрыв невидим на демо и фатален в продакшене.
Думаю, именно эту часть большинство RWA‑проектов тихо пропускают. Они оптимизируют математику и предполагают, что право само догонит.
Чем для меня отличается Dusk — так это тем, что цепочка и лицензированная площадка строятся как одна задача, а не как две. Предопределённое (детерминированное) урегулирование на протоколе и партнёры вроде NPEX, несущие AFM‑регулирование, которое придаёт расчётам смысл — такой, который признаёт суд.
Но вот в чём я честно сомневаюсь. @Dusk — криптографическая окончательность признаётся внутри назначенной системы или при каждом регулируемом развёртывании всё равно нужен юридический «обёртка» вокруг цепочки, которая тихо возвращает посредника, которого вы пытались убрать?
Кто‑нибудь здесь видел, чтобы регулятор прямо это прояснил? Я не нашёл чёткого ответа нигде.
#dusk $DUSK @Dusk #RWA
Криптографическая окончательность — это то, что все в крипто подразумевают под этим словом. Накопилось достаточно блоков, поднявшихся поверх транзакции, что обратное проведение становится вычислительно немыслимым. Чисто, измеримо, доказуемо для любого.
Юридическая окончательность — совсем другое существо. В ЕС она исходит из Директивы о конечности расчётов (Settlement Finality Directive) и сама по себе не является чем-то, что цепочка может доказать. Это то, что системе предоставляется. Назначенной системе соответствует определённый момент, когда распоряжение на перевод становится безотзывным и переживает банкротство участника. Такое назначение — это надзор и документы, а не математика.
Так что вы можете построить цепочку с безупречной криптографической окончательностью, но в юридическом смысле она не «рассчитывается» ни о чём. Перевод необратим в реестре и одновременно оспорим в суде. Этот разрыв невидим на демо и фатален в продакшене.
Думаю, именно эту часть большинство RWA‑проектов тихо пропускают. Они оптимизируют математику и предполагают, что право само догонит.
Чем для меня отличается Dusk — так это тем, что цепочка и лицензированная площадка строятся как одна задача, а не как две. Предопределённое (детерминированное) урегулирование на протоколе и партнёры вроде NPEX, несущие AFM‑регулирование, которое придаёт расчётам смысл — такой, который признаёт суд.
Но вот в чём я честно сомневаюсь. @Dusk — криптографическая окончательность признаётся внутри назначенной системы или при каждом регулируемом развёртывании всё равно нужен юридический «обёртка» вокруг цепочки, которая тихо возвращает посредника, которого вы пытались убрать?
Кто‑нибудь здесь видел, чтобы регулятор прямо это прояснил? Я не нашёл чёткого ответа нигде.
#dusk $DUSK @Dusk #RWA
1
37
·
--
Рост
Комісія мейкера на bStocks - 0%. Я підрахував, що це означає.
Ринки закриті всі вихідні, тож я рахував не ціну, а вартість своїх дій.
Мої ставки, $SPCXB /USDT о 02:19:
тейкер 0,1%
мейкер 0%
BNB-знижка не активна — немає доступних BNB
Стакан о 02:20:
bid / ask: 139,69 / 139,70
спред: 0,01 USDT = 0,0072%
Два маршрути повного оберту: купив і продав.
Ринковими ордерами, тейкер двічі:
0,1% + 0,1% = 0,2% комісії
плюс спред, бо купую по 139,70 а продаю по 139,69 = ще 0,0072%
разом 0,207%
Лімітними ордерами, які стоять у книзі, мейкер двічі:
0% + 0% = 0
і спред тут не проти мене, а за мене
У ціні це виглядає так:
139,70 x 0,207% = 0,29 USDT
денний діапазон пари 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Щоб тейкером просто повернути свої гроші, потрібно майже чверть усього денного руху пари.
Що я зрозумів.
Два тижні я рахував поріг входу: 5 доларів, дробові частки, 66 власників однієї акції. Але поріг входу і вартість користування — різні числа. Перше тут майже нульове. Друге залежить не від суми, а від того, чи вмію я чекати.
Обмеження: лімітний ордер може не виконатись зовсім, тобто за 0% я плачу часом і ризиком незаповнення. Спред це один зріз: вночі у вихідні. З BNB тейкер був би 0,075%.
Дешевий вхід і дешева торгівля — не одне й те саме.
@BinanceCIS #bStocksCIS $SPCXB
Комісія мейкера на bStocks - 0%. Я підрахував, що це означає.
Ринки закриті всі вихідні, тож я рахував не ціну, а вартість своїх дій.
Мої ставки, $SPCXB /USDT о 02:19:
тейкер 0,1%
мейкер 0%
BNB-знижка не активна — немає доступних BNB
Стакан о 02:20:
bid / ask: 139,69 / 139,70
спред: 0,01 USDT = 0,0072%
Два маршрути повного оберту: купив і продав.
Ринковими ордерами, тейкер двічі:
0,1% + 0,1% = 0,2% комісії
плюс спред, бо купую по 139,70 а продаю по 139,69 = ще 0,0072%
разом 0,207%
Лімітними ордерами, які стоять у книзі, мейкер двічі:
0% + 0% = 0
і спред тут не проти мене, а за мене
У ціні це виглядає так:
139,70 x 0,207% = 0,29 USDT
денний діапазон пари 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Щоб тейкером просто повернути свої гроші, потрібно майже чверть усього денного руху пари.
Що я зрозумів.
Два тижні я рахував поріг входу: 5 доларів, дробові частки, 66 власників однієї акції. Але поріг входу і вартість користування — різні числа. Перше тут майже нульове. Друге залежить не від суми, а від того, чи вмію я чекати.
Обмеження: лімітний ордер може не виконатись зовсім, тобто за 0% я плачу часом і ризиком незаповнення. Спред це один зріз: вночі у вихідні. З BNB тейкер був би 0,075%.
Дешевий вхід і дешева торгівля — не одне й те саме.
@BinanceCIS #bStocksCIS $SPCXB
Ринки закриті всі вихідні, тож я рахував не ціну, а вартість своїх дій.
Мої ставки, $SPCXB /USDT о 02:19:
тейкер 0,1%
мейкер 0%
BNB-знижка не активна — немає доступних BNB
Стакан о 02:20:
bid / ask: 139,69 / 139,70
спред: 0,01 USDT = 0,0072%
Два маршрути повного оберту: купив і продав.
Ринковими ордерами, тейкер двічі:
0,1% + 0,1% = 0,2% комісії
плюс спред, бо купую по 139,70 а продаю по 139,69 = ще 0,0072%
разом 0,207%
Лімітними ордерами, які стоять у книзі, мейкер двічі:
0% + 0% = 0
і спред тут не проти мене, а за мене
У ціні це виглядає так:
139,70 x 0,207% = 0,29 USDT
денний діапазон пари 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Щоб тейкером просто повернути свої гроші, потрібно майже чверть усього денного руху пари.
Що я зрозумів.
Два тижні я рахував поріг входу: 5 доларів, дробові частки, 66 власників однієї акції. Але поріг входу і вартість користування — різні числа. Перше тут майже нульове. Друге залежить не від суми, а від того, чи вмію я чекати.
Обмеження: лімітний ордер може не виконатись зовсім, тобто за 0% я плачу часом і ризиком незаповнення. Спред це один зріз: вночі у вихідні. З BNB тейкер був би 0,075%.
Дешевий вхід і дешева торгівля — не одне й те саме.
@BinanceCIS #bStocksCIS $SPCXB
1
1
47
·
--
Рост
Проверено
Все, кто обсуждает Dusk, начинают с конфиденциальности. Я хочу начать на один слой раньше, потому что конфиденциальность — это не то место, где на самом деле начинается соблюдение требований.
Это начинается с идентичности.
Подумайте, что должна иметь регулируемая площадка до того, как произойдёт хотя бы одна сделка. Этот человек имеет право владеть этим инструментом. Он находится в разрешённой юрисдикции. Он прошёл KYC. Профессиональный он или розничный участник. Это не вопрос транзакции. Это вопрос допуска, который определяется до того, как что-либо вообще коснётся реестра.
У большинства сетей здесь нет ответа вообще, поэтому ответ выносится наружу. Контракт белого списка. Внешний провайдер KYC внечейн. Админ-ключ, решающий, кто допускается.
И этот белый список — слабое место. Это приманка, единственная точка отказа и очень обычный посредник в техническом костюме.
Citadel — попытка Dusk пойти по другому пути. Уполномоченный эмитент выдаёт вам учётный документ (credential). Позже вы доказываете контракту, что у вас есть действительный учётный документ, соответствующий требуемым условиям, не передавая лежащую в основе идентичность и без того, чтобы верификатор узнал, кто вы. Допустимость становится тем, что вы доказываете, а не тем, что кто-то ищет.
Если это работает должным образом, белый список перестаёт существовать вообще как список.
Но есть часть, которую я продолжаю крутить в голове. Эмитент всё равно должен быть кем-то. Каким-то лицензированным. Кому-то доверенному. Кому-то, кто также может решить не выдавать. Криптография убирает базу данных. Она не убирает привратника. Она лишь переносит его.
Может быть, это просто корректно. Регулируемые рынки, как предполагается, должны иметь привратников — именно это и означает лицензия. Но тогда честное описание — это не permissionless finance с конфиденциальностью. Это permissioned finance с гораздо лучшей конфиденциальностью. Меньше заявка — больше пользы.
@Dusk_Foundation am я читаю это правильно или модель учётных документов действительно сдвигает власть привратника так, как я упускаю?
Интересно, что люди здесь думают о том, как на самом деле должна выглядеть идентичность onchain. Я не видел версии, в которой я полностью был бы уверен.
@Dusk_Foundation $DUSK #dusk #RWA
Все, кто обсуждает Dusk, начинают с конфиденциальности. Я хочу начать на один слой раньше, потому что конфиденциальность — это не то место, где на самом деле начинается соблюдение требований.
Это начинается с идентичности.
Подумайте, что должна иметь регулируемая площадка до того, как произойдёт хотя бы одна сделка. Этот человек имеет право владеть этим инструментом. Он находится в разрешённой юрисдикции. Он прошёл KYC. Профессиональный он или розничный участник. Это не вопрос транзакции. Это вопрос допуска, который определяется до того, как что-либо вообще коснётся реестра.
У большинства сетей здесь нет ответа вообще, поэтому ответ выносится наружу. Контракт белого списка. Внешний провайдер KYC внечейн. Админ-ключ, решающий, кто допускается.
И этот белый список — слабое место. Это приманка, единственная точка отказа и очень обычный посредник в техническом костюме.
Citadel — попытка Dusk пойти по другому пути. Уполномоченный эмитент выдаёт вам учётный документ (credential). Позже вы доказываете контракту, что у вас есть действительный учётный документ, соответствующий требуемым условиям, не передавая лежащую в основе идентичность и без того, чтобы верификатор узнал, кто вы. Допустимость становится тем, что вы доказываете, а не тем, что кто-то ищет.
Если это работает должным образом, белый список перестаёт существовать вообще как список.
Но есть часть, которую я продолжаю крутить в голове. Эмитент всё равно должен быть кем-то. Каким-то лицензированным. Кому-то доверенному. Кому-то, кто также может решить не выдавать. Криптография убирает базу данных. Она не убирает привратника. Она лишь переносит его.
Может быть, это просто корректно. Регулируемые рынки, как предполагается, должны иметь привратников — именно это и означает лицензия. Но тогда честное описание — это не permissionless finance с конфиденциальностью. Это permissioned finance с гораздо лучшей конфиденциальностью. Меньше заявка — больше пользы.
@Dusk am я читаю это правильно или модель учётных документов действительно сдвигает власть привратника так, как я упускаю?
Интересно, что люди здесь думают о том, как на самом деле должна выглядеть идентичность onchain. Я не видел версии, в которой я полностью был бы уверен.
@Dusk $DUSK #dusk #RWA
Это начинается с идентичности.
Подумайте, что должна иметь регулируемая площадка до того, как произойдёт хотя бы одна сделка. Этот человек имеет право владеть этим инструментом. Он находится в разрешённой юрисдикции. Он прошёл KYC. Профессиональный он или розничный участник. Это не вопрос транзакции. Это вопрос допуска, который определяется до того, как что-либо вообще коснётся реестра.
У большинства сетей здесь нет ответа вообще, поэтому ответ выносится наружу. Контракт белого списка. Внешний провайдер KYC внечейн. Админ-ключ, решающий, кто допускается.
И этот белый список — слабое место. Это приманка, единственная точка отказа и очень обычный посредник в техническом костюме.
Citadel — попытка Dusk пойти по другому пути. Уполномоченный эмитент выдаёт вам учётный документ (credential). Позже вы доказываете контракту, что у вас есть действительный учётный документ, соответствующий требуемым условиям, не передавая лежащую в основе идентичность и без того, чтобы верификатор узнал, кто вы. Допустимость становится тем, что вы доказываете, а не тем, что кто-то ищет.
Если это работает должным образом, белый список перестаёт существовать вообще как список.
Но есть часть, которую я продолжаю крутить в голове. Эмитент всё равно должен быть кем-то. Каким-то лицензированным. Кому-то доверенному. Кому-то, кто также может решить не выдавать. Криптография убирает базу данных. Она не убирает привратника. Она лишь переносит его.
Может быть, это просто корректно. Регулируемые рынки, как предполагается, должны иметь привратников — именно это и означает лицензия. Но тогда честное описание — это не permissionless finance с конфиденциальностью. Это permissioned finance с гораздо лучшей конфиденциальностью. Меньше заявка — больше пользы.
@Dusk am я читаю это правильно или модель учётных документов действительно сдвигает власть привратника так, как я упускаю?
Интересно, что люди здесь думают о том, как на самом деле должна выглядеть идентичность onchain. Я не видел версии, в которой я полностью был бы уверен.
@Dusk $DUSK #dusk #RWA
1
93
·
--
Рост
Я посчитал, сколько часов в сутки не работает ни один базовый рынок под $EWYB . Получилось 11 из 24.
Большинство bStocks устроены просто: акция — сертификат — токен. EWYB другой. Под ним iShares MSCI South Korea, а это ETF. Четыре уровня:
1. Акции корейских компаний, торгуются в Сеуле
2. ETF, который их держит, торгуется в США
3. Сертификат эмитента, обеспечение 1:1
4. Токен BEP-20 в сети BNB Chain
Теперь часы. KRX работает 09:00–15:30 по Сеулу, это 03:00–09:30 по Киеву. NYSE Arca — 16:30–23:00 по Киеву.
Складываю закрытые промежутки:
00:00–03:00 = 3 часа
09:30–16:30 = 7 часов
23:00–00:00 = 1 час
Итого 11 часов.
11 / 24 = 45,8% суток, когда не торгуется ни ETF, ни то, что внутри него.
И при этом EWYB торгуется. Объем за 24 часа на экране: 1 106,51 EWYB / 198 997 USDT.
Что я понял.
Я оценивал bStocks одним вопросом: обеспечен ли. Обеспечен 1:1 — это проверяется. Но второго вопроса не задавал: сколько звеньев до конечного актива и сколько времени в сутки они молчат.
Ограничение: считал основные сессии. Премаркет и постмаркет удлиняют окна — вчера я уже на этом обжегся, когда решил, что звонок в 23:00 закрывает торги по NVDA. Реальная тишина короче 11 часов, но она есть.
Самое длинное звено в списке не выглядит самым длинным. Оно выглядит как обычная строка в списке.
@BinanceCIS #bStocksCIS $EWYB
Я посчитал, сколько часов в сутки не работает ни один базовый рынок под $EWYB . Получилось 11 из 24.
Большинство bStocks устроены просто: акция — сертификат — токен. EWYB другой. Под ним iShares MSCI South Korea, а это ETF. Четыре уровня:
1. Акции корейских компаний, торгуются в Сеуле
2. ETF, который их держит, торгуется в США
3. Сертификат эмитента, обеспечение 1:1
4. Токен BEP-20 в сети BNB Chain
Теперь часы. KRX работает 09:00–15:30 по Сеулу, это 03:00–09:30 по Киеву. NYSE Arca — 16:30–23:00 по Киеву.
Складываю закрытые промежутки:
00:00–03:00 = 3 часа
09:30–16:30 = 7 часов
23:00–00:00 = 1 час
Итого 11 часов.
11 / 24 = 45,8% суток, когда не торгуется ни ETF, ни то, что внутри него.
И при этом EWYB торгуется. Объем за 24 часа на экране: 1 106,51 EWYB / 198 997 USDT.
Что я понял.
Я оценивал bStocks одним вопросом: обеспечен ли. Обеспечен 1:1 — это проверяется. Но второго вопроса не задавал: сколько звеньев до конечного актива и сколько времени в сутки они молчат.
Ограничение: считал основные сессии. Премаркет и постмаркет удлиняют окна — вчера я уже на этом обжегся, когда решил, что звонок в 23:00 закрывает торги по NVDA. Реальная тишина короче 11 часов, но она есть.
Самое длинное звено в списке не выглядит самым длинным. Оно выглядит как обычная строка в списке.
@BinanceCIS #bStocksCIS $EWYB
Большинство bStocks устроены просто: акция — сертификат — токен. EWYB другой. Под ним iShares MSCI South Korea, а это ETF. Четыре уровня:
1. Акции корейских компаний, торгуются в Сеуле
2. ETF, который их держит, торгуется в США
3. Сертификат эмитента, обеспечение 1:1
4. Токен BEP-20 в сети BNB Chain
Теперь часы. KRX работает 09:00–15:30 по Сеулу, это 03:00–09:30 по Киеву. NYSE Arca — 16:30–23:00 по Киеву.
Складываю закрытые промежутки:
00:00–03:00 = 3 часа
09:30–16:30 = 7 часов
23:00–00:00 = 1 час
Итого 11 часов.
11 / 24 = 45,8% суток, когда не торгуется ни ETF, ни то, что внутри него.
И при этом EWYB торгуется. Объем за 24 часа на экране: 1 106,51 EWYB / 198 997 USDT.
Что я понял.
Я оценивал bStocks одним вопросом: обеспечен ли. Обеспечен 1:1 — это проверяется. Но второго вопроса не задавал: сколько звеньев до конечного актива и сколько времени в сутки они молчат.
Ограничение: считал основные сессии. Премаркет и постмаркет удлиняют окна — вчера я уже на этом обжегся, когда решил, что звонок в 23:00 закрывает торги по NVDA. Реальная тишина короче 11 часов, но она есть.
Самое длинное звено в списке не выглядит самым длинным. Оно выглядит как обычная строка в списке.
@BinanceCIS #bStocksCIS $EWYB
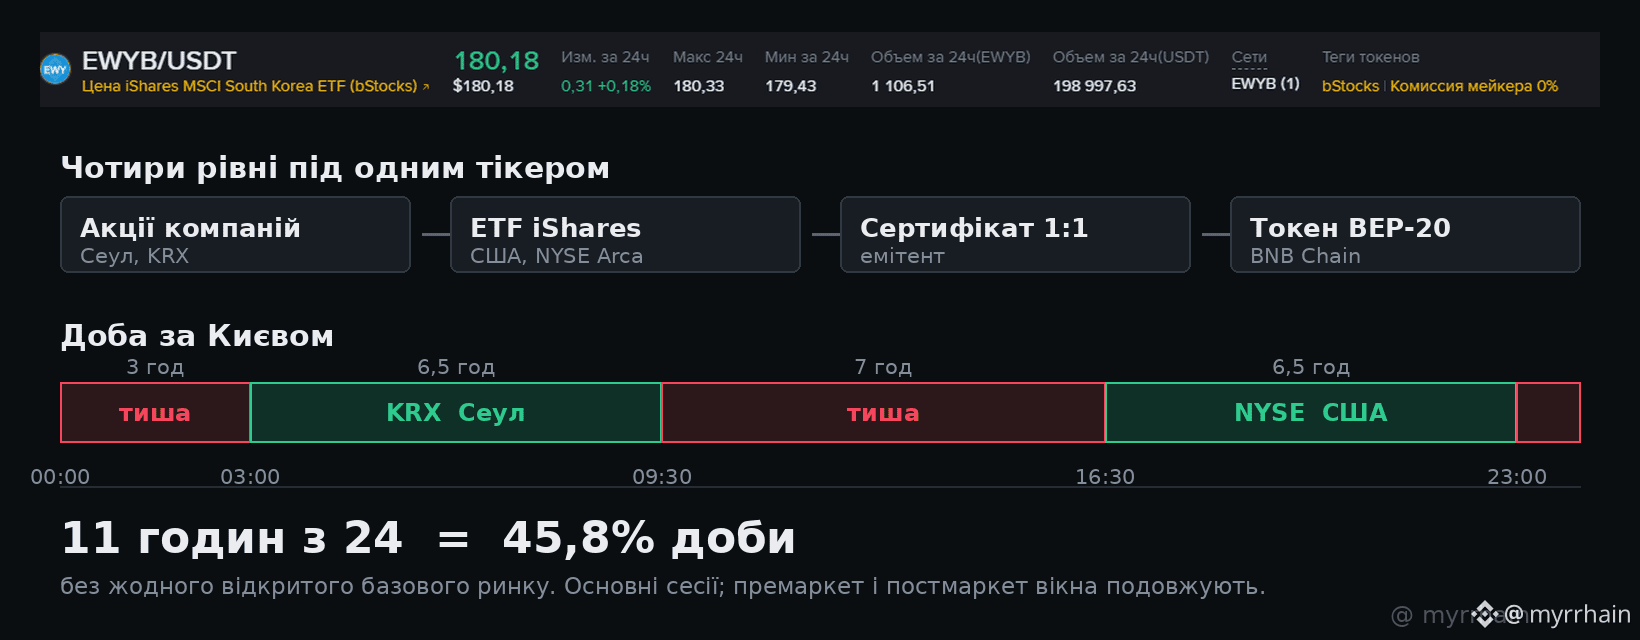
4
2
119
·
--
Рост
Один і той самий актив, один вечір. Спред відрізнявся в 1,5 раза - але не в той бік, який я передбачав.
Хотів перевірити фразу, яку про bStocks повторюють найчастіше: торгівля 24/7. Логіка здавалась очевидною - Nasdaq закривається, хеджувати нема куди, ризик переїжджає у спред.
Замір 1 - 19:19 Київ. Сесія Nasdaq у розпалі.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
спред: 0,03 USDT = 0,0133%
Замір 2 - 23:15 Київ. Дзвінок на закриття був 15 хвилин тому.
bid / ask: 225,09 / 225,11
спред: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 раза. Спред сузился.
Что я понял.
Звонок в 23:00 - это конец основной сессии, а не конец торговли. Постмаркет по NVDA идет до 03:00 по Киеву. В 23:15 базовая акция еще торговалась, канал для хеджирования был открыт. Событие, которое я считал решающим, им не было.
Я путал расписание биржи с наличием ликвидности. Две недели путал.
Ориентир смещается: не 23:00, а 03:00. И сегодня пятница — пауза будет не до утра, а до понедельника 16:30. Это 61,5 часа.
Ограничения: два среза, не статистика. Я брал только первый уровень с каждой стороны, глубину не считал. Один вечер, один тикер.
Самые дорогие часы тут — те, когда рынок работает единым целым. Просто начинаются они позже, чем я думал.
@BinanceCIS #bStocksCIS $NVDAB
Один і той самий актив, один вечір. Спред відрізнявся в 1,5 раза - але не в той бік, який я передбачав.
Хотів перевірити фразу, яку про bStocks повторюють найчастіше: торгівля 24/7. Логіка здавалась очевидною - Nasdaq закривається, хеджувати нема куди, ризик переїжджає у спред.
Замір 1 - 19:19 Київ. Сесія Nasdaq у розпалі.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
спред: 0,03 USDT = 0,0133%
Замір 2 - 23:15 Київ. Дзвінок на закриття був 15 хвилин тому.
bid / ask: 225,09 / 225,11
спред: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 раза. Спред сузился.
Что я понял.
Звонок в 23:00 - это конец основной сессии, а не конец торговли. Постмаркет по NVDA идет до 03:00 по Киеву. В 23:15 базовая акция еще торговалась, канал для хеджирования был открыт. Событие, которое я считал решающим, им не было.
Я путал расписание биржи с наличием ликвидности. Две недели путал.
Ориентир смещается: не 23:00, а 03:00. И сегодня пятница — пауза будет не до утра, а до понедельника 16:30. Это 61,5 часа.
Ограничения: два среза, не статистика. Я брал только первый уровень с каждой стороны, глубину не считал. Один вечер, один тикер.
Самые дорогие часы тут — те, когда рынок работает единым целым. Просто начинаются они позже, чем я думал.
@BinanceCIS #bStocksCIS $NVDAB
Хотів перевірити фразу, яку про bStocks повторюють найчастіше: торгівля 24/7. Логіка здавалась очевидною - Nasdaq закривається, хеджувати нема куди, ризик переїжджає у спред.
Замір 1 - 19:19 Київ. Сесія Nasdaq у розпалі.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
спред: 0,03 USDT = 0,0133%
Замір 2 - 23:15 Київ. Дзвінок на закриття був 15 хвилин тому.
bid / ask: 225,09 / 225,11
спред: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 раза. Спред сузился.
Что я понял.
Звонок в 23:00 - это конец основной сессии, а не конец торговли. Постмаркет по NVDA идет до 03:00 по Киеву. В 23:15 базовая акция еще торговалась, канал для хеджирования был открыт. Событие, которое я считал решающим, им не было.
Я путал расписание биржи с наличием ликвидности. Две недели путал.
Ориентир смещается: не 23:00, а 03:00. И сегодня пятница — пауза будет не до утра, а до понедельника 16:30. Это 61,5 часа.
Ограничения: два среза, не статистика. Я брал только первый уровень с каждой стороны, глубину не считал. Один вечер, один тикер.
Самые дорогие часы тут — те, когда рынок работает единым целым. Просто начинаются они позже, чем я думал.
@BinanceCIS #bStocksCIS $NVDAB
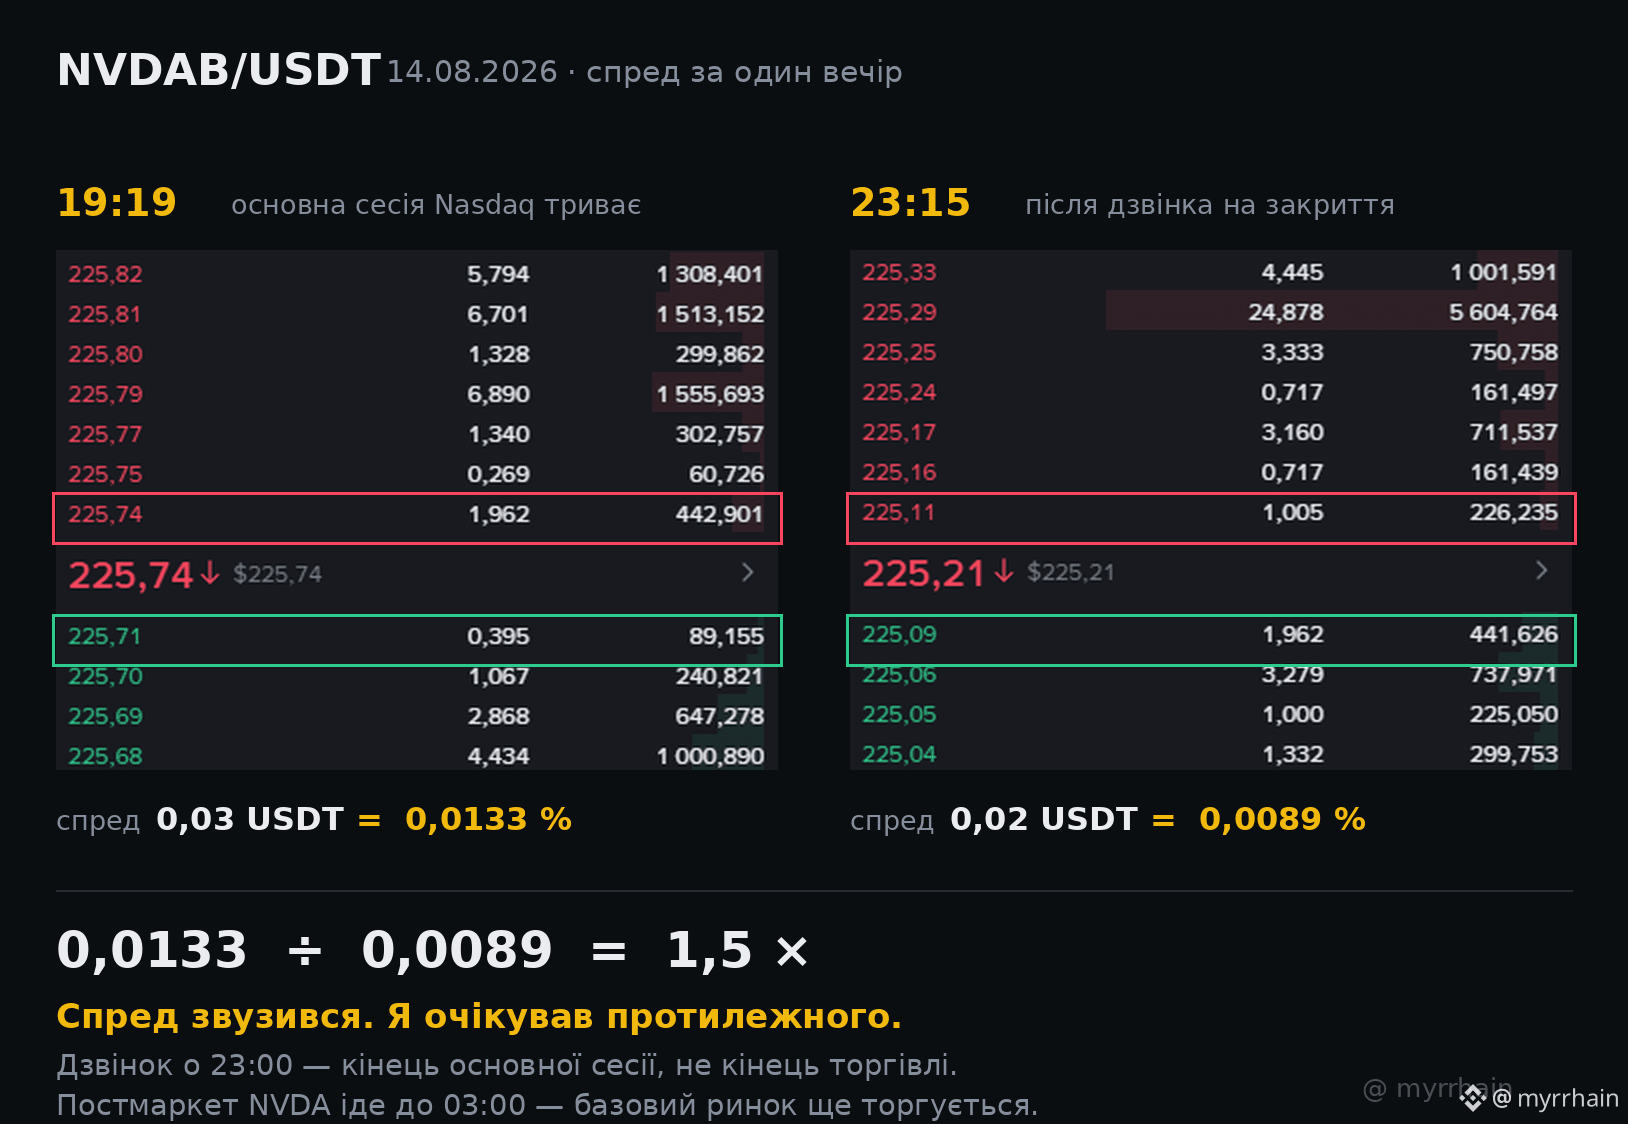
132
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона