

老渔夫
2.6k Posting

老渔夫
Laporkan
Blokir Pengguna
大宗商品与宏观老兵闲聊
0 Mengikuti
281 Pengikut
858 Disukai
Posting
·
--
Terverifikasi
Lebih dari sepuluh tahun lalu, saat krisis utang Eropa, pasar menjuluki negara-negara Eropa Selatan sebagai “Lima Babi Eropa” (PIIGS)—Portugal, Italia, Irlandia, Yunani, dan Spanyol. Yunani menjadi negara yang paling parah terdampak. Imbal hasil obligasi pemerintah 10 tahunnya sempat melonjak hingga lebih dari 30%, yang pada dasarnya berarti pasar sudah menjatuhkan vonis mati.
Bagaimana sekarang? Imbal hasil obligasi pemerintah 10 tahun Prancis sudah melampaui Yunani. Ya, Anda tidak salah baca—Yunani, yang dulu termasuk “Babi Eropa”, kini memiliki biaya pinjaman lebih rendah daripada Prancis.
Apa artinya? Siklus memang berputar, tetapi yang lebih penting, dalam jangka panjang, disiplin fiskal, reformasi struktural, dan stabilitas politik jauh lebih menentukan daripada penanganan krisis jangka pendek. Dulu, Yunani dipaksa Troika (ECB, IMF, dan Uni Eropa) untuk memangkas defisit, mereformasi sistem pensiun, dan menjual aset negara. Menyakitkan, tetapi berhasil. Sementara itu, sejak pemerintahan kiri berkuasa di Prancis, belanja fiskal diperbesar, tunjangan kesejahteraan ditambah, dan reformasi mandek. Rasio defisit terus-menerus melampaui batas, sedangkan utang terhadap PDB naik dari 90% menjadi lebih dari 110%.
Pasar tidak bodoh. Kalau Anda meminjam uang tetapi tak sanggup membayar, fiskal tak terkendali, dan politik terus dilanda pertikaian internal, imbal hasil obligasi tentu akan naik. Masalah Prancis sekarang bukan kekurangan uang, melainkan kekurangan kepercayaan—investor mulai meragukan kemauan dan kemampuan Anda untuk membayar utang.
Pelajaran sejarah: krisis itu sendiri bukan hal yang menakutkan; yang menakutkan adalah tidak berubah setelah krisis dan terus hidup dengan berutang. Saat krisis utang Eropa, banyak orang mengira Yunani akan keluar dari Uni Eropa, gagal bayar, dan benar-benar kolaps. Namun Yunani bertahan dan melakukan reformasi, sementara Prancis kini mengandalkan kejayaan masa lalu.
Siklus seperti ini memang pada akhirnya akan berbalik menghantam.
3k
·
--
Terverifikasi
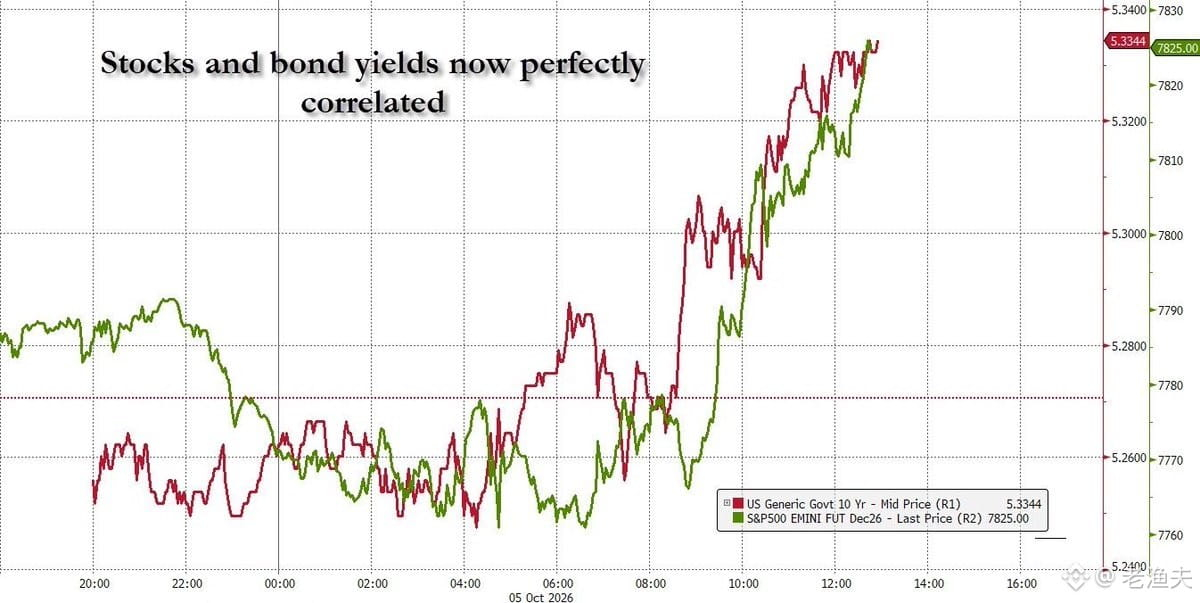
Belakangan ini, pergerakan saham AS dan imbal hasil obligasi pemerintah AS ternyata bergerak searah. Ini cukup tidak biasa. Dalam kondisi normal, saham dan obligasi seharusnya berkorelasi negatif—ketika saham turun, dana mengalir ke obligasi sebagai aset aman; harga obligasi naik dan imbal hasilnya pun turun. Namun, jika sekarang saham turun dan imbal hasil obligasi ikut turun, apa yang sedang diperhitungkan pasar? Mungkin ekspektasi resesi atau kondisi likuiditas yang ketat, sehingga orang-orang menjual saham dan obligasi sekaligus untuk beralih ke uang tunai.
Pendapatmu soal batas atas imbal hasil obligasi sebesar 7% masuk akal. Secara historis, ketika imbal hasil obligasi pemerintah AS bertenor 10 tahun melampaui 7%, biaya pinjaman pemerintah dan perusahaan memang menjadi sangat tinggi dan sulit dipertahankan. Tingkat seperti ini pernah terjadi pada awal 1980-an saat Volcker mengatasi inflasi, tetapi itu merupakan situasi ekstrem. Kini, dengan utang pemerintah AS yang begitu besar, jika imbal hasil benar-benar mencapai 7%, pembayaran bunganya saja bisa menyerap sebagian besar pendapatan fiskal. Itu pada dasarnya akan menjadi awal spiral utang.
Namun, bukan berarti saham AS juga memiliki “batas atas” yang sepadan. Patokan valuasi pasar saham adalah suku bunga bebas risiko ditambah premi risiko. Jika imbal hasil obligasi melonjak hingga 7%, tingkat diskonto saham juga akan ikut melonjak dan valuasinya akan terpukul parah. Namun, pada dasarnya saham adalah nilai kini dari arus kas laba perusahaan. Selama perusahaan masih bisa menghasilkan keuntungan, secara teori tidak ada batas absolut—hanya saja valuasinya akan disesuaikan kembali dengan kondisi suku bunga.
Masalahnya sekarang, jika imbal hasil saham dan obligasi terus bergerak searah, itu menandakan bahwa pasar mengkhawatirkan persoalan yang lebih mendasar—mungkin keberlanjutan fiskal, mengeringnya likuiditas, atau goyahnya kepercayaan terhadap kebijakan Federal Reserve. Dalam situasi seperti ini, logika alokasi aset tradisional bisa gagal, dan uang tunai justru menjadi pilihan paling aman. Situasi seperti ini jarang terjadi dalam sejarah, tetapi setiap kali muncul, biasanya disertai penyesuaian sistemik yang besar.
IEFETF+0,36%
SPYB+0,96%
2
2.4k
·
--
Sebagian Benar
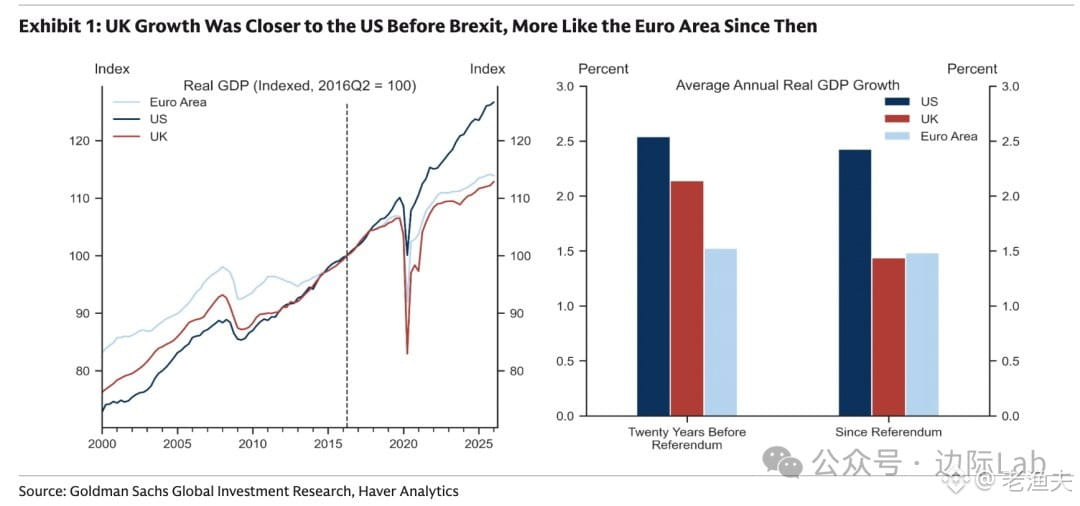
Data terbaru Goldman Sachs cukup menarik—selama delapan tahun sejak Brexit, pertumbuhan ekonomi Inggris turun drastis dari laju yang mirip dengan AS selama dua dekade sebelumnya (rata-rata 2,1% per tahun) ke level zona euro (1,4%).
Keunggulan pertumbuhan Inggris dibandingkan Eropa daratan yang dulu ada kini pada dasarnya sudah hilang. Ini sebenarnya contoh klasik dampak guncangan kebijakan: gesekan perdagangan, terhambatnya arus modal, penataan ulang rantai pasok… yang pada akhirnya tercermin dalam potensi pertumbuhan jangka panjang.
Saya ingat saat referendum 2016, banyak orang masih berpikir bahwa “setelah Brexit, Inggris akan lebih fleksibel”. Kini terlihat bahwa biaya kelembagaan dan hambatan perdagangan jauh lebih terasa daripada yang dibayangkan. Nilai pound juga sempat anjlok parah saat itu. Sekarang nilai tukarnya relatif stabil, tetapi kerusakan pada struktur ekonomi sudah terjadi.
Bagi teman-teman yang berkecimpung di bidang konverter mata uang atau pembayaran lintas negara, pasar Inggris beberapa tahun terakhir cukup pelik—fluktuasi nilai tukar euro, relokasi perusahaan ke luar negeri, perubahan arus dana… semua itu merupakan faktor nyata yang memengaruhi kebutuhan transfer uang.
Dalam jangka panjang, untuk kembali menemukan sumber pertumbuhan, Inggris mungkin perlu berupaya lebih keras di bidang-bidang seperti teknologi finansial dan energi hijau. Namun dalam jangka pendek, pertumbuhan 1,4% ini mungkin akan menjadi normal baru.
1
1.5k
·
--
Melihat data yang dirapikan oleh JPMorgan ini, antrean pesanan yang belum dipenuhi untuk empat raksasa cloud—Microsoft, Oracle, Google, dan Amazon—sudah mencapai 2,1 triliun dolar. Yang lebih menarik lagi, komitmen pembelian kapasitas komputasi dari dua laboratorium AI, OpenAI dan Anthropic, hampir mencapai 1 triliun—mendekati separuhnya.
Struktur ini cukup menjelaskan masalahnya: kecepatan dan skala pembakaran uang oleh laboratorium AI di garis depan sudah sedemikian rupa sehingga mampu menopang setengah dari pangsa bisnis penyedia layanan cloud. Dari sudut pandang penempatan modal, ini adalah penegasan taruhan yang bersifat siklis—taruhannya adalah apakah narasi AGI bisa diwujudkan menjadi nilai komersial dalam beberapa tahun ke depan.
Dalam sejarah, kasus serupa tidak sedikit: pembangunan jaringan fiber optik di akhir 1990-an, belanja peralatan telekomunikasi pada awal 2000-an, dan belanja modal minyak shale pada 2010-an. Setiap kali, ada investasi besar di muka—bertaruh bahwa permintaan masa depan akan mampu menyerap kapasitas. Sebagian jadi, sebagian berakhir dengan kelebihan kapasitas dan kredit macet.
Sekarang, pesanan komputasi senilai 1 triliun dolar ini pada dasarnya adalah mengunci arus kas beberapa tahun ke depan terlebih dahulu. Bagi penyedia layanan cloud, ini memberi ekspektasi pendapatan yang stabil; bagi laboratorium AI, ini adalah tekanan yang harus dijalankan untuk membuktikan model bisnisnya. Siapa yang pertama berhasil menjalankan aplikasi secara berskala, dialah yang bisa menyerap biaya-biaya tersebut; yang tidak bisa, itulah contoh klasik mismatch modal.
Dari perspektif siklus makro, belanja modal dengan tingkat konsentrasi yang sangat tinggi (dua laboratorium ini menyumbang separuhnya) risikonya tidak kecil. Jika kecepatan monetisasi AI tidak sesuai target, atau salah satu laboratorium mengalami masalah pendanaan, seluruh rantai arus kas dan logika valuasi akan dinilai ulang. Ini bukan masalah teknis, melainkan masalah siklus modal dan manajemen likuiditas.
Pepatah lama mengatakan: antrean pesanan itu hal yang baik, tapi syaratnya pelanggan bisa terus membayar. Di permainan sekarang, yang dipertaruhkan adalah siapa yang lebih dulu mengubah aplikasi AI menjadi uang tunai nyata.
214
·
--
Sebagian Benar
Volume ekspor minyak mentah di Selat Hormuz sebenarnya sudah kembali ke level sebelum perang, tetapi harga minyak masih terjebak di angka lebih dari seratus dolar. Banyak orang tidak mengerti alasannya.
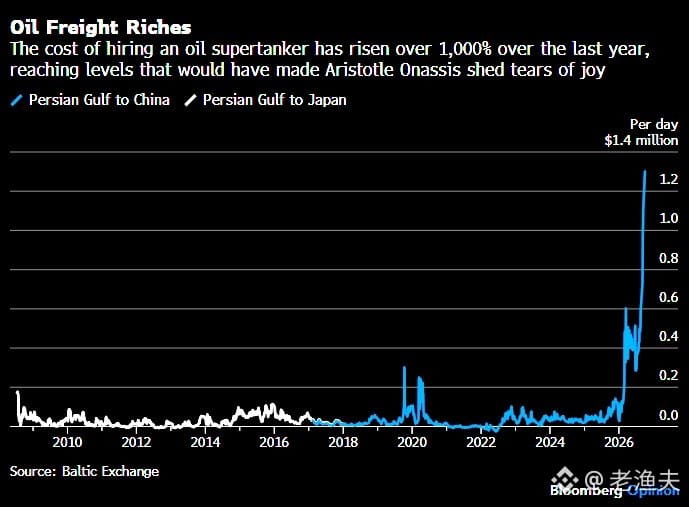
Jawabannya sederhana: biaya angkut meledak. Sebelum perang, satu kapal tanker mengangkut minyak dari Teluk Persia untuk satu perjalanan dengan biaya sewa sekitar 50.000 dolar. Sekarang berapa? 1,1 juta dolar. Naik 22 kali.
Inilah contoh khas dari "penyaluran biaya rantai pasok"—produksi minyak mentah tidak bermasalah, tetapi biaya untuk mengangkutnya ke kilang justru melonjak, dan akhirnya tercermin pada harga minyak. Premi asuransi, premi risiko perang, biaya pengalihan rute, biaya sewa kapal yang dinegosiasikan oleh pemilik kapal (yang enggan menyewakan secara murah), semuanya ikut menumpuk.
Hal serupa juga terjadi setelah konflik Rusia-Ukraina pada 2022: koridor ekspor biji-bijian Laut Hitam ditutup, volume ekspor pulih, tapi biaya angkut dan premi asuransi membuat harga sampai di pelabuhan (landed price) tetap tinggi. Pasar tidak hanya melihat "produksi", tetapi juga "biaya sampai di pelabuhan".
Jadi, harga minyak sekarang bukan masalah pemotongan produksi oleh OPEC, melainkan masalah hambatan logistik. Kenaikan biaya yang bersifat struktural seperti ini, dalam jangka pendek sulit untuk dibalik.
4
6.1k
·
--
Sebagian Benar
Ekspor minyak mentah di Selat Hormuz memang sudah kembali ke level sebelum perang, tetapi harga minyak masih bertahan di kisaran lebih dari seratus. Banyak orang tidak memahami mengapa pasokan sudah pulih, namun harganya tidak juga turun.
Jawabannya sebenarnya bukan ada pada sisi pasokan, melainkan pada biaya pengangkutan. Saat ini, tarif sewa kapal tanker sudah melonjak hingga lebih dari sepuluh kali dibanding sebelumnya, dan masih terus naik. Artinya, meskipun minyak mentah sudah keluar dari lokasi produksi, biaya untuk mengangkutnya ke pasar tujuan meningkat tajam, sehingga akhirnya tercermin pada harga minyak.
Inilah contoh khas "penetapan harga karena kemacetan rantai pasok"—bukan karena tidak bisa diproduksi, melainkan karena tidak bisa diangkut, atau kalau pun diangkut biayanya terlalu mahal. Premi asuransi, biaya pengalihan rute (bypass), kelangkaan kapal, dan premi risiko geopolitik, semuanya menumpuk menjadi biaya pengangkutan.
Dalam sejarah, kondisi seperti ini tidak jarang. Setelah krisis keuangan Asia akhir 1990-an, harga minyak juga sempat bertahan di level tinggi karena kapasitas angkut yang langka dan biaya asuransi yang melonjak, meskipun produksi OPEC mencukupi. Saat harga minyak mencapai 147 dolar pada tahun 2008, faktor pengangkutan dan spekulasi keuangan juga berkontribusi besar.
Jadi, ketika melihat harga minyak sekarang, jangan hanya fokus pada produksi dan stok. Anda juga harus melihat struktur biaya seluruh rantai logistik. Selama biaya transportasi tidak turun, harga minyak akan sulit untuk benar-benar mengalami penurunan.
1
2
2.7k
·
--
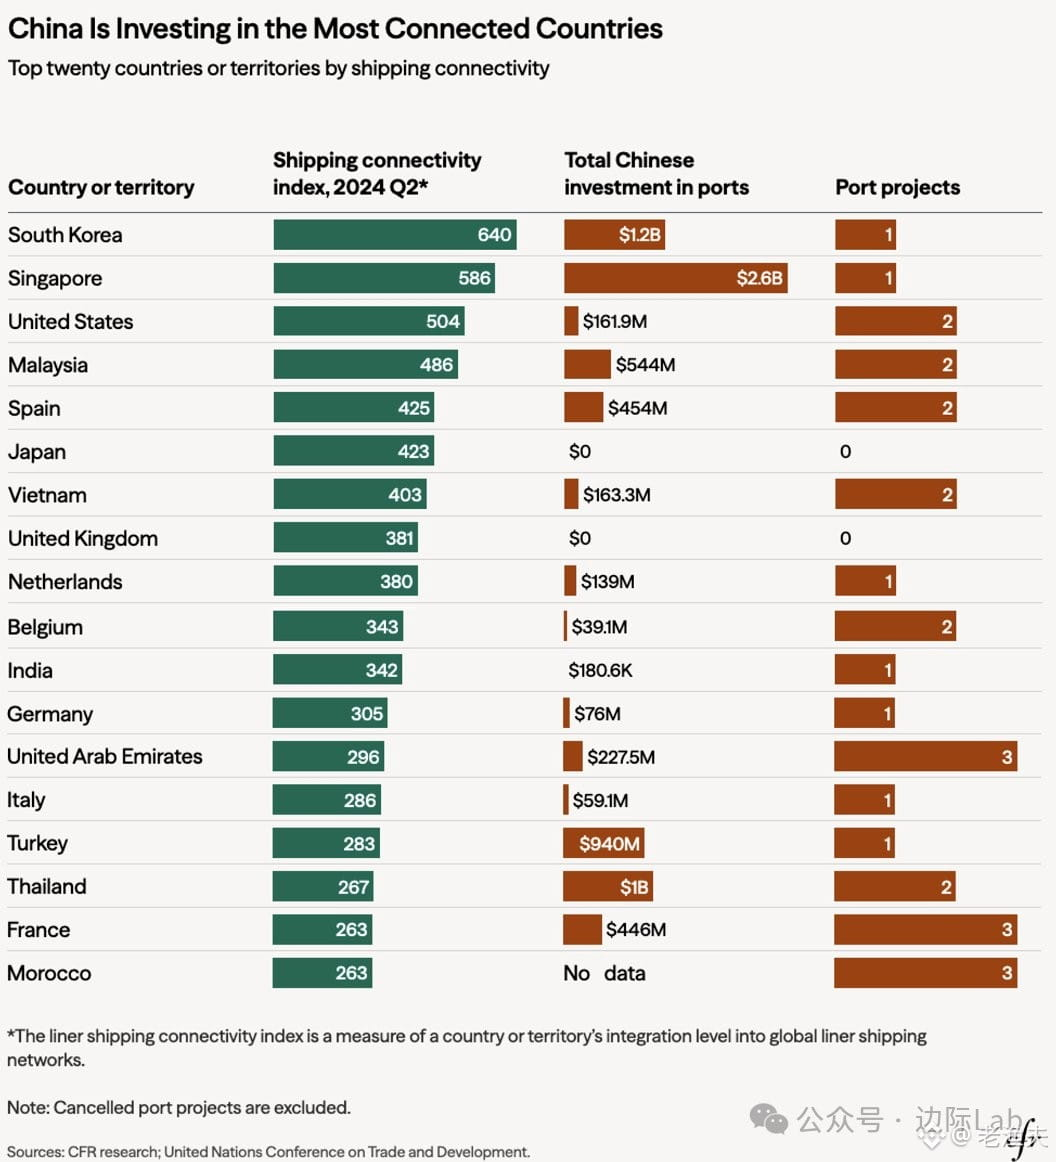
Strategi investasi pelabuhan Tiongkok sebenarnya sangat jelas—menargetkan negara-negara yang masuk 20 besar Indeks Konektivitas Pelayaran Global. Data CFR menunjukkan bahwa pada Q2 2024, Tiongkok sudah berinvestasi di 15 dari 20 negara tersebut.
Ini bukan hal baru. Selama lebih dari satu dekade terakhir, kita telah melihat banyak strategi serupa: dari Piraeus di Yunani hingga Gwadar di Pakistan, dari Hambantota di Sri Lanka hingga Trieste di Italia. Di permukaan, ini tampak seperti investasi komersial, tetapi kenyataannya adalah menancapkan bendera di jalur-jalur utama perdagangan global.
Para pedagang senior tahu satu hal: mengendalikan simpul likuiditas lebih berharga daripada memiliki barang itu sendiri. Pelabuhan adalah simpul likuiditas perdagangan global—siapa pun yang mengendalikan jalur-jalur strategis ini memiliki daya tawar dalam persaingan geopolitik dan penataan ulang rantai pasok.
Kini AS dan Eropa mulai waspada, tetapi papan catur sudah tersusun. Dalam beberapa tahun ke depan, persaingan infrastruktur ini hanya akan semakin sengit, bukan mereda. Aliran komoditas, aliran mata uang, aliran modal—semuanya tak bisa lepas dari pelabuhan-pelabuhan ini.
Inilah peta nyata persaingan negara-negara besar. Ini bukan teori konspirasi, melainkan geopolitik ekonomi yang terpampang jelas.
49
·
--
Terverifikasi
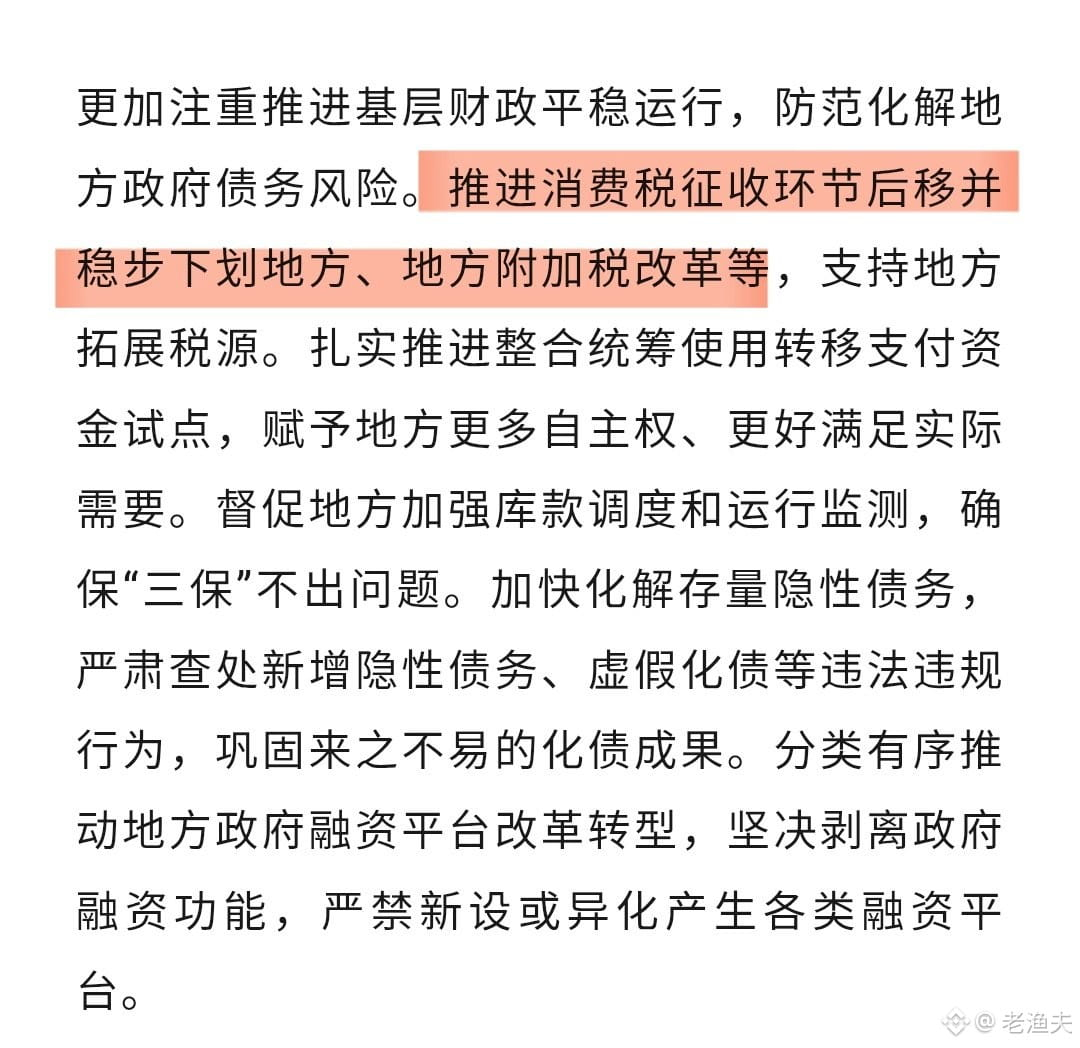
Menteri Keuangan Lan Fuan dalam sebuah artikel di《Qiushi》mengemukakan satu arah penyesuaian sistem pajak yang sangat penting:
penerapan pajak konsumsi akan digeser ke tahap yang lebih akhir, dan secara bertahap didesentralisasikan kepada pemerintah daerah. Ia juga menyinggung reformasi pajak tambahan daerah.
Ini sebenarnya topik lama, tetapi ketika dibahas pada waktu seperti sekarang, sinyalnya sangat jelas.
Apa arti pergeseran pajak konsumsi? Sederhananya, dari pemungutan di tahap produksi diubah menjadi pemungutan di tahap ritel atau grosir. Siapa yang menjual kepada konsumen, di situlah pajaknya dipungut. Dengan begitu, konsumsi terjadi di kota mana, pajaknya akan tertinggal di sana.
Bagi pemerintah daerah, ini merupakan perubahan sumber pendapatan fiskal yang nyata. Model yang sebelumnya bertumpu pada pajak berbasis pertanahan tidak bisa lagi berjalan. Saat ini perlu mencari pilar pendapatan baru. Desentralisasi pajak konsumsi berarti memberi pemerintah daerah basis pajak yang relatif stabil.
Namun masalahnya juga ada di sini: kota-kota dengan daya beli yang lebih kuat akan memperoleh manfaat yang lebih besar, sementara daerah dengan konsumsi yang lemah mungkin akan lebih sulit. Pemisahan antarwilayah bisa makin meningkat.
Dari perspektif makro, ini adalah upaya menyusun ulang hubungan fiskal antara pusat dan daerah. Setelah meredanya “pajak berbasis lahan”, bagaimana daerah bisa bertahan? Pajak konsumsi, pajak properti, dan penerimaan pajak dari ekonomi digital—semuanya menjadi arah pembahasan.
Jika reformasi putaran ini benar-benar diterapkan, untuk industri-industri yang tercakup dalam pajak konsumsi seperti ritel, minuman beralkohol, barang mewah, dan otomotif, cara pengelolaan serta kebijakan daerah akan mengalami perubahan. Perlu diperhatikan detail-detail aturan lanjutan.
1
3
2
6.3k
·
--
Terverifikasi
Data IEA menunjukkan bahwa pada tahun 2026, investasi pembangkit listrik berbahan bakar fosil di AS akan mencapai 5 miliar dolar AS, untuk pertama kalinya dalam puluhan tahun melampaui Tiongkok (47 miliar). Pembalikan ini dipicu oleh pusat data bertenaga AI yang memicu “haus listrik”—pesanan turbin gas meledak 20 GW hanya di Q1, sementara pesanan dari Siemens dan GE Vernova menumpuk bagai gunung.
Momen peralihan ini menarik. Dalam satu dekade terakhir, Tiongkok berlari kencang dalam infrastruktur energi. Namun kini, AS tiba-tiba menyadari listrik tak cukup karena persaingan komputasi. Melatih model AI berskala besar menghabiskan daya yang setara kota kecil, sementara ekspansi pusat data melaju jauh lebih cepat daripada perencanaan jaringan listrik. Dampaknya? Dalam jangka pendek, satu-satunya penopang adalah pembangkit listrik tenaga gas alam, sedangkan pembangunan energi terbarukan tidak bisa menyusul.
Dari sudut pandang siklus, puncak investasi ini kemungkinan bertahan 3–5 tahun. Produsen peralatan gas alam akan diuntungkan secara jelas dalam waktu dekat, tetapi dalam jangka panjang ini hanyalah solusi transisi. Masalah struktural sebenarnya adalah: jaringan listrik AS sudah sangat menua, sementara kesenjangan investasi untuk transmisi dan distribusi sangat besar. Tren AI hanya membuat kontradiksi itu terekspos lebih cepat.
Poin lain yang patut diperhatikan—perlambatan investasi dari Tiongkok bukanlah kemunduran, melainkan peralihan dari fase ekspansi ke fase optimasi. Setelah “gila-gilaan” membangun infrastruktur selama sepuluh tahun, terjadi kelebihan kapasitas; sekarang fokus beralih ke peningkatan efisiensi dan peningkatan porsi energi terbarukan. Investasi energi kedua negara saling mengimbangi, mencerminkan tahapan perkembangan dan fokus strategi yang berbeda.
Bagi para commodity traders, ekspektasi permintaan gas alam dapat menopang harga, tetapi perlu mewaspadai risiko kebijakan. Tahun pemilu di AS membuat kebijakan energi bergejolak—subsidi dan regulasi bisa berubah kapan saja. Secara historis, puncak investasi yang digerakkan kebijakan seperti ini sering kali diikuti oleh kelebihan kapasitas pada tahap berikutnya dan penurunan harga.

207
·
--
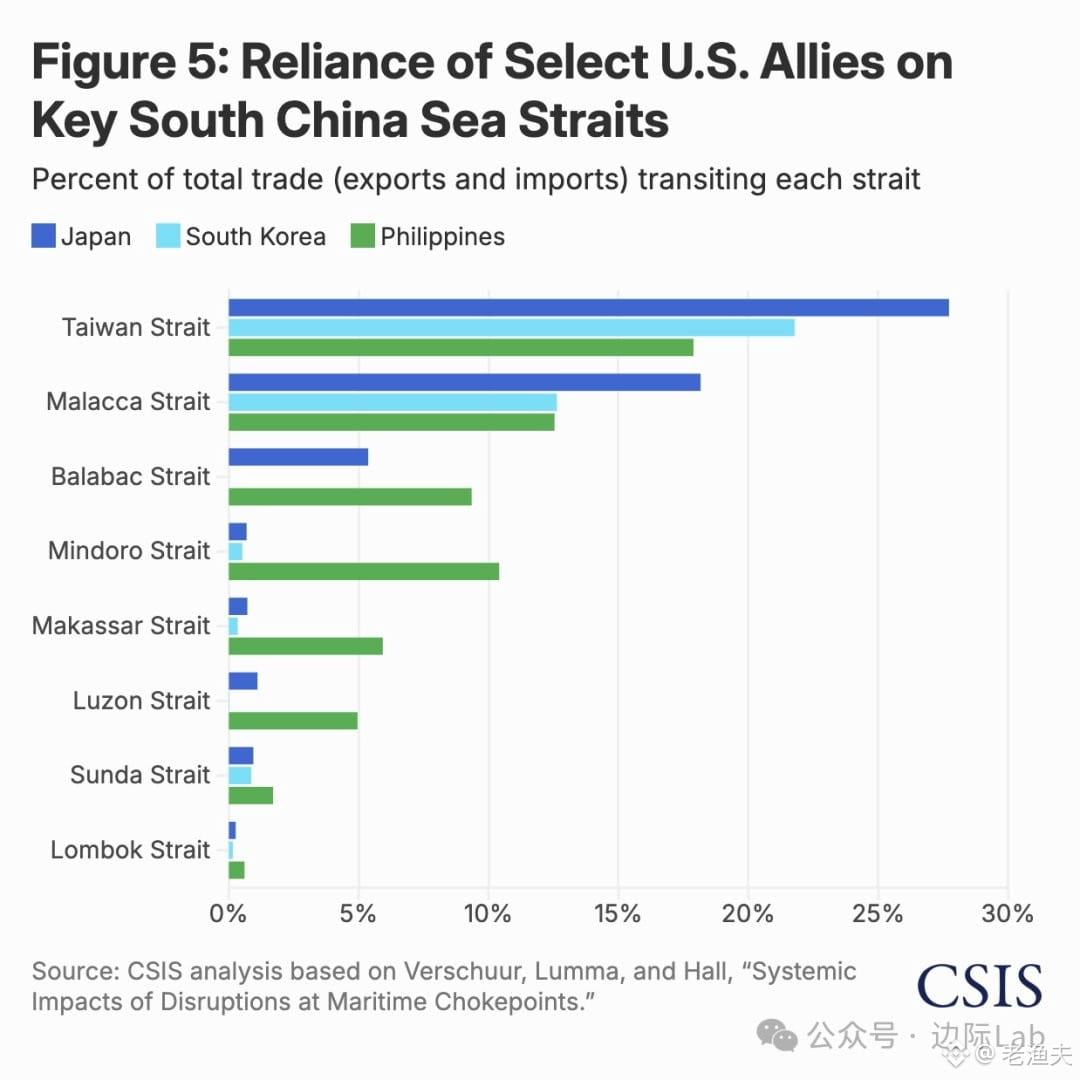
Ketergantungan strategis Selat Taiwan terhadap Jepang, Korea, dan Filipina—ternyata lebih tinggi daripada yang dibayangkan banyak orang.
Data 2024: Jepang 28% dari perdagangan luar negerinya melewati Selat Taiwan, Korea 22%, dan Filipina 18%—jauh melampaui ketergantungan mereka pada Selat Malaka (Jepang 18%, Korea 13%, Filipina 17%).
Ini bukan sekadar soal jalur energi. Bagi Jepang dan Korea, yang lebih krusial dari Selat Taiwan adalah arus produk manufaktur bernilai tinggi—semikonduktor, mesin presisi, komponen elektronik—yang terikat erat pada rantai pasok dengan Tiongkok dan Asia Tenggara.
Dengan kata lain, jika Selat Taiwan bermasalah, pihak yang paling terdampak bukanlah Eropa atau Amerika, melainkan mitra inti AS di Asia Timur. Penetapan harga risiko geopolitik, pasar pun belum sepenuhnya mengantisipasinya. Inilah yang benar-benar menjadi «chokepoint».
Seperti kata pepatah: peta lebih jujur daripada ideologi.
1
1.5k
·
--
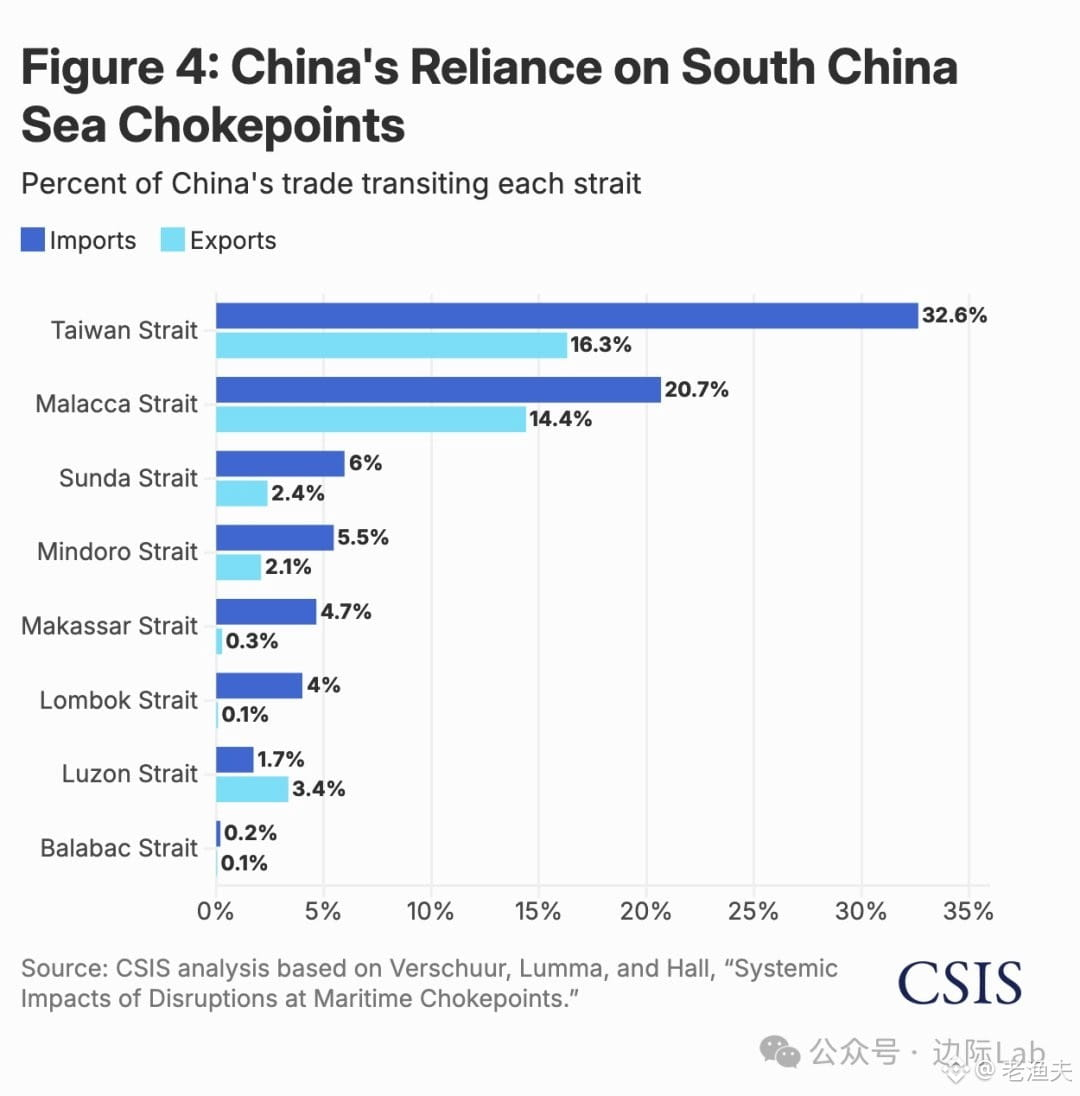
Selat Taiwan telah melampaui Selat Malaka menjadi jalur tenggorokan perdagangan paling penting bagi Tiongkok—perubahan ini masih belum disadari banyak orang.
Data terbaru dari CSIS menunjukkan: pada 2024, 32,6% impor Tiongkok (sekitar US$1,3 triliun) dan 16,3% ekspor harus melewati Selat Taiwan, jauh melampaui Selat Malaka dengan 20,7% impor/14,4% ekspor. Bukan hanya energi dan bahan baku, tetapi juga pengiriman dalam jumlah besar antar pelabuhan di dalam negeri dari utara ke selatan.
Ini bukan sekadar permainan geopolitik, melainkan realitas keras logistik perdagangan. Bayangkan saja: jika jalur pelayaran ini terganggu, dampaknya bukan hanya pada perdagangan luar negeri, bahkan rantai pasokan domestik pun akan ikut macet.
Generasi tua sering menyebut “dilema Selat Malaka”; sekarang saatnya meninjau kembali peta. Selat Taiwan bukan hanya pusat perhatian militer, tetapi juga aorta ekonomi Tiongkok. Dalam ketergantungan seperti ini, setiap hembusan angin atau perubahan situasi akan langsung merembet ke harga barang, biaya pelayaran, bahkan rantai pasokan global.
Dalam sejarah, setiap kali jalur pelayaran kunci terancam, pasar selalu lebih dulu memberi harga pada premi risiko. Kali ini, apakah akan ada pengecualian? Kita lihat saja.
2
1
5k
·
--
Terverifikasi
Baru-baru ini bank sentral mengusulkan agar lembaga non-bank (seperti perusahaan sekuritas, dan sejenisnya) diberi semacam instrumen dukungan likuiditas. Intinya adalah pengakuan bahwa realitasnya struktur pembiayaan di Tiongkok telah berubah. Porsi pendanaan pasar modal terhadap total pembiayaan sosial (社融) naik dari 27% pada 2019 menjadi lebih dari 32% saat ini. Artinya, pentingnya sistemik lembaga non-bank—seperti sekuritas dan dana—semakin meningkat, sehingga mereka tidak lagi bisa dipandang sebagai peran pinggiran.
Logika dari instrumen ini sebenarnya sederhana—dalam kondisi ekstrem, lembaga non-bank dapat menyerahkan obligasi untuk ditukar menjadi uang tunai, sehingga mencegah penularan krisis likuiditas ke seluruh sistem keuangan. Ini bukan ide yang baru. Di akhir tahun lalu, SFISF, dan pada bulan April tahun ini perluasan untuk dealer tingkat pertama, semuanya merupakan kelanjutan dari rangkaian strategi yang sama. Otoritas regulasi sedang memasang jaring pengaman bagi lembaga non-bank, karena era pembiayaan tidak langsung yang dipimpin bank sudah sedang bertransformasi.
Dari sisi siklus, kebijakan seperti ini biasanya muncul pada dua tahap: baik sebagai langkah antisipasi untuk risiko di masa depan, atau karena pihak terkait sudah mencium tanda-tanda tertentu. Mengingat likuiditas global yang ketat, serta meningkatnya volatilitas aset domestik, instrumen ini lebih mirip langkah pencegahan. Namun juga perlu dipahami: adanya instrumen tidak berarti tidak akan terjadi masalah, hanya saja ketika masalah muncul, akan ada penyangga. Masalah sesungguhnya tetap pada leverage (utang berbasis) dan kualitas aset lembaga non-bank—itulah akarnya.
Jika melihat sejarah, setiap kali terjadi transformasi struktur keuangan, selalu disertai titik risiko baru dan instrumen regulasi baru. Krisis simpanan-pinjaman (S&L) AS pada era 1980-an, serta kebangkrutan sekuritas Jepang pada 1990-an, adalah contoh pelajaran yang serupa. Saat ini Tiongkok menempuh jalur perluasan pembiayaan langsung; pembesaran peran lembaga non-bank adalah sesuatu yang tidak terhindarkan. Tetapi apakah manajemen risikonya bisa mengikuti perkembangan, itulah kuncinya. Instrumen ini bisa dibilang menambal salah satu kekurangan, namun jangan berharap ia bisa menyelesaikan semua masalah.

667
·
--
Terverifikasi
Kisah obligasi dolar platform pembiayaan daerah, pada dasarnya sudah berakhir. Pada 2024 masih terjadi penerbitan bersih sekitar 20 miliar dolar, dan pada 2025 beralih menjadi pelunasan bersih. Tahun ini, dalam lima bulan pertama saja, pelunasan bersihnya mencapai 6,8 miliar. Ini bukan “penyesuaian strategi”, melainkan realitas yang dipaksa oleh selisih suku bunga dan proses persetujuan.
Suku bunga dolar yang bertahan lama di level tinggi, jika dibandingkan dengan suku bunga domestik, selisihnya jelas sudah ada di sana. Biaya refinancing LGFV langsung melonjak; permainan yang sebelumnya mengandalkan “meminjam yang baru untuk menutup yang lama” tidak bisa lagi dimainkan. Yang lebih mematikan lagi, siklus persetujuan dari Komisi Pembangunan dan Reformasi diperpanjang menjadi lebih dari setengah tahun. Ketidakpastian seperti ini bagi penerbit adalah biaya implisit—semakin lama waktunya, semakin banyak variabel.
Ini sebenarnya tidak rumit: kondisi eksternal mengencang (dolar mahal) + pengawasan internal mengencang (persetujuan lambat) = jalur pembiayaan menyusut. Sekarang LGFV mau tidak mau kembali ke pasar domestik, atau benar-benar melakukan deleveraging. Dari pengalaman historis, masalah utang pemerintah daerah tidak pernah bisa diselesaikan dengan pendekatan satu ukuran untuk semua, tetapi gelombang surut obligasi dolar kali ini setidaknya menunjukkan satu hal: jalan “biaya rendah di luar negeri + leverage” yang dulu, dalam waktu dekat tidak bisa ditempuh lagi.
Data dari S&P ini layak diperhatikan, bukan karena angkanya paling mengejutkan, melainkan karena data itu menguatkan sebuah tren: ketika likuiditas eksternal tidak lagi murah dan pengawasan internal tidak lagi longgar, banyak “operasi rutin” bisa dengan cepat kehilangan efektivitasnya. Ke depan, kita lihat bagaimana LGFV menghadapi tekanan refinancing di dalam negeri, serta seberapa besar ruang penyesuaian (tuning) yang dimiliki keuangan daerah.
379
·
--
Sebagian Benar
Ekspansi obligasi platform investasi (城投债) melambat secara drastis, pertumbuhan rata-rata tahunan turun dari 13% pada 2021-2023 menjadi hanya 4% pada 2024-2025. Pola dorongan investasi tradisional pada dasarnya sudah berakhir.
Di balik itu adalah pengendalian ketat oleh regulator terhadap risiko utang daerah. Langkah-langkah penanganan utang, seperti pemangkasan belanja infrastruktur oleh pemerintah daerah dan peningkatan ambang batas imbal hasil investasi proyek, menjadi hasil langsungnya.
Hal yang menarik, biaya pendanaan justru terus menurun: dari lebih dari 6% pada 2021 menjadi sekitar 5% pada 2025. Lingkungan moneter yang lebih longgar + lembaga keuangan, dalam kerangka penuntasan utang, melakukan operasi penurunan bunga untuk perpanjangan (restrukturisasi) utang yang sudah ada.
Ini adalah kombinasi khas “penurunan beban utang yang sudah ada (存量化债) + pengendalian tambahan (增量控制)”. Rem diinjak untuk ekspansi, tetapi biaya untuk utang lama diturunkan agar menghindari pendaratan keras. Dalam jangka pendek tampak sebagai penyusutan yang rasional; dalam jangka panjang, ini merupakan titik balik struktural pada pola investasi pemerintah daerah.
Dulu, masa ketika pembangunan infrastruktur untuk mengerek PDB dengan cara meminjam uang benar-benar sudah berlalu.
1k
·
--
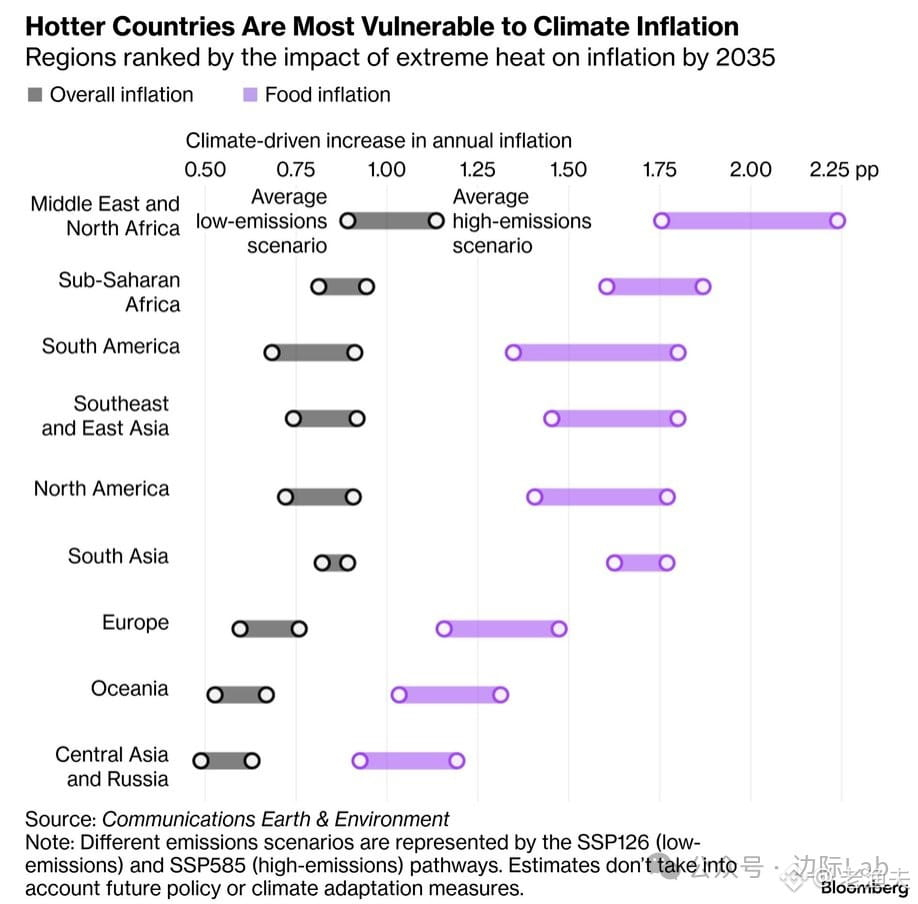
Soal inflasi iklim ini sebenarnya sudah pernah dibahas di kalangan komoditas sejak era 1990-an, hanya saja pada waktu itu tidak ada yang terlalu menganggapnya serius. Sekarang, tampaknya gangguan akibat cuaca ekstrem terhadap harga pangan telah berubah dari sekadar teori menjadi logika transaksi yang nyata.
Riset Bloomberg menyebut proyeksi untuk tahun 2035, tetapi yang lebih saya perhatikan adalah kasus-kasus yang terjadi saat ini: gelombang panas di India langsung mendorong ekspektasi inflasi untuk tahun fiskal 2027; tomat di Meksiko harganya melonjak dua kali lipat akibat hujan di luar musim dan penyakit; sementara Korea memperkirakan inflasi akan naik 0,3–0,5 poin persentase karena gelombang panas yang disertai hujan lebat. Semua ini bukan hasil simulasi model, melainkan gangguan rantai pasok yang sedang berlangsung.
Di kawasan yang rentan iklim seperti Timur Tengah, Afrika Utara, dan Afrika Sub-Sahara, kenaikan harga pangan sebesar 1,75–2,25 poin persentase per tahun mungkin terdengar tidak terlalu besar, tetapi bagi daya beli serta stabilitas sosial di wilayah-wilayah tersebut, dampaknya bersifat struktural. Ingatkah Anda pada Arab Spring 2010–2011? Di baliknya ada pendorong berupa lonjakan harga gandum yang ekstrem.
Dari sudut pandang transaksi, inflasi iklim tidak bersifat linear. Ia bisa meledak secara tiba-tiba pada tahun-tahun tertentu (misalnya pada tahun El Niño), lalu pada masa yang relatif tenang pasar akan melupakannya. Namun tren jangka panjangnya sudah pasti: frekuensi cuaca ekstrem meningkat, dan volatilitas rantai pasok produk pertanian akan terus memperbesar dampaknya. Implikasi pada logika alokasi aset untuk melindungi dari inflasi ke depan—mungkin dalam sepuluh tahun mendatang perlu dipikirkan ulang.
547
·
--
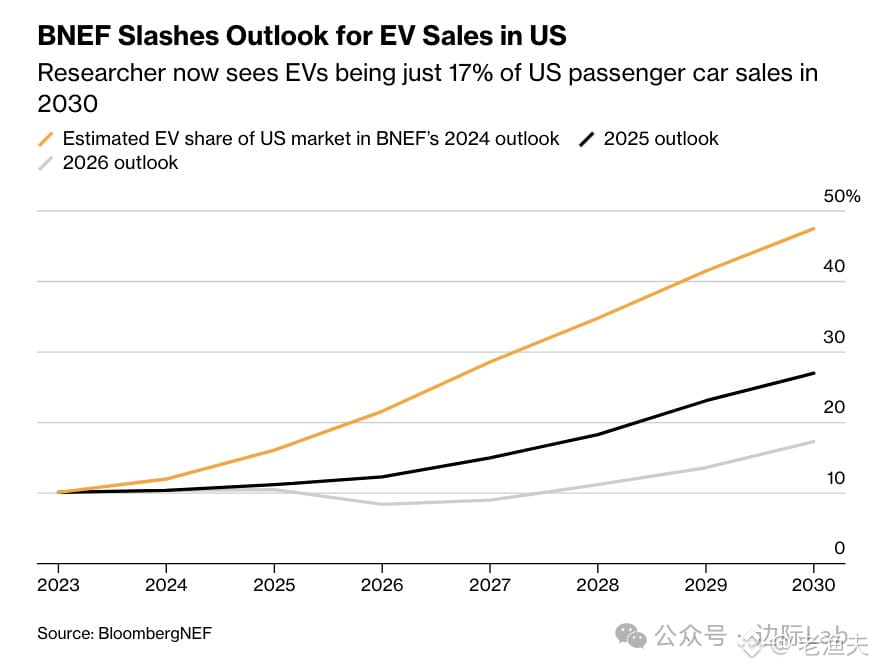
BloombergNEF baru saja memangkas perkiraan penjualan kendaraan listrik (EV) AS pada tahun 2030 dari 48% tahun lalu menjadi 17% tahun ini. Penurunan tajam seperti ini adalah contoh tipikal dari siklus kebijakan—pemerintahan Trump melemahkan standar efisiensi bahan bakar, mencabut perintah penjualan California, dan membatalkan subsidi federal sebesar 7.500 dolar AS.
Ini mengingatkan saya pada cerita industri tenaga surya Jepang pada era 1990-an. Saat subsidi pemerintah dihentikan, seluruh industri langsung menyusut. Dalam energi baru, sebelum teknologi dan biaya benar-benar mencapai titik harga setara, kebijakan adalah “urat nadi”.
Dari sudut pandang makro, ini juga merupakan perombakan dalam penempatan modal. Tanpa subsidi, perusahaan otomotif akan menghitung ulang ROI, rantai pasokan akan menyesuaikan kapasitas produksi, dan ekspektasi permintaan untuk tambang lithium dan tembaga pun harus dinilai ulang. Pasar selalu beradaptasi dengan realitas kebijakan, hanya saja proses penyesuaiannya terasa sangat menyakitkan.
Sejarah menunjukkan kepada kita: pertumbuhan yang digerakkan oleh kebijakan itu rapuh. Hanya ketika kurva biaya benar-benar turun, industri bisa berdiri sendiri. Kini terlihat bahwa pasar EV AS masih membutuhkan waktu lebih lama untuk menyerap realitas ini.
1
1.8k
·
--
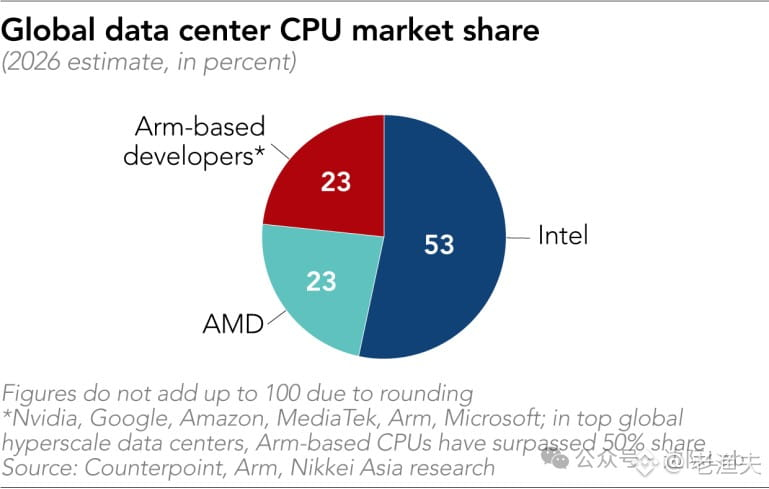
Peta persaingan CPU pusat data 2026 sangat menarik—Intel secara keseluruhan masih bisa bertahan di angka 53%, sementara kubu AMD dan Arm masing-masing menguasai 23%. Tapi cerita sesungguhnya ada di segmen hyperscale: penggunaan Arm sebenarnya sudah melewati setengahnya.
Ini bukan debat soal jalur teknologi, melainkan kenyataan soal listrik. Bagi para raksasa seperti Meta, Google, dan Amazon, Arm bukan sekadar mengikuti tren, melainkan karena efisiensi konsumsi daya langsung menentukan apakah mereka bisa memasang lebih banyak rack, dan apakah mereka bisa mengendalikan tagihan listrik. Di pusat data AI saat ini, hambatan terbesar bukan lagi kapasitas produksi chip, melainkan kapasitas jaringan listrik dan kemampuan pendinginan.
Intel bisa menjaga pasar perusahaan tradisional itu baik-baik saja, tetapi kue yang pertumbuhannya paling cepat justru sedang dipotong ulang. Begitu perubahan struktural ini terbentuk dan memunculkan inersia, ekosistem, adaptasi perangkat lunak, dan kebiasaan para pengembang akan ikut bergerak. Pemain lama harus menyesuaikan diri dengan aturan baru.
415
·
--
Terverifikasi
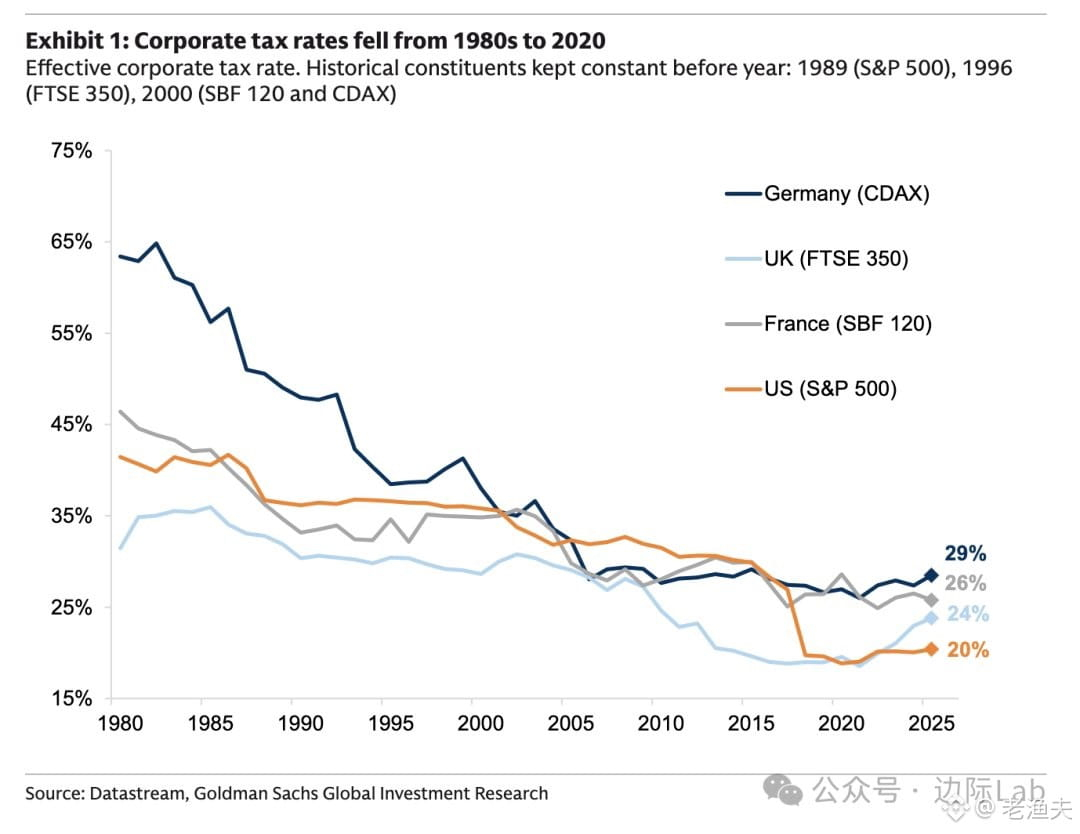
Sejak tahun 1980-an, tarif pajak perusahaan di negara-negara ekonomi maju terus menurun. Tarif pajak efektif pada saham-saham konstituen S&P 500 di Amerika Serikat turun dari sekitar 40% menjadi 20% pada tahun 2020; Jerman, Inggris, dan Prancis juga mengalami hal serupa.
Gelombang pemangkasan pajak ini bermula pada masa reformasi sisi penawaran era Reagan dan Thatcher, disertai langkah-langkah seperti deregulasi dan privatisasi; pada saat itu, memang mendorong pemulihan ekonomi.
Namun jika menoleh ke belakang, siklus pemangkasan pajak selama puluhan tahun sudah mencapai ujungnya. Tekanan fiskal di banyak negara sangat berat, infrastruktur menua, belanja kesejahteraan membengkak, dan tidak lagi realistis untuk terus menstimulus pertumbuhan hanya dengan pemangkasan pajak. Dalam dekade ke depan, tarif pajak kemungkinan besar akan bergerak ke atas—baik pajak perusahaan, pajak capital gain, maupun pajak bagi orang kaya.
Siklus selalu berputar; pendulum kebijakan pasti kembali lagi. Empat puluh tahun terakhir adalah era pemangkasan pajak dan deregulasi, dan ke depan mungkin menjadi era penambahan pajak sekaligus deregulasi—kali ini, regulatornya kembali aktif. Logika penataan modal pun perlu ikut disesuaikan.
1.6k
·
--
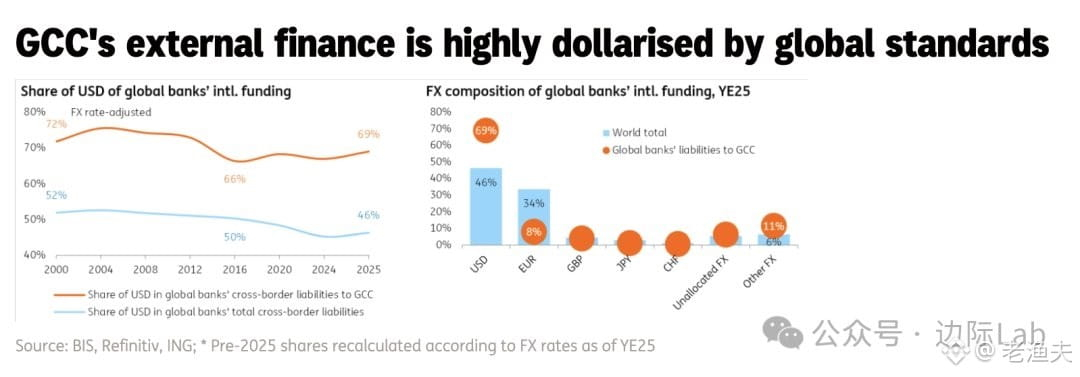
Data BIS keluar: ketergantungan dolar AS negara-negara Teluk masih sangat mengejutkan—69% aset lintas batas dinilai dalam dolar, sementara rata-rata global hanya 46%. Euro di sana hanya 8%, global 34%.
Ini tidak mengherankan. Sistem nilai tukar yang terikat pada dolar AS, inersia penyelesaian “petrodollar”, ditambah kedalaman pasar modal lokal yang belum cukup, membuat uang negara-negara Teluk sama ada kembali ke surat utang dan saham AS, atau keluar melalui jalur dolar di London dan Singapura. Euro? Tidak ada ekosistemnya.
Yang menarik, sementara dunia sedang melakukan “de-dolarisasi”, GCC justru semakin terkonsentrasi. Ini berarti apa? Bisa jadi kepercayaan mereka pada dolar AS masih ada, atau alternatifnya memang belum cukup matang. Arab Saudi dan Uni Emirat Arab dalam beberapa tahun terakhir juga membahas diversifikasi cadangan dan penyelesaian dengan renminbi, tetapi laju implementasinya jauh lebih lambat daripada keramaian perbincangannya.
Efek jaringan dolar AS terlalu kuat—tidak bisa sekadar diganti. Apalagi bagi negara-negara eksportir minyak ini, dolar AS sekaligus menjadi mata uang penetapan harga dan jangkar alokasi aset. Dalam jangka pendek, tatanan ini sulit bergeser. Jangka panjang? Lihat apakah Tiongkok bisa memberikan benar-benar alternatif di bidang energi, infrastruktur, dan fasilitas keuangan—bukan hanya perjanjian bilateral dan pernyataan politik.
Sumber data: ING. Anda bisa mengikuti pelacakan mereka selanjutnya terhadap arus modal ke Timur Tengah.
287
·
--
Terverifikasi
Struktur utang India sebenarnya cukup menarik. Data IMF menunjukkan bahwa utang pemerintah India pada 2025 mencapai 84,1% dari PDB, jauh lebih rendah dibandingkan Jepang (206,5%), AS (123,9%), Prancis (116,0%), dan Inggris (100,4%)—negara-negara berperingkat AAA/AA. Namun peringkatnya tidak setinggi itu.
Poin kuncinya: lebih dari 95% utang India ditetapkan dalam mata uang rupee, sedangkan eksposur terhadap mata uang asing kurang dari 5% terhadap PDB. Artinya, bahkan jika rupee melemah, hal itu tidak akan memicu krisis utang seperti yang umum terjadi di negara berkembang—tidak ada risiko mismatch kurs.
Coba ingat pelajaran krisis keuangan Asia pada awal 1990-an: Thailand, Korea Selatan, dan Indonesia saat itu sama-sama memegang banyak utang berdenominasi dolar. Ketika mata uang mereka jatuh, beban utang langsung berlipat dua. India mengambil pelajaran tersebut dan memilih pembiayaan berbasis mata uangnya sendiri sebagai prioritas.
Menurut prediksi Deutsche Bank, rasio utang pada 2031 bisa turun menjadi 77,7%, dengan syarat disiplin fiskal tetap terjaga dan pertumbuhan ekonomi berada di kisaran 6–7%. Jalur ini masuk akal—India tidak menghadapi tekanan penuaan populasi seperti negara-negara Barat, sementara dividen demografis masih terus mengalir.
Namun logika lembaga pemeringkat juga bisa dipahami: yang mereka nilai adalah kualitas institusi, kondisi penegakan hukum, dan transparansi kebijakan, bukan sekadar angka utang. Pada indikator “lunak” tersebut, India memang masih tertinggal.
Dari sisi transaksi, imbal hasil obligasi pemerintah India sekitar 7%. Karena utang didominasi mata uang lokal, inflasi berada di kisaran 4–5%, sehingga tingkat bunga riil masih terbilang wajar. Tetapi penempatan oleh investor asing pada obligasi India perlu mempertimbangkan fluktuasi rupee—meski tidak sampai memicu gagal bayar, risiko kurs dari carry trade tetap tidak boleh diabaikan.

1
1.5k
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
BinanceLaunchesBinanceIntelligence
240,525 penayangan
2,137 Berdiskusi
Mengapa Binance Intelligence & Stabilitas BTC Mendominasi Oktober
hk_Spot
·Disukai 0 Kali
·772 penayangan
BitcoinTargets2026OpenAt$87570
0 penayangan
4 Berdiskusi
BitcoinRejectedAt$87KThirdTime
4 penayangan
20 Berdiskusi