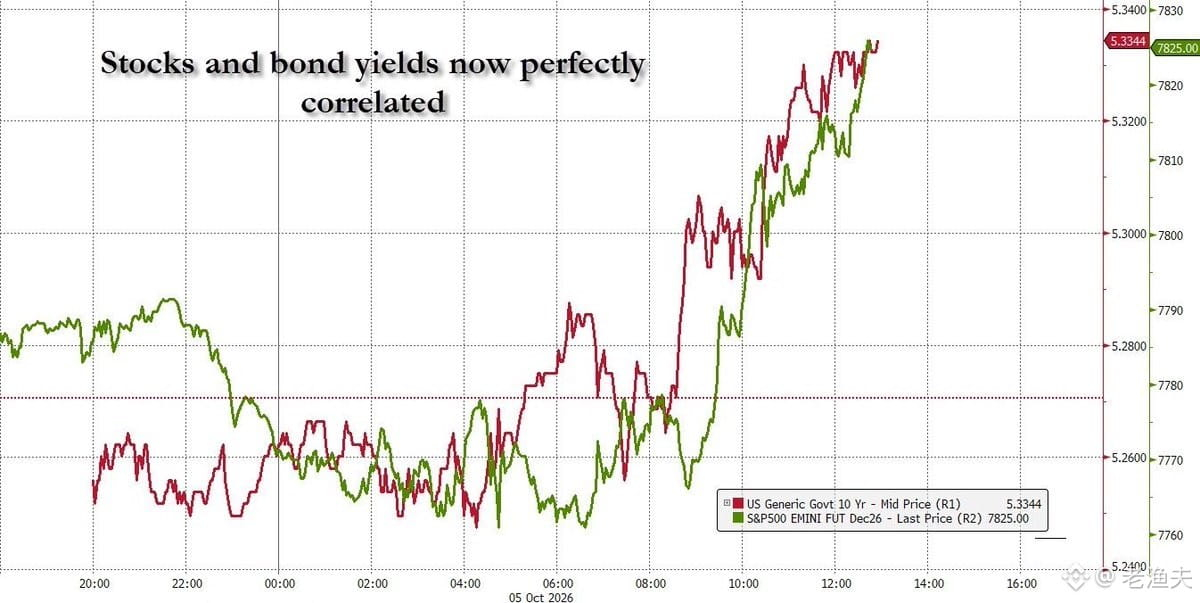
Belakangan ini, pergerakan saham AS dan imbal hasil obligasi pemerintah AS ternyata bergerak searah. Ini cukup tidak biasa. Dalam kondisi normal, saham dan obligasi seharusnya berkorelasi negatif—ketika saham turun, dana mengalir ke obligasi sebagai aset aman; harga obligasi naik dan imbal hasilnya pun turun. Namun, jika sekarang saham turun dan imbal hasil obligasi ikut turun, apa yang sedang diperhitungkan pasar? Mungkin ekspektasi resesi atau kondisi likuiditas yang ketat, sehingga orang-orang menjual saham dan obligasi sekaligus untuk beralih ke uang tunai.
Pendapatmu soal batas atas imbal hasil obligasi sebesar 7% masuk akal. Secara historis, ketika imbal hasil obligasi pemerintah AS bertenor 10 tahun melampaui 7%, biaya pinjaman pemerintah dan perusahaan memang menjadi sangat tinggi dan sulit dipertahankan. Tingkat seperti ini pernah terjadi pada awal 1980-an saat Volcker mengatasi inflasi, tetapi itu merupakan situasi ekstrem. Kini, dengan utang pemerintah AS yang begitu besar, jika imbal hasil benar-benar mencapai 7%, pembayaran bunganya saja bisa menyerap sebagian besar pendapatan fiskal. Itu pada dasarnya akan menjadi awal spiral utang.
Namun, bukan berarti saham AS juga memiliki “batas atas” yang sepadan. Patokan valuasi pasar saham adalah suku bunga bebas risiko ditambah premi risiko. Jika imbal hasil obligasi melonjak hingga 7%, tingkat diskonto saham juga akan ikut melonjak dan valuasinya akan terpukul parah. Namun, pada dasarnya saham adalah nilai kini dari arus kas laba perusahaan. Selama perusahaan masih bisa menghasilkan keuntungan, secara teori tidak ada batas absolut—hanya saja valuasinya akan disesuaikan kembali dengan kondisi suku bunga.
Masalahnya sekarang, jika imbal hasil saham dan obligasi terus bergerak searah, itu menandakan bahwa pasar mengkhawatirkan persoalan yang lebih mendasar—mungkin keberlanjutan fiskal, mengeringnya likuiditas, atau goyahnya kepercayaan terhadap kebijakan Federal Reserve. Dalam situasi seperti ini, logika alokasi aset tradisional bisa gagal, dan uang tunai justru menjadi pilihan paling aman. Situasi seperti ini jarang terjadi dalam sejarah, tetapi setiap kali muncul, biasanya disertai penyesuaian sistemik yang besar.