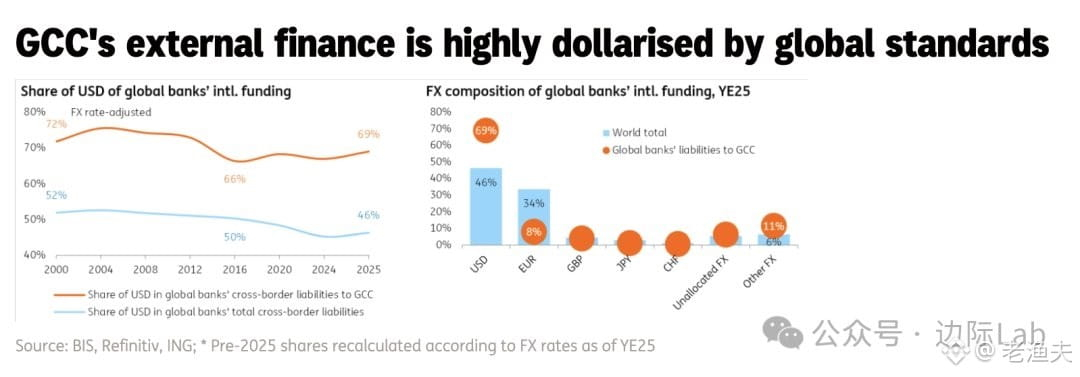
Data BIS keluar: ketergantungan dolar AS negara-negara Teluk masih sangat mengejutkan—69% aset lintas batas dinilai dalam dolar, sementara rata-rata global hanya 46%. Euro di sana hanya 8%, global 34%.
Ini tidak mengherankan. Sistem nilai tukar yang terikat pada dolar AS, inersia penyelesaian “petrodollar”, ditambah kedalaman pasar modal lokal yang belum cukup, membuat uang negara-negara Teluk sama ada kembali ke surat utang dan saham AS, atau keluar melalui jalur dolar di London dan Singapura. Euro? Tidak ada ekosistemnya.
Yang menarik, sementara dunia sedang melakukan “de-dolarisasi”, GCC justru semakin terkonsentrasi. Ini berarti apa? Bisa jadi kepercayaan mereka pada dolar AS masih ada, atau alternatifnya memang belum cukup matang. Arab Saudi dan Uni Emirat Arab dalam beberapa tahun terakhir juga membahas diversifikasi cadangan dan penyelesaian dengan renminbi, tetapi laju implementasinya jauh lebih lambat daripada keramaian perbincangannya.
Efek jaringan dolar AS terlalu kuat—tidak bisa sekadar diganti. Apalagi bagi negara-negara eksportir minyak ini, dolar AS sekaligus menjadi mata uang penetapan harga dan jangkar alokasi aset. Dalam jangka pendek, tatanan ini sulit bergeser. Jangka panjang? Lihat apakah Tiongkok bisa memberikan benar-benar alternatif di bidang energi, infrastruktur, dan fasilitas keuangan—bukan hanya perjanjian bilateral dan pernyataan politik.
Sumber data: ING. Anda bisa mengikuti pelacakan mereka selanjutnya terhadap arus modal ke Timur Tengah.