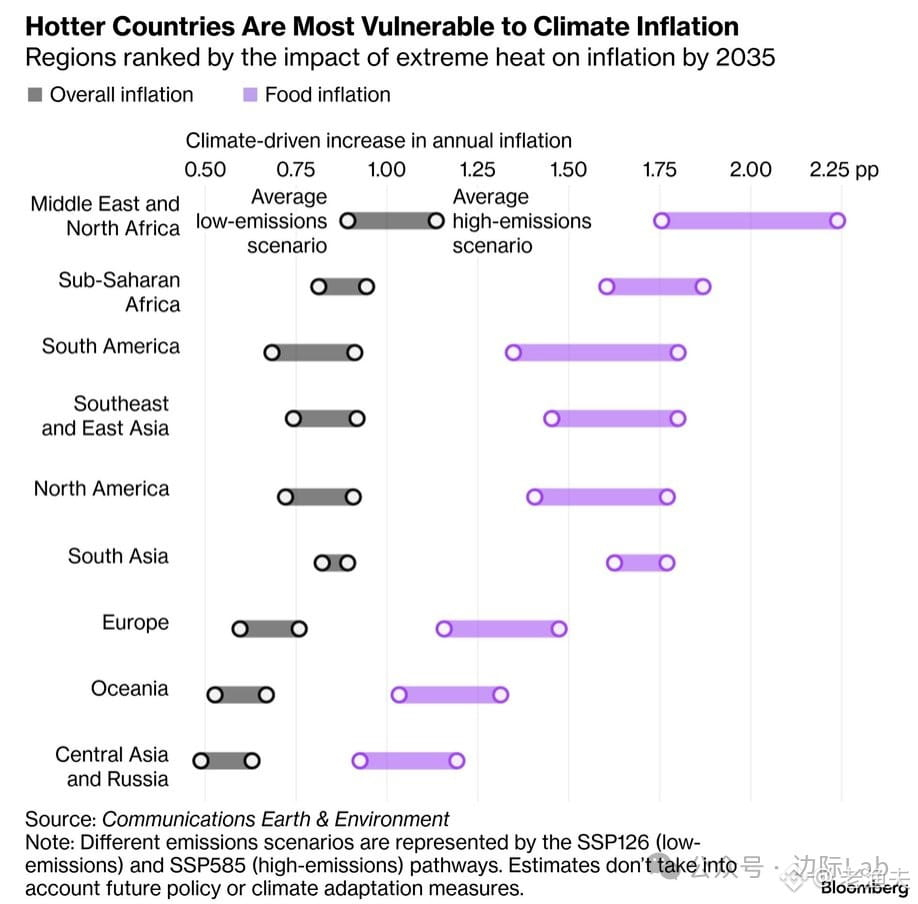
Soal inflasi iklim ini sebenarnya sudah pernah dibahas di kalangan komoditas sejak era 1990-an, hanya saja pada waktu itu tidak ada yang terlalu menganggapnya serius. Sekarang, tampaknya gangguan akibat cuaca ekstrem terhadap harga pangan telah berubah dari sekadar teori menjadi logika transaksi yang nyata.
Riset Bloomberg menyebut proyeksi untuk tahun 2035, tetapi yang lebih saya perhatikan adalah kasus-kasus yang terjadi saat ini: gelombang panas di India langsung mendorong ekspektasi inflasi untuk tahun fiskal 2027; tomat di Meksiko harganya melonjak dua kali lipat akibat hujan di luar musim dan penyakit; sementara Korea memperkirakan inflasi akan naik 0,3–0,5 poin persentase karena gelombang panas yang disertai hujan lebat. Semua ini bukan hasil simulasi model, melainkan gangguan rantai pasok yang sedang berlangsung.
Di kawasan yang rentan iklim seperti Timur Tengah, Afrika Utara, dan Afrika Sub-Sahara, kenaikan harga pangan sebesar 1,75–2,25 poin persentase per tahun mungkin terdengar tidak terlalu besar, tetapi bagi daya beli serta stabilitas sosial di wilayah-wilayah tersebut, dampaknya bersifat struktural. Ingatkah Anda pada Arab Spring 2010–2011? Di baliknya ada pendorong berupa lonjakan harga gandum yang ekstrem.
Dari sudut pandang transaksi, inflasi iklim tidak bersifat linear. Ia bisa meledak secara tiba-tiba pada tahun-tahun tertentu (misalnya pada tahun El Niño), lalu pada masa yang relatif tenang pasar akan melupakannya. Namun tren jangka panjangnya sudah pasti: frekuensi cuaca ekstrem meningkat, dan volatilitas rantai pasok produk pertanian akan terus memperbesar dampaknya. Implikasi pada logika alokasi aset untuk melindungi dari inflasi ke depan—mungkin dalam sepuluh tahun mendatang perlu dipikirkan ulang.