
myrrhain
36 Posting

myrrhain
Laporkan
Blokir Pengguna
🌐 Web3 • Crypto • Markets
Researching narratives & opportunities
X: @myrrhain
5 Mengikuti
11 Pengikut
24 Disukai
Posting
·
--
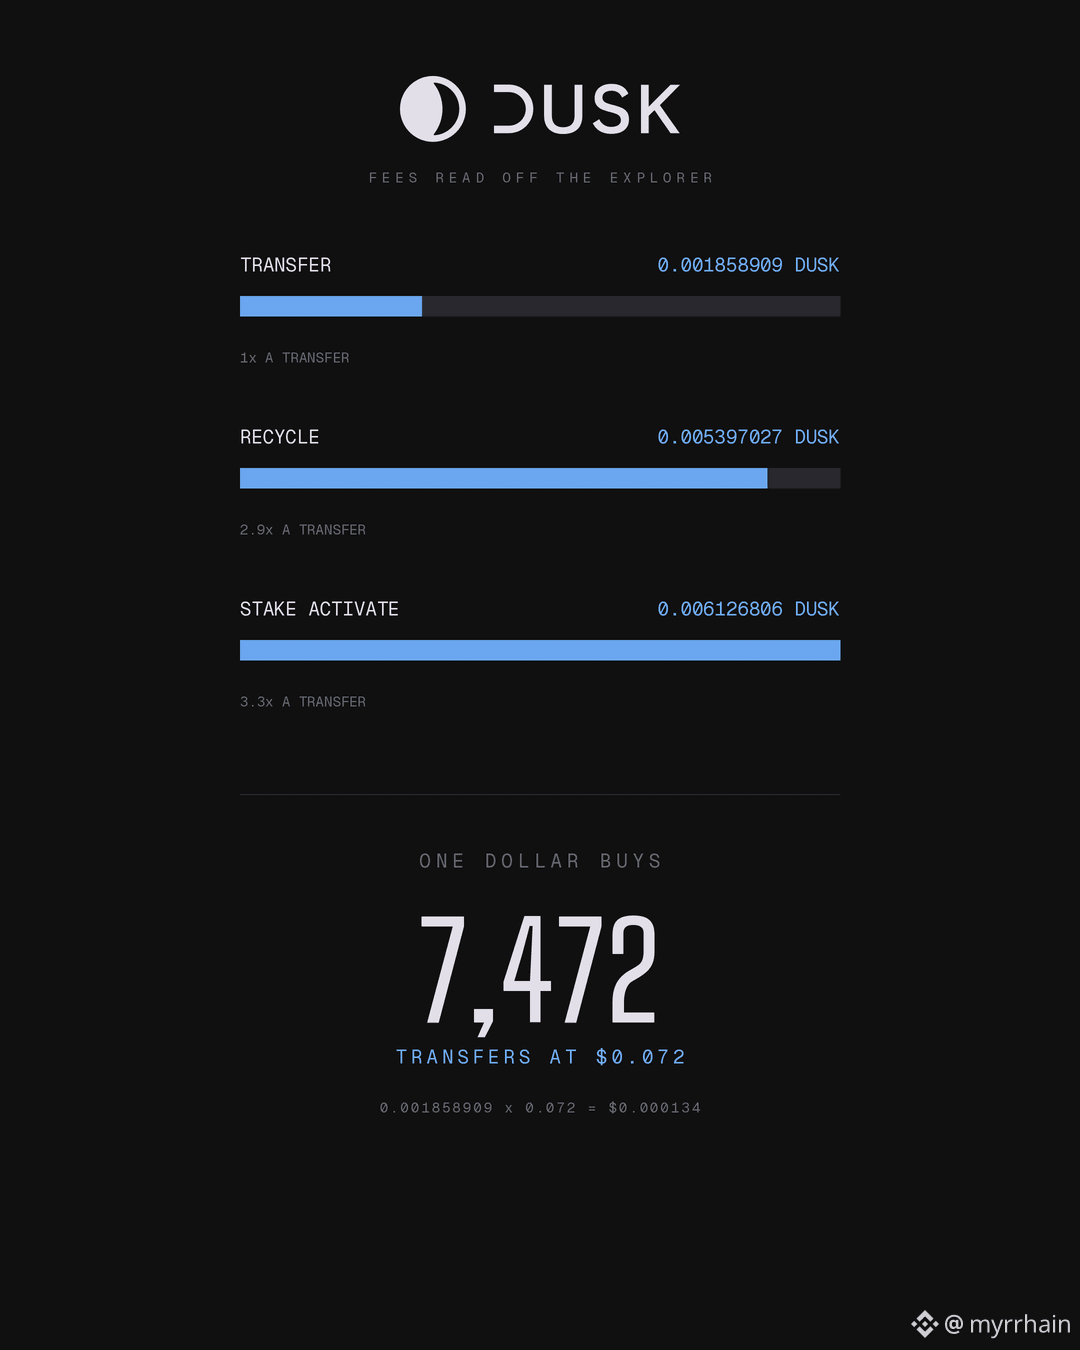
Kemarin saya mencari tahu bahwa reward blok Dusk tidak bergerak seiring penggunaan. Hari ini saya kembali ke halaman penjelajah yang sama dan membaca kolom biayanya, karena itu adalah bagian lain dari pertanyaan yang sama.
Empat transaksi nyata, dengan biaya persis seperti yang ditampilkan. Biaya transfer 0.001858909 DUSK. Biaya recycle 0.005397027. Biaya aktivasi stake 0.006126806. Tiga jenis operasi yang berbeda, tiga biaya yang berbeda, semuanya kecil.
Mengubahnya menjadi uang dengan harga 0,072 di layar yang sama, biaya transfer kira-kira 0.000134 dolar. Artinya kira-kira 7.470 transfer untuk setiap satu dolar.
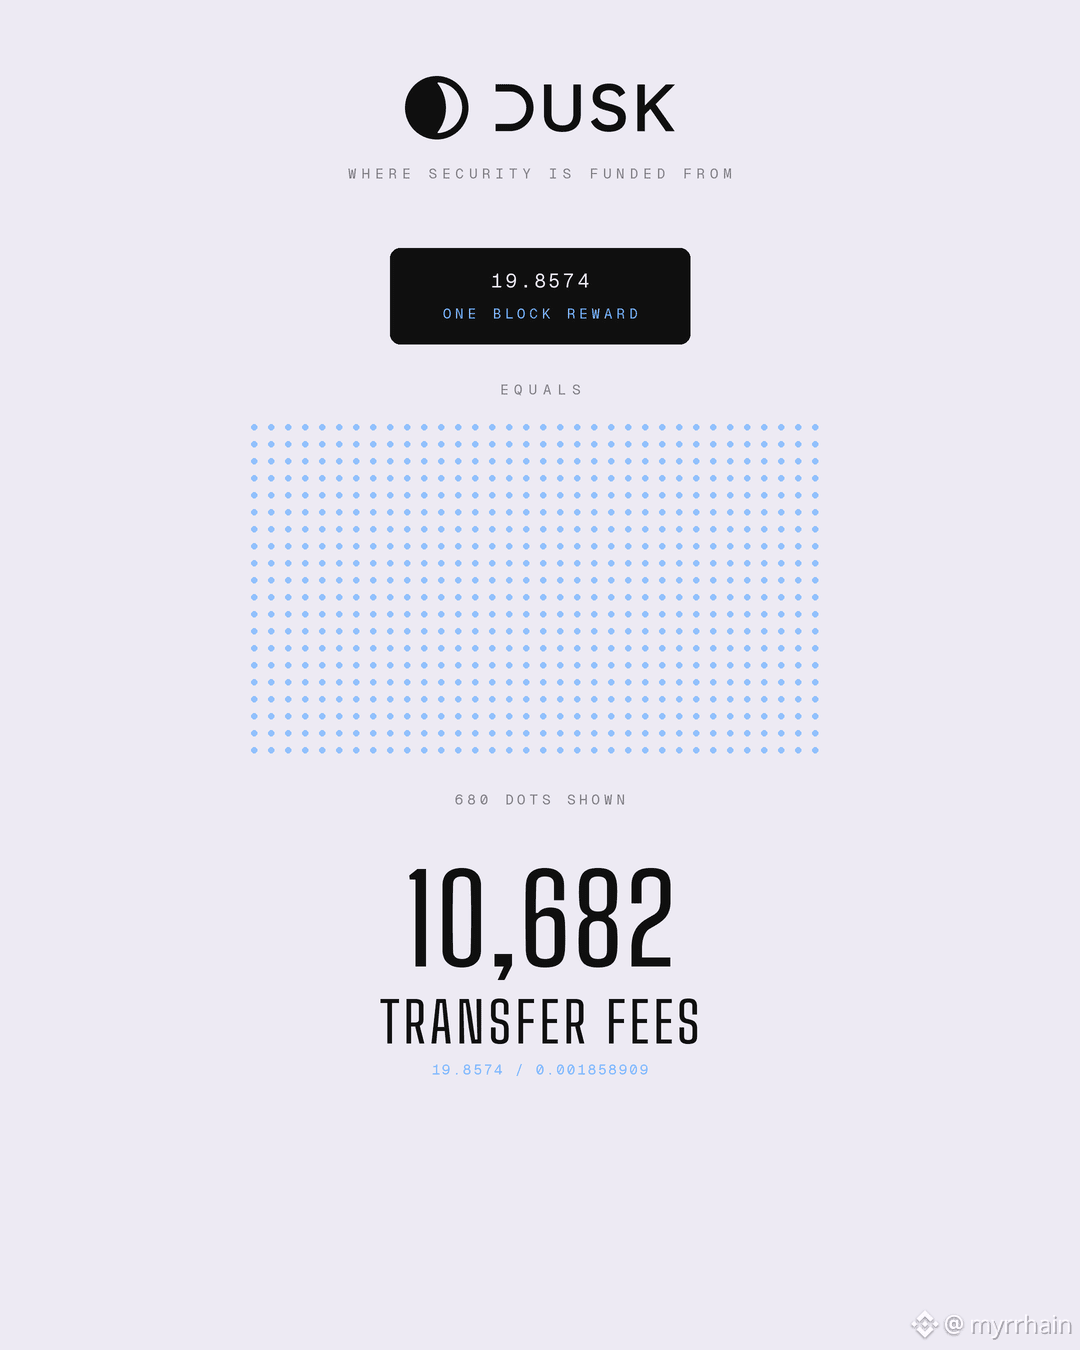
Lalu saya taruh di samping angka kemarin dan rancangan itu langsung terlihat jelas. Satu blok di Dusk membayar 19.8574 DUSK kepada siapa pun yang memproduksinya. Dibagi dengan biaya transfer dan satu reward blok bernilai sekitar 10.680 transfer. Reward untuk memproduksi sebuah blok jauh melampaui biaya-biaya di dalamnya dengan selisih empat orde besaran.
Ini menunjukkan dari mana keamanan sebenarnya didanai. Bukan dari pengguna, melainkan dari emisi.
Untuk rantai yang dibuat untuk penyelesaian yang teregulasi, saya pikir itu pilihan yang tepat, dan ini terhubung langsung dengan temuan kemarin. Reward blok tetap berarti pendapatan validator tidak naik seiring kemacetan. Keamanan yang didanai emisi berarti biaya pengguna juga tidak naik seiring kemacetan. Kedua sisi transaksi terlindungi dari beban. Sebuah tempat yang mengutip biaya penyelesaian kepada klien institusional bisa menuliskan angka dalam kontrak dan mengharapkannya tetap bertahan, yang nilainya lebih bagi pelanggan itu daripada rekor throughput.
Ada batasannya. Empat transaksi adalah sampel kecil dan biaya bervariasi dengan komputasi yang benar-benar dilakukan sebuah transaksi, jadi anggap ini sebagai representatif, bukan sebagai angka tetap. Angka dalam dolar bergerak mengikuti harga. Dan model yang didanai emisi harus dibaca berdampingan dengan jadwal emisi, yang belum saya ukur.
Ada yang tahu bagaimana biaya Dusk berkembang berdasarkan kompleksitas kontrak, bukan berdasarkan tipe transaksi?
@Dusk_Foundation $DUSK #dusk
Kemarin saya mencari tahu bahwa reward blok Dusk tidak bergerak seiring penggunaan. Hari ini saya kembali ke halaman penjelajah yang sama dan membaca kolom biayanya, karena itu adalah bagian lain dari pertanyaan yang sama.
Empat transaksi nyata, dengan biaya persis seperti yang ditampilkan. Biaya transfer 0.001858909 DUSK. Biaya recycle 0.005397027. Biaya aktivasi stake 0.006126806. Tiga jenis operasi yang berbeda, tiga biaya yang berbeda, semuanya kecil.
Mengubahnya menjadi uang dengan harga 0,072 di layar yang sama, biaya transfer kira-kira 0.000134 dolar. Artinya kira-kira 7.470 transfer untuk setiap satu dolar.
Lalu saya taruh di samping angka kemarin dan rancangan itu langsung terlihat jelas. Satu blok di Dusk membayar 19.8574 DUSK kepada siapa pun yang memproduksinya. Dibagi dengan biaya transfer dan satu reward blok bernilai sekitar 10.680 transfer. Reward untuk memproduksi sebuah blok jauh melampaui biaya-biaya di dalamnya dengan selisih empat orde besaran.
Ini menunjukkan dari mana keamanan sebenarnya didanai. Bukan dari pengguna, melainkan dari emisi.
Untuk rantai yang dibuat untuk penyelesaian yang teregulasi, saya pikir itu pilihan yang tepat, dan ini terhubung langsung dengan temuan kemarin. Reward blok tetap berarti pendapatan validator tidak naik seiring kemacetan. Keamanan yang didanai emisi berarti biaya pengguna juga tidak naik seiring kemacetan. Kedua sisi transaksi terlindungi dari beban. Sebuah tempat yang mengutip biaya penyelesaian kepada klien institusional bisa menuliskan angka dalam kontrak dan mengharapkannya tetap bertahan, yang nilainya lebih bagi pelanggan itu daripada rekor throughput.
Ada batasannya. Empat transaksi adalah sampel kecil dan biaya bervariasi dengan komputasi yang benar-benar dilakukan sebuah transaksi, jadi anggap ini sebagai representatif, bukan sebagai angka tetap. Angka dalam dolar bergerak mengikuti harga. Dan model yang didanai emisi harus dibaca berdampingan dengan jadwal emisi, yang belum saya ukur.
Ada yang tahu bagaimana biaya Dusk berkembang berdasarkan kompleksitas kontrak, bukan berdasarkan tipe transaksi?
@Dusk $DUSK #dusk
Empat transaksi nyata, dengan biaya persis seperti yang ditampilkan. Biaya transfer 0.001858909 DUSK. Biaya recycle 0.005397027. Biaya aktivasi stake 0.006126806. Tiga jenis operasi yang berbeda, tiga biaya yang berbeda, semuanya kecil.
Mengubahnya menjadi uang dengan harga 0,072 di layar yang sama, biaya transfer kira-kira 0.000134 dolar. Artinya kira-kira 7.470 transfer untuk setiap satu dolar.
Lalu saya taruh di samping angka kemarin dan rancangan itu langsung terlihat jelas. Satu blok di Dusk membayar 19.8574 DUSK kepada siapa pun yang memproduksinya. Dibagi dengan biaya transfer dan satu reward blok bernilai sekitar 10.680 transfer. Reward untuk memproduksi sebuah blok jauh melampaui biaya-biaya di dalamnya dengan selisih empat orde besaran.
Ini menunjukkan dari mana keamanan sebenarnya didanai. Bukan dari pengguna, melainkan dari emisi.
Untuk rantai yang dibuat untuk penyelesaian yang teregulasi, saya pikir itu pilihan yang tepat, dan ini terhubung langsung dengan temuan kemarin. Reward blok tetap berarti pendapatan validator tidak naik seiring kemacetan. Keamanan yang didanai emisi berarti biaya pengguna juga tidak naik seiring kemacetan. Kedua sisi transaksi terlindungi dari beban. Sebuah tempat yang mengutip biaya penyelesaian kepada klien institusional bisa menuliskan angka dalam kontrak dan mengharapkannya tetap bertahan, yang nilainya lebih bagi pelanggan itu daripada rekor throughput.
Ada batasannya. Empat transaksi adalah sampel kecil dan biaya bervariasi dengan komputasi yang benar-benar dilakukan sebuah transaksi, jadi anggap ini sebagai representatif, bukan sebagai angka tetap. Angka dalam dolar bergerak mengikuti harga. Dan model yang didanai emisi harus dibaca berdampingan dengan jadwal emisi, yang belum saya ukur.
Ada yang tahu bagaimana biaya Dusk berkembang berdasarkan kompleksitas kontrak, bukan berdasarkan tipe transaksi?
@Dusk $DUSK #dusk
64
·
--
Terverifikasi
#dusk $DUSK @Dusk_Foundation
Saya mengharapkan reward blok di Dusk ikut bergerak seiring aktivitas jaringan. Nyatanya tidak, dan saat saya memeriksanya justru saya menemukan sesuatu yang lebih menarik daripada yang saya rencanakan.
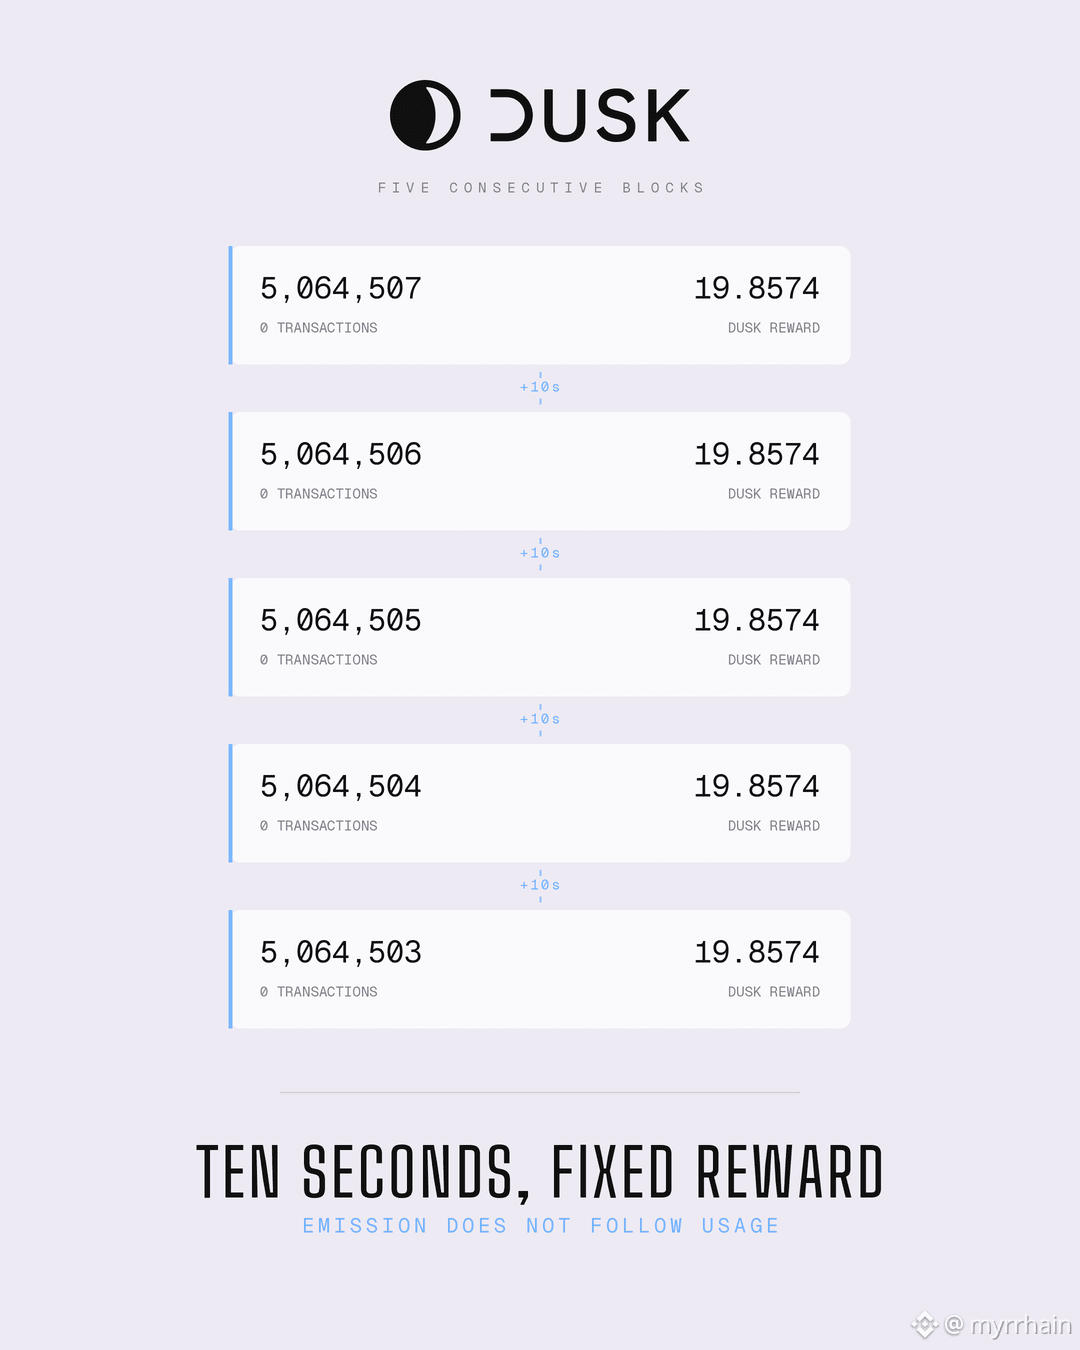
Saya mengambil lima blok berurutan dari penjelajah (explorer). Cap waktu terbaca sembilan, sembilan belas, dua puluh sembilan, tiga puluh sembilan, dan empat puluh sembilan detik yang lalu. Jaraknya sepuluh detik, tanpa pergeseran apa pun dalam sampel. Setiap satu blok membawa nol transaksi, dan setiap satu membayar tepat 19.8574 DUSK. Reward yang identik, tanpa komponen biaya (fee), tanpa variasi terkait penggunaan.
Itu membuat aritmetika emisi jadi sederhana, jadi saya menghitungnya.
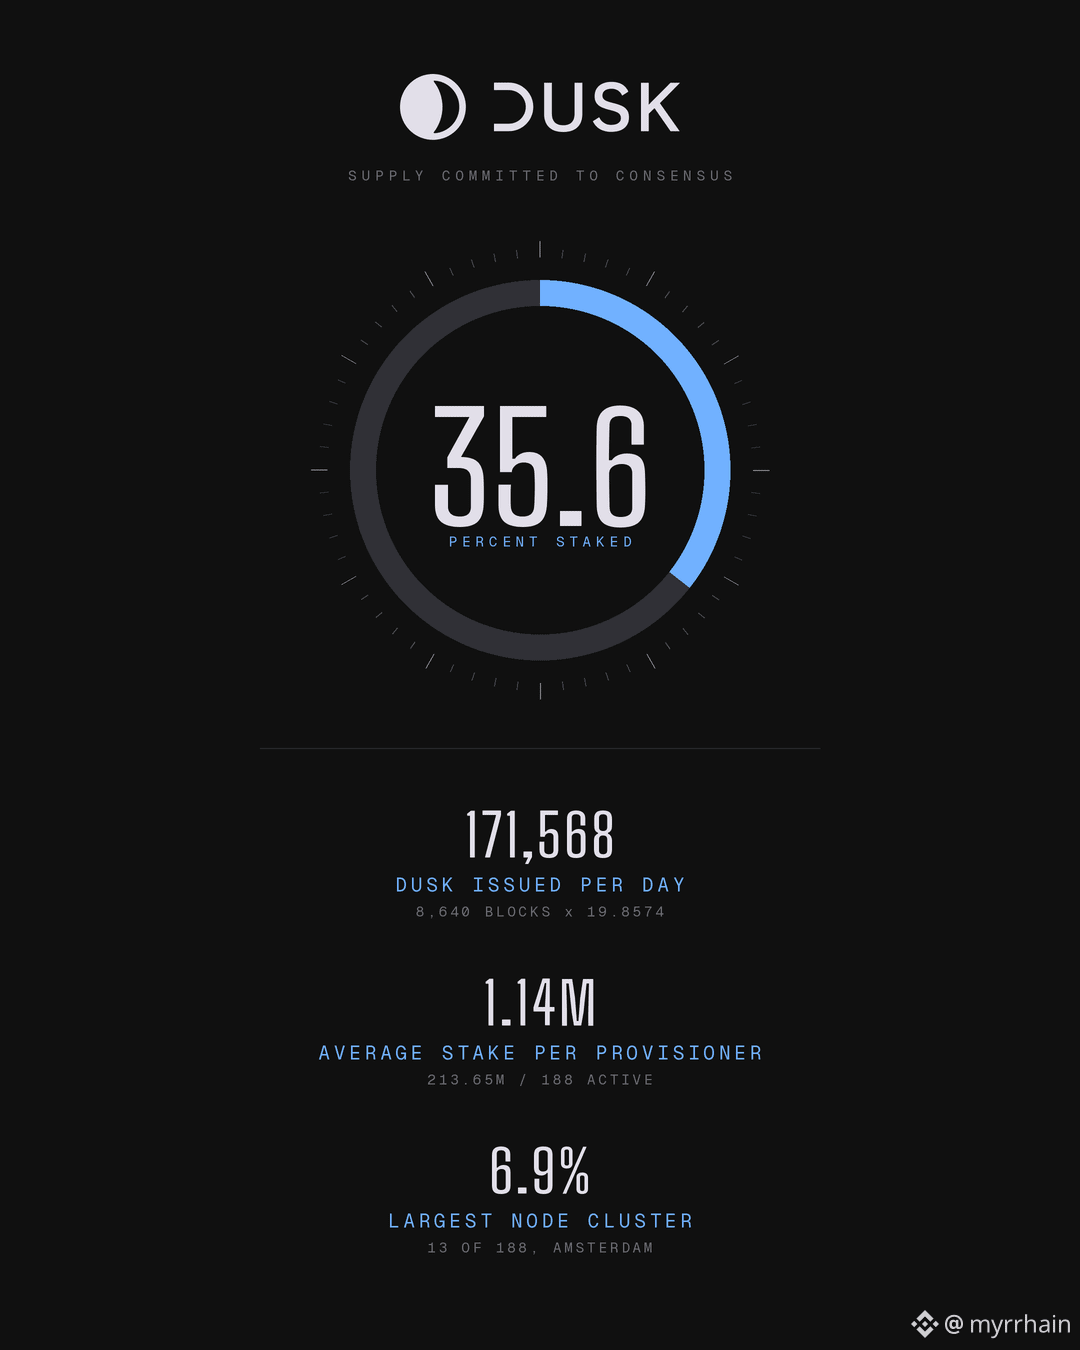
Blok berdurasi sepuluh detik memberi 8.640 blok per hari. Dengan 19.8574 masing-masing, jaringan menerbitkan sekitar 171.568 DUSK harian untuk mengamankan dirinya. Dengan harga 0,072 yang tampil di layar yang sama, itu kira-kira 12.350 dolar per hari untuk membeli konsensus.
Dua angka lagi keluar dari halaman yang sama. Kapitalisasi pasar sebesar 43,21 juta dibagi harga itu mengindikasikan sekitar 600 juta DUSK beredar, dan 213,65 juta di antaranya dipertaruhkan (staked). Jadi, sekitar 35,6 persen dari total pasokan dikomitkan untuk konsensus, bukan dibiarkan cair. Membagi stake dengan 188 penyedia aktif (active provisioners) memberi posisi rata-rata sekitar 1,14 juta, dengan minimum protokol 1.000.
Reward tetap adalah bagian yang terus membuat saya berpikir. Validator memperoleh jumlah yang sama baik blok kosong maupun penuh, jadi pendapatan operator tidak meningkat seiring kemacetan. Untuk sebuah rantai yang menargetkan venue yang teregulasi, itu adalah kompromi yang tepat. Biaya penyelesaian tetap dapat diprediksi, dan sebuah venue yang mengenakan biaya kepada klien bisa memodelkannya tanpa perlu menebak beban di masa depan.
Distribusinya juga terlihat lebih baik daripada yang saya kira. Klaster node terbesar berjumlah tiga belas, di Amsterdam, dari 188 yang aktif. Di bawah tujuh persen pada klaster mana pun.
Batasan pada angka saya. Ini hanya satu snapshot, dan lima blok adalah sampel kecil untuk menyebut reward itu konstan—bukan sekadar tampak stabil saat ini. Pasokan beredar disimpulkan dari kapitalisasi pasar dan harga, keduanya bergerak, jadi perlakukan 35,6 persen sebagai perkiraan.
Apakah ada yang tahu apakah 19.8574 ditetapkan berdasarkan jadwal atau menurun seiring waktu?
#dusk $DUSK @Dusk
Saya mengharapkan reward blok di Dusk ikut bergerak seiring aktivitas jaringan. Nyatanya tidak, dan saat saya memeriksanya justru saya menemukan sesuatu yang lebih menarik daripada yang saya rencanakan.
Saya mengambil lima blok berurutan dari penjelajah (explorer). Cap waktu terbaca sembilan, sembilan belas, dua puluh sembilan, tiga puluh sembilan, dan empat puluh sembilan detik yang lalu. Jaraknya sepuluh detik, tanpa pergeseran apa pun dalam sampel. Setiap satu blok membawa nol transaksi, dan setiap satu membayar tepat 19.8574 DUSK. Reward yang identik, tanpa komponen biaya (fee), tanpa variasi terkait penggunaan.
Itu membuat aritmetika emisi jadi sederhana, jadi saya menghitungnya.
Blok berdurasi sepuluh detik memberi 8.640 blok per hari. Dengan 19.8574 masing-masing, jaringan menerbitkan sekitar 171.568 DUSK harian untuk mengamankan dirinya. Dengan harga 0,072 yang tampil di layar yang sama, itu kira-kira 12.350 dolar per hari untuk membeli konsensus.
Dua angka lagi keluar dari halaman yang sama. Kapitalisasi pasar sebesar 43,21 juta dibagi harga itu mengindikasikan sekitar 600 juta DUSK beredar, dan 213,65 juta di antaranya dipertaruhkan (staked). Jadi, sekitar 35,6 persen dari total pasokan dikomitkan untuk konsensus, bukan dibiarkan cair. Membagi stake dengan 188 penyedia aktif (active provisioners) memberi posisi rata-rata sekitar 1,14 juta, dengan minimum protokol 1.000.
Reward tetap adalah bagian yang terus membuat saya berpikir. Validator memperoleh jumlah yang sama baik blok kosong maupun penuh, jadi pendapatan operator tidak meningkat seiring kemacetan. Untuk sebuah rantai yang menargetkan venue yang teregulasi, itu adalah kompromi yang tepat. Biaya penyelesaian tetap dapat diprediksi, dan sebuah venue yang mengenakan biaya kepada klien bisa memodelkannya tanpa perlu menebak beban di masa depan.
Distribusinya juga terlihat lebih baik daripada yang saya kira. Klaster node terbesar berjumlah tiga belas, di Amsterdam, dari 188 yang aktif. Di bawah tujuh persen pada klaster mana pun.
Batasan pada angka saya. Ini hanya satu snapshot, dan lima blok adalah sampel kecil untuk menyebut reward itu konstan—bukan sekadar tampak stabil saat ini. Pasokan beredar disimpulkan dari kapitalisasi pasar dan harga, keduanya bergerak, jadi perlakukan 35,6 persen sebagai perkiraan.
Apakah ada yang tahu apakah 19.8574 ditetapkan berdasarkan jadwal atau menurun seiring waktu?
Saya mengharapkan reward blok di Dusk ikut bergerak seiring aktivitas jaringan. Nyatanya tidak, dan saat saya memeriksanya justru saya menemukan sesuatu yang lebih menarik daripada yang saya rencanakan.
Saya mengambil lima blok berurutan dari penjelajah (explorer). Cap waktu terbaca sembilan, sembilan belas, dua puluh sembilan, tiga puluh sembilan, dan empat puluh sembilan detik yang lalu. Jaraknya sepuluh detik, tanpa pergeseran apa pun dalam sampel. Setiap satu blok membawa nol transaksi, dan setiap satu membayar tepat 19.8574 DUSK. Reward yang identik, tanpa komponen biaya (fee), tanpa variasi terkait penggunaan.
Itu membuat aritmetika emisi jadi sederhana, jadi saya menghitungnya.
Blok berdurasi sepuluh detik memberi 8.640 blok per hari. Dengan 19.8574 masing-masing, jaringan menerbitkan sekitar 171.568 DUSK harian untuk mengamankan dirinya. Dengan harga 0,072 yang tampil di layar yang sama, itu kira-kira 12.350 dolar per hari untuk membeli konsensus.
Dua angka lagi keluar dari halaman yang sama. Kapitalisasi pasar sebesar 43,21 juta dibagi harga itu mengindikasikan sekitar 600 juta DUSK beredar, dan 213,65 juta di antaranya dipertaruhkan (staked). Jadi, sekitar 35,6 persen dari total pasokan dikomitkan untuk konsensus, bukan dibiarkan cair. Membagi stake dengan 188 penyedia aktif (active provisioners) memberi posisi rata-rata sekitar 1,14 juta, dengan minimum protokol 1.000.
Reward tetap adalah bagian yang terus membuat saya berpikir. Validator memperoleh jumlah yang sama baik blok kosong maupun penuh, jadi pendapatan operator tidak meningkat seiring kemacetan. Untuk sebuah rantai yang menargetkan venue yang teregulasi, itu adalah kompromi yang tepat. Biaya penyelesaian tetap dapat diprediksi, dan sebuah venue yang mengenakan biaya kepada klien bisa memodelkannya tanpa perlu menebak beban di masa depan.
Distribusinya juga terlihat lebih baik daripada yang saya kira. Klaster node terbesar berjumlah tiga belas, di Amsterdam, dari 188 yang aktif. Di bawah tujuh persen pada klaster mana pun.
Batasan pada angka saya. Ini hanya satu snapshot, dan lima blok adalah sampel kecil untuk menyebut reward itu konstan—bukan sekadar tampak stabil saat ini. Pasokan beredar disimpulkan dari kapitalisasi pasar dan harga, keduanya bergerak, jadi perlakukan 35,6 persen sebagai perkiraan.
Apakah ada yang tahu apakah 19.8574 ditetapkan berdasarkan jadwal atau menurun seiring waktu?
94
·
--
Bullish
Perbedaan antara membungkus sebuah aset dan menerbitkannya secara native tidak terlihat pada saat peluncuran. Itu baru muncul dua tahun kemudian, dan pada saat itu sudah mahal.
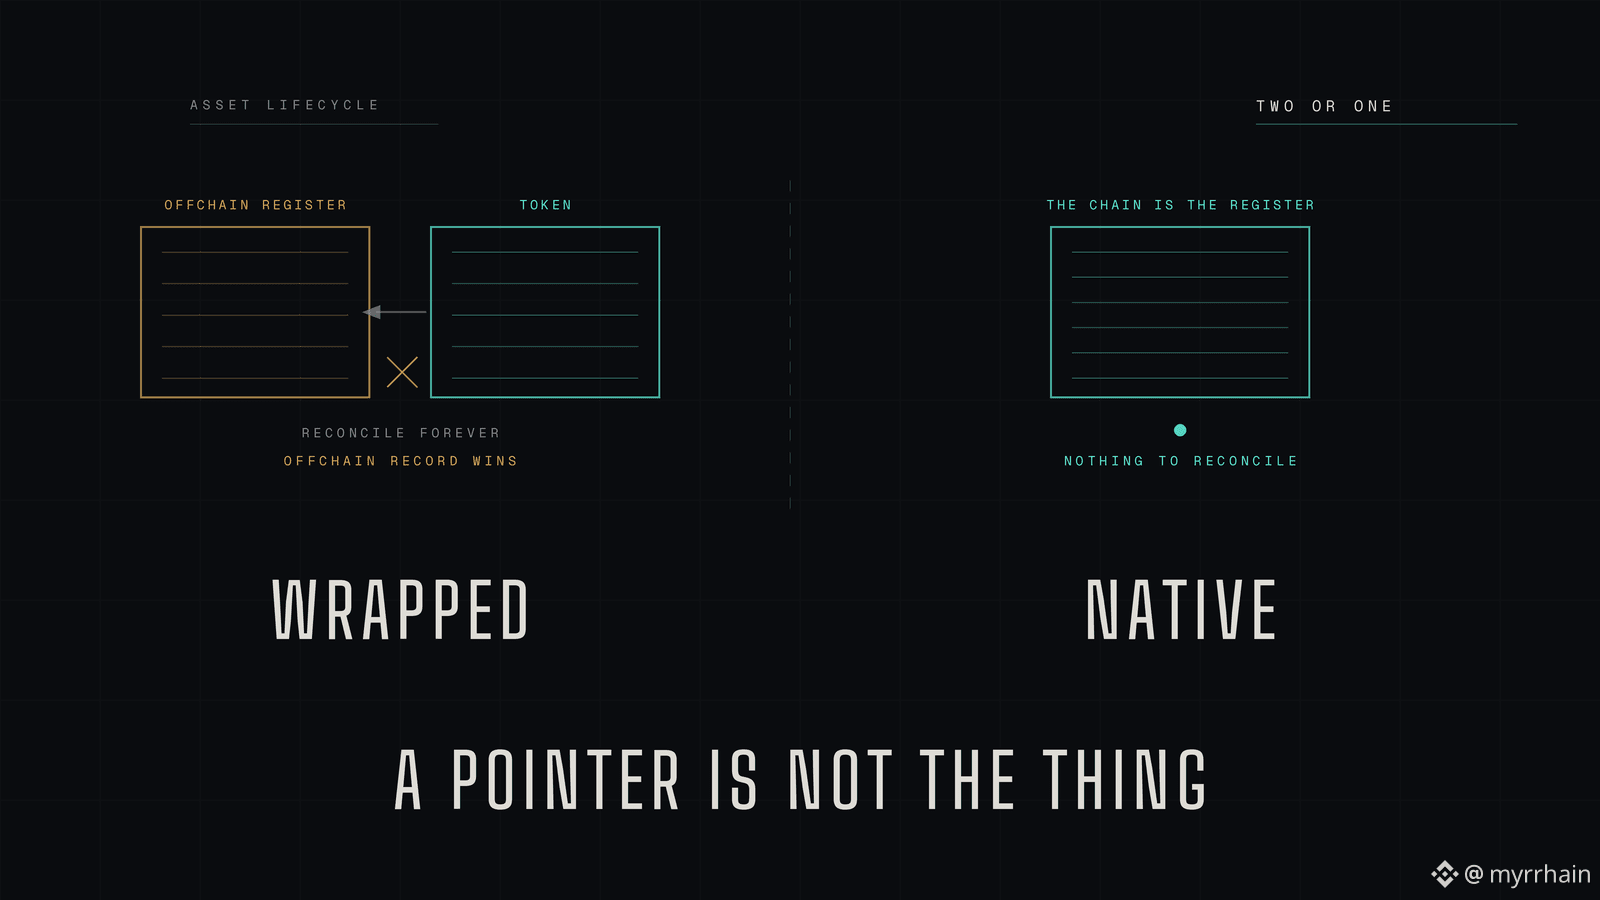
Efek yang dibungkus adalah sebuah klaim. Obligasi itu masih ada di suatu registri, dan token tersebut hanyalah penunjuk kepadanya. Hari peluncuran terlihat identik dalam dua skenario. Antarmuka sama, dompet sama, transfer sama.
Lalu aset mulai “hidup”. Kupon dibayarkan. Seseorang mentransfer ke pihak yang ternyata tidak memenuhi syarat. Seorang pemegang meninggal. Ada aksi korporasi. Dan sekarang penunjuk serta hal yang ditunjuk harus sepakat, selamanya, melalui seluruh rangkaian peristiwa itu.
Mereka tidak selalu akan sepakat. Itulah mengapa rekonsiliasi ada. Dan ketika mereka tidak sepakat, registri offchain yang menang, karena itulah catatan yang memiliki kekuatan hukum. Yang memberitahu Anda apa sebenarnya token itu. Bukan efeknya. Sebuah derivatif dari kepercayaan Anda pada siapa pun yang mengoperasikan registri tersebut.
Penerbitan native menghapus catatan kedua sepenuhnya. Instrumennya dibuat di onchain sebagai bentuk utamanya. Rantai (chain) adalah registrinya. Transfer adalah transfer, bukan pesan tentang sesuatu.
Hampir tidak ada yang melakukan ini, dan alasannya bukan ambisi teknis. Penerbitan native membutuhkan tiga hal sekaligus. Privasi, karena tabel kepemilikan (cap table) di ledger publik adalah umpan intelijen kompetitif. Aturan kelayakan yang dapat ditegakkan, karena Anda tidak bisa membiarkan registri menerima pemegang yang tidak eligible. Dan sebuah venue yang diberi otorisasi untuk membuatnya berlaku secara legal. Jika Anda melewatkan salah satu saja, Anda kembali ke skema pembungkusan.
Dusk adalah salah satu dari sedikit stack yang dibangun sejak awal dengan semua tiga hal tersebut, bukan menambahkannya belakangan.
Di bagian lain, saya masih ingin jawaban yang lebih jelas. @Dusk_Foundation apa sebenarnya yang membuat catatan chain menjadi catatan hukum untuk suatu penerbitan tertentu? Kode tidak bisa memberikannya. Itu harus berasal dari dokumentasi penerbit dan hukum yang berlaku, dan saya ingin memahami di mana garis itu ditarik dalam praktik.
Saya penasaran apakah ada di sini yang pernah melihat penerbitan yang benar-benar native, bukan wrapper yang dipasarkan sebagai native.
@Dusk_Foundation $DUSK #dusk #RWA
Perbedaan antara membungkus sebuah aset dan menerbitkannya secara native tidak terlihat pada saat peluncuran. Itu baru muncul dua tahun kemudian, dan pada saat itu sudah mahal.
Efek yang dibungkus adalah sebuah klaim. Obligasi itu masih ada di suatu registri, dan token tersebut hanyalah penunjuk kepadanya. Hari peluncuran terlihat identik dalam dua skenario. Antarmuka sama, dompet sama, transfer sama.
Lalu aset mulai “hidup”. Kupon dibayarkan. Seseorang mentransfer ke pihak yang ternyata tidak memenuhi syarat. Seorang pemegang meninggal. Ada aksi korporasi. Dan sekarang penunjuk serta hal yang ditunjuk harus sepakat, selamanya, melalui seluruh rangkaian peristiwa itu.
Mereka tidak selalu akan sepakat. Itulah mengapa rekonsiliasi ada. Dan ketika mereka tidak sepakat, registri offchain yang menang, karena itulah catatan yang memiliki kekuatan hukum. Yang memberitahu Anda apa sebenarnya token itu. Bukan efeknya. Sebuah derivatif dari kepercayaan Anda pada siapa pun yang mengoperasikan registri tersebut.
Penerbitan native menghapus catatan kedua sepenuhnya. Instrumennya dibuat di onchain sebagai bentuk utamanya. Rantai (chain) adalah registrinya. Transfer adalah transfer, bukan pesan tentang sesuatu.
Hampir tidak ada yang melakukan ini, dan alasannya bukan ambisi teknis. Penerbitan native membutuhkan tiga hal sekaligus. Privasi, karena tabel kepemilikan (cap table) di ledger publik adalah umpan intelijen kompetitif. Aturan kelayakan yang dapat ditegakkan, karena Anda tidak bisa membiarkan registri menerima pemegang yang tidak eligible. Dan sebuah venue yang diberi otorisasi untuk membuatnya berlaku secara legal. Jika Anda melewatkan salah satu saja, Anda kembali ke skema pembungkusan.
Dusk adalah salah satu dari sedikit stack yang dibangun sejak awal dengan semua tiga hal tersebut, bukan menambahkannya belakangan.
Di bagian lain, saya masih ingin jawaban yang lebih jelas. @Dusk apa sebenarnya yang membuat catatan chain menjadi catatan hukum untuk suatu penerbitan tertentu? Kode tidak bisa memberikannya. Itu harus berasal dari dokumentasi penerbit dan hukum yang berlaku, dan saya ingin memahami di mana garis itu ditarik dalam praktik.
Saya penasaran apakah ada di sini yang pernah melihat penerbitan yang benar-benar native, bukan wrapper yang dipasarkan sebagai native.
@Dusk $DUSK #dusk #RWA
Efek yang dibungkus adalah sebuah klaim. Obligasi itu masih ada di suatu registri, dan token tersebut hanyalah penunjuk kepadanya. Hari peluncuran terlihat identik dalam dua skenario. Antarmuka sama, dompet sama, transfer sama.
Lalu aset mulai “hidup”. Kupon dibayarkan. Seseorang mentransfer ke pihak yang ternyata tidak memenuhi syarat. Seorang pemegang meninggal. Ada aksi korporasi. Dan sekarang penunjuk serta hal yang ditunjuk harus sepakat, selamanya, melalui seluruh rangkaian peristiwa itu.
Mereka tidak selalu akan sepakat. Itulah mengapa rekonsiliasi ada. Dan ketika mereka tidak sepakat, registri offchain yang menang, karena itulah catatan yang memiliki kekuatan hukum. Yang memberitahu Anda apa sebenarnya token itu. Bukan efeknya. Sebuah derivatif dari kepercayaan Anda pada siapa pun yang mengoperasikan registri tersebut.
Penerbitan native menghapus catatan kedua sepenuhnya. Instrumennya dibuat di onchain sebagai bentuk utamanya. Rantai (chain) adalah registrinya. Transfer adalah transfer, bukan pesan tentang sesuatu.
Hampir tidak ada yang melakukan ini, dan alasannya bukan ambisi teknis. Penerbitan native membutuhkan tiga hal sekaligus. Privasi, karena tabel kepemilikan (cap table) di ledger publik adalah umpan intelijen kompetitif. Aturan kelayakan yang dapat ditegakkan, karena Anda tidak bisa membiarkan registri menerima pemegang yang tidak eligible. Dan sebuah venue yang diberi otorisasi untuk membuatnya berlaku secara legal. Jika Anda melewatkan salah satu saja, Anda kembali ke skema pembungkusan.
Dusk adalah salah satu dari sedikit stack yang dibangun sejak awal dengan semua tiga hal tersebut, bukan menambahkannya belakangan.
Di bagian lain, saya masih ingin jawaban yang lebih jelas. @Dusk apa sebenarnya yang membuat catatan chain menjadi catatan hukum untuk suatu penerbitan tertentu? Kode tidak bisa memberikannya. Itu harus berasal dari dokumentasi penerbit dan hukum yang berlaku, dan saya ingin memahami di mana garis itu ditarik dalam praktik.
Saya penasaran apakah ada di sini yang pernah melihat penerbitan yang benar-benar native, bukan wrapper yang dipasarkan sebagai native.
@Dusk $DUSK #dusk #RWA
137
·
--
Bullish
Masalah paling sulit bagi Dusk Trade bukan kriptografi atau perizinan. Masalahnya adalah bahwa tokenisasi aset tidak otomatis membuat siapa pun yang bersedia membelinya.
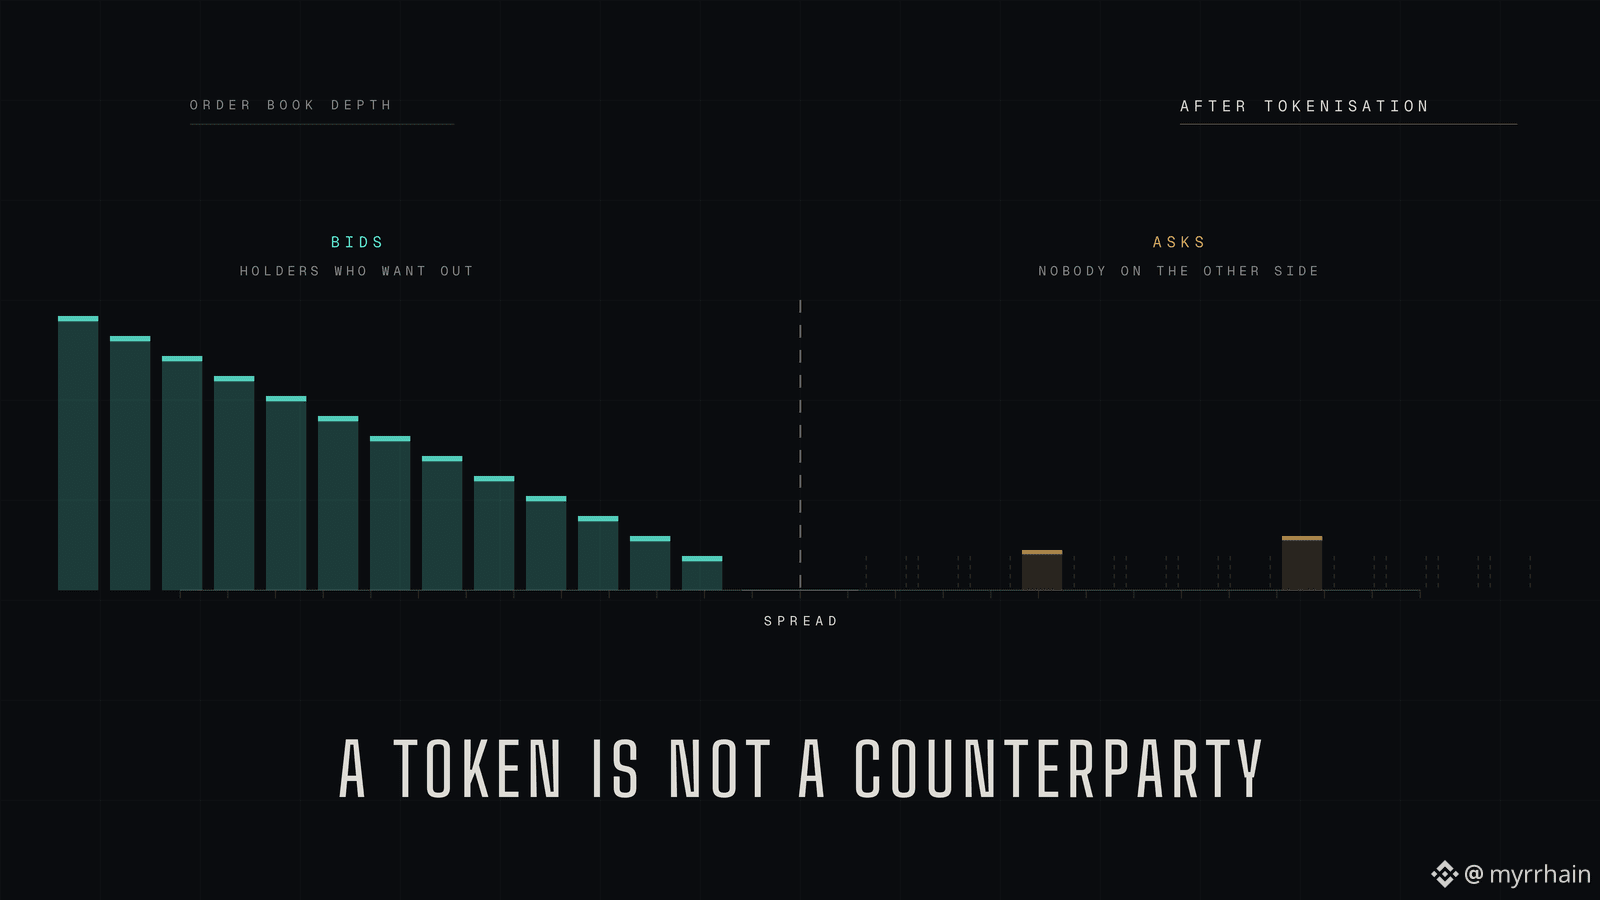
Instrumen pasar privat bersifat tidak likuid karena alasan yang membosankan. Bukan karena gesekan penyelesaian (settlement) atau dokumen. Sederhanya, tidak banyak orang di pihak lain pada setiap momen. Memasang obligasi ke sebuah rantai (chain) tidak memanggil lawan transaksi (counterparty). Yang terjadi hanyalah memindahkan pasar yang tipis dan sama itu ke tempat eksekusi yang lebih cepat.
Jawaban yang biasanya diberikan adalah tumpukan tiga klaim, dan masing-masing lebih lemah daripada yang terdengar.
Tokenisasi pecahan (fractionalisation) memperluas basis investor. Kecuali instrumen yang diatur membatasi siapa yang boleh memegangnya, sehingga basis hanya melebar dalam lingkup yang memenuhi syarat—dan kelompok yang memenuhi syarat itu tidak pernah menjadi kendala utama.
Perdagangan sepanjang waktu menghilangkan hambatan waktu. Kecuali pasar yang buka pukul tiga dini hari dengan tidak ada pihak yang memasang harga jual (ask) bukanlah pasar yang lebih likuid; hanya lebih “tersedia”.
Komposabilitas membuat aset bisa menjadi agunan. Kecuali agunan memerlukan penemuan harga (price discovery) yang andal; penemuan harga memerlukan aktivitas perdagangan; dan aktivitas perdagangan itulah yang sedang coba kita ciptakan. Argumen itu memakan dirinya sendiri.
Itulah mengapa pengaturan NPEX bagi saya terdengar berbeda dibanding kebanyakan pengumuman tokenisasi. Ini bukan “cold start”. Ada venue yang sudah diatur dengan investor yang sudah ada serta aset yang sudah ada, dan rantai (chain) ditempatkan pada aktivitas yang sudah berlangsung—bukan berharap aktivitas muncul karena rel/rail diperbaiki.
Hanya versi seperti inilah yang menurut saya kredibel. Infrastruktur tidak menciptakan permintaan. Infrastruktur bisa menampung permintaan yang sudah ada dan membuatnya lebih murah untuk dilayani.
@Dusk_Foundation apa ekspektasi mengenai migrasinya? Apakah arus dari venue yang sudah ada benar-benar berpindah ke onchain, ataukah buku onchain mulai tipis bersama buku tradisional dan harus “mencari jalannya” agar menjadi lebih dalam?
Saya penasaran: apakah ada di sini yang pernah melihat tokenisasi benar-benar meningkatkan likuiditas, bukan sekadar memindahkannya.
@Dusk_Foundation $DUSK #dusk #RWA
Masalah paling sulit bagi Dusk Trade bukan kriptografi atau perizinan. Masalahnya adalah bahwa tokenisasi aset tidak otomatis membuat siapa pun yang bersedia membelinya.
Instrumen pasar privat bersifat tidak likuid karena alasan yang membosankan. Bukan karena gesekan penyelesaian (settlement) atau dokumen. Sederhanya, tidak banyak orang di pihak lain pada setiap momen. Memasang obligasi ke sebuah rantai (chain) tidak memanggil lawan transaksi (counterparty). Yang terjadi hanyalah memindahkan pasar yang tipis dan sama itu ke tempat eksekusi yang lebih cepat.
Jawaban yang biasanya diberikan adalah tumpukan tiga klaim, dan masing-masing lebih lemah daripada yang terdengar.
Tokenisasi pecahan (fractionalisation) memperluas basis investor. Kecuali instrumen yang diatur membatasi siapa yang boleh memegangnya, sehingga basis hanya melebar dalam lingkup yang memenuhi syarat—dan kelompok yang memenuhi syarat itu tidak pernah menjadi kendala utama.
Perdagangan sepanjang waktu menghilangkan hambatan waktu. Kecuali pasar yang buka pukul tiga dini hari dengan tidak ada pihak yang memasang harga jual (ask) bukanlah pasar yang lebih likuid; hanya lebih “tersedia”.
Komposabilitas membuat aset bisa menjadi agunan. Kecuali agunan memerlukan penemuan harga (price discovery) yang andal; penemuan harga memerlukan aktivitas perdagangan; dan aktivitas perdagangan itulah yang sedang coba kita ciptakan. Argumen itu memakan dirinya sendiri.
Itulah mengapa pengaturan NPEX bagi saya terdengar berbeda dibanding kebanyakan pengumuman tokenisasi. Ini bukan “cold start”. Ada venue yang sudah diatur dengan investor yang sudah ada serta aset yang sudah ada, dan rantai (chain) ditempatkan pada aktivitas yang sudah berlangsung—bukan berharap aktivitas muncul karena rel/rail diperbaiki.
Hanya versi seperti inilah yang menurut saya kredibel. Infrastruktur tidak menciptakan permintaan. Infrastruktur bisa menampung permintaan yang sudah ada dan membuatnya lebih murah untuk dilayani.
@Dusk apa ekspektasi mengenai migrasinya? Apakah arus dari venue yang sudah ada benar-benar berpindah ke onchain, ataukah buku onchain mulai tipis bersama buku tradisional dan harus “mencari jalannya” agar menjadi lebih dalam?
Saya penasaran: apakah ada di sini yang pernah melihat tokenisasi benar-benar meningkatkan likuiditas, bukan sekadar memindahkannya.
@Dusk $DUSK #dusk #RWA
Instrumen pasar privat bersifat tidak likuid karena alasan yang membosankan. Bukan karena gesekan penyelesaian (settlement) atau dokumen. Sederhanya, tidak banyak orang di pihak lain pada setiap momen. Memasang obligasi ke sebuah rantai (chain) tidak memanggil lawan transaksi (counterparty). Yang terjadi hanyalah memindahkan pasar yang tipis dan sama itu ke tempat eksekusi yang lebih cepat.
Jawaban yang biasanya diberikan adalah tumpukan tiga klaim, dan masing-masing lebih lemah daripada yang terdengar.
Tokenisasi pecahan (fractionalisation) memperluas basis investor. Kecuali instrumen yang diatur membatasi siapa yang boleh memegangnya, sehingga basis hanya melebar dalam lingkup yang memenuhi syarat—dan kelompok yang memenuhi syarat itu tidak pernah menjadi kendala utama.
Perdagangan sepanjang waktu menghilangkan hambatan waktu. Kecuali pasar yang buka pukul tiga dini hari dengan tidak ada pihak yang memasang harga jual (ask) bukanlah pasar yang lebih likuid; hanya lebih “tersedia”.
Komposabilitas membuat aset bisa menjadi agunan. Kecuali agunan memerlukan penemuan harga (price discovery) yang andal; penemuan harga memerlukan aktivitas perdagangan; dan aktivitas perdagangan itulah yang sedang coba kita ciptakan. Argumen itu memakan dirinya sendiri.
Itulah mengapa pengaturan NPEX bagi saya terdengar berbeda dibanding kebanyakan pengumuman tokenisasi. Ini bukan “cold start”. Ada venue yang sudah diatur dengan investor yang sudah ada serta aset yang sudah ada, dan rantai (chain) ditempatkan pada aktivitas yang sudah berlangsung—bukan berharap aktivitas muncul karena rel/rail diperbaiki.
Hanya versi seperti inilah yang menurut saya kredibel. Infrastruktur tidak menciptakan permintaan. Infrastruktur bisa menampung permintaan yang sudah ada dan membuatnya lebih murah untuk dilayani.
@Dusk apa ekspektasi mengenai migrasinya? Apakah arus dari venue yang sudah ada benar-benar berpindah ke onchain, ataukah buku onchain mulai tipis bersama buku tradisional dan harus “mencari jalannya” agar menjadi lebih dalam?
Saya penasaran: apakah ada di sini yang pernah melihat tokenisasi benar-benar meningkatkan likuiditas, bukan sekadar memindahkannya.
@Dusk $DUSK #dusk #RWA
1
107
·
--
Bullish
Penghambat paling tidak mengilap untuk sekuritas yang ditokenisasi bukan privasi atau settlement. Itu adalah kustodi, dan pada chain yang disamarkan (shielded) kustodi itu tidak tampak seperti kustodi di mana pun.
Mulailah dengan batasan yang semua orang lewati. Sebuah dana yang teregulasi biasanya tidak bisa begitu saja menyimpan kunci miliknya sendiri. Aset klien harus berada di bawah pengaturan safekeeping, dipisahkan (segregated), dengan pihak yang bertanggung jawab jika aset itu lenyap. Kewajiban ini ada tanpa peduli aset itu diterbitkan di atas apa pun. Tidak ada jawaban soal kustodi, tidak ada alokasi institusional, betapapun elegannya chain tersebut.
Di chain yang transparan, ini terselesaikan dan membosankan. Custodian memegang kunci, dan siapa pun yang mengaudit dapat membaca ledger untuk memastikan posisi itu benar-benar ada. Verifikasi adalah proses pencarian.
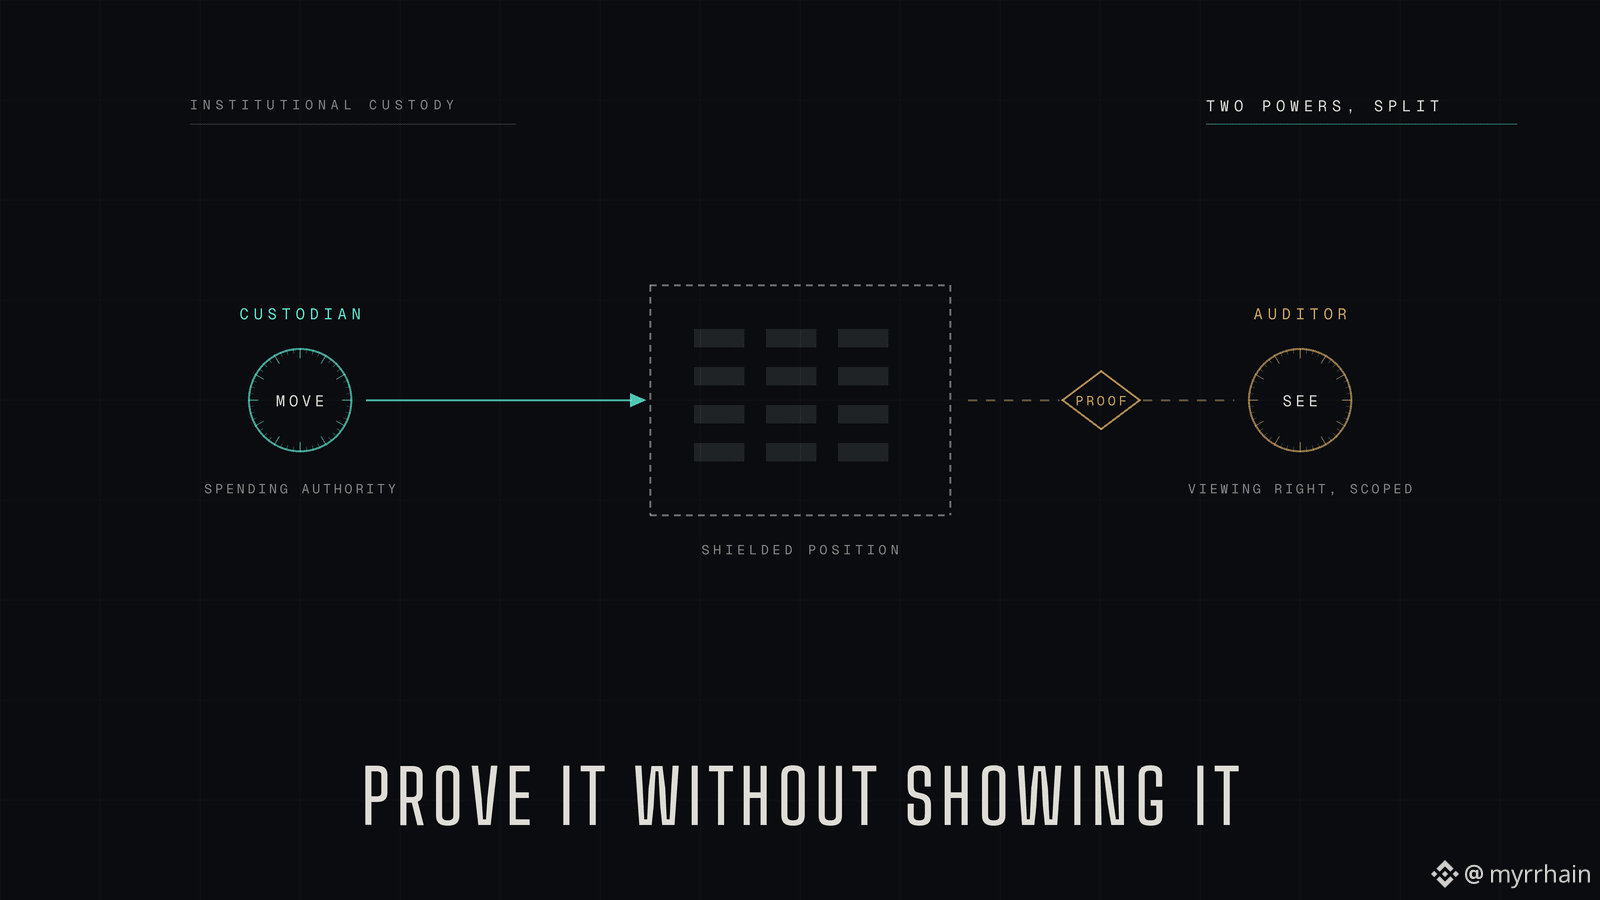
Dusk menghapus proses pencarian itu. Kepemilikan disamarkan, sehingga seorang auditor yang menatap chain melihat komitmen, bukan saldo. Posisi itu terbukti ada dan sama sekali tidak dapat dibaca. Artinya, kustodi tidak lagi soal menyimpan kunci, melainkan tentang mengendalikan dua kekuatan terpisah yang dulu berjalan bersama.
Kekuatan untuk memindahkan aset, dan kekuatan untuk melihatnya.
Keduanya terpisah di bawah keadaan yang disamarkan. Seorang custodian mungkin memegang otoritas pembelanjaan, sementara auditor memegang hak untuk melihat dalam ruang lingkup dan periode yang ditentukan. Regulator mungkin memperoleh tampilan ketiga yang tidak dikendalikan oleh keduanya. Kustodi berubah menjadi rekayasa izin (permission engineering) alih-alih penyimpanan kunci.
Itu juga menciptakan mode kegagalan baru. Di chain yang transparan, kehilangan kemampuan untuk melihat posisi Anda adalah hal yang mustahil. Di sini, itu skenario yang nyata, dan itu tidak sama peristiwanya dengan kehilangan dana.
Dusk bermitra dengan Cordial Systems terdengar seperti upaya menembus lapisan persis ini, bukan sekadar integrasi dompet (wallet) yang umum.
@Dusk_Foundation adalah model tampilan dan pengungkapan yang didefinisikan di level protokol, atau apakah setiap custodian bebas mengimplementasikan versinya sendiri? Itu memberikan jaminan yang sangat berbeda bagi seorang auditor.
Saya penasaran, menurut orang-orang di sini, seperti apa seharusnya proof of custody terlihat ketika ledger tidak bisa dibaca.
@Dusk_Foundation $DUSK #dusk #RWA
Penghambat paling tidak mengilap untuk sekuritas yang ditokenisasi bukan privasi atau settlement. Itu adalah kustodi, dan pada chain yang disamarkan (shielded) kustodi itu tidak tampak seperti kustodi di mana pun.
Mulailah dengan batasan yang semua orang lewati. Sebuah dana yang teregulasi biasanya tidak bisa begitu saja menyimpan kunci miliknya sendiri. Aset klien harus berada di bawah pengaturan safekeeping, dipisahkan (segregated), dengan pihak yang bertanggung jawab jika aset itu lenyap. Kewajiban ini ada tanpa peduli aset itu diterbitkan di atas apa pun. Tidak ada jawaban soal kustodi, tidak ada alokasi institusional, betapapun elegannya chain tersebut.
Di chain yang transparan, ini terselesaikan dan membosankan. Custodian memegang kunci, dan siapa pun yang mengaudit dapat membaca ledger untuk memastikan posisi itu benar-benar ada. Verifikasi adalah proses pencarian.
Dusk menghapus proses pencarian itu. Kepemilikan disamarkan, sehingga seorang auditor yang menatap chain melihat komitmen, bukan saldo. Posisi itu terbukti ada dan sama sekali tidak dapat dibaca. Artinya, kustodi tidak lagi soal menyimpan kunci, melainkan tentang mengendalikan dua kekuatan terpisah yang dulu berjalan bersama.
Kekuatan untuk memindahkan aset, dan kekuatan untuk melihatnya.
Keduanya terpisah di bawah keadaan yang disamarkan. Seorang custodian mungkin memegang otoritas pembelanjaan, sementara auditor memegang hak untuk melihat dalam ruang lingkup dan periode yang ditentukan. Regulator mungkin memperoleh tampilan ketiga yang tidak dikendalikan oleh keduanya. Kustodi berubah menjadi rekayasa izin (permission engineering) alih-alih penyimpanan kunci.
Itu juga menciptakan mode kegagalan baru. Di chain yang transparan, kehilangan kemampuan untuk melihat posisi Anda adalah hal yang mustahil. Di sini, itu skenario yang nyata, dan itu tidak sama peristiwanya dengan kehilangan dana.
Dusk bermitra dengan Cordial Systems terdengar seperti upaya menembus lapisan persis ini, bukan sekadar integrasi dompet (wallet) yang umum.
@Dusk adalah model tampilan dan pengungkapan yang didefinisikan di level protokol, atau apakah setiap custodian bebas mengimplementasikan versinya sendiri? Itu memberikan jaminan yang sangat berbeda bagi seorang auditor.
Saya penasaran, menurut orang-orang di sini, seperti apa seharusnya proof of custody terlihat ketika ledger tidak bisa dibaca.
@Dusk $DUSK #dusk #RWA
Mulailah dengan batasan yang semua orang lewati. Sebuah dana yang teregulasi biasanya tidak bisa begitu saja menyimpan kunci miliknya sendiri. Aset klien harus berada di bawah pengaturan safekeeping, dipisahkan (segregated), dengan pihak yang bertanggung jawab jika aset itu lenyap. Kewajiban ini ada tanpa peduli aset itu diterbitkan di atas apa pun. Tidak ada jawaban soal kustodi, tidak ada alokasi institusional, betapapun elegannya chain tersebut.
Di chain yang transparan, ini terselesaikan dan membosankan. Custodian memegang kunci, dan siapa pun yang mengaudit dapat membaca ledger untuk memastikan posisi itu benar-benar ada. Verifikasi adalah proses pencarian.
Dusk menghapus proses pencarian itu. Kepemilikan disamarkan, sehingga seorang auditor yang menatap chain melihat komitmen, bukan saldo. Posisi itu terbukti ada dan sama sekali tidak dapat dibaca. Artinya, kustodi tidak lagi soal menyimpan kunci, melainkan tentang mengendalikan dua kekuatan terpisah yang dulu berjalan bersama.
Kekuatan untuk memindahkan aset, dan kekuatan untuk melihatnya.
Keduanya terpisah di bawah keadaan yang disamarkan. Seorang custodian mungkin memegang otoritas pembelanjaan, sementara auditor memegang hak untuk melihat dalam ruang lingkup dan periode yang ditentukan. Regulator mungkin memperoleh tampilan ketiga yang tidak dikendalikan oleh keduanya. Kustodi berubah menjadi rekayasa izin (permission engineering) alih-alih penyimpanan kunci.
Itu juga menciptakan mode kegagalan baru. Di chain yang transparan, kehilangan kemampuan untuk melihat posisi Anda adalah hal yang mustahil. Di sini, itu skenario yang nyata, dan itu tidak sama peristiwanya dengan kehilangan dana.
Dusk bermitra dengan Cordial Systems terdengar seperti upaya menembus lapisan persis ini, bukan sekadar integrasi dompet (wallet) yang umum.
@Dusk adalah model tampilan dan pengungkapan yang didefinisikan di level protokol, atau apakah setiap custodian bebas mengimplementasikan versinya sendiri? Itu memberikan jaminan yang sangat berbeda bagi seorang auditor.
Saya penasaran, menurut orang-orang di sini, seperti apa seharusnya proof of custody terlihat ketika ledger tidak bisa dibaca.
@Dusk $DUSK #dusk #RWA
1
102
·
--
Bullish
Menggali pendapatan kuartalan @termmax dan menemukan hal yang biasanya bersembunyi di balik kata "rekor".
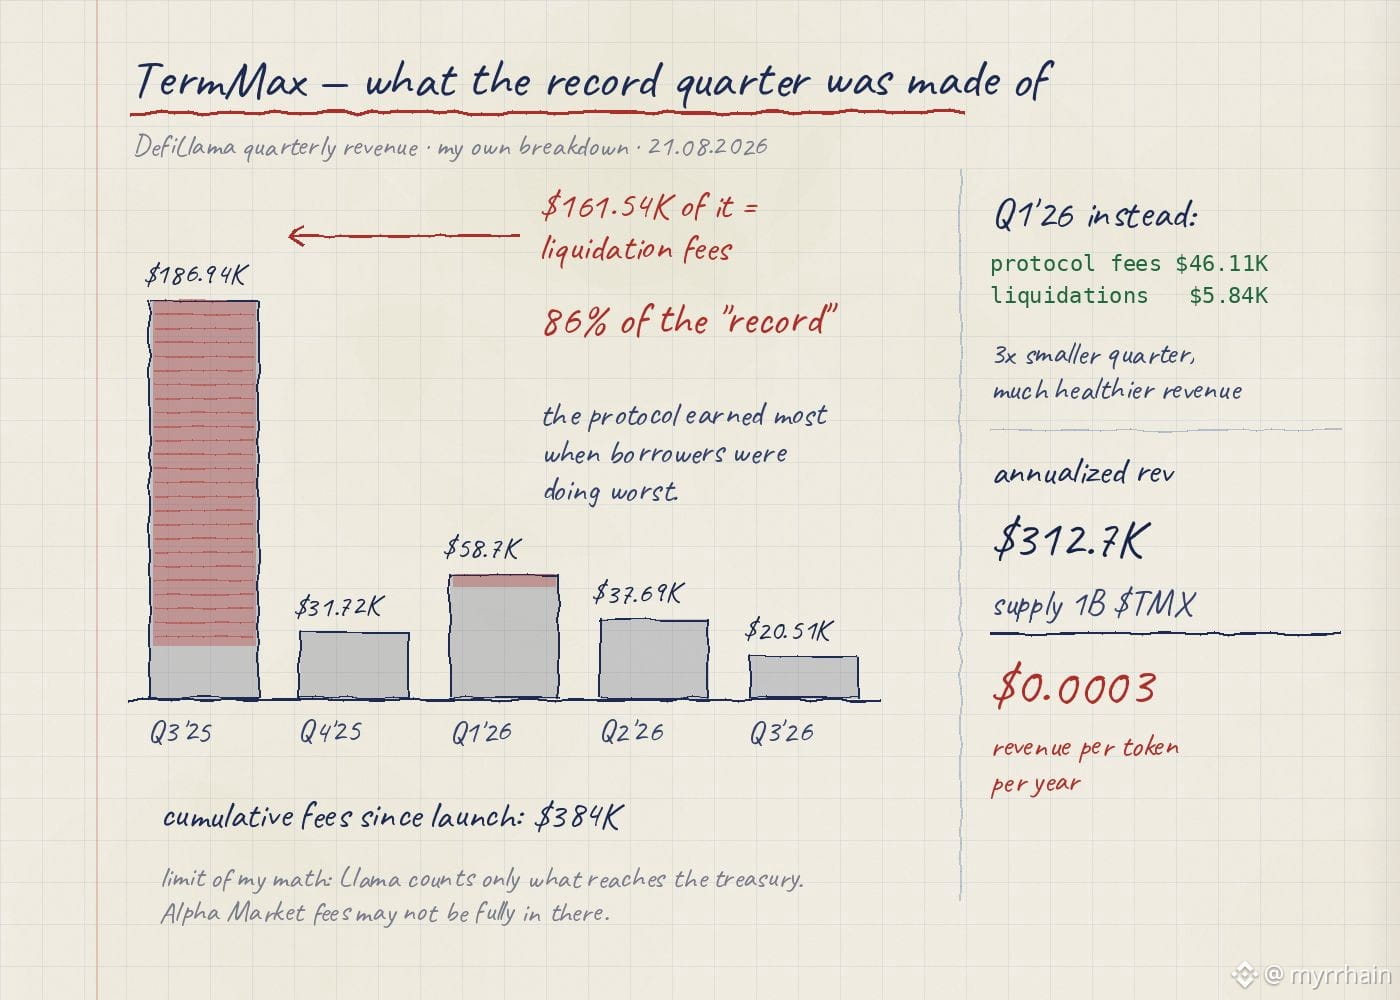
Kuartal 3 2025: $186.94K, kuartal terbaik protokol tersebut. Tapi lihat pemecahannya. Biaya likuidasi $161.54K. Biaya protokol $23.75K. Jadi 86% dari rekor itu berasal dari likuidasi. Protokol menghasilkan yang paling besar pada jendela yang persis ketika peminjam sedang berada dalam kondisi terburuk.
Sekarang bandingkan Kuartal 1 2026. Total $58.7K, di mana biaya protokol $46.11K dan likuidasi hanya $5.84K. Secara kertas, tiga kali lebih buruk. Dari sisi kualitas pendapatan, jauh lebih sehat—uang itu datang dari pasar yang berjalan normal, bukan dari panggilan margin seseorang.
Sisanya di periode berjalan: Kuartal 2 2026 $37.69K, Kuartal 3 2026 sementara sudah $20.51K. Total biaya kumulatif sejak peluncuran, $384K.
Dan ini angka yang tidak bisa saya abaikan. Pendapatan tahunan setara $312.7K dibandingkan pasokan $TMX 1B menghasilkan sekitar $0.0003 pendapatan per token per tahun. Membelinya berdasarkan arus kas saat ini benar-benar tidak masuk akal. Yang sebenarnya dipertaruhkan adalah sebuah taruhan bahwa pemberian pinjaman dengan suku bunga tetap akan tumbuh seiring dengan sisa DeFi.
Jujur tentang keterbatasan hitungan saya sendiri: DefiLlama hanya menghitung apa yang sampai ke kas negara (treasury). Alpha Market, dengan biaya 7% untuk premium dan biaya take-profit 1.9% atas nilai nominal, mungkin tidak sepenuhnya tercapture di sana. Jadi angka yang sebenarnya bisa jadi lebih tinggi. Bukan sepuluh kali lebih tinggi.
Pertanyaan yang saya ajukan pada diri sendiri dan belum saya tutup: apakah protokol dengan jatuh tempo tetap seharusnya tumbuh secara linear saja? Atau justru bergerombol secara desain—jatuh tempo ke jatuh tempo, dengan rentang datar di antaranya yang terlihat seperti stagnasi, tapi sebenarnya tidak?
#TermMax
Menggali pendapatan kuartalan @TermMax dan menemukan hal yang biasanya bersembunyi di balik kata "rekor".
Kuartal 3 2025: $186.94K, kuartal terbaik protokol tersebut. Tapi lihat pemecahannya. Biaya likuidasi $161.54K. Biaya protokol $23.75K. Jadi 86% dari rekor itu berasal dari likuidasi. Protokol menghasilkan yang paling besar pada jendela yang persis ketika peminjam sedang berada dalam kondisi terburuk.
Sekarang bandingkan Kuartal 1 2026. Total $58.7K, di mana biaya protokol $46.11K dan likuidasi hanya $5.84K. Secara kertas, tiga kali lebih buruk. Dari sisi kualitas pendapatan, jauh lebih sehat—uang itu datang dari pasar yang berjalan normal, bukan dari panggilan margin seseorang.
Sisanya di periode berjalan: Kuartal 2 2026 $37.69K, Kuartal 3 2026 sementara sudah $20.51K. Total biaya kumulatif sejak peluncuran, $384K.
Dan ini angka yang tidak bisa saya abaikan. Pendapatan tahunan setara $312.7K dibandingkan pasokan $TMX 1B menghasilkan sekitar $0.0003 pendapatan per token per tahun. Membelinya berdasarkan arus kas saat ini benar-benar tidak masuk akal. Yang sebenarnya dipertaruhkan adalah sebuah taruhan bahwa pemberian pinjaman dengan suku bunga tetap akan tumbuh seiring dengan sisa DeFi.
Jujur tentang keterbatasan hitungan saya sendiri: DefiLlama hanya menghitung apa yang sampai ke kas negara (treasury). Alpha Market, dengan biaya 7% untuk premium dan biaya take-profit 1.9% atas nilai nominal, mungkin tidak sepenuhnya tercapture di sana. Jadi angka yang sebenarnya bisa jadi lebih tinggi. Bukan sepuluh kali lebih tinggi.
Pertanyaan yang saya ajukan pada diri sendiri dan belum saya tutup: apakah protokol dengan jatuh tempo tetap seharusnya tumbuh secara linear saja? Atau justru bergerombol secara desain—jatuh tempo ke jatuh tempo, dengan rentang datar di antaranya yang terlihat seperti stagnasi, tapi sebenarnya tidak?
#TermMax
Kuartal 3 2025: $186.94K, kuartal terbaik protokol tersebut. Tapi lihat pemecahannya. Biaya likuidasi $161.54K. Biaya protokol $23.75K. Jadi 86% dari rekor itu berasal dari likuidasi. Protokol menghasilkan yang paling besar pada jendela yang persis ketika peminjam sedang berada dalam kondisi terburuk.
Sekarang bandingkan Kuartal 1 2026. Total $58.7K, di mana biaya protokol $46.11K dan likuidasi hanya $5.84K. Secara kertas, tiga kali lebih buruk. Dari sisi kualitas pendapatan, jauh lebih sehat—uang itu datang dari pasar yang berjalan normal, bukan dari panggilan margin seseorang.
Sisanya di periode berjalan: Kuartal 2 2026 $37.69K, Kuartal 3 2026 sementara sudah $20.51K. Total biaya kumulatif sejak peluncuran, $384K.
Dan ini angka yang tidak bisa saya abaikan. Pendapatan tahunan setara $312.7K dibandingkan pasokan $TMX 1B menghasilkan sekitar $0.0003 pendapatan per token per tahun. Membelinya berdasarkan arus kas saat ini benar-benar tidak masuk akal. Yang sebenarnya dipertaruhkan adalah sebuah taruhan bahwa pemberian pinjaman dengan suku bunga tetap akan tumbuh seiring dengan sisa DeFi.
Jujur tentang keterbatasan hitungan saya sendiri: DefiLlama hanya menghitung apa yang sampai ke kas negara (treasury). Alpha Market, dengan biaya 7% untuk premium dan biaya take-profit 1.9% atas nilai nominal, mungkin tidak sepenuhnya tercapture di sana. Jadi angka yang sebenarnya bisa jadi lebih tinggi. Bukan sepuluh kali lebih tinggi.
Pertanyaan yang saya ajukan pada diri sendiri dan belum saya tutup: apakah protokol dengan jatuh tempo tetap seharusnya tumbuh secara linear saja? Atau justru bergerombol secara desain—jatuh tempo ke jatuh tempo, dengan rentang datar di antaranya yang terlihat seperti stagnasi, tapi sebenarnya tidak?
#TermMax
91
·
--
Bullish
Malam bekerja dengan Chainlink terlihat mudah sampai Anda bertanya ke arah mana data bergerak. Lalu semuanya jadi menarik, karena kedua arah tersebut memiliki properti privasi yang sepenuhnya berbeda.
Data yang masuk adalah bagian yang lebih mudah. Kontrak Dusk yang memegang obligasi bertoken perlu memiliki reference rate, FX, dan NAB sebuah dana. Semua itu pada dasarnya adalah informasi publik. Orakel yang menuliskan kurs euro ke Dusk tidak membocorkan siapa yang memegang apa, karena angkanya sejak awal memang tidak bersifat privat. Privasi tetap terjaga.
Data yang keluar adalah bagian yang membuatnya tidak lagi sesederhana itu.
Ambil contoh bukti cadangan (proof of reserve). Nilai dari seluruh pola tersebut adalah memublikasikan suatu pernyataan (attestation) bahwa cadangan ada dan sesuai dengan jumlah yang diterbitkan. Di Dusk, kepemilikan dilindungi secara desain. Jadi, pernyataan itu sama ada akan mengungkap saldo yang sedang ia buktikan—yang menggagalkan tujuan penyelubungan (shielding)—atau pernyataan itu harus berupa bukti tentang keadaan yang tersembunyi, bukan publikasi tentangnya. Itu adalah masalah rekayasa yang sangat berbeda, namun sering dibahas seolah-olah itu masalah yang sama.
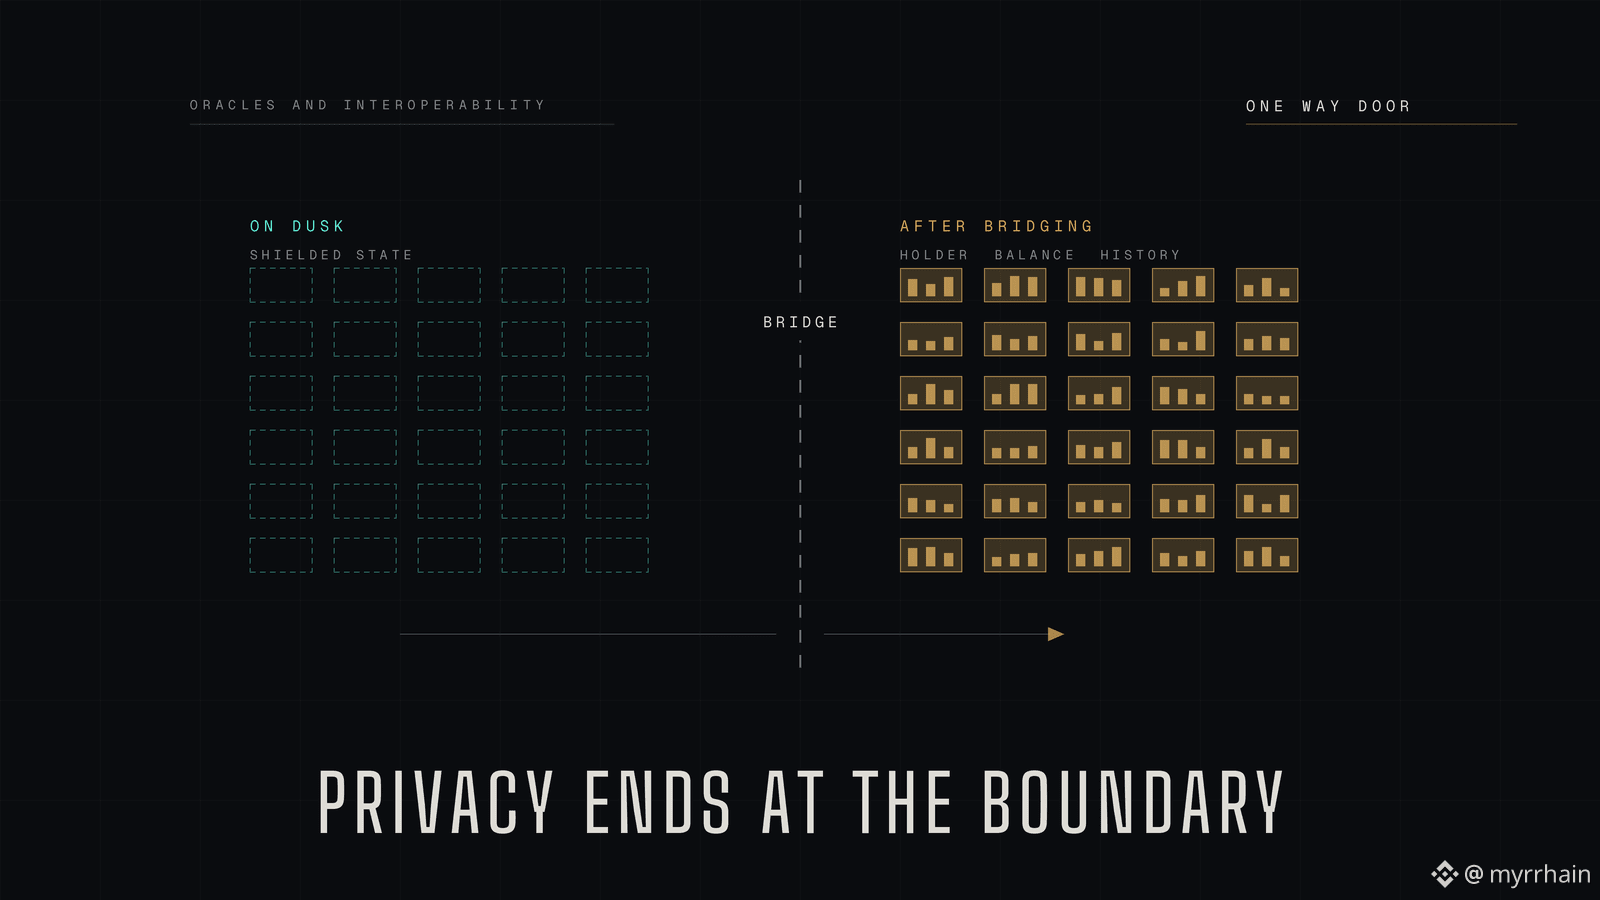
Cross chain adalah versi yang lebih tajam. Pindahkan aset Dusk yang tershield ke chain yang transparan, dan privasinya tidak ikut terbawa. Begitu mendarat, saldo menjadi publik, pemegangnya menjadi publik, riwayatnya menjadi publik. Setiap jaminan privasi yang dibangun Dusk berakhir tepat di batas itu.
Itulah sebabnya interoperabilitas menjadi pertanyaan kebijakan, bukan pertanyaan teknis. Bukan hanya soal apakah aset ini bisa bergerak, melainkan apakah instrumen tertentu ini seharusnya diizinkan untuk keluar dari lingkungan privat yang patuh menuju lingkungan di mana register pemegangnya menjadi dataset publik.
@Dusk_Foundation bagaimana menurut Anda cara memandang sisi tepi itu? Apakah bridging keluar dari status tershield dibatasi di tingkat protokol, atau diserahkan kepada pihak yang menerbitkan instrumen untuk memutuskan?
Saya penasaran apakah ada di antara kalian yang berpikir bahwa privacy chain seharusnya menolak jembatan tertentu secara langsung.
@Dusk_Foundation $DUSK #dusk #RWA
Malam bekerja dengan Chainlink terlihat mudah sampai Anda bertanya ke arah mana data bergerak. Lalu semuanya jadi menarik, karena kedua arah tersebut memiliki properti privasi yang sepenuhnya berbeda.
Data yang masuk adalah bagian yang lebih mudah. Kontrak Dusk yang memegang obligasi bertoken perlu memiliki reference rate, FX, dan NAB sebuah dana. Semua itu pada dasarnya adalah informasi publik. Orakel yang menuliskan kurs euro ke Dusk tidak membocorkan siapa yang memegang apa, karena angkanya sejak awal memang tidak bersifat privat. Privasi tetap terjaga.
Data yang keluar adalah bagian yang membuatnya tidak lagi sesederhana itu.
Ambil contoh bukti cadangan (proof of reserve). Nilai dari seluruh pola tersebut adalah memublikasikan suatu pernyataan (attestation) bahwa cadangan ada dan sesuai dengan jumlah yang diterbitkan. Di Dusk, kepemilikan dilindungi secara desain. Jadi, pernyataan itu sama ada akan mengungkap saldo yang sedang ia buktikan—yang menggagalkan tujuan penyelubungan (shielding)—atau pernyataan itu harus berupa bukti tentang keadaan yang tersembunyi, bukan publikasi tentangnya. Itu adalah masalah rekayasa yang sangat berbeda, namun sering dibahas seolah-olah itu masalah yang sama.
Cross chain adalah versi yang lebih tajam. Pindahkan aset Dusk yang tershield ke chain yang transparan, dan privasinya tidak ikut terbawa. Begitu mendarat, saldo menjadi publik, pemegangnya menjadi publik, riwayatnya menjadi publik. Setiap jaminan privasi yang dibangun Dusk berakhir tepat di batas itu.
Itulah sebabnya interoperabilitas menjadi pertanyaan kebijakan, bukan pertanyaan teknis. Bukan hanya soal apakah aset ini bisa bergerak, melainkan apakah instrumen tertentu ini seharusnya diizinkan untuk keluar dari lingkungan privat yang patuh menuju lingkungan di mana register pemegangnya menjadi dataset publik.
@Dusk bagaimana menurut Anda cara memandang sisi tepi itu? Apakah bridging keluar dari status tershield dibatasi di tingkat protokol, atau diserahkan kepada pihak yang menerbitkan instrumen untuk memutuskan?
Saya penasaran apakah ada di antara kalian yang berpikir bahwa privacy chain seharusnya menolak jembatan tertentu secara langsung.
@Dusk $DUSK #dusk #RWA
Data yang masuk adalah bagian yang lebih mudah. Kontrak Dusk yang memegang obligasi bertoken perlu memiliki reference rate, FX, dan NAB sebuah dana. Semua itu pada dasarnya adalah informasi publik. Orakel yang menuliskan kurs euro ke Dusk tidak membocorkan siapa yang memegang apa, karena angkanya sejak awal memang tidak bersifat privat. Privasi tetap terjaga.
Data yang keluar adalah bagian yang membuatnya tidak lagi sesederhana itu.
Ambil contoh bukti cadangan (proof of reserve). Nilai dari seluruh pola tersebut adalah memublikasikan suatu pernyataan (attestation) bahwa cadangan ada dan sesuai dengan jumlah yang diterbitkan. Di Dusk, kepemilikan dilindungi secara desain. Jadi, pernyataan itu sama ada akan mengungkap saldo yang sedang ia buktikan—yang menggagalkan tujuan penyelubungan (shielding)—atau pernyataan itu harus berupa bukti tentang keadaan yang tersembunyi, bukan publikasi tentangnya. Itu adalah masalah rekayasa yang sangat berbeda, namun sering dibahas seolah-olah itu masalah yang sama.
Cross chain adalah versi yang lebih tajam. Pindahkan aset Dusk yang tershield ke chain yang transparan, dan privasinya tidak ikut terbawa. Begitu mendarat, saldo menjadi publik, pemegangnya menjadi publik, riwayatnya menjadi publik. Setiap jaminan privasi yang dibangun Dusk berakhir tepat di batas itu.
Itulah sebabnya interoperabilitas menjadi pertanyaan kebijakan, bukan pertanyaan teknis. Bukan hanya soal apakah aset ini bisa bergerak, melainkan apakah instrumen tertentu ini seharusnya diizinkan untuk keluar dari lingkungan privat yang patuh menuju lingkungan di mana register pemegangnya menjadi dataset publik.
@Dusk bagaimana menurut Anda cara memandang sisi tepi itu? Apakah bridging keluar dari status tershield dibatasi di tingkat protokol, atau diserahkan kepada pihak yang menerbitkan instrumen untuk memutuskan?
Saya penasaran apakah ada di antara kalian yang berpikir bahwa privacy chain seharusnya menolak jembatan tertentu secara langsung.
@Dusk $DUSK #dusk #RWA
98
·
--
Bullish
Membuka tabel alokasi $TMX dengan harapan ada bagian boilerplate, tapi malah macet di baris pertama.
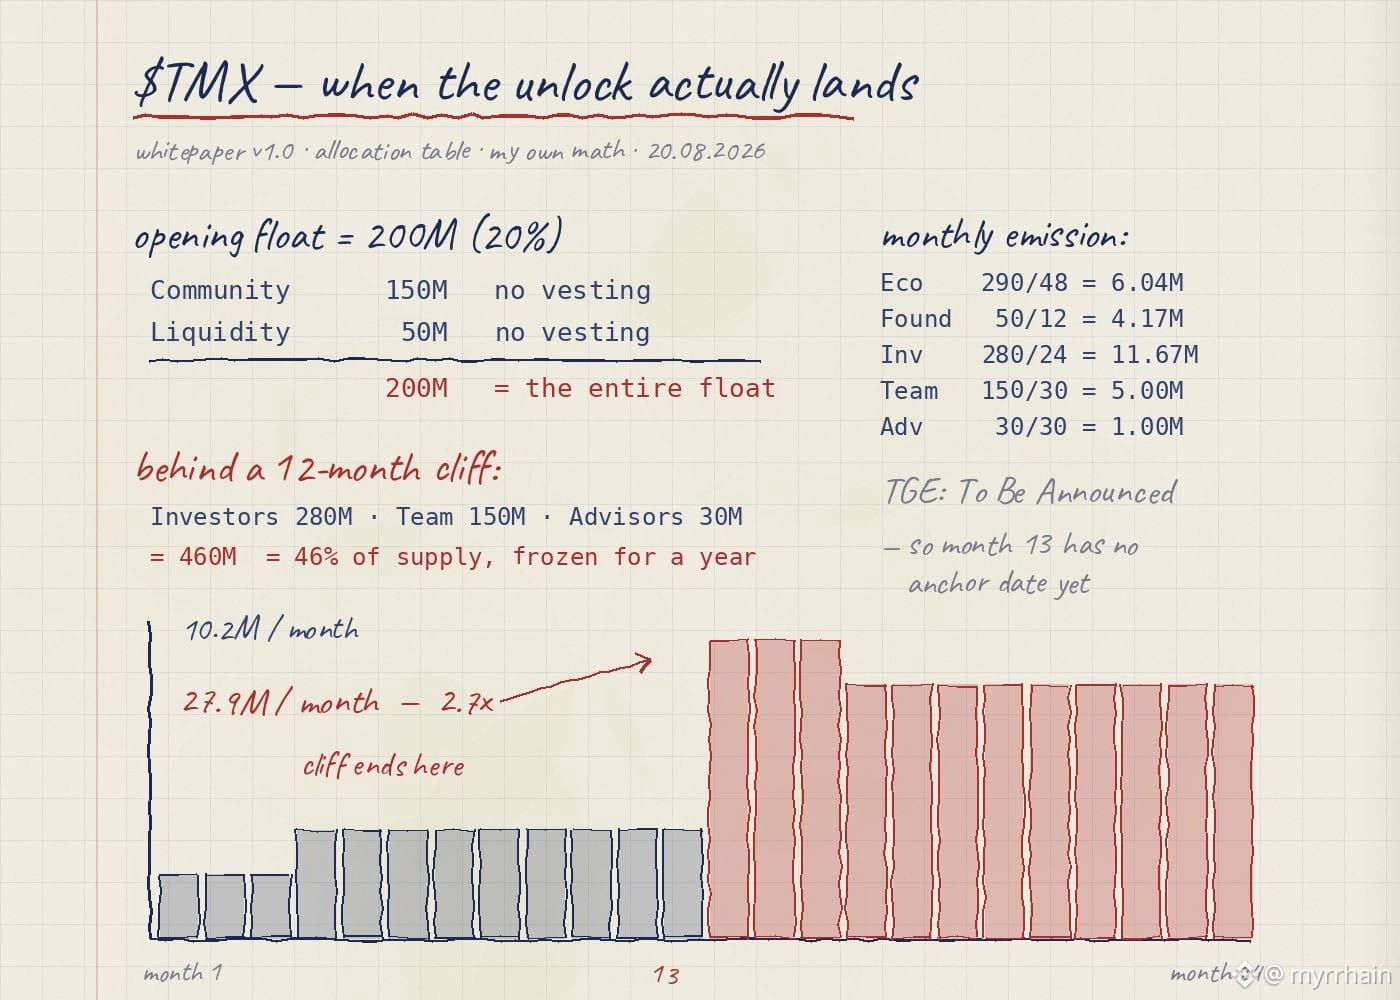
Total supply adalah 1.000.000.000, dan 200.000.000 masuk ke peredaran pada TGE—tepat 20%. Jadi saya mencari dari mana sebenarnya 200 juta itu berasal. Komunitas: 150M, tanpa vesting. Penyediaan Likuiditas: 50M, tanpa vesting. 150 + 50 = 200.
Seluruh float pembukaan adalah dua baris yang terbuka tersebut, dan tidak ada yang lain. Tidak ada token tim, tidak ada token investor pada hari pertama.
Terus lanjut. Investor 280M, Tim 150M, Penasihat 30M—ketiganya berada di balik cliff 12 bulan. Itu berarti 460M bersama-sama, 46% dari supply yang secara fisik tidak bisa mencapai pasar selama setahun.
Yang bergerak di tahun pertama: Ekosistem 290M, cliff 1 bulan, linear selama 48 bulan, jadi 290/48 sekitar 6,04M per bulan. Foundation 50M, cliff 3 bulan, dibagi selama 12, jadi kira-kira 4,17M per bulan mulai bulan keempat. Anggap saja 10,2M per bulan, sekitar 5% dari float pembukaan. Terkelola.
Lalu saya menghitung bulan ke-13 secara terpisah. Investor 280M/24 = 11,67M. Tim 150M/30 = 5M. Penasihat 30M/30 = 1M. Susun ekosistem dan foundation di atasnya, dan hasilnya 27,9M dalam satu bulan, dibanding 10,2M bulan sebelumnya. Lonjakan 2,7x pada satu tanggal.
Jujur soal batasannya: tidak ada tanggal TGE di whitepaper, hanya tertulis To Be Announced. Jadi bulan ke-13 belum punya jangkar, dan saya tidak membangun perkiraan berdasarkan sesuatu tanpa titik mulai.
Tapi bentuk tabelnya disengaja. @termmax parked hampir separuh supply di balik cliff satu tahun dan membangun seluruh float pembukaan hanya dari komunitas dan likuiditas yang terbuka. Itu keputusan, bukan kebetulan dari pembulatan.
Pertanyaan yang terus saya ulangi: saat tanggal TGE akhirnya ditetapkan, apakah akan dipilih supaya bulan ke-13 tidak jatuh pada bagian terburuk dari siklus?
#TermMax
Membuka tabel alokasi $TMX dengan harapan ada bagian boilerplate, tapi malah macet di baris pertama.
Total supply adalah 1.000.000.000, dan 200.000.000 masuk ke peredaran pada TGE—tepat 20%. Jadi saya mencari dari mana sebenarnya 200 juta itu berasal. Komunitas: 150M, tanpa vesting. Penyediaan Likuiditas: 50M, tanpa vesting. 150 + 50 = 200.
Seluruh float pembukaan adalah dua baris yang terbuka tersebut, dan tidak ada yang lain. Tidak ada token tim, tidak ada token investor pada hari pertama.
Terus lanjut. Investor 280M, Tim 150M, Penasihat 30M—ketiganya berada di balik cliff 12 bulan. Itu berarti 460M bersama-sama, 46% dari supply yang secara fisik tidak bisa mencapai pasar selama setahun.
Yang bergerak di tahun pertama: Ekosistem 290M, cliff 1 bulan, linear selama 48 bulan, jadi 290/48 sekitar 6,04M per bulan. Foundation 50M, cliff 3 bulan, dibagi selama 12, jadi kira-kira 4,17M per bulan mulai bulan keempat. Anggap saja 10,2M per bulan, sekitar 5% dari float pembukaan. Terkelola.
Lalu saya menghitung bulan ke-13 secara terpisah. Investor 280M/24 = 11,67M. Tim 150M/30 = 5M. Penasihat 30M/30 = 1M. Susun ekosistem dan foundation di atasnya, dan hasilnya 27,9M dalam satu bulan, dibanding 10,2M bulan sebelumnya. Lonjakan 2,7x pada satu tanggal.
Jujur soal batasannya: tidak ada tanggal TGE di whitepaper, hanya tertulis To Be Announced. Jadi bulan ke-13 belum punya jangkar, dan saya tidak membangun perkiraan berdasarkan sesuatu tanpa titik mulai.
Tapi bentuk tabelnya disengaja. @TermMax parked hampir separuh supply di balik cliff satu tahun dan membangun seluruh float pembukaan hanya dari komunitas dan likuiditas yang terbuka. Itu keputusan, bukan kebetulan dari pembulatan.
Pertanyaan yang terus saya ulangi: saat tanggal TGE akhirnya ditetapkan, apakah akan dipilih supaya bulan ke-13 tidak jatuh pada bagian terburuk dari siklus?
#TermMax
Total supply adalah 1.000.000.000, dan 200.000.000 masuk ke peredaran pada TGE—tepat 20%. Jadi saya mencari dari mana sebenarnya 200 juta itu berasal. Komunitas: 150M, tanpa vesting. Penyediaan Likuiditas: 50M, tanpa vesting. 150 + 50 = 200.
Seluruh float pembukaan adalah dua baris yang terbuka tersebut, dan tidak ada yang lain. Tidak ada token tim, tidak ada token investor pada hari pertama.
Terus lanjut. Investor 280M, Tim 150M, Penasihat 30M—ketiganya berada di balik cliff 12 bulan. Itu berarti 460M bersama-sama, 46% dari supply yang secara fisik tidak bisa mencapai pasar selama setahun.
Yang bergerak di tahun pertama: Ekosistem 290M, cliff 1 bulan, linear selama 48 bulan, jadi 290/48 sekitar 6,04M per bulan. Foundation 50M, cliff 3 bulan, dibagi selama 12, jadi kira-kira 4,17M per bulan mulai bulan keempat. Anggap saja 10,2M per bulan, sekitar 5% dari float pembukaan. Terkelola.
Lalu saya menghitung bulan ke-13 secara terpisah. Investor 280M/24 = 11,67M. Tim 150M/30 = 5M. Penasihat 30M/30 = 1M. Susun ekosistem dan foundation di atasnya, dan hasilnya 27,9M dalam satu bulan, dibanding 10,2M bulan sebelumnya. Lonjakan 2,7x pada satu tanggal.
Jujur soal batasannya: tidak ada tanggal TGE di whitepaper, hanya tertulis To Be Announced. Jadi bulan ke-13 belum punya jangkar, dan saya tidak membangun perkiraan berdasarkan sesuatu tanpa titik mulai.
Tapi bentuk tabelnya disengaja. @TermMax parked hampir separuh supply di balik cliff satu tahun dan membangun seluruh float pembukaan hanya dari komunitas dan likuiditas yang terbuka. Itu keputusan, bukan kebetulan dari pembulatan.
Pertanyaan yang terus saya ulangi: saat tanggal TGE akhirnya ditetapkan, apakah akan dipilih supaya bulan ke-13 tidak jatuh pada bagian terburuk dari siklus?
#TermMax
60
·
--
Bullish
Berikut ini adalah pertanyaan yang belum pernah saya temukan jawaban bagus di mana pun di ruang RWA. Jika pemegangnya bersifat privat, bagaimana penerbit membayar kuponnya?
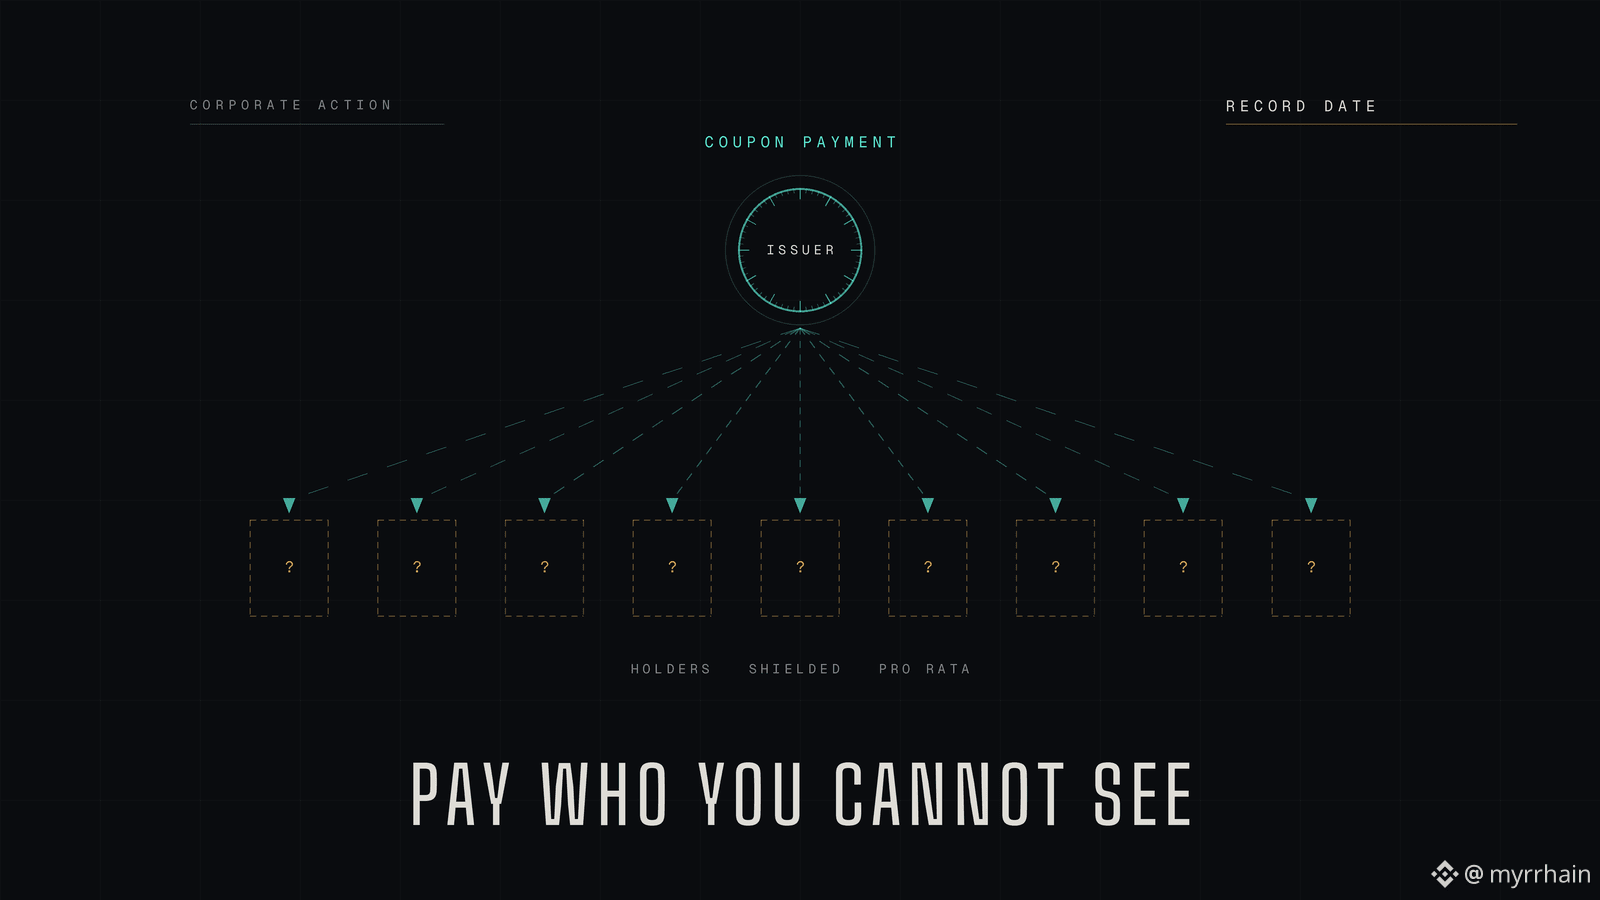
Sebuah obligasi tidak hanya “dibiarkan begitu saja”. Dua kali setahun obligasi itu membayar. Kadang dipanggil lebih awal (called), kadang persyaratannya diamendemen, kadang ada pemungutan suara. Di pasar tradisional, ini adalah plumbing rutin. CSD mengetahui register pada tanggal pencatatan (record date), pembayaran mengalir ke bawah melalui rantai kustodi, dan semua orang menerima bagiannya.
Sekarang lindungi kepemilikan (shield the holdings). Penerbit tidak lagi mengetahui siapa yang memiliki apa atau seberapa banyak. Pipa yang membuat pembayaran kupon menjadi hal yang membosankan baru saja dimatikan.
Ada dua bentuk kemungkinan jawaban, dan keduanya tidak ekuivalen.
Salah satunya adalah kontrak yang mendistribusikan sendiri. Logika pembayaran berjalan atas saldo terenkripsi; setiap pemegang dikreditkan secara proporsional (pro rata), dan tidak ada yang mengetahui distribusinya. Di sinilah homomorphic encryption berhenti menjadi sekadar kata kunci (buzzword), karena Anda tidak bisa menghitung pembagian pro rata atas data yang tidak diizinkan untuk dibaca hanya dengan proof zero knowledge saja. ZK membuktikan sebuah pernyataan. HE melakukan aritmetika pada ciphertext. Servicing membutuhkan aritmetika tersebut.
Yang lainnya adalah pemegang yang mengklaim. Pada tanggal pencatatan, rantai menyetujui (commit) sebuah keadaan (state), dan kemudian Anda membuktikan bahwa Anda memiliki posisi pada block tersebut tanpa mengungkapkan posisi Anda. Lebih bersih secara kriptografis, tetapi memindahkan beban ke investor dan secara diam-diam memperkenalkan kemungkinan entitlements yang tidak diklaim akan tersisa selamanya.
Yang pertama membuat aset berperilaku seperti instrumen. Yang kedua membuatnya berperilaku seperti airdrop.
@Dusk_Foundation model apa yang diasumsikan oleh stack untuk servicing, dan apakah status pada record date bisa dibuktikan secara historis atau hanya pada head saat ini? Perbedaan itu menentukan apakah keamanan yang terlindungi (shielded security) bisa membayar dividen sama sekali.
Sangat penasaran apakah ada di sini yang pernah melihat tokenised bond benar-benar melakukan servicing kupon onchain, bukan hanya dalam whitepaper.
@Dusk_Foundation $DUSK #dusk #RWA
Berikut ini adalah pertanyaan yang belum pernah saya temukan jawaban bagus di mana pun di ruang RWA. Jika pemegangnya bersifat privat, bagaimana penerbit membayar kuponnya?
Sebuah obligasi tidak hanya “dibiarkan begitu saja”. Dua kali setahun obligasi itu membayar. Kadang dipanggil lebih awal (called), kadang persyaratannya diamendemen, kadang ada pemungutan suara. Di pasar tradisional, ini adalah plumbing rutin. CSD mengetahui register pada tanggal pencatatan (record date), pembayaran mengalir ke bawah melalui rantai kustodi, dan semua orang menerima bagiannya.
Sekarang lindungi kepemilikan (shield the holdings). Penerbit tidak lagi mengetahui siapa yang memiliki apa atau seberapa banyak. Pipa yang membuat pembayaran kupon menjadi hal yang membosankan baru saja dimatikan.
Ada dua bentuk kemungkinan jawaban, dan keduanya tidak ekuivalen.
Salah satunya adalah kontrak yang mendistribusikan sendiri. Logika pembayaran berjalan atas saldo terenkripsi; setiap pemegang dikreditkan secara proporsional (pro rata), dan tidak ada yang mengetahui distribusinya. Di sinilah homomorphic encryption berhenti menjadi sekadar kata kunci (buzzword), karena Anda tidak bisa menghitung pembagian pro rata atas data yang tidak diizinkan untuk dibaca hanya dengan proof zero knowledge saja. ZK membuktikan sebuah pernyataan. HE melakukan aritmetika pada ciphertext. Servicing membutuhkan aritmetika tersebut.
Yang lainnya adalah pemegang yang mengklaim. Pada tanggal pencatatan, rantai menyetujui (commit) sebuah keadaan (state), dan kemudian Anda membuktikan bahwa Anda memiliki posisi pada block tersebut tanpa mengungkapkan posisi Anda. Lebih bersih secara kriptografis, tetapi memindahkan beban ke investor dan secara diam-diam memperkenalkan kemungkinan entitlements yang tidak diklaim akan tersisa selamanya.
Yang pertama membuat aset berperilaku seperti instrumen. Yang kedua membuatnya berperilaku seperti airdrop.
@Dusk model apa yang diasumsikan oleh stack untuk servicing, dan apakah status pada record date bisa dibuktikan secara historis atau hanya pada head saat ini? Perbedaan itu menentukan apakah keamanan yang terlindungi (shielded security) bisa membayar dividen sama sekali.
Sangat penasaran apakah ada di sini yang pernah melihat tokenised bond benar-benar melakukan servicing kupon onchain, bukan hanya dalam whitepaper.
@Dusk $DUSK #dusk #RWA
Sebuah obligasi tidak hanya “dibiarkan begitu saja”. Dua kali setahun obligasi itu membayar. Kadang dipanggil lebih awal (called), kadang persyaratannya diamendemen, kadang ada pemungutan suara. Di pasar tradisional, ini adalah plumbing rutin. CSD mengetahui register pada tanggal pencatatan (record date), pembayaran mengalir ke bawah melalui rantai kustodi, dan semua orang menerima bagiannya.
Sekarang lindungi kepemilikan (shield the holdings). Penerbit tidak lagi mengetahui siapa yang memiliki apa atau seberapa banyak. Pipa yang membuat pembayaran kupon menjadi hal yang membosankan baru saja dimatikan.
Ada dua bentuk kemungkinan jawaban, dan keduanya tidak ekuivalen.
Salah satunya adalah kontrak yang mendistribusikan sendiri. Logika pembayaran berjalan atas saldo terenkripsi; setiap pemegang dikreditkan secara proporsional (pro rata), dan tidak ada yang mengetahui distribusinya. Di sinilah homomorphic encryption berhenti menjadi sekadar kata kunci (buzzword), karena Anda tidak bisa menghitung pembagian pro rata atas data yang tidak diizinkan untuk dibaca hanya dengan proof zero knowledge saja. ZK membuktikan sebuah pernyataan. HE melakukan aritmetika pada ciphertext. Servicing membutuhkan aritmetika tersebut.
Yang lainnya adalah pemegang yang mengklaim. Pada tanggal pencatatan, rantai menyetujui (commit) sebuah keadaan (state), dan kemudian Anda membuktikan bahwa Anda memiliki posisi pada block tersebut tanpa mengungkapkan posisi Anda. Lebih bersih secara kriptografis, tetapi memindahkan beban ke investor dan secara diam-diam memperkenalkan kemungkinan entitlements yang tidak diklaim akan tersisa selamanya.
Yang pertama membuat aset berperilaku seperti instrumen. Yang kedua membuatnya berperilaku seperti airdrop.
@Dusk model apa yang diasumsikan oleh stack untuk servicing, dan apakah status pada record date bisa dibuktikan secara historis atau hanya pada head saat ini? Perbedaan itu menentukan apakah keamanan yang terlindungi (shielded security) bisa membayar dividen sama sekali.
Sangat penasaran apakah ada di sini yang pernah melihat tokenised bond benar-benar melakukan servicing kupon onchain, bukan hanya dalam whitepaper.
@Dusk $DUSK #dusk #RWA
72
·
--
Bullish
Duduk semalam untuk menghitung angka TermMax sendiri, karena halaman kampanye hampir tidak memberi informasi apa pun.
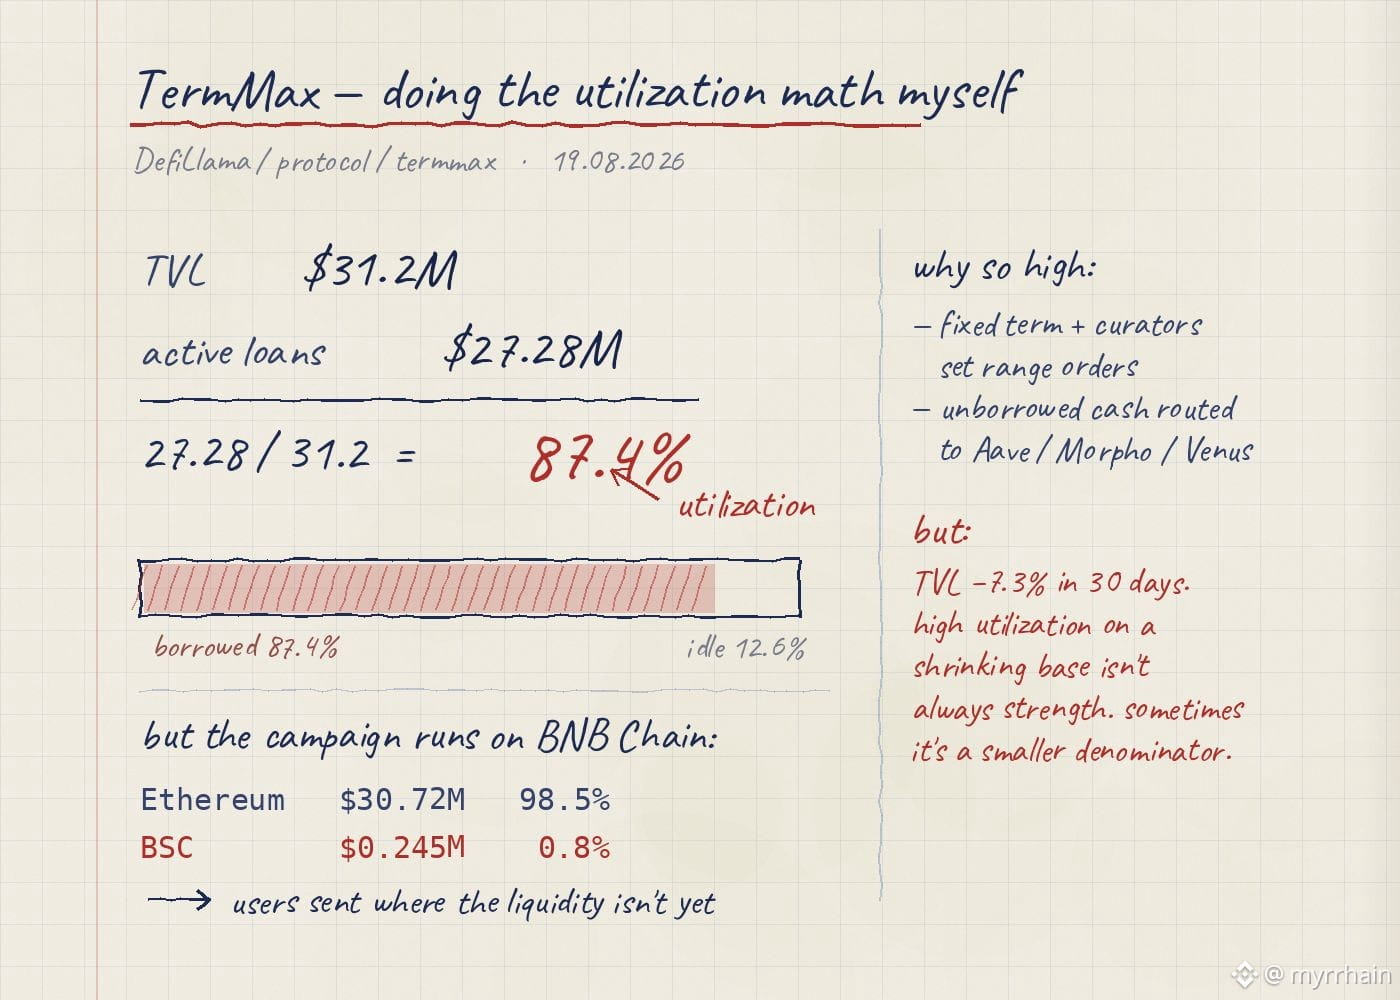
Saya membuka halaman protokol DefiLlama. TVL $31,2M, pinjaman aktif $27,28M. Bagi yang satu dengan yang lain, hasilnya 87,4% utilisasi. Itu tinggi untuk pasar pinjaman. Di kumpulan dengan suku bunga variabel, sebagian modal selalu menganggur, karena tingkat bunga harus naik saat kolam terisi—sistem sengaja mengatur agar dirinya tersendat.
Desain di sini berbeda. Setiap <c-1/>@termmax market memiliki suku bunga tetap dan tanggal jatuh tempo, kurator menyebarkan likuiditas melalui order rentang, dan modal yang tidak dipinjamkan dialirkan ke Aave/Morpho/Venus. Uang menganggur diperlakukan sebagai sesuatu yang seharusnya tidak ada sejak awal.
Yang menghentikan saya: TVL turun 7,3% dalam 30 hari. Utilisasi tinggi pada basis yang menyusut tidak selalu berarti kekuatan. Kadang itu hanya karena penyebutnya lebih kecil.
Dan ini bagian yang tidak saya duga. Booster berjalan di BNB Chain. Tapi di DefiLlama, Ethereum memegang 98,5% dari seluruh TVL—$30,72M. TermMax hanya punya sekitar $245K di BSC, kurang dari 0,8% dari total. Jadi puluhan ribu peserta diarahkan ke jaringan tempat protokolnya bahkan belum benar-benar ada.
Saya tidak membacanya sebagai hal negatif. Saya membacanya sebagai apa sebenarnya kampanye ini—bukan sekadar pembagian hadiah, tetapi upaya untuk memindahkan pengguna ke tempat likuiditas belum tersedia.
Hal kecil yang saya tangkap dari halaman kampanye: penghitung peserta terbaca tepat 32.767. Itu 2^15 − 1, batas atas bilangan bulat bertanda 16-bit. Entah kebetulan, atau penghitung dibatasi dan jumlah aslinya lebih tinggi.
Pertanyaan yang belum bisa saya jawab: berapa banyak dari wallet-wallet itu yang masih ada di BSC setelah $TMX TGE?
#TermMax
Duduk semalam untuk menghitung angka TermMax sendiri, karena halaman kampanye hampir tidak memberi informasi apa pun.
Saya membuka halaman protokol DefiLlama. TVL $31,2M, pinjaman aktif $27,28M. Bagi yang satu dengan yang lain, hasilnya 87,4% utilisasi. Itu tinggi untuk pasar pinjaman. Di kumpulan dengan suku bunga variabel, sebagian modal selalu menganggur, karena tingkat bunga harus naik saat kolam terisi—sistem sengaja mengatur agar dirinya tersendat.
Desain di sini berbeda. Setiap <c-1/>@TermMax market memiliki suku bunga tetap dan tanggal jatuh tempo, kurator menyebarkan likuiditas melalui order rentang, dan modal yang tidak dipinjamkan dialirkan ke Aave/Morpho/Venus. Uang menganggur diperlakukan sebagai sesuatu yang seharusnya tidak ada sejak awal.
Yang menghentikan saya: TVL turun 7,3% dalam 30 hari. Utilisasi tinggi pada basis yang menyusut tidak selalu berarti kekuatan. Kadang itu hanya karena penyebutnya lebih kecil.
Dan ini bagian yang tidak saya duga. Booster berjalan di BNB Chain. Tapi di DefiLlama, Ethereum memegang 98,5% dari seluruh TVL—$30,72M. TermMax hanya punya sekitar $245K di BSC, kurang dari 0,8% dari total. Jadi puluhan ribu peserta diarahkan ke jaringan tempat protokolnya bahkan belum benar-benar ada.
Saya tidak membacanya sebagai hal negatif. Saya membacanya sebagai apa sebenarnya kampanye ini—bukan sekadar pembagian hadiah, tetapi upaya untuk memindahkan pengguna ke tempat likuiditas belum tersedia.
Hal kecil yang saya tangkap dari halaman kampanye: penghitung peserta terbaca tepat 32.767. Itu 2^15 − 1, batas atas bilangan bulat bertanda 16-bit. Entah kebetulan, atau penghitung dibatasi dan jumlah aslinya lebih tinggi.
Pertanyaan yang belum bisa saya jawab: berapa banyak dari wallet-wallet itu yang masih ada di BSC setelah $TMX TGE?
#TermMax
Saya membuka halaman protokol DefiLlama. TVL $31,2M, pinjaman aktif $27,28M. Bagi yang satu dengan yang lain, hasilnya 87,4% utilisasi. Itu tinggi untuk pasar pinjaman. Di kumpulan dengan suku bunga variabel, sebagian modal selalu menganggur, karena tingkat bunga harus naik saat kolam terisi—sistem sengaja mengatur agar dirinya tersendat.
Desain di sini berbeda. Setiap <c-1/>@TermMax market memiliki suku bunga tetap dan tanggal jatuh tempo, kurator menyebarkan likuiditas melalui order rentang, dan modal yang tidak dipinjamkan dialirkan ke Aave/Morpho/Venus. Uang menganggur diperlakukan sebagai sesuatu yang seharusnya tidak ada sejak awal.
Yang menghentikan saya: TVL turun 7,3% dalam 30 hari. Utilisasi tinggi pada basis yang menyusut tidak selalu berarti kekuatan. Kadang itu hanya karena penyebutnya lebih kecil.
Dan ini bagian yang tidak saya duga. Booster berjalan di BNB Chain. Tapi di DefiLlama, Ethereum memegang 98,5% dari seluruh TVL—$30,72M. TermMax hanya punya sekitar $245K di BSC, kurang dari 0,8% dari total. Jadi puluhan ribu peserta diarahkan ke jaringan tempat protokolnya bahkan belum benar-benar ada.
Saya tidak membacanya sebagai hal negatif. Saya membacanya sebagai apa sebenarnya kampanye ini—bukan sekadar pembagian hadiah, tetapi upaya untuk memindahkan pengguna ke tempat likuiditas belum tersedia.
Hal kecil yang saya tangkap dari halaman kampanye: penghitung peserta terbaca tepat 32.767. Itu 2^15 − 1, batas atas bilangan bulat bertanda 16-bit. Entah kebetulan, atau penghitung dibatasi dan jumlah aslinya lebih tinggi.
Pertanyaan yang belum bisa saya jawab: berapa banyak dari wallet-wallet itu yang masih ada di BSC setelah $TMX TGE?
#TermMax
96
·
--
Bullish
Saya mencari tahu berapa banyak perusahaan yang benar-benar berlisensi untuk menjalankan venue sekuritas berbasis blockchain di UE. Jawabannya lebih kecil daripada yang saya kira.
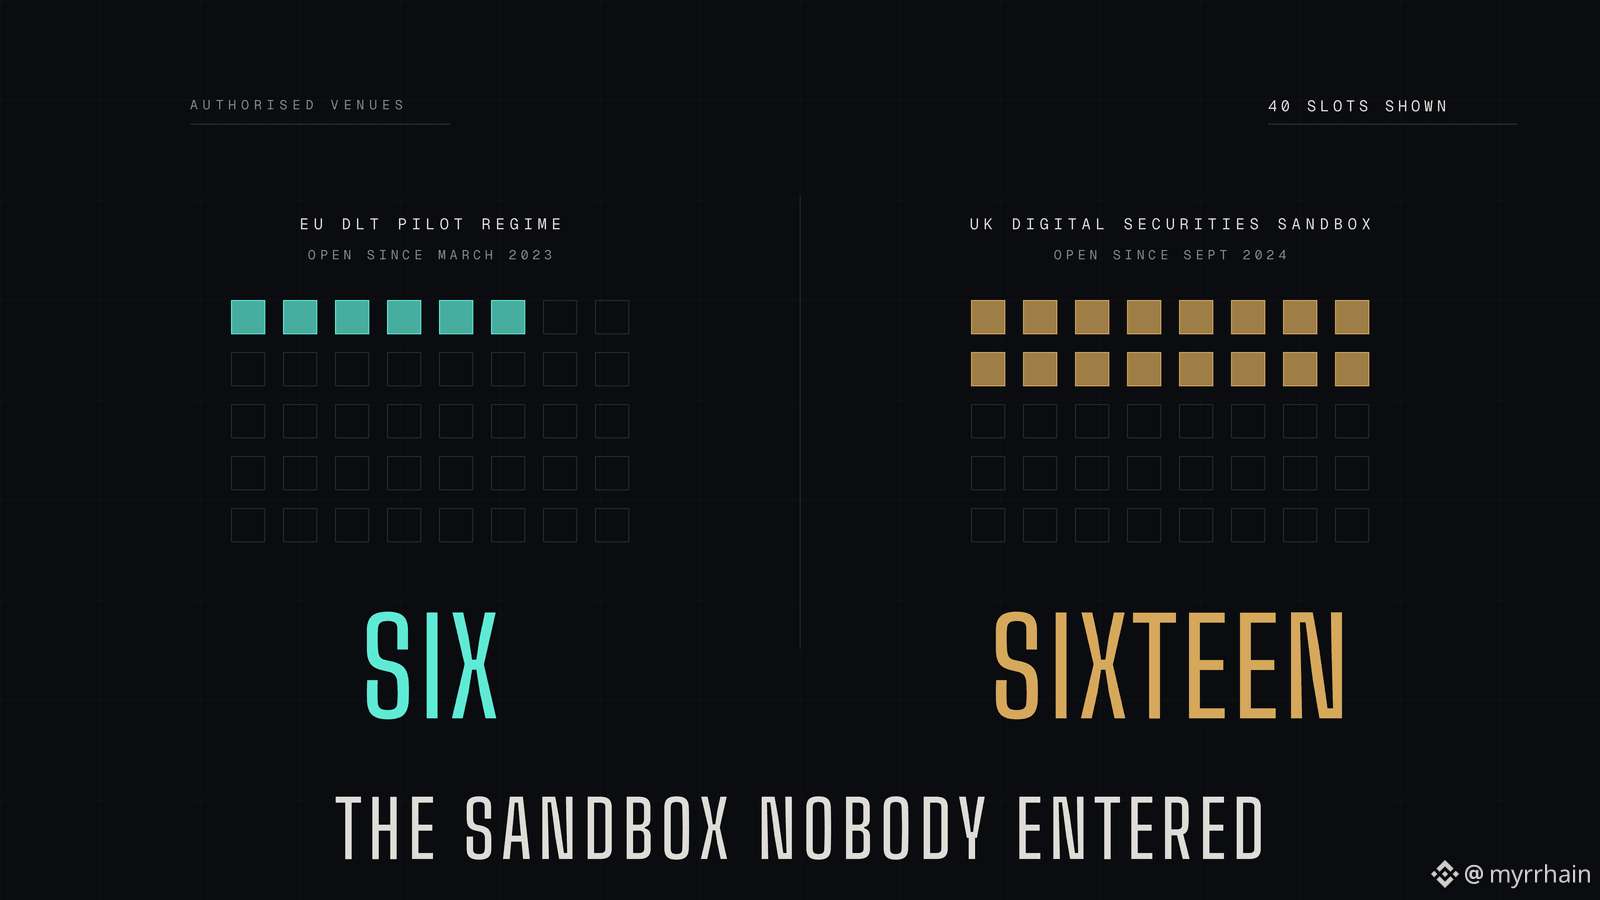
UE membuat sandbox khusus untuk hal ini. Rezim Pilot DLT mulai berlaku pada Maret 2023, memungkinkan operator menjalankan perdagangan dan penyelesaian tokenised dengan pengecualian terarah dari CSDR dan MiFID II. Tujuan dibangun untuk masalah ini. Usianya sekarang sudah tiga tahun.
Enam otorisasi. Itu saja daftar lengkapnya.
Inggris membuka Digital Securities Sandbox pada September 2024, lebih dari setahun kemudian, dan dalam enam belas bulan pertama sudah ada enam belas perusahaan di dalamnya.
ESMA berbicara sangat blak tentang alasannya. Ulasan internalnya menemukan ambang batas terlalu membatasi, menandai bahwa operator tidak dapat memperoleh akses yang memadai ke uang bank sentral untuk sisi tunai, serta mengakui bahwa tidak ada yang tahu apakah rezim ini sementara atau permanen. Sulit membangun bisnis pada sandbox yang mungkin akan dimatikan.
Awal tahun ini, beberapa venue berlisensi menulis langsung kepada Komisi, memperingatkan bahwa Eropa sedang tertinggal sementara mereka masih berkonsultasi.
Inilah mengapa menurut saya ini penting khusus untuk Dusk. Lihat bagaimana NPEX diotorisasi. AFM mengatur, MTF, broker, ECSP. Itu izin MiFID dan crowdfunding yang biasa, bukan pengecualian dari rezim pilot. Artinya, batas volume yang mencekik sandbox tidak secara jelas mencengkeram dengan cara yang sama.
Jika pembacaan itu benar, strategi ini lebih sedikit soal menunggu Brussels memperbaiki sandbox dan lebih tentang menjalankan aktivitas yang teregulasi di bawah lisensi yang sudah berjalan, sementara rantai melakukan penyelesaian di bawahnya.
Namun saya tidak yakin itu niatnya. @Dusk_Foundation is rencana untuk beroperasi melalui otorisasi MiFID yang sudah ada, bukan izin rezim pilot, dan apa yang terjadi pada pendekatan itu jika penyesuaian ulang ESMA membuat rute sandbox tiba-tiba menjadi yang lebih baik?
Apakah ada di sini yang menyimpulkan bahwa rezim pilot layak untuk dimasuki sama sekali saat ini?
{spot}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk #RWA
Saya mencari tahu berapa banyak perusahaan yang benar-benar berlisensi untuk menjalankan venue sekuritas berbasis blockchain di UE. Jawabannya lebih kecil daripada yang saya kira.
UE membuat sandbox khusus untuk hal ini. Rezim Pilot DLT mulai berlaku pada Maret 2023, memungkinkan operator menjalankan perdagangan dan penyelesaian tokenised dengan pengecualian terarah dari CSDR dan MiFID II. Tujuan dibangun untuk masalah ini. Usianya sekarang sudah tiga tahun.
Enam otorisasi. Itu saja daftar lengkapnya.
Inggris membuka Digital Securities Sandbox pada September 2024, lebih dari setahun kemudian, dan dalam enam belas bulan pertama sudah ada enam belas perusahaan di dalamnya.
ESMA berbicara sangat blak tentang alasannya. Ulasan internalnya menemukan ambang batas terlalu membatasi, menandai bahwa operator tidak dapat memperoleh akses yang memadai ke uang bank sentral untuk sisi tunai, serta mengakui bahwa tidak ada yang tahu apakah rezim ini sementara atau permanen. Sulit membangun bisnis pada sandbox yang mungkin akan dimatikan.
Awal tahun ini, beberapa venue berlisensi menulis langsung kepada Komisi, memperingatkan bahwa Eropa sedang tertinggal sementara mereka masih berkonsultasi.
Inilah mengapa menurut saya ini penting khusus untuk Dusk. Lihat bagaimana NPEX diotorisasi. AFM mengatur, MTF, broker, ECSP. Itu izin MiFID dan crowdfunding yang biasa, bukan pengecualian dari rezim pilot. Artinya, batas volume yang mencekik sandbox tidak secara jelas mencengkeram dengan cara yang sama.
Jika pembacaan itu benar, strategi ini lebih sedikit soal menunggu Brussels memperbaiki sandbox dan lebih tentang menjalankan aktivitas yang teregulasi di bawah lisensi yang sudah berjalan, sementara rantai melakukan penyelesaian di bawahnya.
Namun saya tidak yakin itu niatnya. @Dusk is rencana untuk beroperasi melalui otorisasi MiFID yang sudah ada, bukan izin rezim pilot, dan apa yang terjadi pada pendekatan itu jika penyesuaian ulang ESMA membuat rute sandbox tiba-tiba menjadi yang lebih baik?
Apakah ada di sini yang menyimpulkan bahwa rezim pilot layak untuk dimasuki sama sekali saat ini?
@Dusk $DUSK #dusk #RWA
UE membuat sandbox khusus untuk hal ini. Rezim Pilot DLT mulai berlaku pada Maret 2023, memungkinkan operator menjalankan perdagangan dan penyelesaian tokenised dengan pengecualian terarah dari CSDR dan MiFID II. Tujuan dibangun untuk masalah ini. Usianya sekarang sudah tiga tahun.
Enam otorisasi. Itu saja daftar lengkapnya.
Inggris membuka Digital Securities Sandbox pada September 2024, lebih dari setahun kemudian, dan dalam enam belas bulan pertama sudah ada enam belas perusahaan di dalamnya.
ESMA berbicara sangat blak tentang alasannya. Ulasan internalnya menemukan ambang batas terlalu membatasi, menandai bahwa operator tidak dapat memperoleh akses yang memadai ke uang bank sentral untuk sisi tunai, serta mengakui bahwa tidak ada yang tahu apakah rezim ini sementara atau permanen. Sulit membangun bisnis pada sandbox yang mungkin akan dimatikan.
Awal tahun ini, beberapa venue berlisensi menulis langsung kepada Komisi, memperingatkan bahwa Eropa sedang tertinggal sementara mereka masih berkonsultasi.
Inilah mengapa menurut saya ini penting khusus untuk Dusk. Lihat bagaimana NPEX diotorisasi. AFM mengatur, MTF, broker, ECSP. Itu izin MiFID dan crowdfunding yang biasa, bukan pengecualian dari rezim pilot. Artinya, batas volume yang mencekik sandbox tidak secara jelas mencengkeram dengan cara yang sama.
Jika pembacaan itu benar, strategi ini lebih sedikit soal menunggu Brussels memperbaiki sandbox dan lebih tentang menjalankan aktivitas yang teregulasi di bawah lisensi yang sudah berjalan, sementara rantai melakukan penyelesaian di bawahnya.
Namun saya tidak yakin itu niatnya. @Dusk is rencana untuk beroperasi melalui otorisasi MiFID yang sudah ada, bukan izin rezim pilot, dan apa yang terjadi pada pendekatan itu jika penyesuaian ulang ESMA membuat rute sandbox tiba-tiba menjadi yang lebih baik?
Apakah ada di sini yang menyimpulkan bahwa rezim pilot layak untuk dimasuki sama sekali saat ini?
@Dusk $DUSK #dusk #RWA
93
·
--
Bullish
Ada kontradiksi yang duduk di pusat Dusk Trade yang belum pernah saya lihat ada orang yang membahasnya, dan itu bukan kontradiksi teknis.
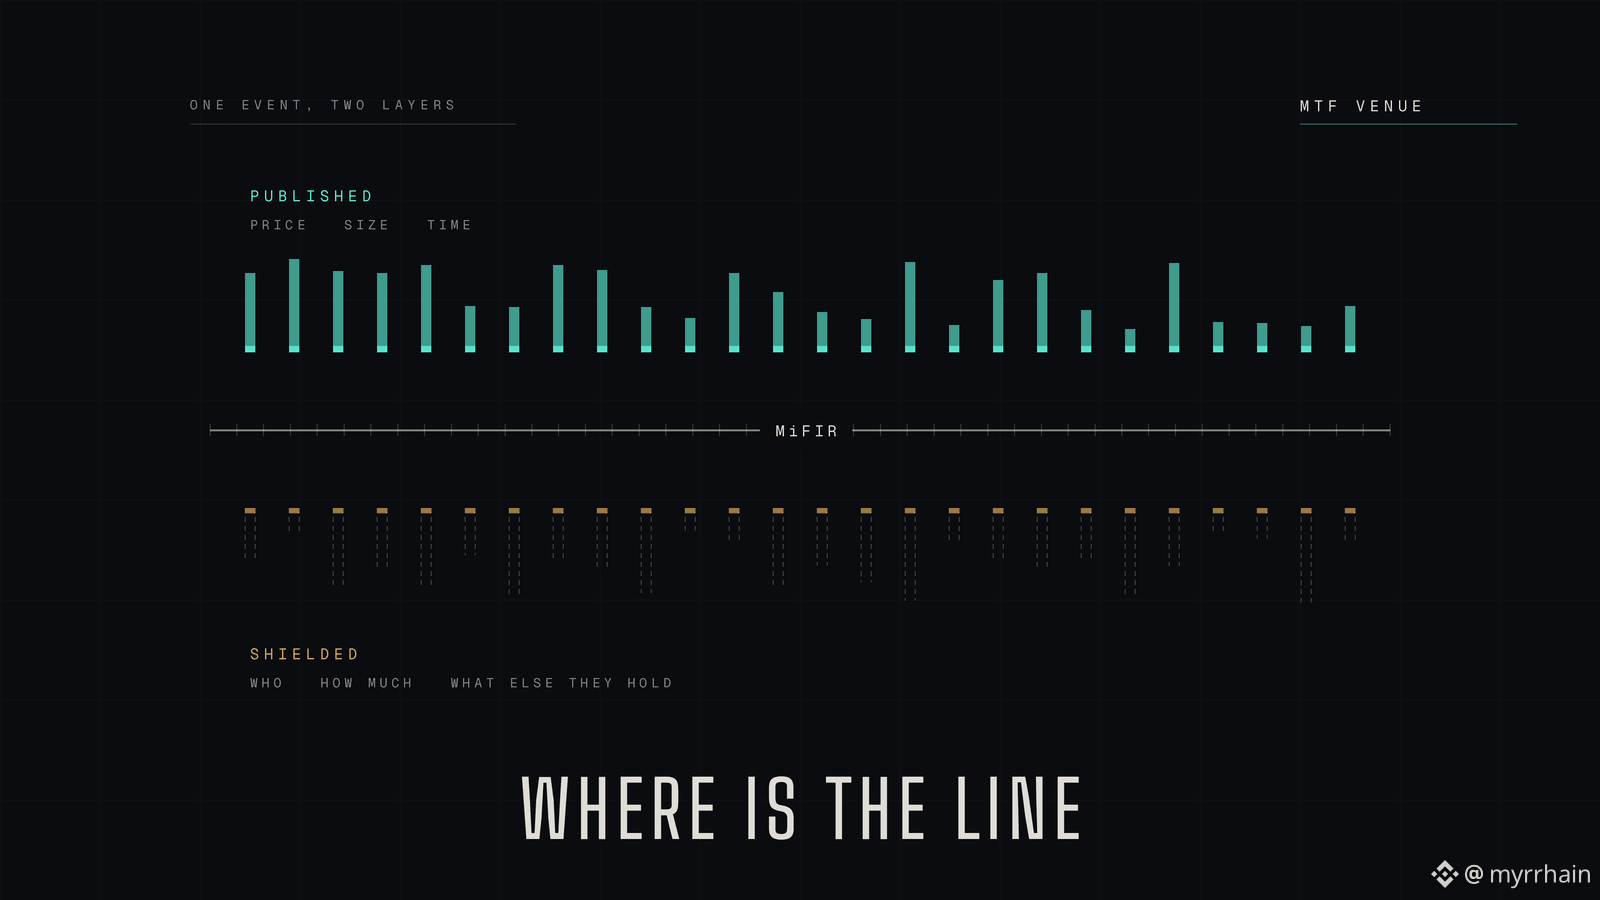
Dusk Trade disusun untuk beroperasi sebagai MTF teregulasi. Kata itu membawa kewajiban yang sebagian besar orang di kripto tidak pernah memikirkannya. Di bawah MiFIR, fasilitas perdagangan multilateral harus memublikasikan informasi pra-perdagangan. Bid dan penawaran yang sedang berjalan, kedalaman minat pada harga-harga tersebut. Dan setelah eksekusi, ia harus mempublikasikan harga, volume, dan waktu—sejauh mungkin mendekati real time secara teknis.
Sekarang taruh itu berdampingan dengan kemampuan. Sebuah rantai yang dibangun untuk privasi yang dapat diprogram, menjalankan sebuah venue yang secara legal berkewajiban memublikasikan apa yang diperdagangkan dan pada harga berapa.
Awalnya itu terlihat seperti konflik yang jelas bagi saya. Namun ternyata bukan, dan memahami alasannya mengubah cara saya membaca seluruh desain.
Transparansi pasar dan privasi pemegang bukanlah hal yang sama. MiFIR ingin pasar tahu bahwa sebuah obligasi diperdagangkan pada harga tertentu, dengan ukuran tertentu, pada waktu tertentu. MiFIR tidak mewajibkan pasar untuk tahu entitas mana yang memegang apa, atau ukuran buku siapa pun. Itu adalah fakta-fakta terpisah yang hidup di lapisan yang berbeda.
Sebuah rantai yang transparan menjatuhkan semuanya menjadi satu. Publikasikan transaksi, berarti Anda memublikasikan posisi, karena semuanya berada dalam satu keadaan yang bisa terlihat. Rantai dengan selective disclosure bisa memisahkan keduanya. Laporan transaksi masuk ke tape. Kepemilikan tetap terlindungi. Regulator melihat apa pun yang diperlukan oleh pengawasan.
Jadi privasi di sini bukan soal menyembunyikan diri dari pasar. Ini soal tidak membocorkan hal-hal yang sejak awal tidak berhak diketahui pasar.
Yang masih belum pasti bagi saya adalah batasnya. @Dusk_Foundation siapa yang memutuskan fakta mana yang masuk ke tape publik dan mana yang tetap terlindungi, dan apakah garis itu ditegakkan oleh protokol atau oleh venue yang berjalan di atasnya? Itu jaminan yang sangat berbeda.
Penasaran apakah ada di sini yang sudah memikirkan di mana seharusnya garis itu berada.
@Dusk_Foundation $DUSK #dusk #RWA
Ada kontradiksi yang duduk di pusat Dusk Trade yang belum pernah saya lihat ada orang yang membahasnya, dan itu bukan kontradiksi teknis.
Dusk Trade disusun untuk beroperasi sebagai MTF teregulasi. Kata itu membawa kewajiban yang sebagian besar orang di kripto tidak pernah memikirkannya. Di bawah MiFIR, fasilitas perdagangan multilateral harus memublikasikan informasi pra-perdagangan. Bid dan penawaran yang sedang berjalan, kedalaman minat pada harga-harga tersebut. Dan setelah eksekusi, ia harus mempublikasikan harga, volume, dan waktu—sejauh mungkin mendekati real time secara teknis.
Sekarang taruh itu berdampingan dengan kemampuan. Sebuah rantai yang dibangun untuk privasi yang dapat diprogram, menjalankan sebuah venue yang secara legal berkewajiban memublikasikan apa yang diperdagangkan dan pada harga berapa.
Awalnya itu terlihat seperti konflik yang jelas bagi saya. Namun ternyata bukan, dan memahami alasannya mengubah cara saya membaca seluruh desain.
Transparansi pasar dan privasi pemegang bukanlah hal yang sama. MiFIR ingin pasar tahu bahwa sebuah obligasi diperdagangkan pada harga tertentu, dengan ukuran tertentu, pada waktu tertentu. MiFIR tidak mewajibkan pasar untuk tahu entitas mana yang memegang apa, atau ukuran buku siapa pun. Itu adalah fakta-fakta terpisah yang hidup di lapisan yang berbeda.
Sebuah rantai yang transparan menjatuhkan semuanya menjadi satu. Publikasikan transaksi, berarti Anda memublikasikan posisi, karena semuanya berada dalam satu keadaan yang bisa terlihat. Rantai dengan selective disclosure bisa memisahkan keduanya. Laporan transaksi masuk ke tape. Kepemilikan tetap terlindungi. Regulator melihat apa pun yang diperlukan oleh pengawasan.
Jadi privasi di sini bukan soal menyembunyikan diri dari pasar. Ini soal tidak membocorkan hal-hal yang sejak awal tidak berhak diketahui pasar.
Yang masih belum pasti bagi saya adalah batasnya. @Dusk siapa yang memutuskan fakta mana yang masuk ke tape publik dan mana yang tetap terlindungi, dan apakah garis itu ditegakkan oleh protokol atau oleh venue yang berjalan di atasnya? Itu jaminan yang sangat berbeda.
Penasaran apakah ada di sini yang sudah memikirkan di mana seharusnya garis itu berada.
@Dusk $DUSK #dusk #RWA
Dusk Trade disusun untuk beroperasi sebagai MTF teregulasi. Kata itu membawa kewajiban yang sebagian besar orang di kripto tidak pernah memikirkannya. Di bawah MiFIR, fasilitas perdagangan multilateral harus memublikasikan informasi pra-perdagangan. Bid dan penawaran yang sedang berjalan, kedalaman minat pada harga-harga tersebut. Dan setelah eksekusi, ia harus mempublikasikan harga, volume, dan waktu—sejauh mungkin mendekati real time secara teknis.
Sekarang taruh itu berdampingan dengan kemampuan. Sebuah rantai yang dibangun untuk privasi yang dapat diprogram, menjalankan sebuah venue yang secara legal berkewajiban memublikasikan apa yang diperdagangkan dan pada harga berapa.
Awalnya itu terlihat seperti konflik yang jelas bagi saya. Namun ternyata bukan, dan memahami alasannya mengubah cara saya membaca seluruh desain.
Transparansi pasar dan privasi pemegang bukanlah hal yang sama. MiFIR ingin pasar tahu bahwa sebuah obligasi diperdagangkan pada harga tertentu, dengan ukuran tertentu, pada waktu tertentu. MiFIR tidak mewajibkan pasar untuk tahu entitas mana yang memegang apa, atau ukuran buku siapa pun. Itu adalah fakta-fakta terpisah yang hidup di lapisan yang berbeda.
Sebuah rantai yang transparan menjatuhkan semuanya menjadi satu. Publikasikan transaksi, berarti Anda memublikasikan posisi, karena semuanya berada dalam satu keadaan yang bisa terlihat. Rantai dengan selective disclosure bisa memisahkan keduanya. Laporan transaksi masuk ke tape. Kepemilikan tetap terlindungi. Regulator melihat apa pun yang diperlukan oleh pengawasan.
Jadi privasi di sini bukan soal menyembunyikan diri dari pasar. Ini soal tidak membocorkan hal-hal yang sejak awal tidak berhak diketahui pasar.
Yang masih belum pasti bagi saya adalah batasnya. @Dusk siapa yang memutuskan fakta mana yang masuk ke tape publik dan mana yang tetap terlindungi, dan apakah garis itu ditegakkan oleh protokol atau oleh venue yang berjalan di atasnya? Itu jaminan yang sangat berbeda.
Penasaran apakah ada di sini yang sudah memikirkan di mana seharusnya garis itu berada.
@Dusk $DUSK #dusk #RWA
31
·
--
Bullish
Saya pikir bStocks menghapus perantara. Saya hitung ulang. Jumlahnya sama.
Jalur klasik dari hryvnia ke saham di NVIDIA:
hryvnia - bank - penukaran mata uang - broker - kustodian - custodian - saham
Jalur melalui bStock:
hryvnia - P2P - USDT - bursa - penerbit sertifikat - custodian penerbit - saham
Enam mata rantai melawan enam. Saya hitung dua kali.
Yang saya pahami.
Yang berubah bukan jumlahnya, melainkan mata rantai mana yang menghentikan saya.
Di rute pertama, saya dihentikan bukan oleh custodian, melainkan oleh status domisili, dokumen, dan setoran minimum. Ini adalah hambatan akses.
Di rute kedua, hambatan itu hampir tidak ada, tetapi perantara tidak ke mana-mana. Mereka berhenti terlihat: penerbit, custodian, yurisdiksi ADGM alih-alih bursa. Saya tidak melihat mata rantai itu di layar, jadi mudah melupakan bahwa mata rantai itu ada.
Kesimpulan utama: bStocks tidak menghilangkan risiko pihak lawan, melainkan prosedurnya. Perbedaannya besar, tapi bukan yang saya bayangkan.
Apakah ini mengubah sikap saya? Tidak. Bagi seseorang dari Ukraina yang memulai dari lima puluh dolar, ini adalah jalur paling singkat. Tetapi saya tidak lagi mencampuradukkan tidak adanya dokumen dengan tidak adanya risiko.
Batasan: saya menghitung berdasarkan deskripsi produk, bukan berdasarkan struktur hukum. Ada yang akan menyusunnya secara berbeda.
Yang paling bermanfaat dari kampanye ini: saya tidak membeli, melainkan mentransfer ulang.
@BinanceCIS #bStocksCIS $NVDAB
{spot}(NVDABUSDT)
Saya pikir bStocks menghapus perantara. Saya hitung ulang. Jumlahnya sama.
Jalur klasik dari hryvnia ke saham di NVIDIA:
hryvnia - bank - penukaran mata uang - broker - kustodian - custodian - saham
Jalur melalui bStock:
hryvnia - P2P - USDT - bursa - penerbit sertifikat - custodian penerbit - saham
Enam mata rantai melawan enam. Saya hitung dua kali.
Yang saya pahami.
Yang berubah bukan jumlahnya, melainkan mata rantai mana yang menghentikan saya.
Di rute pertama, saya dihentikan bukan oleh custodian, melainkan oleh status domisili, dokumen, dan setoran minimum. Ini adalah hambatan akses.
Di rute kedua, hambatan itu hampir tidak ada, tetapi perantara tidak ke mana-mana. Mereka berhenti terlihat: penerbit, custodian, yurisdiksi ADGM alih-alih bursa. Saya tidak melihat mata rantai itu di layar, jadi mudah melupakan bahwa mata rantai itu ada.
Kesimpulan utama: bStocks tidak menghilangkan risiko pihak lawan, melainkan prosedurnya. Perbedaannya besar, tapi bukan yang saya bayangkan.
Apakah ini mengubah sikap saya? Tidak. Bagi seseorang dari Ukraina yang memulai dari lima puluh dolar, ini adalah jalur paling singkat. Tetapi saya tidak lagi mencampuradukkan tidak adanya dokumen dengan tidak adanya risiko.
Batasan: saya menghitung berdasarkan deskripsi produk, bukan berdasarkan struktur hukum. Ada yang akan menyusunnya secara berbeda.
Yang paling bermanfaat dari kampanye ini: saya tidak membeli, melainkan mentransfer ulang.
@BinanceCIS #bStocksCIS $NVDAB
Jalur klasik dari hryvnia ke saham di NVIDIA:
hryvnia - bank - penukaran mata uang - broker - kustodian - custodian - saham
Jalur melalui bStock:
hryvnia - P2P - USDT - bursa - penerbit sertifikat - custodian penerbit - saham
Enam mata rantai melawan enam. Saya hitung dua kali.
Yang saya pahami.
Yang berubah bukan jumlahnya, melainkan mata rantai mana yang menghentikan saya.
Di rute pertama, saya dihentikan bukan oleh custodian, melainkan oleh status domisili, dokumen, dan setoran minimum. Ini adalah hambatan akses.
Di rute kedua, hambatan itu hampir tidak ada, tetapi perantara tidak ke mana-mana. Mereka berhenti terlihat: penerbit, custodian, yurisdiksi ADGM alih-alih bursa. Saya tidak melihat mata rantai itu di layar, jadi mudah melupakan bahwa mata rantai itu ada.
Kesimpulan utama: bStocks tidak menghilangkan risiko pihak lawan, melainkan prosedurnya. Perbedaannya besar, tapi bukan yang saya bayangkan.
Apakah ini mengubah sikap saya? Tidak. Bagi seseorang dari Ukraina yang memulai dari lima puluh dolar, ini adalah jalur paling singkat. Tetapi saya tidak lagi mencampuradukkan tidak adanya dokumen dengan tidak adanya risiko.
Batasan: saya menghitung berdasarkan deskripsi produk, bukan berdasarkan struktur hukum. Ada yang akan menyusunnya secara berbeda.
Yang paling bermanfaat dari kampanye ini: saya tidak membeli, melainkan mentransfer ulang.
@BinanceCIS #bStocksCIS $NVDAB
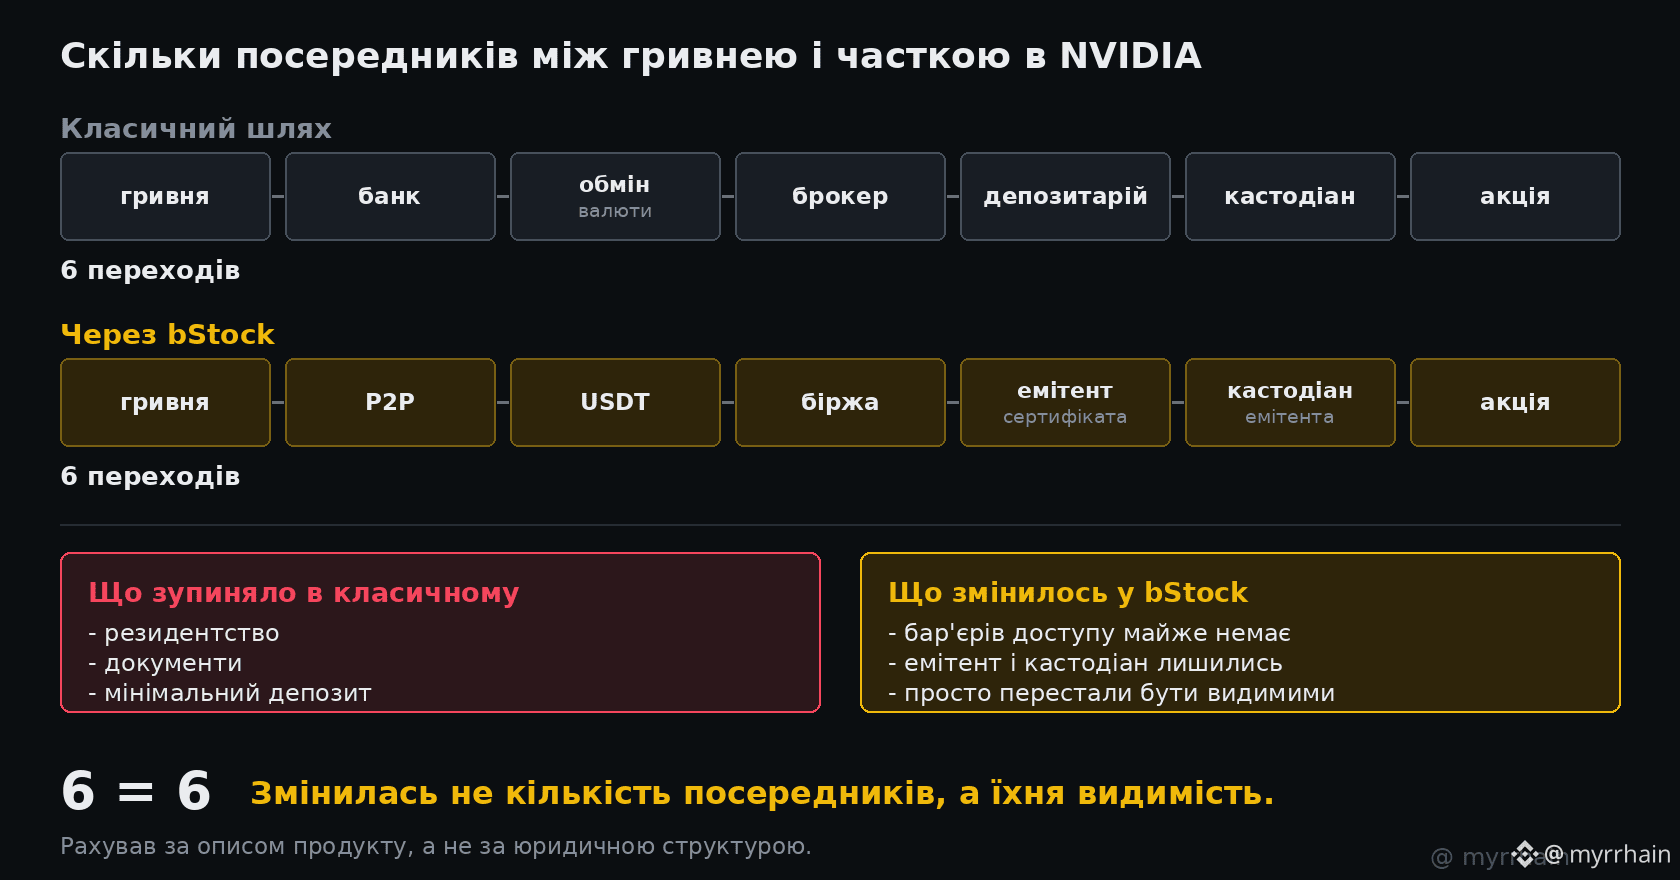
1
258
·
--
Bullish
Percakapan tentang finalitas memiliki titik buta, dan itu bukan di sisi sekuritas. Itu ada di sisi kas.
Penyelesaian bukan satu perpindahan. Itu dua. Aset bergerak satu arah, uang bergerak ke arah lain, dan seluruh tujuan delivery versus payment adalah agar tidak satu pun dari kedua kaki transaksi dapat selesai kecuali keduanya juga selesai. Putuskan ikatan itu, dan Anda kembali pada kepercayaan kepada pihak lawan—sesuatu yang memang ingin dihindari oleh infrastruktur penyelesaian.
Sekarang lihat bagaimana sebagian besar proyek tokenisasi benar-benar dibangun. Obligasi ada di onchain. Euro-nya tidak. Pembayaran terjadi melalui transfer bank yang diselesaikan pada rel yang sepenuhnya berbeda, dengan jadwal waktu yang berbeda, dan di bawah rezim hukum yang berbeda.
Pada titik itu, atomic settlement hanyalah pemasaran. Anda mendapatkan satu kaki aset yang cepat yang dipasangkan ke kaki kas yang lambat, dan transaksi hanya sefinal yang paling lemah dari separuhnya.
Karena itulah aset penyelesaian euro yang hidup secara native di rantai yang sama bukanlah fitur sampingan. Itu adalah separuh yang hilang dari mesin. EURQ di Dusk menarik perhatian saya justru untuk alasan itu—bukan karena stablecoin lain ada, tetapi karena delivery dan payment akhirnya bisa menjadi satu transisi status, bukan dua sistem yang disinkronkan setelahnya.
Bentuk regulasinya juga penting di sini. Aset penyelesaian yang diterbitkan di bawah aturan uang elektronik Uni Eropa adalah instrumen yang berbeda dari token lepas pantai yang hanya mengklaim patokan euro. Untuk venue yang teregulasi, pembedaan ini menentukan apakah ia bisa digunakan sama sekali.
Yang masih sedang saya kerjakan adalah pertanyaan kedalaman. Atomisitas menyelesaikan mekanismenya, tetapi kaki kas hanya berguna jika jumlah kas yang cukup tersedia pada saat penyelesaian. @Dusk_Foundation Bagaimana menurut Anda memandang likuiditas di sisi pembayaran agar bisa diskalakan seiring penerbitan aset, bukan tertinggal di belakangnya?
Apakah ada di sini yang pernah melihat proyek tokenisasi di mana kaki kas benar-benar onchain, bukan bank wire yang memakai kostum?
@Dusk_Foundation $DUSK #dusk #RWA
Percakapan tentang finalitas memiliki titik buta, dan itu bukan di sisi sekuritas. Itu ada di sisi kas.
Penyelesaian bukan satu perpindahan. Itu dua. Aset bergerak satu arah, uang bergerak ke arah lain, dan seluruh tujuan delivery versus payment adalah agar tidak satu pun dari kedua kaki transaksi dapat selesai kecuali keduanya juga selesai. Putuskan ikatan itu, dan Anda kembali pada kepercayaan kepada pihak lawan—sesuatu yang memang ingin dihindari oleh infrastruktur penyelesaian.
Sekarang lihat bagaimana sebagian besar proyek tokenisasi benar-benar dibangun. Obligasi ada di onchain. Euro-nya tidak. Pembayaran terjadi melalui transfer bank yang diselesaikan pada rel yang sepenuhnya berbeda, dengan jadwal waktu yang berbeda, dan di bawah rezim hukum yang berbeda.
Pada titik itu, atomic settlement hanyalah pemasaran. Anda mendapatkan satu kaki aset yang cepat yang dipasangkan ke kaki kas yang lambat, dan transaksi hanya sefinal yang paling lemah dari separuhnya.
Karena itulah aset penyelesaian euro yang hidup secara native di rantai yang sama bukanlah fitur sampingan. Itu adalah separuh yang hilang dari mesin. EURQ di Dusk menarik perhatian saya justru untuk alasan itu—bukan karena stablecoin lain ada, tetapi karena delivery dan payment akhirnya bisa menjadi satu transisi status, bukan dua sistem yang disinkronkan setelahnya.
Bentuk regulasinya juga penting di sini. Aset penyelesaian yang diterbitkan di bawah aturan uang elektronik Uni Eropa adalah instrumen yang berbeda dari token lepas pantai yang hanya mengklaim patokan euro. Untuk venue yang teregulasi, pembedaan ini menentukan apakah ia bisa digunakan sama sekali.
Yang masih sedang saya kerjakan adalah pertanyaan kedalaman. Atomisitas menyelesaikan mekanismenya, tetapi kaki kas hanya berguna jika jumlah kas yang cukup tersedia pada saat penyelesaian. @Dusk Bagaimana menurut Anda memandang likuiditas di sisi pembayaran agar bisa diskalakan seiring penerbitan aset, bukan tertinggal di belakangnya?
Apakah ada di sini yang pernah melihat proyek tokenisasi di mana kaki kas benar-benar onchain, bukan bank wire yang memakai kostum?
@Dusk $DUSK #dusk #RWA
Penyelesaian bukan satu perpindahan. Itu dua. Aset bergerak satu arah, uang bergerak ke arah lain, dan seluruh tujuan delivery versus payment adalah agar tidak satu pun dari kedua kaki transaksi dapat selesai kecuali keduanya juga selesai. Putuskan ikatan itu, dan Anda kembali pada kepercayaan kepada pihak lawan—sesuatu yang memang ingin dihindari oleh infrastruktur penyelesaian.
Sekarang lihat bagaimana sebagian besar proyek tokenisasi benar-benar dibangun. Obligasi ada di onchain. Euro-nya tidak. Pembayaran terjadi melalui transfer bank yang diselesaikan pada rel yang sepenuhnya berbeda, dengan jadwal waktu yang berbeda, dan di bawah rezim hukum yang berbeda.
Pada titik itu, atomic settlement hanyalah pemasaran. Anda mendapatkan satu kaki aset yang cepat yang dipasangkan ke kaki kas yang lambat, dan transaksi hanya sefinal yang paling lemah dari separuhnya.
Karena itulah aset penyelesaian euro yang hidup secara native di rantai yang sama bukanlah fitur sampingan. Itu adalah separuh yang hilang dari mesin. EURQ di Dusk menarik perhatian saya justru untuk alasan itu—bukan karena stablecoin lain ada, tetapi karena delivery dan payment akhirnya bisa menjadi satu transisi status, bukan dua sistem yang disinkronkan setelahnya.
Bentuk regulasinya juga penting di sini. Aset penyelesaian yang diterbitkan di bawah aturan uang elektronik Uni Eropa adalah instrumen yang berbeda dari token lepas pantai yang hanya mengklaim patokan euro. Untuk venue yang teregulasi, pembedaan ini menentukan apakah ia bisa digunakan sama sekali.
Yang masih sedang saya kerjakan adalah pertanyaan kedalaman. Atomisitas menyelesaikan mekanismenya, tetapi kaki kas hanya berguna jika jumlah kas yang cukup tersedia pada saat penyelesaian. @Dusk Bagaimana menurut Anda memandang likuiditas di sisi pembayaran agar bisa diskalakan seiring penerbitan aset, bukan tertinggal di belakangnya?
Apakah ada di sini yang pernah melihat proyek tokenisasi di mana kaki kas benar-benar onchain, bukan bank wire yang memakai kostum?
@Dusk $DUSK #dusk #RWA
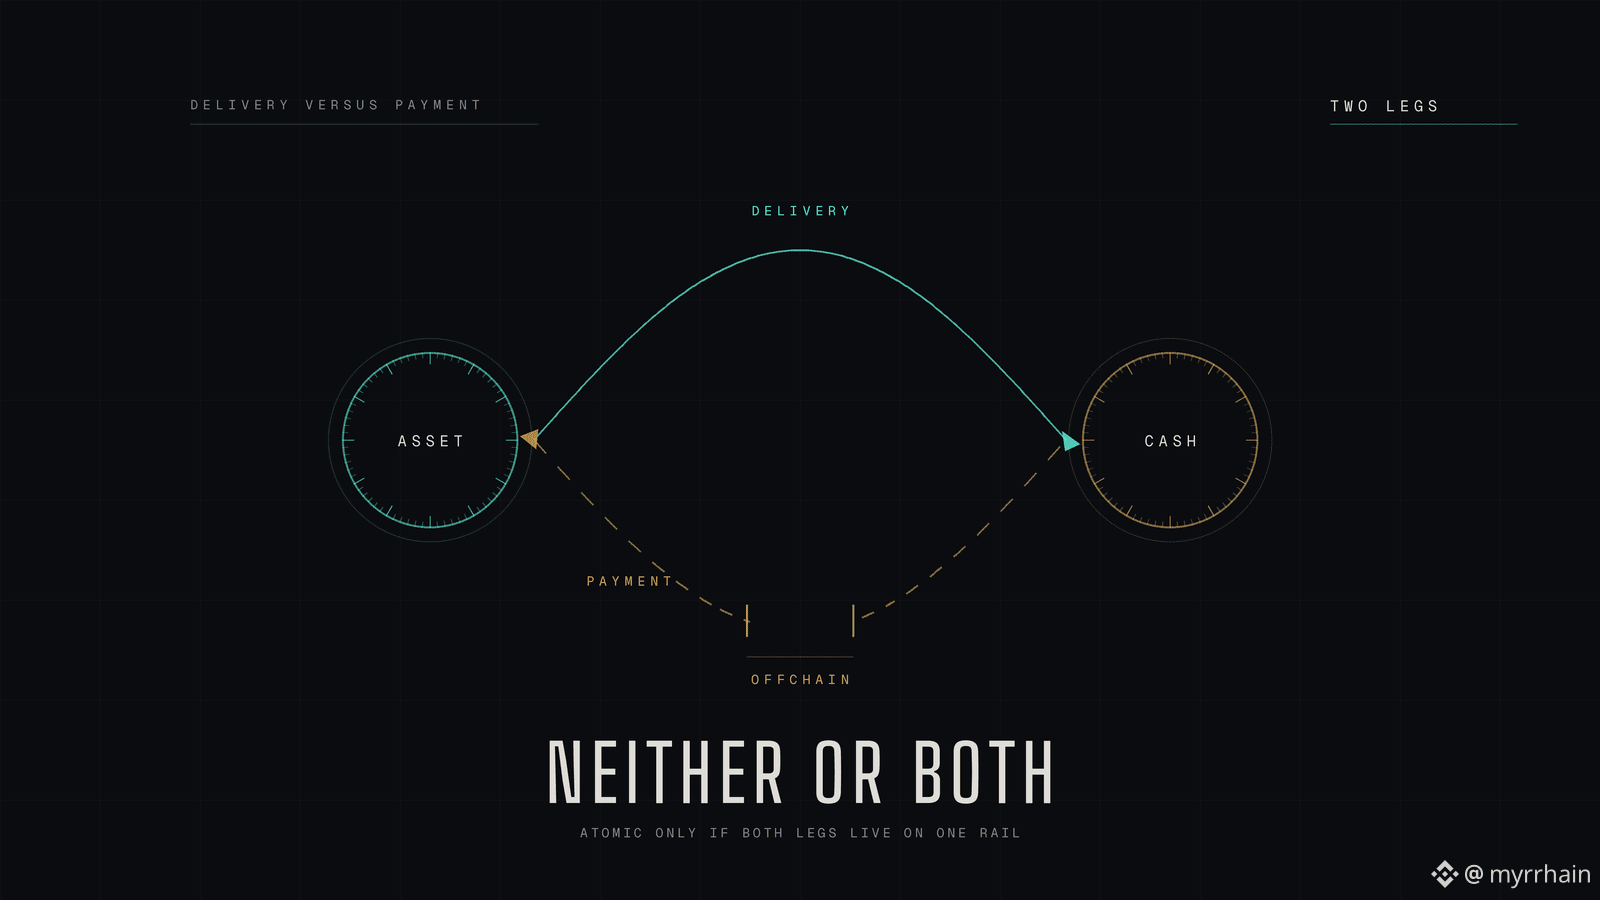
2
70
·
--
Bullish
bStock paling aktif - bukan NVIDIA dan bukan Tesla. Ini SanDisk, dan dengan selisih 9,5 kali.
Saya menyortir daftar bStock berdasarkan volume perdagangan selama 24 jam. Saya berharap melihat nama-nama yang biasa ada di bagian atas. Ternyata yang terlihat berbeda.
$SNDKB SanDisk - 89,98 juta
QQQB Invesco QQQ - 83,46 juta
$SPCXB SpaceX - 73,39 juta
...
NVDAB NVIDIA - 9,50 juta
Tiga teratas itu 246,83 juta dari 468,81 juta pada dua puluh baris yang terlihat. 52,6% volume.
Tapi yang lebih menarik adalah yang lain. Saya bagi volume dengan kapitalisasi - berapa kali seluruh penerbitan berputar per hari:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 kali
SNDKB: 89,98 / 41,27 = 2,2 kali
NVDAB: 9,50 / 10,02 = 0,95 kali
CRCLB: 11,91 / 69,24 = 0,17 kali
ETF berbasis leverage untuk SanDisk berputar 7 kali lebih cepat daripada NVIDIA.
Dan yang seperti ini banyak sekali di daftar. SOXLB - Bull 3X. KORUB - South Korea Bull 3X. MUUB - Bull 2X. Dan SOXSB adalah Direxion Semiconductor Bear 3X, artinya lewat bStock kita bisa mengambil posisi short pada semikonduktor.
Yang saya pahami.
Dua minggu saya membaca daftar ini seperti etalase perusahaan: ini Tesla, ini NVIDIA, ini SpaceX. Namun dari volume, tampilannya berbeda. Uang tidak mengalir berdasarkan ukuran perusahaan, melainkan berdasarkan pergerakan dan leverage.
Catatan: ini hanya satu hari, dan hari ini rally-nya sedang terjadi di memori - SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Mungkin saya melihat gambaran satu hari saja, bukan struktur.
Daftar ini terlihat seperti etalase. Dari volume perdagangan, ini adalah platform untuk leverage.
@BinanceCIS #bStocksCIS
{spot}(SNDKBUSDT)
bStock paling aktif - bukan NVIDIA dan bukan Tesla. Ini SanDisk, dan dengan selisih 9,5 kali.
Saya menyortir daftar bStock berdasarkan volume perdagangan selama 24 jam. Saya berharap melihat nama-nama yang biasa ada di bagian atas. Ternyata yang terlihat berbeda.
$SNDKB SanDisk - 89,98 juta
QQQB Invesco QQQ - 83,46 juta
$SPCXB SpaceX - 73,39 juta
...
NVDAB NVIDIA - 9,50 juta
Tiga teratas itu 246,83 juta dari 468,81 juta pada dua puluh baris yang terlihat. 52,6% volume.
Tapi yang lebih menarik adalah yang lain. Saya bagi volume dengan kapitalisasi - berapa kali seluruh penerbitan berputar per hari:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 kali
SNDKB: 89,98 / 41,27 = 2,2 kali
NVDAB: 9,50 / 10,02 = 0,95 kali
CRCLB: 11,91 / 69,24 = 0,17 kali
ETF berbasis leverage untuk SanDisk berputar 7 kali lebih cepat daripada NVIDIA.
Dan yang seperti ini banyak sekali di daftar. SOXLB - Bull 3X. KORUB - South Korea Bull 3X. MUUB - Bull 2X. Dan SOXSB adalah Direxion Semiconductor Bear 3X, artinya lewat bStock kita bisa mengambil posisi short pada semikonduktor.
Yang saya pahami.
Dua minggu saya membaca daftar ini seperti etalase perusahaan: ini Tesla, ini NVIDIA, ini SpaceX. Namun dari volume, tampilannya berbeda. Uang tidak mengalir berdasarkan ukuran perusahaan, melainkan berdasarkan pergerakan dan leverage.
Catatan: ini hanya satu hari, dan hari ini rally-nya sedang terjadi di memori - SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Mungkin saya melihat gambaran satu hari saja, bukan struktur.
Daftar ini terlihat seperti etalase. Dari volume perdagangan, ini adalah platform untuk leverage.
@BinanceCIS #bStocksCIS
Saya menyortir daftar bStock berdasarkan volume perdagangan selama 24 jam. Saya berharap melihat nama-nama yang biasa ada di bagian atas. Ternyata yang terlihat berbeda.
$SNDKB SanDisk - 89,98 juta
QQQB Invesco QQQ - 83,46 juta
$SPCXB SpaceX - 73,39 juta
...
NVDAB NVIDIA - 9,50 juta
Tiga teratas itu 246,83 juta dari 468,81 juta pada dua puluh baris yang terlihat. 52,6% volume.
Tapi yang lebih menarik adalah yang lain. Saya bagi volume dengan kapitalisasi - berapa kali seluruh penerbitan berputar per hari:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 kali
SNDKB: 89,98 / 41,27 = 2,2 kali
NVDAB: 9,50 / 10,02 = 0,95 kali
CRCLB: 11,91 / 69,24 = 0,17 kali
ETF berbasis leverage untuk SanDisk berputar 7 kali lebih cepat daripada NVIDIA.
Dan yang seperti ini banyak sekali di daftar. SOXLB - Bull 3X. KORUB - South Korea Bull 3X. MUUB - Bull 2X. Dan SOXSB adalah Direxion Semiconductor Bear 3X, artinya lewat bStock kita bisa mengambil posisi short pada semikonduktor.
Yang saya pahami.
Dua minggu saya membaca daftar ini seperti etalase perusahaan: ini Tesla, ini NVIDIA, ini SpaceX. Namun dari volume, tampilannya berbeda. Uang tidak mengalir berdasarkan ukuran perusahaan, melainkan berdasarkan pergerakan dan leverage.
Catatan: ini hanya satu hari, dan hari ini rally-nya sedang terjadi di memori - SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Mungkin saya melihat gambaran satu hari saja, bukan struktur.
Daftar ini terlihat seperti etalase. Dari volume perdagangan, ini adalah platform untuk leverage.
@BinanceCIS #bStocksCIS
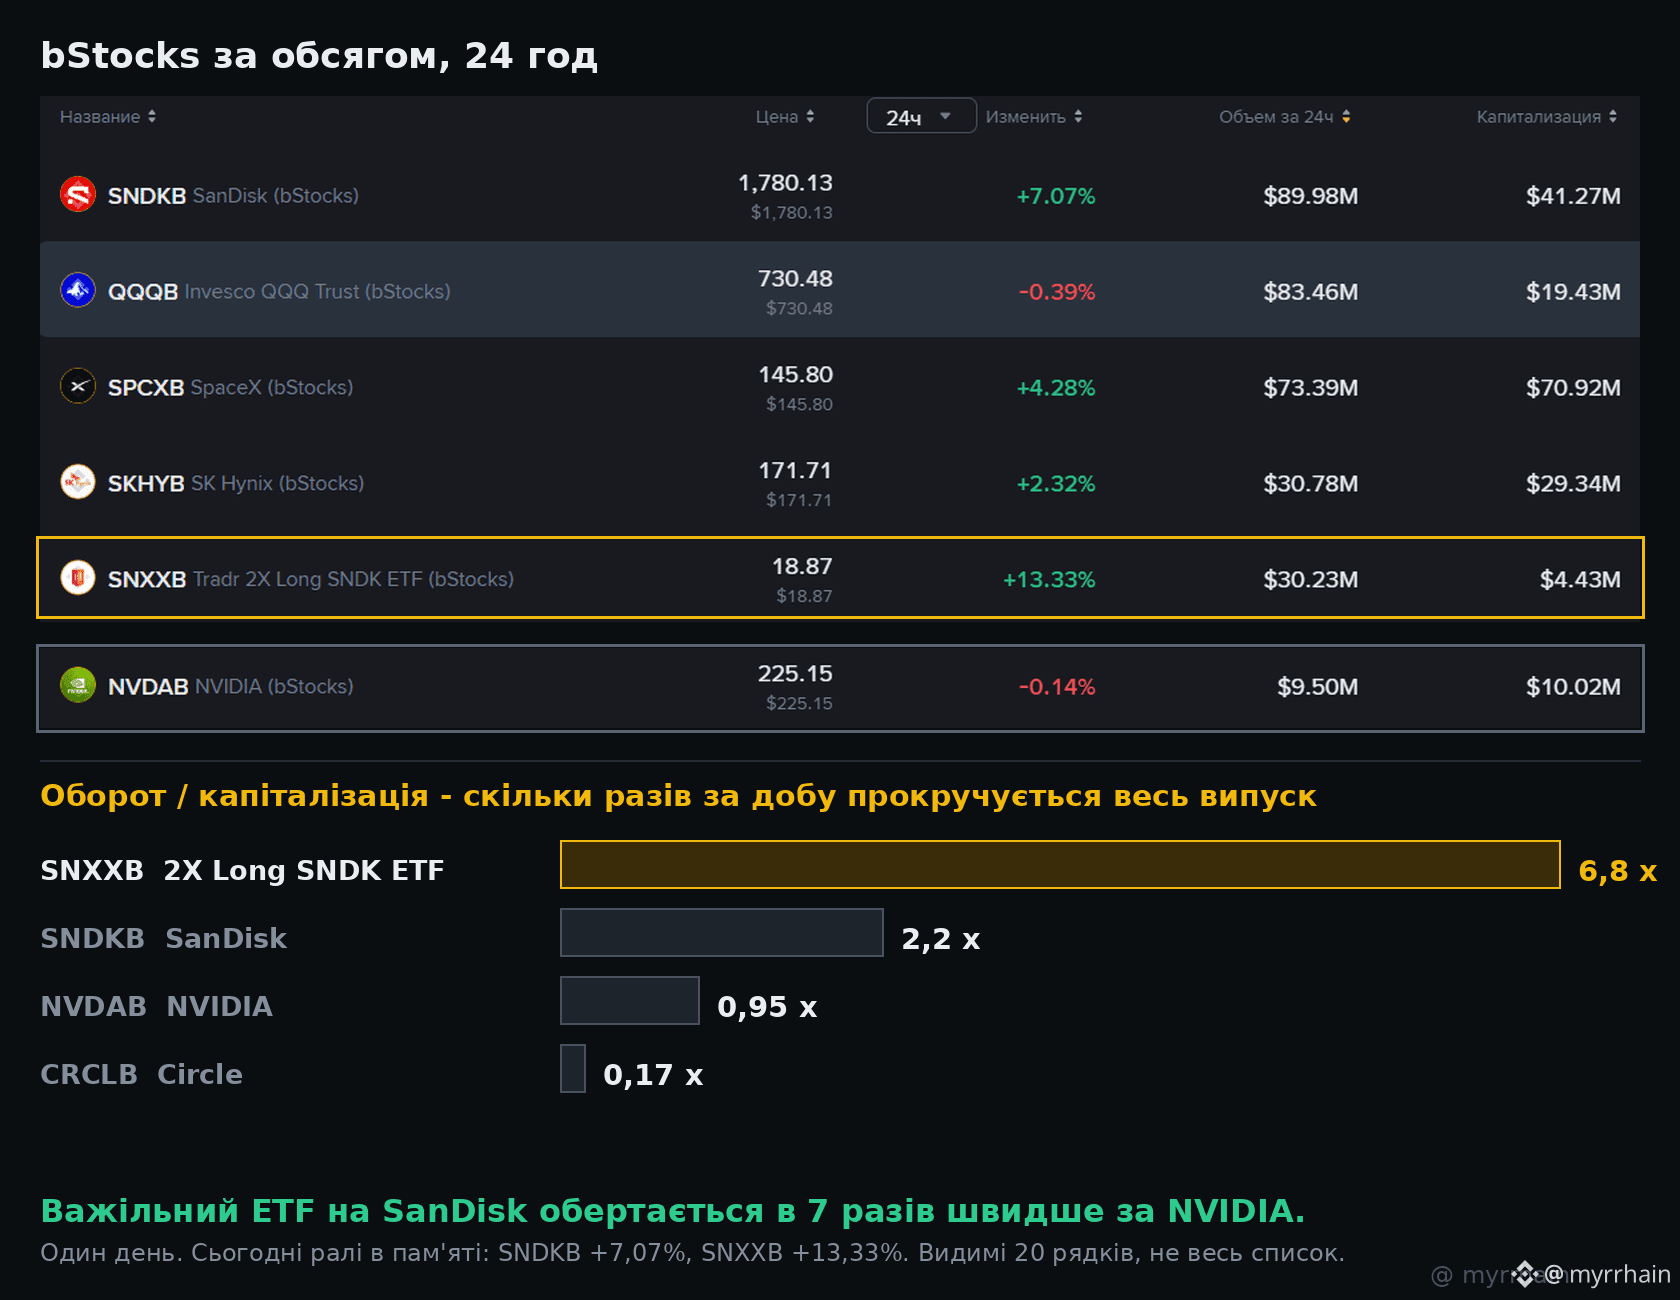
2
2
178
·
--
Bullish
Dulu saya mengira finalitas penyelesaian berarti satu hal saja. Ternyata ada dua hal, dan sebuah rantai bisa memiliki salah satunya tetapi sepenuhnya tidak memiliki yang lainnya.
Finalitas kriptografis adalah yang dimaksud semua orang di kripto ketika menggunakan kata itu. Cukup banyak blok yang menumpuk di atasnya sehingga membalikkan transaksi menjadi tidak terpikirkan secara komputasi. Bersih, terukur, dan bisa dibuktikan oleh siapa pun.
Finalitas legal adalah jenis yang benar-benar berbeda. Di UE, hal ini berasal dari Settlement Finality Directive, dan itu bukan sesuatu yang bisa dibuktikan oleh sebuah rantai. Itu sesuatu yang diberikan kepada suatu sistem. Sistem yang ditetapkan memiliki momen yang jelas ketika perintah transfer menjadi tidak dapat dibatalkan dan tetap berlaku meskipun terjadi kepailitan pada seorang peserta. Penetapan itu adalah pengawasan dan administrasi, bukan matematika.
Jadi Anda bisa membangun sebuah rantai dengan finalitas kriptografis yang sempurna, tetapi tetap saja tidak menyelesaikan apa pun dalam arti legal. Transfer tersebut tidak dapat dibatalkan di buku besar, dan pada saat yang sama dapat dipersengketakan di pengadilan. Celah ini tidak terlihat dalam demo dan fatal dalam produksi.
Inilah bagian yang menurut saya paling sering dilewatkan secara diam-diam oleh proyek RWA. Mereka mengoptimalkan matematikanya dan mengasumsikan hukum akan mengikuti dengan sendirinya.
Yang membuat Dusk berbeda bagi saya adalah bahwa sisi rantai dan venue berlisensi dibangun sebagai satu persoalan, bukan dua persoalan. Settlement yang deterministik di protokol, serta mitra seperti NPEX yang membawa status teregulasi AFM yang membuat settlement berarti sesuatu yang akan diakui pengadilan.
Namun yang membuat saya jujur masih ragu adalah ini. <a>@Dusk_Foundation </a> apakah finalitas kriptografisnya diakui di dalam suatu sistem yang ditetapkan, atau setiap penerapan yang teregulasi tetap memerlukan “pembungkus” hukum di sekitar rantai yang diam-diam mengembalikan perantara yang sedang Anda coba singkirkan?
Apakah ada siapa pun di sini yang melihat regulator membahas ini secara langsung? Saya belum menemukan jawaban yang jelas di mana pun.
#dusk $DUSK @Dusk_Foundation #RWA
Dulu saya mengira finalitas penyelesaian berarti satu hal saja. Ternyata ada dua hal, dan sebuah rantai bisa memiliki salah satunya tetapi sepenuhnya tidak memiliki yang lainnya.
Finalitas kriptografis adalah yang dimaksud semua orang di kripto ketika menggunakan kata itu. Cukup banyak blok yang menumpuk di atasnya sehingga membalikkan transaksi menjadi tidak terpikirkan secara komputasi. Bersih, terukur, dan bisa dibuktikan oleh siapa pun.
Finalitas legal adalah jenis yang benar-benar berbeda. Di UE, hal ini berasal dari Settlement Finality Directive, dan itu bukan sesuatu yang bisa dibuktikan oleh sebuah rantai. Itu sesuatu yang diberikan kepada suatu sistem. Sistem yang ditetapkan memiliki momen yang jelas ketika perintah transfer menjadi tidak dapat dibatalkan dan tetap berlaku meskipun terjadi kepailitan pada seorang peserta. Penetapan itu adalah pengawasan dan administrasi, bukan matematika.
Jadi Anda bisa membangun sebuah rantai dengan finalitas kriptografis yang sempurna, tetapi tetap saja tidak menyelesaikan apa pun dalam arti legal. Transfer tersebut tidak dapat dibatalkan di buku besar, dan pada saat yang sama dapat dipersengketakan di pengadilan. Celah ini tidak terlihat dalam demo dan fatal dalam produksi.
Inilah bagian yang menurut saya paling sering dilewatkan secara diam-diam oleh proyek RWA. Mereka mengoptimalkan matematikanya dan mengasumsikan hukum akan mengikuti dengan sendirinya.
Yang membuat Dusk berbeda bagi saya adalah bahwa sisi rantai dan venue berlisensi dibangun sebagai satu persoalan, bukan dua persoalan. Settlement yang deterministik di protokol, serta mitra seperti NPEX yang membawa status teregulasi AFM yang membuat settlement berarti sesuatu yang akan diakui pengadilan.
Namun yang membuat saya jujur masih ragu adalah ini. <a>@Dusk </a> apakah finalitas kriptografisnya diakui di dalam suatu sistem yang ditetapkan, atau setiap penerapan yang teregulasi tetap memerlukan “pembungkus” hukum di sekitar rantai yang diam-diam mengembalikan perantara yang sedang Anda coba singkirkan?
Apakah ada siapa pun di sini yang melihat regulator membahas ini secara langsung? Saya belum menemukan jawaban yang jelas di mana pun.
#dusk $DUSK @Dusk #RWA
Finalitas kriptografis adalah yang dimaksud semua orang di kripto ketika menggunakan kata itu. Cukup banyak blok yang menumpuk di atasnya sehingga membalikkan transaksi menjadi tidak terpikirkan secara komputasi. Bersih, terukur, dan bisa dibuktikan oleh siapa pun.
Finalitas legal adalah jenis yang benar-benar berbeda. Di UE, hal ini berasal dari Settlement Finality Directive, dan itu bukan sesuatu yang bisa dibuktikan oleh sebuah rantai. Itu sesuatu yang diberikan kepada suatu sistem. Sistem yang ditetapkan memiliki momen yang jelas ketika perintah transfer menjadi tidak dapat dibatalkan dan tetap berlaku meskipun terjadi kepailitan pada seorang peserta. Penetapan itu adalah pengawasan dan administrasi, bukan matematika.
Jadi Anda bisa membangun sebuah rantai dengan finalitas kriptografis yang sempurna, tetapi tetap saja tidak menyelesaikan apa pun dalam arti legal. Transfer tersebut tidak dapat dibatalkan di buku besar, dan pada saat yang sama dapat dipersengketakan di pengadilan. Celah ini tidak terlihat dalam demo dan fatal dalam produksi.
Inilah bagian yang menurut saya paling sering dilewatkan secara diam-diam oleh proyek RWA. Mereka mengoptimalkan matematikanya dan mengasumsikan hukum akan mengikuti dengan sendirinya.
Yang membuat Dusk berbeda bagi saya adalah bahwa sisi rantai dan venue berlisensi dibangun sebagai satu persoalan, bukan dua persoalan. Settlement yang deterministik di protokol, serta mitra seperti NPEX yang membawa status teregulasi AFM yang membuat settlement berarti sesuatu yang akan diakui pengadilan.
Namun yang membuat saya jujur masih ragu adalah ini. <a>@Dusk </a> apakah finalitas kriptografisnya diakui di dalam suatu sistem yang ditetapkan, atau setiap penerapan yang teregulasi tetap memerlukan “pembungkus” hukum di sekitar rantai yang diam-diam mengembalikan perantara yang sedang Anda coba singkirkan?
Apakah ada siapa pun di sini yang melihat regulator membahas ini secara langsung? Saya belum menemukan jawaban yang jelas di mana pun.
#dusk $DUSK @Dusk #RWA
1
37
·
--
Bullish
Komisi maker di bStocks - 0%. Saya hitung, itu artinya.
Pasar tutup semua selama akhir pekan, jadi saya tidak menghitung harga, melainkan biaya dari tindakan saya.
Penawaran saya, $SPCXB /USDT pukul 02:19:
‘taker’ 0,1%
‘maker’ 0%
Diskon BNB tidak aktif - tidak ada BNB yang tersedia
Order book pukul 02:20:
bid / ask: 139,69 / 139,70
spread: 0,01 USDT = 0,0072%
Dua rute untuk putaran penuh, membeli dan menjual.
Dengan order pasar, taker dua kali:
0,1% + 0,1% = 0,2% komisi
ditambah spread, karena saya membeli di 139,70 lalu menjual di 139,69 = lagi 0,0072%
total 0,207%
Dengan order limit yang ada di buku, maker dua kali:
0% + 0% = 0
dan spread di sini tidak melawan saya, tapi menguntungkan saya
Dalam harga terlihat seperti ini:
139,70 x 0,207% = 0,29 USDT
rentang harian pasangan 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Agar taker hanya bisa mengembalikan uangnya sendiri, perlu hampir seperempat dari seluruh pergerakan harian pasangan itu.
Apa yang saya pahami.
Selama dua minggu saya menghitung ambang masuk: 5 dolar, pecahan-pecahan, 66 pemilik satu saham. Tapi ambang masuk dan biaya menggunakan layanan itu angka yang berbeda. Yang pertama di sini hampir nol. Yang kedua bergantung bukan pada jumlahnya, melainkan apakah saya mampu menunggu.
Keterbatasan: order limit bisa saja sama sekali tidak tereksekusi, jadi dengan 0% saya membayar dengan waktu dan risiko tidak terisi. Spread adalah satu irisan, di malam hari saat akhir pekan. Dengan BNB, taker akan 0,075%.
Masuk yang murah dan trading yang murah itu bukan hal yang sama.
@BinanceCIS #bStocksCIS $SPCXB
Komisi maker di bStocks - 0%. Saya hitung, itu artinya.
Pasar tutup semua selama akhir pekan, jadi saya tidak menghitung harga, melainkan biaya dari tindakan saya.
Penawaran saya, $SPCXB /USDT pukul 02:19:
‘taker’ 0,1%
‘maker’ 0%
Diskon BNB tidak aktif - tidak ada BNB yang tersedia
Order book pukul 02:20:
bid / ask: 139,69 / 139,70
spread: 0,01 USDT = 0,0072%
Dua rute untuk putaran penuh, membeli dan menjual.
Dengan order pasar, taker dua kali:
0,1% + 0,1% = 0,2% komisi
ditambah spread, karena saya membeli di 139,70 lalu menjual di 139,69 = lagi 0,0072%
total 0,207%
Dengan order limit yang ada di buku, maker dua kali:
0% + 0% = 0
dan spread di sini tidak melawan saya, tapi menguntungkan saya
Dalam harga terlihat seperti ini:
139,70 x 0,207% = 0,29 USDT
rentang harian pasangan 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Agar taker hanya bisa mengembalikan uangnya sendiri, perlu hampir seperempat dari seluruh pergerakan harian pasangan itu.
Apa yang saya pahami.
Selama dua minggu saya menghitung ambang masuk: 5 dolar, pecahan-pecahan, 66 pemilik satu saham. Tapi ambang masuk dan biaya menggunakan layanan itu angka yang berbeda. Yang pertama di sini hampir nol. Yang kedua bergantung bukan pada jumlahnya, melainkan apakah saya mampu menunggu.
Keterbatasan: order limit bisa saja sama sekali tidak tereksekusi, jadi dengan 0% saya membayar dengan waktu dan risiko tidak terisi. Spread adalah satu irisan, di malam hari saat akhir pekan. Dengan BNB, taker akan 0,075%.
Masuk yang murah dan trading yang murah itu bukan hal yang sama.
@BinanceCIS #bStocksCIS $SPCXB
Pasar tutup semua selama akhir pekan, jadi saya tidak menghitung harga, melainkan biaya dari tindakan saya.
Penawaran saya, $SPCXB /USDT pukul 02:19:
‘taker’ 0,1%
‘maker’ 0%
Diskon BNB tidak aktif - tidak ada BNB yang tersedia
Order book pukul 02:20:
bid / ask: 139,69 / 139,70
spread: 0,01 USDT = 0,0072%
Dua rute untuk putaran penuh, membeli dan menjual.
Dengan order pasar, taker dua kali:
0,1% + 0,1% = 0,2% komisi
ditambah spread, karena saya membeli di 139,70 lalu menjual di 139,69 = lagi 0,0072%
total 0,207%
Dengan order limit yang ada di buku, maker dua kali:
0% + 0% = 0
dan spread di sini tidak melawan saya, tapi menguntungkan saya
Dalam harga terlihat seperti ini:
139,70 x 0,207% = 0,29 USDT
rentang harian pasangan 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Agar taker hanya bisa mengembalikan uangnya sendiri, perlu hampir seperempat dari seluruh pergerakan harian pasangan itu.
Apa yang saya pahami.
Selama dua minggu saya menghitung ambang masuk: 5 dolar, pecahan-pecahan, 66 pemilik satu saham. Tapi ambang masuk dan biaya menggunakan layanan itu angka yang berbeda. Yang pertama di sini hampir nol. Yang kedua bergantung bukan pada jumlahnya, melainkan apakah saya mampu menunggu.
Keterbatasan: order limit bisa saja sama sekali tidak tereksekusi, jadi dengan 0% saya membayar dengan waktu dan risiko tidak terisi. Spread adalah satu irisan, di malam hari saat akhir pekan. Dengan BNB, taker akan 0,075%.
Masuk yang murah dan trading yang murah itu bukan hal yang sama.
@BinanceCIS #bStocksCIS $SPCXB
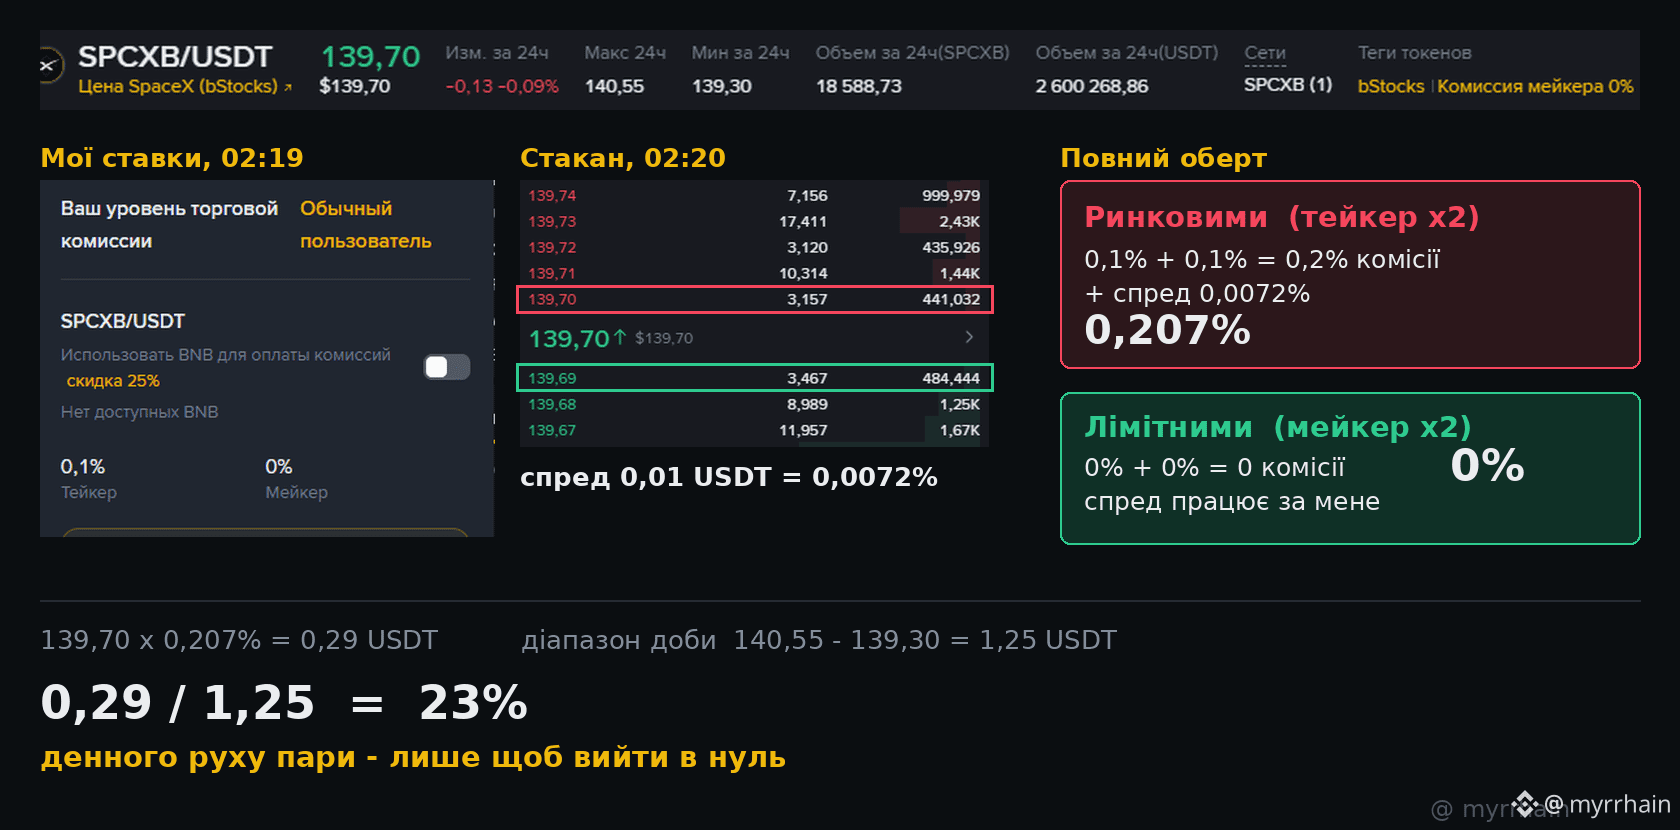
1
1
47
·
--
Bullish
Terverifikasi
Semua orang yang membahas Dusk dimulai dari privasi. Saya ingin memulai satu lapis lebih awal, karena privasi bukan tempat kepatuhan benar-benar dimulai.
Semuanya dimulai dari identitas.
Pikirkan apa yang dibutuhkan sebuah tempat yang teregulasi sebelum satu transaksi pun terjadi. Apakah orang ini memenuhi syarat untuk memegang instrumen ini. Apakah mereka berada di yurisdiksi yang diizinkan. Apakah mereka sudah melewati KYC. Profesional atau ritel. Tidak ada itu yang merupakan pertanyaan transaksi. Itu pertanyaan penerimaan, yang dijawab sebelum apa pun menyentuh buku besar.
Kebanyakan rantai tidak punya jawaban untuk itu sama sekali, jadi jawabannya dialihkan. Kontrak whitelist. Penyedia KYC offchain. Kunci admin yang memutuskan siapa yang boleh masuk.
Dan whitelist itu titik lemah. Ia adalah honeypot, satu titik kegagalan, dan perantara yang sangat biasa memakai kostum teknis.
Citadel adalah upaya Dusk untuk mengambil pendekatan lain. Penerbit yang berwenang memberikan Anda sebuah kredensial. Nanti Anda membuktikan kepada sebuah kontrak bahwa Anda memiliki kredensial yang valid dan memenuhi kondisi yang disyaratkan, tanpa menyerahkan identitas yang mendasarinya dan tanpa membuat verifikator mengetahui siapa Anda. Kelayakan menjadi sesuatu yang Anda buktikan, bukan sesuatu yang dicari oleh pihak lain.
Jika itu berjalan dengan benar, whitelist tidak perlu lagi ada sebagai daftar sama sekali.
Namun, ada bagian yang terus saya putar di kepala. Penerbit tetap harus ada yang melakukannya. Seseorang yang berlisensi, seseorang yang tepercaya, seseorang yang juga bisa memutuskan untuk tidak menerbitkan. Kriptografinya menghilangkan basis data. Ia tidak menghilangkan penjaga gerbang. Ia hanya memindahkan mereka.
Mungkin memang itu yang benar. Pasar teregulasi memang seharusnya memiliki gatekeeper, itulah gunanya sebuah lisensi. Tapi deskripsi yang jujurnya bukan keuangan tanpa izin dengan privasi. Itu keuangan bertahap (permissioned) dengan privasi yang jauh lebih baik. Klaim yang lebih kecil, yang lebih berguna.
@Dusk_Foundation am Apakah saya membacanya dengan benar, atau model kredensial menggeser kekuatan gatekeeper dengan cara yang mungkin saya lewatkan?
Saya penasaran, menurut orang-orang di sini identitas semestinya seperti apa di onchain. Saya belum melihat versi yang benar-benar meyakinkan saya.
@Dusk_Foundation $DUSK #dusk #RWA
Semua orang yang membahas Dusk dimulai dari privasi. Saya ingin memulai satu lapis lebih awal, karena privasi bukan tempat kepatuhan benar-benar dimulai.
Semuanya dimulai dari identitas.
Pikirkan apa yang dibutuhkan sebuah tempat yang teregulasi sebelum satu transaksi pun terjadi. Apakah orang ini memenuhi syarat untuk memegang instrumen ini. Apakah mereka berada di yurisdiksi yang diizinkan. Apakah mereka sudah melewati KYC. Profesional atau ritel. Tidak ada itu yang merupakan pertanyaan transaksi. Itu pertanyaan penerimaan, yang dijawab sebelum apa pun menyentuh buku besar.
Kebanyakan rantai tidak punya jawaban untuk itu sama sekali, jadi jawabannya dialihkan. Kontrak whitelist. Penyedia KYC offchain. Kunci admin yang memutuskan siapa yang boleh masuk.
Dan whitelist itu titik lemah. Ia adalah honeypot, satu titik kegagalan, dan perantara yang sangat biasa memakai kostum teknis.
Citadel adalah upaya Dusk untuk mengambil pendekatan lain. Penerbit yang berwenang memberikan Anda sebuah kredensial. Nanti Anda membuktikan kepada sebuah kontrak bahwa Anda memiliki kredensial yang valid dan memenuhi kondisi yang disyaratkan, tanpa menyerahkan identitas yang mendasarinya dan tanpa membuat verifikator mengetahui siapa Anda. Kelayakan menjadi sesuatu yang Anda buktikan, bukan sesuatu yang dicari oleh pihak lain.
Jika itu berjalan dengan benar, whitelist tidak perlu lagi ada sebagai daftar sama sekali.
Namun, ada bagian yang terus saya putar di kepala. Penerbit tetap harus ada yang melakukannya. Seseorang yang berlisensi, seseorang yang tepercaya, seseorang yang juga bisa memutuskan untuk tidak menerbitkan. Kriptografinya menghilangkan basis data. Ia tidak menghilangkan penjaga gerbang. Ia hanya memindahkan mereka.
Mungkin memang itu yang benar. Pasar teregulasi memang seharusnya memiliki gatekeeper, itulah gunanya sebuah lisensi. Tapi deskripsi yang jujurnya bukan keuangan tanpa izin dengan privasi. Itu keuangan bertahap (permissioned) dengan privasi yang jauh lebih baik. Klaim yang lebih kecil, yang lebih berguna.
@Dusk am Apakah saya membacanya dengan benar, atau model kredensial menggeser kekuatan gatekeeper dengan cara yang mungkin saya lewatkan?
Saya penasaran, menurut orang-orang di sini identitas semestinya seperti apa di onchain. Saya belum melihat versi yang benar-benar meyakinkan saya.
@Dusk $DUSK #dusk #RWA
Semuanya dimulai dari identitas.
Pikirkan apa yang dibutuhkan sebuah tempat yang teregulasi sebelum satu transaksi pun terjadi. Apakah orang ini memenuhi syarat untuk memegang instrumen ini. Apakah mereka berada di yurisdiksi yang diizinkan. Apakah mereka sudah melewati KYC. Profesional atau ritel. Tidak ada itu yang merupakan pertanyaan transaksi. Itu pertanyaan penerimaan, yang dijawab sebelum apa pun menyentuh buku besar.
Kebanyakan rantai tidak punya jawaban untuk itu sama sekali, jadi jawabannya dialihkan. Kontrak whitelist. Penyedia KYC offchain. Kunci admin yang memutuskan siapa yang boleh masuk.
Dan whitelist itu titik lemah. Ia adalah honeypot, satu titik kegagalan, dan perantara yang sangat biasa memakai kostum teknis.
Citadel adalah upaya Dusk untuk mengambil pendekatan lain. Penerbit yang berwenang memberikan Anda sebuah kredensial. Nanti Anda membuktikan kepada sebuah kontrak bahwa Anda memiliki kredensial yang valid dan memenuhi kondisi yang disyaratkan, tanpa menyerahkan identitas yang mendasarinya dan tanpa membuat verifikator mengetahui siapa Anda. Kelayakan menjadi sesuatu yang Anda buktikan, bukan sesuatu yang dicari oleh pihak lain.
Jika itu berjalan dengan benar, whitelist tidak perlu lagi ada sebagai daftar sama sekali.
Namun, ada bagian yang terus saya putar di kepala. Penerbit tetap harus ada yang melakukannya. Seseorang yang berlisensi, seseorang yang tepercaya, seseorang yang juga bisa memutuskan untuk tidak menerbitkan. Kriptografinya menghilangkan basis data. Ia tidak menghilangkan penjaga gerbang. Ia hanya memindahkan mereka.
Mungkin memang itu yang benar. Pasar teregulasi memang seharusnya memiliki gatekeeper, itulah gunanya sebuah lisensi. Tapi deskripsi yang jujurnya bukan keuangan tanpa izin dengan privasi. Itu keuangan bertahap (permissioned) dengan privasi yang jauh lebih baik. Klaim yang lebih kecil, yang lebih berguna.
@Dusk am Apakah saya membacanya dengan benar, atau model kredensial menggeser kekuatan gatekeeper dengan cara yang mungkin saya lewatkan?
Saya penasaran, menurut orang-orang di sini identitas semestinya seperti apa di onchain. Saya belum melihat versi yang benar-benar meyakinkan saya.
@Dusk $DUSK #dusk #RWA
1
93
·
--
Bullish
Menghitung berapa jam per hari saat tidak ada pasar dasar yang berfungsi di bawah <0>$EWYB </0>. Hasilnya 11 dari 24.
Sebagian besar bStocks diatur dengan cara yang sederhana: saham - sertifikat - token. EWYB berbeda. Di bawahnya ada iShares MSCI South Korea, yaitu sebuah ETF. Ada empat tingkatan:
1. Saham perusahaan-perusahaan Korea, diperdagangkan di Seoul
2. ETF yang menahannya, diperdagangkan di AS
3. Sertifikat dari penerbit, jaminan 1:1
4. Token BEP-20 di BNB Chain
Sekarang jamnya. KRX beroperasi 09:00-15:30 waktu Seoul, itu setara dengan 03:00-09:30 waktu Kyiv. NYSE Arca - 16:30-23:00 waktu Kyiv.
Saya menyusun selang waktu tertutup:
00:00-03:00 = 3 jam
09:30-16:30 = 7 jam
23:00-00:00 = 1 jam
Total 11 jam.
11 / 24 = 45,8% dari sehari, saat tidak diperdagangkan baik ETF maupun sesuatu yang ada di dalamnya.
Dan EWYB diperdagangkan. Volume selama 24 jam di layar: 1 106,51 EWYB / 198 997 USDT.
Itu yang saya pahami.
Saya menilai bStocks dengan satu pertanyaan: apakah dijamin. Dijamin 1:1, dan itu dicek. Tapi pertanyaan kedua tidak saya tanyakan: berapa banyak mata rantai sampai aset akhir dan berapa lama per hari mereka diam.
Batasan: saya menghitung sesi utama. Premarket dan postmarket memperpanjang jendela—kemarin saya sudah kena karena itu, saat saya memutuskan bahwa panggilan pukul 23:00 menutup perdagangan untuk NVDA. Keheningan sesungguhnya lebih singkat dari 11 jam, tapi tetap ada.
Rantai terpanjang di daftar tidak terlihat paling panjang. Ia terlihat seperti baris biasa di daftar.
@BinanceCIS #bStocksCIS $EWYB
Menghitung berapa jam per hari saat tidak ada pasar dasar yang berfungsi di bawah <0>$EWYB </0>. Hasilnya 11 dari 24.
Sebagian besar bStocks diatur dengan cara yang sederhana: saham - sertifikat - token. EWYB berbeda. Di bawahnya ada iShares MSCI South Korea, yaitu sebuah ETF. Ada empat tingkatan:
1. Saham perusahaan-perusahaan Korea, diperdagangkan di Seoul
2. ETF yang menahannya, diperdagangkan di AS
3. Sertifikat dari penerbit, jaminan 1:1
4. Token BEP-20 di BNB Chain
Sekarang jamnya. KRX beroperasi 09:00-15:30 waktu Seoul, itu setara dengan 03:00-09:30 waktu Kyiv. NYSE Arca - 16:30-23:00 waktu Kyiv.
Saya menyusun selang waktu tertutup:
00:00-03:00 = 3 jam
09:30-16:30 = 7 jam
23:00-00:00 = 1 jam
Total 11 jam.
11 / 24 = 45,8% dari sehari, saat tidak diperdagangkan baik ETF maupun sesuatu yang ada di dalamnya.
Dan EWYB diperdagangkan. Volume selama 24 jam di layar: 1 106,51 EWYB / 198 997 USDT.
Itu yang saya pahami.
Saya menilai bStocks dengan satu pertanyaan: apakah dijamin. Dijamin 1:1, dan itu dicek. Tapi pertanyaan kedua tidak saya tanyakan: berapa banyak mata rantai sampai aset akhir dan berapa lama per hari mereka diam.
Batasan: saya menghitung sesi utama. Premarket dan postmarket memperpanjang jendela—kemarin saya sudah kena karena itu, saat saya memutuskan bahwa panggilan pukul 23:00 menutup perdagangan untuk NVDA. Keheningan sesungguhnya lebih singkat dari 11 jam, tapi tetap ada.
Rantai terpanjang di daftar tidak terlihat paling panjang. Ia terlihat seperti baris biasa di daftar.
@BinanceCIS #bStocksCIS $EWYB
Sebagian besar bStocks diatur dengan cara yang sederhana: saham - sertifikat - token. EWYB berbeda. Di bawahnya ada iShares MSCI South Korea, yaitu sebuah ETF. Ada empat tingkatan:
1. Saham perusahaan-perusahaan Korea, diperdagangkan di Seoul
2. ETF yang menahannya, diperdagangkan di AS
3. Sertifikat dari penerbit, jaminan 1:1
4. Token BEP-20 di BNB Chain
Sekarang jamnya. KRX beroperasi 09:00-15:30 waktu Seoul, itu setara dengan 03:00-09:30 waktu Kyiv. NYSE Arca - 16:30-23:00 waktu Kyiv.
Saya menyusun selang waktu tertutup:
00:00-03:00 = 3 jam
09:30-16:30 = 7 jam
23:00-00:00 = 1 jam
Total 11 jam.
11 / 24 = 45,8% dari sehari, saat tidak diperdagangkan baik ETF maupun sesuatu yang ada di dalamnya.
Dan EWYB diperdagangkan. Volume selama 24 jam di layar: 1 106,51 EWYB / 198 997 USDT.
Itu yang saya pahami.
Saya menilai bStocks dengan satu pertanyaan: apakah dijamin. Dijamin 1:1, dan itu dicek. Tapi pertanyaan kedua tidak saya tanyakan: berapa banyak mata rantai sampai aset akhir dan berapa lama per hari mereka diam.
Batasan: saya menghitung sesi utama. Premarket dan postmarket memperpanjang jendela—kemarin saya sudah kena karena itu, saat saya memutuskan bahwa panggilan pukul 23:00 menutup perdagangan untuk NVDA. Keheningan sesungguhnya lebih singkat dari 11 jam, tapi tetap ada.
Rantai terpanjang di daftar tidak terlihat paling panjang. Ia terlihat seperti baris biasa di daftar.
@BinanceCIS #bStocksCIS $EWYB
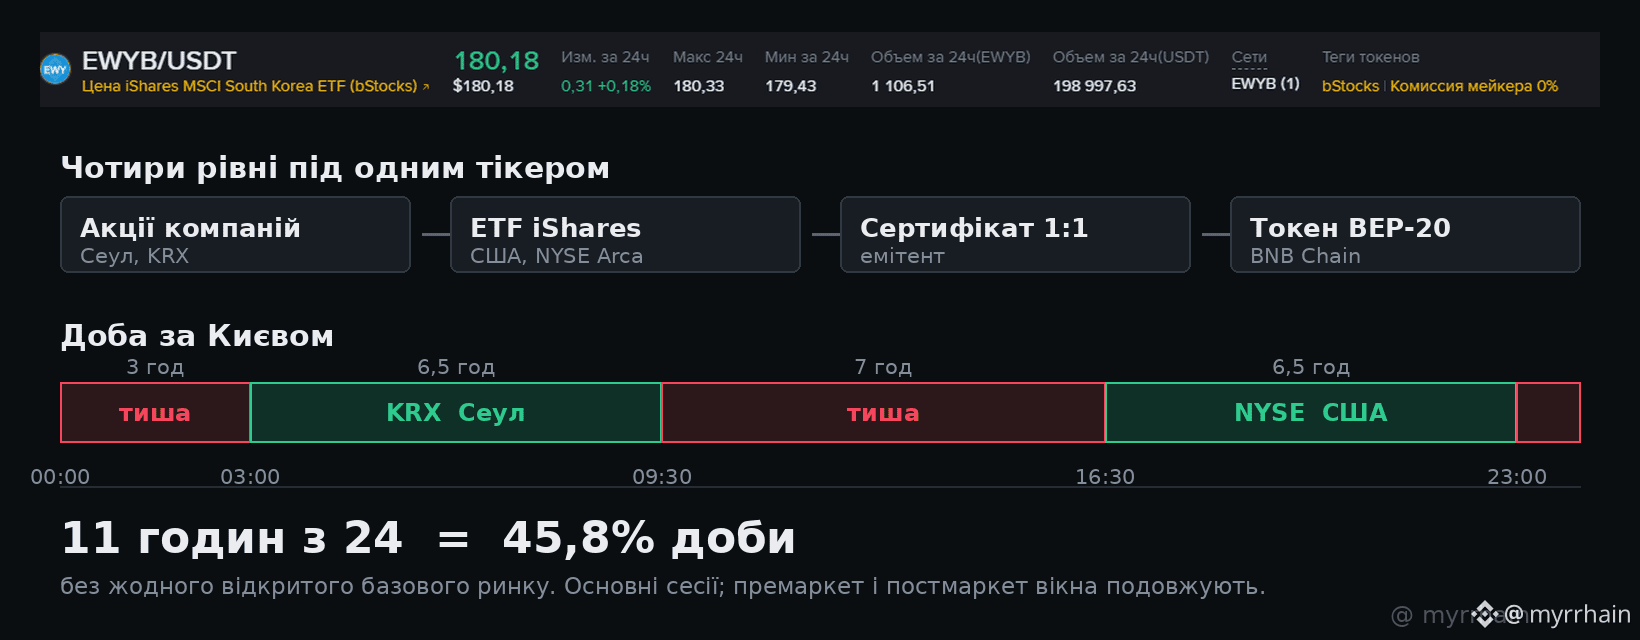
4
2
119
·
--
Bullish
Aset yang sama, satu malam. Spread berbeda 1,5 kali—tapi bukan ke arah yang saya perkirakan.
Saya ingin menguji kalimat yang paling sering diulang soal bStocks: perdagangan 24/7. Logikanya terlihat jelas—Nasdaq ditutup, tidak ada tempat untuk melakukan hedging, maka risikonya berpindah ke spread.
Pengukuran 1 - 19:19 Kyiv. Sesi Nasdaq sedang berlangsung.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
spread: 0,03 USDT = 0,0133%
Pengukuran 2 - 23:15 Kyiv. Telepon untuk penutupan terjadi 15 menit yang lalu.
bid / ask: 225,09 / 225,11
spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 kali. Spread menyempit.
Yang saya pahami.
Panggilan pukul 23:00 itu akhir sesi utama, bukan akhir perdagangan. Post-market untuk NVDA berlangsung sampai pukul 03:00 waktu Kyiv. Pada pukul 23:15, aset dasar masih diperdagangkan, jadi kanal untuk hedging masih terbuka. Kejadian yang saya anggap menentukan ternyata bukan itu.
Saya mencampuradukkan jadwal bursa dengan adanya likuiditas. Dua minggu saya keliru.
Patokan bergeser: bukan 23:00, melainkan 03:00. Dan hari ini Jumat—penjeda tidak sampai pagi, tapi sampai Senin pukul 16:30. Itu 61,5 jam.
Keterbatasan: dua sampel, bukan statistik. Saya hanya mengambil level pertama dari masing-masing sisi, kedalamannya tidak dihitung. Satu malam, satu ticker.
Jam-jam termahal di sini adalah saat pasar bekerja sendirian. Bedanya, mereka mulai lebih lambat daripada yang saya kira.
@BinanceCIS #bStocksCIS $NVDAB
Aset yang sama, satu malam. Spread berbeda 1,5 kali—tapi bukan ke arah yang saya perkirakan.
Saya ingin menguji kalimat yang paling sering diulang soal bStocks: perdagangan 24/7. Logikanya terlihat jelas—Nasdaq ditutup, tidak ada tempat untuk melakukan hedging, maka risikonya berpindah ke spread.
Pengukuran 1 - 19:19 Kyiv. Sesi Nasdaq sedang berlangsung.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
spread: 0,03 USDT = 0,0133%
Pengukuran 2 - 23:15 Kyiv. Telepon untuk penutupan terjadi 15 menit yang lalu.
bid / ask: 225,09 / 225,11
spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 kali. Spread menyempit.
Yang saya pahami.
Panggilan pukul 23:00 itu akhir sesi utama, bukan akhir perdagangan. Post-market untuk NVDA berlangsung sampai pukul 03:00 waktu Kyiv. Pada pukul 23:15, aset dasar masih diperdagangkan, jadi kanal untuk hedging masih terbuka. Kejadian yang saya anggap menentukan ternyata bukan itu.
Saya mencampuradukkan jadwal bursa dengan adanya likuiditas. Dua minggu saya keliru.
Patokan bergeser: bukan 23:00, melainkan 03:00. Dan hari ini Jumat—penjeda tidak sampai pagi, tapi sampai Senin pukul 16:30. Itu 61,5 jam.
Keterbatasan: dua sampel, bukan statistik. Saya hanya mengambil level pertama dari masing-masing sisi, kedalamannya tidak dihitung. Satu malam, satu ticker.
Jam-jam termahal di sini adalah saat pasar bekerja sendirian. Bedanya, mereka mulai lebih lambat daripada yang saya kira.
@BinanceCIS #bStocksCIS $NVDAB
Saya ingin menguji kalimat yang paling sering diulang soal bStocks: perdagangan 24/7. Logikanya terlihat jelas—Nasdaq ditutup, tidak ada tempat untuk melakukan hedging, maka risikonya berpindah ke spread.
Pengukuran 1 - 19:19 Kyiv. Sesi Nasdaq sedang berlangsung.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
spread: 0,03 USDT = 0,0133%
Pengukuran 2 - 23:15 Kyiv. Telepon untuk penutupan terjadi 15 menit yang lalu.
bid / ask: 225,09 / 225,11
spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 kali. Spread menyempit.
Yang saya pahami.
Panggilan pukul 23:00 itu akhir sesi utama, bukan akhir perdagangan. Post-market untuk NVDA berlangsung sampai pukul 03:00 waktu Kyiv. Pada pukul 23:15, aset dasar masih diperdagangkan, jadi kanal untuk hedging masih terbuka. Kejadian yang saya anggap menentukan ternyata bukan itu.
Saya mencampuradukkan jadwal bursa dengan adanya likuiditas. Dua minggu saya keliru.
Patokan bergeser: bukan 23:00, melainkan 03:00. Dan hari ini Jumat—penjeda tidak sampai pagi, tapi sampai Senin pukul 16:30. Itu 61,5 jam.
Keterbatasan: dua sampel, bukan statistik. Saya hanya mengambil level pertama dari masing-masing sisi, kedalamannya tidak dihitung. Satu malam, satu ticker.
Jam-jam termahal di sini adalah saat pasar bekerja sendirian. Bedanya, mereka mulai lebih lambat daripada yang saya kira.
@BinanceCIS #bStocksCIS $NVDAB
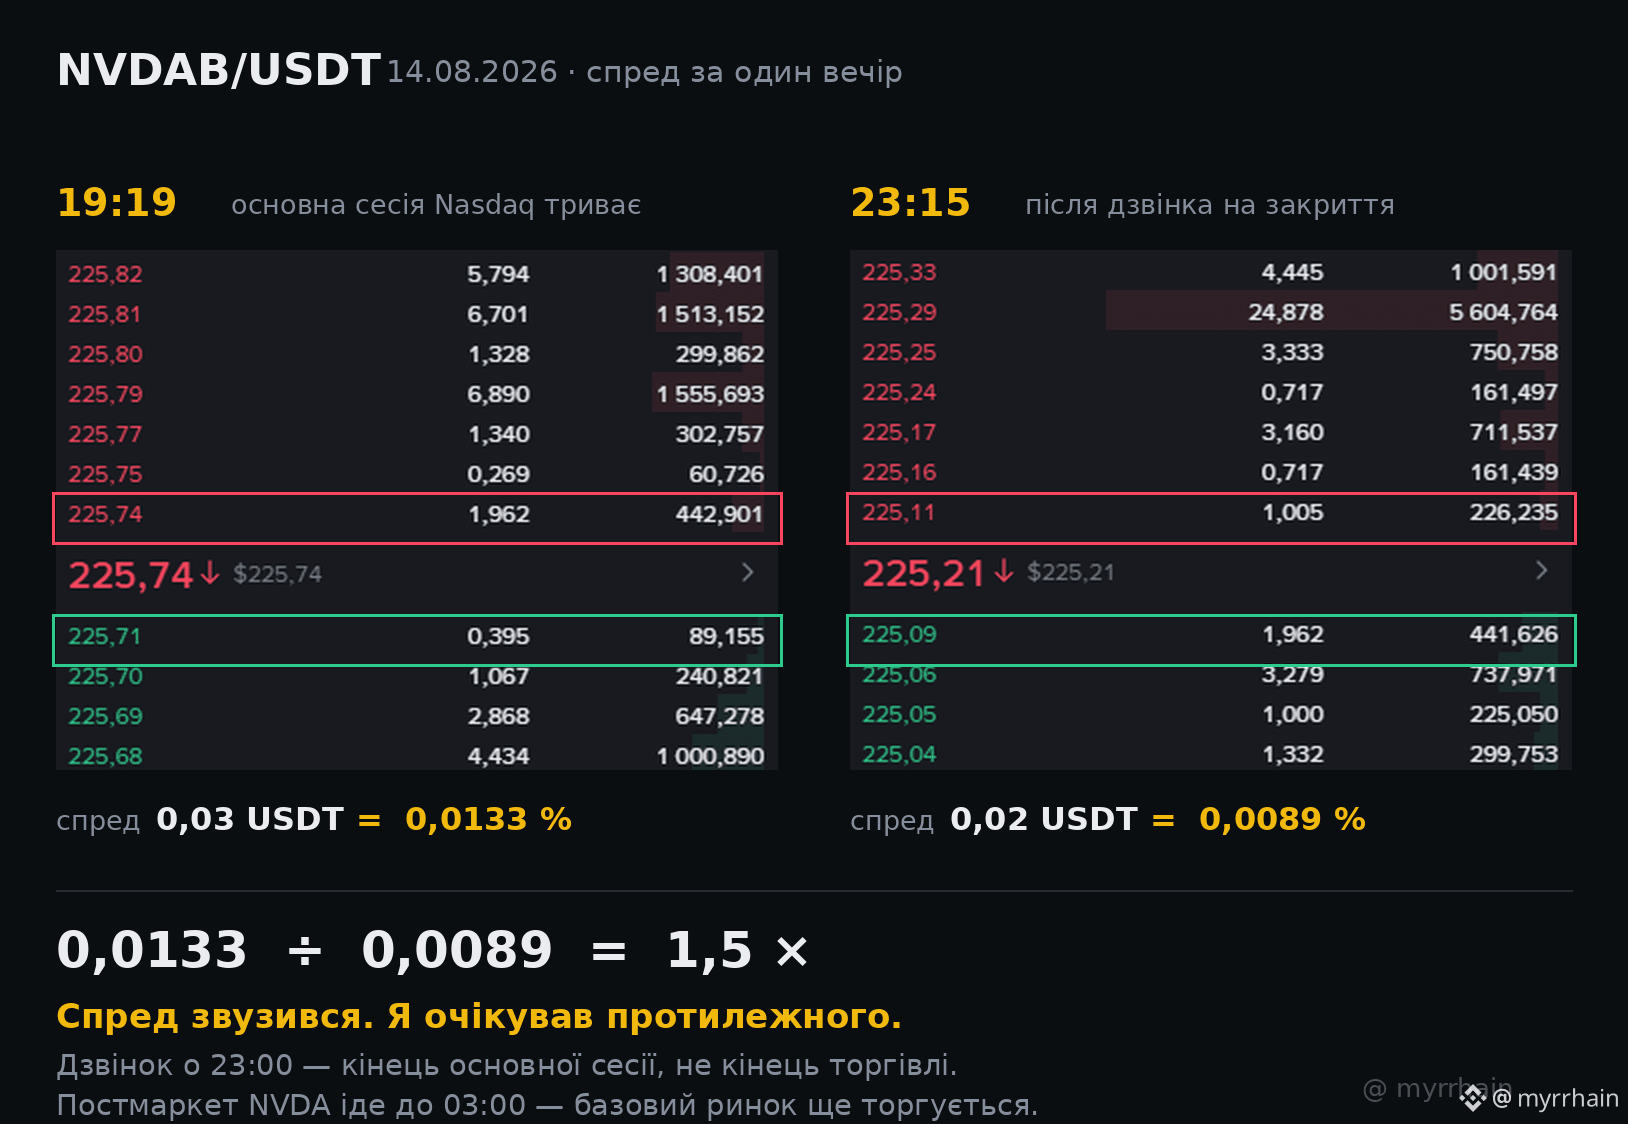
132
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
NvidiaInvestigatesAfterHuang’sAffairApology
155,488 penayangan
1,530 Berdiskusi
Dewan Nvidia Buka Penyelidikan untuk Menentukan Apakah Huang Menjadi Sasaran Upaya Intelijen Asing
Binance News
·Disukai 17 Kali
·53.1k penayangan
BitcoinFiveWeeklyLosses
184,315 penayangan
1,987 Berdiskusi
AIChipSlumpNasdaq
97,515 penayangan
1,239 Berdiskusi