Menggali pendapatan kuartalan @TermMax dan menemukan hal yang biasanya bersembunyi di balik kata "rekor".
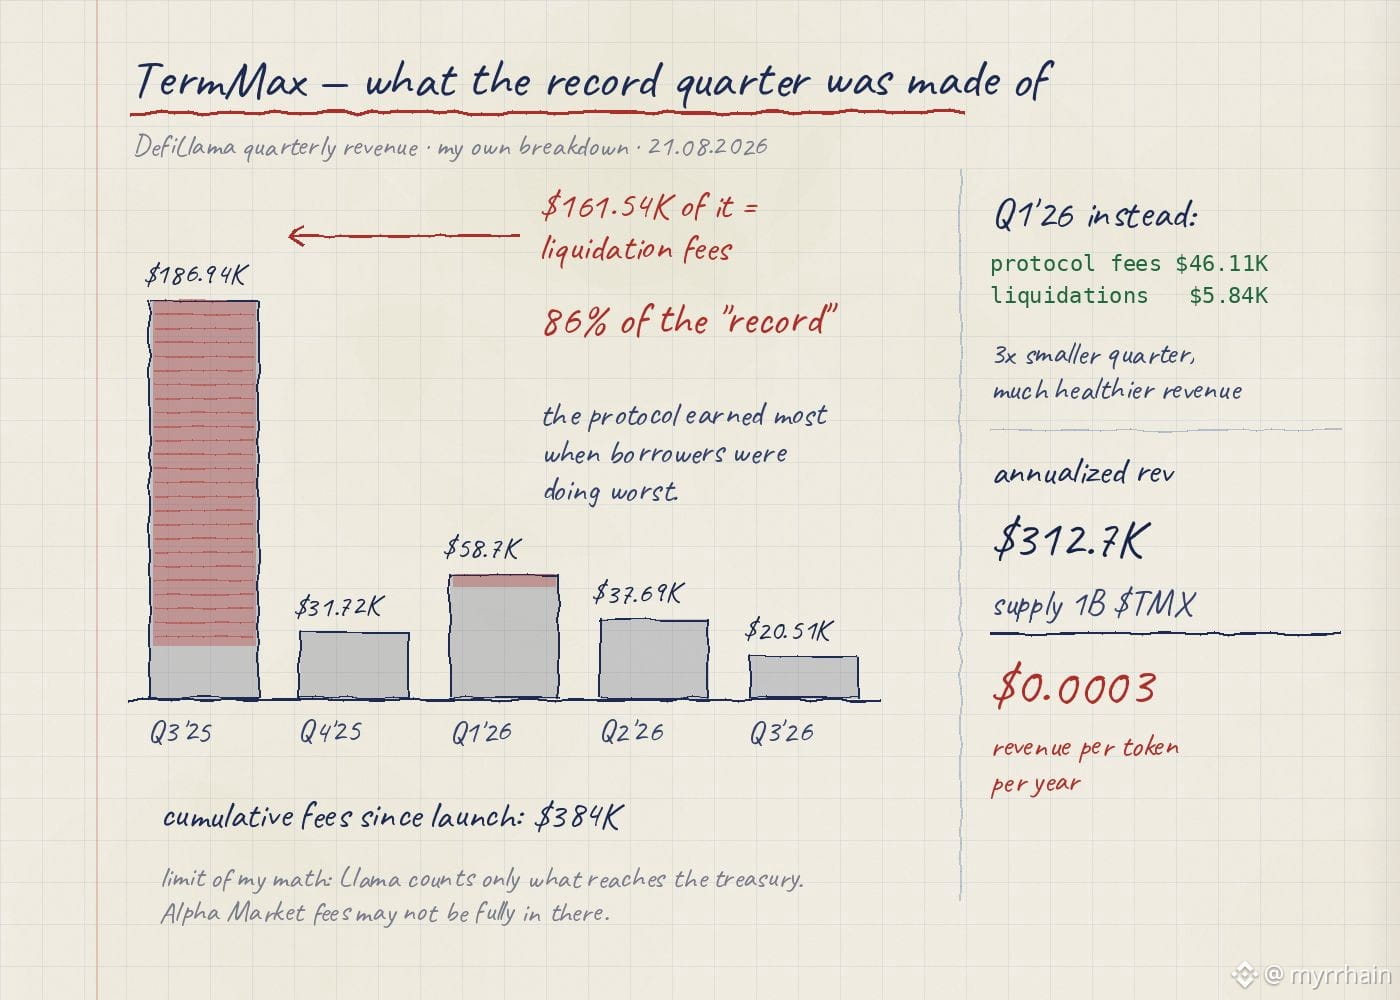
Kuartal 3 2025: $186.94K, kuartal terbaik protokol tersebut. Tapi lihat pemecahannya. Biaya likuidasi $161.54K. Biaya protokol $23.75K. Jadi 86% dari rekor itu berasal dari likuidasi. Protokol menghasilkan yang paling besar pada jendela yang persis ketika peminjam sedang berada dalam kondisi terburuk.
Sekarang bandingkan Kuartal 1 2026. Total $58.7K, di mana biaya protokol $46.11K dan likuidasi hanya $5.84K. Secara kertas, tiga kali lebih buruk. Dari sisi kualitas pendapatan, jauh lebih sehat—uang itu datang dari pasar yang berjalan normal, bukan dari panggilan margin seseorang.
Sisanya di periode berjalan: Kuartal 2 2026 $37.69K, Kuartal 3 2026 sementara sudah $20.51K. Total biaya kumulatif sejak peluncuran, $384K.
Dan ini angka yang tidak bisa saya abaikan. Pendapatan tahunan setara $312.7K dibandingkan pasokan $TMX 1B menghasilkan sekitar $0.0003 pendapatan per token per tahun. Membelinya berdasarkan arus kas saat ini benar-benar tidak masuk akal. Yang sebenarnya dipertaruhkan adalah sebuah taruhan bahwa pemberian pinjaman dengan suku bunga tetap akan tumbuh seiring dengan sisa DeFi.
Jujur tentang keterbatasan hitungan saya sendiri: DefiLlama hanya menghitung apa yang sampai ke kas negara (treasury). Alpha Market, dengan biaya 7% untuk premium dan biaya take-profit 1.9% atas nilai nominal, mungkin tidak sepenuhnya tercapture di sana. Jadi angka yang sebenarnya bisa jadi lebih tinggi. Bukan sepuluh kali lebih tinggi.
Pertanyaan yang saya ajukan pada diri sendiri dan belum saya tutup: apakah protokol dengan jatuh tempo tetap seharusnya tumbuh secara linear saja? Atau justru bergerombol secara desain—jatuh tempo ke jatuh tempo, dengan rentang datar di antaranya yang terlihat seperti stagnasi, tapi sebenarnya tidak?
#TermMax
Kuartal 3 2025: $186.94K, kuartal terbaik protokol tersebut. Tapi lihat pemecahannya. Biaya likuidasi $161.54K. Biaya protokol $23.75K. Jadi 86% dari rekor itu berasal dari likuidasi. Protokol menghasilkan yang paling besar pada jendela yang persis ketika peminjam sedang berada dalam kondisi terburuk.
Sekarang bandingkan Kuartal 1 2026. Total $58.7K, di mana biaya protokol $46.11K dan likuidasi hanya $5.84K. Secara kertas, tiga kali lebih buruk. Dari sisi kualitas pendapatan, jauh lebih sehat—uang itu datang dari pasar yang berjalan normal, bukan dari panggilan margin seseorang.
Sisanya di periode berjalan: Kuartal 2 2026 $37.69K, Kuartal 3 2026 sementara sudah $20.51K. Total biaya kumulatif sejak peluncuran, $384K.
Dan ini angka yang tidak bisa saya abaikan. Pendapatan tahunan setara $312.7K dibandingkan pasokan $TMX 1B menghasilkan sekitar $0.0003 pendapatan per token per tahun. Membelinya berdasarkan arus kas saat ini benar-benar tidak masuk akal. Yang sebenarnya dipertaruhkan adalah sebuah taruhan bahwa pemberian pinjaman dengan suku bunga tetap akan tumbuh seiring dengan sisa DeFi.
Jujur tentang keterbatasan hitungan saya sendiri: DefiLlama hanya menghitung apa yang sampai ke kas negara (treasury). Alpha Market, dengan biaya 7% untuk premium dan biaya take-profit 1.9% atas nilai nominal, mungkin tidak sepenuhnya tercapture di sana. Jadi angka yang sebenarnya bisa jadi lebih tinggi. Bukan sepuluh kali lebih tinggi.
Pertanyaan yang saya ajukan pada diri sendiri dan belum saya tutup: apakah protokol dengan jatuh tempo tetap seharusnya tumbuh secara linear saja? Atau justru bergerombol secara desain—jatuh tempo ke jatuh tempo, dengan rentang datar di antaranya yang terlihat seperti stagnasi, tapi sebenarnya tidak?
#TermMax