Masalah paling sulit bagi Dusk Trade bukan kriptografi atau perizinan. Masalahnya adalah bahwa tokenisasi aset tidak otomatis membuat siapa pun yang bersedia membelinya.
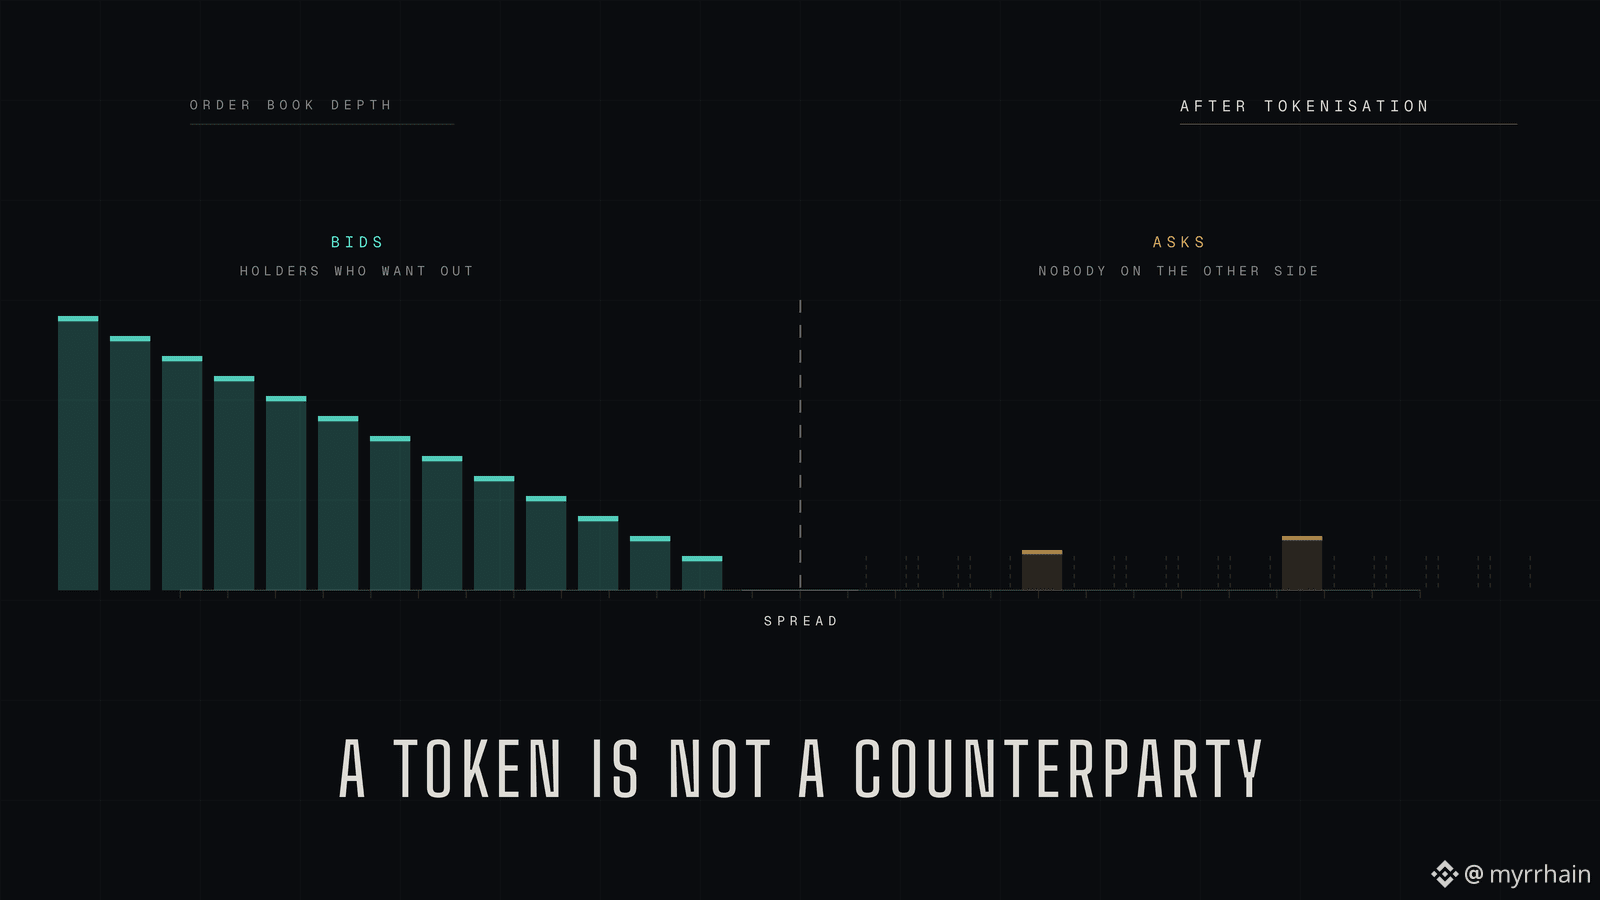
Instrumen pasar privat bersifat tidak likuid karena alasan yang membosankan. Bukan karena gesekan penyelesaian (settlement) atau dokumen. Sederhanya, tidak banyak orang di pihak lain pada setiap momen. Memasang obligasi ke sebuah rantai (chain) tidak memanggil lawan transaksi (counterparty). Yang terjadi hanyalah memindahkan pasar yang tipis dan sama itu ke tempat eksekusi yang lebih cepat.
Jawaban yang biasanya diberikan adalah tumpukan tiga klaim, dan masing-masing lebih lemah daripada yang terdengar.
Tokenisasi pecahan (fractionalisation) memperluas basis investor. Kecuali instrumen yang diatur membatasi siapa yang boleh memegangnya, sehingga basis hanya melebar dalam lingkup yang memenuhi syarat—dan kelompok yang memenuhi syarat itu tidak pernah menjadi kendala utama.
Perdagangan sepanjang waktu menghilangkan hambatan waktu. Kecuali pasar yang buka pukul tiga dini hari dengan tidak ada pihak yang memasang harga jual (ask) bukanlah pasar yang lebih likuid; hanya lebih “tersedia”.
Komposabilitas membuat aset bisa menjadi agunan. Kecuali agunan memerlukan penemuan harga (price discovery) yang andal; penemuan harga memerlukan aktivitas perdagangan; dan aktivitas perdagangan itulah yang sedang coba kita ciptakan. Argumen itu memakan dirinya sendiri.
Itulah mengapa pengaturan NPEX bagi saya terdengar berbeda dibanding kebanyakan pengumuman tokenisasi. Ini bukan “cold start”. Ada venue yang sudah diatur dengan investor yang sudah ada serta aset yang sudah ada, dan rantai (chain) ditempatkan pada aktivitas yang sudah berlangsung—bukan berharap aktivitas muncul karena rel/rail diperbaiki.
Hanya versi seperti inilah yang menurut saya kredibel. Infrastruktur tidak menciptakan permintaan. Infrastruktur bisa menampung permintaan yang sudah ada dan membuatnya lebih murah untuk dilayani.
@Dusk apa ekspektasi mengenai migrasinya? Apakah arus dari venue yang sudah ada benar-benar berpindah ke onchain, ataukah buku onchain mulai tipis bersama buku tradisional dan harus “mencari jalannya” agar menjadi lebih dalam?
Saya penasaran: apakah ada di sini yang pernah melihat tokenisasi benar-benar meningkatkan likuiditas, bukan sekadar memindahkannya.
@Dusk $DUSK #dusk #RWA
Instrumen pasar privat bersifat tidak likuid karena alasan yang membosankan. Bukan karena gesekan penyelesaian (settlement) atau dokumen. Sederhanya, tidak banyak orang di pihak lain pada setiap momen. Memasang obligasi ke sebuah rantai (chain) tidak memanggil lawan transaksi (counterparty). Yang terjadi hanyalah memindahkan pasar yang tipis dan sama itu ke tempat eksekusi yang lebih cepat.
Jawaban yang biasanya diberikan adalah tumpukan tiga klaim, dan masing-masing lebih lemah daripada yang terdengar.
Tokenisasi pecahan (fractionalisation) memperluas basis investor. Kecuali instrumen yang diatur membatasi siapa yang boleh memegangnya, sehingga basis hanya melebar dalam lingkup yang memenuhi syarat—dan kelompok yang memenuhi syarat itu tidak pernah menjadi kendala utama.
Perdagangan sepanjang waktu menghilangkan hambatan waktu. Kecuali pasar yang buka pukul tiga dini hari dengan tidak ada pihak yang memasang harga jual (ask) bukanlah pasar yang lebih likuid; hanya lebih “tersedia”.
Komposabilitas membuat aset bisa menjadi agunan. Kecuali agunan memerlukan penemuan harga (price discovery) yang andal; penemuan harga memerlukan aktivitas perdagangan; dan aktivitas perdagangan itulah yang sedang coba kita ciptakan. Argumen itu memakan dirinya sendiri.
Itulah mengapa pengaturan NPEX bagi saya terdengar berbeda dibanding kebanyakan pengumuman tokenisasi. Ini bukan “cold start”. Ada venue yang sudah diatur dengan investor yang sudah ada serta aset yang sudah ada, dan rantai (chain) ditempatkan pada aktivitas yang sudah berlangsung—bukan berharap aktivitas muncul karena rel/rail diperbaiki.
Hanya versi seperti inilah yang menurut saya kredibel. Infrastruktur tidak menciptakan permintaan. Infrastruktur bisa menampung permintaan yang sudah ada dan membuatnya lebih murah untuk dilayani.
@Dusk apa ekspektasi mengenai migrasinya? Apakah arus dari venue yang sudah ada benar-benar berpindah ke onchain, ataukah buku onchain mulai tipis bersama buku tradisional dan harus “mencari jalannya” agar menjadi lebih dalam?
Saya penasaran: apakah ada di sini yang pernah melihat tokenisasi benar-benar meningkatkan likuiditas, bukan sekadar memindahkannya.
@Dusk $DUSK #dusk #RWA