

Asif The Trader
441 Posting

Asif The Trader
Laporkan
Blokir Pengguna
The Ultimate Trader
Perdagangan Terbuka
Pedagang dengan Frekuensi Tinggi
1.3 Tahun
538 Mengikuti
152 Pengikut
449 Disukai
Posting
Portofolio
Semua
Kuotasi
Terverifikasi
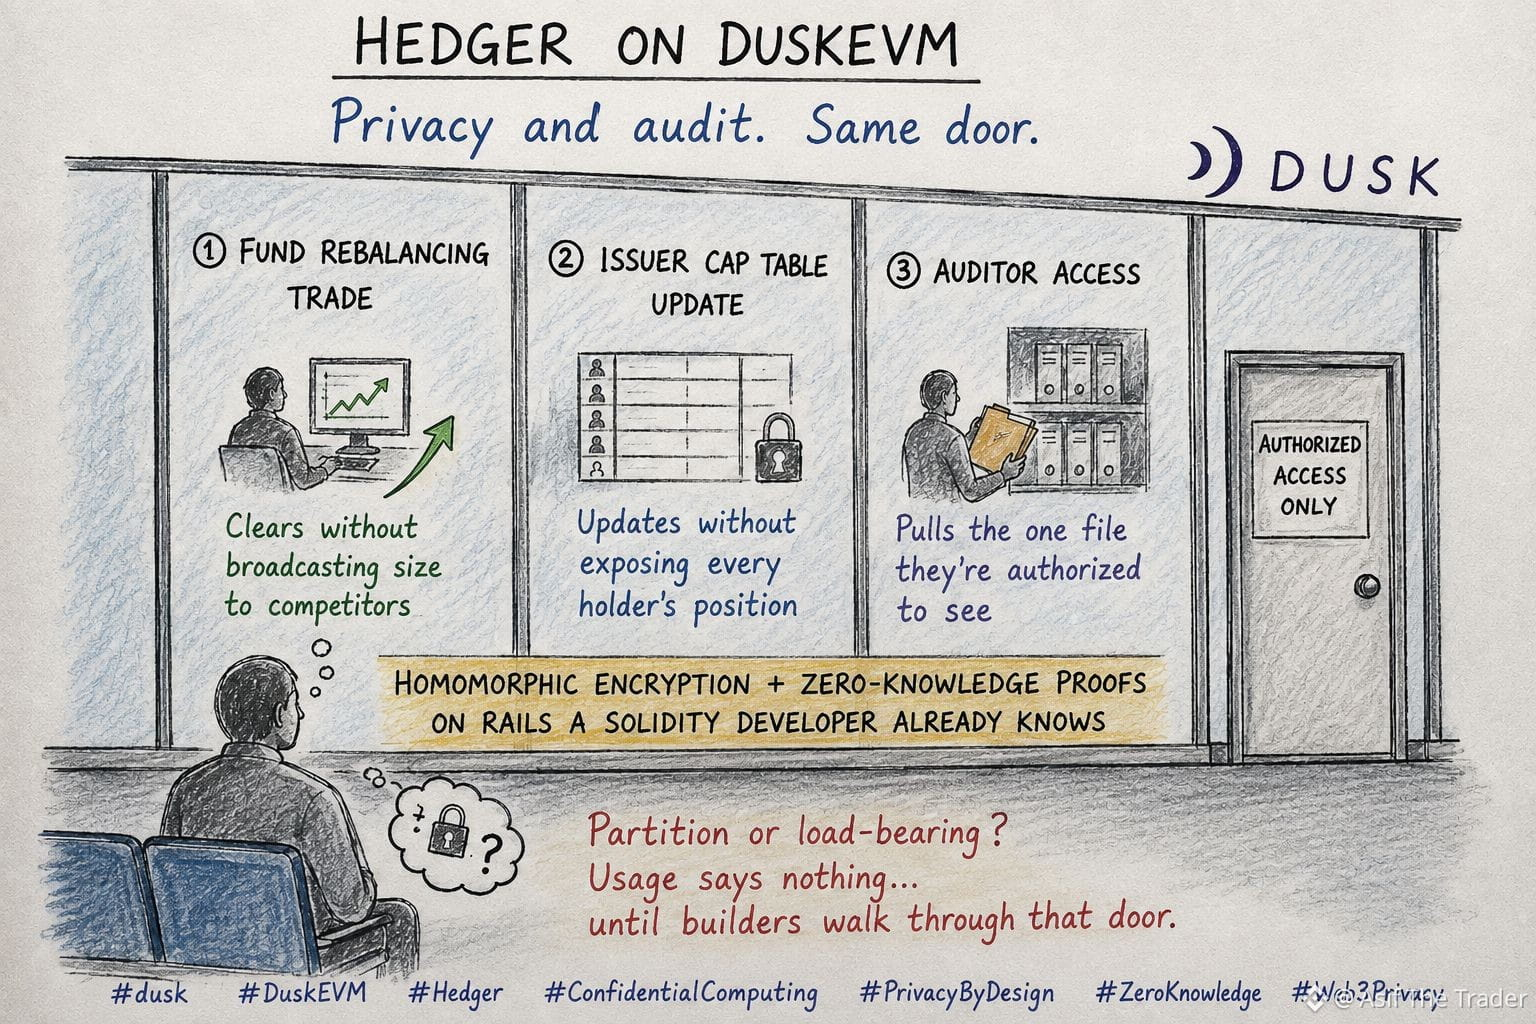
Di kantor akuntan saya ada partisi kaca berembun. Dari ruang tunggu Anda bisa melihat bayangan bergerak, mendengar gumaman lewat dinding—tapi tidak ada yang terbaca. Hanya orang di balik meja, memegang berkas yang tepat, yang pernah melihat angka aslinya.
Saya terus memikirkan partisi itu saat membaca bagaimana Hedger bekerja pada @Dusk_Foundation DuskEVM. Kebanyakan orang mendengar "smart contract rahasia" dan membayangkan sesuatu yang sepenuhnya tertutup—brankas yang tak bisa dimasuki siapa pun, bahkan oleh orang-orang yang seharusnya membutuhkannya.
Bagian itulah yang membuat saya bertahan lebih lama dari yang saya kira. Hedger bukan satu dinding; itu partisi yang menjalankan tiga tugas sekaligus: perdagangan rebalancing sebuah dana bisa lolos tanpa membroadcast ukurannya ke pesaing, cap table sebuah penerbit diperbarui tanpa mengekspos posisi setiap pemegang, auditor mengambil satu berkas yang memang berwenang untuk dilihat tanpa menyentuh sisanya. Enkripsi homomorfik plus zero-knowledge proofs, berjalan di atas infrastruktur seperti rails yang sudah diketahui pengembang Solidity. Privasi dan audit tidak saling berkelahi di sini. Keduanya dialirkan lewat pintu yang sama.
Yang mudah dilewati adalah betapa masih barunya ini. Mainnet DuskEVM sedang datang; Hedger adalah pitch-nya—tapi pitch tidak sama dengan volume. Belum ada yang memublikasikan berapa banyak kontrak yang benar-benar live lewat sana, atau apakah ada meja yang teregulasi sudah mengalirkan transaksi nyata melalui jalur rahasia tersebut, atau hanya mengujinya di sandbox. "Privasi yang bisa ditinjau" adalah klaim kuat untuk dibuat sebelum siapa pun meninjau apa pun.
Jadi, apakah partisi itu benar-benar penopang beban, atau hanya kaca yang digantung pada rangka, menunggu seseorang dari sisi lain untuk datang? $DUSK usage tidak mengatakan apa pun sampai para pembangun benar-benar melewati pintu itu. Belum.
#dusk
{spot}(AAVEUSDT)
{spot}(BTCUSDT)
Di kantor akuntan saya ada partisi kaca berembun. Dari ruang tunggu Anda bisa melihat bayangan bergerak, mendengar gumaman lewat dinding—tapi tidak ada yang terbaca. Hanya orang di balik meja, memegang berkas yang tepat, yang pernah melihat angka aslinya.
Saya terus memikirkan partisi itu saat membaca bagaimana Hedger bekerja pada @Dusk DuskEVM. Kebanyakan orang mendengar "smart contract rahasia" dan membayangkan sesuatu yang sepenuhnya tertutup—brankas yang tak bisa dimasuki siapa pun, bahkan oleh orang-orang yang seharusnya membutuhkannya.
Bagian itulah yang membuat saya bertahan lebih lama dari yang saya kira. Hedger bukan satu dinding; itu partisi yang menjalankan tiga tugas sekaligus: perdagangan rebalancing sebuah dana bisa lolos tanpa membroadcast ukurannya ke pesaing, cap table sebuah penerbit diperbarui tanpa mengekspos posisi setiap pemegang, auditor mengambil satu berkas yang memang berwenang untuk dilihat tanpa menyentuh sisanya. Enkripsi homomorfik plus zero-knowledge proofs, berjalan di atas infrastruktur seperti rails yang sudah diketahui pengembang Solidity. Privasi dan audit tidak saling berkelahi di sini. Keduanya dialirkan lewat pintu yang sama.
Yang mudah dilewati adalah betapa masih barunya ini. Mainnet DuskEVM sedang datang; Hedger adalah pitch-nya—tapi pitch tidak sama dengan volume. Belum ada yang memublikasikan berapa banyak kontrak yang benar-benar live lewat sana, atau apakah ada meja yang teregulasi sudah mengalirkan transaksi nyata melalui jalur rahasia tersebut, atau hanya mengujinya di sandbox. "Privasi yang bisa ditinjau" adalah klaim kuat untuk dibuat sebelum siapa pun meninjau apa pun.
Jadi, apakah partisi itu benar-benar penopang beban, atau hanya kaca yang digantung pada rangka, menunggu seseorang dari sisi lain untuk datang? $DUSK usage tidak mengatakan apa pun sampai para pembangun benar-benar melewati pintu itu. Belum.
#dusk
116
Sebagian Benar
#dusk $DUSK @Dusk_Foundation
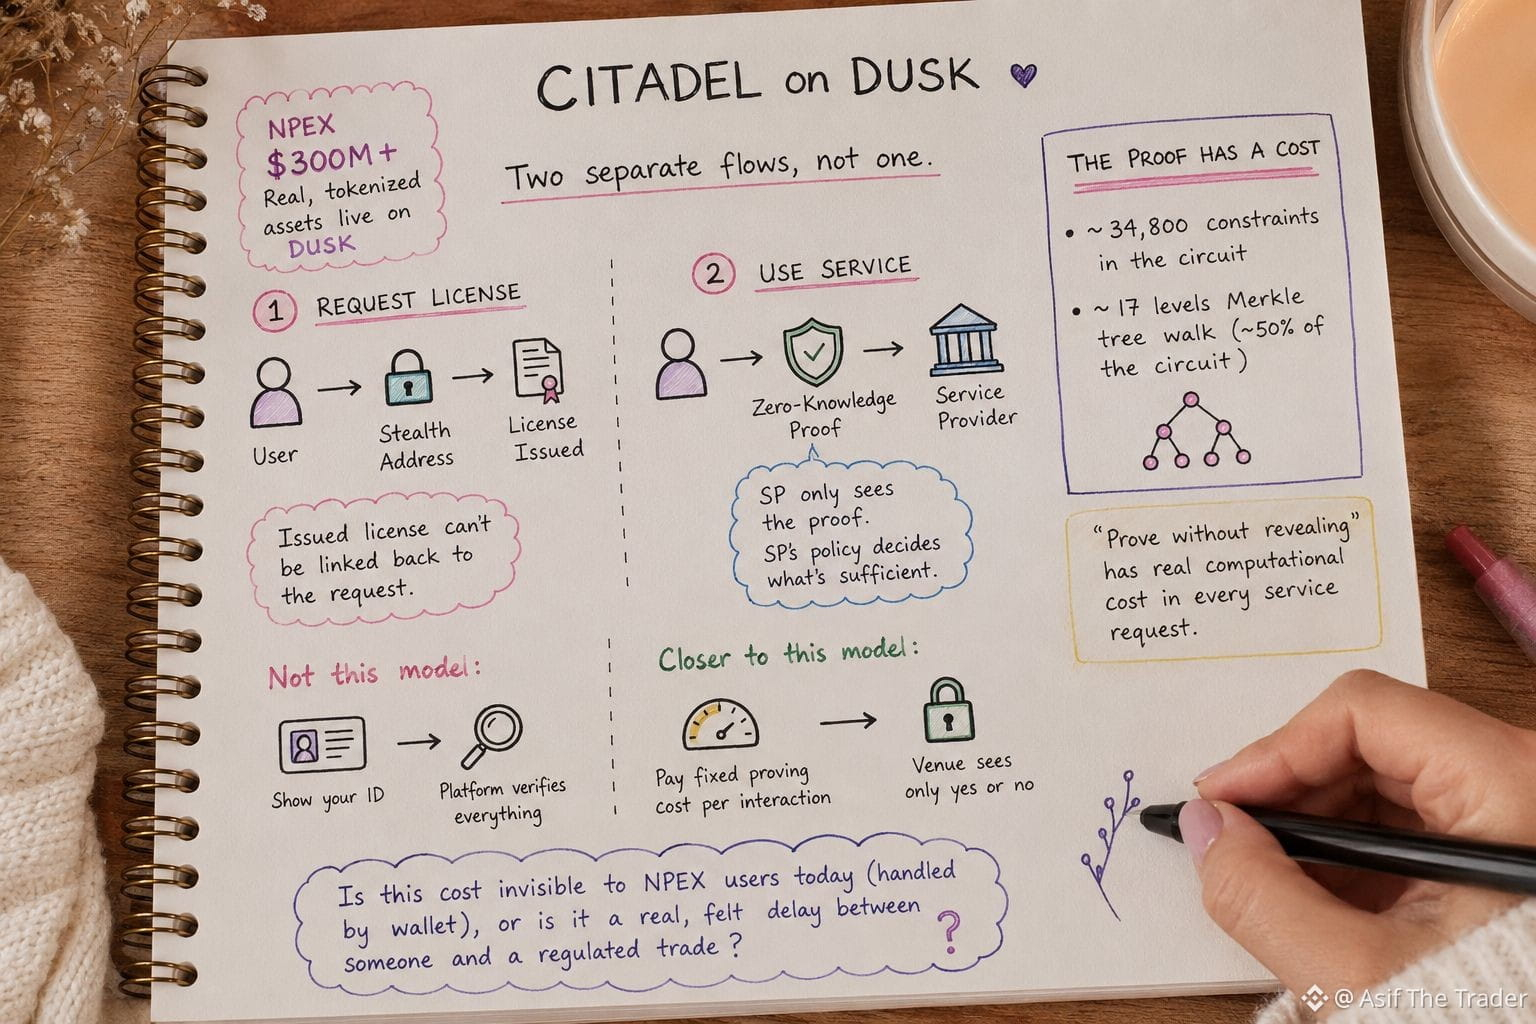
Saya kembali ke dokumentasi Citadel setelah menyadari bahwa NPEX sudah memiliki lebih dari $300M aset riil yang telah ditokenisasi, yang sudah live di Dusk. Ini bukan lagi contoh testnet, jadi membuat saya ingin memeriksa apakah klaim privasinya benar-benar terbukti di venue yang teregulasi, bukan hanya diagram di whitepaper.
Ternyata protokolnya benar-benar dua alur terpisah, bukan satu.
Pertama, pengguna mengajukan lisensi dari License Provider, menggunakan alamat stealth, sehingga lisensi yang dikeluarkan tidak bisa ditautkan kembali ke permintaan.
Kedua, saat pengguna ingin menggunakan sebuah layanan, mereka tidak mengirim ulang lisensinya. Mereka mengirim bukti zero-knowledge bahwa mereka memiliki lisensi yang valid. Service Provider hanya pernah melihat bukti itu, dan kebijakan SP sendiri yang menentukan apa yang dianggap cukup.
Bagian inilah yang membuat saya berhenti sejenak. Bukti itu tidak gratis. Sirkuit Citadel sendiri untuk membuktikan kepemilikan lisensi berjalan pada sekitar 34.800 constraints, dan kira-kira separuhnya hanya untuk melintasi Merkle tree sedalam 17 level guna memastikan lisensi tersebut memang terdaftar.
Jadi "membuktikan tanpa mengungkap" memiliki biaya komputasi nyata yang tertanam di setiap permintaan layanan, bukan sekadar prinsip desain di sebuah slide.
Modelnya berbeda dari "tunjukkan ID Anda, biarkan platform memverifikasi semuanya."
Lebih dekat ke: bayar biaya proving yang tetap sekali untuk setiap interaksi, sebagai imbalan agar venue tidak pernah melihat apa pun selain ya atau tidak.
Yang masih belum bisa saya pastikan adalah apakah biaya itu benar-benar tidak terlihat bagi pengguna NPEX saat ini—apakah ditangani secara latar belakang oleh wallet—atau apakah itu benar-benar menjadi jeda yang terasa, yang berdiri di antara seseorang dan perdagangan yang teregulasi.
{spot}(MORPHOUSDT)
{spot}(BNBUSDT)
{spot}(AAVEUSDT)
#dusk $DUSK @Dusk
Saya kembali ke dokumentasi Citadel setelah menyadari bahwa NPEX sudah memiliki lebih dari $300M aset riil yang telah ditokenisasi, yang sudah live di Dusk. Ini bukan lagi contoh testnet, jadi membuat saya ingin memeriksa apakah klaim privasinya benar-benar terbukti di venue yang teregulasi, bukan hanya diagram di whitepaper.
Ternyata protokolnya benar-benar dua alur terpisah, bukan satu.
Pertama, pengguna mengajukan lisensi dari License Provider, menggunakan alamat stealth, sehingga lisensi yang dikeluarkan tidak bisa ditautkan kembali ke permintaan.
Kedua, saat pengguna ingin menggunakan sebuah layanan, mereka tidak mengirim ulang lisensinya. Mereka mengirim bukti zero-knowledge bahwa mereka memiliki lisensi yang valid. Service Provider hanya pernah melihat bukti itu, dan kebijakan SP sendiri yang menentukan apa yang dianggap cukup.
Bagian inilah yang membuat saya berhenti sejenak. Bukti itu tidak gratis. Sirkuit Citadel sendiri untuk membuktikan kepemilikan lisensi berjalan pada sekitar 34.800 constraints, dan kira-kira separuhnya hanya untuk melintasi Merkle tree sedalam 17 level guna memastikan lisensi tersebut memang terdaftar.
Jadi "membuktikan tanpa mengungkap" memiliki biaya komputasi nyata yang tertanam di setiap permintaan layanan, bukan sekadar prinsip desain di sebuah slide.
Modelnya berbeda dari "tunjukkan ID Anda, biarkan platform memverifikasi semuanya."
Lebih dekat ke: bayar biaya proving yang tetap sekali untuk setiap interaksi, sebagai imbalan agar venue tidak pernah melihat apa pun selain ya atau tidak.
Yang masih belum bisa saya pastikan adalah apakah biaya itu benar-benar tidak terlihat bagi pengguna NPEX saat ini—apakah ditangani secara latar belakang oleh wallet—atau apakah itu benar-benar menjadi jeda yang terasa, yang berdiri di antara seseorang dan perdagangan yang teregulasi.
2
2
188
Lihat terjemahan
@Dusk_Foundation #dusk $DUSK
The Aug 16 bridge incident made me look at Dusk differently.
Not because of the blocklist.
Because it made me wonder:
After an onchain action is approved, who actually needs to see the data behind it?
For regulated finance, you may need to prove:
eligibility.
ownership.
transfer conditions.
My first assumption was simple:
if something has to be verified, more of the underlying data probably has to be visible.
Then I went back into the Dusk docs and the actual citadel paper.
Citadel's proof of ownership does not put personal data onchain. The user proves inside a circuit that they hold a validly signed credential; the verifier only learns that the statement is true.
The number that stuck with me: verifying that proof takes 0.007 seconds. Generating it takes around 16 seconds on a laptop-grade chip. The expensive part proving happens once, offline, on the user's side. The part a verifier actually does, at the moment someone needs access, is near-instant and reveals nothing beyond "valid."
That split matters for regulated assets.
An institution needs to confirm eligibility. It doesn't need the applicant's full KYC file to do that it needs a proof that resolves to true or false, and Citadel lets the service provider define exactly which attributes that proof has to cover.
So the interesting question isn't " is the blockchain private? "
It's: of everything sitting in a typical KYC payload, how much of it actually needs to touch a verifier once the proof not the data is the thing being checked ?
{spot}(AAVEUSDT)
{spot}(MORPHOUSDT)
For regulated onchain finance, what matters more?
@Dusk #dusk $DUSK
The Aug 16 bridge incident made me look at Dusk differently.
Not because of the blocklist.
Because it made me wonder:
After an onchain action is approved, who actually needs to see the data behind it?
For regulated finance, you may need to prove:
eligibility.
ownership.
transfer conditions.
My first assumption was simple:
if something has to be verified, more of the underlying data probably has to be visible.
Then I went back into the Dusk docs and the actual citadel paper.
Citadel's proof of ownership does not put personal data onchain. The user proves inside a circuit that they hold a validly signed credential; the verifier only learns that the statement is true.
The number that stuck with me: verifying that proof takes 0.007 seconds. Generating it takes around 16 seconds on a laptop-grade chip. The expensive part proving happens once, offline, on the user's side. The part a verifier actually does, at the moment someone needs access, is near-instant and reveals nothing beyond "valid."
That split matters for regulated assets.
An institution needs to confirm eligibility. It doesn't need the applicant's full KYC file to do that it needs a proof that resolves to true or false, and Citadel lets the service provider define exactly which attributes that proof has to cover.
So the interesting question isn't " is the blockchain private? "
It's: of everything sitting in a typical KYC payload, how much of it actually needs to touch a verifier once the proof not the data is the thing being checked ?
For regulated onchain finance, what matters more?
Prove without revealing data
0%
Verify it by seeing the data
100%
1 Voting • Voting ditutup
2
1
78
·
--
Bearish
Lihat terjemahan
#dusk $DUSK @Dusk_Foundation
I used to think that putting a financial asset onchain automatically meant making the whole financial process better.
Then I tried looking at it from the perspective of a bank or investment fund.
Imagine putting a bond or fund onchain.
It sounds like the problem is solved.
But then I started wondering:
What if the token is onchain, but the financial process around it still isn't?
The institution still has to decide who can own it, how it can be traded, how payments move, and how settlement remains compliant.
That made me rethink what “tokenization” actually means.
Is tokenizing the asset enough, or should the financial lifecycle move with it too?
That question is what drew me toward Dusk.
What interested me about Dusk Trade was seeing the problem approached from the workflow side, not just the token side.
Dusk is working toward bringing assets such as MMFs, ETFs, bonds and other RWAs into an onchain environment.
The way I now think about tokenization is:
ownership → eligibility → trading → payment → settlement
Maybe the real question isn't:
“How many assets can we put onchain?”
Maybe it's:
“How much of the financial process can actually work there?”
Because if only the representation moves onchain, can we really say the market moved with it?
That distinction is what makes Dusk interesting to me.
{spot}(DUSKUSDT)
What matters most when bringing real-world assets onchain?
#dusk $DUSK @Dusk
I used to think that putting a financial asset onchain automatically meant making the whole financial process better.
Then I tried looking at it from the perspective of a bank or investment fund.
Imagine putting a bond or fund onchain.
It sounds like the problem is solved.
But then I started wondering:
What if the token is onchain, but the financial process around it still isn't?
The institution still has to decide who can own it, how it can be traded, how payments move, and how settlement remains compliant.
That made me rethink what “tokenization” actually means.
Is tokenizing the asset enough, or should the financial lifecycle move with it too?
That question is what drew me toward Dusk.
What interested me about Dusk Trade was seeing the problem approached from the workflow side, not just the token side.
Dusk is working toward bringing assets such as MMFs, ETFs, bonds and other RWAs into an onchain environment.
The way I now think about tokenization is:
ownership → eligibility → trading → payment → settlement
Maybe the real question isn't:
“How many assets can we put onchain?”
Maybe it's:
“How much of the financial process can actually work there?”
Because if only the representation moves onchain, can we really say the market moved with it?
That distinction is what makes Dusk interesting to me.
What matters most when bringing real-world assets onchain?
Tokenizing the asset
0%
Ownership & eligibility
25%
Trading + settlement
0%
The full financial lifecycle
75%
4 Voting • Voting ditutup
9
5
77
·
--
Bullish
Terverifikasi
300M+ EUR aset yang direncanakan untuk masuk ke onchain melalui Dusk.
Angka itu membuat saya memikirkan ulang apa sebenarnya arti “tokenisasi”.
Dulu saya mengira bagian yang menarik dari menaruh obligasi atau dana ke onchain adalah tokennya.
Namun kemudian saya sadar, token mungkin justru bagian yang paling tidak menarik.
Token onchain tidak otomatis berarti adanya siklus hidup finansial di onchain.
Aset bisa saja berada di onchain, tetapi kelayakan, kepatuhan, pembatasan transfer, pengungkapan, bahkan penyelesaian (settlement) tetap bergantung pada sistem di tempat lain.
Jadi, apa yang sebenarnya dipindahkan ke onchain lewat tokenisasi?
Itulah mengapa arah native issuance @Dusk_Foundation membuat saya tertarik: ia tidak hanya berfokus pada pembuatan token, tetapi juga pada siklus hidup yang lebih luas—penerbitan (issuance), kelayakan, transfer, pengungkapan, dan settlement.
Dan privasi membuat siklus hidup itu menjadi lebih sulit.
Pasar yang teregulasi tidak harus semuanya bersifat publik atau semuanya tersembunyi. Mereka butuh visibilitas yang terkontrol.
Sebagian informasi tetap privat.
Sebagian bisa dibuktikan.
Sebagian dapat diungkapkan saat ada otorisasi.
Jadi pertanyaannya menjadi:
Bisakah privasi, verifikasi, dan pengungkapan menjadi bagian dari aturan aplikasi finansial itu sendiri?
Jika lebih banyak bagian dari siklus hidup benar-benar bisa berada di onchain, mungkin bottleneck yang lebih sulit bukan lagi blockchain.
Mungkin, yang menjadi kendalanya adalah infrastruktur legal dan institusional yang mengelilingi aset tersebut.
Saat itulah native issuance mulai terlihat lebih seperti membangun kembali sebagian dari siklus hidup finansial itu sendiri—bukan sekadar tokenisasi.
@Dusk_Foundation $DUSK #dusk
{spot}(BTCUSDT)
{spot}(BNBUSDT)
{spot}(DUSKUSDT)
Apa yang paling penting untuk tokenisasi aset dunia nyata?
300M+ EUR aset yang direncanakan untuk masuk ke onchain melalui Dusk.
Angka itu membuat saya memikirkan ulang apa sebenarnya arti “tokenisasi”.
Dulu saya mengira bagian yang menarik dari menaruh obligasi atau dana ke onchain adalah tokennya.
Namun kemudian saya sadar, token mungkin justru bagian yang paling tidak menarik.
Token onchain tidak otomatis berarti adanya siklus hidup finansial di onchain.
Aset bisa saja berada di onchain, tetapi kelayakan, kepatuhan, pembatasan transfer, pengungkapan, bahkan penyelesaian (settlement) tetap bergantung pada sistem di tempat lain.
Jadi, apa yang sebenarnya dipindahkan ke onchain lewat tokenisasi?
Itulah mengapa arah native issuance @Dusk membuat saya tertarik: ia tidak hanya berfokus pada pembuatan token, tetapi juga pada siklus hidup yang lebih luas—penerbitan (issuance), kelayakan, transfer, pengungkapan, dan settlement.
Dan privasi membuat siklus hidup itu menjadi lebih sulit.
Pasar yang teregulasi tidak harus semuanya bersifat publik atau semuanya tersembunyi. Mereka butuh visibilitas yang terkontrol.
Sebagian informasi tetap privat.
Sebagian bisa dibuktikan.
Sebagian dapat diungkapkan saat ada otorisasi.
Jadi pertanyaannya menjadi:
Bisakah privasi, verifikasi, dan pengungkapan menjadi bagian dari aturan aplikasi finansial itu sendiri?
Jika lebih banyak bagian dari siklus hidup benar-benar bisa berada di onchain, mungkin bottleneck yang lebih sulit bukan lagi blockchain.
Mungkin, yang menjadi kendalanya adalah infrastruktur legal dan institusional yang mengelilingi aset tersebut.
Saat itulah native issuance mulai terlihat lebih seperti membangun kembali sebagian dari siklus hidup finansial itu sendiri—bukan sekadar tokenisasi.
@Dusk $DUSK #dusk
Apa yang paling penting untuk tokenisasi aset dunia nyata?
🔹 Token issuance
29%
🔹 Onchain compliance
43%
🔹 Privacy + verification
14%
🔹 Full lifecycle onchain
14%
7 Voting • Voting ditutup
14
8
577
Lihat terjemahan
superb
superb
Tasifch786
·
--
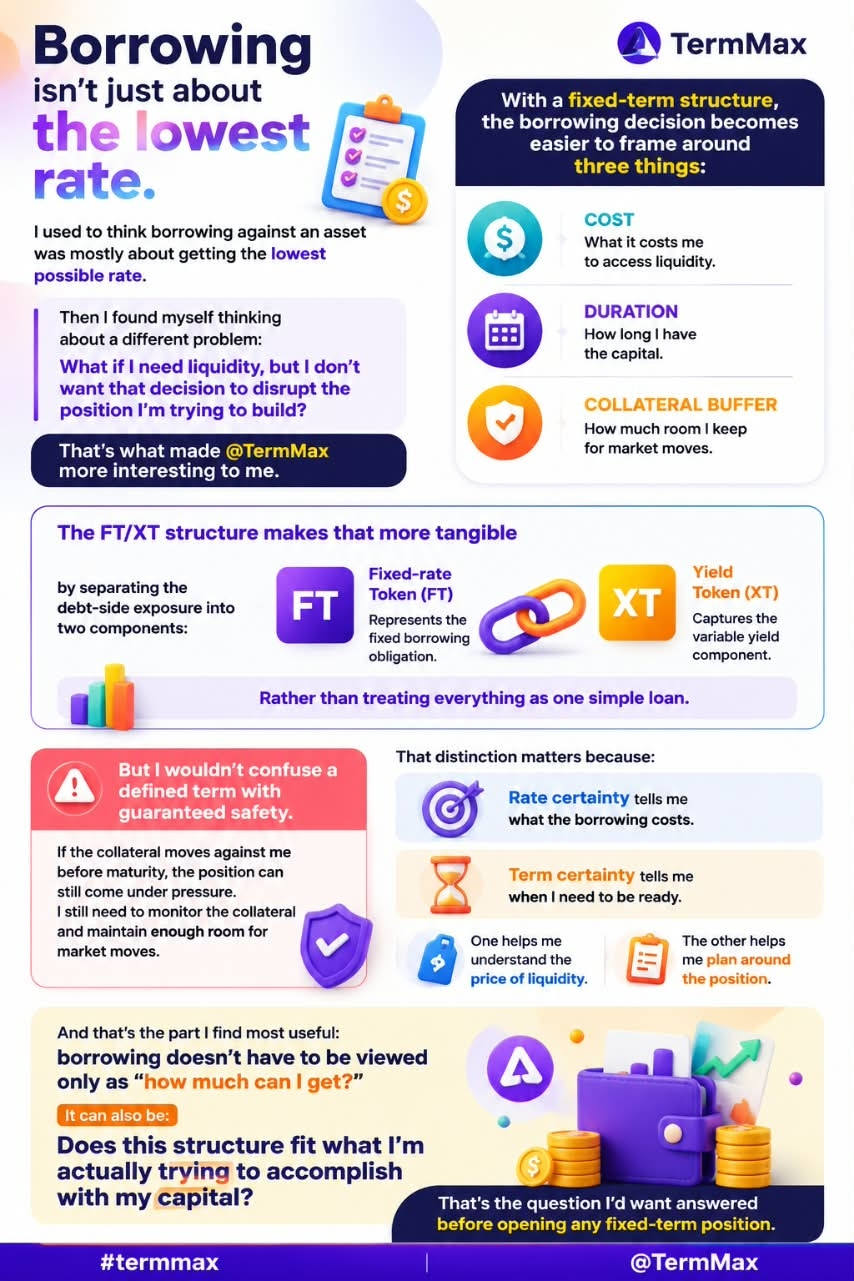
BullishSaya dulu berpikir bahwa meminjam dengan menjaminkan aset itu sebagian besar soal mendapatkan suku bunga serendah mungkin.
Lalu saya mendapati diri saya memikirkan masalah yang berbeda:
Bagaimana jika saya membutuhkan likuiditas, tetapi saya tidak ingin keputusan itu mengganggu posisi yang sedang saya bangun?
Itulah yang membuat @TermMax terasa lebih menarik bagi saya.
Dengan struktur jangka waktu yang tetap, keputusan meminjam menjadi lebih mudah untuk dirumuskan berdasarkan tiga hal:
biaya + durasi + penyangga jaminan
Struktur FT/XT membuatnya lebih nyata dengan memisahkan eksposur sisi utang menjadi Token Suku Bunga Tetap (FT) dan Token Hasil (XT), alih-alih memperlakukan semuanya sebagai satu pinjaman sederhana.
Namun saya tidak akan menyamakan istilah “jangka waktu tetap” dengan keamanan yang dijamin.
Jika nilai jaminan bergerak melawan saya sebelum jatuh tempo, posisi tersebut masih bisa mengalami tekanan. Saya tetap perlu memantau jaminan dan memastikan masih ada ruang yang cukup untuk pergerakan pasar.
Perbedaan ini penting karena:
Kepastian suku bunga memberi tahu saya berapa biaya pinjamnya.
Kepastian jangka waktu memberi tahu saya kapan saya harus siap.
Yang satu membantu saya memahami harga dari likuiditas.
Yang lainnya membantu saya merencanakan posisi.
Dan bagian yang paling berguna bagi saya adalah: meminjam tidak harus dipandang hanya sebagai “seberapa banyak yang bisa saya dapatkan?”
Tapi juga bisa berupa:
Apakah struktur ini sesuai dengan apa yang benar-benar ingin saya capai dengan modal saya?
Itulah pertanyaan yang ingin saya dapat jawab sebelum membuka posisi dengan jangka waktu tetap.
#termmax @TermMax $BTC #defi #Crypto
2
2
Terverifikasi
Satu hal yang mengubah cara pandang saya tentang @termmax adalah bahwa bagian pentingnya bukan hanya mendapatkan tingkat tetap.
Namun, kemampuan untuk memutuskan seperti apa skema pembiayaan itu sebelum posisi dimulai.
Kedengarannya halus, tapi itu mengubah peran pembiayaan yang dapat dimainkan dalam perdagangan itu sendiri.
Di pasar dengan suku bunga variabel yang umum, Anda memutuskan seberapa banyak ingin meminjam, lalu menerima apa pun kondisi pembiayaan yang diberikan pasar.
Dengan TermMax, ketentuan tersebut bisa menjadi bagian dari perdagangan itu sendiri.
Seorang peminjam dapat menentukan suku bunga maksimum yang bersedia ia bayar dan jatuh tempo yang ia inginkan, sementara pemberi pinjaman dapat menetapkan suku bunga minimum yang bersedia mereka terima.
Jadi pertanyaannya berubah dari:
“ Berapa suku bunga yang bisa saya dapatkan sekarang? ”
dengan:
“ Ketentuan apa yang membuat posisi ini layak diambil? ”
Itu perubahan yang berarti.
Anda tidak lagi sekadar memilih seberapa banyak likuiditas yang akan digunakan. Anda mengunci biaya dan durasi modal sebelum berkomitmen pada posisi tersebut.
Dan itu penting tidak hanya untuk trader.
Sebuah treasury dapat menyusun anggaran berdasarkan jangka waktu dan biaya pinjaman yang telah ditentukan.
Seorang allocator dapat membandingkan peluang tanpa mengasumsikan bahwa tingkat pembiayaan hari ini akan tetap ada besok.
Bagian yang menurut saya mudah terlewat adalah ini:
pembiayaan yang dapat diprediksi tidak hanya mengurangi ketidakpastian. Ia membuat modal lebih mudah dikelola.
Itulah mengapa saya melihat TermMax sebagai lebih dari sekadar protokol pinjaman dengan suku bunga tetap lainnya.
TermMax mendekatkan pinjaman ke sesuatu yang bisa Anda susun sejak awal, bukan sesuatu yang terus-menerus Anda tanggapi setelah posisi dibuka.
Dan ketika semakin banyak modal yang serius berpindah ke onchain, perbedaan itu bisa menjadi jauh lebih sulit untuk diabaikan.
@termmax #TermMax #BTC #crypto
{spot}(BTCUSDT)
{spot}(BNBUSDT)
Apa yang paling penting saat memilih pembiayaan onchain?
Satu hal yang mengubah cara pandang saya tentang @TermMax adalah bahwa bagian pentingnya bukan hanya mendapatkan tingkat tetap.
Namun, kemampuan untuk memutuskan seperti apa skema pembiayaan itu sebelum posisi dimulai.
Kedengarannya halus, tapi itu mengubah peran pembiayaan yang dapat dimainkan dalam perdagangan itu sendiri.
Di pasar dengan suku bunga variabel yang umum, Anda memutuskan seberapa banyak ingin meminjam, lalu menerima apa pun kondisi pembiayaan yang diberikan pasar.
Dengan TermMax, ketentuan tersebut bisa menjadi bagian dari perdagangan itu sendiri.
Seorang peminjam dapat menentukan suku bunga maksimum yang bersedia ia bayar dan jatuh tempo yang ia inginkan, sementara pemberi pinjaman dapat menetapkan suku bunga minimum yang bersedia mereka terima.
Jadi pertanyaannya berubah dari:
“ Berapa suku bunga yang bisa saya dapatkan sekarang? ”
dengan:
“ Ketentuan apa yang membuat posisi ini layak diambil? ”
Itu perubahan yang berarti.
Anda tidak lagi sekadar memilih seberapa banyak likuiditas yang akan digunakan. Anda mengunci biaya dan durasi modal sebelum berkomitmen pada posisi tersebut.
Dan itu penting tidak hanya untuk trader.
Sebuah treasury dapat menyusun anggaran berdasarkan jangka waktu dan biaya pinjaman yang telah ditentukan.
Seorang allocator dapat membandingkan peluang tanpa mengasumsikan bahwa tingkat pembiayaan hari ini akan tetap ada besok.
Bagian yang menurut saya mudah terlewat adalah ini:
pembiayaan yang dapat diprediksi tidak hanya mengurangi ketidakpastian. Ia membuat modal lebih mudah dikelola.
Itulah mengapa saya melihat TermMax sebagai lebih dari sekadar protokol pinjaman dengan suku bunga tetap lainnya.
TermMax mendekatkan pinjaman ke sesuatu yang bisa Anda susun sejak awal, bukan sesuatu yang terus-menerus Anda tanggapi setelah posisi dibuka.
Dan ketika semakin banyak modal yang serius berpindah ke onchain, perbedaan itu bisa menjadi jauh lebih sulit untuk diabaikan.
@TermMax #TermMax #BTC #crypto
Apa yang paling penting saat memilih pembiayaan onchain?
Fixed borrowing cost
43%
Defined maturity
14%
Variable rates
43%
Flexible liquidity
0%
7 Voting • Voting ditutup
7
6
563
·
--
Bullish
#Dusk
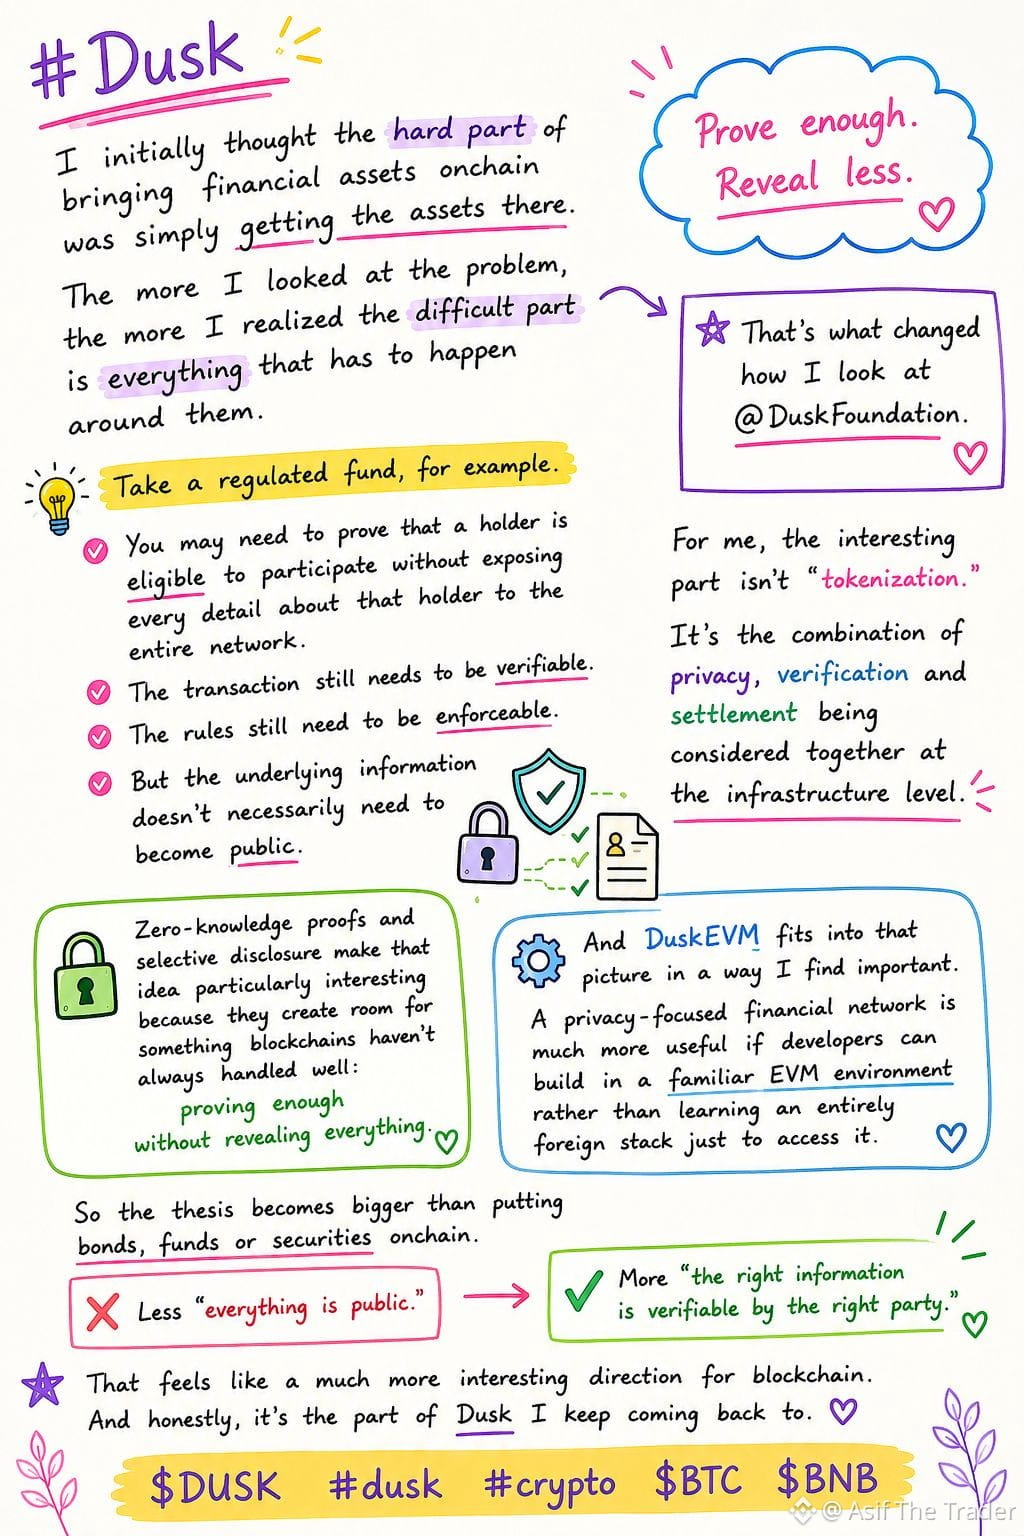
Awalnya, saya mengira bagian tersulit dalam membawa aset keuangan ke onchain hanyalah memindahkan asetnya ke sana.
Namun semakin saya memeriksa masalahnya, semakin saya menyadari bahwa bagian tersulit adalah segala sesuatu yang harus terjadi di sekitarnya.
Ambil contoh sebuah dana yang teregulasi.
Anda mungkin perlu membuktikan bahwa pemegangnya memenuhi syarat untuk berpartisipasi tanpa mengekspos setiap detail tentang pemegang tersebut ke seluruh jaringan.
Transaksinya tetap harus dapat diverifikasi.
Aturannya juga tetap harus bisa ditegakkan.
Tapi informasi yang mendasarinya tidak harus menjadi informasi publik.
Perubahan sudut pandang itulah yang membuat
@Dusk_Foundation terasa lebih menarik bagi saya.
Bagi saya, kesempatan nyata bukan sekadar “tokenisasi”.
Ini adalah menghadirkan privasi, verifikasi, dan penyelesaian (settlement) sekaligus pada lapisan infrastruktur.
Bukti pengetahuan nol (zero-knowledge proofs) dan selective disclosure khususnya menarik di sini karena mengarah pada model di mana Anda bisa membuktikan hal yang penting tanpa mengungkap semuanya yang ada di balik bukti tersebut.
Buktikan cukup. Ungkap lebih sedikit.
Dan DuskEVM membuat gagasan itu menjadi semakin praktis.
Jika para pengembang bisa bekerja dalam lingkungan EVM yang sudah familiar sambil membangun infrastruktur keuangan yang berfokus pada privasi, maka hambatan untuk bereksperimen dengan ide-ide ini menjadi jauh lebih rendah.
Jadi saya tidak berpikir kisah yang lebih besar hanya tentang menaruh obligasi, dana, atau sekuritas ke onchain.
Ini tentang apa yang terjadi ketika infrastruktur keuangan yang mendasarinya dirancang sejak awal dengan gagasan transparansi yang lebih selektif.
Bukan:
“Buat semuanya publik.”
Tapi:
“Buat informasi yang tepat dapat diverifikasi oleh pihak yang tepat.”
Perbedaan itu mungkin pada akhirnya akan jauh lebih penting dibanding narasi tokenisasi itu sendiri.
$DUSK #dusk #crypto $BTC $BNB
{spot}(BTCUSDT)
{spot}(DUSKUSDT)
#Dusk
Awalnya, saya mengira bagian tersulit dalam membawa aset keuangan ke onchain hanyalah memindahkan asetnya ke sana.
Namun semakin saya memeriksa masalahnya, semakin saya menyadari bahwa bagian tersulit adalah segala sesuatu yang harus terjadi di sekitarnya.
Ambil contoh sebuah dana yang teregulasi.
Anda mungkin perlu membuktikan bahwa pemegangnya memenuhi syarat untuk berpartisipasi tanpa mengekspos setiap detail tentang pemegang tersebut ke seluruh jaringan.
Transaksinya tetap harus dapat diverifikasi.
Aturannya juga tetap harus bisa ditegakkan.
Tapi informasi yang mendasarinya tidak harus menjadi informasi publik.
Perubahan sudut pandang itulah yang membuat
@Dusk terasa lebih menarik bagi saya.
Bagi saya, kesempatan nyata bukan sekadar “tokenisasi”.
Ini adalah menghadirkan privasi, verifikasi, dan penyelesaian (settlement) sekaligus pada lapisan infrastruktur.
Bukti pengetahuan nol (zero-knowledge proofs) dan selective disclosure khususnya menarik di sini karena mengarah pada model di mana Anda bisa membuktikan hal yang penting tanpa mengungkap semuanya yang ada di balik bukti tersebut.
Buktikan cukup. Ungkap lebih sedikit.
Dan DuskEVM membuat gagasan itu menjadi semakin praktis.
Jika para pengembang bisa bekerja dalam lingkungan EVM yang sudah familiar sambil membangun infrastruktur keuangan yang berfokus pada privasi, maka hambatan untuk bereksperimen dengan ide-ide ini menjadi jauh lebih rendah.
Jadi saya tidak berpikir kisah yang lebih besar hanya tentang menaruh obligasi, dana, atau sekuritas ke onchain.
Ini tentang apa yang terjadi ketika infrastruktur keuangan yang mendasarinya dirancang sejak awal dengan gagasan transparansi yang lebih selektif.
Bukan:
“Buat semuanya publik.”
Tapi:
“Buat informasi yang tepat dapat diverifikasi oleh pihak yang tepat.”
Perbedaan itu mungkin pada akhirnya akan jauh lebih penting dibanding narasi tokenisasi itu sendiri.
$DUSK #dusk #crypto $BTC $BNB
16
9
908
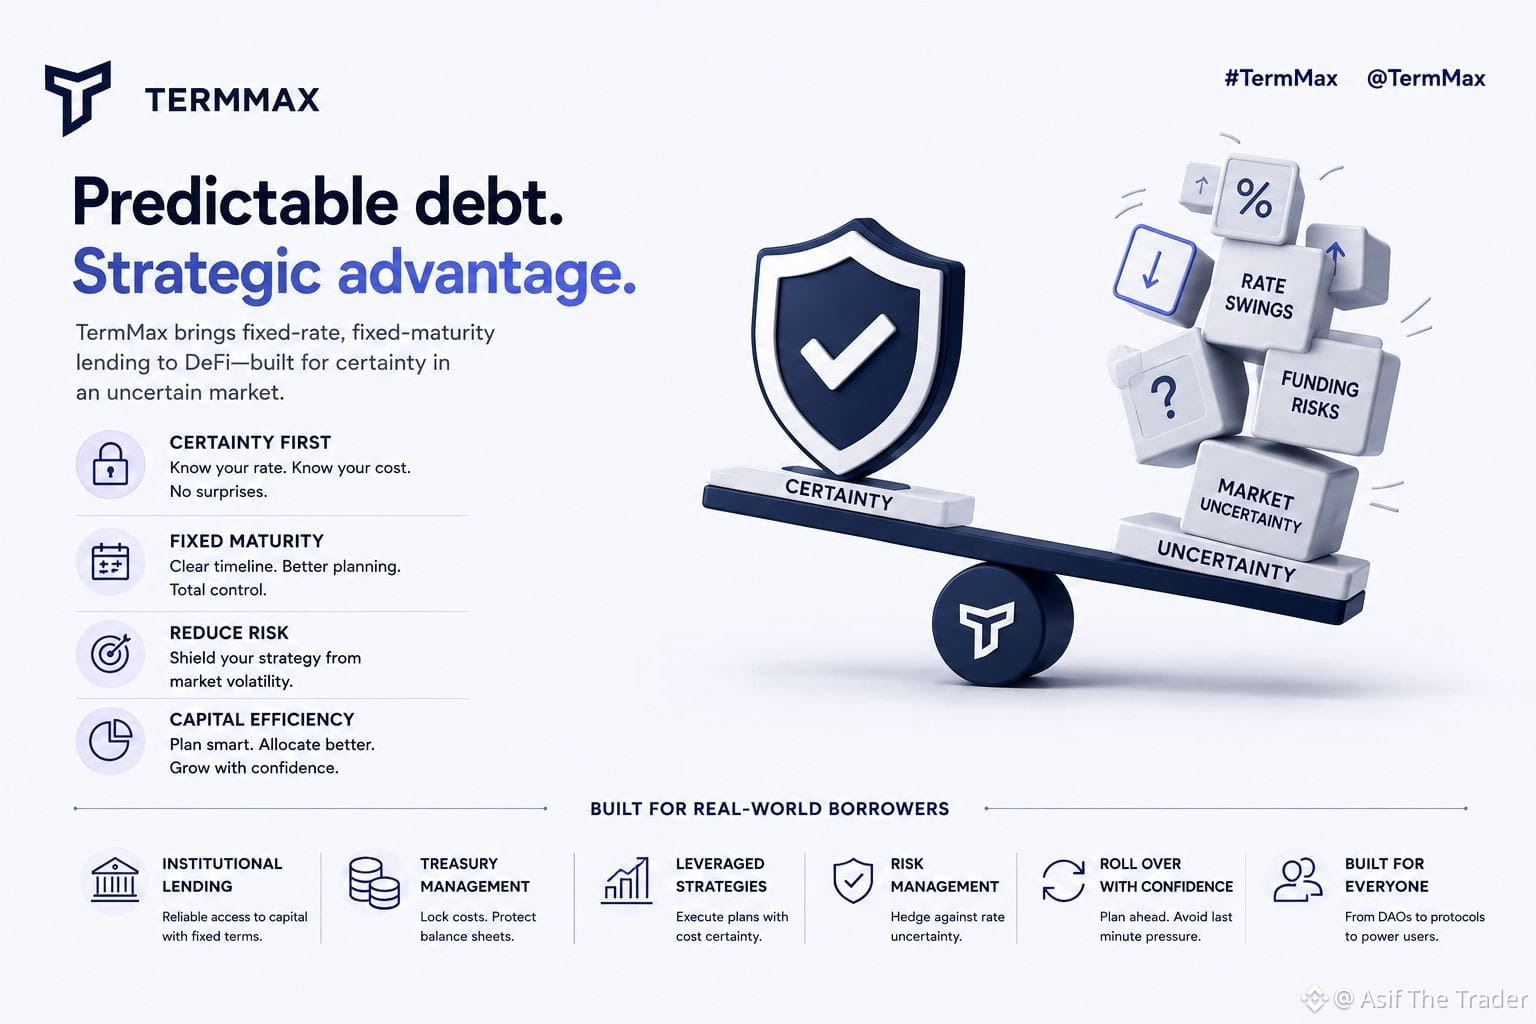
@termmax membuat saya berpikir tentang bagian berbeda dari pasar pinjaman: nilai kepastian.
Struktur pinjaman tetap bisa terlihat membatasi pada awalnya, terutama ketika kondisi pasar berubah dengan cepat.
Namun fleksibilitas juga memiliki biayanya.
Dengan utang variabel, para peminjam terus-menerus terpapar pada perubahan suku bunga dan kondisi pendanaan. Posisi jatuh tempo tetap menukar sebagian fleksibilitas itu dengan gambaran yang lebih jelas tentang seperti apa pembiayaan tersebut akan terlihat sepanjang masa pinjaman.
Itulah yang membuat TermMax menarik bagi saya. Pertanyaannya bukan sekadar apakah pinjaman dengan suku bunga tetap lebih murah atau lebih fleksibel. Melainkan apakah mengetahui ketentuan pembiayaan Anda sejak awal cukup bernilai untuk membenarkan pengorbanan sebagian opsi.
Di saat pasar tenang, fleksibilitas mungkin menjadi prioritas. Ketika suku bunga menjadi lebih sulit diprediksi, kepastian bisa menjadi jauh lebih bernilai.
Bagian paling menarik bagi saya tentang TermMax adalah kepastian tidak hanya sekadar fitur penetapan harga. Kepastian bisa menjadi produknya sendiri—kemampuan untuk mengetahui seperti apa utang Anda sebelum pasar memutuskan untuk Anda.
#TermMax
{spot}(BTCUSDT)
{spot}(BNBUSDT)
@TermMax membuat saya berpikir tentang bagian berbeda dari pasar pinjaman: nilai kepastian.
Struktur pinjaman tetap bisa terlihat membatasi pada awalnya, terutama ketika kondisi pasar berubah dengan cepat.
Namun fleksibilitas juga memiliki biayanya.
Dengan utang variabel, para peminjam terus-menerus terpapar pada perubahan suku bunga dan kondisi pendanaan. Posisi jatuh tempo tetap menukar sebagian fleksibilitas itu dengan gambaran yang lebih jelas tentang seperti apa pembiayaan tersebut akan terlihat sepanjang masa pinjaman.
Itulah yang membuat TermMax menarik bagi saya. Pertanyaannya bukan sekadar apakah pinjaman dengan suku bunga tetap lebih murah atau lebih fleksibel. Melainkan apakah mengetahui ketentuan pembiayaan Anda sejak awal cukup bernilai untuk membenarkan pengorbanan sebagian opsi.
Di saat pasar tenang, fleksibilitas mungkin menjadi prioritas. Ketika suku bunga menjadi lebih sulit diprediksi, kepastian bisa menjadi jauh lebih bernilai.
Bagian paling menarik bagi saya tentang TermMax adalah kepastian tidak hanya sekadar fitur penetapan harga. Kepastian bisa menjadi produknya sendiri—kemampuan untuk mengetahui seperti apa utang Anda sebelum pasar memutuskan untuk Anda.
#TermMax
10
5
83
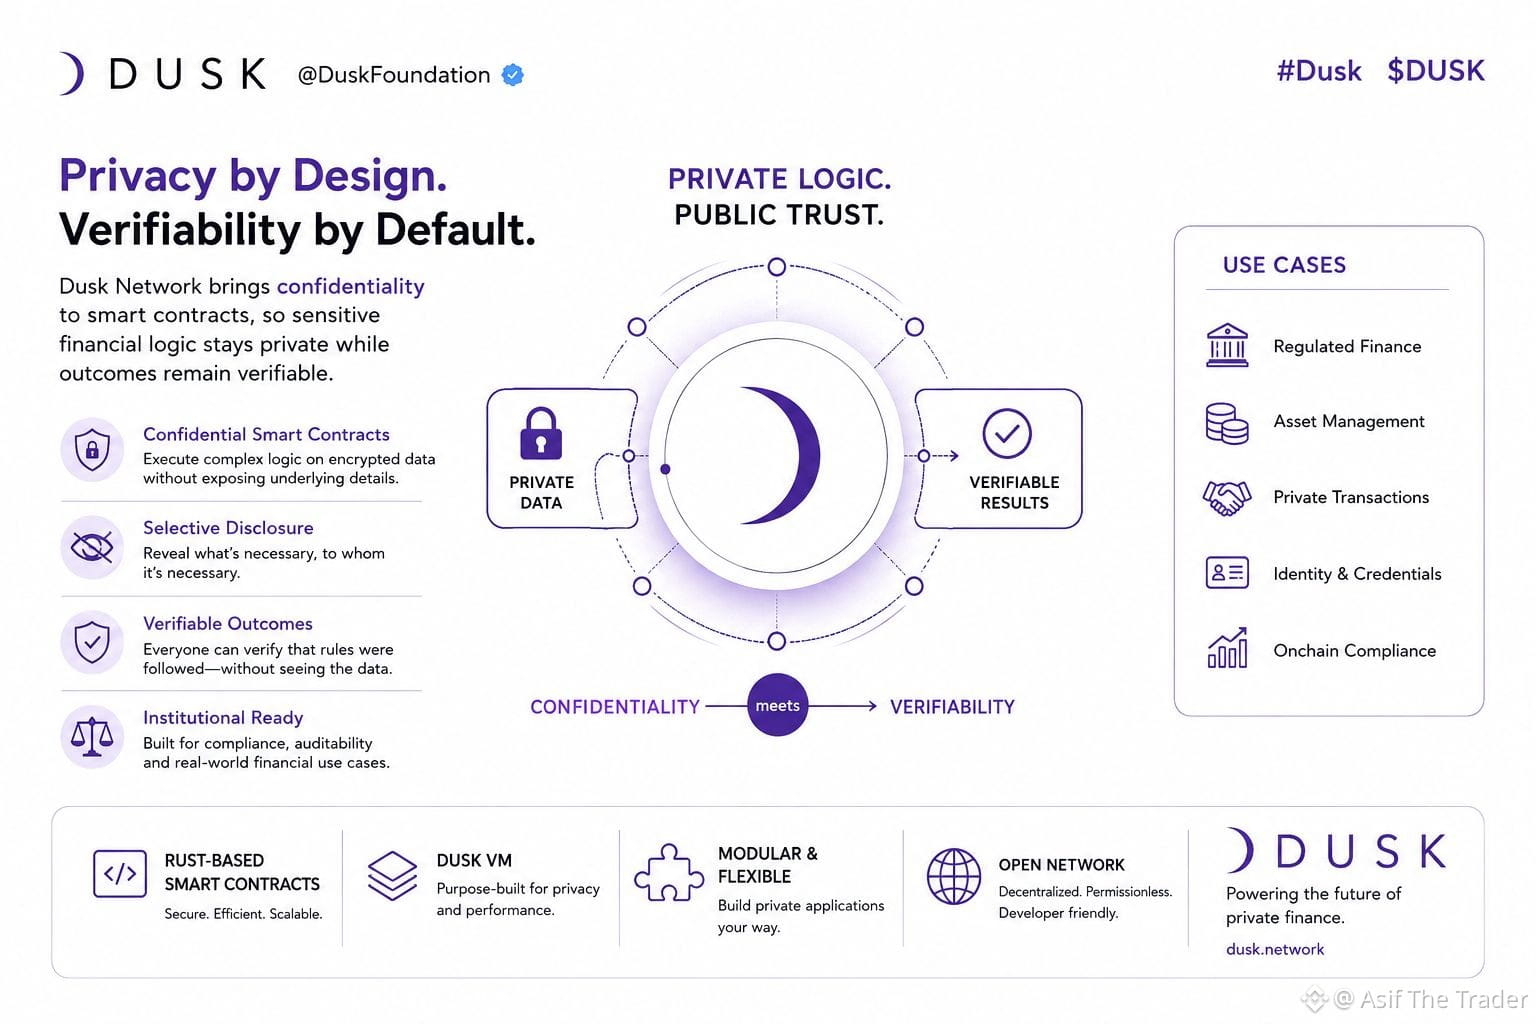
Privasi di blockchain tidak seharusnya berarti mengorbankan kemampuan untuk memverifikasi apa yang terjadi.
Ketegangan itulah yang membuat Dusk menarik bagi saya.
Ledger publik tradisional sangat baik dalam membuat aktivitas dapat diaudit, tetapi aplikasi keuangan sering berurusan dengan informasi yang semestinya tidak diekspos kepada semua orang.
@Dusk_Foundation mengambil jalur yang berbeda dengan menghadirkan kerahasiaan langsung ke lapisan smart contract.
Itu membuka kemungkinan yang lebih praktis: aplikasi di mana operasi keuangan yang sensitif dapat tetap terlindungi sementara jaringan masih bisa menegakkan aturan dan memvalidasi hasilnya.
Gagasan ini jauh lebih besar daripada sekadar menyembunyikan saldo dompet.
Ini tentang membangun infrastruktur keuangan di mana privasi dan verifiabilitas tidak harus saling bertentangan.
Itulah bagian dari Dusk yang paling dekat dengan perhatian saya.
@Dusk_Foundation $DUSK #dusk
{spot}(DUSKUSDT)
{spot}(BTCUSDT)
Privasi di blockchain tidak seharusnya berarti mengorbankan kemampuan untuk memverifikasi apa yang terjadi.
Ketegangan itulah yang membuat Dusk menarik bagi saya.
Ledger publik tradisional sangat baik dalam membuat aktivitas dapat diaudit, tetapi aplikasi keuangan sering berurusan dengan informasi yang semestinya tidak diekspos kepada semua orang.
@Dusk mengambil jalur yang berbeda dengan menghadirkan kerahasiaan langsung ke lapisan smart contract.
Itu membuka kemungkinan yang lebih praktis: aplikasi di mana operasi keuangan yang sensitif dapat tetap terlindungi sementara jaringan masih bisa menegakkan aturan dan memvalidasi hasilnya.
Gagasan ini jauh lebih besar daripada sekadar menyembunyikan saldo dompet.
Ini tentang membangun infrastruktur keuangan di mana privasi dan verifiabilitas tidak harus saling bertentangan.
Itulah bagian dari Dusk yang paling dekat dengan perhatian saya.
@Dusk $DUSK #dusk
17
6
1.8k
#termmax @termmax
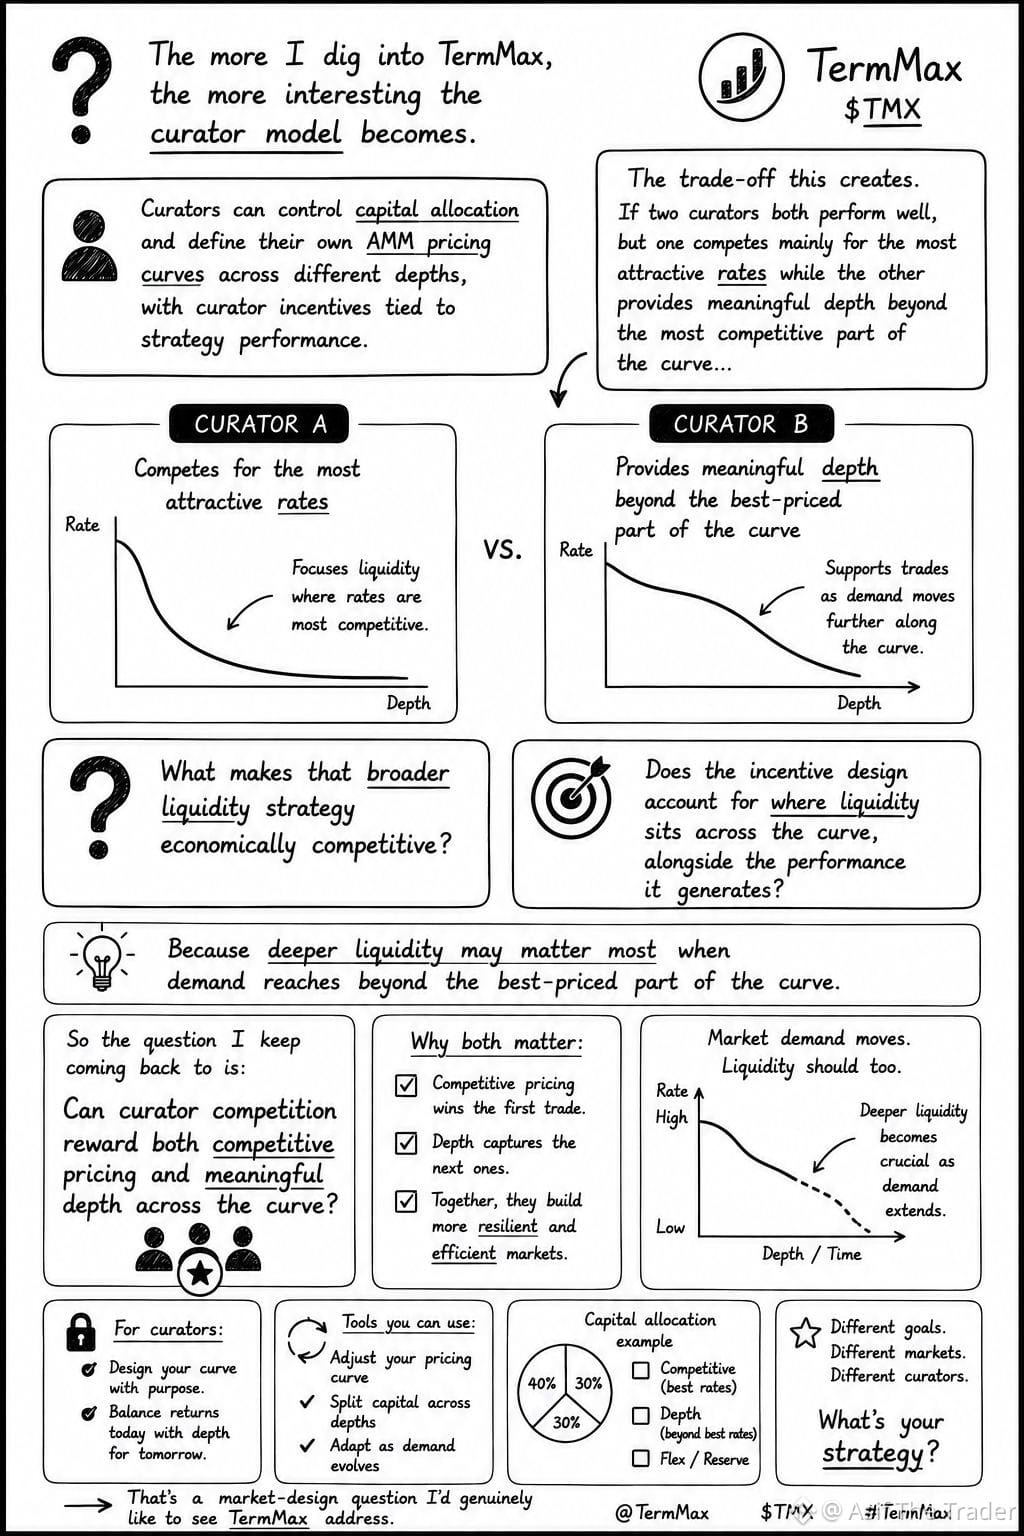
Semakin dalam saya menggali TermMax, semakin menarik model kuratornya.
Kurator dapat mengendalikan alokasi modal dan menentukan kurva harga AMM mereka sendiri di berbagai kedalaman, dengan insentif kurator yang terkait dengan performa strategi.
Yang paling menonjol bagi saya adalah trade-off yang diciptakannya.
Jika dua kurator sama-sama berkinerja baik, tetapi satu bersaing terutama untuk mendapatkan rate yang paling menarik, sementara yang lain menyediakan kedalaman yang berarti di luar bagian kurva yang paling kompetitif, apa yang membuat strategi likuiditas yang lebih luas itu secara ekonomi tetap kompetitif?
Dan yang lebih penting, apakah desain insentif mempertimbangkan di mana likuiditas berada di sepanjang kurva, bersamaan dengan performa yang dihasilkannya?
Karena likuiditas yang lebih dalam mungkin paling penting ketika permintaan melampaui bagian kurva yang paling berharga.
Jadi pertanyaan yang terus saya kembalikan adalah:
Bisakah persaingan antar kurator memberi imbalan baik untuk penetapan harga yang kompetitif maupun kedalaman yang bermakna di sepanjang kurva?
Ini adalah pertanyaan desain pasar yang benar-benar ingin saya lihat dijawab oleh TermMax.
#termmax @TermMax
Semakin dalam saya menggali TermMax, semakin menarik model kuratornya.
Kurator dapat mengendalikan alokasi modal dan menentukan kurva harga AMM mereka sendiri di berbagai kedalaman, dengan insentif kurator yang terkait dengan performa strategi.
Yang paling menonjol bagi saya adalah trade-off yang diciptakannya.
Jika dua kurator sama-sama berkinerja baik, tetapi satu bersaing terutama untuk mendapatkan rate yang paling menarik, sementara yang lain menyediakan kedalaman yang berarti di luar bagian kurva yang paling kompetitif, apa yang membuat strategi likuiditas yang lebih luas itu secara ekonomi tetap kompetitif?
Dan yang lebih penting, apakah desain insentif mempertimbangkan di mana likuiditas berada di sepanjang kurva, bersamaan dengan performa yang dihasilkannya?
Karena likuiditas yang lebih dalam mungkin paling penting ketika permintaan melampaui bagian kurva yang paling berharga.
Jadi pertanyaan yang terus saya kembalikan adalah:
Bisakah persaingan antar kurator memberi imbalan baik untuk penetapan harga yang kompetitif maupun kedalaman yang bermakna di sepanjang kurva?
Ini adalah pertanyaan desain pasar yang benar-benar ingin saya lihat dijawab oleh TermMax.
7
5
83
·
--
Bearish
#dusk $DUSK
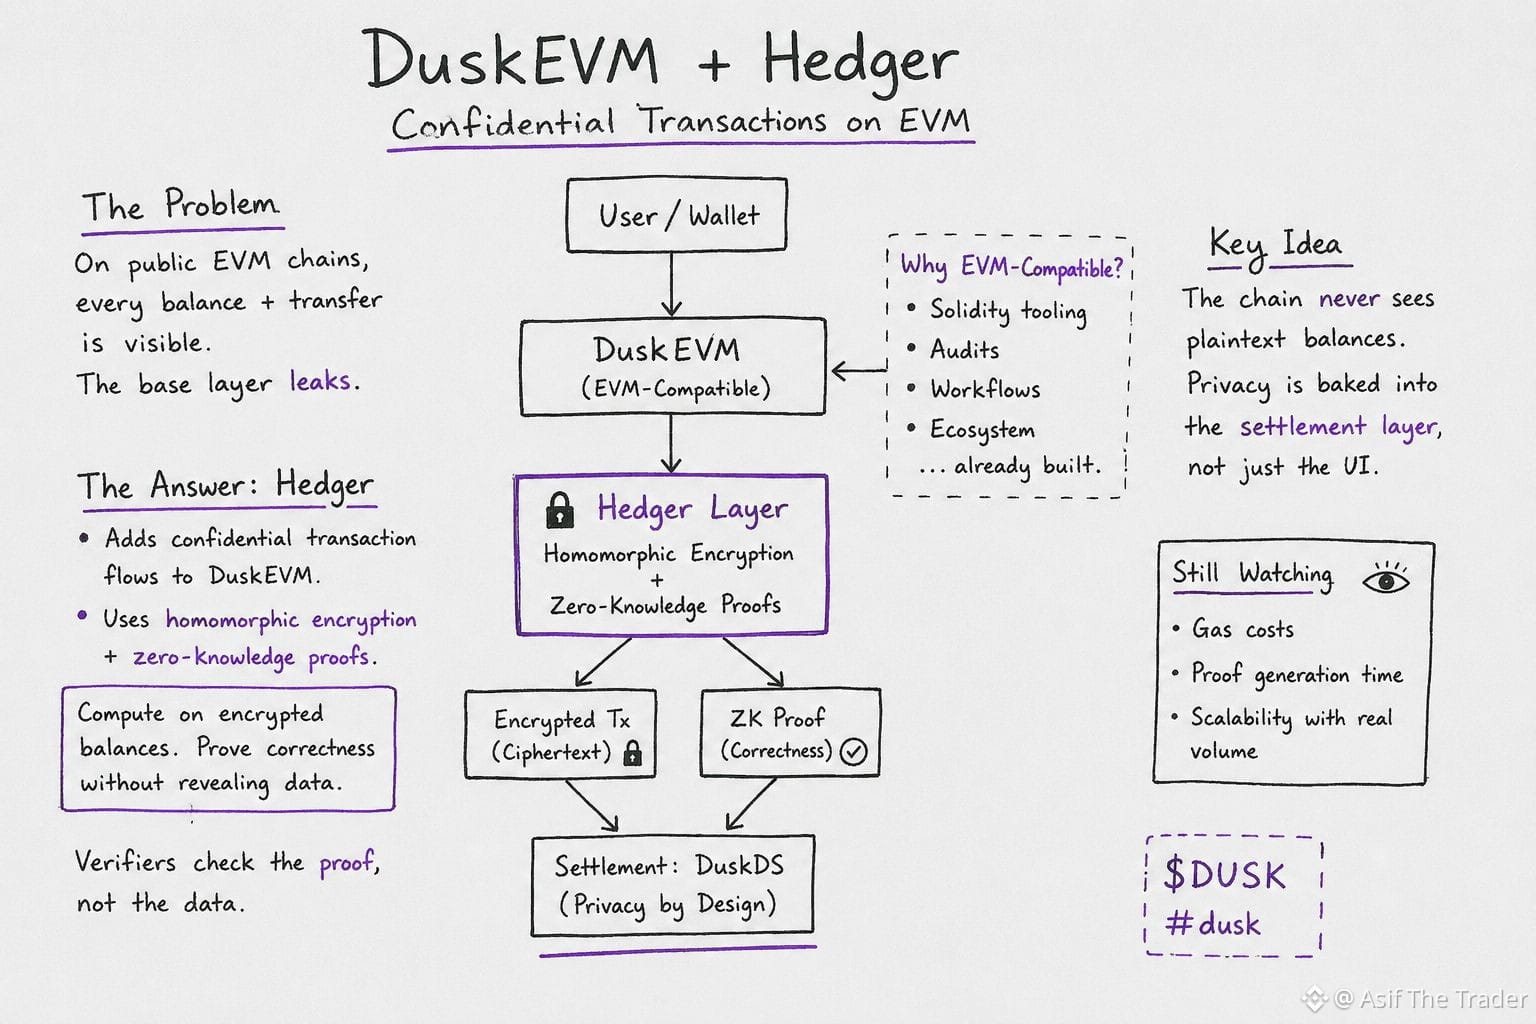
Luangkan waktu minggu ini untuk memahami mengapa @Dusk_Foundation tidak langsung menambahkan privasi sebagai fitur tempelan pada rantai EVM normal, dan jawabannya mengarah pada masalah yang sering dilewatkan banyak orang: pada EVM publik, setiap saldo dan transfer terlihat oleh siapa pun yang melihat, bahkan jika Anda membungkusnya dalam sebuah aplikasi "privat" di atasnya. Lapisan dasar (base layer) akan bocor.
Jawaban Dusk adalah Hedger — ia menambahkan alur transaksi yang rahasia langsung ke DuskEVM menggunakan enkripsi homomorfik yang dipadukan dengan bukti zero-knowledge. Gagasannya adalah bahwa sebuah kontrak dapat melakukan komputasi atas saldo yang dienkripsi dan tetap menghasilkan bukti bahwa komputasi dilakukan dengan benar, tanpa pernah mendekripsi angka yang mendasarinya. Verifikator memeriksa buktinya, bukan datanya. Ini jaminan yang sangat berbeda dibanding "frontend menyembunyikan saldo Anda"; artinya, pada dasarnya rantai tersebut tidak pernah memiliki plaintext untuk bocor sejak awal.
Mengapa meletakkan ini pada lapisan yang kompatibel dengan EVM, bukan pada VM yang benar-benar baru? Karena institusi sudah memiliki perangkat dan ekosistem Solidity, audit, dan alur kerja yang dibangun selama lebih dari satu dekade. DuskEVM (OP Stack, dengan penyelesaian kembali ke DuskDS) memungkinkan tooling itu tetap digunakan, sementara Hedger mengubah apa yang diperbolehkan untuk dilihat oleh lapisan dasar. Privasi menjadi sebuah sifat dari penyelesaian (settlement), bukan trik UI.
Masih mengamati bagaimana biaya gas dan pembuatan bukti akan diskalakan ketika volume transaksi nyata mulai masuk, tetapi arsitekturnya sendiri adalah cerita yang lebih menarik daripada diagram harga saat ini.
$DUSK #dusk
{spot}(DUSKUSDT)
#dusk $DUSK
Luangkan waktu minggu ini untuk memahami mengapa @Dusk tidak langsung menambahkan privasi sebagai fitur tempelan pada rantai EVM normal, dan jawabannya mengarah pada masalah yang sering dilewatkan banyak orang: pada EVM publik, setiap saldo dan transfer terlihat oleh siapa pun yang melihat, bahkan jika Anda membungkusnya dalam sebuah aplikasi "privat" di atasnya. Lapisan dasar (base layer) akan bocor.
Jawaban Dusk adalah Hedger — ia menambahkan alur transaksi yang rahasia langsung ke DuskEVM menggunakan enkripsi homomorfik yang dipadukan dengan bukti zero-knowledge. Gagasannya adalah bahwa sebuah kontrak dapat melakukan komputasi atas saldo yang dienkripsi dan tetap menghasilkan bukti bahwa komputasi dilakukan dengan benar, tanpa pernah mendekripsi angka yang mendasarinya. Verifikator memeriksa buktinya, bukan datanya. Ini jaminan yang sangat berbeda dibanding "frontend menyembunyikan saldo Anda"; artinya, pada dasarnya rantai tersebut tidak pernah memiliki plaintext untuk bocor sejak awal.
Mengapa meletakkan ini pada lapisan yang kompatibel dengan EVM, bukan pada VM yang benar-benar baru? Karena institusi sudah memiliki perangkat dan ekosistem Solidity, audit, dan alur kerja yang dibangun selama lebih dari satu dekade. DuskEVM (OP Stack, dengan penyelesaian kembali ke DuskDS) memungkinkan tooling itu tetap digunakan, sementara Hedger mengubah apa yang diperbolehkan untuk dilihat oleh lapisan dasar. Privasi menjadi sebuah sifat dari penyelesaian (settlement), bukan trik UI.
Masih mengamati bagaimana biaya gas dan pembuatan bukti akan diskalakan ketika volume transaksi nyata mulai masuk, tetapi arsitekturnya sendiri adalah cerita yang lebih menarik daripada diagram harga saat ini.
$DUSK #dusk
9
5
60
·
--
Bullish
#termmax @termmax
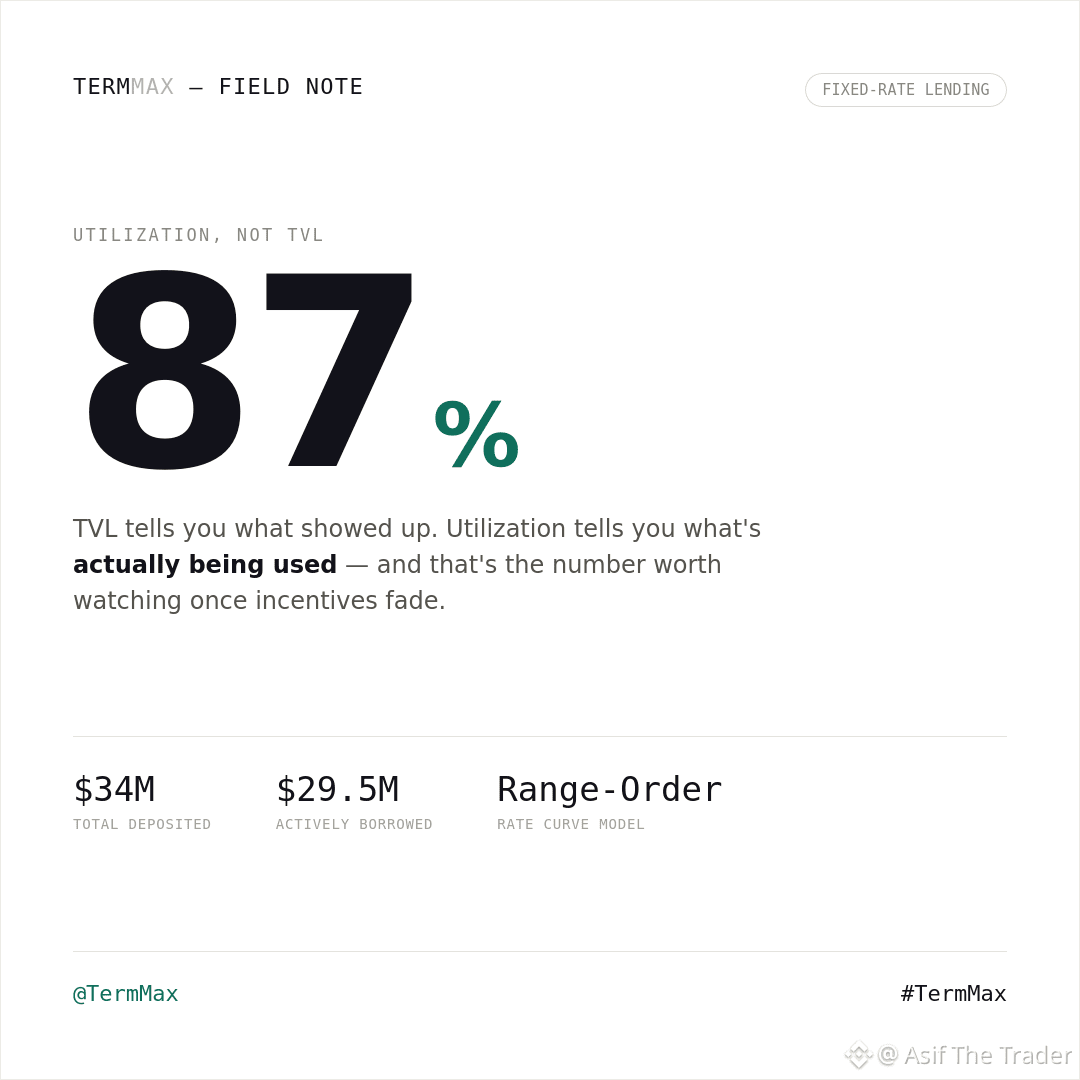
TVL memberi tahu Anda apa yang masuk. Utilization memberi tahu Anda apa yang sebenarnya sedang digunakan — dan hari ini angka TermMax membuat kesenjangan itu layak diperhatikan.
$34M didepositkan, ~$29.5M dipinjam, berada di dekat 87% utilization. Itu adalah pool yang benar-benar digunakan secara aktif, bukan sekadar likuiditas yang diparkir.
Yang menonjol adalah strukturnya di bawahnya. Alih-alih satu tarif pool bersama, pemberi pinjaman memilih kurva tarif mereka sendiri melalui range orders. Jadi 87% itu bukan satu angka seragam — itu adalah agregat yang dibangun dari banyak pilihan kurva individu.
Masih di tahap awal, data satu hari bukan tren. Yang saya pantau berikutnya adalah apakah utilization ini bertahan ketika program insentif mulai dihentikan.
#TermMax @termmax
#termmax @TermMax
TVL memberi tahu Anda apa yang masuk. Utilization memberi tahu Anda apa yang sebenarnya sedang digunakan — dan hari ini angka TermMax membuat kesenjangan itu layak diperhatikan.
$34M didepositkan, ~$29.5M dipinjam, berada di dekat 87% utilization. Itu adalah pool yang benar-benar digunakan secara aktif, bukan sekadar likuiditas yang diparkir.
Yang menonjol adalah strukturnya di bawahnya. Alih-alih satu tarif pool bersama, pemberi pinjaman memilih kurva tarif mereka sendiri melalui range orders. Jadi 87% itu bukan satu angka seragam — itu adalah agregat yang dibangun dari banyak pilihan kurva individu.
Masih di tahap awal, data satu hari bukan tren. Yang saya pantau berikutnya adalah apakah utilization ini bertahan ketika program insentif mulai dihentikan.
#TermMax @TermMax
9
5
88
@termmax #TermMax
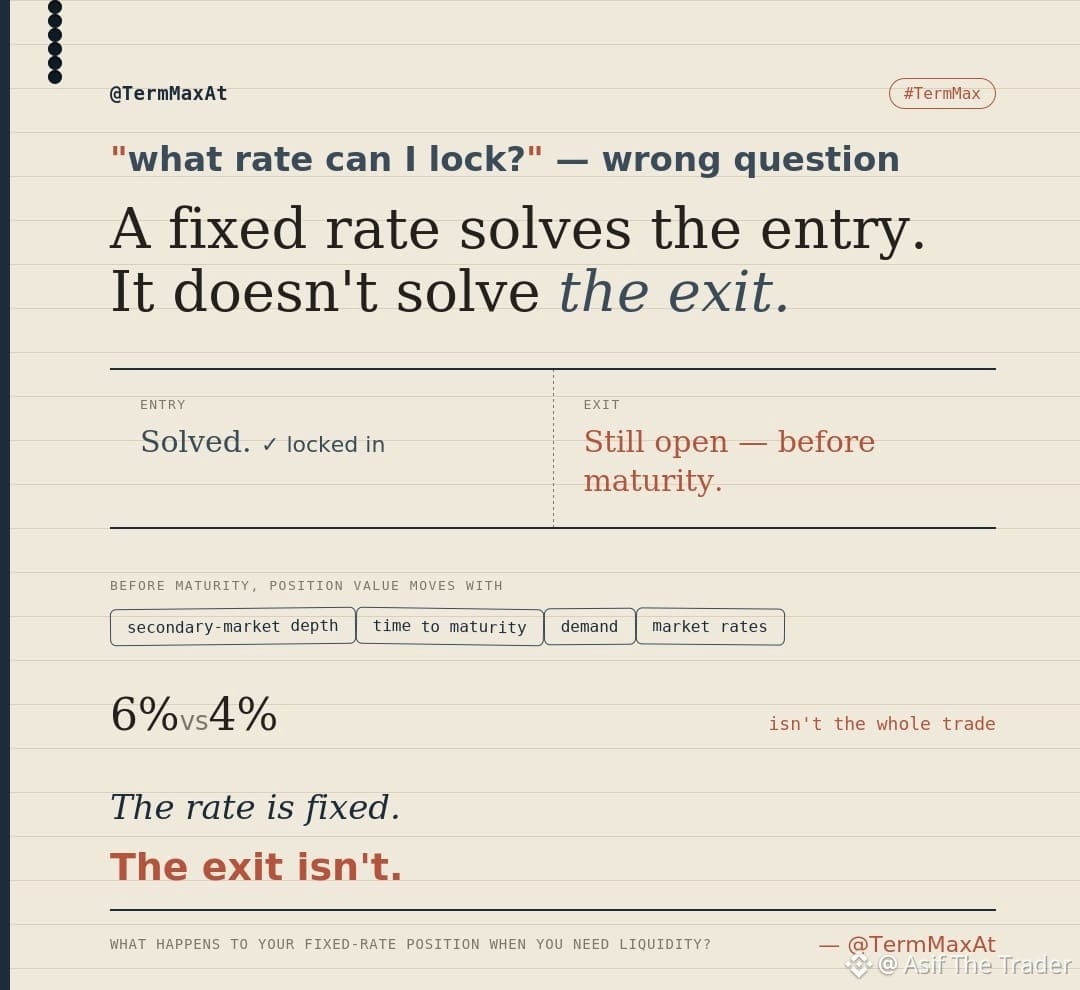
Semua orang bertanya, “berapa imbal hasil yang bisa saya kunci di TermMax?”
Tapi saya mulai memikirkan apa yang terjadi setelah transaksi:
apa yang terjadi ketika saya ingin keluar?
Imbal hasil tetap menyelesaikan masalah saat masuk.
Itu tidak otomatis menyelesaikan masalah saat keluar.
Sebelum jatuh tempo, nilai posisi bisa berubah karena kedalaman pasar di pasar sekunder, waktu menuju jatuh tempo, permintaan, dan imbal hasil pasar.
Jadi selisih 6% vs 4% bukan satu-satunya hal dalam transaksi.
Pertanyaan yang lebih menarik adalah:
apa yang terjadi pada posisi dengan imbal hasil tetap itu saat Anda membutuhkan likuiditas?
Imbal hasilnya mungkin tetap.
Namun untuk keluar, tidak.
@TermMax #TermMax
Semua orang bertanya, “berapa imbal hasil yang bisa saya kunci di TermMax?”
Tapi saya mulai memikirkan apa yang terjadi setelah transaksi:
apa yang terjadi ketika saya ingin keluar?
Imbal hasil tetap menyelesaikan masalah saat masuk.
Itu tidak otomatis menyelesaikan masalah saat keluar.
Sebelum jatuh tempo, nilai posisi bisa berubah karena kedalaman pasar di pasar sekunder, waktu menuju jatuh tempo, permintaan, dan imbal hasil pasar.
Jadi selisih 6% vs 4% bukan satu-satunya hal dalam transaksi.
Pertanyaan yang lebih menarik adalah:
apa yang terjadi pada posisi dengan imbal hasil tetap itu saat Anda membutuhkan likuiditas?
Imbal hasilnya mungkin tetap.
Namun untuk keluar, tidak.
5
5
57
Terverifikasi
@Dusk_Foundation $DUSK #dusk
Dulu saya mengira membuat sebuah institusi berbasis blockchain siap digunakan adalah soal kompatibilitas EVM.
Berikan pengembang tooling Solidity, jaga agar UX terasa familiar, dan adopsi akan mengikuti.
Semakin saya melihat DuskEVM, semakin saya berpikir bahwa masalah yang paling sulit justru adalah privasi.
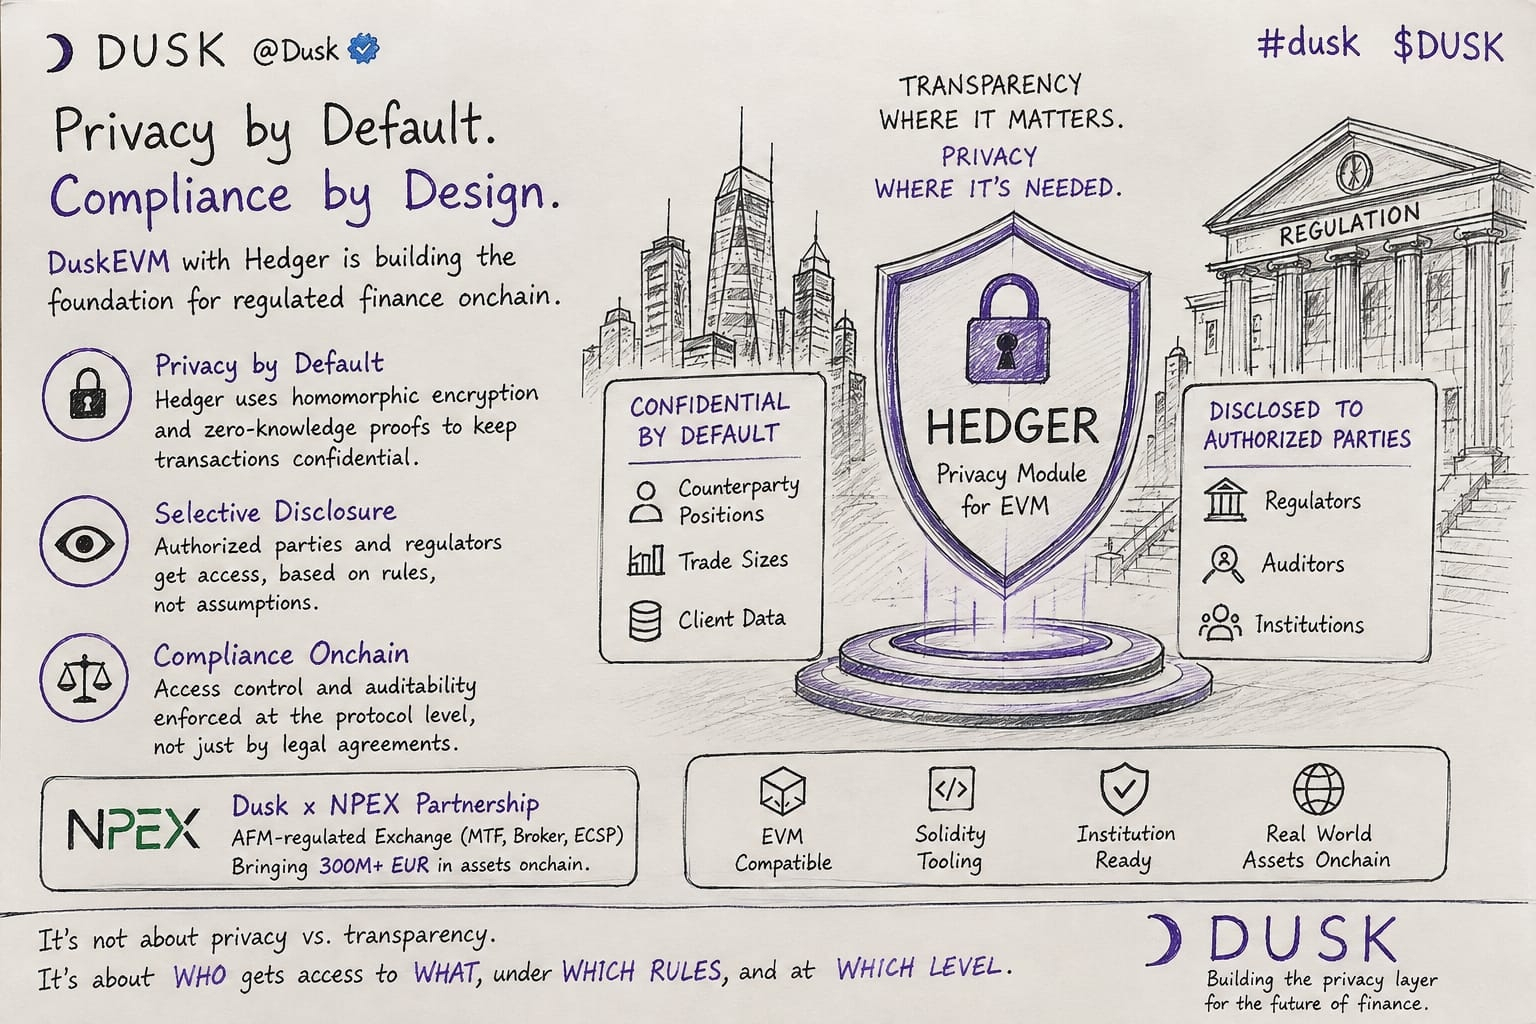
Keuangan teregulasi membutuhkan titik tengah. Anda tidak bisa menaruh setiap ukuran transaksi, posisi, atau potongan data klien di ledger yang sepenuhnya transparan. Tapi Anda juga tidak bisa membuat semuanya benar-benar tidak terlihat.
Regulator, auditor, dan peserta yang berwenang tetap perlu informasi yang tepat pada waktu yang tepat.
Di situlah Hedger menjadi menarik.
Dusk memperkenalkan Hedger sebagai modul privasi untuk EVM yang dirancang agar transaksi tetap rahasia sekaligus memungkinkan selective disclosure saat akses diperlukan.
Dan ini mengubah cara saya memikirkan privasi:
Privasi tidak berarti menyembunyikan semuanya.
Artinya mengatur siapa yang bisa melihat apa, kapan mereka bisa melihatnya, dan mengapa.
Bagian terakhir ini penting untuk pasar yang teregulasi.
Koneksi NPEX membuat idenya semakin menarik.
Ditambah dengan dorongan untuk memindahkan aset dunia nyata ke onchain, ini mengarah pada use case yang melampaui audiens kripto-native yang tipikal.
Namun, saya tidak akan menyebut masalah ini selesai.
Uji nyata adalah apakah arsitektur ini bisa menangani aktivitas skala institusional sambil memenuhi persyaratan disclosure, audit, dan kepatuhan yang serius.
Itulah yang akan saya pantau.
Karena mungkin pertanyaan sebenarnya bukan:
Privasi atau transparansi?
Mungkin pertanyaannya adalah:
Siapa yang mendapat akses ke apa, dengan aturan apa, dan pada tingkat seperti apa?
@Dusk_Foundation $DUSK #dusk
@Dusk $DUSK #dusk
Dulu saya mengira membuat sebuah institusi berbasis blockchain siap digunakan adalah soal kompatibilitas EVM.
Berikan pengembang tooling Solidity, jaga agar UX terasa familiar, dan adopsi akan mengikuti.
Semakin saya melihat DuskEVM, semakin saya berpikir bahwa masalah yang paling sulit justru adalah privasi.
Keuangan teregulasi membutuhkan titik tengah. Anda tidak bisa menaruh setiap ukuran transaksi, posisi, atau potongan data klien di ledger yang sepenuhnya transparan. Tapi Anda juga tidak bisa membuat semuanya benar-benar tidak terlihat.
Regulator, auditor, dan peserta yang berwenang tetap perlu informasi yang tepat pada waktu yang tepat.
Di situlah Hedger menjadi menarik.
Dusk memperkenalkan Hedger sebagai modul privasi untuk EVM yang dirancang agar transaksi tetap rahasia sekaligus memungkinkan selective disclosure saat akses diperlukan.
Dan ini mengubah cara saya memikirkan privasi:
Privasi tidak berarti menyembunyikan semuanya.
Artinya mengatur siapa yang bisa melihat apa, kapan mereka bisa melihatnya, dan mengapa.
Bagian terakhir ini penting untuk pasar yang teregulasi.
Koneksi NPEX membuat idenya semakin menarik.
Ditambah dengan dorongan untuk memindahkan aset dunia nyata ke onchain, ini mengarah pada use case yang melampaui audiens kripto-native yang tipikal.
Namun, saya tidak akan menyebut masalah ini selesai.
Uji nyata adalah apakah arsitektur ini bisa menangani aktivitas skala institusional sambil memenuhi persyaratan disclosure, audit, dan kepatuhan yang serius.
Itulah yang akan saya pantau.
Karena mungkin pertanyaan sebenarnya bukan:
Privasi atau transparansi?
Mungkin pertanyaannya adalah:
Siapa yang mendapat akses ke apa, dengan aturan apa, dan pada tingkat seperti apa?
@Dusk $DUSK #dusk
8
5
89
@Dusk_Foundation #dusk $DUSK
Saya sering berpikir bagian tersulit dalam menempatkan aset keuangan onchain hanyalah sekadar memindahkan aset tersebut ke sana.
Semakin saya melihat Dusk, pertanyaan yang lebih sulit justru muncul setelah penerbitan:
Siapa yang harus bisa melihat apa, dan siapa yang harus bisa membuktikan apa?
Ambil obligasi yang teregulasi. Sebuah transfer mungkin perlu diverifikasi, tetapi itu tidak berarti semua orang harus bisa melihat saldo, posisi, atau pihak lawan pemegangnya.
Inilah ketegangannya:
privasi tanpa kehilangan bukti.
Dusk mendekatinya dengan transaksi yang disamarkan, bukti tanpa pengetahuan (zero-knowledge proofs), dan pengungkapan selektif, sementara DuskEVM dan Hedger menghadirkan alur kerja yang bersifat rahasia ke aplikasi berbasis Solidity.
Namun ada asumsi lain yang layak dipertanyakan: menempatkan sebuah aset di onchain tidak otomatis membuat seluruh siklus hidupnya ikut berada di sana.
Penerbitan, kepemilikan, transfer, penyelesaian (settlement), dan layanan (servicing) masih bisa berada di berbagai sistem yang terpisah.
Karena itulah pendekatan native-issuance milik Dusk menarik bagi saya: bukan sekadar membuat token, tetapi menjaga lebih banyak siklus hidup aset tersebut tetap terhubung di onchain.
Uji sesungguhnya adalah apakah pasar teregulasi dapat membuat siklus hidup itu privat di tempat yang seharusnya, dapat dibuktikan di mana memang harus, serta terhubung dari penerbitan melalui penyelesaian dan layanan.
Jika keseimbangan itu bekerja pada skala besar, apakah nilai sesungguhnya dari tokenisasi bergeser dari token itu sendiri ke infrastruktur yang mengoordinasikan semuanya di sekelilingnya?
Apa yang paling penting untuk keuangan onchain?
@Dusk #dusk $DUSK
Saya sering berpikir bagian tersulit dalam menempatkan aset keuangan onchain hanyalah sekadar memindahkan aset tersebut ke sana.
Semakin saya melihat Dusk, pertanyaan yang lebih sulit justru muncul setelah penerbitan:
Siapa yang harus bisa melihat apa, dan siapa yang harus bisa membuktikan apa?
Ambil obligasi yang teregulasi. Sebuah transfer mungkin perlu diverifikasi, tetapi itu tidak berarti semua orang harus bisa melihat saldo, posisi, atau pihak lawan pemegangnya.
Inilah ketegangannya:
privasi tanpa kehilangan bukti.
Dusk mendekatinya dengan transaksi yang disamarkan, bukti tanpa pengetahuan (zero-knowledge proofs), dan pengungkapan selektif, sementara DuskEVM dan Hedger menghadirkan alur kerja yang bersifat rahasia ke aplikasi berbasis Solidity.
Namun ada asumsi lain yang layak dipertanyakan: menempatkan sebuah aset di onchain tidak otomatis membuat seluruh siklus hidupnya ikut berada di sana.
Penerbitan, kepemilikan, transfer, penyelesaian (settlement), dan layanan (servicing) masih bisa berada di berbagai sistem yang terpisah.
Karena itulah pendekatan native-issuance milik Dusk menarik bagi saya: bukan sekadar membuat token, tetapi menjaga lebih banyak siklus hidup aset tersebut tetap terhubung di onchain.
Uji sesungguhnya adalah apakah pasar teregulasi dapat membuat siklus hidup itu privat di tempat yang seharusnya, dapat dibuktikan di mana memang harus, serta terhubung dari penerbitan melalui penyelesaian dan layanan.
Jika keseimbangan itu bekerja pada skala besar, apakah nilai sesungguhnya dari tokenisasi bergeser dari token itu sendiri ke infrastruktur yang mengoordinasikan semuanya di sekelilingnya?
Apa yang paling penting untuk keuangan onchain?
🔘 Privacy + proof
83%
🔘 Asset lifecycle
17%
🔘 Transparency
0%
🔘 Settlement
0%
6 Voting • Voting ditutup
7
5
86
Terverifikasi
Saya memperhatikan sesuatu tentang Dusk Trade yang membuat saya memikirkan ulang apa sebenarnya yang sedang dicoba untuk diselesaikan oleh tokenisasi.
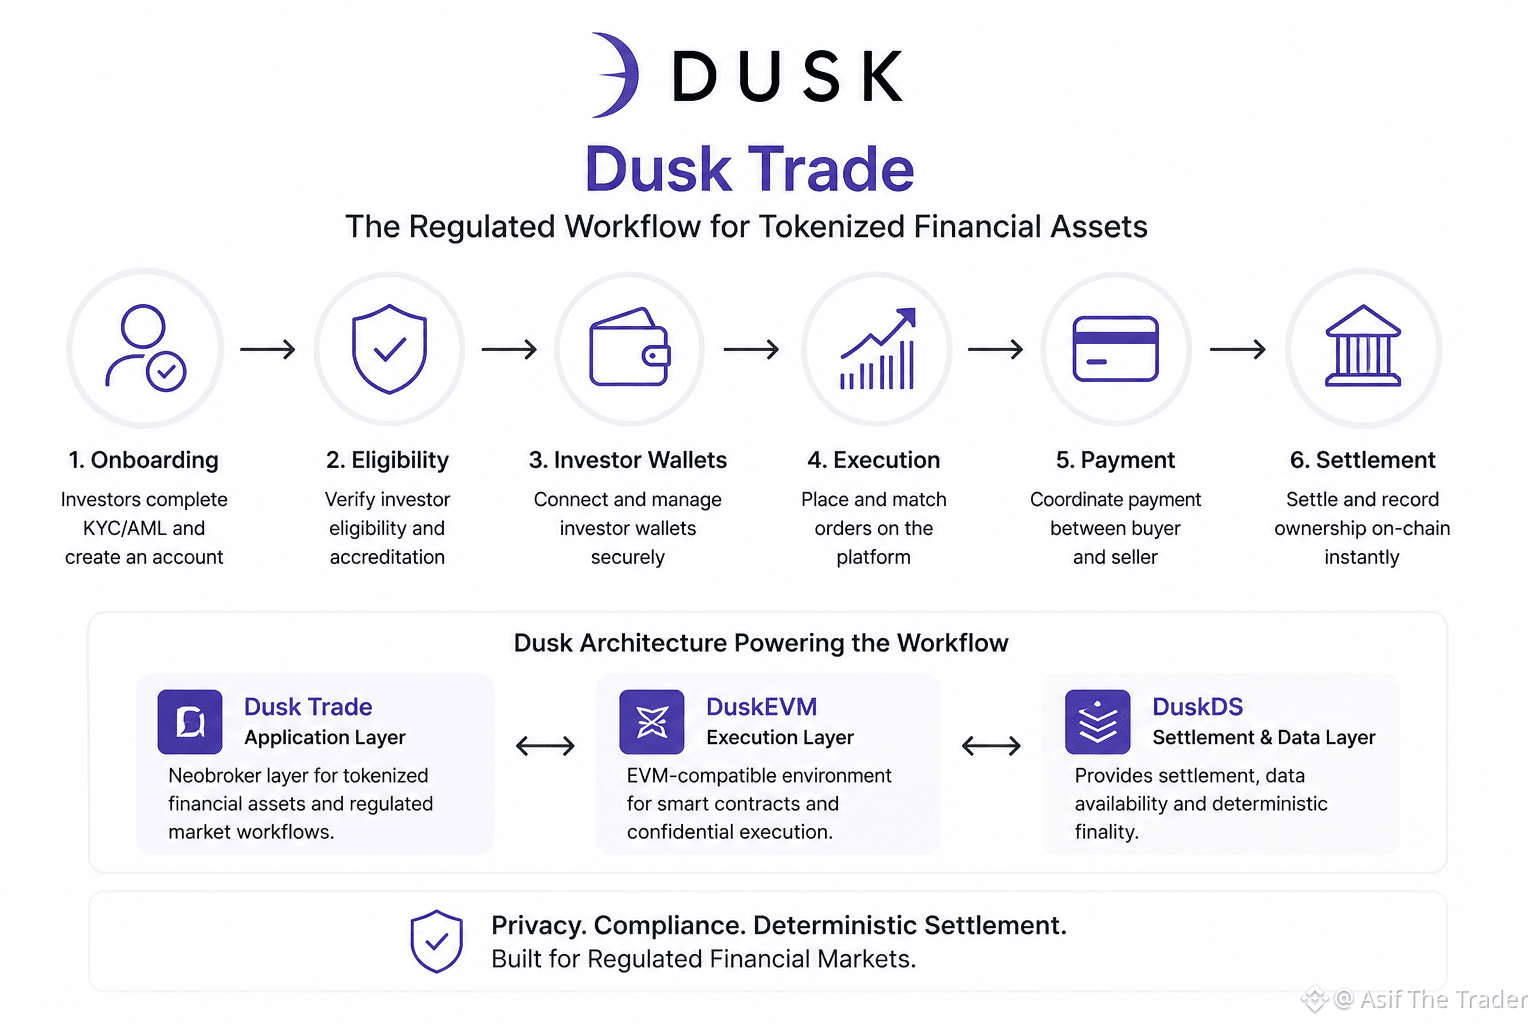
Awalnya, neobroker untuk aset token terdengar seperti sekadar antarmuka lain untuk membeli dan menjual sekuritas digital. Tetapi semakin dalam saya melihat, semakin saya menyadari bahwa aset itu sendiri mungkin bukan bagian tersulitnya. Di pasar yang teregulasi, bagian tersulit justru segala sesuatu di sekitarnya—mulai dari onboarding investor, pengecekan kelayakan, menghubungkan wallet investor, mengeksekusi perdagangan, mengoordinasikan pembayaran, hingga pada akhirnya menyelesaikan kepemilikan.
Itu menciptakan ketegangan yang menarik.
Memasukkan obligasi, ETF, atau aset keuangan lain ke dalam on-chain dapat membuatnya dapat diprogram. Namun kemampuan diprogram saja tidak menjawab siapa yang diizinkan untuk mengaksesnya, informasi apa yang harus tetap privat, bagaimana pihak yang berwenang dapat memverifikasi aktivitas, atau bagaimana perdagangan yang dieksekusi pada akhirnya menjadi kepemilikan yang terselesaikan.
Di sinilah Dusk Trade menjadi semakin menarik bagi saya. Dusk Trade diposisikan sebagai lapisan aplikasi untuk aset keuangan token, sementara DuskEVM menyediakan eksekusi yang kompatibel dengan EVM dan DuskDS mendukung settlement serta ketersediaan data. Pertanyaan sesungguhnya bukan apakah komponen-komponen itu ada, tetapi apakah mereka bisa beroperasi bersama dalam satu alur kerja keuangan yang sama.
Dan bagian itu masih terus saya pantau.
Karena tokenisasi aset mungkin hanya permulaan. Uji yang lebih sulit adalah apakah infrastruktur di sekelilingnya benar-benar dapat membuat pasar teregulasi lebih efisien—bukan sekadar meniru kompleksitas yang familiar dalam bentuk yang berbeda.
Bisakah Dusk Trade benar-benar menyederhanakan alur kerja keuangan teregulasi dengan menghadirkan lebih banyak prosesnya ke dalam on-chain, atau apakah kompleksitas yang sama hanya akan berubah wujud?
@Dusk_Foundation $DUSK #dusk
Saya memperhatikan sesuatu tentang Dusk Trade yang membuat saya memikirkan ulang apa sebenarnya yang sedang dicoba untuk diselesaikan oleh tokenisasi.
Awalnya, neobroker untuk aset token terdengar seperti sekadar antarmuka lain untuk membeli dan menjual sekuritas digital. Tetapi semakin dalam saya melihat, semakin saya menyadari bahwa aset itu sendiri mungkin bukan bagian tersulitnya. Di pasar yang teregulasi, bagian tersulit justru segala sesuatu di sekitarnya—mulai dari onboarding investor, pengecekan kelayakan, menghubungkan wallet investor, mengeksekusi perdagangan, mengoordinasikan pembayaran, hingga pada akhirnya menyelesaikan kepemilikan.
Itu menciptakan ketegangan yang menarik.
Memasukkan obligasi, ETF, atau aset keuangan lain ke dalam on-chain dapat membuatnya dapat diprogram. Namun kemampuan diprogram saja tidak menjawab siapa yang diizinkan untuk mengaksesnya, informasi apa yang harus tetap privat, bagaimana pihak yang berwenang dapat memverifikasi aktivitas, atau bagaimana perdagangan yang dieksekusi pada akhirnya menjadi kepemilikan yang terselesaikan.
Di sinilah Dusk Trade menjadi semakin menarik bagi saya. Dusk Trade diposisikan sebagai lapisan aplikasi untuk aset keuangan token, sementara DuskEVM menyediakan eksekusi yang kompatibel dengan EVM dan DuskDS mendukung settlement serta ketersediaan data. Pertanyaan sesungguhnya bukan apakah komponen-komponen itu ada, tetapi apakah mereka bisa beroperasi bersama dalam satu alur kerja keuangan yang sama.
Dan bagian itu masih terus saya pantau.
Karena tokenisasi aset mungkin hanya permulaan. Uji yang lebih sulit adalah apakah infrastruktur di sekelilingnya benar-benar dapat membuat pasar teregulasi lebih efisien—bukan sekadar meniru kompleksitas yang familiar dalam bentuk yang berbeda.
Bisakah Dusk Trade benar-benar menyederhanakan alur kerja keuangan teregulasi dengan menghadirkan lebih banyak prosesnya ke dalam on-chain, atau apakah kompleksitas yang sama hanya akan berubah wujud?
@Dusk $DUSK #dusk
14
7
71
Saya masih berpikir bahwa DuskEVM sedang menyelesaikan bagian yang mudah dari masalah tersebut.
Membuat pengembang Solidity merasa nyaman di sebuah chain baru adalah satu hal. Membuat pasar keuangan yang teregulasi benar-benar dapat berfungsi di atasnya jauh lebih sulit.
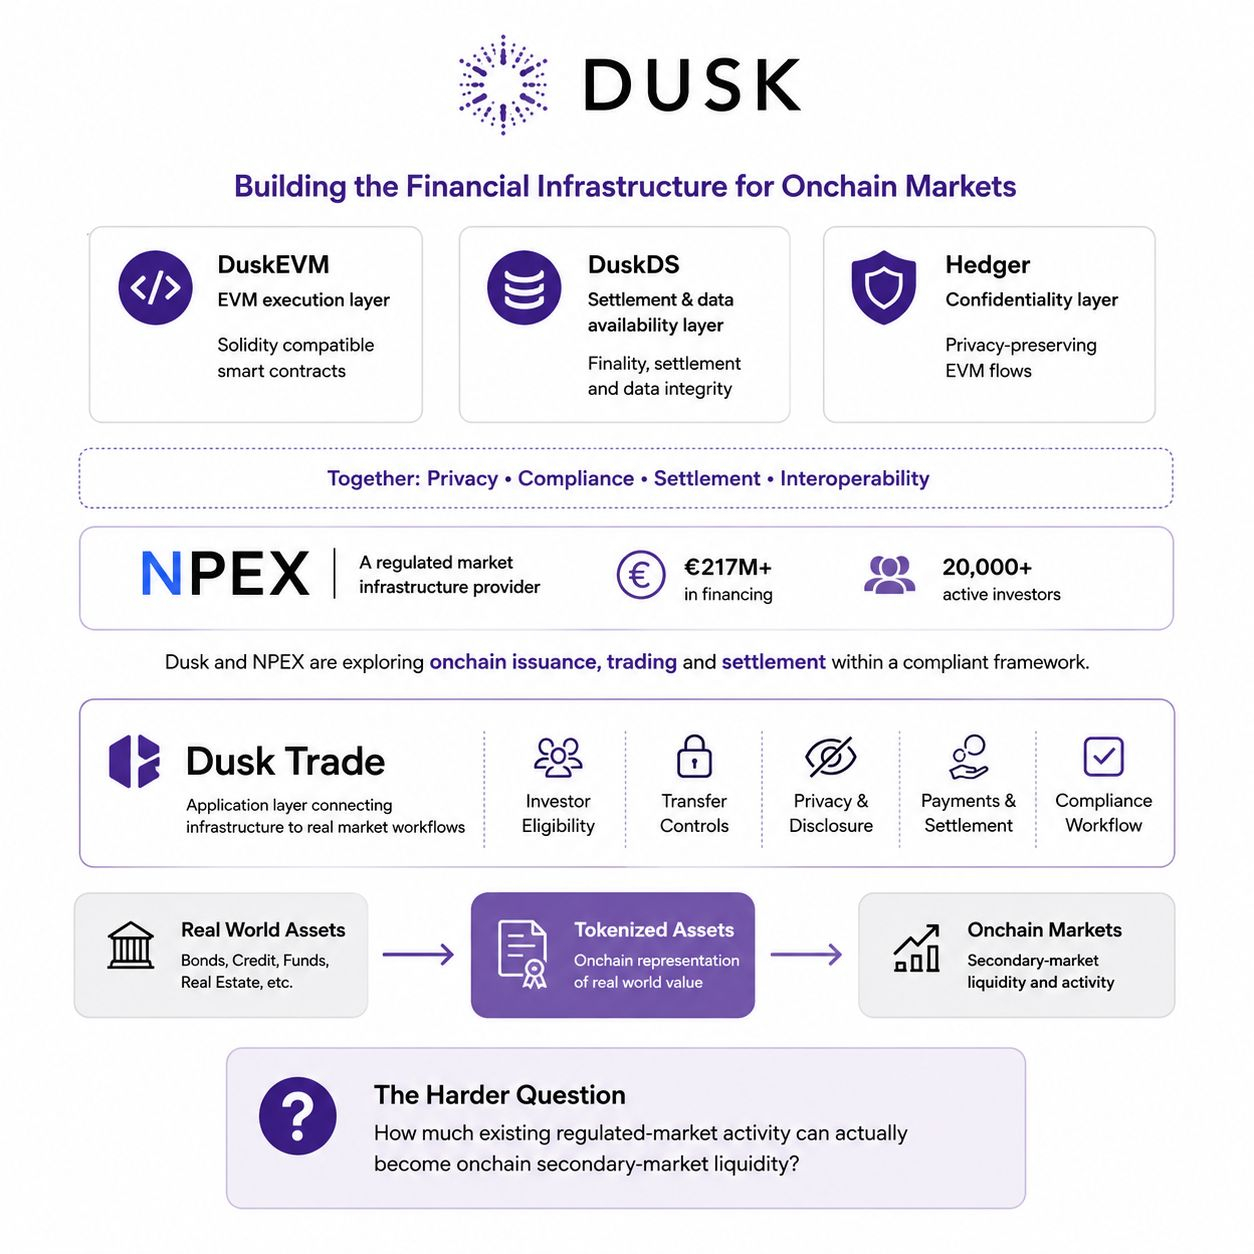
Yang menarik perhatian saya bukan kompatibilitas EVM. Melainkan apa yang ada di bawahnya: DuskEVM menangani eksekusi EVM, DuskDS menyediakan settlement dan ketersediaan data, sementara Hedger menawarkan jalur menuju alur EVM yang bersifat rahasia.
Lalu saya melihat NPEX.
Saat ini, NPEX melaporkan pendanaan sebesar €217M+ dan 20.000+ investor aktif. Kemitraannya dengan Dusk adalah tempat ketika pasar teregulasi yang sudah ada bertemu dengan infrastruktur yang sedang dibangun untuk alur kerja keuangan berbasis onchain.
Namun itu menimbulkan pertanyaan yang lebih sulit:
Seberapa banyak aktivitas yang sudah ada itu benar-benar bisa menjadi likuiditas pasar sekunder berbasis onchain?
Karena tokenisasi aset bukanlah bagian yang sulit.
Uji sesungguhnya adalah segala sesuatu di sekelilingnya: siapa yang bisa mengaksesnya, siapa yang dapat menyimpan atau mentransfernya, apa yang tetap privat, apa yang harus diungkapkan, bagaimana pembayaran dan settlement dikoordinasikan, serta apakah seluruh proses tersebut bekerja sebagai satu alur kerja yang sepenuhnya patuh.
Itulah mengapa Dusk Trade menarik bagi saya. Ia berusaha menghubungkan proses-proses pasar tersebut, bukan menjadikan token itu sendiri sebagai produk akhir.
Jadi saya kurang tertarik pada apakah Dusk bisa menaruh aset lain di onchain.
Saya lebih tertarik pada apakah relasi pasar teregulasi miliknya dapat berubah menjadi aktivitas perdagangan dan settlement yang benar-benar terjadi di onchain.
Arsitekturnya adalah satu hal. Membuktikan likuiditas adalah hal lainnya.
Bisakah Dusk menjembatani kesenjangan itu?
@Dusk_Foundation $DUSK #dusk
Saya masih berpikir bahwa DuskEVM sedang menyelesaikan bagian yang mudah dari masalah tersebut.
Membuat pengembang Solidity merasa nyaman di sebuah chain baru adalah satu hal. Membuat pasar keuangan yang teregulasi benar-benar dapat berfungsi di atasnya jauh lebih sulit.
Yang menarik perhatian saya bukan kompatibilitas EVM. Melainkan apa yang ada di bawahnya: DuskEVM menangani eksekusi EVM, DuskDS menyediakan settlement dan ketersediaan data, sementara Hedger menawarkan jalur menuju alur EVM yang bersifat rahasia.
Lalu saya melihat NPEX.
Saat ini, NPEX melaporkan pendanaan sebesar €217M+ dan 20.000+ investor aktif. Kemitraannya dengan Dusk adalah tempat ketika pasar teregulasi yang sudah ada bertemu dengan infrastruktur yang sedang dibangun untuk alur kerja keuangan berbasis onchain.
Namun itu menimbulkan pertanyaan yang lebih sulit:
Seberapa banyak aktivitas yang sudah ada itu benar-benar bisa menjadi likuiditas pasar sekunder berbasis onchain?
Karena tokenisasi aset bukanlah bagian yang sulit.
Uji sesungguhnya adalah segala sesuatu di sekelilingnya: siapa yang bisa mengaksesnya, siapa yang dapat menyimpan atau mentransfernya, apa yang tetap privat, apa yang harus diungkapkan, bagaimana pembayaran dan settlement dikoordinasikan, serta apakah seluruh proses tersebut bekerja sebagai satu alur kerja yang sepenuhnya patuh.
Itulah mengapa Dusk Trade menarik bagi saya. Ia berusaha menghubungkan proses-proses pasar tersebut, bukan menjadikan token itu sendiri sebagai produk akhir.
Jadi saya kurang tertarik pada apakah Dusk bisa menaruh aset lain di onchain.
Saya lebih tertarik pada apakah relasi pasar teregulasi miliknya dapat berubah menjadi aktivitas perdagangan dan settlement yang benar-benar terjadi di onchain.
Arsitekturnya adalah satu hal. Membuktikan likuiditas adalah hal lainnya.
Bisakah Dusk menjembatani kesenjangan itu?
@Dusk $DUSK #dusk
9
8
104
Saya masih berpikir DuskEVM menyelesaikan bagian yang mudah dari masalah ini. Pertanyaannya yang lebih sulit adalah mengapa saya harus bertahan.
Saya melihat titik masuk pengembangnya terasa familiar: Solidity bekerja dengan Hardhat dan Foundry, sementara DuskEVM menggunakan Chain ID 744 di mainnet dan 745 di testnet.
Namun, kompatibilitas EVM saja tidak cukup.
Lapisan yang lebih menarik adalah Hedger, yang menghadirkan workflow EVM yang bersifat rahasia melalui enkripsi homomorfik dan bukti pengetahuan tanpa interaksi. Itu bisa menjadi penting ketika aplikasi keuangan membutuhkan privasi tanpa kehilangan kemampuan untuk memenuhi persyaratan regulasi.
Lalu ada Dusk Trade, yang berfokus pada hal-hal seperti onboarding investor, transfer aset terkontrol, koordinasi pembayaran dan penyelesaian transaksi untuk aset keuangan ter-tokenisasi.
Itulah ketegangan nyata bagi saya:
Kompatibilitas EVM dapat membantu pengembang masuk melalui pintu. Tetapi privasi, kepatuhan, dan infrastruktur keuangan harus memberi mereka alasan untuk bertahan.
Bisakah Dusk mengubah lingkungan EVM yang familiar menjadi keunggulan nyata untuk keuangan yang teregulasi, bukan sekadar menjadi rantai EVM lainnya?
@Dusk_Foundation $DUSK #dusk
Apa yang akan membuat DuskEVM menonjol dalam keuangan yang teregulasi?
Saya masih berpikir DuskEVM menyelesaikan bagian yang mudah dari masalah ini. Pertanyaannya yang lebih sulit adalah mengapa saya harus bertahan.
Saya melihat titik masuk pengembangnya terasa familiar: Solidity bekerja dengan Hardhat dan Foundry, sementara DuskEVM menggunakan Chain ID 744 di mainnet dan 745 di testnet.
Namun, kompatibilitas EVM saja tidak cukup.
Lapisan yang lebih menarik adalah Hedger, yang menghadirkan workflow EVM yang bersifat rahasia melalui enkripsi homomorfik dan bukti pengetahuan tanpa interaksi. Itu bisa menjadi penting ketika aplikasi keuangan membutuhkan privasi tanpa kehilangan kemampuan untuk memenuhi persyaratan regulasi.
Lalu ada Dusk Trade, yang berfokus pada hal-hal seperti onboarding investor, transfer aset terkontrol, koordinasi pembayaran dan penyelesaian transaksi untuk aset keuangan ter-tokenisasi.
Itulah ketegangan nyata bagi saya:
Kompatibilitas EVM dapat membantu pengembang masuk melalui pintu. Tetapi privasi, kepatuhan, dan infrastruktur keuangan harus memberi mereka alasan untuk bertahan.
Bisakah Dusk mengubah lingkungan EVM yang familiar menjadi keunggulan nyata untuk keuangan yang teregulasi, bukan sekadar menjadi rantai EVM lainnya?
@Dusk $DUSK #dusk
Apa yang akan membuat DuskEVM menonjol dalam keuangan yang teregulasi?
EVM compatibility
40%
Privacy + compliance
60%
5 Voting • Voting ditutup
4
5
79
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
EarningsSeason
376,360 penayangan
2,872 Berdiskusi
Musim Laba: Pendapatan Micron Q4 — Bullish atau Bearish?
Binance Square Official
·Disukai 418 Kali
·940.1k penayangan
SECChairWantsStockMarketsOnChain
172 penayangan
26 Berdiskusi
MulticoinInvestsInGrass
0 penayangan
6 Berdiskusi