
#earningsseason
earningsseason
7.4M penayangan
34,450 Berdiskusi
Binance Pick has launched a new [Finance Earnings] prediction section. Use points to predict how leading companies will perform in their earnings reports, and earn more points by posting on Binance Square every day. Join now, share the reasoning behind your predictions, tell us which companies you're bullish or bearish on – make the most of #EarningsSeason on Square!
Populer
Terbaru


Artikel
#EarningsSeason Sesi 4: NVIDIA segera merilis laporan keuangan – bisakah $NVDA menghidupkan kembali reli AI?Binance Square #EarningsSeason menghadirkan sesi baru. Dalam sesi ini, kita akan berfokus pada NVIDIA. Ikuti kabar terbaru dan analisis data laporan keuangan NVIDIA di Square, serta bagikan pandangan Anda untuk mendapatkan peningkatan traffic. Manfaatkan #EarningsSeason sebaik-baiknya—semuanya di Binance Square!
Panduan lengkap Anda untuk Musim Laporan Keuangan di Binance Square.
Langkah 1: Ikuti Data Utama & Analisis Laporan Keuangan NVIDIA
10 Nov: [NVIDIA earnings preview](https://www.binance.com/en/square/post/11-10-2026-nvidia-earnings-preview-ai-demand-faces-another-test-as-revenue-nears-109-billion-386684672269266)
12 Nov: Siaran langsung pratinjau laporan keuangan NVIDIA (12:00 UTC, [Chinese](https://www.binance.com/zh-CN/square/audio?id=48370496258658) / 13:00 UTC, [English](https://www.binance.com/en/square/audio?id=48344546754657))
#EarningsSeason Sesi 4: NVIDIA segera merilis laporan keuangan – bisakah $NVDA menghidupkan kembali reli AI?
Binance Square #EarningsSeason menghadirkan sesi baru. Dalam sesi ini, kita akan berfokus pada NVIDIA. Ikuti kabar terbaru dan analisis data laporan keuangan NVIDIA di Square, serta bagikan pandangan Anda untuk mendapatkan peningkatan traffic. Manfaatkan #EarningsSeason sebaik-baiknya—semuanya di Binance Square!
Panduan lengkap Anda untuk Musim Laporan Keuangan di Binance Square.
Langkah 1: Ikuti Data Utama & Analisis Laporan Keuangan NVIDIA
10 Nov: NVIDIA earnings preview
12 Nov: Siaran langsung pratinjau laporan keuangan NVIDIA (12:00 UTC, Chinese / 13:00 UTC, English)
Panduan lengkap Anda untuk Musim Laporan Keuangan di Binance Square.
Langkah 1: Ikuti Data Utama & Analisis Laporan Keuangan NVIDIA
10 Nov: NVIDIA earnings preview
12 Nov: Siaran langsung pratinjau laporan keuangan NVIDIA (12:00 UTC, Chinese / 13:00 UTC, English)
MT - Research Notes:
Thank you for the useful reference, I will take a look and always DYOR before investing! Stay #SAFU🙏 🔶
14
4
95
46.3k

·
--
🚨 $BABA pendapatan akan diumumkan sebelum pasar dibuka besok.
Namun pasar sudah lebih dulu bersiap menjelang laporan tersebut.
DecibelTrade menawarkan 1.5× AMP pada $BABA perpetual hingga Jumat, memberi para trader peluang untuk mengikuti reaksi pasar seputar pendapatan.
Pendapatan membawa volatilitas. Pertanyaan sebenarnya adalah bagaimana pasar merespons setelah angka-angka tersebut dirilis.
Tetap perhatikan $BABA 👀
📎 https://zealy.io/cw/decibel/questboard
#DecibelTrade #Aptos #EarningsSeason
🚨 $BABA pendapatan akan diumumkan sebelum pasar dibuka besok.
Namun pasar sudah lebih dulu bersiap menjelang laporan tersebut.
DecibelTrade menawarkan 1.5× AMP pada $BABA perpetual hingga Jumat, memberi para trader peluang untuk mengikuti reaksi pasar seputar pendapatan.
Pendapatan membawa volatilitas. Pertanyaan sebenarnya adalah bagaimana pasar merespons setelah angka-angka tersebut dirilis.
Tetap perhatikan $BABA 👀
📎 https://zealy.io/cw/decibel/questboard
#DecibelTrade #Aptos #EarningsSeason
Namun pasar sudah lebih dulu bersiap menjelang laporan tersebut.
DecibelTrade menawarkan 1.5× AMP pada $BABA perpetual hingga Jumat, memberi para trader peluang untuk mengikuti reaksi pasar seputar pendapatan.
Pendapatan membawa volatilitas. Pertanyaan sebenarnya adalah bagaimana pasar merespons setelah angka-angka tersebut dirilis.
Tetap perhatikan $BABA 👀
📎 https://zealy.io/cw/decibel/questboard
#DecibelTrade #Aptos #EarningsSeason
282
·
--
Bullish
Terverifikasi
$NVDA menghasilkan penjualan sekitar US$ 14.700 PER DETIK. Dan pria yang membangun mesin ini sudah tiada.
Penjualan ini terjadi antara akhir Juli dan akhir Oktober, saat Jensen Huang, pendiri Nvidia, masih menjabat sebagai CEO. Ia sudah meninggalkan perusahaan, dan dewan direksi Nvidia bahkan tidak mempertimbangkan untuk membawanya kembali. Jadi, inilah kuartal penuh terakhir Nvidia beroperasi DENGANNYA. Inilah yang ia tinggalkan.
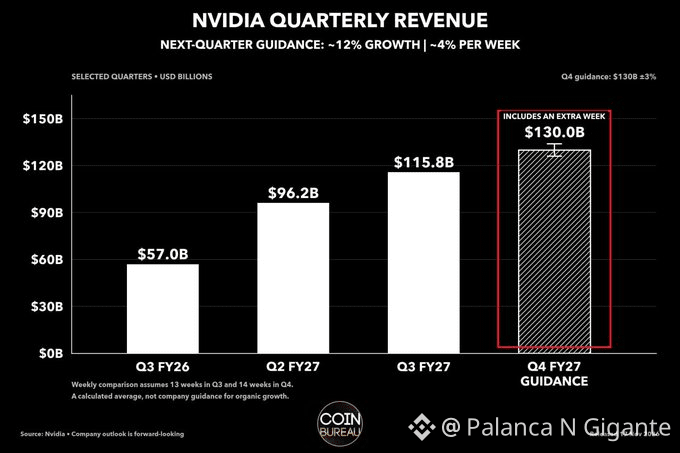
Nvidia baru saja mengumumkan penjualan sebesar US$ 115,8 miliar dalam 3 bulan terakhir. Jumlah itu dua kali lipat dari pendapatannya setahun lalu. Untuk kuartal berikutnya, Nvidia memperkirakan penjualan sebesar US$ 130 miliar. Namun, ada satu catatan. Kuartal berikutnya SATU MINGGU LEBIH PANJANG daripada kuartal ini.
Di atas kertas, ini tampak seperti pertumbuhan 12%. Namun, jika membandingkan penjualan dari minggu ke minggu, pertumbuhannya lebih mendekati 4%. Penjualan masih tumbuh. Hanya saja, lajunya jauh lebih lambat daripada yang tersirat dari judul. Nvidia diperkirakan akan mempertahankan persentase yang lebih kecil dari setiap penjualan. Pada kuartal ini, dari setiap US$ 100 penjualan, sekitar US$ 74,90 tersisa setelah biaya produksi chip.
Pada kuartal berikutnya, Nvidia memperkirakan angka itu akan turun menjadi sekitar US$ 71 hingga US$ 72. Penjualan lebih banyak. Lebih sedikit laba yang tersisa dari setiap penjualan.
Namun, ini mengubah pertanyaan yang perlu diajukan investor: "Berapa lama lagi pelanggan Nvidia bisa terus berbelanja, dan seberapa menguntungkan penjualan tersebut?" Jika Anda memiliki reksa dana indeks biasa, seperti reksa dana S\u0026P 500, kemungkinan besar Anda memiliki saham Nvidia di dalamnya.
Jadi, pertanyaan-pertanyaan ini berdampak langsung pada portofolio Anda. Angka-angka ini tidak bisa memberi tahu kita bagaimana kinerja Nvidia TANPA Huang. Angka-angka ini hanya menunjukkan besarnya bisnis yang akan diwarisi penerusnya.
Sang pendiri sudah pergi. Penjualannya belum. Setidaknya belum sekarang. Dan saat Anda membaca unggahan ini, Nvidia sudah menghasilkan jutaan. Apakah perusahaan akan terus menghasilkan uang dengan laju seperti ini tanpa dirinya, kini juga menjadi pertanyaan Anda.
$MMT $PIPPIN 👀👀👀👀
{future}(PIPPINUSDT)
{spot}(MMTUSDT)
{future}(NVDAUSDT)
#NvidiaBeatsEstimatesWith$130BQ4Outlook #bullish #S&P500 #EarningsSeason
$NVDA menghasilkan penjualan sekitar US$ 14.700 PER DETIK. Dan pria yang membangun mesin ini sudah tiada.
Penjualan ini terjadi antara akhir Juli dan akhir Oktober, saat Jensen Huang, pendiri Nvidia, masih menjabat sebagai CEO. Ia sudah meninggalkan perusahaan, dan dewan direksi Nvidia bahkan tidak mempertimbangkan untuk membawanya kembali. Jadi, inilah kuartal penuh terakhir Nvidia beroperasi DENGANNYA. Inilah yang ia tinggalkan.
Nvidia baru saja mengumumkan penjualan sebesar US$ 115,8 miliar dalam 3 bulan terakhir. Jumlah itu dua kali lipat dari pendapatannya setahun lalu. Untuk kuartal berikutnya, Nvidia memperkirakan penjualan sebesar US$ 130 miliar. Namun, ada satu catatan. Kuartal berikutnya SATU MINGGU LEBIH PANJANG daripada kuartal ini.
Di atas kertas, ini tampak seperti pertumbuhan 12%. Namun, jika membandingkan penjualan dari minggu ke minggu, pertumbuhannya lebih mendekati 4%. Penjualan masih tumbuh. Hanya saja, lajunya jauh lebih lambat daripada yang tersirat dari judul. Nvidia diperkirakan akan mempertahankan persentase yang lebih kecil dari setiap penjualan. Pada kuartal ini, dari setiap US$ 100 penjualan, sekitar US$ 74,90 tersisa setelah biaya produksi chip.
Pada kuartal berikutnya, Nvidia memperkirakan angka itu akan turun menjadi sekitar US$ 71 hingga US$ 72. Penjualan lebih banyak. Lebih sedikit laba yang tersisa dari setiap penjualan.
Namun, ini mengubah pertanyaan yang perlu diajukan investor: "Berapa lama lagi pelanggan Nvidia bisa terus berbelanja, dan seberapa menguntungkan penjualan tersebut?" Jika Anda memiliki reksa dana indeks biasa, seperti reksa dana S\u0026P 500, kemungkinan besar Anda memiliki saham Nvidia di dalamnya.
Jadi, pertanyaan-pertanyaan ini berdampak langsung pada portofolio Anda. Angka-angka ini tidak bisa memberi tahu kita bagaimana kinerja Nvidia TANPA Huang. Angka-angka ini hanya menunjukkan besarnya bisnis yang akan diwarisi penerusnya.
Sang pendiri sudah pergi. Penjualannya belum. Setidaknya belum sekarang. Dan saat Anda membaca unggahan ini, Nvidia sudah menghasilkan jutaan. Apakah perusahaan akan terus menghasilkan uang dengan laju seperti ini tanpa dirinya, kini juga menjadi pertanyaan Anda.
$MMT $PIPPIN 👀👀👀👀
#NvidiaBeatsEstimatesWith$130BQ4Outlook #bullish #S&P500 #EarningsSeason
Penjualan ini terjadi antara akhir Juli dan akhir Oktober, saat Jensen Huang, pendiri Nvidia, masih menjabat sebagai CEO. Ia sudah meninggalkan perusahaan, dan dewan direksi Nvidia bahkan tidak mempertimbangkan untuk membawanya kembali. Jadi, inilah kuartal penuh terakhir Nvidia beroperasi DENGANNYA. Inilah yang ia tinggalkan.
Nvidia baru saja mengumumkan penjualan sebesar US$ 115,8 miliar dalam 3 bulan terakhir. Jumlah itu dua kali lipat dari pendapatannya setahun lalu. Untuk kuartal berikutnya, Nvidia memperkirakan penjualan sebesar US$ 130 miliar. Namun, ada satu catatan. Kuartal berikutnya SATU MINGGU LEBIH PANJANG daripada kuartal ini.
Di atas kertas, ini tampak seperti pertumbuhan 12%. Namun, jika membandingkan penjualan dari minggu ke minggu, pertumbuhannya lebih mendekati 4%. Penjualan masih tumbuh. Hanya saja, lajunya jauh lebih lambat daripada yang tersirat dari judul. Nvidia diperkirakan akan mempertahankan persentase yang lebih kecil dari setiap penjualan. Pada kuartal ini, dari setiap US$ 100 penjualan, sekitar US$ 74,90 tersisa setelah biaya produksi chip.
Pada kuartal berikutnya, Nvidia memperkirakan angka itu akan turun menjadi sekitar US$ 71 hingga US$ 72. Penjualan lebih banyak. Lebih sedikit laba yang tersisa dari setiap penjualan.
Namun, ini mengubah pertanyaan yang perlu diajukan investor: "Berapa lama lagi pelanggan Nvidia bisa terus berbelanja, dan seberapa menguntungkan penjualan tersebut?" Jika Anda memiliki reksa dana indeks biasa, seperti reksa dana S\u0026P 500, kemungkinan besar Anda memiliki saham Nvidia di dalamnya.
Jadi, pertanyaan-pertanyaan ini berdampak langsung pada portofolio Anda. Angka-angka ini tidak bisa memberi tahu kita bagaimana kinerja Nvidia TANPA Huang. Angka-angka ini hanya menunjukkan besarnya bisnis yang akan diwarisi penerusnya.
Sang pendiri sudah pergi. Penjualannya belum. Setidaknya belum sekarang. Dan saat Anda membaca unggahan ini, Nvidia sudah menghasilkan jutaan. Apakah perusahaan akan terus menghasilkan uang dengan laju seperti ini tanpa dirinya, kini juga menjadi pertanyaan Anda.
$MMT $PIPPIN 👀👀👀👀
#NvidiaBeatsEstimatesWith$130BQ4Outlook #bullish #S&P500 #EarningsSeason
808
·
--
Begitu laporan keuangan Nvidia keluar, yang paling senang justru "penyewanya".
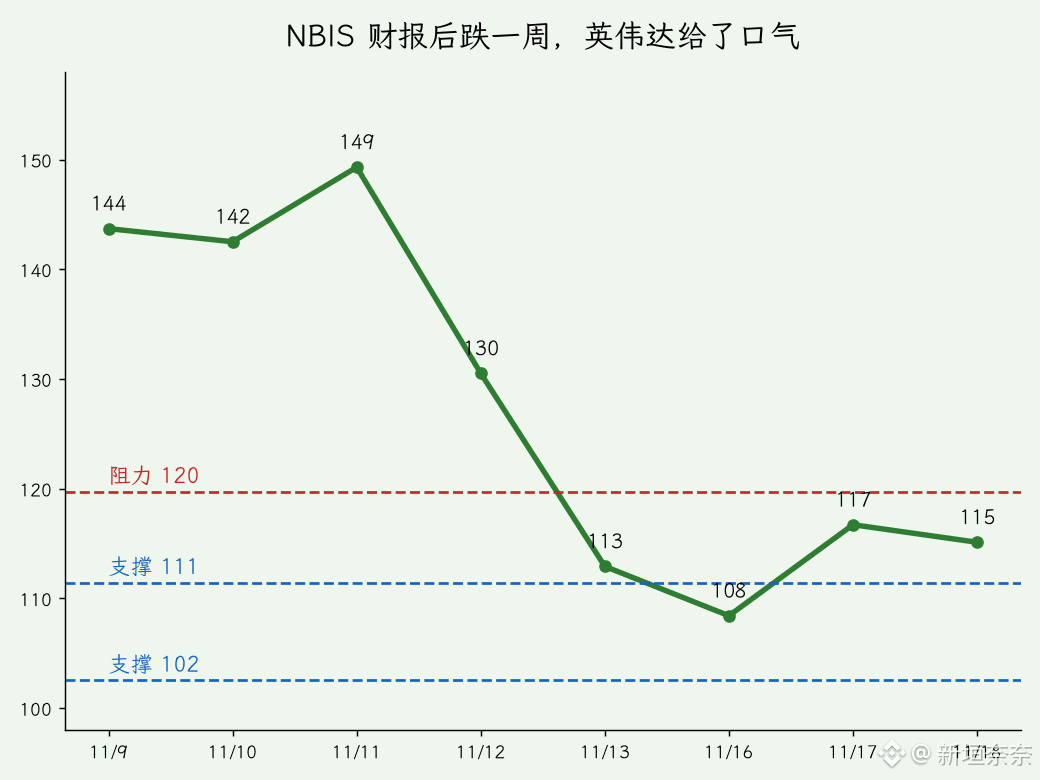
$NBIS lebih dulu terpukul oleh laporan keuangannya sendiri minggu ini: dua hari setelah laporan dirilis pada 12 November, sahamnya turun sekitar 25%. Penyebabnya, pembangunan pusat data di New Jersey tertunda sehingga pendapatan tahun ini tertekan ke batas bawah proyeksi. Tadi malam, kinerja Nvidia melampaui ekspektasi dan manajemen mengatakan akan terus mendukung pelanggan komputasi yang sudah ada. NBIS langsung naik sekitar 10% dalam perdagangan setelah jam bursa.
Yang saya perhatikan: kontrak perpetual sekarang berada di kisaran 115. Titik terendah minggu ini 102, sedangkan puncak pantulannya 119,7. Area sekitar 120 adalah level resistance yang baru saja disentuh setelah rebound; jika tidak mampu menembusnya, harga masih akan bergerak dalam kisaran. Jika turun menguji 111 tetapi tidak menembusnya, berarti pasar masih menerima momentum ini.
Yang perlu diwaspadai, kemajuan pembangunan pusat data adalah masalah sebenarnya. Nvidia hanya membuat semua orang sedikit lebih tenang. Sebelum harganya pulih, kabar penundaan bisa muncul lagi kapan saja.
Menurutmu, apakah saham ini akan berbalik turun setelah rebound ke 120, atau bisa kembali ke 130?
Ini pandangan pribadi, bukan rekomendasi
#美股 #AI算力 #CanNVDAReigniteAIRally #EarningsSeason $NVDA
Begitu laporan keuangan Nvidia keluar, yang paling senang justru "penyewanya".
$NBIS lebih dulu terpukul oleh laporan keuangannya sendiri minggu ini: dua hari setelah laporan dirilis pada 12 November, sahamnya turun sekitar 25%. Penyebabnya, pembangunan pusat data di New Jersey tertunda sehingga pendapatan tahun ini tertekan ke batas bawah proyeksi. Tadi malam, kinerja Nvidia melampaui ekspektasi dan manajemen mengatakan akan terus mendukung pelanggan komputasi yang sudah ada. NBIS langsung naik sekitar 10% dalam perdagangan setelah jam bursa.
Yang saya perhatikan: kontrak perpetual sekarang berada di kisaran 115. Titik terendah minggu ini 102, sedangkan puncak pantulannya 119,7. Area sekitar 120 adalah level resistance yang baru saja disentuh setelah rebound; jika tidak mampu menembusnya, harga masih akan bergerak dalam kisaran. Jika turun menguji 111 tetapi tidak menembusnya, berarti pasar masih menerima momentum ini.
Yang perlu diwaspadai, kemajuan pembangunan pusat data adalah masalah sebenarnya. Nvidia hanya membuat semua orang sedikit lebih tenang. Sebelum harganya pulih, kabar penundaan bisa muncul lagi kapan saja.
Menurutmu, apakah saham ini akan berbalik turun setelah rebound ke 120, atau bisa kembali ke 130?
Ini pandangan pribadi, bukan rekomendasi
#美股 #AI算力 #CanNVDAReigniteAIRally #EarningsSeason $NVDA
$NBIS lebih dulu terpukul oleh laporan keuangannya sendiri minggu ini: dua hari setelah laporan dirilis pada 12 November, sahamnya turun sekitar 25%. Penyebabnya, pembangunan pusat data di New Jersey tertunda sehingga pendapatan tahun ini tertekan ke batas bawah proyeksi. Tadi malam, kinerja Nvidia melampaui ekspektasi dan manajemen mengatakan akan terus mendukung pelanggan komputasi yang sudah ada. NBIS langsung naik sekitar 10% dalam perdagangan setelah jam bursa.
Yang saya perhatikan: kontrak perpetual sekarang berada di kisaran 115. Titik terendah minggu ini 102, sedangkan puncak pantulannya 119,7. Area sekitar 120 adalah level resistance yang baru saja disentuh setelah rebound; jika tidak mampu menembusnya, harga masih akan bergerak dalam kisaran. Jika turun menguji 111 tetapi tidak menembusnya, berarti pasar masih menerima momentum ini.
Yang perlu diwaspadai, kemajuan pembangunan pusat data adalah masalah sebenarnya. Nvidia hanya membuat semua orang sedikit lebih tenang. Sebelum harganya pulih, kabar penundaan bisa muncul lagi kapan saja.
Menurutmu, apakah saham ini akan berbalik turun setelah rebound ke 120, atau bisa kembali ke 130?
Ini pandangan pribadi, bukan rekomendasi
#美股 #AI算力 #CanNVDAReigniteAIRally #EarningsSeason $NVDA
264
·
--
Laporan keuangan Nvidia kali ini, yang saya perhatikan bukan angka pendapatannya.
115,8 miliar, EPS 2,68—semuanya melampaui ekspektasi. Semua orang sudah membahasnya pagi ini.
Yang benar-benar membuat saya memperhatikan lebih saksama adalah tiga hal di luar laporan keuangan.
Pertama, pembelian kembali saham.
Dewan direksi menambah alokasi pembelian kembali saham sebesar 150 miliar dolar AS, dengan sisa alokasi yang bisa digunakan sekitar 227,3 miliar dolar AS.
Dalam satu kuartal Q3 saja, perusahaan mengembalikan 28,1 miliar dolar AS kepada pemegang saham.
Harga saham turun 25% dalam sebulan, dan dewan direksi langsung menyatakan sikap dengan uang sungguhan: pada harga segini, kami sendiri yang akan membeli.
Kedua, memori.
Di dalam laporan keuangan tersimpan komitmen pasokan memori senilai 390 miliar dolar AS.
Saham Samsung dan SK Hynix langsung melonjak dalam perdagangan prapasar hari ini.
Dalam pertarungan AI yang sudah berlangsung sampai sekarang, hambatannya telah bergeser dari kartu komputasi ke modul memori.
Ketiga, pertumbuhan.
Panduan pertumbuhan pendapatan untuk tahun fiskal 2028 dinaikkan dari 70% menjadi 75%.
Panduan Q4 sebesar 130 miliar memang tampak mengejutkan, tetapi jangan lupa ada satu minggu tambahan di dalamnya (14 minggu, bukan 13), dan pendapatan pusat data di Tiongkok tidak termasuk.
Panduan margin kotor 71%–72%, juga satu tingkat lebih rendah daripada 74,8% pada Q3.
Jadi, saya sama sekali tidak heran kalau sahamnya hanya naik sekitar 3% setelah pasar tutup.
Angkanya memang bagus, tetapi yang diinginkan pasar bukan sekadar rapor yang cemerlang, melainkan jawaban atas pertanyaan: "Apakah Nvidia masih bisa terus berkembang tanpa Jensen Huang?"
Laporan keuangan pertama Kress sudah diserahkan, dan jawabannya tertulis dalam pembelian kembali saham serta rantai pasok.
BTC juga cukup menarik. Tadi malam sempat anjlok ke 63.269 dolar AS, lalu kembali memantul ke sekitar 65.000 setelah laporan keuangan dirilis.
Sekarang sekitar 64.500, indeks ketakutan 11.
Saham AS menyambut AI dengan tepuk tangan, tetapi dunia kripto hanya ikut separuh hati.
Menurut kalian, apakah pembelian kembali saham senilai 150 miliar + pertumbuhan 75% bisa menarik NVDA keluar dari lubang yang terbentuk sejak November ini?
$NVDA $BTC #CanNVDAReigniteAIRally #EarningsSeason #PengamatanPasar
Ini bukan saran investasi. DYOR, perdagangan memiliki risiko.
Laporan keuangan Nvidia kali ini, yang saya perhatikan bukan angka pendapatannya.
115,8 miliar, EPS 2,68—semuanya melampaui ekspektasi. Semua orang sudah membahasnya pagi ini.
Yang benar-benar membuat saya memperhatikan lebih saksama adalah tiga hal di luar laporan keuangan.
Pertama, pembelian kembali saham.
Dewan direksi menambah alokasi pembelian kembali saham sebesar 150 miliar dolar AS, dengan sisa alokasi yang bisa digunakan sekitar 227,3 miliar dolar AS.
Dalam satu kuartal Q3 saja, perusahaan mengembalikan 28,1 miliar dolar AS kepada pemegang saham.
Harga saham turun 25% dalam sebulan, dan dewan direksi langsung menyatakan sikap dengan uang sungguhan: pada harga segini, kami sendiri yang akan membeli.
Kedua, memori.
Di dalam laporan keuangan tersimpan komitmen pasokan memori senilai 390 miliar dolar AS.
Saham Samsung dan SK Hynix langsung melonjak dalam perdagangan prapasar hari ini.
Dalam pertarungan AI yang sudah berlangsung sampai sekarang, hambatannya telah bergeser dari kartu komputasi ke modul memori.
Ketiga, pertumbuhan.
Panduan pertumbuhan pendapatan untuk tahun fiskal 2028 dinaikkan dari 70% menjadi 75%.
Panduan Q4 sebesar 130 miliar memang tampak mengejutkan, tetapi jangan lupa ada satu minggu tambahan di dalamnya (14 minggu, bukan 13), dan pendapatan pusat data di Tiongkok tidak termasuk.
Panduan margin kotor 71%–72%, juga satu tingkat lebih rendah daripada 74,8% pada Q3.
Jadi, saya sama sekali tidak heran kalau sahamnya hanya naik sekitar 3% setelah pasar tutup.
Angkanya memang bagus, tetapi yang diinginkan pasar bukan sekadar rapor yang cemerlang, melainkan jawaban atas pertanyaan: "Apakah Nvidia masih bisa terus berkembang tanpa Jensen Huang?"
Laporan keuangan pertama Kress sudah diserahkan, dan jawabannya tertulis dalam pembelian kembali saham serta rantai pasok.
BTC juga cukup menarik. Tadi malam sempat anjlok ke 63.269 dolar AS, lalu kembali memantul ke sekitar 65.000 setelah laporan keuangan dirilis.
Sekarang sekitar 64.500, indeks ketakutan 11.
Saham AS menyambut AI dengan tepuk tangan, tetapi dunia kripto hanya ikut separuh hati.
Menurut kalian, apakah pembelian kembali saham senilai 150 miliar + pertumbuhan 75% bisa menarik NVDA keluar dari lubang yang terbentuk sejak November ini?
$NVDA $BTC #CanNVDAReigniteAIRally #EarningsSeason #PengamatanPasar
Ini bukan saran investasi. DYOR, perdagangan memiliki risiko.
115,8 miliar, EPS 2,68—semuanya melampaui ekspektasi. Semua orang sudah membahasnya pagi ini.
Yang benar-benar membuat saya memperhatikan lebih saksama adalah tiga hal di luar laporan keuangan.
Pertama, pembelian kembali saham.
Dewan direksi menambah alokasi pembelian kembali saham sebesar 150 miliar dolar AS, dengan sisa alokasi yang bisa digunakan sekitar 227,3 miliar dolar AS.
Dalam satu kuartal Q3 saja, perusahaan mengembalikan 28,1 miliar dolar AS kepada pemegang saham.
Harga saham turun 25% dalam sebulan, dan dewan direksi langsung menyatakan sikap dengan uang sungguhan: pada harga segini, kami sendiri yang akan membeli.
Kedua, memori.
Di dalam laporan keuangan tersimpan komitmen pasokan memori senilai 390 miliar dolar AS.
Saham Samsung dan SK Hynix langsung melonjak dalam perdagangan prapasar hari ini.
Dalam pertarungan AI yang sudah berlangsung sampai sekarang, hambatannya telah bergeser dari kartu komputasi ke modul memori.
Ketiga, pertumbuhan.
Panduan pertumbuhan pendapatan untuk tahun fiskal 2028 dinaikkan dari 70% menjadi 75%.
Panduan Q4 sebesar 130 miliar memang tampak mengejutkan, tetapi jangan lupa ada satu minggu tambahan di dalamnya (14 minggu, bukan 13), dan pendapatan pusat data di Tiongkok tidak termasuk.
Panduan margin kotor 71%–72%, juga satu tingkat lebih rendah daripada 74,8% pada Q3.
Jadi, saya sama sekali tidak heran kalau sahamnya hanya naik sekitar 3% setelah pasar tutup.
Angkanya memang bagus, tetapi yang diinginkan pasar bukan sekadar rapor yang cemerlang, melainkan jawaban atas pertanyaan: "Apakah Nvidia masih bisa terus berkembang tanpa Jensen Huang?"
Laporan keuangan pertama Kress sudah diserahkan, dan jawabannya tertulis dalam pembelian kembali saham serta rantai pasok.
BTC juga cukup menarik. Tadi malam sempat anjlok ke 63.269 dolar AS, lalu kembali memantul ke sekitar 65.000 setelah laporan keuangan dirilis.
Sekarang sekitar 64.500, indeks ketakutan 11.
Saham AS menyambut AI dengan tepuk tangan, tetapi dunia kripto hanya ikut separuh hati.
Menurut kalian, apakah pembelian kembali saham senilai 150 miliar + pertumbuhan 75% bisa menarik NVDA keluar dari lubang yang terbentuk sejak November ini?
$NVDA $BTC #CanNVDAReigniteAIRally #EarningsSeason #PengamatanPasar
Ini bukan saran investasi. DYOR, perdagangan memiliki risiko.
207
·
--
Bullish
Terverifikasi
NVIDIA $NVDA melampaui estimasi pendapatan dan EPS dalam laporan kinerja Q3 FY2027 untuk kuartal yang berakhir pada Oktober 2026.
Pendapatan: $115.84 B vs. estimasi $108.71 B, naik 103% YoY ✅
EPS disesuaikan: $2.68 vs. estimasi $2.47, naik 111% YoY ✅
Proyeksi Q4
Pendapatan: $130 B vs. estimasi $125.2 B ✅
Awan AI, Industri & Enterprise melonjak 195% YoY menjadi $47.5 miliar pada Q3, hampir menyamai pendapatan hyperscale ($60.1 miliar, naik 71% YoY).
Pertumbuhan pendapatan cloud hyperscale meningkat selama enam kuartal berturut-turut, mendorong total backlog industri cloud menjadi $2.5 triliun (naik dari $2 triliun hanya tiga bulan sebelumnya).
CEO interim sekaligus CFO Colette Kress menaikkan ekspektasi pertumbuhan pendapatan setahun penuh FY2028 dari 70% menjadi 75% YoY, didukung oleh komitmen pasokan sebesar $390 miliar (naik dari $279 miliar pada Q2) yang menjamin kapasitas memori dan wafer untuk beberapa tahun ke depan.
Meskipun kepergian Jensen Huang pada 12 November memicu volatilitas berita dalam waktu dekat, hasil Q3 dan peta jalan FY2028 membuktikan bahwa keunggulan kompetitif NVIDIA bersifat struktural, bukan bergantung pada pendirinya: keterikatan pada perangkat lunak CUDA, integrasi rak tumpukan penuh (NVLink, jaringan, CPU Vera), siklus produk multi-tahun, serta komitmen rantai pasokan senilai $390B yang telah diamankan memberikan monopoli pasar yang kokoh kepada CEO tetap yang akan datang.
Dengan saham diperdagangkan pada valuasi terendah dalam beberapa tahun, dengan P/E forward 2028 hanya 9.8x, ini bisa menjadi peluang bagus untuk membeli.
#EarningsSeason
NVIDIA $NVDA melampaui estimasi pendapatan dan EPS dalam laporan kinerja Q3 FY2027 untuk kuartal yang berakhir pada Oktober 2026.
Pendapatan: $115.84 B vs. estimasi $108.71 B, naik 103% YoY ✅
EPS disesuaikan: $2.68 vs. estimasi $2.47, naik 111% YoY ✅
Proyeksi Q4
Pendapatan: $130 B vs. estimasi $125.2 B ✅
Awan AI, Industri & Enterprise melonjak 195% YoY menjadi $47.5 miliar pada Q3, hampir menyamai pendapatan hyperscale ($60.1 miliar, naik 71% YoY).
Pertumbuhan pendapatan cloud hyperscale meningkat selama enam kuartal berturut-turut, mendorong total backlog industri cloud menjadi $2.5 triliun (naik dari $2 triliun hanya tiga bulan sebelumnya).
CEO interim sekaligus CFO Colette Kress menaikkan ekspektasi pertumbuhan pendapatan setahun penuh FY2028 dari 70% menjadi 75% YoY, didukung oleh komitmen pasokan sebesar $390 miliar (naik dari $279 miliar pada Q2) yang menjamin kapasitas memori dan wafer untuk beberapa tahun ke depan.
Meskipun kepergian Jensen Huang pada 12 November memicu volatilitas berita dalam waktu dekat, hasil Q3 dan peta jalan FY2028 membuktikan bahwa keunggulan kompetitif NVIDIA bersifat struktural, bukan bergantung pada pendirinya: keterikatan pada perangkat lunak CUDA, integrasi rak tumpukan penuh (NVLink, jaringan, CPU Vera), siklus produk multi-tahun, serta komitmen rantai pasokan senilai $390B yang telah diamankan memberikan monopoli pasar yang kokoh kepada CEO tetap yang akan datang.
Dengan saham diperdagangkan pada valuasi terendah dalam beberapa tahun, dengan P/E forward 2028 hanya 9.8x, ini bisa menjadi peluang bagus untuk membeli.
#EarningsSeason
Pendapatan: $115.84 B vs. estimasi $108.71 B, naik 103% YoY ✅
EPS disesuaikan: $2.68 vs. estimasi $2.47, naik 111% YoY ✅
Proyeksi Q4
Pendapatan: $130 B vs. estimasi $125.2 B ✅
Awan AI, Industri & Enterprise melonjak 195% YoY menjadi $47.5 miliar pada Q3, hampir menyamai pendapatan hyperscale ($60.1 miliar, naik 71% YoY).
Pertumbuhan pendapatan cloud hyperscale meningkat selama enam kuartal berturut-turut, mendorong total backlog industri cloud menjadi $2.5 triliun (naik dari $2 triliun hanya tiga bulan sebelumnya).
CEO interim sekaligus CFO Colette Kress menaikkan ekspektasi pertumbuhan pendapatan setahun penuh FY2028 dari 70% menjadi 75% YoY, didukung oleh komitmen pasokan sebesar $390 miliar (naik dari $279 miliar pada Q2) yang menjamin kapasitas memori dan wafer untuk beberapa tahun ke depan.
Meskipun kepergian Jensen Huang pada 12 November memicu volatilitas berita dalam waktu dekat, hasil Q3 dan peta jalan FY2028 membuktikan bahwa keunggulan kompetitif NVIDIA bersifat struktural, bukan bergantung pada pendirinya: keterikatan pada perangkat lunak CUDA, integrasi rak tumpukan penuh (NVLink, jaringan, CPU Vera), siklus produk multi-tahun, serta komitmen rantai pasokan senilai $390B yang telah diamankan memberikan monopoli pasar yang kokoh kepada CEO tetap yang akan datang.
Dengan saham diperdagangkan pada valuasi terendah dalam beberapa tahun, dengan P/E forward 2028 hanya 9.8x, ini bisa menjadi peluang bagus untuk membeli.
#EarningsSeason
1.5k
·
--
Laporan keuangan begitu bagus sampai sulit mencari cela, tapi harga saham hanya naik 2% setelah jam perdagangan 🤔
Inilah hal paling menarik untuk direnungkan pagi ini.
Pendapatan NVIDIA Q3 mencapai 115,8 miliar dolar AS, lebih dari dua kali lipat dibanding tahun lalu dan melampaui perkiraan yang hanya sedikit di atas 109 miliar.
EPS sebesar 2,68 dolar AS, juga melampaui perkiraan 2,47 dolar.
Proyeksi Q4 langsung dipatok 130 miliar dolar AS, sementara prospek pertumbuhan pendapatan tahun fiskal 2028 dinaikkan dari 70% menjadi 75%.
Semua angka melampaui ekspektasi, tetapi reaksi pasar cukup tertahan:
Sempat melonjak lebih dari 4% setelah jam perdagangan, lalu akhirnya menyusut menjadi sekitar 2%.
Kenapa? Sejak November, saham ini sudah turun hampir 25%, dan merosot lebih dari 30% dari puncaknya pada awal Oktober.
Sekalipun laporan keuangannya bagus, pasar tetap perlu mendapat jawaban atas pertanyaan, “Siapa yang akan memimpin setelah Huang Renxun pergi?”
Dewan direksi sudah menyatakan tadi malam bahwa mereka tidak berniat mengangkatnya kembali sebagai CEO.
Kress, CEO sementara, berhasil melewati konferensi telepon kali ini, tetapi yang diinginkan pasar bukan sekadar laporan keuangan, melainkan kepastian jangka panjang.
Yang menarik, saham yang naik lebih kencang bukan NVIDIA sendiri.
AMD naik 3,5% setelah jam perdagangan, Arm +5,5%, Oracle +3,9%, dan CoreWeave langsung melonjak 7%.
Uang tidak memburu pemimpin pasar, malah mengalir ke seluruh rantai industri AI. Bursa saham Korea Selatan juga dibuka naik hampir 3% pagi ini.
Sementara itu, suasana di dunia kripto benar-benar berbeda.
$BTC masih bergerak di sekitar 64.500 dolar AS, indeks ketakutan berada di angka 13, dan dana ETF masih terus mengalir keluar.
Laporan keuangan AI menyelamatkan pasar saham, tetapi dunia kripto sama sekali tak bergeming. Untuk sementara, uang di kedua pasar itu berjalan sendiri-sendiri.
Jadi, pembukaan bursa AS malam ini adalah ujian sesungguhnya.
Jika kenaikan 2% setelah jam perdagangan bisa dipertahankan, berarti pasar percaya pada proyeksi ini; jika tidak, berarti kabar baiknya sudah priced in.
Menurutmu, apakah NVDA akan terus naik malam ini atau justru turun setelah sempat melonjak?
$NVDA $BTC
#CanNVDAReigniteAIRally #EarningsSeason #PengamatanPasar
Ini bukan saran investasi. DYOR, perdagangan memiliki risiko.
Laporan keuangan begitu bagus sampai sulit mencari cela, tapi harga saham hanya naik 2% setelah jam perdagangan 🤔
Inilah hal paling menarik untuk direnungkan pagi ini.
Pendapatan NVIDIA Q3 mencapai 115,8 miliar dolar AS, lebih dari dua kali lipat dibanding tahun lalu dan melampaui perkiraan yang hanya sedikit di atas 109 miliar.
EPS sebesar 2,68 dolar AS, juga melampaui perkiraan 2,47 dolar.
Proyeksi Q4 langsung dipatok 130 miliar dolar AS, sementara prospek pertumbuhan pendapatan tahun fiskal 2028 dinaikkan dari 70% menjadi 75%.
Semua angka melampaui ekspektasi, tetapi reaksi pasar cukup tertahan:
Sempat melonjak lebih dari 4% setelah jam perdagangan, lalu akhirnya menyusut menjadi sekitar 2%.
Kenapa? Sejak November, saham ini sudah turun hampir 25%, dan merosot lebih dari 30% dari puncaknya pada awal Oktober.
Sekalipun laporan keuangannya bagus, pasar tetap perlu mendapat jawaban atas pertanyaan, “Siapa yang akan memimpin setelah Huang Renxun pergi?”
Dewan direksi sudah menyatakan tadi malam bahwa mereka tidak berniat mengangkatnya kembali sebagai CEO.
Kress, CEO sementara, berhasil melewati konferensi telepon kali ini, tetapi yang diinginkan pasar bukan sekadar laporan keuangan, melainkan kepastian jangka panjang.
Yang menarik, saham yang naik lebih kencang bukan NVIDIA sendiri.
AMD naik 3,5% setelah jam perdagangan, Arm +5,5%, Oracle +3,9%, dan CoreWeave langsung melonjak 7%.
Uang tidak memburu pemimpin pasar, malah mengalir ke seluruh rantai industri AI. Bursa saham Korea Selatan juga dibuka naik hampir 3% pagi ini.
Sementara itu, suasana di dunia kripto benar-benar berbeda.
$BTC masih bergerak di sekitar 64.500 dolar AS, indeks ketakutan berada di angka 13, dan dana ETF masih terus mengalir keluar.
Laporan keuangan AI menyelamatkan pasar saham, tetapi dunia kripto sama sekali tak bergeming. Untuk sementara, uang di kedua pasar itu berjalan sendiri-sendiri.
Jadi, pembukaan bursa AS malam ini adalah ujian sesungguhnya.
Jika kenaikan 2% setelah jam perdagangan bisa dipertahankan, berarti pasar percaya pada proyeksi ini; jika tidak, berarti kabar baiknya sudah priced in.
Menurutmu, apakah NVDA akan terus naik malam ini atau justru turun setelah sempat melonjak?
$NVDA $BTC
#CanNVDAReigniteAIRally #EarningsSeason #PengamatanPasar
Ini bukan saran investasi. DYOR, perdagangan memiliki risiko.
Inilah hal paling menarik untuk direnungkan pagi ini.
Pendapatan NVIDIA Q3 mencapai 115,8 miliar dolar AS, lebih dari dua kali lipat dibanding tahun lalu dan melampaui perkiraan yang hanya sedikit di atas 109 miliar.
EPS sebesar 2,68 dolar AS, juga melampaui perkiraan 2,47 dolar.
Proyeksi Q4 langsung dipatok 130 miliar dolar AS, sementara prospek pertumbuhan pendapatan tahun fiskal 2028 dinaikkan dari 70% menjadi 75%.
Semua angka melampaui ekspektasi, tetapi reaksi pasar cukup tertahan:
Sempat melonjak lebih dari 4% setelah jam perdagangan, lalu akhirnya menyusut menjadi sekitar 2%.
Kenapa? Sejak November, saham ini sudah turun hampir 25%, dan merosot lebih dari 30% dari puncaknya pada awal Oktober.
Sekalipun laporan keuangannya bagus, pasar tetap perlu mendapat jawaban atas pertanyaan, “Siapa yang akan memimpin setelah Huang Renxun pergi?”
Dewan direksi sudah menyatakan tadi malam bahwa mereka tidak berniat mengangkatnya kembali sebagai CEO.
Kress, CEO sementara, berhasil melewati konferensi telepon kali ini, tetapi yang diinginkan pasar bukan sekadar laporan keuangan, melainkan kepastian jangka panjang.
Yang menarik, saham yang naik lebih kencang bukan NVIDIA sendiri.
AMD naik 3,5% setelah jam perdagangan, Arm +5,5%, Oracle +3,9%, dan CoreWeave langsung melonjak 7%.
Uang tidak memburu pemimpin pasar, malah mengalir ke seluruh rantai industri AI. Bursa saham Korea Selatan juga dibuka naik hampir 3% pagi ini.
Sementara itu, suasana di dunia kripto benar-benar berbeda.
$BTC masih bergerak di sekitar 64.500 dolar AS, indeks ketakutan berada di angka 13, dan dana ETF masih terus mengalir keluar.
Laporan keuangan AI menyelamatkan pasar saham, tetapi dunia kripto sama sekali tak bergeming. Untuk sementara, uang di kedua pasar itu berjalan sendiri-sendiri.
Jadi, pembukaan bursa AS malam ini adalah ujian sesungguhnya.
Jika kenaikan 2% setelah jam perdagangan bisa dipertahankan, berarti pasar percaya pada proyeksi ini; jika tidak, berarti kabar baiknya sudah priced in.
Menurutmu, apakah NVDA akan terus naik malam ini atau justru turun setelah sempat melonjak?
$NVDA $BTC
#CanNVDAReigniteAIRally #EarningsSeason #PengamatanPasar
Ini bukan saran investasi. DYOR, perdagangan memiliki risiko.
303
·
--
Malam laporan keuangan tiba 📈
Laporan Nvidia ini bahkan lebih kuat dari yang saya perkirakan
Pendapatan 115,8 miliar dolar AS, lebih dari dua kali lipat dibanding tahun lalu
Ekspektasi hanya sekitar 109 miliar, jadi melampaui hampir 7 miliar
EPS 2,68 dolar AS, di atas ekspektasi 2,47
Pusat data menyumbang 107,6 miliar, mesin pencetak uang AI ini belum berhenti
Yang lebih mengejutkan adalah proyeksinya
Q4 langsung dipatok di 130 miliar, dengan rentang naik atau turun 3%
Ekspektasi pasar hanya 125 miliar
Kress berani memberi proyeksi setinggi ini di laporan keuangan pertamanya sejak menjabat
Artinya, pasar diberi tahu: permintaan sama sekali belum mendingin
Prospek pertumbuhan tahun fiskal 2028 juga dinaikkan menjadi 75%
Pada siang hari, harga saham sempat turun dan ditutup di 155,46 dolar AS
Begitu laporan keuangan dirilis, saham sempat melonjak 4% setelah jam perdagangan
Pembalikan secepat ini, para penjual pendek mungkin bahkan belum sempat bereaksi
Tapi jangan buru-buru merayakannya
Proyeksi margin kotor Q4 turun ke 71%-72%
Kenaikan harga memori benar-benar memangkas laba
Ketua dewan juga mengatakan secara langsung
Mereka tidak berencana mengembalikan Huang Renxun sebagai CEO
Drama soal pergantian jabatan ini pun berakhir
BTC masih bergerak di sekitar 64 ribu
Indeks ketakutan di angka 12, MVRV kembali ke sekitar 1,1
Nvidia sudah menyalakan api, apakah pasar kripto akan ikut bergerak?
Menurut kalian, saat pasar saham AS dibuka malam ini,
Bisakah NVDA mempertahankan momentumnya?
$NVDA $BTC
#CanNVDAReigniteAIRally #EarningsSeason #PengamatanPasar
Bukan merupakan saran investasi. DYOR, perdagangan memiliki risiko.
Malam laporan keuangan tiba 📈
Laporan Nvidia ini bahkan lebih kuat dari yang saya perkirakan
Pendapatan 115,8 miliar dolar AS, lebih dari dua kali lipat dibanding tahun lalu
Ekspektasi hanya sekitar 109 miliar, jadi melampaui hampir 7 miliar
EPS 2,68 dolar AS, di atas ekspektasi 2,47
Pusat data menyumbang 107,6 miliar, mesin pencetak uang AI ini belum berhenti
Yang lebih mengejutkan adalah proyeksinya
Q4 langsung dipatok di 130 miliar, dengan rentang naik atau turun 3%
Ekspektasi pasar hanya 125 miliar
Kress berani memberi proyeksi setinggi ini di laporan keuangan pertamanya sejak menjabat
Artinya, pasar diberi tahu: permintaan sama sekali belum mendingin
Prospek pertumbuhan tahun fiskal 2028 juga dinaikkan menjadi 75%
Pada siang hari, harga saham sempat turun dan ditutup di 155,46 dolar AS
Begitu laporan keuangan dirilis, saham sempat melonjak 4% setelah jam perdagangan
Pembalikan secepat ini, para penjual pendek mungkin bahkan belum sempat bereaksi
Tapi jangan buru-buru merayakannya
Proyeksi margin kotor Q4 turun ke 71%-72%
Kenaikan harga memori benar-benar memangkas laba
Ketua dewan juga mengatakan secara langsung
Mereka tidak berencana mengembalikan Huang Renxun sebagai CEO
Drama soal pergantian jabatan ini pun berakhir
BTC masih bergerak di sekitar 64 ribu
Indeks ketakutan di angka 12, MVRV kembali ke sekitar 1,1
Nvidia sudah menyalakan api, apakah pasar kripto akan ikut bergerak?
Menurut kalian, saat pasar saham AS dibuka malam ini,
Bisakah NVDA mempertahankan momentumnya?
$NVDA $BTC
#CanNVDAReigniteAIRally #EarningsSeason #PengamatanPasar
Bukan merupakan saran investasi. DYOR, perdagangan memiliki risiko.
Laporan Nvidia ini bahkan lebih kuat dari yang saya perkirakan
Pendapatan 115,8 miliar dolar AS, lebih dari dua kali lipat dibanding tahun lalu
Ekspektasi hanya sekitar 109 miliar, jadi melampaui hampir 7 miliar
EPS 2,68 dolar AS, di atas ekspektasi 2,47
Pusat data menyumbang 107,6 miliar, mesin pencetak uang AI ini belum berhenti
Yang lebih mengejutkan adalah proyeksinya
Q4 langsung dipatok di 130 miliar, dengan rentang naik atau turun 3%
Ekspektasi pasar hanya 125 miliar
Kress berani memberi proyeksi setinggi ini di laporan keuangan pertamanya sejak menjabat
Artinya, pasar diberi tahu: permintaan sama sekali belum mendingin
Prospek pertumbuhan tahun fiskal 2028 juga dinaikkan menjadi 75%
Pada siang hari, harga saham sempat turun dan ditutup di 155,46 dolar AS
Begitu laporan keuangan dirilis, saham sempat melonjak 4% setelah jam perdagangan
Pembalikan secepat ini, para penjual pendek mungkin bahkan belum sempat bereaksi
Tapi jangan buru-buru merayakannya
Proyeksi margin kotor Q4 turun ke 71%-72%
Kenaikan harga memori benar-benar memangkas laba
Ketua dewan juga mengatakan secara langsung
Mereka tidak berencana mengembalikan Huang Renxun sebagai CEO
Drama soal pergantian jabatan ini pun berakhir
BTC masih bergerak di sekitar 64 ribu
Indeks ketakutan di angka 12, MVRV kembali ke sekitar 1,1
Nvidia sudah menyalakan api, apakah pasar kripto akan ikut bergerak?
Menurut kalian, saat pasar saham AS dibuka malam ini,
Bisakah NVDA mempertahankan momentumnya?
$NVDA $BTC
#CanNVDAReigniteAIRally #EarningsSeason #PengamatanPasar
Bukan merupakan saran investasi. DYOR, perdagangan memiliki risiko.
159
·
--
Hal yang paling saya khawatirkan bulan ini akhirnya terjawab lewat laporan keuangan tadi malam: Huang Renxun sudah pergi, tetapi bisnis tetap berjalan.
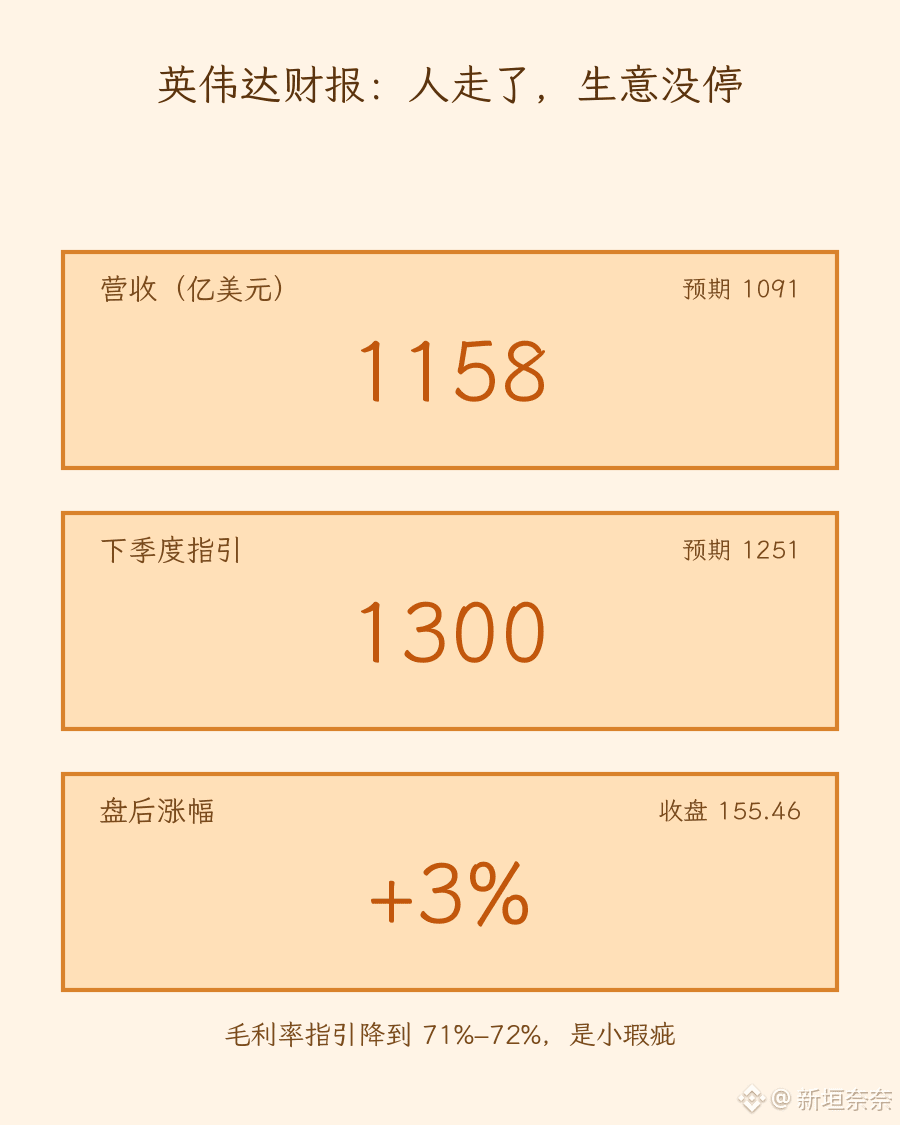
$NVDA Pendapatan kuartal ketiga mencapai 115,8 miliar dolar AS, dua kali lipat dibandingkan tahun lalu. Ekspektasi pasar adalah 109,1 miliar. Proyeksi kuartal berikutnya sebesar 130 miliar, di atas ekspektasi 125,1 miliar. Perusahaan juga menambahkan program pembelian kembali saham senilai 150 miliar dolar AS. Saham naik lebih dari 3% setelah jam perdagangan, kontrak perpetual sekarang berada di sekitar 161.
Menariknya, tak seorang pun menyebut Huang Renxun dalam konferensi telepon. CEO sementara Kress hanya membahas Vera Rubin dan pesanan sepanjang acara. Proyeksi margin kotor turun menjadi 71%–72%; ini sedikit kekurangannya.
Menurut saya: saham sudah turun hampir 25% dalam sebulan terakhir, dan sebagian besar kabar buruk sudah tercermin dalam harganya. Pembukaan pasar saham AS malam ini menjadi ujian sesungguhnya yang pertama. Batas atas di 164 (puncak intraday tadi malam), sementara batas bawah di 150, titik terendah beberapa hari lalu. Baru bisa dibilang pantulan gagal kalau level itu tak mampu dipertahankan.
Menurut kalian, apakah laporan keuangan ini bisa memulihkan penurunan belakangan ini? Atau kita harus menunggu CEO baru mulai menjabat?
Pendapat pribadi, bukan saran investasi.
$AMD #英伟达 #美股 #CanNVDAReigniteAIRally #MusimLaporanKeuangan
Hal yang paling saya khawatirkan bulan ini akhirnya terjawab lewat laporan keuangan tadi malam: Huang Renxun sudah pergi, tetapi bisnis tetap berjalan.
$NVDA Pendapatan kuartal ketiga mencapai 115,8 miliar dolar AS, dua kali lipat dibandingkan tahun lalu. Ekspektasi pasar adalah 109,1 miliar. Proyeksi kuartal berikutnya sebesar 130 miliar, di atas ekspektasi 125,1 miliar. Perusahaan juga menambahkan program pembelian kembali saham senilai 150 miliar dolar AS. Saham naik lebih dari 3% setelah jam perdagangan, kontrak perpetual sekarang berada di sekitar 161.
Menariknya, tak seorang pun menyebut Huang Renxun dalam konferensi telepon. CEO sementara Kress hanya membahas Vera Rubin dan pesanan sepanjang acara. Proyeksi margin kotor turun menjadi 71%–72%; ini sedikit kekurangannya.
Menurut saya: saham sudah turun hampir 25% dalam sebulan terakhir, dan sebagian besar kabar buruk sudah tercermin dalam harganya. Pembukaan pasar saham AS malam ini menjadi ujian sesungguhnya yang pertama. Batas atas di 164 (puncak intraday tadi malam), sementara batas bawah di 150, titik terendah beberapa hari lalu. Baru bisa dibilang pantulan gagal kalau level itu tak mampu dipertahankan.
Menurut kalian, apakah laporan keuangan ini bisa memulihkan penurunan belakangan ini? Atau kita harus menunggu CEO baru mulai menjabat?
Pendapat pribadi, bukan saran investasi.
$AMD #英伟达 #美股 #CanNVDAReigniteAIRally #MusimLaporanKeuangan
$NVDA Pendapatan kuartal ketiga mencapai 115,8 miliar dolar AS, dua kali lipat dibandingkan tahun lalu. Ekspektasi pasar adalah 109,1 miliar. Proyeksi kuartal berikutnya sebesar 130 miliar, di atas ekspektasi 125,1 miliar. Perusahaan juga menambahkan program pembelian kembali saham senilai 150 miliar dolar AS. Saham naik lebih dari 3% setelah jam perdagangan, kontrak perpetual sekarang berada di sekitar 161.
Menariknya, tak seorang pun menyebut Huang Renxun dalam konferensi telepon. CEO sementara Kress hanya membahas Vera Rubin dan pesanan sepanjang acara. Proyeksi margin kotor turun menjadi 71%–72%; ini sedikit kekurangannya.
Menurut saya: saham sudah turun hampir 25% dalam sebulan terakhir, dan sebagian besar kabar buruk sudah tercermin dalam harganya. Pembukaan pasar saham AS malam ini menjadi ujian sesungguhnya yang pertama. Batas atas di 164 (puncak intraday tadi malam), sementara batas bawah di 150, titik terendah beberapa hari lalu. Baru bisa dibilang pantulan gagal kalau level itu tak mampu dipertahankan.
Menurut kalian, apakah laporan keuangan ini bisa memulihkan penurunan belakangan ini? Atau kita harus menunggu CEO baru mulai menjabat?
Pendapat pribadi, bukan saran investasi.
$AMD #英伟达 #美股 #CanNVDAReigniteAIRally #MusimLaporanKeuangan
200
·
--
🚨 Nvidia kini meraup pendapatan lebih dari $115 MILIAR setiap tiga bulan. Dan angkanya masih terus meningkat.
Baru satu setengah tahun lalu, pendapatan per kuartal sebesar $44 miliar.
Kini angkanya mencapai $115,8 miliar, dan perusahaan memproyeksikan sekitar $130 miliar pada kuartal berikutnya.
Pendapatannya hampir TIGA KALI LIPAT dalam tujuh kuartal.
Dan hampir semuanya didorong oleh besarnya permintaan akan infrastruktur AI.
Wall Street terus memperdebatkan apakah ledakan AI ini berkelanjutan. Sementara itu, para pelanggan Nvidia terus mengeluarkan uang dalam jumlah yang fantastis.
Apa pun yang terjadi dengan tren investasi AI, angka-angka ini benar-benar luar biasa.
Sumber: CNBC, Fortune
$NVDAB
{spot}(NVDABUSDT)
#EarningsSeason
#CryptoNewss #worldnewswithfatema
🚨 Nvidia kini meraup pendapatan lebih dari $115 MILIAR setiap tiga bulan. Dan angkanya masih terus meningkat.
Baru satu setengah tahun lalu, pendapatan per kuartal sebesar $44 miliar.
Kini angkanya mencapai $115,8 miliar, dan perusahaan memproyeksikan sekitar $130 miliar pada kuartal berikutnya.
Pendapatannya hampir TIGA KALI LIPAT dalam tujuh kuartal.
Dan hampir semuanya didorong oleh besarnya permintaan akan infrastruktur AI.
Wall Street terus memperdebatkan apakah ledakan AI ini berkelanjutan. Sementara itu, para pelanggan Nvidia terus mengeluarkan uang dalam jumlah yang fantastis.
Apa pun yang terjadi dengan tren investasi AI, angka-angka ini benar-benar luar biasa.
Sumber: CNBC, Fortune
$NVDAB
#EarningsSeason
#CryptoNewss #worldnewswithfatema
Baru satu setengah tahun lalu, pendapatan per kuartal sebesar $44 miliar.
Kini angkanya mencapai $115,8 miliar, dan perusahaan memproyeksikan sekitar $130 miliar pada kuartal berikutnya.
Pendapatannya hampir TIGA KALI LIPAT dalam tujuh kuartal.
Dan hampir semuanya didorong oleh besarnya permintaan akan infrastruktur AI.
Wall Street terus memperdebatkan apakah ledakan AI ini berkelanjutan. Sementara itu, para pelanggan Nvidia terus mengeluarkan uang dalam jumlah yang fantastis.
Apa pun yang terjadi dengan tren investasi AI, angka-angka ini benar-benar luar biasa.
Sumber: CNBC, Fortune
$NVDAB
#EarningsSeason
#CryptoNewss #worldnewswithfatema
235
·
--
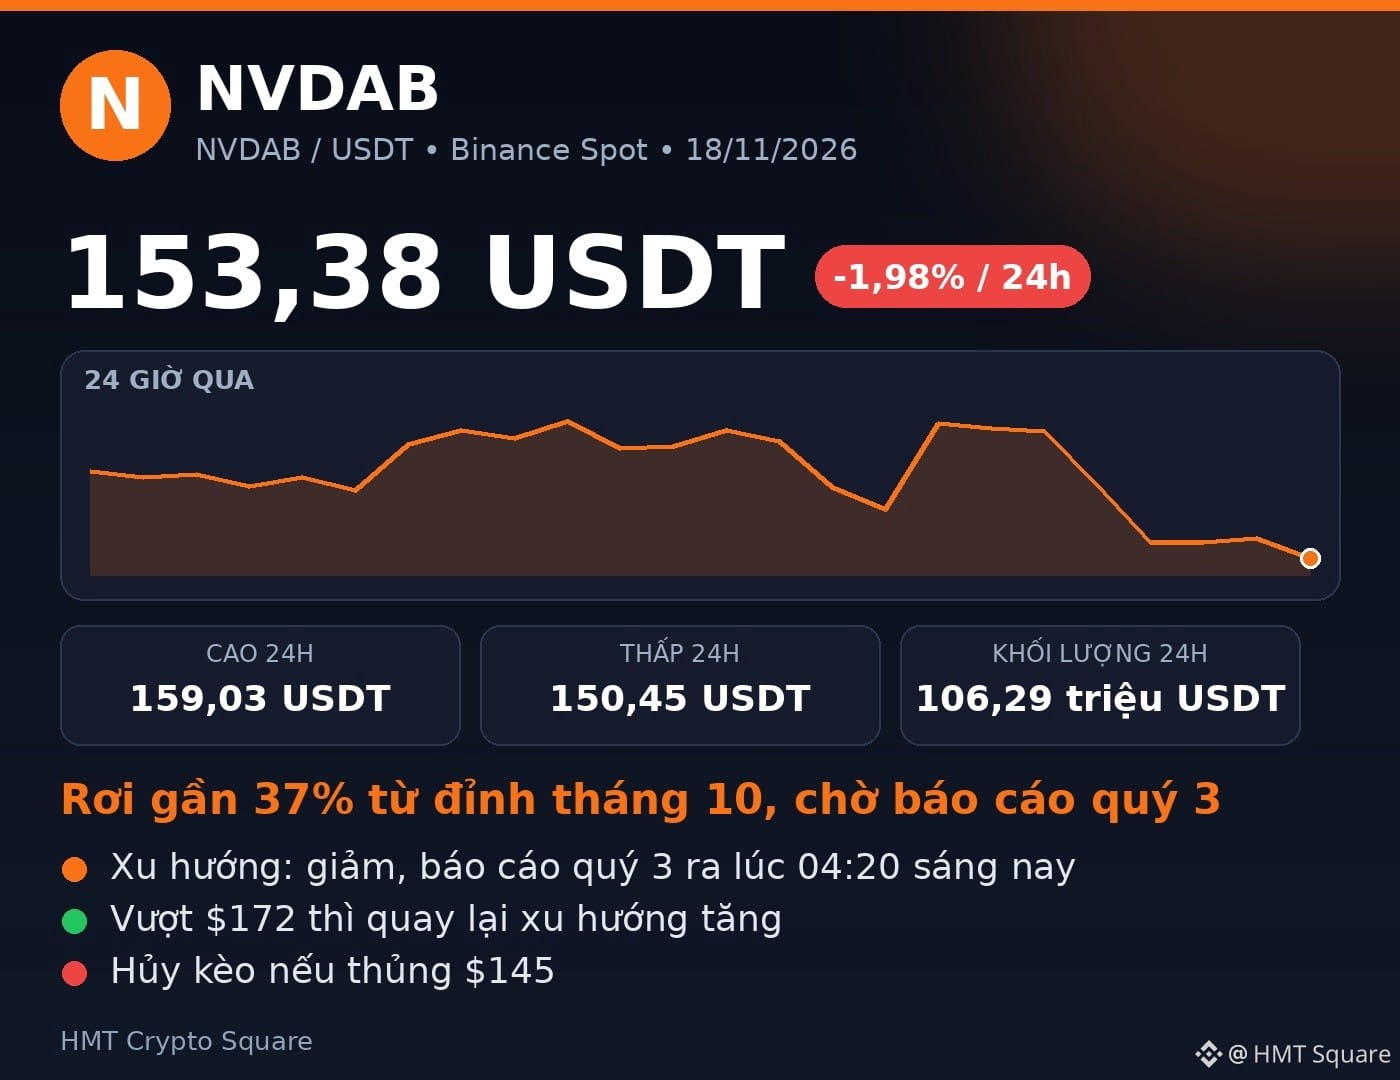
$NVDAB turun hampir 37% dari puncak Oktober — seluruh pasar menantikan laporan kuartal 3 yang dirilis sekitar pukul 04.20 pagi ini, pertama kalinya di bawah CEO interim Colette Kress setelah Jensen Huang mengundurkan diri. Harga $153,38, -1,98%/24 jam, volume 24 jam ~106,3 juta USDT. Ekspektasi EPS $2,47, pendapatan ~$109 miliar. Jika menembus $172, tren naik akan kembali; jika jatuh di bawah $145, skenario batal.
Menurut kalian, setelah laporan dirilis $NVDAB akan rebound atau terus turun?
#CanNVDAReigniteAIRally #EarningsSeason
$NVDAB turun hampir 37% dari puncak Oktober — seluruh pasar menantikan laporan kuartal 3 yang dirilis sekitar pukul 04.20 pagi ini, pertama kalinya di bawah CEO interim Colette Kress setelah Jensen Huang mengundurkan diri. Harga $153,38, -1,98%/24 jam, volume 24 jam ~106,3 juta USDT. Ekspektasi EPS $2,47, pendapatan ~$109 miliar. Jika menembus $172, tren naik akan kembali; jika jatuh di bawah $145, skenario batal.
Menurut kalian, setelah laporan dirilis $NVDAB akan rebound atau terus turun?
#CanNVDAReigniteAIRally #EarningsSeason
Menurut kalian, setelah laporan dirilis $NVDAB akan rebound atau terus turun?
#CanNVDAReigniteAIRally #EarningsSeason
1
1
42
Bil
🚨 Peringatan Laba $NVDA: Apakah Pendapatan $109M Akan Menghidupkan Kembali Reli AI?**
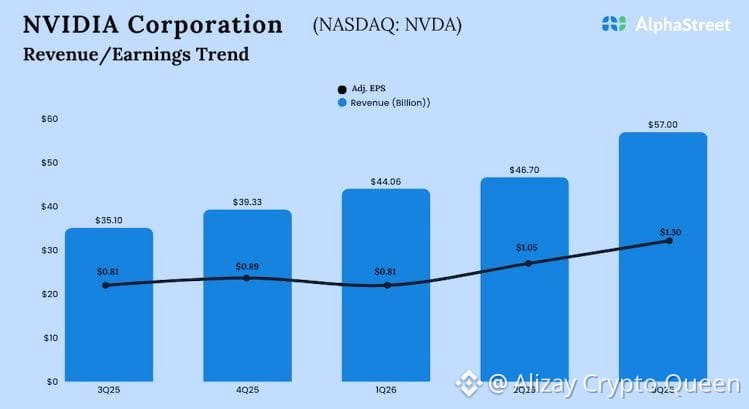
> Pendorong terbesar pekan ini telah tiba! Menjelang **laba Q3 NVIDIA**, saham ditutup di **$156.14 (-4.12%)**, saat ini turun **16% YTD** meskipun permintaan AI sangat besar.
📊 **Angka Sebenarnya yang Diperhatikan Wall Street:*
🔹 **Pendapatan Q3 yang Diharapkan:** ~$109 Miliar (+91% YoY)
> 🔹 **EPS yang Diharapkan:** $2.47 – $2.48
> 🔹 **Fokus Utama:** panduan Q4 (~$125B+), pembaruan pasokan memori HBM, dan stabilitas kepemimpinan di bawah CEO interim Colette Kress.
> 💡 **Realitas Pasar:** Dalam 4 kuartal terakhir, $NVDA selalu melampaui estimasi—namun saham sedikit turun segera setelahnya. Apakah panduan chip Rubin yang kuat akhirnya akan memicu terobosan baru bagi token kripto teknologi dan AI, atau justru volatilitas lebih lanjut yang menanti?
> Apa langkah Anda sebelum angka dirilis—**Beli saat turun atau menunggu di pinggir?** 👇
> #CanNVDAReigniteAIRally #EarningsSeason #NVDA #AI #CryptoMarket
Bil
🚨 Peringatan Laba $NVDA: Apakah Pendapatan $109M Akan Menghidupkan Kembali Reli AI?**
> Pendorong terbesar pekan ini telah tiba! Menjelang **laba Q3 NVIDIA**, saham ditutup di **$156.14 (-4.12%)**, saat ini turun **16% YTD** meskipun permintaan AI sangat besar.
📊 **Angka Sebenarnya yang Diperhatikan Wall Street:*
🔹 **Pendapatan Q3 yang Diharapkan:** ~$109 Miliar (+91% YoY)
> 🔹 **EPS yang Diharapkan:** $2.47 – $2.48
> 🔹 **Fokus Utama:** panduan Q4 (~$125B+), pembaruan pasokan memori HBM, dan stabilitas kepemimpinan di bawah CEO interim Colette Kress.
> 💡 **Realitas Pasar:** Dalam 4 kuartal terakhir, $NVDA selalu melampaui estimasi—namun saham sedikit turun segera setelahnya. Apakah panduan chip Rubin yang kuat akhirnya akan memicu terobosan baru bagi token kripto teknologi dan AI, atau justru volatilitas lebih lanjut yang menanti?
> Apa langkah Anda sebelum angka dirilis—**Beli saat turun atau menunggu di pinggir?** 👇
> #CanNVDAReigniteAIRally #EarningsSeason #NVDA #AI #CryptoMarket
🚨 Peringatan Laba $NVDA: Apakah Pendapatan $109M Akan Menghidupkan Kembali Reli AI?**
> Pendorong terbesar pekan ini telah tiba! Menjelang **laba Q3 NVIDIA**, saham ditutup di **$156.14 (-4.12%)**, saat ini turun **16% YTD** meskipun permintaan AI sangat besar.
📊 **Angka Sebenarnya yang Diperhatikan Wall Street:*
🔹 **Pendapatan Q3 yang Diharapkan:** ~$109 Miliar (+91% YoY)
> 🔹 **EPS yang Diharapkan:** $2.47 – $2.48
> 🔹 **Fokus Utama:** panduan Q4 (~$125B+), pembaruan pasokan memori HBM, dan stabilitas kepemimpinan di bawah CEO interim Colette Kress.
> 💡 **Realitas Pasar:** Dalam 4 kuartal terakhir, $NVDA selalu melampaui estimasi—namun saham sedikit turun segera setelahnya. Apakah panduan chip Rubin yang kuat akhirnya akan memicu terobosan baru bagi token kripto teknologi dan AI, atau justru volatilitas lebih lanjut yang menanti?
> Apa langkah Anda sebelum angka dirilis—**Beli saat turun atau menunggu di pinggir?** 👇
> #CanNVDAReigniteAIRally #EarningsSeason #NVDA #AI #CryptoMarket
6
252

📊 PEKAN PADAT PENUH LAPORAN KEUANGAN, DAN PASAR AKAN MENGHADAPI UJIAN BESAR!
Para investor memasuki pekan penting, dengan laporan keuangan perusahaan besar dan rilis data ekonomi yang berpotensi menentukan arah pasar global.
Berikut hal-hal yang perlu diperhatikan:
📅 Selasa, 17 November
Laporan keuangan NVIDIA
Laporan keuangan Home Depot
Laporan keuangan Walt Disney
Penjualan ritel dan produksi industri AS bulan Oktober
📅 Rabu, 18 November
Laporan keuangan Target dan Lowe's
Data perumahan AS
Notulen rapat Federal Reserve
📅 Kamis, 19 November
Laporan keuangan Walmart dan Alibaba
Klaim tunjangan pengangguran AS
Perkembangan pasar terkait IPO Anthropic
Mengapa ini penting?
Laporan keuangan perusahaan menunjukkan apakah bisnis sedang berkembang, sementara data ekonomi membantu investor memahami permintaan konsumen, inflasi, dan arah suku bunga.
Tiga hal yang saya pantau:
1️⃣ Apakah belanja konsumen tetap bertahan?
2️⃣ Apakah perusahaan membukukan hasil yang melampaui ekspektasi?
3️⃣ Akankah komentar Federal Reserve mengubah sentimen pasar?
Gambaran besarnya: Laporan keuangan memberi tahu kita apa yang sedang dialami perusahaan. Data ekonomi membantu menjelaskan apa yang mungkin terjadi selanjutnya.
🔥 Menurut Anda, peristiwa mana yang paling besar pengaruhnya terhadap pasar pekan ini?
#stockmarket #EarningsSeason #NVIDIA #FederalReserve #BinanceSquare
📊 PEKAN PADAT PENUH LAPORAN KEUANGAN, DAN PASAR AKAN MENGHADAPI UJIAN BESAR!
Para investor memasuki pekan penting, dengan laporan keuangan perusahaan besar dan rilis data ekonomi yang berpotensi menentukan arah pasar global.
Berikut hal-hal yang perlu diperhatikan:
📅 Selasa, 17 November
Laporan keuangan NVIDIA
Laporan keuangan Home Depot
Laporan keuangan Walt Disney
Penjualan ritel dan produksi industri AS bulan Oktober
📅 Rabu, 18 November
Laporan keuangan Target dan Lowe's
Data perumahan AS
Notulen rapat Federal Reserve
📅 Kamis, 19 November
Laporan keuangan Walmart dan Alibaba
Klaim tunjangan pengangguran AS
Perkembangan pasar terkait IPO Anthropic
Mengapa ini penting?
Laporan keuangan perusahaan menunjukkan apakah bisnis sedang berkembang, sementara data ekonomi membantu investor memahami permintaan konsumen, inflasi, dan arah suku bunga.
Tiga hal yang saya pantau:
1️⃣ Apakah belanja konsumen tetap bertahan?
2️⃣ Apakah perusahaan membukukan hasil yang melampaui ekspektasi?
3️⃣ Akankah komentar Federal Reserve mengubah sentimen pasar?
Gambaran besarnya: Laporan keuangan memberi tahu kita apa yang sedang dialami perusahaan. Data ekonomi membantu menjelaskan apa yang mungkin terjadi selanjutnya.
🔥 Menurut Anda, peristiwa mana yang paling besar pengaruhnya terhadap pasar pekan ini?
#stockmarket #EarningsSeason #NVIDIA #FederalReserve #BinanceSquare
Para investor memasuki pekan penting, dengan laporan keuangan perusahaan besar dan rilis data ekonomi yang berpotensi menentukan arah pasar global.
Berikut hal-hal yang perlu diperhatikan:
📅 Selasa, 17 November
Laporan keuangan NVIDIA
Laporan keuangan Home Depot
Laporan keuangan Walt Disney
Penjualan ritel dan produksi industri AS bulan Oktober
📅 Rabu, 18 November
Laporan keuangan Target dan Lowe's
Data perumahan AS
Notulen rapat Federal Reserve
📅 Kamis, 19 November
Laporan keuangan Walmart dan Alibaba
Klaim tunjangan pengangguran AS
Perkembangan pasar terkait IPO Anthropic
Mengapa ini penting?
Laporan keuangan perusahaan menunjukkan apakah bisnis sedang berkembang, sementara data ekonomi membantu investor memahami permintaan konsumen, inflasi, dan arah suku bunga.
Tiga hal yang saya pantau:
1️⃣ Apakah belanja konsumen tetap bertahan?
2️⃣ Apakah perusahaan membukukan hasil yang melampaui ekspektasi?
3️⃣ Akankah komentar Federal Reserve mengubah sentimen pasar?
Gambaran besarnya: Laporan keuangan memberi tahu kita apa yang sedang dialami perusahaan. Data ekonomi membantu menjelaskan apa yang mungkin terjadi selanjutnya.
🔥 Menurut Anda, peristiwa mana yang paling besar pengaruhnya terhadap pasar pekan ini?
#stockmarket #EarningsSeason #NVIDIA #FederalReserve #BinanceSquare
328
·
--
Bersiaplah. Ini bukan pekan biasa. Ini pekan penentu bagi saham, kripto, dan The Fed.
Selasa, 17 Nov - Hari Besar
Penjualan Ritel AS pukul 08.30 ET. Perkiraannya hanya 0,2 persen, turun dari 0,8 persen bulan lalu. Apakah konsumen akhirnya mulai melambat?
Lalu setelah pasar tutup, Nvidia merilis laporan. Ini laporan laba pertama sejak Jensen Huang mengundurkan diri. Wall Street memperkirakan pendapatan sebesar 108,9 miliar dolar. Panduan lebih penting daripada angkanya. Home Depot dan Disney juga merilis laporan pada hari yang sama.
Rabu, 18 Nov - The Fed Berbicara
Risalah FOMC pukul 14.00 ET dari rapat 27-28 Okt. The Fed mempertahankan suku bunga di 3,75 hingga 4,00 persen, tetapi 2 anggota menginginkan kenaikan. Kini pasar memperkirakan peluang kenaikan suku bunga pada Desember hampir 100 persen. Nada hawkish apa pun akan menghantam saham dan kripto dengan keras. Target, Lowe's, TJX, dan Palo Alto juga merilis laporan.
Kamis, 19 Nov - Penilaian Konsumen
Walmart merilis laporan sebelum pasar dibuka. EPS diperkirakan 0,64 dolar dengan pendapatan 187 miliar dolar. Walmart adalah tolok ukur nyata kesehatan Amerika. Selain itu, Anthropic mulai diperdagangkan di Nasdaq dengan kode ANT, IPO AI terbesar tahun ini. Klaim pengangguran dan Fed Philadelphia juga dirilis.
Jumat, 20 Nov - Penutup Pekan
Angka final Sentimen Konsumen Michigan dan pernyataan para pejabat The Fed menutup pekan.
Imbal hasil obligasi 10 tahun sudah di atas 5,1 persen. DXY di atas 103. Bitcoin baru saja anjlok ke 62.000 dolar.
Satu laporan yang buruk, satu risalah bernada hawkish, satu hasil Nvidia yang meleset—dan pasar ini bisa anjlok dengan cepat.
Peristiwa mana yang paling membuat Anda khawatir pekan ini?
Nvidia, Risalah FOMC, atau Walmart
Tulis komentar di bawah
#EarningsSeason #CryptoEarn
#APackedWeekofEarningsandDataTestsMarkets
Bersiaplah. Ini bukan pekan biasa. Ini pekan penentu bagi saham, kripto, dan The Fed.
Selasa, 17 Nov - Hari Besar
Penjualan Ritel AS pukul 08.30 ET. Perkiraannya hanya 0,2 persen, turun dari 0,8 persen bulan lalu. Apakah konsumen akhirnya mulai melambat?
Lalu setelah pasar tutup, Nvidia merilis laporan. Ini laporan laba pertama sejak Jensen Huang mengundurkan diri. Wall Street memperkirakan pendapatan sebesar 108,9 miliar dolar. Panduan lebih penting daripada angkanya. Home Depot dan Disney juga merilis laporan pada hari yang sama.
Rabu, 18 Nov - The Fed Berbicara
Risalah FOMC pukul 14.00 ET dari rapat 27-28 Okt. The Fed mempertahankan suku bunga di 3,75 hingga 4,00 persen, tetapi 2 anggota menginginkan kenaikan. Kini pasar memperkirakan peluang kenaikan suku bunga pada Desember hampir 100 persen. Nada hawkish apa pun akan menghantam saham dan kripto dengan keras. Target, Lowe's, TJX, dan Palo Alto juga merilis laporan.
Kamis, 19 Nov - Penilaian Konsumen
Walmart merilis laporan sebelum pasar dibuka. EPS diperkirakan 0,64 dolar dengan pendapatan 187 miliar dolar. Walmart adalah tolok ukur nyata kesehatan Amerika. Selain itu, Anthropic mulai diperdagangkan di Nasdaq dengan kode ANT, IPO AI terbesar tahun ini. Klaim pengangguran dan Fed Philadelphia juga dirilis.
Jumat, 20 Nov - Penutup Pekan
Angka final Sentimen Konsumen Michigan dan pernyataan para pejabat The Fed menutup pekan.
Imbal hasil obligasi 10 tahun sudah di atas 5,1 persen. DXY di atas 103. Bitcoin baru saja anjlok ke 62.000 dolar.
Satu laporan yang buruk, satu risalah bernada hawkish, satu hasil Nvidia yang meleset—dan pasar ini bisa anjlok dengan cepat.
Peristiwa mana yang paling membuat Anda khawatir pekan ini?
Nvidia, Risalah FOMC, atau Walmart
Tulis komentar di bawah
#EarningsSeason #CryptoEarn
#APackedWeekofEarningsandDataTestsMarkets
Selasa, 17 Nov - Hari Besar
Penjualan Ritel AS pukul 08.30 ET. Perkiraannya hanya 0,2 persen, turun dari 0,8 persen bulan lalu. Apakah konsumen akhirnya mulai melambat?
Lalu setelah pasar tutup, Nvidia merilis laporan. Ini laporan laba pertama sejak Jensen Huang mengundurkan diri. Wall Street memperkirakan pendapatan sebesar 108,9 miliar dolar. Panduan lebih penting daripada angkanya. Home Depot dan Disney juga merilis laporan pada hari yang sama.
Rabu, 18 Nov - The Fed Berbicara
Risalah FOMC pukul 14.00 ET dari rapat 27-28 Okt. The Fed mempertahankan suku bunga di 3,75 hingga 4,00 persen, tetapi 2 anggota menginginkan kenaikan. Kini pasar memperkirakan peluang kenaikan suku bunga pada Desember hampir 100 persen. Nada hawkish apa pun akan menghantam saham dan kripto dengan keras. Target, Lowe's, TJX, dan Palo Alto juga merilis laporan.
Kamis, 19 Nov - Penilaian Konsumen
Walmart merilis laporan sebelum pasar dibuka. EPS diperkirakan 0,64 dolar dengan pendapatan 187 miliar dolar. Walmart adalah tolok ukur nyata kesehatan Amerika. Selain itu, Anthropic mulai diperdagangkan di Nasdaq dengan kode ANT, IPO AI terbesar tahun ini. Klaim pengangguran dan Fed Philadelphia juga dirilis.
Jumat, 20 Nov - Penutup Pekan
Angka final Sentimen Konsumen Michigan dan pernyataan para pejabat The Fed menutup pekan.
Imbal hasil obligasi 10 tahun sudah di atas 5,1 persen. DXY di atas 103. Bitcoin baru saja anjlok ke 62.000 dolar.
Satu laporan yang buruk, satu risalah bernada hawkish, satu hasil Nvidia yang meleset—dan pasar ini bisa anjlok dengan cepat.
Peristiwa mana yang paling membuat Anda khawatir pekan ini?
Nvidia, Risalah FOMC, atau Walmart
Tulis komentar di bawah
#EarningsSeason #CryptoEarn
#APackedWeekofEarningsandDataTestsMarkets
685
·
--
Malam ini sebelum tidur, mau tanya satu hal: menurutmu saham Nvidia kali ini bakal bergerak besar, atau pasar terlalu berlebihan?
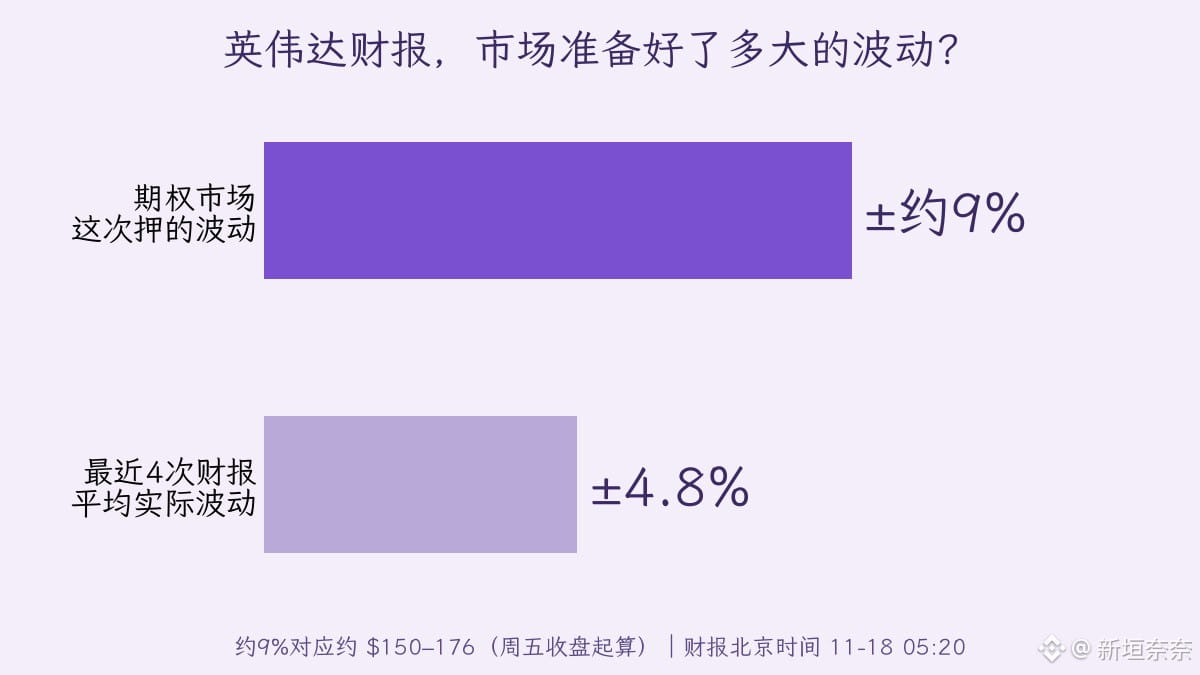
Pasar opsi memperkirakan pergerakan sekitar 9% ke atas atau ke bawah, setara kira-kira $150 hingga $176. Namun, pergerakan aktual Nvidia dalam 4 laporan keuangan terakhir rata-rata hanya sekitar 4,8%. Perkiraan pasar hampir dua kali lipat dari historis, menandakan yang dikhawatirkan bukan angkanya, melainkan konferensi pers pertama setelah Huang mundur dan bagaimana Kress, CEO sementara, akan berbicara.
Laporan keuangannya akan dirilis Rabu pukul 5:20 pagi waktu Beijing. Panduan pendapatan sebesar 1080 miliar, sementara ekspektasi pasar sekitar 1090 miliar. Melampaui ekspektasi mungkin tidak sulit; yang sulit adalah panduan untuk kuartal berikutnya.
Pendapat saya: jangan terburu-buru mengejar harga sebelum atau sesudah pasar buka. Simak dulu bagaimana mereka membahas komitmen pelanggan dan China dalam konferensi pers. Kontrak perpetual Binance sekarang di sekitar 158; 156 adalah titik terendah beberapa hari terakhir, jadi hati-hati jika menembus ke bawah. Rentang 166–168 merupakan area tekanan di atas.
Menurutmu setelah laporan keuangan, naik 9% atau turun 9%?
Ini hanya pengamatan pribadi, bukan saran investasi
$NVDA $AMD
#LaporanKeuanganQ3NvidiaSegeraRilis:BisakahMeredakanKekhawatiranPasar? #美股 #CanNVDAReigniteAIRally #EarningsSeason
Malam ini sebelum tidur, mau tanya satu hal: menurutmu saham Nvidia kali ini bakal bergerak besar, atau pasar terlalu berlebihan?
Pasar opsi memperkirakan pergerakan sekitar 9% ke atas atau ke bawah, setara kira-kira $150 hingga $176. Namun, pergerakan aktual Nvidia dalam 4 laporan keuangan terakhir rata-rata hanya sekitar 4,8%. Perkiraan pasar hampir dua kali lipat dari historis, menandakan yang dikhawatirkan bukan angkanya, melainkan konferensi pers pertama setelah Huang mundur dan bagaimana Kress, CEO sementara, akan berbicara.
Laporan keuangannya akan dirilis Rabu pukul 5:20 pagi waktu Beijing. Panduan pendapatan sebesar 1080 miliar, sementara ekspektasi pasar sekitar 1090 miliar. Melampaui ekspektasi mungkin tidak sulit; yang sulit adalah panduan untuk kuartal berikutnya.
Pendapat saya: jangan terburu-buru mengejar harga sebelum atau sesudah pasar buka. Simak dulu bagaimana mereka membahas komitmen pelanggan dan China dalam konferensi pers. Kontrak perpetual Binance sekarang di sekitar 158; 156 adalah titik terendah beberapa hari terakhir, jadi hati-hati jika menembus ke bawah. Rentang 166–168 merupakan area tekanan di atas.
Menurutmu setelah laporan keuangan, naik 9% atau turun 9%?
Ini hanya pengamatan pribadi, bukan saran investasi
$NVDA $AMD
#LaporanKeuanganQ3NvidiaSegeraRilis:BisakahMeredakanKekhawatiranPasar? #美股 #CanNVDAReigniteAIRally #EarningsSeason
Pasar opsi memperkirakan pergerakan sekitar 9% ke atas atau ke bawah, setara kira-kira $150 hingga $176. Namun, pergerakan aktual Nvidia dalam 4 laporan keuangan terakhir rata-rata hanya sekitar 4,8%. Perkiraan pasar hampir dua kali lipat dari historis, menandakan yang dikhawatirkan bukan angkanya, melainkan konferensi pers pertama setelah Huang mundur dan bagaimana Kress, CEO sementara, akan berbicara.
Laporan keuangannya akan dirilis Rabu pukul 5:20 pagi waktu Beijing. Panduan pendapatan sebesar 1080 miliar, sementara ekspektasi pasar sekitar 1090 miliar. Melampaui ekspektasi mungkin tidak sulit; yang sulit adalah panduan untuk kuartal berikutnya.
Pendapat saya: jangan terburu-buru mengejar harga sebelum atau sesudah pasar buka. Simak dulu bagaimana mereka membahas komitmen pelanggan dan China dalam konferensi pers. Kontrak perpetual Binance sekarang di sekitar 158; 156 adalah titik terendah beberapa hari terakhir, jadi hati-hati jika menembus ke bawah. Rentang 166–168 merupakan area tekanan di atas.
Menurutmu setelah laporan keuangan, naik 9% atau turun 9%?
Ini hanya pengamatan pribadi, bukan saran investasi
$NVDA $AMD
#LaporanKeuanganQ3NvidiaSegeraRilis:BisakahMeredakanKekhawatiranPasar? #美股 #CanNVDAReigniteAIRally #EarningsSeason
433
·
--
Terverifikasi
Kita akan membahas sedikit tentang NVDA, karena minggu depan adalah momen penentuan bagi seluruh sektor kecerdasan buatan.
Sahamnya turun lebih dari 30% dari puncaknya pada Oktober (dari di atas 240 menjadi sekitar 157), dan tak ada yang tahu apakah ini koreksi institusional atau peluang beli bersejarah.
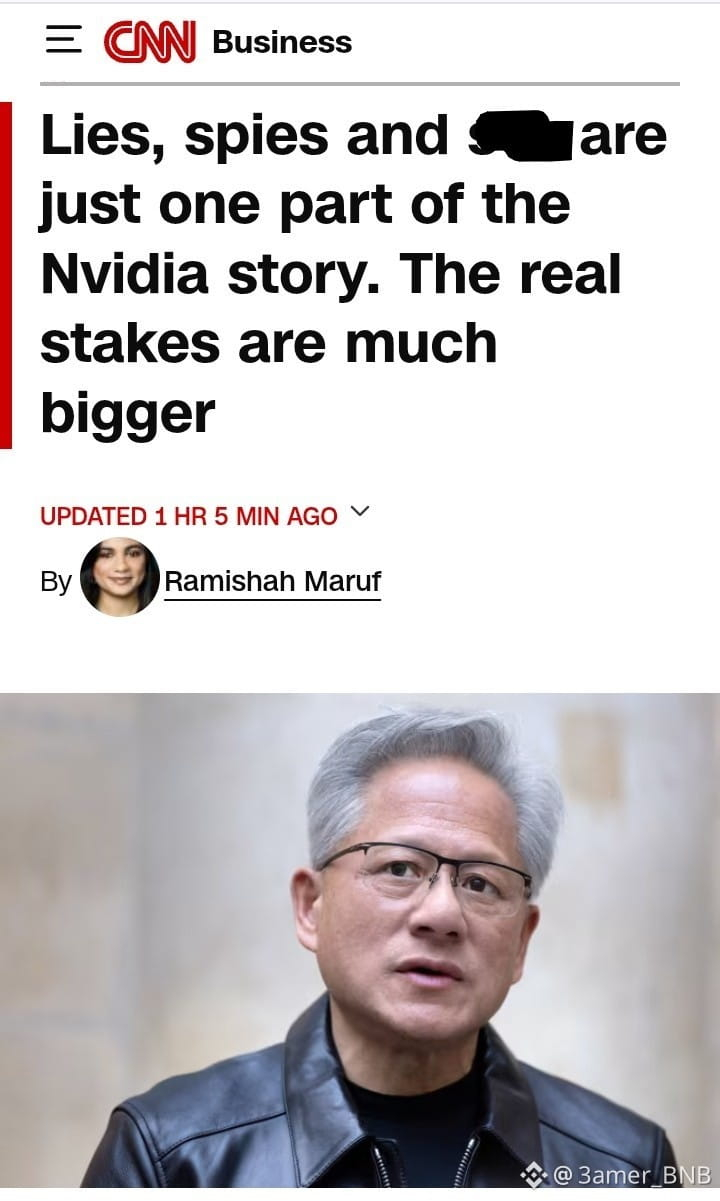
Alasannya bukan sekadar tekanan jual biasa. Ada faktor psikologis yang sangat kuat terkait penyelidikan terhadap CEO Jensen Huang dan ketidakjelasan di sekitarnya.
Pasar membenci ketidakpastian, dan penurunan tajam ini merupakan perwujudan alami dari rasa takut.
Jadi, menurutku ketakutan saat ini berlebihan.
Pasar mencampuradukkan masalah reputasi dengan masalah operasional. Perusahaan masih punya kontrak pasokan yang sudah diamankan untuk bertahun-tahun ke depan, dan tak ada yang membatalkan pesanannya hanya karena situasinya tidak jelas.
Fundamentalnya tidak berubah.
Laporan laba yang dijadwalkan pada 17 November adalah penentunya. Jika angkanya kuat (diperkirakan ada pendapatan besar dari pusat data), kita mungkin melihat rebound kuat yang mengembalikan saham ke level semula.
$NVDA
$NVDAB
👈🏻 Lakukan riset sendiri
#CanNVDAReigniteAIRally
#EarningsSeason
Kita akan membahas sedikit tentang NVDA, karena minggu depan adalah momen penentuan bagi seluruh sektor kecerdasan buatan.
Sahamnya turun lebih dari 30% dari puncaknya pada Oktober (dari di atas 240 menjadi sekitar 157), dan tak ada yang tahu apakah ini koreksi institusional atau peluang beli bersejarah.
Alasannya bukan sekadar tekanan jual biasa. Ada faktor psikologis yang sangat kuat terkait penyelidikan terhadap CEO Jensen Huang dan ketidakjelasan di sekitarnya.
Pasar membenci ketidakpastian, dan penurunan tajam ini merupakan perwujudan alami dari rasa takut.
Jadi, menurutku ketakutan saat ini berlebihan.
Pasar mencampuradukkan masalah reputasi dengan masalah operasional. Perusahaan masih punya kontrak pasokan yang sudah diamankan untuk bertahun-tahun ke depan, dan tak ada yang membatalkan pesanannya hanya karena situasinya tidak jelas.
Fundamentalnya tidak berubah.
Laporan laba yang dijadwalkan pada 17 November adalah penentunya. Jika angkanya kuat (diperkirakan ada pendapatan besar dari pusat data), kita mungkin melihat rebound kuat yang mengembalikan saham ke level semula.
$NVDA
$NVDAB
👈🏻 Lakukan riset sendiri
#CanNVDAReigniteAIRally
#EarningsSeason
Sahamnya turun lebih dari 30% dari puncaknya pada Oktober (dari di atas 240 menjadi sekitar 157), dan tak ada yang tahu apakah ini koreksi institusional atau peluang beli bersejarah.
Alasannya bukan sekadar tekanan jual biasa. Ada faktor psikologis yang sangat kuat terkait penyelidikan terhadap CEO Jensen Huang dan ketidakjelasan di sekitarnya.
Pasar membenci ketidakpastian, dan penurunan tajam ini merupakan perwujudan alami dari rasa takut.
Jadi, menurutku ketakutan saat ini berlebihan.
Pasar mencampuradukkan masalah reputasi dengan masalah operasional. Perusahaan masih punya kontrak pasokan yang sudah diamankan untuk bertahun-tahun ke depan, dan tak ada yang membatalkan pesanannya hanya karena situasinya tidak jelas.
Fundamentalnya tidak berubah.
Laporan laba yang dijadwalkan pada 17 November adalah penentunya. Jika angkanya kuat (diperkirakan ada pendapatan besar dari pusat data), kita mungkin melihat rebound kuat yang mengembalikan saham ke level semula.
$NVDA
$NVDAB
👈🏻 Lakukan riset sendiri
#CanNVDAReigniteAIRally
#EarningsSeason
8
1.1k
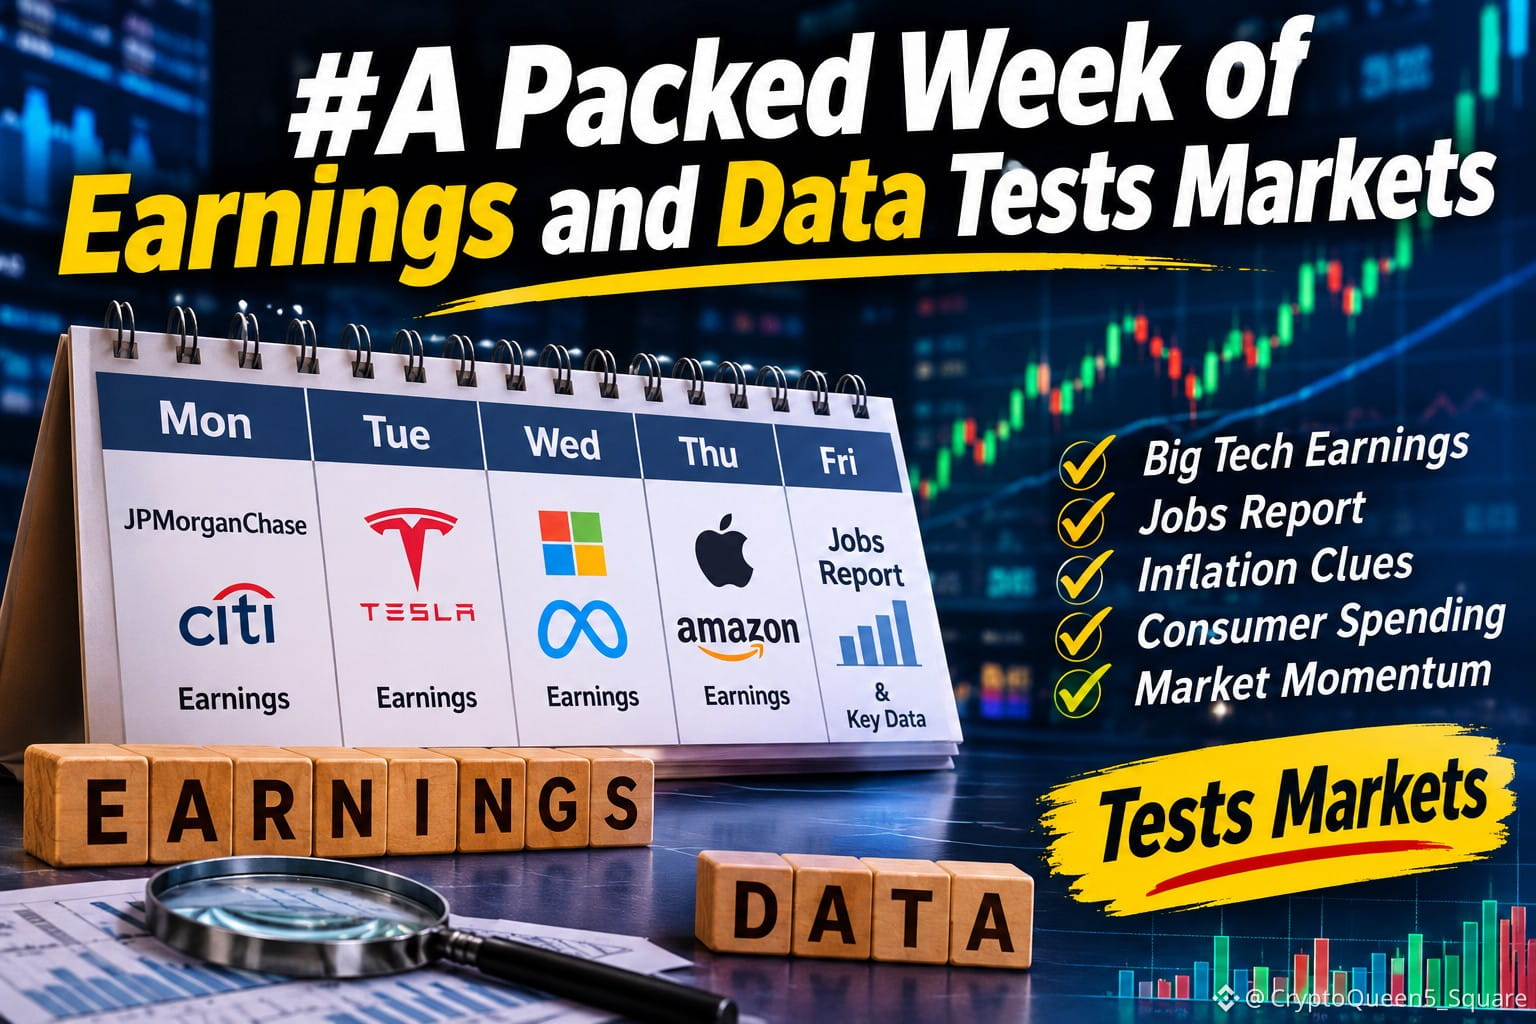
📊 Pekan Padat Laporan Keuangan dan Data Menguji Pasar
Pasar bersiap menghadapi pekan penting, dengan laporan keuangan perusahaan besar dan data ekonomi utama menjadi sorotan. Investor akan mencermati laporan keuangan perusahaan teknologi besar, kinerja perusahaan, sinyal inflasi, belanja konsumen, dan laporan ketenagakerjaan terbaru.
Perkembangan ini dapat membentuk sentimen pasar, memengaruhi ekspektasi suku bunga, dan memicu volatilitas di pasar keuangan global. Laporan keuangan yang kuat dapat meningkatkan kepercayaan investor, sementara hasil yang mengecewakan atau data ekonomi yang tak terduga dapat memicu ketidakpastian pasar.
Para trader dan investor perlu tetap waspada, mengelola risiko dengan cermat, dan memantau pengumuman penting yang dapat menggerakkan pasar sepanjang pekan. Perpaduan hasil perusahaan dan indikator ekonomi akan memberikan wawasan baru tentang kesehatan ekonomi dan arah pasar keuangan.
#EarningsSeason #EconomicData #JobsReport #TradingCommunity #GlobalMarkets $BTC
📊 Pekan Padat Laporan Keuangan dan Data Menguji Pasar
Pasar bersiap menghadapi pekan penting, dengan laporan keuangan perusahaan besar dan data ekonomi utama menjadi sorotan. Investor akan mencermati laporan keuangan perusahaan teknologi besar, kinerja perusahaan, sinyal inflasi, belanja konsumen, dan laporan ketenagakerjaan terbaru.
Perkembangan ini dapat membentuk sentimen pasar, memengaruhi ekspektasi suku bunga, dan memicu volatilitas di pasar keuangan global. Laporan keuangan yang kuat dapat meningkatkan kepercayaan investor, sementara hasil yang mengecewakan atau data ekonomi yang tak terduga dapat memicu ketidakpastian pasar.
Para trader dan investor perlu tetap waspada, mengelola risiko dengan cermat, dan memantau pengumuman penting yang dapat menggerakkan pasar sepanjang pekan. Perpaduan hasil perusahaan dan indikator ekonomi akan memberikan wawasan baru tentang kesehatan ekonomi dan arah pasar keuangan.
#EarningsSeason #EconomicData #JobsReport #TradingCommunity #GlobalMarkets $BTC
Pasar bersiap menghadapi pekan penting, dengan laporan keuangan perusahaan besar dan data ekonomi utama menjadi sorotan. Investor akan mencermati laporan keuangan perusahaan teknologi besar, kinerja perusahaan, sinyal inflasi, belanja konsumen, dan laporan ketenagakerjaan terbaru.
Perkembangan ini dapat membentuk sentimen pasar, memengaruhi ekspektasi suku bunga, dan memicu volatilitas di pasar keuangan global. Laporan keuangan yang kuat dapat meningkatkan kepercayaan investor, sementara hasil yang mengecewakan atau data ekonomi yang tak terduga dapat memicu ketidakpastian pasar.
Para trader dan investor perlu tetap waspada, mengelola risiko dengan cermat, dan memantau pengumuman penting yang dapat menggerakkan pasar sepanjang pekan. Perpaduan hasil perusahaan dan indikator ekonomi akan memberikan wawasan baru tentang kesehatan ekonomi dan arah pasar keuangan.
#EarningsSeason #EconomicData #JobsReport #TradingCommunity #GlobalMarkets $BTC
1
154
·
--
Terverifikasi
Ada satu detail yang luput dari perhatian banyak orang: kuartal yang akan diumumkan Nvidia kali ini berakhir pada 25 Oktober, sedangkan Huang Renxun baru mengundurkan diri pada 12 November.
Jadi, angka yang keluar hari Selasa masih mencerminkan bisnis di "era Huang". Perusahaan sendiri memproyeksikan pendapatan sebesar 108 miliar dolar AS (naik atau turun 2%), sementara ekspektasi pasar sekitar 109 miliar. Yang benar-benar perlu didengar adalah bagaimana Kress membicarakan kuartal berikutnya dan apakah pelanggan akan ragu karena pergantian pimpinan.
Saat ini, $NVDA kontrak berkelanjutan berada di 160.9, sudah turun lebih dari 30% dari puncaknya pada awal Oktober. Level yang saya perhatikan: di bawah, 156 adalah titik terendah dalam dua hari terakhir, lalu 149, tempat harga sempat turun tajam; di atas, 168–172 adalah area yang menahan pantulan.
Menurut saya, saya tidak mau menebak arah sebelum laporan keuangan. Angkanya kemungkinan besar tidak buruk; volatilitas akan bergantung pada proyeksi. Kalau ingin bertaruh, hitung sendiri berapa banyak yang sanggup Anda rugikan.
Menurut Anda, apakah hari Selasa akan menjadi "berita buruk yang akhirnya tuntas" atau "perhitungan akibat pergantian pimpinan baru saja dimulai"?
$AMD
#英伟达 #美股 #CanNVDAReigniteAIRally #EarningsSeason
Pendapat pribadi, bukan saran
Ada satu detail yang luput dari perhatian banyak orang: kuartal yang akan diumumkan Nvidia kali ini berakhir pada 25 Oktober, sedangkan Huang Renxun baru mengundurkan diri pada 12 November.
Jadi, angka yang keluar hari Selasa masih mencerminkan bisnis di "era Huang". Perusahaan sendiri memproyeksikan pendapatan sebesar 108 miliar dolar AS (naik atau turun 2%), sementara ekspektasi pasar sekitar 109 miliar. Yang benar-benar perlu didengar adalah bagaimana Kress membicarakan kuartal berikutnya dan apakah pelanggan akan ragu karena pergantian pimpinan.
Saat ini, $NVDA kontrak berkelanjutan berada di 160.9, sudah turun lebih dari 30% dari puncaknya pada awal Oktober. Level yang saya perhatikan: di bawah, 156 adalah titik terendah dalam dua hari terakhir, lalu 149, tempat harga sempat turun tajam; di atas, 168–172 adalah area yang menahan pantulan.
Menurut saya, saya tidak mau menebak arah sebelum laporan keuangan. Angkanya kemungkinan besar tidak buruk; volatilitas akan bergantung pada proyeksi. Kalau ingin bertaruh, hitung sendiri berapa banyak yang sanggup Anda rugikan.
Menurut Anda, apakah hari Selasa akan menjadi "berita buruk yang akhirnya tuntas" atau "perhitungan akibat pergantian pimpinan baru saja dimulai"?
$AMD
#英伟达 #美股 #CanNVDAReigniteAIRally #EarningsSeason
Pendapat pribadi, bukan saran
Jadi, angka yang keluar hari Selasa masih mencerminkan bisnis di "era Huang". Perusahaan sendiri memproyeksikan pendapatan sebesar 108 miliar dolar AS (naik atau turun 2%), sementara ekspektasi pasar sekitar 109 miliar. Yang benar-benar perlu didengar adalah bagaimana Kress membicarakan kuartal berikutnya dan apakah pelanggan akan ragu karena pergantian pimpinan.
Saat ini, $NVDA kontrak berkelanjutan berada di 160.9, sudah turun lebih dari 30% dari puncaknya pada awal Oktober. Level yang saya perhatikan: di bawah, 156 adalah titik terendah dalam dua hari terakhir, lalu 149, tempat harga sempat turun tajam; di atas, 168–172 adalah area yang menahan pantulan.
Menurut saya, saya tidak mau menebak arah sebelum laporan keuangan. Angkanya kemungkinan besar tidak buruk; volatilitas akan bergantung pada proyeksi. Kalau ingin bertaruh, hitung sendiri berapa banyak yang sanggup Anda rugikan.
Menurut Anda, apakah hari Selasa akan menjadi "berita buruk yang akhirnya tuntas" atau "perhitungan akibat pergantian pimpinan baru saja dimulai"?
$AMD
#英伟达 #美股 #CanNVDAReigniteAIRally #EarningsSeason
Pendapat pribadi, bukan saran
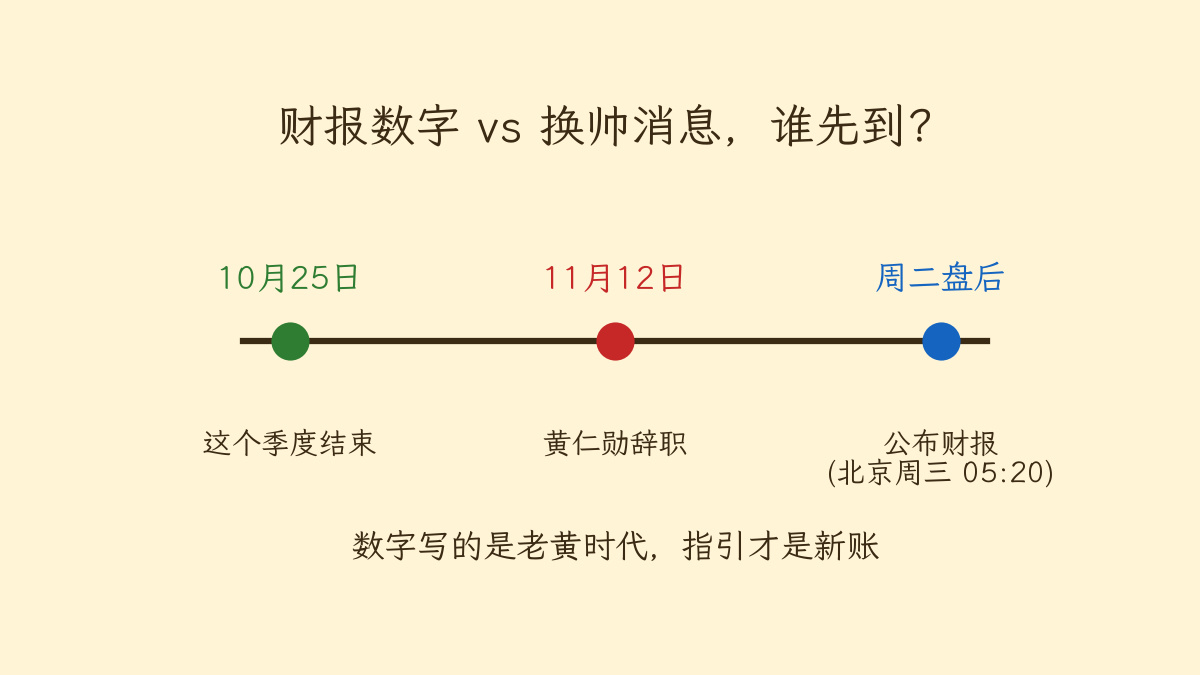
风中浪客:
周二的数字都是老黄时代的了 听着跟回放似的 $NVDA
1
1.6k
Bagaimana jika NVIDIA melampaui perkiraan laba, tetapi $NVDA tetap turun?
{future}(NVDAUSDT)
Kemungkinan itu tidak saya abaikan menjelang 17 November.
Lihat apa yang terjadi di pasar saat ini. Bitcoin turun ke level terendah dalam empat bulan, ETH dan altcoin utama berada di bawah tekanan, dan posisi kripto berleverage senilai sekitar $2 miliar dilikuidasi dalam 24 jam.
Selera risiko jelas sedang diuji.
Sekarang, lihat NVIDIA.
Sahamnya ditutup pada hari Jumat di harga $162.85, setelah turun sekitar 12% selama sepekan. Harganya juga lebih dari 30% di bawah rekor tertinggi pada bulan Oktober.
Dan Selasa depan, NVIDIA akan melaporkan hasil Q3.
Inilah yang membuat laporan ini menarik.
Wall Street memperkirakan pendapatan sekitar $109.4 miliar, sementara proyeksi NVIDIA sebelumnya sekitar $108 miliar.
Sebagai konteks, pada kuartal lalu NVIDIA mencatat pendapatan $96.2 miliar, termasuk $89 miliar dari bisnis Pusat Datanya.
Angka-angka ini menunjukkan betapa tingginya ekspektasi saat ini.
Namun kali ini ada faktor lain. Kepergian mendadak Jensen Huang dari jabatan CEO telah menambah ketidakpastian. Colette Kress, yang sebelumnya menjabat CFO NVIDIA, kini menjabat sebagai CEO sementara.
Menurut saya, investor akan mencermati lebih dari sekadar angka pendapatan. Mereka ingin mendapat kepastian tentang kepemimpinan perusahaan, permintaan Blackwell, belanja infrastruktur AI ke depan, dan peta jalan produk selanjutnya.
Pendekatan saya terhadap $NVDA kali ini:
Saya tidak tertarik berjudi pada pengumuman laporan keuangan.
Saya lebih memilih menunggu hasilnya, mencermati proyeksi, dan melihat apakah pembeli benar-benar kembali. Jika sahamnya turun meskipun angkanya kuat, saya ingin memahami alasannya sebelum mempertimbangkan untuk masuk.
Ada perbedaan antara membeli saat harga turun dan membeli di tengah ketidakpastian.
Satu pertanyaan untuk para trader:
Jika harus memilih hari ini, apa yang akan Anda lakukan?
🔷 Beli sebelum laporan keuangan
🔴 Menjauh sampai pasar stabil
Secara pribadi, saya cenderung memilih menunggu.
Mari kita lihat apakah NVIDIA bisa kembali mengejutkan pasar.
#CanNVDAReigniteAIRally
#EarningsSeason
Bagaimana jika NVIDIA melampaui perkiraan laba, tetapi $NVDA tetap turun?
Kemungkinan itu tidak saya abaikan menjelang 17 November.
Lihat apa yang terjadi di pasar saat ini. Bitcoin turun ke level terendah dalam empat bulan, ETH dan altcoin utama berada di bawah tekanan, dan posisi kripto berleverage senilai sekitar $2 miliar dilikuidasi dalam 24 jam.
Selera risiko jelas sedang diuji.
Sekarang, lihat NVIDIA.
Sahamnya ditutup pada hari Jumat di harga $162.85, setelah turun sekitar 12% selama sepekan. Harganya juga lebih dari 30% di bawah rekor tertinggi pada bulan Oktober.
Dan Selasa depan, NVIDIA akan melaporkan hasil Q3.
Inilah yang membuat laporan ini menarik.
Wall Street memperkirakan pendapatan sekitar $109.4 miliar, sementara proyeksi NVIDIA sebelumnya sekitar $108 miliar.
Sebagai konteks, pada kuartal lalu NVIDIA mencatat pendapatan $96.2 miliar, termasuk $89 miliar dari bisnis Pusat Datanya.
Angka-angka ini menunjukkan betapa tingginya ekspektasi saat ini.
Namun kali ini ada faktor lain. Kepergian mendadak Jensen Huang dari jabatan CEO telah menambah ketidakpastian. Colette Kress, yang sebelumnya menjabat CFO NVIDIA, kini menjabat sebagai CEO sementara.
Menurut saya, investor akan mencermati lebih dari sekadar angka pendapatan. Mereka ingin mendapat kepastian tentang kepemimpinan perusahaan, permintaan Blackwell, belanja infrastruktur AI ke depan, dan peta jalan produk selanjutnya.
Pendekatan saya terhadap $NVDA kali ini:
Saya tidak tertarik berjudi pada pengumuman laporan keuangan.
Saya lebih memilih menunggu hasilnya, mencermati proyeksi, dan melihat apakah pembeli benar-benar kembali. Jika sahamnya turun meskipun angkanya kuat, saya ingin memahami alasannya sebelum mempertimbangkan untuk masuk.
Ada perbedaan antara membeli saat harga turun dan membeli di tengah ketidakpastian.
Satu pertanyaan untuk para trader:
Jika harus memilih hari ini, apa yang akan Anda lakukan?
🔷 Beli sebelum laporan keuangan
🔴 Menjauh sampai pasar stabil
Secara pribadi, saya cenderung memilih menunggu.
Mari kita lihat apakah NVIDIA bisa kembali mengejutkan pasar.
#CanNVDAReigniteAIRally
#EarningsSeason
Kemungkinan itu tidak saya abaikan menjelang 17 November.
Lihat apa yang terjadi di pasar saat ini. Bitcoin turun ke level terendah dalam empat bulan, ETH dan altcoin utama berada di bawah tekanan, dan posisi kripto berleverage senilai sekitar $2 miliar dilikuidasi dalam 24 jam.
Selera risiko jelas sedang diuji.
Sekarang, lihat NVIDIA.
Sahamnya ditutup pada hari Jumat di harga $162.85, setelah turun sekitar 12% selama sepekan. Harganya juga lebih dari 30% di bawah rekor tertinggi pada bulan Oktober.
Dan Selasa depan, NVIDIA akan melaporkan hasil Q3.
Inilah yang membuat laporan ini menarik.
Wall Street memperkirakan pendapatan sekitar $109.4 miliar, sementara proyeksi NVIDIA sebelumnya sekitar $108 miliar.
Sebagai konteks, pada kuartal lalu NVIDIA mencatat pendapatan $96.2 miliar, termasuk $89 miliar dari bisnis Pusat Datanya.
Angka-angka ini menunjukkan betapa tingginya ekspektasi saat ini.
Namun kali ini ada faktor lain. Kepergian mendadak Jensen Huang dari jabatan CEO telah menambah ketidakpastian. Colette Kress, yang sebelumnya menjabat CFO NVIDIA, kini menjabat sebagai CEO sementara.
Menurut saya, investor akan mencermati lebih dari sekadar angka pendapatan. Mereka ingin mendapat kepastian tentang kepemimpinan perusahaan, permintaan Blackwell, belanja infrastruktur AI ke depan, dan peta jalan produk selanjutnya.
Pendekatan saya terhadap $NVDA kali ini:
Saya tidak tertarik berjudi pada pengumuman laporan keuangan.
Saya lebih memilih menunggu hasilnya, mencermati proyeksi, dan melihat apakah pembeli benar-benar kembali. Jika sahamnya turun meskipun angkanya kuat, saya ingin memahami alasannya sebelum mempertimbangkan untuk masuk.
Ada perbedaan antara membeli saat harga turun dan membeli di tengah ketidakpastian.
Satu pertanyaan untuk para trader:
Jika harus memilih hari ini, apa yang akan Anda lakukan?
🔷 Beli sebelum laporan keuangan
🔴 Menjauh sampai pasar stabil
Secara pribadi, saya cenderung memilih menunggu.
Mari kita lihat apakah NVIDIA bisa kembali mengejutkan pasar.
#CanNVDAReigniteAIRally
#EarningsSeason
1
248
·
--
Akhir pekan ini saya membaca berbagai analisis menjelang laporan keuangan Nvidia, dan makin dibaca makin terasa bahwa laporan hari Selasa ini bukan cuma urusan Nvidia.
Mulai dari angka.
Laporan keuangan Q3 akan dirilis setelah penutupan pasar AS pada 17 November. Panduan perusahaan sendiri memperkirakan pendapatan sekitar 108 miliar dolar AS, dengan kisaran plus-minus 2%. Konsensus pasar sekitar 109,2 miliar, dengan EPS yang disesuaikan sekitar 2,48 dolar.
Pendapatan kuartal lalu mencapai 96,2 miliar, dengan pusat data menyumbang 92%—bisnis AI tetap menjadi nadi perusahaan ini.
Namun, yang benar-benar saya cermati bukan apakah pendapatannya bisa melampaui ekspektasi.
Melainkan dua pertanyaan yang lebih mengusik.
Pertama, margin kotor.
Panduan 74%, turun lagi dari 75% pada kuartal lalu. Manajemen sendiri mengatakan bahwa harga memori terlalu mahal, dan margin kotor Q4 mungkin menyentuh 71%-72%.
Sebanyak apa pun chip yang terjual, kalau keuntungan yang diperoleh makin tipis, pasar cepat atau lambat akan memperhitungkannya.
Kedua, isi dompet pelanggan.
Menurut data Evercore ISI, pada musim laporan keuangan ini, empat penyedia cloud besar hanya menaikkan perkiraan belanja modal 2026 sebesar 1%—kenaikan terkecil dalam setidaknya 12 kuartal.
Dana untuk infrastruktur AI masih bertambah, tetapi lajunya makin lambat.
Kisah pertumbuhan Nvidia, sebagian besar, bergantung pada anggaran beberapa penyedia cloud ini.
Ada satu faktor lain yang tak bisa diabaikan: ini adalah laporan keuangan pertama sejak Jensen Huang mengundurkan diri.
Kress beralih dari CFO menjadi CEO sementara, dan dialah yang akan memimpin panggilan konferensi.
Pada Agustus, ia memberikan proyeksi awal pertumbuhan pendapatan sekitar 70% secara tahunan untuk tahun fiskal 2028. Pasar menunggu untuk melihat apakah kali ini ia berani menegaskannya kembali.
Harga saham sudah lebih dulu memberi sinyal: dari puncak 243 dolar pada awal Oktober, turun menjadi 162,85 dolar saat penutupan Jumat—sepertiganya hilang dalam waktu lebih dari sebulan.
Pada perdagangan Kamis, sahamnya bahkan sempat menyentuh titik terendah 52 minggu yang baru, yaitu 148,8 dolar.
Pertanyaannya sekarang bukan apakah laporan keuangannya bagus atau tidak, melainkan seberapa bagus hasilnya agar bisa kembali menyalakan reli AI 🔥
Menurut saya, pendapatan yang sedikit melampaui ekspektasi belum cukup. Hanya dua hal yang benar-benar bisa menyalakan reli: panduan Q4 yang kuat, atau Kress menegaskan kembali proyeksi pertumbuhan 70% untuk 2028.
Kalau salah satunya tak terpenuhi, koreksi valuasi dalam reli AI ini mungkin masih akan berlanjut.
Kita lihat hasilnya setelah penutupan pasar hari Selasa. Menurut kalian, apakah laporan keuangan ini bisa kembali menyalakan reli AI?
$NVDA $BTC #CanNVDAReigniteAIRally #EarningsSeason
Ini bukan saran investasi. Lakukan riset sendiri (DYOR); perdagangan memiliki risiko.
Akhir pekan ini saya membaca berbagai analisis menjelang laporan keuangan Nvidia, dan makin dibaca makin terasa bahwa laporan hari Selasa ini bukan cuma urusan Nvidia.
Mulai dari angka.
Laporan keuangan Q3 akan dirilis setelah penutupan pasar AS pada 17 November. Panduan perusahaan sendiri memperkirakan pendapatan sekitar 108 miliar dolar AS, dengan kisaran plus-minus 2%. Konsensus pasar sekitar 109,2 miliar, dengan EPS yang disesuaikan sekitar 2,48 dolar.
Pendapatan kuartal lalu mencapai 96,2 miliar, dengan pusat data menyumbang 92%—bisnis AI tetap menjadi nadi perusahaan ini.
Namun, yang benar-benar saya cermati bukan apakah pendapatannya bisa melampaui ekspektasi.
Melainkan dua pertanyaan yang lebih mengusik.
Pertama, margin kotor.
Panduan 74%, turun lagi dari 75% pada kuartal lalu. Manajemen sendiri mengatakan bahwa harga memori terlalu mahal, dan margin kotor Q4 mungkin menyentuh 71%-72%.
Sebanyak apa pun chip yang terjual, kalau keuntungan yang diperoleh makin tipis, pasar cepat atau lambat akan memperhitungkannya.
Kedua, isi dompet pelanggan.
Menurut data Evercore ISI, pada musim laporan keuangan ini, empat penyedia cloud besar hanya menaikkan perkiraan belanja modal 2026 sebesar 1%—kenaikan terkecil dalam setidaknya 12 kuartal.
Dana untuk infrastruktur AI masih bertambah, tetapi lajunya makin lambat.
Kisah pertumbuhan Nvidia, sebagian besar, bergantung pada anggaran beberapa penyedia cloud ini.
Ada satu faktor lain yang tak bisa diabaikan: ini adalah laporan keuangan pertama sejak Jensen Huang mengundurkan diri.
Kress beralih dari CFO menjadi CEO sementara, dan dialah yang akan memimpin panggilan konferensi.
Pada Agustus, ia memberikan proyeksi awal pertumbuhan pendapatan sekitar 70% secara tahunan untuk tahun fiskal 2028. Pasar menunggu untuk melihat apakah kali ini ia berani menegaskannya kembali.
Harga saham sudah lebih dulu memberi sinyal: dari puncak 243 dolar pada awal Oktober, turun menjadi 162,85 dolar saat penutupan Jumat—sepertiganya hilang dalam waktu lebih dari sebulan.
Pada perdagangan Kamis, sahamnya bahkan sempat menyentuh titik terendah 52 minggu yang baru, yaitu 148,8 dolar.
Pertanyaannya sekarang bukan apakah laporan keuangannya bagus atau tidak, melainkan seberapa bagus hasilnya agar bisa kembali menyalakan reli AI 🔥
Menurut saya, pendapatan yang sedikit melampaui ekspektasi belum cukup. Hanya dua hal yang benar-benar bisa menyalakan reli: panduan Q4 yang kuat, atau Kress menegaskan kembali proyeksi pertumbuhan 70% untuk 2028.
Kalau salah satunya tak terpenuhi, koreksi valuasi dalam reli AI ini mungkin masih akan berlanjut.
Kita lihat hasilnya setelah penutupan pasar hari Selasa. Menurut kalian, apakah laporan keuangan ini bisa kembali menyalakan reli AI?
$NVDA $BTC #CanNVDAReigniteAIRally #EarningsSeason
Ini bukan saran investasi. Lakukan riset sendiri (DYOR); perdagangan memiliki risiko.
Mulai dari angka.
Laporan keuangan Q3 akan dirilis setelah penutupan pasar AS pada 17 November. Panduan perusahaan sendiri memperkirakan pendapatan sekitar 108 miliar dolar AS, dengan kisaran plus-minus 2%. Konsensus pasar sekitar 109,2 miliar, dengan EPS yang disesuaikan sekitar 2,48 dolar.
Pendapatan kuartal lalu mencapai 96,2 miliar, dengan pusat data menyumbang 92%—bisnis AI tetap menjadi nadi perusahaan ini.
Namun, yang benar-benar saya cermati bukan apakah pendapatannya bisa melampaui ekspektasi.
Melainkan dua pertanyaan yang lebih mengusik.
Pertama, margin kotor.
Panduan 74%, turun lagi dari 75% pada kuartal lalu. Manajemen sendiri mengatakan bahwa harga memori terlalu mahal, dan margin kotor Q4 mungkin menyentuh 71%-72%.
Sebanyak apa pun chip yang terjual, kalau keuntungan yang diperoleh makin tipis, pasar cepat atau lambat akan memperhitungkannya.
Kedua, isi dompet pelanggan.
Menurut data Evercore ISI, pada musim laporan keuangan ini, empat penyedia cloud besar hanya menaikkan perkiraan belanja modal 2026 sebesar 1%—kenaikan terkecil dalam setidaknya 12 kuartal.
Dana untuk infrastruktur AI masih bertambah, tetapi lajunya makin lambat.
Kisah pertumbuhan Nvidia, sebagian besar, bergantung pada anggaran beberapa penyedia cloud ini.
Ada satu faktor lain yang tak bisa diabaikan: ini adalah laporan keuangan pertama sejak Jensen Huang mengundurkan diri.
Kress beralih dari CFO menjadi CEO sementara, dan dialah yang akan memimpin panggilan konferensi.
Pada Agustus, ia memberikan proyeksi awal pertumbuhan pendapatan sekitar 70% secara tahunan untuk tahun fiskal 2028. Pasar menunggu untuk melihat apakah kali ini ia berani menegaskannya kembali.
Harga saham sudah lebih dulu memberi sinyal: dari puncak 243 dolar pada awal Oktober, turun menjadi 162,85 dolar saat penutupan Jumat—sepertiganya hilang dalam waktu lebih dari sebulan.
Pada perdagangan Kamis, sahamnya bahkan sempat menyentuh titik terendah 52 minggu yang baru, yaitu 148,8 dolar.
Pertanyaannya sekarang bukan apakah laporan keuangannya bagus atau tidak, melainkan seberapa bagus hasilnya agar bisa kembali menyalakan reli AI 🔥
Menurut saya, pendapatan yang sedikit melampaui ekspektasi belum cukup. Hanya dua hal yang benar-benar bisa menyalakan reli: panduan Q4 yang kuat, atau Kress menegaskan kembali proyeksi pertumbuhan 70% untuk 2028.
Kalau salah satunya tak terpenuhi, koreksi valuasi dalam reli AI ini mungkin masih akan berlanjut.
Kita lihat hasilnya setelah penutupan pasar hari Selasa. Menurut kalian, apakah laporan keuangan ini bisa kembali menyalakan reli AI?
$NVDA $BTC #CanNVDAReigniteAIRally #EarningsSeason
Ini bukan saran investasi. Lakukan riset sendiri (DYOR); perdagangan memiliki risiko.
1
306
·
--
Bearish
Terverifikasi
🚀 Bisakah $NVDA Menghidupkan Kembali Reli AI? Pendapatku 👇
Lihat kondisi pasar saat ini...
📉 NVDA turun sekitar 25-30% dari level tertingginya di bulan Oktober
🥶 Indeks BTC menunjukkan kondisi DINGIN - Arus keluar: 28,691 BTC > Arus masuk: 26,339 BTC
⚡ Tapi Smart Money TIDAK tidur - 1578 akun smart money mengambil posisi LONG pada BTCUSDT
Ini menunjukkan satu hal: KETAKUTAN sedang tinggi, tetapi SMART MONEY diam-diam membeli.
Pandangan saya tentang Laporan Keuangan NVIDIA:
Saya OPTIMISTIS setelah laporan keuangan dirilis. Kenapa?
1. Permintaan Blackwell masih kuat
2. Belanja AI TIDAK berhenti, hanya euforianya yang mereda
3. Penurunan 25-30% pada pemimpin seperti NVDA adalah KESEMPATAN MEMBELI, bukan akhir dari AI
Ya, kabar tentang Jensen Huang dan penyelidikan dewan direksi menimbulkan tekanan jangka pendek. Namun, laporan keuangan berbicara tentang ANGKA, bukan kegaduhan.
Jika NVIDIA melampaui ekspektasi pendapatan, seluruh sektor AI + Kripto akan mendapat dorongan besar.
Jadi, menurut saya: Beli saat harga turun, tetapi kelola risikonya.
Bagaimana menurutmu?
Apakah kamu OPTIMISTIS atau PESIMISTIS setelah laporan keuangan NVDA? 👇
Komentar: YA untuk Optimistis, TIDAK untuk Pesimistis
#CanNVDAReigniteAIRally #EarningsSeason #NVDA #AI $NVDA
{stock_us}(NVDA.US)
🚀 Bisakah $NVDA Menghidupkan Kembali Reli AI? Pendapatku 👇
Lihat kondisi pasar saat ini...
📉 NVDA turun sekitar 25-30% dari level tertingginya di bulan Oktober
🥶 Indeks BTC menunjukkan kondisi DINGIN - Arus keluar: 28,691 BTC > Arus masuk: 26,339 BTC
⚡ Tapi Smart Money TIDAK tidur - 1578 akun smart money mengambil posisi LONG pada BTCUSDT
Ini menunjukkan satu hal: KETAKUTAN sedang tinggi, tetapi SMART MONEY diam-diam membeli.
Pandangan saya tentang Laporan Keuangan NVIDIA:
Saya OPTIMISTIS setelah laporan keuangan dirilis. Kenapa?
1. Permintaan Blackwell masih kuat
2. Belanja AI TIDAK berhenti, hanya euforianya yang mereda
3. Penurunan 25-30% pada pemimpin seperti NVDA adalah KESEMPATAN MEMBELI, bukan akhir dari AI
Ya, kabar tentang Jensen Huang dan penyelidikan dewan direksi menimbulkan tekanan jangka pendek. Namun, laporan keuangan berbicara tentang ANGKA, bukan kegaduhan.
Jika NVIDIA melampaui ekspektasi pendapatan, seluruh sektor AI + Kripto akan mendapat dorongan besar.
Jadi, menurut saya: Beli saat harga turun, tetapi kelola risikonya.
Bagaimana menurutmu?
Apakah kamu OPTIMISTIS atau PESIMISTIS setelah laporan keuangan NVDA? 👇
Komentar: YA untuk Optimistis, TIDAK untuk Pesimistis
#CanNVDAReigniteAIRally #EarningsSeason #NVDA #AI $NVDA
Lihat kondisi pasar saat ini...
📉 NVDA turun sekitar 25-30% dari level tertingginya di bulan Oktober
🥶 Indeks BTC menunjukkan kondisi DINGIN - Arus keluar: 28,691 BTC > Arus masuk: 26,339 BTC
⚡ Tapi Smart Money TIDAK tidur - 1578 akun smart money mengambil posisi LONG pada BTCUSDT
Ini menunjukkan satu hal: KETAKUTAN sedang tinggi, tetapi SMART MONEY diam-diam membeli.
Pandangan saya tentang Laporan Keuangan NVIDIA:
Saya OPTIMISTIS setelah laporan keuangan dirilis. Kenapa?
1. Permintaan Blackwell masih kuat
2. Belanja AI TIDAK berhenti, hanya euforianya yang mereda
3. Penurunan 25-30% pada pemimpin seperti NVDA adalah KESEMPATAN MEMBELI, bukan akhir dari AI
Ya, kabar tentang Jensen Huang dan penyelidikan dewan direksi menimbulkan tekanan jangka pendek. Namun, laporan keuangan berbicara tentang ANGKA, bukan kegaduhan.
Jika NVIDIA melampaui ekspektasi pendapatan, seluruh sektor AI + Kripto akan mendapat dorongan besar.
Jadi, menurut saya: Beli saat harga turun, tetapi kelola risikonya.
Bagaimana menurutmu?
Apakah kamu OPTIMISTIS atau PESIMISTIS setelah laporan keuangan NVDA? 👇
Komentar: YA untuk Optimistis, TIDAK untuk Pesimistis
#CanNVDAReigniteAIRally #EarningsSeason #NVDA #AI $NVDA
2
215
Masuk untuk menjelajahi konten lainnya
Bergabunglah dengan pengguna kripto global di Binance Square
⚡️ Dapatkan informasi terbaru dan berguna tentang kripto.
💬 Dipercayai oleh bursa kripto terbesar di dunia.
👍 Temukan wawasan nyata dari kreator terverifikasi.
Email/Nomor Ponsel
Topik Sedang Tren
1
#IsAnthropic’s$1.5TMarketCapJustified?
60,489 penayangan
303 Berdiskusi
2
#BTCBelow$62KAmidHikeFearsAndShiftToAnthropic
17,542 penayangan
111 Berdiskusi
3
#NvidiaBoardReportedlySplitOverHuang’sReturn
251,080 penayangan
1,990 Berdiskusi
4
#CanGTA6'sLaunchLiftTTWOShares?
202,082 penayangan
1,428 Berdiskusi
5
#HongKongProposesSFCLicensingForFourVirtualAssetServices
345 penayangan
9 Berdiskusi
6
#BlackRockBitcoinETFRecordsLargestDailyOutflow
14,556 penayangan
171 Berdiskusi
7
#LedgerProbesTamperedWalletsInBerlinAndDubai
24,646 penayangan
320 Berdiskusi
8
#13FInstitutionsBitcoinSpotETPHoldingsHitRecord
40,772 penayangan
372 Berdiskusi
9
#BTCRemainsUnderPressureAfterHawkishFOMCMinutes
420,035 penayangan
2,641 Berdiskusi
10
#StrategySTRCPreferredSlips3.65%Below$100Par
14,244 penayangan
104 Berdiskusi