

老渔夫
2.6k Publications

老渔夫
Signaler
Bloquer l’utilisateur
大宗商品与宏观老兵闲聊
0 Suivis
281 Abonnés
858 J’aime
Publications
·
--
Vérifié
Il y a une quinzaine d’années, pendant la crise de la dette européenne, les marchés avaient surnommé les pays du sud de l’Europe les « PIIGS » — le Portugal, l’Italie, l’Irlande, la Grèce et l’Espagne. À l’époque, la Grèce était au cœur de la tourmente : le rendement de ses obligations à 10 ans avait brièvement dépassé les 30 %, ce qui revenait pratiquement à une condamnation à mort prononcée par les marchés.
Et aujourd’hui ? Le rendement des obligations françaises à 10 ans dépasse désormais celui de la Grèce. Oui, vous avez bien lu : la Grèce, autrefois membre des « PIIGS », emprunte aujourd’hui à moindre coût que la France.
Qu’est-ce que cela nous apprend ? Les cycles se succèdent, mais surtout, à long terme, la discipline budgétaire, les réformes structurelles et la stabilité politique comptent davantage que la gestion des crises à court terme. À l’époque, la Grèce a été contrainte par la troïka (BCE, FMI et Union européenne) de réduire son déficit, de réformer les retraites et de vendre des actifs publics. Cela a été douloureux, mais efficace. Et la France ? Depuis l’arrivée au pouvoir d’un gouvernement de gauche, les dépenses publiques augmentent, les prestations sociales s’étoffent et les réformes stagnent. Le déficit dépasse régulièrement les limites, tandis que la dette est passée de 90 % à plus de 110 % du PIB.
Les marchés ne sont pas idiots. Quand on ne rembourse pas ses emprunts, qu’on perd le contrôle des finances publiques et qu’on s’enlise dans les luttes politiques, les rendements obligataires montent naturellement. Le problème de la France aujourd’hui n’est pas le manque d’argent, mais le manque de crédibilité : les investisseurs commencent à douter de sa volonté et de sa capacité à rembourser sa dette.
La leçon de l’histoire : la crise en elle-même n’est pas le plus effrayant. Ce qui l’est, c’est de ne rien changer après la crise et de continuer à vivre au-dessus de ses moyens. Pendant la crise de la dette européenne, beaucoup pensaient que la Grèce quitterait l’euro, ferait défaut et s’effondrerait complètement. Finalement, elle a serré les dents et s’est réformée, tandis que la France vit sur ses acquis.
Les cycles, ça finit vraiment par se payer.
3k
·
--
Vérifié
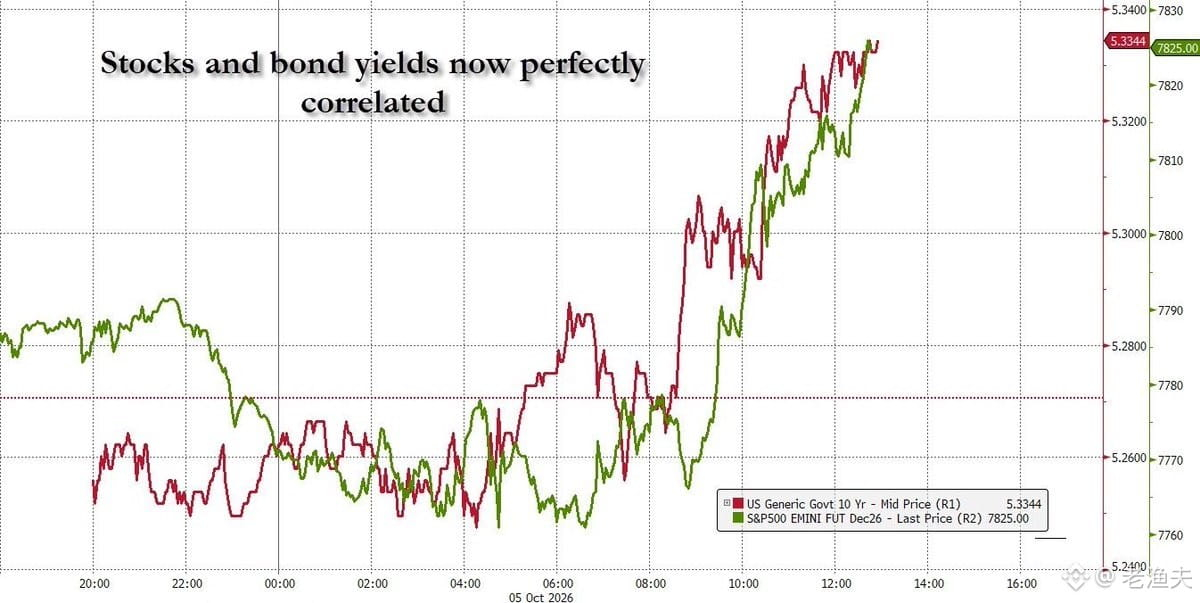
Récemment, les actions américaines et les rendements des bons du Trésor ont évolué de façon étonnamment synchronisée, ce qui est assez inhabituel. En temps normal, actions et obligations devraient être négativement corrélées : quand les actions baissent, les investisseurs se tournent vers les obligations pour se protéger, leur prix monte et leur rendement diminue. Mais si les actions baissent et que les rendements obligataires baissent aussi, qu’est-ce que le marché anticipe ? Peut-être une récession ou un manque de liquidités : tout le monde vend à la fois ses actions et ses obligations pour récupérer des liquidités.
Le plafond de 7 % que tu évoques pour les rendements obligataires est pertinent. Historiquement, lorsque le rendement des bons du Trésor américain à 10 ans dépasse 7 %, les coûts d’emprunt des pouvoirs publics et des entreprises deviennent effectivement difficilement soutenables. On a observé de tels niveaux au début des années 1980, lorsque Volcker luttait contre l’inflation, mais c’était une situation extrême. Aujourd’hui, la dette publique américaine est si importante que, si les rendements atteignaient vraiment 7 %, les seuls paiements d’intérêts pourraient absorber une grande partie des recettes budgétaires. Ce serait pratiquement le début d’une spirale de l’endettement.
Mais cela ne signifie pas qu’il existe un « plafond » correspondant pour les actions américaines. Leur valorisation est ancrée dans le taux sans risque auquel s’ajoute une prime de risque. Si les rendements obligataires s’envolent à 7 %, le taux d’actualisation des actions grimpera lui aussi, ce qui ferait fortement baisser leur valorisation. Mais, au fond, une action correspond à la valeur actualisée des flux de trésorerie générés par les bénéfices d’une entreprise. Tant que les entreprises peuvent continuer à gagner de l’argent, il n’existe théoriquement pas de plafond absolu : c’est simplement leur valorisation qui sera réévaluée en fonction des taux d’intérêt.
Le problème, aujourd’hui, c’est que si les rendements des actions et des obligations continuent d’évoluer dans le même sens, cela signifie que le marché s’inquiète de problèmes plus profonds : la soutenabilité des finances publiques, une pénurie de liquidités ou une perte de confiance dans la politique de la Réserve fédérale. Dans ce genre de situation, les règles traditionnelles de répartition des actifs ne fonctionnent plus, et les liquidités deviennent paradoxalement le placement le plus sûr. De tels épisodes sont rares dans l’histoire, mais chaque fois qu’ils se produisent, ils s’accompagnent d’importants ajustements systémiques.
IEFETF+0,35%
SPYB+0,97%
2
2.4k
·
--
Partiellement vrai
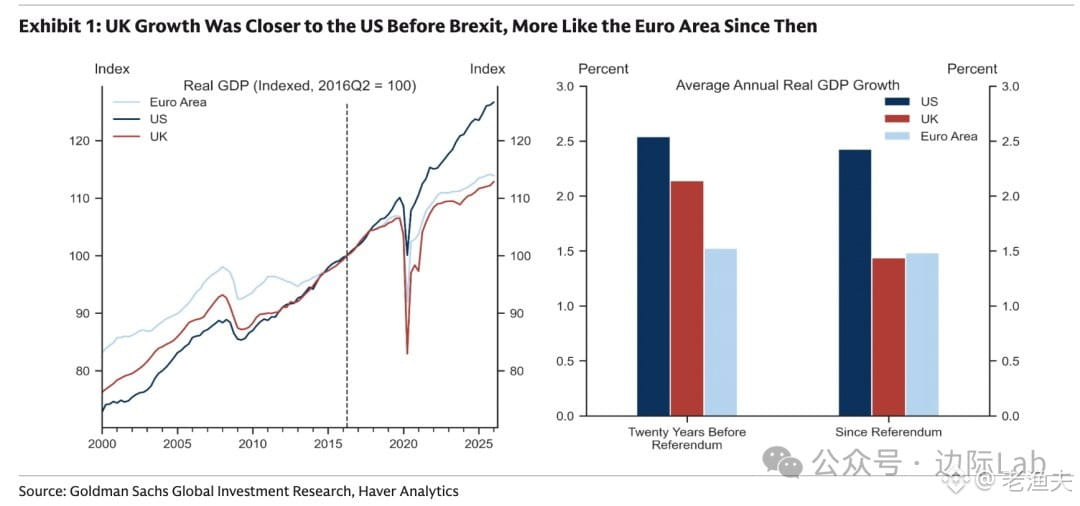
Les données récentes de Goldman Sachs sont assez intéressantes : au cours des huit années qui ont suivi le Brexit, la croissance économique du Royaume-Uni est passée d’un rythme comparable à celui des États-Unis pendant les vingt années précédentes (2,1 % en moyenne par an) au niveau de la zone euro (1,4 %).
L’avantage de croissance dont le Royaume-Uni bénéficiait autrefois par rapport à l’Europe continentale a pratiquement disparu. C’est un cas assez typique de choc lié aux politiques publiques : tensions commerciales, entraves aux mouvements de capitaux, réorganisation des chaînes d’approvisionnement… autant de facteurs qui finissent par peser sur le potentiel de croissance à long terme.
Je me souviens qu’au moment du référendum de 2016, beaucoup pensaient encore que « le Royaume-Uni serait plus agile après le Brexit ». Avec le recul, les coûts institutionnels et les barrières commerciales se sont révélés bien plus concrets qu’on ne l’imaginait. La livre sterling avait alors fortement chuté. Aujourd’hui, son taux de change est relativement stable, mais les dégâts causés à la structure économique sont déjà là.
Pour ceux qui travaillent dans la conversion de devises ou les paiements transfrontaliers, le marché britannique a été assez particulier ces dernières années : fluctuations du taux de change de l’euro, délocalisations d’entreprises, évolution des flux de capitaux… autant de facteurs bien réels qui influent sur la demande de transferts d’argent.
À long terme, pour retrouver des moteurs de croissance, le Royaume-Uni devra probablement miser sur des secteurs comme les technologies financières et les énergies vertes. Mais à court terme, une croissance de 1,4 % pourrait bien devenir la nouvelle norme.
1
1.5k
·
--
En voyant ces données compilées par J.P. Morgan, on constate que les arriérés de commandes à livrer des quatre géants du cloud—Microsoft, Oracle, Google et Amazon—atteignent déjà 2,1 trillions de dollars. Le plus intéressant, c’est que les engagements d’achat de puissance de calcul d’OpenAI et d’Anthropic représentent à eux deux presque 1 trillion—soit près de la moitié.
Cette structure explique très bien la situation : la vitesse et l’ampleur des dépenses de pointe des laboratoires d’IA en brûlage de liquidités ont désormais atteint un niveau capable de soutenir à lui seul une bonne partie des services cloud. Du point de vue de l’allocation du capital, il s’agit d’un pari cyclique classique—on parie que le récit de l’AGI pourra se traduire en valeur commerciale dans les prochaines années.
Dans l’histoire, des cas similaires ne manquent pas : le déploiement de la fibre optique à la fin des années 1990, les achats d’équipements télécoms au début des années 2000, les dépenses d’investissement en capital liées au pétrole de schiste dans les années 2010. À chaque fois, il s’agit de lourds investissements en amont, pariant que la demande future absorbera la capacité. Certains paris se réalisent ; d’autres aboutissent à une surcapacité et à des créances douteuses.
Aujourd’hui, ces 1 trillion de commandes de calcul représentent, en essence, un verrouillage anticipé des flux de trésorerie pour les prochaines années. Pour les fournisseurs de services cloud, c’est une perspective de revenus stable ; pour les laboratoires d’IA, c’est une pression indispensable pour faire fonctionner le modèle économique. Celui qui réussit à développer des applications à l’échelle, et rapidement, peut absorber ces coûts ; sinon, c’est typiquement un problème de mauvaise allocation du capital.
D’un point de vue macroéconomique, ce niveau de concentration extrêmement élevé des dépenses d’investissement (moitié pour deux laboratoires) comporte des risques. Si la monétisation de l’IA avance moins vite que prévu, ou si un laboratoire rencontre des difficultés de financement, toute la chaîne de valeur—ainsi que la logique d’évaluation—sera réestimée. Ce n’est pas un problème technique, mais celui du cycle des capitaux et de la gestion de la liquidité.
Comme le dit si bien l’adage : les carnets de commandes sont une bonne chose, mais à condition que les clients paient continuellement. Dans ce jeu, la question est donc de savoir qui parviendra le premier à transformer les applications d’IA en argent bien réel.
214
·
--
Partiellement vrai
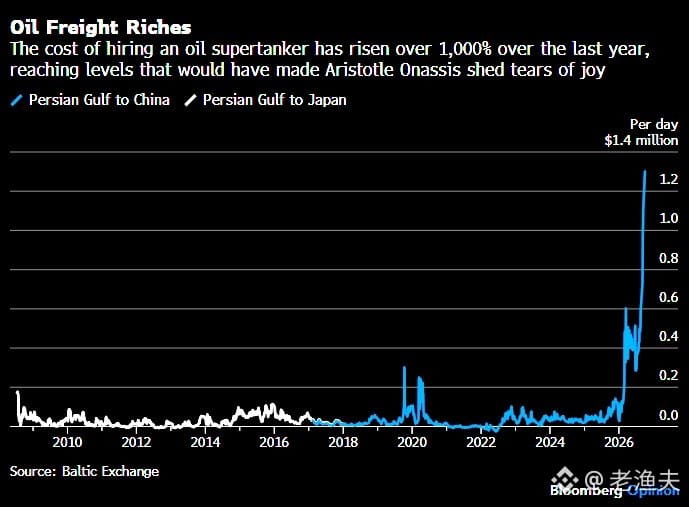
Les exportations de pétrole par le détroit d’Ormuz ont en réalité déjà retrouvé le niveau d’avant-guerre, mais le prix du pétrole reste bloqué à plus de 100 dollars. Beaucoup ne comprennent pas pourquoi.
La réponse est simple : les frais de transport ont explosé. Avant la guerre, un pétrolier faisait l’aller-retour depuis le golfe Persique pour environ 50 000 dollars de location. Et maintenant ? 1,1 million de dollars. Soit 22 fois plus.
C’est l’exemple typique de la « transmission des coûts par la chaîne d’approvisionnement » : la production de pétrole ne pose pas de problème, mais le coût pour l’acheminer jusqu’aux raffineries a brutalement augmenté, et se reflète au final dans le prix du pétrole. Les primes d’assurance, la surtaxe liée au risque de guerre, les coûts de contournement, la réticence des armateurs à louer à court terme… tout s’additionne.
Des phénomènes similaires se sont aussi produits après le déclenchement de la guerre russo-ukrainienne en 2022 : la fermeture du couloir céréalier de la mer Noire a entraîné une baisse des exportations, puis les volumes d’exportation ont fini par revenir, mais le fret et les primes d’assurance ont maintenu les prix à l’arrivée à des niveaux élevés. Le marché ne se focalise pas uniquement sur « la production », il regarde aussi « le coût rendu à destination ».
Donc, si le prix du pétrole est aujourd’hui aussi élevé, ce n’est pas un problème de baisse de production de l’OPEP : c’est un problème de goulots logistiques. Avec cette hausse structurelle des coûts, il est difficile de faire marche arrière à court terme.
4
6.1k
·
--
Partiellement vrai
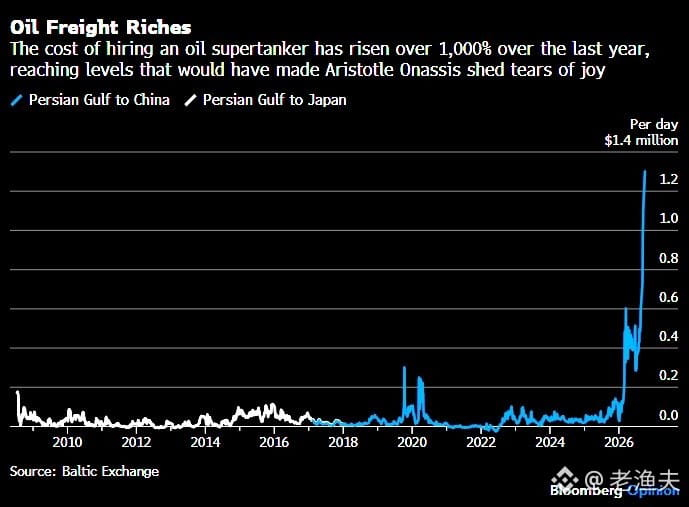
Les exportations de pétrole par le détroit d’Ormuz sont bien revenues au niveau d’avant-guerre, mais les prix du pétrole restent à plus de 100. Beaucoup ne comprennent pas pourquoi l’offre se rétablit, alors que les prix n’ont pas tendance à baisser.
En réalité, la réponse ne se trouve pas du côté de l’offre, mais dans les coûts de transport. Aujourd’hui, les tarifs des pétroliers ont bondi à plus de dix fois leur niveau précédent, et ils continuent d’augmenter. Cela signifie que même si le pétrole brut quitte les zones de production, le coût pour l’acheminer vers les marchés finaux augmente fortement, et finit par se répercuter sur le prix.
C’est un exemple typique de « tarification par goulots d’étranglement de la chaîne d’approvisionnement » : ce n’est pas le fait de pouvoir produire qui manque, c’est celui de pouvoir acheminer, ou alors de l’acheminer à un coût trop élevé. Les primes d’assurance, les coûts de contournement, la pénurie de navires, et la prime liée aux risques géopolitiques s’additionnent toutes dans le fret.
Historiquement, ce genre de situation n’est pas rare. À la fin des années 1990, après la crise financière asiatique, les prix du pétrole avaient aussi été maintenus à un niveau élevé, en raison de la tension sur la capacité de transport et de la flambée des coûts d’assurance, malgré une production suffisante de l’OPEP. En 2008, lorsque le prix du pétrole a atteint 147 dollars, les facteurs liés au transport et à la spéculation financière pesaient aussi très lourd.
Donc, quand on observe le prix du pétrole aujourd’hui, il ne faut pas se contenter de regarder la production et les stocks : il faut aussi analyser la structure des coûts de l’ensemble de la chaîne logistique. Tant que les coûts de transport ne redescendront pas, il sera difficile pour le prix du pétrole de baisser durablement.
1
2
2.7k
·
--
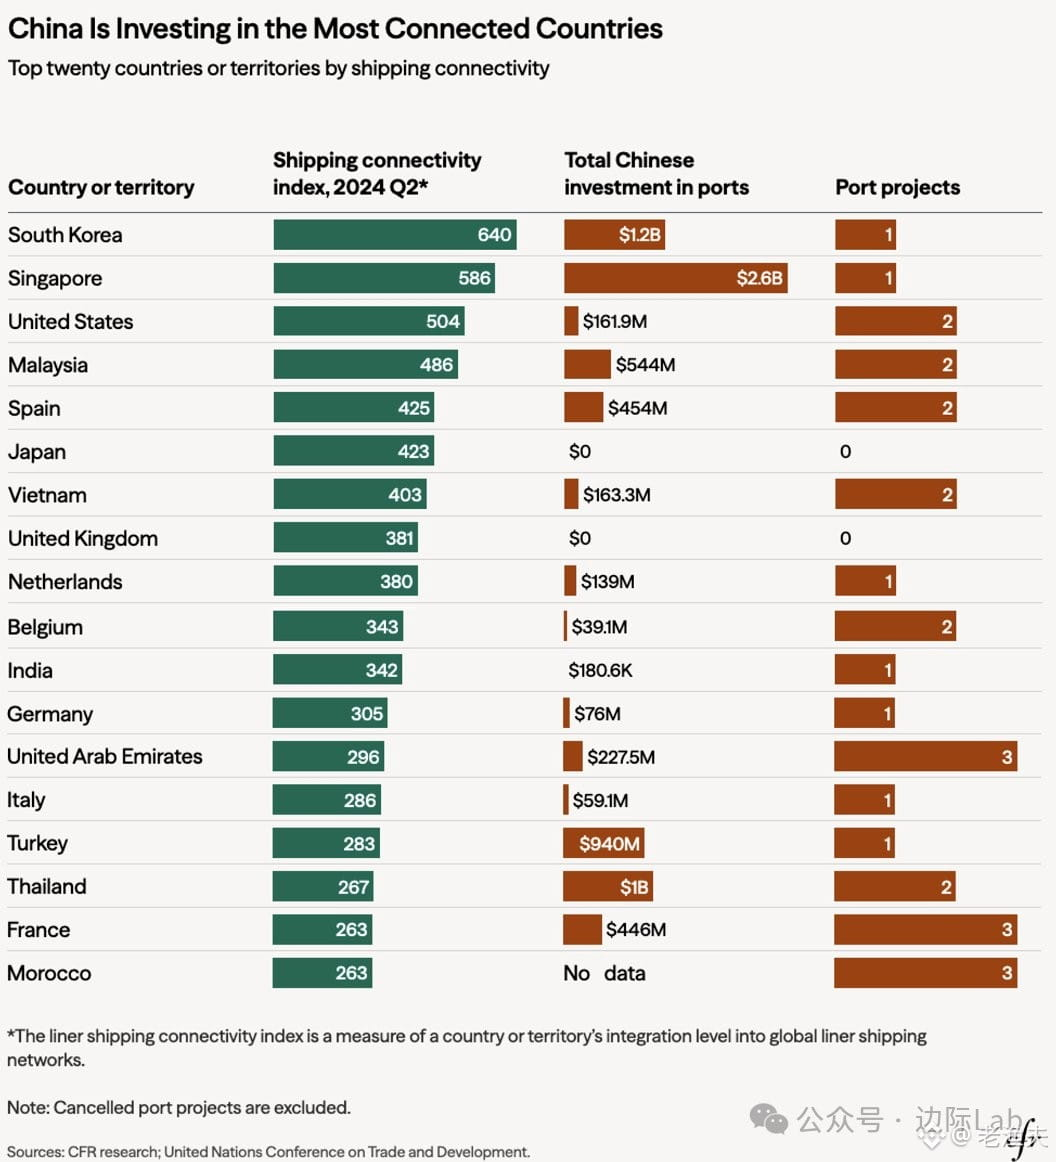
La stratégie d’investissement des ports de la Chine est en réalité très claire : viser les pays figurant dans le top 20 de l’indice de connectivité du transport maritime mondial, et s’y attaquer. D’après les données du CFR, au deuxième trimestre 2024, 15 de ces 20 pays avaient déjà fait l’objet d’investissements.
Ce n’est pas une nouveauté : au cours des dix dernières années, nous avons vu trop de dispositifs similaires. De Piraeus en Grèce à Gwadar au Pakistan, de Hambantota au Sri Lanka à Trieste en Italie. À première vue, il s’agit d’investissements commerciaux ; en réalité, c’est planter un drapeau sur les artères du commerce mondial.
Les anciens traders le savent : contrôler les nœuds de liquidité vaut plus que posséder les cargaisons elles-mêmes. Les ports constituent des nœuds de liquidité pour le commerce mondial : qui contrôle ces goulots stratégiques détient alors des atouts dans la rivalité géopolitique et la refonte des supply chains.
Aujourd’hui, les États-Unis et l’Europe commencent à se montrer attentifs, mais le jeu est déjà lancé. Dans les prochaines années, cette compétition pour les infrastructures ne fera que s’intensifier, pas diminuer. commodity flow, currency flow, capital flow : tout finit par passer par ces ports.
Voilà la carte réelle des rivalités entre grandes puissances — pas une théorie du complot, seulement une géoéconomie qui se lit à livre ouvert.
49
·
--
Vérifié
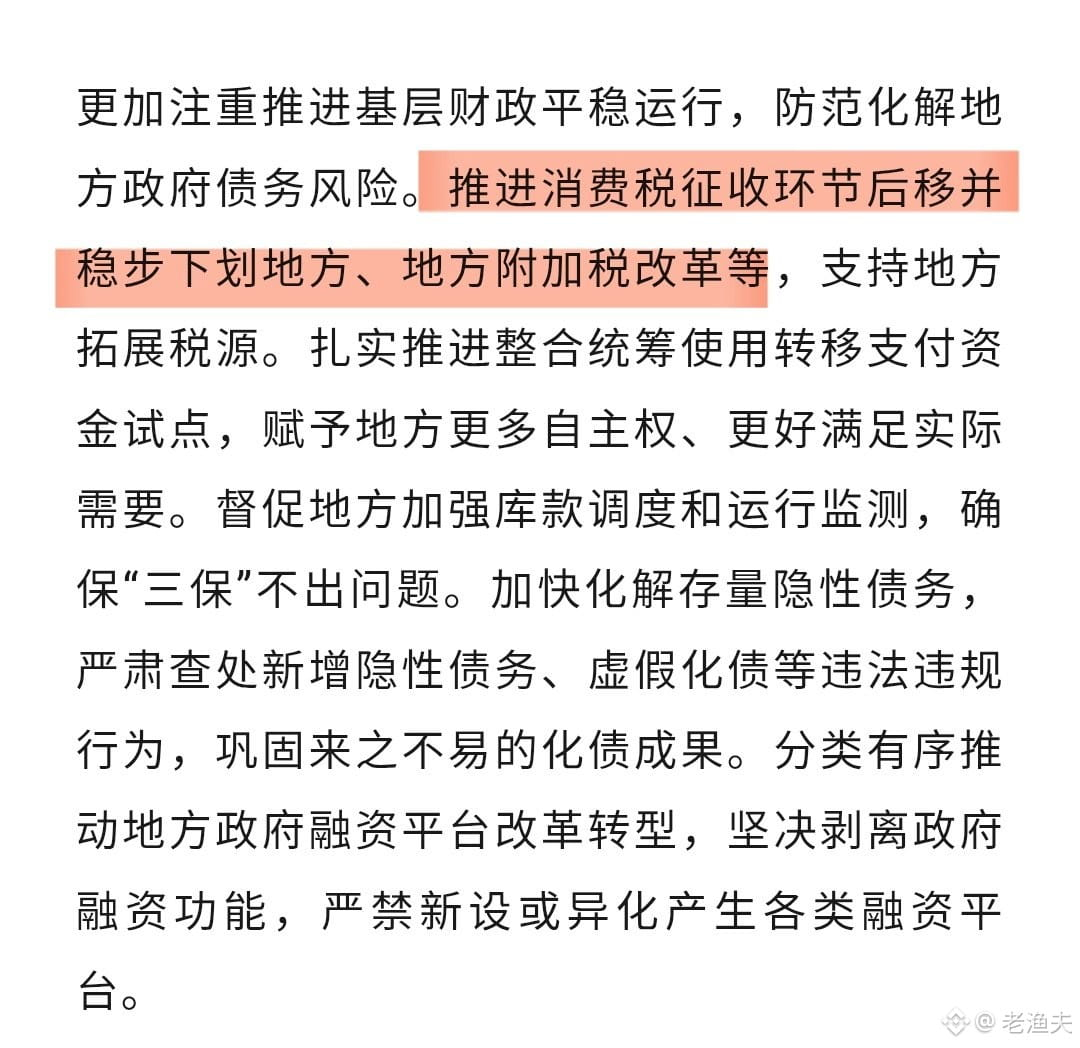
Le ministère des Finances, Lan Fuan, a publié un article dans « Qiushi » et a mis en avant une orientation très importante pour l’ajustement du régime fiscal :
Le recouvrement de la taxe sur la consommation doit être décalé vers l’aval, puis progressivement transféré aux autorités locales. Il a également été question d’une réforme de la taxe additionnelle locale.
En réalité, c’est un vieux sujet, mais le fait d’en parler à ce moment précis envoie un signal très clair.
Que signifie ce décalage de la taxe sur la consommation ? En termes simples : au lieu de percevoir la taxe au stade de la production, on la percevra au stade du détail ou de la distribution en gros. Celui qui vend au consommateur, c’est l’endroit où la taxe est collectée. Ainsi, quand la consommation a lieu dans une ville donnée, la recette fiscale y reste.
Pour les gouvernements locaux, il s’agit d’un ajustement concret de la source de revenus budgétaires. Le modèle reposant sur la « fiscalité foncière » ne peut plus fonctionner comme avant ; désormais, il faut trouver de nouveaux piliers de revenus. Le transfert de la taxe sur la consommation donne aux collectivités locales une base fiscale relativement stable.
Mais le problème est là aussi : les villes où la capacité de consommation est forte en profiteront davantage, tandis que les régions où la consommation est faible pourraient avoir davantage de difficultés. La division régionale pourrait s’accentuer.
Du point de vue macroéconomique, il s’agit de redéfinir la relation budgétaire entre le pouvoir central et les collectivités locales. Après le retrait de la « fiscalité foncière », comment les collectivités locales peuvent-elles survivre ? La taxe sur la consommation, la taxe immobilière, et les recettes fiscales liées à l’économie numérique : ce sont là autant de pistes qui sont discutées.
Si cette vague de réformes se concrétise, pour les secteurs couverts par la taxe sur la consommation—comme la distribution au détail, les alcools, les produits de luxe et les automobiles—les méthodes de recouvrement et les politiques locales vont aussi changer. Il faut suivre les modalités et détails à venir.
1
3
2
6.3k
·
--
Vérifié
Selon les données de l’IEA, en 2026, les investissements dans la production d’électricité à base de combustibles fossiles aux États-Unis atteindront 50 milliards de dollars, dépassant pour la première fois depuis des décennies la Chine (47 milliards). Ce renversement est notamment lié à la « soif d’électricité » provoquée par les centres de données alimentés par l’IA : les commandes de turbines à gaz ont explosé dès le T1, avec +20 GW, et les carnets de commandes s’accumulent chez Siemens et GE Vernova.
Ce point de bascule est particulièrement intéressant. Au cours de la dernière décennie, la Chine a connu une croissance frénétique de ses infrastructures énergétiques. Désormais, les États-Unis, pris de court par la course à la puissance de calcul, découvrent soudainement que l’électricité ne suffit plus. L’entraînement d’un grand modèle par l’IA consomme autant d’énergie qu’une petite ville, et la cadence d’expansion des centres de données dépasse largement la planification du réseau électrique. Résultat ? À court terme, il faut compenser via la production d’électricité au gaz naturel, tandis que les délais de construction des énergies renouvelables ne peuvent pas suivre.
D’un point de vue cyclique, ce pic d’investissement pourrait durer de 3 à 5 ans. Les fabricants d’équipements au gaz naturel devraient nettement en profiter à court terme, mais, à long terme, il s’agit plutôt d’une solution de transition. Le vrai problème structurel est le suivant : le réseau électrique américain est sérieusement vieillissant et le déficit d’investissements dans les infrastructures de transport et de distribution est considérable. La vague d’IA n’a fait qu’exposer cette contradiction plus tôt.
Un autre point à noter : le ralentissement des investissements de la Chine ne correspond pas à une contraction, mais au passage de la phase d’expansion à une phase d’optimisation. Après dix ans de « déchaînement » des infrastructures, il y a maintenant une surcapacité ; l’accent se déplace vers l’amélioration de l’efficacité et la hausse de la part des énergies renouvelables. Les investissements énergétiques des deux pays se compensent ainsi : cela reflète des stades de développement et des priorités stratégiques différents.
Pour les traders de matières premières, les perspectives de la demande en gaz naturel pourraient soutenir les prix, mais il faut se méfier des risques politiques. En année d’élection américaine, les politiques énergétiques peuvent fluctuer : les subventions et la réglementation peuvent changer à tout moment. Historiquement, les pics d’investissement portés par des politiques sont souvent suivis d’une surcapacité et d’un ajustement des prix.

207
·
--
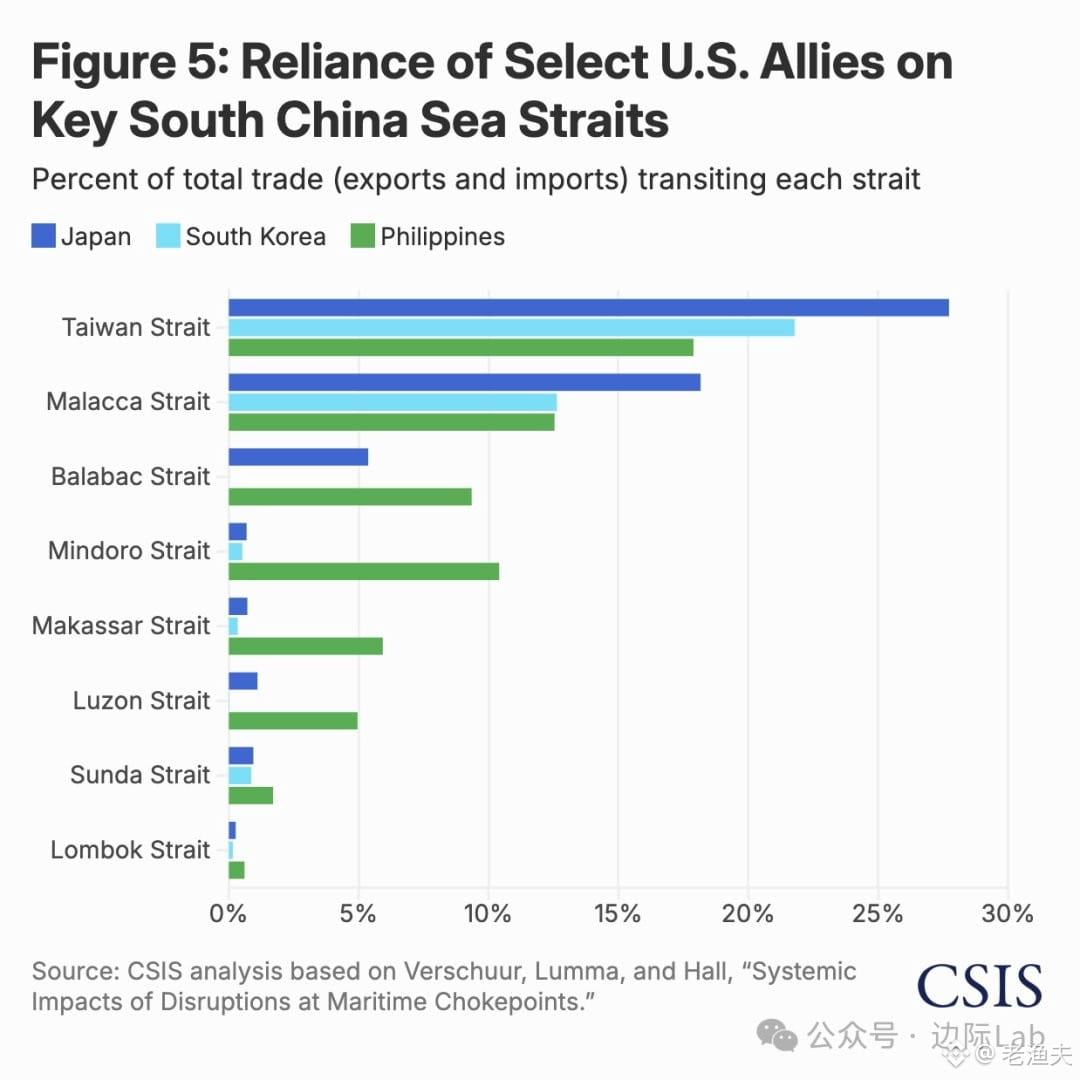
La dépendance stratégique du détroit de Taiwan envers le Japon, la Corée et les Philippines est en fait plus élevée que beaucoup ne l’imaginent.
Données 2024 : 28 % des échanges extérieurs du Japon passent par le détroit de Taiwan, 22 % pour la Corée et 18 % pour les Philippines — bien plus que leur dépendance à l’égard du détroit de Malacca (Japon 18 %, Corée 13 %, Philippines 17 %).
Ce n’est pas seulement une question de voie énergétique. Pour le Japon et la Corée, l’importance du détroit de Taiwan tient surtout à la circulation des produits manufacturés de grande valeur — semi-conducteurs, machines de précision, composants électroniques — fortement liés aux chaînes d’approvisionnement de la Chine continentale et de l’Asie du Sud-Est.
Autrement dit, si le détroit de Taiwan venait à être perturbé, l’impact le plus fort ne concernerait pas l’Europe et les États-Unis, mais bien ces alliés clés américains en Asie de l’Est. La tarification du risque géopolitique : le marché n’a pas encore totalement intégré la situation. Voilà le véritable « chokepoint ».
Comme dit l’adage : la carte est plus honnête que l’idéologie.
1
1.5k
·
--
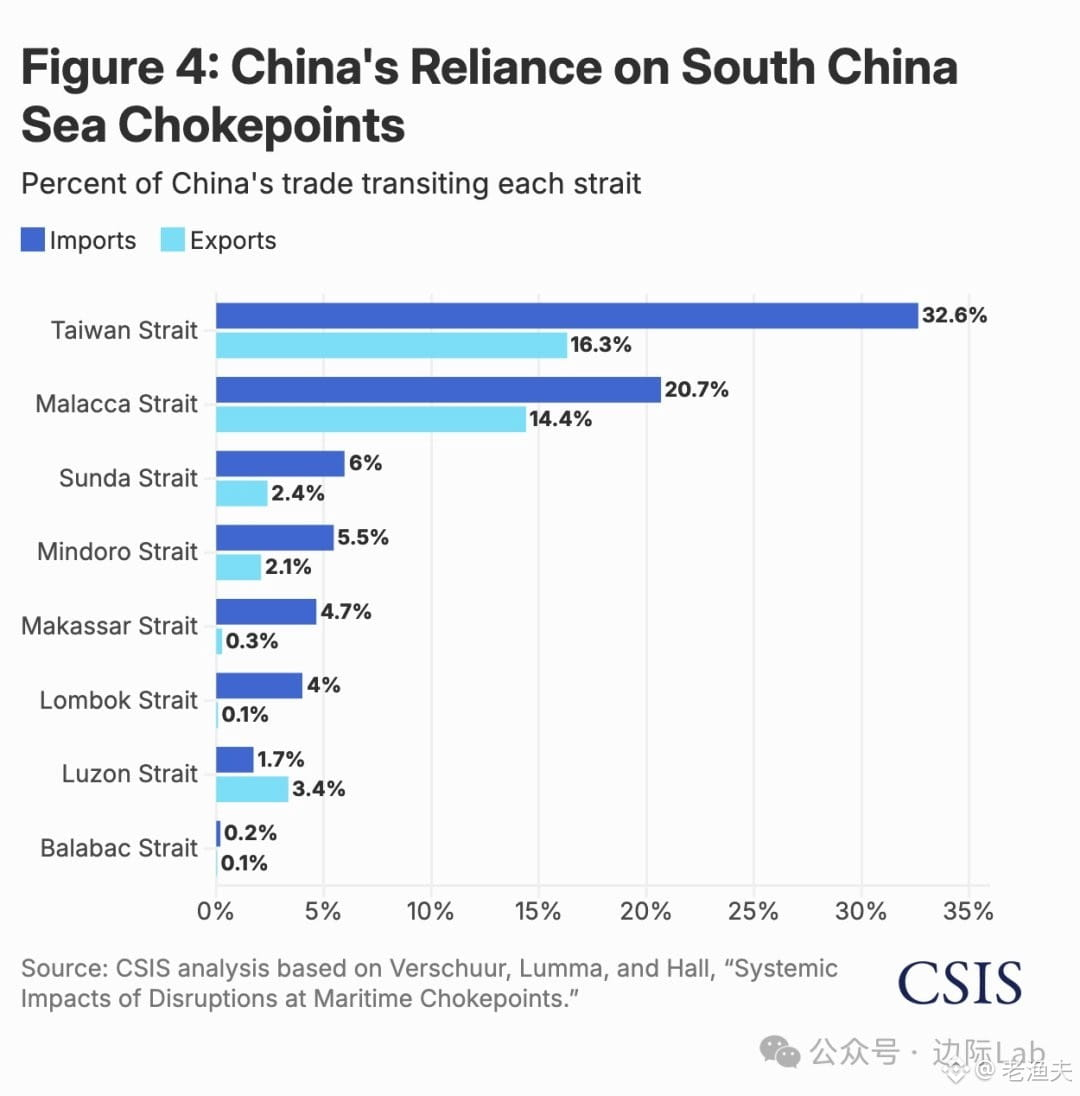
Le détroit de Taïwan a désormais dépassé Malacca pour devenir le goulet commercial le plus vital pour la Chine — et beaucoup ne l’ont pas encore compris.
D’après les dernières données de la CSIS : en 2024, 32,6 % des importations de la Chine (environ 1 300 milliards de dollars) et 16,3 % des exportations doivent passer par le détroit de Taïwan, soit bien plus que les 20,7 % des importations et 14,4 % des exportations via Malacca. Il ne s’agit pas seulement d’énergie et de matières premières : il y a aussi d’importants flux de marchandises entre les ports du nord et du sud à l’intérieur du pays.
Ce n’est pas une mise en récit géopolitique, mais une réalité concrète de la logistique commerciale. Imaginez : si cette voie maritime venait à être perturbée, l’impact ne toucherait pas uniquement le commerce extérieur — toute la chaîne d’approvisionnement nationale pourrait aussi se bloquer.
Les générations plus âgées parlent souvent du « dilemme de Malacca ». Il est maintenant temps de revoir la carte. Le détroit de Taïwan n’est pas seulement un point chaud militaire : c’est aussi l’une des principales artères de l’économie chinoise. Avec ce niveau de dépendance, le moindre changement, même mineur, se transmettra directement aux prix des biens, aux coûts du transport maritime, voire aux chaînes d’approvisionnement mondiales.
À chaque fois que des voies maritimes essentielles ont été menacées, le marché a anticipé en intégrant une prime de risque. Cette fois fera-t-elle exception ? À suivre.
2
1
5k
·
--
Vérifié
Récemment, la banque centrale a proposé de mettre en place un outil de soutien à la liquidité pour les institutions non bancaires (par exemple les sociétés de bourse). En substance, cela revient à reconnaître une réalité : la structure du financement en Chine a déjà changé. La part du financement par les marchés de capitaux dans le financement social (社融) est passée de 27 % en 2019 à plus de 32 % aujourd’hui. Cela signifie que l’importance systémique des institutions non bancaires, comme les sociétés de bourse et les fonds, ne cesse de croître ; on ne peut plus les considérer comme des acteurs périphériques.
La logique de cet outil est très simple : en cas extrême, les institutions non bancaires peuvent échanger des obligations contre de la trésorerie, afin d’éviter que les crises de liquidité ne se propagent à l’ensemble du système financier. Ce n’est pas une idée nouvelle. Fin décembre dernier, avec le SFISF, puis en avril de cette année l’extension pour les négociateurs principaux (primary dealers), s’inscrivent dans la continuité de la même stratégie. Les autorités réglementaires mettent en place un filet de sécurité pour les institutions non bancaires, car l’ère de l’intermédiation financière indirecte, dominée par les banques, est en pleine transition.
Du point de vue du cycle, ce type de politique apparaît généralement à deux moments : soit pour anticiper et se prémunir contre des risques futurs, soit parce que l’on a déjà décelé certains signaux. Compte tenu du resserrement des liquidités à l’échelle mondiale et de la hausse de la volatilité des actifs en Chine, cet outil ressemble davantage à une mesure de prévention. Mais il faut aussi être clair : disposer d’un outil ne veut pas dire qu’il n’y aura pas de problèmes ; cela signifie simplement qu’en cas de crise, il y aura un coussin. Le vrai enjeu demeure le levier des institutions non bancaires et la qualité de leurs actifs : c’est là que se situe la racine du problème.
Historiquement, à chaque fois que la structure financière se transforme, de nouveaux points de risque et de nouveaux outils de supervision apparaissent. Les crises des sociétés d’épargne et de prêt aux États-Unis dans les années 80, ou les faillites de courtiers au Japon dans les années 90, illustrent ce type de leçon. Aujourd’hui, la Chine s’oriente vers une expansion du financement direct ; pour les institutions non bancaires, leur essor est inévitable. Mais la question clé est de savoir si la gestion des risques pourra suivre. Cet outil comble une partie des lacunes, mais ne comptez pas sur lui pour résoudre tous les problèmes.

667
·
--
Vérifié
L’histoire des obligations en dollars des plateformes de financement locales est, en gros, désormais classée. En 2024, elles ont encore émis nettes près de 20 milliards de dollars, et en 2025, elles sont passées en émission nette de remboursement. Rien que sur les cinq premiers mois de l’année, elles ont déjà remboursé net 6,8 milliards. Ce n’est pas un « ajustement de stratégie », mais une réalité à laquelle ont été contraintes les marges d’intérêt et le processus d’approbation, de concert.
Les taux d’intérêt en dollars sont durablement élevés. En les comparant aux taux domestiques, l’écart de marge est évident. Les coûts de refinancement des LGFV (financements de dette locale) ont bondi directement, et le jeu consistant à emprunter de nouveau pour rembourser l’ancien afin de maintenir l’équilibre n’est plus tenable. Le pire, c’est que le cycle d’approbation de la Commission nationale du développement et de la réforme s’est allongé à plus de six mois : cette incertitude représente un coût implicite pour l’émetteur, et plus le temps s’étire, plus il y a de variables.
En réalité, l’affaire est assez simple : l’environnement externe se resserre (dollar plus cher) + la réglementation interne se resserre (approbations plus lentes) = réduction des canaux de financement. Aujourd’hui, les LGFV doivent soit revenir au marché domestique, soit réduire réellement le levier. D’après l’expérience historique, les problèmes d’endettement local ne se résolvent jamais par une solution unique et uniforme ; mais cette vague de recul des obligations en dollars montre au moins une chose : la voie consistant à utiliser des « coûts à l’étranger plus faibles pour accroître le levier » n’est plus praticable à court terme.
Les données de S&P méritent d’être surveillées non pas parce qu’elles sont particulièrement surprenantes, mais parce qu’elles confirment une tendance : lorsque la liquidité externe n’est plus bon marché et que la réglementation interne ne se relâche plus, beaucoup de « opérations ordinaires » peuvent cesser de fonctionner rapidement. La suite dira comment les LGFV vont faire face aux pressions de refinancement sur le marché domestique, et jusqu’où l’on peut manœuvrer la marge de manœuvre des finances locales.
379
·
--
Partiellement vrai
L’expansion des obligations d’investissement des plates-formes de financement des collectivités connaît une chute brutale : le taux de croissance annuel moyen passe de 13 % sur 2021-2023 à 4 % sur 2024-2025. Le modèle classique de stimulation par l’investissement est essentiellement arrivé à son terme.
Derrière cela se trouve un contrôle réglementaire vigoureux des risques liés à la dette locale. Les mesures de désendettement mises en place par les gouvernements locaux, consistant à réduire les dépenses d’infrastructure et à relever le seuil de rentabilité des projets, en sont directement la cause.
Ce qui est intéressant, c’est que le coût du financement, lui, continue au contraire de baisser régulièrement : il passe de plus de 6 % en 2021 à environ 5 % en 2025. Environnement monétaire plus accommodant + opérations de baisse des taux par les institutions financières, dans le cadre du plan de désendettement, lors du renouvellement/du prolongement des dettes existantes.
Il s’agit d’un « double coup » typique : désendettement via la conversion des dettes existantes et contrôle strict de l’accroissement. On freine l’expansion, mais on réduit le coût des dettes existantes afin d’éviter un atterrissage brutal. À court terme, cela ressemble à une contraction rationnelle ; à long terme, c’est une rupture structurelle dans le modèle d’investissement des gouvernements locaux.
Les jours où l’on “empruntait pour financer des infrastructures” afin de tirer le PIB sont vraiment révolus.
1k
·
--
En fait, la question de l’« inflation climatique » était déjà discutée dans les milieux des matières premières dans les années 1990, mais à l’époque, on n’y prêtait guère attention. Aujourd’hui, il apparaît que les chocs des conditions météorologiques extrêmes sur les prix des denrées alimentaires sont passés du concept à une logique de transaction bien réelle.
L’étude de Bloomberg mentionne des prévisions pour 2035, mais ce qui m’intéresse surtout, ce sont les cas qui se produisent actuellement : en Inde, la vague de chaleur fait directement grimper les prévisions d’inflation pour l’exercice 2027 ; au Mexique, le prix des tomates double en raison de pluies non saisonnières et de maladies ; en Corée du Sud, l’inflation devrait monter de 0,3 à 0,5 point du fait des fortes chaleurs et des pluies torrentielles. Rien de tout cela n’est un simple exercice de modélisation : ce sont des chocs réels sur les chaînes d’approvisionnement.
Dans les zones climatiquement vulnérables comme le Moyen-Orient, l’Afrique du Nord et l’Afrique subsaharienne, une hausse annuelle des prix alimentaires de 1,75 à 2,25 points peut sembler modeste, mais pour le pouvoir d’achat réel et la stabilité sociale de ces régions, l’impact est structurel. Vous souvenez-vous du « Printemps arabe » de 2010-2011 ? Derrière, il y avait notamment des facteurs qui ont provoqué l’envolée des prix du blé.
Du point de vue du trading, l’inflation climatique n’est pas linéaire. Elle peut exploser d’un coup certaines années (par exemple pendant une année El Niño), puis être oubliée par le marché pendant les périodes calmes. Mais la tendance de fond est, elle, claire : la fréquence des phénomènes météorologiques extrêmes augmente, et les chaînes d’approvisionnement des produits agricoles verront leur volatilité continuer à s’amplifier. Les logiques d’allocation d’actifs pour se couvrir contre l’inflation devront peut-être être repensées au cours des dix prochaines années.
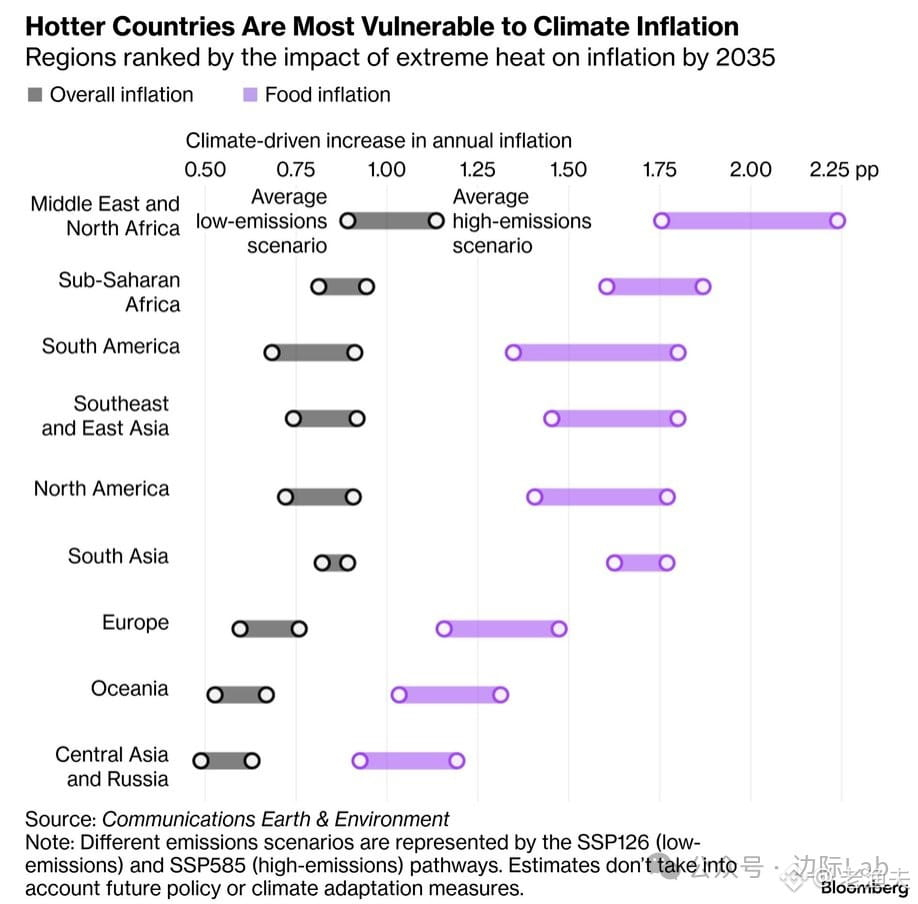
547
·
--
BloombergNEF vient de réduire de 48 % à 17 % ses prévisions de ventes de voitures électriques aux États-Unis pour 2030, par rapport à l’année dernière. Ce recul brutal est un cas typique de cycle des politiques publiques : l’administration Trump a assoupli les normes d’efficacité énergétique, supprimé l’obligation de vente en Californie et annulé la subvention fédérale de 7 500 dollars.
Cela me rappelle l’histoire de l’industrie japonaise du solaire dans les années 1990. À l’époque, dès que les subventions gouvernementales ont été retirées, l’ensemble du secteur s’est contracté immédiatement. Avec les énergies nouvelles, tant que la technologie et les coûts n’ont pas atteint un véritable seuil de parité, la politique est le nerf de la guerre.
D’un point de vue macroéconomique, il s’agit aussi d’un nouvel ajustement de l’allocation du capital. Sans subventions, les constructeurs automobiles vont recalculer leur retour sur investissement, la chaîne d’approvisionnement va ajuster ses capacités, et les perspectives de demande pour les mines de lithium et de cuivre devront également être réévaluées. Le marché s’adapte toujours aux réalités politiques, mais le processus d’ajustement est douloureux.
L’histoire nous enseigne ceci : la croissance tirée par les politiques publiques est fragile. Ce n’est que lorsque la courbe des coûts a réellement baissé que l’industrie peut s’ériger sur ses propres bases. À en juger par la situation actuelle, le marché américain des voitures électriques a encore besoin de plus de temps pour absorber cette réalité.
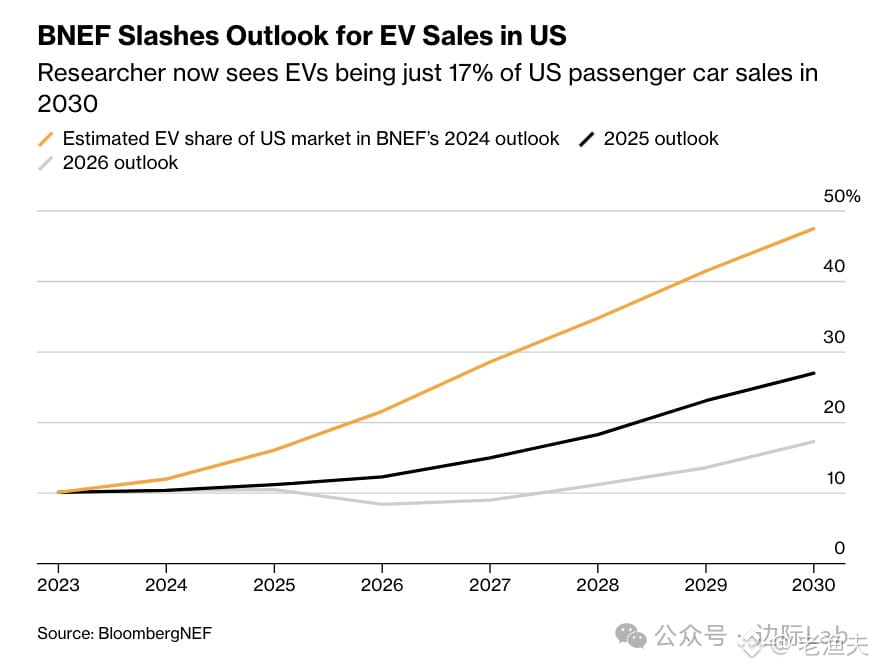
1
1.8k
·
--
La situation des CPU dans les centres de données en 2026 est vraiment intéressante : Intel parvient encore à maintenir environ 53 % de parts globales, tandis que $AMD et la coalition Arm se partagent chacun 23 %. Mais la véritable histoire se joue du côté des hyperscale : en réalité, l’adoption d’Arm y dépasse déjà la barre des 50 %.
Ce n’est pas une bataille de choix technologiques, c’est une réalité liée à l’électricité. Chez des géants comme Meta, Google et Amazon, Arm n’est pas adopté “pour faire tendance” : c’est parce que l’efficacité énergétique impacte directement la capacité à installer davantage de baies et à garder la facture d’électricité sous contrôle. Dans les centres de données pour l’IA, le goulot d’étranglement le plus important n’est plus la disponibilité des puces, mais la capacité du réseau électrique et les capacités de refroidissement.
Intel peut tout à fait défendre son marché historique des entreprises, mais le gâteau dont la croissance est la plus rapide est en train d’être redistribué. Une fois que cette transition structurelle s’installe, l’inertie entraîne avec elle l’écosystème, l’adaptation des logiciels et les habitudes des développeurs. Les acteurs historiques doivent s’adapter aux nouvelles règles.
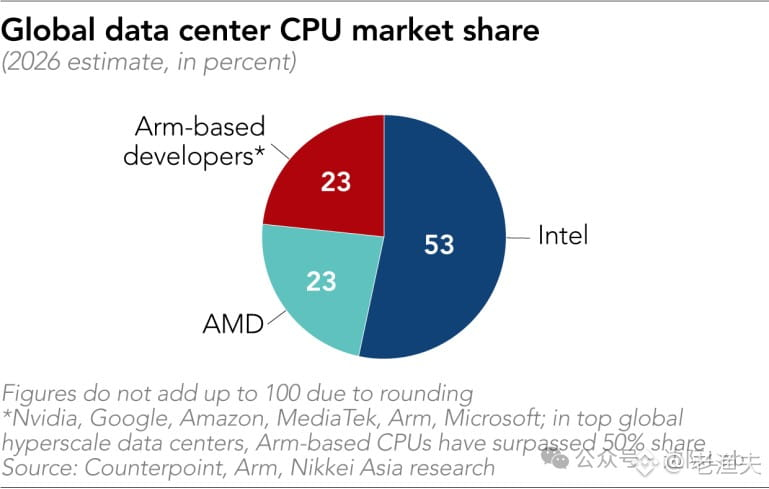
415
·
--
Vérifié
Depuis les années 1980, les taux d’imposition des entreprises dans les économies avancées ont continuellement baissé. Le taux d’impôt effectif des sociétés composant l’indice S&P 500 aux États-Unis est passé d’environ 40 % à 20 % en 2020 ; l’Allemagne, le Royaume-Uni et la France ont suivi une trajectoire similaire.
Cette vague de baisses d’impôts a débuté sous les administrations de Reagan et de Thatcher, avec des réformes de l’offre, combinées à la déréglementation et à la privatisation : à l’époque, cela a effectivement contribué à la reprise économique.
Mais en regardant en arrière, le cycle de baisses d’impôts sur plusieurs décennies semble désormais arrivé à son terme. Les finances publiques des pays sont sous une pression énorme, les infrastructures vieillissent et les dépenses sociales explosent. Compter encore sur des baisses d’impôts pour stimuler la croissance n’est plus réaliste. Au cours des dix prochaines années, les taux d’imposition augmenteront très probablement — que ce soit l’impôt sur les sociétés, l’impôt sur les plus-values ou l’impôt sur les personnes les plus riches.
Les cycles reviennent : les balanciers de la politique finissent toujours par revenir. Les quarante dernières années ont été l’ère des baisses d’impôts et de la déréglementation ; la suite pourrait être celle de la hausse des impôts et d’une nouvelle vague de réglementation. La logique d’allocation des capitaux devra elle aussi s’ajuster.
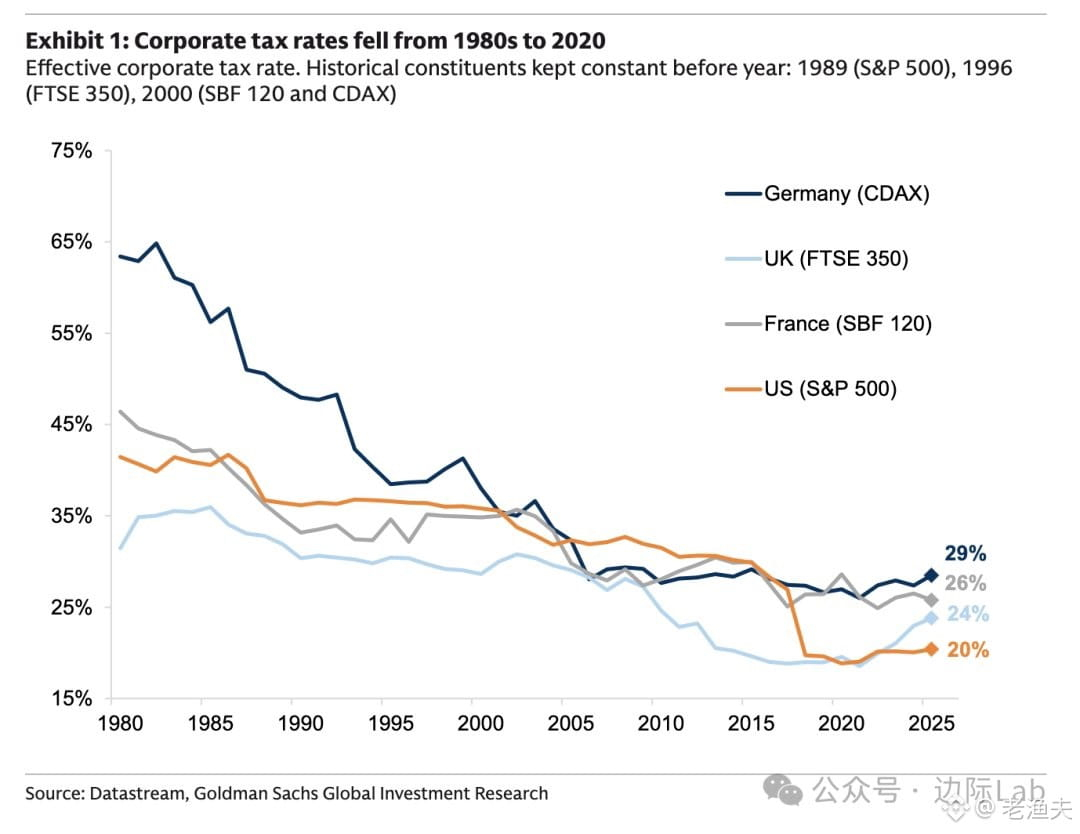
1.6k
·
--
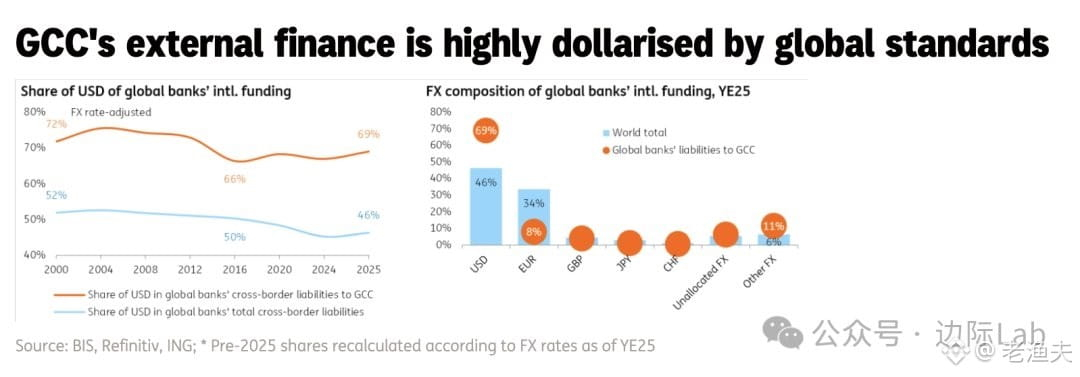
Les données BIS sont tombées : la dépendance des pays du Golfe au dollar reste étonnante — 69 % des actifs transfrontaliers sont libellés en dollars, contre seulement 46 % en moyenne mondiale. L’euro n’y représente que 8 %, alors qu’il pèse 34 % à l’échelle mondiale.
Ce n’est pas surprenant. Si l’on observe le régime de change arrimé au dollar, l’inertie des règlements en « pétrodollars », ainsi que la profondeur insuffisante des marchés de capitaux locaux, l’argent du Golfe revient soit vers les bons et les actions américains, soit s’échappe via des circuits en dollars basés à Londres et à Singapour. L’euro ? Pas d’écosystème pour ça.
Ce qui est intéressant, c’est que si le monde se « dédollarise », le GCC, lui, se concentre davantage. Qu’est-ce que cela signifie ? Soit leur confiance dans le dollar est encore intacte, soit les solutions de rechange ne sont tout simplement pas assez mûres. L’Arabie saoudite et les Émirats arabes unis discutent aussi ces dernières années de la diversification des réserves et des règlements en yuan, mais la mise en œuvre avance bien moins vite que l’ampleur du débat public.
L’effet de réseau du dollar est trop puissant : on ne le remplace pas d’un simple coup. En particulier pour ces pays exportateurs de pétrole, le dollar est à la fois une monnaie de cotation et un ancrage de gestion d’actifs. À court terme, cette configuration aura du mal à bouger. Et à long terme ? Tout dépend de savoir si la Chine peut proposer une véritable solution de remplacement — dans l’énergie, les infrastructures et les dispositifs financiers — et pas seulement des accords bilatéraux et des déclarations politiques.
Source des données : ING. Vous pouvez suivre leurs prochains travaux de suivi des flux de capitaux vers le Moyen-Orient.
287
·
--
Vérifié
La structure de la dette de l’Inde est en fait assez intéressante. Selon les données de l’IMF, en 2025, la dette publique de l’Inde représente 84,1 % du PIB, soit bien moins que celle du Japon (206,5 %), des États-Unis (123,9 %), de la France (116,0 %) ou du Royaume-Uni (100,4 %), des pays notés AAA/AA. Pourtant, la note de l’Inde n’est pas aussi élevée.
Le point clé est le suivant : plus de 95 % de la dette de l’Inde est libellée en roupies indiennes (monnaie locale). L’exposition en devises étrangères est inférieure à 5 % du PIB. Cela signifie que même si la roupie se déprécie, cela ne déclenche pas une crise de la dette comme c’est souvent le cas sur les marchés émergents : il n’existe pas de risque de désalignement de change.
Repensez aux leçons de la crise financière asiatique des années 1990 : la Thaïlande, la Corée et l’Indonésie avaient alors une dette en dollars très importante. Quand la monnaie locale s’est effondrée, la charge de la dette a pratiquement doublé en un instant. L’Inde a tiré les enseignements de cette crise et privilégie un financement en monnaie locale.
Selon les prévisions de Deutsche Bank, le ratio d’endettement tomberait à 77,7 % d’ici 2031, à condition que la discipline budgétaire soit maintenue et que la croissance économique reste dans une fourchette de 6 à 7 %. Cette trajectoire est crédible : contrairement aux États-Unis et à l’Europe, l’Inde n’est pas confrontée au même niveau de pression liée au vieillissement démographique, et le « bonus » démographique continue de se déployer.
Cependant, la logique des agences de notation est aussi compréhensible : elles mettent l’accent sur la qualité des institutions, l’environnement juridique et la transparence des politiques, pas seulement sur les chiffres de la dette. Sur ces indicateurs « souples », l’Inde accuse effectivement encore un retard.
Du point de vue du trading, les rendements des obligations d’État indiennes sont autour de 7 %. La dette en monnaie locale domine ; l’inflation se situe autour de 4-5 %, de sorte que les taux réels restent relativement raisonnables. Mais l’allocation des investisseurs étrangers en obligations indiennes doit tenir compte de la volatilité de la roupie : même si cela ne mène pas à un défaut, le risque de change lié au carry trade ne peut pas être ignoré.

1
1.5k
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone