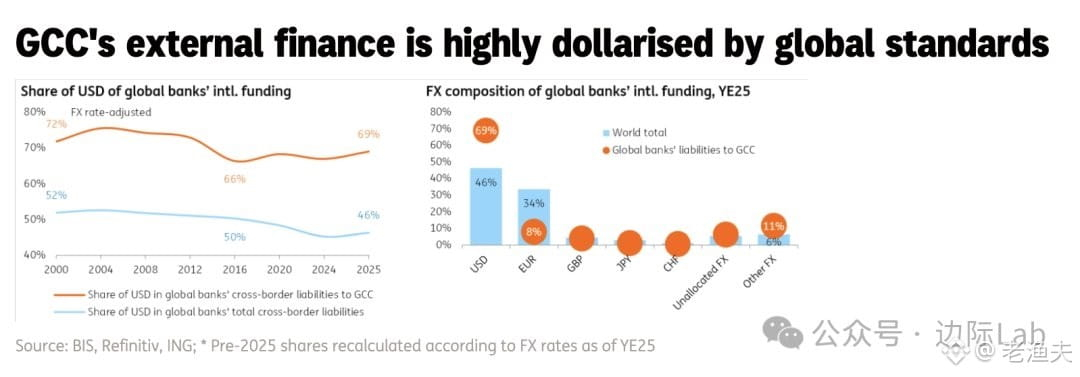
Les données BIS sont tombées : la dépendance des pays du Golfe au dollar reste étonnante — 69 % des actifs transfrontaliers sont libellés en dollars, contre seulement 46 % en moyenne mondiale. L’euro n’y représente que 8 %, alors qu’il pèse 34 % à l’échelle mondiale.
Ce n’est pas surprenant. Si l’on observe le régime de change arrimé au dollar, l’inertie des règlements en « pétrodollars », ainsi que la profondeur insuffisante des marchés de capitaux locaux, l’argent du Golfe revient soit vers les bons et les actions américains, soit s’échappe via des circuits en dollars basés à Londres et à Singapour. L’euro ? Pas d’écosystème pour ça.
Ce qui est intéressant, c’est que si le monde se « dédollarise », le GCC, lui, se concentre davantage. Qu’est-ce que cela signifie ? Soit leur confiance dans le dollar est encore intacte, soit les solutions de rechange ne sont tout simplement pas assez mûres. L’Arabie saoudite et les Émirats arabes unis discutent aussi ces dernières années de la diversification des réserves et des règlements en yuan, mais la mise en œuvre avance bien moins vite que l’ampleur du débat public.
L’effet de réseau du dollar est trop puissant : on ne le remplace pas d’un simple coup. En particulier pour ces pays exportateurs de pétrole, le dollar est à la fois une monnaie de cotation et un ancrage de gestion d’actifs. À court terme, cette configuration aura du mal à bouger. Et à long terme ? Tout dépend de savoir si la Chine peut proposer une véritable solution de remplacement — dans l’énergie, les infrastructures et les dispositifs financiers — et pas seulement des accords bilatéraux et des déclarations politiques.
Source des données : ING. Vous pouvez suivre leurs prochains travaux de suivi des flux de capitaux vers le Moyen-Orient.