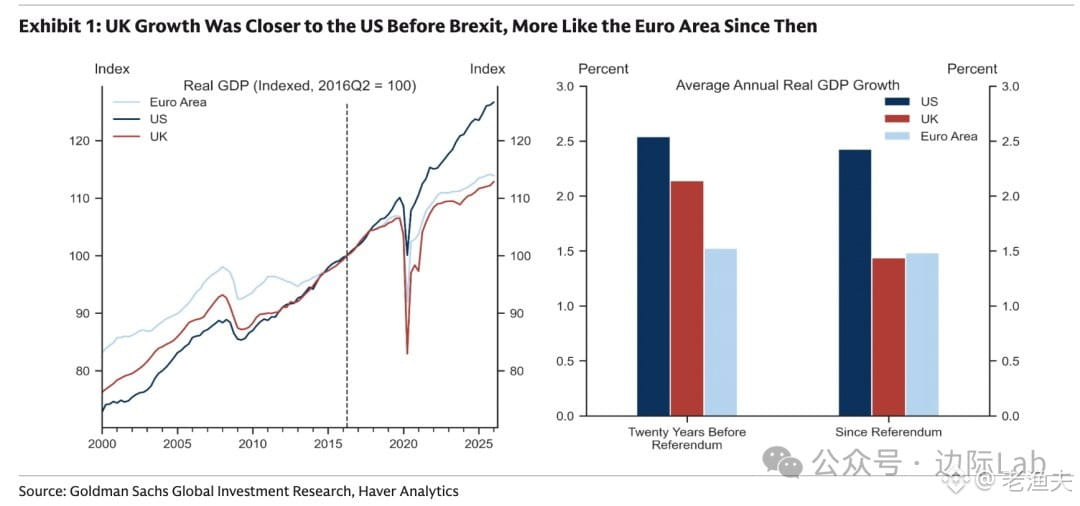
Les données récentes de Goldman Sachs sont assez intéressantes : au cours des huit années qui ont suivi le Brexit, la croissance économique du Royaume-Uni est passée d’un rythme comparable à celui des États-Unis pendant les vingt années précédentes (2,1 % en moyenne par an) au niveau de la zone euro (1,4 %).
L’avantage de croissance dont le Royaume-Uni bénéficiait autrefois par rapport à l’Europe continentale a pratiquement disparu. C’est un cas assez typique de choc lié aux politiques publiques : tensions commerciales, entraves aux mouvements de capitaux, réorganisation des chaînes d’approvisionnement… autant de facteurs qui finissent par peser sur le potentiel de croissance à long terme.
Je me souviens qu’au moment du référendum de 2016, beaucoup pensaient encore que « le Royaume-Uni serait plus agile après le Brexit ». Avec le recul, les coûts institutionnels et les barrières commerciales se sont révélés bien plus concrets qu’on ne l’imaginait. La livre sterling avait alors fortement chuté. Aujourd’hui, son taux de change est relativement stable, mais les dégâts causés à la structure économique sont déjà là.
Pour ceux qui travaillent dans la conversion de devises ou les paiements transfrontaliers, le marché britannique a été assez particulier ces dernières années : fluctuations du taux de change de l’euro, délocalisations d’entreprises, évolution des flux de capitaux… autant de facteurs bien réels qui influent sur la demande de transferts d’argent.
À long terme, pour retrouver des moteurs de croissance, le Royaume-Uni devra probablement miser sur des secteurs comme les technologies financières et les énergies vertes. Mais à court terme, une croissance de 1,4 % pourrait bien devenir la nouvelle norme.