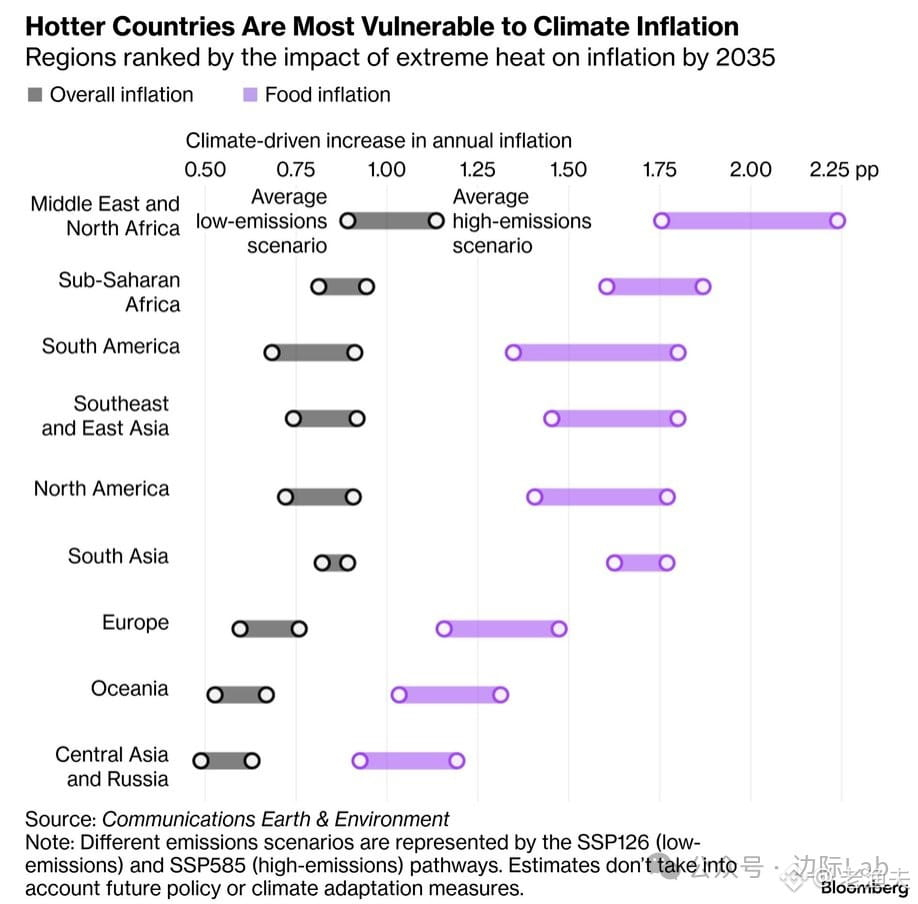
En fait, la question de l’« inflation climatique » était déjà discutée dans les milieux des matières premières dans les années 1990, mais à l’époque, on n’y prêtait guère attention. Aujourd’hui, il apparaît que les chocs des conditions météorologiques extrêmes sur les prix des denrées alimentaires sont passés du concept à une logique de transaction bien réelle.
L’étude de Bloomberg mentionne des prévisions pour 2035, mais ce qui m’intéresse surtout, ce sont les cas qui se produisent actuellement : en Inde, la vague de chaleur fait directement grimper les prévisions d’inflation pour l’exercice 2027 ; au Mexique, le prix des tomates double en raison de pluies non saisonnières et de maladies ; en Corée du Sud, l’inflation devrait monter de 0,3 à 0,5 point du fait des fortes chaleurs et des pluies torrentielles. Rien de tout cela n’est un simple exercice de modélisation : ce sont des chocs réels sur les chaînes d’approvisionnement.
Dans les zones climatiquement vulnérables comme le Moyen-Orient, l’Afrique du Nord et l’Afrique subsaharienne, une hausse annuelle des prix alimentaires de 1,75 à 2,25 points peut sembler modeste, mais pour le pouvoir d’achat réel et la stabilité sociale de ces régions, l’impact est structurel. Vous souvenez-vous du « Printemps arabe » de 2010-2011 ? Derrière, il y avait notamment des facteurs qui ont provoqué l’envolée des prix du blé.
Du point de vue du trading, l’inflation climatique n’est pas linéaire. Elle peut exploser d’un coup certaines années (par exemple pendant une année El Niño), puis être oubliée par le marché pendant les périodes calmes. Mais la tendance de fond est, elle, claire : la fréquence des phénomènes météorologiques extrêmes augmente, et les chaînes d’approvisionnement des produits agricoles verront leur volatilité continuer à s’amplifier. Les logiques d’allocation d’actifs pour se couvrir contre l’inflation devront peut-être être repensées au cours des dix prochaines années.