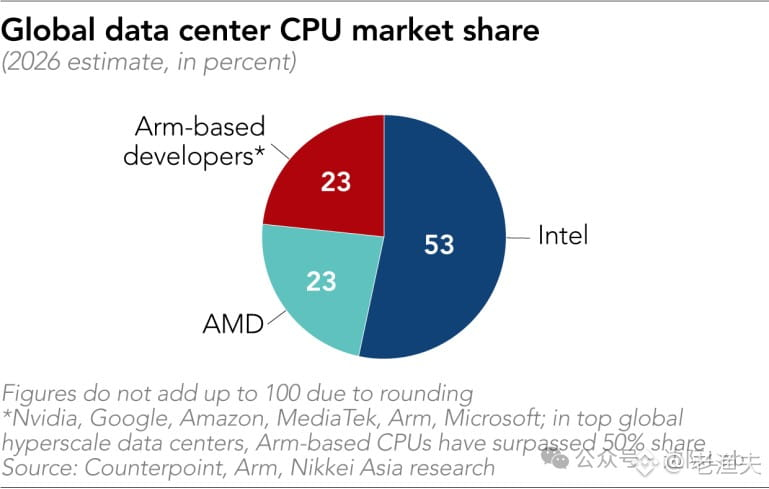
La situation des CPU dans les centres de données en 2026 est vraiment intéressante : Intel parvient encore à maintenir environ 53 % de parts globales, tandis que $AMD et la coalition Arm se partagent chacun 23 %. Mais la véritable histoire se joue du côté des hyperscale : en réalité, l’adoption d’Arm y dépasse déjà la barre des 50 %.
Ce n’est pas une bataille de choix technologiques, c’est une réalité liée à l’électricité. Chez des géants comme Meta, Google et Amazon, Arm n’est pas adopté “pour faire tendance” : c’est parce que l’efficacité énergétique impacte directement la capacité à installer davantage de baies et à garder la facture d’électricité sous contrôle. Dans les centres de données pour l’IA, le goulot d’étranglement le plus important n’est plus la disponibilité des puces, mais la capacité du réseau électrique et les capacités de refroidissement.
Intel peut tout à fait défendre son marché historique des entreprises, mais le gâteau dont la croissance est la plus rapide est en train d’être redistribué. Une fois que cette transition structurelle s’installe, l’inertie entraîne avec elle l’écosystème, l’adaptation des logiciels et les habitudes des développeurs. Les acteurs historiques doivent s’adapter aux nouvelles règles.