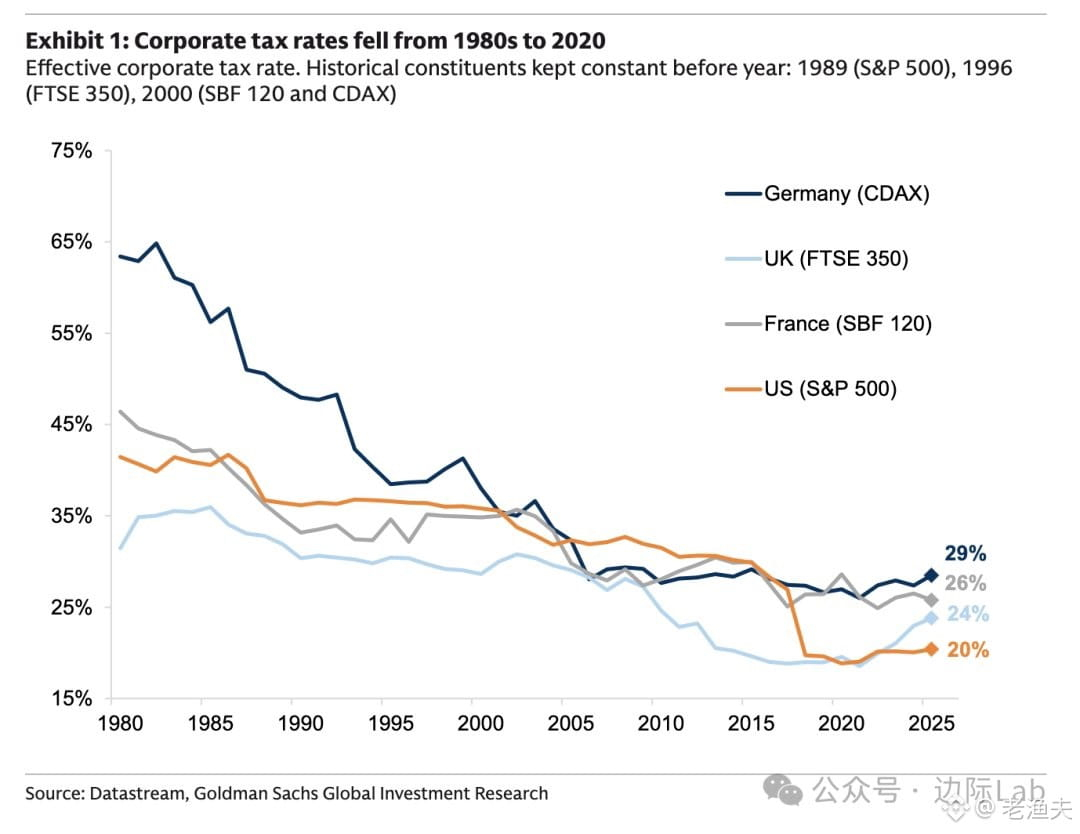
Depuis les années 1980, les taux d’imposition des entreprises dans les économies avancées ont continuellement baissé. Le taux d’impôt effectif des sociétés composant l’indice S&P 500 aux États-Unis est passé d’environ 40 % à 20 % en 2020 ; l’Allemagne, le Royaume-Uni et la France ont suivi une trajectoire similaire.
Cette vague de baisses d’impôts a débuté sous les administrations de Reagan et de Thatcher, avec des réformes de l’offre, combinées à la déréglementation et à la privatisation : à l’époque, cela a effectivement contribué à la reprise économique.
Mais en regardant en arrière, le cycle de baisses d’impôts sur plusieurs décennies semble désormais arrivé à son terme. Les finances publiques des pays sont sous une pression énorme, les infrastructures vieillissent et les dépenses sociales explosent. Compter encore sur des baisses d’impôts pour stimuler la croissance n’est plus réaliste. Au cours des dix prochaines années, les taux d’imposition augmenteront très probablement — que ce soit l’impôt sur les sociétés, l’impôt sur les plus-values ou l’impôt sur les personnes les plus riches.
Les cycles reviennent : les balanciers de la politique finissent toujours par revenir. Les quarante dernières années ont été l’ère des baisses d’impôts et de la déréglementation ; la suite pourrait être celle de la hausse des impôts et d’une nouvelle vague de réglementation. La logique d’allocation des capitaux devra elle aussi s’ajuster.