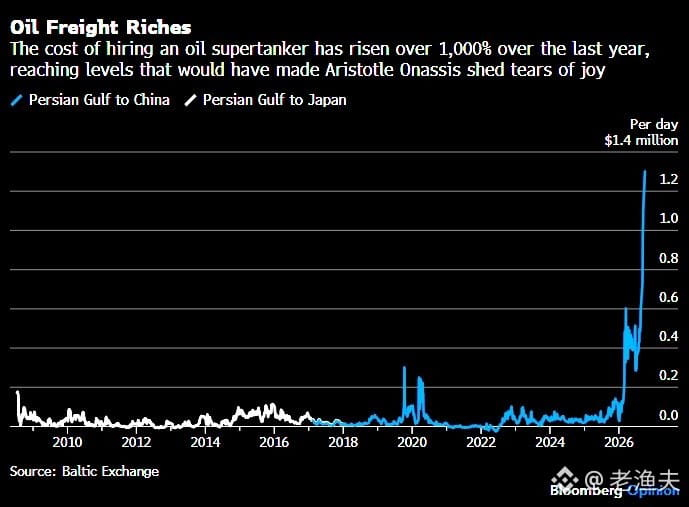
Les exportations de pétrole par le détroit d’Ormuz sont bien revenues au niveau d’avant-guerre, mais les prix du pétrole restent à plus de 100. Beaucoup ne comprennent pas pourquoi l’offre se rétablit, alors que les prix n’ont pas tendance à baisser.
En réalité, la réponse ne se trouve pas du côté de l’offre, mais dans les coûts de transport. Aujourd’hui, les tarifs des pétroliers ont bondi à plus de dix fois leur niveau précédent, et ils continuent d’augmenter. Cela signifie que même si le pétrole brut quitte les zones de production, le coût pour l’acheminer vers les marchés finaux augmente fortement, et finit par se répercuter sur le prix.
C’est un exemple typique de « tarification par goulots d’étranglement de la chaîne d’approvisionnement » : ce n’est pas le fait de pouvoir produire qui manque, c’est celui de pouvoir acheminer, ou alors de l’acheminer à un coût trop élevé. Les primes d’assurance, les coûts de contournement, la pénurie de navires, et la prime liée aux risques géopolitiques s’additionnent toutes dans le fret.
Historiquement, ce genre de situation n’est pas rare. À la fin des années 1990, après la crise financière asiatique, les prix du pétrole avaient aussi été maintenus à un niveau élevé, en raison de la tension sur la capacité de transport et de la flambée des coûts d’assurance, malgré une production suffisante de l’OPEP. En 2008, lorsque le prix du pétrole a atteint 147 dollars, les facteurs liés au transport et à la spéculation financière pesaient aussi très lourd.
Donc, quand on observe le prix du pétrole aujourd’hui, il ne faut pas se contenter de regarder la production et les stocks : il faut aussi analyser la structure des coûts de l’ensemble de la chaîne logistique. Tant que les coûts de transport ne redescendront pas, il sera difficile pour le prix du pétrole de baisser durablement.