
Bella_Blocks
6.1k Publicaciones

Bella_Blocks
Denunciar
Bloquear usuario
Crypto Strategist | Binance Creator
Abrir operación
Trader frecuente
10.2 meses
261 Siguiendo
11.8K+ Seguidores
5.0K+ Me gusta
Publicaciones
Cartera
Todo
Directo
·
--
Alcista
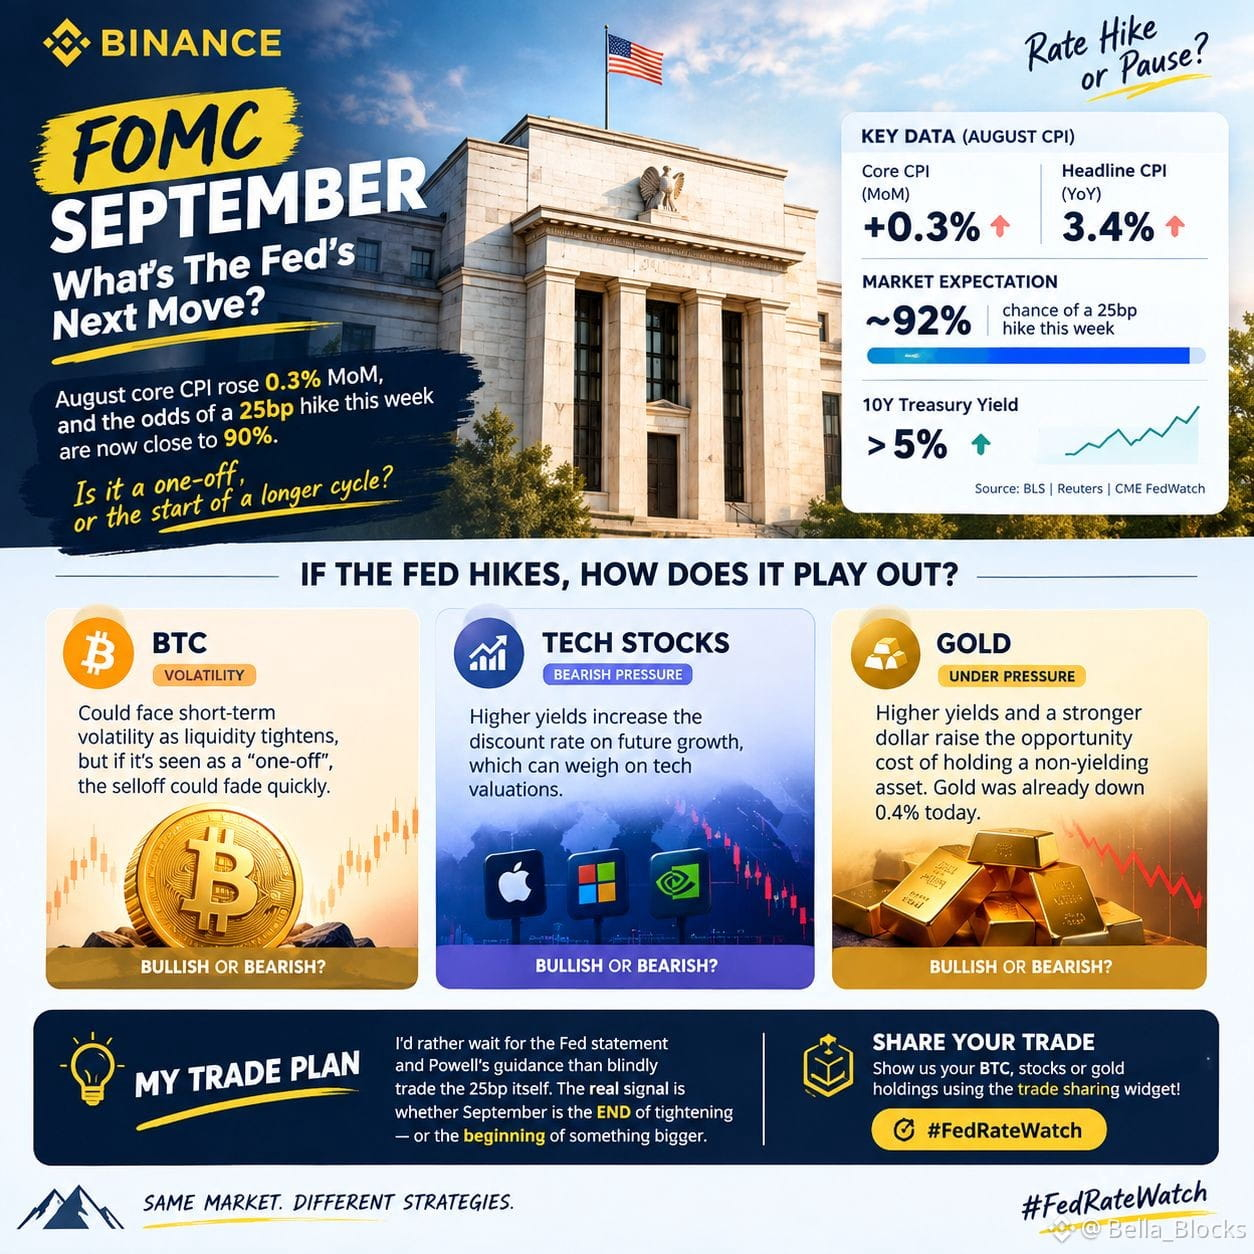
Estoy observando a la Fed esta semana menos por el titular de los 25 pb y más por lo que viene DESPUÉS.
El IPC subyacente de agosto aumentó un 0,3% mensual, el IPC general alcanzó el 3,4% interanual y ahora los mercados están descontando aproximadamente un 92% de probabilidad de una subida de 25 pb. ¿El problema mayor? El rendimiento del Treasury a 10 años ha superado el 5%.
Así que, si la Fed sube hasta 3,75–4,00%, no creo que la primera reacción cuente toda la historia.
El BTC podría enfrentar volatilidad a medida que se ajusta la liquidez, pero si los operadores interpretan la subida como un “hecho puntual” en lugar del comienzo de otro ciclo, la caída podría desvanecerse rápidamente.
Las acciones tecnológicas tienen un panorama más difícil porque los rendimientos más altos elevan la tasa de descuento sobre el crecimiento futuro. El oro también siente presión: los mayores rendimientos y un dólar más fuerte aumentan el costo de oportunidad de mantener un activo que no genera rendimiento. El oro ya caía un 0,4% hoy mientras subían las expectativas de alzas.
Mi plan de trading: prefiero esperar el comunicado de la Fed y la orientación de Powell antes de operar ciegamente el propio movimiento de 25 pb. La señal real es si septiembre marca el FIN del endurecimiento o el comienzo de algo más grande.
Esa distinción podría decidir el siguiente movimiento en BTC, tech y oro.
#FedRateWatch
$POWER
{future}(POWERUSDT)
$AIN
{future}(AINUSDT)
$AI
{spot}(AIUSDT)
Estoy observando a la Fed esta semana menos por el titular de los 25 pb y más por lo que viene DESPUÉS.
El IPC subyacente de agosto aumentó un 0,3% mensual, el IPC general alcanzó el 3,4% interanual y ahora los mercados están descontando aproximadamente un 92% de probabilidad de una subida de 25 pb. ¿El problema mayor? El rendimiento del Treasury a 10 años ha superado el 5%.
Así que, si la Fed sube hasta 3,75–4,00%, no creo que la primera reacción cuente toda la historia.
El BTC podría enfrentar volatilidad a medida que se ajusta la liquidez, pero si los operadores interpretan la subida como un “hecho puntual” en lugar del comienzo de otro ciclo, la caída podría desvanecerse rápidamente.
Las acciones tecnológicas tienen un panorama más difícil porque los rendimientos más altos elevan la tasa de descuento sobre el crecimiento futuro. El oro también siente presión: los mayores rendimientos y un dólar más fuerte aumentan el costo de oportunidad de mantener un activo que no genera rendimiento. El oro ya caía un 0,4% hoy mientras subían las expectativas de alzas.
Mi plan de trading: prefiero esperar el comunicado de la Fed y la orientación de Powell antes de operar ciegamente el propio movimiento de 25 pb. La señal real es si septiembre marca el FIN del endurecimiento o el comienzo de algo más grande.
Esa distinción podría decidir el siguiente movimiento en BTC, tech y oro.
#FedRateWatch
$POWER
$AIN
$AI
El IPC subyacente de agosto aumentó un 0,3% mensual, el IPC general alcanzó el 3,4% interanual y ahora los mercados están descontando aproximadamente un 92% de probabilidad de una subida de 25 pb. ¿El problema mayor? El rendimiento del Treasury a 10 años ha superado el 5%.
Así que, si la Fed sube hasta 3,75–4,00%, no creo que la primera reacción cuente toda la historia.
El BTC podría enfrentar volatilidad a medida que se ajusta la liquidez, pero si los operadores interpretan la subida como un “hecho puntual” en lugar del comienzo de otro ciclo, la caída podría desvanecerse rápidamente.
Las acciones tecnológicas tienen un panorama más difícil porque los rendimientos más altos elevan la tasa de descuento sobre el crecimiento futuro. El oro también siente presión: los mayores rendimientos y un dólar más fuerte aumentan el costo de oportunidad de mantener un activo que no genera rendimiento. El oro ya caía un 0,4% hoy mientras subían las expectativas de alzas.
Mi plan de trading: prefiero esperar el comunicado de la Fed y la orientación de Powell antes de operar ciegamente el propio movimiento de 25 pb. La señal real es si septiembre marca el FIN del endurecimiento o el comienzo de algo más grande.
Esa distinción podría decidir el siguiente movimiento en BTC, tech y oro.
#FedRateWatch
$POWER
$AIN
$AI
175
·
--
Alcista
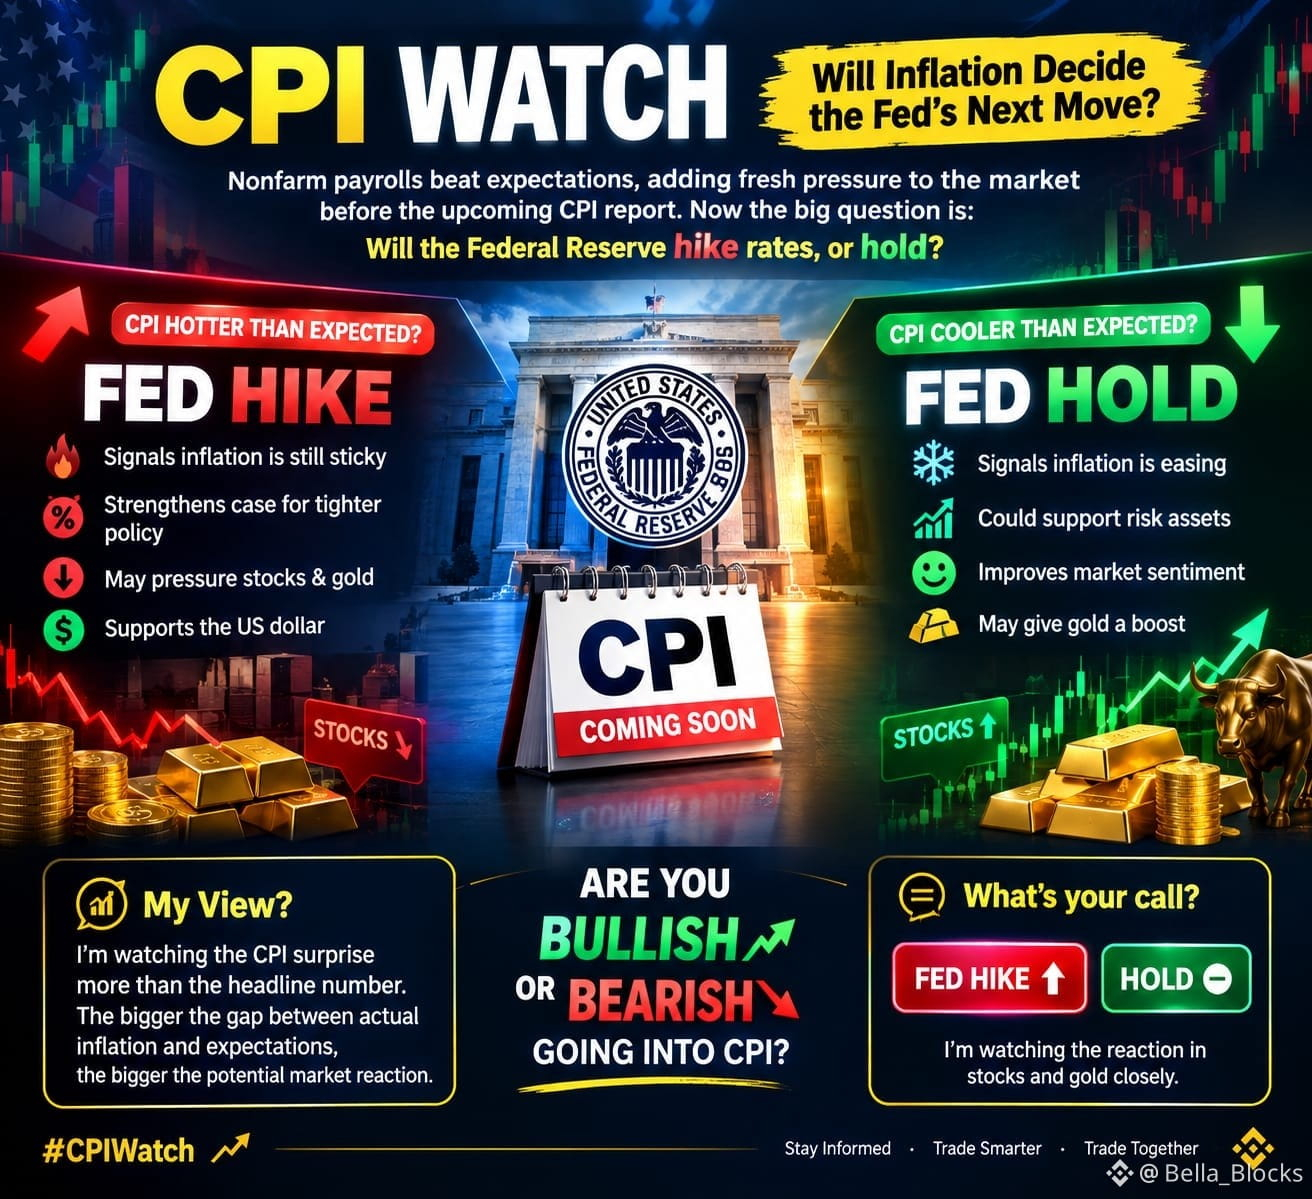
🔥 ATENCIÓN CPI: ¿Decidirá la inflación el próximo movimiento de la Fed?
Los nóminas no agrícolas salieron más fuertes de lo esperado, añadiendo presión adicional al mercado de cara al próximo informe de CPI. Ahora la gran pregunta es: ¿la Reserva Federal subirá las tasas o las mantendrá?
Un CPI más caliente de lo esperado podría indicar que la inflación sigue siendo persistente. Eso podría fortalecer el argumento a favor de una política más restrictiva, lo que potencialmente presione a las acciones y al oro mientras respalda al dólar. 📉
Pero si el CPI sale más frío de lo esperado, los mercados podrían interpretarlo como una señal de que la inflación se está aliviando. La narrativa de una pausa en tasas podría fortalecerse, lo que potencialmente apoye a los activos de riesgo y mejore el sentimiento hacia las acciones. 📈
¿Mi opinión? Estoy observando la sorpresa del CPI más que el número del titular. Cuanta mayor sea la brecha entre la inflación real y las expectativas, mayor será la reacción potencial del mercado.
¿Eres alcista o bajista de cara al CPI? Estoy vigilando de cerca la reacción en acciones y oro.
¿Cuál es tu pronóstico: SUBIDA DE LA FED 🔴 o MANTENER 🟢?
#CPIWatch
$NES
{alpha}(560x097acf27503753e77bca940277806156c5925b81)
$4Stock
{alpha}(560xd270d4e1ec6e6e0d28c0ecb8be966ec75997ffff)
$MEME
{spot}(MEMEUSDT)
🔥 ATENCIÓN CPI: ¿Decidirá la inflación el próximo movimiento de la Fed?
Los nóminas no agrícolas salieron más fuertes de lo esperado, añadiendo presión adicional al mercado de cara al próximo informe de CPI. Ahora la gran pregunta es: ¿la Reserva Federal subirá las tasas o las mantendrá?
Un CPI más caliente de lo esperado podría indicar que la inflación sigue siendo persistente. Eso podría fortalecer el argumento a favor de una política más restrictiva, lo que potencialmente presione a las acciones y al oro mientras respalda al dólar. 📉
Pero si el CPI sale más frío de lo esperado, los mercados podrían interpretarlo como una señal de que la inflación se está aliviando. La narrativa de una pausa en tasas podría fortalecerse, lo que potencialmente apoye a los activos de riesgo y mejore el sentimiento hacia las acciones. 📈
¿Mi opinión? Estoy observando la sorpresa del CPI más que el número del titular. Cuanta mayor sea la brecha entre la inflación real y las expectativas, mayor será la reacción potencial del mercado.
¿Eres alcista o bajista de cara al CPI? Estoy vigilando de cerca la reacción en acciones y oro.
¿Cuál es tu pronóstico: SUBIDA DE LA FED 🔴 o MANTENER 🟢?
#CPIWatch
$NES
$4Stock
$MEME
Los nóminas no agrícolas salieron más fuertes de lo esperado, añadiendo presión adicional al mercado de cara al próximo informe de CPI. Ahora la gran pregunta es: ¿la Reserva Federal subirá las tasas o las mantendrá?
Un CPI más caliente de lo esperado podría indicar que la inflación sigue siendo persistente. Eso podría fortalecer el argumento a favor de una política más restrictiva, lo que potencialmente presione a las acciones y al oro mientras respalda al dólar. 📉
Pero si el CPI sale más frío de lo esperado, los mercados podrían interpretarlo como una señal de que la inflación se está aliviando. La narrativa de una pausa en tasas podría fortalecerse, lo que potencialmente apoye a los activos de riesgo y mejore el sentimiento hacia las acciones. 📈
¿Mi opinión? Estoy observando la sorpresa del CPI más que el número del titular. Cuanta mayor sea la brecha entre la inflación real y las expectativas, mayor será la reacción potencial del mercado.
¿Eres alcista o bajista de cara al CPI? Estoy vigilando de cerca la reacción en acciones y oro.
¿Cuál es tu pronóstico: SUBIDA DE LA FED 🔴 o MANTENER 🟢?
#CPIWatch
$NES
$4Stock
$MEME
18
19
267
·
--
#dusk $DUSK @Dusk_Foundation
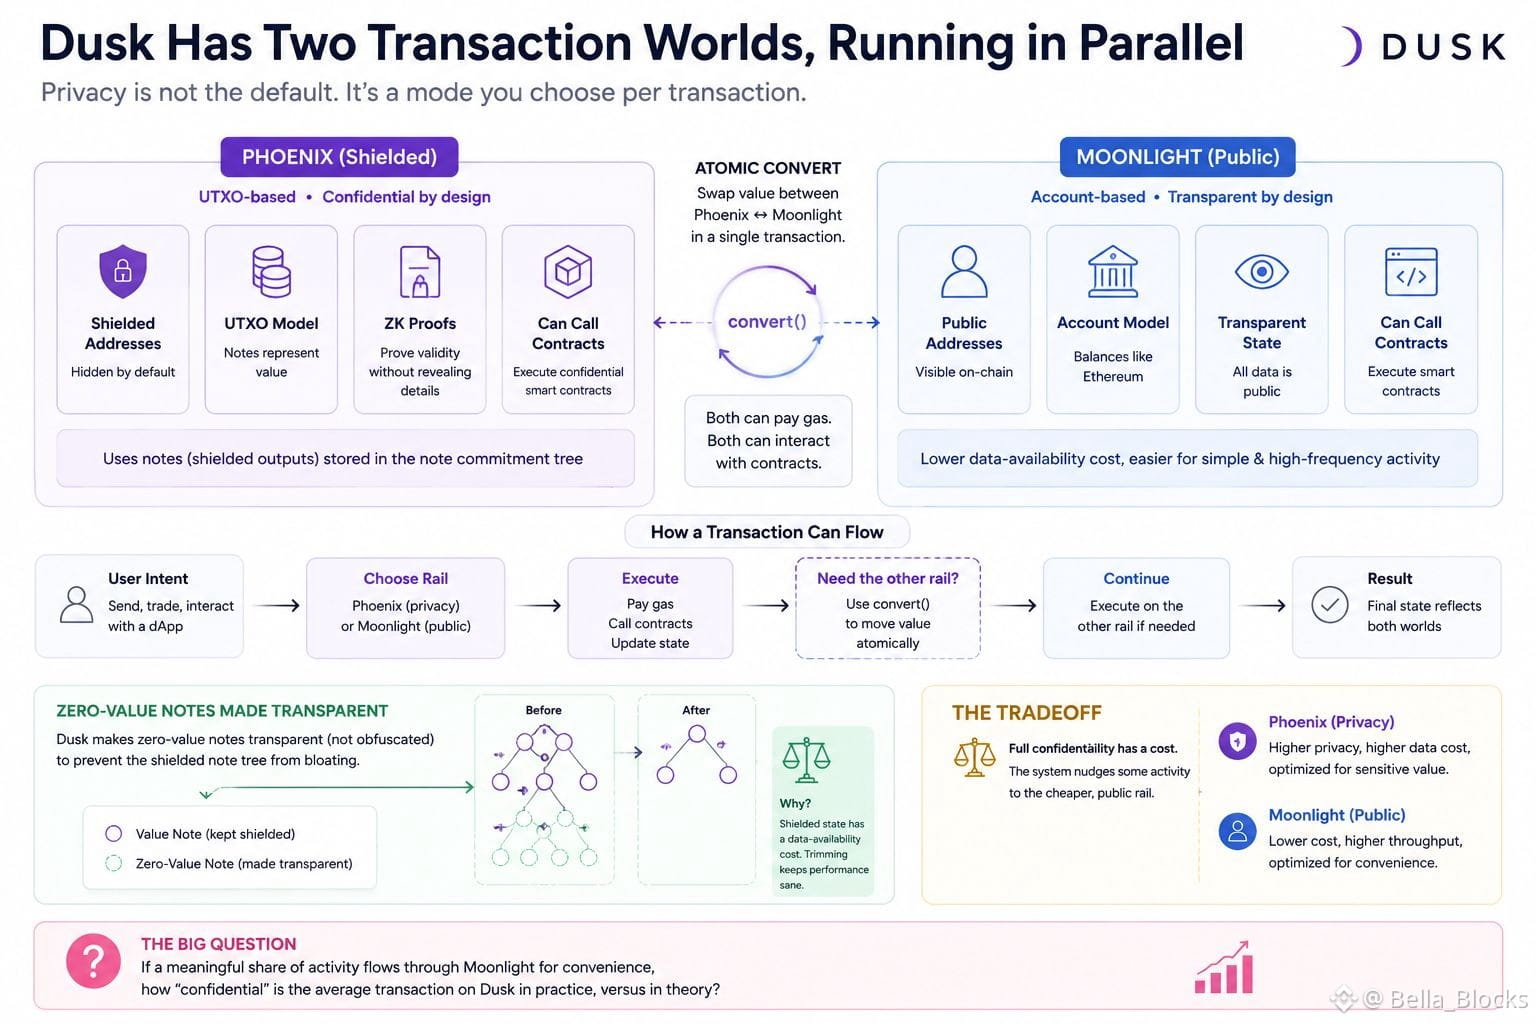
Estaba revisando las documentación de Dusk intentando entender qué significa realmente "confidential dApp" a nivel de transacción, y me encontré con algo que me hizo detenerme. Dusk no tiene un solo tipo de transacción: tiene dos, funcionando en paralelo. Phoenix es el modelo blindado basado en UTXO. Moonlight es público y basado en cuentas, más parecido a cómo funciona Ethereum. Ambos pueden pagar gas, ambos pueden llamar contratos, y literalmente existe una función de conversión que te permite intercambiar de forma atómica el valor entre los dos.
Eso no es lo que esperaba. Yo había asumido que "privacy-first chain" significaba privacidad por defecto. No lo es. La privacidad es un modo al que te suscribes por transacción, no una propiedad de la red en sí.
Volví a las notas de ingeniería dos veces porque pensé que lo había leído mal, pero hay otro detalle escondido ahí: Dusk empezó a hacer que las notas de valor cero fueran transparentes en lugar de ofuscadas, específicamente para evitar que el árbol de notas blindadas se inflara con entradas que no representan valor. Así que el estado blindado no es gratis de mantener: el protocolo está recortando activamente lo que oculta para mantener el rendimiento dentro de lo razonable.
Nada de esto me suena a un fallo. Más bien parece un intercambio sincero: la confidencialidad total tiene un costo de disponibilidad de datos, así que el sistema empuja parte de la actividad hacia el carril público, que es más barato.
Lo cual plantea la pregunta: si una parte significativa de la actividad acaba fluyendo a través de Moonlight por conveniencia, ¿qué tan "confidencial" es en la práctica la transacción promedio en Dusk, comparado con lo que se supone en teoría?
$BMT
{spot}(BMTUSDT)
$STX
{spot}(STXUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Estaba revisando las documentación de Dusk intentando entender qué significa realmente "confidential dApp" a nivel de transacción, y me encontré con algo que me hizo detenerme. Dusk no tiene un solo tipo de transacción: tiene dos, funcionando en paralelo. Phoenix es el modelo blindado basado en UTXO. Moonlight es público y basado en cuentas, más parecido a cómo funciona Ethereum. Ambos pueden pagar gas, ambos pueden llamar contratos, y literalmente existe una función de conversión que te permite intercambiar de forma atómica el valor entre los dos.
Eso no es lo que esperaba. Yo había asumido que "privacy-first chain" significaba privacidad por defecto. No lo es. La privacidad es un modo al que te suscribes por transacción, no una propiedad de la red en sí.
Volví a las notas de ingeniería dos veces porque pensé que lo había leído mal, pero hay otro detalle escondido ahí: Dusk empezó a hacer que las notas de valor cero fueran transparentes en lugar de ofuscadas, específicamente para evitar que el árbol de notas blindadas se inflara con entradas que no representan valor. Así que el estado blindado no es gratis de mantener: el protocolo está recortando activamente lo que oculta para mantener el rendimiento dentro de lo razonable.
Nada de esto me suena a un fallo. Más bien parece un intercambio sincero: la confidencialidad total tiene un costo de disponibilidad de datos, así que el sistema empuja parte de la actividad hacia el carril público, que es más barato.
Lo cual plantea la pregunta: si una parte significativa de la actividad acaba fluyendo a través de Moonlight por conveniencia, ¿qué tan "confidencial" es en la práctica la transacción promedio en Dusk, comparado con lo que se supone en teoría?
$BMT
$STX
Estaba revisando las documentación de Dusk intentando entender qué significa realmente "confidential dApp" a nivel de transacción, y me encontré con algo que me hizo detenerme. Dusk no tiene un solo tipo de transacción: tiene dos, funcionando en paralelo. Phoenix es el modelo blindado basado en UTXO. Moonlight es público y basado en cuentas, más parecido a cómo funciona Ethereum. Ambos pueden pagar gas, ambos pueden llamar contratos, y literalmente existe una función de conversión que te permite intercambiar de forma atómica el valor entre los dos.
Eso no es lo que esperaba. Yo había asumido que "privacy-first chain" significaba privacidad por defecto. No lo es. La privacidad es un modo al que te suscribes por transacción, no una propiedad de la red en sí.
Volví a las notas de ingeniería dos veces porque pensé que lo había leído mal, pero hay otro detalle escondido ahí: Dusk empezó a hacer que las notas de valor cero fueran transparentes en lugar de ofuscadas, específicamente para evitar que el árbol de notas blindadas se inflara con entradas que no representan valor. Así que el estado blindado no es gratis de mantener: el protocolo está recortando activamente lo que oculta para mantener el rendimiento dentro de lo razonable.
Nada de esto me suena a un fallo. Más bien parece un intercambio sincero: la confidencialidad total tiene un costo de disponibilidad de datos, así que el sistema empuja parte de la actividad hacia el carril público, que es más barato.
Lo cual plantea la pregunta: si una parte significativa de la actividad acaba fluyendo a través de Moonlight por conveniencia, ¿qué tan "confidencial" es en la práctica la transacción promedio en Dusk, comparado con lo que se supone en teoría?
$BMT
$STX
1
189
·
--
#dusk $DUSK @Dusk_Foundation
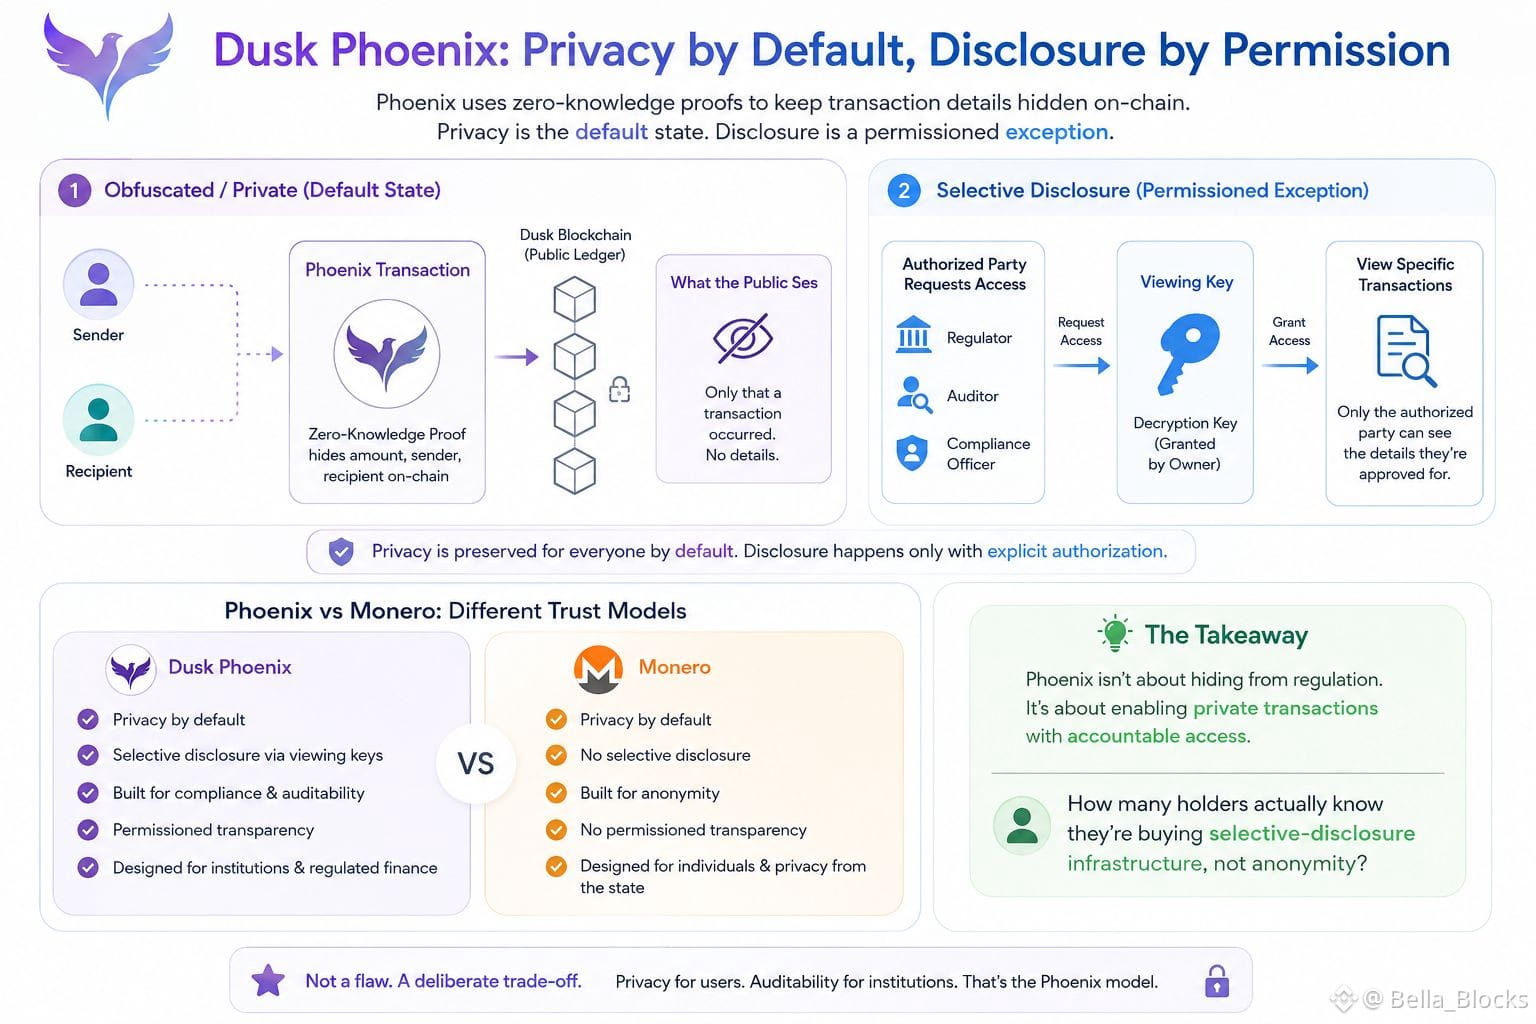
Estaba revisando la documentación de Dusk sobre su modelo de transacciones en Phoenix, intentando entender cómo equilibran realmente la privacidad con los requisitos de cumplimiento que los bancos necesitarían. Y me quedé atascado en algo que no se habla mucho fuera de los documentos técnicos: la diferencia entre "obfuscated" y "private" en su propia formulación.
Dusk usa pruebas de conocimiento cero, de modo que por defecto los importes de las transacciones y los participantes no son visibles en la cadena. Bien, ese es el discurso que repite todo el mundo. Pero entonces noté que incorporan específicamente la capacidad de divulgación selectiva: es decir, un regulador o un auditor puede recibir una clave de visualización para ver transacciones específicas sin que se exponga toda la red. Eso no es lo mismo que "privado" en el sentido en que la mayoría de usuarios minoristas de cripto entienden la palabra.
Volví a los documentos dos veces porque quería asegurarme de que no lo estaba interpretando de más. Lo que en realidad crea es un sistema en el que la privacidad es el estado predeterminado, pero la divulgación es una excepción permitida — no una cosa pública. Eso implica un modelo de confianza significativamente distinto al de algo como Monero, y está claramente diseñado para instituciones que necesitan pistas de auditoría, no anonimato frente al Estado.
No es una falla. Es un intercambio deliberado. Pero eso significa que la etiqueta de "privacy coin" se usa de forma bastante laxa.
¿Cuántos titulares saben realmente que están comprando infraestructura de divulgación selectiva, no anonimato?
$SPK
{spot}(SPKUSDT)
$MORPHO
{spot}(MORPHOUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Estaba revisando la documentación de Dusk sobre su modelo de transacciones en Phoenix, intentando entender cómo equilibran realmente la privacidad con los requisitos de cumplimiento que los bancos necesitarían. Y me quedé atascado en algo que no se habla mucho fuera de los documentos técnicos: la diferencia entre "obfuscated" y "private" en su propia formulación.
Dusk usa pruebas de conocimiento cero, de modo que por defecto los importes de las transacciones y los participantes no son visibles en la cadena. Bien, ese es el discurso que repite todo el mundo. Pero entonces noté que incorporan específicamente la capacidad de divulgación selectiva: es decir, un regulador o un auditor puede recibir una clave de visualización para ver transacciones específicas sin que se exponga toda la red. Eso no es lo mismo que "privado" en el sentido en que la mayoría de usuarios minoristas de cripto entienden la palabra.
Volví a los documentos dos veces porque quería asegurarme de que no lo estaba interpretando de más. Lo que en realidad crea es un sistema en el que la privacidad es el estado predeterminado, pero la divulgación es una excepción permitida — no una cosa pública. Eso implica un modelo de confianza significativamente distinto al de algo como Monero, y está claramente diseñado para instituciones que necesitan pistas de auditoría, no anonimato frente al Estado.
No es una falla. Es un intercambio deliberado. Pero eso significa que la etiqueta de "privacy coin" se usa de forma bastante laxa.
¿Cuántos titulares saben realmente que están comprando infraestructura de divulgación selectiva, no anonimato?
$SPK
$MORPHO
Estaba revisando la documentación de Dusk sobre su modelo de transacciones en Phoenix, intentando entender cómo equilibran realmente la privacidad con los requisitos de cumplimiento que los bancos necesitarían. Y me quedé atascado en algo que no se habla mucho fuera de los documentos técnicos: la diferencia entre "obfuscated" y "private" en su propia formulación.
Dusk usa pruebas de conocimiento cero, de modo que por defecto los importes de las transacciones y los participantes no son visibles en la cadena. Bien, ese es el discurso que repite todo el mundo. Pero entonces noté que incorporan específicamente la capacidad de divulgación selectiva: es decir, un regulador o un auditor puede recibir una clave de visualización para ver transacciones específicas sin que se exponga toda la red. Eso no es lo mismo que "privado" en el sentido en que la mayoría de usuarios minoristas de cripto entienden la palabra.
Volví a los documentos dos veces porque quería asegurarme de que no lo estaba interpretando de más. Lo que en realidad crea es un sistema en el que la privacidad es el estado predeterminado, pero la divulgación es una excepción permitida — no una cosa pública. Eso implica un modelo de confianza significativamente distinto al de algo como Monero, y está claramente diseñado para instituciones que necesitan pistas de auditoría, no anonimato frente al Estado.
No es una falla. Es un intercambio deliberado. Pero eso significa que la etiqueta de "privacy coin" se usa de forma bastante laxa.
¿Cuántos titulares saben realmente que están comprando infraestructura de divulgación selectiva, no anonimato?
$SPK
$MORPHO
3
2
199
·
--
#dusk $DUSK @Dusk_Foundation
Revisé los documentos de casos de uso de Dusk sobre Smart Bulletin Boards, esperando algún tipo de motor de emparejamiento automatizado, y el texto que saltó a la vista fue que ellos emparejan de forma indirecta a compradores y vendedores cualificados de tokens de seguridad de Dusk, y solo una vez que ambas partes llegan a un acuerdo y se cierra un trato, pueden ejecutar la operación de Dusk.
Esa palabra "indirectamente" me hizo detenerme. Volví a los documentos dos veces porque había asumido que "smart bulletin board" significaba algún orderbook on-chain que hace el matching por ti. No es así, al menos no según lo que se publica. El tablón es una capa de descubrimiento: muestra contrapartes cualificadas, pero la negociación real (precio, condiciones, plazos) sigue ocurriendo fuera de la cadena, persona a persona. Lo que es sin confianza es la liquidación, no la negociación.
Eso no es un fallo: es una elección de diseño que encaja con cómo ya se negocian valores privados en OTC, donde los materiales de Dusk señalan que la participación de bróker/abogado normalmente cuesta entre el 2,5% y el 15% en el rango de Dusk. El tablón de anuncios busca reducir ese coste al eliminar la fricción de la liquidación, no la negociación en sí. Es más como una app de emparejamiento que te deja la fecha real en tus manos, que como una máquina expendedora que cierra el trato automáticamente.
Así que el incentivo que esto crea es interesante: premia a las partes que ya saben negociar en OTC, mientras que la parte "sin confianza" solo entra al final. ¿Cuántas personas asumen que todo el proceso está automatizado, en lugar de solo la liquidación?
$TUT
{spot}(TUTUSDT)
$PORTAL
{spot}(PORTALUSDT)
{spot}(DUSKUSDT)
¿Cuán automatizado crees que es el Smart Bulletin Board de Dusk?
#dusk $DUSK @Dusk
Revisé los documentos de casos de uso de Dusk sobre Smart Bulletin Boards, esperando algún tipo de motor de emparejamiento automatizado, y el texto que saltó a la vista fue que ellos emparejan de forma indirecta a compradores y vendedores cualificados de tokens de seguridad de Dusk, y solo una vez que ambas partes llegan a un acuerdo y se cierra un trato, pueden ejecutar la operación de Dusk.
Esa palabra "indirectamente" me hizo detenerme. Volví a los documentos dos veces porque había asumido que "smart bulletin board" significaba algún orderbook on-chain que hace el matching por ti. No es así, al menos no según lo que se publica. El tablón es una capa de descubrimiento: muestra contrapartes cualificadas, pero la negociación real (precio, condiciones, plazos) sigue ocurriendo fuera de la cadena, persona a persona. Lo que es sin confianza es la liquidación, no la negociación.
Eso no es un fallo: es una elección de diseño que encaja con cómo ya se negocian valores privados en OTC, donde los materiales de Dusk señalan que la participación de bróker/abogado normalmente cuesta entre el 2,5% y el 15% en el rango de Dusk. El tablón de anuncios busca reducir ese coste al eliminar la fricción de la liquidación, no la negociación en sí. Es más como una app de emparejamiento que te deja la fecha real en tus manos, que como una máquina expendedora que cierra el trato automáticamente.
Así que el incentivo que esto crea es interesante: premia a las partes que ya saben negociar en OTC, mientras que la parte "sin confianza" solo entra al final. ¿Cuántas personas asumen que todo el proceso está automatizado, en lugar de solo la liquidación?
$TUT
$PORTAL
¿Cuán automatizado crees que es el Smart Bulletin Board de Dusk?
Revisé los documentos de casos de uso de Dusk sobre Smart Bulletin Boards, esperando algún tipo de motor de emparejamiento automatizado, y el texto que saltó a la vista fue que ellos emparejan de forma indirecta a compradores y vendedores cualificados de tokens de seguridad de Dusk, y solo una vez que ambas partes llegan a un acuerdo y se cierra un trato, pueden ejecutar la operación de Dusk.
Esa palabra "indirectamente" me hizo detenerme. Volví a los documentos dos veces porque había asumido que "smart bulletin board" significaba algún orderbook on-chain que hace el matching por ti. No es así, al menos no según lo que se publica. El tablón es una capa de descubrimiento: muestra contrapartes cualificadas, pero la negociación real (precio, condiciones, plazos) sigue ocurriendo fuera de la cadena, persona a persona. Lo que es sin confianza es la liquidación, no la negociación.
Eso no es un fallo: es una elección de diseño que encaja con cómo ya se negocian valores privados en OTC, donde los materiales de Dusk señalan que la participación de bróker/abogado normalmente cuesta entre el 2,5% y el 15% en el rango de Dusk. El tablón de anuncios busca reducir ese coste al eliminar la fricción de la liquidación, no la negociación en sí. Es más como una app de emparejamiento que te deja la fecha real en tus manos, que como una máquina expendedora que cierra el trato automáticamente.
Así que el incentivo que esto crea es interesante: premia a las partes que ya saben negociar en OTC, mientras que la parte "sin confianza" solo entra al final. ¿Cuántas personas asumen que todo el proceso está automatizado, en lugar de solo la liquidación?
$TUT
$PORTAL
¿Cuán automatizado crees que es el Smart Bulletin Board de Dusk?
🤖 Fully automated
67%
🤝 Discovery+human negotiation
0%
🔐 Trustless settlement only
33%
🤔 Not sure
0%
3 Votos • Votación cerrada
3
1.3k
·
--
#dusk $DUSK @Dusk_Foundation
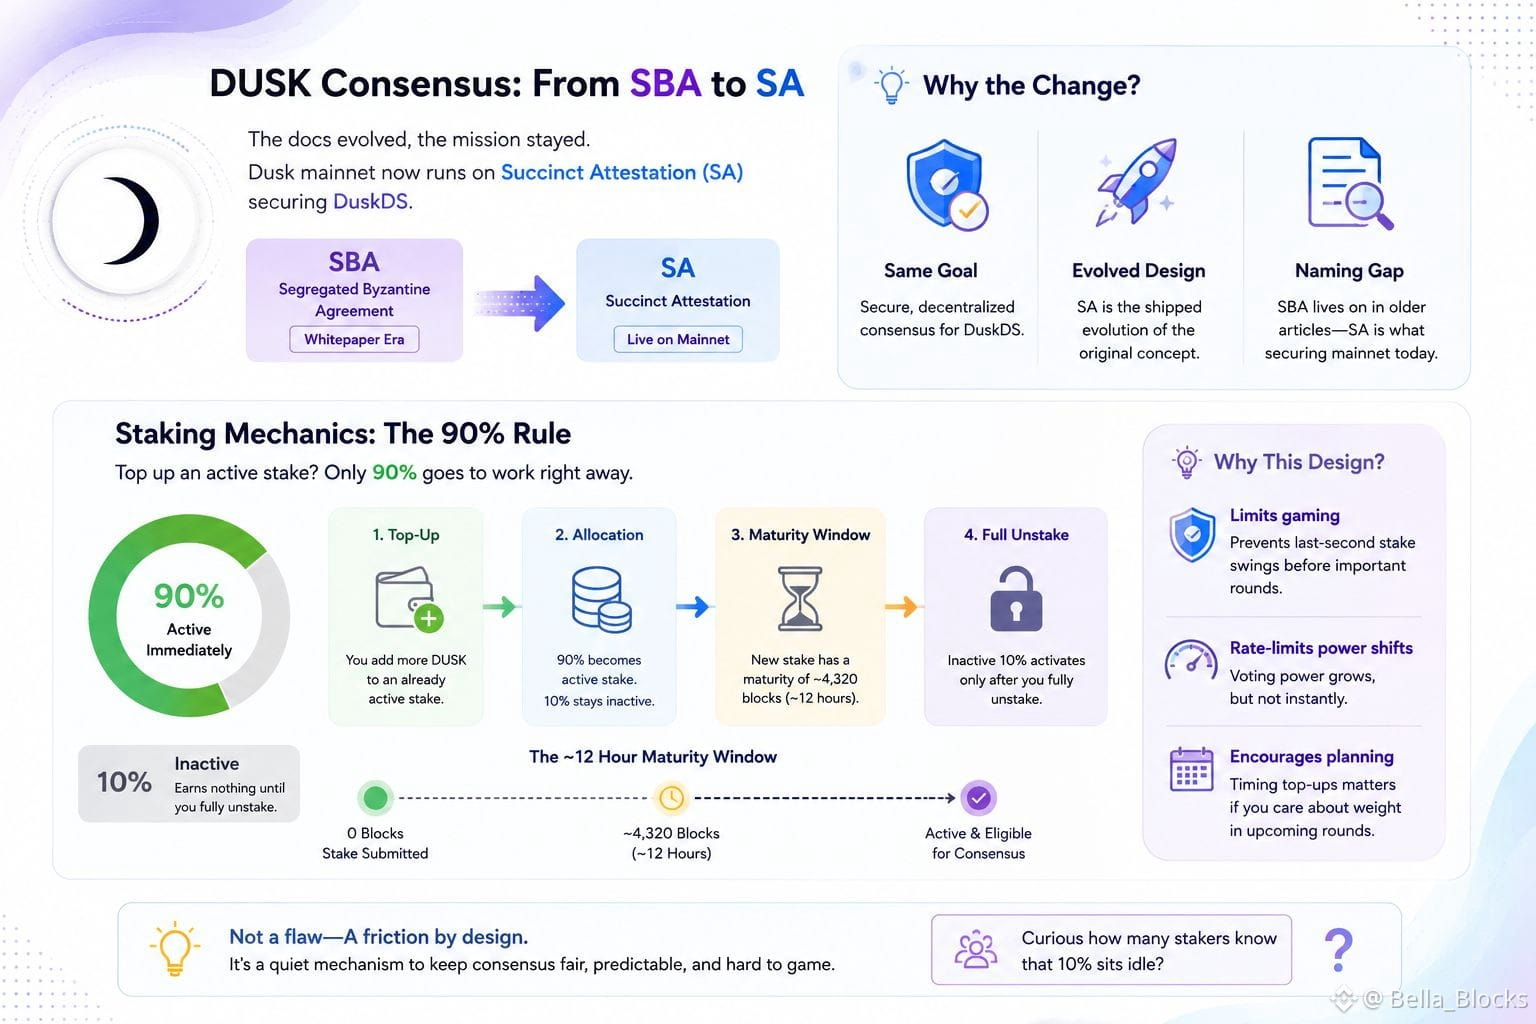
Estaba revisando la documentación actual de Dusk para ponerme al día y refrescarme sobre el consenso de la SBA al que todo el mundo sigue haciendo referencia en los informes, y noté que en realidad las docs ya no lo llaman así. La documentación de mainnet en vivo se refiere a "Succinct Attestation" (SA) como el protocolo de consenso que asegura DuskDS, mientras que la mayoría de artículos explicativos, listados en exchanges e incluso partes de la comunidad todavía hablan de Segregated Byzantine Agreement como si fuera lo actual. Volví y lo comprobé dos veces porque asumí que había mezclado dos mecanismos distintos, pero no: SA se describe como la evolución que se lanzó para mainnet, y SBA es, en su mayor parte, un lenguaje de era de whitepaper.
Ese hueco de nomenclatura no es una bandera roja, pero me llevó a un lugar más interesante: la mecánica de staking que está debajo. Si complementas una cantidad de stake que ya está activa, solo el 90% del nuevo monto pasa a estar activo de inmediato; el otro 10% queda inactivo, sin generar nada, hasta que deshaces completamente el stake. Es un punto de fricción silencioso. Combinado con una ventana de madurez de ~4.320 bloques (aprox. 12 horas) en cualquier stake nuevo, significa que la capitalización no es tan libre de fricciones como "solo añade más DUSK": hay un retraso deliberado incorporado, presumiblemente para limitar el juego del peso de la sortition justo antes de rondas en las que el tamaño del stake importa.
Nada de esto está oculto; simplemente no es material de primera página. Se lee menos como un fallo y más como un limitador de velocidad sobre la rapidez con la que el poder de voto puede cambiar.
Me da curiosidad cuántos stakers realmente saben que ese 10% se queda ocioso, y si eso está influyendo en cómo la gente programa sus recargas.
$TRUMP
{spot}(TRUMPUSDT)
$TRB
{future}(TRBUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Estaba revisando la documentación actual de Dusk para ponerme al día y refrescarme sobre el consenso de la SBA al que todo el mundo sigue haciendo referencia en los informes, y noté que en realidad las docs ya no lo llaman así. La documentación de mainnet en vivo se refiere a "Succinct Attestation" (SA) como el protocolo de consenso que asegura DuskDS, mientras que la mayoría de artículos explicativos, listados en exchanges e incluso partes de la comunidad todavía hablan de Segregated Byzantine Agreement como si fuera lo actual. Volví y lo comprobé dos veces porque asumí que había mezclado dos mecanismos distintos, pero no: SA se describe como la evolución que se lanzó para mainnet, y SBA es, en su mayor parte, un lenguaje de era de whitepaper.
Ese hueco de nomenclatura no es una bandera roja, pero me llevó a un lugar más interesante: la mecánica de staking que está debajo. Si complementas una cantidad de stake que ya está activa, solo el 90% del nuevo monto pasa a estar activo de inmediato; el otro 10% queda inactivo, sin generar nada, hasta que deshaces completamente el stake. Es un punto de fricción silencioso. Combinado con una ventana de madurez de ~4.320 bloques (aprox. 12 horas) en cualquier stake nuevo, significa que la capitalización no es tan libre de fricciones como "solo añade más DUSK": hay un retraso deliberado incorporado, presumiblemente para limitar el juego del peso de la sortition justo antes de rondas en las que el tamaño del stake importa.
Nada de esto está oculto; simplemente no es material de primera página. Se lee menos como un fallo y más como un limitador de velocidad sobre la rapidez con la que el poder de voto puede cambiar.
Me da curiosidad cuántos stakers realmente saben que ese 10% se queda ocioso, y si eso está influyendo en cómo la gente programa sus recargas.
$TRUMP
$TRB
Estaba revisando la documentación actual de Dusk para ponerme al día y refrescarme sobre el consenso de la SBA al que todo el mundo sigue haciendo referencia en los informes, y noté que en realidad las docs ya no lo llaman así. La documentación de mainnet en vivo se refiere a "Succinct Attestation" (SA) como el protocolo de consenso que asegura DuskDS, mientras que la mayoría de artículos explicativos, listados en exchanges e incluso partes de la comunidad todavía hablan de Segregated Byzantine Agreement como si fuera lo actual. Volví y lo comprobé dos veces porque asumí que había mezclado dos mecanismos distintos, pero no: SA se describe como la evolución que se lanzó para mainnet, y SBA es, en su mayor parte, un lenguaje de era de whitepaper.
Ese hueco de nomenclatura no es una bandera roja, pero me llevó a un lugar más interesante: la mecánica de staking que está debajo. Si complementas una cantidad de stake que ya está activa, solo el 90% del nuevo monto pasa a estar activo de inmediato; el otro 10% queda inactivo, sin generar nada, hasta que deshaces completamente el stake. Es un punto de fricción silencioso. Combinado con una ventana de madurez de ~4.320 bloques (aprox. 12 horas) en cualquier stake nuevo, significa que la capitalización no es tan libre de fricciones como "solo añade más DUSK": hay un retraso deliberado incorporado, presumiblemente para limitar el juego del peso de la sortition justo antes de rondas en las que el tamaño del stake importa.
Nada de esto está oculto; simplemente no es material de primera página. Se lee menos como un fallo y más como un limitador de velocidad sobre la rapidez con la que el poder de voto puede cambiar.
Me da curiosidad cuántos stakers realmente saben que ese 10% se queda ocioso, y si eso está influyendo en cómo la gente programa sus recargas.
$TRUMP
$TRB
1
1
292
·
--
#dusk $DUSK @Dusk_Foundation
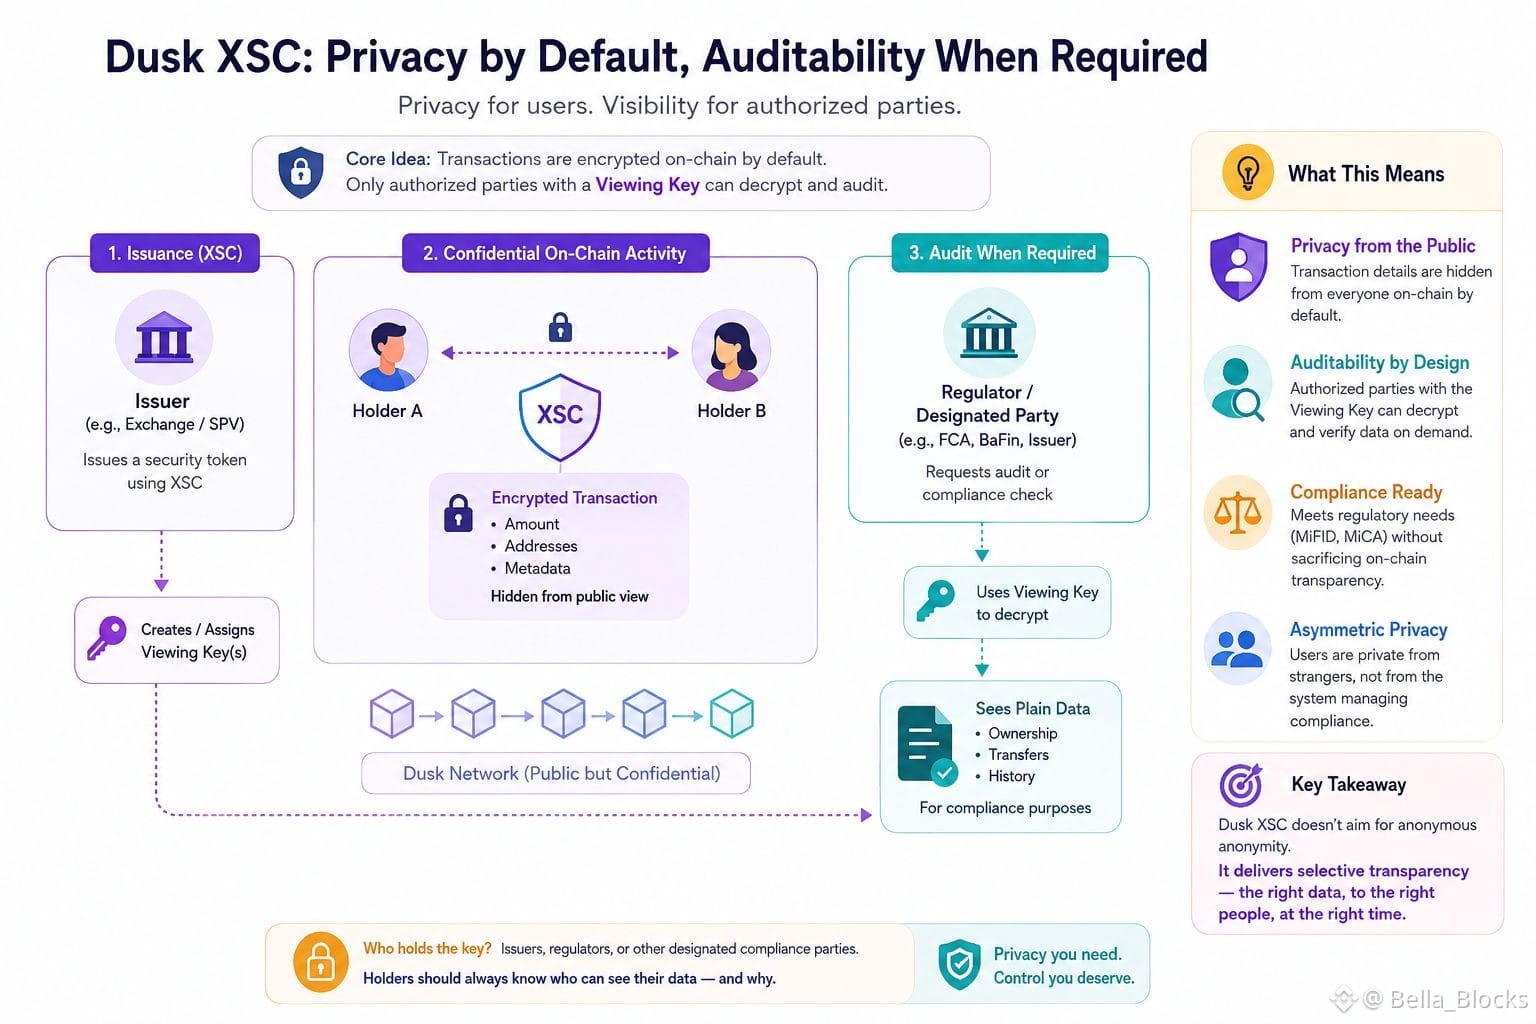
Estaba revisando los documentos de Dusk para entender qué significa realmente a nivel de protocolo “privacidad por defecto, auditabilidad cuando sea necesaria”, porque esa frase aparece por todas partes en su material sobre RWA y quería saber quién está haciendo la auditoría.
Resulta que el estándar XSC incorpora claves de visualización opcionales vinculadas a la capa de cumplimiento: así, cuando un token de seguridad se emite mediante XSC, el emisor (o un regulador designado) puede tener una clave que descifre detalles de las transacciones que permanecen ocultos para el resto en la cadena. Volví a los documentos dos veces porque al principio lo leí como una privacidad de extremo a extremo total, de la clase que obtendrías con una transacción blindada típica. No es exactamente eso. Es privacidad para el público, no necesariamente frente a la contraparte que ejecuta las reglas de cumplimiento.
Eso no es una falla; es el objetivo mismo: no puedes obtener un token de seguridad compatible con MiFID o MiCA sin que alguien pueda demostrar la propiedad y el flujo de fondos bajo demanda. Pero sí significa que la garantía de privacidad es asimétrica por diseño, y no creo que sea evidente para alguien que lee “confidencial” en la portada y asume una anonimidad simétrica como la de una moneda de privacidad.
El incentivo que esto crea es interesante: los emisores se sienten cómodos poniendo valores reales en una cadena pública precisamente porque conservan la visibilidad. Los usuarios obtienen privacidad frente a extraños, no frente al sistema que los gestiona. Vale la pena preguntarse cuántos titulares realmente saben quién está sosteniendo esa clave para cualquier activo dado.
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Estaba revisando los documentos de Dusk para entender qué significa realmente a nivel de protocolo “privacidad por defecto, auditabilidad cuando sea necesaria”, porque esa frase aparece por todas partes en su material sobre RWA y quería saber quién está haciendo la auditoría.
Resulta que el estándar XSC incorpora claves de visualización opcionales vinculadas a la capa de cumplimiento: así, cuando un token de seguridad se emite mediante XSC, el emisor (o un regulador designado) puede tener una clave que descifre detalles de las transacciones que permanecen ocultos para el resto en la cadena. Volví a los documentos dos veces porque al principio lo leí como una privacidad de extremo a extremo total, de la clase que obtendrías con una transacción blindada típica. No es exactamente eso. Es privacidad para el público, no necesariamente frente a la contraparte que ejecuta las reglas de cumplimiento.
Eso no es una falla; es el objetivo mismo: no puedes obtener un token de seguridad compatible con MiFID o MiCA sin que alguien pueda demostrar la propiedad y el flujo de fondos bajo demanda. Pero sí significa que la garantía de privacidad es asimétrica por diseño, y no creo que sea evidente para alguien que lee “confidencial” en la portada y asume una anonimidad simétrica como la de una moneda de privacidad.
El incentivo que esto crea es interesante: los emisores se sienten cómodos poniendo valores reales en una cadena pública precisamente porque conservan la visibilidad. Los usuarios obtienen privacidad frente a extraños, no frente al sistema que los gestiona. Vale la pena preguntarse cuántos titulares realmente saben quién está sosteniendo esa clave para cualquier activo dado.
Estaba revisando los documentos de Dusk para entender qué significa realmente a nivel de protocolo “privacidad por defecto, auditabilidad cuando sea necesaria”, porque esa frase aparece por todas partes en su material sobre RWA y quería saber quién está haciendo la auditoría.
Resulta que el estándar XSC incorpora claves de visualización opcionales vinculadas a la capa de cumplimiento: así, cuando un token de seguridad se emite mediante XSC, el emisor (o un regulador designado) puede tener una clave que descifre detalles de las transacciones que permanecen ocultos para el resto en la cadena. Volví a los documentos dos veces porque al principio lo leí como una privacidad de extremo a extremo total, de la clase que obtendrías con una transacción blindada típica. No es exactamente eso. Es privacidad para el público, no necesariamente frente a la contraparte que ejecuta las reglas de cumplimiento.
Eso no es una falla; es el objetivo mismo: no puedes obtener un token de seguridad compatible con MiFID o MiCA sin que alguien pueda demostrar la propiedad y el flujo de fondos bajo demanda. Pero sí significa que la garantía de privacidad es asimétrica por diseño, y no creo que sea evidente para alguien que lee “confidencial” en la portada y asume una anonimidad simétrica como la de una moneda de privacidad.
El incentivo que esto crea es interesante: los emisores se sienten cómodos poniendo valores reales en una cadena pública precisamente porque conservan la visibilidad. Los usuarios obtienen privacidad frente a extraños, no frente al sistema que los gestiona. Vale la pena preguntarse cuántos titulares realmente saben quién está sosteniendo esa clave para cualquier activo dado.
12
10
619
·
--
#termmax @termmax
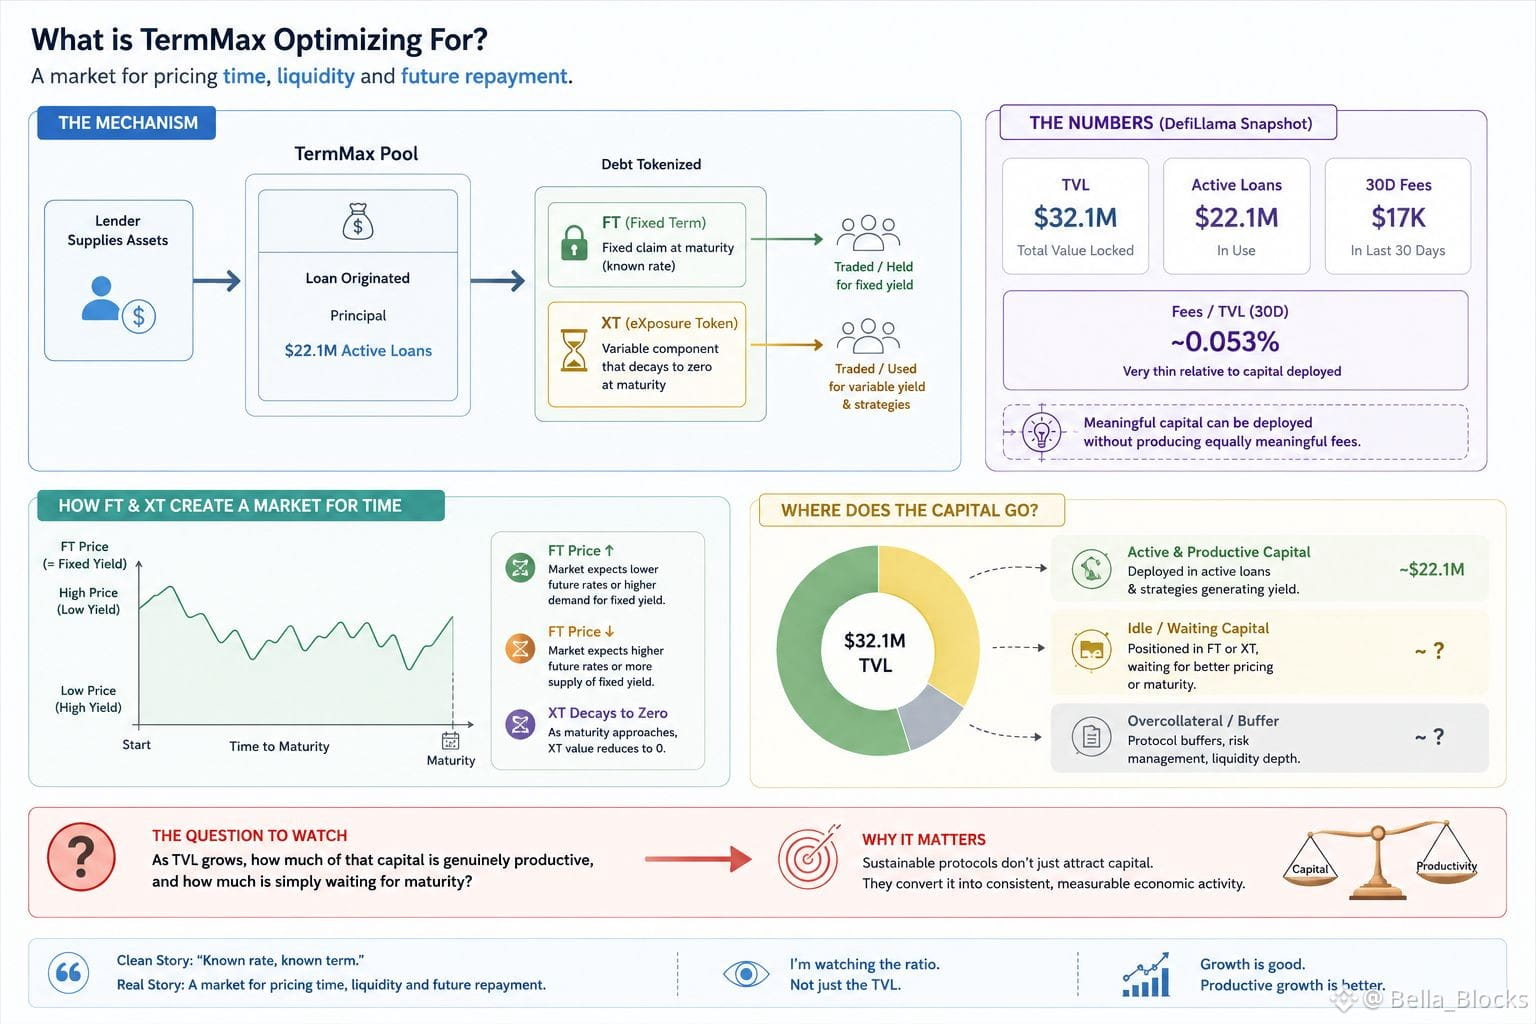
Sigo volviendo a un solo número mientras profundizo en TermMax: la brecha entre el capital que hay en el protocolo y las comisiones que en realidad está generando.
La última instantánea de DefiLlama que encontré muestra aproximadamente 32,1M USD de TVL, con alrededor de 22,1M USD en préstamos activos, mientras que las comisiones de 30 días eran apenas ~17K.
Pensé que podría haberlo leído mal, así que volví a revisar la documentación para entender qué es lo que TermMax optimiza realmente.
El mecanismo es más interesante que lo que sugiere una simple etiqueta de “préstamos a tasa fija”. El token TermMax tokeniza la deuda en FT y XT. FT representa el derecho fijo a vencimiento, mientras que XT lleva el componente variable restante y finalmente llega a cero.
Eso crea un comportamiento distinto al de un pool de préstamos normal. El capital no está ganando simplemente una tasa flotante. Los usuarios negocian en torno a vencimientos específicos, y el precio de FT determina efectivamente el rendimiento fijo.
Así que la historia “limpia” es: “tasa conocida, plazo conocido”. En el fondo, es un mercado para valorar el tiempo, la liquidez y el repago futuro.
Lo interesante es que puede desplegarse capital significativo sin producir comisiones igualmente significativas. Eso no es necesariamente un problema por sí mismo. El uso podría seguir concentrándose en ciertos mercados o estrategias.
Pero plantea una pregunta que creo que vale la pena vigilar:
A medida que crece el TVL, ¿cuánto de ese capital es genuinamente productivo y cuánto solo está esperando el vencimiento?
$ONG
{spot}(ONGUSDT)
$PEOPLE
{spot}(PEOPLEUSDT)
$NEIRO
{spot}(NEIROUSDT)
#termmax @TermMax
Sigo volviendo a un solo número mientras profundizo en TermMax: la brecha entre el capital que hay en el protocolo y las comisiones que en realidad está generando.
La última instantánea de DefiLlama que encontré muestra aproximadamente 32,1M USD de TVL, con alrededor de 22,1M USD en préstamos activos, mientras que las comisiones de 30 días eran apenas ~17K.
Pensé que podría haberlo leído mal, así que volví a revisar la documentación para entender qué es lo que TermMax optimiza realmente.
El mecanismo es más interesante que lo que sugiere una simple etiqueta de “préstamos a tasa fija”. El token TermMax tokeniza la deuda en FT y XT. FT representa el derecho fijo a vencimiento, mientras que XT lleva el componente variable restante y finalmente llega a cero.
Eso crea un comportamiento distinto al de un pool de préstamos normal. El capital no está ganando simplemente una tasa flotante. Los usuarios negocian en torno a vencimientos específicos, y el precio de FT determina efectivamente el rendimiento fijo.
Así que la historia “limpia” es: “tasa conocida, plazo conocido”. En el fondo, es un mercado para valorar el tiempo, la liquidez y el repago futuro.
Lo interesante es que puede desplegarse capital significativo sin producir comisiones igualmente significativas. Eso no es necesariamente un problema por sí mismo. El uso podría seguir concentrándose en ciertos mercados o estrategias.
Pero plantea una pregunta que creo que vale la pena vigilar:
A medida que crece el TVL, ¿cuánto de ese capital es genuinamente productivo y cuánto solo está esperando el vencimiento?
$ONG
$PEOPLE
$NEIRO
Sigo volviendo a un solo número mientras profundizo en TermMax: la brecha entre el capital que hay en el protocolo y las comisiones que en realidad está generando.
La última instantánea de DefiLlama que encontré muestra aproximadamente 32,1M USD de TVL, con alrededor de 22,1M USD en préstamos activos, mientras que las comisiones de 30 días eran apenas ~17K.
Pensé que podría haberlo leído mal, así que volví a revisar la documentación para entender qué es lo que TermMax optimiza realmente.
El mecanismo es más interesante que lo que sugiere una simple etiqueta de “préstamos a tasa fija”. El token TermMax tokeniza la deuda en FT y XT. FT representa el derecho fijo a vencimiento, mientras que XT lleva el componente variable restante y finalmente llega a cero.
Eso crea un comportamiento distinto al de un pool de préstamos normal. El capital no está ganando simplemente una tasa flotante. Los usuarios negocian en torno a vencimientos específicos, y el precio de FT determina efectivamente el rendimiento fijo.
Así que la historia “limpia” es: “tasa conocida, plazo conocido”. En el fondo, es un mercado para valorar el tiempo, la liquidez y el repago futuro.
Lo interesante es que puede desplegarse capital significativo sin producir comisiones igualmente significativas. Eso no es necesariamente un problema por sí mismo. El uso podría seguir concentrándose en ciertos mercados o estrategias.
Pero plantea una pregunta que creo que vale la pena vigilar:
A medida que crece el TVL, ¿cuánto de ese capital es genuinamente productivo y cuánto solo está esperando el vencimiento?
$ONG
$PEOPLE
$NEIRO
1
3
105
·
--
#dusk $DUSK @Dusk_Foundation
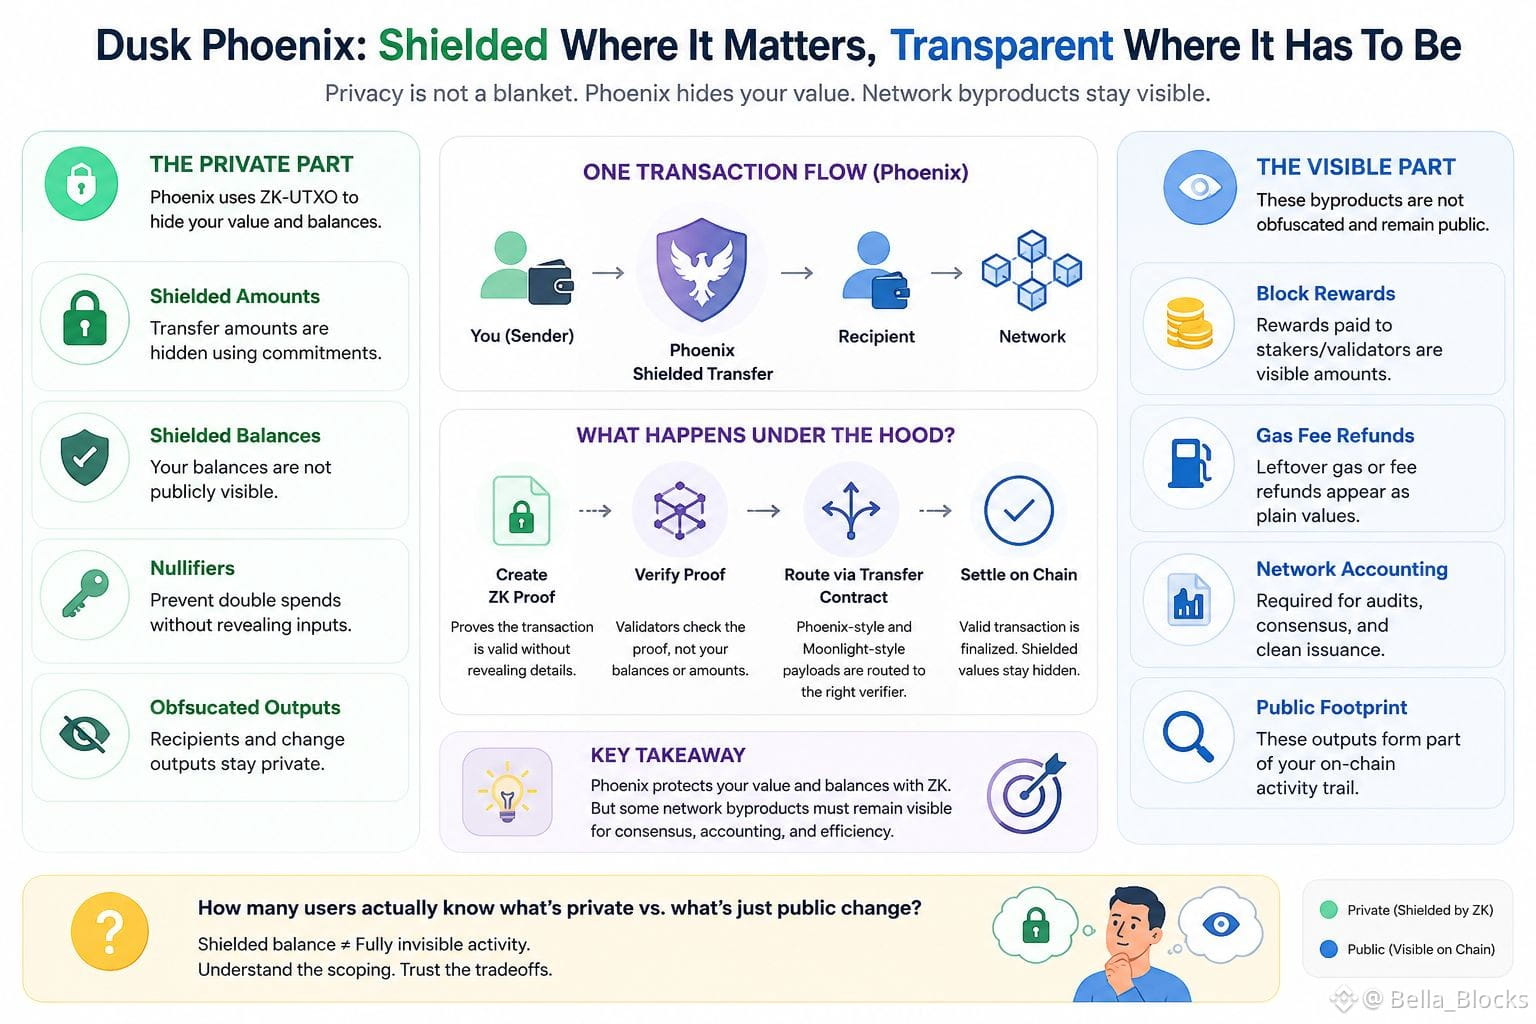
Estaba revisando los documentos de Dusk intentando entender qué significa realmente “protegido” en Phoenix, y di con una frase que me hizo detenerme y releerla. Una descripción oficial de Phoenix dice que ofrece privacidad completa en cadena, incluso para salidas no ofuscadas, como recompensas de bloque y reembolsos de comisiones Complete privacy” y “salidas no ofuscadas” en la misma oración me pareció una contradicción, así que volví a los documentos dos veces pensando que lo había leído mal.
Resulta que no es un error: es una elección de alcance. Phoenix es el modelo de transacciones UTXO de conocimiento cero incorporado en el contrato de Transfer de Dusk, y admite tanto transacciones transparentes como ofuscadas. Y, en la capa de liquidación, el Contrato de Transfer enruta las cargas útiles con estilo Phoenix y las de estilo Moonlight hacia la lógica de verificación correspondiente. Eso significa que el valor protegido y el transparente pueden coexistir en la misma cadena, a veces incluso en el mismo flujo de transacciones.
Así que la “privacidad” no es una regla absoluta. Tus importes y saldos de transferencia pueden estar ofuscados mediante compromisos y nulificadores, pero los subproductos mecánicos de usar la red —reembolsos de gas sobrante, recompensas de staking y/o recompensas de bloque— aparentemente aparecen como valores “claros” en lugar de quedar ocultos.
No está roto: es un intercambio. La ofuscación total en todas partes agrega coste de prueba, y la emisión de recompensas probablemente necesita permanecer auditable para que el consenso funcione de forma limpia. Pero sí implica que parte de tu huella en cadena sigue siendo visible incluso cuando tu “saldo” está técnicamente protegido.
¿Cuánta gente que ejecuta transacciones en Phoenix sabe realmente qué parte de su actividad es la privada y cuál es solo cambio público?
$AVAAI
{future}(AVAAIUSDT)
{spot}(DUSKUSDT)
$BOME
{spot}(BOMEUSDT)
#dusk $DUSK @Dusk
Estaba revisando los documentos de Dusk intentando entender qué significa realmente “protegido” en Phoenix, y di con una frase que me hizo detenerme y releerla. Una descripción oficial de Phoenix dice que ofrece privacidad completa en cadena, incluso para salidas no ofuscadas, como recompensas de bloque y reembolsos de comisiones Complete privacy” y “salidas no ofuscadas” en la misma oración me pareció una contradicción, así que volví a los documentos dos veces pensando que lo había leído mal.
Resulta que no es un error: es una elección de alcance. Phoenix es el modelo de transacciones UTXO de conocimiento cero incorporado en el contrato de Transfer de Dusk, y admite tanto transacciones transparentes como ofuscadas. Y, en la capa de liquidación, el Contrato de Transfer enruta las cargas útiles con estilo Phoenix y las de estilo Moonlight hacia la lógica de verificación correspondiente. Eso significa que el valor protegido y el transparente pueden coexistir en la misma cadena, a veces incluso en el mismo flujo de transacciones.
Así que la “privacidad” no es una regla absoluta. Tus importes y saldos de transferencia pueden estar ofuscados mediante compromisos y nulificadores, pero los subproductos mecánicos de usar la red —reembolsos de gas sobrante, recompensas de staking y/o recompensas de bloque— aparentemente aparecen como valores “claros” en lugar de quedar ocultos.
No está roto: es un intercambio. La ofuscación total en todas partes agrega coste de prueba, y la emisión de recompensas probablemente necesita permanecer auditable para que el consenso funcione de forma limpia. Pero sí implica que parte de tu huella en cadena sigue siendo visible incluso cuando tu “saldo” está técnicamente protegido.
¿Cuánta gente que ejecuta transacciones en Phoenix sabe realmente qué parte de su actividad es la privada y cuál es solo cambio público?
$AVAAI
$BOME
Estaba revisando los documentos de Dusk intentando entender qué significa realmente “protegido” en Phoenix, y di con una frase que me hizo detenerme y releerla. Una descripción oficial de Phoenix dice que ofrece privacidad completa en cadena, incluso para salidas no ofuscadas, como recompensas de bloque y reembolsos de comisiones Complete privacy” y “salidas no ofuscadas” en la misma oración me pareció una contradicción, así que volví a los documentos dos veces pensando que lo había leído mal.
Resulta que no es un error: es una elección de alcance. Phoenix es el modelo de transacciones UTXO de conocimiento cero incorporado en el contrato de Transfer de Dusk, y admite tanto transacciones transparentes como ofuscadas. Y, en la capa de liquidación, el Contrato de Transfer enruta las cargas útiles con estilo Phoenix y las de estilo Moonlight hacia la lógica de verificación correspondiente. Eso significa que el valor protegido y el transparente pueden coexistir en la misma cadena, a veces incluso en el mismo flujo de transacciones.
Así que la “privacidad” no es una regla absoluta. Tus importes y saldos de transferencia pueden estar ofuscados mediante compromisos y nulificadores, pero los subproductos mecánicos de usar la red —reembolsos de gas sobrante, recompensas de staking y/o recompensas de bloque— aparentemente aparecen como valores “claros” en lugar de quedar ocultos.
No está roto: es un intercambio. La ofuscación total en todas partes agrega coste de prueba, y la emisión de recompensas probablemente necesita permanecer auditable para que el consenso funcione de forma limpia. Pero sí implica que parte de tu huella en cadena sigue siendo visible incluso cuando tu “saldo” está técnicamente protegido.
¿Cuánta gente que ejecuta transacciones en Phoenix sabe realmente qué parte de su actividad es la privada y cuál es solo cambio público?
$AVAAI
$BOME
2
3
305
·
--
#termmax @termmax
Estaba sacando números de la lista de mercados de TermMax para entender cómo su mecanismo de tasa fija realmente fija el precio de la deuda, y algo sobre la estructura de vencimientos me tomó por sorpresa.
Cada mercado de TermMax no es un pool continuo como Aave o Compound: está vinculado a una fecha de vencimiento específica, después de la cual ese mercado… termina. La tasa fija se bloquea en la originación mediante lo que ellos llaman un emparejamiento tipo libro de órdenes entre prestamistas y prestatarios, no mediante una curva algorítmica. Eso es un diseño bastante diferente al modelo con el que la mayoría estamos acostumbrados: "la utilización sube y la tasa sube".
Esto es lo que me hizo detenerme: como la liquidez está aislada por vencimiento, un mercado cerca del vencimiento puede verse poco profundo incluso si el TVL total del protocolo parece saludable. Volví a revisar la documentación dos veces porque quería asegurarme de no estar interpretando mal cómo funciona el rollover: si los usuarios se migran automáticamente al siguiente vencimiento o si tienen que volver a entrar manualmente. Por lo que pude ver, eso depende del usuario, no del protocolo.
Eso no necesariamente es un fallo. El préstamo a tasa fija, por naturaleza, intercambia conveniencia por certeza de tasa, y obligar a tomar decisiones explícitas de rollover podría incluso proteger a las personas de derivar silenciosamente a un entorno de tasas que no eligieron. Pero sí crea un “borde” de UX: un momento en el que usuarios poco atentos podrían quedarse en posiciones ya vencidas y que no devengan intereses sin darse cuenta.
Aun así, quiero comprobar el volumen real de rollover cerca de vencimientos pasados antes de sacar conclusiones. ¿Alguien ha seguido qué porcentaje de posiciones realmente se renuevan versus las que se quedan colgadas?
$ACE
{spot}(ACEUSDT)
$ONG
{spot}(ONGUSDT)
$BOME
{spot}(BOMEUSDT)
Rollover en TermMax: ¿qué crees que pasa más a menudo?
#termmax @TermMax
Estaba sacando números de la lista de mercados de TermMax para entender cómo su mecanismo de tasa fija realmente fija el precio de la deuda, y algo sobre la estructura de vencimientos me tomó por sorpresa.
Cada mercado de TermMax no es un pool continuo como Aave o Compound: está vinculado a una fecha de vencimiento específica, después de la cual ese mercado… termina. La tasa fija se bloquea en la originación mediante lo que ellos llaman un emparejamiento tipo libro de órdenes entre prestamistas y prestatarios, no mediante una curva algorítmica. Eso es un diseño bastante diferente al modelo con el que la mayoría estamos acostumbrados: "la utilización sube y la tasa sube".
Esto es lo que me hizo detenerme: como la liquidez está aislada por vencimiento, un mercado cerca del vencimiento puede verse poco profundo incluso si el TVL total del protocolo parece saludable. Volví a revisar la documentación dos veces porque quería asegurarme de no estar interpretando mal cómo funciona el rollover: si los usuarios se migran automáticamente al siguiente vencimiento o si tienen que volver a entrar manualmente. Por lo que pude ver, eso depende del usuario, no del protocolo.
Eso no necesariamente es un fallo. El préstamo a tasa fija, por naturaleza, intercambia conveniencia por certeza de tasa, y obligar a tomar decisiones explícitas de rollover podría incluso proteger a las personas de derivar silenciosamente a un entorno de tasas que no eligieron. Pero sí crea un “borde” de UX: un momento en el que usuarios poco atentos podrían quedarse en posiciones ya vencidas y que no devengan intereses sin darse cuenta.
Aun así, quiero comprobar el volumen real de rollover cerca de vencimientos pasados antes de sacar conclusiones. ¿Alguien ha seguido qué porcentaje de posiciones realmente se renuevan versus las que se quedan colgadas?
$ACE
$ONG
$BOME
Rollover en TermMax: ¿qué crees que pasa más a menudo?
Estaba sacando números de la lista de mercados de TermMax para entender cómo su mecanismo de tasa fija realmente fija el precio de la deuda, y algo sobre la estructura de vencimientos me tomó por sorpresa.
Cada mercado de TermMax no es un pool continuo como Aave o Compound: está vinculado a una fecha de vencimiento específica, después de la cual ese mercado… termina. La tasa fija se bloquea en la originación mediante lo que ellos llaman un emparejamiento tipo libro de órdenes entre prestamistas y prestatarios, no mediante una curva algorítmica. Eso es un diseño bastante diferente al modelo con el que la mayoría estamos acostumbrados: "la utilización sube y la tasa sube".
Esto es lo que me hizo detenerme: como la liquidez está aislada por vencimiento, un mercado cerca del vencimiento puede verse poco profundo incluso si el TVL total del protocolo parece saludable. Volví a revisar la documentación dos veces porque quería asegurarme de no estar interpretando mal cómo funciona el rollover: si los usuarios se migran automáticamente al siguiente vencimiento o si tienen que volver a entrar manualmente. Por lo que pude ver, eso depende del usuario, no del protocolo.
Eso no necesariamente es un fallo. El préstamo a tasa fija, por naturaleza, intercambia conveniencia por certeza de tasa, y obligar a tomar decisiones explícitas de rollover podría incluso proteger a las personas de derivar silenciosamente a un entorno de tasas que no eligieron. Pero sí crea un “borde” de UX: un momento en el que usuarios poco atentos podrían quedarse en posiciones ya vencidas y que no devengan intereses sin darse cuenta.
Aun así, quiero comprobar el volumen real de rollover cerca de vencimientos pasados antes de sacar conclusiones. ¿Alguien ha seguido qué porcentaje de posiciones realmente se renuevan versus las que se quedan colgadas?
$ACE
$ONG
$BOME
Rollover en TermMax: ¿qué crees que pasa más a menudo?
🔄 Renewed
0%
😴 Left idle
0%
⚖️ 50/50
0%
❓ Not sure
0%
0 Votos • Votación cerrada
1
2
447
·
--
#dusk $DUSK @Dusk_Foundation
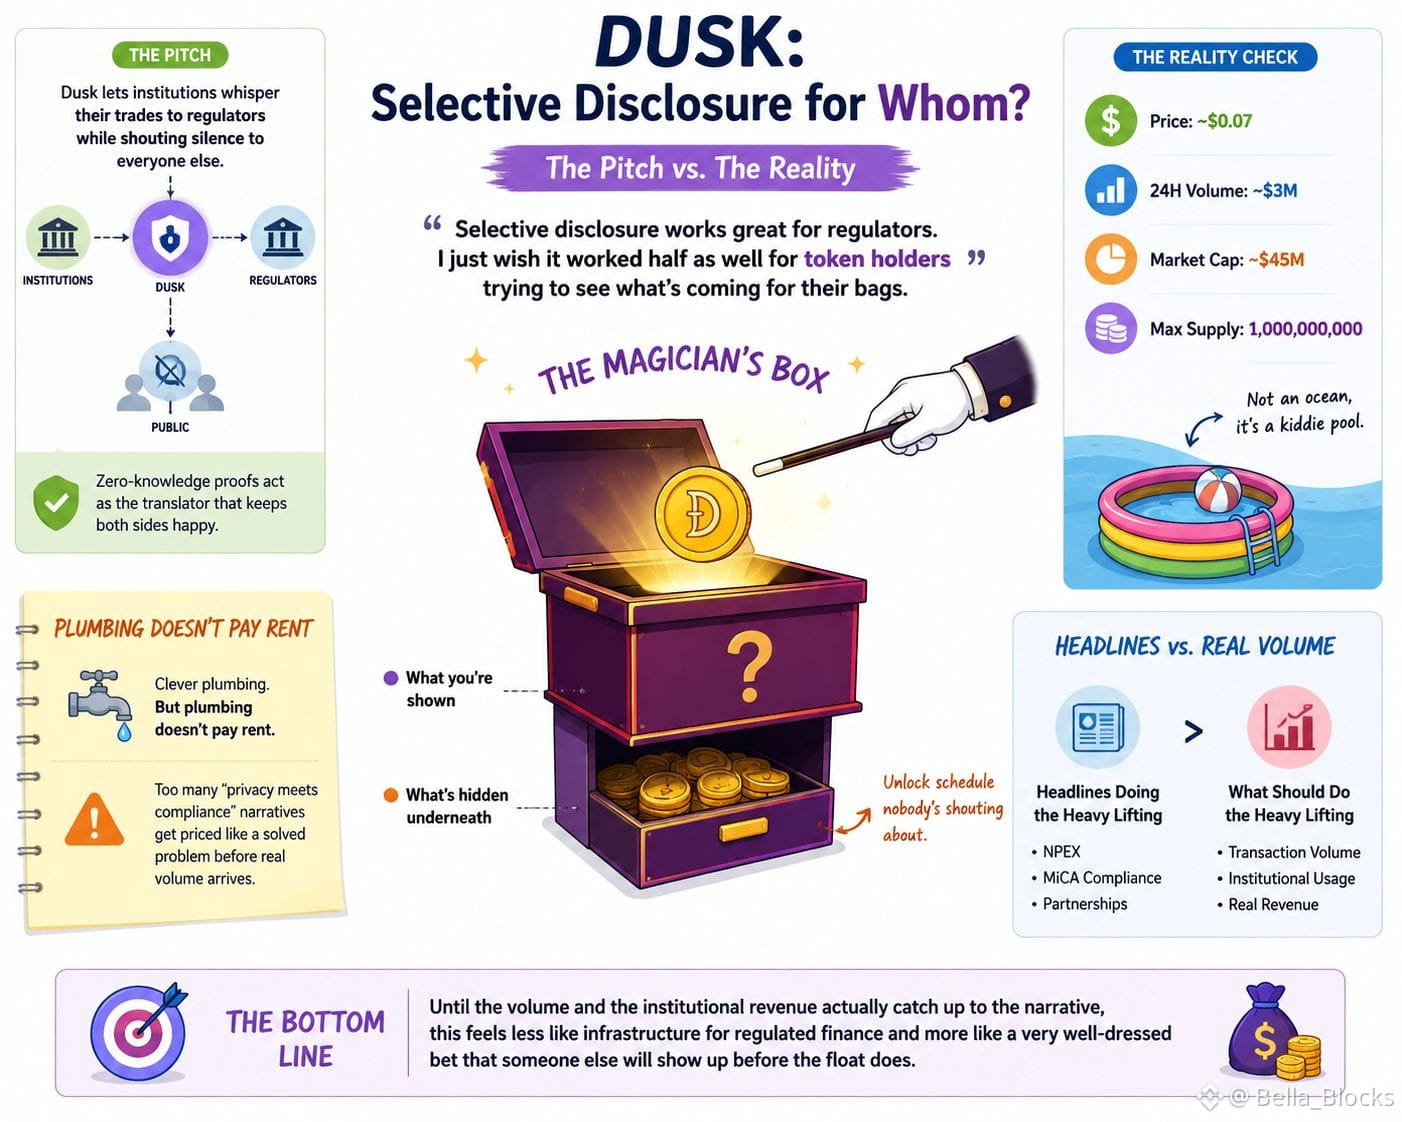
Sigo mirando esa frase "divulgación selectiva" como si estuviera pensada para hacerme sentir seguro, y en cambio solo me hace sentir que estoy leyendo un contrato prenupcial disfrazado de carta de amor. Toda la propuesta es que Dusk permite que las instituciones susurren sus operaciones a los reguladores mientras le gritan silencio a todos los demás; y las pruebas de conocimiento cero hacen de traductor, manteniendo contentas a ambas partes. Está bien. Plomería ingeniosa. Pero la plomería no paga el alquiler, y he visto suficientes narrativas de "privacidad se une al cumplimiento" que se valoran como un problema resuelto antes de que una sola institución mueva volumen real a través de las tuberías.
Ahora mismo, DUSK cotiza alrededor de siete centavos, con apenas tres millones de dólares moviéndose en el día, con una capitalización cercana a cuarenta y cinco millones frente a un suministro máximo de mil millones de tokens. Eso no es un mercado: es una piscina infantil que se está vendiendo como si fuera un océano. La mitad del suministro todavía está fuera del escenario esperando para entrar en acción, y cada titular sobre cumplimiento en NPEX o MiCA está haciendo el trabajo pesado que debería estar haciendo el volumen de transacciones real.
La metáfora a la que vuelvo una y otra vez es una caja de mago con un fondo falso: te muestran una moneda desapareciendo y te dicen que se fue, pero el verdadero truco es lo que está oculto debajo del escenario todo el tiempo: el calendario de liberación del que nadie está hablando mientras la historia de cumplimiento acapara el protagonismo. La divulgación selectiva funciona genial para los reguladores. Solo desearía que funcionara igual de bien, aunque fuera a la mitad, para los tenedores de tokens que intentan ver qué viene para sus bolsillos.
Hasta que el volumen y los ingresos institucionales se pongan realmente al día con la narrativa, esto se siente menos como infraestructura para las finanzas reguladas y más como una apuesta muy bien vestida a que alguien más aparecerá antes de que llegue el flotante.
$MRNAon
{alpha}(560x01486675da0764ee780ea7cb65c33062e9b2d28c)
$RICE
{alpha}(560xb5761f36fdfe2892f1b54bc8ee8babb2a1b698d3)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Sigo mirando esa frase "divulgación selectiva" como si estuviera pensada para hacerme sentir seguro, y en cambio solo me hace sentir que estoy leyendo un contrato prenupcial disfrazado de carta de amor. Toda la propuesta es que Dusk permite que las instituciones susurren sus operaciones a los reguladores mientras le gritan silencio a todos los demás; y las pruebas de conocimiento cero hacen de traductor, manteniendo contentas a ambas partes. Está bien. Plomería ingeniosa. Pero la plomería no paga el alquiler, y he visto suficientes narrativas de "privacidad se une al cumplimiento" que se valoran como un problema resuelto antes de que una sola institución mueva volumen real a través de las tuberías.
Ahora mismo, DUSK cotiza alrededor de siete centavos, con apenas tres millones de dólares moviéndose en el día, con una capitalización cercana a cuarenta y cinco millones frente a un suministro máximo de mil millones de tokens. Eso no es un mercado: es una piscina infantil que se está vendiendo como si fuera un océano. La mitad del suministro todavía está fuera del escenario esperando para entrar en acción, y cada titular sobre cumplimiento en NPEX o MiCA está haciendo el trabajo pesado que debería estar haciendo el volumen de transacciones real.
La metáfora a la que vuelvo una y otra vez es una caja de mago con un fondo falso: te muestran una moneda desapareciendo y te dicen que se fue, pero el verdadero truco es lo que está oculto debajo del escenario todo el tiempo: el calendario de liberación del que nadie está hablando mientras la historia de cumplimiento acapara el protagonismo. La divulgación selectiva funciona genial para los reguladores. Solo desearía que funcionara igual de bien, aunque fuera a la mitad, para los tenedores de tokens que intentan ver qué viene para sus bolsillos.
Hasta que el volumen y los ingresos institucionales se pongan realmente al día con la narrativa, esto se siente menos como infraestructura para las finanzas reguladas y más como una apuesta muy bien vestida a que alguien más aparecerá antes de que llegue el flotante.
$MRNAon
$RICE
Sigo mirando esa frase "divulgación selectiva" como si estuviera pensada para hacerme sentir seguro, y en cambio solo me hace sentir que estoy leyendo un contrato prenupcial disfrazado de carta de amor. Toda la propuesta es que Dusk permite que las instituciones susurren sus operaciones a los reguladores mientras le gritan silencio a todos los demás; y las pruebas de conocimiento cero hacen de traductor, manteniendo contentas a ambas partes. Está bien. Plomería ingeniosa. Pero la plomería no paga el alquiler, y he visto suficientes narrativas de "privacidad se une al cumplimiento" que se valoran como un problema resuelto antes de que una sola institución mueva volumen real a través de las tuberías.
Ahora mismo, DUSK cotiza alrededor de siete centavos, con apenas tres millones de dólares moviéndose en el día, con una capitalización cercana a cuarenta y cinco millones frente a un suministro máximo de mil millones de tokens. Eso no es un mercado: es una piscina infantil que se está vendiendo como si fuera un océano. La mitad del suministro todavía está fuera del escenario esperando para entrar en acción, y cada titular sobre cumplimiento en NPEX o MiCA está haciendo el trabajo pesado que debería estar haciendo el volumen de transacciones real.
La metáfora a la que vuelvo una y otra vez es una caja de mago con un fondo falso: te muestran una moneda desapareciendo y te dicen que se fue, pero el verdadero truco es lo que está oculto debajo del escenario todo el tiempo: el calendario de liberación del que nadie está hablando mientras la historia de cumplimiento acapara el protagonismo. La divulgación selectiva funciona genial para los reguladores. Solo desearía que funcionara igual de bien, aunque fuera a la mitad, para los tenedores de tokens que intentan ver qué viene para sus bolsillos.
Hasta que el volumen y los ingresos institucionales se pongan realmente al día con la narrativa, esto se siente menos como infraestructura para las finanzas reguladas y más como una apuesta muy bien vestida a que alguien más aparecerá antes de que llegue el flotante.
$MRNAon
$RICE
5
7
399
·
--
#termmax @termmax
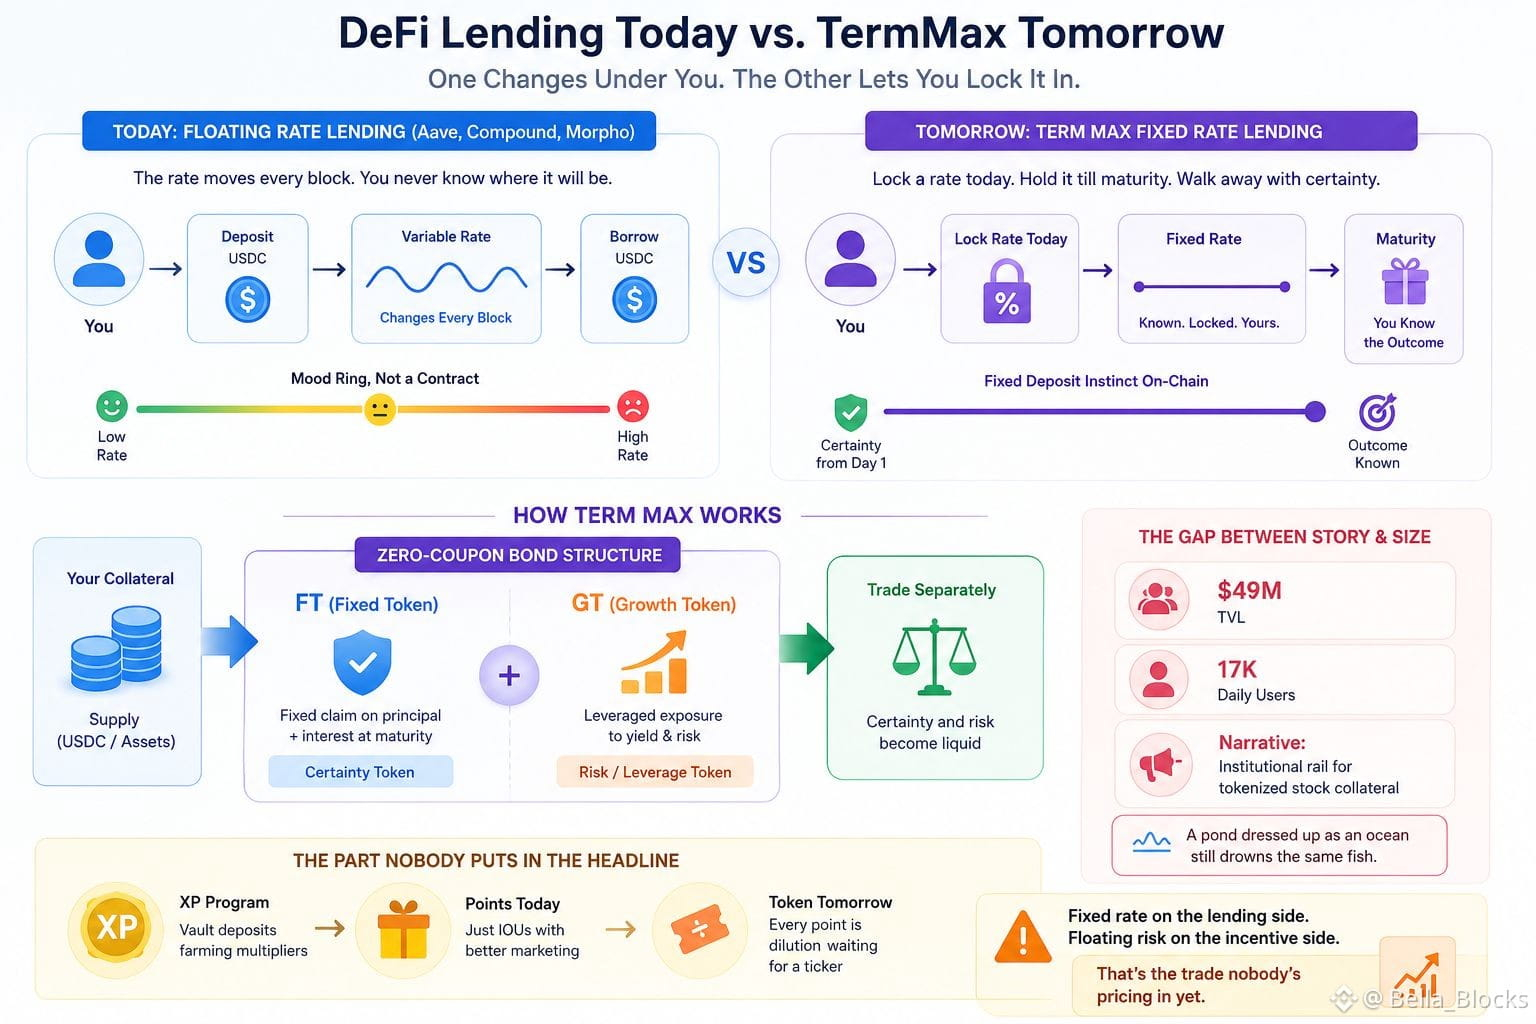
Sigo volviendo a la idea de que cada tasa de préstamo en DeFi funciona como un anillo de humor, no como un contrato. Aave, Compound, Morpho Blue: depositas, pides prestado y la tasa se mueve bajo tus pies en cada bloque. Es un depósito a plazo fijo que cambia su propia tasa de interés mientras todavía estás sosteniendo el recibo. Nadie se apunta a una cuenta de ahorros así en la vida real, pero de algún modo todos lo normalizamos on-chain.
TermMax vende el discurso contrario. Bloquea una tasa hoy, mantenla hasta el vencimiento y vete con un número que ya sabías de antemano. Esa es la intuición de los FD bancarios envuelta en una estructura de bono cupón cero: no estás persiguiendo rendimiento, estás fijando el precio del tiempo. Divide el principal y el interés en dos tokens: un FT para la reclamación fija y un GT para el lado apalancado y más cargado de colateral, y de repente puedes negociar la certeza por separado del riesgo. Mecanismo limpio sobre el papel.
Pero no dejo de mirar el tamaño de esto junto al tamaño del relato. Cuarenta y nueve millones en TVL, diecisiete mil usuarios diarios, y un comunicado de prensa hablando como si ya fuera el riel institucional para colateral de acciones tokenizadas. La brecha entre el discurso y el balance es la pista. Un estanque vestido de océano sigue ahogando el mismo pez si la marea sale mal.
Y la parte que nadie pone en el titular: hay un programa XP en marcha ahora mismo, depósitos en bóvedas que cultivan multiplicadores por delante de un token que aún no existe. Los programas de puntos son solo pagarés con mejor marketing. Cada punto ganado hoy es dilución esperando a un ticker. Tasa fija en el lado del préstamo, riesgo variable en el lado de los incentivos: ese es el trade que todavía nadie está valorando.
$HEMI
{spot}(HEMIUSDT)
$TREE
{spot}(TREEUSDT)
$RE
{spot}(REUSDT)
#termmax @TermMax
Sigo volviendo a la idea de que cada tasa de préstamo en DeFi funciona como un anillo de humor, no como un contrato. Aave, Compound, Morpho Blue: depositas, pides prestado y la tasa se mueve bajo tus pies en cada bloque. Es un depósito a plazo fijo que cambia su propia tasa de interés mientras todavía estás sosteniendo el recibo. Nadie se apunta a una cuenta de ahorros así en la vida real, pero de algún modo todos lo normalizamos on-chain.
TermMax vende el discurso contrario. Bloquea una tasa hoy, mantenla hasta el vencimiento y vete con un número que ya sabías de antemano. Esa es la intuición de los FD bancarios envuelta en una estructura de bono cupón cero: no estás persiguiendo rendimiento, estás fijando el precio del tiempo. Divide el principal y el interés en dos tokens: un FT para la reclamación fija y un GT para el lado apalancado y más cargado de colateral, y de repente puedes negociar la certeza por separado del riesgo. Mecanismo limpio sobre el papel.
Pero no dejo de mirar el tamaño de esto junto al tamaño del relato. Cuarenta y nueve millones en TVL, diecisiete mil usuarios diarios, y un comunicado de prensa hablando como si ya fuera el riel institucional para colateral de acciones tokenizadas. La brecha entre el discurso y el balance es la pista. Un estanque vestido de océano sigue ahogando el mismo pez si la marea sale mal.
Y la parte que nadie pone en el titular: hay un programa XP en marcha ahora mismo, depósitos en bóvedas que cultivan multiplicadores por delante de un token que aún no existe. Los programas de puntos son solo pagarés con mejor marketing. Cada punto ganado hoy es dilución esperando a un ticker. Tasa fija en el lado del préstamo, riesgo variable en el lado de los incentivos: ese es el trade que todavía nadie está valorando.
$HEMI
$TREE
$RE
Sigo volviendo a la idea de que cada tasa de préstamo en DeFi funciona como un anillo de humor, no como un contrato. Aave, Compound, Morpho Blue: depositas, pides prestado y la tasa se mueve bajo tus pies en cada bloque. Es un depósito a plazo fijo que cambia su propia tasa de interés mientras todavía estás sosteniendo el recibo. Nadie se apunta a una cuenta de ahorros así en la vida real, pero de algún modo todos lo normalizamos on-chain.
TermMax vende el discurso contrario. Bloquea una tasa hoy, mantenla hasta el vencimiento y vete con un número que ya sabías de antemano. Esa es la intuición de los FD bancarios envuelta en una estructura de bono cupón cero: no estás persiguiendo rendimiento, estás fijando el precio del tiempo. Divide el principal y el interés en dos tokens: un FT para la reclamación fija y un GT para el lado apalancado y más cargado de colateral, y de repente puedes negociar la certeza por separado del riesgo. Mecanismo limpio sobre el papel.
Pero no dejo de mirar el tamaño de esto junto al tamaño del relato. Cuarenta y nueve millones en TVL, diecisiete mil usuarios diarios, y un comunicado de prensa hablando como si ya fuera el riel institucional para colateral de acciones tokenizadas. La brecha entre el discurso y el balance es la pista. Un estanque vestido de océano sigue ahogando el mismo pez si la marea sale mal.
Y la parte que nadie pone en el titular: hay un programa XP en marcha ahora mismo, depósitos en bóvedas que cultivan multiplicadores por delante de un token que aún no existe. Los programas de puntos son solo pagarés con mejor marketing. Cada punto ganado hoy es dilución esperando a un ticker. Tasa fija en el lado del préstamo, riesgo variable en el lado de los incentivos: ese es el trade que todavía nadie está valorando.
$HEMI
$TREE
$RE
5
4
701
·
--
#dusk $DUSK @Dusk_Foundation
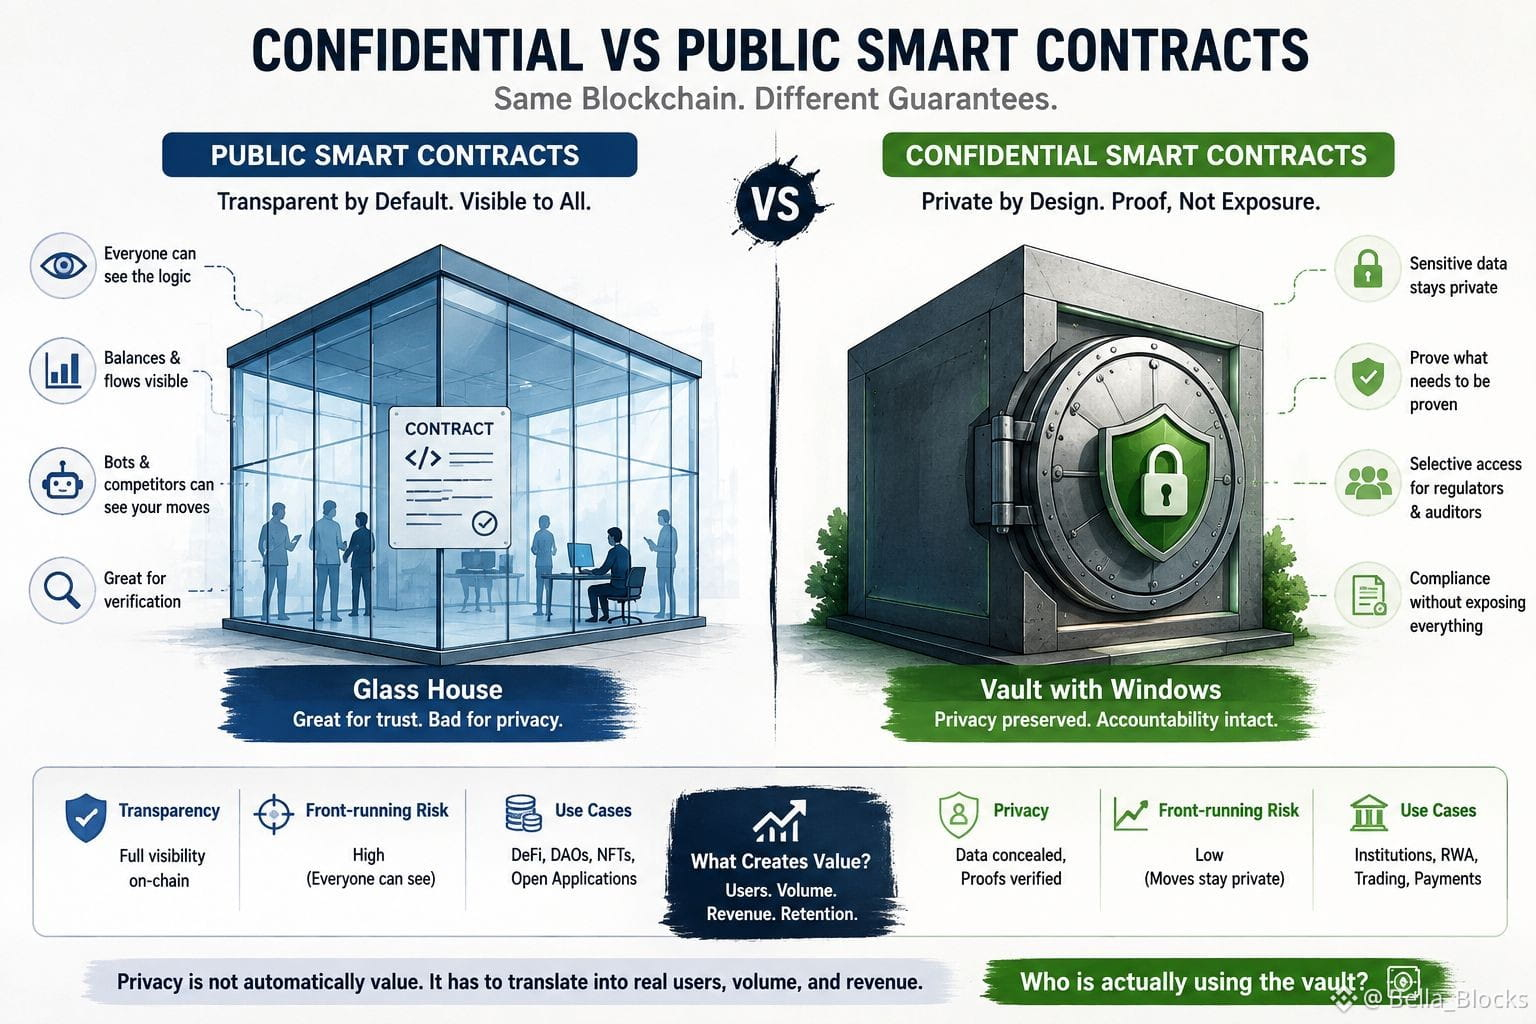
Sigo pensando en cómo los contratos inteligentes públicos convirtieron la transparencia en la opción predeterminada, pero esa misma transparencia puede volverse un problema cuando las estrategias financieras reales llegan a la cadena. Todo el mundo puede inspeccionar la lógica, los saldos, los flujos y, a menudo, la operación en sí. Excelente para la verificación, terrible si competidores, bots o contrapartes pueden ver tus movimientos antes de que se liquiden.
Los contratos confidenciales invierten ese intercambio. El objetivo no es “ocultar todo y confiar en nosotros”. Es demostrar lo que es necesario demostrar, manteniendo privado el estado sensible. El modelo XSC de Dusk incluso incorpora acceso selectivo en el diseño del contrato para roles como reguladores y auditores.
Pero sigo siendo escéptico. La privacidad no se traduce automáticamente en valor. Tiene que convertirse en usuarios reales, volumen de liquidación e ingresos. Si no, solo es otra narrativa brillante más en la pista de despegue.
Los contratos públicos son una casa de cristal. Los contratos confidenciales son una bóveda con ventanas. El mercado eventualmente hará la única pregunta que importa: ¿quién está usando realmente la bóveda?
{spot}(DUSKUSDT)
$ACE
{spot}(ACEUSDT)
$SOL
{spot}(SOLUSDT)
#dusk $DUSK @Dusk
Sigo pensando en cómo los contratos inteligentes públicos convirtieron la transparencia en la opción predeterminada, pero esa misma transparencia puede volverse un problema cuando las estrategias financieras reales llegan a la cadena. Todo el mundo puede inspeccionar la lógica, los saldos, los flujos y, a menudo, la operación en sí. Excelente para la verificación, terrible si competidores, bots o contrapartes pueden ver tus movimientos antes de que se liquiden.
Los contratos confidenciales invierten ese intercambio. El objetivo no es “ocultar todo y confiar en nosotros”. Es demostrar lo que es necesario demostrar, manteniendo privado el estado sensible. El modelo XSC de Dusk incluso incorpora acceso selectivo en el diseño del contrato para roles como reguladores y auditores.
Pero sigo siendo escéptico. La privacidad no se traduce automáticamente en valor. Tiene que convertirse en usuarios reales, volumen de liquidación e ingresos. Si no, solo es otra narrativa brillante más en la pista de despegue.
Los contratos públicos son una casa de cristal. Los contratos confidenciales son una bóveda con ventanas. El mercado eventualmente hará la única pregunta que importa: ¿quién está usando realmente la bóveda?
$ACE
$SOL
Sigo pensando en cómo los contratos inteligentes públicos convirtieron la transparencia en la opción predeterminada, pero esa misma transparencia puede volverse un problema cuando las estrategias financieras reales llegan a la cadena. Todo el mundo puede inspeccionar la lógica, los saldos, los flujos y, a menudo, la operación en sí. Excelente para la verificación, terrible si competidores, bots o contrapartes pueden ver tus movimientos antes de que se liquiden.
Los contratos confidenciales invierten ese intercambio. El objetivo no es “ocultar todo y confiar en nosotros”. Es demostrar lo que es necesario demostrar, manteniendo privado el estado sensible. El modelo XSC de Dusk incluso incorpora acceso selectivo en el diseño del contrato para roles como reguladores y auditores.
Pero sigo siendo escéptico. La privacidad no se traduce automáticamente en valor. Tiene que convertirse en usuarios reales, volumen de liquidación e ingresos. Si no, solo es otra narrativa brillante más en la pista de despegue.
Los contratos públicos son una casa de cristal. Los contratos confidenciales son una bóveda con ventanas. El mercado eventualmente hará la única pregunta que importa: ¿quién está usando realmente la bóveda?
$ACE
$SOL
8
5
549
·
--
#termmax @termmax
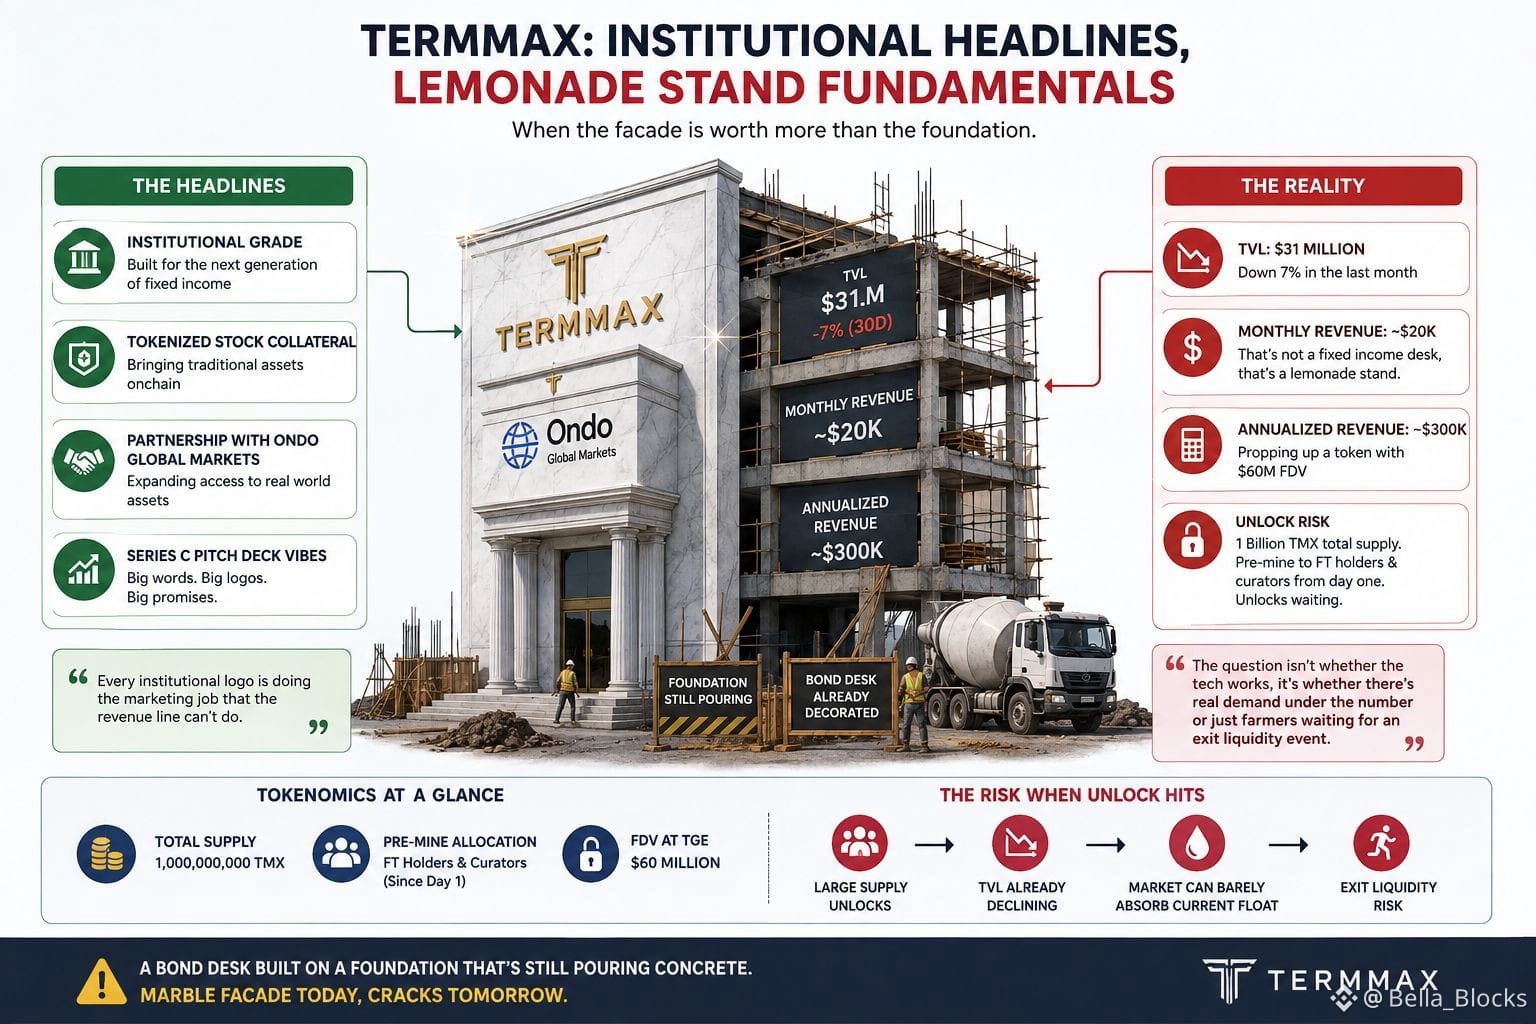
Sigo mirando los números de TermMax al lado de los titulares de TermMax y no viven en el mismo universo. Los titulares son de grado institucional todo esto, acciones tokenizadas como colateral, una asociación nueva con los Mercados Globales de Ondo pegada a un comunicado que parece escrito para un deck de inversión de la Serie C.
Mientras tanto, el protocolo está sobre treinta y un millones en TVL, bajando más de siete por ciento en el último mes, generando unos veinte mil dólares al mes en ingresos reales. Si lo anualizas, obtienes aproximadamente trescientos mil dólares al año sosteniendo un token que está a punto de acuñarse con un FDV de sesenta millones. Eso no es una mesa de renta fija: es una limonada con un terminal de Bloomberg como disfraz.
Las tasas fijas se supone que son el argumento: certidumbre en un mercado que odia la certidumbre, pero lo único que aquí no está fijo es la oferta de tokens. Un total de mil millones de TMX, campañas de pre-minado que acumulan en silencio para holders de FT y curadores desde el día uno, todo esperando desbloquearse en un mercado que apenas puede sostener su flotación actual sin sangrar TVL.
Vuelvo una y otra vez a la misma imagen: una mesa de bonos construida sobre una base que todavía está vertiendo concreto debajo, mientras ya están colgando el acabado de mármol en la entrada. Cada logotipo institucional que atornillan al anuncio está haciendo el trabajo de marketing que la línea de ingresos no puede hacer por sí sola. Cuando el desbloqueo realmente llegue, la pregunta no es si la tecnología funciona; es si hay una demanda real detrás del número o solo granjeros de pre-minado esperando un evento de liquidez de salida vestido como token generation.
$ALPINE
{spot}(ALPINEUSDT)
$ACE
{spot}(ACEUSDT)
$1000SATS
{spot}(1000SATSUSDT)
#termmax @TermMax
Sigo mirando los números de TermMax al lado de los titulares de TermMax y no viven en el mismo universo. Los titulares son de grado institucional todo esto, acciones tokenizadas como colateral, una asociación nueva con los Mercados Globales de Ondo pegada a un comunicado que parece escrito para un deck de inversión de la Serie C.
Mientras tanto, el protocolo está sobre treinta y un millones en TVL, bajando más de siete por ciento en el último mes, generando unos veinte mil dólares al mes en ingresos reales. Si lo anualizas, obtienes aproximadamente trescientos mil dólares al año sosteniendo un token que está a punto de acuñarse con un FDV de sesenta millones. Eso no es una mesa de renta fija: es una limonada con un terminal de Bloomberg como disfraz.
Las tasas fijas se supone que son el argumento: certidumbre en un mercado que odia la certidumbre, pero lo único que aquí no está fijo es la oferta de tokens. Un total de mil millones de TMX, campañas de pre-minado que acumulan en silencio para holders de FT y curadores desde el día uno, todo esperando desbloquearse en un mercado que apenas puede sostener su flotación actual sin sangrar TVL.
Vuelvo una y otra vez a la misma imagen: una mesa de bonos construida sobre una base que todavía está vertiendo concreto debajo, mientras ya están colgando el acabado de mármol en la entrada. Cada logotipo institucional que atornillan al anuncio está haciendo el trabajo de marketing que la línea de ingresos no puede hacer por sí sola. Cuando el desbloqueo realmente llegue, la pregunta no es si la tecnología funciona; es si hay una demanda real detrás del número o solo granjeros de pre-minado esperando un evento de liquidez de salida vestido como token generation.
$ALPINE
$ACE
$1000SATS
Sigo mirando los números de TermMax al lado de los titulares de TermMax y no viven en el mismo universo. Los titulares son de grado institucional todo esto, acciones tokenizadas como colateral, una asociación nueva con los Mercados Globales de Ondo pegada a un comunicado que parece escrito para un deck de inversión de la Serie C.
Mientras tanto, el protocolo está sobre treinta y un millones en TVL, bajando más de siete por ciento en el último mes, generando unos veinte mil dólares al mes en ingresos reales. Si lo anualizas, obtienes aproximadamente trescientos mil dólares al año sosteniendo un token que está a punto de acuñarse con un FDV de sesenta millones. Eso no es una mesa de renta fija: es una limonada con un terminal de Bloomberg como disfraz.
Las tasas fijas se supone que son el argumento: certidumbre en un mercado que odia la certidumbre, pero lo único que aquí no está fijo es la oferta de tokens. Un total de mil millones de TMX, campañas de pre-minado que acumulan en silencio para holders de FT y curadores desde el día uno, todo esperando desbloquearse en un mercado que apenas puede sostener su flotación actual sin sangrar TVL.
Vuelvo una y otra vez a la misma imagen: una mesa de bonos construida sobre una base que todavía está vertiendo concreto debajo, mientras ya están colgando el acabado de mármol en la entrada. Cada logotipo institucional que atornillan al anuncio está haciendo el trabajo de marketing que la línea de ingresos no puede hacer por sí sola. Cuando el desbloqueo realmente llegue, la pregunta no es si la tecnología funciona; es si hay una demanda real detrás del número o solo granjeros de pre-minado esperando un evento de liquidez de salida vestido como token generation.
$ALPINE
$ACE
$1000SATS
2
2
465
·
--
Con verificación
#dusk $DUSK @Dusk_Foundation
Estaba revisando los documentos de Dusk intentando entender qué cambió realmente cuando Moonlight se agregó el año pasado, y me encontré con una línea en la redacción de su whitepaper que tuve que releer dos veces: añadieron la capacidad de identificar al remitente de una transacción de Phoenix para el destinatario, y lo presentaron como convertir Phoenix "de un protocolo de anonimato en un protocolo que preserva la privacidad."
Esa distinción es importante, no solo un recurso de marketing. El anonimato significa que nadie, incluido el contraparte, puede vincular la transacción contigo. Preservar la privacidad, tal como Dusk la define ahora, significa que el mundo exterior no puede ver la transferencia, pero la persona con la que estás realizando la transacción sí puede — y, mediante claves de visualización, también puede hacerlo un tercero autorizado, como un regulador o un auditor.$ACE
Volví una y otra vez sobre si esto era una degradación o simplemente una elección de diseño. No está roto: está claramente intencional. Dusk está construyendo para las finanzas institucionales de la era MiCA, donde el anonimato total es un pasivo, no una característica. Los saldos protegidos junto con divulgación selectiva es toda la propuesta. Pero eso también significa que la comparación de "privado como Zcash" que hace la gente ya no es del todo precisa, y apostaría a que la mayoría de quienes repiten esa comparación no se han leído realmente los documentos del modelo de transacciones.
Es menos una caja negra y más un espejo unidireccional con una llave que entregas a personas específicas. Vale la pena saber en qué lado de ese espejo estás parado antes de asumir que nadie está mirando.
$GPS
{spot}(GPSUSDT)
{spot}(ACEUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Estaba revisando los documentos de Dusk intentando entender qué cambió realmente cuando Moonlight se agregó el año pasado, y me encontré con una línea en la redacción de su whitepaper que tuve que releer dos veces: añadieron la capacidad de identificar al remitente de una transacción de Phoenix para el destinatario, y lo presentaron como convertir Phoenix "de un protocolo de anonimato en un protocolo que preserva la privacidad."
Esa distinción es importante, no solo un recurso de marketing. El anonimato significa que nadie, incluido el contraparte, puede vincular la transacción contigo. Preservar la privacidad, tal como Dusk la define ahora, significa que el mundo exterior no puede ver la transferencia, pero la persona con la que estás realizando la transacción sí puede — y, mediante claves de visualización, también puede hacerlo un tercero autorizado, como un regulador o un auditor.$ACE
Volví una y otra vez sobre si esto era una degradación o simplemente una elección de diseño. No está roto: está claramente intencional. Dusk está construyendo para las finanzas institucionales de la era MiCA, donde el anonimato total es un pasivo, no una característica. Los saldos protegidos junto con divulgación selectiva es toda la propuesta. Pero eso también significa que la comparación de "privado como Zcash" que hace la gente ya no es del todo precisa, y apostaría a que la mayoría de quienes repiten esa comparación no se han leído realmente los documentos del modelo de transacciones.
Es menos una caja negra y más un espejo unidireccional con una llave que entregas a personas específicas. Vale la pena saber en qué lado de ese espejo estás parado antes de asumir que nadie está mirando.
$GPS
Estaba revisando los documentos de Dusk intentando entender qué cambió realmente cuando Moonlight se agregó el año pasado, y me encontré con una línea en la redacción de su whitepaper que tuve que releer dos veces: añadieron la capacidad de identificar al remitente de una transacción de Phoenix para el destinatario, y lo presentaron como convertir Phoenix "de un protocolo de anonimato en un protocolo que preserva la privacidad."
Esa distinción es importante, no solo un recurso de marketing. El anonimato significa que nadie, incluido el contraparte, puede vincular la transacción contigo. Preservar la privacidad, tal como Dusk la define ahora, significa que el mundo exterior no puede ver la transferencia, pero la persona con la que estás realizando la transacción sí puede — y, mediante claves de visualización, también puede hacerlo un tercero autorizado, como un regulador o un auditor.$ACE
Volví una y otra vez sobre si esto era una degradación o simplemente una elección de diseño. No está roto: está claramente intencional. Dusk está construyendo para las finanzas institucionales de la era MiCA, donde el anonimato total es un pasivo, no una característica. Los saldos protegidos junto con divulgación selectiva es toda la propuesta. Pero eso también significa que la comparación de "privado como Zcash" que hace la gente ya no es del todo precisa, y apostaría a que la mayoría de quienes repiten esa comparación no se han leído realmente los documentos del modelo de transacciones.
Es menos una caja negra y más un espejo unidireccional con una llave que entregas a personas específicas. Vale la pena saber en qué lado de ese espejo estás parado antes de asumir que nadie está mirando.
$GPS
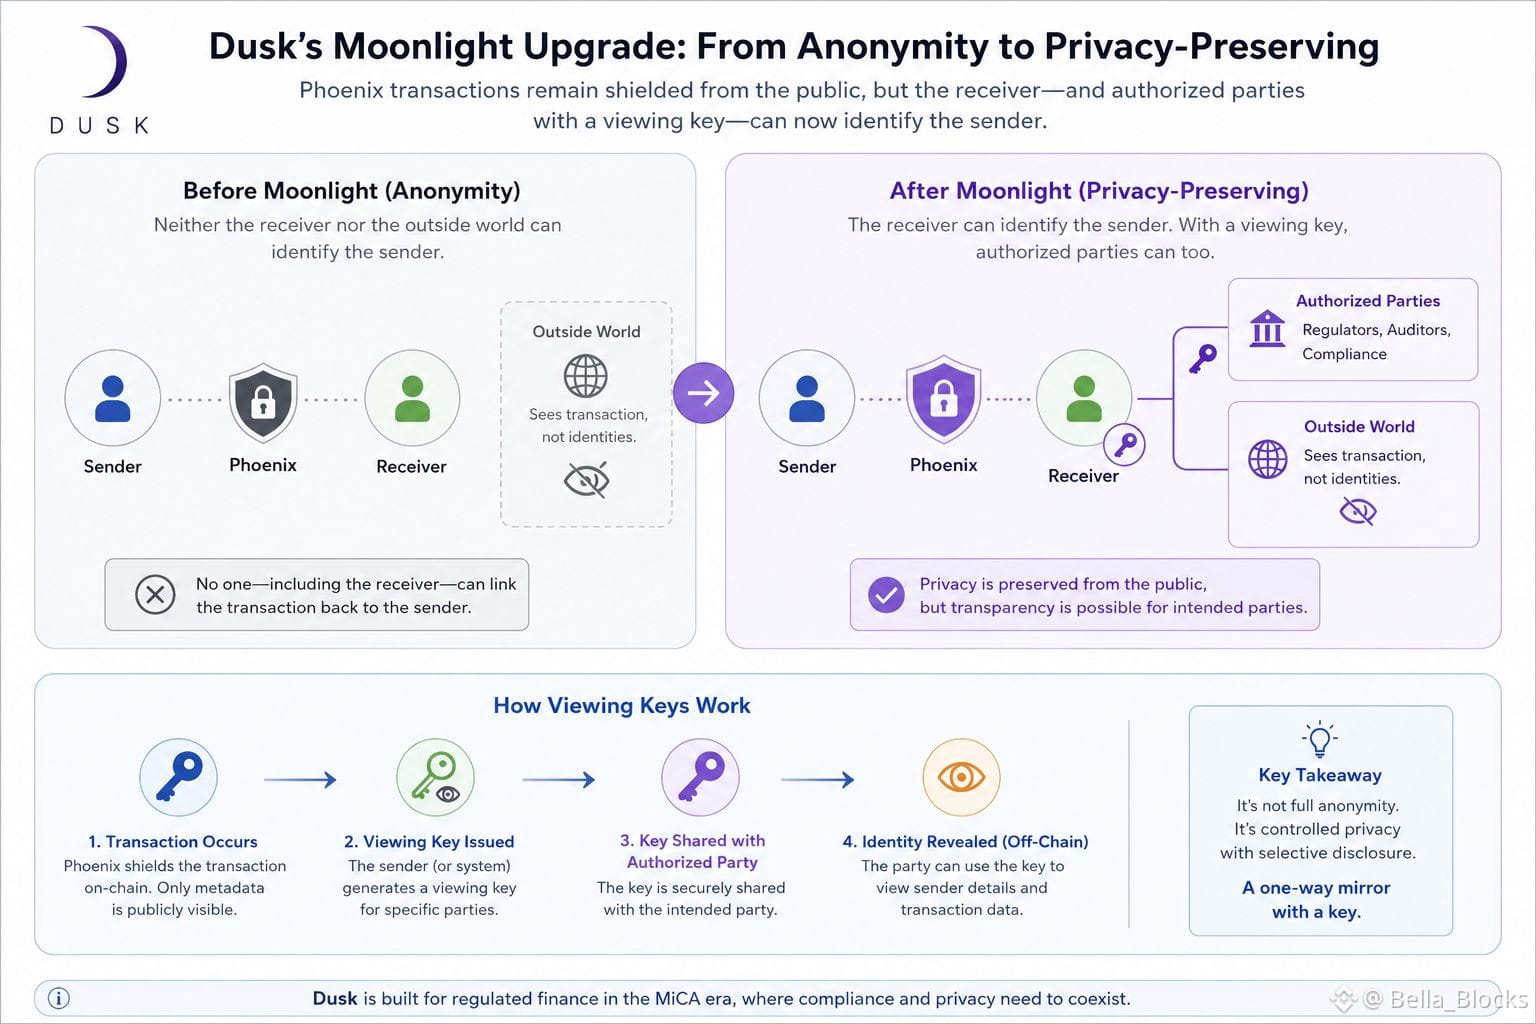
16
1
18
1k
·
--
#dusk @Dusk_Foundation $DUSK
¿Qué pasaría si la privacidad y la verificabilidad nunca fueran, en realidad, opuestas… sino solo implementadas de forma deficiente juntas?
Me encontré con XSC mientras investigaba la computación confidencial para contratos inteligentes, intentando entender por qué «privado» y «auditabile» casi nunca aparecen en la misma frase. Lo que me llamó la atención no fue la criptografía en sí, sino lo casual que la industria ha aceptado que debes elegir una.
Ese es el intercambio que nadie cuestiona: transparencia por confianza, o privacidad por protección. Elige un lado.
Piensa en un hospital que resuelve reclamaciones de seguros en la cadena. La transparencia total expone los datos de los pacientes. La privacidad total significa que los reguladores no pueden verificar que todo se haya hecho correctamente. Siempre alguien pierde.
El enfoque de XSC consiste en permitir que los contratos demuestren la corrección sin revelar los datos subyacentes: la computación ocurre de forma confidencial, pero el resultado lleva un rastro verificable. No es privacidad versus rendición de cuentas. Privacidad como requisito previo para la rendición de cuentas.
Es una reformulación pequeña, pero desestabiliza un supuesto que se ha tratado como si fuera física, en lugar de una elección de diseño.
Y esto aparece en todas partes en la tecnología, no solo en cripto: seguimos construyendo sistemas que obligan a una disyuntiva binaria entre visibilidad y protección, y luego nos sorprendemos cuando ningún lado queda satisfecho.
Entonces, ¿dónde deja esto el caso de uso estándar: un libro mayor compartido entre partes que no se confían del todo, pero que tampoco quieren exponerlo todo? ¿«Verificable sin ser visible» realmente se sostiene en condiciones adversarias, o solo desplaza el problema de la confianza a algún lugar menos evidente?
No tengo una respuesta clara. Pero XSC hizo la pregunta más incisiva que antes.
$KII
{alpha}(560xeec6574eabba52bac3f0277f2cd5ac7e67197886)
$AIO
{alpha}(560x81a7da4074b8e0ed51bea40f9dcbdf4d9d4832b4)
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
¿Qué pasaría si la privacidad y la verificabilidad nunca fueran, en realidad, opuestas… sino solo implementadas de forma deficiente juntas?
Me encontré con XSC mientras investigaba la computación confidencial para contratos inteligentes, intentando entender por qué «privado» y «auditabile» casi nunca aparecen en la misma frase. Lo que me llamó la atención no fue la criptografía en sí, sino lo casual que la industria ha aceptado que debes elegir una.
Ese es el intercambio que nadie cuestiona: transparencia por confianza, o privacidad por protección. Elige un lado.
Piensa en un hospital que resuelve reclamaciones de seguros en la cadena. La transparencia total expone los datos de los pacientes. La privacidad total significa que los reguladores no pueden verificar que todo se haya hecho correctamente. Siempre alguien pierde.
El enfoque de XSC consiste en permitir que los contratos demuestren la corrección sin revelar los datos subyacentes: la computación ocurre de forma confidencial, pero el resultado lleva un rastro verificable. No es privacidad versus rendición de cuentas. Privacidad como requisito previo para la rendición de cuentas.
Es una reformulación pequeña, pero desestabiliza un supuesto que se ha tratado como si fuera física, en lugar de una elección de diseño.
Y esto aparece en todas partes en la tecnología, no solo en cripto: seguimos construyendo sistemas que obligan a una disyuntiva binaria entre visibilidad y protección, y luego nos sorprendemos cuando ningún lado queda satisfecho.
Entonces, ¿dónde deja esto el caso de uso estándar: un libro mayor compartido entre partes que no se confían del todo, pero que tampoco quieren exponerlo todo? ¿«Verificable sin ser visible» realmente se sostiene en condiciones adversarias, o solo desplaza el problema de la confianza a algún lugar menos evidente?
No tengo una respuesta clara. Pero XSC hizo la pregunta más incisiva que antes.
$KII
$AIO
¿Qué pasaría si la privacidad y la verificabilidad nunca fueran, en realidad, opuestas… sino solo implementadas de forma deficiente juntas?
Me encontré con XSC mientras investigaba la computación confidencial para contratos inteligentes, intentando entender por qué «privado» y «auditabile» casi nunca aparecen en la misma frase. Lo que me llamó la atención no fue la criptografía en sí, sino lo casual que la industria ha aceptado que debes elegir una.
Ese es el intercambio que nadie cuestiona: transparencia por confianza, o privacidad por protección. Elige un lado.
Piensa en un hospital que resuelve reclamaciones de seguros en la cadena. La transparencia total expone los datos de los pacientes. La privacidad total significa que los reguladores no pueden verificar que todo se haya hecho correctamente. Siempre alguien pierde.
El enfoque de XSC consiste en permitir que los contratos demuestren la corrección sin revelar los datos subyacentes: la computación ocurre de forma confidencial, pero el resultado lleva un rastro verificable. No es privacidad versus rendición de cuentas. Privacidad como requisito previo para la rendición de cuentas.
Es una reformulación pequeña, pero desestabiliza un supuesto que se ha tratado como si fuera física, en lugar de una elección de diseño.
Y esto aparece en todas partes en la tecnología, no solo en cripto: seguimos construyendo sistemas que obligan a una disyuntiva binaria entre visibilidad y protección, y luego nos sorprendemos cuando ningún lado queda satisfecho.
Entonces, ¿dónde deja esto el caso de uso estándar: un libro mayor compartido entre partes que no se confían del todo, pero que tampoco quieren exponerlo todo? ¿«Verificable sin ser visible» realmente se sostiene en condiciones adversarias, o solo desplaza el problema de la confianza a algún lugar menos evidente?
No tengo una respuesta clara. Pero XSC hizo la pregunta más incisiva que antes.
$KII
$AIO
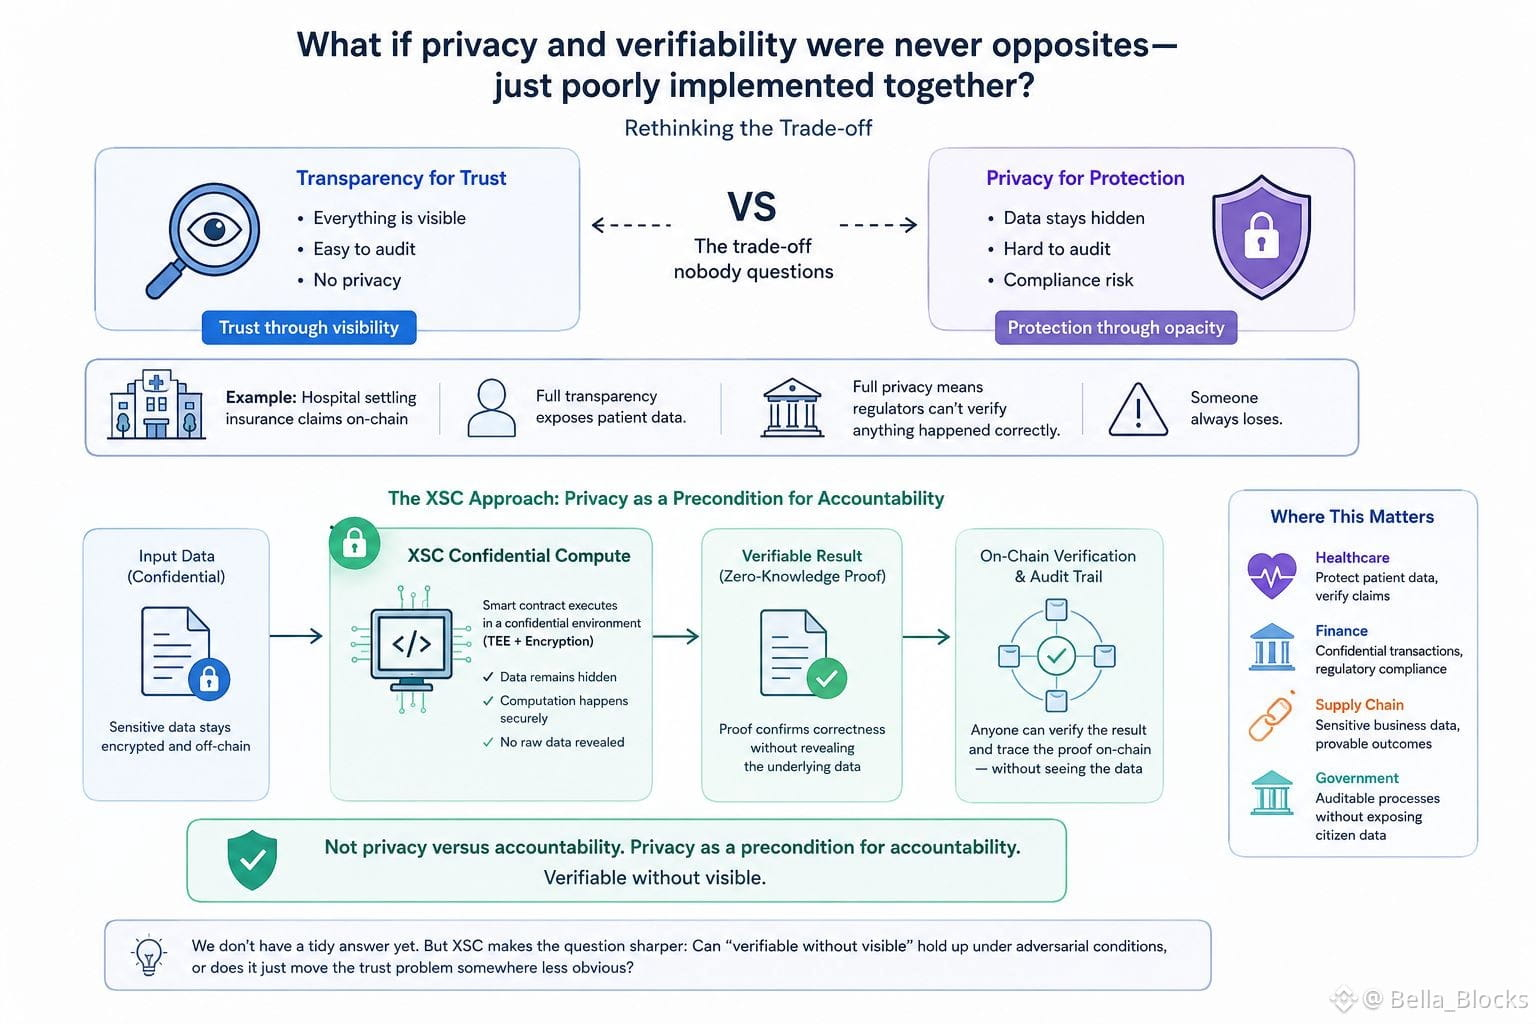
14
1
11
1k
·
--
#dusk @Dusk_Foundation $DUSK
¿Por qué tratamos "transparente" y "confiable" como sinónimos en blockchain? No son la misma palabra, pero construimos sistemas como si lo fueran.
Me topé con Dusk Network mientras revisaba proyectos de infraestructura centrados en la privacidad, tratando de entender por qué las finanzas reguladas no habían pasado a la cadena a gran escala. Lo que llamó mi atención no fue la hoja de ruta ni el token: fue el planteamiento de los contratos inteligentes confidenciales como una herramienta de cumplimiento, no como una herramienta de evasión.
El intercambio incuestionable en la mayor parte de las criptomonedas es este: obtienes transparencia o obtienes privacidad, elige uno. Los libros contables públicos se celebran como la razón de ser.
Pero piensa en un gestor de activos de tamaño medio que liquida valores en la cadena. Cada operación, cada posición, cada contraparte queda expuesta a competidores que miran la misma red. Eso no es descentralización funcionando: es una responsabilidad.
La propuesta de Dusk es que la privacidad y la auditabilidad no son opuestos. Las pruebas de conocimiento cero permiten verificar que una transacción es válida —cumplida, solvente, autorizada— sin revelar su contenido a todo el mundo. Los reguladores aún pueden obtener divulgación selectiva. El público no necesita ver el panorama completo para confiar en que el sistema funciona.
Mirándolo en perspectiva, es un patrón conocido: la infraestructura se construye primero para el caso de uso ideológico y el caso de uso práctico y regulado se trata como una ocurrencia tardía, o como algo imposible.
No sé si el cumplimiento confidencial escala realmente como se plantea, o si simplemente traslada el problema de la confianza a un lugar menos visible.
No tengo una respuesta ordenada aquí. Pero la pregunta se siente más incisiva ahora que antes de mirarla.
$CYS
{alpha}(560x0c69199c1562233640e0db5ce2c399a88eb507c7)
$AEON
{alpha}(560x277add739c6e0477616948357af9e79fe1ec9b80)
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
¿Por qué tratamos "transparente" y "confiable" como sinónimos en blockchain? No son la misma palabra, pero construimos sistemas como si lo fueran.
Me topé con Dusk Network mientras revisaba proyectos de infraestructura centrados en la privacidad, tratando de entender por qué las finanzas reguladas no habían pasado a la cadena a gran escala. Lo que llamó mi atención no fue la hoja de ruta ni el token: fue el planteamiento de los contratos inteligentes confidenciales como una herramienta de cumplimiento, no como una herramienta de evasión.
El intercambio incuestionable en la mayor parte de las criptomonedas es este: obtienes transparencia o obtienes privacidad, elige uno. Los libros contables públicos se celebran como la razón de ser.
Pero piensa en un gestor de activos de tamaño medio que liquida valores en la cadena. Cada operación, cada posición, cada contraparte queda expuesta a competidores que miran la misma red. Eso no es descentralización funcionando: es una responsabilidad.
La propuesta de Dusk es que la privacidad y la auditabilidad no son opuestos. Las pruebas de conocimiento cero permiten verificar que una transacción es válida —cumplida, solvente, autorizada— sin revelar su contenido a todo el mundo. Los reguladores aún pueden obtener divulgación selectiva. El público no necesita ver el panorama completo para confiar en que el sistema funciona.
Mirándolo en perspectiva, es un patrón conocido: la infraestructura se construye primero para el caso de uso ideológico y el caso de uso práctico y regulado se trata como una ocurrencia tardía, o como algo imposible.
No sé si el cumplimiento confidencial escala realmente como se plantea, o si simplemente traslada el problema de la confianza a un lugar menos visible.
No tengo una respuesta ordenada aquí. Pero la pregunta se siente más incisiva ahora que antes de mirarla.
$CYS
$AEON
¿Por qué tratamos "transparente" y "confiable" como sinónimos en blockchain? No son la misma palabra, pero construimos sistemas como si lo fueran.
Me topé con Dusk Network mientras revisaba proyectos de infraestructura centrados en la privacidad, tratando de entender por qué las finanzas reguladas no habían pasado a la cadena a gran escala. Lo que llamó mi atención no fue la hoja de ruta ni el token: fue el planteamiento de los contratos inteligentes confidenciales como una herramienta de cumplimiento, no como una herramienta de evasión.
El intercambio incuestionable en la mayor parte de las criptomonedas es este: obtienes transparencia o obtienes privacidad, elige uno. Los libros contables públicos se celebran como la razón de ser.
Pero piensa en un gestor de activos de tamaño medio que liquida valores en la cadena. Cada operación, cada posición, cada contraparte queda expuesta a competidores que miran la misma red. Eso no es descentralización funcionando: es una responsabilidad.
La propuesta de Dusk es que la privacidad y la auditabilidad no son opuestos. Las pruebas de conocimiento cero permiten verificar que una transacción es válida —cumplida, solvente, autorizada— sin revelar su contenido a todo el mundo. Los reguladores aún pueden obtener divulgación selectiva. El público no necesita ver el panorama completo para confiar en que el sistema funciona.
Mirándolo en perspectiva, es un patrón conocido: la infraestructura se construye primero para el caso de uso ideológico y el caso de uso práctico y regulado se trata como una ocurrencia tardía, o como algo imposible.
No sé si el cumplimiento confidencial escala realmente como se plantea, o si simplemente traslada el problema de la confianza a un lugar menos visible.
No tengo una respuesta ordenada aquí. Pero la pregunta se siente más incisiva ahora que antes de mirarla.
$CYS
$AEON
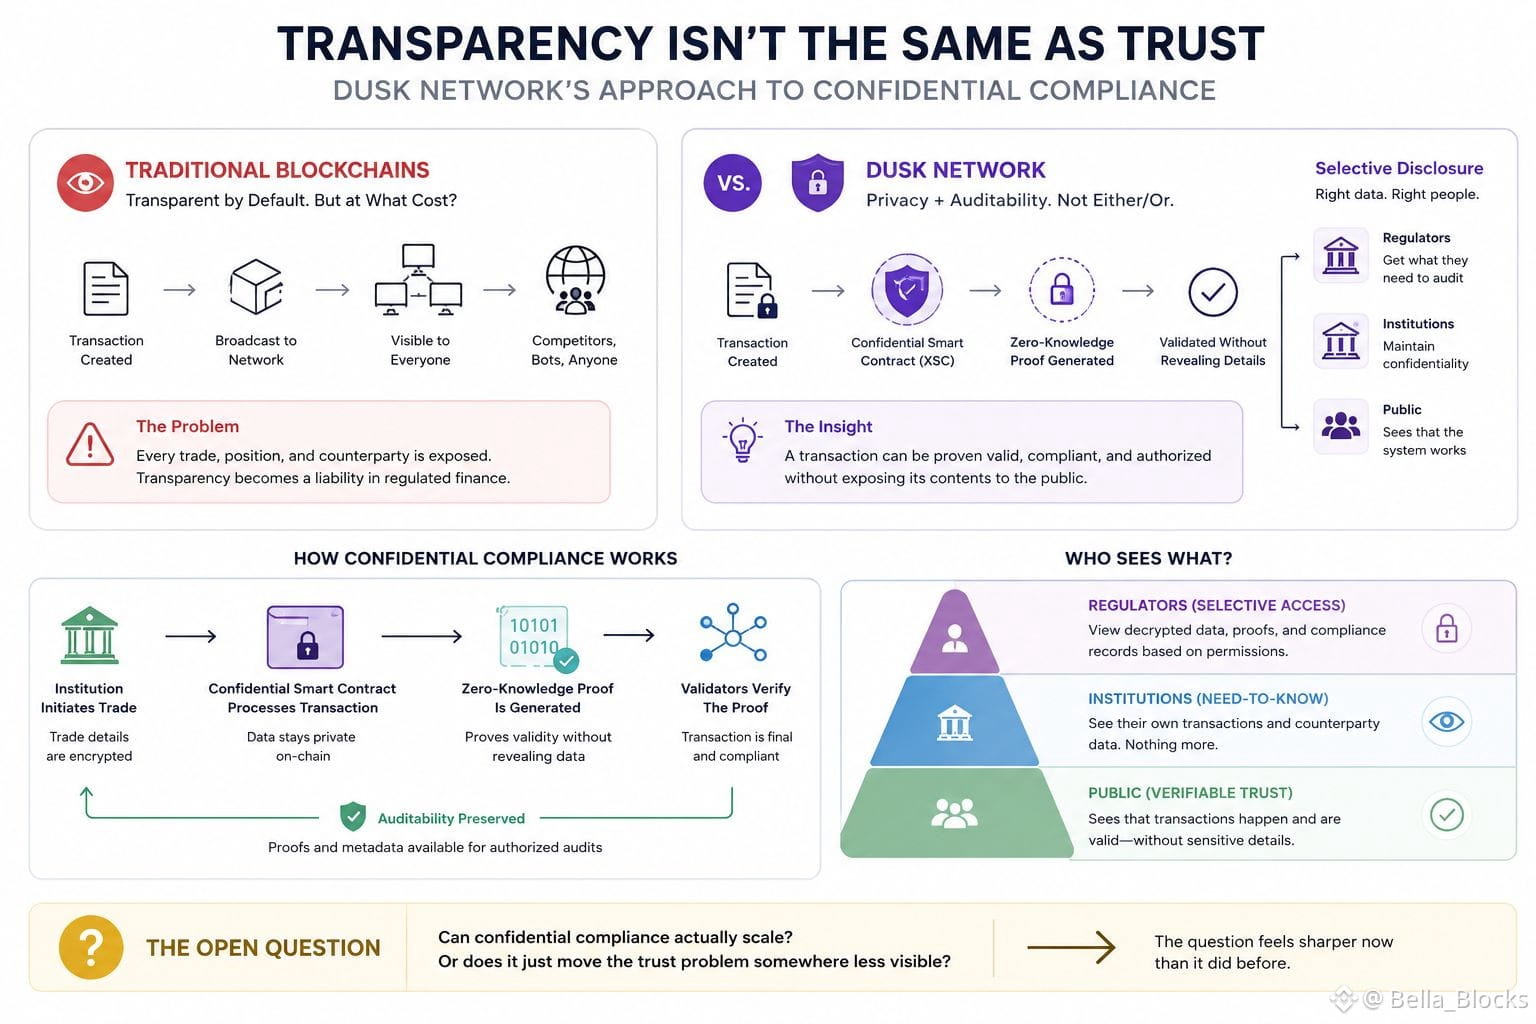
16
13
1.8k
·
--
#dusk @Dusk_Foundation $DUSK
Hoy revisaba la documentación de staking de Dusk con un café, y un pequeño detalle llamó mi atención más de lo que suelen hacerlo las funciones de privacidad de las que todo el mundo habla.
Se trata de lo que ocurre cuando un staker activo añade más DUSK.
La documentación dice que, una vez que una posición ya está activa, el 90% de un aumento de saldo se activa de inmediato, mientras que el 10% se registra como stake bloqueado. Eso suena menor, pero creo que revela algo interesante sobre cómo Dusk trata el capital del validador.
La red no considera simplemente que el stake adicional sea seguridad intercambiable al instante. Parte de él se vuelve temporalmente menos líquido, mientras el staker sigue siendo su propietario. Eso crea una separación sutil entre “el capital que controlo” y “el capital que actualmente contribuye al consenso”.
Empecé a preguntarme por qué esto importa para una blockchain enfocada en las finanzas.
Si las instituciones eventualmente utilizan Dusk para la liquidación, puede que les importe tanto el movimiento de capital predecible como la privacidad de las transacciones. Un sistema de staking que introduce diferentes estados de liquidez podría influir en cómo los operadores gestionan reservas, productos de delegación y estrategias de staking automatizadas.
La cantidad mínima de stake directo es 1,000 DUSK, y Dusk también permite que los contratos inteligentes gestionen el staking a través de Stake Abstraction.
Así que la pregunta interesante para mí no es solo si Dusk puede atraer más tokens en stake. Es si sus mecanismos de staking pueden escalar desde operadores individuales hasta infraestructura financiera programable sin volver innecesariamente complicada la gestión de la liquidez.
Eso se siente como un detalle de diseño que vale la pena vigilar a medida que la red madura.
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Hoy revisaba la documentación de staking de Dusk con un café, y un pequeño detalle llamó mi atención más de lo que suelen hacerlo las funciones de privacidad de las que todo el mundo habla.
Se trata de lo que ocurre cuando un staker activo añade más DUSK.
La documentación dice que, una vez que una posición ya está activa, el 90% de un aumento de saldo se activa de inmediato, mientras que el 10% se registra como stake bloqueado. Eso suena menor, pero creo que revela algo interesante sobre cómo Dusk trata el capital del validador.
La red no considera simplemente que el stake adicional sea seguridad intercambiable al instante. Parte de él se vuelve temporalmente menos líquido, mientras el staker sigue siendo su propietario. Eso crea una separación sutil entre “el capital que controlo” y “el capital que actualmente contribuye al consenso”.
Empecé a preguntarme por qué esto importa para una blockchain enfocada en las finanzas.
Si las instituciones eventualmente utilizan Dusk para la liquidación, puede que les importe tanto el movimiento de capital predecible como la privacidad de las transacciones. Un sistema de staking que introduce diferentes estados de liquidez podría influir en cómo los operadores gestionan reservas, productos de delegación y estrategias de staking automatizadas.
La cantidad mínima de stake directo es 1,000 DUSK, y Dusk también permite que los contratos inteligentes gestionen el staking a través de Stake Abstraction.
Así que la pregunta interesante para mí no es solo si Dusk puede atraer más tokens en stake. Es si sus mecanismos de staking pueden escalar desde operadores individuales hasta infraestructura financiera programable sin volver innecesariamente complicada la gestión de la liquidez.
Eso se siente como un detalle de diseño que vale la pena vigilar a medida que la red madura.
Hoy revisaba la documentación de staking de Dusk con un café, y un pequeño detalle llamó mi atención más de lo que suelen hacerlo las funciones de privacidad de las que todo el mundo habla.
Se trata de lo que ocurre cuando un staker activo añade más DUSK.
La documentación dice que, una vez que una posición ya está activa, el 90% de un aumento de saldo se activa de inmediato, mientras que el 10% se registra como stake bloqueado. Eso suena menor, pero creo que revela algo interesante sobre cómo Dusk trata el capital del validador.
La red no considera simplemente que el stake adicional sea seguridad intercambiable al instante. Parte de él se vuelve temporalmente menos líquido, mientras el staker sigue siendo su propietario. Eso crea una separación sutil entre “el capital que controlo” y “el capital que actualmente contribuye al consenso”.
Empecé a preguntarme por qué esto importa para una blockchain enfocada en las finanzas.
Si las instituciones eventualmente utilizan Dusk para la liquidación, puede que les importe tanto el movimiento de capital predecible como la privacidad de las transacciones. Un sistema de staking que introduce diferentes estados de liquidez podría influir en cómo los operadores gestionan reservas, productos de delegación y estrategias de staking automatizadas.
La cantidad mínima de stake directo es 1,000 DUSK, y Dusk también permite que los contratos inteligentes gestionen el staking a través de Stake Abstraction.
Así que la pregunta interesante para mí no es solo si Dusk puede atraer más tokens en stake. Es si sus mecanismos de staking pueden escalar desde operadores individuales hasta infraestructura financiera programable sin volver innecesariamente complicada la gestión de la liquidez.
Eso se siente como un detalle de diseño que vale la pena vigilar a medida que la red madura.
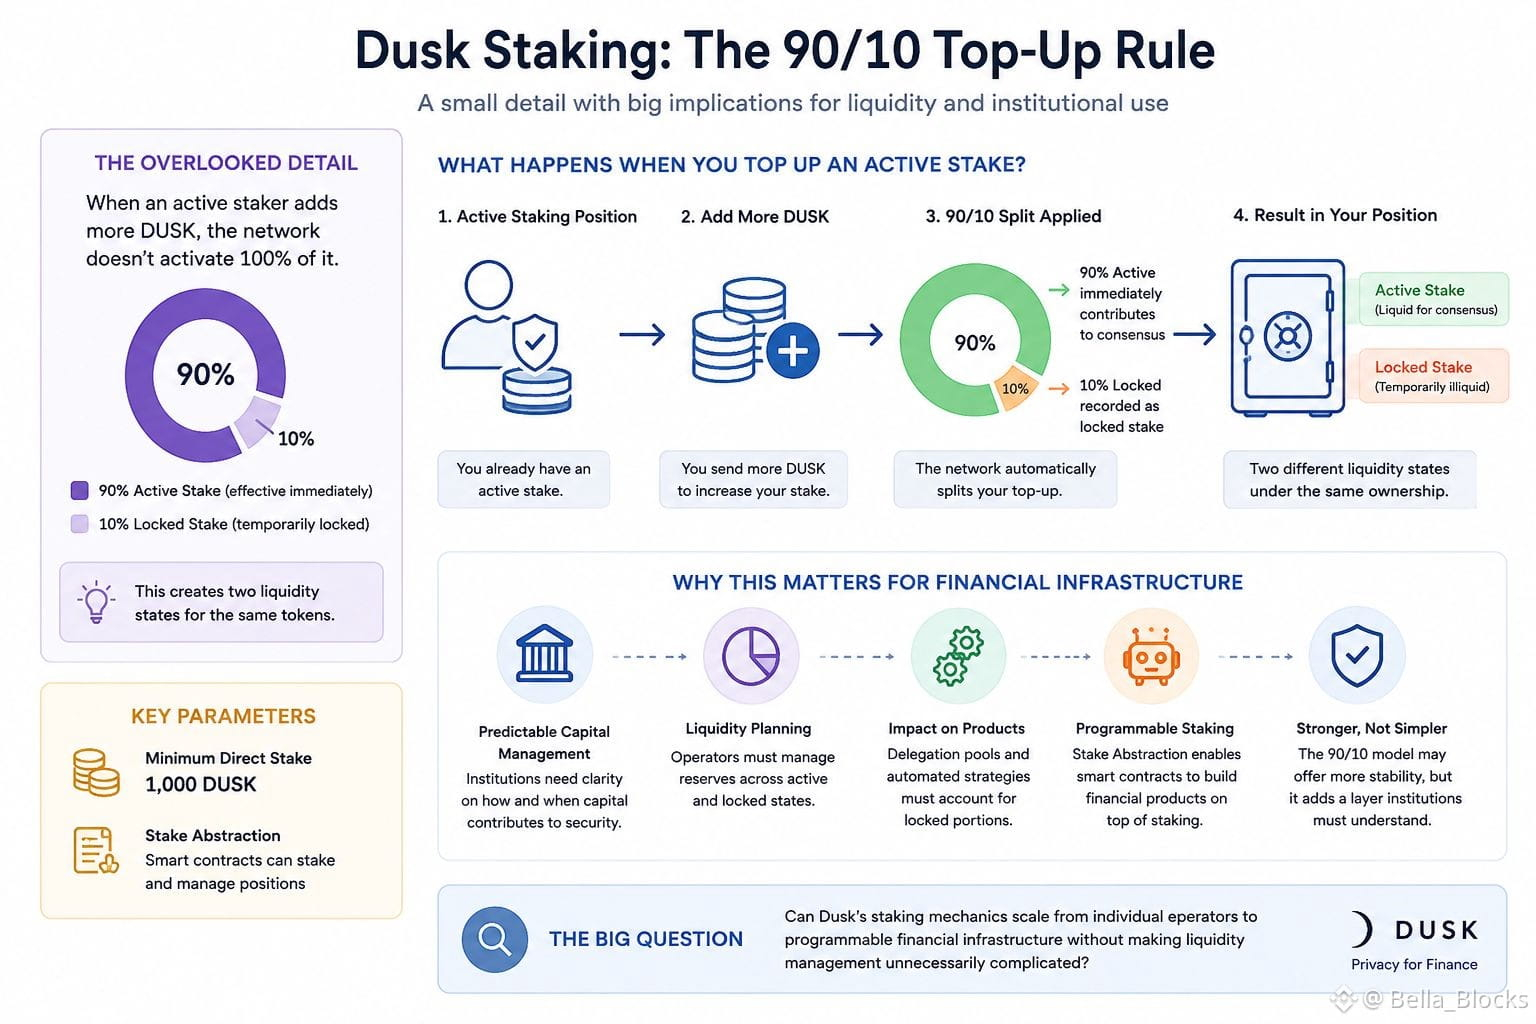
9
4
155
·
--
#dusk @Dusk_Foundation $DUSK
Estaba hurgando en las documentación actualizada de Dusk bien entrada la noche, casi por curiosidad sobre cómo había resultado la migración a mainnet, cuando noté algo que antes no me había llamado la atención: Dusk ahora ejecuta dos mecanismos de confidencialidad separados en paralelo. Está el modelo nativo XSC/Phoenix, basado en pruebas ZK, integrado directamente en la capa base. Y luego está Hedger, una incorporación más reciente que lleva transferencias confidenciales a DuskEVM usando cifrado homomórfico.
Es una elección de diseño extraña para una cadena cuyo argumento central es "blockchain de privacidad para aplicaciones financieras". Si la capa nativa ya hace bien los contratos inteligentes confidenciales, ¿por qué construir un segundo sistema de privacidad, criptográficamente distinto, en una sidechain compatible con Solidity?
La respuesta probable es la inercia por parte de los desarrolladores. XSC nativo exige aprender herramientas específicas de Dusk, mientras que DuskEVM permite que los equipos de Solidity desplieguen con patrones conocidos y opten por la privacidad más adelante mediante Hedger. Esa es una estrategia razonable de adopción. Pero también significa que la propuesta de valor central del protocolo, la confidencialidad, ahora existe en dos variantes con diferentes supuestos de confianza, diferentes sistemas de pruebas y, presumiblemente, diferentes superficies de auditoría.
Para una cadena que intenta atraer instituciones reguladas, normalmente importa más tener una garantía de privacidad única y bien entendida que contar con dos, técnicamente interesantes. Aún no sé si esto es un ajuste pensado para la adopción o una fragmentación silenciosa de aquello que hizo que Dusk fuera distinto desde el principio. Habrá que ver qué camino obtiene las integraciones institucionales reales.
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
Estaba hurgando en las documentación actualizada de Dusk bien entrada la noche, casi por curiosidad sobre cómo había resultado la migración a mainnet, cuando noté algo que antes no me había llamado la atención: Dusk ahora ejecuta dos mecanismos de confidencialidad separados en paralelo. Está el modelo nativo XSC/Phoenix, basado en pruebas ZK, integrado directamente en la capa base. Y luego está Hedger, una incorporación más reciente que lleva transferencias confidenciales a DuskEVM usando cifrado homomórfico.
Es una elección de diseño extraña para una cadena cuyo argumento central es "blockchain de privacidad para aplicaciones financieras". Si la capa nativa ya hace bien los contratos inteligentes confidenciales, ¿por qué construir un segundo sistema de privacidad, criptográficamente distinto, en una sidechain compatible con Solidity?
La respuesta probable es la inercia por parte de los desarrolladores. XSC nativo exige aprender herramientas específicas de Dusk, mientras que DuskEVM permite que los equipos de Solidity desplieguen con patrones conocidos y opten por la privacidad más adelante mediante Hedger. Esa es una estrategia razonable de adopción. Pero también significa que la propuesta de valor central del protocolo, la confidencialidad, ahora existe en dos variantes con diferentes supuestos de confianza, diferentes sistemas de pruebas y, presumiblemente, diferentes superficies de auditoría.
Para una cadena que intenta atraer instituciones reguladas, normalmente importa más tener una garantía de privacidad única y bien entendida que contar con dos, técnicamente interesantes. Aún no sé si esto es un ajuste pensado para la adopción o una fragmentación silenciosa de aquello que hizo que Dusk fuera distinto desde el principio. Habrá que ver qué camino obtiene las integraciones institucionales reales.
Estaba hurgando en las documentación actualizada de Dusk bien entrada la noche, casi por curiosidad sobre cómo había resultado la migración a mainnet, cuando noté algo que antes no me había llamado la atención: Dusk ahora ejecuta dos mecanismos de confidencialidad separados en paralelo. Está el modelo nativo XSC/Phoenix, basado en pruebas ZK, integrado directamente en la capa base. Y luego está Hedger, una incorporación más reciente que lleva transferencias confidenciales a DuskEVM usando cifrado homomórfico.
Es una elección de diseño extraña para una cadena cuyo argumento central es "blockchain de privacidad para aplicaciones financieras". Si la capa nativa ya hace bien los contratos inteligentes confidenciales, ¿por qué construir un segundo sistema de privacidad, criptográficamente distinto, en una sidechain compatible con Solidity?
La respuesta probable es la inercia por parte de los desarrolladores. XSC nativo exige aprender herramientas específicas de Dusk, mientras que DuskEVM permite que los equipos de Solidity desplieguen con patrones conocidos y opten por la privacidad más adelante mediante Hedger. Esa es una estrategia razonable de adopción. Pero también significa que la propuesta de valor central del protocolo, la confidencialidad, ahora existe en dos variantes con diferentes supuestos de confianza, diferentes sistemas de pruebas y, presumiblemente, diferentes superficies de auditoría.
Para una cadena que intenta atraer instituciones reguladas, normalmente importa más tener una garantía de privacidad única y bien entendida que contar con dos, técnicamente interesantes. Aún no sé si esto es un ajuste pensado para la adopción o una fragmentación silenciosa de aquello que hizo que Dusk fuera distinto desde el principio. Habrá que ver qué camino obtiene las integraciones institucionales reales.
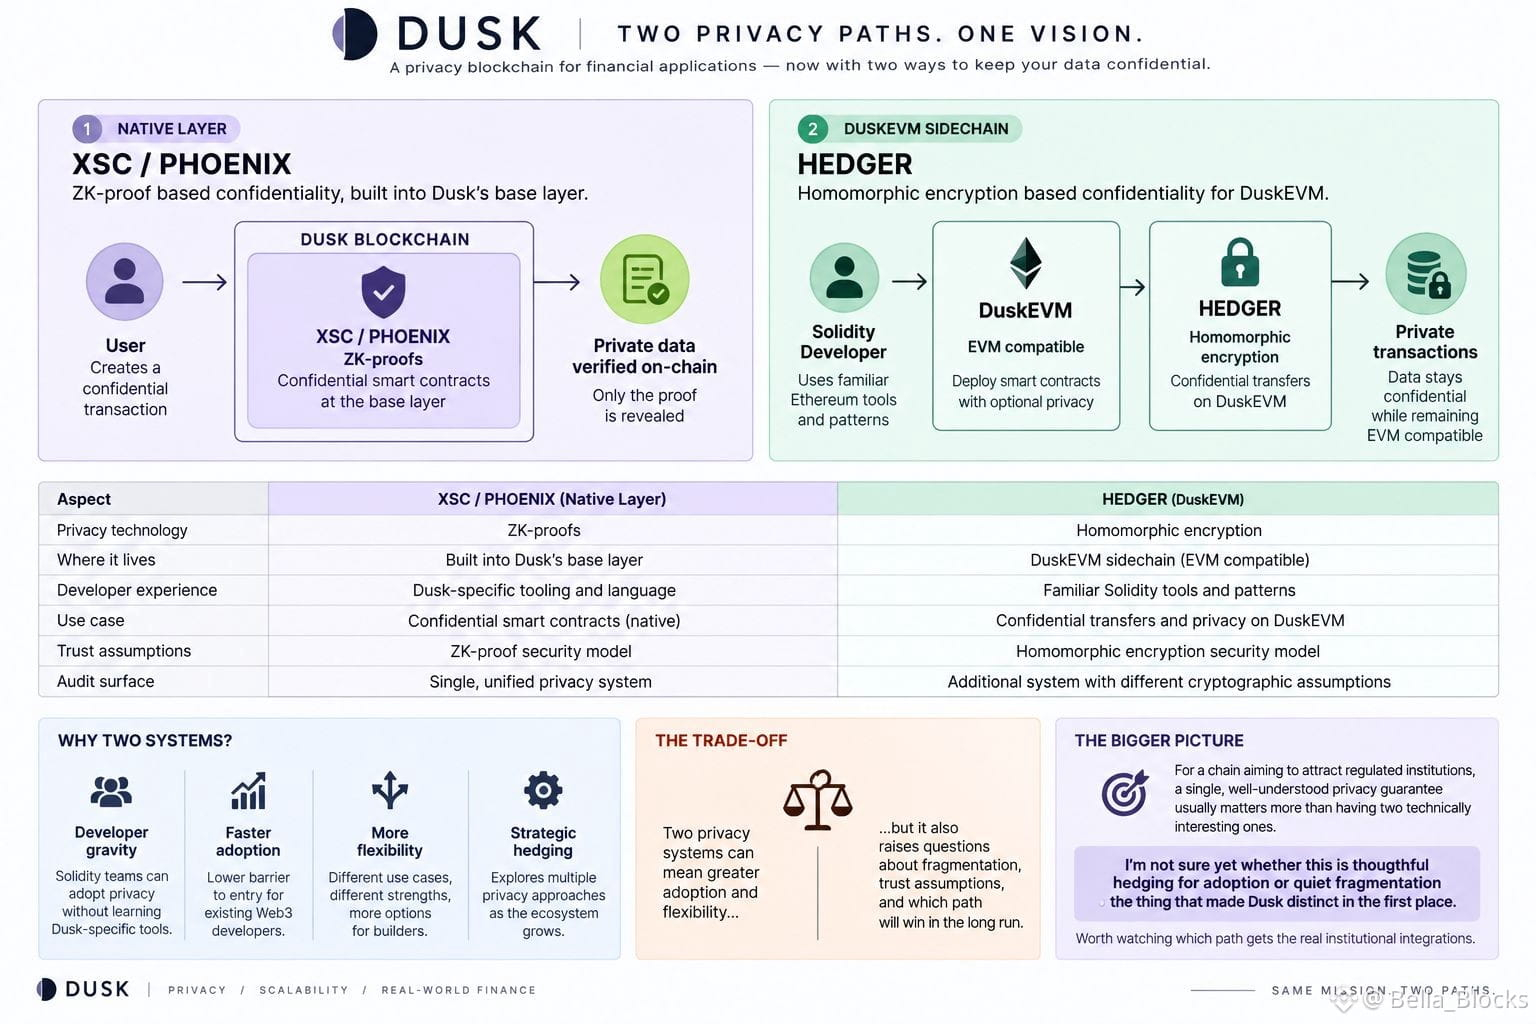
5
5
118
·
--
#baby @babylonlabs_io $BABY
Ayer por la noche estuve revisando la documentación de Threshold Network para entender de verdad cómo tBTC evita el problema de WBTC, y me quedé trabado con un detalle del que casi nadie habla: la ceremonia de DKG.
Todo el mundo explica el peg-in como "bloqueas BTC, acuñas en Ethereum", lo cual es cierto pero se salta la parte que importa. Cuando depositas, un subconjunto aleatorio de operadores de nodos ejecuta una ceremonia de generación de claves distribuida para producir la dirección de depósito de Bitcoin. Ningún firmante tiene nunca una clave privada completa; solo una fracción. El rescate funciona igual en reversa: quemas el token, y el mismo umbral de firmantes reconstruye una firma para liberar BTC nativo, sin que haya un custodio presionando un botón.
Lo que me llamó la atención es cuánto descansa todo el sistema en la suposición de una mayoría honesta dentro de un conjunto de firmantes rotativo, sin permisos, en lugar de confiar en el almacenamiento en frío de una sola empresa. Las propias cifras de Threshold sitúan aproximadamente 5.800 BTC asegurados y 424 millones de dólares en TVL, algo diminuto frente a los gigantes de BTC envuelto mantenidos por custodios centralizados. Esa brecha no se trata realmente de calidad del producto. Se trata de si el mercado valora el "no single point of failure" como equivalente a un descuento de liquidez.
Así que la pregunta abierta a la que vuelvo una y otra vez es: ¿BTCFi realmente recompensa la custodia descentralizada, o el capital solo sigue al envoltorio que tenga la liquidez más profunda, independientemente de quién tenga las llaves?
{spot}(BABYUSDT)
#baby @BabylonLabs_io $BABY
Ayer por la noche estuve revisando la documentación de Threshold Network para entender de verdad cómo tBTC evita el problema de WBTC, y me quedé trabado con un detalle del que casi nadie habla: la ceremonia de DKG.
Todo el mundo explica el peg-in como "bloqueas BTC, acuñas en Ethereum", lo cual es cierto pero se salta la parte que importa. Cuando depositas, un subconjunto aleatorio de operadores de nodos ejecuta una ceremonia de generación de claves distribuida para producir la dirección de depósito de Bitcoin. Ningún firmante tiene nunca una clave privada completa; solo una fracción. El rescate funciona igual en reversa: quemas el token, y el mismo umbral de firmantes reconstruye una firma para liberar BTC nativo, sin que haya un custodio presionando un botón.
Lo que me llamó la atención es cuánto descansa todo el sistema en la suposición de una mayoría honesta dentro de un conjunto de firmantes rotativo, sin permisos, en lugar de confiar en el almacenamiento en frío de una sola empresa. Las propias cifras de Threshold sitúan aproximadamente 5.800 BTC asegurados y 424 millones de dólares en TVL, algo diminuto frente a los gigantes de BTC envuelto mantenidos por custodios centralizados. Esa brecha no se trata realmente de calidad del producto. Se trata de si el mercado valora el "no single point of failure" como equivalente a un descuento de liquidez.
Así que la pregunta abierta a la que vuelvo una y otra vez es: ¿BTCFi realmente recompensa la custodia descentralizada, o el capital solo sigue al envoltorio que tenga la liquidez más profunda, independientemente de quién tenga las llaves?
Ayer por la noche estuve revisando la documentación de Threshold Network para entender de verdad cómo tBTC evita el problema de WBTC, y me quedé trabado con un detalle del que casi nadie habla: la ceremonia de DKG.
Todo el mundo explica el peg-in como "bloqueas BTC, acuñas en Ethereum", lo cual es cierto pero se salta la parte que importa. Cuando depositas, un subconjunto aleatorio de operadores de nodos ejecuta una ceremonia de generación de claves distribuida para producir la dirección de depósito de Bitcoin. Ningún firmante tiene nunca una clave privada completa; solo una fracción. El rescate funciona igual en reversa: quemas el token, y el mismo umbral de firmantes reconstruye una firma para liberar BTC nativo, sin que haya un custodio presionando un botón.
Lo que me llamó la atención es cuánto descansa todo el sistema en la suposición de una mayoría honesta dentro de un conjunto de firmantes rotativo, sin permisos, en lugar de confiar en el almacenamiento en frío de una sola empresa. Las propias cifras de Threshold sitúan aproximadamente 5.800 BTC asegurados y 424 millones de dólares en TVL, algo diminuto frente a los gigantes de BTC envuelto mantenidos por custodios centralizados. Esa brecha no se trata realmente de calidad del producto. Se trata de si el mercado valora el "no single point of failure" como equivalente a un descuento de liquidez.
Así que la pregunta abierta a la que vuelvo una y otra vez es: ¿BTCFi realmente recompensa la custodia descentralizada, o el capital solo sigue al envoltorio que tenga la liquidez más profunda, independientemente de quién tenga las llaves?
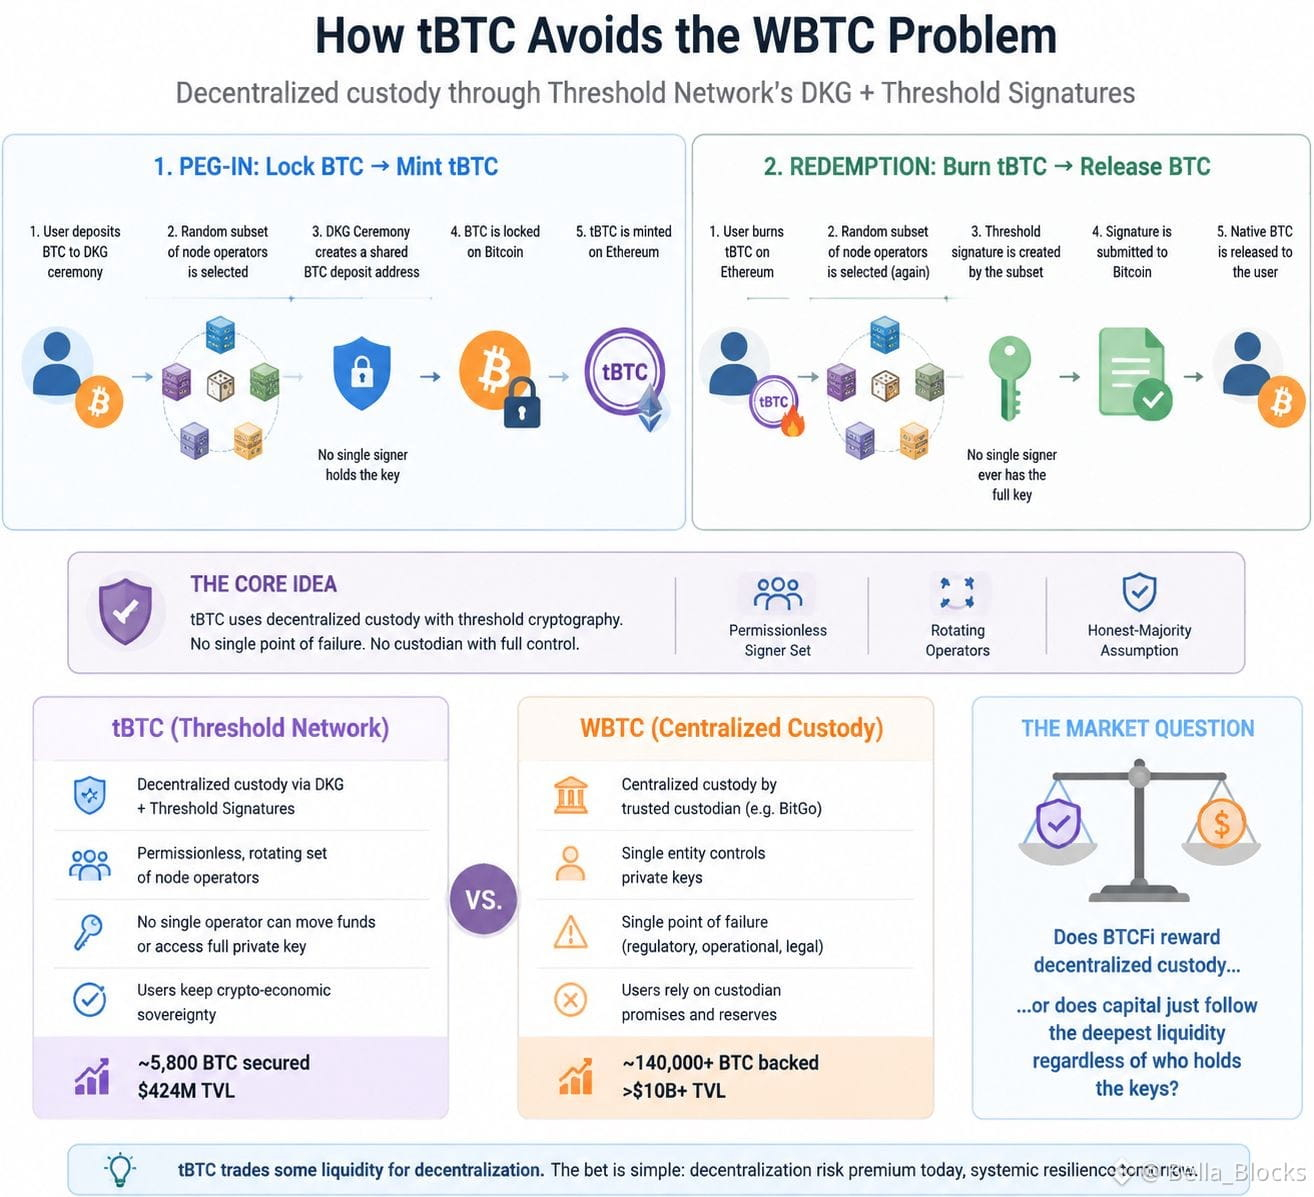
5
4
190
Inicia sesión para explorar más contenidos
Únete a usuarios de criptomonedas de todo el mundo en Binance Square
⚡️ Obtén la información más reciente y útil sobre criptomonedas.
💬 Confía en el mayor exchange de criptomonedas del mundo.
👍 Descubre opiniones reales de creadores verificados.
Correo electrónico/número de teléfono
Temas en tendencia
BOJRaisesRatesTo31YearHigh
102,969 visualizaciones
1,609 participa(n) en el debate
#bojraisesratesto31yearhigh ¿El BOJ en máximos de 31 años y Bitcoin subiendo? La madurez institucional de $BTC en un solo gráfico 🇯🇵📈⚡
El Banco de Japón elevó su tasa al 1.25% (máximo histórico en más de tres décadas), y lo que muchos pronosticaban como un colapso del carry trade terminó mostrando la fortaleza más limpia del mercado cripto.
🧠 3 lecturas clave de la mesa técnica:
1️⃣ Desacoplamiento Macro: El yen no se fortaleció como proyectaban los analistas tradicionales y BTC respondió con un rebote contundente, demostrando que la demanda en Spot sigue intacta.
2️⃣ Superando a los gigantes tecnológicos: Con una capitalización de más de $1.63 billones, Bitcoin vuelve a colocarse por delante de Tesla ($1.438B), reafirmando su papel como activo de reserva y refugio de liquidez global.
3️⃣ Estructura en 4H y 1D: La absorción en los soportes valida que las correcciones macro son ventanas de acumulación institucional, no de capitulación.
$Mientras el retail entra en pánico por los titulares de tipos de interés, la gestión profesional sigue el rastro de la liquidez real. 💎🛡️
💬 Debate para la comunidad: ¿Consideran que este desacoplamiento confirma el inicio del tramo final del ciclo alcista hacia nuevos máximos históricos, o la liquidez global aún pondrá a prueba los soportes? ¡Dejen su análisis abajo! 👇🔥
#bojraisesratesto31yearhigh #MacroEconomy #Trading #BinanceSquare
Jacktraders
·1 «Me gusta»
·6.2k visualizaciones
BuffettStepsDownAsBerkshireChairman
47,119 visualizaciones
769 participa(n) en el debate
XRPExchangeReservesHitSevenYearLow
51,495 visualizaciones
738 participa(n) en el debate