#termmax @TermMax
Sigo volviendo a un solo número mientras profundizo en TermMax: la brecha entre el capital que hay en el protocolo y las comisiones que en realidad está generando.
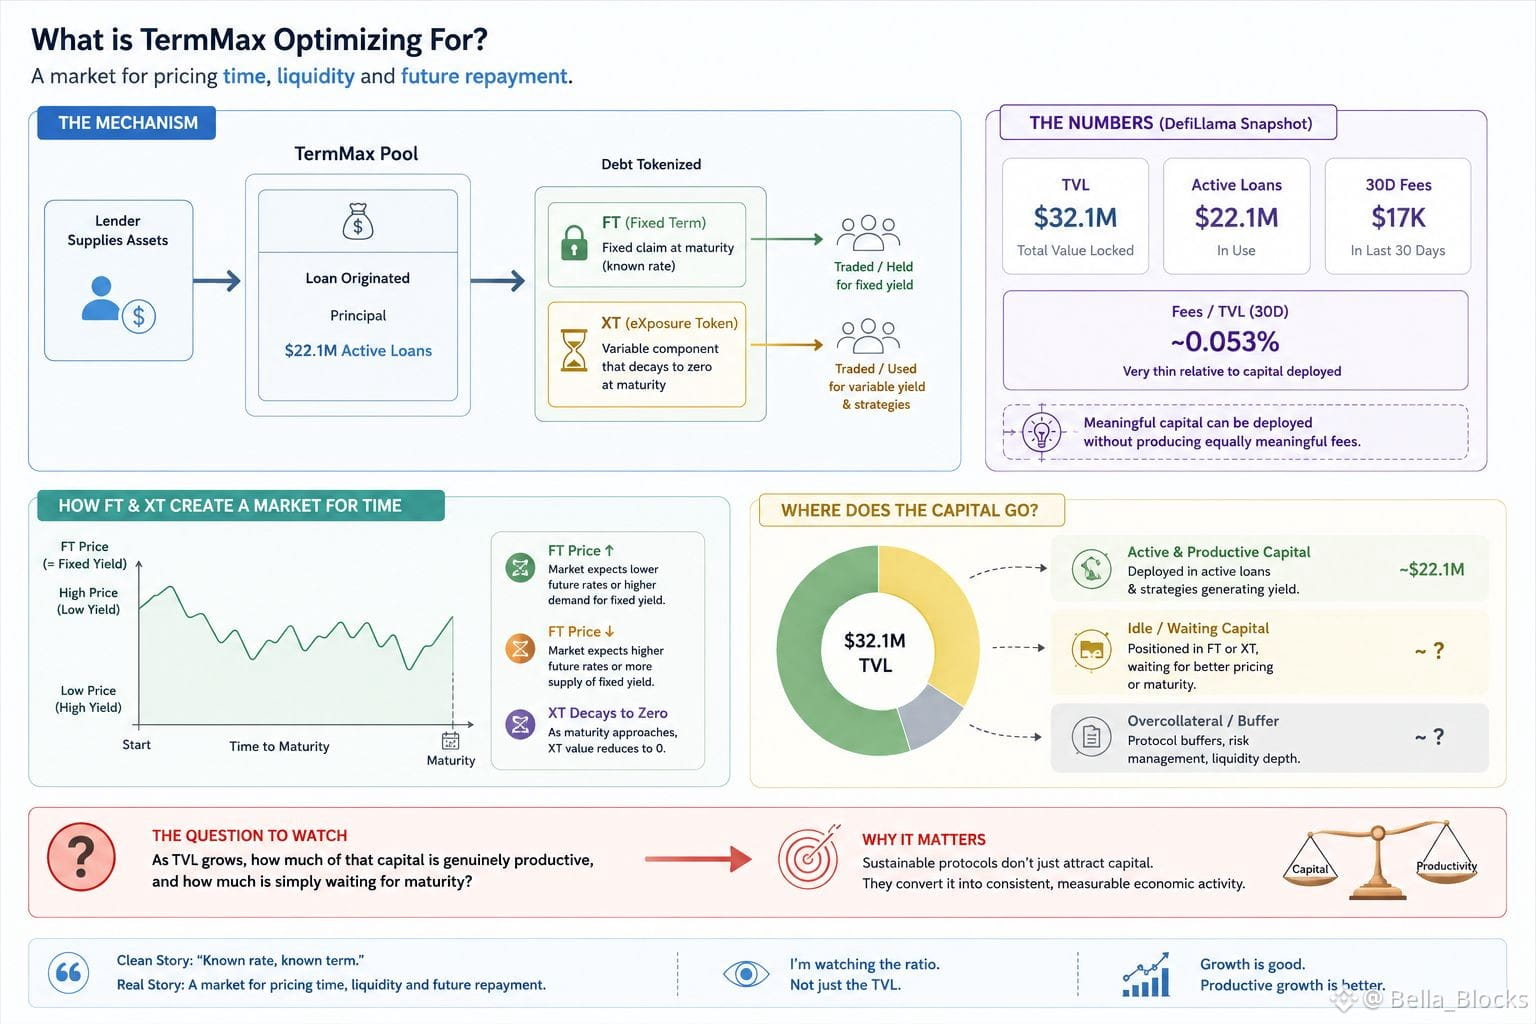
La última instantánea de DefiLlama que encontré muestra aproximadamente 32,1M USD de TVL, con alrededor de 22,1M USD en préstamos activos, mientras que las comisiones de 30 días eran apenas ~17K.
Pensé que podría haberlo leído mal, así que volví a revisar la documentación para entender qué es lo que TermMax optimiza realmente.
El mecanismo es más interesante que lo que sugiere una simple etiqueta de “préstamos a tasa fija”. El token TermMax tokeniza la deuda en FT y XT. FT representa el derecho fijo a vencimiento, mientras que XT lleva el componente variable restante y finalmente llega a cero.
Eso crea un comportamiento distinto al de un pool de préstamos normal. El capital no está ganando simplemente una tasa flotante. Los usuarios negocian en torno a vencimientos específicos, y el precio de FT determina efectivamente el rendimiento fijo.
Así que la historia “limpia” es: “tasa conocida, plazo conocido”. En el fondo, es un mercado para valorar el tiempo, la liquidez y el repago futuro.
Lo interesante es que puede desplegarse capital significativo sin producir comisiones igualmente significativas. Eso no es necesariamente un problema por sí mismo. El uso podría seguir concentrándose en ciertos mercados o estrategias.
Pero plantea una pregunta que creo que vale la pena vigilar:
A medida que crece el TVL, ¿cuánto de ese capital es genuinamente productivo y cuánto solo está esperando el vencimiento?
$ONG
$PEOPLE
$NEIRO
Sigo volviendo a un solo número mientras profundizo en TermMax: la brecha entre el capital que hay en el protocolo y las comisiones que en realidad está generando.
La última instantánea de DefiLlama que encontré muestra aproximadamente 32,1M USD de TVL, con alrededor de 22,1M USD en préstamos activos, mientras que las comisiones de 30 días eran apenas ~17K.
Pensé que podría haberlo leído mal, así que volví a revisar la documentación para entender qué es lo que TermMax optimiza realmente.
El mecanismo es más interesante que lo que sugiere una simple etiqueta de “préstamos a tasa fija”. El token TermMax tokeniza la deuda en FT y XT. FT representa el derecho fijo a vencimiento, mientras que XT lleva el componente variable restante y finalmente llega a cero.
Eso crea un comportamiento distinto al de un pool de préstamos normal. El capital no está ganando simplemente una tasa flotante. Los usuarios negocian en torno a vencimientos específicos, y el precio de FT determina efectivamente el rendimiento fijo.
Así que la historia “limpia” es: “tasa conocida, plazo conocido”. En el fondo, es un mercado para valorar el tiempo, la liquidez y el repago futuro.
Lo interesante es que puede desplegarse capital significativo sin producir comisiones igualmente significativas. Eso no es necesariamente un problema por sí mismo. El uso podría seguir concentrándose en ciertos mercados o estrategias.
Pero plantea una pregunta que creo que vale la pena vigilar:
A medida que crece el TVL, ¿cuánto de ese capital es genuinamente productivo y cuánto solo está esperando el vencimiento?
$ONG
$PEOPLE
$NEIRO