#termmax @TermMax
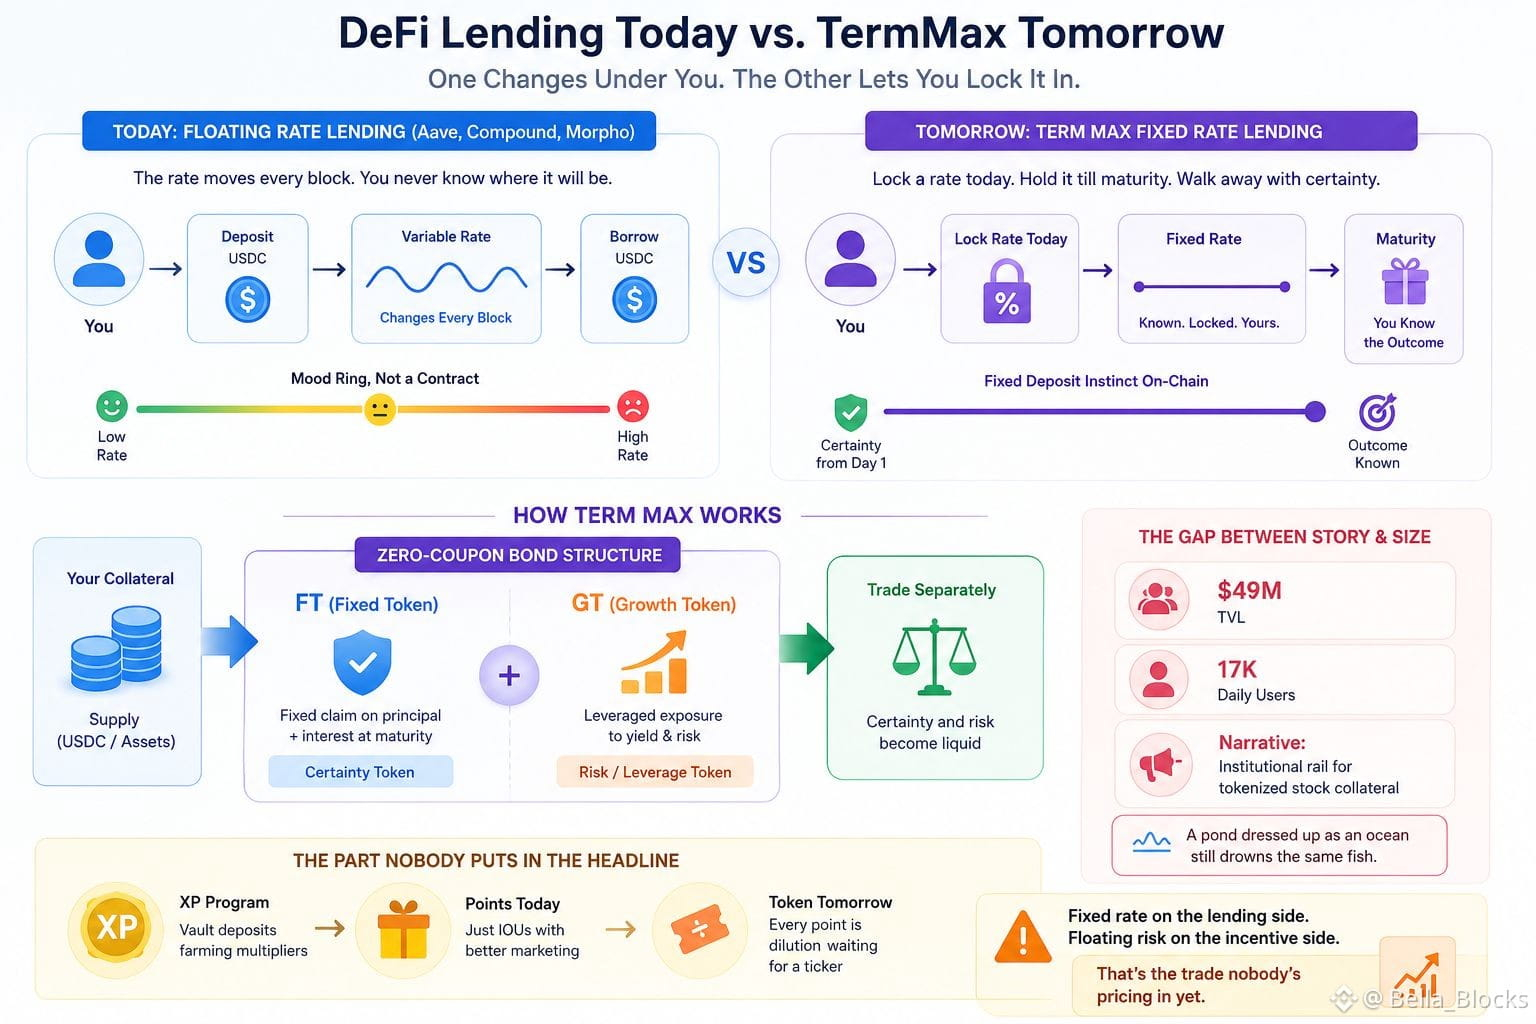
Sigo volviendo a la idea de que cada tasa de préstamo en DeFi funciona como un anillo de humor, no como un contrato. Aave, Compound, Morpho Blue: depositas, pides prestado y la tasa se mueve bajo tus pies en cada bloque. Es un depósito a plazo fijo que cambia su propia tasa de interés mientras todavía estás sosteniendo el recibo. Nadie se apunta a una cuenta de ahorros así en la vida real, pero de algún modo todos lo normalizamos on-chain.
TermMax vende el discurso contrario. Bloquea una tasa hoy, mantenla hasta el vencimiento y vete con un número que ya sabías de antemano. Esa es la intuición de los FD bancarios envuelta en una estructura de bono cupón cero: no estás persiguiendo rendimiento, estás fijando el precio del tiempo. Divide el principal y el interés en dos tokens: un FT para la reclamación fija y un GT para el lado apalancado y más cargado de colateral, y de repente puedes negociar la certeza por separado del riesgo. Mecanismo limpio sobre el papel.
Pero no dejo de mirar el tamaño de esto junto al tamaño del relato. Cuarenta y nueve millones en TVL, diecisiete mil usuarios diarios, y un comunicado de prensa hablando como si ya fuera el riel institucional para colateral de acciones tokenizadas. La brecha entre el discurso y el balance es la pista. Un estanque vestido de océano sigue ahogando el mismo pez si la marea sale mal.
Y la parte que nadie pone en el titular: hay un programa XP en marcha ahora mismo, depósitos en bóvedas que cultivan multiplicadores por delante de un token que aún no existe. Los programas de puntos son solo pagarés con mejor marketing. Cada punto ganado hoy es dilución esperando a un ticker. Tasa fija en el lado del préstamo, riesgo variable en el lado de los incentivos: ese es el trade que todavía nadie está valorando.
$HEMI
$TREE
$RE
Sigo volviendo a la idea de que cada tasa de préstamo en DeFi funciona como un anillo de humor, no como un contrato. Aave, Compound, Morpho Blue: depositas, pides prestado y la tasa se mueve bajo tus pies en cada bloque. Es un depósito a plazo fijo que cambia su propia tasa de interés mientras todavía estás sosteniendo el recibo. Nadie se apunta a una cuenta de ahorros así en la vida real, pero de algún modo todos lo normalizamos on-chain.
TermMax vende el discurso contrario. Bloquea una tasa hoy, mantenla hasta el vencimiento y vete con un número que ya sabías de antemano. Esa es la intuición de los FD bancarios envuelta en una estructura de bono cupón cero: no estás persiguiendo rendimiento, estás fijando el precio del tiempo. Divide el principal y el interés en dos tokens: un FT para la reclamación fija y un GT para el lado apalancado y más cargado de colateral, y de repente puedes negociar la certeza por separado del riesgo. Mecanismo limpio sobre el papel.
Pero no dejo de mirar el tamaño de esto junto al tamaño del relato. Cuarenta y nueve millones en TVL, diecisiete mil usuarios diarios, y un comunicado de prensa hablando como si ya fuera el riel institucional para colateral de acciones tokenizadas. La brecha entre el discurso y el balance es la pista. Un estanque vestido de océano sigue ahogando el mismo pez si la marea sale mal.
Y la parte que nadie pone en el titular: hay un programa XP en marcha ahora mismo, depósitos en bóvedas que cultivan multiplicadores por delante de un token que aún no existe. Los programas de puntos son solo pagarés con mejor marketing. Cada punto ganado hoy es dilución esperando a un ticker. Tasa fija en el lado del préstamo, riesgo variable en el lado de los incentivos: ese es el trade que todavía nadie está valorando.
$HEMI
$TREE
$RE