

Tahir_泰希尔
633 Beiträge
Tahir_泰希尔
Melden
Nutzer blockieren
💎 No hype. Just conviction. Learn, Grow, Build 🚀 Patience is the edge 🔥 X Tahir_Shafi7
125 Following
9.9K+ Follower
3.5K+ Like gegeben
Beiträge
Alle
Zitierungen
Live
PINNED
·
--
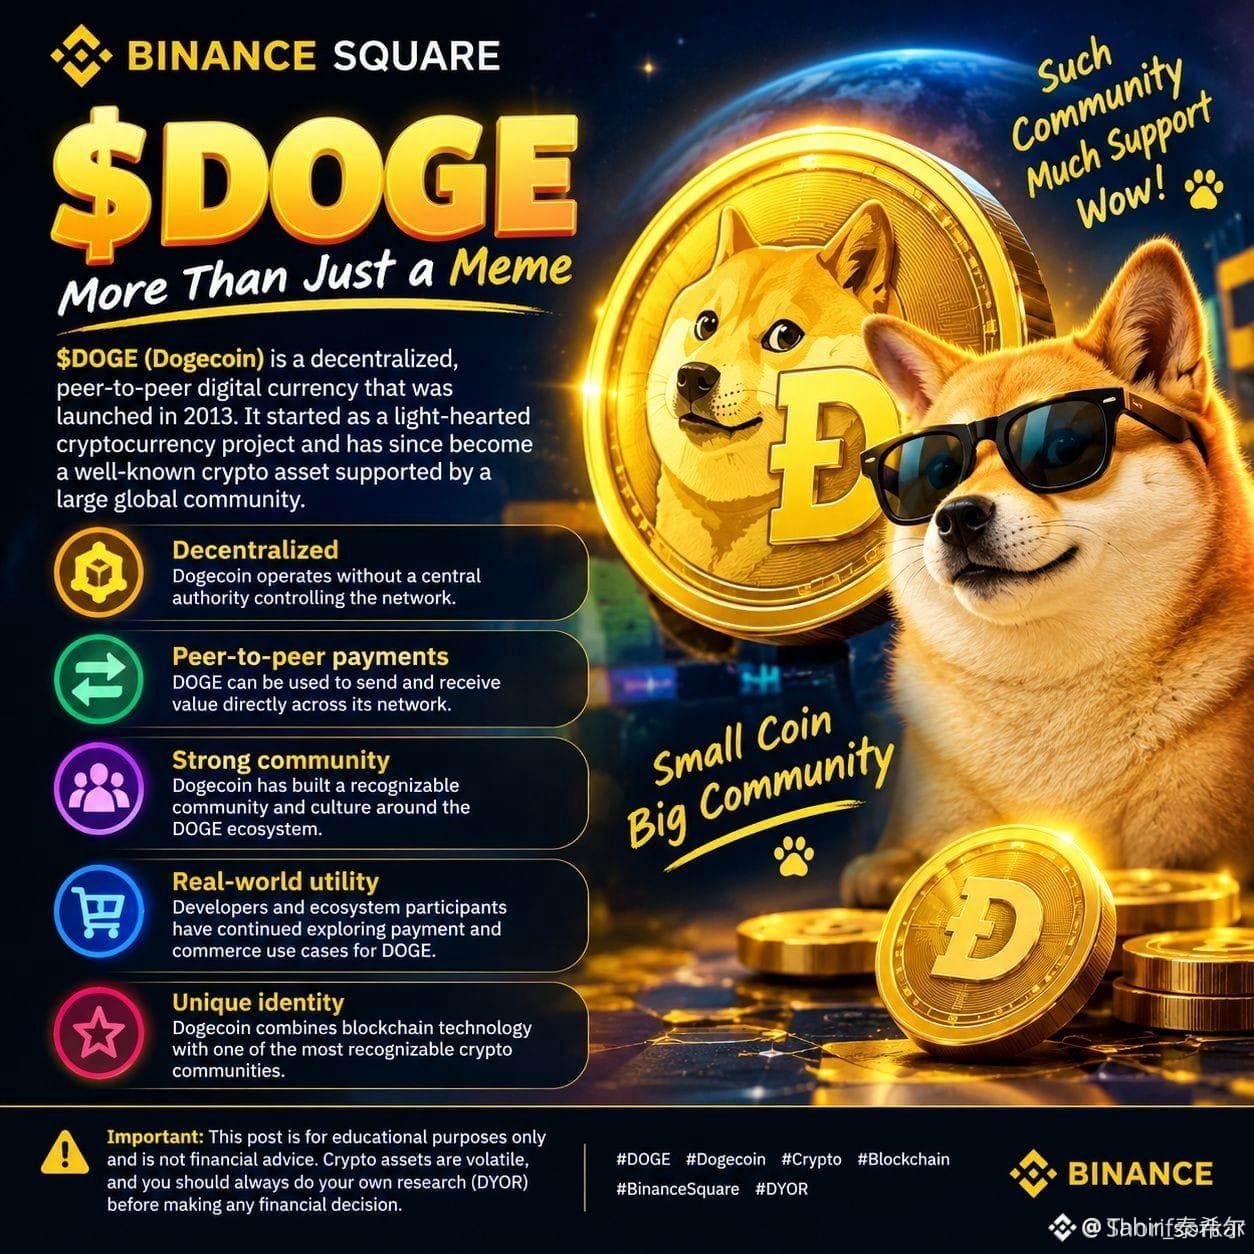
🐕 DOGE ist mehr als nur ein Meme.
Dogecoin hat eine der stärksten Communities im Krypto-Bereich aufgebaut, mehrere Marktzyklen überstanden und ist nach wie vor eine der bekanntesten Krypto-Marken weltweit.
Die eigentliche Frage ist nicht, ob DOGE als Witz begann…
sondern ob seine Community, Liquidität, Adoption und Marke DOGE im nächsten Zyklus relevant halten können. 🚀
Meme-Ursprünge. Echtes Marktergebnis. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
🐕 DOGE ist mehr als nur ein Meme.
Dogecoin hat eine der stärksten Communities im Krypto-Bereich aufgebaut, mehrere Marktzyklen überstanden und ist nach wie vor eine der bekanntesten Krypto-Marken weltweit.
Die eigentliche Frage ist nicht, ob DOGE als Witz begann…
sondern ob seine Community, Liquidität, Adoption und Marke DOGE im nächsten Zyklus relevant halten können. 🚀
Meme-Ursprünge. Echtes Marktergebnis. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
Dogecoin hat eine der stärksten Communities im Krypto-Bereich aufgebaut, mehrere Marktzyklen überstanden und ist nach wie vor eine der bekanntesten Krypto-Marken weltweit.
Die eigentliche Frage ist nicht, ob DOGE als Witz begann…
sondern ob seine Community, Liquidität, Adoption und Marke DOGE im nächsten Zyklus relevant halten können. 🚀
Meme-Ursprünge. Echtes Marktergebnis. 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
2.3k
35
134
2.3k
·
--
#fedratewatch September FOMC: Ich schaue zuerst auf den Anleihemarkt.
Eine Zinserhöhung um 25 Basispunkte ist meine Erwartung nach dem Anstieg des August-Core-CPI um 0,3% im Monatsvergleich. Die Unsicherheit ist, wie viel weitere Straffung die Entscheidungsträger der Wirtschaft noch abverlangen.
Ich würde mit den Renditen von US-Treasuries und dem Dollar beginnen. Wenn beides nach der Pressekonferenz steigt, würde ich bei BTC, Altcoins und Tech-Aktien vorsichtiger werden.
Wenn die Renditen trotz einer Erhöhung fallen, würde ich fragen, warum. Weniger aggressive Erwartungen an die Geldpolitik könnten den Märkten helfen, sich zu erholen. Wachsender Rezessionspessimismus würde von einer anderen Story erzählen.
Auch Gold verdient diese Einordnung. Höhere reale Renditen können darauf Druck ausüben, während die Nachfrage nach Absicherung es stützen kann. Ein Gold-Run zusammen mit fallenden Aktien würde mich nicht überraschen.
Öl könnte bei schwächeren Erwartungen an die Nachfrage Probleme bekommen, obwohl Lieferstörungen diesen Druck überwiegen könnten.
Ich würde noch keinen längeren Zinserhöhungszyklus ausrufen. Persistente Inflation könnte weitere Erhöhungen rechtfertigen; sinkende Preise und schwächer werdende Beschäftigung könnten eine Pause unterstützen.
Für einen möglichen BTC-Long würde ich wollen, dass die zurückeroberte Widerstandszone als Unterstützung hält. Wenn das nicht gelingt, würde ich das Setup verwerfen. Die Positionsgröße würde davon abhängen, welchen Verlust ich akzeptieren kann.
Ich kann damit leben, die ersten paar Minuten zu verpassen.
Was würdest du als Erstes prüfen: Renditen, den Dollar oder BTC?
#FedRateWatch #BTC #XAU
#fedratewatch September FOMC: Ich schaue zuerst auf den Anleihemarkt.
Eine Zinserhöhung um 25 Basispunkte ist meine Erwartung nach dem Anstieg des August-Core-CPI um 0,3% im Monatsvergleich. Die Unsicherheit ist, wie viel weitere Straffung die Entscheidungsträger der Wirtschaft noch abverlangen.
Ich würde mit den Renditen von US-Treasuries und dem Dollar beginnen. Wenn beides nach der Pressekonferenz steigt, würde ich bei BTC, Altcoins und Tech-Aktien vorsichtiger werden.
Wenn die Renditen trotz einer Erhöhung fallen, würde ich fragen, warum. Weniger aggressive Erwartungen an die Geldpolitik könnten den Märkten helfen, sich zu erholen. Wachsender Rezessionspessimismus würde von einer anderen Story erzählen.
Auch Gold verdient diese Einordnung. Höhere reale Renditen können darauf Druck ausüben, während die Nachfrage nach Absicherung es stützen kann. Ein Gold-Run zusammen mit fallenden Aktien würde mich nicht überraschen.
Öl könnte bei schwächeren Erwartungen an die Nachfrage Probleme bekommen, obwohl Lieferstörungen diesen Druck überwiegen könnten.
Ich würde noch keinen längeren Zinserhöhungszyklus ausrufen. Persistente Inflation könnte weitere Erhöhungen rechtfertigen; sinkende Preise und schwächer werdende Beschäftigung könnten eine Pause unterstützen.
Für einen möglichen BTC-Long würde ich wollen, dass die zurückeroberte Widerstandszone als Unterstützung hält. Wenn das nicht gelingt, würde ich das Setup verwerfen. Die Positionsgröße würde davon abhängen, welchen Verlust ich akzeptieren kann.
Ich kann damit leben, die ersten paar Minuten zu verpassen.
Was würdest du als Erstes prüfen: Renditen, den Dollar oder BTC?
#FedRateWatch #BTC #XAU
Eine Zinserhöhung um 25 Basispunkte ist meine Erwartung nach dem Anstieg des August-Core-CPI um 0,3% im Monatsvergleich. Die Unsicherheit ist, wie viel weitere Straffung die Entscheidungsträger der Wirtschaft noch abverlangen.
Ich würde mit den Renditen von US-Treasuries und dem Dollar beginnen. Wenn beides nach der Pressekonferenz steigt, würde ich bei BTC, Altcoins und Tech-Aktien vorsichtiger werden.
Wenn die Renditen trotz einer Erhöhung fallen, würde ich fragen, warum. Weniger aggressive Erwartungen an die Geldpolitik könnten den Märkten helfen, sich zu erholen. Wachsender Rezessionspessimismus würde von einer anderen Story erzählen.
Auch Gold verdient diese Einordnung. Höhere reale Renditen können darauf Druck ausüben, während die Nachfrage nach Absicherung es stützen kann. Ein Gold-Run zusammen mit fallenden Aktien würde mich nicht überraschen.
Öl könnte bei schwächeren Erwartungen an die Nachfrage Probleme bekommen, obwohl Lieferstörungen diesen Druck überwiegen könnten.
Ich würde noch keinen längeren Zinserhöhungszyklus ausrufen. Persistente Inflation könnte weitere Erhöhungen rechtfertigen; sinkende Preise und schwächer werdende Beschäftigung könnten eine Pause unterstützen.
Für einen möglichen BTC-Long würde ich wollen, dass die zurückeroberte Widerstandszone als Unterstützung hält. Wenn das nicht gelingt, würde ich das Setup verwerfen. Die Positionsgröße würde davon abhängen, welchen Verlust ich akzeptieren kann.
Ich kann damit leben, die ersten paar Minuten zu verpassen.
Was würdest du als Erstes prüfen: Renditen, den Dollar oder BTC?
#FedRateWatch #BTC #XAU
10
5
29
2.6k
·
--
Verifiziert
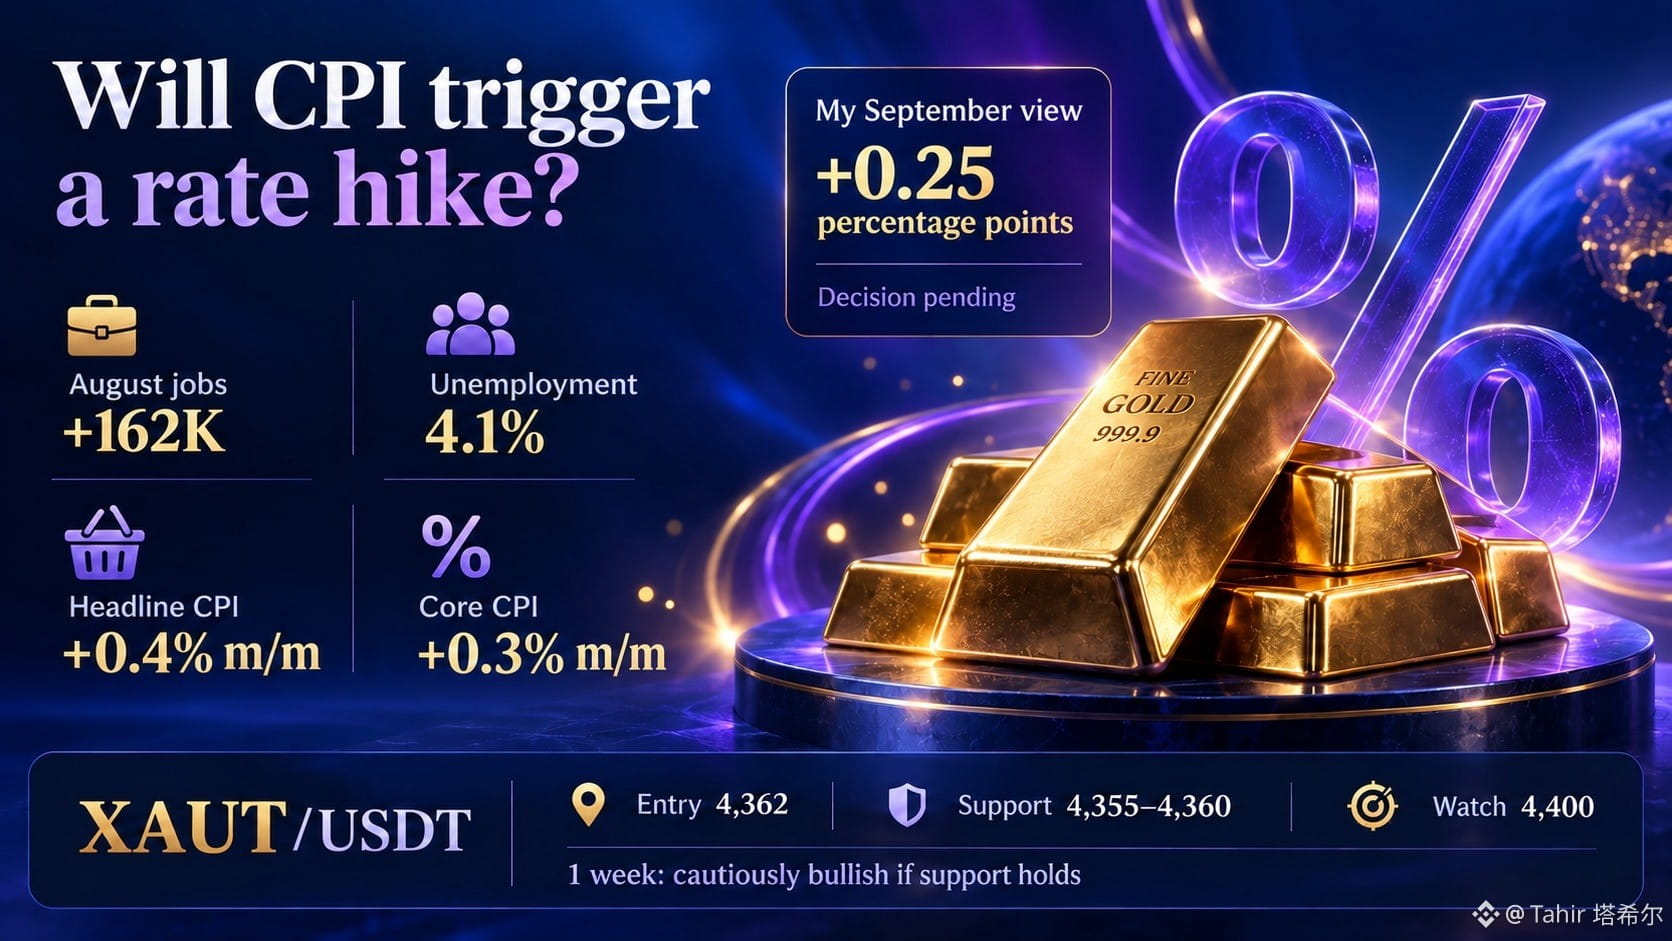
Wird der CPI einen Zinsschritt auslösen?
Ich denke, die Fed wird die Zinsen im September eher um 0,25 Prozentpunkte anheben. Das ist meine Auslegung der Daten. Wir müssen jedoch noch auf die tatsächliche Entscheidung warten.
August brachte 162.000 Jobs hinzu, gegenüber der Reuters-Schätzung von 55.000, bei einer Arbeitslosenquote von 4,1%. Das gibt der Fed etwas Spielraum im Umgang mit der Inflation.
Der CPI stieg um 0,4% im Monatsvergleich und um 3,4% gegenüber dem Vorjahr. Der Kern-CPI lag monatlich bei +0,3%, obwohl der Jahreswert auf 2,4% nachgab. Da ist ein gewisser Fortschritt, aber die monatliche Inflation zieht wieder an.
Ich halte XAUT/USDT bei 4.362 USDT. Der Rücksetzer von 4.400 sieht für mich nach einer Korrektur aus. Für die nächste Woche bin ich vorsichtig optimistisch, wenn Käufer 4.355–4.360 verteidigen. Ich halte für einen weiteren Versuch bei 4.400.
Das Risiko, das ich im Blick habe, ist ein stärkerer Dollar zusammen mit höheren realen Renditen von Staatsanleihen. Gold zahlt keine Zinsen, daher können steigende Renditen Anleihen attraktiver machen und Druck auf meine Goldposition ausüben.
Wenn der Preis unter 4.355 bleibt, müsste ich den Rebound neu bewerten. Klare Anzeichen für schwächere Einstellungen und eine abkühlende Inflation würden mich ebenfalls dazu bringen, die Zinserhöhungsidee zu überdenken.
#CPIWatch
Wird der CPI einen Zinsschritt auslösen?
Ich denke, die Fed wird die Zinsen im September eher um 0,25 Prozentpunkte anheben. Das ist meine Auslegung der Daten. Wir müssen jedoch noch auf die tatsächliche Entscheidung warten.
August brachte 162.000 Jobs hinzu, gegenüber der Reuters-Schätzung von 55.000, bei einer Arbeitslosenquote von 4,1%. Das gibt der Fed etwas Spielraum im Umgang mit der Inflation.
Der CPI stieg um 0,4% im Monatsvergleich und um 3,4% gegenüber dem Vorjahr. Der Kern-CPI lag monatlich bei +0,3%, obwohl der Jahreswert auf 2,4% nachgab. Da ist ein gewisser Fortschritt, aber die monatliche Inflation zieht wieder an.
Ich halte XAUT/USDT bei 4.362 USDT. Der Rücksetzer von 4.400 sieht für mich nach einer Korrektur aus. Für die nächste Woche bin ich vorsichtig optimistisch, wenn Käufer 4.355–4.360 verteidigen. Ich halte für einen weiteren Versuch bei 4.400.
Das Risiko, das ich im Blick habe, ist ein stärkerer Dollar zusammen mit höheren realen Renditen von Staatsanleihen. Gold zahlt keine Zinsen, daher können steigende Renditen Anleihen attraktiver machen und Druck auf meine Goldposition ausüben.
Wenn der Preis unter 4.355 bleibt, müsste ich den Rebound neu bewerten. Klare Anzeichen für schwächere Einstellungen und eine abkühlende Inflation würden mich ebenfalls dazu bringen, die Zinserhöhungsidee zu überdenken.
#CPIWatch
Ich denke, die Fed wird die Zinsen im September eher um 0,25 Prozentpunkte anheben. Das ist meine Auslegung der Daten. Wir müssen jedoch noch auf die tatsächliche Entscheidung warten.
August brachte 162.000 Jobs hinzu, gegenüber der Reuters-Schätzung von 55.000, bei einer Arbeitslosenquote von 4,1%. Das gibt der Fed etwas Spielraum im Umgang mit der Inflation.
Der CPI stieg um 0,4% im Monatsvergleich und um 3,4% gegenüber dem Vorjahr. Der Kern-CPI lag monatlich bei +0,3%, obwohl der Jahreswert auf 2,4% nachgab. Da ist ein gewisser Fortschritt, aber die monatliche Inflation zieht wieder an.
Ich halte XAUT/USDT bei 4.362 USDT. Der Rücksetzer von 4.400 sieht für mich nach einer Korrektur aus. Für die nächste Woche bin ich vorsichtig optimistisch, wenn Käufer 4.355–4.360 verteidigen. Ich halte für einen weiteren Versuch bei 4.400.
Das Risiko, das ich im Blick habe, ist ein stärkerer Dollar zusammen mit höheren realen Renditen von Staatsanleihen. Gold zahlt keine Zinsen, daher können steigende Renditen Anleihen attraktiver machen und Druck auf meine Goldposition ausüben.
Wenn der Preis unter 4.355 bleibt, müsste ich den Rebound neu bewerten. Klare Anzeichen für schwächere Einstellungen und eine abkühlende Inflation würden mich ebenfalls dazu bringen, die Zinserhöhungsidee zu überdenken.
#CPIWatch
10
2
30
4.7k
·
--
🎁🔥 BNB-GEWINNSPIEL — FORDERE DEINEN GEWINN AN! 🔥🎁
💰 BNB-Belohnungen warten auf glückliche Teilnehmer!
✅ Folge
✅ Like ❤️
✅ Kommentiere „BNB“
✅ Teile 🔄
🎯 Sichere dir deine Chance, BNB zu gewinnen!
Viel Glück an alle! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
🎁🔥 BNB-GEWINNSPIEL — FORDERE DEINEN GEWINN AN! 🔥🎁
💰 BNB-Belohnungen warten auf glückliche Teilnehmer!
✅ Folge
✅ Like ❤️
✅ Kommentiere „BNB“
✅ Teile 🔄
🎯 Sichere dir deine Chance, BNB zu gewinnen!
Viel Glück an alle! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
💰 BNB-Belohnungen warten auf glückliche Teilnehmer!
✅ Folge
✅ Like ❤️
✅ Kommentiere „BNB“
✅ Teile 🔄
🎯 Sichere dir deine Chance, BNB zu gewinnen!
Viel Glück an alle! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance

4.3k
74
297
4.3k
·
--
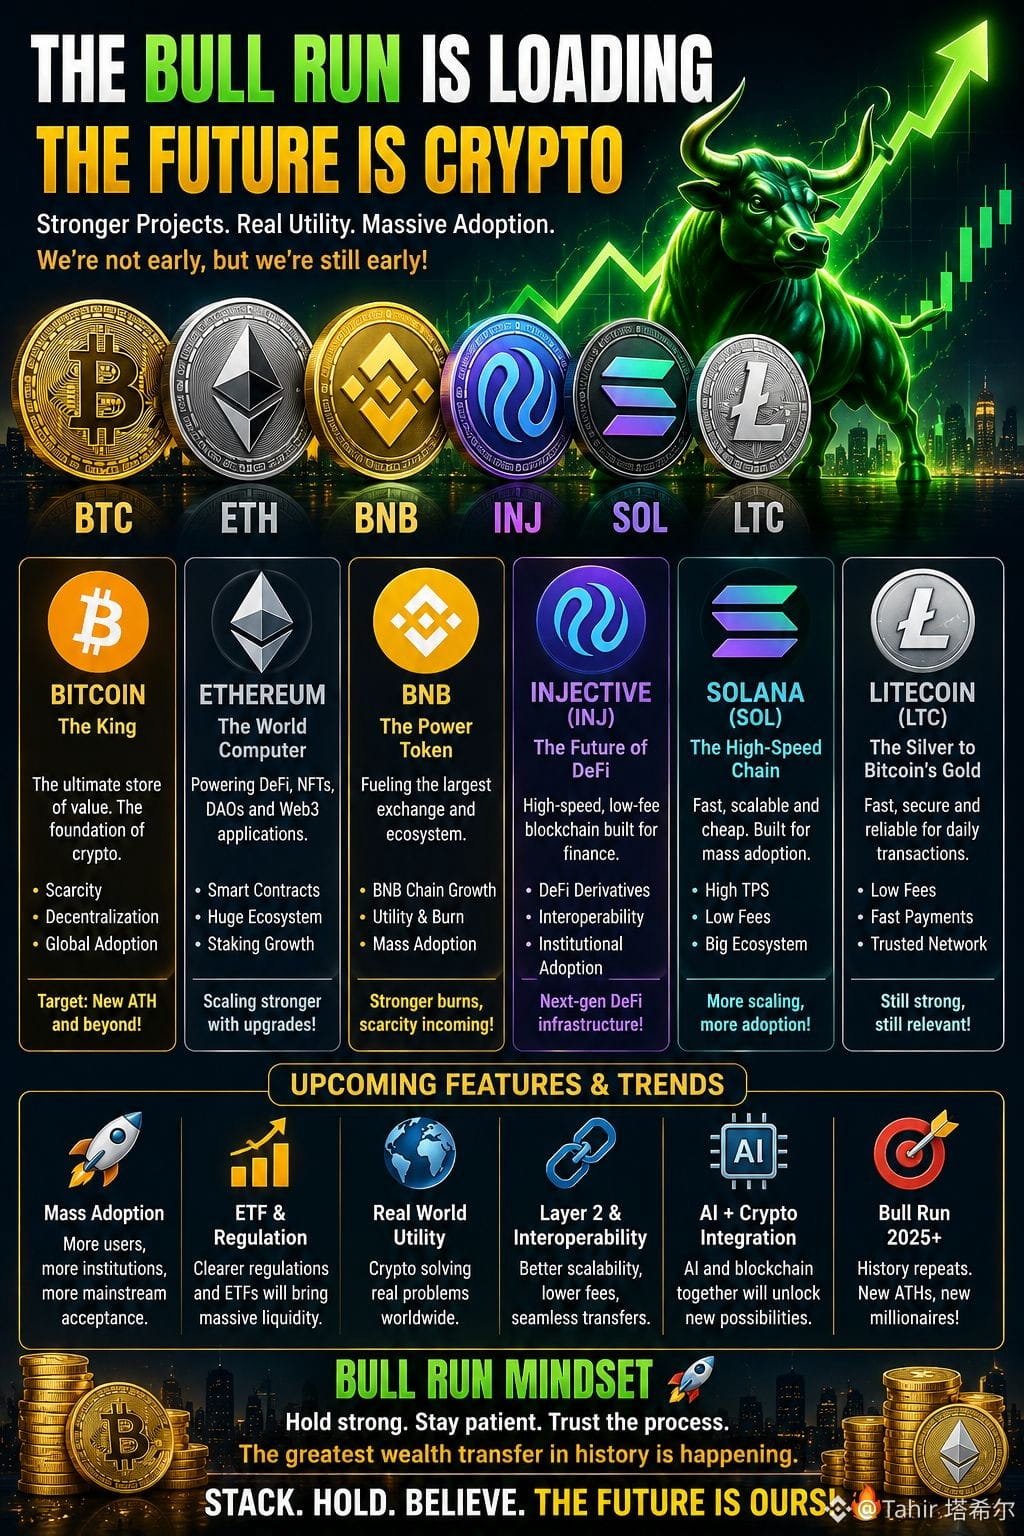
🚀 KRYPT0-BULLRUN: DIE NÄCHSTE GROßE BEWEGUNG? 🐂🔥
Der Kryptomarkt entwickelt sich rasant – und der nächste Zyklus könnte von Utility, Adoption, Institutionen und echtem On-Chain-Finanzwesen angetrieben werden, nicht nur von Hype.
₿ BTC — Der König
Digitale Knappheit + institutionelle Adoption + ETF-Nachfrage. Bitcoin bleibt das Fundament des gesamten Marktes.
♦️ ETH — Der Weltcomputer
Ethereum treibt weiterhin Skalierbarkeit und Wachstum im Ökosystem voran – mit großen Upgrades, die darauf abzielen, das Netzwerk schneller und effizienter zu machen.
🟡 BNB — Der Ökosystem-Motor
BNB Chain erweitert sein DeFi-, Web3- und Anwendungsekosystem weiter, während BNB von Netzwerknutzung und Token-Ökonomie profitiert.
🔵 INJ — Finance on-chain
Injective baut auf eine finanz-native Blockchain mit EVM + WASM, tokenisierten Assets, Stablecoin-Abwicklung, institutionellem Zugang und einem wachsenden RWA-Ökosystem.
🌈 SOL — Geschwindigkeit + Adoption
Solana drängt weiter auf Performance, während Alpenglow eines der großen Protocol-Upgrades ist, auf das man 2026 achten sollte, mit dem Ziel, die Finalität dramatisch zu beschleunigen.
⚡ LTC — Der Veteran
Litecoin bleibt auf schnelle, verlässliche Zahlungen fokussiert, während kommende Entwicklungen programmierbare Funktionen umfassen und sein nächster Halving-Zyklus.
🔥 WAS KÖNNTE DIE NÄCHSTE BULLRUN ANFÜHREN?
✅ Institutionelles Kapital
✅ ETF-Adoption
✅ Klarere Krypto-Regulierung
✅ Tokenisierung realer Vermögenswerte
✅ Wachstum bei Stablecoins
✅ Expansion von DeFi
✅ KI + Blockchain
✅ Schnellere & günstigere Netzwerke
✅ Massenadoption
✅ Neue Allzeithochs
Bitcoin ist kürzlich wieder über 80.000 $ gestiegen, während ETH und SOL ebenfalls starke Kursgewinne verzeichneten – aber ein Rallye bedeutet nicht automatisch, dass daraus ein kompletter Bullenmarkt wird.
Die eigentliche Frage ist nicht:
„Überlebt Krypto?“
Sondern:
„Wie groß kann die nächste Adoptionswelle werden?“ 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Verschiedene Narrative.
Verschiedene Technologie.
Ein riesiges Ökosystem.
🐂 Der Bulle könnte gerade aufwachen.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Krypto #BullRun #DeFi #RWA #Web3 #Blockchain
🚀 KRYPT0-BULLRUN: DIE NÄCHSTE GROßE BEWEGUNG? 🐂🔥
Der Kryptomarkt entwickelt sich rasant – und der nächste Zyklus könnte von Utility, Adoption, Institutionen und echtem On-Chain-Finanzwesen angetrieben werden, nicht nur von Hype.
₿ BTC — Der König
Digitale Knappheit + institutionelle Adoption + ETF-Nachfrage. Bitcoin bleibt das Fundament des gesamten Marktes.
♦️ ETH — Der Weltcomputer
Ethereum treibt weiterhin Skalierbarkeit und Wachstum im Ökosystem voran – mit großen Upgrades, die darauf abzielen, das Netzwerk schneller und effizienter zu machen.
🟡 BNB — Der Ökosystem-Motor
BNB Chain erweitert sein DeFi-, Web3- und Anwendungsekosystem weiter, während BNB von Netzwerknutzung und Token-Ökonomie profitiert.
🔵 INJ — Finance on-chain
Injective baut auf eine finanz-native Blockchain mit EVM + WASM, tokenisierten Assets, Stablecoin-Abwicklung, institutionellem Zugang und einem wachsenden RWA-Ökosystem.
🌈 SOL — Geschwindigkeit + Adoption
Solana drängt weiter auf Performance, während Alpenglow eines der großen Protocol-Upgrades ist, auf das man 2026 achten sollte, mit dem Ziel, die Finalität dramatisch zu beschleunigen.
⚡ LTC — Der Veteran
Litecoin bleibt auf schnelle, verlässliche Zahlungen fokussiert, während kommende Entwicklungen programmierbare Funktionen umfassen und sein nächster Halving-Zyklus.
🔥 WAS KÖNNTE DIE NÄCHSTE BULLRUN ANFÜHREN?
✅ Institutionelles Kapital
✅ ETF-Adoption
✅ Klarere Krypto-Regulierung
✅ Tokenisierung realer Vermögenswerte
✅ Wachstum bei Stablecoins
✅ Expansion von DeFi
✅ KI + Blockchain
✅ Schnellere & günstigere Netzwerke
✅ Massenadoption
✅ Neue Allzeithochs
Bitcoin ist kürzlich wieder über 80.000 $ gestiegen, während ETH und SOL ebenfalls starke Kursgewinne verzeichneten – aber ein Rallye bedeutet nicht automatisch, dass daraus ein kompletter Bullenmarkt wird.
Die eigentliche Frage ist nicht:
„Überlebt Krypto?“
Sondern:
„Wie groß kann die nächste Adoptionswelle werden?“ 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Verschiedene Narrative.
Verschiedene Technologie.
Ein riesiges Ökosystem.
🐂 Der Bulle könnte gerade aufwachen.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Krypto #BullRun #DeFi #RWA #Web3 #Blockchain
Der Kryptomarkt entwickelt sich rasant – und der nächste Zyklus könnte von Utility, Adoption, Institutionen und echtem On-Chain-Finanzwesen angetrieben werden, nicht nur von Hype.
₿ BTC — Der König
Digitale Knappheit + institutionelle Adoption + ETF-Nachfrage. Bitcoin bleibt das Fundament des gesamten Marktes.
♦️ ETH — Der Weltcomputer
Ethereum treibt weiterhin Skalierbarkeit und Wachstum im Ökosystem voran – mit großen Upgrades, die darauf abzielen, das Netzwerk schneller und effizienter zu machen.
🟡 BNB — Der Ökosystem-Motor
BNB Chain erweitert sein DeFi-, Web3- und Anwendungsekosystem weiter, während BNB von Netzwerknutzung und Token-Ökonomie profitiert.
🔵 INJ — Finance on-chain
Injective baut auf eine finanz-native Blockchain mit EVM + WASM, tokenisierten Assets, Stablecoin-Abwicklung, institutionellem Zugang und einem wachsenden RWA-Ökosystem.
🌈 SOL — Geschwindigkeit + Adoption
Solana drängt weiter auf Performance, während Alpenglow eines der großen Protocol-Upgrades ist, auf das man 2026 achten sollte, mit dem Ziel, die Finalität dramatisch zu beschleunigen.
⚡ LTC — Der Veteran
Litecoin bleibt auf schnelle, verlässliche Zahlungen fokussiert, während kommende Entwicklungen programmierbare Funktionen umfassen und sein nächster Halving-Zyklus.
🔥 WAS KÖNNTE DIE NÄCHSTE BULLRUN ANFÜHREN?
✅ Institutionelles Kapital
✅ ETF-Adoption
✅ Klarere Krypto-Regulierung
✅ Tokenisierung realer Vermögenswerte
✅ Wachstum bei Stablecoins
✅ Expansion von DeFi
✅ KI + Blockchain
✅ Schnellere & günstigere Netzwerke
✅ Massenadoption
✅ Neue Allzeithochs
Bitcoin ist kürzlich wieder über 80.000 $ gestiegen, während ETH und SOL ebenfalls starke Kursgewinne verzeichneten – aber ein Rallye bedeutet nicht automatisch, dass daraus ein kompletter Bullenmarkt wird.
Die eigentliche Frage ist nicht:
„Überlebt Krypto?“
Sondern:
„Wie groß kann die nächste Adoptionswelle werden?“ 🌎🚀
BTC. ETH. BNB. INJ. SOL. LTC.
Verschiedene Narrative.
Verschiedene Technologie.
Ein riesiges Ökosystem.
🐂 Der Bulle könnte gerade aufwachen.
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Krypto #BullRun #DeFi #RWA #Web3 #Blockchain
3.3k
65
266
3.3k
·
--
Verifiziert
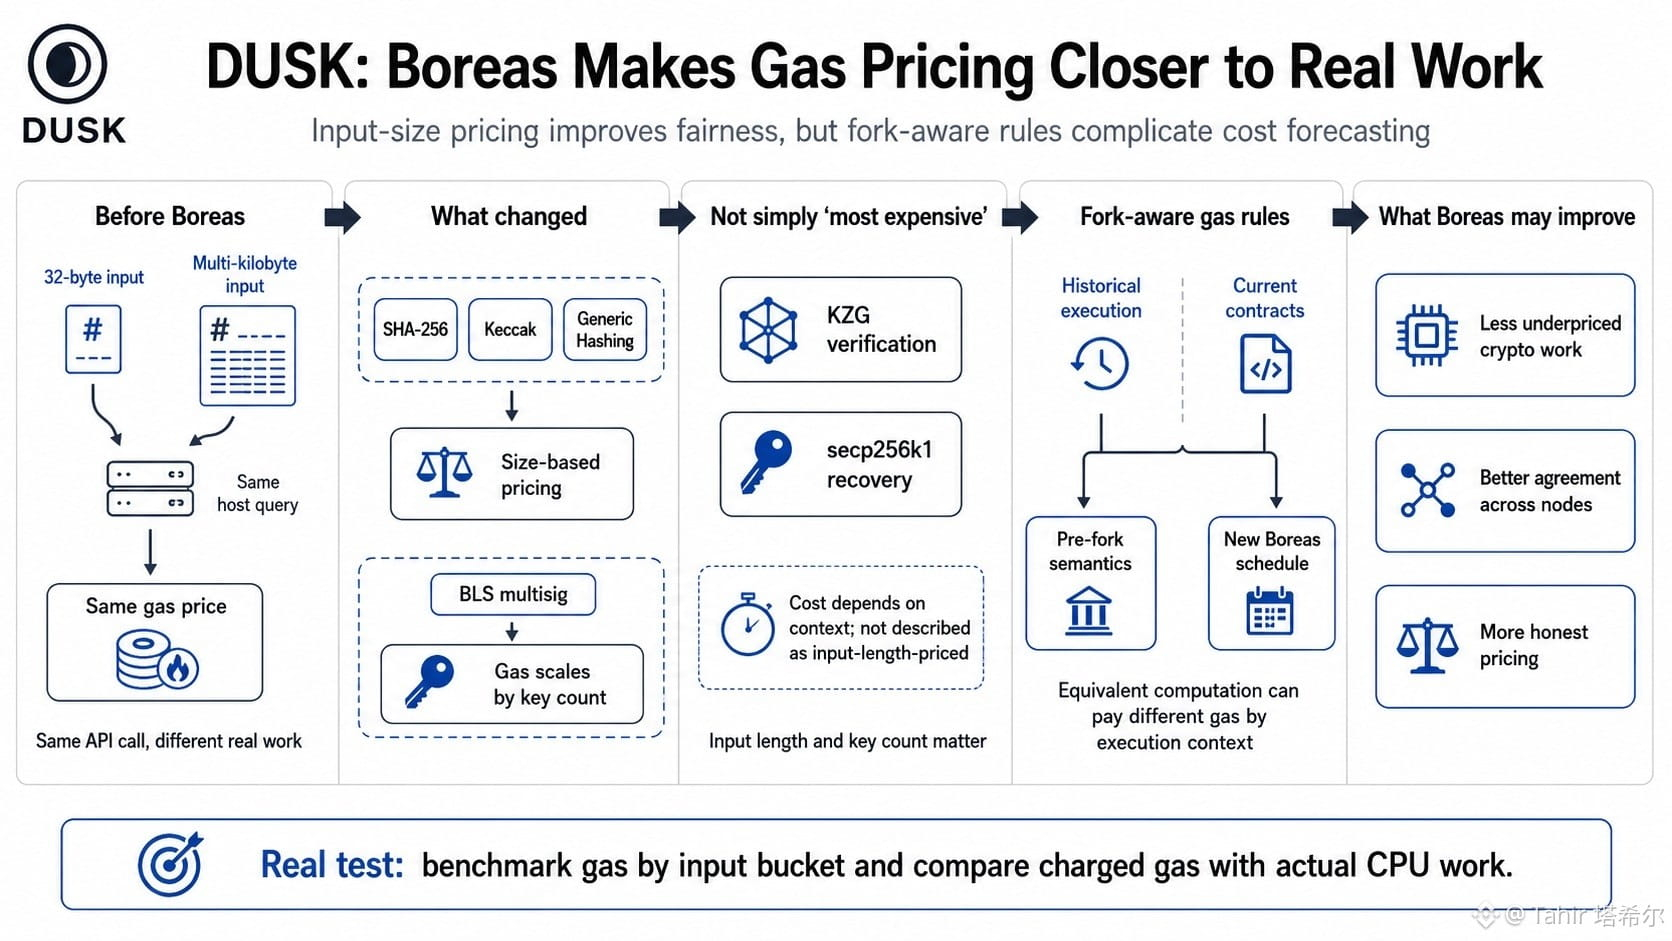
#dusk $DUSK @Dusk_Foundation Beim Lesen der Versionshinweise zu Boreas blieb ich an einer kleinen Änderung hängen: DUSK setzt nun keine Preise mehr für SHA-256, Keccak und generisches Hashing, als würden alle Eingaben gleich viel kosten.
Ein 32-Byte-Hash und ein Hash-Aufruf mit mehreren Kilobytes rufen die gleiche Host-Abfrage auf, verlangen aber keine gleiche Rechenarbeit. Boreas führt größenbasierte Preise für diese drei ein, während die BLS-Multisig-Verifikation mit der Anzahl der Schlüssel skaliert. KZG-Verifikation und secp256k1-Recovery werden nicht als nach Eingabelänge bepreist beschrieben. Nach der „am teuersten“ Abfrage zu fragen, ohne Eingabelänge und Schlüsselanzahl festzulegen, ist fast die falsche Frage.
Der Vergleich stellt eine pauschale API-Call-Bepreisung der Rechenarbeit gegenüber, die bei Validatoren erzwungen wird. DUSK ist der zweiten Komponente nähergekommen.
Es gibt eine Verkomplizierung. Boreas ist fork-abhängig: Historische Ausführung behält die Pre-Fork-Semantik, während aktuelle Verträge den neuen Zeitplan erhalten. Äquivalente Berechnungen können je nach Ausführungskontext unterschiedlich viel Gas kosten – notwendig für Replay, für Entwickler beim Abschätzen von Kosten eher unpraktisch.
Für DUSK sollte eine bessere Gas-Genauigkeit unterbepreiste kryptografische Workloads reduzieren und die Ausführung konsistenter über Knoten hinweg machen. Das beweist nicht, dass erfolgreiche Zustandsübergänge günstiger wurden. Vielleicht wurden sie nur ehrlicher bepreist, auch wenn die Werte steigen.
Ich warte immer noch auf Benchmark-Daten nach Input-Bucket. Deterministische Abrechnung ist nur überzeugend, wenn das berechnete Gas die reale CPU-Arbeit abbildet.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk Beim Lesen der Versionshinweise zu Boreas blieb ich an einer kleinen Änderung hängen: DUSK setzt nun keine Preise mehr für SHA-256, Keccak und generisches Hashing, als würden alle Eingaben gleich viel kosten.
Ein 32-Byte-Hash und ein Hash-Aufruf mit mehreren Kilobytes rufen die gleiche Host-Abfrage auf, verlangen aber keine gleiche Rechenarbeit. Boreas führt größenbasierte Preise für diese drei ein, während die BLS-Multisig-Verifikation mit der Anzahl der Schlüssel skaliert. KZG-Verifikation und secp256k1-Recovery werden nicht als nach Eingabelänge bepreist beschrieben. Nach der „am teuersten“ Abfrage zu fragen, ohne Eingabelänge und Schlüsselanzahl festzulegen, ist fast die falsche Frage.
Der Vergleich stellt eine pauschale API-Call-Bepreisung der Rechenarbeit gegenüber, die bei Validatoren erzwungen wird. DUSK ist der zweiten Komponente nähergekommen.
Es gibt eine Verkomplizierung. Boreas ist fork-abhängig: Historische Ausführung behält die Pre-Fork-Semantik, während aktuelle Verträge den neuen Zeitplan erhalten. Äquivalente Berechnungen können je nach Ausführungskontext unterschiedlich viel Gas kosten – notwendig für Replay, für Entwickler beim Abschätzen von Kosten eher unpraktisch.
Für DUSK sollte eine bessere Gas-Genauigkeit unterbepreiste kryptografische Workloads reduzieren und die Ausführung konsistenter über Knoten hinweg machen. Das beweist nicht, dass erfolgreiche Zustandsübergänge günstiger wurden. Vielleicht wurden sie nur ehrlicher bepreist, auch wenn die Werte steigen.
Ich warte immer noch auf Benchmark-Daten nach Input-Bucket. Deterministische Abrechnung ist nur überzeugend, wenn das berechnete Gas die reale CPU-Arbeit abbildet.
@Dusk #dusk #Dusk
Ein 32-Byte-Hash und ein Hash-Aufruf mit mehreren Kilobytes rufen die gleiche Host-Abfrage auf, verlangen aber keine gleiche Rechenarbeit. Boreas führt größenbasierte Preise für diese drei ein, während die BLS-Multisig-Verifikation mit der Anzahl der Schlüssel skaliert. KZG-Verifikation und secp256k1-Recovery werden nicht als nach Eingabelänge bepreist beschrieben. Nach der „am teuersten“ Abfrage zu fragen, ohne Eingabelänge und Schlüsselanzahl festzulegen, ist fast die falsche Frage.
Der Vergleich stellt eine pauschale API-Call-Bepreisung der Rechenarbeit gegenüber, die bei Validatoren erzwungen wird. DUSK ist der zweiten Komponente nähergekommen.
Es gibt eine Verkomplizierung. Boreas ist fork-abhängig: Historische Ausführung behält die Pre-Fork-Semantik, während aktuelle Verträge den neuen Zeitplan erhalten. Äquivalente Berechnungen können je nach Ausführungskontext unterschiedlich viel Gas kosten – notwendig für Replay, für Entwickler beim Abschätzen von Kosten eher unpraktisch.
Für DUSK sollte eine bessere Gas-Genauigkeit unterbepreiste kryptografische Workloads reduzieren und die Ausführung konsistenter über Knoten hinweg machen. Das beweist nicht, dass erfolgreiche Zustandsübergänge günstiger wurden. Vielleicht wurden sie nur ehrlicher bepreist, auch wenn die Werte steigen.
Ich warte immer noch auf Benchmark-Daten nach Input-Bucket. Deterministische Abrechnung ist nur überzeugend, wenn das berechnete Gas die reale CPU-Arbeit abbildet.
@Dusk #dusk #Dusk
5
2
21
9.3k
·
--
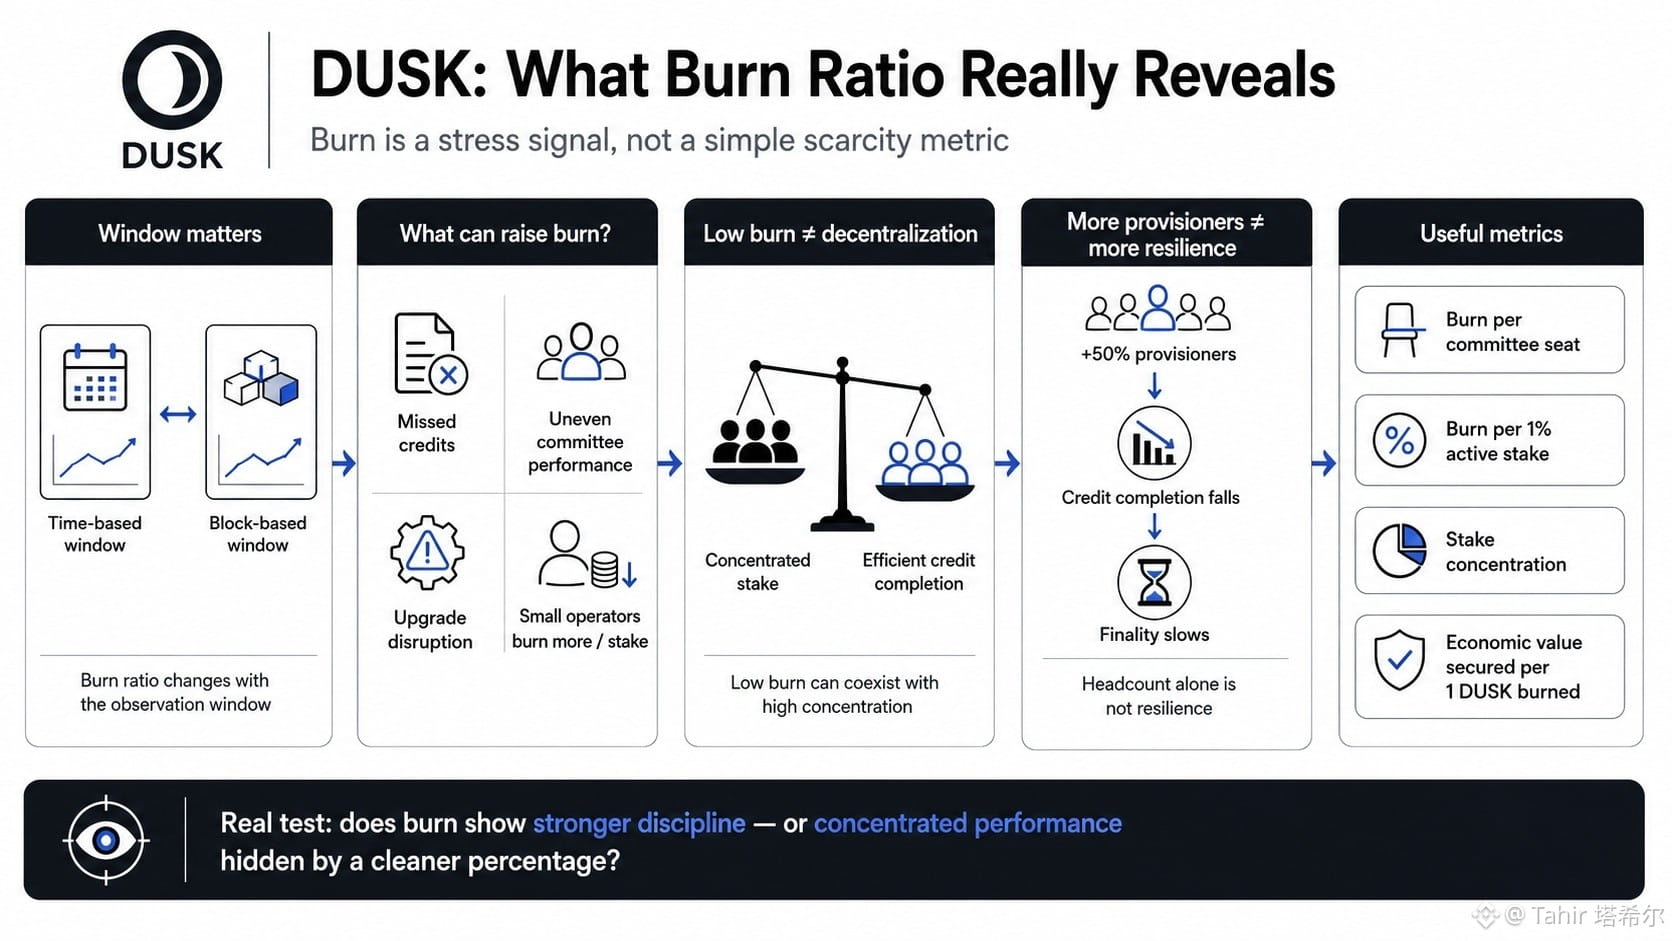
#dusk $DUSK @Dusk_Foundation Eine Abbildung ließ mich nicht los, als ich DUSK-Großprämien mit dem abglich, was die Provisionierer tatsächlich erhalten haben: Der fehlende Anteil änderte sich je nachdem, wo ich das Zeitfenster startete.
Das macht die Burn-Rate weniger zu einer sauberen Token-Kennzahl und mehr zu einem Stresssignal. Eine hohe Quote könnte auf fehlgeschlagene Kreditabschlüsse, uneinheitliche Ausschussleistung, Störungen durch Upgrades oder darauf hindeuten, dass kleinere Provisionierer pro Einheit Einsatz mehr verbrennen. Das bedeutet nicht automatisch stärkere Ökonomie.
Für DUSK würde ich die Einsatzkonzentration gegen Burn pro Ausschusssitz und Burn pro 1% des aktiven Einsatzes vergleichen. Wenn fünf große Betreiber den Großteil des Konsensgewichts halten, aber Kredite effizient abschließen, zeigt das Netzwerk möglicherweise eine niedrige Burn-Rate, während die Teilnahme stark zentralisiert bleibt. Effizienz, ja. Dezentralisierung, nein.
Umgekehrt zählt es ebenfalls. 50% mehr Provisionierer hinzuzufügen klingt gesünder, aber wenn der Kreditabschluss sinkt und die Endgültigkeit in extremen Burn-Zeitfenstern langsamer wird, ist die Kopfzahl keine Resilienz.
Die härteste Messgröße ist der gesicherte wirtschaftliche Wert pro 1 DUSK, der verbrannt wird—berechnet zusammen mit den Bruttobelohnungen, die nie bei den Teilnehmenden ankommen. Zeitbasierte Fenster erfassen reale Betriebszeiträume; blockbasierte Fenster gleichen die Kettenausgabe aus. Ich würde beides nutzen, besonders rund um Upgrades.
Ich beobachte, ob DUSK-Burn bessere Disziplin zeigt oder nur konzentrierte Leistung hinter einem saubereren Prozentsatz versteckt.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk Eine Abbildung ließ mich nicht los, als ich DUSK-Großprämien mit dem abglich, was die Provisionierer tatsächlich erhalten haben: Der fehlende Anteil änderte sich je nachdem, wo ich das Zeitfenster startete.
Das macht die Burn-Rate weniger zu einer sauberen Token-Kennzahl und mehr zu einem Stresssignal. Eine hohe Quote könnte auf fehlgeschlagene Kreditabschlüsse, uneinheitliche Ausschussleistung, Störungen durch Upgrades oder darauf hindeuten, dass kleinere Provisionierer pro Einheit Einsatz mehr verbrennen. Das bedeutet nicht automatisch stärkere Ökonomie.
Für DUSK würde ich die Einsatzkonzentration gegen Burn pro Ausschusssitz und Burn pro 1% des aktiven Einsatzes vergleichen. Wenn fünf große Betreiber den Großteil des Konsensgewichts halten, aber Kredite effizient abschließen, zeigt das Netzwerk möglicherweise eine niedrige Burn-Rate, während die Teilnahme stark zentralisiert bleibt. Effizienz, ja. Dezentralisierung, nein.
Umgekehrt zählt es ebenfalls. 50% mehr Provisionierer hinzuzufügen klingt gesünder, aber wenn der Kreditabschluss sinkt und die Endgültigkeit in extremen Burn-Zeitfenstern langsamer wird, ist die Kopfzahl keine Resilienz.
Die härteste Messgröße ist der gesicherte wirtschaftliche Wert pro 1 DUSK, der verbrannt wird—berechnet zusammen mit den Bruttobelohnungen, die nie bei den Teilnehmenden ankommen. Zeitbasierte Fenster erfassen reale Betriebszeiträume; blockbasierte Fenster gleichen die Kettenausgabe aus. Ich würde beides nutzen, besonders rund um Upgrades.
Ich beobachte, ob DUSK-Burn bessere Disziplin zeigt oder nur konzentrierte Leistung hinter einem saubereren Prozentsatz versteckt.
@Dusk #dusk
Das macht die Burn-Rate weniger zu einer sauberen Token-Kennzahl und mehr zu einem Stresssignal. Eine hohe Quote könnte auf fehlgeschlagene Kreditabschlüsse, uneinheitliche Ausschussleistung, Störungen durch Upgrades oder darauf hindeuten, dass kleinere Provisionierer pro Einheit Einsatz mehr verbrennen. Das bedeutet nicht automatisch stärkere Ökonomie.
Für DUSK würde ich die Einsatzkonzentration gegen Burn pro Ausschusssitz und Burn pro 1% des aktiven Einsatzes vergleichen. Wenn fünf große Betreiber den Großteil des Konsensgewichts halten, aber Kredite effizient abschließen, zeigt das Netzwerk möglicherweise eine niedrige Burn-Rate, während die Teilnahme stark zentralisiert bleibt. Effizienz, ja. Dezentralisierung, nein.
Umgekehrt zählt es ebenfalls. 50% mehr Provisionierer hinzuzufügen klingt gesünder, aber wenn der Kreditabschluss sinkt und die Endgültigkeit in extremen Burn-Zeitfenstern langsamer wird, ist die Kopfzahl keine Resilienz.
Die härteste Messgröße ist der gesicherte wirtschaftliche Wert pro 1 DUSK, der verbrannt wird—berechnet zusammen mit den Bruttobelohnungen, die nie bei den Teilnehmenden ankommen. Zeitbasierte Fenster erfassen reale Betriebszeiträume; blockbasierte Fenster gleichen die Kettenausgabe aus. Ich würde beides nutzen, besonders rund um Upgrades.
Ich beobachte, ob DUSK-Burn bessere Disziplin zeigt oder nur konzentrierte Leistung hinter einem saubereren Prozentsatz versteckt.
@Dusk #dusk
2
13
4.2k
·
--
Teilweise korrekt
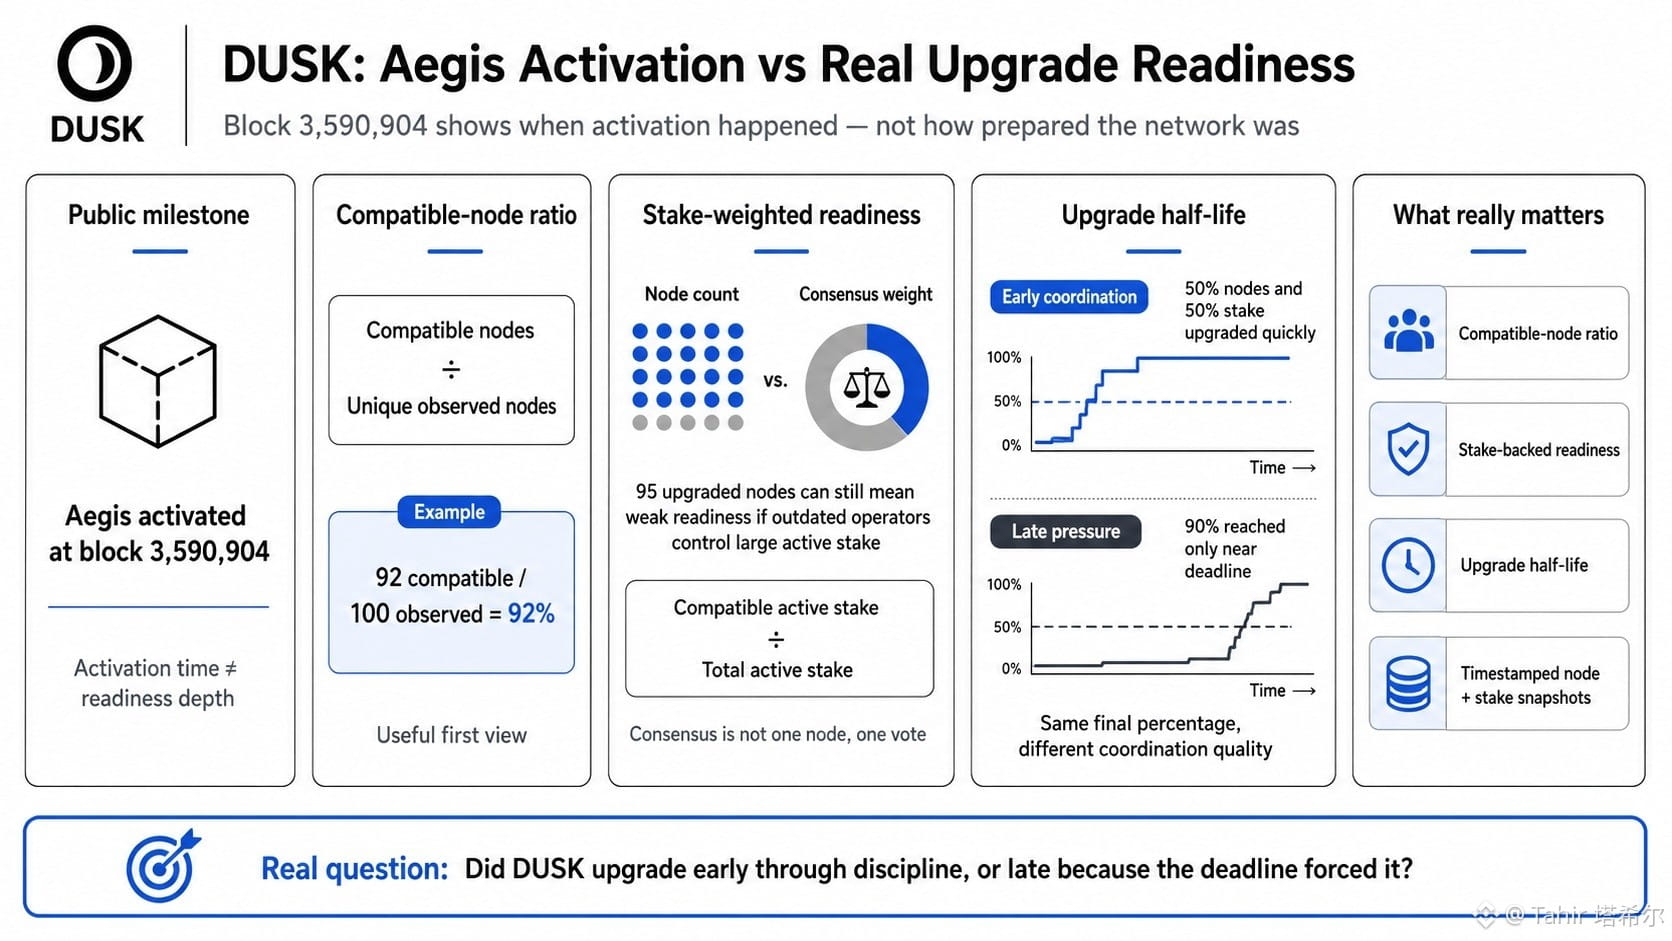
#dusk $DUSK @Dusk_Foundation Ich überprüfte die Aegis-Aktivierung von DUSK in Block 3.590.904 und bemerkte die öffentlichen Meilenstein-Antworten, als das Upgrade geschah, aber nicht, wie einsatzbereit das Netzwerk tatsächlich war.
Ein grundlegendes Maß wäre kompatible Knoten geteilt durch alle eindeutig beobachteten Knoten. Wenn 92 von 100 Knoten Rusk 1.6.0+ ausführten, hatte DUSK eine Quote kompatibler Knoten von 92%.
Nützlich, ja. Aber Konsens ist nicht einfach: ein Knoten, eine Stimme.
Provisionierer arbeiten mit aktivem Einsatz, sodass 95 aktualisierte Knoten dennoch nur 60% des Konsensgewichts darstellen könnten, wenn fünf veraltete Betreiber die restlichen 40% kontrollierten. Das ist der Vergleich, den die meisten Zusammenfassungen übersehen: die Beteiligung der Betreiber im Verhältnis zu stützgestützter Einsatzbereitschaft.
Auch der Zeitpunkt ist entscheidend. Ich würde die Upgrade-Halbwertszeit sehen wollen, also wie viele Stunden es dauerte, bis 50% der beobachtbaren Knoten und 50% des aktiven DUSK-Einsatzes kompatibel wurden. Das Erreichen von 90% allmählich über mehrere Tage signalisiert etwas anderes als Betreiber, die in den letzten 24 Stunden hektisch in Rusk 1.6.0 wechseln.
Beide Wege können die gleiche Endprozentzahl ergeben, aber nur einer zeigt eine bequeme Koordination.
Ohne zeitgestempelte Snapshots von Knoten-Versionen und Einsatz bleibt jede behauptete Aegis-Bereitschaftsquote unvollständig. DUSK wurde erfolgreich aktiviert, aber ich beobachte weiterhin, ob das Netzwerk das Upgrade früh durch Disziplin durchgeführt hat oder spät, weil die Deadline schließlich genug Druck erzeugte.
@Dusk_Foundation #dusk
#dusk $DUSK @Dusk Ich überprüfte die Aegis-Aktivierung von DUSK in Block 3.590.904 und bemerkte die öffentlichen Meilenstein-Antworten, als das Upgrade geschah, aber nicht, wie einsatzbereit das Netzwerk tatsächlich war.
Ein grundlegendes Maß wäre kompatible Knoten geteilt durch alle eindeutig beobachteten Knoten. Wenn 92 von 100 Knoten Rusk 1.6.0+ ausführten, hatte DUSK eine Quote kompatibler Knoten von 92%.
Nützlich, ja. Aber Konsens ist nicht einfach: ein Knoten, eine Stimme.
Provisionierer arbeiten mit aktivem Einsatz, sodass 95 aktualisierte Knoten dennoch nur 60% des Konsensgewichts darstellen könnten, wenn fünf veraltete Betreiber die restlichen 40% kontrollierten. Das ist der Vergleich, den die meisten Zusammenfassungen übersehen: die Beteiligung der Betreiber im Verhältnis zu stützgestützter Einsatzbereitschaft.
Auch der Zeitpunkt ist entscheidend. Ich würde die Upgrade-Halbwertszeit sehen wollen, also wie viele Stunden es dauerte, bis 50% der beobachtbaren Knoten und 50% des aktiven DUSK-Einsatzes kompatibel wurden. Das Erreichen von 90% allmählich über mehrere Tage signalisiert etwas anderes als Betreiber, die in den letzten 24 Stunden hektisch in Rusk 1.6.0 wechseln.
Beide Wege können die gleiche Endprozentzahl ergeben, aber nur einer zeigt eine bequeme Koordination.
Ohne zeitgestempelte Snapshots von Knoten-Versionen und Einsatz bleibt jede behauptete Aegis-Bereitschaftsquote unvollständig. DUSK wurde erfolgreich aktiviert, aber ich beobachte weiterhin, ob das Netzwerk das Upgrade früh durch Disziplin durchgeführt hat oder spät, weil die Deadline schließlich genug Druck erzeugte.
@Dusk #dusk
Ein grundlegendes Maß wäre kompatible Knoten geteilt durch alle eindeutig beobachteten Knoten. Wenn 92 von 100 Knoten Rusk 1.6.0+ ausführten, hatte DUSK eine Quote kompatibler Knoten von 92%.
Nützlich, ja. Aber Konsens ist nicht einfach: ein Knoten, eine Stimme.
Provisionierer arbeiten mit aktivem Einsatz, sodass 95 aktualisierte Knoten dennoch nur 60% des Konsensgewichts darstellen könnten, wenn fünf veraltete Betreiber die restlichen 40% kontrollierten. Das ist der Vergleich, den die meisten Zusammenfassungen übersehen: die Beteiligung der Betreiber im Verhältnis zu stützgestützter Einsatzbereitschaft.
Auch der Zeitpunkt ist entscheidend. Ich würde die Upgrade-Halbwertszeit sehen wollen, also wie viele Stunden es dauerte, bis 50% der beobachtbaren Knoten und 50% des aktiven DUSK-Einsatzes kompatibel wurden. Das Erreichen von 90% allmählich über mehrere Tage signalisiert etwas anderes als Betreiber, die in den letzten 24 Stunden hektisch in Rusk 1.6.0 wechseln.
Beide Wege können die gleiche Endprozentzahl ergeben, aber nur einer zeigt eine bequeme Koordination.
Ohne zeitgestempelte Snapshots von Knoten-Versionen und Einsatz bleibt jede behauptete Aegis-Bereitschaftsquote unvollständig. DUSK wurde erfolgreich aktiviert, aber ich beobachte weiterhin, ob das Netzwerk das Upgrade früh durch Disziplin durchgeführt hat oder spät, weil die Deadline schließlich genug Druck erzeugte.
@Dusk #dusk
9
14
4.6k
·
--
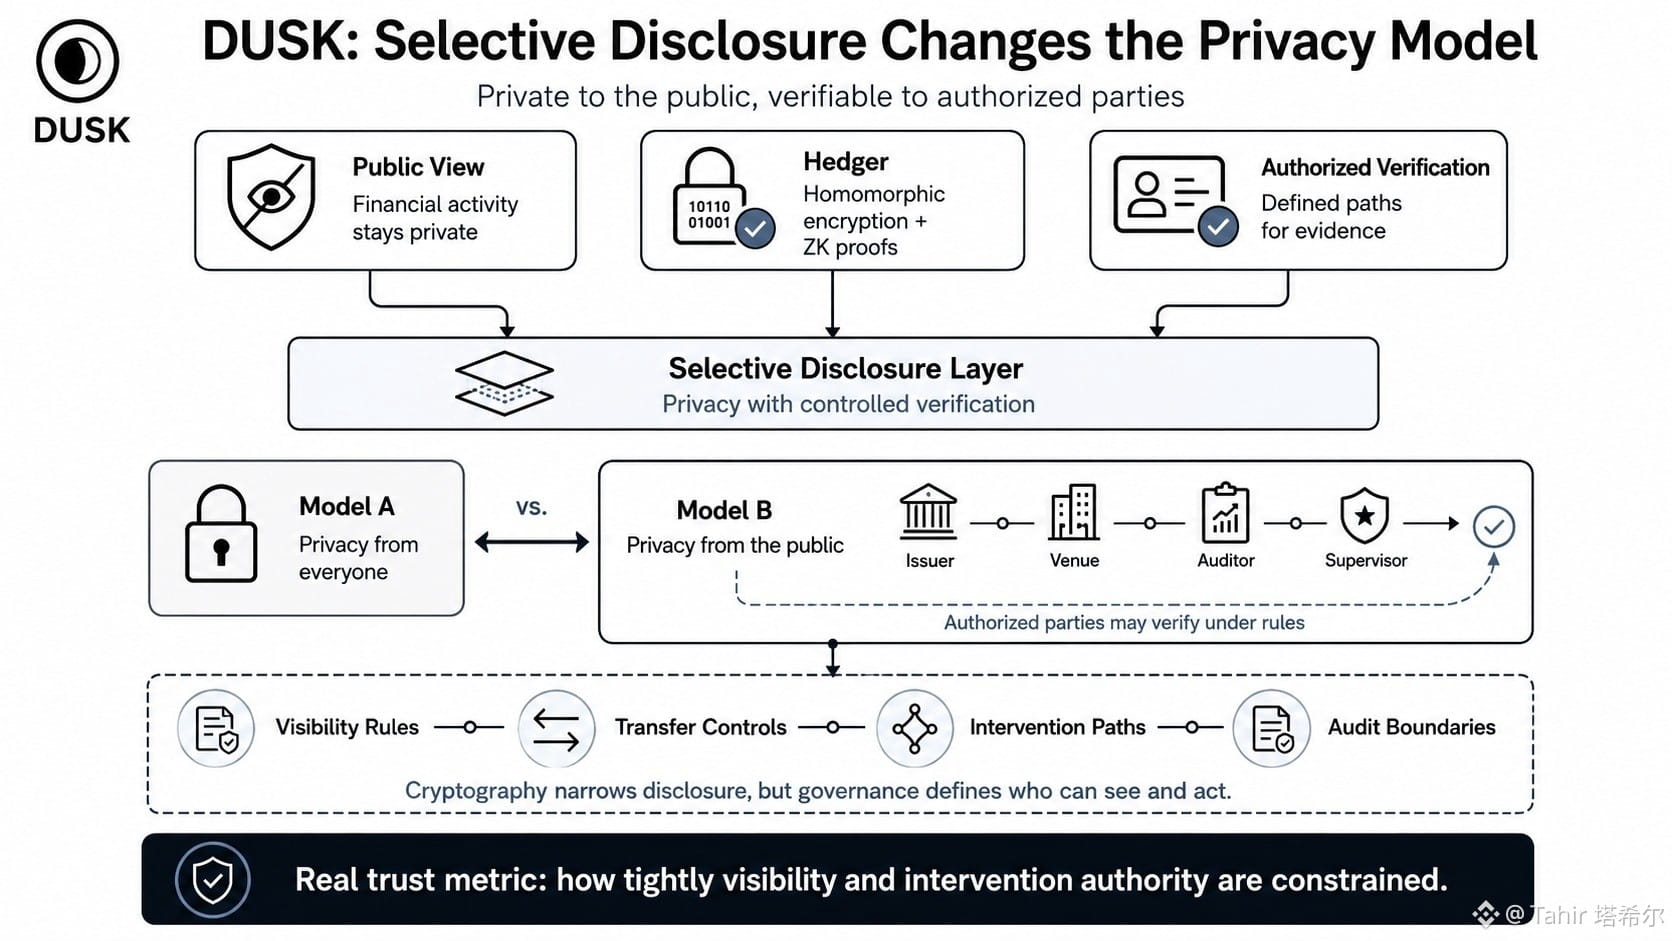
#dusk $DUSK @Dusk_Foundation Ich las die Datenschutzinformationen von Dusk, und ein Satz veränderte ständig, wie ich das gesamte Design sah: „selektive Offenlegung“. Das System verspricht nicht wirklich, dass niemals jemand etwas sehen kann. Es versucht, finanzielle Aktivitäten vor der Öffentlichkeit privat zu halten, während es zugleich klar definierte Wege für die Verifikation offenlässt.
Das macht Hedger interessanter als ein simples Datenschutz-Feature. DUSK kombiniert homomorphe Verschlüsselung und Zero-Knowledge-Beweise, sodass Daten verborgen bleiben können, während die Ausführung dennoch nachweisbar ist. Doch „prüfbar“ (auditable) führt leise eine weitere Frage ein: Wer erhält die zusätzliche Sichtbarkeit, und was kann er damit tun?
Der Vergleich, zu dem ich immer wieder zurückkehre, ist Datenschutz für alle versus Datenschutz für alle außer für autorisierte Parteien. Das sind sehr unterschiedliche Garantien.
Für regulierte Finanzen braucht DUSK möglicherweise tatsächlich das zweite Modell. Emittenten, Handelsplätze, Auditoren oder Aufsichtsbehörden können Nachweise verlangen, Übertragungskontrollen, sogar Eingriffspfade. Starke Kryptografie entfernt diese Governance-Ebene nicht. Sie kann die Offenlegung zwar enger zuschneiden, aber irgendjemand definiert die Regeln.
Genau dabei beobachte ich DUSK weiterhin genau. Wenn der Datenschutz selektiv ist, ist das entscheidende Vertrauensmaß möglicherweise nicht, wie gut Daten verborgen werden, sondern wie eng Sichtbarkeit und Eingriffs-/Interventionsbefugnis eingeschränkt sind.
@Dusk_Foundation #DUSK #dusk
#dusk $DUSK @Dusk Ich las die Datenschutzinformationen von Dusk, und ein Satz veränderte ständig, wie ich das gesamte Design sah: „selektive Offenlegung“. Das System verspricht nicht wirklich, dass niemals jemand etwas sehen kann. Es versucht, finanzielle Aktivitäten vor der Öffentlichkeit privat zu halten, während es zugleich klar definierte Wege für die Verifikation offenlässt.
Das macht Hedger interessanter als ein simples Datenschutz-Feature. DUSK kombiniert homomorphe Verschlüsselung und Zero-Knowledge-Beweise, sodass Daten verborgen bleiben können, während die Ausführung dennoch nachweisbar ist. Doch „prüfbar“ (auditable) führt leise eine weitere Frage ein: Wer erhält die zusätzliche Sichtbarkeit, und was kann er damit tun?
Der Vergleich, zu dem ich immer wieder zurückkehre, ist Datenschutz für alle versus Datenschutz für alle außer für autorisierte Parteien. Das sind sehr unterschiedliche Garantien.
Für regulierte Finanzen braucht DUSK möglicherweise tatsächlich das zweite Modell. Emittenten, Handelsplätze, Auditoren oder Aufsichtsbehörden können Nachweise verlangen, Übertragungskontrollen, sogar Eingriffspfade. Starke Kryptografie entfernt diese Governance-Ebene nicht. Sie kann die Offenlegung zwar enger zuschneiden, aber irgendjemand definiert die Regeln.
Genau dabei beobachte ich DUSK weiterhin genau. Wenn der Datenschutz selektiv ist, ist das entscheidende Vertrauensmaß möglicherweise nicht, wie gut Daten verborgen werden, sondern wie eng Sichtbarkeit und Eingriffs-/Interventionsbefugnis eingeschränkt sind.
@Dusk #DUSK #dusk
Das macht Hedger interessanter als ein simples Datenschutz-Feature. DUSK kombiniert homomorphe Verschlüsselung und Zero-Knowledge-Beweise, sodass Daten verborgen bleiben können, während die Ausführung dennoch nachweisbar ist. Doch „prüfbar“ (auditable) führt leise eine weitere Frage ein: Wer erhält die zusätzliche Sichtbarkeit, und was kann er damit tun?
Der Vergleich, zu dem ich immer wieder zurückkehre, ist Datenschutz für alle versus Datenschutz für alle außer für autorisierte Parteien. Das sind sehr unterschiedliche Garantien.
Für regulierte Finanzen braucht DUSK möglicherweise tatsächlich das zweite Modell. Emittenten, Handelsplätze, Auditoren oder Aufsichtsbehörden können Nachweise verlangen, Übertragungskontrollen, sogar Eingriffspfade. Starke Kryptografie entfernt diese Governance-Ebene nicht. Sie kann die Offenlegung zwar enger zuschneiden, aber irgendjemand definiert die Regeln.
Genau dabei beobachte ich DUSK weiterhin genau. Wenn der Datenschutz selektiv ist, ist das entscheidende Vertrauensmaß möglicherweise nicht, wie gut Daten verborgen werden, sondern wie eng Sichtbarkeit und Eingriffs-/Interventionsbefugnis eingeschränkt sind.
@Dusk #DUSK #dusk
8
11
5.6k
·
--
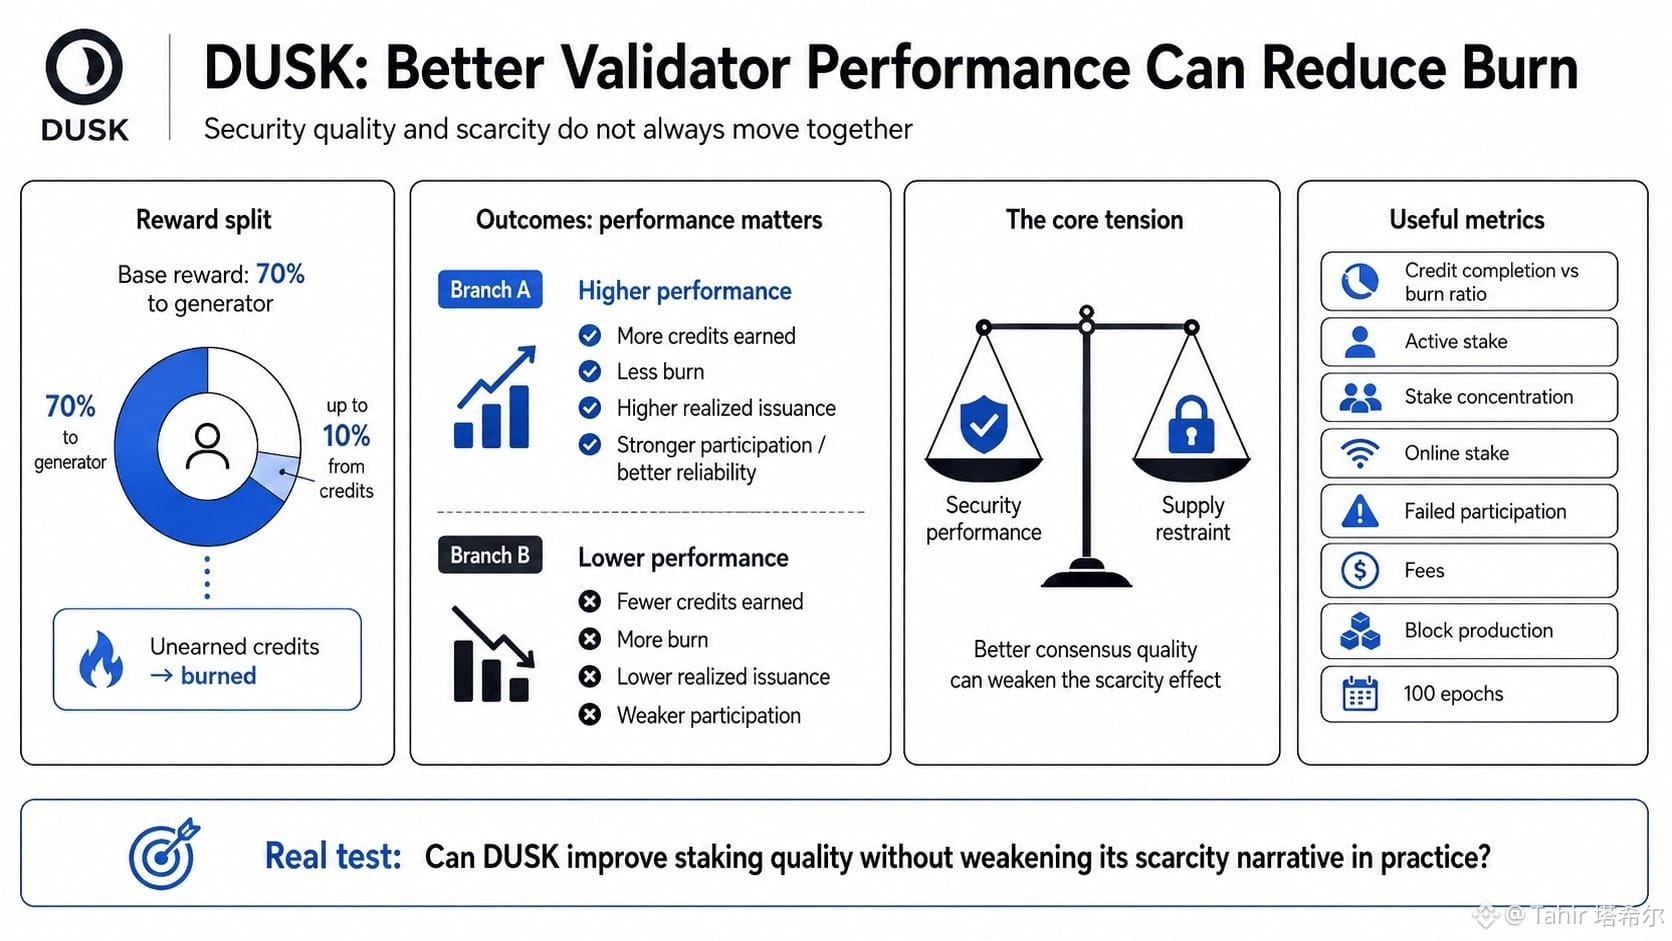
#dusk $DUSK @Dusk_Foundation Ich habe mir angeschaut, wie DUSK-Staking-Belohnungen tatsächlich aufgeteilt werden, und ein Detail hat mich dabei immer wieder beschäftigt: Bessere Validator-Performance kann den Burn reduzieren.
Der Generator erhält 70% der Belohnung, wobei bis zu weitere 10% an Credits gekoppelt sind. Wenn diese bedingten Credits nicht erreicht werden, wird dieser Anteil verbrannt. So ist die tatsächlich realisierte Emission nicht einfach eine feste Tokenomics-Zahl. Sie hängt teilweise davon ab, wie gut die Teilnehmer am Konsens ihre Aufgaben erfüllen.
Das erzeugt eine seltsame Spannung innerhalb von DUSK.
Bessere Staking-Performance stärkt die Sicherheit, erhöht die erfolgreiche Teilnahme und sollte die Blockproduktion zuverlässiger machen. Aber dieselbe Verbesserung kann auch bedeuten, dass weniger Belohnungen verbrannt werden—und das treibt die tatsächlich realisierte Inflation nach oben.
Die meisten Menschen hören „DUSK verbrennt nicht verdiente Belohnungen“ und verstehen das als reine Knappheit. Ich denke, das ist zu simpel.
Der sinnvollere Vergleich ist die Sicherheitsleistung versus die Zurückhaltung beim Angebot. Sie hängen zusammen, sind aber nicht immer deckungsgleich.
Ich würde die vollständige Generator-Credit-Abwicklung mit dem Burn-Ratio über 100 Epochs hinweg verfolgen und das dann mit dem aktiven Stake, der Konzentration, dem Online-Stake, fehlgeschlagener Teilnahme, den Gebühren und der Blockproduktion vergleichen.
Meine leise Frage ist, ob DUSK die Staking-Qualität verbessern kann, ohne seine Knappheits-Erzählung in der Praxis zu schwächen.
@Dusk_Foundation #dusk #DUSK
#dusk $DUSK @Dusk Ich habe mir angeschaut, wie DUSK-Staking-Belohnungen tatsächlich aufgeteilt werden, und ein Detail hat mich dabei immer wieder beschäftigt: Bessere Validator-Performance kann den Burn reduzieren.
Der Generator erhält 70% der Belohnung, wobei bis zu weitere 10% an Credits gekoppelt sind. Wenn diese bedingten Credits nicht erreicht werden, wird dieser Anteil verbrannt. So ist die tatsächlich realisierte Emission nicht einfach eine feste Tokenomics-Zahl. Sie hängt teilweise davon ab, wie gut die Teilnehmer am Konsens ihre Aufgaben erfüllen.
Das erzeugt eine seltsame Spannung innerhalb von DUSK.
Bessere Staking-Performance stärkt die Sicherheit, erhöht die erfolgreiche Teilnahme und sollte die Blockproduktion zuverlässiger machen. Aber dieselbe Verbesserung kann auch bedeuten, dass weniger Belohnungen verbrannt werden—und das treibt die tatsächlich realisierte Inflation nach oben.
Die meisten Menschen hören „DUSK verbrennt nicht verdiente Belohnungen“ und verstehen das als reine Knappheit. Ich denke, das ist zu simpel.
Der sinnvollere Vergleich ist die Sicherheitsleistung versus die Zurückhaltung beim Angebot. Sie hängen zusammen, sind aber nicht immer deckungsgleich.
Ich würde die vollständige Generator-Credit-Abwicklung mit dem Burn-Ratio über 100 Epochs hinweg verfolgen und das dann mit dem aktiven Stake, der Konzentration, dem Online-Stake, fehlgeschlagener Teilnahme, den Gebühren und der Blockproduktion vergleichen.
Meine leise Frage ist, ob DUSK die Staking-Qualität verbessern kann, ohne seine Knappheits-Erzählung in der Praxis zu schwächen.
@Dusk #dusk #DUSK
Der Generator erhält 70% der Belohnung, wobei bis zu weitere 10% an Credits gekoppelt sind. Wenn diese bedingten Credits nicht erreicht werden, wird dieser Anteil verbrannt. So ist die tatsächlich realisierte Emission nicht einfach eine feste Tokenomics-Zahl. Sie hängt teilweise davon ab, wie gut die Teilnehmer am Konsens ihre Aufgaben erfüllen.
Das erzeugt eine seltsame Spannung innerhalb von DUSK.
Bessere Staking-Performance stärkt die Sicherheit, erhöht die erfolgreiche Teilnahme und sollte die Blockproduktion zuverlässiger machen. Aber dieselbe Verbesserung kann auch bedeuten, dass weniger Belohnungen verbrannt werden—und das treibt die tatsächlich realisierte Inflation nach oben.
Die meisten Menschen hören „DUSK verbrennt nicht verdiente Belohnungen“ und verstehen das als reine Knappheit. Ich denke, das ist zu simpel.
Der sinnvollere Vergleich ist die Sicherheitsleistung versus die Zurückhaltung beim Angebot. Sie hängen zusammen, sind aber nicht immer deckungsgleich.
Ich würde die vollständige Generator-Credit-Abwicklung mit dem Burn-Ratio über 100 Epochs hinweg verfolgen und das dann mit dem aktiven Stake, der Konzentration, dem Online-Stake, fehlgeschlagener Teilnahme, den Gebühren und der Blockproduktion vergleichen.
Meine leise Frage ist, ob DUSK die Staking-Qualität verbessern kann, ohne seine Knappheits-Erzählung in der Praxis zu schwächen.
@Dusk #dusk #DUSK
8
11
366
·
--
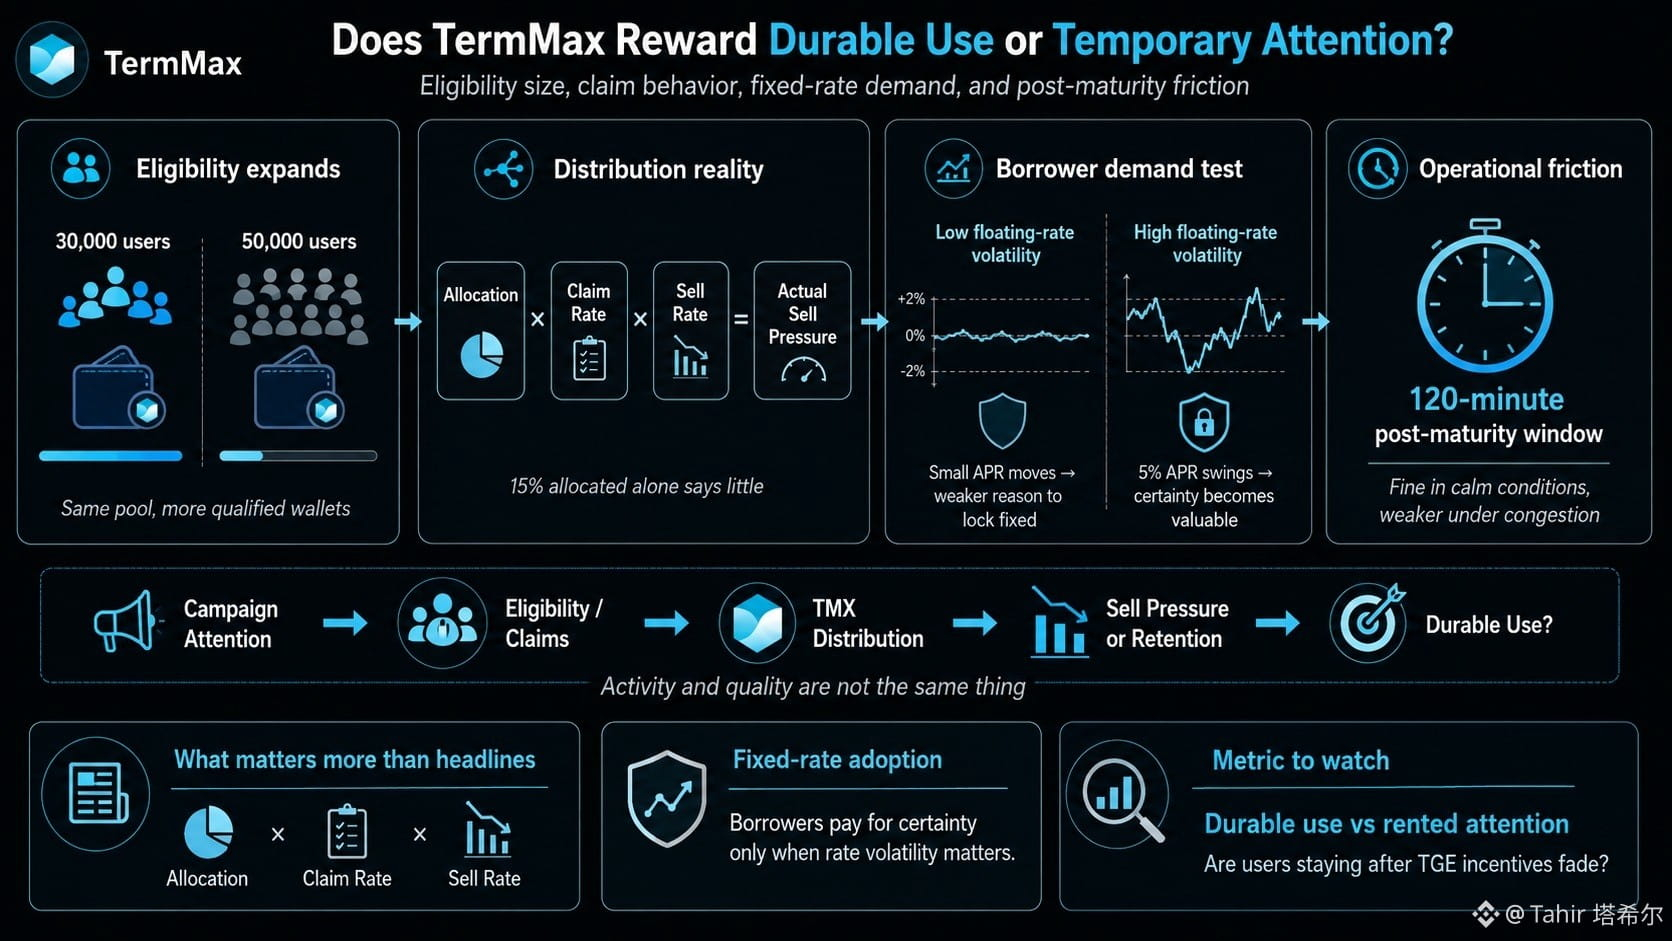
#termmax @termmax Ich habe TermMax-Eligibility-Zahlen geprüft und bin ständig zwischen den Fällen mit 30.000 und 50.000 Nutzern hin- und hergesprungen. Der gleiche Pool kann bei einer Schwelle großzügig wirken und sehr schnell ausdünnen, sobald mehr Wallets qualifizieren.
Das ist die versteckte Spannung. TermMax möchte haftendes Kapital und echte Kreditnehmer mit festem Zinssatz, aber eine große TMX-Verteilung kann Menschen belohnen, deren stärkster Anreiz direkt vor der TGE liegt – nicht danach. Aktivität und Qualität sind nicht dasselbe.
Auch die Story zum Verkaufsdruck wird in der Regel zu stark vereinfacht. „15% zugeteilt“ sagt mir wenig, wenn ich nicht die Claim-Rate und nach dem Claim die Sell-Rate kenne. Allokation × Claim-Rate × Sell-Rate ist die Zahl, die wirklich zählt.
Ich sehe ein ähnliches Problem auf der Lending-Seite. Feste Zinssätze sind nur dann nützlich, wenn Kreditnehmer Gewissheit genug bewerten, um einen Aufschlag gegenüber Floating APR zu zahlen. Wenn variable Sätze sich kaum bewegen, kann die Adoption schwach bleiben. Wenn der APR um 5% schwankt, kann plötzlich ein paar hundert Basis-Punkte für Sicherheit rational aussehen.
Dann gibt es das 120-Minuten-Fenster nach Fälligkeit. Unter normalen Bedingungen in Ordnung, vielleicht weniger gut in Phasen von Überlastung.
Ich achte darauf, ob TermMax dauerhaftes Nutzungsverhalten belohnt – oder nur vorübergehend Aufmerksamkeit „mietet“.
@termmax #termmax
#termmax @TermMax Ich habe TermMax-Eligibility-Zahlen geprüft und bin ständig zwischen den Fällen mit 30.000 und 50.000 Nutzern hin- und hergesprungen. Der gleiche Pool kann bei einer Schwelle großzügig wirken und sehr schnell ausdünnen, sobald mehr Wallets qualifizieren.
Das ist die versteckte Spannung. TermMax möchte haftendes Kapital und echte Kreditnehmer mit festem Zinssatz, aber eine große TMX-Verteilung kann Menschen belohnen, deren stärkster Anreiz direkt vor der TGE liegt – nicht danach. Aktivität und Qualität sind nicht dasselbe.
Auch die Story zum Verkaufsdruck wird in der Regel zu stark vereinfacht. „15% zugeteilt“ sagt mir wenig, wenn ich nicht die Claim-Rate und nach dem Claim die Sell-Rate kenne. Allokation × Claim-Rate × Sell-Rate ist die Zahl, die wirklich zählt.
Ich sehe ein ähnliches Problem auf der Lending-Seite. Feste Zinssätze sind nur dann nützlich, wenn Kreditnehmer Gewissheit genug bewerten, um einen Aufschlag gegenüber Floating APR zu zahlen. Wenn variable Sätze sich kaum bewegen, kann die Adoption schwach bleiben. Wenn der APR um 5% schwankt, kann plötzlich ein paar hundert Basis-Punkte für Sicherheit rational aussehen.
Dann gibt es das 120-Minuten-Fenster nach Fälligkeit. Unter normalen Bedingungen in Ordnung, vielleicht weniger gut in Phasen von Überlastung.
Ich achte darauf, ob TermMax dauerhaftes Nutzungsverhalten belohnt – oder nur vorübergehend Aufmerksamkeit „mietet“.
@TermMax #termmax
Das ist die versteckte Spannung. TermMax möchte haftendes Kapital und echte Kreditnehmer mit festem Zinssatz, aber eine große TMX-Verteilung kann Menschen belohnen, deren stärkster Anreiz direkt vor der TGE liegt – nicht danach. Aktivität und Qualität sind nicht dasselbe.
Auch die Story zum Verkaufsdruck wird in der Regel zu stark vereinfacht. „15% zugeteilt“ sagt mir wenig, wenn ich nicht die Claim-Rate und nach dem Claim die Sell-Rate kenne. Allokation × Claim-Rate × Sell-Rate ist die Zahl, die wirklich zählt.
Ich sehe ein ähnliches Problem auf der Lending-Seite. Feste Zinssätze sind nur dann nützlich, wenn Kreditnehmer Gewissheit genug bewerten, um einen Aufschlag gegenüber Floating APR zu zahlen. Wenn variable Sätze sich kaum bewegen, kann die Adoption schwach bleiben. Wenn der APR um 5% schwankt, kann plötzlich ein paar hundert Basis-Punkte für Sicherheit rational aussehen.
Dann gibt es das 120-Minuten-Fenster nach Fälligkeit. Unter normalen Bedingungen in Ordnung, vielleicht weniger gut in Phasen von Überlastung.
Ich achte darauf, ob TermMax dauerhaftes Nutzungsverhalten belohnt – oder nur vorübergehend Aufmerksamkeit „mietet“.
@TermMax #termmax
9
13
2.6k
·
--
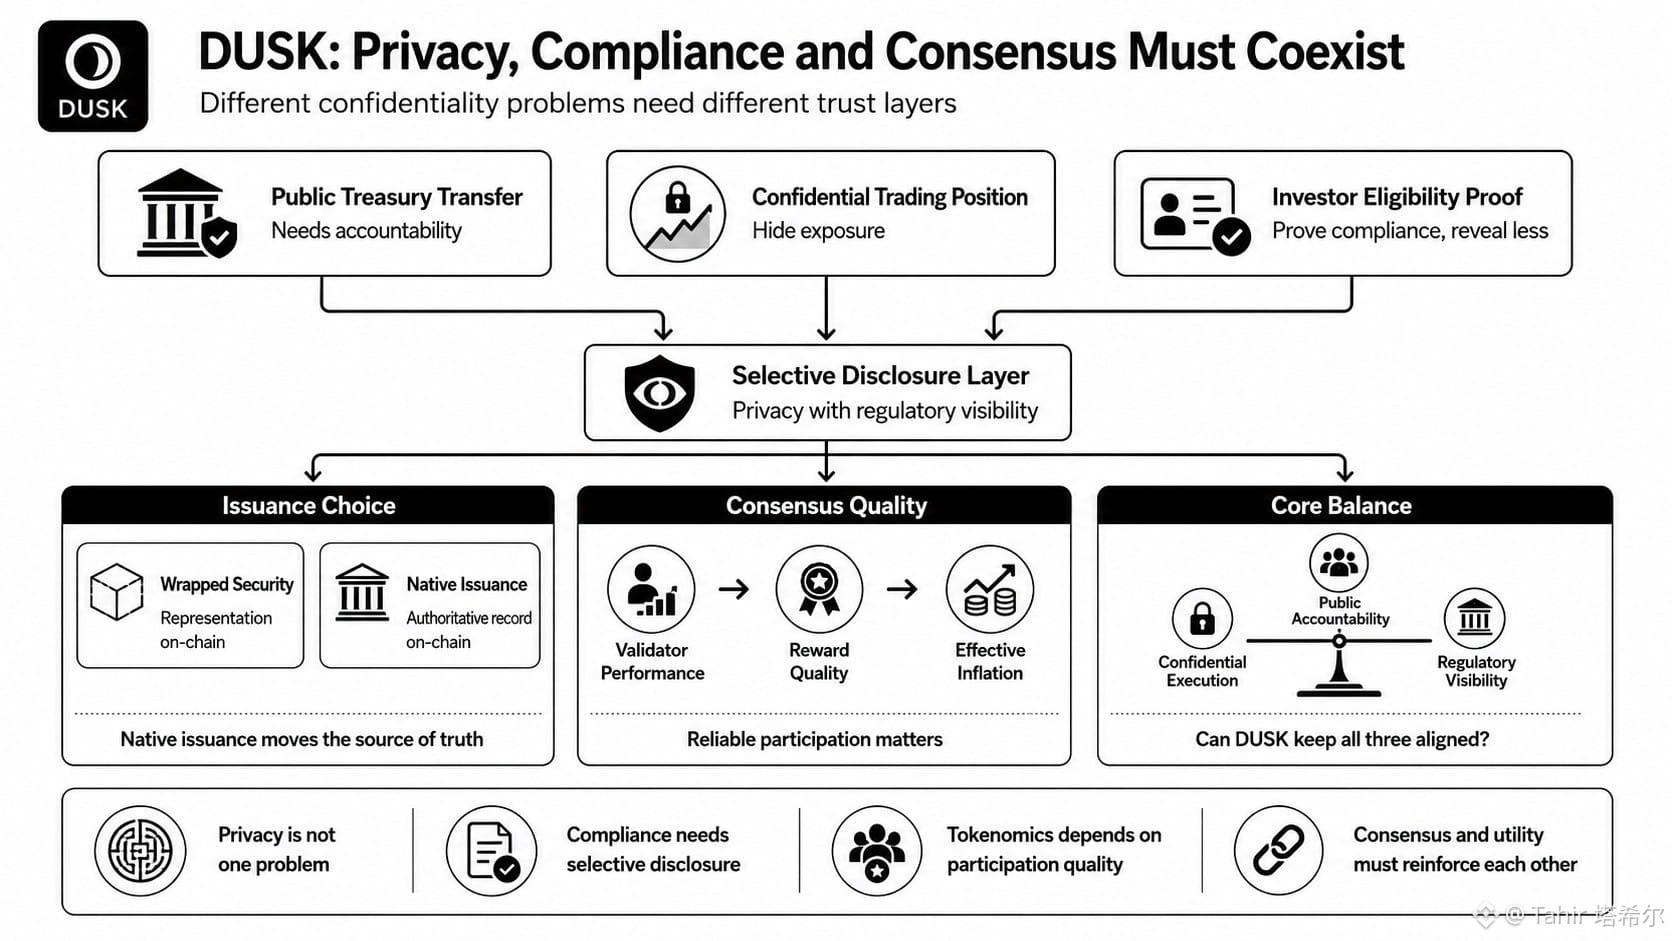
#dusk $DUSK @Dusk_Foundation Gestern habe ich untersucht, wie sich Staking-Rewards mit der Validator-Performance verändern, und eine Sache hat mich dabei immer wieder gestört: DUSK versucht, Konsensökonomie mit sehr unterschiedlichen Arten finanzieller Privatsphäre zusammenzubringen.
Ein öffentlicher Treasury-Transfer, eine vertrauliche Handelsposition und der Nachweis, dass ein Investor anspruchsberechtigt ist, sind nicht dasselbe Privatsphäre-Problem. Das Verbergen eines Kontostands ist etwas anderes als das Verbergen einer Position, und beides ist etwas anderes als das Verbergen von Geschäftslogik bei gleichzeitiger Ermöglichung selektiver Offenlegung.
Diese Unterscheidung ist für DUSK wichtig, weil die institutionelle Nützlichkeit möglicherweise weniger von anonymer Finanzierung abhängt und mehr davon, Compliance nachzuweisen, ohne unnötige Identitätsdaten offenzulegen.
Die gleiche Spannung zeigt sich bei der Ausgabe von Assets. Ein „Wrapped“-Wertpapier kann Repräsentation on-chain bringen, aber eine native Ausgabe verändert etwas Tieferes: wo der maßgebliche Eintrag tatsächlich lebt.
Dann gibt es noch Staking. Wenn die effektive Inflation teilweise von der Validator-Performance abhängt, ist die Tokenomics nicht von der Qualität des Konsenses isoliert. Was DUSK sagt, was es belohnt, ist die Teilnahme; was das System möglicherweise tatsächlich belohnt, ist zuverlässige Teilnahme.
Trotzdem bleibt eine Frage offen: Kann DUSK öffentliche Rechenschaftspflicht, vertrauliche Ausführung und regulatorische Sichtbarkeit gleichzeitig aufrechterhalten, ohne dass eine Ebene die anderen schwächt?
Diese Balance ist mir wichtiger als nur schlicht zu sagen, das Netzwerk sei privat.
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk Gestern habe ich untersucht, wie sich Staking-Rewards mit der Validator-Performance verändern, und eine Sache hat mich dabei immer wieder gestört: DUSK versucht, Konsensökonomie mit sehr unterschiedlichen Arten finanzieller Privatsphäre zusammenzubringen.
Ein öffentlicher Treasury-Transfer, eine vertrauliche Handelsposition und der Nachweis, dass ein Investor anspruchsberechtigt ist, sind nicht dasselbe Privatsphäre-Problem. Das Verbergen eines Kontostands ist etwas anderes als das Verbergen einer Position, und beides ist etwas anderes als das Verbergen von Geschäftslogik bei gleichzeitiger Ermöglichung selektiver Offenlegung.
Diese Unterscheidung ist für DUSK wichtig, weil die institutionelle Nützlichkeit möglicherweise weniger von anonymer Finanzierung abhängt und mehr davon, Compliance nachzuweisen, ohne unnötige Identitätsdaten offenzulegen.
Die gleiche Spannung zeigt sich bei der Ausgabe von Assets. Ein „Wrapped“-Wertpapier kann Repräsentation on-chain bringen, aber eine native Ausgabe verändert etwas Tieferes: wo der maßgebliche Eintrag tatsächlich lebt.
Dann gibt es noch Staking. Wenn die effektive Inflation teilweise von der Validator-Performance abhängt, ist die Tokenomics nicht von der Qualität des Konsenses isoliert. Was DUSK sagt, was es belohnt, ist die Teilnahme; was das System möglicherweise tatsächlich belohnt, ist zuverlässige Teilnahme.
Trotzdem bleibt eine Frage offen: Kann DUSK öffentliche Rechenschaftspflicht, vertrauliche Ausführung und regulatorische Sichtbarkeit gleichzeitig aufrechterhalten, ohne dass eine Ebene die anderen schwächt?
Diese Balance ist mir wichtiger als nur schlicht zu sagen, das Netzwerk sei privat.
@Dusk #dusk #Dusk
Ein öffentlicher Treasury-Transfer, eine vertrauliche Handelsposition und der Nachweis, dass ein Investor anspruchsberechtigt ist, sind nicht dasselbe Privatsphäre-Problem. Das Verbergen eines Kontostands ist etwas anderes als das Verbergen einer Position, und beides ist etwas anderes als das Verbergen von Geschäftslogik bei gleichzeitiger Ermöglichung selektiver Offenlegung.
Diese Unterscheidung ist für DUSK wichtig, weil die institutionelle Nützlichkeit möglicherweise weniger von anonymer Finanzierung abhängt und mehr davon, Compliance nachzuweisen, ohne unnötige Identitätsdaten offenzulegen.
Die gleiche Spannung zeigt sich bei der Ausgabe von Assets. Ein „Wrapped“-Wertpapier kann Repräsentation on-chain bringen, aber eine native Ausgabe verändert etwas Tieferes: wo der maßgebliche Eintrag tatsächlich lebt.
Dann gibt es noch Staking. Wenn die effektive Inflation teilweise von der Validator-Performance abhängt, ist die Tokenomics nicht von der Qualität des Konsenses isoliert. Was DUSK sagt, was es belohnt, ist die Teilnahme; was das System möglicherweise tatsächlich belohnt, ist zuverlässige Teilnahme.
Trotzdem bleibt eine Frage offen: Kann DUSK öffentliche Rechenschaftspflicht, vertrauliche Ausführung und regulatorische Sichtbarkeit gleichzeitig aufrechterhalten, ohne dass eine Ebene die anderen schwächt?
Diese Balance ist mir wichtiger als nur schlicht zu sagen, das Netzwerk sei privat.
@Dusk #dusk #Dusk
26
29
6.1k
·
--
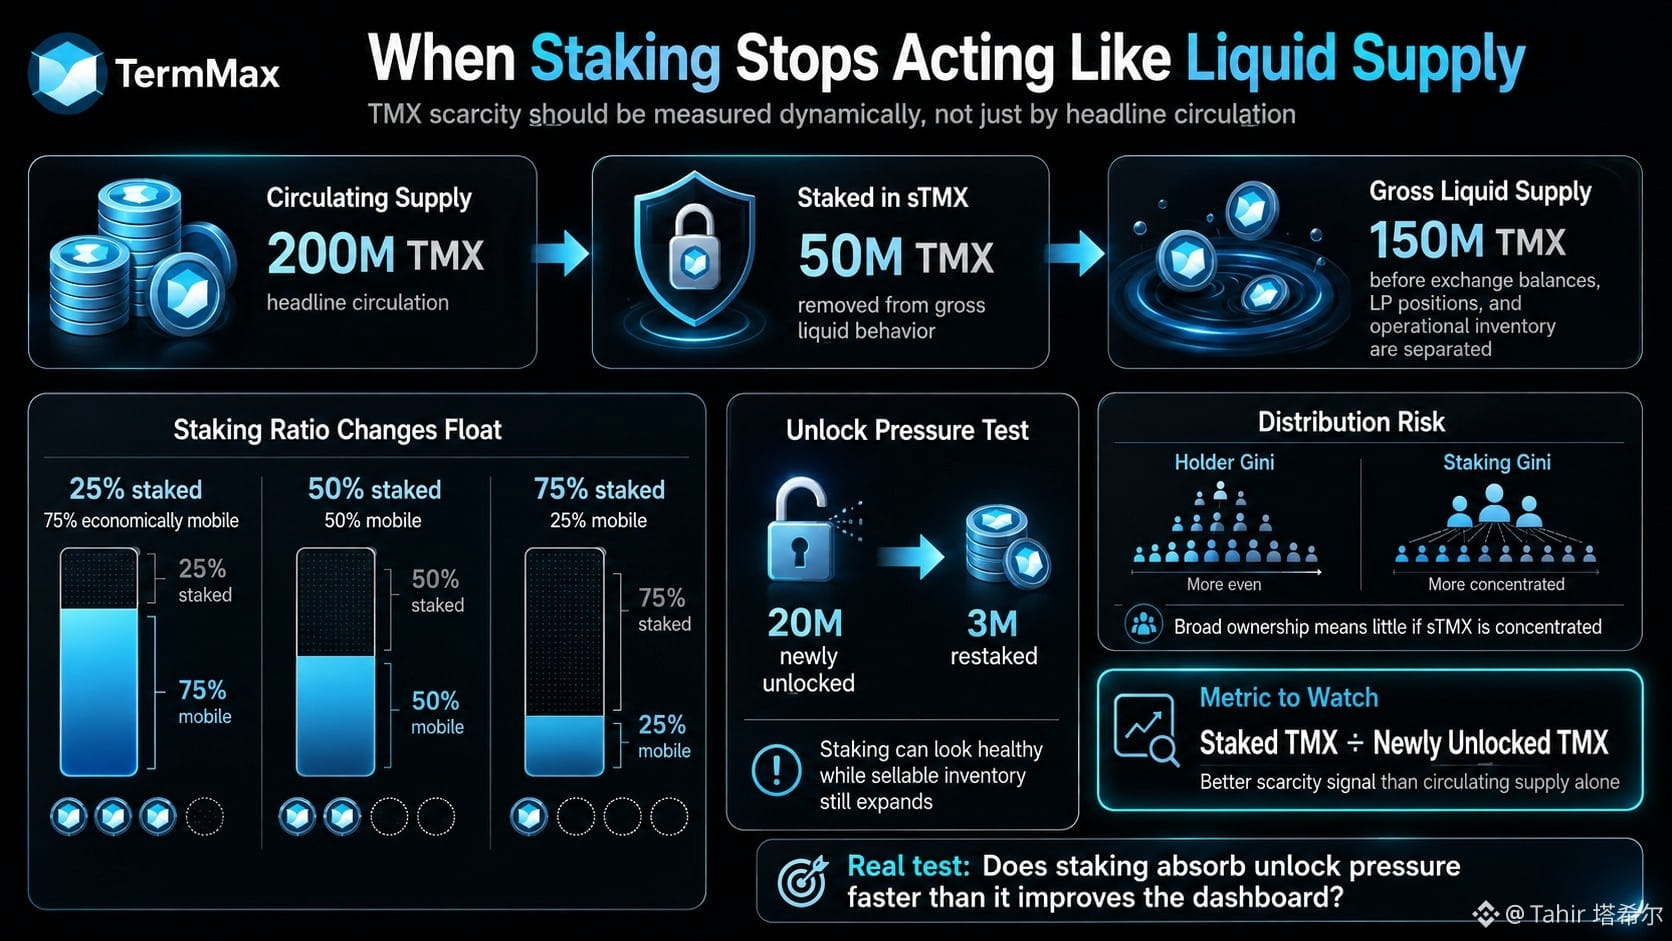
#termmax @termmax Ich schaute mir den TMX-Staking-Bildschirm an, und die Zahl, die mich interessierte, war nicht die APY. Entscheidend war, wie viel des zirkulierenden Angebots still und leise aufgehört hat, sich wie flüssiges (liquides) Angebot zu verhalten.
Wenn 200 Mio. TMX im Umlauf sind und 50 Mio. in sTMX stecken, kann der Markt zwar technisch 200 Mio. Token sehen, aber bevor Exchange-Salden, LP-Positionen und gesperrtes operatives Inventar getrennt werden, bleiben nur 150 Mio. wirklich „brutto-liquid“.
Diese Lücke wird nach den Unlocks besonders wichtig.
Ein Staking-Anteil von 25% lässt 75% wirtschaftlich mobil. Bei 50% wird der Free Float halbiert. Bei 75% beginnt die Schlagzeilen-Zahl zum zirkulierenden Angebot besser zu beschreiben, wem etwas gehört, als die tatsächliche Liquidität.
Doch Staking allein ist keine Überzeugung. Die härtere Kennzahl ist staked TMX geteilt durch neu freigegebenes TMX. Wenn im Vesting 20 Mio. freigegeben werden und nur 3 Mio. erneut gestaked werden, kann Staking zwar gesund aussehen, während gleichzeitig noch frisches, verkaufbares Inventar weiter anwächst.
Ich möchte außerdem Staking-Gini neben Holder-Gini sehen. Breite Verteilung bedeutet wenig, wenn sTMX-Kontrolle auf wenige große Wallets konzentriert ist.
Die Protokoll-Story steht für langfristige Ausrichtung. Der echte Test ist, ob Staking den Unlock-Druck schneller aufnimmt, als es ein sauberer aussehendes Dashboard erzeugt.
TMX-Knappheit sollte dynamisch gemessen werden. Sonst kann „geringer Float“ zu einer sehr bequemen Illusion werden.
@termmax #termmax
#termmax @TermMax Ich schaute mir den TMX-Staking-Bildschirm an, und die Zahl, die mich interessierte, war nicht die APY. Entscheidend war, wie viel des zirkulierenden Angebots still und leise aufgehört hat, sich wie flüssiges (liquides) Angebot zu verhalten.
Wenn 200 Mio. TMX im Umlauf sind und 50 Mio. in sTMX stecken, kann der Markt zwar technisch 200 Mio. Token sehen, aber bevor Exchange-Salden, LP-Positionen und gesperrtes operatives Inventar getrennt werden, bleiben nur 150 Mio. wirklich „brutto-liquid“.
Diese Lücke wird nach den Unlocks besonders wichtig.
Ein Staking-Anteil von 25% lässt 75% wirtschaftlich mobil. Bei 50% wird der Free Float halbiert. Bei 75% beginnt die Schlagzeilen-Zahl zum zirkulierenden Angebot besser zu beschreiben, wem etwas gehört, als die tatsächliche Liquidität.
Doch Staking allein ist keine Überzeugung. Die härtere Kennzahl ist staked TMX geteilt durch neu freigegebenes TMX. Wenn im Vesting 20 Mio. freigegeben werden und nur 3 Mio. erneut gestaked werden, kann Staking zwar gesund aussehen, während gleichzeitig noch frisches, verkaufbares Inventar weiter anwächst.
Ich möchte außerdem Staking-Gini neben Holder-Gini sehen. Breite Verteilung bedeutet wenig, wenn sTMX-Kontrolle auf wenige große Wallets konzentriert ist.
Die Protokoll-Story steht für langfristige Ausrichtung. Der echte Test ist, ob Staking den Unlock-Druck schneller aufnimmt, als es ein sauberer aussehendes Dashboard erzeugt.
TMX-Knappheit sollte dynamisch gemessen werden. Sonst kann „geringer Float“ zu einer sehr bequemen Illusion werden.
@TermMax #termmax
Wenn 200 Mio. TMX im Umlauf sind und 50 Mio. in sTMX stecken, kann der Markt zwar technisch 200 Mio. Token sehen, aber bevor Exchange-Salden, LP-Positionen und gesperrtes operatives Inventar getrennt werden, bleiben nur 150 Mio. wirklich „brutto-liquid“.
Diese Lücke wird nach den Unlocks besonders wichtig.
Ein Staking-Anteil von 25% lässt 75% wirtschaftlich mobil. Bei 50% wird der Free Float halbiert. Bei 75% beginnt die Schlagzeilen-Zahl zum zirkulierenden Angebot besser zu beschreiben, wem etwas gehört, als die tatsächliche Liquidität.
Doch Staking allein ist keine Überzeugung. Die härtere Kennzahl ist staked TMX geteilt durch neu freigegebenes TMX. Wenn im Vesting 20 Mio. freigegeben werden und nur 3 Mio. erneut gestaked werden, kann Staking zwar gesund aussehen, während gleichzeitig noch frisches, verkaufbares Inventar weiter anwächst.
Ich möchte außerdem Staking-Gini neben Holder-Gini sehen. Breite Verteilung bedeutet wenig, wenn sTMX-Kontrolle auf wenige große Wallets konzentriert ist.
Die Protokoll-Story steht für langfristige Ausrichtung. Der echte Test ist, ob Staking den Unlock-Druck schneller aufnimmt, als es ein sauberer aussehendes Dashboard erzeugt.
TMX-Knappheit sollte dynamisch gemessen werden. Sonst kann „geringer Float“ zu einer sehr bequemen Illusion werden.
@TermMax #termmax
2
10
4.5k
·
--
#dusk $DUSK @Dusk_Foundation Als ich eine hypothetische €2M-Dividende auf 20.000 versteckte Salden abbildete, stieß ich auf den Teil von DUSK, der mehr zählt als Datenschutz an sich: Wie weist man nach, dass jeder Inhaber korrekt ausgezahlt wurde, wenn niemand das vollständige Ledger sehen kann?
Eine öffentliche Kette löst das grob. Jeder kann die Verteilung neu berechnen. Vertrauliche Wertpapiere dürfen diese Aufschlüsselung auf Inhaberebene nicht offenlegen, ohne den Zweck zu durchkreuzen.
DUSK braucht daher etwas Stärkeres als den Nachweis, dass die Übertragungen erfolgreich waren. Es braucht globale Korrektheit ohne globale Sichtbarkeit.
Bei einem 2-für-1-Aktiensplit ist der echte Beweis nicht, dass sich 20.000 private Salden geändert haben. Entscheidend ist, dass jeder berechtigte Saldo sich exakt im richtigen Verhältnis geändert hat, kein Inhaber übersprungen wurde, kein Phantom-Saldo hinzugefügt wurde und das Gesamtangebot weiterhin mit den richtigen Werten übereinstimmt.
Dividenden sind noch schärfer. Die angekündigten €2M müssen den ausgeschütteten €2M entsprechen, während die individuellen Auszahlungen privat bleiben.
Hier wird der Gegensatz zwischen Aktivität und Qualität irrelevant; Protokollvertrauen entsteht durch nachweisbare Buchführung.
Meine Sorge ist einfach: Eine einzige falsche private Zahlung ist für Außenstehende schwerer zu erkennen als ein einziger öffentlicher Fehler.
Wenn DUSK die Verifizierung von Unternehmensaktionen von sichtbaren Tabellen auf kryptografische Beweise verlagert, lautet die Frage nicht, ob Datenschutz funktioniert.
Sondern ob der Beweis den Fehler findet, den wir nicht sehen können.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Als ich eine hypothetische €2M-Dividende auf 20.000 versteckte Salden abbildete, stieß ich auf den Teil von DUSK, der mehr zählt als Datenschutz an sich: Wie weist man nach, dass jeder Inhaber korrekt ausgezahlt wurde, wenn niemand das vollständige Ledger sehen kann?
Eine öffentliche Kette löst das grob. Jeder kann die Verteilung neu berechnen. Vertrauliche Wertpapiere dürfen diese Aufschlüsselung auf Inhaberebene nicht offenlegen, ohne den Zweck zu durchkreuzen.
DUSK braucht daher etwas Stärkeres als den Nachweis, dass die Übertragungen erfolgreich waren. Es braucht globale Korrektheit ohne globale Sichtbarkeit.
Bei einem 2-für-1-Aktiensplit ist der echte Beweis nicht, dass sich 20.000 private Salden geändert haben. Entscheidend ist, dass jeder berechtigte Saldo sich exakt im richtigen Verhältnis geändert hat, kein Inhaber übersprungen wurde, kein Phantom-Saldo hinzugefügt wurde und das Gesamtangebot weiterhin mit den richtigen Werten übereinstimmt.
Dividenden sind noch schärfer. Die angekündigten €2M müssen den ausgeschütteten €2M entsprechen, während die individuellen Auszahlungen privat bleiben.
Hier wird der Gegensatz zwischen Aktivität und Qualität irrelevant; Protokollvertrauen entsteht durch nachweisbare Buchführung.
Meine Sorge ist einfach: Eine einzige falsche private Zahlung ist für Außenstehende schwerer zu erkennen als ein einziger öffentlicher Fehler.
Wenn DUSK die Verifizierung von Unternehmensaktionen von sichtbaren Tabellen auf kryptografische Beweise verlagert, lautet die Frage nicht, ob Datenschutz funktioniert.
Sondern ob der Beweis den Fehler findet, den wir nicht sehen können.
@Dusk #dusk $DUSK
Eine öffentliche Kette löst das grob. Jeder kann die Verteilung neu berechnen. Vertrauliche Wertpapiere dürfen diese Aufschlüsselung auf Inhaberebene nicht offenlegen, ohne den Zweck zu durchkreuzen.
DUSK braucht daher etwas Stärkeres als den Nachweis, dass die Übertragungen erfolgreich waren. Es braucht globale Korrektheit ohne globale Sichtbarkeit.
Bei einem 2-für-1-Aktiensplit ist der echte Beweis nicht, dass sich 20.000 private Salden geändert haben. Entscheidend ist, dass jeder berechtigte Saldo sich exakt im richtigen Verhältnis geändert hat, kein Inhaber übersprungen wurde, kein Phantom-Saldo hinzugefügt wurde und das Gesamtangebot weiterhin mit den richtigen Werten übereinstimmt.
Dividenden sind noch schärfer. Die angekündigten €2M müssen den ausgeschütteten €2M entsprechen, während die individuellen Auszahlungen privat bleiben.
Hier wird der Gegensatz zwischen Aktivität und Qualität irrelevant; Protokollvertrauen entsteht durch nachweisbare Buchführung.
Meine Sorge ist einfach: Eine einzige falsche private Zahlung ist für Außenstehende schwerer zu erkennen als ein einziger öffentlicher Fehler.
Wenn DUSK die Verifizierung von Unternehmensaktionen von sichtbaren Tabellen auf kryptografische Beweise verlagert, lautet die Frage nicht, ob Datenschutz funktioniert.
Sondern ob der Beweis den Fehler findet, den wir nicht sehen können.
@Dusk #dusk $DUSK
27
19
5.5k
·
--
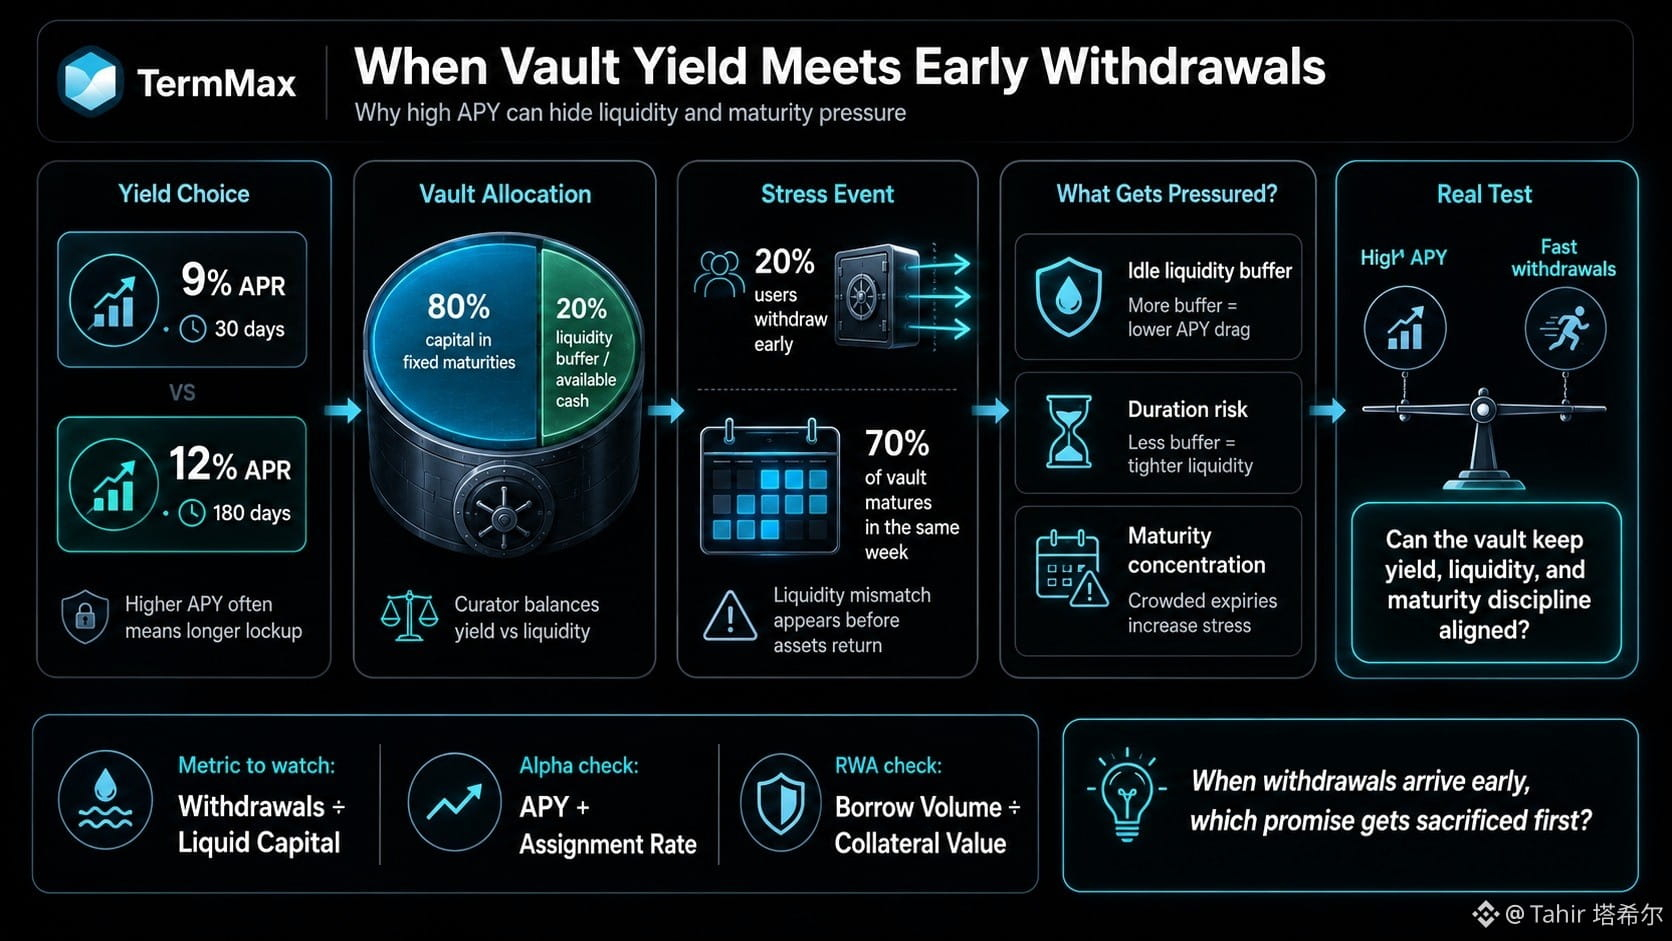
#termmax @termmax Ich denke, das schwierigste Vault-Problem von TermMax liegt nicht darin, Rendite zu finden. Sondern darin, den Moment zu überstehen, in dem Nutzer Liquidität wollen, bevor die Vermögenswerte innerhalb der Vault wieder zurückkehren können.
12% APR für 180 Tage sieht besser aus als 9% für 30 Tage. Aber diese zusätzlichen 300 Basispunkte bedeuten wenig, wenn 20% der Nutzer abziehen, während 80% des Kapitals noch in festverzinslichen Laufzeiten gebunden sind.
Das wäre der Test, den ich zuerst fahren würde.
Was passiert, wenn 70% einer TermMax-Vault in derselben Woche fällig werden? Wie viel Liquidität hält der Kurator untätig vor? Und wie viel APY entsteht durch intelligente Allokation im Vergleich zum bloßen Akzeptieren von mehr Duration-Risiko?
Eine gewisse Diskrepanz ist normal. Festlaufzeit-Kredite können keine sofortige Liquidität ohne Kosten anbieten. Der eigentliche Test ist, ob TermMax diese Diskrepanz bewusst steuert—nicht ob die APY-Zahl hoch aussieht.
Ich habe die gleiche Sorge bei Alpha. Option-Vault-APY ohne Zuteilungsrate verdeckt einen Teil des Ergebnisses. Für RWA-Märkte könnte das Verhältnis aus Borrow-Volumen und dem Wert der Sicherheiten mehr über die echte Nachfrage aussagen als allein die Einzahlungen.
TMX wird noch interessanter, wenn Rendite, Liquidität und Laufzeitdisziplin miteinander ausgerichtet bleiben.
Mein Zweifel ist einfach: Wenn Abhebungen früh eintreffen, welchem Versprechen wird dann zuerst geopfert?
@termmax #termmax
#termmax @TermMax Ich denke, das schwierigste Vault-Problem von TermMax liegt nicht darin, Rendite zu finden. Sondern darin, den Moment zu überstehen, in dem Nutzer Liquidität wollen, bevor die Vermögenswerte innerhalb der Vault wieder zurückkehren können.
12% APR für 180 Tage sieht besser aus als 9% für 30 Tage. Aber diese zusätzlichen 300 Basispunkte bedeuten wenig, wenn 20% der Nutzer abziehen, während 80% des Kapitals noch in festverzinslichen Laufzeiten gebunden sind.
Das wäre der Test, den ich zuerst fahren würde.
Was passiert, wenn 70% einer TermMax-Vault in derselben Woche fällig werden? Wie viel Liquidität hält der Kurator untätig vor? Und wie viel APY entsteht durch intelligente Allokation im Vergleich zum bloßen Akzeptieren von mehr Duration-Risiko?
Eine gewisse Diskrepanz ist normal. Festlaufzeit-Kredite können keine sofortige Liquidität ohne Kosten anbieten. Der eigentliche Test ist, ob TermMax diese Diskrepanz bewusst steuert—nicht ob die APY-Zahl hoch aussieht.
Ich habe die gleiche Sorge bei Alpha. Option-Vault-APY ohne Zuteilungsrate verdeckt einen Teil des Ergebnisses. Für RWA-Märkte könnte das Verhältnis aus Borrow-Volumen und dem Wert der Sicherheiten mehr über die echte Nachfrage aussagen als allein die Einzahlungen.
TMX wird noch interessanter, wenn Rendite, Liquidität und Laufzeitdisziplin miteinander ausgerichtet bleiben.
Mein Zweifel ist einfach: Wenn Abhebungen früh eintreffen, welchem Versprechen wird dann zuerst geopfert?
@TermMax #termmax
12% APR für 180 Tage sieht besser aus als 9% für 30 Tage. Aber diese zusätzlichen 300 Basispunkte bedeuten wenig, wenn 20% der Nutzer abziehen, während 80% des Kapitals noch in festverzinslichen Laufzeiten gebunden sind.
Das wäre der Test, den ich zuerst fahren würde.
Was passiert, wenn 70% einer TermMax-Vault in derselben Woche fällig werden? Wie viel Liquidität hält der Kurator untätig vor? Und wie viel APY entsteht durch intelligente Allokation im Vergleich zum bloßen Akzeptieren von mehr Duration-Risiko?
Eine gewisse Diskrepanz ist normal. Festlaufzeit-Kredite können keine sofortige Liquidität ohne Kosten anbieten. Der eigentliche Test ist, ob TermMax diese Diskrepanz bewusst steuert—nicht ob die APY-Zahl hoch aussieht.
Ich habe die gleiche Sorge bei Alpha. Option-Vault-APY ohne Zuteilungsrate verdeckt einen Teil des Ergebnisses. Für RWA-Märkte könnte das Verhältnis aus Borrow-Volumen und dem Wert der Sicherheiten mehr über die echte Nachfrage aussagen als allein die Einzahlungen.
TMX wird noch interessanter, wenn Rendite, Liquidität und Laufzeitdisziplin miteinander ausgerichtet bleiben.
Mein Zweifel ist einfach: Wenn Abhebungen früh eintreffen, welchem Versprechen wird dann zuerst geopfert?
@TermMax #termmax
10
11
5.1k
·
--
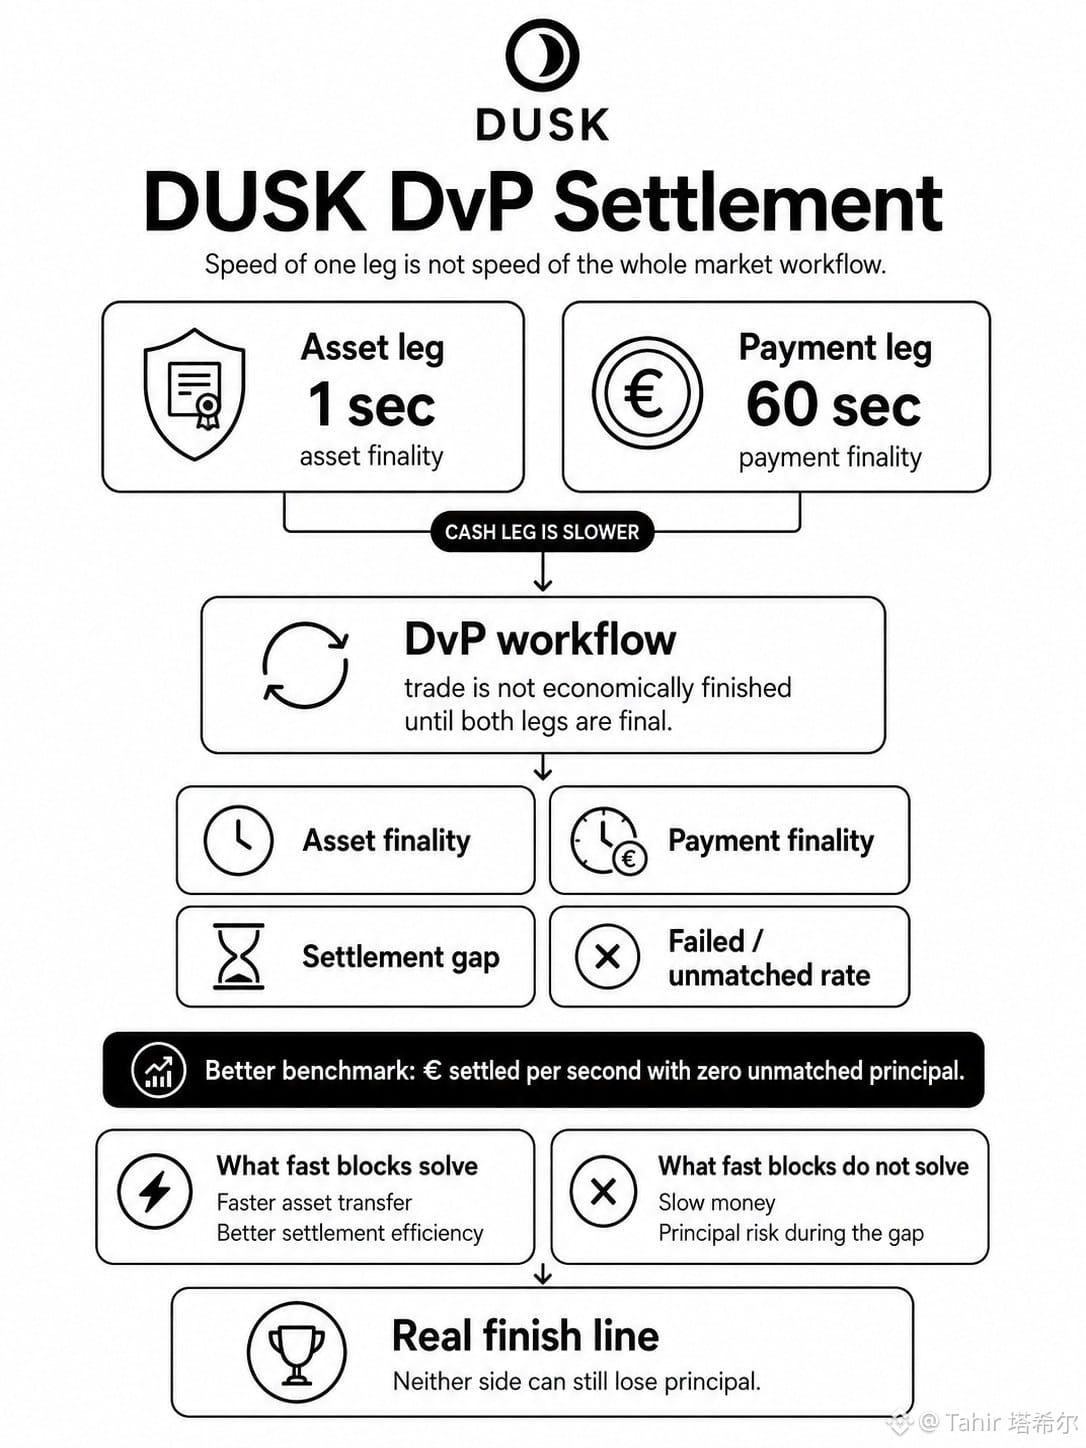
#dusk $DUSK @Dusk_Foundation Wenn ich die Asset- und die Zahlungsbeine vergleiche, lande ich bei einem einfachen Problem: Ein einsekündiger Asset-Transfer erzeugt keinen einsekündigen Markt-Workflow, wenn das Cash-Bein immer noch 60 Sekunden benötigt.
Das macht „10-Sekunden-Abwicklung“ zu einem schwächeren DUSK-Maß als es zunächst den Anschein hat. Für Lieferung-gegen-Zahlung würde ich mindestens vier Dinge trennen: Asset-Endgültigkeit, Zahlungs-Endgültigkeit, die Lücke zwischen ihnen und die Rate fehlgeschlagener oder nicht zugeordneter Abwicklungen.
Die Verhaltensfolge ist wichtiger als die Blockzeit. Eine Institution kann einen Handel nicht wirtschaftlich als abgeschlossen betrachten, während eine Seite final ist und die andere noch das Prinzipalrisiko trägt. Schnellere Blöcke helfen, aber sie lassen langsames Geld nicht einfach verschwinden.
Der stärkere Benchmark für DUSK könnte sich möglicherweise schließlich als pro Sekunde abgewickelter Wert mit null nicht zugeordnetem Prinzipal herausstellen – nicht als reine Transaktionsgeschwindigkeit. Selbst eine Anleihe, die 20 Kuponzahlungen korrekt abschließt, hat noch nicht das härteste Ereignis bewiesen: die Rückzahlung des €100M-Prinzipals bei Fälligkeit.
Ich kann nachvollziehen, warum die Abwicklungsgeschwindigkeit für DUSK wichtig ist. Was ich jedoch noch immer nicht aus einer einzigen Schlagzeilennummer klären kann, ist, wie schnell beide Beine zusammen unwiderruflich werden.
Für institutionelle Märkte ist die eigentliche Ziellinie erreicht, wenn auf keiner Seite der Prinzipal noch verloren gehen kann.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Wenn ich die Asset- und die Zahlungsbeine vergleiche, lande ich bei einem einfachen Problem: Ein einsekündiger Asset-Transfer erzeugt keinen einsekündigen Markt-Workflow, wenn das Cash-Bein immer noch 60 Sekunden benötigt.
Das macht „10-Sekunden-Abwicklung“ zu einem schwächeren DUSK-Maß als es zunächst den Anschein hat. Für Lieferung-gegen-Zahlung würde ich mindestens vier Dinge trennen: Asset-Endgültigkeit, Zahlungs-Endgültigkeit, die Lücke zwischen ihnen und die Rate fehlgeschlagener oder nicht zugeordneter Abwicklungen.
Die Verhaltensfolge ist wichtiger als die Blockzeit. Eine Institution kann einen Handel nicht wirtschaftlich als abgeschlossen betrachten, während eine Seite final ist und die andere noch das Prinzipalrisiko trägt. Schnellere Blöcke helfen, aber sie lassen langsames Geld nicht einfach verschwinden.
Der stärkere Benchmark für DUSK könnte sich möglicherweise schließlich als pro Sekunde abgewickelter Wert mit null nicht zugeordnetem Prinzipal herausstellen – nicht als reine Transaktionsgeschwindigkeit. Selbst eine Anleihe, die 20 Kuponzahlungen korrekt abschließt, hat noch nicht das härteste Ereignis bewiesen: die Rückzahlung des €100M-Prinzipals bei Fälligkeit.
Ich kann nachvollziehen, warum die Abwicklungsgeschwindigkeit für DUSK wichtig ist. Was ich jedoch noch immer nicht aus einer einzigen Schlagzeilennummer klären kann, ist, wie schnell beide Beine zusammen unwiderruflich werden.
Für institutionelle Märkte ist die eigentliche Ziellinie erreicht, wenn auf keiner Seite der Prinzipal noch verloren gehen kann.
@Dusk #dusk $DUSK
Das macht „10-Sekunden-Abwicklung“ zu einem schwächeren DUSK-Maß als es zunächst den Anschein hat. Für Lieferung-gegen-Zahlung würde ich mindestens vier Dinge trennen: Asset-Endgültigkeit, Zahlungs-Endgültigkeit, die Lücke zwischen ihnen und die Rate fehlgeschlagener oder nicht zugeordneter Abwicklungen.
Die Verhaltensfolge ist wichtiger als die Blockzeit. Eine Institution kann einen Handel nicht wirtschaftlich als abgeschlossen betrachten, während eine Seite final ist und die andere noch das Prinzipalrisiko trägt. Schnellere Blöcke helfen, aber sie lassen langsames Geld nicht einfach verschwinden.
Der stärkere Benchmark für DUSK könnte sich möglicherweise schließlich als pro Sekunde abgewickelter Wert mit null nicht zugeordnetem Prinzipal herausstellen – nicht als reine Transaktionsgeschwindigkeit. Selbst eine Anleihe, die 20 Kuponzahlungen korrekt abschließt, hat noch nicht das härteste Ereignis bewiesen: die Rückzahlung des €100M-Prinzipals bei Fälligkeit.
Ich kann nachvollziehen, warum die Abwicklungsgeschwindigkeit für DUSK wichtig ist. Was ich jedoch noch immer nicht aus einer einzigen Schlagzeilennummer klären kann, ist, wie schnell beide Beine zusammen unwiderruflich werden.
Für institutionelle Märkte ist die eigentliche Ziellinie erreicht, wenn auf keiner Seite der Prinzipal noch verloren gehen kann.
@Dusk #dusk $DUSK
44
40
3.7k
·
--
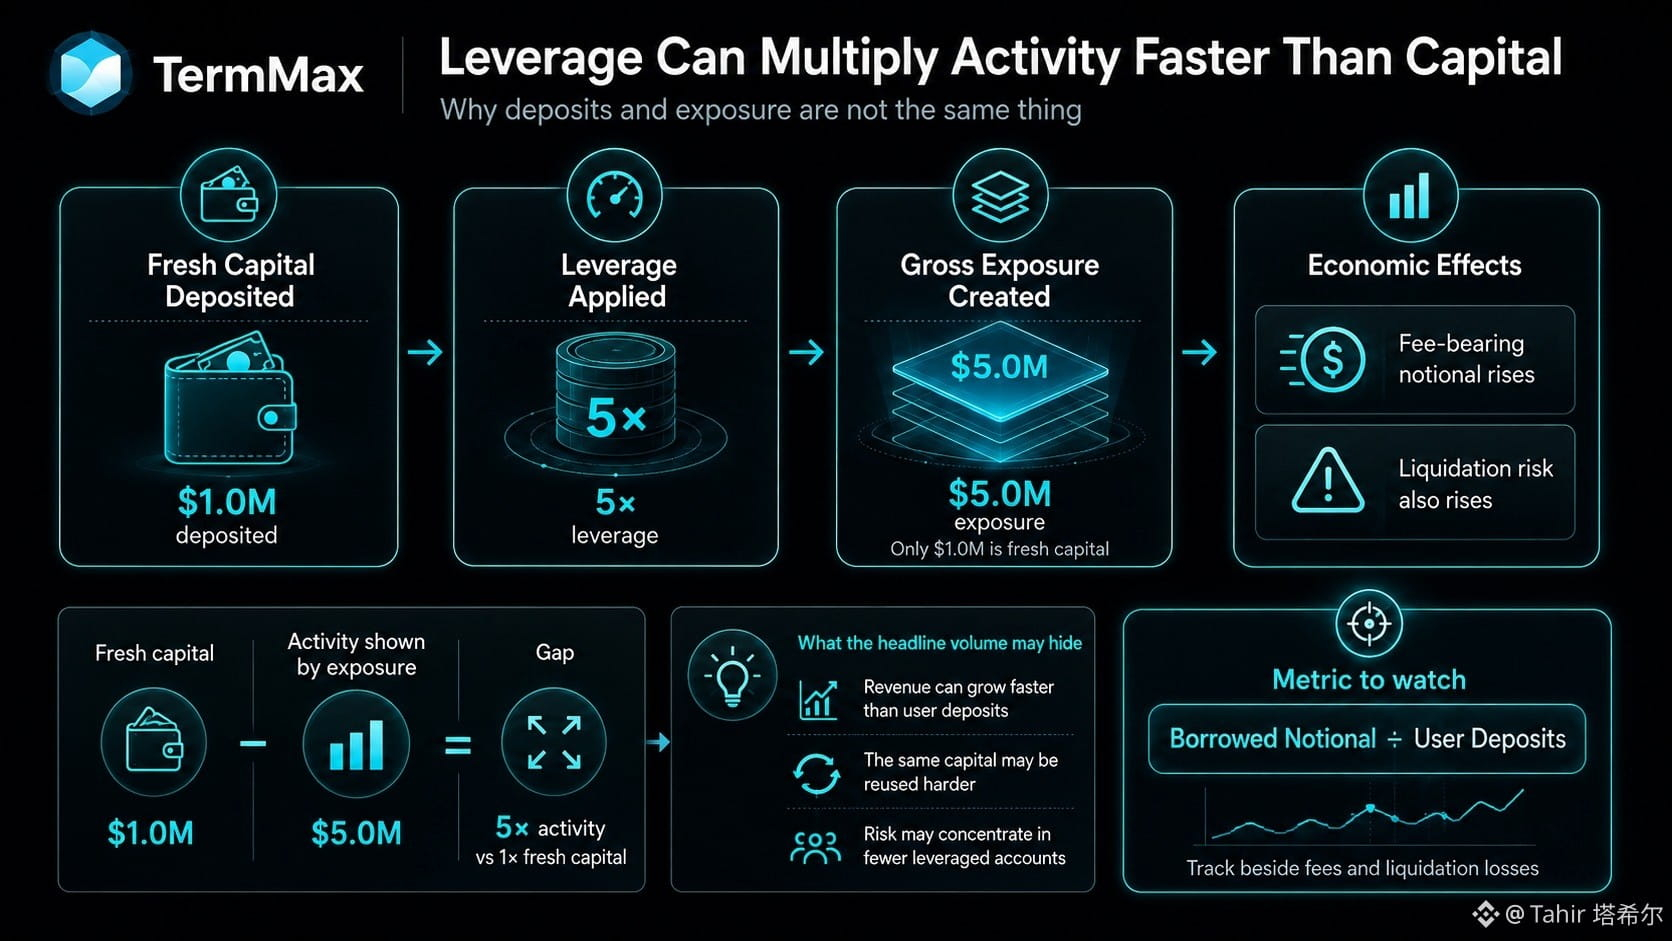
#termmax @termmax Die TermMax-Zahl, um die ich immer wieder kreise, ist kein Volumen. Es ist die Lücke zwischen eingezahltem Kapital und der Exposition, die entsteht, sobald Leverage seine Arbeit beginnt.
Ein Wallet, das 1 Million US-Dollar einbringt und 5 Millionen Brutto-Exposition aufbaut, kann wie 5 Millionen Aktivität aussehen, aber nur 1 Million ist frisches Kapital. Für TermMax ist diese Unterscheidung wichtig, weil Leverage gebührenpflichtiges Notional vervielfachen kann, ohne dass Wallets oder Einzahlungen im gleichen Tempo mitwachsen.
Wenn sich Gebühren mit dem geliehenen Notional skalieren, sollte jede zusätzliche 1,0× Leverage ungefähr noch eine weitere, einzahlungsähnliche Schicht Gebühren-Exposition hinzufügen – bevor Fälligkeit und Unterschiedlichkeiten bei den Zinssätzen ins Spiel kommen. Kurze Laufzeiten können diesen zusätzlichen Gebührenanteil klein wirken lassen, während das wirtschaftliche Risiko trotzdem stark steigt, falls die Liquidationsbedingungen schlechter werden.
Das führt zu einem unkomfortablen Vergleich für die TMX-Ökonomie: Die Protokolleinnahmen können schneller wachsen als die Nutzerzahl, doch die Liquidations-Exposition könnte sich gleichzeitig auch in immer weniger stark gehebeltet Konten konzentrieren.
Hohe Leverage selbst ist kein Fehler. Kapitaleffizienz ist Teil des Produkts. Was ich aus dem reinen Schlagzeilen-Volumen jedoch noch nicht auflösen kann, ist, ob TermMax tatsächlich mehr Kapital anzieht – oder vor allem das gleiche Kapital härter weiterverwendet.
Die Kennzahl, die ich mir wünsche, ist geliehenes Notional geteilt durch Nutzer-Einzahlungen, jeweils neben Gebühren und Liquidationsverlusten ausgewiesen.
@termmax #termmax
#termmax @TermMax Die TermMax-Zahl, um die ich immer wieder kreise, ist kein Volumen. Es ist die Lücke zwischen eingezahltem Kapital und der Exposition, die entsteht, sobald Leverage seine Arbeit beginnt.
Ein Wallet, das 1 Million US-Dollar einbringt und 5 Millionen Brutto-Exposition aufbaut, kann wie 5 Millionen Aktivität aussehen, aber nur 1 Million ist frisches Kapital. Für TermMax ist diese Unterscheidung wichtig, weil Leverage gebührenpflichtiges Notional vervielfachen kann, ohne dass Wallets oder Einzahlungen im gleichen Tempo mitwachsen.
Wenn sich Gebühren mit dem geliehenen Notional skalieren, sollte jede zusätzliche 1,0× Leverage ungefähr noch eine weitere, einzahlungsähnliche Schicht Gebühren-Exposition hinzufügen – bevor Fälligkeit und Unterschiedlichkeiten bei den Zinssätzen ins Spiel kommen. Kurze Laufzeiten können diesen zusätzlichen Gebührenanteil klein wirken lassen, während das wirtschaftliche Risiko trotzdem stark steigt, falls die Liquidationsbedingungen schlechter werden.
Das führt zu einem unkomfortablen Vergleich für die TMX-Ökonomie: Die Protokolleinnahmen können schneller wachsen als die Nutzerzahl, doch die Liquidations-Exposition könnte sich gleichzeitig auch in immer weniger stark gehebeltet Konten konzentrieren.
Hohe Leverage selbst ist kein Fehler. Kapitaleffizienz ist Teil des Produkts. Was ich aus dem reinen Schlagzeilen-Volumen jedoch noch nicht auflösen kann, ist, ob TermMax tatsächlich mehr Kapital anzieht – oder vor allem das gleiche Kapital härter weiterverwendet.
Die Kennzahl, die ich mir wünsche, ist geliehenes Notional geteilt durch Nutzer-Einzahlungen, jeweils neben Gebühren und Liquidationsverlusten ausgewiesen.
@TermMax #termmax
Ein Wallet, das 1 Million US-Dollar einbringt und 5 Millionen Brutto-Exposition aufbaut, kann wie 5 Millionen Aktivität aussehen, aber nur 1 Million ist frisches Kapital. Für TermMax ist diese Unterscheidung wichtig, weil Leverage gebührenpflichtiges Notional vervielfachen kann, ohne dass Wallets oder Einzahlungen im gleichen Tempo mitwachsen.
Wenn sich Gebühren mit dem geliehenen Notional skalieren, sollte jede zusätzliche 1,0× Leverage ungefähr noch eine weitere, einzahlungsähnliche Schicht Gebühren-Exposition hinzufügen – bevor Fälligkeit und Unterschiedlichkeiten bei den Zinssätzen ins Spiel kommen. Kurze Laufzeiten können diesen zusätzlichen Gebührenanteil klein wirken lassen, während das wirtschaftliche Risiko trotzdem stark steigt, falls die Liquidationsbedingungen schlechter werden.
Das führt zu einem unkomfortablen Vergleich für die TMX-Ökonomie: Die Protokolleinnahmen können schneller wachsen als die Nutzerzahl, doch die Liquidations-Exposition könnte sich gleichzeitig auch in immer weniger stark gehebeltet Konten konzentrieren.
Hohe Leverage selbst ist kein Fehler. Kapitaleffizienz ist Teil des Produkts. Was ich aus dem reinen Schlagzeilen-Volumen jedoch noch nicht auflösen kann, ist, ob TermMax tatsächlich mehr Kapital anzieht – oder vor allem das gleiche Kapital härter weiterverwendet.
Die Kennzahl, die ich mir wünsche, ist geliehenes Notional geteilt durch Nutzer-Einzahlungen, jeweils neben Gebühren und Liquidationsverlusten ausgewiesen.
@TermMax #termmax
26
29
5.1k
·
--
#termmax @termmax Die Zahl, die meine Sicht auf TermMax-Gebühren verändert hat, war nicht der eigentliche Kredit- bzw. Borrowing-Zinssatz. Es war die feste GT-Minting-Komponente, die daneben sitzt.
Bei einem Stablecoin-Beispiel verwendet die Dokumentation von TermMax eine 6% GT-Minting-Referenzrate mit einem 10%igen Gebührenmultiplikator, plus 3% des abgeglichenen Borrowing-Zinssatzes. Bei einem Borrowing-Zins von 5% ergeben diese Teile vor einer Anpassung bis zur Fälligkeit 0,60% bzw. 0,15%. Verdoppelt man die abgeglichene Rate auf 10%, dann verschiebt sich die kombinierte, jährliche Gebührenbasis nur von 0,75% auf 0,90%.
Das ist eine nützliche Verhaltensinformation. Kreditnehmer können sich auf den sichtbaren Marktzinssatz konzentrieren, während ein Teil der Protokollgebühr von TermMax darauf kaum reagiert. Selbst bei einem Borrowing-Zins von 20% trägt die Komponente der abgeglichenen Rate nur 0,60% bei – in gleicher Größenordnung wie die 6% GT-Referenzkomponente.
Für einen 30-Tage-Kredit über 1.000$ bei 5% ergibt diese Formel ungefähr 0,62$ Protokoll-Borrowing-Gebühr.
Was ich immer noch verstehen möchte, ist, wie oft sich diese GT-Referenzrate ändert. Wenn sie nach oben geht, kann TermMax die Gebührenerträge pro Einheit von Borrowing erhöhen, ohne höheres Volumen oder eine höhere abgeglichene Rate. Dieses Parameter wirkt wirtschaftlich wichtiger, als seine ruhige Platzierung vermuten lässt.
@termmax #TermMax
#termmax @TermMax Die Zahl, die meine Sicht auf TermMax-Gebühren verändert hat, war nicht der eigentliche Kredit- bzw. Borrowing-Zinssatz. Es war die feste GT-Minting-Komponente, die daneben sitzt.
Bei einem Stablecoin-Beispiel verwendet die Dokumentation von TermMax eine 6% GT-Minting-Referenzrate mit einem 10%igen Gebührenmultiplikator, plus 3% des abgeglichenen Borrowing-Zinssatzes. Bei einem Borrowing-Zins von 5% ergeben diese Teile vor einer Anpassung bis zur Fälligkeit 0,60% bzw. 0,15%. Verdoppelt man die abgeglichene Rate auf 10%, dann verschiebt sich die kombinierte, jährliche Gebührenbasis nur von 0,75% auf 0,90%.
Das ist eine nützliche Verhaltensinformation. Kreditnehmer können sich auf den sichtbaren Marktzinssatz konzentrieren, während ein Teil der Protokollgebühr von TermMax darauf kaum reagiert. Selbst bei einem Borrowing-Zins von 20% trägt die Komponente der abgeglichenen Rate nur 0,60% bei – in gleicher Größenordnung wie die 6% GT-Referenzkomponente.
Für einen 30-Tage-Kredit über 1.000$ bei 5% ergibt diese Formel ungefähr 0,62$ Protokoll-Borrowing-Gebühr.
Was ich immer noch verstehen möchte, ist, wie oft sich diese GT-Referenzrate ändert. Wenn sie nach oben geht, kann TermMax die Gebührenerträge pro Einheit von Borrowing erhöhen, ohne höheres Volumen oder eine höhere abgeglichene Rate. Dieses Parameter wirkt wirtschaftlich wichtiger, als seine ruhige Platzierung vermuten lässt.
@TermMax #TermMax
Bei einem Stablecoin-Beispiel verwendet die Dokumentation von TermMax eine 6% GT-Minting-Referenzrate mit einem 10%igen Gebührenmultiplikator, plus 3% des abgeglichenen Borrowing-Zinssatzes. Bei einem Borrowing-Zins von 5% ergeben diese Teile vor einer Anpassung bis zur Fälligkeit 0,60% bzw. 0,15%. Verdoppelt man die abgeglichene Rate auf 10%, dann verschiebt sich die kombinierte, jährliche Gebührenbasis nur von 0,75% auf 0,90%.
Das ist eine nützliche Verhaltensinformation. Kreditnehmer können sich auf den sichtbaren Marktzinssatz konzentrieren, während ein Teil der Protokollgebühr von TermMax darauf kaum reagiert. Selbst bei einem Borrowing-Zins von 20% trägt die Komponente der abgeglichenen Rate nur 0,60% bei – in gleicher Größenordnung wie die 6% GT-Referenzkomponente.
Für einen 30-Tage-Kredit über 1.000$ bei 5% ergibt diese Formel ungefähr 0,62$ Protokoll-Borrowing-Gebühr.
Was ich immer noch verstehen möchte, ist, wie oft sich diese GT-Referenzrate ändert. Wenn sie nach oben geht, kann TermMax die Gebührenerträge pro Einheit von Borrowing erhöhen, ohne höheres Volumen oder eine höhere abgeglichene Rate. Dieses Parameter wirkt wirtschaftlich wichtiger, als seine ruhige Platzierung vermuten lässt.
@TermMax #TermMax
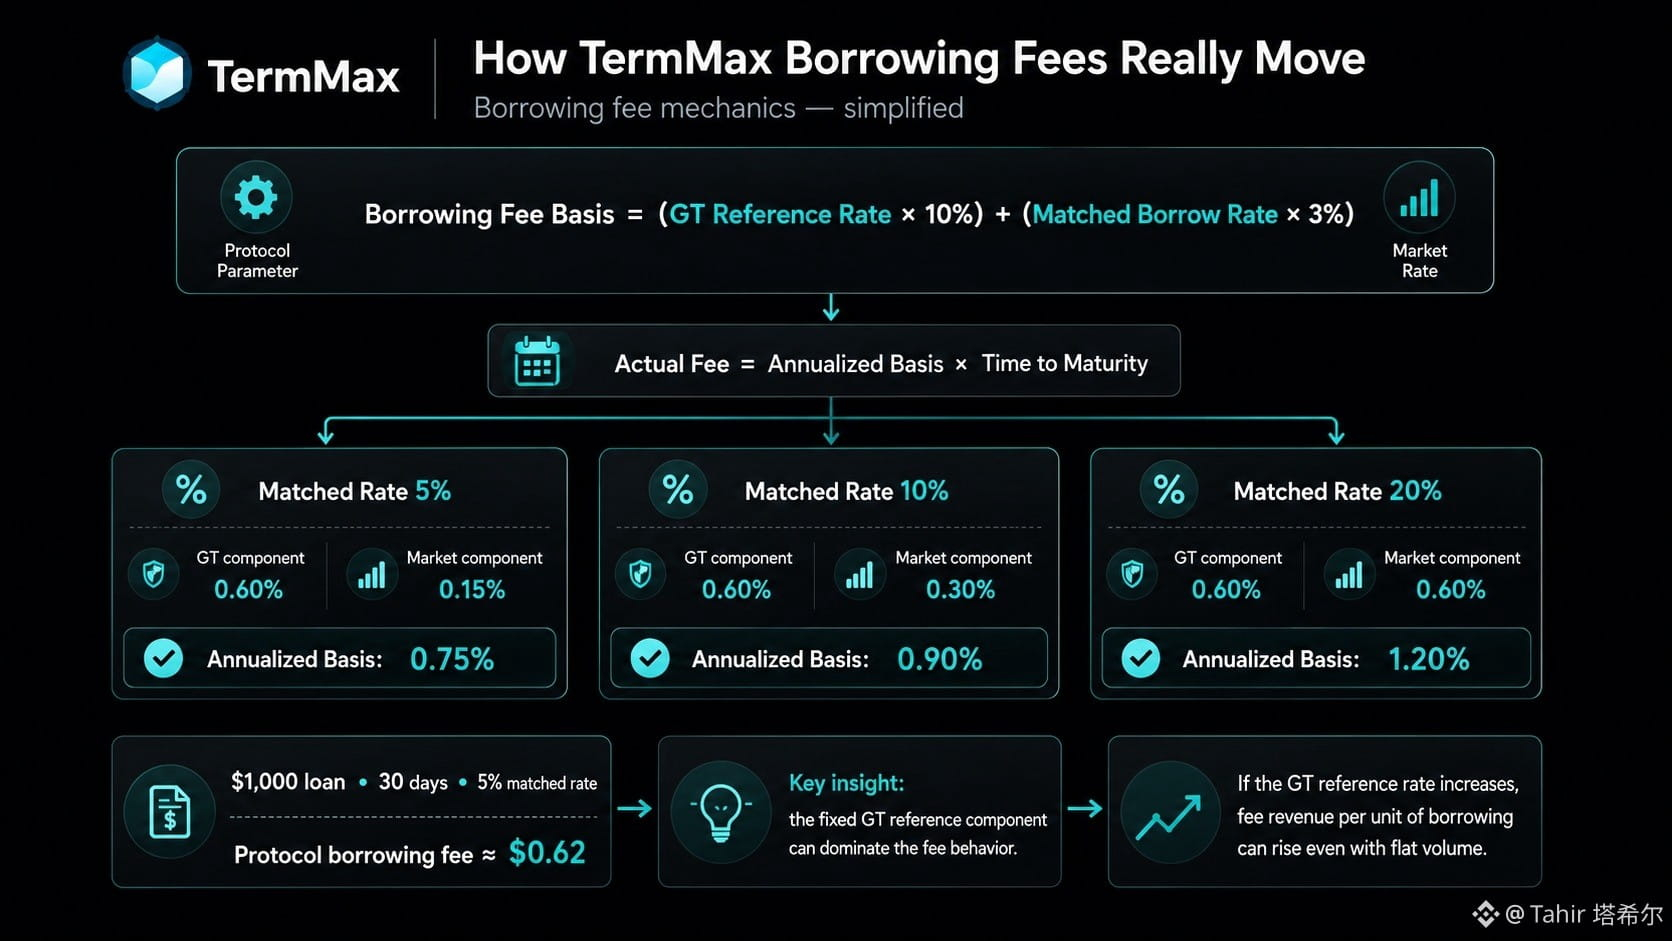
29
30
5.6k
·
--
#dusk $DUSK @Dusk_Foundation Der Teil der SME-Tokenisierung, zu dem ich immer wieder zurückkehre, ist erstaunlich unspektakulär: Die Cap-Table kann wichtiger sein als der Handelsbildschirm.
Nehmen wir ein einfaches Unternehmen mit 10.000 Stammaktien und 2.000 stimmberechtigten Aktien. Wenn man beides mit demselben Token-Framework auf DUSK abbildet, sind sie wirtschaftlich nicht identisch. Übertragungsbeschränkungen, Stimmrechtsmacht, die Berechtigung von Aktionären und gesellschaftsrechtliche Maßnahmen müssen weiterhin den Rechten folgen, die an jede Aktienklasse geknüpft sind.
Das verändert, wie ich Adoptionszahlen lese.
Wenn DUSK irgendwann 100 tokenisierte SMEs unterstützt, aber nur 10 davon aktive Sekundärmärkte entwickeln, wäre es zu kurz gegriffen, die anderen 90 als „Fehlschläge“ zu bezeichnen. Sauberere Eigentumsnachweise, kontrollierte Übertragungen und weniger Abstimmungsfehler könnten die Verwaltung bereits deutlich verbessern.
Aber das macht auch eine schwächere Kennzahl sichtbar: tokenisiertes AUM. €100 Millionen, die on-chain dargestellt werden, sagen mir sehr wenig, wenn sich diese Anteile selten den Besitzer wechseln und Emittenten für eine weitere Kapitalaufnahme nie wiederkehren.
Eine erste Ausgabe über €3 Millionen kann zeigen, dass die Mechanik funktioniert. Eine spätere Kapitalerhöhung von €5 Millionen durch denselben Emittenten würde mir viel mehr darüber verraten, ob DUSK zu nützlicher Infrastruktur geworden ist.
Ich sehe den administrativen Nutzen. Unklar bleibt jedoch, ob bessere Cap Tables irgendwann zu wiederholter Kapitalbildung führen oder lediglich zu besseren Aufzeichnungen über illiquides Eigentum.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk Der Teil der SME-Tokenisierung, zu dem ich immer wieder zurückkehre, ist erstaunlich unspektakulär: Die Cap-Table kann wichtiger sein als der Handelsbildschirm.
Nehmen wir ein einfaches Unternehmen mit 10.000 Stammaktien und 2.000 stimmberechtigten Aktien. Wenn man beides mit demselben Token-Framework auf DUSK abbildet, sind sie wirtschaftlich nicht identisch. Übertragungsbeschränkungen, Stimmrechtsmacht, die Berechtigung von Aktionären und gesellschaftsrechtliche Maßnahmen müssen weiterhin den Rechten folgen, die an jede Aktienklasse geknüpft sind.
Das verändert, wie ich Adoptionszahlen lese.
Wenn DUSK irgendwann 100 tokenisierte SMEs unterstützt, aber nur 10 davon aktive Sekundärmärkte entwickeln, wäre es zu kurz gegriffen, die anderen 90 als „Fehlschläge“ zu bezeichnen. Sauberere Eigentumsnachweise, kontrollierte Übertragungen und weniger Abstimmungsfehler könnten die Verwaltung bereits deutlich verbessern.
Aber das macht auch eine schwächere Kennzahl sichtbar: tokenisiertes AUM. €100 Millionen, die on-chain dargestellt werden, sagen mir sehr wenig, wenn sich diese Anteile selten den Besitzer wechseln und Emittenten für eine weitere Kapitalaufnahme nie wiederkehren.
Eine erste Ausgabe über €3 Millionen kann zeigen, dass die Mechanik funktioniert. Eine spätere Kapitalerhöhung von €5 Millionen durch denselben Emittenten würde mir viel mehr darüber verraten, ob DUSK zu nützlicher Infrastruktur geworden ist.
Ich sehe den administrativen Nutzen. Unklar bleibt jedoch, ob bessere Cap Tables irgendwann zu wiederholter Kapitalbildung führen oder lediglich zu besseren Aufzeichnungen über illiquides Eigentum.
@Dusk #dusk $DUSK
Nehmen wir ein einfaches Unternehmen mit 10.000 Stammaktien und 2.000 stimmberechtigten Aktien. Wenn man beides mit demselben Token-Framework auf DUSK abbildet, sind sie wirtschaftlich nicht identisch. Übertragungsbeschränkungen, Stimmrechtsmacht, die Berechtigung von Aktionären und gesellschaftsrechtliche Maßnahmen müssen weiterhin den Rechten folgen, die an jede Aktienklasse geknüpft sind.
Das verändert, wie ich Adoptionszahlen lese.
Wenn DUSK irgendwann 100 tokenisierte SMEs unterstützt, aber nur 10 davon aktive Sekundärmärkte entwickeln, wäre es zu kurz gegriffen, die anderen 90 als „Fehlschläge“ zu bezeichnen. Sauberere Eigentumsnachweise, kontrollierte Übertragungen und weniger Abstimmungsfehler könnten die Verwaltung bereits deutlich verbessern.
Aber das macht auch eine schwächere Kennzahl sichtbar: tokenisiertes AUM. €100 Millionen, die on-chain dargestellt werden, sagen mir sehr wenig, wenn sich diese Anteile selten den Besitzer wechseln und Emittenten für eine weitere Kapitalaufnahme nie wiederkehren.
Eine erste Ausgabe über €3 Millionen kann zeigen, dass die Mechanik funktioniert. Eine spätere Kapitalerhöhung von €5 Millionen durch denselben Emittenten würde mir viel mehr darüber verraten, ob DUSK zu nützlicher Infrastruktur geworden ist.
Ich sehe den administrativen Nutzen. Unklar bleibt jedoch, ob bessere Cap Tables irgendwann zu wiederholter Kapitalbildung führen oder lediglich zu besseren Aufzeichnungen über illiquides Eigentum.
@Dusk #dusk $DUSK
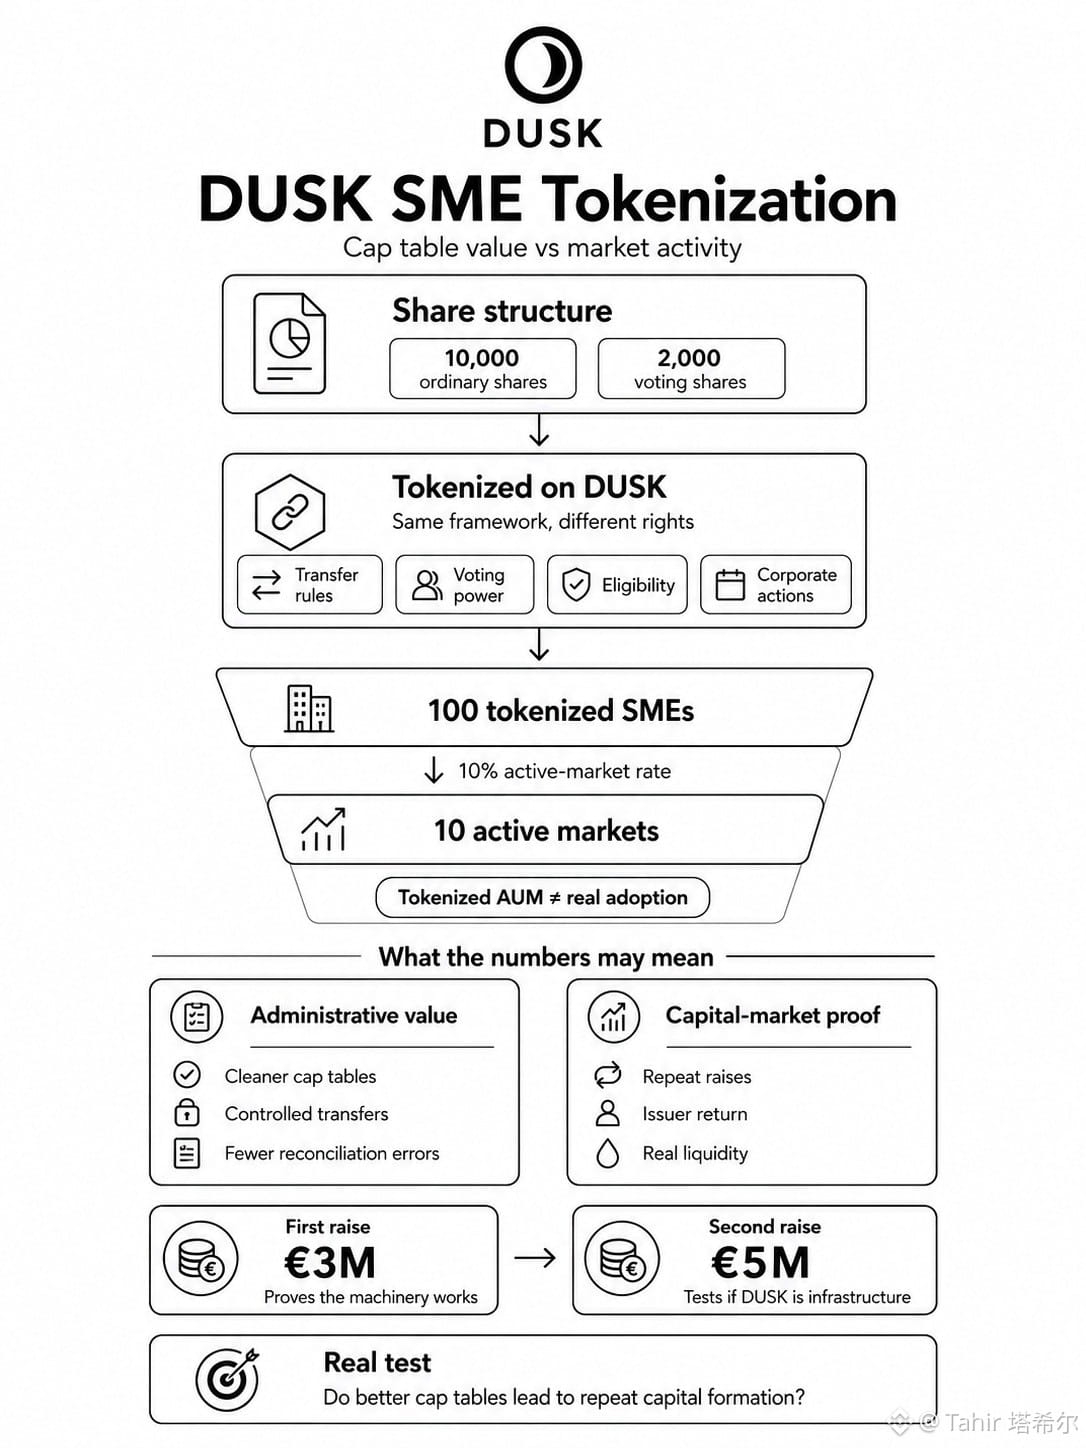
33
33
9.6k
·
--
#dusk $DUSK Letzte Woche dachte ich immer wieder an eine Schwäche, die möglicherweise wichtiger ist als Phoenixin theoretisches Privacy-Set: Was passiert an der Grenze zwischen öffentlicher und abgeschirmter Aktivität.
Stellen wir uns 100 DUSK vor, die sich von Moonlight in Phoenix bewegen, und dann ungefähr 100 DUSK, die Phoenix ein paar Minuten später wieder verlassen. Phoenix kann den internen Transaktionspfad verbergen, aber ein Beobachter könnte trotzdem den Eingabebetrag, den Ausgabebetrag und die zeitliche Abfolge vergleichen. Das beweist nicht, dass die beiden Ereignisse zu demselben Nutzer gehören, kann aber die praktische Anonymität viel stärker einschränken, als die Größe des Privacy-Sets in der Schlagzeile vermuten lässt.
Dasselbe Problem wird noch schärfer, wenn – rein hypothetisch – 90 % der Phoenix-Finanzierung aus identifizierbaren Moonlight-Ereignissen stammen. Ein großes Privacy-Pool kann zwar kryptografisch existieren, doch die Finanzierungs- und Muster können trotzdem starke externe Hinweise liefern.
Das ist die Unterscheidung, zu der ich immer wieder mit DUSK zurückkehre: Die Größe des Privacy-Sets und die Boundary-Linkability sind nicht dasselbe Maß.
Der Einwand ist wichtig. Zeitliche Korrelation ist eine Schlussfolgerung, kein Beweis, und größere Flüsse, Verzögerungen, fragmentierte Beträge und mehr Nutzer könnten diese Verbindungen abschwächen.
Dennoch funktioniert variable Transparenz nur dann, wenn der Wechsel zwischen Moonlight und Phoenix nicht still und heimlich den Transaktionsgraphen neu aufbaut.
Bei DUSK lautet die Frage, ob die reale Nutzung diese Grenzen schwerer zu korrelieren macht oder leichter.
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK Letzte Woche dachte ich immer wieder an eine Schwäche, die möglicherweise wichtiger ist als Phoenixin theoretisches Privacy-Set: Was passiert an der Grenze zwischen öffentlicher und abgeschirmter Aktivität.
Stellen wir uns 100 DUSK vor, die sich von Moonlight in Phoenix bewegen, und dann ungefähr 100 DUSK, die Phoenix ein paar Minuten später wieder verlassen. Phoenix kann den internen Transaktionspfad verbergen, aber ein Beobachter könnte trotzdem den Eingabebetrag, den Ausgabebetrag und die zeitliche Abfolge vergleichen. Das beweist nicht, dass die beiden Ereignisse zu demselben Nutzer gehören, kann aber die praktische Anonymität viel stärker einschränken, als die Größe des Privacy-Sets in der Schlagzeile vermuten lässt.
Dasselbe Problem wird noch schärfer, wenn – rein hypothetisch – 90 % der Phoenix-Finanzierung aus identifizierbaren Moonlight-Ereignissen stammen. Ein großes Privacy-Pool kann zwar kryptografisch existieren, doch die Finanzierungs- und Muster können trotzdem starke externe Hinweise liefern.
Das ist die Unterscheidung, zu der ich immer wieder mit DUSK zurückkehre: Die Größe des Privacy-Sets und die Boundary-Linkability sind nicht dasselbe Maß.
Der Einwand ist wichtig. Zeitliche Korrelation ist eine Schlussfolgerung, kein Beweis, und größere Flüsse, Verzögerungen, fragmentierte Beträge und mehr Nutzer könnten diese Verbindungen abschwächen.
Dennoch funktioniert variable Transparenz nur dann, wenn der Wechsel zwischen Moonlight und Phoenix nicht still und heimlich den Transaktionsgraphen neu aufbaut.
Bei DUSK lautet die Frage, ob die reale Nutzung diese Grenzen schwerer zu korrelieren macht oder leichter.
@Dusk #dusk $DUSK
Stellen wir uns 100 DUSK vor, die sich von Moonlight in Phoenix bewegen, und dann ungefähr 100 DUSK, die Phoenix ein paar Minuten später wieder verlassen. Phoenix kann den internen Transaktionspfad verbergen, aber ein Beobachter könnte trotzdem den Eingabebetrag, den Ausgabebetrag und die zeitliche Abfolge vergleichen. Das beweist nicht, dass die beiden Ereignisse zu demselben Nutzer gehören, kann aber die praktische Anonymität viel stärker einschränken, als die Größe des Privacy-Sets in der Schlagzeile vermuten lässt.
Dasselbe Problem wird noch schärfer, wenn – rein hypothetisch – 90 % der Phoenix-Finanzierung aus identifizierbaren Moonlight-Ereignissen stammen. Ein großes Privacy-Pool kann zwar kryptografisch existieren, doch die Finanzierungs- und Muster können trotzdem starke externe Hinweise liefern.
Das ist die Unterscheidung, zu der ich immer wieder mit DUSK zurückkehre: Die Größe des Privacy-Sets und die Boundary-Linkability sind nicht dasselbe Maß.
Der Einwand ist wichtig. Zeitliche Korrelation ist eine Schlussfolgerung, kein Beweis, und größere Flüsse, Verzögerungen, fragmentierte Beträge und mehr Nutzer könnten diese Verbindungen abschwächen.
Dennoch funktioniert variable Transparenz nur dann, wenn der Wechsel zwischen Moonlight und Phoenix nicht still und heimlich den Transaktionsgraphen neu aufbaut.
Bei DUSK lautet die Frage, ob die reale Nutzung diese Grenzen schwerer zu korrelieren macht oder leichter.
@Dusk #dusk $DUSK
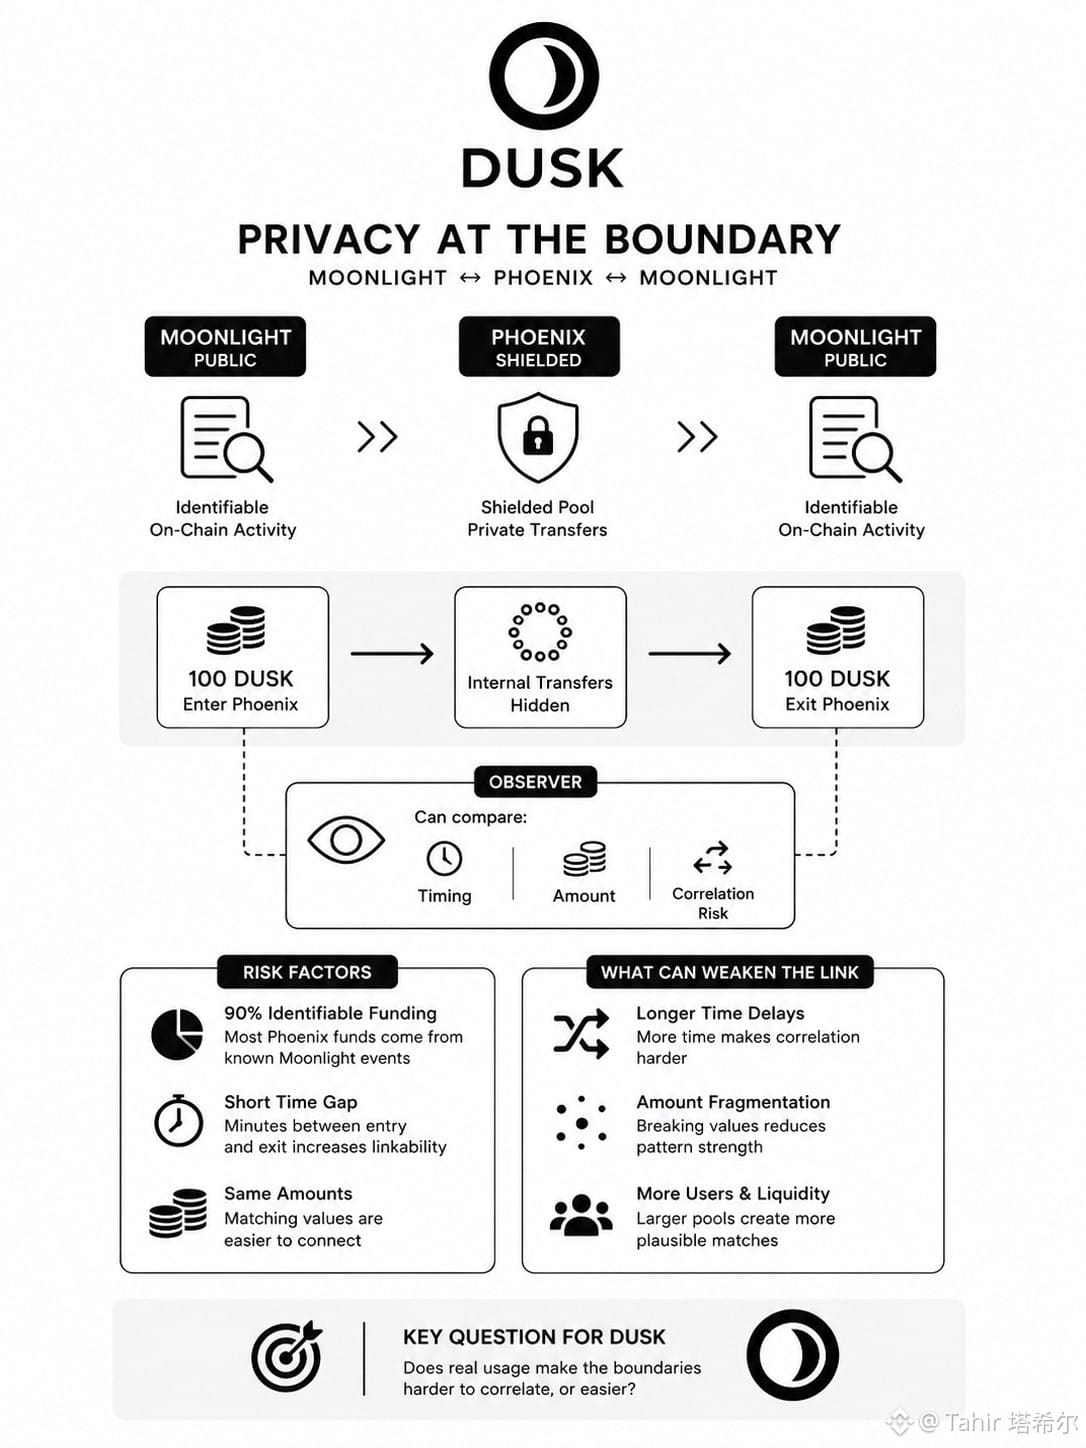
30
35
11.6k
Anmelden und weiter Inhalte entdecken
Krypto-Nutzer weltweit auf Binance Square kennenlernen
⚡️ Bleib in Sachen Krypto stets am Puls.
💬 Die weltgrößte Kryptobörse vertraut darauf.
👍 Erhalte verlässliche Einblicke von verifizierten Creators.
E-Mail-Adresse/Telefonnummer
Trendthemen
BitwiseFilesFinalNEARSpotETFProspectus
39,648 Aufrufe
1,033 Kommentare
#bitwisefilesfinalnearspotetfprospectus 🚀
Kann der NEAR-Token $562,$NEAR erreichen?
Bitwise bereitet einen Spot-NEAR-ETF vor, der unter dem Ticker NRR an der NYSE Arca gelistet wird. Der Manager hatte bereits Ziele von 155 US-Dollar oder sogar 562 US-Dollar bis 2030,$RESOLV $DASH diskutiert.
Rajo C
·6 Likes
·3.7k Aufrufe
BitgetHackerMoves$83MStolenXRP
21,961 Aufrufe
144 Kommentare
SOLSpotETFWeeklyInflow$188M
12,438 Aufrufe
109 Kommentare