#termmax @TermMax Die TermMax-Zahl, um die ich immer wieder kreise, ist kein Volumen. Es ist die Lücke zwischen eingezahltem Kapital und der Exposition, die entsteht, sobald Leverage seine Arbeit beginnt.
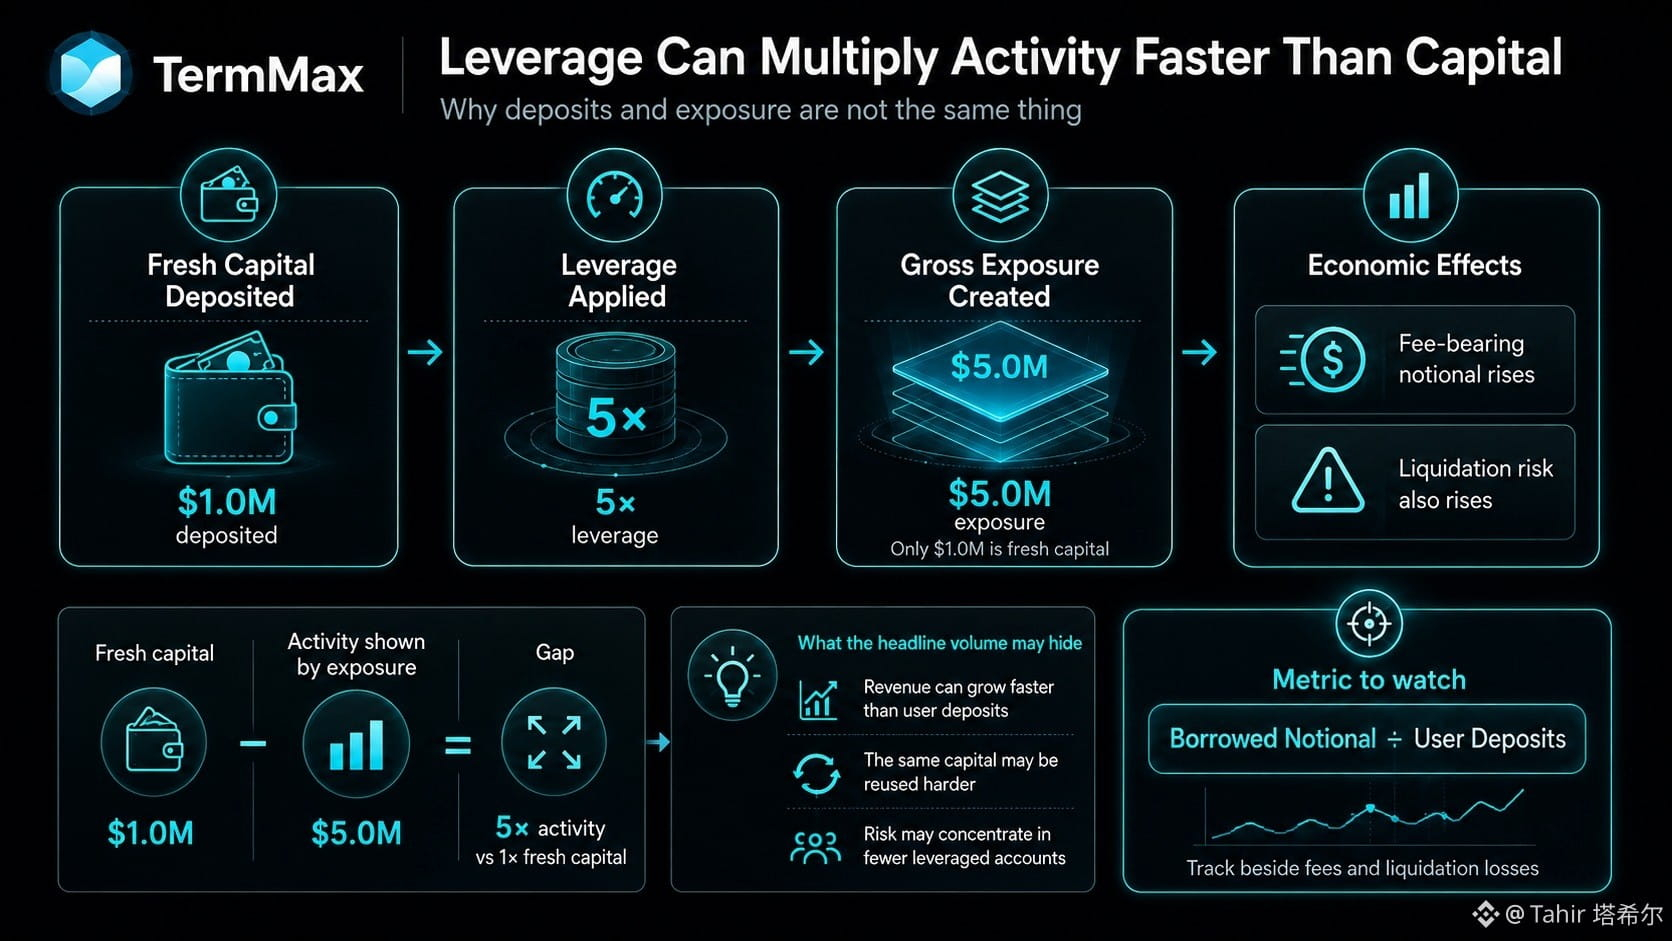
Ein Wallet, das 1 Million US-Dollar einbringt und 5 Millionen Brutto-Exposition aufbaut, kann wie 5 Millionen Aktivität aussehen, aber nur 1 Million ist frisches Kapital. Für TermMax ist diese Unterscheidung wichtig, weil Leverage gebührenpflichtiges Notional vervielfachen kann, ohne dass Wallets oder Einzahlungen im gleichen Tempo mitwachsen.
Wenn sich Gebühren mit dem geliehenen Notional skalieren, sollte jede zusätzliche 1,0× Leverage ungefähr noch eine weitere, einzahlungsähnliche Schicht Gebühren-Exposition hinzufügen – bevor Fälligkeit und Unterschiedlichkeiten bei den Zinssätzen ins Spiel kommen. Kurze Laufzeiten können diesen zusätzlichen Gebührenanteil klein wirken lassen, während das wirtschaftliche Risiko trotzdem stark steigt, falls die Liquidationsbedingungen schlechter werden.
Das führt zu einem unkomfortablen Vergleich für die TMX-Ökonomie: Die Protokolleinnahmen können schneller wachsen als die Nutzerzahl, doch die Liquidations-Exposition könnte sich gleichzeitig auch in immer weniger stark gehebeltet Konten konzentrieren.
Hohe Leverage selbst ist kein Fehler. Kapitaleffizienz ist Teil des Produkts. Was ich aus dem reinen Schlagzeilen-Volumen jedoch noch nicht auflösen kann, ist, ob TermMax tatsächlich mehr Kapital anzieht – oder vor allem das gleiche Kapital härter weiterverwendet.
Die Kennzahl, die ich mir wünsche, ist geliehenes Notional geteilt durch Nutzer-Einzahlungen, jeweils neben Gebühren und Liquidationsverlusten ausgewiesen.
@TermMax #termmax
Ein Wallet, das 1 Million US-Dollar einbringt und 5 Millionen Brutto-Exposition aufbaut, kann wie 5 Millionen Aktivität aussehen, aber nur 1 Million ist frisches Kapital. Für TermMax ist diese Unterscheidung wichtig, weil Leverage gebührenpflichtiges Notional vervielfachen kann, ohne dass Wallets oder Einzahlungen im gleichen Tempo mitwachsen.
Wenn sich Gebühren mit dem geliehenen Notional skalieren, sollte jede zusätzliche 1,0× Leverage ungefähr noch eine weitere, einzahlungsähnliche Schicht Gebühren-Exposition hinzufügen – bevor Fälligkeit und Unterschiedlichkeiten bei den Zinssätzen ins Spiel kommen. Kurze Laufzeiten können diesen zusätzlichen Gebührenanteil klein wirken lassen, während das wirtschaftliche Risiko trotzdem stark steigt, falls die Liquidationsbedingungen schlechter werden.
Das führt zu einem unkomfortablen Vergleich für die TMX-Ökonomie: Die Protokolleinnahmen können schneller wachsen als die Nutzerzahl, doch die Liquidations-Exposition könnte sich gleichzeitig auch in immer weniger stark gehebeltet Konten konzentrieren.
Hohe Leverage selbst ist kein Fehler. Kapitaleffizienz ist Teil des Produkts. Was ich aus dem reinen Schlagzeilen-Volumen jedoch noch nicht auflösen kann, ist, ob TermMax tatsächlich mehr Kapital anzieht – oder vor allem das gleiche Kapital härter weiterverwendet.
Die Kennzahl, die ich mir wünsche, ist geliehenes Notional geteilt durch Nutzer-Einzahlungen, jeweils neben Gebühren und Liquidationsverlusten ausgewiesen.
@TermMax #termmax