
Sahil Jamwal1212
197 منشورات
Sahil Jamwal1212
إبلاغ
حظر المُستخدم
BP-5CE6BCA76272
مُتداول عرضي
5.5 سنوات
9 تتابع
41 المتابعون
72 إعجاب
منشورات
الكل
اقتباسات
مقاطع فيديو
·
--
صاعد
يمكن لعادات واحدة أن تمنع التحليل الخاطئ للعملات المستقرة: افصل بين ثلاثة أرقام.
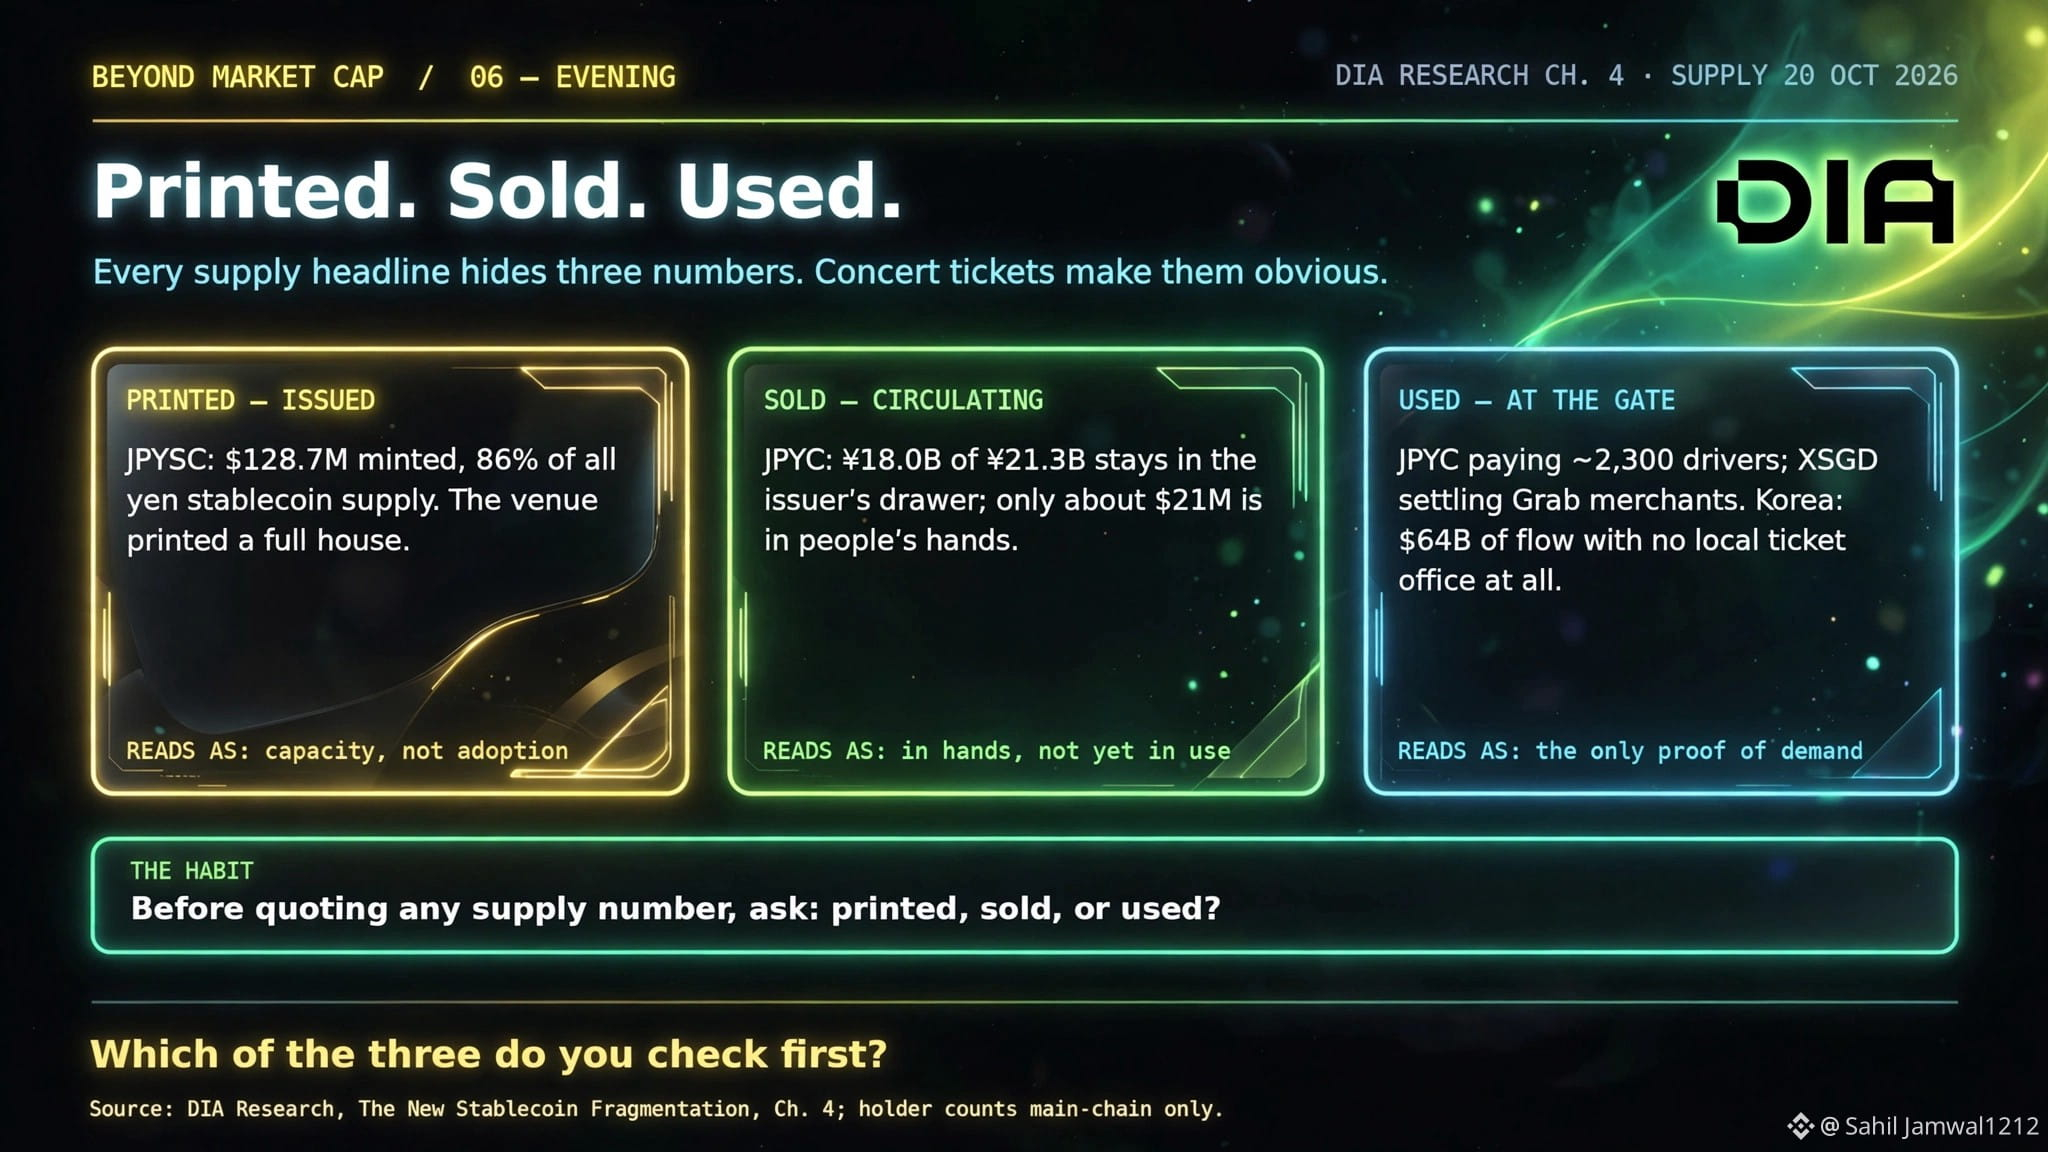
مُصدَرة. متداولة. مستخدَمة.
تخيّل تذاكر حفل موسيقي. تطبع قاعة 10,000 تذكرة، لكنها تحتفظ بـ9,000 منها في درجها. لا يُطرح للبيع سوى 1,000 تذكرة. وإذا مُسحت 600 تذكرة عند المدخل، فذلك دليل على استخدامها فعليًا.
تحتاج العملات المستقرة إلى التمييز نفسه.
بلغت قيمة JPYSC اليابانية المُصدَرة نحو $128.7M في لقطة $DIA بتاريخ 20 أكتوبر 2026، ما يمثل 86% من إجمالي المعروض المتتبَّع من العملات المستقرة المرتبطة بالين. لكن عنوانين مرتبطين بمنصة تداول واحدة كانا يحتفظان بنحو $64M لكل منهما.
هذا يدل على تركّز الحفظ، لا على وجود حاملين فرديين اثنين أو انتشار واسع بين مستثمري التجزئة.
بلغ المعروض في عقود JPYC نحو ¥21.3B. وبعد استبعاد نحو ¥18B المحتفظ بها في خزينة الجهة المُصدِرة، بقي نحو $21M متداولًا.
وكان لديها أيضًا نحو 3,000 عنوان حامل عبر أربع سلاسل، وخطة لإطلاق مدفوعات تشمل نحو 2,300 سائق ومتعاقد في قطاع الخدمات اللوجستية. التخطيط لا يعني التنفيذ.
تقدم كوريا الجنوبية مقارنة أخرى: لم تكن هناك عملة مستقرة منظّمة مرتبطة بالوون متاحة في لقطة التقرير، ومع ذلك اشترى المستثمرون عملات مستقرة بنحو $64B خلال 12 شهرًا.
هذا المبلغ البالغ $64B يمثل تدفقًا للشراء، لا معروضًا قائمًا.
قائمتي المرجعية:
• المُصدَر: ما الكمية التي أُنشئت؟
• المتداول: ما الكمية المتبقية بعد استبعاد خزينة الجهة المُصدِرة؟
• المستخدَم: هل يوجد دليل على التوزيع الفعلي ونشاط الدفع؟
العناوين ليست أشخاصًا. وحفظ العملات لدى منصة تداول لا يعني تلقائيًا اعتمادها من مستثمري التجزئة.
قبل ذكر رقم لمعروض عملة مستقرة، اسأل: هل هو مُصدَر أم متداول أم مستخدَم؟
يمكن لعادات واحدة أن تمنع التحليل الخاطئ للعملات المستقرة: افصل بين ثلاثة أرقام.
مُصدَرة. متداولة. مستخدَمة.
تخيّل تذاكر حفل موسيقي. تطبع قاعة 10,000 تذكرة، لكنها تحتفظ بـ9,000 منها في درجها. لا يُطرح للبيع سوى 1,000 تذكرة. وإذا مُسحت 600 تذكرة عند المدخل، فذلك دليل على استخدامها فعليًا.
تحتاج العملات المستقرة إلى التمييز نفسه.
بلغت قيمة JPYSC اليابانية المُصدَرة نحو $128.7M في لقطة $DIA بتاريخ 20 أكتوبر 2026، ما يمثل 86% من إجمالي المعروض المتتبَّع من العملات المستقرة المرتبطة بالين. لكن عنوانين مرتبطين بمنصة تداول واحدة كانا يحتفظان بنحو $64M لكل منهما.
هذا يدل على تركّز الحفظ، لا على وجود حاملين فرديين اثنين أو انتشار واسع بين مستثمري التجزئة.
بلغ المعروض في عقود JPYC نحو ¥21.3B. وبعد استبعاد نحو ¥18B المحتفظ بها في خزينة الجهة المُصدِرة، بقي نحو $21M متداولًا.
وكان لديها أيضًا نحو 3,000 عنوان حامل عبر أربع سلاسل، وخطة لإطلاق مدفوعات تشمل نحو 2,300 سائق ومتعاقد في قطاع الخدمات اللوجستية. التخطيط لا يعني التنفيذ.
تقدم كوريا الجنوبية مقارنة أخرى: لم تكن هناك عملة مستقرة منظّمة مرتبطة بالوون متاحة في لقطة التقرير، ومع ذلك اشترى المستثمرون عملات مستقرة بنحو $64B خلال 12 شهرًا.
هذا المبلغ البالغ $64B يمثل تدفقًا للشراء، لا معروضًا قائمًا.
قائمتي المرجعية:
• المُصدَر: ما الكمية التي أُنشئت؟
• المتداول: ما الكمية المتبقية بعد استبعاد خزينة الجهة المُصدِرة؟
• المستخدَم: هل يوجد دليل على التوزيع الفعلي ونشاط الدفع؟
العناوين ليست أشخاصًا. وحفظ العملات لدى منصة تداول لا يعني تلقائيًا اعتمادها من مستثمري التجزئة.
قبل ذكر رقم لمعروض عملة مستقرة، اسأل: هل هو مُصدَر أم متداول أم مستخدَم؟
مُصدَرة. متداولة. مستخدَمة.
تخيّل تذاكر حفل موسيقي. تطبع قاعة 10,000 تذكرة، لكنها تحتفظ بـ9,000 منها في درجها. لا يُطرح للبيع سوى 1,000 تذكرة. وإذا مُسحت 600 تذكرة عند المدخل، فذلك دليل على استخدامها فعليًا.
تحتاج العملات المستقرة إلى التمييز نفسه.
بلغت قيمة JPYSC اليابانية المُصدَرة نحو $128.7M في لقطة $DIA بتاريخ 20 أكتوبر 2026، ما يمثل 86% من إجمالي المعروض المتتبَّع من العملات المستقرة المرتبطة بالين. لكن عنوانين مرتبطين بمنصة تداول واحدة كانا يحتفظان بنحو $64M لكل منهما.
هذا يدل على تركّز الحفظ، لا على وجود حاملين فرديين اثنين أو انتشار واسع بين مستثمري التجزئة.
بلغ المعروض في عقود JPYC نحو ¥21.3B. وبعد استبعاد نحو ¥18B المحتفظ بها في خزينة الجهة المُصدِرة، بقي نحو $21M متداولًا.
وكان لديها أيضًا نحو 3,000 عنوان حامل عبر أربع سلاسل، وخطة لإطلاق مدفوعات تشمل نحو 2,300 سائق ومتعاقد في قطاع الخدمات اللوجستية. التخطيط لا يعني التنفيذ.
تقدم كوريا الجنوبية مقارنة أخرى: لم تكن هناك عملة مستقرة منظّمة مرتبطة بالوون متاحة في لقطة التقرير، ومع ذلك اشترى المستثمرون عملات مستقرة بنحو $64B خلال 12 شهرًا.
هذا المبلغ البالغ $64B يمثل تدفقًا للشراء، لا معروضًا قائمًا.
قائمتي المرجعية:
• المُصدَر: ما الكمية التي أُنشئت؟
• المتداول: ما الكمية المتبقية بعد استبعاد خزينة الجهة المُصدِرة؟
• المستخدَم: هل يوجد دليل على التوزيع الفعلي ونشاط الدفع؟
العناوين ليست أشخاصًا. وحفظ العملات لدى منصة تداول لا يعني تلقائيًا اعتمادها من مستثمري التجزئة.
قبل ذكر رقم لمعروض عملة مستقرة، اسأل: هل هو مُصدَر أم متداول أم مستخدَم؟
79
·
--
صاعد
قصة العملات المستقرة في آسيا ليست قصة واحدة.
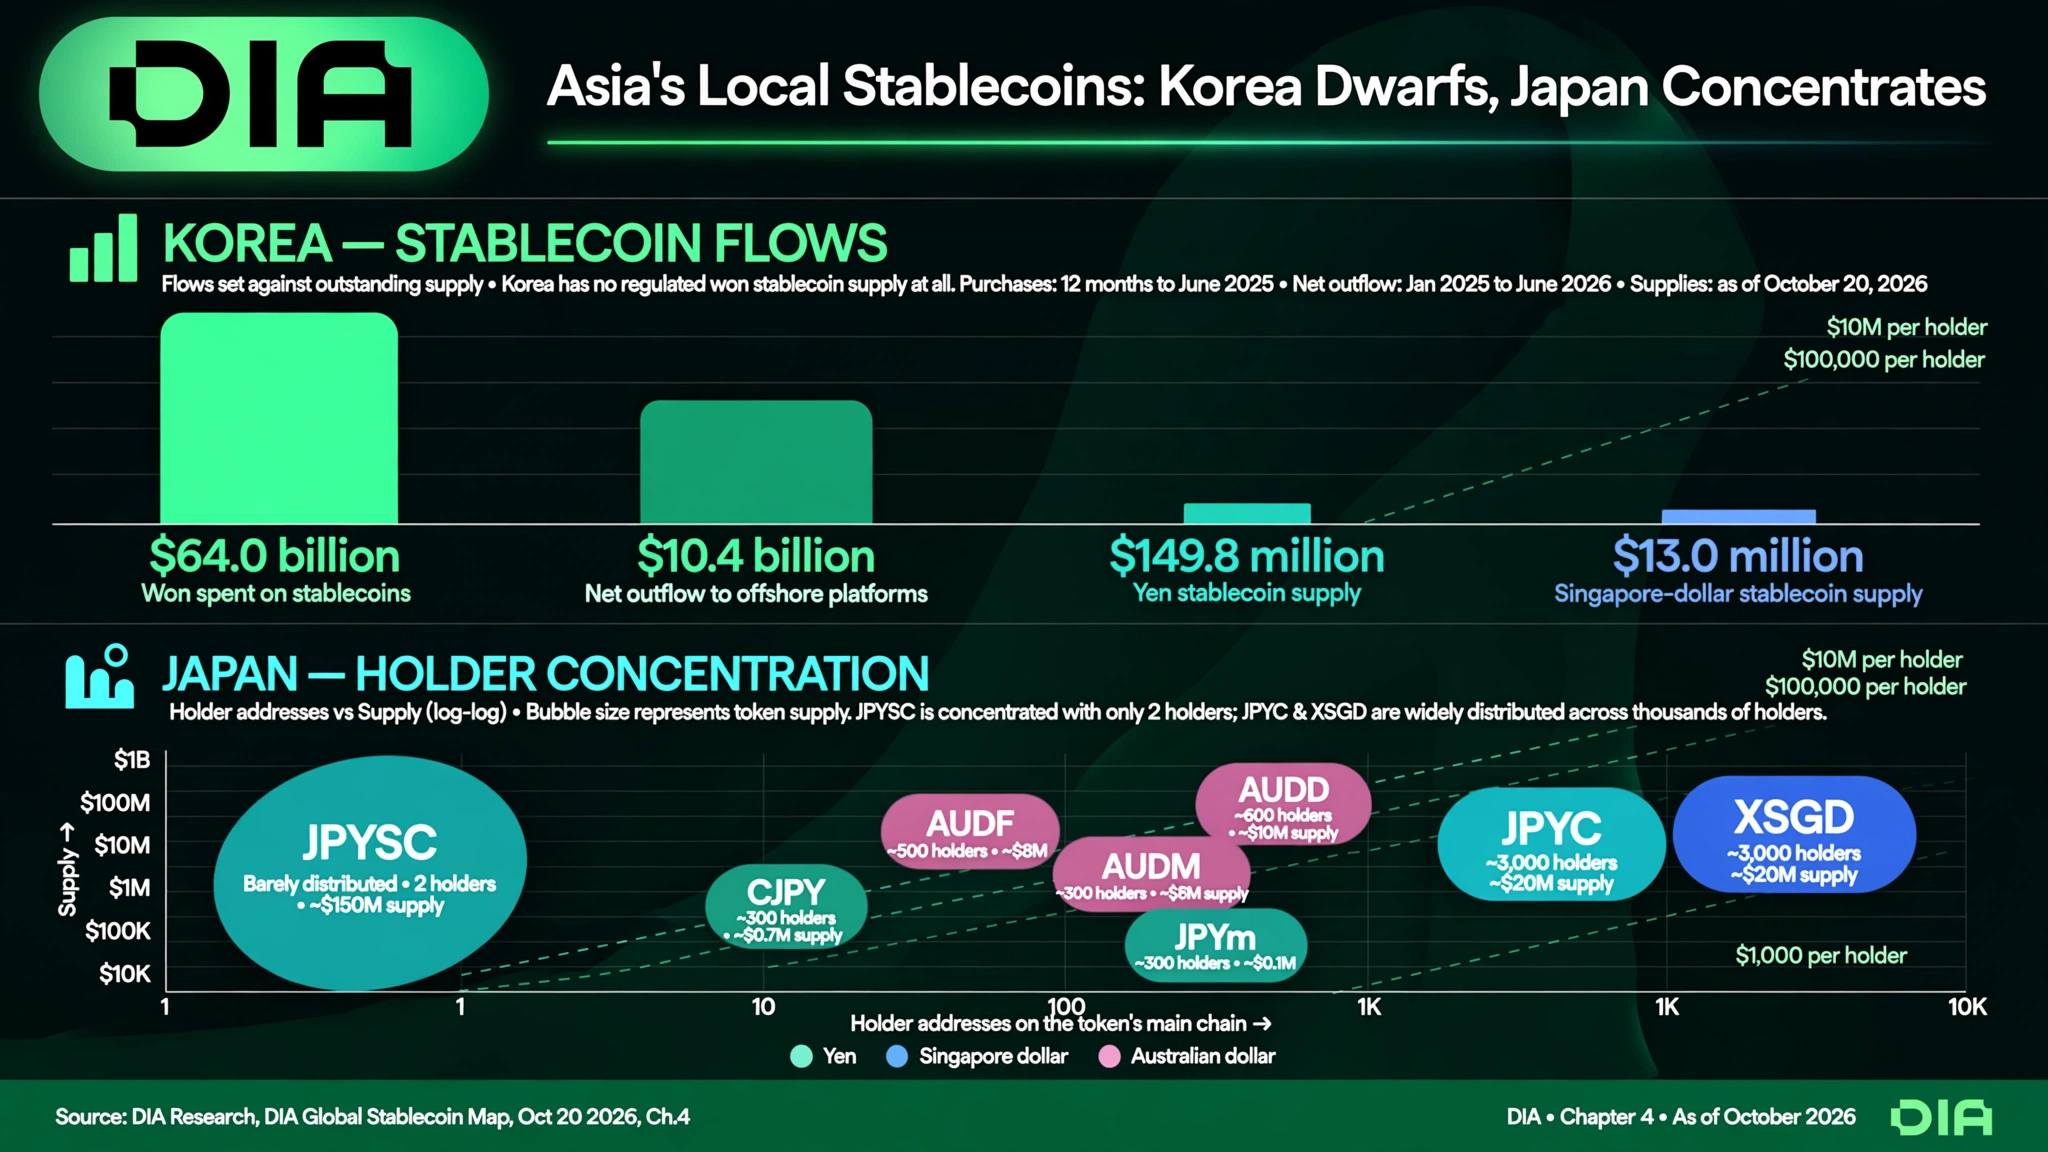
تُظهر كوريا الجنوبية وجود طلب على الوصول إلى الأسواق. فقد سجّلت Chainalysis مشتريات بقيمة $64B من العملات المستقرة المقومة بالوون خلال 12 شهرًا حتى يونيو 2025. ثم أظهرت بيانات هيئة الرقابة المالية خروج صافي $10.4B من خمس منصات تداول رئيسية بين يناير 2025 ويونيو 2026، على مدى 18 شهرًا متتاليًا.
يشير ذلك إلى أن المستخدمين يبحثون عن منتجات وأسواق غير متاحة في بلدانهم، وليس بالضرورة إلى طلب على عملة مستقرة مقومة بالوون.
أما اليابان فمختلفة. في لقطة DIA بتاريخ 20 أكتوبر 2026، بلغت قيمة JPYSC نحو $128.7M، أي ما يقارب 86% من المعروض المتتبَّع للعملات المستقرة المقومة بالين. لكن هذا الرصيد كان موزعًا على عنوانين فقط على سلسلة الكتل، بقيمة تقارب $64M لكل منهما، ويرتبطان بمنصة تداول واحدة. هذا يعني أن الحفظ مركّز، لا أن العملة متداولة على نطاق واسع.
كانت JPYC أصغر حجمًا، إذ بلغت قيمتها نحو $21M بعد استبعاد خزينة الجهة المُصدرة، لكنها تتمتع بقصة أوضح في مجال المدفوعات: تخطط مجموعة لوجستية لاستخدامها للدفع لنحو 2,300 شريك تجاري. هذا إطلاق مخطط له، وليس دليلًا على التبني الجماهيري.
وتُظهر سنغافورة وهونغ كونغ الفجوة نفسها بين الأطر التنظيمية والاستخدام: أسواق منظمة، لكن التداول محدود وإمكانية الوصول للمؤسسات متواضعة.
خلاصتي: غالبًا ما تتيح العملات المستقرة المقومة بالدولار في آسيا المتقدمة الوصول إلى الأسواق العالمية. أما الرموز المقومة بالعملات المحلية فتحتاج إلى منفعة عملية، مثل مدفوعات التجار أو تسوية معاملات الأعمال.
قدّر مكتب الموازنة التابع للجمعية الوطنية في كوريا أن التجار سيوفرون نحو ₩1.23T سنويًا إذا تحوّل 10% من مدفوعات البطاقات إلى عملة مستقرة مقومة بالوون. هذا سيناريو افتراضي، وليس توفيرًا تحقق بالفعل.
مهم: $64B هو تدفق مشتريات على مدى 12 شهرًا؛ أما $128.7M فهو لقطة للمعروض في لحظة زمنية محددة. لذا لا يمكن مقارنتهما مباشرة.
أيهما سيحدث أولًا: عملة مستقرة مقومة بالوون على بطاقات الدفع، أم عملة مستقرة مقومة بالين تستخدمها البنوك الكبرى لتسوية معاملات الشركات؟ $DIA
قصة العملات المستقرة في آسيا ليست قصة واحدة.
تُظهر كوريا الجنوبية وجود طلب على الوصول إلى الأسواق. فقد سجّلت Chainalysis مشتريات بقيمة $64B من العملات المستقرة المقومة بالوون خلال 12 شهرًا حتى يونيو 2025. ثم أظهرت بيانات هيئة الرقابة المالية خروج صافي $10.4B من خمس منصات تداول رئيسية بين يناير 2025 ويونيو 2026، على مدى 18 شهرًا متتاليًا.
يشير ذلك إلى أن المستخدمين يبحثون عن منتجات وأسواق غير متاحة في بلدانهم، وليس بالضرورة إلى طلب على عملة مستقرة مقومة بالوون.
أما اليابان فمختلفة. في لقطة DIA بتاريخ 20 أكتوبر 2026، بلغت قيمة JPYSC نحو $128.7M، أي ما يقارب 86% من المعروض المتتبَّع للعملات المستقرة المقومة بالين. لكن هذا الرصيد كان موزعًا على عنوانين فقط على سلسلة الكتل، بقيمة تقارب $64M لكل منهما، ويرتبطان بمنصة تداول واحدة. هذا يعني أن الحفظ مركّز، لا أن العملة متداولة على نطاق واسع.
كانت JPYC أصغر حجمًا، إذ بلغت قيمتها نحو $21M بعد استبعاد خزينة الجهة المُصدرة، لكنها تتمتع بقصة أوضح في مجال المدفوعات: تخطط مجموعة لوجستية لاستخدامها للدفع لنحو 2,300 شريك تجاري. هذا إطلاق مخطط له، وليس دليلًا على التبني الجماهيري.
وتُظهر سنغافورة وهونغ كونغ الفجوة نفسها بين الأطر التنظيمية والاستخدام: أسواق منظمة، لكن التداول محدود وإمكانية الوصول للمؤسسات متواضعة.
خلاصتي: غالبًا ما تتيح العملات المستقرة المقومة بالدولار في آسيا المتقدمة الوصول إلى الأسواق العالمية. أما الرموز المقومة بالعملات المحلية فتحتاج إلى منفعة عملية، مثل مدفوعات التجار أو تسوية معاملات الأعمال.
قدّر مكتب الموازنة التابع للجمعية الوطنية في كوريا أن التجار سيوفرون نحو ₩1.23T سنويًا إذا تحوّل 10% من مدفوعات البطاقات إلى عملة مستقرة مقومة بالوون. هذا سيناريو افتراضي، وليس توفيرًا تحقق بالفعل.
مهم: $64B هو تدفق مشتريات على مدى 12 شهرًا؛ أما $128.7M فهو لقطة للمعروض في لحظة زمنية محددة. لذا لا يمكن مقارنتهما مباشرة.
أيهما سيحدث أولًا: عملة مستقرة مقومة بالوون على بطاقات الدفع، أم عملة مستقرة مقومة بالين تستخدمها البنوك الكبرى لتسوية معاملات الشركات؟ $DIA
تُظهر كوريا الجنوبية وجود طلب على الوصول إلى الأسواق. فقد سجّلت Chainalysis مشتريات بقيمة $64B من العملات المستقرة المقومة بالوون خلال 12 شهرًا حتى يونيو 2025. ثم أظهرت بيانات هيئة الرقابة المالية خروج صافي $10.4B من خمس منصات تداول رئيسية بين يناير 2025 ويونيو 2026، على مدى 18 شهرًا متتاليًا.
يشير ذلك إلى أن المستخدمين يبحثون عن منتجات وأسواق غير متاحة في بلدانهم، وليس بالضرورة إلى طلب على عملة مستقرة مقومة بالوون.
أما اليابان فمختلفة. في لقطة DIA بتاريخ 20 أكتوبر 2026، بلغت قيمة JPYSC نحو $128.7M، أي ما يقارب 86% من المعروض المتتبَّع للعملات المستقرة المقومة بالين. لكن هذا الرصيد كان موزعًا على عنوانين فقط على سلسلة الكتل، بقيمة تقارب $64M لكل منهما، ويرتبطان بمنصة تداول واحدة. هذا يعني أن الحفظ مركّز، لا أن العملة متداولة على نطاق واسع.
كانت JPYC أصغر حجمًا، إذ بلغت قيمتها نحو $21M بعد استبعاد خزينة الجهة المُصدرة، لكنها تتمتع بقصة أوضح في مجال المدفوعات: تخطط مجموعة لوجستية لاستخدامها للدفع لنحو 2,300 شريك تجاري. هذا إطلاق مخطط له، وليس دليلًا على التبني الجماهيري.
وتُظهر سنغافورة وهونغ كونغ الفجوة نفسها بين الأطر التنظيمية والاستخدام: أسواق منظمة، لكن التداول محدود وإمكانية الوصول للمؤسسات متواضعة.
خلاصتي: غالبًا ما تتيح العملات المستقرة المقومة بالدولار في آسيا المتقدمة الوصول إلى الأسواق العالمية. أما الرموز المقومة بالعملات المحلية فتحتاج إلى منفعة عملية، مثل مدفوعات التجار أو تسوية معاملات الأعمال.
قدّر مكتب الموازنة التابع للجمعية الوطنية في كوريا أن التجار سيوفرون نحو ₩1.23T سنويًا إذا تحوّل 10% من مدفوعات البطاقات إلى عملة مستقرة مقومة بالوون. هذا سيناريو افتراضي، وليس توفيرًا تحقق بالفعل.
مهم: $64B هو تدفق مشتريات على مدى 12 شهرًا؛ أما $128.7M فهو لقطة للمعروض في لحظة زمنية محددة. لذا لا يمكن مقارنتهما مباشرة.
أيهما سيحدث أولًا: عملة مستقرة مقومة بالوون على بطاقات الدفع، أم عملة مستقرة مقومة بالين تستخدمها البنوك الكبرى لتسوية معاملات الشركات؟ $DIA
125
·
--
صاعد
العملات المستقرة بالجنيه الإسترليني والفرنك السويسري: ما الذي سيدفع اعتمادها فعليًا؟
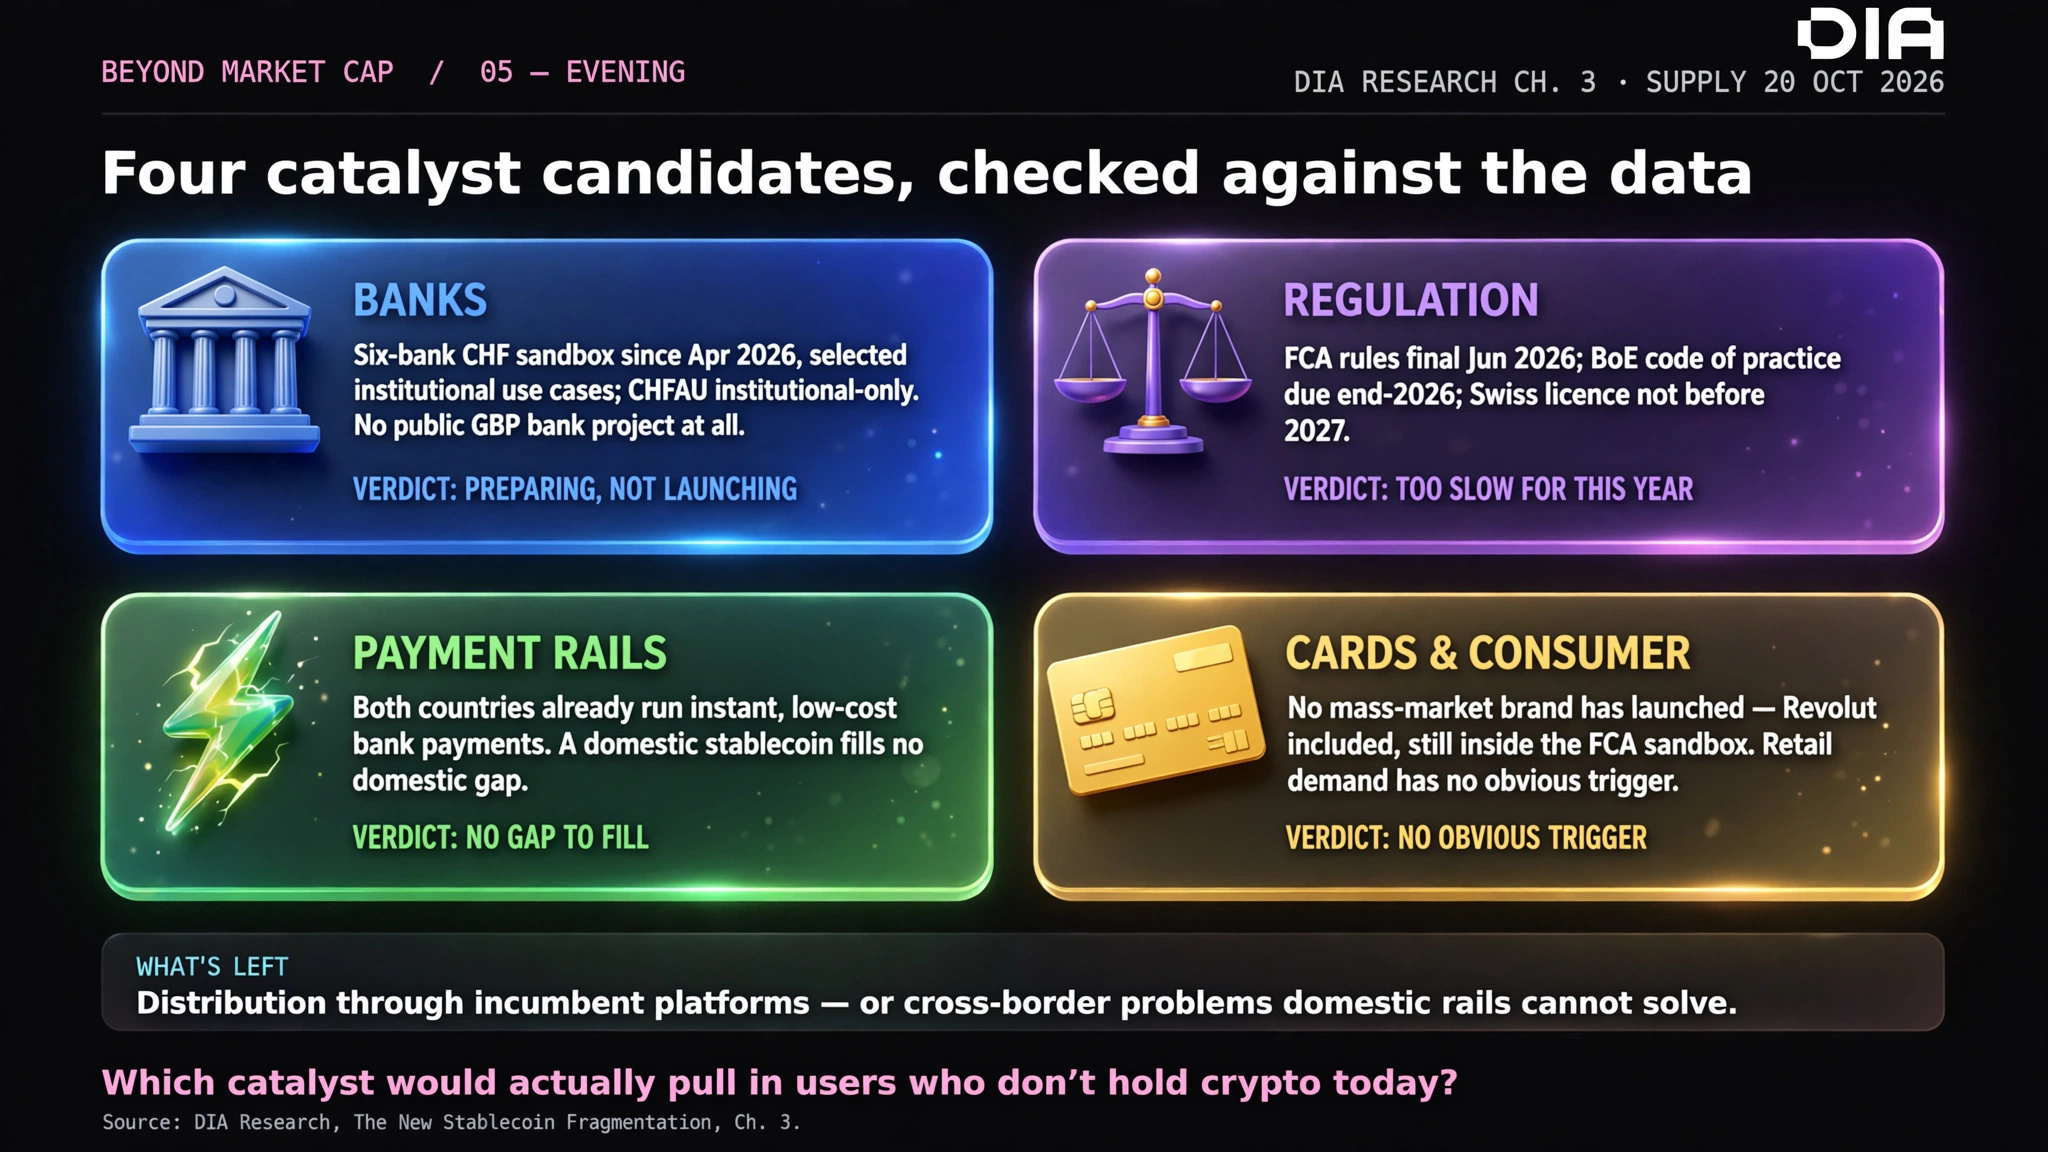
قيّمتُ أربعة عوامل محتملة باستخدام أبحاث الفصل الثالث من DIA. ولدى ثلاثة منها قيود كبيرة.
البنوك: تختبر المؤسسات السويسرية هذه العملات، لكن إطلاقها للجمهور على نطاق واسع ما زال محدودًا.
شبكات الدفع: لدى المملكة المتحدة وسويسرا أنظمة دفع محلية فعّالة بالفعل. لذا، تحتاج العملات المستقرة إلى حل مشكلة أكبر.
البطاقات وطلب المستهلكين: لم يظهر حتى الآن عامل واضح يدفع إلى اعتمادها على نطاق واسع.
التنظيم: هناك تقدم، لكن المحطات المهمة تمتد حتى عام 2027.
إذًا، ما العامل الذي يملك أكبر إمكانات؟
التوزيع عبر منصات التداول والمحافظ ومنصات الدفع الراسخة.
المدفوعات عبر الحدود وتسوية معاملات الصرف الأجنبي.
مشاركة المؤسسات المصرفية.
لدى الفرنك السويسري أيضًا استخدام قائم للادخار على السلسلة: إذ يوجد نحو ثلث المعروض من ZCHF في وحدة الادخار الخاصة بها.
خلاصتي: التوزيع أهم من مجرد إصدار رمز آخر.
ما الذي قد يدفع مستخدمي العملات المشفرة إلى استخدام العملات المستقرة بالجنيه الإسترليني والفرنك السويسري؟
$DIA
العملات المستقرة بالجنيه الإسترليني والفرنك السويسري: ما الذي سيدفع اعتمادها فعليًا؟
قيّمتُ أربعة عوامل محتملة باستخدام أبحاث الفصل الثالث من DIA. ولدى ثلاثة منها قيود كبيرة.
البنوك: تختبر المؤسسات السويسرية هذه العملات، لكن إطلاقها للجمهور على نطاق واسع ما زال محدودًا.
شبكات الدفع: لدى المملكة المتحدة وسويسرا أنظمة دفع محلية فعّالة بالفعل. لذا، تحتاج العملات المستقرة إلى حل مشكلة أكبر.
البطاقات وطلب المستهلكين: لم يظهر حتى الآن عامل واضح يدفع إلى اعتمادها على نطاق واسع.
التنظيم: هناك تقدم، لكن المحطات المهمة تمتد حتى عام 2027.
إذًا، ما العامل الذي يملك أكبر إمكانات؟
التوزيع عبر منصات التداول والمحافظ ومنصات الدفع الراسخة.
المدفوعات عبر الحدود وتسوية معاملات الصرف الأجنبي.
مشاركة المؤسسات المصرفية.
لدى الفرنك السويسري أيضًا استخدام قائم للادخار على السلسلة: إذ يوجد نحو ثلث المعروض من ZCHF في وحدة الادخار الخاصة بها.
خلاصتي: التوزيع أهم من مجرد إصدار رمز آخر.
ما الذي قد يدفع مستخدمي العملات المشفرة إلى استخدام العملات المستقرة بالجنيه الإسترليني والفرنك السويسري؟
$DIA
قيّمتُ أربعة عوامل محتملة باستخدام أبحاث الفصل الثالث من DIA. ولدى ثلاثة منها قيود كبيرة.
البنوك: تختبر المؤسسات السويسرية هذه العملات، لكن إطلاقها للجمهور على نطاق واسع ما زال محدودًا.
شبكات الدفع: لدى المملكة المتحدة وسويسرا أنظمة دفع محلية فعّالة بالفعل. لذا، تحتاج العملات المستقرة إلى حل مشكلة أكبر.
البطاقات وطلب المستهلكين: لم يظهر حتى الآن عامل واضح يدفع إلى اعتمادها على نطاق واسع.
التنظيم: هناك تقدم، لكن المحطات المهمة تمتد حتى عام 2027.
إذًا، ما العامل الذي يملك أكبر إمكانات؟
التوزيع عبر منصات التداول والمحافظ ومنصات الدفع الراسخة.
المدفوعات عبر الحدود وتسوية معاملات الصرف الأجنبي.
مشاركة المؤسسات المصرفية.
لدى الفرنك السويسري أيضًا استخدام قائم للادخار على السلسلة: إذ يوجد نحو ثلث المعروض من ZCHF في وحدة الادخار الخاصة بها.
خلاصتي: التوزيع أهم من مجرد إصدار رمز آخر.
ما الذي قد يدفع مستخدمي العملات المشفرة إلى استخدام العملات المستقرة بالجنيه الإسترليني والفرنك السويسري؟
$DIA
106
·
--
صاعد
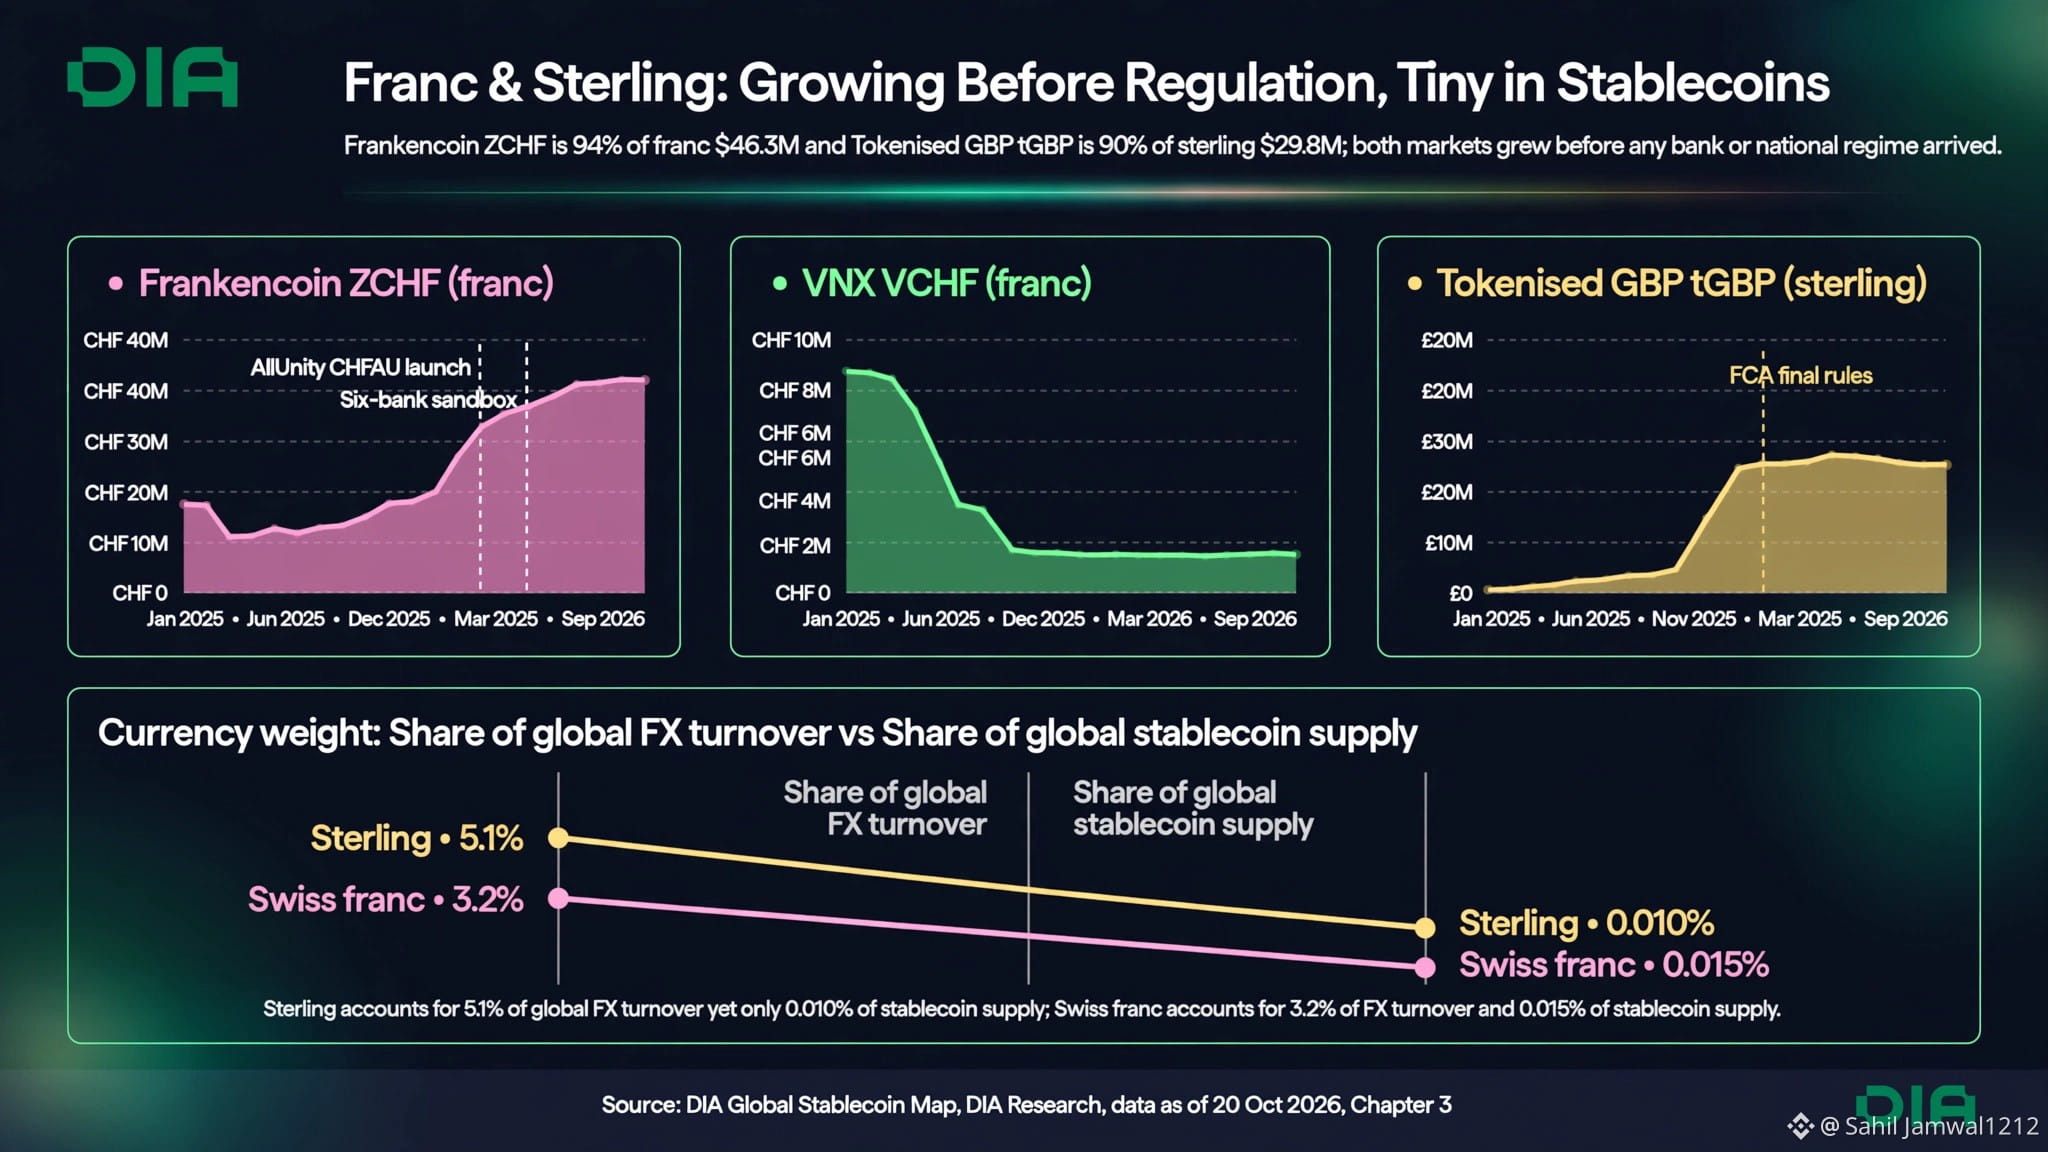
الجنيه الإسترليني والفرنك السويسري غائبان عن طفرة العملات المستقرة.
يسلط بحث الفصل الثالث لـ$DIA الضوء على تفاوت لافت:
يمثل الجنيه الإسترليني 5.1% من إجمالي تداول العملات الأجنبية عالميًا، لكن معروض عملاته المستقرة لا يتجاوز 29.8 مليون دولار.
ويمثل الفرنك السويسري 3.2% من تداول العملات الأجنبية، لكن معروض عملاته المستقرة لا يتجاوز 46.3 مليون دولار.
عملتان رئيسيتان عالميًا، لكن أسواقهما على السلسلة صغيرة جدًا.
ما الذي يحدث؟
تهيمن tGBP على سوق الجنيه الإسترليني، إذ تمثل نحو 90% من معروض العملات المستقرة المرتبطة به.
وتهيمن ZCHF على سوق الفرنك السويسري، إذ تمثل نحو 94% من معروض العملات المستقرة المرتبطة به.
لكن استخداماتهما تختلف:
لدى ZCHF استخدام راسخ للادخار على السلسلة.
أما tGBP، فما زالت الملكية فيها شديدة التركز، إذ تمتلك أكبر عشر عناوين على إيثيريوم 96% منها.
لا يتعلق الأمر ببساطة بأهمية العملة.
فقد يحدد الوصول التنظيمي والتوزيع المصرفي والبنية التحتية للمدفوعات أي العملات المستقرة المحلية ستشهد نموًا تاليًا.
أظهر اليورو ما يمكن أن يتيحه إطار تنظيمي. فهل يحين دور الجنيه الإسترليني والفرنك السويسري؟
ما العامل الأبرز الذي سيحفز النمو: البنوك أم شبكات الدفع أم طلب المستهلكين؟
الجنيه الإسترليني والفرنك السويسري غائبان عن طفرة العملات المستقرة.
يسلط بحث الفصل الثالث لـ$DIA الضوء على تفاوت لافت:
يمثل الجنيه الإسترليني 5.1% من إجمالي تداول العملات الأجنبية عالميًا، لكن معروض عملاته المستقرة لا يتجاوز 29.8 مليون دولار.
ويمثل الفرنك السويسري 3.2% من تداول العملات الأجنبية، لكن معروض عملاته المستقرة لا يتجاوز 46.3 مليون دولار.
عملتان رئيسيتان عالميًا، لكن أسواقهما على السلسلة صغيرة جدًا.
ما الذي يحدث؟
تهيمن tGBP على سوق الجنيه الإسترليني، إذ تمثل نحو 90% من معروض العملات المستقرة المرتبطة به.
وتهيمن ZCHF على سوق الفرنك السويسري، إذ تمثل نحو 94% من معروض العملات المستقرة المرتبطة به.
لكن استخداماتهما تختلف:
لدى ZCHF استخدام راسخ للادخار على السلسلة.
أما tGBP، فما زالت الملكية فيها شديدة التركز، إذ تمتلك أكبر عشر عناوين على إيثيريوم 96% منها.
لا يتعلق الأمر ببساطة بأهمية العملة.
فقد يحدد الوصول التنظيمي والتوزيع المصرفي والبنية التحتية للمدفوعات أي العملات المستقرة المحلية ستشهد نموًا تاليًا.
أظهر اليورو ما يمكن أن يتيحه إطار تنظيمي. فهل يحين دور الجنيه الإسترليني والفرنك السويسري؟
ما العامل الأبرز الذي سيحفز النمو: البنوك أم شبكات الدفع أم طلب المستهلكين؟
يسلط بحث الفصل الثالث لـ$DIA الضوء على تفاوت لافت:
يمثل الجنيه الإسترليني 5.1% من إجمالي تداول العملات الأجنبية عالميًا، لكن معروض عملاته المستقرة لا يتجاوز 29.8 مليون دولار.
ويمثل الفرنك السويسري 3.2% من تداول العملات الأجنبية، لكن معروض عملاته المستقرة لا يتجاوز 46.3 مليون دولار.
عملتان رئيسيتان عالميًا، لكن أسواقهما على السلسلة صغيرة جدًا.
ما الذي يحدث؟
تهيمن tGBP على سوق الجنيه الإسترليني، إذ تمثل نحو 90% من معروض العملات المستقرة المرتبطة به.
وتهيمن ZCHF على سوق الفرنك السويسري، إذ تمثل نحو 94% من معروض العملات المستقرة المرتبطة به.
لكن استخداماتهما تختلف:
لدى ZCHF استخدام راسخ للادخار على السلسلة.
أما tGBP، فما زالت الملكية فيها شديدة التركز، إذ تمتلك أكبر عشر عناوين على إيثيريوم 96% منها.
لا يتعلق الأمر ببساطة بأهمية العملة.
فقد يحدد الوصول التنظيمي والتوزيع المصرفي والبنية التحتية للمدفوعات أي العملات المستقرة المحلية ستشهد نموًا تاليًا.
أظهر اليورو ما يمكن أن يتيحه إطار تنظيمي. فهل يحين دور الجنيه الإسترليني والفرنك السويسري؟
ما العامل الأبرز الذي سيحفز النمو: البنوك أم شبكات الدفع أم طلب المستهلكين؟
106
·
--
صاعد
غيّر MiCA سوق العملات المستقرة باليورو، لكن هل أوجد طلبًا حقيقيًا؟
يشهد سوق العملات المستقرة في أوروبا تحولًا لافتًا.
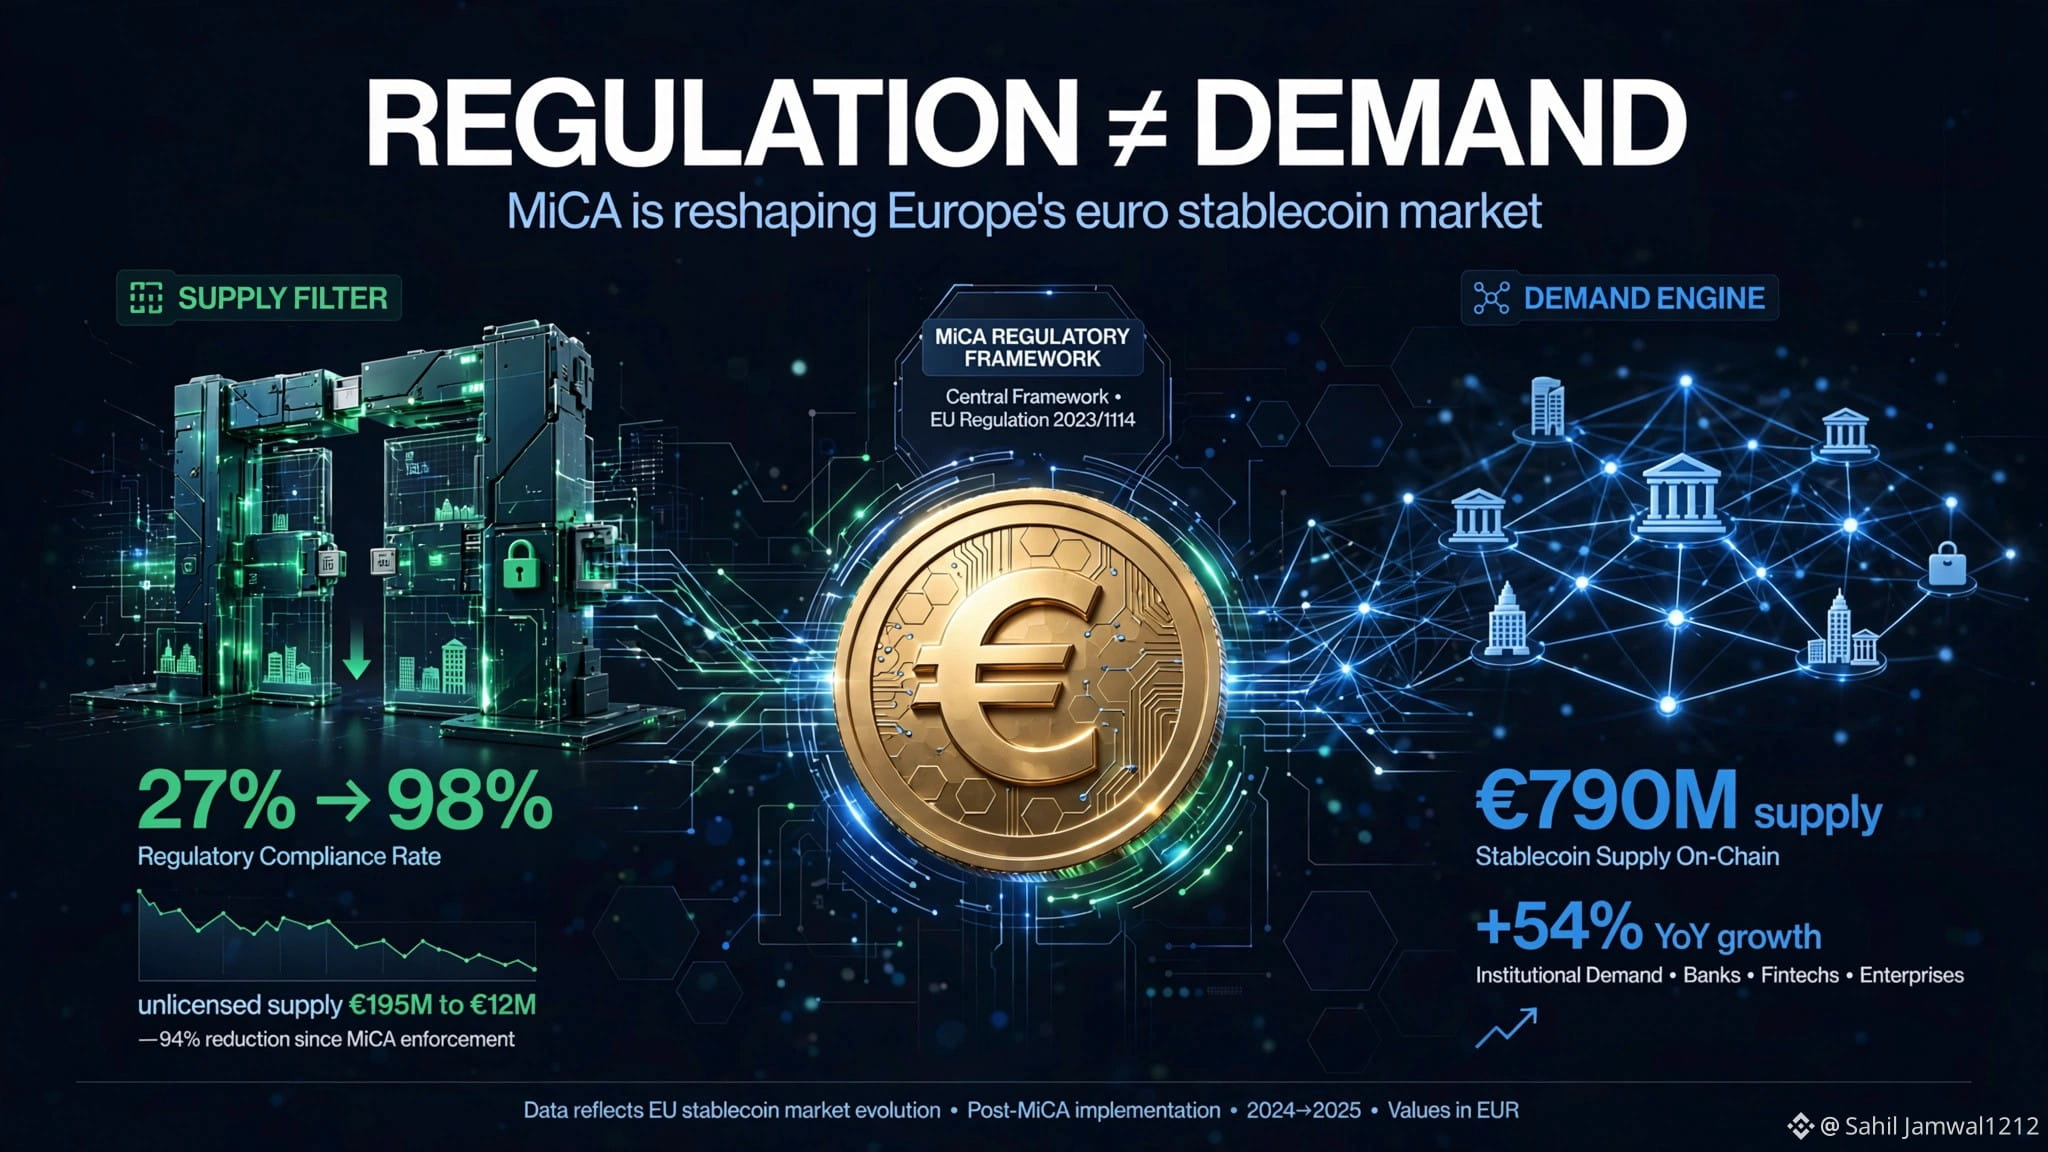
قبل MiCA، كان للمُصدرين غير المرخّصين حضور أكبر بكثير. أما اليوم، فيستحوذ المُصدرون الحاصلون على تراخيص MiCA على 98% من المعروض من العملات المستقرة باليورو.
وانخفض المعروض غير المرخّص من 195 مليون يورو إلى 12 مليون يورو فقط.
وهذا تغيير كبير في هيكل السوق.
لكن هناك جانبًا آخر لهذه القصة.
بلغ المعروض من العملات المستقرة باليورو 790 مليون دولار، مسجلًا نموًا سنويًا بنسبة 54%. وفي الوقت نفسه، تدخل المؤسسات المالية التقليدية هذا المجال.
ومن الأمثلة على ذلك Qivalis، وهو ائتلاف يضم 37 بنكًا حصل على ترخيص النقود الإلكترونية الهولندي في أكتوبر 2026.
وقد يكون هذا مصدر الموجة التالية من التبني.
وجهة نظري بسيطة:
يمكن للتنظيم أن يحدد من يُسمح له بالمشاركة، لكن التبني يعتمد على ما إذا كان الناس والشركات والبنوك يستخدمون المنتج فعليًا.
المحطة التالية للعملات المستقرة باليورو ليست مجرد مزيد من التراخيص، بل الاستخدام الفعلي في العالم الحقيقي.
ما رأيك، ما الذي سيجلب الموجة التالية من تبني العملات المستقرة؟ $DIA
غيّر MiCA سوق العملات المستقرة باليورو، لكن هل أوجد طلبًا حقيقيًا؟
يشهد سوق العملات المستقرة في أوروبا تحولًا لافتًا.
قبل MiCA، كان للمُصدرين غير المرخّصين حضور أكبر بكثير. أما اليوم، فيستحوذ المُصدرون الحاصلون على تراخيص MiCA على 98% من المعروض من العملات المستقرة باليورو.
وانخفض المعروض غير المرخّص من 195 مليون يورو إلى 12 مليون يورو فقط.
وهذا تغيير كبير في هيكل السوق.
لكن هناك جانبًا آخر لهذه القصة.
بلغ المعروض من العملات المستقرة باليورو 790 مليون دولار، مسجلًا نموًا سنويًا بنسبة 54%. وفي الوقت نفسه، تدخل المؤسسات المالية التقليدية هذا المجال.
ومن الأمثلة على ذلك Qivalis، وهو ائتلاف يضم 37 بنكًا حصل على ترخيص النقود الإلكترونية الهولندي في أكتوبر 2026.
وقد يكون هذا مصدر الموجة التالية من التبني.
وجهة نظري بسيطة:
يمكن للتنظيم أن يحدد من يُسمح له بالمشاركة، لكن التبني يعتمد على ما إذا كان الناس والشركات والبنوك يستخدمون المنتج فعليًا.
المحطة التالية للعملات المستقرة باليورو ليست مجرد مزيد من التراخيص، بل الاستخدام الفعلي في العالم الحقيقي.
ما رأيك، ما الذي سيجلب الموجة التالية من تبني العملات المستقرة؟ $DIA
يشهد سوق العملات المستقرة في أوروبا تحولًا لافتًا.
قبل MiCA، كان للمُصدرين غير المرخّصين حضور أكبر بكثير. أما اليوم، فيستحوذ المُصدرون الحاصلون على تراخيص MiCA على 98% من المعروض من العملات المستقرة باليورو.
وانخفض المعروض غير المرخّص من 195 مليون يورو إلى 12 مليون يورو فقط.
وهذا تغيير كبير في هيكل السوق.
لكن هناك جانبًا آخر لهذه القصة.
بلغ المعروض من العملات المستقرة باليورو 790 مليون دولار، مسجلًا نموًا سنويًا بنسبة 54%. وفي الوقت نفسه، تدخل المؤسسات المالية التقليدية هذا المجال.
ومن الأمثلة على ذلك Qivalis، وهو ائتلاف يضم 37 بنكًا حصل على ترخيص النقود الإلكترونية الهولندي في أكتوبر 2026.
وقد يكون هذا مصدر الموجة التالية من التبني.
وجهة نظري بسيطة:
يمكن للتنظيم أن يحدد من يُسمح له بالمشاركة، لكن التبني يعتمد على ما إذا كان الناس والشركات والبنوك يستخدمون المنتج فعليًا.
المحطة التالية للعملات المستقرة باليورو ليست مجرد مزيد من التراخيص، بل الاستخدام الفعلي في العالم الحقيقي.
ما رأيك، ما الذي سيجلب الموجة التالية من تبني العملات المستقرة؟ $DIA
115
·
--
صاعد
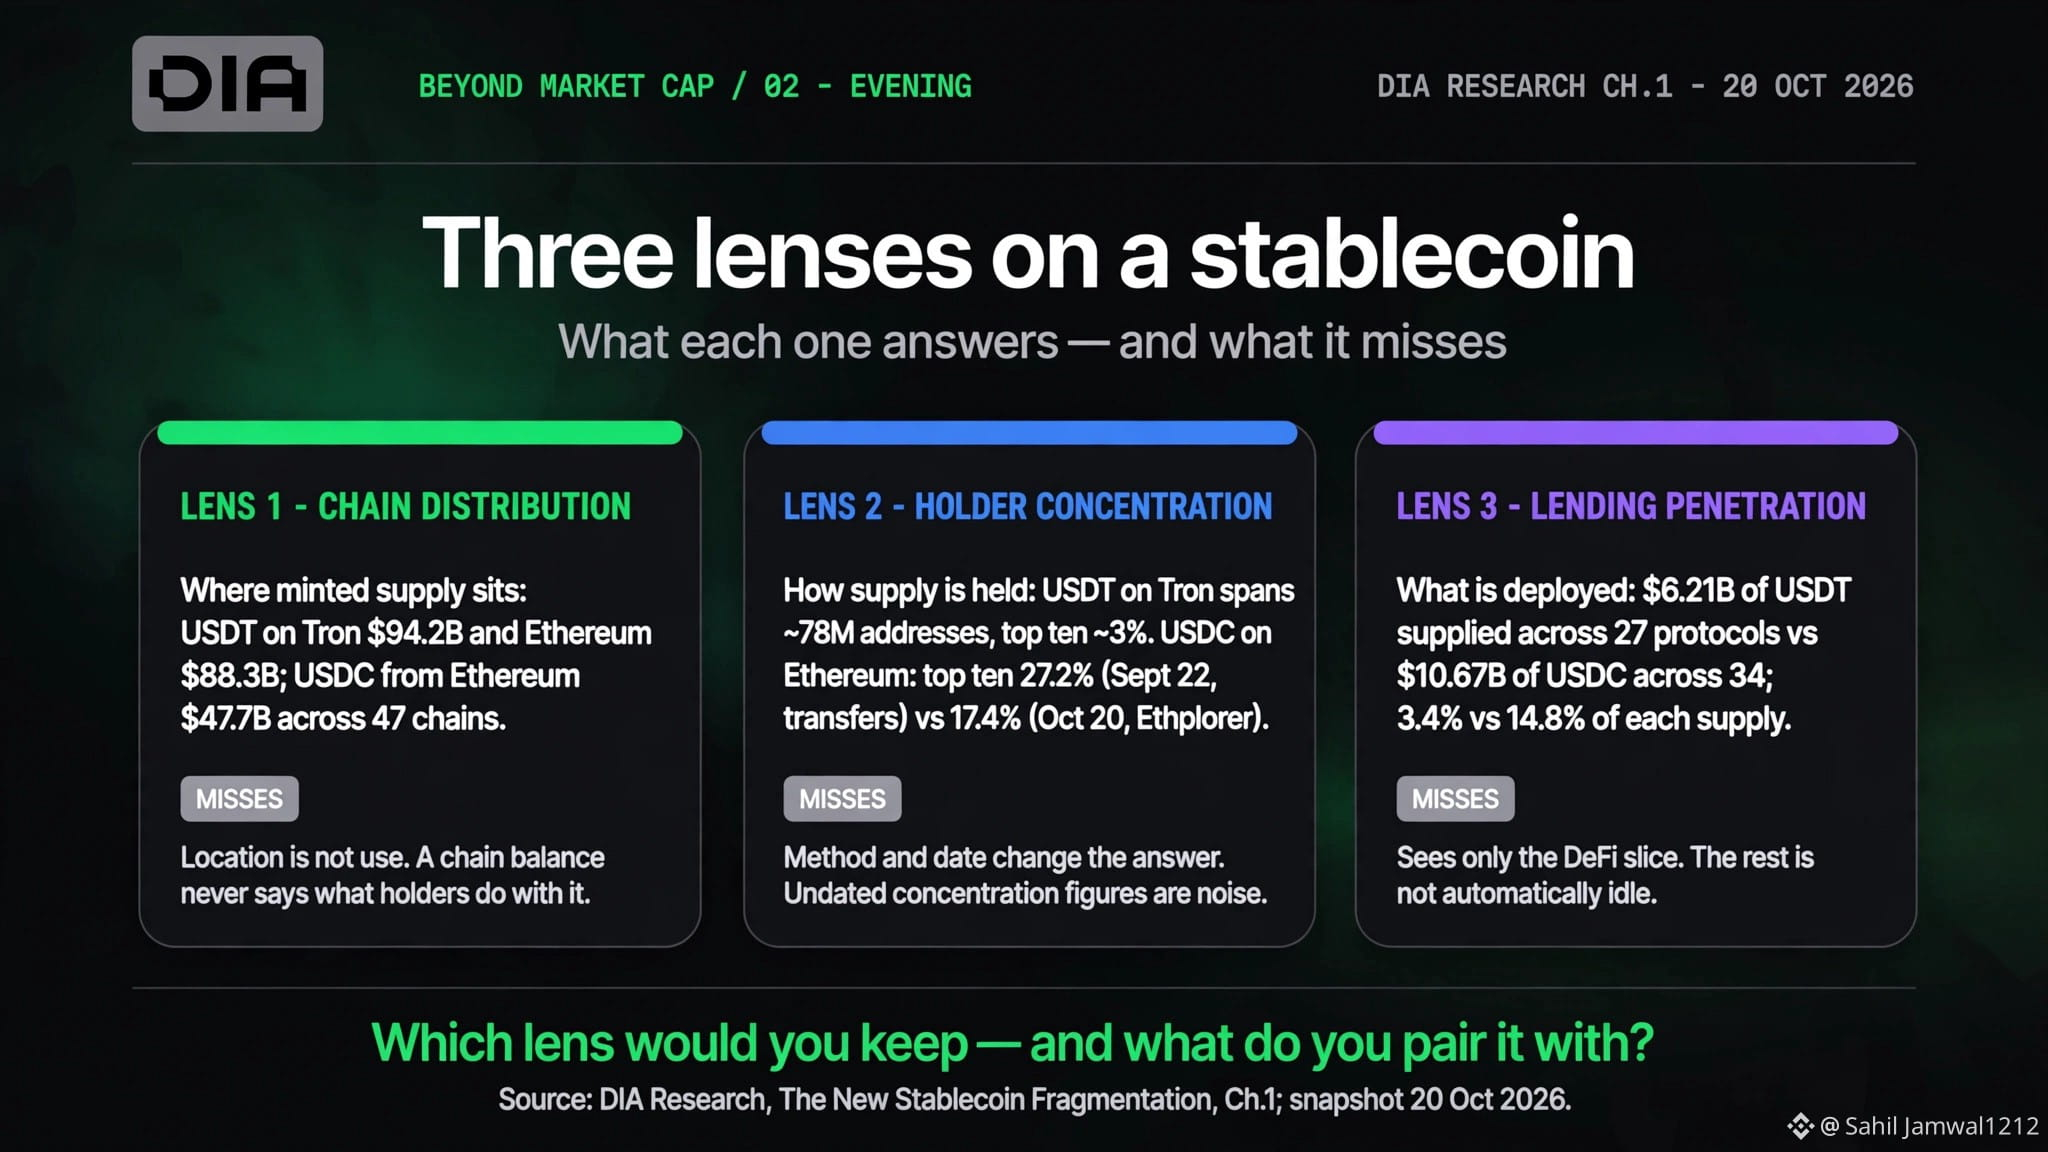
مقياس واحد للعملات المستقرة. ثلاثة خيارات. أيّها الأهم؟
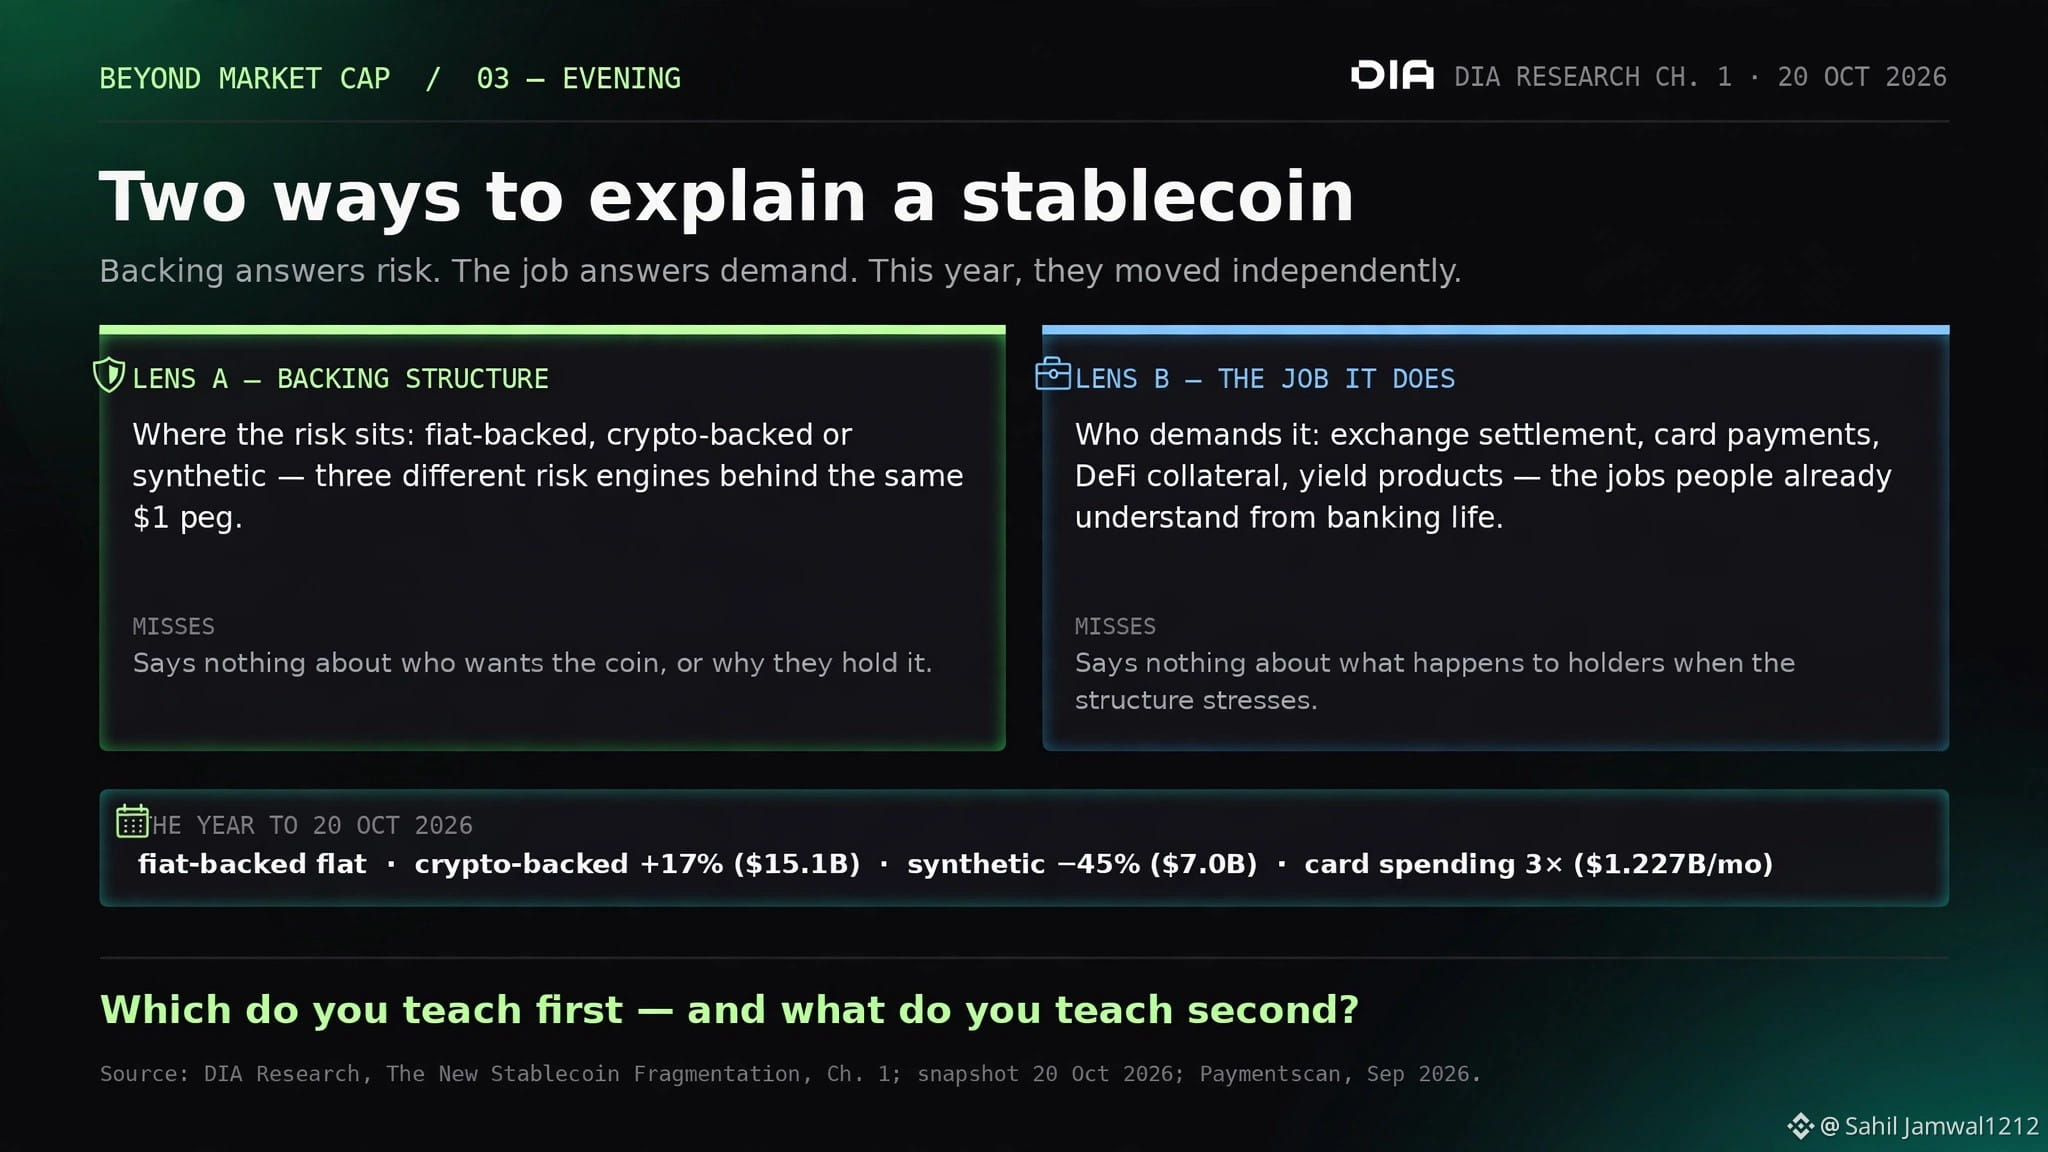
$DIA تقارن أبحاث 20 أكتوبر العملات المستقرة من ثلاث زوايا مختلفة:
التوزيع عبر الشبكات
لدى USDT ما قيمته 94.2 مليار دولار على شبكة ترون و88.3 مليار دولار على إيثيريوم. ولدى USDC ما قيمته 47.7 مليار دولار على إيثيريوم، مع وجودها عبر 47 شبكة.
تركّز الحائزين
يمتد USDT على ترون عبر نحو 78 مليون عنوان، ويحوز أكبر 10 عناوين نحو 3%.
تُظهر بيانات USDC على إيثيريوم أن أكبر 10 عناوين تحوز 17.4%، وفقًا للّقطة التي أخذها Ethplorer في 20 أكتوبر.
الانتشار في الإقراض
يوجد 6.21 مليار دولار من USDT مودعة عبر 27 بروتوكولًا. ويوجد 10.67 مليار دولار من USDC عبر 34 بروتوكولًا.
يمثّل الإقراض 3.4% من معروض USDT و14.8% من معروض USDC.
اختياري هو تركّز الحائزين. فهو يساعد على توضيح مدى اتساع توزيع المعروض، لكنه لا يروي القصة كاملة.
ماذا ستختار؟
التوزيع عبر الشبكات
تركّز الحائزين
الانتشار في الإقراض
مقياس واحد للعملات المستقرة. ثلاثة خيارات. أيّها الأهم؟
$DIA تقارن أبحاث 20 أكتوبر العملات المستقرة من ثلاث زوايا مختلفة:
التوزيع عبر الشبكات
لدى USDT ما قيمته 94.2 مليار دولار على شبكة ترون و88.3 مليار دولار على إيثيريوم. ولدى USDC ما قيمته 47.7 مليار دولار على إيثيريوم، مع وجودها عبر 47 شبكة.
تركّز الحائزين
يمتد USDT على ترون عبر نحو 78 مليون عنوان، ويحوز أكبر 10 عناوين نحو 3%.
تُظهر بيانات USDC على إيثيريوم أن أكبر 10 عناوين تحوز 17.4%، وفقًا للّقطة التي أخذها Ethplorer في 20 أكتوبر.
الانتشار في الإقراض
يوجد 6.21 مليار دولار من USDT مودعة عبر 27 بروتوكولًا. ويوجد 10.67 مليار دولار من USDC عبر 34 بروتوكولًا.
يمثّل الإقراض 3.4% من معروض USDT و14.8% من معروض USDC.
اختياري هو تركّز الحائزين. فهو يساعد على توضيح مدى اتساع توزيع المعروض، لكنه لا يروي القصة كاملة.
ماذا ستختار؟
التوزيع عبر الشبكات
تركّز الحائزين
الانتشار في الإقراض
$DIA تقارن أبحاث 20 أكتوبر العملات المستقرة من ثلاث زوايا مختلفة:
التوزيع عبر الشبكات
لدى USDT ما قيمته 94.2 مليار دولار على شبكة ترون و88.3 مليار دولار على إيثيريوم. ولدى USDC ما قيمته 47.7 مليار دولار على إيثيريوم، مع وجودها عبر 47 شبكة.
تركّز الحائزين
يمتد USDT على ترون عبر نحو 78 مليون عنوان، ويحوز أكبر 10 عناوين نحو 3%.
تُظهر بيانات USDC على إيثيريوم أن أكبر 10 عناوين تحوز 17.4%، وفقًا للّقطة التي أخذها Ethplorer في 20 أكتوبر.
الانتشار في الإقراض
يوجد 6.21 مليار دولار من USDT مودعة عبر 27 بروتوكولًا. ويوجد 10.67 مليار دولار من USDC عبر 34 بروتوكولًا.
يمثّل الإقراض 3.4% من معروض USDT و14.8% من معروض USDC.
اختياري هو تركّز الحائزين. فهو يساعد على توضيح مدى اتساع توزيع المعروض، لكنه لا يروي القصة كاملة.
ماذا ستختار؟
التوزيع عبر الشبكات
تركّز الحائزين
الانتشار في الإقراض
56
·
--
صاعد
ملاحظة: أصبحت العملات المستقرة وسيلة دفع يومية، لا مجرد رصيد للتداول.
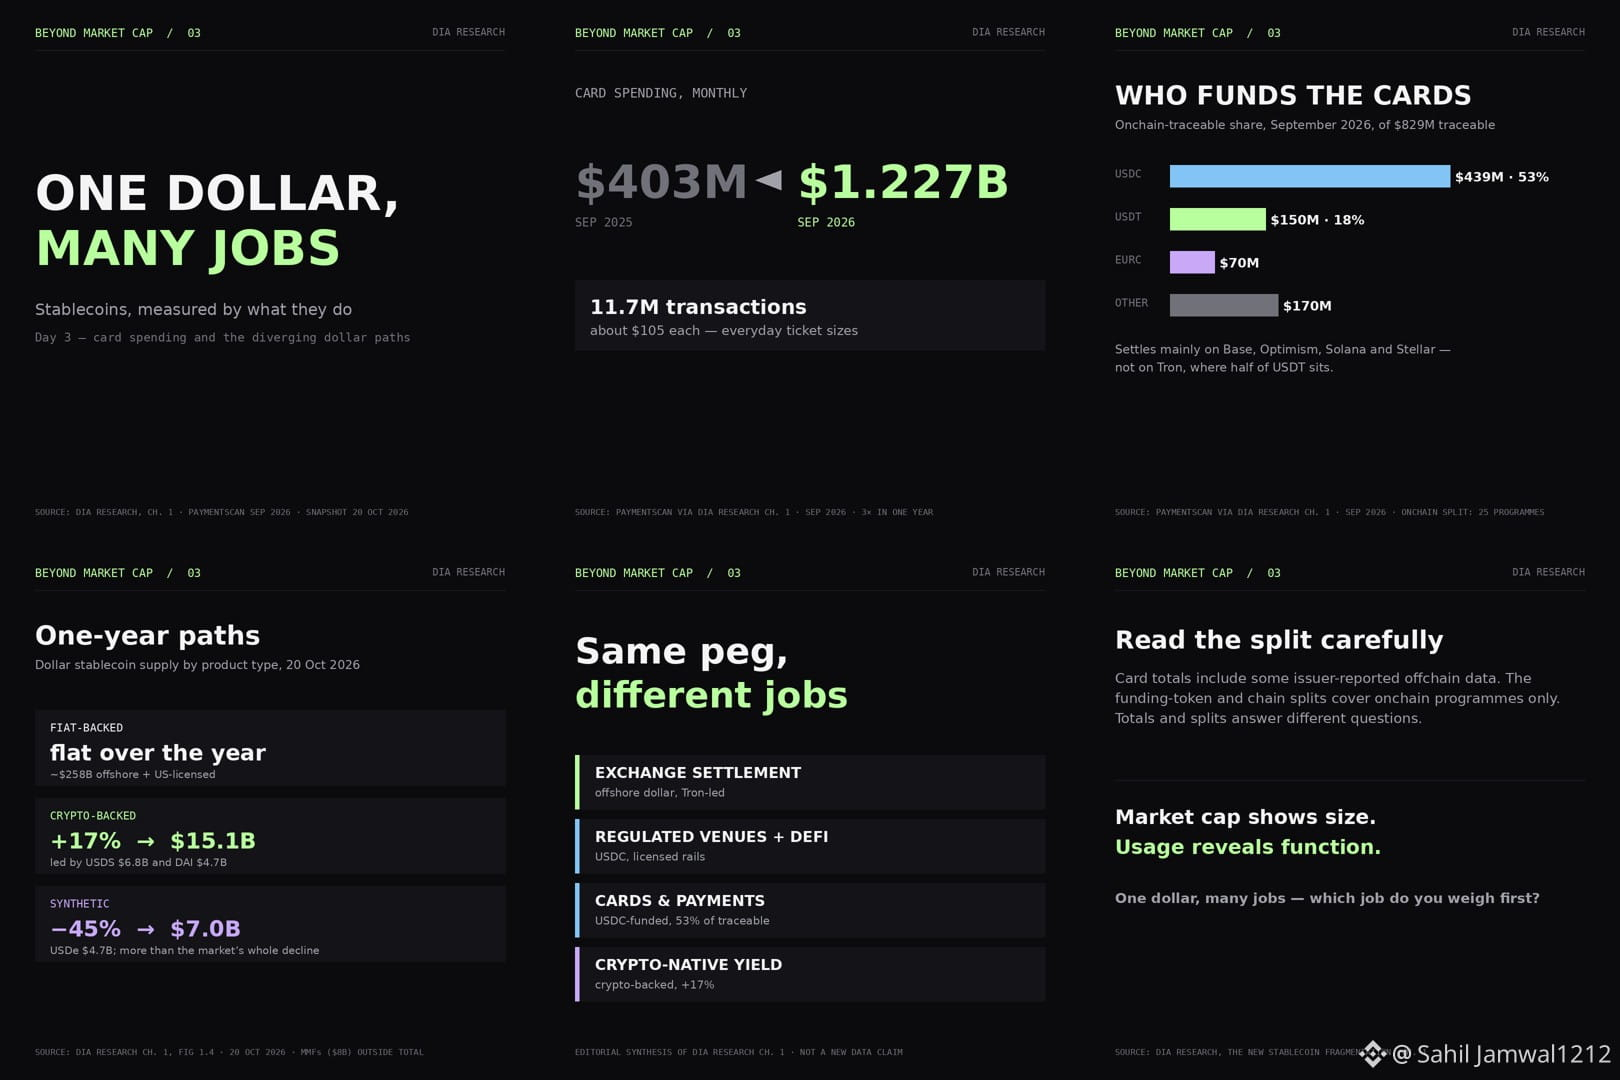
الأدلة (الفصل 1 من أبحاث DIA، نقلًا عن Paymentscan، سبتمبر 2026): ارتفع الإنفاق الشهري عبر البطاقات من 403 ملايين دولار (سبتمبر 2025) إلى 1.227 مليار دولار (سبتمبر 2026)؛ وسُجّلت 11.7 مليون معاملة بمتوسط يقارب 105 دولارات لكل معاملة. وفي الحالات التي يمكن فيها تتبّع التمويل على السلسلة، تُستخدم USDC في 53% من المدفوعات وUSDT في 18%، وتُسوّى المدفوعات أساسًا على Base وOptimism وSolana وStellar. وخلال الفترة نفسها، حتى 20 أكتوبر 2026، ارتفعت الدولارات المدعومة بالعملات المشفرة بنسبة 17% إلى 15.1 مليار دولار، فيما انخفضت الدولارات الاصطناعية بنسبة 45% إلى 7.0 مليارات دولار.
قيد: تشمل إجماليات البطاقات بعض البيانات خارج السلسلة التي أبلغ عنها المُصدرون؛ ويغطي توزيع رموز التمويل البرامج على السلسلة فقط، لذا فإن نسبتي 53% و18% تصفان الجزء القابل للتتبّع، لا إجمالي الإنفاق. لا تتضمن هذه المعلومات أي نصيحة بشأن المدفوعات أو الاستثمار أو الأسعار.
السؤال: برأيك، ما حالة الاستخدام التي ستحدد ملامح العملات المستقرة مستقبلًا — البطاقات والمدفوعات، أم تسوية معاملات منصات التداول، أم التمويل اللامركزي، أم منتجات العائد؟
#Stablecoins #Payments
ملاحظة: أصبحت العملات المستقرة وسيلة دفع يومية، لا مجرد رصيد للتداول.
الأدلة (الفصل 1 من أبحاث DIA، نقلًا عن Paymentscan، سبتمبر 2026): ارتفع الإنفاق الشهري عبر البطاقات من 403 ملايين دولار (سبتمبر 2025) إلى 1.227 مليار دولار (سبتمبر 2026)؛ وسُجّلت 11.7 مليون معاملة بمتوسط يقارب 105 دولارات لكل معاملة. وفي الحالات التي يمكن فيها تتبّع التمويل على السلسلة، تُستخدم USDC في 53% من المدفوعات وUSDT في 18%، وتُسوّى المدفوعات أساسًا على Base وOptimism وSolana وStellar. وخلال الفترة نفسها، حتى 20 أكتوبر 2026، ارتفعت الدولارات المدعومة بالعملات المشفرة بنسبة 17% إلى 15.1 مليار دولار، فيما انخفضت الدولارات الاصطناعية بنسبة 45% إلى 7.0 مليارات دولار.
قيد: تشمل إجماليات البطاقات بعض البيانات خارج السلسلة التي أبلغ عنها المُصدرون؛ ويغطي توزيع رموز التمويل البرامج على السلسلة فقط، لذا فإن نسبتي 53% و18% تصفان الجزء القابل للتتبّع، لا إجمالي الإنفاق. لا تتضمن هذه المعلومات أي نصيحة بشأن المدفوعات أو الاستثمار أو الأسعار.
السؤال: برأيك، ما حالة الاستخدام التي ستحدد ملامح العملات المستقرة مستقبلًا — البطاقات والمدفوعات، أم تسوية معاملات منصات التداول، أم التمويل اللامركزي، أم منتجات العائد؟
#Stablecoins #Payments
الأدلة (الفصل 1 من أبحاث DIA، نقلًا عن Paymentscan، سبتمبر 2026): ارتفع الإنفاق الشهري عبر البطاقات من 403 ملايين دولار (سبتمبر 2025) إلى 1.227 مليار دولار (سبتمبر 2026)؛ وسُجّلت 11.7 مليون معاملة بمتوسط يقارب 105 دولارات لكل معاملة. وفي الحالات التي يمكن فيها تتبّع التمويل على السلسلة، تُستخدم USDC في 53% من المدفوعات وUSDT في 18%، وتُسوّى المدفوعات أساسًا على Base وOptimism وSolana وStellar. وخلال الفترة نفسها، حتى 20 أكتوبر 2026، ارتفعت الدولارات المدعومة بالعملات المشفرة بنسبة 17% إلى 15.1 مليار دولار، فيما انخفضت الدولارات الاصطناعية بنسبة 45% إلى 7.0 مليارات دولار.
قيد: تشمل إجماليات البطاقات بعض البيانات خارج السلسلة التي أبلغ عنها المُصدرون؛ ويغطي توزيع رموز التمويل البرامج على السلسلة فقط، لذا فإن نسبتي 53% و18% تصفان الجزء القابل للتتبّع، لا إجمالي الإنفاق. لا تتضمن هذه المعلومات أي نصيحة بشأن المدفوعات أو الاستثمار أو الأسعار.
السؤال: برأيك، ما حالة الاستخدام التي ستحدد ملامح العملات المستقرة مستقبلًا — البطاقات والمدفوعات، أم تسوية معاملات منصات التداول، أم التمويل اللامركزي، أم منتجات العائد؟
#Stablecoins #Payments
147
·
--
صاعد
مقياس واحد للعملات المستقرة. ثلاثة خيارات. أيها الأهم؟
$DIA تقارن أبحاث 20 أكتوبر العملات المستقرة من ثلاث زوايا مختلفة:
التوزيع عبر الشبكات
لدى USDT ما قيمته 94.2 مليار دولار على Tron و88.3 مليار دولار على Ethereum. ولدى USDC ما قيمته 47.7 مليار دولار على Ethereum، كما أنه موجود عبر 47 شبكة.
تركّز الحائزين
يمتد USDT على Tron إلى نحو 78 مليون عنوان، ويحوز أكبر 10 عناوين نحو 3%.
يُظهر USDC على Ethereum أن أكبر 10 عناوين تحوز 17.4%، وفقًا للقطة بيانات Ethplorer بتاريخ 20 أكتوبر.
الانتشار في الإقراض
لدى USDT ما قيمته 6.21 مليار دولار مودعة عبر 27 بروتوكولًا. ولدى USDC ما قيمته 10.67 مليار دولار عبر 34 بروتوكولًا.
يمثل الإقراض 3.4% من معروض USDT و14.8% من معروض USDC.
اختياري هو تركّز الحائزين. فهو يساعد على توضيح مدى انتشار المعروض، رغم أنه لا يكشف الصورة كاملة.
ماذا ستختار؟
التوزيع عبر الشبكات
تركّز الحائزين
الانتشار في الإقراض
مقياس واحد للعملات المستقرة. ثلاثة خيارات. أيها الأهم؟
$DIA تقارن أبحاث 20 أكتوبر العملات المستقرة من ثلاث زوايا مختلفة:
التوزيع عبر الشبكات
لدى USDT ما قيمته 94.2 مليار دولار على Tron و88.3 مليار دولار على Ethereum. ولدى USDC ما قيمته 47.7 مليار دولار على Ethereum، كما أنه موجود عبر 47 شبكة.
تركّز الحائزين
يمتد USDT على Tron إلى نحو 78 مليون عنوان، ويحوز أكبر 10 عناوين نحو 3%.
يُظهر USDC على Ethereum أن أكبر 10 عناوين تحوز 17.4%، وفقًا للقطة بيانات Ethplorer بتاريخ 20 أكتوبر.
الانتشار في الإقراض
لدى USDT ما قيمته 6.21 مليار دولار مودعة عبر 27 بروتوكولًا. ولدى USDC ما قيمته 10.67 مليار دولار عبر 34 بروتوكولًا.
يمثل الإقراض 3.4% من معروض USDT و14.8% من معروض USDC.
اختياري هو تركّز الحائزين. فهو يساعد على توضيح مدى انتشار المعروض، رغم أنه لا يكشف الصورة كاملة.
ماذا ستختار؟
التوزيع عبر الشبكات
تركّز الحائزين
الانتشار في الإقراض
$DIA تقارن أبحاث 20 أكتوبر العملات المستقرة من ثلاث زوايا مختلفة:
التوزيع عبر الشبكات
لدى USDT ما قيمته 94.2 مليار دولار على Tron و88.3 مليار دولار على Ethereum. ولدى USDC ما قيمته 47.7 مليار دولار على Ethereum، كما أنه موجود عبر 47 شبكة.
تركّز الحائزين
يمتد USDT على Tron إلى نحو 78 مليون عنوان، ويحوز أكبر 10 عناوين نحو 3%.
يُظهر USDC على Ethereum أن أكبر 10 عناوين تحوز 17.4%، وفقًا للقطة بيانات Ethplorer بتاريخ 20 أكتوبر.
الانتشار في الإقراض
لدى USDT ما قيمته 6.21 مليار دولار مودعة عبر 27 بروتوكولًا. ولدى USDC ما قيمته 10.67 مليار دولار عبر 34 بروتوكولًا.
يمثل الإقراض 3.4% من معروض USDT و14.8% من معروض USDC.
اختياري هو تركّز الحائزين. فهو يساعد على توضيح مدى انتشار المعروض، رغم أنه لا يكشف الصورة كاملة.
ماذا ستختار؟
التوزيع عبر الشبكات
تركّز الحائزين
الانتشار في الإقراض
105
·
--
صاعد
USDT وUSDC: عملتان مستقرتان ونمطان مختلفان للتبني
تكشف لقطة $DIA بتاريخ 20 أكتوبر عن بعض الاختلافات المثيرة للاهتمام.
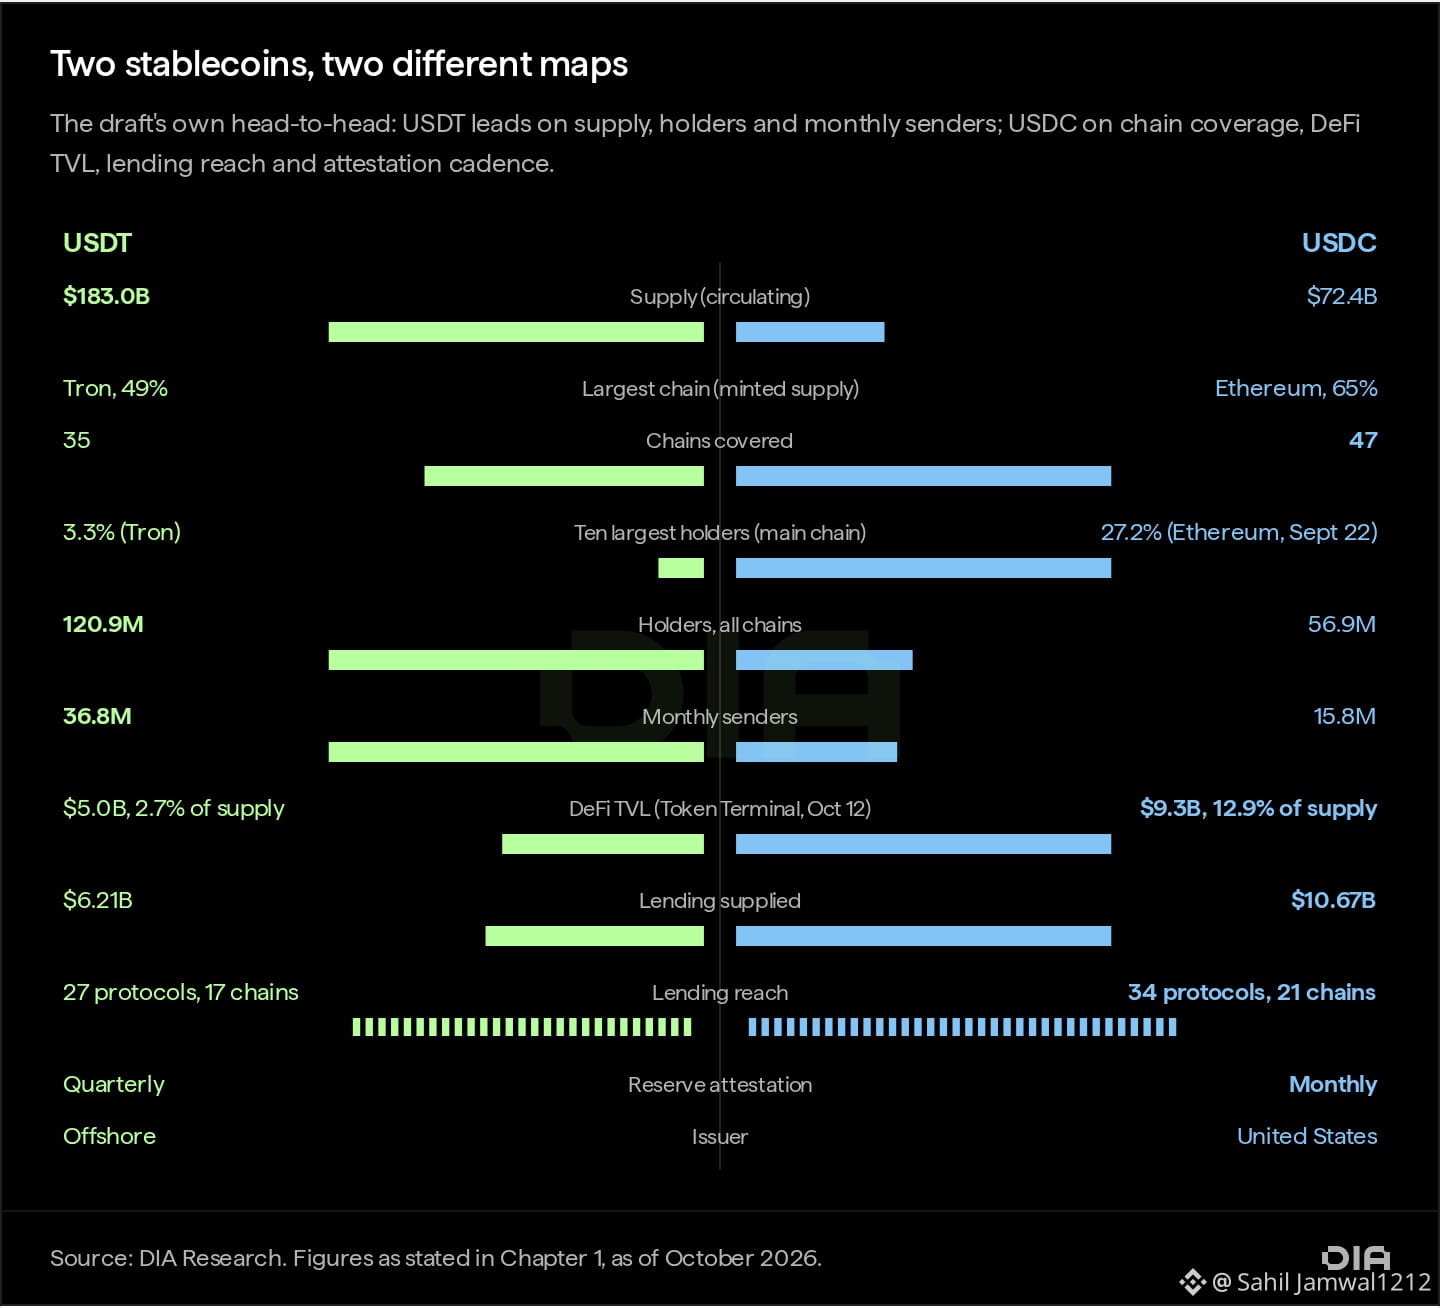
المعروض المتداول
USDT: $183B
USDC: $72.4B
المرسلون شهريًا
USDT: 36.8M
USDC: 15.8M
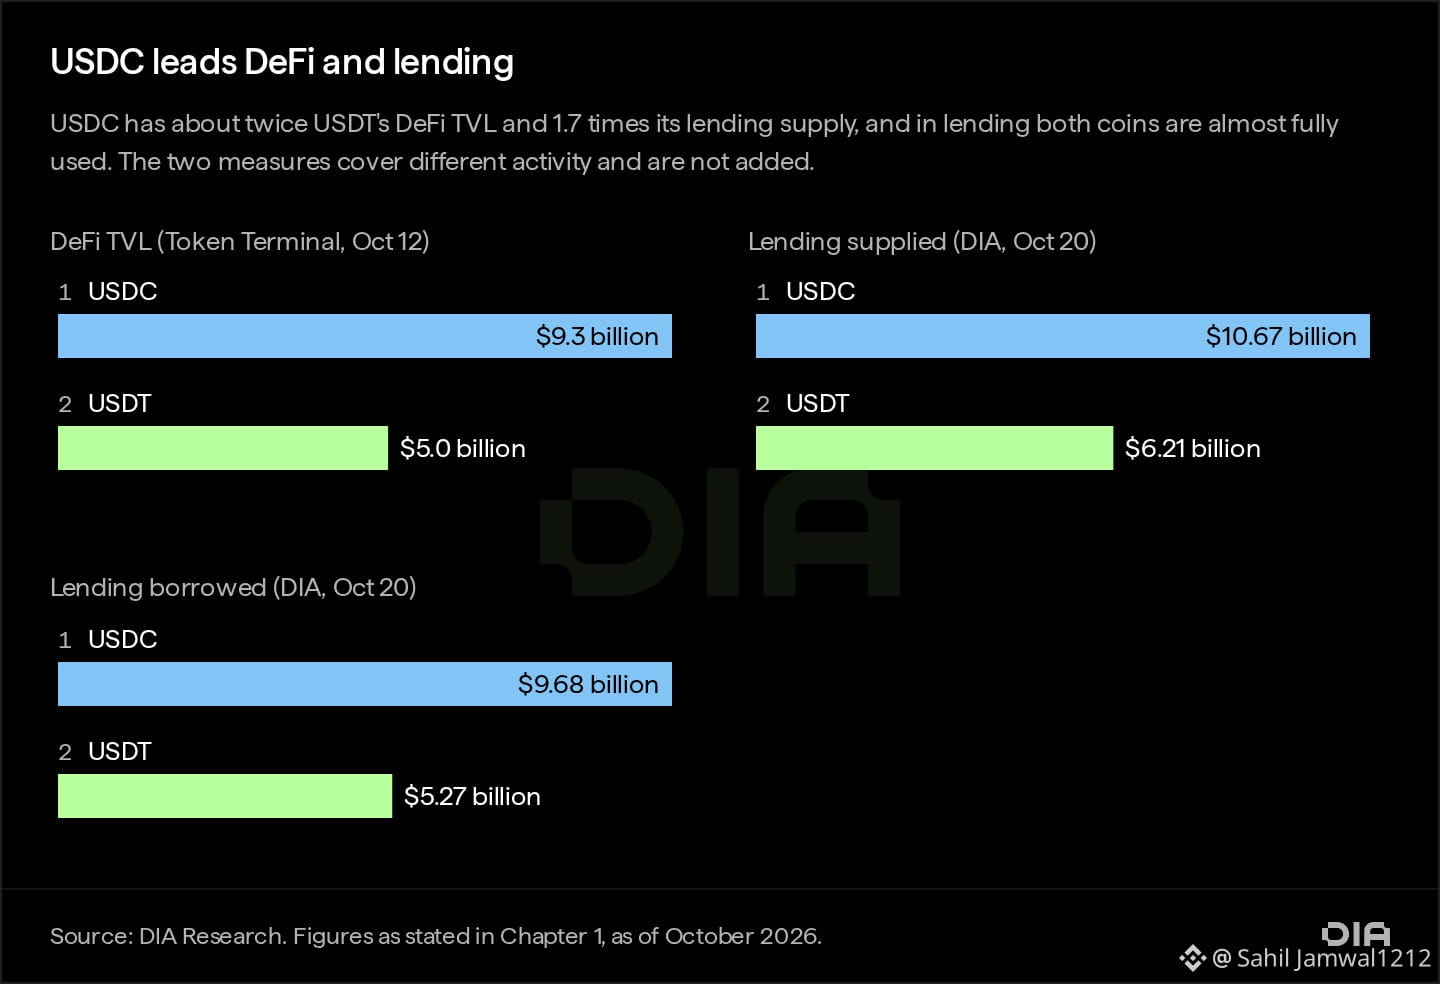
المعروض للإقراض
USDT: $6.21B
USDC: $10.67B
يصل USDT إلى عدد أكبر من الحائزين والمرسلين، بينما يسجل USDC مشاركة أكبر في الإقراض.
لا يتجاوز ما يُستخدم للإقراض 3.4% من المعروض المتداول لـUSDT، مقارنةً بـ14.8% لـUSDC.
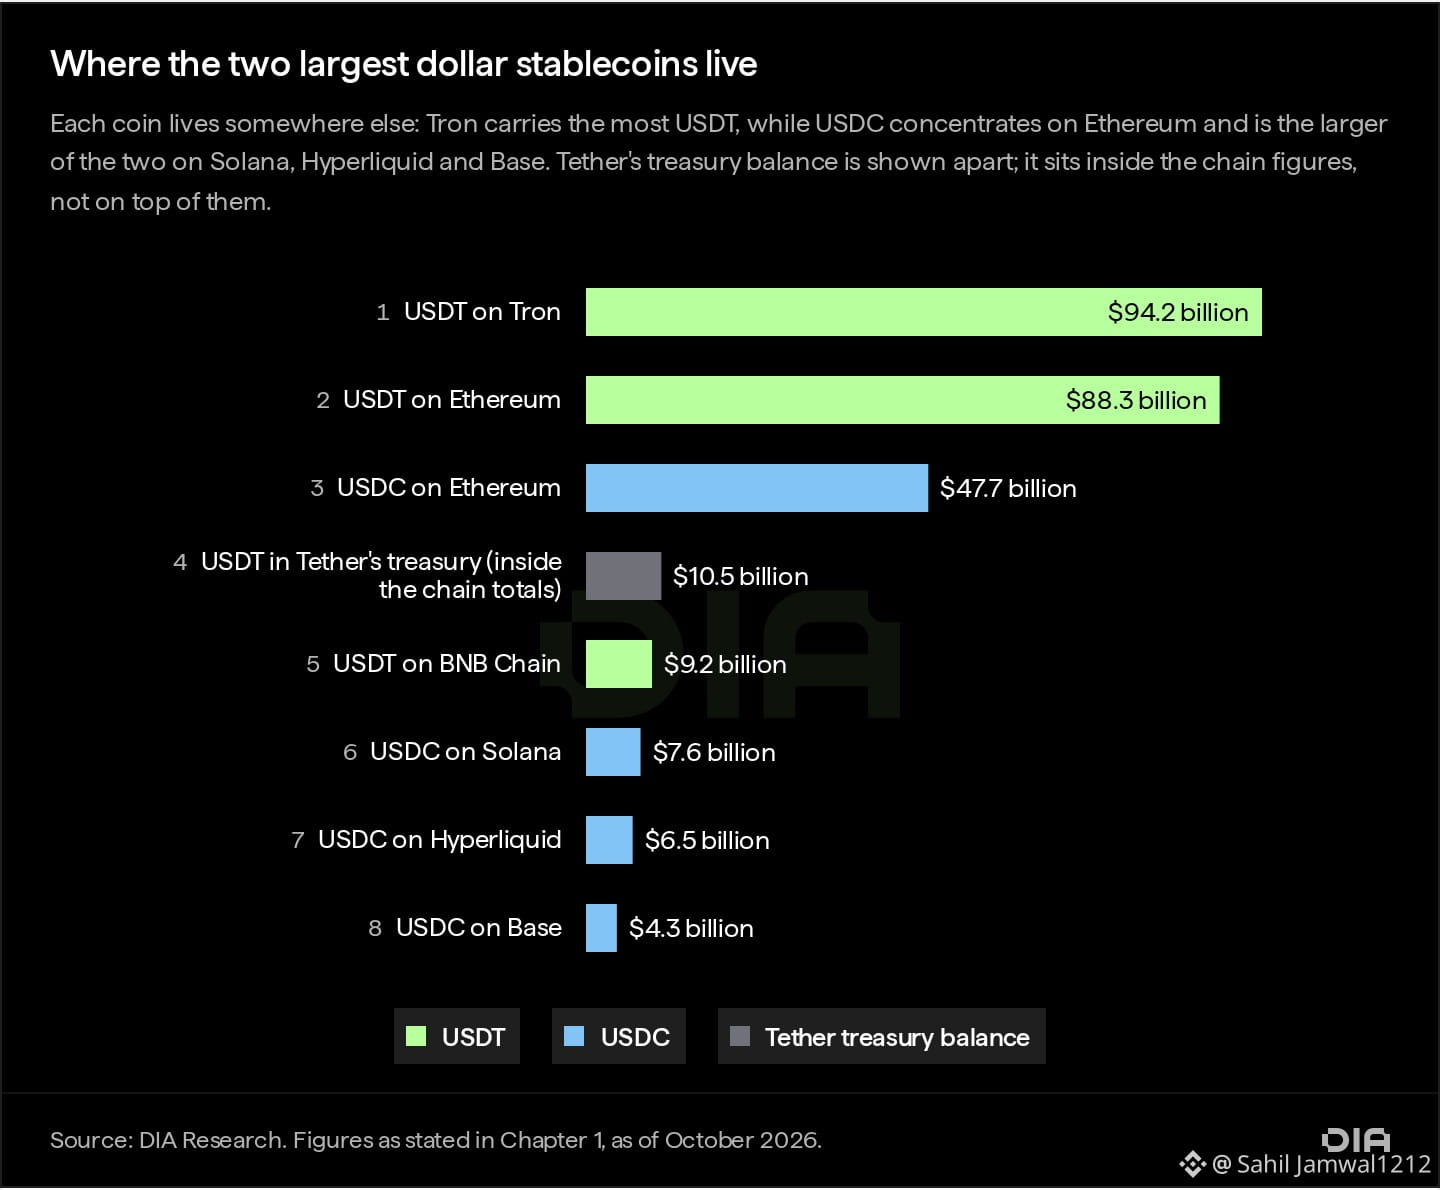
ويختلف توزيعهما على الشبكات أيضًا:
لـUSDT حضور كبير على Tron وEthereum.
أما USDC فيتركز بدرجة أكبر على Ethereum، مع معروض كبير على Solana وHyperliquid وBase.
ما الخلاصة؟
لا تكفي القيمة السوقية وحدها لتفسير تبني العملات المستقرة.
فتوزيع العملات على الشبكات، والحائزون النشطون، ونشاط الإقراض تكشف كيف يُستخدم رأس المال فعليًا.
الارتباط السعري نفسه. وآليات مختلفة.
أي العملتين المستقرتين تمتلك نموذج تبنٍ أقوى؟
USDT وUSDC: عملتان مستقرتان ونمطان مختلفان للتبني
تكشف لقطة $DIA بتاريخ 20 أكتوبر عن بعض الاختلافات المثيرة للاهتمام.
المعروض المتداول
USDT: $183B
USDC: $72.4B
المرسلون شهريًا
USDT: 36.8M
USDC: 15.8M
المعروض للإقراض
USDT: $6.21B
USDC: $10.67B
يصل USDT إلى عدد أكبر من الحائزين والمرسلين، بينما يسجل USDC مشاركة أكبر في الإقراض.
لا يتجاوز ما يُستخدم للإقراض 3.4% من المعروض المتداول لـUSDT، مقارنةً بـ14.8% لـUSDC.
ويختلف توزيعهما على الشبكات أيضًا:
لـUSDT حضور كبير على Tron وEthereum.
أما USDC فيتركز بدرجة أكبر على Ethereum، مع معروض كبير على Solana وHyperliquid وBase.
ما الخلاصة؟
لا تكفي القيمة السوقية وحدها لتفسير تبني العملات المستقرة.
فتوزيع العملات على الشبكات، والحائزون النشطون، ونشاط الإقراض تكشف كيف يُستخدم رأس المال فعليًا.
الارتباط السعري نفسه. وآليات مختلفة.
أي العملتين المستقرتين تمتلك نموذج تبنٍ أقوى؟
تكشف لقطة $DIA بتاريخ 20 أكتوبر عن بعض الاختلافات المثيرة للاهتمام.
المعروض المتداول
USDT: $183B
USDC: $72.4B
المرسلون شهريًا
USDT: 36.8M
USDC: 15.8M
المعروض للإقراض
USDT: $6.21B
USDC: $10.67B
يصل USDT إلى عدد أكبر من الحائزين والمرسلين، بينما يسجل USDC مشاركة أكبر في الإقراض.
لا يتجاوز ما يُستخدم للإقراض 3.4% من المعروض المتداول لـUSDT، مقارنةً بـ14.8% لـUSDC.
ويختلف توزيعهما على الشبكات أيضًا:
لـUSDT حضور كبير على Tron وEthereum.
أما USDC فيتركز بدرجة أكبر على Ethereum، مع معروض كبير على Solana وHyperliquid وBase.
ما الخلاصة؟
لا تكفي القيمة السوقية وحدها لتفسير تبني العملات المستقرة.
فتوزيع العملات على الشبكات، والحائزون النشطون، ونشاط الإقراض تكشف كيف يُستخدم رأس المال فعليًا.
الارتباط السعري نفسه. وآليات مختلفة.
أي العملتين المستقرتين تمتلك نموذج تبنٍ أقوى؟
97
·
--
صاعد
94.2 مليار دولار من USDT على شبكة Tron. ولا يوجد سوى 137 مليون دولار في مجمعات DeFi.
تُبرز لقطة $DIA بتاريخ 20 أكتوبر فجوةً لافتة.
لكن لا ينبغي تلقائيًا وصف المعروض المتبقي بأنه خامل.
يمكن استخدام USDT لأغراض متعددة تتجاوز DeFi:
تسويات التداول
التحويلات عبر الحدود
المدفوعات
المدخرات والممتلكات الشخصية
لا تقيس القيمة الإجمالية المقفلة في DeFi سوى جانب واحد من نشاط العملات المستقرة.
لفهم الصورة الأوسع، نحتاج إلى تدفقات المعاملات، وأرصدة منصات التداول، وبيانات المدفوعات، وسلوك حاملي العملات.
يخبرنا المعروض بمكان وجود العملات المستقرة. أما بيانات الاستخدام فتخبرنا بما تفعله.
ما مجموعة البيانات التي ستفحصها بعد ذلك؟
94.2 مليار دولار من USDT على شبكة Tron. ولا يوجد سوى 137 مليون دولار في مجمعات DeFi.
تُبرز لقطة $DIA بتاريخ 20 أكتوبر فجوةً لافتة.
لكن لا ينبغي تلقائيًا وصف المعروض المتبقي بأنه خامل.
يمكن استخدام USDT لأغراض متعددة تتجاوز DeFi:
تسويات التداول
التحويلات عبر الحدود
المدفوعات
المدخرات والممتلكات الشخصية
لا تقيس القيمة الإجمالية المقفلة في DeFi سوى جانب واحد من نشاط العملات المستقرة.
لفهم الصورة الأوسع، نحتاج إلى تدفقات المعاملات، وأرصدة منصات التداول، وبيانات المدفوعات، وسلوك حاملي العملات.
يخبرنا المعروض بمكان وجود العملات المستقرة. أما بيانات الاستخدام فتخبرنا بما تفعله.
ما مجموعة البيانات التي ستفحصها بعد ذلك؟
تُبرز لقطة $DIA بتاريخ 20 أكتوبر فجوةً لافتة.
لكن لا ينبغي تلقائيًا وصف المعروض المتبقي بأنه خامل.
يمكن استخدام USDT لأغراض متعددة تتجاوز DeFi:
تسويات التداول
التحويلات عبر الحدود
المدفوعات
المدخرات والممتلكات الشخصية
لا تقيس القيمة الإجمالية المقفلة في DeFi سوى جانب واحد من نشاط العملات المستقرة.
لفهم الصورة الأوسع، نحتاج إلى تدفقات المعاملات، وأرصدة منصات التداول، وبيانات المدفوعات، وسلوك حاملي العملات.
يخبرنا المعروض بمكان وجود العملات المستقرة. أما بيانات الاستخدام فتخبرنا بما تفعله.
ما مجموعة البيانات التي ستفحصها بعد ذلك؟
93
القيمة السوقية لا تحكي القصة كاملة عن العملات المستقرة.
يُظهر بحث $DIA أن 99.4% من معروض العملات المستقرة مرتبط بالدولار الأمريكي.
لكن المعروض وحده لا يوضح كيفية استخدام العملات المستقرة فعليًا.
يكشف نشاط الإقراض، وتوزيع الشبكة، واستخدام رأس المال صورة مختلفة.
فالعملة المستقرة ذات القيمة السوقية الكبيرة ليست بالضرورة الأكثر استخدامًا.
تُظهر القيمة السوقية الحجم، بينما يكشف الاستخدام الوظيفة.
ما المقياس الذي تتحقق منه أولًا بعد القيمة السوقية؟
القيمة السوقية لا تحكي القصة كاملة عن العملات المستقرة.
يُظهر بحث $DIA أن 99.4% من معروض العملات المستقرة مرتبط بالدولار الأمريكي.
لكن المعروض وحده لا يوضح كيفية استخدام العملات المستقرة فعليًا.
يكشف نشاط الإقراض، وتوزيع الشبكة، واستخدام رأس المال صورة مختلفة.
فالعملة المستقرة ذات القيمة السوقية الكبيرة ليست بالضرورة الأكثر استخدامًا.
تُظهر القيمة السوقية الحجم، بينما يكشف الاستخدام الوظيفة.
ما المقياس الذي تتحقق منه أولًا بعد القيمة السوقية؟
يُظهر بحث $DIA أن 99.4% من معروض العملات المستقرة مرتبط بالدولار الأمريكي.
لكن المعروض وحده لا يوضح كيفية استخدام العملات المستقرة فعليًا.
يكشف نشاط الإقراض، وتوزيع الشبكة، واستخدام رأس المال صورة مختلفة.
فالعملة المستقرة ذات القيمة السوقية الكبيرة ليست بالضرورة الأكثر استخدامًا.
تُظهر القيمة السوقية الحجم، بينما يكشف الاستخدام الوظيفة.
ما المقياس الذي تتحقق منه أولًا بعد القيمة السوقية؟
108
·
--
صاعد
لا ينبغي أن يؤدي الخصم المؤقت على رموز التخزين السائل (LST) تلقائيًا إلى التصفية.
يفيد تقرير خريطة التخزين السائل من DIA بما يلي:
294 بروتوكولًا
144 شبكة
62.6 مليار دولار من القيمة الإجمالية المقفلة (TVL)
عائد وسيط بنسبة 4.73%
لكن هناك مشكلة في الطريقة التي تُقيَّم بها أحيانًا رموز التخزين السائل في التمويل اللامركزي (DeFi).
أثناء تقلبات السوق، قد يُتداول stETH أو رموز LRT مؤقتًا بسعر أقل من قيمة التخزين الأساسية لها في مجمعات منصات التداول اللامركزية (DEX).
إذا اتبع بروتوكول الإقراض سعر DEX هذا دون تمحيص، فقد يتعرض المقترضون للتصفية استنادًا إلى خصم مؤقت ناتج عن السيولة بدلًا من قيمة الضمان الأساسية.
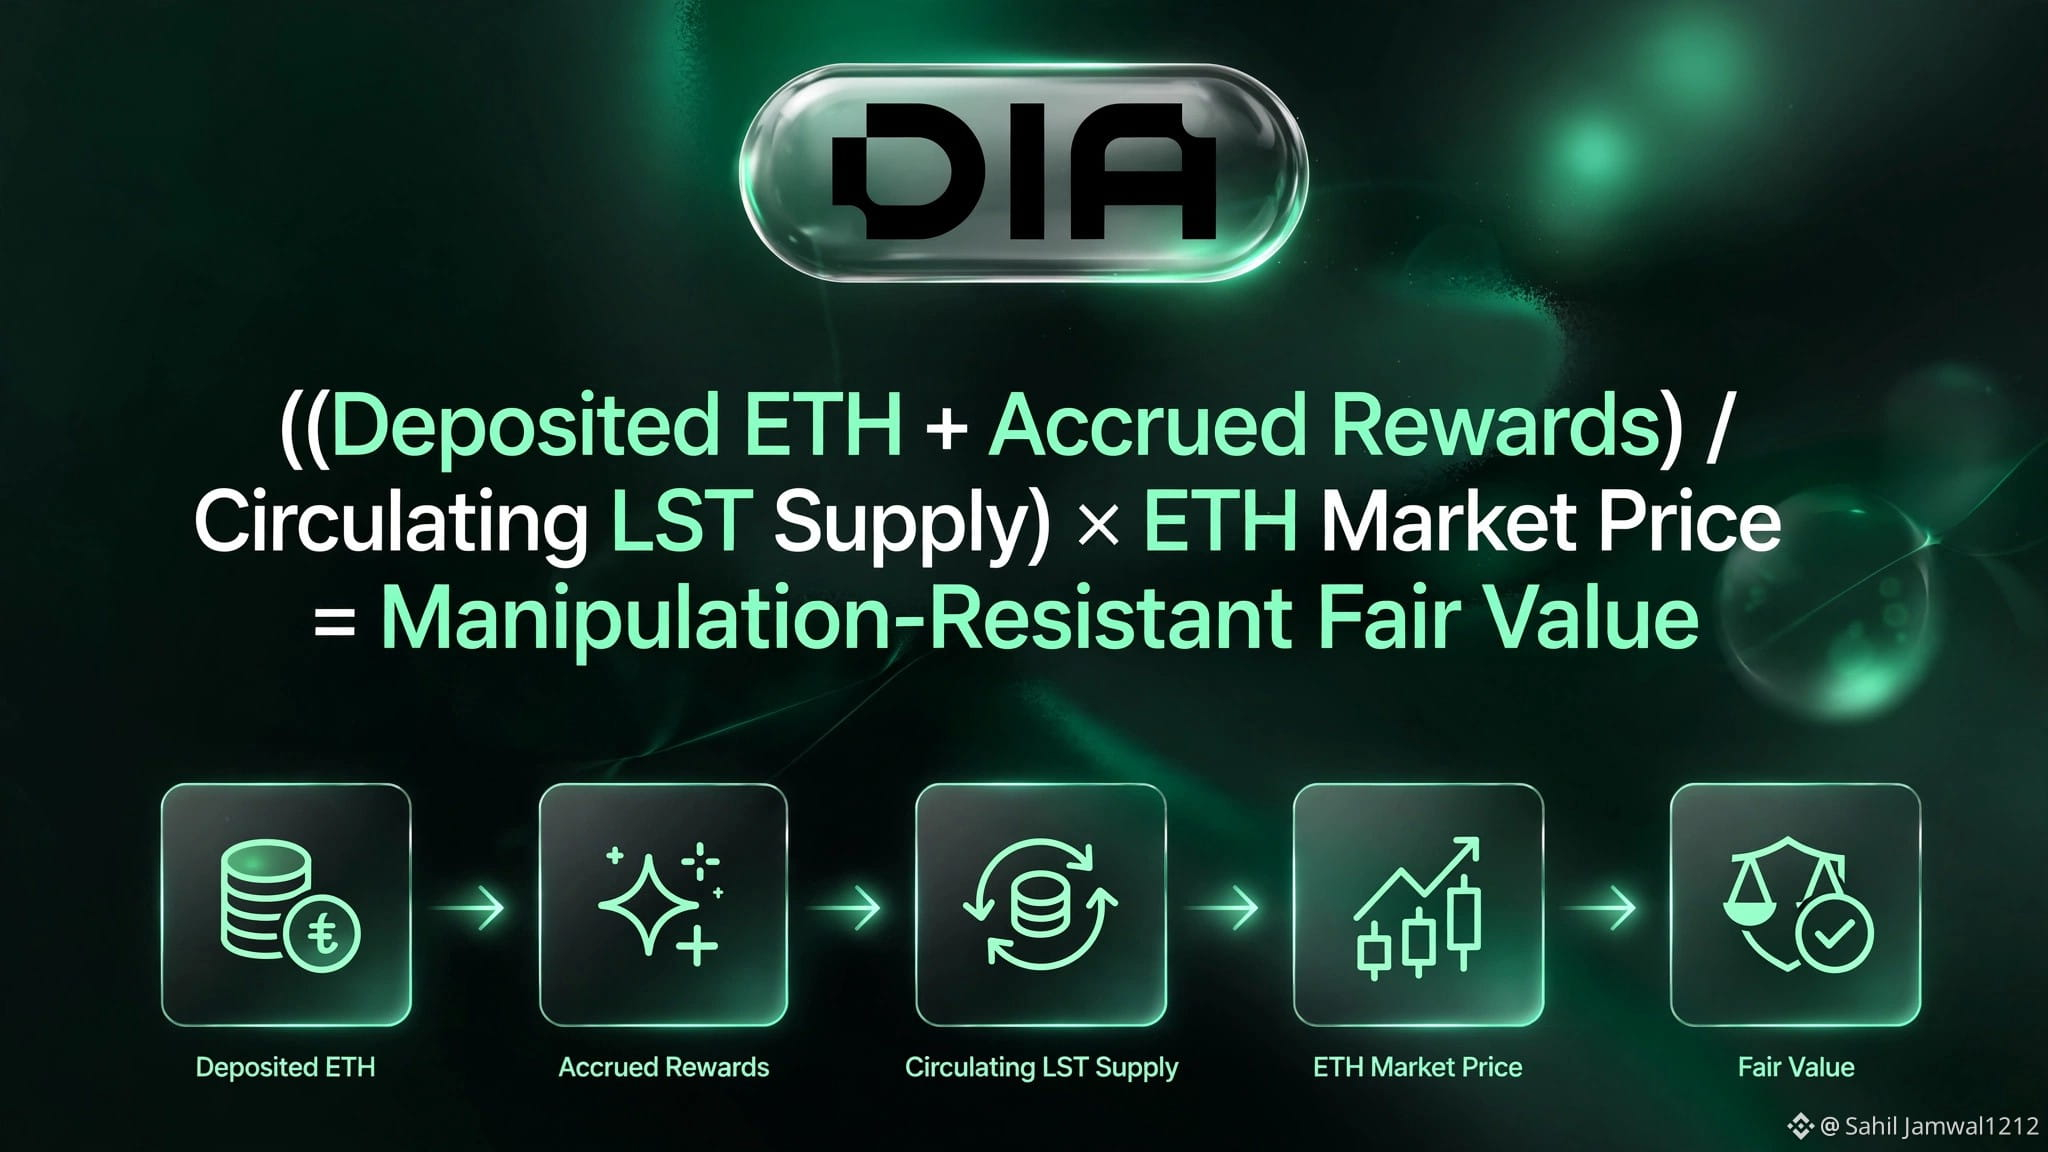
يتبع منهجية xLSD (القيمة العادلة لنسبة الضمان) من $DIA نهجًا مختلفًا.
فهي تحسب القيمة الأساسية لكل LST باستخدام:
الأصول الأساسية المودعة مضافًا إليها المكافآت المتراكمة.
ثم تُقسم على المعروض المتداول من LST.
ثم تُضرب في سعر الأصل الأساسي الذي جرى التحقق منه.
وهذا يوفّر تقييمًا قائمًا على الأصول الداعمة بدلًا من الاعتماد حصريًا على أحدث سعر تداول في DEX.
تشمل تكاملات DIA:
Vector Reserve لصالح vETH وsvETH.
Origin Protocol لصالح OUSD وOETH.
لا يلغي هذا مخاطر العقوبة (slashing) أو الاسترداد أو السيولة أو العقود الذكية. لكنه يمنح بروتوكولات الإقراض طريقة أخرى لتقييم ضمانات التخزين السائل.
في التمويل اللامركزي، لا يتطابق سعر السوق والقيمة الأساسية دائمًا. لذا تحتاج أوراكل الأسعار إلى فهم الفرق.
لا ينبغي أن يؤدي الخصم المؤقت على رموز التخزين السائل (LST) تلقائيًا إلى التصفية.
يفيد تقرير خريطة التخزين السائل من DIA بما يلي:
294 بروتوكولًا
144 شبكة
62.6 مليار دولار من القيمة الإجمالية المقفلة (TVL)
عائد وسيط بنسبة 4.73%
لكن هناك مشكلة في الطريقة التي تُقيَّم بها أحيانًا رموز التخزين السائل في التمويل اللامركزي (DeFi).
أثناء تقلبات السوق، قد يُتداول stETH أو رموز LRT مؤقتًا بسعر أقل من قيمة التخزين الأساسية لها في مجمعات منصات التداول اللامركزية (DEX).
إذا اتبع بروتوكول الإقراض سعر DEX هذا دون تمحيص، فقد يتعرض المقترضون للتصفية استنادًا إلى خصم مؤقت ناتج عن السيولة بدلًا من قيمة الضمان الأساسية.
يتبع منهجية xLSD (القيمة العادلة لنسبة الضمان) من $DIA نهجًا مختلفًا.
فهي تحسب القيمة الأساسية لكل LST باستخدام:
الأصول الأساسية المودعة مضافًا إليها المكافآت المتراكمة.
ثم تُقسم على المعروض المتداول من LST.
ثم تُضرب في سعر الأصل الأساسي الذي جرى التحقق منه.
وهذا يوفّر تقييمًا قائمًا على الأصول الداعمة بدلًا من الاعتماد حصريًا على أحدث سعر تداول في DEX.
تشمل تكاملات DIA:
Vector Reserve لصالح vETH وsvETH.
Origin Protocol لصالح OUSD وOETH.
لا يلغي هذا مخاطر العقوبة (slashing) أو الاسترداد أو السيولة أو العقود الذكية. لكنه يمنح بروتوكولات الإقراض طريقة أخرى لتقييم ضمانات التخزين السائل.
في التمويل اللامركزي، لا يتطابق سعر السوق والقيمة الأساسية دائمًا. لذا تحتاج أوراكل الأسعار إلى فهم الفرق.
يفيد تقرير خريطة التخزين السائل من DIA بما يلي:
294 بروتوكولًا
144 شبكة
62.6 مليار دولار من القيمة الإجمالية المقفلة (TVL)
عائد وسيط بنسبة 4.73%
لكن هناك مشكلة في الطريقة التي تُقيَّم بها أحيانًا رموز التخزين السائل في التمويل اللامركزي (DeFi).
أثناء تقلبات السوق، قد يُتداول stETH أو رموز LRT مؤقتًا بسعر أقل من قيمة التخزين الأساسية لها في مجمعات منصات التداول اللامركزية (DEX).
إذا اتبع بروتوكول الإقراض سعر DEX هذا دون تمحيص، فقد يتعرض المقترضون للتصفية استنادًا إلى خصم مؤقت ناتج عن السيولة بدلًا من قيمة الضمان الأساسية.
يتبع منهجية xLSD (القيمة العادلة لنسبة الضمان) من $DIA نهجًا مختلفًا.
فهي تحسب القيمة الأساسية لكل LST باستخدام:
الأصول الأساسية المودعة مضافًا إليها المكافآت المتراكمة.
ثم تُقسم على المعروض المتداول من LST.
ثم تُضرب في سعر الأصل الأساسي الذي جرى التحقق منه.
وهذا يوفّر تقييمًا قائمًا على الأصول الداعمة بدلًا من الاعتماد حصريًا على أحدث سعر تداول في DEX.
تشمل تكاملات DIA:
Vector Reserve لصالح vETH وsvETH.
Origin Protocol لصالح OUSD وOETH.
لا يلغي هذا مخاطر العقوبة (slashing) أو الاسترداد أو السيولة أو العقود الذكية. لكنه يمنح بروتوكولات الإقراض طريقة أخرى لتقييم ضمانات التخزين السائل.
في التمويل اللامركزي، لا يتطابق سعر السوق والقيمة الأساسية دائمًا. لذا تحتاج أوراكل الأسعار إلى فهم الفرق.
94
·
--
صاعد
لا تتجاوز مصداقية الرمز الذهبي مصداقية الأدلة التي تثبت دعمه.
تحظى السلع المُرمَّزة باهتمام متزايد، لكن هناك سؤالًا لا يمكن لسوق الأصول الحقيقية (RWA) تجاهله:
أين يوجد الذهب أو الفضة أو النحاس الفعلي الذي يدعم الرمز؟
يُطلعنا موجز الأسعار على القيمة السوقية، لكنه لا يثبت وجود احتياطيات مادية في خزينة خارج السلسلة.
سلّطت DIA الضوء مؤخرًا على هذه المسألة في مقالها: «تحتاج السلع المُرمَّزة إلى إثبات الاحتياطيات كي تتألق كالذهب».
إليكم مثالين ذوي صلة:
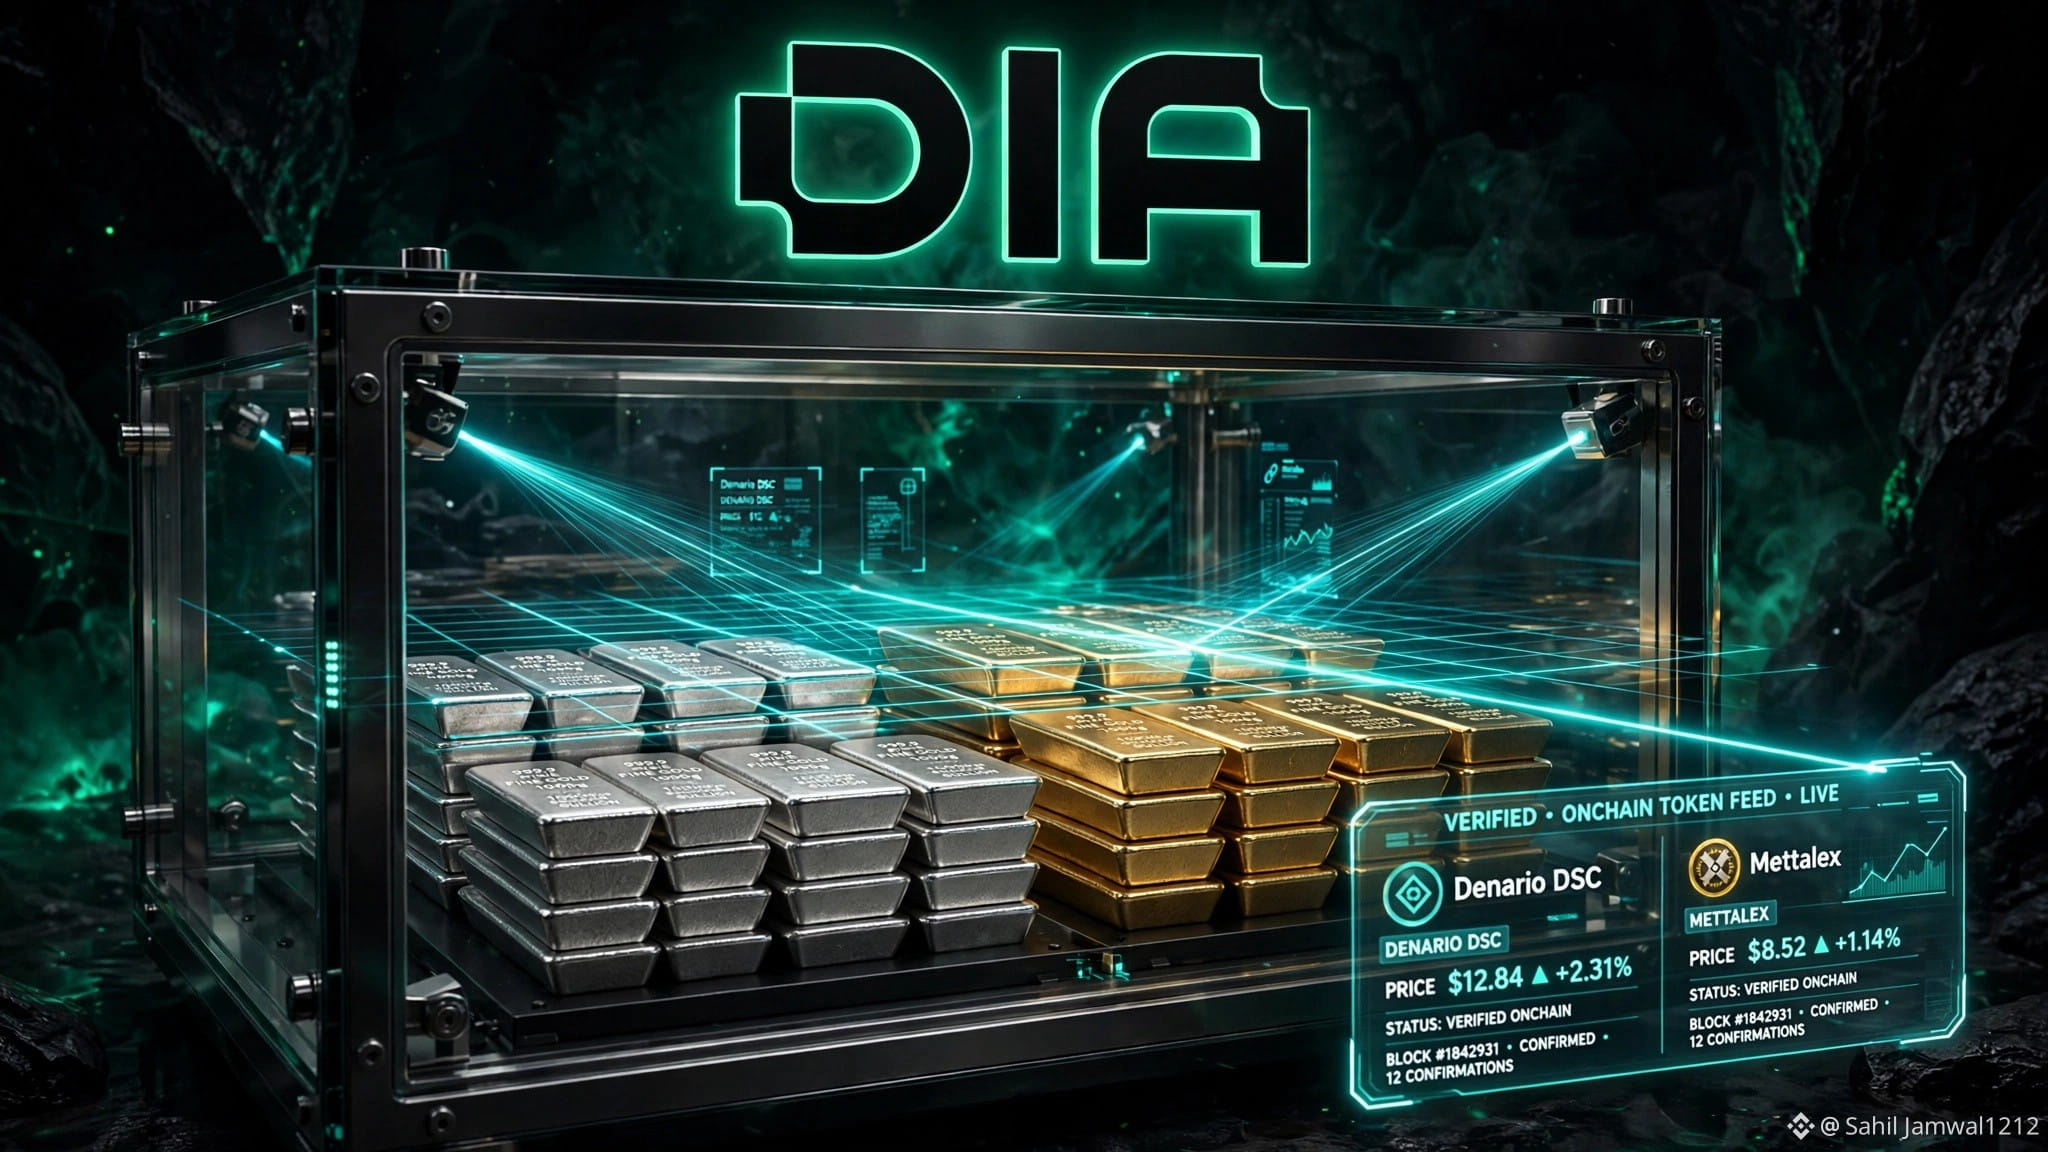
1. عملة ديناريو الفضية (DSC)
توفر DIA موجزات أسعار الفضة، إلى جانب إمكانات التحقق من الاحتياطيات، لمنظومة الفضة المُرمَّزة التابعة لديناريو.
وهذا مهم لتطبيقات التمويل اللامركزي (DeFi) التي تقيّم استخدام الفضة المُرمَّزة ضمانًا.
2. Mettalex
$DIA
{future}(DIAUSDT)
دخلت في شراكة مع Mettalex، منصة المشتقات اللامركزية التابعة لـ Fetch.ai، لتوفير موجزات من أوراكل لأسواق السلع اللامركزية.
والدرس الأهم هو أن ترميز السلع يتطلب أكثر من مجرد تسعيرها في السوق.
فهو يتطلب طبقتين منفصلتين من المعلومات:
ما قيمة السلعة الأساسية؟
ما الاحتياطيات المادية التي تدعم الرمز؟
يمكن للتقارير على السلسلة أن تعزز الشفافية، لكنها لا تلغي تلقائيًا مخاطر الحفظ أو الاسترداد.
تحتاج الأصول الحقيقية إلى تحقق واقعي.
وهذا جزء مهم من بناء الثقة في أسواق الأصول الحقيقية.
لا تتجاوز مصداقية الرمز الذهبي مصداقية الأدلة التي تثبت دعمه.
تحظى السلع المُرمَّزة باهتمام متزايد، لكن هناك سؤالًا لا يمكن لسوق الأصول الحقيقية (RWA) تجاهله:
أين يوجد الذهب أو الفضة أو النحاس الفعلي الذي يدعم الرمز؟
يُطلعنا موجز الأسعار على القيمة السوقية، لكنه لا يثبت وجود احتياطيات مادية في خزينة خارج السلسلة.
سلّطت DIA الضوء مؤخرًا على هذه المسألة في مقالها: «تحتاج السلع المُرمَّزة إلى إثبات الاحتياطيات كي تتألق كالذهب».
إليكم مثالين ذوي صلة:
1. عملة ديناريو الفضية (DSC)
توفر DIA موجزات أسعار الفضة، إلى جانب إمكانات التحقق من الاحتياطيات، لمنظومة الفضة المُرمَّزة التابعة لديناريو.
وهذا مهم لتطبيقات التمويل اللامركزي (DeFi) التي تقيّم استخدام الفضة المُرمَّزة ضمانًا.
2. Mettalex
$DIA
دخلت في شراكة مع Mettalex، منصة المشتقات اللامركزية التابعة لـ Fetch.ai، لتوفير موجزات من أوراكل لأسواق السلع اللامركزية.
والدرس الأهم هو أن ترميز السلع يتطلب أكثر من مجرد تسعيرها في السوق.
فهو يتطلب طبقتين منفصلتين من المعلومات:
ما قيمة السلعة الأساسية؟
ما الاحتياطيات المادية التي تدعم الرمز؟
يمكن للتقارير على السلسلة أن تعزز الشفافية، لكنها لا تلغي تلقائيًا مخاطر الحفظ أو الاسترداد.
تحتاج الأصول الحقيقية إلى تحقق واقعي.
وهذا جزء مهم من بناء الثقة في أسواق الأصول الحقيقية.
تحظى السلع المُرمَّزة باهتمام متزايد، لكن هناك سؤالًا لا يمكن لسوق الأصول الحقيقية (RWA) تجاهله:
أين يوجد الذهب أو الفضة أو النحاس الفعلي الذي يدعم الرمز؟
يُطلعنا موجز الأسعار على القيمة السوقية، لكنه لا يثبت وجود احتياطيات مادية في خزينة خارج السلسلة.
سلّطت DIA الضوء مؤخرًا على هذه المسألة في مقالها: «تحتاج السلع المُرمَّزة إلى إثبات الاحتياطيات كي تتألق كالذهب».
إليكم مثالين ذوي صلة:
1. عملة ديناريو الفضية (DSC)
توفر DIA موجزات أسعار الفضة، إلى جانب إمكانات التحقق من الاحتياطيات، لمنظومة الفضة المُرمَّزة التابعة لديناريو.
وهذا مهم لتطبيقات التمويل اللامركزي (DeFi) التي تقيّم استخدام الفضة المُرمَّزة ضمانًا.
2. Mettalex
$DIA
دخلت في شراكة مع Mettalex، منصة المشتقات اللامركزية التابعة لـ Fetch.ai، لتوفير موجزات من أوراكل لأسواق السلع اللامركزية.
والدرس الأهم هو أن ترميز السلع يتطلب أكثر من مجرد تسعيرها في السوق.
فهو يتطلب طبقتين منفصلتين من المعلومات:
ما قيمة السلعة الأساسية؟
ما الاحتياطيات المادية التي تدعم الرمز؟
يمكن للتقارير على السلسلة أن تعزز الشفافية، لكنها لا تلغي تلقائيًا مخاطر الحفظ أو الاسترداد.
تحتاج الأصول الحقيقية إلى تحقق واقعي.
وهذا جزء مهم من بناء الثقة في أسواق الأصول الحقيقية.
1
·
--
صاعد
بيتكوين على لايتنينغ. وstrBTC على إيثيريوم. كيف تثبت الصلة بينهما؟
يتيح strBTC من Stroom لحاملي BTC كسب رسوم توجيه لايتنينغ، مع استخدام رمز سائل في التمويل اللامركزي على إيثيريوم.
لكن المستخدمين يحتاجون إلى أكثر من مجرد وعد بأن الرمز مدعوم.
$DIA
{spot}(DIAUSDT)
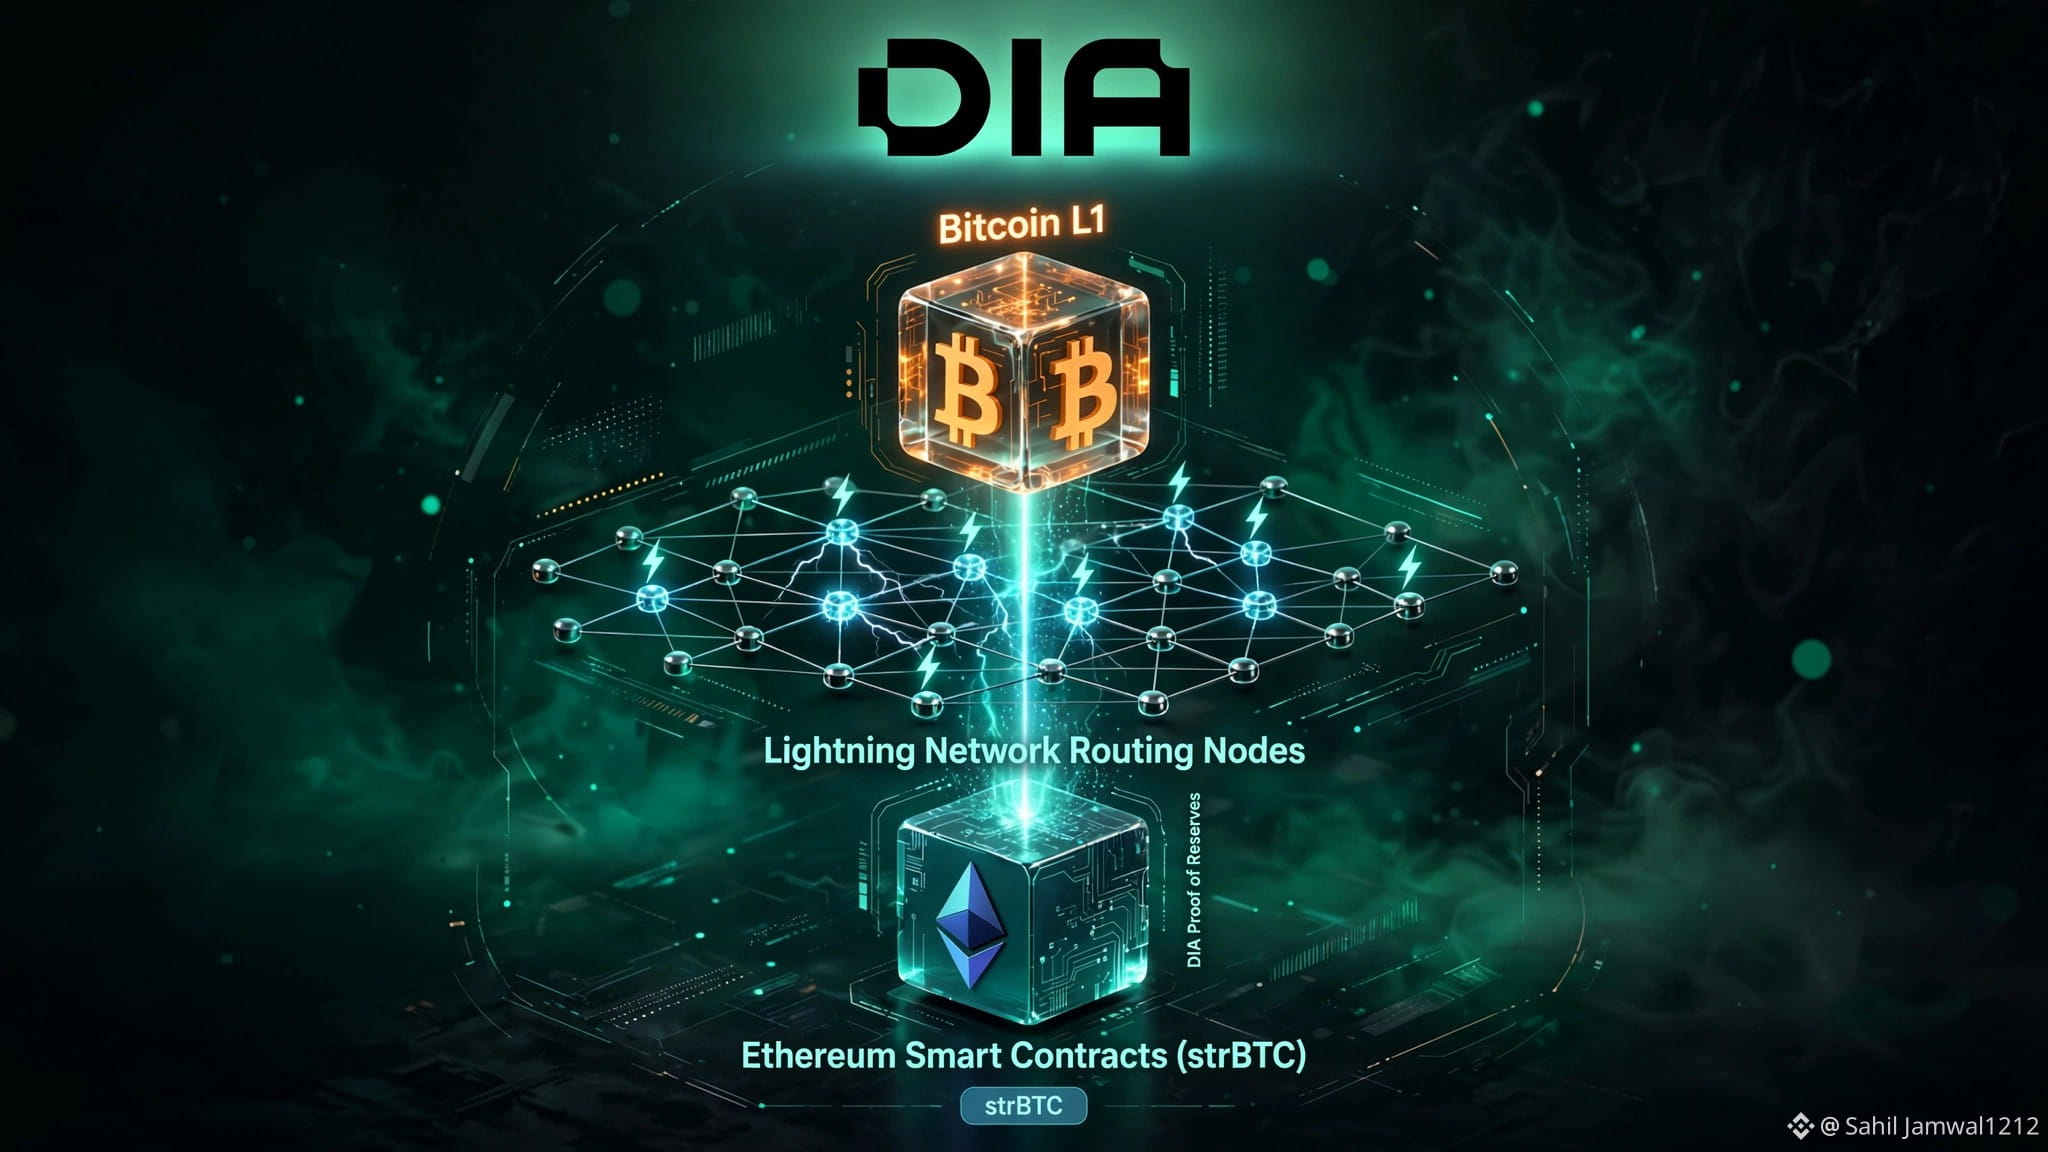
يعالج هذا التحدي بين الشبكات من خلال:
سحب بيانات الأرصدة من عُقد لايتنينغ الأساسية.
معالجة البيانات عبر بنية تجميع أوراكل.
نشر معلومات الاحتياطي على العقود الذكية في إيثيريوم على فترات منتظمة.
وهذا يمنح حاملي strBTC إمكانية الاطلاع على السلسلة على أرصدة BTC المعلَن عن دعمها والمحتفظ بها في قنوات لايتنينغ.
لا يلغي ذلك مخاطر الاتحادات أو الحفظ. لكنه يجعل معلومات الاحتياطي أكثر شفافية وأسهل في المتابعة.
يحتاج التمويل اللامركزي لبيتكوين إلى السيولة والمعلومات القابلة للتحقق.
بيتكوين على لايتنينغ. وstrBTC على إيثيريوم. كيف تثبت الصلة بينهما؟
يتيح strBTC من Stroom لحاملي BTC كسب رسوم توجيه لايتنينغ، مع استخدام رمز سائل في التمويل اللامركزي على إيثيريوم.
لكن المستخدمين يحتاجون إلى أكثر من مجرد وعد بأن الرمز مدعوم.
$DIA
يعالج هذا التحدي بين الشبكات من خلال:
سحب بيانات الأرصدة من عُقد لايتنينغ الأساسية.
معالجة البيانات عبر بنية تجميع أوراكل.
نشر معلومات الاحتياطي على العقود الذكية في إيثيريوم على فترات منتظمة.
وهذا يمنح حاملي strBTC إمكانية الاطلاع على السلسلة على أرصدة BTC المعلَن عن دعمها والمحتفظ بها في قنوات لايتنينغ.
لا يلغي ذلك مخاطر الاتحادات أو الحفظ. لكنه يجعل معلومات الاحتياطي أكثر شفافية وأسهل في المتابعة.
يحتاج التمويل اللامركزي لبيتكوين إلى السيولة والمعلومات القابلة للتحقق.
يتيح strBTC من Stroom لحاملي BTC كسب رسوم توجيه لايتنينغ، مع استخدام رمز سائل في التمويل اللامركزي على إيثيريوم.
لكن المستخدمين يحتاجون إلى أكثر من مجرد وعد بأن الرمز مدعوم.
$DIA
يعالج هذا التحدي بين الشبكات من خلال:
سحب بيانات الأرصدة من عُقد لايتنينغ الأساسية.
معالجة البيانات عبر بنية تجميع أوراكل.
نشر معلومات الاحتياطي على العقود الذكية في إيثيريوم على فترات منتظمة.
وهذا يمنح حاملي strBTC إمكانية الاطلاع على السلسلة على أرصدة BTC المعلَن عن دعمها والمحتفظ بها في قنوات لايتنينغ.
لا يلغي ذلك مخاطر الاتحادات أو الحفظ. لكنه يجعل معلومات الاحتياطي أكثر شفافية وأسهل في المتابعة.
يحتاج التمويل اللامركزي لبيتكوين إلى السيولة والمعلومات القابلة للتحقق.
134
·
--
صاعد
هل يستطيع بيتكوين دعم الائتمان والخيارات الأصلية دون التخلي عن الحفظ؟
هذا أحد الأسئلة المهمة في التمويل اللامركزي لبيتكوين.
تتجاوز الفرصة رهن BTC أو استخدام أصول مغلّفة على سلاسل أخرى. فالائتمان والمشتقات الأصلية تحتاج إلى تسعير موثوق، وتسوية شفافة، وتنفيذ قابل للتحقق.
$DIA
{spot}(DIAUSDT)
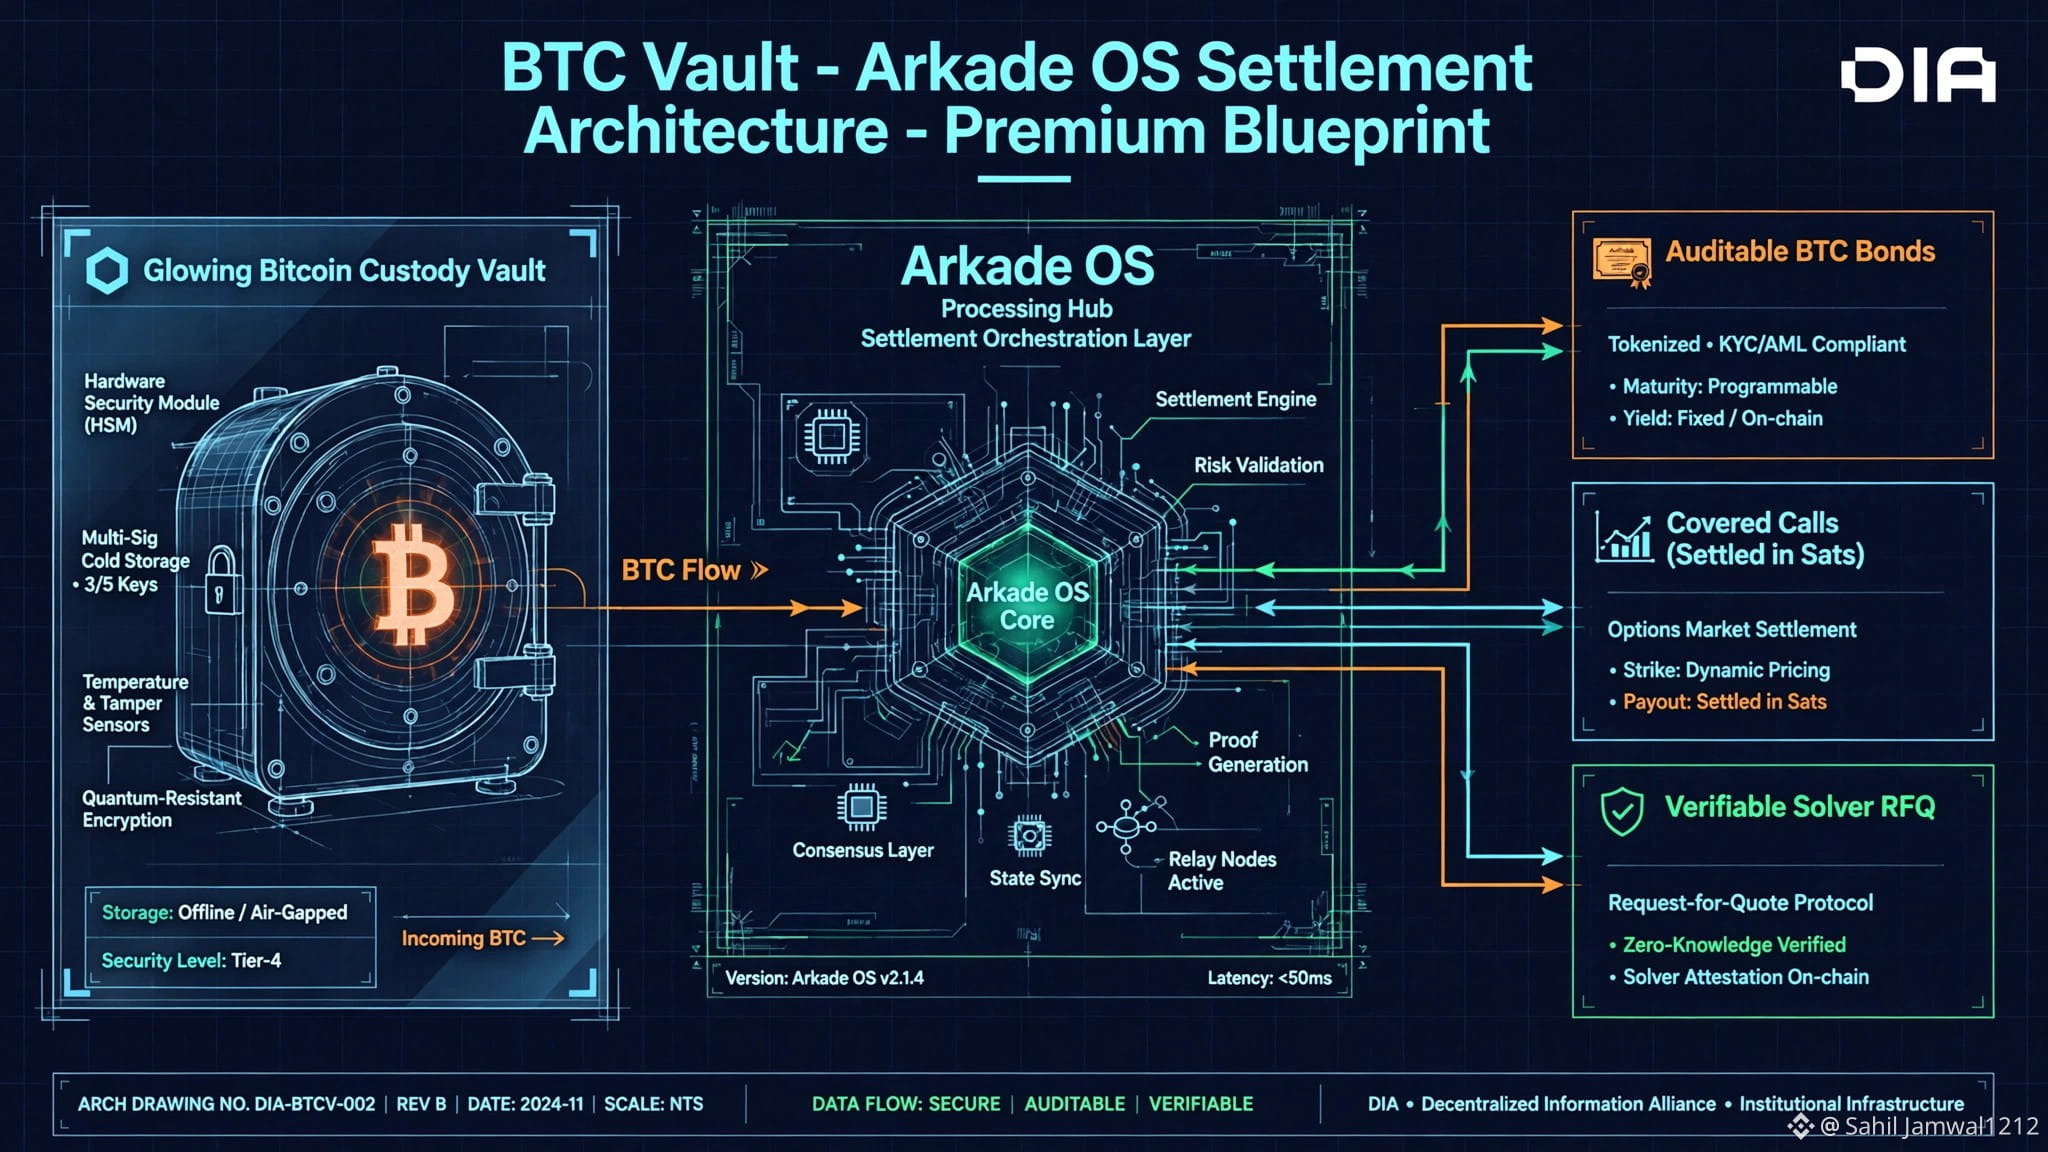
يُدخل التكامل مع Arkade (@arkade_os) موجز أسعار موقّعًا لـ BTC/USD ضمن ثلاث أدوات مالية أصلية.
1. سندات مدعومة ببيتكوين
توفر أسعار BTC/USD الموقّعة مراجع قابلة للتحقق بشكل مستقل لطلبات تغطية الهامش والتصفية.
2. خيارات شراء مغطاة تُسوّى نقدًا
يمكن لحاملي BTC كتابة خيارات شراء مغطاة مقابل BTC مقفل، مع احتساب مدفوعات التسوية عند انتهاء الصلاحية بوحدات سات باستخدام عدة قراءات أسعار موقّعة.
3. تنفيذ طلبات عروض الأسعار من جهات الحل
يقدّم صُنّاع السوق عروض أسعار من مخزونهم، ويتحققون من التنفيذ بالاستناد إلى سعر مرجعي موقّع.
لماذا يُعدّ أوراكل الأسعار مهمًا؟
لأن كل أداة مالية تعتمد على تسعير موثوق:
يحتاج الإقراض إلى حدود موثوقة للتصفية.
تحتاج الخيارات إلى قيم تسوية يمكن الاعتماد عليها.
تحتاج أسواق طلبات عروض الأسعار إلى مراجع تنفيذ شفافة.
لا يلغي موجز الأسعار الموقّع جميع مخاطر السوق أو العقود الذكية، لكنه يجعل مدخلات التسعير قابلة للتحقق بشكل مستقل.
يحتاج التمويل اللامركزي لبيتكوين إلى بنية تحتية تحوّل BTC إلى ضمان مالي قابل للاستخدام، من دون اعتبار الحفظ والشفافية مسألتين ثانويتين.
هل يستطيع بيتكوين دعم الائتمان والخيارات الأصلية دون التخلي عن الحفظ؟
هذا أحد الأسئلة المهمة في التمويل اللامركزي لبيتكوين.
تتجاوز الفرصة رهن BTC أو استخدام أصول مغلّفة على سلاسل أخرى. فالائتمان والمشتقات الأصلية تحتاج إلى تسعير موثوق، وتسوية شفافة، وتنفيذ قابل للتحقق.
$DIA
يُدخل التكامل مع Arkade (@arkade_os) موجز أسعار موقّعًا لـ BTC/USD ضمن ثلاث أدوات مالية أصلية.
1. سندات مدعومة ببيتكوين
توفر أسعار BTC/USD الموقّعة مراجع قابلة للتحقق بشكل مستقل لطلبات تغطية الهامش والتصفية.
2. خيارات شراء مغطاة تُسوّى نقدًا
يمكن لحاملي BTC كتابة خيارات شراء مغطاة مقابل BTC مقفل، مع احتساب مدفوعات التسوية عند انتهاء الصلاحية بوحدات سات باستخدام عدة قراءات أسعار موقّعة.
3. تنفيذ طلبات عروض الأسعار من جهات الحل
يقدّم صُنّاع السوق عروض أسعار من مخزونهم، ويتحققون من التنفيذ بالاستناد إلى سعر مرجعي موقّع.
لماذا يُعدّ أوراكل الأسعار مهمًا؟
لأن كل أداة مالية تعتمد على تسعير موثوق:
يحتاج الإقراض إلى حدود موثوقة للتصفية.
تحتاج الخيارات إلى قيم تسوية يمكن الاعتماد عليها.
تحتاج أسواق طلبات عروض الأسعار إلى مراجع تنفيذ شفافة.
لا يلغي موجز الأسعار الموقّع جميع مخاطر السوق أو العقود الذكية، لكنه يجعل مدخلات التسعير قابلة للتحقق بشكل مستقل.
يحتاج التمويل اللامركزي لبيتكوين إلى بنية تحتية تحوّل BTC إلى ضمان مالي قابل للاستخدام، من دون اعتبار الحفظ والشفافية مسألتين ثانويتين.
هذا أحد الأسئلة المهمة في التمويل اللامركزي لبيتكوين.
تتجاوز الفرصة رهن BTC أو استخدام أصول مغلّفة على سلاسل أخرى. فالائتمان والمشتقات الأصلية تحتاج إلى تسعير موثوق، وتسوية شفافة، وتنفيذ قابل للتحقق.
$DIA
يُدخل التكامل مع Arkade (@arkade_os) موجز أسعار موقّعًا لـ BTC/USD ضمن ثلاث أدوات مالية أصلية.
1. سندات مدعومة ببيتكوين
توفر أسعار BTC/USD الموقّعة مراجع قابلة للتحقق بشكل مستقل لطلبات تغطية الهامش والتصفية.
2. خيارات شراء مغطاة تُسوّى نقدًا
يمكن لحاملي BTC كتابة خيارات شراء مغطاة مقابل BTC مقفل، مع احتساب مدفوعات التسوية عند انتهاء الصلاحية بوحدات سات باستخدام عدة قراءات أسعار موقّعة.
3. تنفيذ طلبات عروض الأسعار من جهات الحل
يقدّم صُنّاع السوق عروض أسعار من مخزونهم، ويتحققون من التنفيذ بالاستناد إلى سعر مرجعي موقّع.
لماذا يُعدّ أوراكل الأسعار مهمًا؟
لأن كل أداة مالية تعتمد على تسعير موثوق:
يحتاج الإقراض إلى حدود موثوقة للتصفية.
تحتاج الخيارات إلى قيم تسوية يمكن الاعتماد عليها.
تحتاج أسواق طلبات عروض الأسعار إلى مراجع تنفيذ شفافة.
لا يلغي موجز الأسعار الموقّع جميع مخاطر السوق أو العقود الذكية، لكنه يجعل مدخلات التسعير قابلة للتحقق بشكل مستقل.
يحتاج التمويل اللامركزي لبيتكوين إلى بنية تحتية تحوّل BTC إلى ضمان مالي قابل للاستخدام، من دون اعتبار الحفظ والشفافية مسألتين ثانويتين.
3
·
--
صاعد
هل تريد متابعة تكاملات DIA قبل أن تتصدر العناوين؟ تابع منتدى DAO الخاص بها.
يستحق منتدى الحوكمة العام لـ DIA إضافته إلى المفضّلة:
forum.diadata.org
إليك أمرين مثيرين للاهتمام من أرشيفه:
1. طلبات التسليم المخصّصة (CDRs)
تحدّد البروتوكولات علنًا متطلباتها من أوراكل، بما في ذلك المنهجية والأصول وتواتر التحديث.
مثال: طلب بروتوكول Normal استخدام منهجية VWAPIR، مع تحديث كل خمس دقائق لمجموعة أصوله.
وهذا يتيح للمجتمع الاطلاع على المتطلبات التقنية التي تقوم عليها عمليات التكامل.
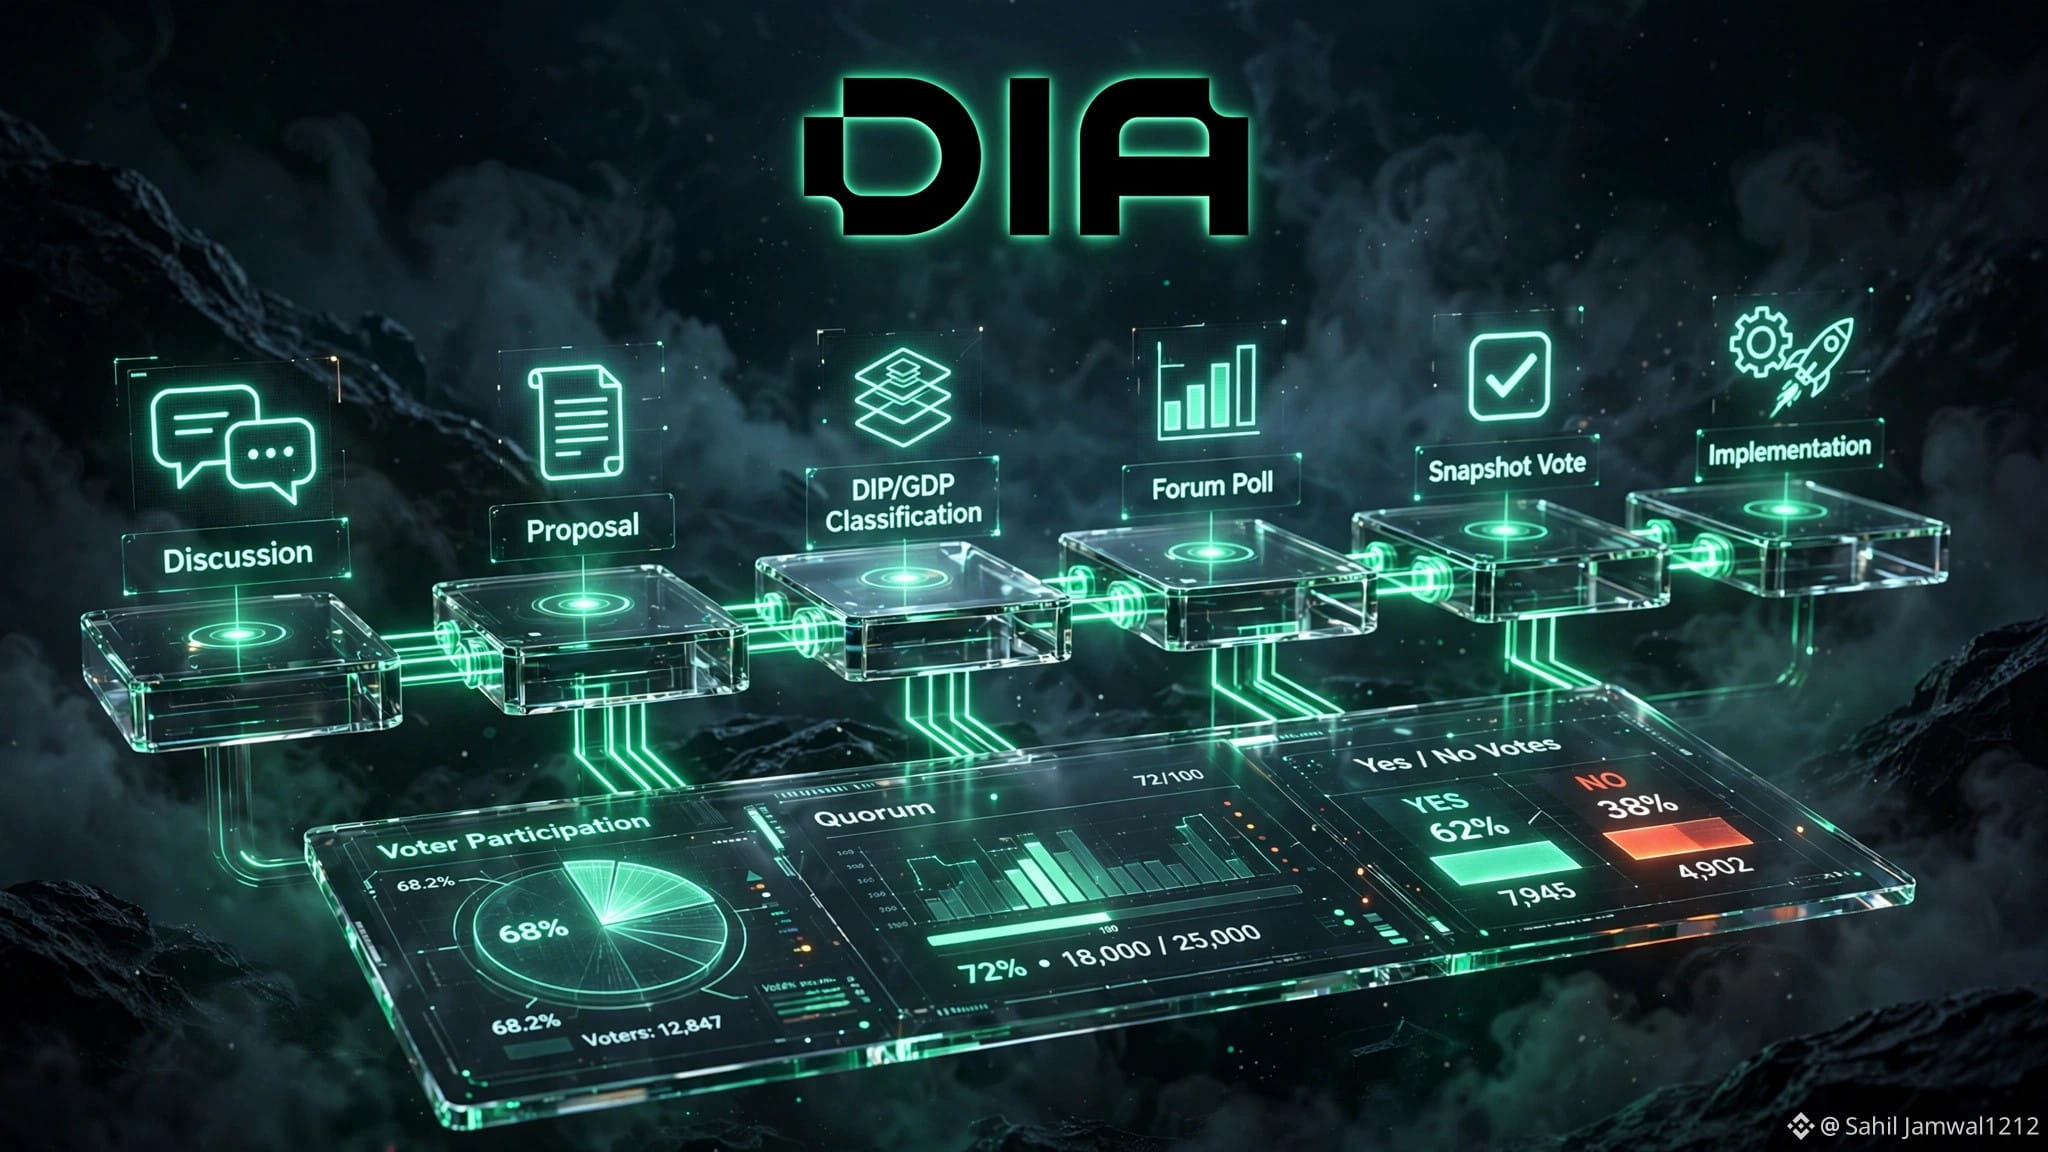
2. حوكمة الخزينة المقاومة لهجمات سيبيل
$DIA
{future}(DIAUSDT)
تستخدم مقترحات الشريحة السنوية للخزينة سجلات التصويت التاريخية على Snapshot لتقييم المشاركة في الحوكمة.
ويستبعد محللو المجتمع تصويت الإنزال الجوي نفسه من تحليل المشاركة، ما يساعد على الحد من المحافظ الانتهازية التي أُنشئت للاستحواذ على مكافآت الحوكمة.
تمر العملية بست مراحل علنية، من المناقشة في المنتدى إلى تنفيذ التصويت على Snapshot.
لماذا تتابع المنتدى؟
لأن المتطلبات التقنية ومقترحات الحوكمة ونقاشات المجتمع قد تكشف كيف يتطور النظام البيئي، بما يتجاوز ما يظهر في الإعلانات التسويقية.
لا تكتفِ بمتابعة الإعلانات. تابع القرارات والنقاشات التقنية التي تقف وراءها.
هل تريد متابعة تكاملات DIA قبل أن تتصدر العناوين؟ تابع منتدى DAO الخاص بها.
يستحق منتدى الحوكمة العام لـ DIA إضافته إلى المفضّلة:
forum.diadata.org
إليك أمرين مثيرين للاهتمام من أرشيفه:
1. طلبات التسليم المخصّصة (CDRs)
تحدّد البروتوكولات علنًا متطلباتها من أوراكل، بما في ذلك المنهجية والأصول وتواتر التحديث.
مثال: طلب بروتوكول Normal استخدام منهجية VWAPIR، مع تحديث كل خمس دقائق لمجموعة أصوله.
وهذا يتيح للمجتمع الاطلاع على المتطلبات التقنية التي تقوم عليها عمليات التكامل.
2. حوكمة الخزينة المقاومة لهجمات سيبيل
$DIA
تستخدم مقترحات الشريحة السنوية للخزينة سجلات التصويت التاريخية على Snapshot لتقييم المشاركة في الحوكمة.
ويستبعد محللو المجتمع تصويت الإنزال الجوي نفسه من تحليل المشاركة، ما يساعد على الحد من المحافظ الانتهازية التي أُنشئت للاستحواذ على مكافآت الحوكمة.
تمر العملية بست مراحل علنية، من المناقشة في المنتدى إلى تنفيذ التصويت على Snapshot.
لماذا تتابع المنتدى؟
لأن المتطلبات التقنية ومقترحات الحوكمة ونقاشات المجتمع قد تكشف كيف يتطور النظام البيئي، بما يتجاوز ما يظهر في الإعلانات التسويقية.
لا تكتفِ بمتابعة الإعلانات. تابع القرارات والنقاشات التقنية التي تقف وراءها.
يستحق منتدى الحوكمة العام لـ DIA إضافته إلى المفضّلة:
forum.diadata.org
إليك أمرين مثيرين للاهتمام من أرشيفه:
1. طلبات التسليم المخصّصة (CDRs)
تحدّد البروتوكولات علنًا متطلباتها من أوراكل، بما في ذلك المنهجية والأصول وتواتر التحديث.
مثال: طلب بروتوكول Normal استخدام منهجية VWAPIR، مع تحديث كل خمس دقائق لمجموعة أصوله.
وهذا يتيح للمجتمع الاطلاع على المتطلبات التقنية التي تقوم عليها عمليات التكامل.
2. حوكمة الخزينة المقاومة لهجمات سيبيل
$DIA
تستخدم مقترحات الشريحة السنوية للخزينة سجلات التصويت التاريخية على Snapshot لتقييم المشاركة في الحوكمة.
ويستبعد محللو المجتمع تصويت الإنزال الجوي نفسه من تحليل المشاركة، ما يساعد على الحد من المحافظ الانتهازية التي أُنشئت للاستحواذ على مكافآت الحوكمة.
تمر العملية بست مراحل علنية، من المناقشة في المنتدى إلى تنفيذ التصويت على Snapshot.
لماذا تتابع المنتدى؟
لأن المتطلبات التقنية ومقترحات الحوكمة ونقاشات المجتمع قد تكشف كيف يتطور النظام البيئي، بما يتجاوز ما يظهر في الإعلانات التسويقية.
لا تكتفِ بمتابعة الإعلانات. تابع القرارات والنقاشات التقنية التي تقف وراءها.
117
·
--
صاعد
طبقة الأمان المفقودة في وكلاء التمويل اللامركزي المستقلين
يمكن لوكلاء الذكاء الاصطناعي تنفيذ الصفقات وإدارة استراتيجيات التمويل اللامركزي والتفاعل مع أسواق التنبؤ.
لكن هناك سؤال جوهري:
من أين تأتي البيانات التي تطلق هذه الإجراءات؟
إذا وثق الوكيل بواجهة برمجة تطبيقات مزيفة، أو بردّ ويب تم التلاعب به، أو بمصدر بيانات غير موثّق، فقد تحوّل الأتمتة المعلومات الخاطئة إلى خسائر مالية حقيقية.
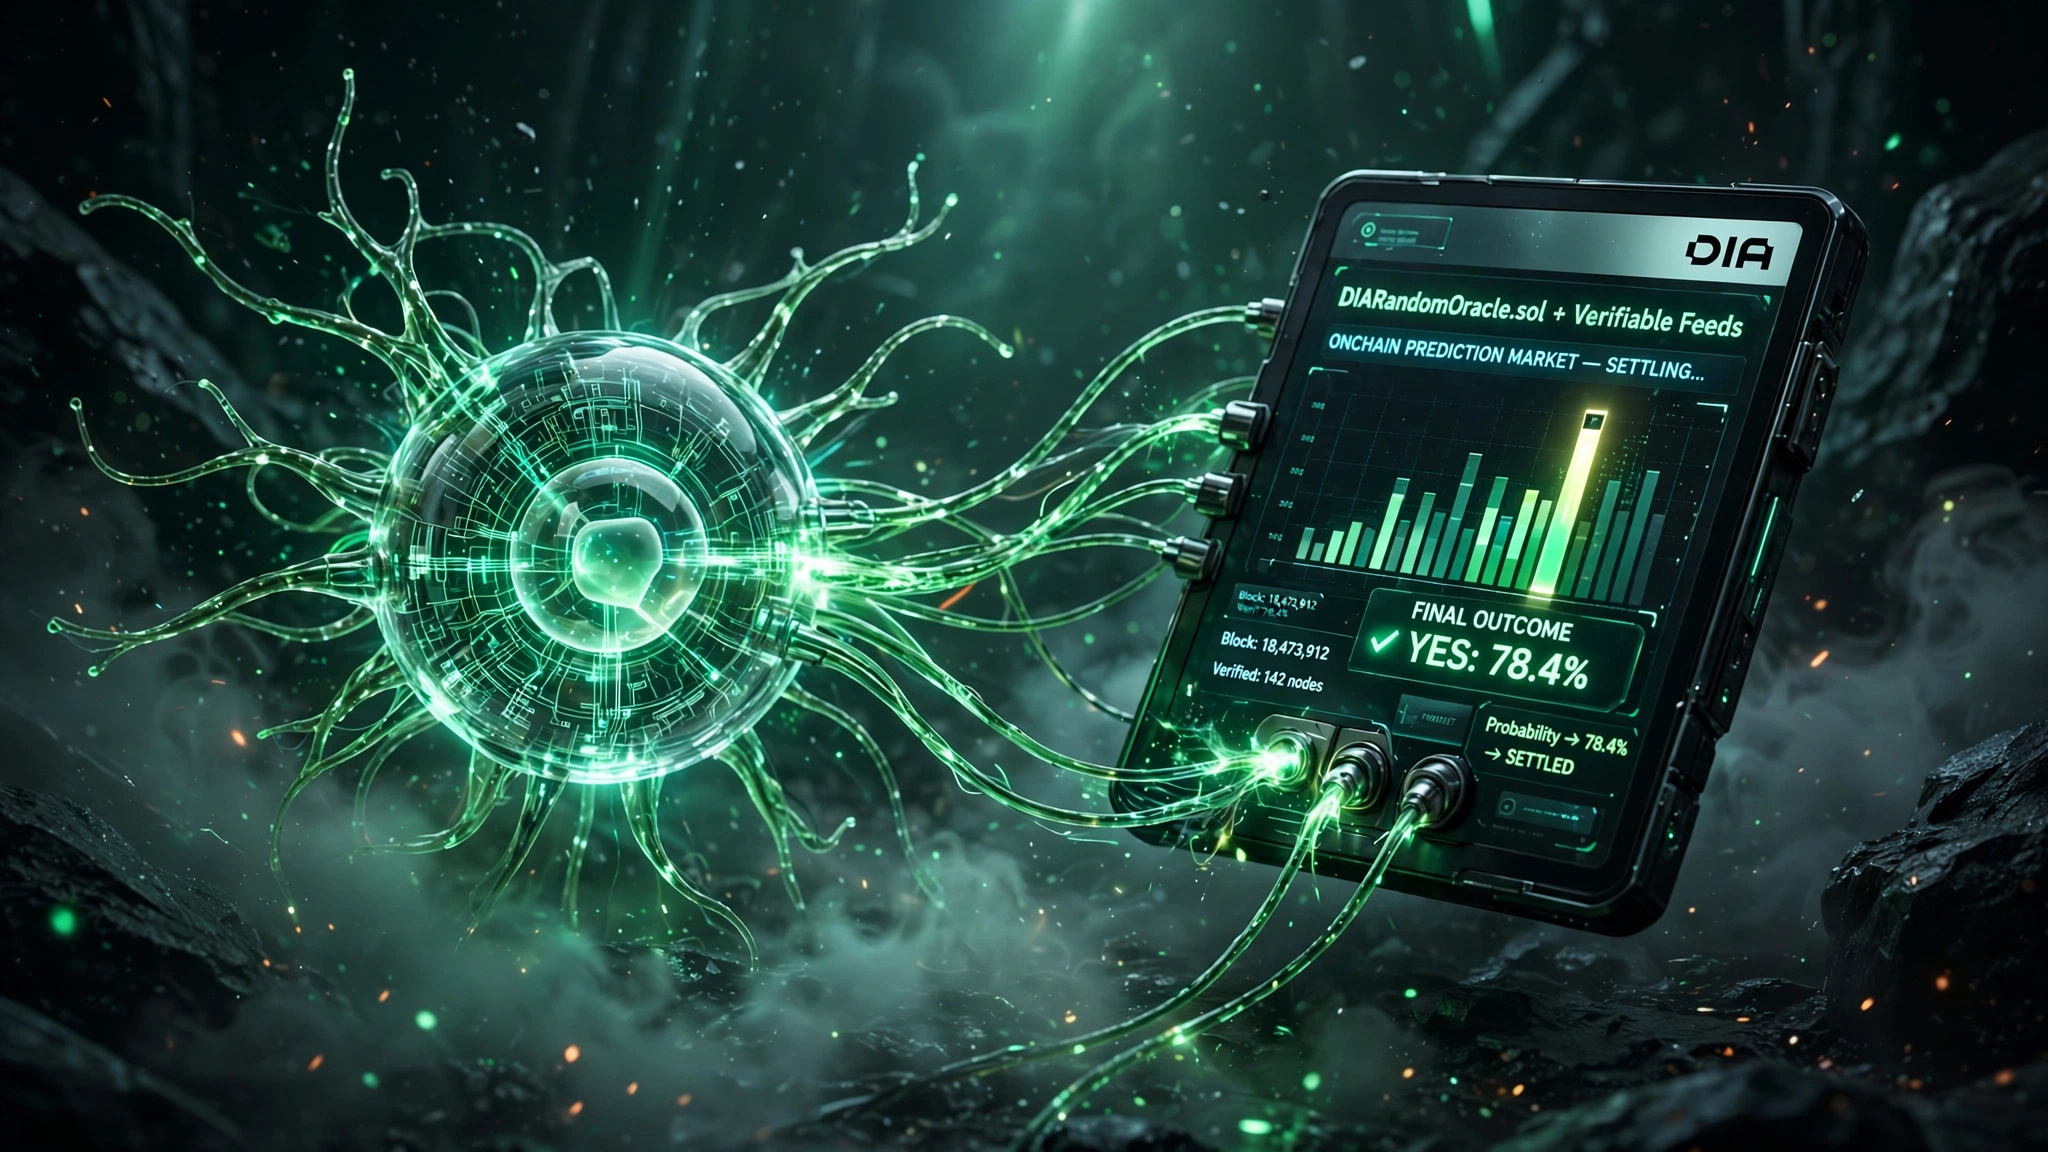
تعمل $DIA على بناء تكاملات أوراكل ضمن منظومات الذكاء الاصطناعي وأسواق التنبؤ.
بروتوكولات الذكاء الاصطناعي:
Gaia وNuklai وGraphAI وInflectivAI وMAFIA AI.
أسواق التنبؤ وGameFi:
MCPM وMoonshotBoxes وSurvivFun.
وتشمل بنيتها التحتية أيضًا DIARandomOracle.sol لاستخدامات العشوائية القابلة للتحقق.
الفكرة الأوسع هي أن التطبيقات المستقلة تحتاج إلى ما هو أكثر من التنفيذ الذكي. إنها تحتاج إلى بيانات خارجية موثوقة، ومخرجات قابلة للتحقق على السلسلة، وعشوائية جديرة بالثقة عند الحاجة.
لا تحل الأوراكل جميع مشكلات أمان الذكاء الاصطناعي. فما تزال حقن التعليمات والتطبيقات المخترقة تتطلب وسائل حماية منفصلة.
لكنها قد تساعد على تقليل الاعتماد على مصادر البيانات التي يُوثق بها دون تمحيص.
لا يمكن أن يكون الوكيل المستقل أوثق من المعلومات التي يتصرف بناءً عليها.
طبقة الأمان المفقودة في وكلاء التمويل اللامركزي المستقلين
يمكن لوكلاء الذكاء الاصطناعي تنفيذ الصفقات وإدارة استراتيجيات التمويل اللامركزي والتفاعل مع أسواق التنبؤ.
لكن هناك سؤال جوهري:
من أين تأتي البيانات التي تطلق هذه الإجراءات؟
إذا وثق الوكيل بواجهة برمجة تطبيقات مزيفة، أو بردّ ويب تم التلاعب به، أو بمصدر بيانات غير موثّق، فقد تحوّل الأتمتة المعلومات الخاطئة إلى خسائر مالية حقيقية.
تعمل $DIA على بناء تكاملات أوراكل ضمن منظومات الذكاء الاصطناعي وأسواق التنبؤ.
بروتوكولات الذكاء الاصطناعي:
Gaia وNuklai وGraphAI وInflectivAI وMAFIA AI.
أسواق التنبؤ وGameFi:
MCPM وMoonshotBoxes وSurvivFun.
وتشمل بنيتها التحتية أيضًا DIARandomOracle.sol لاستخدامات العشوائية القابلة للتحقق.
الفكرة الأوسع هي أن التطبيقات المستقلة تحتاج إلى ما هو أكثر من التنفيذ الذكي. إنها تحتاج إلى بيانات خارجية موثوقة، ومخرجات قابلة للتحقق على السلسلة، وعشوائية جديرة بالثقة عند الحاجة.
لا تحل الأوراكل جميع مشكلات أمان الذكاء الاصطناعي. فما تزال حقن التعليمات والتطبيقات المخترقة تتطلب وسائل حماية منفصلة.
لكنها قد تساعد على تقليل الاعتماد على مصادر البيانات التي يُوثق بها دون تمحيص.
لا يمكن أن يكون الوكيل المستقل أوثق من المعلومات التي يتصرف بناءً عليها.
يمكن لوكلاء الذكاء الاصطناعي تنفيذ الصفقات وإدارة استراتيجيات التمويل اللامركزي والتفاعل مع أسواق التنبؤ.
لكن هناك سؤال جوهري:
من أين تأتي البيانات التي تطلق هذه الإجراءات؟
إذا وثق الوكيل بواجهة برمجة تطبيقات مزيفة، أو بردّ ويب تم التلاعب به، أو بمصدر بيانات غير موثّق، فقد تحوّل الأتمتة المعلومات الخاطئة إلى خسائر مالية حقيقية.
تعمل $DIA على بناء تكاملات أوراكل ضمن منظومات الذكاء الاصطناعي وأسواق التنبؤ.
بروتوكولات الذكاء الاصطناعي:
Gaia وNuklai وGraphAI وInflectivAI وMAFIA AI.
أسواق التنبؤ وGameFi:
MCPM وMoonshotBoxes وSurvivFun.
وتشمل بنيتها التحتية أيضًا DIARandomOracle.sol لاستخدامات العشوائية القابلة للتحقق.
الفكرة الأوسع هي أن التطبيقات المستقلة تحتاج إلى ما هو أكثر من التنفيذ الذكي. إنها تحتاج إلى بيانات خارجية موثوقة، ومخرجات قابلة للتحقق على السلسلة، وعشوائية جديرة بالثقة عند الحاجة.
لا تحل الأوراكل جميع مشكلات أمان الذكاء الاصطناعي. فما تزال حقن التعليمات والتطبيقات المخترقة تتطلب وسائل حماية منفصلة.
لكنها قد تساعد على تقليل الاعتماد على مصادر البيانات التي يُوثق بها دون تمحيص.
لا يمكن أن يكون الوكيل المستقل أوثق من المعلومات التي يتصرف بناءً عليها.
1
·
--
صاعد
استراتيجية DIA لـ RaaS: تقريب الأوراكل من نشر السلاسل
من الصعب توسيع شبكة أوراكل عبر شبكات L2 وسلاسل التطبيقات الجديدة، تكاملًا تلو الآخر.
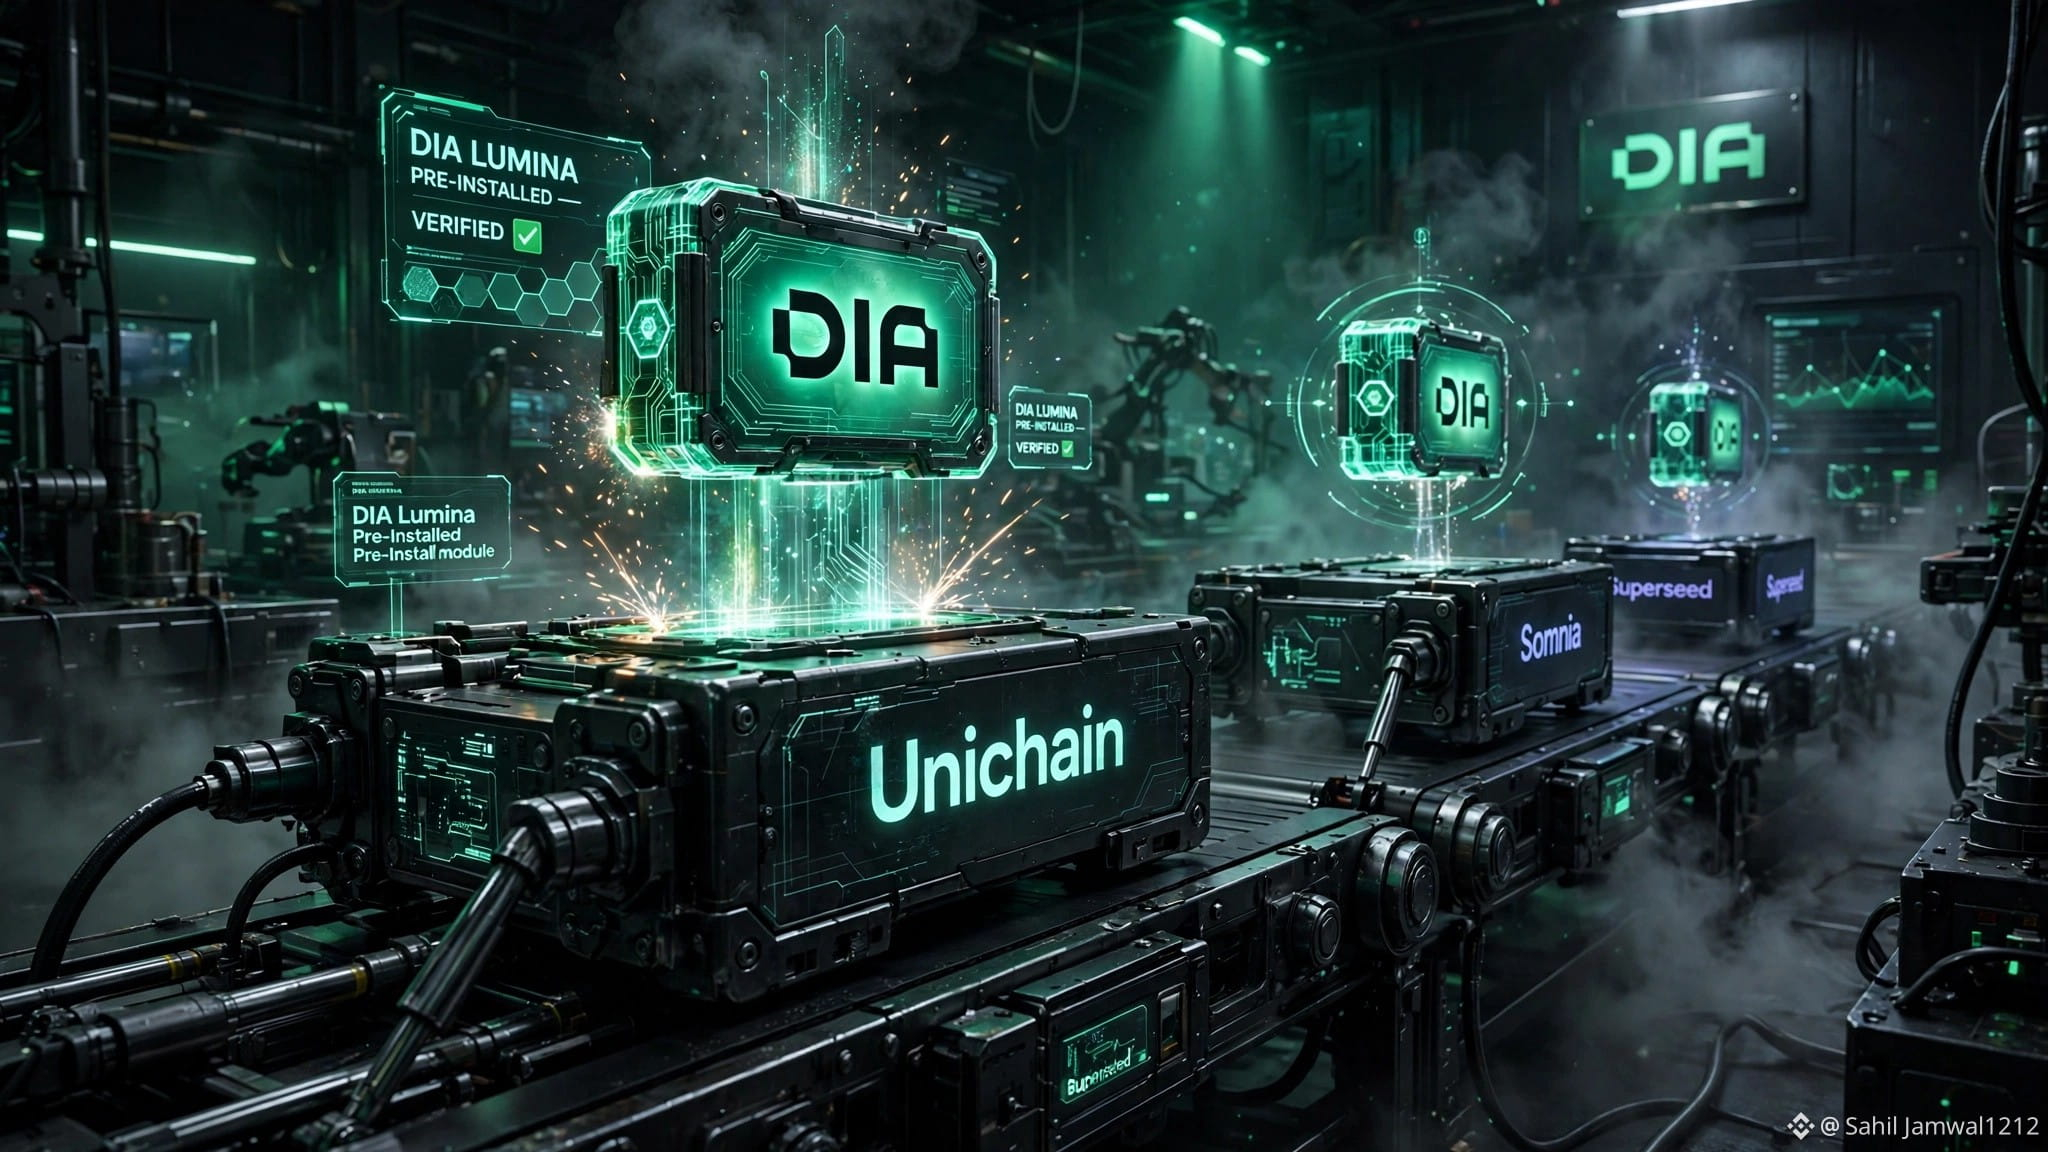
تعمل DIA أيضًا على بناء علاقات على مستوى البنية التحتية، حيث يطلق المطورون سلاسلهم.
يشمل نظامها المتكامل لـ RaaS والبنية التحتية:
• AltLayer
• Saga
• Gelato
• Ankr
• BNB Chain Kickstart
• Velocity Labs
ويشمل توسعها الأوسع في السلاسل Unichain وSomnia وSuperseed وGOAT Network وKadena Chainweb EVM وAlephium.
لماذا يهم هذا؟
عندما تصبح البنية التحتية للأوراكل متاحة عبر المنصات التي يستخدمها المطورون بالفعل لإطلاق السلاسل، يمكن للفرق تقليل صعوبات التكامل والتخطيط لتدفقات بيانات موثوقة في وقت أبكر.
وهذا مهم لتطبيقات مثل الإقراض والعملات المستقرة والمشتقات والأصول المُرمّزة.
ليس الهدف مجرد دعم مزيد من السلاسل، بل تسهيل الوصول إلى البنية التحتية للبيانات القابلة للتحقق في منظومة سلاسل التطبيقات المتنامية.
لا يزال توفر تدفقات البيانات الفعلية يعتمد على نشر كل سلسلة وإعداداتها.
يمكن أن يتسع اعتماد الأوراكل بوتيرة أسرع عندما تُدمج البنية التحتية بالقرب من المكان الذي تنشأ فيه السلاسل. $DIA
{spot}(DIAUSDT)
استراتيجية DIA لـ RaaS: تقريب الأوراكل من نشر السلاسل
من الصعب توسيع شبكة أوراكل عبر شبكات L2 وسلاسل التطبيقات الجديدة، تكاملًا تلو الآخر.
تعمل DIA أيضًا على بناء علاقات على مستوى البنية التحتية، حيث يطلق المطورون سلاسلهم.
يشمل نظامها المتكامل لـ RaaS والبنية التحتية:
• AltLayer
• Saga
• Gelato
• Ankr
• BNB Chain Kickstart
• Velocity Labs
ويشمل توسعها الأوسع في السلاسل Unichain وSomnia وSuperseed وGOAT Network وKadena Chainweb EVM وAlephium.
لماذا يهم هذا؟
عندما تصبح البنية التحتية للأوراكل متاحة عبر المنصات التي يستخدمها المطورون بالفعل لإطلاق السلاسل، يمكن للفرق تقليل صعوبات التكامل والتخطيط لتدفقات بيانات موثوقة في وقت أبكر.
وهذا مهم لتطبيقات مثل الإقراض والعملات المستقرة والمشتقات والأصول المُرمّزة.
ليس الهدف مجرد دعم مزيد من السلاسل، بل تسهيل الوصول إلى البنية التحتية للبيانات القابلة للتحقق في منظومة سلاسل التطبيقات المتنامية.
لا يزال توفر تدفقات البيانات الفعلية يعتمد على نشر كل سلسلة وإعداداتها.
يمكن أن يتسع اعتماد الأوراكل بوتيرة أسرع عندما تُدمج البنية التحتية بالقرب من المكان الذي تنشأ فيه السلاسل. $DIA
من الصعب توسيع شبكة أوراكل عبر شبكات L2 وسلاسل التطبيقات الجديدة، تكاملًا تلو الآخر.
تعمل DIA أيضًا على بناء علاقات على مستوى البنية التحتية، حيث يطلق المطورون سلاسلهم.
يشمل نظامها المتكامل لـ RaaS والبنية التحتية:
• AltLayer
• Saga
• Gelato
• Ankr
• BNB Chain Kickstart
• Velocity Labs
ويشمل توسعها الأوسع في السلاسل Unichain وSomnia وSuperseed وGOAT Network وKadena Chainweb EVM وAlephium.
لماذا يهم هذا؟
عندما تصبح البنية التحتية للأوراكل متاحة عبر المنصات التي يستخدمها المطورون بالفعل لإطلاق السلاسل، يمكن للفرق تقليل صعوبات التكامل والتخطيط لتدفقات بيانات موثوقة في وقت أبكر.
وهذا مهم لتطبيقات مثل الإقراض والعملات المستقرة والمشتقات والأصول المُرمّزة.
ليس الهدف مجرد دعم مزيد من السلاسل، بل تسهيل الوصول إلى البنية التحتية للبيانات القابلة للتحقق في منظومة سلاسل التطبيقات المتنامية.
لا يزال توفر تدفقات البيانات الفعلية يعتمد على نشر كل سلسلة وإعداداتها.
يمكن أن يتسع اعتماد الأوراكل بوتيرة أسرع عندما تُدمج البنية التحتية بالقرب من المكان الذي تنشأ فيه السلاسل. $DIA
1
172
·
--
صاعد
السلاسل عالية السرعة تحتاج إلى بيانات أوراكل عالية الأداء
مع اتجاه سلاسل الكتل نحو التنفيذ المتوازي والحسم الأسرع، تواجه بنية الأوراكل التحتية تحديًا مختلفًا.
قد لا يكون موجز الأسعار الذي يؤدي غرضه على نحو كافٍ في بيئة أبطأ مناسبًا للتطبيقات التي تعمل بسرعات أعلى بكثير.
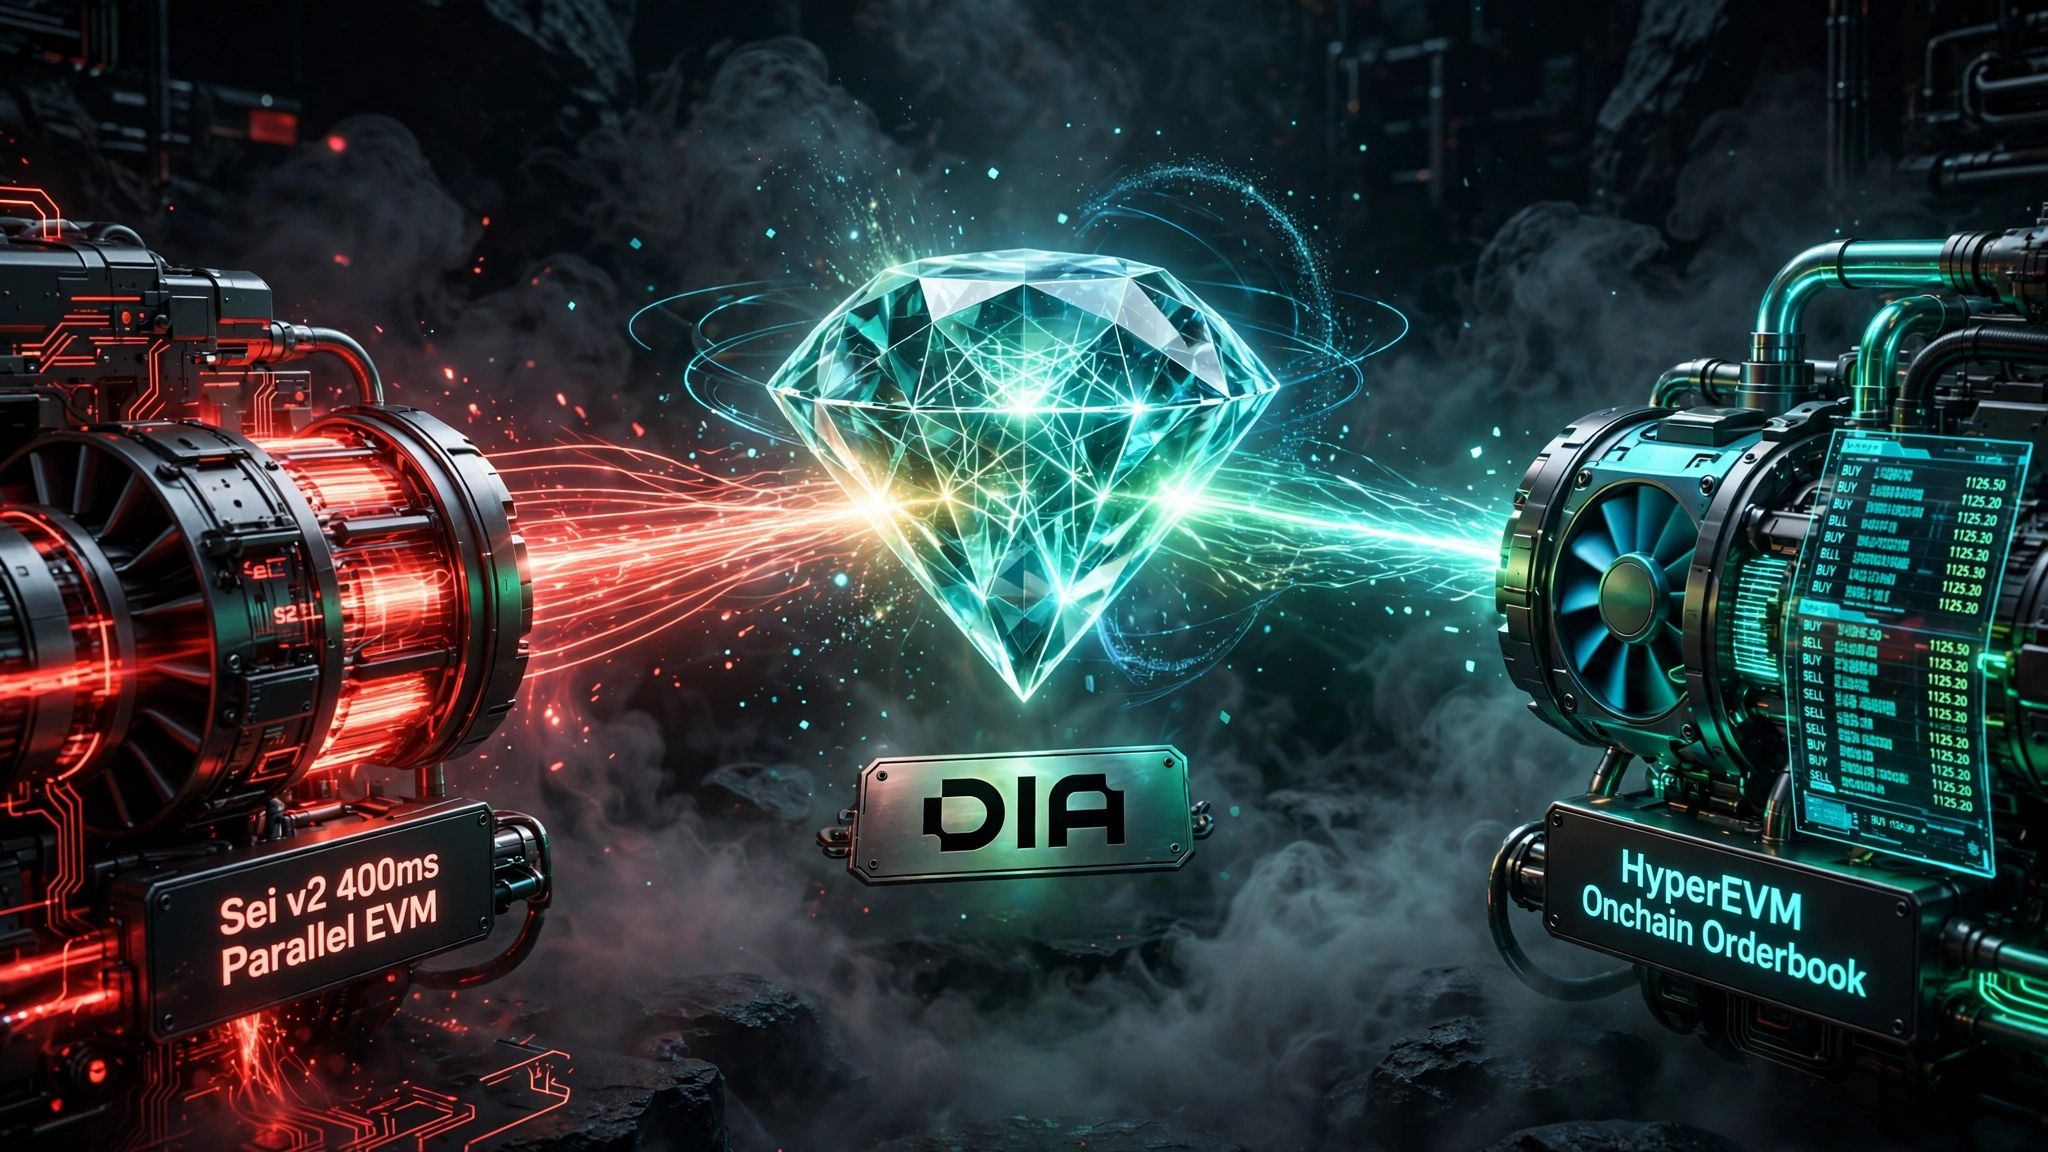
يوضح نظامان بيئيان هذا التحول:
• Sei: تنفيذ متوازٍ لـ EVM، مصمم لتوفير إنتاجية عالية في التمويل اللامركزي، ويستهدف تحديث Giga فيه زيادة كبيرة في سعة الشبكة.
• Hyperliquid: نظام تداول على السلسلة يضم أسواقًا فورية وآجلة دائمة أصلية، إلى جانب HyperEVM للتطبيقات المتوافقة مع EVM.
يكتسب تكامل $DIA مع Hyperliquid أهمية خاصة لأنه لا يقتصر على جلب أسعار منصات التداول المركزية الخارجية إلى السلسلة.
بل يدمج أيضًا بيانات من منصات التداول اللامركزية الأصلية ودفتر أوامر Hyperliquid، ما يدعم تسعير الأصول الأصلية لـ Hyperliquid، إلى جانب تغطية DIA الأوسع لأكثر من 20,000 موجز للأصول الرقمية والأصول الحقيقية.
لماذا يهم ذلك؟
لأن على الأوراكل أن يعكس الأسواق التي يجري فيها تداول الأصل فعليًا. وقد لا تكشف الأسعار الخارجية وحدها الصورة الكاملة للسيولة الأصلية ونشاط التداول.
يتطلب التنفيذ المتوازي مسارات بيانات مصممة للسرعة والتغطية وإمكانية التحقق.
لا تكون أداءات البلوك تشين مفيدة إلا بقدر فائدة البيانات التي تشغّل التطبيقات العاملة عليها.
السلاسل عالية السرعة تحتاج إلى بيانات أوراكل عالية الأداء
مع اتجاه سلاسل الكتل نحو التنفيذ المتوازي والحسم الأسرع، تواجه بنية الأوراكل التحتية تحديًا مختلفًا.
قد لا يكون موجز الأسعار الذي يؤدي غرضه على نحو كافٍ في بيئة أبطأ مناسبًا للتطبيقات التي تعمل بسرعات أعلى بكثير.
يوضح نظامان بيئيان هذا التحول:
• Sei: تنفيذ متوازٍ لـ EVM، مصمم لتوفير إنتاجية عالية في التمويل اللامركزي، ويستهدف تحديث Giga فيه زيادة كبيرة في سعة الشبكة.
• Hyperliquid: نظام تداول على السلسلة يضم أسواقًا فورية وآجلة دائمة أصلية، إلى جانب HyperEVM للتطبيقات المتوافقة مع EVM.
يكتسب تكامل $DIA مع Hyperliquid أهمية خاصة لأنه لا يقتصر على جلب أسعار منصات التداول المركزية الخارجية إلى السلسلة.
بل يدمج أيضًا بيانات من منصات التداول اللامركزية الأصلية ودفتر أوامر Hyperliquid، ما يدعم تسعير الأصول الأصلية لـ Hyperliquid، إلى جانب تغطية DIA الأوسع لأكثر من 20,000 موجز للأصول الرقمية والأصول الحقيقية.
لماذا يهم ذلك؟
لأن على الأوراكل أن يعكس الأسواق التي يجري فيها تداول الأصل فعليًا. وقد لا تكشف الأسعار الخارجية وحدها الصورة الكاملة للسيولة الأصلية ونشاط التداول.
يتطلب التنفيذ المتوازي مسارات بيانات مصممة للسرعة والتغطية وإمكانية التحقق.
لا تكون أداءات البلوك تشين مفيدة إلا بقدر فائدة البيانات التي تشغّل التطبيقات العاملة عليها.
مع اتجاه سلاسل الكتل نحو التنفيذ المتوازي والحسم الأسرع، تواجه بنية الأوراكل التحتية تحديًا مختلفًا.
قد لا يكون موجز الأسعار الذي يؤدي غرضه على نحو كافٍ في بيئة أبطأ مناسبًا للتطبيقات التي تعمل بسرعات أعلى بكثير.
يوضح نظامان بيئيان هذا التحول:
• Sei: تنفيذ متوازٍ لـ EVM، مصمم لتوفير إنتاجية عالية في التمويل اللامركزي، ويستهدف تحديث Giga فيه زيادة كبيرة في سعة الشبكة.
• Hyperliquid: نظام تداول على السلسلة يضم أسواقًا فورية وآجلة دائمة أصلية، إلى جانب HyperEVM للتطبيقات المتوافقة مع EVM.
يكتسب تكامل $DIA مع Hyperliquid أهمية خاصة لأنه لا يقتصر على جلب أسعار منصات التداول المركزية الخارجية إلى السلسلة.
بل يدمج أيضًا بيانات من منصات التداول اللامركزية الأصلية ودفتر أوامر Hyperliquid، ما يدعم تسعير الأصول الأصلية لـ Hyperliquid، إلى جانب تغطية DIA الأوسع لأكثر من 20,000 موجز للأصول الرقمية والأصول الحقيقية.
لماذا يهم ذلك؟
لأن على الأوراكل أن يعكس الأسواق التي يجري فيها تداول الأصل فعليًا. وقد لا تكشف الأسعار الخارجية وحدها الصورة الكاملة للسيولة الأصلية ونشاط التداول.
يتطلب التنفيذ المتوازي مسارات بيانات مصممة للسرعة والتغطية وإمكانية التحقق.
لا تكون أداءات البلوك تشين مفيدة إلا بقدر فائدة البيانات التي تشغّل التطبيقات العاملة عليها.
115
·
--
صاعد
حسابات أسعار الأصول الواقعية (RWA) كل 250 مللي ثانية: ما الذي تبنيه DIA xReal
تحتاج عملية ترميز الأصول الواقعية إلى بنية تحتية موثوقة للتسعير، لا إلى تمثيلات مرمّزة للأصول التقليدية فحسب.
تسلّط وثائق xReal من DIA الضوء على قدرة تقنية لافتة:
تعالج بنية التدوير المخصّصة لهذه المهمة حسابات أسعار الأصول الواقعية بفواصل زمنية تصل إلى 250 مللي ثانية، عبر أكثر من 10 عُقد تغذية مستقلة.
يشمل نطاق التغطية المدعوم أكثر من 1,000 أصل واقعي، بما في ذلك الأسهم وعوائد السندات السيادية والسلع والعملات الأجنبية.
تجمع البنية بين اكتشاف القيم الشاذة على السلسلة والمتوسط المرجّح لمعالجة بيانات السوق الواردة.
تشمل التطبيقات الواقعية ما يلي:
• Plume Network: مجموعة أوراكل RWAfi ومنح الغاز للمطوّرين.
• Azos Finance: تسعير الضمانات لعملة مستقرة مدعومة بالمناخ على Base.
• Denario: المعادن الثمينة المرمّزة.
• Zoniqx: تسعير صافي قيمة الأصول (NAV) للمؤسسات على XRPL.
النقطة الأهم ليست رقم 250 مللي ثانية بحد ذاته.
تحتاج أسواق الأصول الواقعية إلى بيانات سريعة، لكن يجب أن تكون قابلة للتتبّع والتحقّق أيضًا. ومن دون شفافية على مستوى المصدر، لا تؤدي الحسابات الأسرع إلا إلى إنتاج مخرجات أسرع من نظام لا يستطيع المستخدمون فحصه كما ينبغي.
من أجل اعتماد المؤسسات للأصول الواقعية، يجب أن يعمل الأداء وقابلية التحقّق معًا. $DIA
{spot}(DIAUSDT)
حسابات أسعار الأصول الواقعية (RWA) كل 250 مللي ثانية: ما الذي تبنيه DIA xReal
تحتاج عملية ترميز الأصول الواقعية إلى بنية تحتية موثوقة للتسعير، لا إلى تمثيلات مرمّزة للأصول التقليدية فحسب.
تسلّط وثائق xReal من DIA الضوء على قدرة تقنية لافتة:
تعالج بنية التدوير المخصّصة لهذه المهمة حسابات أسعار الأصول الواقعية بفواصل زمنية تصل إلى 250 مللي ثانية، عبر أكثر من 10 عُقد تغذية مستقلة.
يشمل نطاق التغطية المدعوم أكثر من 1,000 أصل واقعي، بما في ذلك الأسهم وعوائد السندات السيادية والسلع والعملات الأجنبية.
تجمع البنية بين اكتشاف القيم الشاذة على السلسلة والمتوسط المرجّح لمعالجة بيانات السوق الواردة.
تشمل التطبيقات الواقعية ما يلي:
• Plume Network: مجموعة أوراكل RWAfi ومنح الغاز للمطوّرين.
• Azos Finance: تسعير الضمانات لعملة مستقرة مدعومة بالمناخ على Base.
• Denario: المعادن الثمينة المرمّزة.
• Zoniqx: تسعير صافي قيمة الأصول (NAV) للمؤسسات على XRPL.
النقطة الأهم ليست رقم 250 مللي ثانية بحد ذاته.
تحتاج أسواق الأصول الواقعية إلى بيانات سريعة، لكن يجب أن تكون قابلة للتتبّع والتحقّق أيضًا. ومن دون شفافية على مستوى المصدر، لا تؤدي الحسابات الأسرع إلا إلى إنتاج مخرجات أسرع من نظام لا يستطيع المستخدمون فحصه كما ينبغي.
من أجل اعتماد المؤسسات للأصول الواقعية، يجب أن يعمل الأداء وقابلية التحقّق معًا. $DIA
تحتاج عملية ترميز الأصول الواقعية إلى بنية تحتية موثوقة للتسعير، لا إلى تمثيلات مرمّزة للأصول التقليدية فحسب.
تسلّط وثائق xReal من DIA الضوء على قدرة تقنية لافتة:
تعالج بنية التدوير المخصّصة لهذه المهمة حسابات أسعار الأصول الواقعية بفواصل زمنية تصل إلى 250 مللي ثانية، عبر أكثر من 10 عُقد تغذية مستقلة.
يشمل نطاق التغطية المدعوم أكثر من 1,000 أصل واقعي، بما في ذلك الأسهم وعوائد السندات السيادية والسلع والعملات الأجنبية.
تجمع البنية بين اكتشاف القيم الشاذة على السلسلة والمتوسط المرجّح لمعالجة بيانات السوق الواردة.
تشمل التطبيقات الواقعية ما يلي:
• Plume Network: مجموعة أوراكل RWAfi ومنح الغاز للمطوّرين.
• Azos Finance: تسعير الضمانات لعملة مستقرة مدعومة بالمناخ على Base.
• Denario: المعادن الثمينة المرمّزة.
• Zoniqx: تسعير صافي قيمة الأصول (NAV) للمؤسسات على XRPL.
النقطة الأهم ليست رقم 250 مللي ثانية بحد ذاته.
تحتاج أسواق الأصول الواقعية إلى بيانات سريعة، لكن يجب أن تكون قابلة للتتبّع والتحقّق أيضًا. ومن دون شفافية على مستوى المصدر، لا تؤدي الحسابات الأسرع إلا إلى إنتاج مخرجات أسرع من نظام لا يستطيع المستخدمون فحصه كما ينبغي.
من أجل اعتماد المؤسسات للأصول الواقعية، يجب أن يعمل الأداء وقابلية التحقّق معًا. $DIA
148
سجّل الدخول لاستكشاف المزيد من المُحتوى
انضم إلى مُستخدمي العملات الرقمية حول العالم على Binance Square
⚡️ احصل على أحدث المعلومات المفيدة عن العملات الرقمية.
💬 موثوقة من قبل أكبر منصّة لتداول العملات الرقمية في العالم.
👍 اكتشف الرؤى الحقيقية من صنّاع المُحتوى الموثوقين.
البريد الإلكتروني / رقم الهاتف
المواضيع الرائجة
CryptoSelloffTriggersMultipleWhaleLiquidations
21,450 مشاهدات
411 يقومون بالنقاش
تصفيات العملات المشفرة تتجاوز 2 مليار دولار خلال 24 ساعة مع تكبد 329,000 متداول خسائر فادحة
Binance News
·19 إعجاب
·12.3k مشاهدات
USSpotXRPETFsSeeLargestWeeklyOutflowIn8Months
58,063 مشاهدات
731 يقومون بالنقاش
WillFOMCMinutesReinforceRateHikeExpectations?
5,298 مشاهدات
149 يقومون بالنقاش