من أكثر المشكلات إثارة للاهتمام في التمويل اللامركزي (DeFi) ليست إيجاد سعر.
بل إيجاد قيمة موثوقة عندما لا يكاد توجد سوق.
فكّر في ما يتحرك بشكل متزايد على السلسلة:
صناديق مُرمَّزة.
خزائن/سندات.
توكِنات السيولة للتخزين التراجعي السائل (liquid staking tokens).
أصول مُولِّدة للعائد.
مراكز/مَواقع داخل الصناديق (vault positions).
أصول خاصة وعالمًا واقعيًا.
يسأل مِؤشر/أوراكل للسوق:
“ماذا يتداول الناس هذا مقابل؟”
لكن أحيانًا لا يكون هذا هو السؤال الأكثر فائدة.
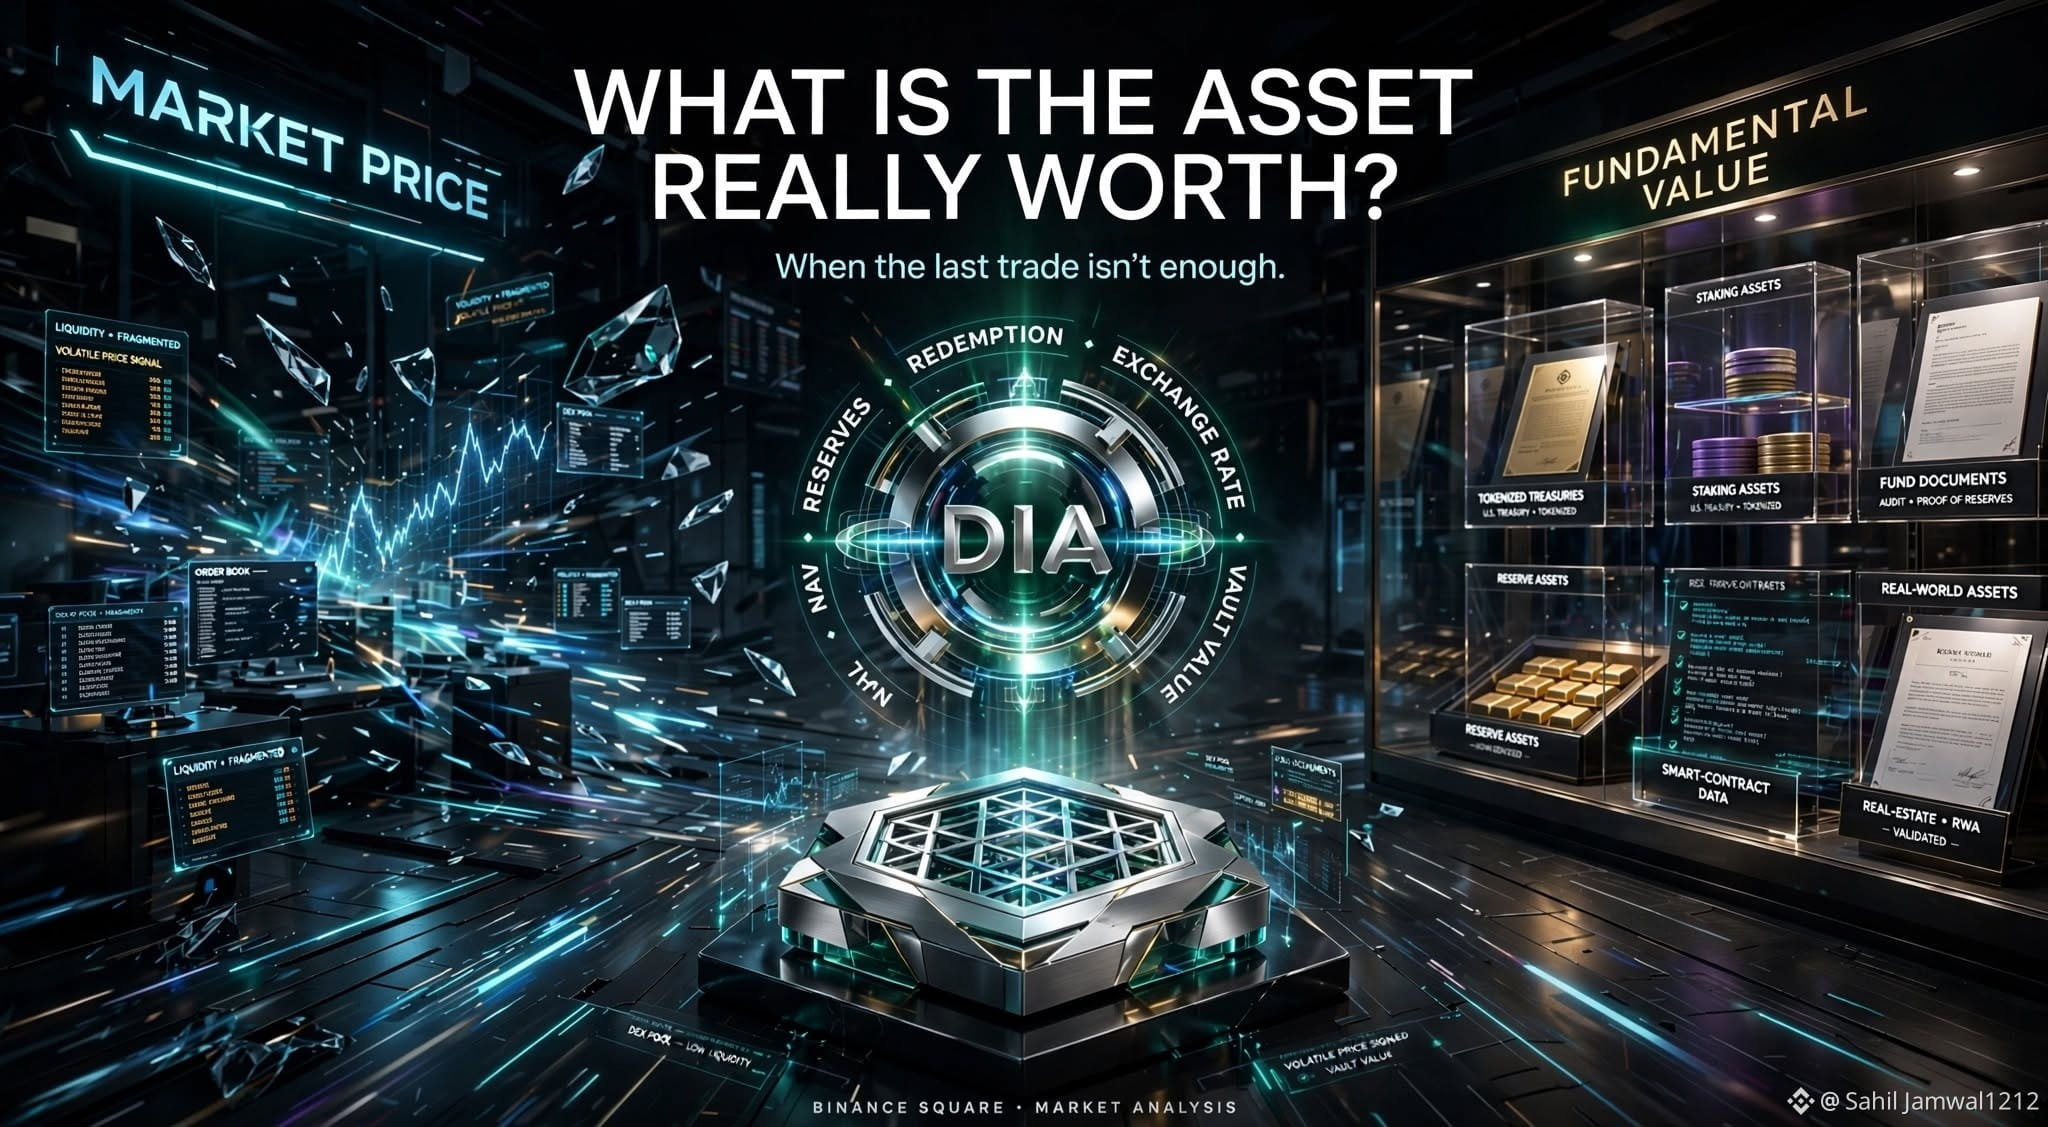
بالنسبة لتوكِن السيولة للتخزين التراجعي السائل (LST)، يمكن لمعدل الصرف الخاص بالبروتوكول أن يخبرنا بالمزيد عن القيمة الأساسية.
بالنسبة لصندوق مُرمَّز، قد تكون قيمة صافي الأصول (NAV) أكثر أهمية من مجرد نتيجة لسوق ثانوي رقيق.
بالنسبة لأصل مدعوم بالاحتياطي، قد تكون الشهادات/التحقق من الدعم أكثر دلالة من سعر مؤقت في بورصة لامركزية (DEX).
بالنسبة لتوكِن صندوق (vault token)، يمكن للأصول الأساسية والالتزامات أن تحدد القيمة الجوهرية.
وهنا لفتت انتباهِي Value caught my attention$DIA .
يدعم نماذجًا مختلفة لتقييم القيمة الأساسية — صافي الأصول (NAV)، إثبات الاحتياطيات (Proof of Reserves)، معدل الصرف الخاص بالعقد (Contract Exchange Rate)، قيمة الاسترداد (Redemption Value)، والدعم بالاحتياطي (Reserve-Backing) — وذلك اعتمادًا على كيفية اشتقاق قيمة الأصل فعليًا.
وتُبرز بنية DIA الخاصة ببنية LST حجم المشكلة: فهي تقول إن أكثر من 50 مليار دولار من ETH وحدها موجودة داخل بروتوكولات التخزين التراجعي السائل.
لذا ربما لا تكون التطوّر القادم في بنية الأوراكل هو ببساطة:
“إعطاء DeFi سعرًا أفضل.”
ربما يكون:
“إعطاء DeFi طريقة أفضل لتحديد القيمة.”
قد تصبح هذه الفروق أكثر أهمية مع اتساع نطاق الترميز (tokenization).#RWA #CryptoInfrastructure