ماذا يحدث عندما تصبح العملة المحلية أصلاً على السلسلة (onchain)؟
المشكلة الأولى ليست التوكن.
بل هي السعر.
تعمل Twin Finance وDAMM Capital على ذلك تحديدًا لعملات أمريكا اللاتينية، مع $DIA
لتوفير بنية البنية التحتية للـ Oracle (أوراكِل) من الأسفل.
تمتلك Twin عملات مستقرة محلية (stablecoins) تمثل عملات تشمل البيزو الأرجنتيني، والريال البرازيلي، والبوليفيانو، والبيزو المكسيكي، والبيزو الكولومبي، والسول البيروفي، والسول التشيلي.
تستخدم شركة DAMM Capital هذه الأصول في أسواق الإقراض عبر Morpho.
لكن توجد هنا مشكلة أوراكِل مثيرة للاهتمام.
أي سعر صرف يجب على التمويل اللامركزي (DeFi) الوثوق به؟
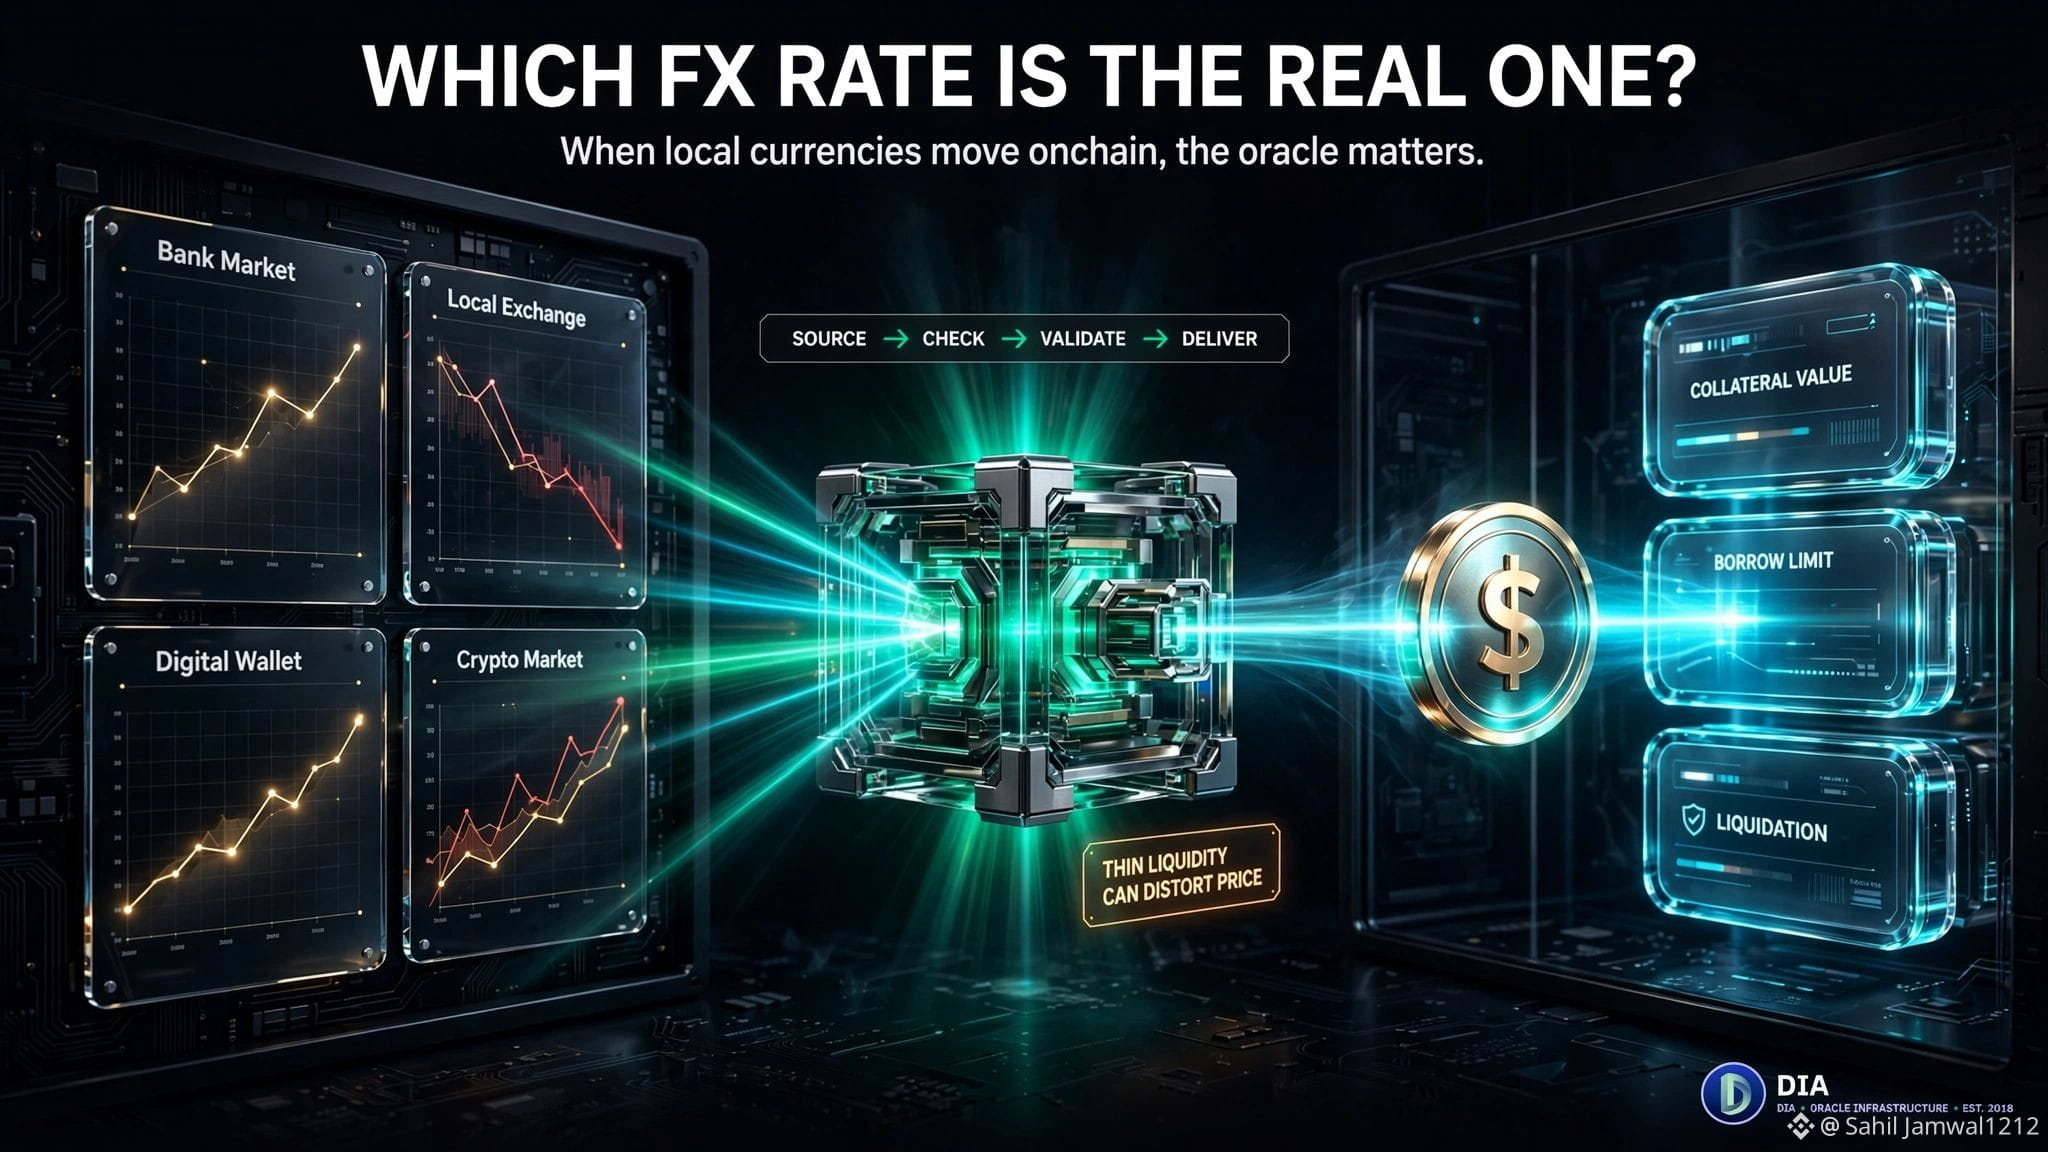
بالنسبة لعملات مثل البيزو الأرجنتيني، قد تختلف بشكل كبير نسبة البنك (bank rate) عن السعر المتاح عبر أسواق محلية بديلة.
وإذا كانت سيولة مجمع السيولة (liquidity pool) على السلسلة رقيقة، فإن عددًا قليلًا من الصفقات يمكن أن يشوّه السعر الظاهر.
حل DIA أكثر إثارة من مجرد أخذ سعر DEX.
فهو يستمد التسعير من منصات يمكن فيها فعليًا تبديل العملة، ثم يقارن تلك الأسعار بمراجع مستقلة.
وعندما تتحرك المصادر خارج النطاق المتفق عليه، يمكن للتغذية (feed) الاحتفاظ بالقيمة الجيدة الأخيرة.
يصبح ذلك مهمًا عندما تكون ضوابط الأسعار:
الضمان → الاقتراض → التصفيات (Liquidations)
وهذه هي الجزء من بنية البنية التحتية لـ RWA الذي أجد من السهل التغاضي عنه.
تحويل عملة محلية إلى توكن هو تحدٍّ واحد.
أما جعل قيمتها في العالم الحقيقي قابلة للاستخدام بواسطة بروتوكولات مالية آلية، فهو تحدٍّ آخر.
وهنا تبدأ بنية البنية التحتية للأوراكِل بالتحول إلى بنية تحتية مالية.
المشكلة الأولى ليست التوكن.
بل هي السعر.
تعمل Twin Finance وDAMM Capital على ذلك تحديدًا لعملات أمريكا اللاتينية، مع $DIA
لتوفير بنية البنية التحتية للـ Oracle (أوراكِل) من الأسفل.
تمتلك Twin عملات مستقرة محلية (stablecoins) تمثل عملات تشمل البيزو الأرجنتيني، والريال البرازيلي، والبوليفيانو، والبيزو المكسيكي، والبيزو الكولومبي، والسول البيروفي، والسول التشيلي.
تستخدم شركة DAMM Capital هذه الأصول في أسواق الإقراض عبر Morpho.
لكن توجد هنا مشكلة أوراكِل مثيرة للاهتمام.
أي سعر صرف يجب على التمويل اللامركزي (DeFi) الوثوق به؟
بالنسبة لعملات مثل البيزو الأرجنتيني، قد تختلف بشكل كبير نسبة البنك (bank rate) عن السعر المتاح عبر أسواق محلية بديلة.
وإذا كانت سيولة مجمع السيولة (liquidity pool) على السلسلة رقيقة، فإن عددًا قليلًا من الصفقات يمكن أن يشوّه السعر الظاهر.
حل DIA أكثر إثارة من مجرد أخذ سعر DEX.
فهو يستمد التسعير من منصات يمكن فيها فعليًا تبديل العملة، ثم يقارن تلك الأسعار بمراجع مستقلة.
وعندما تتحرك المصادر خارج النطاق المتفق عليه، يمكن للتغذية (feed) الاحتفاظ بالقيمة الجيدة الأخيرة.
يصبح ذلك مهمًا عندما تكون ضوابط الأسعار:
الضمان → الاقتراض → التصفيات (Liquidations)
وهذه هي الجزء من بنية البنية التحتية لـ RWA الذي أجد من السهل التغاضي عنه.
تحويل عملة محلية إلى توكن هو تحدٍّ واحد.
أما جعل قيمتها في العالم الحقيقي قابلة للاستخدام بواسطة بروتوكولات مالية آلية، فهو تحدٍّ آخر.
وهنا تبدأ بنية البنية التحتية للأوراكِل بالتحول إلى بنية تحتية مالية.