
myrrhain
36 Bài đăng

myrrhain
Báo cáo
Chặn người dùng
🌐 Web3 • Crypto • Markets
Researching narratives & opportunities
X: @myrrhain
5 Đang theo dõi
11 Người theo dõi
24 Đã thích
Bài đăng
·
--
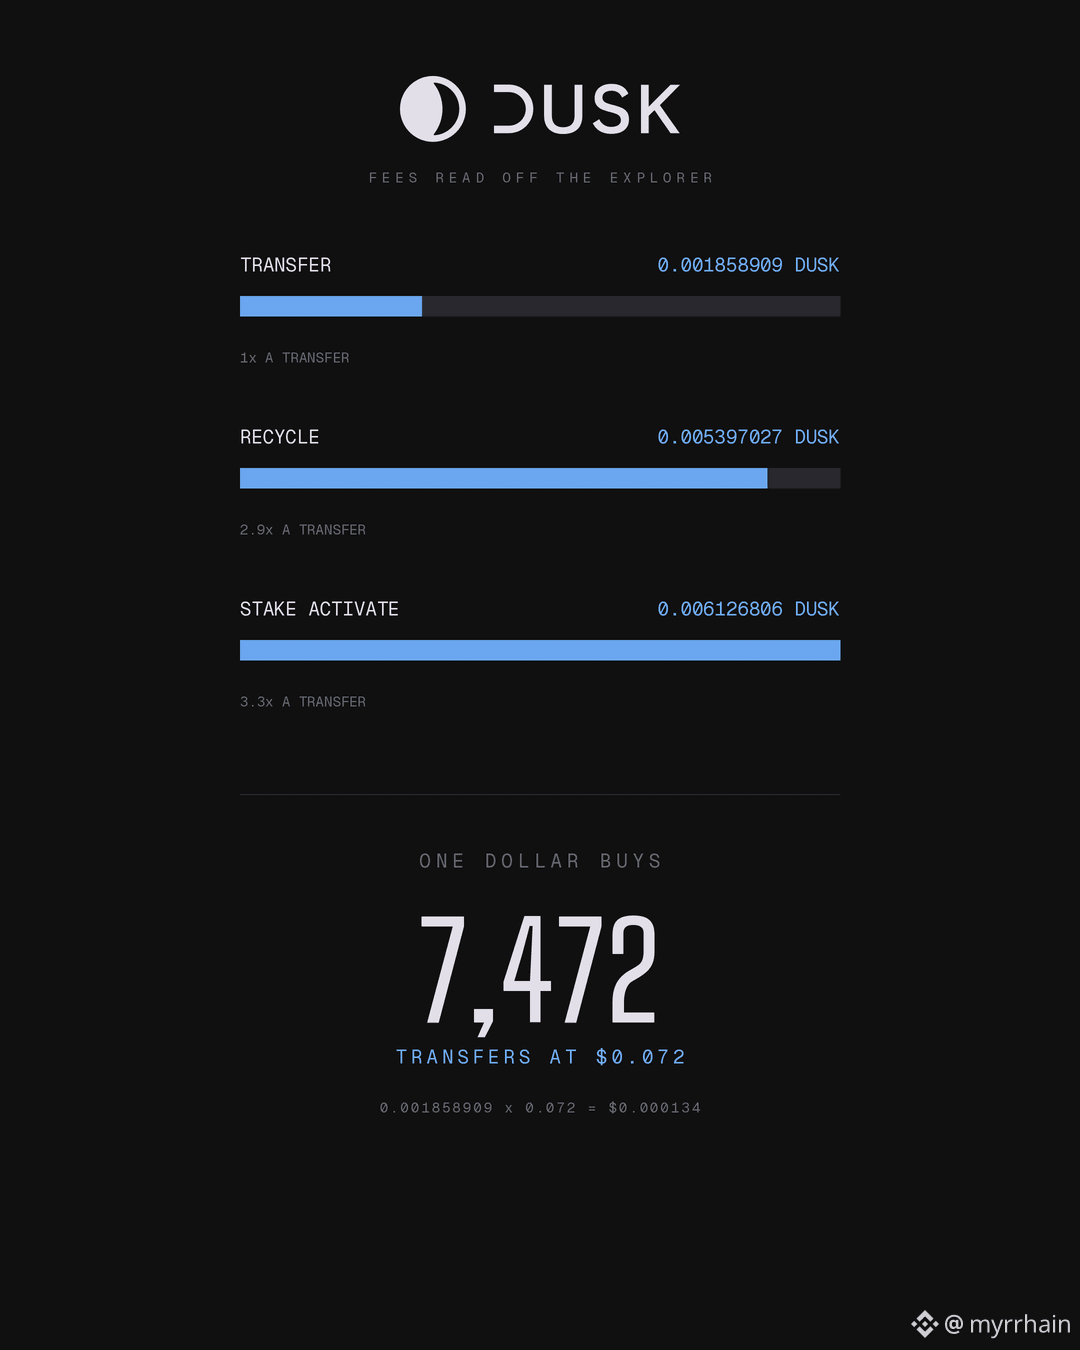
Hôm qua tôi đã xác minh rằng phần thưởng khối của Dusk không thay đổi theo mức sử dụng. Hôm nay tôi quay lại đúng trang trình khám phá đó và đọc cột phí thay vì xem phần khác, vì đó là nửa còn lại của cùng một câu hỏi.
Bốn giao dịch thực tế, với phí đúng như hiển thị. Một giao dịch chuyển có phí 0.001858909 DUSK. Một giao dịch tái chế có phí 0.005397027. Một giao dịch kích hoạt stake có phí 0.006126806. Ba loại thao tác khác nhau, ba mức phí khác nhau, và tất cả đều rất nhỏ.
Đổi sang tiền theo mức giá 0.072 trên cùng màn hình, phí một lần chuyển tốn khoảng 0.000134 đô la. Như vậy tương đương khoảng 7.470 lần chuyển cho mỗi 1 đô la.
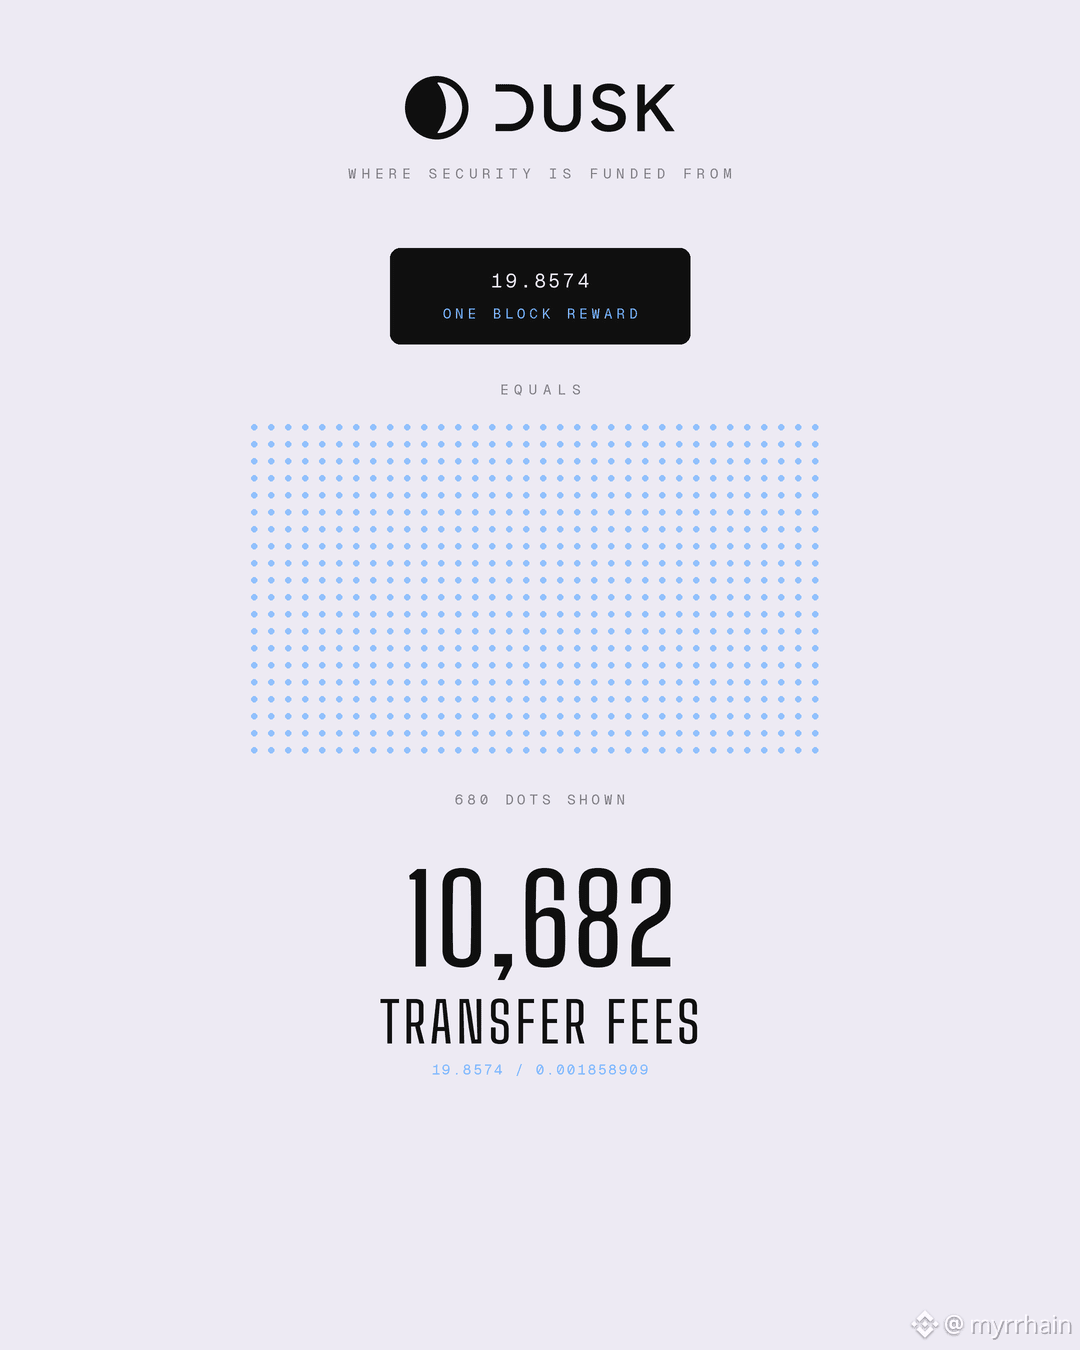
Sau đó tôi đặt nó cạnh con số của hôm qua và mọi thứ bắt đầu rõ nét. Một khối trên Dusk trả 19.8574 DUSK cho bất kỳ ai tạo ra nó. Chia con số đó cho phí chuyển thì một phần thưởng khối tương đương khoảng 10.680 lần chuyển. Phần thưởng để tạo ra một khối lớn hơn các khoản phí bên trong nó tới bốn bậc độ lớn.
Điều này cho bạn biết nguồn tài trợ cho bảo mật thực sự đến từ đâu. Không phải từ người dùng, mà từ phần phát hành (emission).
Với một chuỗi được thiết kế cho thanh toán theo quy định, tôi nghĩ đó là lựa chọn đúng, và nó kết nối trực tiếp với phát hiện hôm qua. Phần thưởng khối cố định có nghĩa là doanh thu của validator không tăng theo mức tắc nghẽn. Mô hình bảo mật được tài trợ bằng emission có nghĩa là chi phí của người dùng cũng không tăng theo mức tắc nghẽn. Cả hai phía của “cuộc đổi chác” đều được cách ly khỏi tải. Một nơi cung cấp dịch vụ báo giá phí thanh toán cho khách hàng tổ chức có thể đưa một con số vào hợp đồng và kỳ vọng nó sẽ giữ nguyên, điều này có giá trị hơn đối với khách hàng đó so với một kỷ lục về thông lượng.
Có một vài điểm giới hạn. Bốn giao dịch là một mẫu nhỏ và phí thay đổi theo mức tính toán mà một giao dịch thực sự thực hiện, nên hãy xem các con số này là mang tính đại diện chứ không phải cố định. Giá trị bằng đô la thay đổi theo giá. Và mô hình được tài trợ bằng emission phải được đọc cùng với lịch phát hành (emission schedule), điều mà tôi chưa đo.
Ai biết phí của Dusk được điều chỉnh theo độ phức tạp của hợp đồng chứ không phải theo loại giao dịch như thế nào không?
@Dusk_Foundation $DUSK #dusk
Hôm qua tôi đã xác minh rằng phần thưởng khối của Dusk không thay đổi theo mức sử dụng. Hôm nay tôi quay lại đúng trang trình khám phá đó và đọc cột phí thay vì xem phần khác, vì đó là nửa còn lại của cùng một câu hỏi.
Bốn giao dịch thực tế, với phí đúng như hiển thị. Một giao dịch chuyển có phí 0.001858909 DUSK. Một giao dịch tái chế có phí 0.005397027. Một giao dịch kích hoạt stake có phí 0.006126806. Ba loại thao tác khác nhau, ba mức phí khác nhau, và tất cả đều rất nhỏ.
Đổi sang tiền theo mức giá 0.072 trên cùng màn hình, phí một lần chuyển tốn khoảng 0.000134 đô la. Như vậy tương đương khoảng 7.470 lần chuyển cho mỗi 1 đô la.
Sau đó tôi đặt nó cạnh con số của hôm qua và mọi thứ bắt đầu rõ nét. Một khối trên Dusk trả 19.8574 DUSK cho bất kỳ ai tạo ra nó. Chia con số đó cho phí chuyển thì một phần thưởng khối tương đương khoảng 10.680 lần chuyển. Phần thưởng để tạo ra một khối lớn hơn các khoản phí bên trong nó tới bốn bậc độ lớn.
Điều này cho bạn biết nguồn tài trợ cho bảo mật thực sự đến từ đâu. Không phải từ người dùng, mà từ phần phát hành (emission).
Với một chuỗi được thiết kế cho thanh toán theo quy định, tôi nghĩ đó là lựa chọn đúng, và nó kết nối trực tiếp với phát hiện hôm qua. Phần thưởng khối cố định có nghĩa là doanh thu của validator không tăng theo mức tắc nghẽn. Mô hình bảo mật được tài trợ bằng emission có nghĩa là chi phí của người dùng cũng không tăng theo mức tắc nghẽn. Cả hai phía của “cuộc đổi chác” đều được cách ly khỏi tải. Một nơi cung cấp dịch vụ báo giá phí thanh toán cho khách hàng tổ chức có thể đưa một con số vào hợp đồng và kỳ vọng nó sẽ giữ nguyên, điều này có giá trị hơn đối với khách hàng đó so với một kỷ lục về thông lượng.
Có một vài điểm giới hạn. Bốn giao dịch là một mẫu nhỏ và phí thay đổi theo mức tính toán mà một giao dịch thực sự thực hiện, nên hãy xem các con số này là mang tính đại diện chứ không phải cố định. Giá trị bằng đô la thay đổi theo giá. Và mô hình được tài trợ bằng emission phải được đọc cùng với lịch phát hành (emission schedule), điều mà tôi chưa đo.
Ai biết phí của Dusk được điều chỉnh theo độ phức tạp của hợp đồng chứ không phải theo loại giao dịch như thế nào không?
@Dusk $DUSK #dusk
Bốn giao dịch thực tế, với phí đúng như hiển thị. Một giao dịch chuyển có phí 0.001858909 DUSK. Một giao dịch tái chế có phí 0.005397027. Một giao dịch kích hoạt stake có phí 0.006126806. Ba loại thao tác khác nhau, ba mức phí khác nhau, và tất cả đều rất nhỏ.
Đổi sang tiền theo mức giá 0.072 trên cùng màn hình, phí một lần chuyển tốn khoảng 0.000134 đô la. Như vậy tương đương khoảng 7.470 lần chuyển cho mỗi 1 đô la.
Sau đó tôi đặt nó cạnh con số của hôm qua và mọi thứ bắt đầu rõ nét. Một khối trên Dusk trả 19.8574 DUSK cho bất kỳ ai tạo ra nó. Chia con số đó cho phí chuyển thì một phần thưởng khối tương đương khoảng 10.680 lần chuyển. Phần thưởng để tạo ra một khối lớn hơn các khoản phí bên trong nó tới bốn bậc độ lớn.
Điều này cho bạn biết nguồn tài trợ cho bảo mật thực sự đến từ đâu. Không phải từ người dùng, mà từ phần phát hành (emission).
Với một chuỗi được thiết kế cho thanh toán theo quy định, tôi nghĩ đó là lựa chọn đúng, và nó kết nối trực tiếp với phát hiện hôm qua. Phần thưởng khối cố định có nghĩa là doanh thu của validator không tăng theo mức tắc nghẽn. Mô hình bảo mật được tài trợ bằng emission có nghĩa là chi phí của người dùng cũng không tăng theo mức tắc nghẽn. Cả hai phía của “cuộc đổi chác” đều được cách ly khỏi tải. Một nơi cung cấp dịch vụ báo giá phí thanh toán cho khách hàng tổ chức có thể đưa một con số vào hợp đồng và kỳ vọng nó sẽ giữ nguyên, điều này có giá trị hơn đối với khách hàng đó so với một kỷ lục về thông lượng.
Có một vài điểm giới hạn. Bốn giao dịch là một mẫu nhỏ và phí thay đổi theo mức tính toán mà một giao dịch thực sự thực hiện, nên hãy xem các con số này là mang tính đại diện chứ không phải cố định. Giá trị bằng đô la thay đổi theo giá. Và mô hình được tài trợ bằng emission phải được đọc cùng với lịch phát hành (emission schedule), điều mà tôi chưa đo.
Ai biết phí của Dusk được điều chỉnh theo độ phức tạp của hợp đồng chứ không phải theo loại giao dịch như thế nào không?
@Dusk $DUSK #dusk
64
·
--
Đã xác minh
#dusk $DUSK @Dusk_Foundation
Tôi kỳ vọng phần thưởng khối trên Dusk sẽ thay đổi theo hoạt động của mạng. Chúng không như vậy, và việc kiểm tra đã dẫn tôi đến điều còn thú vị hơn những gì tôi định làm.
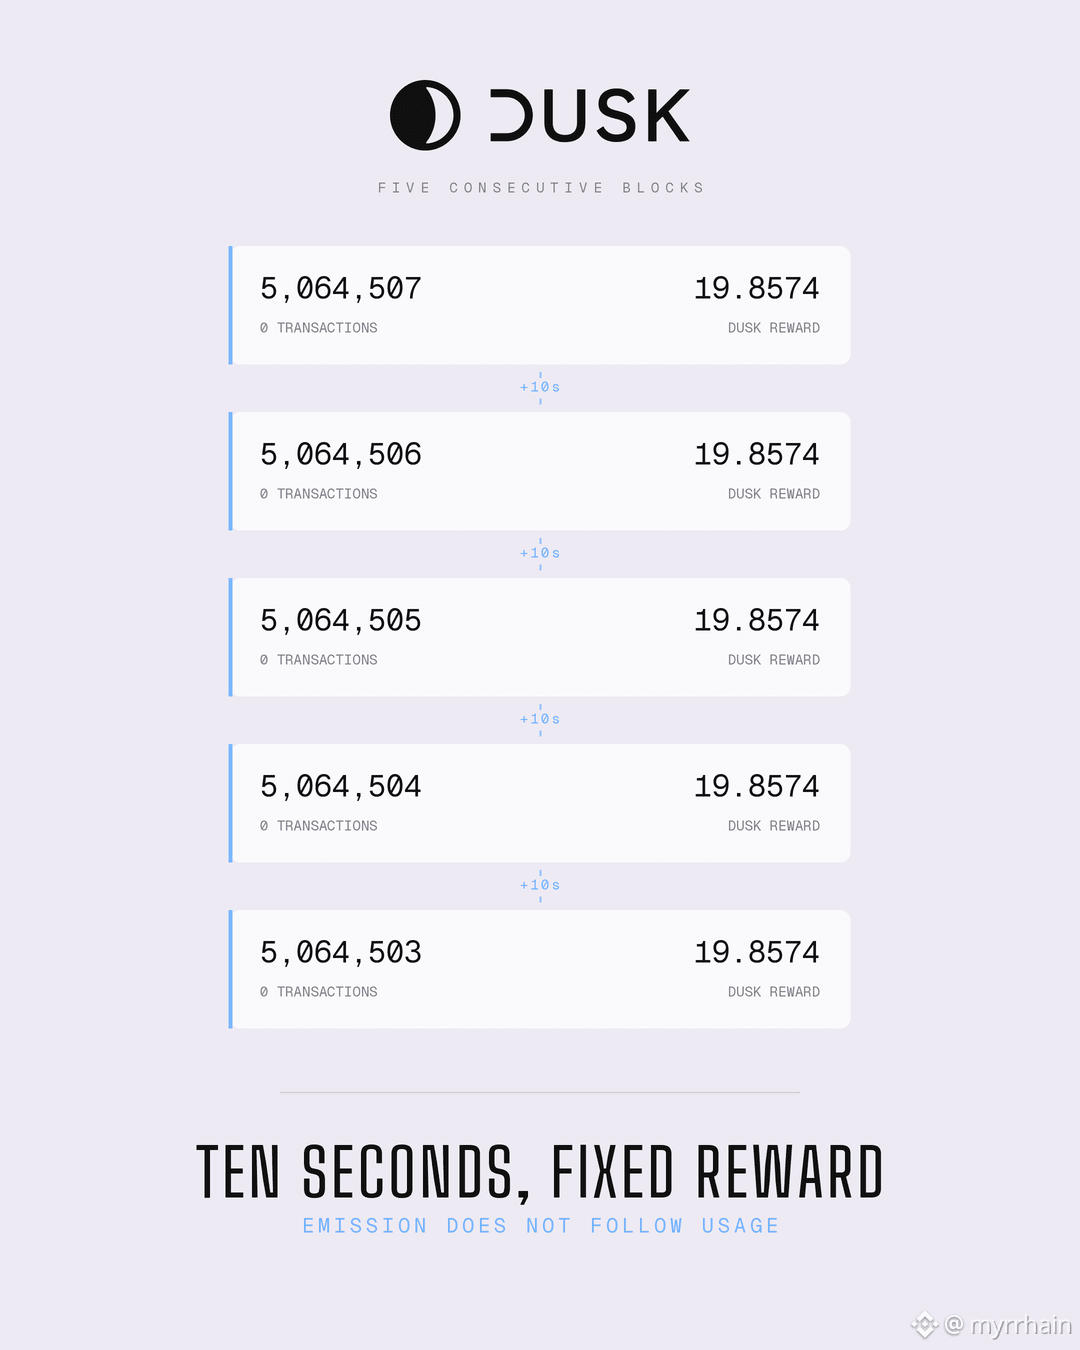
Tôi đã lấy năm khối liên tiếp từ trình khám phá. Dấu thời gian cho thấy chúng lần lượt cách đây chín, mười chín, hai mươi chín, ba mươi chín và bốn mươi chín giây. Cách nhau mười giây, không có độ lệch nào trong mẫu. Mỗi khối trong số đó đều mang zero giao dịch, và mỗi khối đều trả đúng 19.8574 DUSK. Phần thưởng giống hệt nhau, không có thành phần phí, không có biến thiên theo mức sử dụng.
Điều đó làm cho phép tính phát hành trở nên đơn giản, nên tôi đã chạy nó.
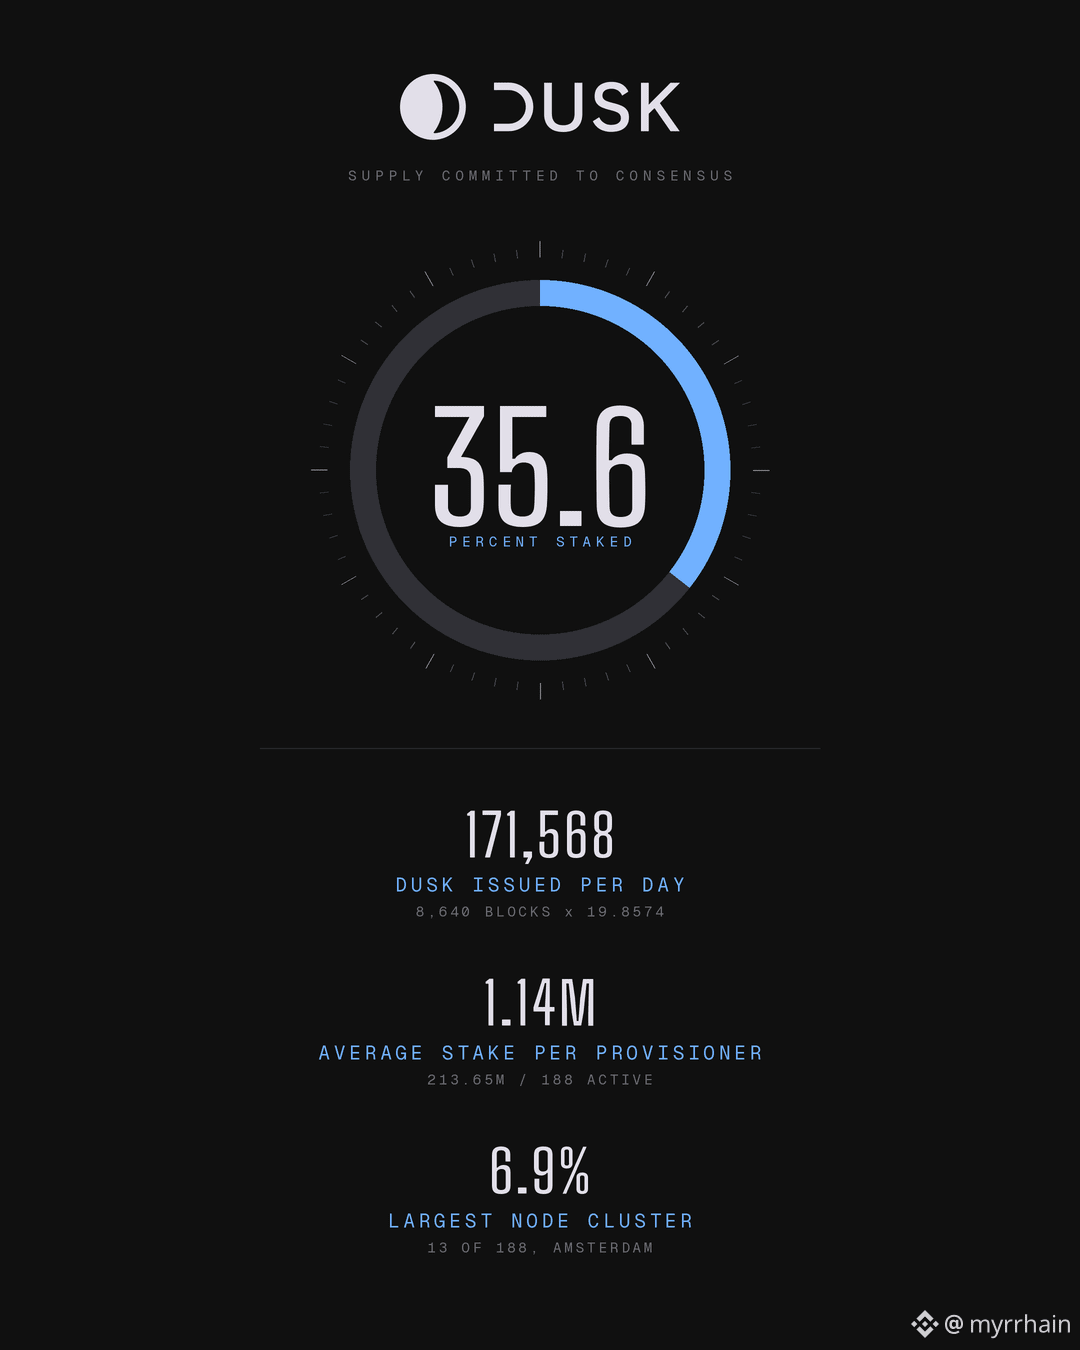
Các khối mười giây cho 8.640 khối một ngày. Với 19.8574 mỗi khối, mạng phát hành khoảng 171.568 DUSK mỗi ngày để tự bảo đảm. Với mức giá 0.072 hiển thị trên cùng màn hình, đó là khoảng 12.350 đô la mỗi ngày để mua sự đồng thuận.
Thêm hai con số cũng rơi ra từ cùng một trang. Vốn hóa thị trường 43,21 triệu chia cho mức giá đó cho thấy khoảng 600 triệu DUSK đang lưu hành, và 213,65 triệu trong số đó được đặt cược. Như vậy, khoảng 35,6% tổng nguồn cung được cam kết cho đồng thuận thay vì nằm dạng thanh khoản. Chia lượng stake cho 188 nhà cung cấp tài nguyên hoạt động cho ra vị trí trung bình gần 1,14 triệu, so với mức tối thiểu của giao thức là 1.000.
Phần thưởng cố định là điều khiến tôi cứ nghĩ mãi về nó. Một validator nhận được số tiền như nhau dù khối trống hay đầy, nên doanh thu của người vận hành không tăng giảm theo tình trạng tắc nghẽn. Với một chuỗi hướng tới các môi trường được quản lý, đây là lựa chọn phù hợp. Chi phí thanh toán luôn có thể dự đoán, và một nơi cung cấp dịch vụ báo giá phí cho khách hàng có thể mô hình hóa chúng mà không cần đoán tải trong tương lai.
Cách phân phối cũng hay hơn tôi tưởng. Cụm node lớn nhất là mười ba, ở Amsterdam, trong số 188 cụm đang hoạt động. Dưới bảy phần trăm trong bất kỳ một cụm đơn lẻ nào.
Giới hạn đối với các con số của tôi. Đây là một lần chụp, và năm khối là mẫu nhỏ để gọi phần thưởng là hằng số, thay vì chỉ là “ổn định” ngay lúc này. Lượng cung lưu hành được suy ra từ vốn hóa thị trường và giá cả, mà cả hai đều biến động, nên hãy xem 35,6% như một ước tính.
Có ai biết liệu 19.8574 được cố định theo lịch trình hay sẽ giảm dần theo thời gian không?
#dusk $DUSK @Dusk
Tôi kỳ vọng phần thưởng khối trên Dusk sẽ thay đổi theo hoạt động của mạng. Chúng không như vậy, và việc kiểm tra đã dẫn tôi đến điều còn thú vị hơn những gì tôi định làm.
Tôi đã lấy năm khối liên tiếp từ trình khám phá. Dấu thời gian cho thấy chúng lần lượt cách đây chín, mười chín, hai mươi chín, ba mươi chín và bốn mươi chín giây. Cách nhau mười giây, không có độ lệch nào trong mẫu. Mỗi khối trong số đó đều mang zero giao dịch, và mỗi khối đều trả đúng 19.8574 DUSK. Phần thưởng giống hệt nhau, không có thành phần phí, không có biến thiên theo mức sử dụng.
Điều đó làm cho phép tính phát hành trở nên đơn giản, nên tôi đã chạy nó.
Các khối mười giây cho 8.640 khối một ngày. Với 19.8574 mỗi khối, mạng phát hành khoảng 171.568 DUSK mỗi ngày để tự bảo đảm. Với mức giá 0.072 hiển thị trên cùng màn hình, đó là khoảng 12.350 đô la mỗi ngày để mua sự đồng thuận.
Thêm hai con số cũng rơi ra từ cùng một trang. Vốn hóa thị trường 43,21 triệu chia cho mức giá đó cho thấy khoảng 600 triệu DUSK đang lưu hành, và 213,65 triệu trong số đó được đặt cược. Như vậy, khoảng 35,6% tổng nguồn cung được cam kết cho đồng thuận thay vì nằm dạng thanh khoản. Chia lượng stake cho 188 nhà cung cấp tài nguyên hoạt động cho ra vị trí trung bình gần 1,14 triệu, so với mức tối thiểu của giao thức là 1.000.
Phần thưởng cố định là điều khiến tôi cứ nghĩ mãi về nó. Một validator nhận được số tiền như nhau dù khối trống hay đầy, nên doanh thu của người vận hành không tăng giảm theo tình trạng tắc nghẽn. Với một chuỗi hướng tới các môi trường được quản lý, đây là lựa chọn phù hợp. Chi phí thanh toán luôn có thể dự đoán, và một nơi cung cấp dịch vụ báo giá phí cho khách hàng có thể mô hình hóa chúng mà không cần đoán tải trong tương lai.
Cách phân phối cũng hay hơn tôi tưởng. Cụm node lớn nhất là mười ba, ở Amsterdam, trong số 188 cụm đang hoạt động. Dưới bảy phần trăm trong bất kỳ một cụm đơn lẻ nào.
Giới hạn đối với các con số của tôi. Đây là một lần chụp, và năm khối là mẫu nhỏ để gọi phần thưởng là hằng số, thay vì chỉ là “ổn định” ngay lúc này. Lượng cung lưu hành được suy ra từ vốn hóa thị trường và giá cả, mà cả hai đều biến động, nên hãy xem 35,6% như một ước tính.
Có ai biết liệu 19.8574 được cố định theo lịch trình hay sẽ giảm dần theo thời gian không?
Tôi kỳ vọng phần thưởng khối trên Dusk sẽ thay đổi theo hoạt động của mạng. Chúng không như vậy, và việc kiểm tra đã dẫn tôi đến điều còn thú vị hơn những gì tôi định làm.
Tôi đã lấy năm khối liên tiếp từ trình khám phá. Dấu thời gian cho thấy chúng lần lượt cách đây chín, mười chín, hai mươi chín, ba mươi chín và bốn mươi chín giây. Cách nhau mười giây, không có độ lệch nào trong mẫu. Mỗi khối trong số đó đều mang zero giao dịch, và mỗi khối đều trả đúng 19.8574 DUSK. Phần thưởng giống hệt nhau, không có thành phần phí, không có biến thiên theo mức sử dụng.
Điều đó làm cho phép tính phát hành trở nên đơn giản, nên tôi đã chạy nó.
Các khối mười giây cho 8.640 khối một ngày. Với 19.8574 mỗi khối, mạng phát hành khoảng 171.568 DUSK mỗi ngày để tự bảo đảm. Với mức giá 0.072 hiển thị trên cùng màn hình, đó là khoảng 12.350 đô la mỗi ngày để mua sự đồng thuận.
Thêm hai con số cũng rơi ra từ cùng một trang. Vốn hóa thị trường 43,21 triệu chia cho mức giá đó cho thấy khoảng 600 triệu DUSK đang lưu hành, và 213,65 triệu trong số đó được đặt cược. Như vậy, khoảng 35,6% tổng nguồn cung được cam kết cho đồng thuận thay vì nằm dạng thanh khoản. Chia lượng stake cho 188 nhà cung cấp tài nguyên hoạt động cho ra vị trí trung bình gần 1,14 triệu, so với mức tối thiểu của giao thức là 1.000.
Phần thưởng cố định là điều khiến tôi cứ nghĩ mãi về nó. Một validator nhận được số tiền như nhau dù khối trống hay đầy, nên doanh thu của người vận hành không tăng giảm theo tình trạng tắc nghẽn. Với một chuỗi hướng tới các môi trường được quản lý, đây là lựa chọn phù hợp. Chi phí thanh toán luôn có thể dự đoán, và một nơi cung cấp dịch vụ báo giá phí cho khách hàng có thể mô hình hóa chúng mà không cần đoán tải trong tương lai.
Cách phân phối cũng hay hơn tôi tưởng. Cụm node lớn nhất là mười ba, ở Amsterdam, trong số 188 cụm đang hoạt động. Dưới bảy phần trăm trong bất kỳ một cụm đơn lẻ nào.
Giới hạn đối với các con số của tôi. Đây là một lần chụp, và năm khối là mẫu nhỏ để gọi phần thưởng là hằng số, thay vì chỉ là “ổn định” ngay lúc này. Lượng cung lưu hành được suy ra từ vốn hóa thị trường và giá cả, mà cả hai đều biến động, nên hãy xem 35,6% như một ước tính.
Có ai biết liệu 19.8574 được cố định theo lịch trình hay sẽ giảm dần theo thời gian không?
94
·
--
Tăng giá
Sự khác biệt giữa việc bọc (wrap) một tài sản và phát hành nó theo cách gốc (native) không xuất hiện trong ngày ra mắt. Nó chỉ lộ ra sau hai năm, và đến lúc đó thì việc sửa chữa sẽ rất tốn kém.
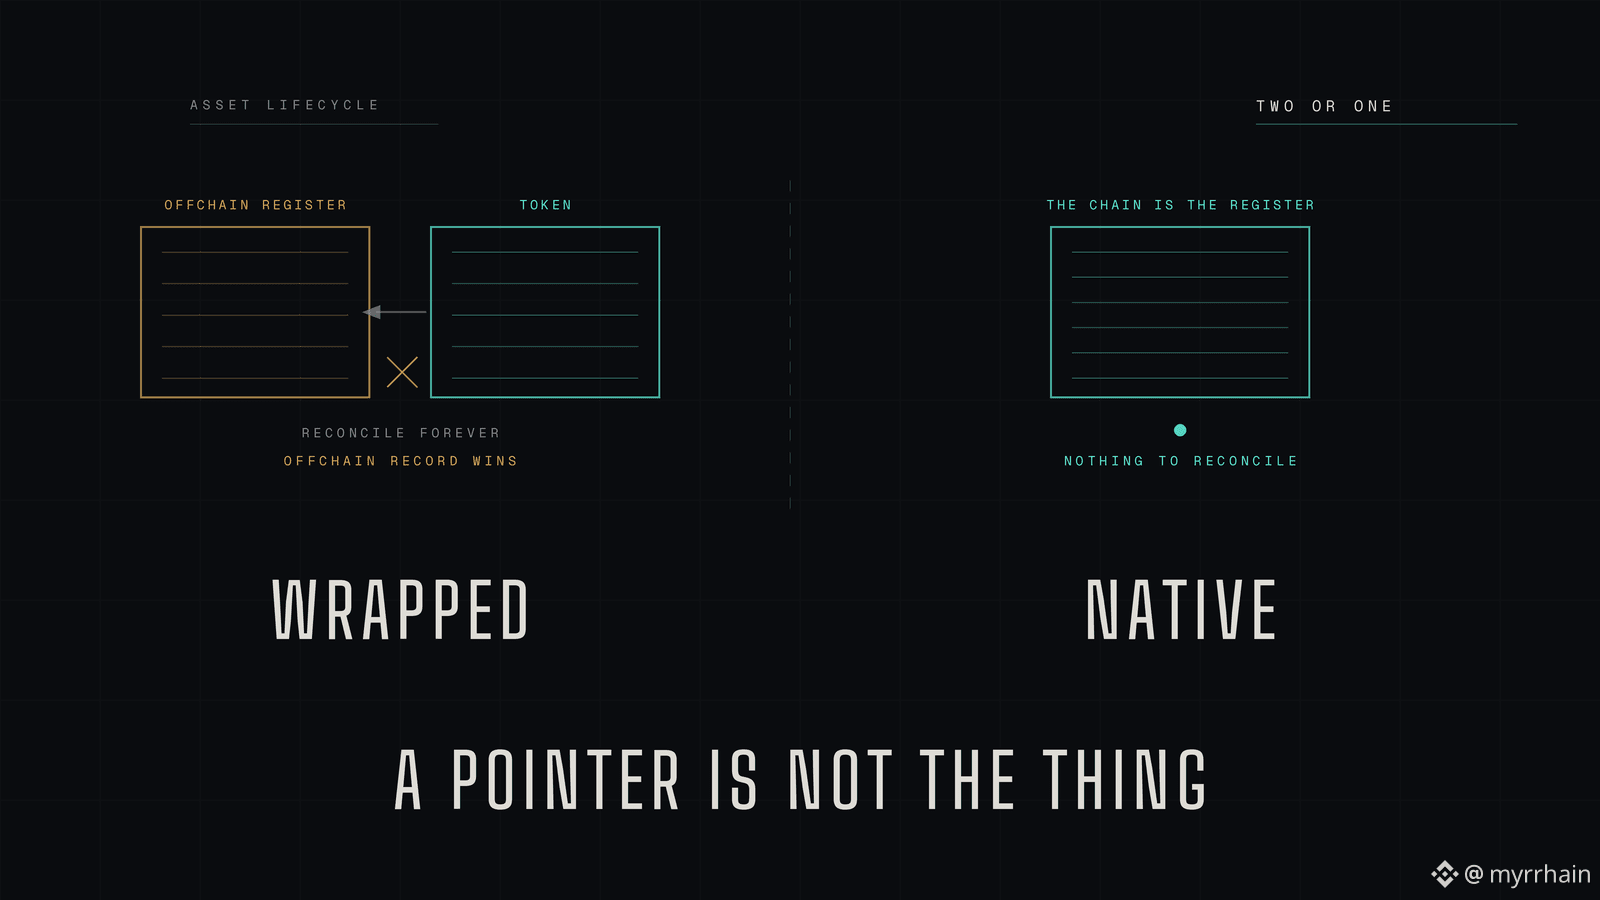
Một chứng khoán được bọc là một yêu cầu (claim). Trái phiếu vẫn tồn tại ở đâu đó trong một sổ đăng ký (registry), và token chỉ là một con trỏ (pointer) trỏ tới nó. Ngày phát hành trông giống hệt nhau dù theo cách nào. Cùng giao diện, cùng ví, cùng thao tác chuyển.
Rồi tài sản bắt đầu “sống cuộc đời của nó”. Một khoản coupon được chi trả. Ai đó chuyển nhượng cho một bên hóa ra là không đủ điều kiện. Một người nắm giữ qua đời. Có một sự kiện doanh nghiệp (corporate action). Và từ đó, con trỏ và “thứ” mà nó trỏ tới phải luôn nhất quán với nhau—mãi mãi—trải qua tất cả những sự kiện đó.
Chúng sẽ không phải lúc nào cũng đồng ý. Đó là lý do tồn tại đối soát (reconciliation). Và khi chúng bất đồng, sổ đăng ký ngoài chuỗi (offchain register) sẽ thắng, vì đó là bản ghi có cơ sở pháp lý. Điều đó cho bạn biết token thực sự là gì. Không phải là chính chứng khoán. Một dẫn xuất từ mức độ bạn tin vào bên vận hành sổ đăng ký.
Phát hành gốc (native issuance) loại bỏ hoàn toàn bản ghi thứ hai. Công cụ được tạo trên chuỗi như là dạng chính của nó. Chuỗi chính là sổ đăng ký. Việc chuyển nhượng chính là việc chuyển nhượng—không phải là một thông điệp nói về một thứ khác.
Gần như chẳng ai làm điều này, và lý do không phải do tham vọng kỹ thuật. Phát hành gốc cần đồng thời ba thứ. Tính riêng tư, vì một bảng phân bổ vốn (cap table) trên sổ cái công khai là một nguồn cung cấp thông tin tình báo cạnh tranh. Các quy tắc về điều kiện đủ tư cách phải được thực thi, vì bạn không thể để sổ đăng ký chấp nhận một người nắm giữ không đủ điều kiện. Và một nền tảng (venue) có ủy quyền để làm cho việc đó có giá trị pháp lý. Nếu thiếu bất kỳ một thứ nào, bạn lại rơi về cơ chế bọc (wrapping).
Dusk là một trong số ít các hệ thống được xây dựng ngay từ đầu để có đủ cả ba thứ này, thay vì thêm vào sau.
Nơi tôi vẫn muốn có câu trả lời rõ ràng hơn. @Dusk_Foundation chính xác điều gì khiến bản ghi trên chuỗi trở thành bản ghi pháp lý cho một đợt phát hành cụ thể? Mã (code) không thể ban cho điều đó. Nó phải đến từ tài liệu của bên phát hành và luật áp dụng, và tôi muốn hiểu rõ đường ranh đó được vạch ra trong thực tế như thế nào.
Tò mò không biết ai ở đây đã từng thấy một “đợt phát hành” thực sự gốc (native) chưa—không phải một bản wrapper được tiếp thị như thể là gốc.
@Dusk_Foundation $DUSK #dusk #RWA
Sự khác biệt giữa việc bọc (wrap) một tài sản và phát hành nó theo cách gốc (native) không xuất hiện trong ngày ra mắt. Nó chỉ lộ ra sau hai năm, và đến lúc đó thì việc sửa chữa sẽ rất tốn kém.
Một chứng khoán được bọc là một yêu cầu (claim). Trái phiếu vẫn tồn tại ở đâu đó trong một sổ đăng ký (registry), và token chỉ là một con trỏ (pointer) trỏ tới nó. Ngày phát hành trông giống hệt nhau dù theo cách nào. Cùng giao diện, cùng ví, cùng thao tác chuyển.
Rồi tài sản bắt đầu “sống cuộc đời của nó”. Một khoản coupon được chi trả. Ai đó chuyển nhượng cho một bên hóa ra là không đủ điều kiện. Một người nắm giữ qua đời. Có một sự kiện doanh nghiệp (corporate action). Và từ đó, con trỏ và “thứ” mà nó trỏ tới phải luôn nhất quán với nhau—mãi mãi—trải qua tất cả những sự kiện đó.
Chúng sẽ không phải lúc nào cũng đồng ý. Đó là lý do tồn tại đối soát (reconciliation). Và khi chúng bất đồng, sổ đăng ký ngoài chuỗi (offchain register) sẽ thắng, vì đó là bản ghi có cơ sở pháp lý. Điều đó cho bạn biết token thực sự là gì. Không phải là chính chứng khoán. Một dẫn xuất từ mức độ bạn tin vào bên vận hành sổ đăng ký.
Phát hành gốc (native issuance) loại bỏ hoàn toàn bản ghi thứ hai. Công cụ được tạo trên chuỗi như là dạng chính của nó. Chuỗi chính là sổ đăng ký. Việc chuyển nhượng chính là việc chuyển nhượng—không phải là một thông điệp nói về một thứ khác.
Gần như chẳng ai làm điều này, và lý do không phải do tham vọng kỹ thuật. Phát hành gốc cần đồng thời ba thứ. Tính riêng tư, vì một bảng phân bổ vốn (cap table) trên sổ cái công khai là một nguồn cung cấp thông tin tình báo cạnh tranh. Các quy tắc về điều kiện đủ tư cách phải được thực thi, vì bạn không thể để sổ đăng ký chấp nhận một người nắm giữ không đủ điều kiện. Và một nền tảng (venue) có ủy quyền để làm cho việc đó có giá trị pháp lý. Nếu thiếu bất kỳ một thứ nào, bạn lại rơi về cơ chế bọc (wrapping).
Dusk là một trong số ít các hệ thống được xây dựng ngay từ đầu để có đủ cả ba thứ này, thay vì thêm vào sau.
Nơi tôi vẫn muốn có câu trả lời rõ ràng hơn. @Dusk chính xác điều gì khiến bản ghi trên chuỗi trở thành bản ghi pháp lý cho một đợt phát hành cụ thể? Mã (code) không thể ban cho điều đó. Nó phải đến từ tài liệu của bên phát hành và luật áp dụng, và tôi muốn hiểu rõ đường ranh đó được vạch ra trong thực tế như thế nào.
Tò mò không biết ai ở đây đã từng thấy một “đợt phát hành” thực sự gốc (native) chưa—không phải một bản wrapper được tiếp thị như thể là gốc.
@Dusk $DUSK #dusk #RWA
Một chứng khoán được bọc là một yêu cầu (claim). Trái phiếu vẫn tồn tại ở đâu đó trong một sổ đăng ký (registry), và token chỉ là một con trỏ (pointer) trỏ tới nó. Ngày phát hành trông giống hệt nhau dù theo cách nào. Cùng giao diện, cùng ví, cùng thao tác chuyển.
Rồi tài sản bắt đầu “sống cuộc đời của nó”. Một khoản coupon được chi trả. Ai đó chuyển nhượng cho một bên hóa ra là không đủ điều kiện. Một người nắm giữ qua đời. Có một sự kiện doanh nghiệp (corporate action). Và từ đó, con trỏ và “thứ” mà nó trỏ tới phải luôn nhất quán với nhau—mãi mãi—trải qua tất cả những sự kiện đó.
Chúng sẽ không phải lúc nào cũng đồng ý. Đó là lý do tồn tại đối soát (reconciliation). Và khi chúng bất đồng, sổ đăng ký ngoài chuỗi (offchain register) sẽ thắng, vì đó là bản ghi có cơ sở pháp lý. Điều đó cho bạn biết token thực sự là gì. Không phải là chính chứng khoán. Một dẫn xuất từ mức độ bạn tin vào bên vận hành sổ đăng ký.
Phát hành gốc (native issuance) loại bỏ hoàn toàn bản ghi thứ hai. Công cụ được tạo trên chuỗi như là dạng chính của nó. Chuỗi chính là sổ đăng ký. Việc chuyển nhượng chính là việc chuyển nhượng—không phải là một thông điệp nói về một thứ khác.
Gần như chẳng ai làm điều này, và lý do không phải do tham vọng kỹ thuật. Phát hành gốc cần đồng thời ba thứ. Tính riêng tư, vì một bảng phân bổ vốn (cap table) trên sổ cái công khai là một nguồn cung cấp thông tin tình báo cạnh tranh. Các quy tắc về điều kiện đủ tư cách phải được thực thi, vì bạn không thể để sổ đăng ký chấp nhận một người nắm giữ không đủ điều kiện. Và một nền tảng (venue) có ủy quyền để làm cho việc đó có giá trị pháp lý. Nếu thiếu bất kỳ một thứ nào, bạn lại rơi về cơ chế bọc (wrapping).
Dusk là một trong số ít các hệ thống được xây dựng ngay từ đầu để có đủ cả ba thứ này, thay vì thêm vào sau.
Nơi tôi vẫn muốn có câu trả lời rõ ràng hơn. @Dusk chính xác điều gì khiến bản ghi trên chuỗi trở thành bản ghi pháp lý cho một đợt phát hành cụ thể? Mã (code) không thể ban cho điều đó. Nó phải đến từ tài liệu của bên phát hành và luật áp dụng, và tôi muốn hiểu rõ đường ranh đó được vạch ra trong thực tế như thế nào.
Tò mò không biết ai ở đây đã từng thấy một “đợt phát hành” thực sự gốc (native) chưa—không phải một bản wrapper được tiếp thị như thể là gốc.
@Dusk $DUSK #dusk #RWA
137
·
--
Tăng giá
Bài toán khó nhất của Dusk Trade không phải là mật mã hay giấy phép. Mà là việc token hoá một tài sản không tạo ra bất kỳ ai sẵn sàng mua nó.
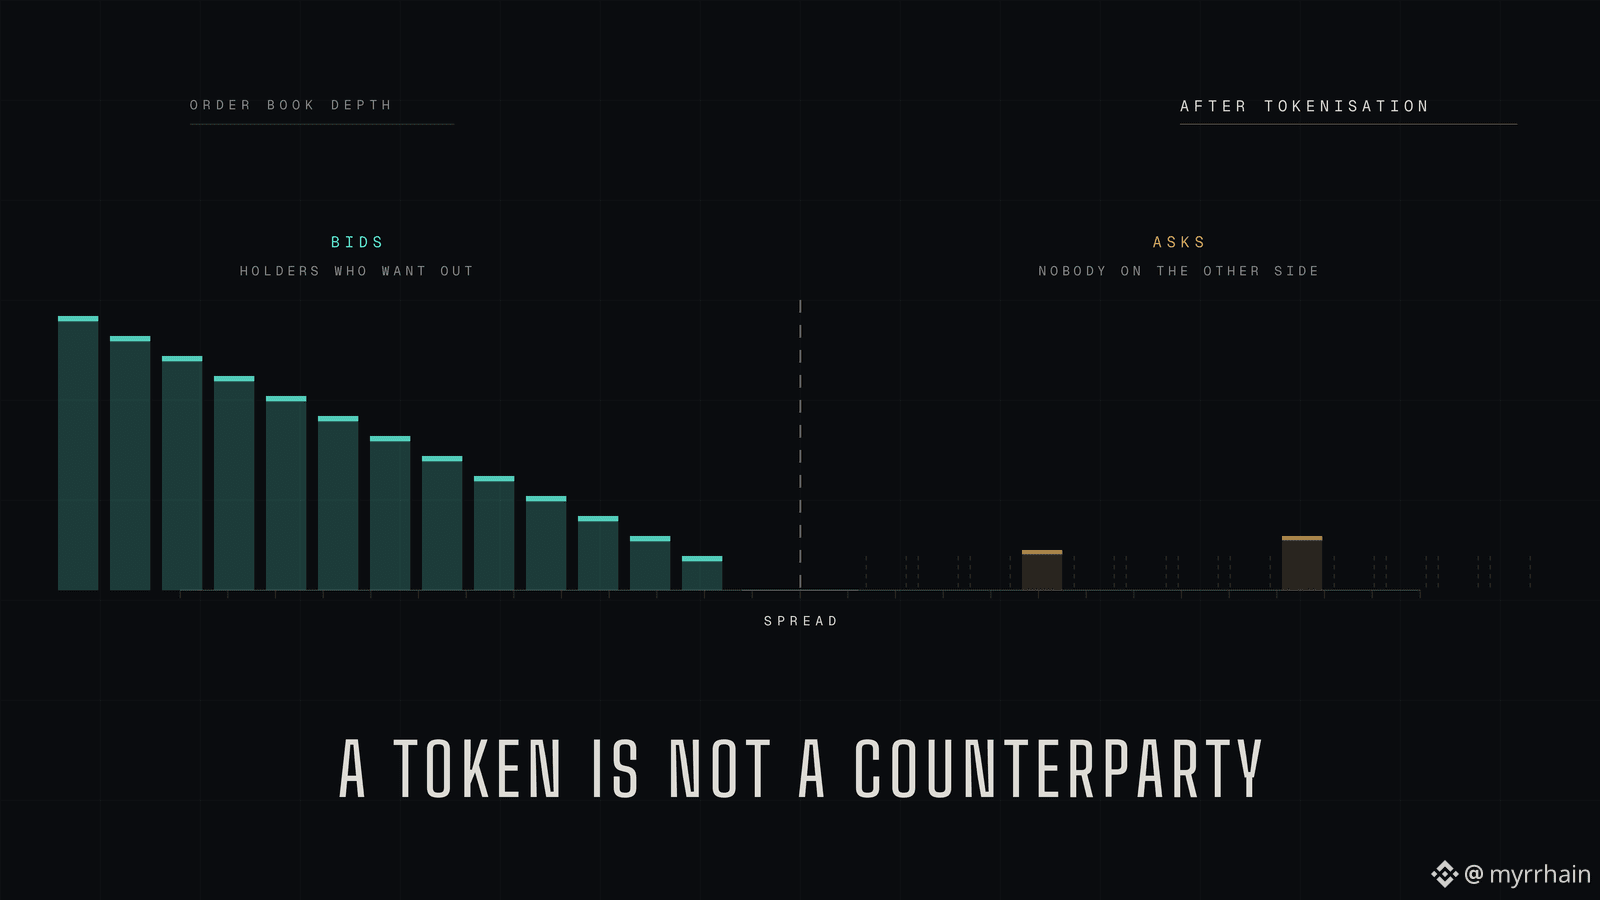
Các công cụ của thị trường tư nhân kém thanh khoản vì một lý do tầm thường. Không phải do ma sát thanh toán, không phải do giấy tờ. Chỉ đơn giản là không có quá nhiều người ở phía bên kia vào bất kỳ thời điểm nào. Đưa một trái phiếu lên chuỗi không triệu hồi đối tác. Nó chỉ chuyển dịch cùng một thị trường mỏng đến một địa điểm giao dịch nhanh hơn.
Câu trả lời thường gặp là một chồng gồm ba luận điểm, và mỗi luận điểm lại yếu hơn so với cách nó nghe có vẻ.
Chia nhỏ quyền sở hữu sẽ mở rộng nhóm nhà đầu tư. Trừ khi các công cụ được quản lý lại giới hạn ai được phép nắm giữ chúng, nên nhóm chỉ mở rộng trong phạm vi những người đủ điều kiện—mà phạm vi đó chưa bao giờ là ràng buộc chính.
Giao dịch liên tục 24/7 sẽ loại bỏ rào cản về thời gian. Trừ khi một thị trường mở lúc 3 giờ sáng mà không có ai ở phía chào mua (ask) thì cũng không thanh khoản hơn; chỉ là có nhiều cơ hội hơn.
Khả năng ghép/hợp thành (composability) giúp tài sản trở thành tài sản thế chấp. Trừ khi tài sản thế chấp cần cơ chế phát hiện giá đáng tin cậy; phát hiện giá cần hoạt động giao dịch; và chính hoạt động giao dịch là thứ chúng ta đang cố gắng tạo ra. Lập luận đó tự ăn vào chính nó.
Vì vậy, cách sắp xếp của NPEX đối với tôi đọc khác với phần lớn các thông báo token hoá. Đây không phải là khởi động từ con số không. Có một nền tảng/địa điểm được quản lý sẵn có với các nhà đầu tư sẵn có và các tài sản sẵn có, và chuỗi chỉ được đặt dưới hoạt động mà vốn dĩ đã diễn ra—thay vì hy vọng rằng hoạt động sẽ xuất hiện chỉ vì các “đường ray” đã được cải thiện.
Đó là phiên bản duy nhất của vấn đề này mà tôi thấy đáng tin. Hạ tầng không tạo ra nhu cầu. Nó có thể lưu giữ nhu cầu đã tồn tại và làm cho việc đáp ứng nhu cầu đó trở nên rẻ hơn.
@Dusk_Foundation kỳ vọng về quá trình di chuyển (migration) là gì? Dòng chảy của nền tảng hiện có có thực sự chuyển lên onchain không, hay sổ lệnh onchain bắt đầu mỏng bên cạnh sổ lệnh truyền thống và phải tự kiếm đường để đạt đến độ sâu?
Tôi tò mò liệu bất kỳ ai ở đây đã từng thấy token hoá thực sự cải thiện thanh khoản, thay vì chỉ chuyển dịch nó.
@Dusk_Foundation $DUSK #dusk #RWA
Bài toán khó nhất của Dusk Trade không phải là mật mã hay giấy phép. Mà là việc token hoá một tài sản không tạo ra bất kỳ ai sẵn sàng mua nó.
Các công cụ của thị trường tư nhân kém thanh khoản vì một lý do tầm thường. Không phải do ma sát thanh toán, không phải do giấy tờ. Chỉ đơn giản là không có quá nhiều người ở phía bên kia vào bất kỳ thời điểm nào. Đưa một trái phiếu lên chuỗi không triệu hồi đối tác. Nó chỉ chuyển dịch cùng một thị trường mỏng đến một địa điểm giao dịch nhanh hơn.
Câu trả lời thường gặp là một chồng gồm ba luận điểm, và mỗi luận điểm lại yếu hơn so với cách nó nghe có vẻ.
Chia nhỏ quyền sở hữu sẽ mở rộng nhóm nhà đầu tư. Trừ khi các công cụ được quản lý lại giới hạn ai được phép nắm giữ chúng, nên nhóm chỉ mở rộng trong phạm vi những người đủ điều kiện—mà phạm vi đó chưa bao giờ là ràng buộc chính.
Giao dịch liên tục 24/7 sẽ loại bỏ rào cản về thời gian. Trừ khi một thị trường mở lúc 3 giờ sáng mà không có ai ở phía chào mua (ask) thì cũng không thanh khoản hơn; chỉ là có nhiều cơ hội hơn.
Khả năng ghép/hợp thành (composability) giúp tài sản trở thành tài sản thế chấp. Trừ khi tài sản thế chấp cần cơ chế phát hiện giá đáng tin cậy; phát hiện giá cần hoạt động giao dịch; và chính hoạt động giao dịch là thứ chúng ta đang cố gắng tạo ra. Lập luận đó tự ăn vào chính nó.
Vì vậy, cách sắp xếp của NPEX đối với tôi đọc khác với phần lớn các thông báo token hoá. Đây không phải là khởi động từ con số không. Có một nền tảng/địa điểm được quản lý sẵn có với các nhà đầu tư sẵn có và các tài sản sẵn có, và chuỗi chỉ được đặt dưới hoạt động mà vốn dĩ đã diễn ra—thay vì hy vọng rằng hoạt động sẽ xuất hiện chỉ vì các “đường ray” đã được cải thiện.
Đó là phiên bản duy nhất của vấn đề này mà tôi thấy đáng tin. Hạ tầng không tạo ra nhu cầu. Nó có thể lưu giữ nhu cầu đã tồn tại và làm cho việc đáp ứng nhu cầu đó trở nên rẻ hơn.
@Dusk kỳ vọng về quá trình di chuyển (migration) là gì? Dòng chảy của nền tảng hiện có có thực sự chuyển lên onchain không, hay sổ lệnh onchain bắt đầu mỏng bên cạnh sổ lệnh truyền thống và phải tự kiếm đường để đạt đến độ sâu?
Tôi tò mò liệu bất kỳ ai ở đây đã từng thấy token hoá thực sự cải thiện thanh khoản, thay vì chỉ chuyển dịch nó.
@Dusk $DUSK #dusk #RWA
Các công cụ của thị trường tư nhân kém thanh khoản vì một lý do tầm thường. Không phải do ma sát thanh toán, không phải do giấy tờ. Chỉ đơn giản là không có quá nhiều người ở phía bên kia vào bất kỳ thời điểm nào. Đưa một trái phiếu lên chuỗi không triệu hồi đối tác. Nó chỉ chuyển dịch cùng một thị trường mỏng đến một địa điểm giao dịch nhanh hơn.
Câu trả lời thường gặp là một chồng gồm ba luận điểm, và mỗi luận điểm lại yếu hơn so với cách nó nghe có vẻ.
Chia nhỏ quyền sở hữu sẽ mở rộng nhóm nhà đầu tư. Trừ khi các công cụ được quản lý lại giới hạn ai được phép nắm giữ chúng, nên nhóm chỉ mở rộng trong phạm vi những người đủ điều kiện—mà phạm vi đó chưa bao giờ là ràng buộc chính.
Giao dịch liên tục 24/7 sẽ loại bỏ rào cản về thời gian. Trừ khi một thị trường mở lúc 3 giờ sáng mà không có ai ở phía chào mua (ask) thì cũng không thanh khoản hơn; chỉ là có nhiều cơ hội hơn.
Khả năng ghép/hợp thành (composability) giúp tài sản trở thành tài sản thế chấp. Trừ khi tài sản thế chấp cần cơ chế phát hiện giá đáng tin cậy; phát hiện giá cần hoạt động giao dịch; và chính hoạt động giao dịch là thứ chúng ta đang cố gắng tạo ra. Lập luận đó tự ăn vào chính nó.
Vì vậy, cách sắp xếp của NPEX đối với tôi đọc khác với phần lớn các thông báo token hoá. Đây không phải là khởi động từ con số không. Có một nền tảng/địa điểm được quản lý sẵn có với các nhà đầu tư sẵn có và các tài sản sẵn có, và chuỗi chỉ được đặt dưới hoạt động mà vốn dĩ đã diễn ra—thay vì hy vọng rằng hoạt động sẽ xuất hiện chỉ vì các “đường ray” đã được cải thiện.
Đó là phiên bản duy nhất của vấn đề này mà tôi thấy đáng tin. Hạ tầng không tạo ra nhu cầu. Nó có thể lưu giữ nhu cầu đã tồn tại và làm cho việc đáp ứng nhu cầu đó trở nên rẻ hơn.
@Dusk kỳ vọng về quá trình di chuyển (migration) là gì? Dòng chảy của nền tảng hiện có có thực sự chuyển lên onchain không, hay sổ lệnh onchain bắt đầu mỏng bên cạnh sổ lệnh truyền thống và phải tự kiếm đường để đạt đến độ sâu?
Tôi tò mò liệu bất kỳ ai ở đây đã từng thấy token hoá thực sự cải thiện thanh khoản, thay vì chỉ chuyển dịch nó.
@Dusk $DUSK #dusk #RWA
1
107
·
--
Tăng giá
Bộ chặn kém hào nhoáng nhất đối với chứng khoán được token hoá không phải là quyền riêng tư hay việc thanh toán. Mà đó là việc lưu ký, và trên một chuỗi được che chắn, nó trông chẳng giống việc lưu ký ở bất kỳ nơi nào khác.
Bắt đầu với ràng buộc mà ai cũng bỏ qua. Một quỹ được quản lý thường không thể đơn giản tự giữ các khoá của mình. Tài sản của khách hàng phải được đặt dưới các sắp xếp lưu ký, được tách biệt, với một bên chịu trách nhiệm nếu chúng biến mất. Nghĩa vụ đó tồn tại bất kể tài sản được phát hành dưới dạng gì. Không có câu trả lời về lưu ký, không có phân bổ cho tổ chức, cho dù chuỗi đó có tinh tế đến đâu.
Trên một chuỗi minh bạch, vấn đề này được giải quyết và trở nên nhàm chán. Một tổ chức lưu ký giữ các khoá, và bất kỳ ai kiểm toán cũng có thể chỉ cần đọc sổ cái để xác nhận vị thế tồn tại. Việc xác minh chỉ là một thao tác tra cứu.
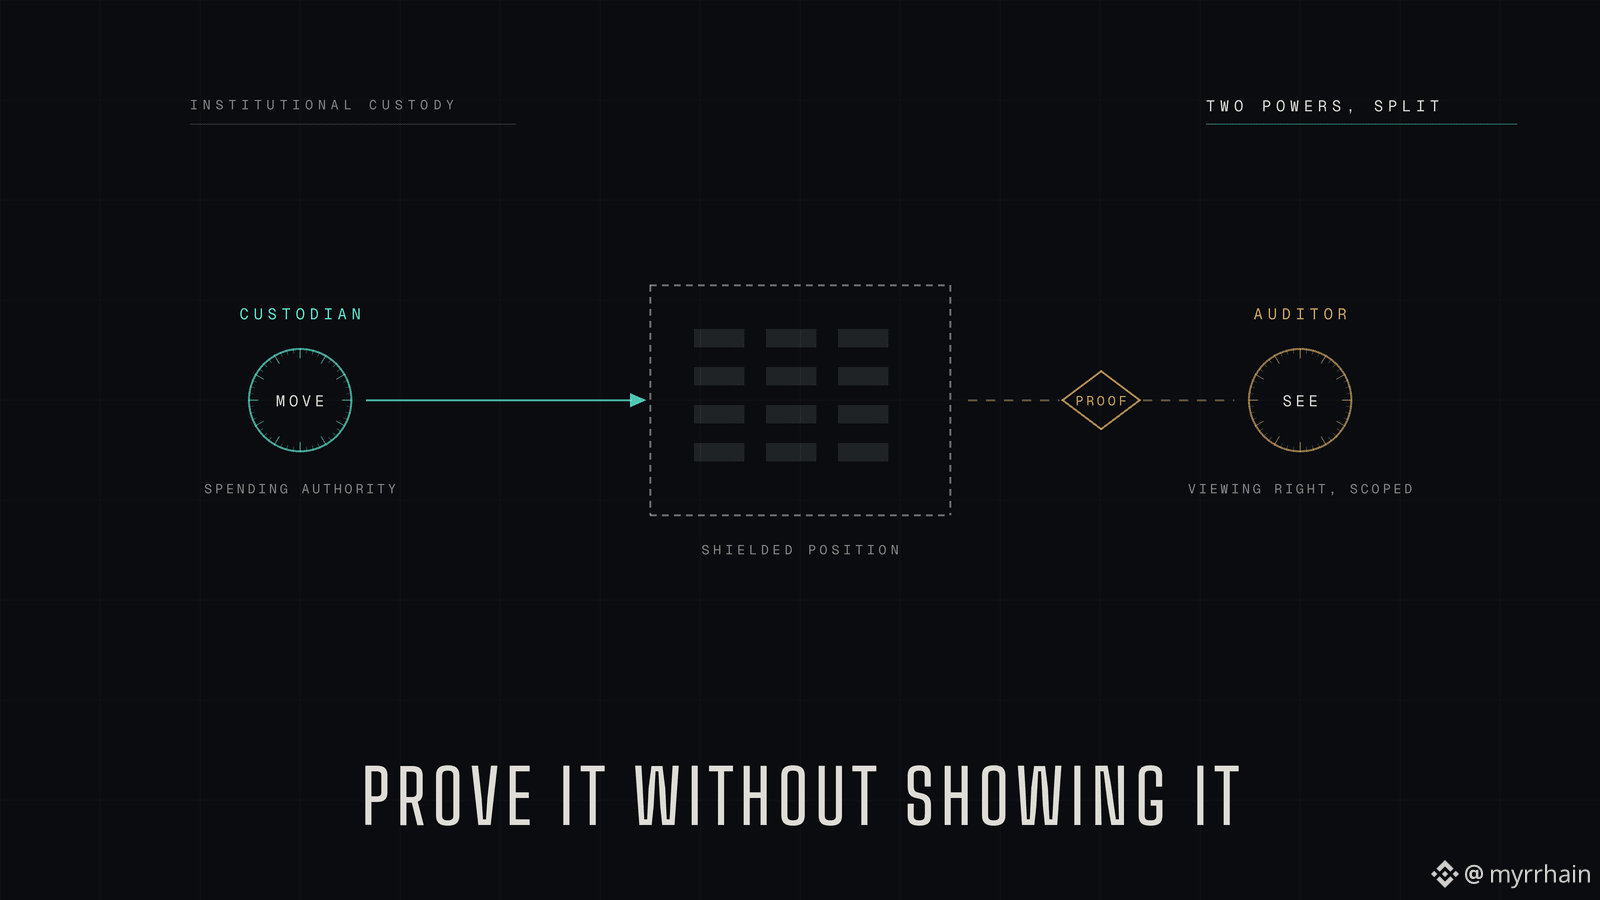
Dusk loại bỏ thao tác tra cứu đó. Các khoản nắm giữ được che chắn, nên một kiểm toán viên nhìn vào chuỗi sẽ thấy các cam kết chứ không phải số dư. Vị thế được chứng minh là có thật và hoàn toàn không thể đọc được. Điều đó có nghĩa là lưu ký không còn xoay quanh việc cất giữ một chiếc khoá nữa, mà chuyển thành việc kiểm soát hai quyền lực riêng biệt vốn trước đây đi cùng nhau.
Quyền di chuyển một tài sản và quyền được nhìn thấy nó.
Hai quyền đó tách ra trong trạng thái được che chắn. Một tổ chức lưu ký có thể nắm quyền chi tiêu, trong khi kiểm toán viên nắm quyền xem trong một phạm vi và khoảng thời gian được xác định. Một cơ quan quản lý có thể nhận một quyền xem thứ ba mà không bên nào trong hai bên kia kiểm soát. Lưu ký biến thành kỹ thuật thiết kế quyền (permission engineering) chứ không phải lưu trữ khoá.
Đây cũng là một chế độ lỗi mới. Trên một chuỗi minh bạch, việc mất khả năng xem vị thế của bạn là không thể. Còn ở đây, đó là một tình huống có thật, và nó không phải là sự kiện giống như việc mất tiền.
Dusk bắt tay với Cordial Systems đọc với tôi như một nỗ lực nhằm đúng vào lớp đó, chứ không phải là tích hợp ví chung chung.
@Dusk_Foundation là mô hình xem và công bố được xác định ở cấp độ giao thức, hay mỗi tổ chức lưu ký được tự do triển khai theo cách riêng? Những điều đó sẽ tạo ra mức đảm bảo rất khác nhau cho một kiểm toán viên.
Tôi tò mò không biết mọi người ở đây nghĩ rằng việc chứng minh lưu ký nên trông như thế nào khi không thể đọc sổ cái.
@Dusk_Foundation $DUSK #dusk #RWA
Bộ chặn kém hào nhoáng nhất đối với chứng khoán được token hoá không phải là quyền riêng tư hay việc thanh toán. Mà đó là việc lưu ký, và trên một chuỗi được che chắn, nó trông chẳng giống việc lưu ký ở bất kỳ nơi nào khác.
Bắt đầu với ràng buộc mà ai cũng bỏ qua. Một quỹ được quản lý thường không thể đơn giản tự giữ các khoá của mình. Tài sản của khách hàng phải được đặt dưới các sắp xếp lưu ký, được tách biệt, với một bên chịu trách nhiệm nếu chúng biến mất. Nghĩa vụ đó tồn tại bất kể tài sản được phát hành dưới dạng gì. Không có câu trả lời về lưu ký, không có phân bổ cho tổ chức, cho dù chuỗi đó có tinh tế đến đâu.
Trên một chuỗi minh bạch, vấn đề này được giải quyết và trở nên nhàm chán. Một tổ chức lưu ký giữ các khoá, và bất kỳ ai kiểm toán cũng có thể chỉ cần đọc sổ cái để xác nhận vị thế tồn tại. Việc xác minh chỉ là một thao tác tra cứu.
Dusk loại bỏ thao tác tra cứu đó. Các khoản nắm giữ được che chắn, nên một kiểm toán viên nhìn vào chuỗi sẽ thấy các cam kết chứ không phải số dư. Vị thế được chứng minh là có thật và hoàn toàn không thể đọc được. Điều đó có nghĩa là lưu ký không còn xoay quanh việc cất giữ một chiếc khoá nữa, mà chuyển thành việc kiểm soát hai quyền lực riêng biệt vốn trước đây đi cùng nhau.
Quyền di chuyển một tài sản và quyền được nhìn thấy nó.
Hai quyền đó tách ra trong trạng thái được che chắn. Một tổ chức lưu ký có thể nắm quyền chi tiêu, trong khi kiểm toán viên nắm quyền xem trong một phạm vi và khoảng thời gian được xác định. Một cơ quan quản lý có thể nhận một quyền xem thứ ba mà không bên nào trong hai bên kia kiểm soát. Lưu ký biến thành kỹ thuật thiết kế quyền (permission engineering) chứ không phải lưu trữ khoá.
Đây cũng là một chế độ lỗi mới. Trên một chuỗi minh bạch, việc mất khả năng xem vị thế của bạn là không thể. Còn ở đây, đó là một tình huống có thật, và nó không phải là sự kiện giống như việc mất tiền.
Dusk bắt tay với Cordial Systems đọc với tôi như một nỗ lực nhằm đúng vào lớp đó, chứ không phải là tích hợp ví chung chung.
@Dusk là mô hình xem và công bố được xác định ở cấp độ giao thức, hay mỗi tổ chức lưu ký được tự do triển khai theo cách riêng? Những điều đó sẽ tạo ra mức đảm bảo rất khác nhau cho một kiểm toán viên.
Tôi tò mò không biết mọi người ở đây nghĩ rằng việc chứng minh lưu ký nên trông như thế nào khi không thể đọc sổ cái.
@Dusk $DUSK #dusk #RWA
Bắt đầu với ràng buộc mà ai cũng bỏ qua. Một quỹ được quản lý thường không thể đơn giản tự giữ các khoá của mình. Tài sản của khách hàng phải được đặt dưới các sắp xếp lưu ký, được tách biệt, với một bên chịu trách nhiệm nếu chúng biến mất. Nghĩa vụ đó tồn tại bất kể tài sản được phát hành dưới dạng gì. Không có câu trả lời về lưu ký, không có phân bổ cho tổ chức, cho dù chuỗi đó có tinh tế đến đâu.
Trên một chuỗi minh bạch, vấn đề này được giải quyết và trở nên nhàm chán. Một tổ chức lưu ký giữ các khoá, và bất kỳ ai kiểm toán cũng có thể chỉ cần đọc sổ cái để xác nhận vị thế tồn tại. Việc xác minh chỉ là một thao tác tra cứu.
Dusk loại bỏ thao tác tra cứu đó. Các khoản nắm giữ được che chắn, nên một kiểm toán viên nhìn vào chuỗi sẽ thấy các cam kết chứ không phải số dư. Vị thế được chứng minh là có thật và hoàn toàn không thể đọc được. Điều đó có nghĩa là lưu ký không còn xoay quanh việc cất giữ một chiếc khoá nữa, mà chuyển thành việc kiểm soát hai quyền lực riêng biệt vốn trước đây đi cùng nhau.
Quyền di chuyển một tài sản và quyền được nhìn thấy nó.
Hai quyền đó tách ra trong trạng thái được che chắn. Một tổ chức lưu ký có thể nắm quyền chi tiêu, trong khi kiểm toán viên nắm quyền xem trong một phạm vi và khoảng thời gian được xác định. Một cơ quan quản lý có thể nhận một quyền xem thứ ba mà không bên nào trong hai bên kia kiểm soát. Lưu ký biến thành kỹ thuật thiết kế quyền (permission engineering) chứ không phải lưu trữ khoá.
Đây cũng là một chế độ lỗi mới. Trên một chuỗi minh bạch, việc mất khả năng xem vị thế của bạn là không thể. Còn ở đây, đó là một tình huống có thật, và nó không phải là sự kiện giống như việc mất tiền.
Dusk bắt tay với Cordial Systems đọc với tôi như một nỗ lực nhằm đúng vào lớp đó, chứ không phải là tích hợp ví chung chung.
@Dusk là mô hình xem và công bố được xác định ở cấp độ giao thức, hay mỗi tổ chức lưu ký được tự do triển khai theo cách riêng? Những điều đó sẽ tạo ra mức đảm bảo rất khác nhau cho một kiểm toán viên.
Tôi tò mò không biết mọi người ở đây nghĩ rằng việc chứng minh lưu ký nên trông như thế nào khi không thể đọc sổ cái.
@Dusk $DUSK #dusk #RWA
1
102
·
--
Tăng giá
Đào bới @termmax quarterly revenue và tìm thấy thứ thường ẩn sau từ “record”.
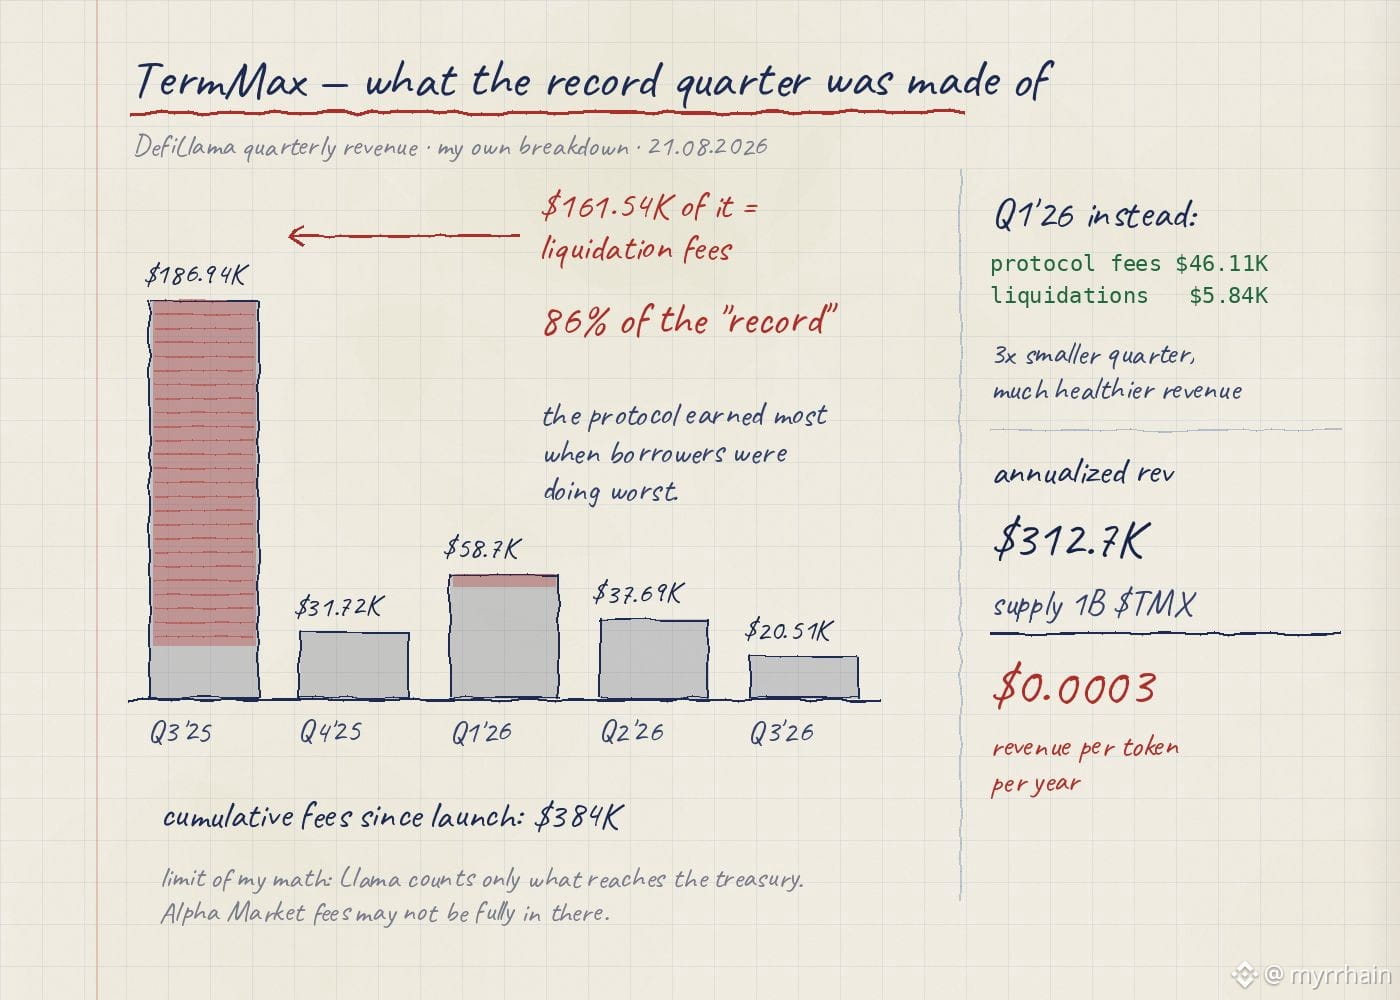
Q3 2025: 186,94K USD, quý tốt nhất của giao thức từ trước đến nay. Nhưng hãy nhìn vào cơ cấu. Phí thanh lý 161,54K USD. Phí giao thức 23,75K USD. Vậy thì 86% của “kỷ lục” này đến từ các đợt thanh lý. Giao thức kiếm được nhiều nhất đúng vào khoảng thời gian mà người đi vay đang làm tệ nhất.
Bây giờ so sánh với Q1 2026. Tổng 58,7K USD, trong đó phí giao thức 46,11K USD và phí thanh lý chỉ 5,84K USD. Trên giấy tờ thì tệ gấp ba lần. Về chất lượng doanh thu thì lại lành mạnh hơn nhiều — số tiền đó đến từ thị trường hoạt động bình thường, chứ không phải từ lệnh call ký quỹ của ai đó.
Phần còn lại của chu kỳ: Q2 2026 37,69K USD, Q3 2026 tính đến nay đạt 20,51K USD. Phí tích lũy kể từ khi ra mắt, 384K USD.
Và đây là con số mà tôi không thể rời mắt. Doanh thu niên hóa 312,7K USD so với nguồn cung 1B $TMX tính ra khoảng 0,0003 doanh thu cho mỗi token mỗi năm. Mua với dòng tiền hiện tại thì hoàn toàn không hợp lý. Thứ thực sự đang được đặt cược là cho vay lãi suất cố định sẽ tăng trưởng song hành cùng phần còn lại của DeFi.
Thành thật về giới hạn trong tính toán của chính mình: DefiLlama chỉ tính những gì đi đến kho bạc (treasury). Alpha Market, với mức phí 7% trên phí premium và phí take-profit 1,9% trên giá trị danh nghĩa (notional), có thể chưa được ghi nhận đầy đủ ở đó. Vì vậy con số thực tế có thể cao hơn. Không phải cao gấp mười.
Câu hỏi tôi tự đặt ra và chưa trả lời xong: một giao thức kỳ hạn cố định có nên tăng trưởng tuyến tính ngay từ đầu không? Hay nó “lồi” theo thiết kế — kỳ đáo hạn này tới kỳ đáo hạn kia, có những đoạn phẳng xen giữa trông như chững lại nhưng thực ra không phải vậy?
#TermMax
Đào bới @TermMax quarterly revenue và tìm thấy thứ thường ẩn sau từ “record”.
Q3 2025: 186,94K USD, quý tốt nhất của giao thức từ trước đến nay. Nhưng hãy nhìn vào cơ cấu. Phí thanh lý 161,54K USD. Phí giao thức 23,75K USD. Vậy thì 86% của “kỷ lục” này đến từ các đợt thanh lý. Giao thức kiếm được nhiều nhất đúng vào khoảng thời gian mà người đi vay đang làm tệ nhất.
Bây giờ so sánh với Q1 2026. Tổng 58,7K USD, trong đó phí giao thức 46,11K USD và phí thanh lý chỉ 5,84K USD. Trên giấy tờ thì tệ gấp ba lần. Về chất lượng doanh thu thì lại lành mạnh hơn nhiều — số tiền đó đến từ thị trường hoạt động bình thường, chứ không phải từ lệnh call ký quỹ của ai đó.
Phần còn lại của chu kỳ: Q2 2026 37,69K USD, Q3 2026 tính đến nay đạt 20,51K USD. Phí tích lũy kể từ khi ra mắt, 384K USD.
Và đây là con số mà tôi không thể rời mắt. Doanh thu niên hóa 312,7K USD so với nguồn cung 1B $TMX tính ra khoảng 0,0003 doanh thu cho mỗi token mỗi năm. Mua với dòng tiền hiện tại thì hoàn toàn không hợp lý. Thứ thực sự đang được đặt cược là cho vay lãi suất cố định sẽ tăng trưởng song hành cùng phần còn lại của DeFi.
Thành thật về giới hạn trong tính toán của chính mình: DefiLlama chỉ tính những gì đi đến kho bạc (treasury). Alpha Market, với mức phí 7% trên phí premium và phí take-profit 1,9% trên giá trị danh nghĩa (notional), có thể chưa được ghi nhận đầy đủ ở đó. Vì vậy con số thực tế có thể cao hơn. Không phải cao gấp mười.
Câu hỏi tôi tự đặt ra và chưa trả lời xong: một giao thức kỳ hạn cố định có nên tăng trưởng tuyến tính ngay từ đầu không? Hay nó “lồi” theo thiết kế — kỳ đáo hạn này tới kỳ đáo hạn kia, có những đoạn phẳng xen giữa trông như chững lại nhưng thực ra không phải vậy?
#TermMax
Q3 2025: 186,94K USD, quý tốt nhất của giao thức từ trước đến nay. Nhưng hãy nhìn vào cơ cấu. Phí thanh lý 161,54K USD. Phí giao thức 23,75K USD. Vậy thì 86% của “kỷ lục” này đến từ các đợt thanh lý. Giao thức kiếm được nhiều nhất đúng vào khoảng thời gian mà người đi vay đang làm tệ nhất.
Bây giờ so sánh với Q1 2026. Tổng 58,7K USD, trong đó phí giao thức 46,11K USD và phí thanh lý chỉ 5,84K USD. Trên giấy tờ thì tệ gấp ba lần. Về chất lượng doanh thu thì lại lành mạnh hơn nhiều — số tiền đó đến từ thị trường hoạt động bình thường, chứ không phải từ lệnh call ký quỹ của ai đó.
Phần còn lại của chu kỳ: Q2 2026 37,69K USD, Q3 2026 tính đến nay đạt 20,51K USD. Phí tích lũy kể từ khi ra mắt, 384K USD.
Và đây là con số mà tôi không thể rời mắt. Doanh thu niên hóa 312,7K USD so với nguồn cung 1B $TMX tính ra khoảng 0,0003 doanh thu cho mỗi token mỗi năm. Mua với dòng tiền hiện tại thì hoàn toàn không hợp lý. Thứ thực sự đang được đặt cược là cho vay lãi suất cố định sẽ tăng trưởng song hành cùng phần còn lại của DeFi.
Thành thật về giới hạn trong tính toán của chính mình: DefiLlama chỉ tính những gì đi đến kho bạc (treasury). Alpha Market, với mức phí 7% trên phí premium và phí take-profit 1,9% trên giá trị danh nghĩa (notional), có thể chưa được ghi nhận đầy đủ ở đó. Vì vậy con số thực tế có thể cao hơn. Không phải cao gấp mười.
Câu hỏi tôi tự đặt ra và chưa trả lời xong: một giao thức kỳ hạn cố định có nên tăng trưởng tuyến tính ngay từ đầu không? Hay nó “lồi” theo thiết kế — kỳ đáo hạn này tới kỳ đáo hạn kia, có những đoạn phẳng xen giữa trông như chững lại nhưng thực ra không phải vậy?
#TermMax
91
·
--
Tăng giá
Làm việc vào lúc hoàng hôn với Chainlink có vẻ khá thẳng thắn cho đến khi bạn hỏi dữ liệu đang di chuyển theo hướng nào. Lúc đó mọi thứ mới trở nên thú vị, bởi vì hai hướng lại có những đặc tính bảo mật hoàn toàn khác nhau.
Dữ liệu đi vào là phần dễ. Một hợp đồng Dusk nắm giữ trái phiếu được token hoá cần các tỷ giá tham chiếu, FX (tỷ giá ngoại hối), và NAV của một quỹ. Tất cả những thứ đó vốn dĩ là thông tin công khai. Một oracle ghi một tỷ giá euro lên Dusk không làm lộ bất kỳ điều gì về việc ai đang nắm giữ cái gì, vì con số đó ngay từ đầu đã không riêng tư. Quyền riêng tư không bị ảnh hưởng.
Dữ liệu đi ra mới là lúc mọi thứ không còn đơn giản.
Hãy xét bằng chứng dự trữ (proof of reserve). Giá trị của toàn bộ mẫu đó nằm ở việc công bố một chứng thực rằng các khoản dự trữ tồn tại và khớp với lượng cung đã phát hành. Trên Dusk, các khoản nắm giữ được che chắn theo thiết kế. Vì vậy, hoặc chứng thực tiết lộ các số dư mà nó đang chứng thực—như thế sẽ phá vỡ mục đích che chắn chúng—hoặc nó phải là một bằng chứng về trạng thái ẩn, chứ không phải là một bản công bố chính nó. Đó là những bài toán kỹ thuật rất khác nhau, nhưng lại thường bị đem ra thảo luận như thể chúng là cùng một vấn đề.
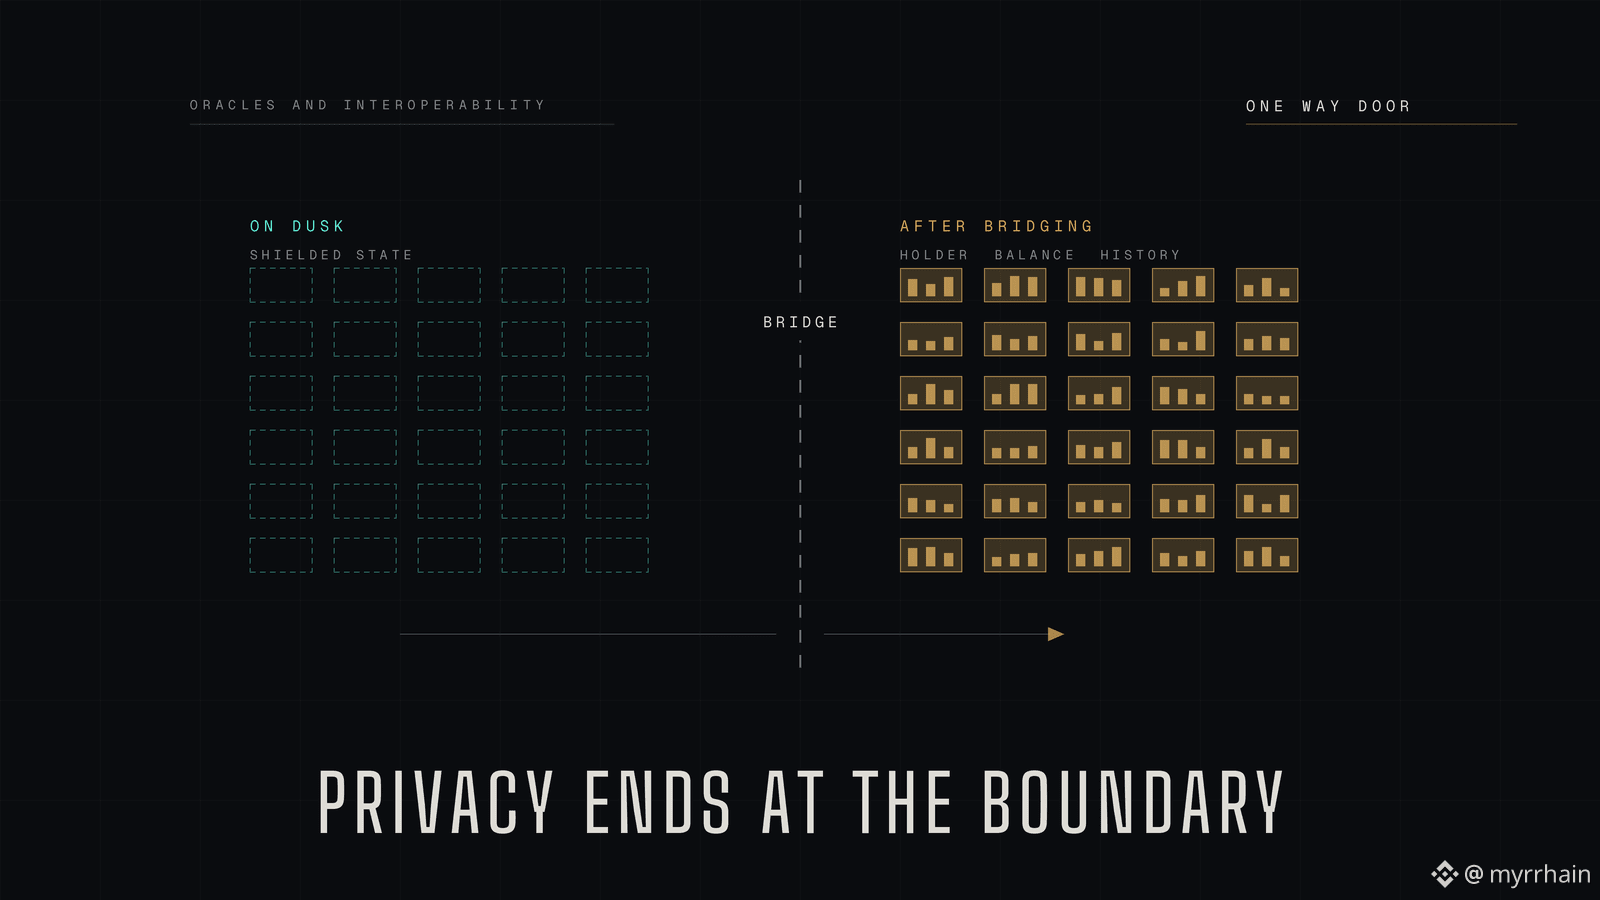
Liên chuỗi (cross chain) là phiên bản “sắc” hơn. Chuyển một tài sản Dusk đã được che chắn sang một chuỗi minh bạch thì quyền riêng tư không “đi theo” cùng nó. Ngay khi nó cập bến, số dư trở nên công khai, người nắm giữ trở thành người công khai, và lịch sử cũng công khai. Mọi cam kết về quyền riêng tư mà Dusk xây dựng đều kết thúc đúng tại ranh giới đó.
Điều này khiến khả năng tương tác trở thành một câu hỏi về chính sách thay vì một vấn đề kỹ thuật. Không chỉ là “tài sản này có thể di chuyển không”, mà là “công cụ tài chính cụ thể này có nên được phép rời khỏi môi trường riêng tư tuân thủ để đến một nơi mà sổ đăng ký người nắm giữ trở thành một bộ dữ liệu công khai hay không”.
@Dusk_Foundation bạn nghĩ thế nào về rìa (edge) đó? Việc bridging (cầu nối) ra khỏi trạng thái được che chắn có bị giới hạn ở cấp độ giao thức không, hay để cho bất kỳ ai phát hành công cụ đó quyết định?
Tôi tò mò liệu có ai ở đây nghĩ rằng các chuỗi bảo mật nên từ chối một số cầu nối nhất định ngay từ đầu hay không.
@Dusk_Foundation $DUSK #dusk #RWA
Làm việc vào lúc hoàng hôn với Chainlink có vẻ khá thẳng thắn cho đến khi bạn hỏi dữ liệu đang di chuyển theo hướng nào. Lúc đó mọi thứ mới trở nên thú vị, bởi vì hai hướng lại có những đặc tính bảo mật hoàn toàn khác nhau.
Dữ liệu đi vào là phần dễ. Một hợp đồng Dusk nắm giữ trái phiếu được token hoá cần các tỷ giá tham chiếu, FX (tỷ giá ngoại hối), và NAV của một quỹ. Tất cả những thứ đó vốn dĩ là thông tin công khai. Một oracle ghi một tỷ giá euro lên Dusk không làm lộ bất kỳ điều gì về việc ai đang nắm giữ cái gì, vì con số đó ngay từ đầu đã không riêng tư. Quyền riêng tư không bị ảnh hưởng.
Dữ liệu đi ra mới là lúc mọi thứ không còn đơn giản.
Hãy xét bằng chứng dự trữ (proof of reserve). Giá trị của toàn bộ mẫu đó nằm ở việc công bố một chứng thực rằng các khoản dự trữ tồn tại và khớp với lượng cung đã phát hành. Trên Dusk, các khoản nắm giữ được che chắn theo thiết kế. Vì vậy, hoặc chứng thực tiết lộ các số dư mà nó đang chứng thực—như thế sẽ phá vỡ mục đích che chắn chúng—hoặc nó phải là một bằng chứng về trạng thái ẩn, chứ không phải là một bản công bố chính nó. Đó là những bài toán kỹ thuật rất khác nhau, nhưng lại thường bị đem ra thảo luận như thể chúng là cùng một vấn đề.
Liên chuỗi (cross chain) là phiên bản “sắc” hơn. Chuyển một tài sản Dusk đã được che chắn sang một chuỗi minh bạch thì quyền riêng tư không “đi theo” cùng nó. Ngay khi nó cập bến, số dư trở nên công khai, người nắm giữ trở thành người công khai, và lịch sử cũng công khai. Mọi cam kết về quyền riêng tư mà Dusk xây dựng đều kết thúc đúng tại ranh giới đó.
Điều này khiến khả năng tương tác trở thành một câu hỏi về chính sách thay vì một vấn đề kỹ thuật. Không chỉ là “tài sản này có thể di chuyển không”, mà là “công cụ tài chính cụ thể này có nên được phép rời khỏi môi trường riêng tư tuân thủ để đến một nơi mà sổ đăng ký người nắm giữ trở thành một bộ dữ liệu công khai hay không”.
@Dusk bạn nghĩ thế nào về rìa (edge) đó? Việc bridging (cầu nối) ra khỏi trạng thái được che chắn có bị giới hạn ở cấp độ giao thức không, hay để cho bất kỳ ai phát hành công cụ đó quyết định?
Tôi tò mò liệu có ai ở đây nghĩ rằng các chuỗi bảo mật nên từ chối một số cầu nối nhất định ngay từ đầu hay không.
@Dusk $DUSK #dusk #RWA
Dữ liệu đi vào là phần dễ. Một hợp đồng Dusk nắm giữ trái phiếu được token hoá cần các tỷ giá tham chiếu, FX (tỷ giá ngoại hối), và NAV của một quỹ. Tất cả những thứ đó vốn dĩ là thông tin công khai. Một oracle ghi một tỷ giá euro lên Dusk không làm lộ bất kỳ điều gì về việc ai đang nắm giữ cái gì, vì con số đó ngay từ đầu đã không riêng tư. Quyền riêng tư không bị ảnh hưởng.
Dữ liệu đi ra mới là lúc mọi thứ không còn đơn giản.
Hãy xét bằng chứng dự trữ (proof of reserve). Giá trị của toàn bộ mẫu đó nằm ở việc công bố một chứng thực rằng các khoản dự trữ tồn tại và khớp với lượng cung đã phát hành. Trên Dusk, các khoản nắm giữ được che chắn theo thiết kế. Vì vậy, hoặc chứng thực tiết lộ các số dư mà nó đang chứng thực—như thế sẽ phá vỡ mục đích che chắn chúng—hoặc nó phải là một bằng chứng về trạng thái ẩn, chứ không phải là một bản công bố chính nó. Đó là những bài toán kỹ thuật rất khác nhau, nhưng lại thường bị đem ra thảo luận như thể chúng là cùng một vấn đề.
Liên chuỗi (cross chain) là phiên bản “sắc” hơn. Chuyển một tài sản Dusk đã được che chắn sang một chuỗi minh bạch thì quyền riêng tư không “đi theo” cùng nó. Ngay khi nó cập bến, số dư trở nên công khai, người nắm giữ trở thành người công khai, và lịch sử cũng công khai. Mọi cam kết về quyền riêng tư mà Dusk xây dựng đều kết thúc đúng tại ranh giới đó.
Điều này khiến khả năng tương tác trở thành một câu hỏi về chính sách thay vì một vấn đề kỹ thuật. Không chỉ là “tài sản này có thể di chuyển không”, mà là “công cụ tài chính cụ thể này có nên được phép rời khỏi môi trường riêng tư tuân thủ để đến một nơi mà sổ đăng ký người nắm giữ trở thành một bộ dữ liệu công khai hay không”.
@Dusk bạn nghĩ thế nào về rìa (edge) đó? Việc bridging (cầu nối) ra khỏi trạng thái được che chắn có bị giới hạn ở cấp độ giao thức không, hay để cho bất kỳ ai phát hành công cụ đó quyết định?
Tôi tò mò liệu có ai ở đây nghĩ rằng các chuỗi bảo mật nên từ chối một số cầu nối nhất định ngay từ đầu hay không.
@Dusk $DUSK #dusk #RWA
98
·
--
Tăng giá
Mở bảng phân bổ $TMX với kỳ vọng có sẵn nội dung mẫu thì bị kẹt ngay ở dòng đầu tiên.
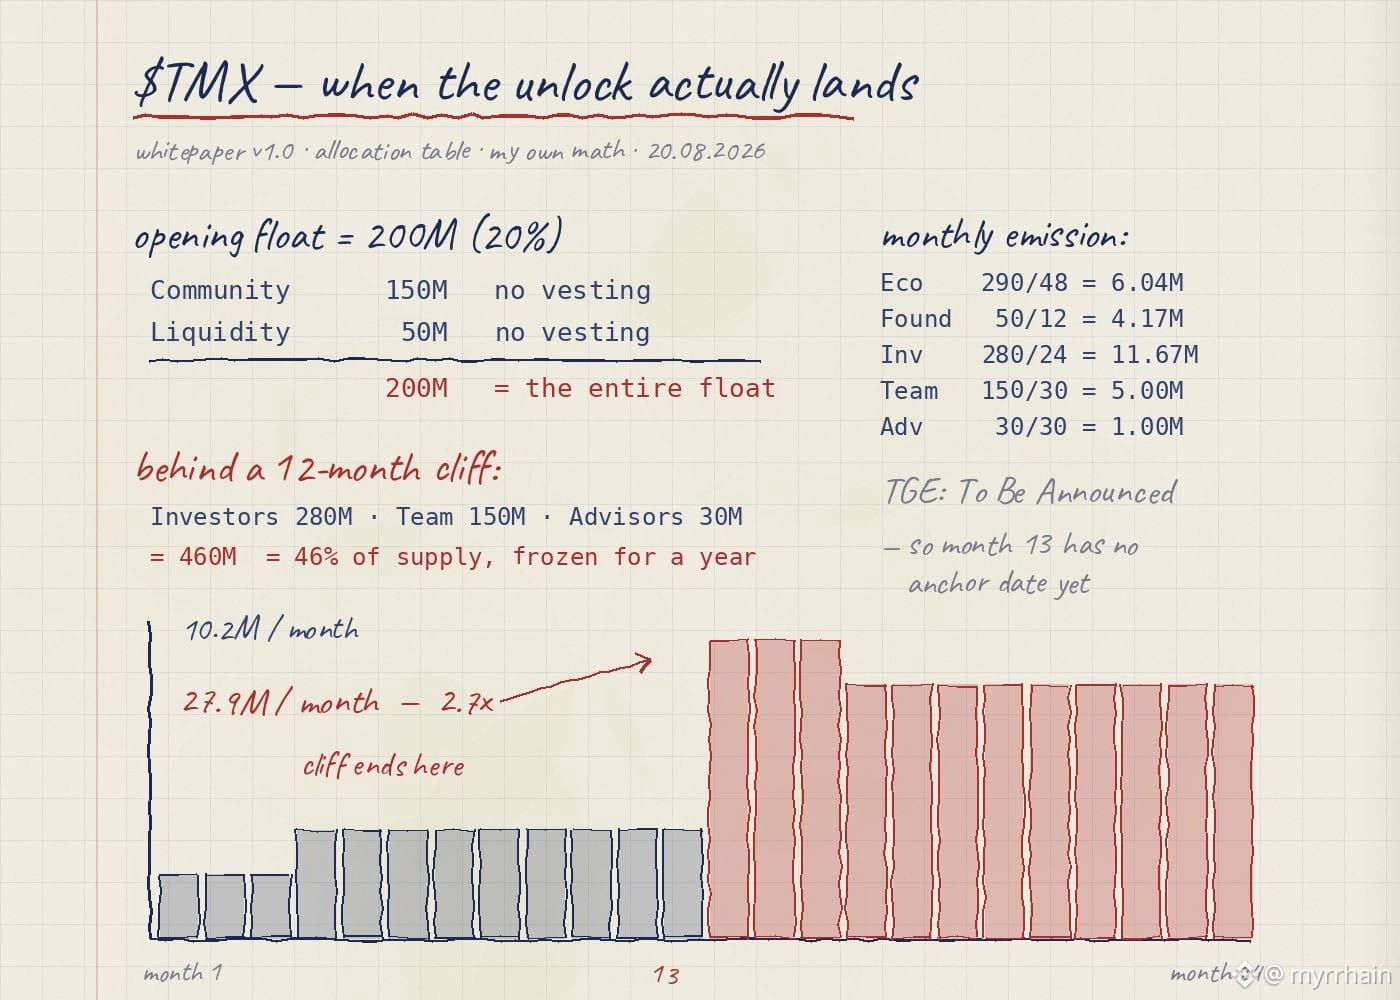
Tổng cung là 1.000.000.000, và 200.000.000 được đưa vào lưu thông tại TGE - đúng 20%. Vì vậy tôi đi tìm xem rốt cuộc 200 triệu đó đến từ đâu. Cộng đồng: 150M, không có vesting. Cung cấp thanh khoản: 50M, không có vesting. 150 + 50 = 200.
Toàn bộ lượng “float” mở đầu chỉ gồm hai dòng được mở khóa đó và không có gì khác. Không có token của team nào, không có token của nhà đầu tư nào ngay từ ngày đầu.
Tiếp tục xem. Nhà đầu tư 280M, Team 150M, Advisors 30M - cả ba đều nằm sau một cliff 12 tháng. Như vậy tổng là 460M, tương đương 46% tổng cung mà về mặt vật lý không thể chạm đến thị trường trong suốt một năm.
Năm 1 sẽ có gì chuyển động: Ecosystem 290M, cliff 1 tháng, phân bổ tuyến tính trong 48 tháng, nên 290/48 vào khoảng 6,04M mỗi tháng. Foundation 50M, cliff 3 tháng, chia đều trong 12, nên khoảng 4,17M mỗi tháng tính từ tháng thứ 4. Tạm coi là 10,2M mỗi tháng, khoảng 5% lượng float mở đầu. Cầm được.
Sau đó tôi tính riêng tháng 13. Nhà đầu tư 280M/24 = 11,67M. Team 150M/30 = 5M. Advisors 30M/30 = 1M. Cộng chồng ecosystem và foundation lên, bạn sẽ có 27,9M trong đúng một tháng, so với 10,2M của tháng trước. Một bước nhảy 2,7 lần tại một thời điểm.
Nói thẳng về giới hạn: trong whitepaper không có ngày TGE, chỉ ghi To Be Announced. Vì vậy tháng 13 không có mốc neo nào, và tôi cũng không xây dựng dự báo dựa trên thứ không có điểm bắt đầu.
Nhưng hình dạng của bảng là có chủ đích. @termmax parked gần như nửa lượng cung phía sau cliff một năm và dùng toàn bộ float mở đầu để tạo từ cộng đồng và thanh khoản được mở khóa. Đó là một quyết định, không phải sự “làm tròn” ngẫu nhiên.
Câu hỏi tôi cứ mãi quay lại: khi ngày TGE cuối cùng được công bố, liệu nó sẽ được chọn sao cho tháng 13 không rơi vào phần tệ nhất của chu kỳ?
#TermMax
Mở bảng phân bổ $TMX với kỳ vọng có sẵn nội dung mẫu thì bị kẹt ngay ở dòng đầu tiên.
Tổng cung là 1.000.000.000, và 200.000.000 được đưa vào lưu thông tại TGE - đúng 20%. Vì vậy tôi đi tìm xem rốt cuộc 200 triệu đó đến từ đâu. Cộng đồng: 150M, không có vesting. Cung cấp thanh khoản: 50M, không có vesting. 150 + 50 = 200.
Toàn bộ lượng “float” mở đầu chỉ gồm hai dòng được mở khóa đó và không có gì khác. Không có token của team nào, không có token của nhà đầu tư nào ngay từ ngày đầu.
Tiếp tục xem. Nhà đầu tư 280M, Team 150M, Advisors 30M - cả ba đều nằm sau một cliff 12 tháng. Như vậy tổng là 460M, tương đương 46% tổng cung mà về mặt vật lý không thể chạm đến thị trường trong suốt một năm.
Năm 1 sẽ có gì chuyển động: Ecosystem 290M, cliff 1 tháng, phân bổ tuyến tính trong 48 tháng, nên 290/48 vào khoảng 6,04M mỗi tháng. Foundation 50M, cliff 3 tháng, chia đều trong 12, nên khoảng 4,17M mỗi tháng tính từ tháng thứ 4. Tạm coi là 10,2M mỗi tháng, khoảng 5% lượng float mở đầu. Cầm được.
Sau đó tôi tính riêng tháng 13. Nhà đầu tư 280M/24 = 11,67M. Team 150M/30 = 5M. Advisors 30M/30 = 1M. Cộng chồng ecosystem và foundation lên, bạn sẽ có 27,9M trong đúng một tháng, so với 10,2M của tháng trước. Một bước nhảy 2,7 lần tại một thời điểm.
Nói thẳng về giới hạn: trong whitepaper không có ngày TGE, chỉ ghi To Be Announced. Vì vậy tháng 13 không có mốc neo nào, và tôi cũng không xây dựng dự báo dựa trên thứ không có điểm bắt đầu.
Nhưng hình dạng của bảng là có chủ đích. @TermMax parked gần như nửa lượng cung phía sau cliff một năm và dùng toàn bộ float mở đầu để tạo từ cộng đồng và thanh khoản được mở khóa. Đó là một quyết định, không phải sự “làm tròn” ngẫu nhiên.
Câu hỏi tôi cứ mãi quay lại: khi ngày TGE cuối cùng được công bố, liệu nó sẽ được chọn sao cho tháng 13 không rơi vào phần tệ nhất của chu kỳ?
#TermMax
Tổng cung là 1.000.000.000, và 200.000.000 được đưa vào lưu thông tại TGE - đúng 20%. Vì vậy tôi đi tìm xem rốt cuộc 200 triệu đó đến từ đâu. Cộng đồng: 150M, không có vesting. Cung cấp thanh khoản: 50M, không có vesting. 150 + 50 = 200.
Toàn bộ lượng “float” mở đầu chỉ gồm hai dòng được mở khóa đó và không có gì khác. Không có token của team nào, không có token của nhà đầu tư nào ngay từ ngày đầu.
Tiếp tục xem. Nhà đầu tư 280M, Team 150M, Advisors 30M - cả ba đều nằm sau một cliff 12 tháng. Như vậy tổng là 460M, tương đương 46% tổng cung mà về mặt vật lý không thể chạm đến thị trường trong suốt một năm.
Năm 1 sẽ có gì chuyển động: Ecosystem 290M, cliff 1 tháng, phân bổ tuyến tính trong 48 tháng, nên 290/48 vào khoảng 6,04M mỗi tháng. Foundation 50M, cliff 3 tháng, chia đều trong 12, nên khoảng 4,17M mỗi tháng tính từ tháng thứ 4. Tạm coi là 10,2M mỗi tháng, khoảng 5% lượng float mở đầu. Cầm được.
Sau đó tôi tính riêng tháng 13. Nhà đầu tư 280M/24 = 11,67M. Team 150M/30 = 5M. Advisors 30M/30 = 1M. Cộng chồng ecosystem và foundation lên, bạn sẽ có 27,9M trong đúng một tháng, so với 10,2M của tháng trước. Một bước nhảy 2,7 lần tại một thời điểm.
Nói thẳng về giới hạn: trong whitepaper không có ngày TGE, chỉ ghi To Be Announced. Vì vậy tháng 13 không có mốc neo nào, và tôi cũng không xây dựng dự báo dựa trên thứ không có điểm bắt đầu.
Nhưng hình dạng của bảng là có chủ đích. @TermMax parked gần như nửa lượng cung phía sau cliff một năm và dùng toàn bộ float mở đầu để tạo từ cộng đồng và thanh khoản được mở khóa. Đó là một quyết định, không phải sự “làm tròn” ngẫu nhiên.
Câu hỏi tôi cứ mãi quay lại: khi ngày TGE cuối cùng được công bố, liệu nó sẽ được chọn sao cho tháng 13 không rơi vào phần tệ nhất của chu kỳ?
#TermMax
60
·
--
Tăng giá
Dưới đây là một câu hỏi tôi vẫn chưa thấy ai trả lời thỏa đáng ở bất kỳ nơi nào trong lĩnh vực RWA. Nếu người nắm giữ là tư nhân, thì nhà phát hành trả lãi coupon như thế nào?
Một trái phiếu không chỉ “nằm yên đó”. Hai lần mỗi năm nó sẽ trả lãi. Đôi khi nó được gọi lại sớm, đôi khi điều khoản được sửa đổi, và đôi khi có cả biểu quyết. Ở các thị trường truyền thống, đó là quy trình cơ sở rất thường xuyên. CSD biết sổ đăng ký vào ngày chốt quyền, việc thanh toán được đẩy xuống chuỗi lưu ký, và mọi người đều nhận phần của mình.
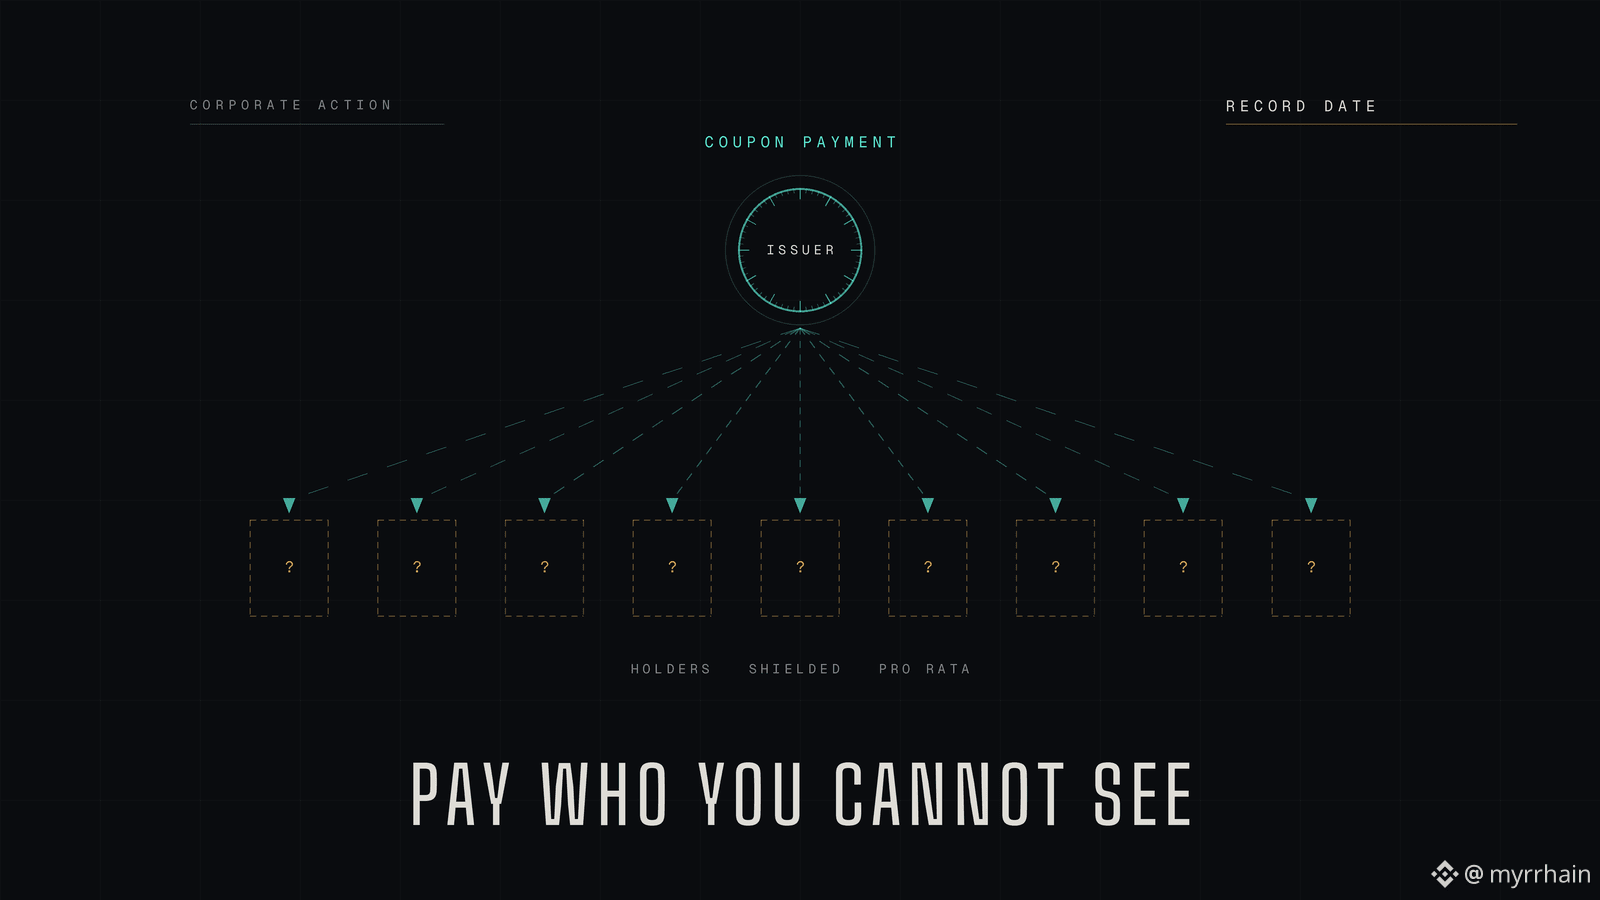
Bây giờ hãy “che chắn” phần nắm giữ. Nhà phát hành không còn biết ai sở hữu cái gì hay sở hữu bao nhiêu. Cơ chế ống dẫn đã từng khiến việc trả coupon trở nên nhàm chán giờ đã bị tắt.
Có hai dạng câu trả lời, và chúng không tương đương.
Một là hợp đồng tự phân phối. Logic thanh toán chạy trên các số dư được mã hóa, mỗi người nắm giữ được ghi nhận theo tỷ lệ (pro rata), và không ai biết được cách phân phối. Đây là nơi mà mã hóa đồng cấu (homomorphic encryption) không còn là “buzzword” nữa, vì bạn không thể tính toán một lần chia pro rata trên dữ liệu mà bạn không được phép đọc chỉ bằng các bằng chứng không kiến thức (zero knowledge) đơn thuần. ZK chứng minh một mệnh đề. HE thực hiện phép toán trên bản mã. Bộ phận vận hành (servicing) cần khả năng thực hiện các phép toán đó.
Cái còn lại là người nắm giữ tự yêu cầu. Vào ngày chốt quyền, chuỗi cam kết một trạng thái, và sau đó bạn chứng minh rằng bạn đã nắm giữ một vị thế tại block đó mà không cần tiết lộ vị thế. Sạch sẽ hơn về mặt mật mã, nhưng nó chuyển gánh nặng sang phía nhà đầu tư và âm thầm đưa vào khả năng các quyền lợi chưa được yêu cầu có thể tồn tại mãi mãi.
Cái đầu tiên khiến tài sản vận hành như một công cụ. Cái thứ hai khiến nó vận hành như một đợt airdrop.
@Dusk_Foundation mô hình nào của ngăn xếp (stack) giả định cho việc vận hành/servicing, và trạng thái tại ngày chốt quyền có thể được chứng minh về mặt lịch sử hay chỉ ở “đầu” hiện tại (current head)? Sự khác biệt đó quyết định liệu một chứng khoán được che chắn có thể chi trả cổ tức/lãi suất hay không.
Tôi thực sự tò mò liệu có ai ở đây đã từng thấy một trái phiếu được token hóa thực sự phục vụ việc trả coupon onchain hay chưa, không phải chỉ trong một whitepaper.
@Dusk_Foundation $DUSK #dusk #RWA
Dưới đây là một câu hỏi tôi vẫn chưa thấy ai trả lời thỏa đáng ở bất kỳ nơi nào trong lĩnh vực RWA. Nếu người nắm giữ là tư nhân, thì nhà phát hành trả lãi coupon như thế nào?
Một trái phiếu không chỉ “nằm yên đó”. Hai lần mỗi năm nó sẽ trả lãi. Đôi khi nó được gọi lại sớm, đôi khi điều khoản được sửa đổi, và đôi khi có cả biểu quyết. Ở các thị trường truyền thống, đó là quy trình cơ sở rất thường xuyên. CSD biết sổ đăng ký vào ngày chốt quyền, việc thanh toán được đẩy xuống chuỗi lưu ký, và mọi người đều nhận phần của mình.
Bây giờ hãy “che chắn” phần nắm giữ. Nhà phát hành không còn biết ai sở hữu cái gì hay sở hữu bao nhiêu. Cơ chế ống dẫn đã từng khiến việc trả coupon trở nên nhàm chán giờ đã bị tắt.
Có hai dạng câu trả lời, và chúng không tương đương.
Một là hợp đồng tự phân phối. Logic thanh toán chạy trên các số dư được mã hóa, mỗi người nắm giữ được ghi nhận theo tỷ lệ (pro rata), và không ai biết được cách phân phối. Đây là nơi mà mã hóa đồng cấu (homomorphic encryption) không còn là “buzzword” nữa, vì bạn không thể tính toán một lần chia pro rata trên dữ liệu mà bạn không được phép đọc chỉ bằng các bằng chứng không kiến thức (zero knowledge) đơn thuần. ZK chứng minh một mệnh đề. HE thực hiện phép toán trên bản mã. Bộ phận vận hành (servicing) cần khả năng thực hiện các phép toán đó.
Cái còn lại là người nắm giữ tự yêu cầu. Vào ngày chốt quyền, chuỗi cam kết một trạng thái, và sau đó bạn chứng minh rằng bạn đã nắm giữ một vị thế tại block đó mà không cần tiết lộ vị thế. Sạch sẽ hơn về mặt mật mã, nhưng nó chuyển gánh nặng sang phía nhà đầu tư và âm thầm đưa vào khả năng các quyền lợi chưa được yêu cầu có thể tồn tại mãi mãi.
Cái đầu tiên khiến tài sản vận hành như một công cụ. Cái thứ hai khiến nó vận hành như một đợt airdrop.
@Dusk mô hình nào của ngăn xếp (stack) giả định cho việc vận hành/servicing, và trạng thái tại ngày chốt quyền có thể được chứng minh về mặt lịch sử hay chỉ ở “đầu” hiện tại (current head)? Sự khác biệt đó quyết định liệu một chứng khoán được che chắn có thể chi trả cổ tức/lãi suất hay không.
Tôi thực sự tò mò liệu có ai ở đây đã từng thấy một trái phiếu được token hóa thực sự phục vụ việc trả coupon onchain hay chưa, không phải chỉ trong một whitepaper.
@Dusk $DUSK #dusk #RWA
Một trái phiếu không chỉ “nằm yên đó”. Hai lần mỗi năm nó sẽ trả lãi. Đôi khi nó được gọi lại sớm, đôi khi điều khoản được sửa đổi, và đôi khi có cả biểu quyết. Ở các thị trường truyền thống, đó là quy trình cơ sở rất thường xuyên. CSD biết sổ đăng ký vào ngày chốt quyền, việc thanh toán được đẩy xuống chuỗi lưu ký, và mọi người đều nhận phần của mình.
Bây giờ hãy “che chắn” phần nắm giữ. Nhà phát hành không còn biết ai sở hữu cái gì hay sở hữu bao nhiêu. Cơ chế ống dẫn đã từng khiến việc trả coupon trở nên nhàm chán giờ đã bị tắt.
Có hai dạng câu trả lời, và chúng không tương đương.
Một là hợp đồng tự phân phối. Logic thanh toán chạy trên các số dư được mã hóa, mỗi người nắm giữ được ghi nhận theo tỷ lệ (pro rata), và không ai biết được cách phân phối. Đây là nơi mà mã hóa đồng cấu (homomorphic encryption) không còn là “buzzword” nữa, vì bạn không thể tính toán một lần chia pro rata trên dữ liệu mà bạn không được phép đọc chỉ bằng các bằng chứng không kiến thức (zero knowledge) đơn thuần. ZK chứng minh một mệnh đề. HE thực hiện phép toán trên bản mã. Bộ phận vận hành (servicing) cần khả năng thực hiện các phép toán đó.
Cái còn lại là người nắm giữ tự yêu cầu. Vào ngày chốt quyền, chuỗi cam kết một trạng thái, và sau đó bạn chứng minh rằng bạn đã nắm giữ một vị thế tại block đó mà không cần tiết lộ vị thế. Sạch sẽ hơn về mặt mật mã, nhưng nó chuyển gánh nặng sang phía nhà đầu tư và âm thầm đưa vào khả năng các quyền lợi chưa được yêu cầu có thể tồn tại mãi mãi.
Cái đầu tiên khiến tài sản vận hành như một công cụ. Cái thứ hai khiến nó vận hành như một đợt airdrop.
@Dusk mô hình nào của ngăn xếp (stack) giả định cho việc vận hành/servicing, và trạng thái tại ngày chốt quyền có thể được chứng minh về mặt lịch sử hay chỉ ở “đầu” hiện tại (current head)? Sự khác biệt đó quyết định liệu một chứng khoán được che chắn có thể chi trả cổ tức/lãi suất hay không.
Tôi thực sự tò mò liệu có ai ở đây đã từng thấy một trái phiếu được token hóa thực sự phục vụ việc trả coupon onchain hay chưa, không phải chỉ trong một whitepaper.
@Dusk $DUSK #dusk #RWA
72
·
--
Tăng giá
Tối qua tôi ngồi xuống tự tính các con số của TermMax, vì trang chiến dịch hầu như không cho tôi biết gì.
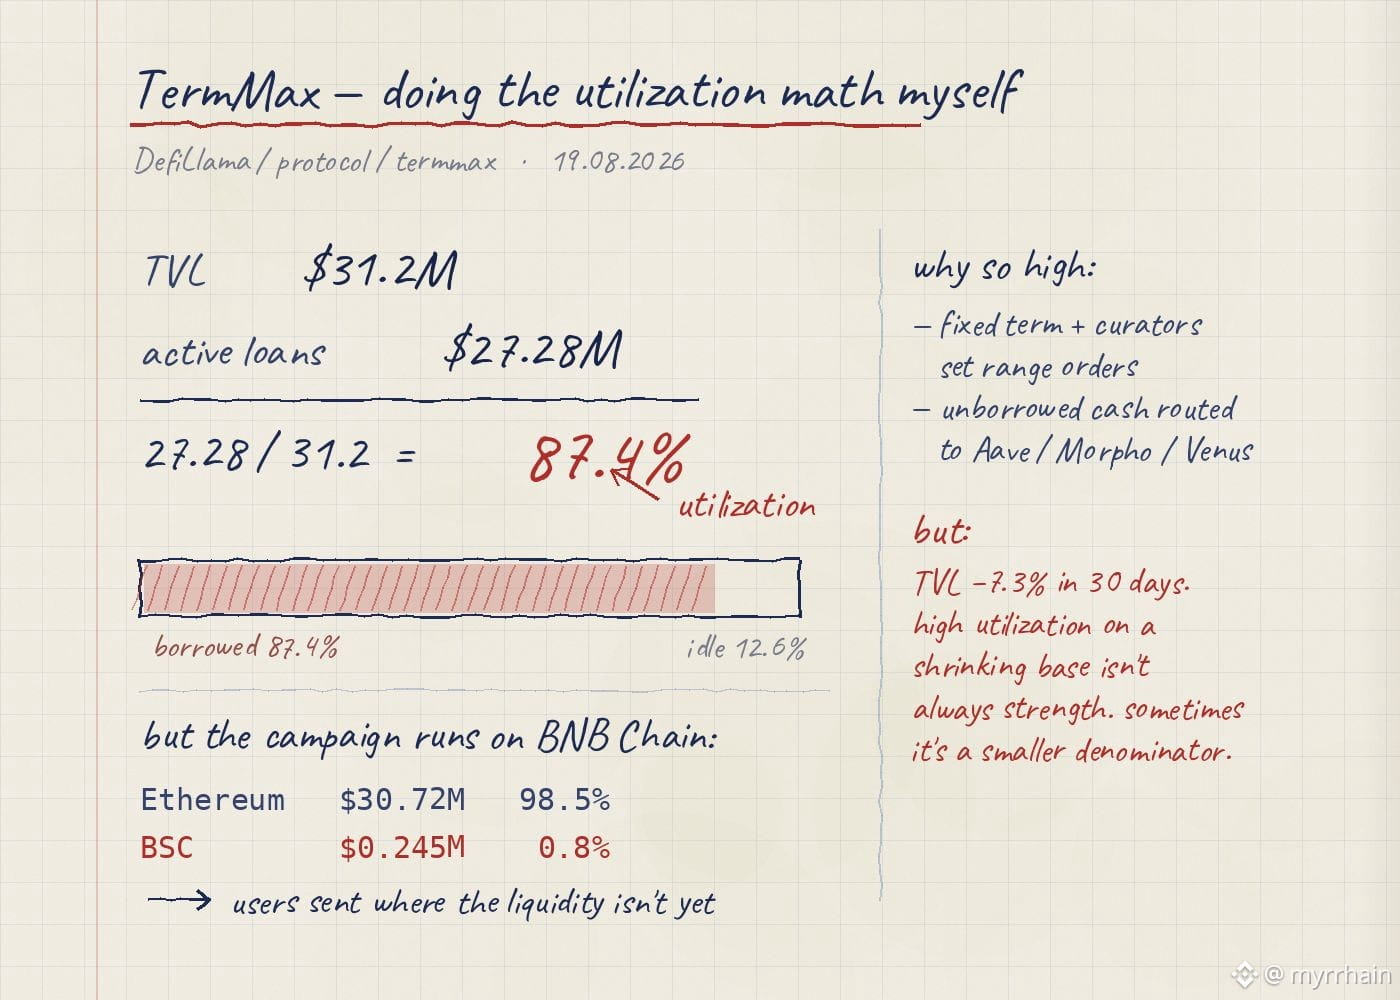
Mở trang giao thức của DefiLlama. TVL 31,2 triệu USD, các khoản vay đang hoạt động 27,28 triệu USD. Chia một cái cho cái kia thì ra mức sử dụng 87,4%. Con số này cao đối với một thị trường cho vay. Ở các pool lãi suất biến đổi, luôn có một phần vốn “nằm chết” vì lãi suất phải tăng lên khi pool được lấp đầy — hệ thống cố tình tự “giảm tốc”.
Thiết kế ở đây lại khác. Mỗi <@termmax > market có lãi suất cố định và ngày đáo hạn, các curator phân bổ thanh khoản qua các lệnh theo dải, và phần vốn chưa được vay sẽ được định tuyến sang Aave/Morpho/Venus. Tiền nhàn rỗi được xem như thứ không nên tồn tại ngay từ đầu.
Điểm khiến tôi dừng lại: TVL giảm 7,3% trong 30 ngày. Mức sử dụng cao trên một nền tảng đang co lại không phải lúc nào cũng là sức mạnh. Đôi khi chỉ là mẫu số nhỏ hơn.
Và đây là phần tôi không ngờ tới. Booster chạy trên BNB Chain. Nhưng trên DefiLlama, Ethereum chiếm 98,5% tổng TVL — 30,72 triệu USD. TermMax chỉ có khoảng 245K USD trên BSC, dưới 0,8% tổng số. Vậy là hàng chục nghìn người tham gia đang được đưa vào một mạng lưới nơi giao thức vẫn gần như chưa tồn tại.
Tôi không đọc điều đó như một tín hiệu tiêu cực. Tôi xem đó như đúng thứ chiến dịch này thực sự là — không phải kiểu quà tặng, mà là nỗ lực đưa người dùng đến nơi thanh khoản vẫn chưa có.
Một chi tiết nhỏ tôi phát hiện trên trang chiến dịch: bộ đếm người tham gia hiển thị đúng 32.767. Đó là 2^15 − 1, trần của một số nguyên 16-bit có dấu. Hoặc là trùng hợp, hoặc bộ đếm bị giới hạn và con số thực còn cao hơn.
Câu hỏi tôi chưa thể trả lời: có bao nhiêu ví trong số đó vẫn ở BSC sau sự kiện TGE của $TMX?
#TermMax
Tối qua tôi ngồi xuống tự tính các con số của TermMax, vì trang chiến dịch hầu như không cho tôi biết gì.
Mở trang giao thức của DefiLlama. TVL 31,2 triệu USD, các khoản vay đang hoạt động 27,28 triệu USD. Chia một cái cho cái kia thì ra mức sử dụng 87,4%. Con số này cao đối với một thị trường cho vay. Ở các pool lãi suất biến đổi, luôn có một phần vốn “nằm chết” vì lãi suất phải tăng lên khi pool được lấp đầy — hệ thống cố tình tự “giảm tốc”.
Thiết kế ở đây lại khác. Mỗi <@TermMax > market có lãi suất cố định và ngày đáo hạn, các curator phân bổ thanh khoản qua các lệnh theo dải, và phần vốn chưa được vay sẽ được định tuyến sang Aave/Morpho/Venus. Tiền nhàn rỗi được xem như thứ không nên tồn tại ngay từ đầu.
Điểm khiến tôi dừng lại: TVL giảm 7,3% trong 30 ngày. Mức sử dụng cao trên một nền tảng đang co lại không phải lúc nào cũng là sức mạnh. Đôi khi chỉ là mẫu số nhỏ hơn.
Và đây là phần tôi không ngờ tới. Booster chạy trên BNB Chain. Nhưng trên DefiLlama, Ethereum chiếm 98,5% tổng TVL — 30,72 triệu USD. TermMax chỉ có khoảng 245K USD trên BSC, dưới 0,8% tổng số. Vậy là hàng chục nghìn người tham gia đang được đưa vào một mạng lưới nơi giao thức vẫn gần như chưa tồn tại.
Tôi không đọc điều đó như một tín hiệu tiêu cực. Tôi xem đó như đúng thứ chiến dịch này thực sự là — không phải kiểu quà tặng, mà là nỗ lực đưa người dùng đến nơi thanh khoản vẫn chưa có.
Một chi tiết nhỏ tôi phát hiện trên trang chiến dịch: bộ đếm người tham gia hiển thị đúng 32.767. Đó là 2^15 − 1, trần của một số nguyên 16-bit có dấu. Hoặc là trùng hợp, hoặc bộ đếm bị giới hạn và con số thực còn cao hơn.
Câu hỏi tôi chưa thể trả lời: có bao nhiêu ví trong số đó vẫn ở BSC sau sự kiện TGE của $TMX?
#TermMax
Mở trang giao thức của DefiLlama. TVL 31,2 triệu USD, các khoản vay đang hoạt động 27,28 triệu USD. Chia một cái cho cái kia thì ra mức sử dụng 87,4%. Con số này cao đối với một thị trường cho vay. Ở các pool lãi suất biến đổi, luôn có một phần vốn “nằm chết” vì lãi suất phải tăng lên khi pool được lấp đầy — hệ thống cố tình tự “giảm tốc”.
Thiết kế ở đây lại khác. Mỗi <@TermMax > market có lãi suất cố định và ngày đáo hạn, các curator phân bổ thanh khoản qua các lệnh theo dải, và phần vốn chưa được vay sẽ được định tuyến sang Aave/Morpho/Venus. Tiền nhàn rỗi được xem như thứ không nên tồn tại ngay từ đầu.
Điểm khiến tôi dừng lại: TVL giảm 7,3% trong 30 ngày. Mức sử dụng cao trên một nền tảng đang co lại không phải lúc nào cũng là sức mạnh. Đôi khi chỉ là mẫu số nhỏ hơn.
Và đây là phần tôi không ngờ tới. Booster chạy trên BNB Chain. Nhưng trên DefiLlama, Ethereum chiếm 98,5% tổng TVL — 30,72 triệu USD. TermMax chỉ có khoảng 245K USD trên BSC, dưới 0,8% tổng số. Vậy là hàng chục nghìn người tham gia đang được đưa vào một mạng lưới nơi giao thức vẫn gần như chưa tồn tại.
Tôi không đọc điều đó như một tín hiệu tiêu cực. Tôi xem đó như đúng thứ chiến dịch này thực sự là — không phải kiểu quà tặng, mà là nỗ lực đưa người dùng đến nơi thanh khoản vẫn chưa có.
Một chi tiết nhỏ tôi phát hiện trên trang chiến dịch: bộ đếm người tham gia hiển thị đúng 32.767. Đó là 2^15 − 1, trần của một số nguyên 16-bit có dấu. Hoặc là trùng hợp, hoặc bộ đếm bị giới hạn và con số thực còn cao hơn.
Câu hỏi tôi chưa thể trả lời: có bao nhiêu ví trong số đó vẫn ở BSC sau sự kiện TGE của $TMX?
#TermMax
96
·
--
Tăng giá
Tôi đã đi tìm xem thực tế có bao nhiêu công ty được cấp phép để vận hành một sàn giao dịch chứng khoán dựa trên blockchain trong EU. Kết quả còn ít hơn tôi dự đoán.
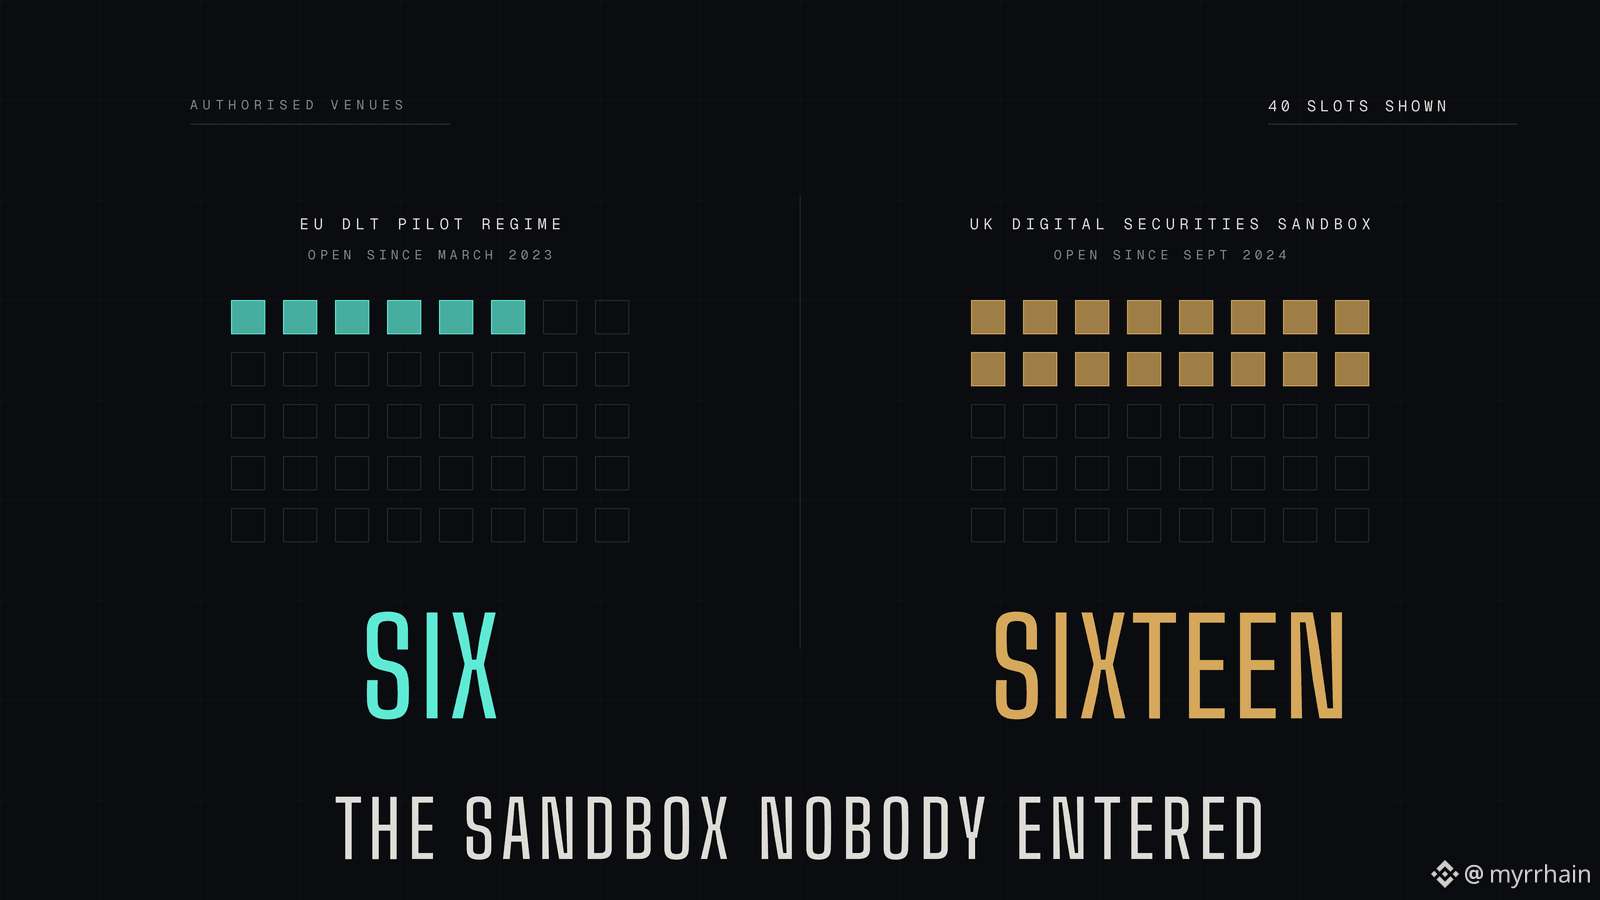
EU đã tạo ra một “sandbox” đúng cho mục đích này. Quy định Thí điểm DLT (DLT Pilot Regime) có hiệu lực từ tháng 3/2023, cho phép các nhà vận hành triển khai giao dịch và thanh toán token hoá với các miễn trừ được nhắm mục tiêu từ CSDR và MiFID II. Được thiết kế riêng cho bài toán này. Đến nay đã ba năm.
Sáu giấy phép. Đó là toàn bộ danh sách.
Vương quốc Anh mở Sandbox cho Chứng khoán Kỹ thuật số vào tháng 9/2024, muộn hơn hơn một năm, và có mười sáu doanh nghiệp tham gia trong vòng mười sáu tháng.
ESMA đã bất thường khi nói thẳng về lý do. Bản rà soát nội bộ của họ cho thấy các ngưỡng quá chặt, chỉ ra rằng các nhà vận hành không thể tiếp cận đúng cách nguồn tiền của ngân hàng trung ương cho “nhánh tiền mặt”, và thừa nhận rằng chưa ai biết chế độ này là tạm thời hay vĩnh viễn. Khó để xây dựng một doanh nghiệp dựa trên một sandbox có thể bị tắt bất cứ lúc nào.
Đầu năm nay, một số sàn đã được cấp phép đã tự viết thư cho Ủy ban, cảnh báo rằng châu Âu đang bị vượt lên trong lúc họ đang tham vấn.
Dưới đây là lý do tôi nghĩ điều này quan trọng đặc biệt đối với Dusk. Hãy xem NPEX được cấp phép như thế nào. AFM quản lý, MTF, broker, ECSP. Đó là các giấy phép MiFID và gây quỹ cộng đồng thông thường, chứ không phải là các miễn trừ theo chế độ thí điểm. Nghĩa là các “giới hạn về khối lượng” đang siết chặt sandbox không nhất thiết sẽ bóp nghẹt theo cùng cách.
Nếu cách đọc đó đúng, thì chiến lược sẽ ít liên quan đến việc chờ Brussels sửa sandbox và nhiều hơn đến việc vận hành hoạt động được quản lý dưới các giấy phép vốn đã hoạt động, trong khi chuỗi chỉ làm nhiệm vụ thanh toán ở bên dưới.
Tuy nhiên, tôi không chắc đây có phải là ý định. @Dusk_Foundation là kế hoạch vận hành thông qua các giấy phép MiFID hiện có thay vì thông qua quyền theo chế độ thí điểm, và điều gì sẽ xảy ra với cách tiếp cận đó nếu ESMA hiệu chỉnh lại, và sandbox bỗng trở thành lộ trình tốt hơn?
Có ai ở đây đã kết luận rằng chế độ thí điểm hiện tại có đáng để tham gia không?
{spot}(DUSKUSDT)
@Dusk_Foundation $DUSK #dusk #RWA
Tôi đã đi tìm xem thực tế có bao nhiêu công ty được cấp phép để vận hành một sàn giao dịch chứng khoán dựa trên blockchain trong EU. Kết quả còn ít hơn tôi dự đoán.
EU đã tạo ra một “sandbox” đúng cho mục đích này. Quy định Thí điểm DLT (DLT Pilot Regime) có hiệu lực từ tháng 3/2023, cho phép các nhà vận hành triển khai giao dịch và thanh toán token hoá với các miễn trừ được nhắm mục tiêu từ CSDR và MiFID II. Được thiết kế riêng cho bài toán này. Đến nay đã ba năm.
Sáu giấy phép. Đó là toàn bộ danh sách.
Vương quốc Anh mở Sandbox cho Chứng khoán Kỹ thuật số vào tháng 9/2024, muộn hơn hơn một năm, và có mười sáu doanh nghiệp tham gia trong vòng mười sáu tháng.
ESMA đã bất thường khi nói thẳng về lý do. Bản rà soát nội bộ của họ cho thấy các ngưỡng quá chặt, chỉ ra rằng các nhà vận hành không thể tiếp cận đúng cách nguồn tiền của ngân hàng trung ương cho “nhánh tiền mặt”, và thừa nhận rằng chưa ai biết chế độ này là tạm thời hay vĩnh viễn. Khó để xây dựng một doanh nghiệp dựa trên một sandbox có thể bị tắt bất cứ lúc nào.
Đầu năm nay, một số sàn đã được cấp phép đã tự viết thư cho Ủy ban, cảnh báo rằng châu Âu đang bị vượt lên trong lúc họ đang tham vấn.
Dưới đây là lý do tôi nghĩ điều này quan trọng đặc biệt đối với Dusk. Hãy xem NPEX được cấp phép như thế nào. AFM quản lý, MTF, broker, ECSP. Đó là các giấy phép MiFID và gây quỹ cộng đồng thông thường, chứ không phải là các miễn trừ theo chế độ thí điểm. Nghĩa là các “giới hạn về khối lượng” đang siết chặt sandbox không nhất thiết sẽ bóp nghẹt theo cùng cách.
Nếu cách đọc đó đúng, thì chiến lược sẽ ít liên quan đến việc chờ Brussels sửa sandbox và nhiều hơn đến việc vận hành hoạt động được quản lý dưới các giấy phép vốn đã hoạt động, trong khi chuỗi chỉ làm nhiệm vụ thanh toán ở bên dưới.
Tuy nhiên, tôi không chắc đây có phải là ý định. @Dusk là kế hoạch vận hành thông qua các giấy phép MiFID hiện có thay vì thông qua quyền theo chế độ thí điểm, và điều gì sẽ xảy ra với cách tiếp cận đó nếu ESMA hiệu chỉnh lại, và sandbox bỗng trở thành lộ trình tốt hơn?
Có ai ở đây đã kết luận rằng chế độ thí điểm hiện tại có đáng để tham gia không?
@Dusk $DUSK #dusk #RWA
EU đã tạo ra một “sandbox” đúng cho mục đích này. Quy định Thí điểm DLT (DLT Pilot Regime) có hiệu lực từ tháng 3/2023, cho phép các nhà vận hành triển khai giao dịch và thanh toán token hoá với các miễn trừ được nhắm mục tiêu từ CSDR và MiFID II. Được thiết kế riêng cho bài toán này. Đến nay đã ba năm.
Sáu giấy phép. Đó là toàn bộ danh sách.
Vương quốc Anh mở Sandbox cho Chứng khoán Kỹ thuật số vào tháng 9/2024, muộn hơn hơn một năm, và có mười sáu doanh nghiệp tham gia trong vòng mười sáu tháng.
ESMA đã bất thường khi nói thẳng về lý do. Bản rà soát nội bộ của họ cho thấy các ngưỡng quá chặt, chỉ ra rằng các nhà vận hành không thể tiếp cận đúng cách nguồn tiền của ngân hàng trung ương cho “nhánh tiền mặt”, và thừa nhận rằng chưa ai biết chế độ này là tạm thời hay vĩnh viễn. Khó để xây dựng một doanh nghiệp dựa trên một sandbox có thể bị tắt bất cứ lúc nào.
Đầu năm nay, một số sàn đã được cấp phép đã tự viết thư cho Ủy ban, cảnh báo rằng châu Âu đang bị vượt lên trong lúc họ đang tham vấn.
Dưới đây là lý do tôi nghĩ điều này quan trọng đặc biệt đối với Dusk. Hãy xem NPEX được cấp phép như thế nào. AFM quản lý, MTF, broker, ECSP. Đó là các giấy phép MiFID và gây quỹ cộng đồng thông thường, chứ không phải là các miễn trừ theo chế độ thí điểm. Nghĩa là các “giới hạn về khối lượng” đang siết chặt sandbox không nhất thiết sẽ bóp nghẹt theo cùng cách.
Nếu cách đọc đó đúng, thì chiến lược sẽ ít liên quan đến việc chờ Brussels sửa sandbox và nhiều hơn đến việc vận hành hoạt động được quản lý dưới các giấy phép vốn đã hoạt động, trong khi chuỗi chỉ làm nhiệm vụ thanh toán ở bên dưới.
Tuy nhiên, tôi không chắc đây có phải là ý định. @Dusk là kế hoạch vận hành thông qua các giấy phép MiFID hiện có thay vì thông qua quyền theo chế độ thí điểm, và điều gì sẽ xảy ra với cách tiếp cận đó nếu ESMA hiệu chỉnh lại, và sandbox bỗng trở thành lộ trình tốt hơn?
Có ai ở đây đã kết luận rằng chế độ thí điểm hiện tại có đáng để tham gia không?
@Dusk $DUSK #dusk #RWA
93
·
--
Tăng giá
Có một mâu thuẫn nằm ngay trung tâm của Dusk Trade mà tôi chưa thấy ai đề cập, và nó không phải là một vấn đề kỹ thuật.
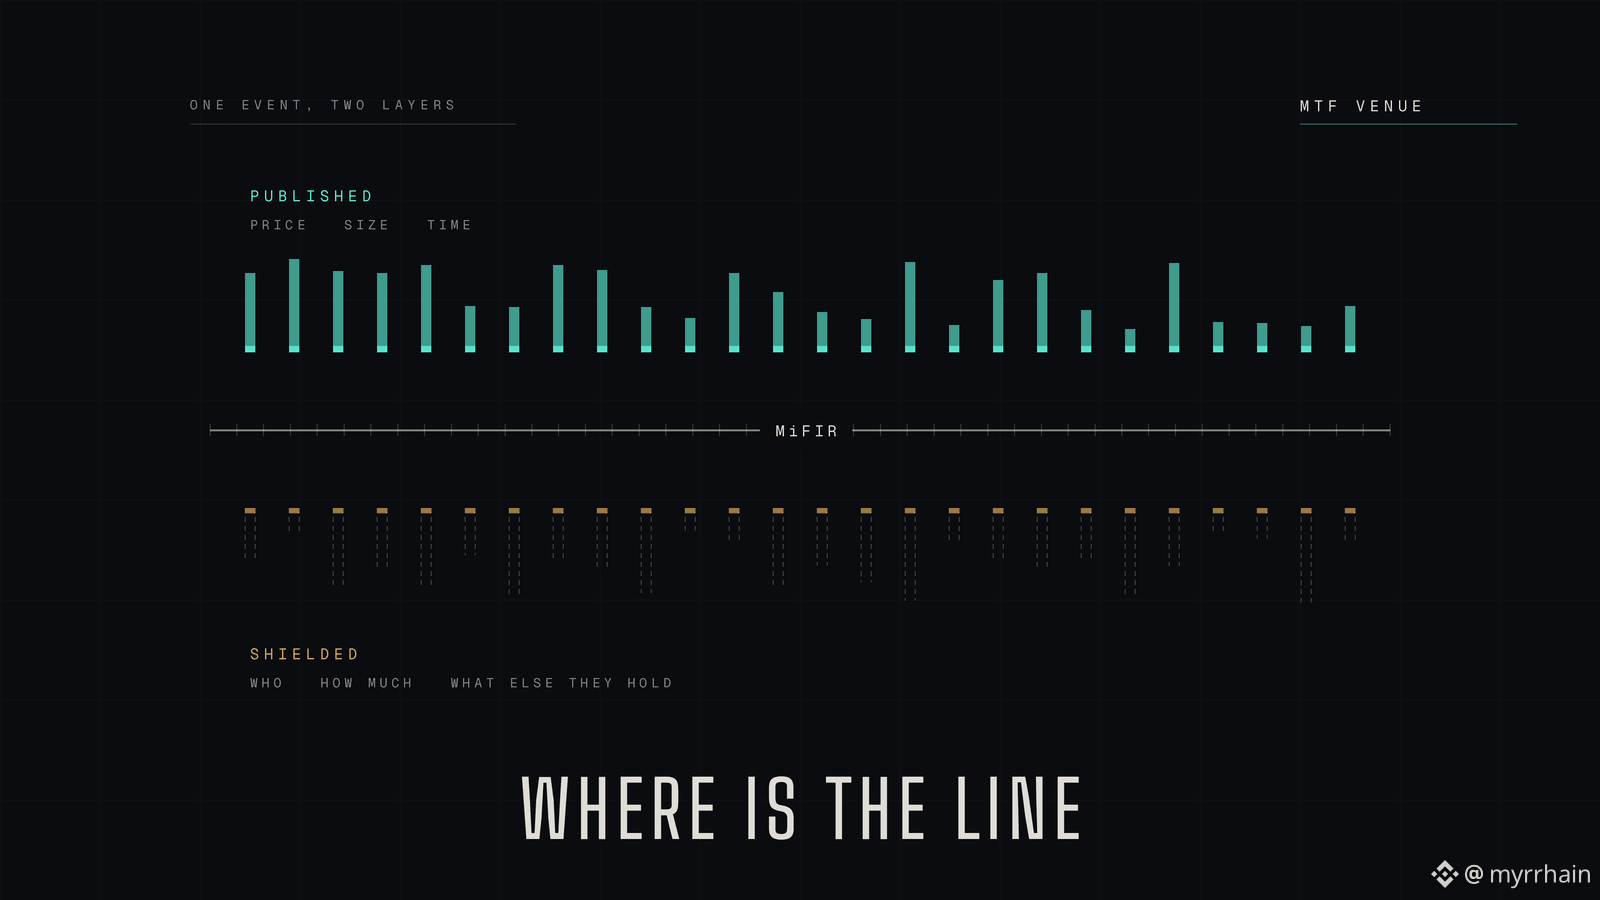
Dusk Trade được thiết kế để vận hành như một MTF (cơ sở giao dịch đa phương) được quản lý. Từ đó mang theo những nghĩa vụ mà đa số người trong crypto không bao giờ nghĩ tới. Theo MiFIR, một cơ sở giao dịch đa phương phải công khai thông tin trước giao dịch: giá chào và giá mua hiện tại, cũng như mức độ quan tâm (depth) tại các mức giá đó. Và sau khi thực hiện giao dịch, nó phải công bố giá, khối lượng và thời điểm, càng gần thời gian thực về mặt kỹ thuật càng tốt.
Bây giờ đặt điều đó cạnh phần “pitch” (lời giới thiệu). Một chuỗi được xây dựng cho quyền riêng tư có thể lập trình, nhưng lại chạy một địa điểm giao dịch bị ràng buộc về mặt pháp lý phải công khai rằng đang giao dịch gì và ở mức giá nào.
Ban đầu, điều này trông như một xung đột thẳng với tôi. Nhưng không phải vậy—và việc tìm ra vì sao đã thay đổi cách tôi đọc toàn bộ thiết kế.
Minh bạch thị trường và quyền riêng tư của người nắm giữ không phải là cùng một thứ. MiFIR muốn thị trường biết rằng một trái phiếu đã được giao dịch ở mức giá nào, với quy mô bao nhiêu, tại thời điểm nào. Nó không yêu cầu thị trường phải biết thực thể nào đang nắm giữ cái gì, hay kích thước sổ lệnh của ai. Đó là những dữ kiện tách biệt, nằm ở những lớp khác nhau.
Một chuỗi minh bạch sẽ làm chúng sụp vào cùng một chỗ. Công bố giao dịch là bạn đã công bố vị thế, vì mọi thứ tồn tại trong một trạng thái có thể nhìn thấy. Một chuỗi cho phép công bố chọn lọc có thể tách chúng ra. Báo cáo giao dịch đi ra băng tin (tape). Các khoản nắm giữ vẫn được che chắn. Cơ quan quản lý sẽ thấy mọi thứ mà việc giám sát yêu cầu.
Vì vậy, quyền riêng tư ở đây không phải để che giấu khỏi thị trường. Nó là để không rò rỉ những thứ mà thị trường vốn dĩ chưa bao giờ được quyền biết.
Điều tôi vẫn chưa chắc là ranh giới. @Dusk_Foundation ai sẽ quyết định những dữ kiện nào được đưa lên băng công khai và những gì được giữ ở trạng thái được che chắn, và ranh giới đó được thực thi bởi chính giao thức hay bởi đơn vị vận hành nền tảng bên trên nó? Đó là những cam kết rất khác nhau.
Tôi tò mò không biết ai ở đây đã từng nghĩ về việc ranh giới ấy nên nằm ở đâu.
@Dusk_Foundation $DUSK #dusk #RWA
Có một mâu thuẫn nằm ngay trung tâm của Dusk Trade mà tôi chưa thấy ai đề cập, và nó không phải là một vấn đề kỹ thuật.
Dusk Trade được thiết kế để vận hành như một MTF (cơ sở giao dịch đa phương) được quản lý. Từ đó mang theo những nghĩa vụ mà đa số người trong crypto không bao giờ nghĩ tới. Theo MiFIR, một cơ sở giao dịch đa phương phải công khai thông tin trước giao dịch: giá chào và giá mua hiện tại, cũng như mức độ quan tâm (depth) tại các mức giá đó. Và sau khi thực hiện giao dịch, nó phải công bố giá, khối lượng và thời điểm, càng gần thời gian thực về mặt kỹ thuật càng tốt.
Bây giờ đặt điều đó cạnh phần “pitch” (lời giới thiệu). Một chuỗi được xây dựng cho quyền riêng tư có thể lập trình, nhưng lại chạy một địa điểm giao dịch bị ràng buộc về mặt pháp lý phải công khai rằng đang giao dịch gì và ở mức giá nào.
Ban đầu, điều này trông như một xung đột thẳng với tôi. Nhưng không phải vậy—và việc tìm ra vì sao đã thay đổi cách tôi đọc toàn bộ thiết kế.
Minh bạch thị trường và quyền riêng tư của người nắm giữ không phải là cùng một thứ. MiFIR muốn thị trường biết rằng một trái phiếu đã được giao dịch ở mức giá nào, với quy mô bao nhiêu, tại thời điểm nào. Nó không yêu cầu thị trường phải biết thực thể nào đang nắm giữ cái gì, hay kích thước sổ lệnh của ai. Đó là những dữ kiện tách biệt, nằm ở những lớp khác nhau.
Một chuỗi minh bạch sẽ làm chúng sụp vào cùng một chỗ. Công bố giao dịch là bạn đã công bố vị thế, vì mọi thứ tồn tại trong một trạng thái có thể nhìn thấy. Một chuỗi cho phép công bố chọn lọc có thể tách chúng ra. Báo cáo giao dịch đi ra băng tin (tape). Các khoản nắm giữ vẫn được che chắn. Cơ quan quản lý sẽ thấy mọi thứ mà việc giám sát yêu cầu.
Vì vậy, quyền riêng tư ở đây không phải để che giấu khỏi thị trường. Nó là để không rò rỉ những thứ mà thị trường vốn dĩ chưa bao giờ được quyền biết.
Điều tôi vẫn chưa chắc là ranh giới. @Dusk ai sẽ quyết định những dữ kiện nào được đưa lên băng công khai và những gì được giữ ở trạng thái được che chắn, và ranh giới đó được thực thi bởi chính giao thức hay bởi đơn vị vận hành nền tảng bên trên nó? Đó là những cam kết rất khác nhau.
Tôi tò mò không biết ai ở đây đã từng nghĩ về việc ranh giới ấy nên nằm ở đâu.
@Dusk $DUSK #dusk #RWA
Dusk Trade được thiết kế để vận hành như một MTF (cơ sở giao dịch đa phương) được quản lý. Từ đó mang theo những nghĩa vụ mà đa số người trong crypto không bao giờ nghĩ tới. Theo MiFIR, một cơ sở giao dịch đa phương phải công khai thông tin trước giao dịch: giá chào và giá mua hiện tại, cũng như mức độ quan tâm (depth) tại các mức giá đó. Và sau khi thực hiện giao dịch, nó phải công bố giá, khối lượng và thời điểm, càng gần thời gian thực về mặt kỹ thuật càng tốt.
Bây giờ đặt điều đó cạnh phần “pitch” (lời giới thiệu). Một chuỗi được xây dựng cho quyền riêng tư có thể lập trình, nhưng lại chạy một địa điểm giao dịch bị ràng buộc về mặt pháp lý phải công khai rằng đang giao dịch gì và ở mức giá nào.
Ban đầu, điều này trông như một xung đột thẳng với tôi. Nhưng không phải vậy—và việc tìm ra vì sao đã thay đổi cách tôi đọc toàn bộ thiết kế.
Minh bạch thị trường và quyền riêng tư của người nắm giữ không phải là cùng một thứ. MiFIR muốn thị trường biết rằng một trái phiếu đã được giao dịch ở mức giá nào, với quy mô bao nhiêu, tại thời điểm nào. Nó không yêu cầu thị trường phải biết thực thể nào đang nắm giữ cái gì, hay kích thước sổ lệnh của ai. Đó là những dữ kiện tách biệt, nằm ở những lớp khác nhau.
Một chuỗi minh bạch sẽ làm chúng sụp vào cùng một chỗ. Công bố giao dịch là bạn đã công bố vị thế, vì mọi thứ tồn tại trong một trạng thái có thể nhìn thấy. Một chuỗi cho phép công bố chọn lọc có thể tách chúng ra. Báo cáo giao dịch đi ra băng tin (tape). Các khoản nắm giữ vẫn được che chắn. Cơ quan quản lý sẽ thấy mọi thứ mà việc giám sát yêu cầu.
Vì vậy, quyền riêng tư ở đây không phải để che giấu khỏi thị trường. Nó là để không rò rỉ những thứ mà thị trường vốn dĩ chưa bao giờ được quyền biết.
Điều tôi vẫn chưa chắc là ranh giới. @Dusk ai sẽ quyết định những dữ kiện nào được đưa lên băng công khai và những gì được giữ ở trạng thái được che chắn, và ranh giới đó được thực thi bởi chính giao thức hay bởi đơn vị vận hành nền tảng bên trên nó? Đó là những cam kết rất khác nhau.
Tôi tò mò không biết ai ở đây đã từng nghĩ về việc ranh giới ấy nên nằm ở đâu.
@Dusk $DUSK #dusk #RWA
31
·
--
Tăng giá
Tôi đã nghĩ bStocks sẽ loại bỏ các bên trung gian. Tôi đã kiểm tra. Chúng vẫn y như vậy.
Con đường cổ điển từ hryvnia đến cổ phần tại NVIDIA:
hryvnia - ngân hàng - đổi tiền - broker - trung tâm lưu ký - custodian - cổ phiếu
Con đường qua bStock:
hryvnia - P2P - USDT - sàn giao dịch - tổ chức phát hành chứng chỉ - custodian của tổ chức phát hành - cổ phiếu
Sáu khâu so với sáu khâu. Tôi đã rà lại hai lần.
Những gì tôi hiểu được.
Không phải số lượng khâu đã thay đổi, mà là những khâu nào đang làm tôi dừng lại.
Ở lộ trình đầu tiên, tôi bị chặn không phải bởi các custodian, mà bởi tình trạng cư trú, giấy tờ và khoản tiền gửi tối thiểu. Đó là các rào cản tiếp cận.
Ở lộ trình thứ hai, chúng hầu như không còn, nhưng các bên trung gian chẳng đi đâu cả. Chúng chỉ ngừng hiện diện: tổ chức phát hành, custodian, và thẩm quyền ADGM thay vì sàn giao dịch. Tôi không thấy những khâu đó trên màn hình, và vì thế rất dễ quên rằng chúng vẫn tồn tại.
Kết luận chính: bStocks không loại bỏ rủi ro đối tác, mà là loại bỏ quy trình. Sự khác biệt là rất lớn, nhưng không phải là loại mà tôi tưởng.
Điều này có làm tôi thay đổi quan điểm không? Không. Với một người ở Ukraine bắt đầu với năm mươi đô la, thì đây là con đường ngắn nhất. Nhưng tôi không còn nhầm việc không có giấy tờ với việc không có rủi ro.
Hạn chế: tôi tính theo mô tả sản phẩm, chứ không theo cấu trúc pháp lý. Có người sẽ phân tách khác.
Nhờ chiến dịch này, thứ tôi làm được không phải là mua, mà là chuyển tiền.
@BinanceCIS #bStocksCIS $NVDAB
{spot}(NVDABUSDT)
Tôi đã nghĩ bStocks sẽ loại bỏ các bên trung gian. Tôi đã kiểm tra. Chúng vẫn y như vậy.
Con đường cổ điển từ hryvnia đến cổ phần tại NVIDIA:
hryvnia - ngân hàng - đổi tiền - broker - trung tâm lưu ký - custodian - cổ phiếu
Con đường qua bStock:
hryvnia - P2P - USDT - sàn giao dịch - tổ chức phát hành chứng chỉ - custodian của tổ chức phát hành - cổ phiếu
Sáu khâu so với sáu khâu. Tôi đã rà lại hai lần.
Những gì tôi hiểu được.
Không phải số lượng khâu đã thay đổi, mà là những khâu nào đang làm tôi dừng lại.
Ở lộ trình đầu tiên, tôi bị chặn không phải bởi các custodian, mà bởi tình trạng cư trú, giấy tờ và khoản tiền gửi tối thiểu. Đó là các rào cản tiếp cận.
Ở lộ trình thứ hai, chúng hầu như không còn, nhưng các bên trung gian chẳng đi đâu cả. Chúng chỉ ngừng hiện diện: tổ chức phát hành, custodian, và thẩm quyền ADGM thay vì sàn giao dịch. Tôi không thấy những khâu đó trên màn hình, và vì thế rất dễ quên rằng chúng vẫn tồn tại.
Kết luận chính: bStocks không loại bỏ rủi ro đối tác, mà là loại bỏ quy trình. Sự khác biệt là rất lớn, nhưng không phải là loại mà tôi tưởng.
Điều này có làm tôi thay đổi quan điểm không? Không. Với một người ở Ukraine bắt đầu với năm mươi đô la, thì đây là con đường ngắn nhất. Nhưng tôi không còn nhầm việc không có giấy tờ với việc không có rủi ro.
Hạn chế: tôi tính theo mô tả sản phẩm, chứ không theo cấu trúc pháp lý. Có người sẽ phân tách khác.
Nhờ chiến dịch này, thứ tôi làm được không phải là mua, mà là chuyển tiền.
@BinanceCIS #bStocksCIS $NVDAB
Con đường cổ điển từ hryvnia đến cổ phần tại NVIDIA:
hryvnia - ngân hàng - đổi tiền - broker - trung tâm lưu ký - custodian - cổ phiếu
Con đường qua bStock:
hryvnia - P2P - USDT - sàn giao dịch - tổ chức phát hành chứng chỉ - custodian của tổ chức phát hành - cổ phiếu
Sáu khâu so với sáu khâu. Tôi đã rà lại hai lần.
Những gì tôi hiểu được.
Không phải số lượng khâu đã thay đổi, mà là những khâu nào đang làm tôi dừng lại.
Ở lộ trình đầu tiên, tôi bị chặn không phải bởi các custodian, mà bởi tình trạng cư trú, giấy tờ và khoản tiền gửi tối thiểu. Đó là các rào cản tiếp cận.
Ở lộ trình thứ hai, chúng hầu như không còn, nhưng các bên trung gian chẳng đi đâu cả. Chúng chỉ ngừng hiện diện: tổ chức phát hành, custodian, và thẩm quyền ADGM thay vì sàn giao dịch. Tôi không thấy những khâu đó trên màn hình, và vì thế rất dễ quên rằng chúng vẫn tồn tại.
Kết luận chính: bStocks không loại bỏ rủi ro đối tác, mà là loại bỏ quy trình. Sự khác biệt là rất lớn, nhưng không phải là loại mà tôi tưởng.
Điều này có làm tôi thay đổi quan điểm không? Không. Với một người ở Ukraine bắt đầu với năm mươi đô la, thì đây là con đường ngắn nhất. Nhưng tôi không còn nhầm việc không có giấy tờ với việc không có rủi ro.
Hạn chế: tôi tính theo mô tả sản phẩm, chứ không theo cấu trúc pháp lý. Có người sẽ phân tách khác.
Nhờ chiến dịch này, thứ tôi làm được không phải là mua, mà là chuyển tiền.
@BinanceCIS #bStocksCIS $NVDAB
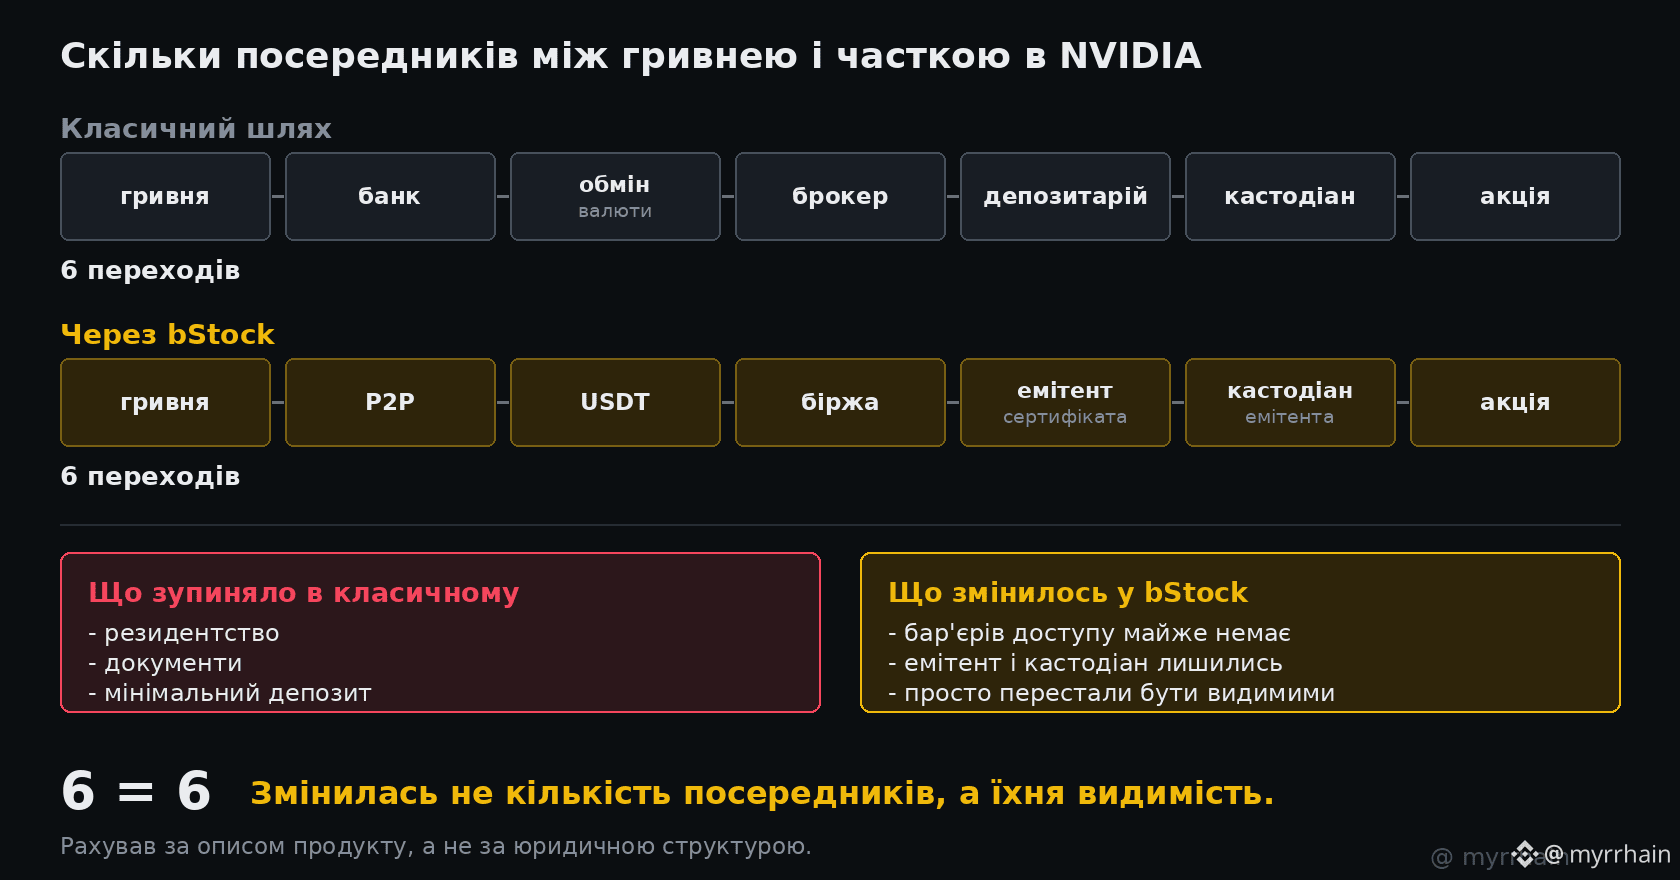
1
258
·
--
Tăng giá
Cuộc trò chuyện về tính tất yếu (finality) có một điểm mù, và nó không nằm ở phía chứng khoán. Nó nằm ở phía tiền mặt.
Việc thanh toán không phải là một chuyển động duy nhất. Nó là hai. Tài sản đi một hướng, tiền đi hướng còn lại, và toàn bộ mục đích của giao nhận so với thanh toán là không bên nào có thể hoàn tất nếu không có bên kia. Bẻ gãy mối liên kết đó, bạn lại quay về việc phải tin tưởng một đối tác—đó là điều mà hạ tầng thanh toán được tạo ra để tránh.
Giờ hãy xem cách phần lớn các dự án token hóa thực sự được xây dựng. Trái phiếu nằm trên onchain. Còn các euro thì không. Việc thanh toán diễn ra thông qua chuyển khoản ngân hàng, được thanh toán trên một “đường ray” hoàn toàn khác, trong một mốc thời gian khác, theo một chế độ pháp lý khác.
Lúc đó, thanh toán nguyên tử chỉ còn là marketing. Bạn gắn một “chân” tài sản nhanh vào một “chân” tiền mặt chậm, và giao dịch chỉ “chốt” được ở mức cuối cùng tương đương nửa yếu nhất của nó.
Vì vậy, việc có một tài sản thanh toán bằng euro tồn tại nguyên thủy trên cùng một chuỗi không phải là một tính năng phụ. Đó là nửa còn thiếu của cỗ máy. EURQ trên Dusk khiến tôi thấy hứng thú vì lý do chính xác đó: không phải vì lại tồn tại thêm một stablecoin khác, mà vì giao nhận và thanh toán cuối cùng có thể trở thành một trạng thái chuyển đổi duy nhất thay vì hai hệ thống phải đối soát với nhau sau đó.
Hình dạng quản lý quy định cũng quan trọng ở đây. Một tài sản thanh toán được phát hành theo quy tắc e-money của EU là một công cụ khác với một token offshore chỉ “tuyên bố” neo theo euro. Với một sàn giao dịch được quản lý, sự khác biệt này quyết định liệu nó có thể được sử dụng hay không.
Điều tôi vẫn đang phải tìm hiểu là câu hỏi về mức độ sâu (depth). Tính nguyên tử giải quyết phần cơ chế, nhưng một “chân” tiền mặt chỉ hữu ích nếu tại thời điểm thanh toán có đủ tiền.
@Dusk_Foundation Bạn nghĩ gì về tính thanh khoản ở phía thanh toán—việc mở rộng nó song song với phát hành tài sản—thay vì để nó tụt lại phía sau?
Ở đây có ai từng thấy một dự án token hóa nào mà “chân” tiền mặt thực sự nằm trên onchain, chứ không phải chuyển khoản ngân hàng khoác lên một bộ trang phục?
@Dusk_Foundation $DUSK #dusk #RWA
Cuộc trò chuyện về tính tất yếu (finality) có một điểm mù, và nó không nằm ở phía chứng khoán. Nó nằm ở phía tiền mặt.
Việc thanh toán không phải là một chuyển động duy nhất. Nó là hai. Tài sản đi một hướng, tiền đi hướng còn lại, và toàn bộ mục đích của giao nhận so với thanh toán là không bên nào có thể hoàn tất nếu không có bên kia. Bẻ gãy mối liên kết đó, bạn lại quay về việc phải tin tưởng một đối tác—đó là điều mà hạ tầng thanh toán được tạo ra để tránh.
Giờ hãy xem cách phần lớn các dự án token hóa thực sự được xây dựng. Trái phiếu nằm trên onchain. Còn các euro thì không. Việc thanh toán diễn ra thông qua chuyển khoản ngân hàng, được thanh toán trên một “đường ray” hoàn toàn khác, trong một mốc thời gian khác, theo một chế độ pháp lý khác.
Lúc đó, thanh toán nguyên tử chỉ còn là marketing. Bạn gắn một “chân” tài sản nhanh vào một “chân” tiền mặt chậm, và giao dịch chỉ “chốt” được ở mức cuối cùng tương đương nửa yếu nhất của nó.
Vì vậy, việc có một tài sản thanh toán bằng euro tồn tại nguyên thủy trên cùng một chuỗi không phải là một tính năng phụ. Đó là nửa còn thiếu của cỗ máy. EURQ trên Dusk khiến tôi thấy hứng thú vì lý do chính xác đó: không phải vì lại tồn tại thêm một stablecoin khác, mà vì giao nhận và thanh toán cuối cùng có thể trở thành một trạng thái chuyển đổi duy nhất thay vì hai hệ thống phải đối soát với nhau sau đó.
Hình dạng quản lý quy định cũng quan trọng ở đây. Một tài sản thanh toán được phát hành theo quy tắc e-money của EU là một công cụ khác với một token offshore chỉ “tuyên bố” neo theo euro. Với một sàn giao dịch được quản lý, sự khác biệt này quyết định liệu nó có thể được sử dụng hay không.
Điều tôi vẫn đang phải tìm hiểu là câu hỏi về mức độ sâu (depth). Tính nguyên tử giải quyết phần cơ chế, nhưng một “chân” tiền mặt chỉ hữu ích nếu tại thời điểm thanh toán có đủ tiền.
@Dusk Bạn nghĩ gì về tính thanh khoản ở phía thanh toán—việc mở rộng nó song song với phát hành tài sản—thay vì để nó tụt lại phía sau?
Ở đây có ai từng thấy một dự án token hóa nào mà “chân” tiền mặt thực sự nằm trên onchain, chứ không phải chuyển khoản ngân hàng khoác lên một bộ trang phục?
@Dusk $DUSK #dusk #RWA
Việc thanh toán không phải là một chuyển động duy nhất. Nó là hai. Tài sản đi một hướng, tiền đi hướng còn lại, và toàn bộ mục đích của giao nhận so với thanh toán là không bên nào có thể hoàn tất nếu không có bên kia. Bẻ gãy mối liên kết đó, bạn lại quay về việc phải tin tưởng một đối tác—đó là điều mà hạ tầng thanh toán được tạo ra để tránh.
Giờ hãy xem cách phần lớn các dự án token hóa thực sự được xây dựng. Trái phiếu nằm trên onchain. Còn các euro thì không. Việc thanh toán diễn ra thông qua chuyển khoản ngân hàng, được thanh toán trên một “đường ray” hoàn toàn khác, trong một mốc thời gian khác, theo một chế độ pháp lý khác.
Lúc đó, thanh toán nguyên tử chỉ còn là marketing. Bạn gắn một “chân” tài sản nhanh vào một “chân” tiền mặt chậm, và giao dịch chỉ “chốt” được ở mức cuối cùng tương đương nửa yếu nhất của nó.
Vì vậy, việc có một tài sản thanh toán bằng euro tồn tại nguyên thủy trên cùng một chuỗi không phải là một tính năng phụ. Đó là nửa còn thiếu của cỗ máy. EURQ trên Dusk khiến tôi thấy hứng thú vì lý do chính xác đó: không phải vì lại tồn tại thêm một stablecoin khác, mà vì giao nhận và thanh toán cuối cùng có thể trở thành một trạng thái chuyển đổi duy nhất thay vì hai hệ thống phải đối soát với nhau sau đó.
Hình dạng quản lý quy định cũng quan trọng ở đây. Một tài sản thanh toán được phát hành theo quy tắc e-money của EU là một công cụ khác với một token offshore chỉ “tuyên bố” neo theo euro. Với một sàn giao dịch được quản lý, sự khác biệt này quyết định liệu nó có thể được sử dụng hay không.
Điều tôi vẫn đang phải tìm hiểu là câu hỏi về mức độ sâu (depth). Tính nguyên tử giải quyết phần cơ chế, nhưng một “chân” tiền mặt chỉ hữu ích nếu tại thời điểm thanh toán có đủ tiền.
@Dusk Bạn nghĩ gì về tính thanh khoản ở phía thanh toán—việc mở rộng nó song song với phát hành tài sản—thay vì để nó tụt lại phía sau?
Ở đây có ai từng thấy một dự án token hóa nào mà “chân” tiền mặt thực sự nằm trên onchain, chứ không phải chuyển khoản ngân hàng khoác lên một bộ trang phục?
@Dusk $DUSK #dusk #RWA
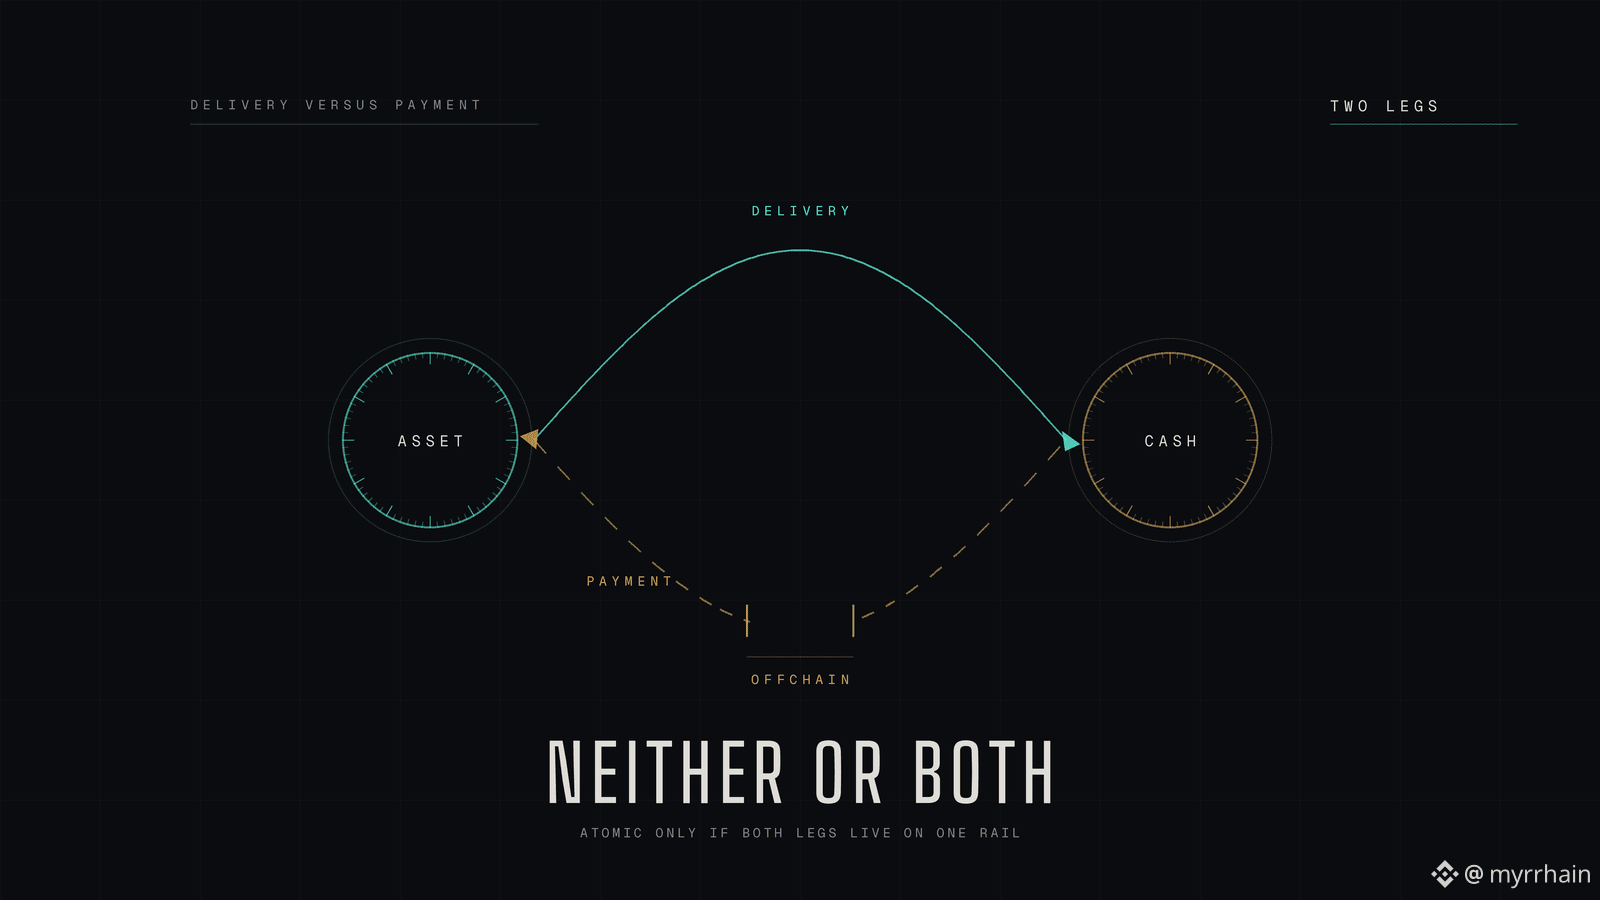
2
70
·
--
Tăng giá
bStock hoạt động tích cực nhất - không phải NVIDIA và cũng không phải Tesla. Đó là SanDisk, và với mức chênh tới 9,5 lần.
Tôi đã sắp xếp danh sách bStocks theo khối lượng trong 24 giờ. Tôi chờ xem trên cùng sẽ là những cái tên quen thuộc. Nhưng thấy thứ khác.
$SNDKB SanDisk - 89,98 triệu
QQQB Invesco QQQ - 83,46 triệu
$SPCXB SpaceX - 73,39 triệu
...
NVDAB NVIDIA - 9,50 triệu
Ba vị trí đầu tiên là 246,83 triệu trên tổng 468,81 triệu ở hai mươi dòng hiển thị. 52,6% doanh vòng.
Nhưng thú vị hơn là phần còn lại. Tôi chia doanh vòng cho vốn hóa - tức là trong một ngày, toàn bộ đợt phát hành quay vòng bao nhiêu lần:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 lần
SNDKB: 89,98 / 41,27 = 2,2 lần
NVDAB: 9,50 / 10,02 = 0,95 lần
CRCLB: 11,91 / 69,24 = 0,17 lần
ETF đòn bẩy cho SanDisk quay nhanh gấp 7 lần so với NVIDIA.
Và trong danh sách có rất nhiều cái như vậy. SOXLB - Bull 3X. KORUB - South Korea Bull 3X. MUUB - Bull 2X. Còn SOXSB là Direxion Semiconductor Bear 3X, tức là thông qua bStock có thể đứng ở vị thế short đối với chất bán dẫn.
Đó là điều tôi hiểu được.
Trong hai tuần, tôi đọc danh sách này như một “tủ trưng bày” doanh nghiệp: đây là Tesla, đây là NVIDIA, đây là SpaceX. Nhưng theo doanh vòng thì nó trông khác. Tiền không chạy theo quy mô công ty, mà chạy theo chuyển động và theo đòn bẩy.
Hạn chế: chỉ là một ngày, và hôm nay phiên rally vẫn còn đậm trong trí nhớ - SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Có lẽ tôi đang nhìn bức tranh một ngày, chứ không phải cấu trúc.
Danh sách trông giống như một “tủ trưng bày”. Về doanh vòng, đó là nơi dành cho đòn bẩy.
@BinanceCIS #bStocksCIS
{spot}(SNDKBUSDT)
bStock hoạt động tích cực nhất - không phải NVIDIA và cũng không phải Tesla. Đó là SanDisk, và với mức chênh tới 9,5 lần.
Tôi đã sắp xếp danh sách bStocks theo khối lượng trong 24 giờ. Tôi chờ xem trên cùng sẽ là những cái tên quen thuộc. Nhưng thấy thứ khác.
$SNDKB SanDisk - 89,98 triệu
QQQB Invesco QQQ - 83,46 triệu
$SPCXB SpaceX - 73,39 triệu
...
NVDAB NVIDIA - 9,50 triệu
Ba vị trí đầu tiên là 246,83 triệu trên tổng 468,81 triệu ở hai mươi dòng hiển thị. 52,6% doanh vòng.
Nhưng thú vị hơn là phần còn lại. Tôi chia doanh vòng cho vốn hóa - tức là trong một ngày, toàn bộ đợt phát hành quay vòng bao nhiêu lần:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 lần
SNDKB: 89,98 / 41,27 = 2,2 lần
NVDAB: 9,50 / 10,02 = 0,95 lần
CRCLB: 11,91 / 69,24 = 0,17 lần
ETF đòn bẩy cho SanDisk quay nhanh gấp 7 lần so với NVIDIA.
Và trong danh sách có rất nhiều cái như vậy. SOXLB - Bull 3X. KORUB - South Korea Bull 3X. MUUB - Bull 2X. Còn SOXSB là Direxion Semiconductor Bear 3X, tức là thông qua bStock có thể đứng ở vị thế short đối với chất bán dẫn.
Đó là điều tôi hiểu được.
Trong hai tuần, tôi đọc danh sách này như một “tủ trưng bày” doanh nghiệp: đây là Tesla, đây là NVIDIA, đây là SpaceX. Nhưng theo doanh vòng thì nó trông khác. Tiền không chạy theo quy mô công ty, mà chạy theo chuyển động và theo đòn bẩy.
Hạn chế: chỉ là một ngày, và hôm nay phiên rally vẫn còn đậm trong trí nhớ - SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Có lẽ tôi đang nhìn bức tranh một ngày, chứ không phải cấu trúc.
Danh sách trông giống như một “tủ trưng bày”. Về doanh vòng, đó là nơi dành cho đòn bẩy.
@BinanceCIS #bStocksCIS
Tôi đã sắp xếp danh sách bStocks theo khối lượng trong 24 giờ. Tôi chờ xem trên cùng sẽ là những cái tên quen thuộc. Nhưng thấy thứ khác.
$SNDKB SanDisk - 89,98 triệu
QQQB Invesco QQQ - 83,46 triệu
$SPCXB SpaceX - 73,39 triệu
...
NVDAB NVIDIA - 9,50 triệu
Ba vị trí đầu tiên là 246,83 triệu trên tổng 468,81 triệu ở hai mươi dòng hiển thị. 52,6% doanh vòng.
Nhưng thú vị hơn là phần còn lại. Tôi chia doanh vòng cho vốn hóa - tức là trong một ngày, toàn bộ đợt phát hành quay vòng bao nhiêu lần:
SNXXB, Tradr 2X Long SNDK ETF: 30,23 / 4,43 = 6,8 lần
SNDKB: 89,98 / 41,27 = 2,2 lần
NVDAB: 9,50 / 10,02 = 0,95 lần
CRCLB: 11,91 / 69,24 = 0,17 lần
ETF đòn bẩy cho SanDisk quay nhanh gấp 7 lần so với NVIDIA.
Và trong danh sách có rất nhiều cái như vậy. SOXLB - Bull 3X. KORUB - South Korea Bull 3X. MUUB - Bull 2X. Còn SOXSB là Direxion Semiconductor Bear 3X, tức là thông qua bStock có thể đứng ở vị thế short đối với chất bán dẫn.
Đó là điều tôi hiểu được.
Trong hai tuần, tôi đọc danh sách này như một “tủ trưng bày” doanh nghiệp: đây là Tesla, đây là NVIDIA, đây là SpaceX. Nhưng theo doanh vòng thì nó trông khác. Tiền không chạy theo quy mô công ty, mà chạy theo chuyển động và theo đòn bẩy.
Hạn chế: chỉ là một ngày, và hôm nay phiên rally vẫn còn đậm trong trí nhớ - SNDKB +7,07%, SNXXB +13,33%, DRAMB +4,97%. Có lẽ tôi đang nhìn bức tranh một ngày, chứ không phải cấu trúc.
Danh sách trông giống như một “tủ trưng bày”. Về doanh vòng, đó là nơi dành cho đòn bẩy.
@BinanceCIS #bStocksCIS
2
2
178
·
--
Tăng giá
Trước đây tôi từng nghĩ rằng tính chung cuộc của việc thanh toán chỉ có một ý nghĩa. Hóa ra là có hai loại, và một chuỗi có thể có cái này nhưng lại hoàn toàn thiếu cái kia.
Tính chung cuộc bằng mật mã (cryptographic finality) chính là điều mà mọi người trong giới crypto vẫn gọi bằng từ đó. Đã có đủ số khối được xếp chồng lên nhau để việc đảo ngược giao dịch trở nên không thể tưởng tượng nổi về mặt tính toán. Sạch sẽ, đo lường được, và ai cũng có thể chứng minh.
Còn tính chung cuộc về mặt pháp lý lại là một “loài” hoàn toàn khác. Ở EU, nó xuất phát từ Chỉ thị về Tính chung cuộc của việc thanh toán (Settlement Finality Directive), và nó không phải là thứ mà một chuỗi có thể tự chứng minh. Đây là thứ mà một hệ thống được cấp quyền. Một hệ thống được chỉ định sẽ có một thời điểm xác định khi lệnh chuyển tiền trở nên không thể hủy ngang và vẫn được duy trì ngay cả trong trường hợp một bên tham gia mất khả năng thanh toán (insolvency). Sự chỉ định đó là hoạt động giám sát và hồ sơ giấy tờ, không phải là toán học.
Vì vậy, bạn có thể xây dựng một chuỗi với tính chung cuộc mật mã hoàn hảo, nhưng vẫn có thể không làm “thanh toán” theo đúng nghĩa pháp lý. Việc chuyển tiền là không thể đảo ngược trên sổ cái và đồng thời có thể bị tranh chấp trước tòa án. Khoảng trống này không nhìn thấy trong một bản demo và lại chí tử trong môi trường triển khai thực tế (production).
Đây là phần mà tôi nghĩ hầu hết các dự án RWA âm thầm bỏ qua. Họ tối ưu hóa phần toán học và giả định rằng pháp luật sẽ tự bắt kịp.
Điểm khiến Dusk khác với tôi là chuỗi và bên “địa điểm giao dịch” (venue) được cấp phép đang được xây dựng như một bài toán duy nhất thay vì hai bài toán tách rời. Thanh toán tất định (deterministic settlement) ngay trên giao thức, cùng với các đối tác như NPEX mang trạng thái được quản lý theo quy định của AFM—điều giúp việc thanh toán trở thành điều mà một tòa án có thể công nhận.
Nhưng đây là chỗ tôi thành thật vẫn chưa chắc. @Dusk_Foundation có được công nhận là có tính chung cuộc bằng mật mã trong một hệ thống được chỉ định hay không, hay mọi lần triển khai được quản lý vẫn cần một “lớp bọc” pháp lý xung quanh chuỗi mà lặng lẽ tái đưa vào mắt xích trung gian mà bạn đang cố gắng loại bỏ?
Có ai ở đây thấy cơ quan quản lý giải quyết trực tiếp vấn đề này chưa? Tôi chưa tìm được câu trả lời rõ ràng ở bất kỳ đâu.
#dusk $DUSK @Dusk_Foundation #RWA
Trước đây tôi từng nghĩ rằng tính chung cuộc của việc thanh toán chỉ có một ý nghĩa. Hóa ra là có hai loại, và một chuỗi có thể có cái này nhưng lại hoàn toàn thiếu cái kia.
Tính chung cuộc bằng mật mã (cryptographic finality) chính là điều mà mọi người trong giới crypto vẫn gọi bằng từ đó. Đã có đủ số khối được xếp chồng lên nhau để việc đảo ngược giao dịch trở nên không thể tưởng tượng nổi về mặt tính toán. Sạch sẽ, đo lường được, và ai cũng có thể chứng minh.
Còn tính chung cuộc về mặt pháp lý lại là một “loài” hoàn toàn khác. Ở EU, nó xuất phát từ Chỉ thị về Tính chung cuộc của việc thanh toán (Settlement Finality Directive), và nó không phải là thứ mà một chuỗi có thể tự chứng minh. Đây là thứ mà một hệ thống được cấp quyền. Một hệ thống được chỉ định sẽ có một thời điểm xác định khi lệnh chuyển tiền trở nên không thể hủy ngang và vẫn được duy trì ngay cả trong trường hợp một bên tham gia mất khả năng thanh toán (insolvency). Sự chỉ định đó là hoạt động giám sát và hồ sơ giấy tờ, không phải là toán học.
Vì vậy, bạn có thể xây dựng một chuỗi với tính chung cuộc mật mã hoàn hảo, nhưng vẫn có thể không làm “thanh toán” theo đúng nghĩa pháp lý. Việc chuyển tiền là không thể đảo ngược trên sổ cái và đồng thời có thể bị tranh chấp trước tòa án. Khoảng trống này không nhìn thấy trong một bản demo và lại chí tử trong môi trường triển khai thực tế (production).
Đây là phần mà tôi nghĩ hầu hết các dự án RWA âm thầm bỏ qua. Họ tối ưu hóa phần toán học và giả định rằng pháp luật sẽ tự bắt kịp.
Điểm khiến Dusk khác với tôi là chuỗi và bên “địa điểm giao dịch” (venue) được cấp phép đang được xây dựng như một bài toán duy nhất thay vì hai bài toán tách rời. Thanh toán tất định (deterministic settlement) ngay trên giao thức, cùng với các đối tác như NPEX mang trạng thái được quản lý theo quy định của AFM—điều giúp việc thanh toán trở thành điều mà một tòa án có thể công nhận.
Nhưng đây là chỗ tôi thành thật vẫn chưa chắc. @Dusk có được công nhận là có tính chung cuộc bằng mật mã trong một hệ thống được chỉ định hay không, hay mọi lần triển khai được quản lý vẫn cần một “lớp bọc” pháp lý xung quanh chuỗi mà lặng lẽ tái đưa vào mắt xích trung gian mà bạn đang cố gắng loại bỏ?
Có ai ở đây thấy cơ quan quản lý giải quyết trực tiếp vấn đề này chưa? Tôi chưa tìm được câu trả lời rõ ràng ở bất kỳ đâu.
#dusk $DUSK @Dusk #RWA
Tính chung cuộc bằng mật mã (cryptographic finality) chính là điều mà mọi người trong giới crypto vẫn gọi bằng từ đó. Đã có đủ số khối được xếp chồng lên nhau để việc đảo ngược giao dịch trở nên không thể tưởng tượng nổi về mặt tính toán. Sạch sẽ, đo lường được, và ai cũng có thể chứng minh.
Còn tính chung cuộc về mặt pháp lý lại là một “loài” hoàn toàn khác. Ở EU, nó xuất phát từ Chỉ thị về Tính chung cuộc của việc thanh toán (Settlement Finality Directive), và nó không phải là thứ mà một chuỗi có thể tự chứng minh. Đây là thứ mà một hệ thống được cấp quyền. Một hệ thống được chỉ định sẽ có một thời điểm xác định khi lệnh chuyển tiền trở nên không thể hủy ngang và vẫn được duy trì ngay cả trong trường hợp một bên tham gia mất khả năng thanh toán (insolvency). Sự chỉ định đó là hoạt động giám sát và hồ sơ giấy tờ, không phải là toán học.
Vì vậy, bạn có thể xây dựng một chuỗi với tính chung cuộc mật mã hoàn hảo, nhưng vẫn có thể không làm “thanh toán” theo đúng nghĩa pháp lý. Việc chuyển tiền là không thể đảo ngược trên sổ cái và đồng thời có thể bị tranh chấp trước tòa án. Khoảng trống này không nhìn thấy trong một bản demo và lại chí tử trong môi trường triển khai thực tế (production).
Đây là phần mà tôi nghĩ hầu hết các dự án RWA âm thầm bỏ qua. Họ tối ưu hóa phần toán học và giả định rằng pháp luật sẽ tự bắt kịp.
Điểm khiến Dusk khác với tôi là chuỗi và bên “địa điểm giao dịch” (venue) được cấp phép đang được xây dựng như một bài toán duy nhất thay vì hai bài toán tách rời. Thanh toán tất định (deterministic settlement) ngay trên giao thức, cùng với các đối tác như NPEX mang trạng thái được quản lý theo quy định của AFM—điều giúp việc thanh toán trở thành điều mà một tòa án có thể công nhận.
Nhưng đây là chỗ tôi thành thật vẫn chưa chắc. @Dusk có được công nhận là có tính chung cuộc bằng mật mã trong một hệ thống được chỉ định hay không, hay mọi lần triển khai được quản lý vẫn cần một “lớp bọc” pháp lý xung quanh chuỗi mà lặng lẽ tái đưa vào mắt xích trung gian mà bạn đang cố gắng loại bỏ?
Có ai ở đây thấy cơ quan quản lý giải quyết trực tiếp vấn đề này chưa? Tôi chưa tìm được câu trả lời rõ ràng ở bất kỳ đâu.
#dusk $DUSK @Dusk #RWA
1
37
·
--
Tăng giá
Phí maker trên bStocks - 0%. Tôi đã tính thử xem điều đó có nghĩa gì.
Các thị trường đóng cửa vào tất cả các ngày cuối tuần, nên tôi không tính theo giá mà tính theo chi phí cho các hành động của mình.
Các lệnh của tôi, $SPCXB /USDT lúc 02:19:
sẽnker 0,1%
maker 0%
Giảm giá BNB không hoạt động - không có BNB sẵn dùng
Sổ lệnh lúc 02:20:
bid / ask: 139,69 / 139,70
spread: 0,01 USDT = 0,0072%
Hai lộ trình quay vòng đầy đủ, tôi mua rồi bán.
Với lệnh thị trường, taker thực hiện hai lần:
0,1% + 0,1% = 0,2% phí
cộng thêm spread, vì tôi mua ở 139,70 và bán ở 139,69 = thêm 0,0072%
tổng cộng 0,207%
Với lệnh giới hạn nằm trong sổ lệnh, maker thực hiện hai lần:
0% + 0% = 0
và spread ở đây không chống lại tôi, mà còn có lợi cho tôi
Xét trong giá thì trông như sau:
139,70 x 0,207% = 0,29 USDT
biên độ trong ngày của cặp 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Để taker chỉ đơn giản hoàn lại tiền của mình, cần gần một phần tư toàn bộ biến động trong ngày của cặp.
Tôi đã hiểu.
Trong hai tuần, tôi đã tính ngưỡng vào lệnh: 5 đô la, phần lẻ, 66 chủ sở hữu của một cổ phiếu. Nhưng ngưỡng vào lệnh và chi phí sử dụng là hai con số khác nhau. Con số thứ nhất gần như bằng 0. Con số thứ hai không phụ thuộc vào tổng số tiền, mà phụ thuộc vào việc liệu tôi có biết chờ hay không.
Giới hạn: lệnh giới hạn có thể không khớp hoàn toàn, tức là với 0% tôi phải trả bằng thời gian và rủi ro không được lấp đầy. Spread là một lát cắt, vào ban đêm, cuối tuần. Với BNB thì taker sẽ là 0,075%.
Vào lệnh rẻ và giao dịch rẻ không phải là một điều giống nhau.
@BinanceCIS #bStocksCIS $SPCXB
Phí maker trên bStocks - 0%. Tôi đã tính thử xem điều đó có nghĩa gì.
Các thị trường đóng cửa vào tất cả các ngày cuối tuần, nên tôi không tính theo giá mà tính theo chi phí cho các hành động của mình.
Các lệnh của tôi, $SPCXB /USDT lúc 02:19:
sẽnker 0,1%
maker 0%
Giảm giá BNB không hoạt động - không có BNB sẵn dùng
Sổ lệnh lúc 02:20:
bid / ask: 139,69 / 139,70
spread: 0,01 USDT = 0,0072%
Hai lộ trình quay vòng đầy đủ, tôi mua rồi bán.
Với lệnh thị trường, taker thực hiện hai lần:
0,1% + 0,1% = 0,2% phí
cộng thêm spread, vì tôi mua ở 139,70 và bán ở 139,69 = thêm 0,0072%
tổng cộng 0,207%
Với lệnh giới hạn nằm trong sổ lệnh, maker thực hiện hai lần:
0% + 0% = 0
và spread ở đây không chống lại tôi, mà còn có lợi cho tôi
Xét trong giá thì trông như sau:
139,70 x 0,207% = 0,29 USDT
biên độ trong ngày của cặp 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Để taker chỉ đơn giản hoàn lại tiền của mình, cần gần một phần tư toàn bộ biến động trong ngày của cặp.
Tôi đã hiểu.
Trong hai tuần, tôi đã tính ngưỡng vào lệnh: 5 đô la, phần lẻ, 66 chủ sở hữu của một cổ phiếu. Nhưng ngưỡng vào lệnh và chi phí sử dụng là hai con số khác nhau. Con số thứ nhất gần như bằng 0. Con số thứ hai không phụ thuộc vào tổng số tiền, mà phụ thuộc vào việc liệu tôi có biết chờ hay không.
Giới hạn: lệnh giới hạn có thể không khớp hoàn toàn, tức là với 0% tôi phải trả bằng thời gian và rủi ro không được lấp đầy. Spread là một lát cắt, vào ban đêm, cuối tuần. Với BNB thì taker sẽ là 0,075%.
Vào lệnh rẻ và giao dịch rẻ không phải là một điều giống nhau.
@BinanceCIS #bStocksCIS $SPCXB
Các thị trường đóng cửa vào tất cả các ngày cuối tuần, nên tôi không tính theo giá mà tính theo chi phí cho các hành động của mình.
Các lệnh của tôi, $SPCXB /USDT lúc 02:19:
sẽnker 0,1%
maker 0%
Giảm giá BNB không hoạt động - không có BNB sẵn dùng
Sổ lệnh lúc 02:20:
bid / ask: 139,69 / 139,70
spread: 0,01 USDT = 0,0072%
Hai lộ trình quay vòng đầy đủ, tôi mua rồi bán.
Với lệnh thị trường, taker thực hiện hai lần:
0,1% + 0,1% = 0,2% phí
cộng thêm spread, vì tôi mua ở 139,70 và bán ở 139,69 = thêm 0,0072%
tổng cộng 0,207%
Với lệnh giới hạn nằm trong sổ lệnh, maker thực hiện hai lần:
0% + 0% = 0
và spread ở đây không chống lại tôi, mà còn có lợi cho tôi
Xét trong giá thì trông như sau:
139,70 x 0,207% = 0,29 USDT
biên độ trong ngày của cặp 140,55 - 139,30 = 1,25 USDT
0,29 / 1,25 = 23%
Để taker chỉ đơn giản hoàn lại tiền của mình, cần gần một phần tư toàn bộ biến động trong ngày của cặp.
Tôi đã hiểu.
Trong hai tuần, tôi đã tính ngưỡng vào lệnh: 5 đô la, phần lẻ, 66 chủ sở hữu của một cổ phiếu. Nhưng ngưỡng vào lệnh và chi phí sử dụng là hai con số khác nhau. Con số thứ nhất gần như bằng 0. Con số thứ hai không phụ thuộc vào tổng số tiền, mà phụ thuộc vào việc liệu tôi có biết chờ hay không.
Giới hạn: lệnh giới hạn có thể không khớp hoàn toàn, tức là với 0% tôi phải trả bằng thời gian và rủi ro không được lấp đầy. Spread là một lát cắt, vào ban đêm, cuối tuần. Với BNB thì taker sẽ là 0,075%.
Vào lệnh rẻ và giao dịch rẻ không phải là một điều giống nhau.
@BinanceCIS #bStocksCIS $SPCXB
1
1
47
·
--
Tăng giá
Đã xác minh
Mọi người bàn tán về Dusk đều bắt đầu từ sự riêng tư. Tôi muốn bắt đầu sớm hơn một lớp, vì sự riêng tư không phải nơi tuân thủ bắt đầu thực sự.
Nó bắt đầu từ danh tính.
Hãy nghĩ về một địa điểm được quản lý cần gì trước khi bất kỳ giao dịch nào xảy ra. Người này có đủ điều kiện để nắm giữ công cụ này không. Họ có ở trong một khu vực pháp lý được cho phép không. Họ đã hoàn tất KYC chưa. Chuyên nghiệp hay bán lẻ. Không cái nào trong số đó là câu hỏi về giao dịch. Đó là câu hỏi về việc được chấp nhận—được trả lời trước khi bất cứ thứ gì chạm vào sổ cái.
Hầu hết các chuỗi hoàn toàn không có câu trả lời ở đây, nên câu trả lời bị “đẩy” sang bên ngoài. Một hợp đồng danh sách trắng (whitelist). Một nhà cung cấp KYC ngoài chuỗi. Một khóa admin quyết định ai được phép tham gia.
Và danh sách trắng đó chính là điểm yếu. Nó là một cái bẫy, một điểm đơn lẻ gây hỏng hóc (single point of failure), và là một bên trung gian hết sức bình thường, khoác lên mình một lớp “trang phục” kỹ thuật.
Citadel là nỗ lực của Dusk theo hướng khác. Một tổ chức phát hành được ủy quyền sẽ cấp cho bạn một chứng chỉ (credential). Sau đó, bạn chứng minh với một hợp đồng rằng mình đang nắm giữ một chứng chỉ hợp lệ đáp ứng các điều kiện yêu cầu, mà không phải giao nộp danh tính nền tảng và cũng không để bên thẩm định biết bạn là ai. Tính đủ điều kiện trở thành thứ bạn chứng minh hơn là thứ ai đó tra cứu.
Nếu việc đó hoạt động đúng, danh sách trắng sẽ không còn tồn tại dưới dạng một danh sách nữa.
Nhưng có một phần tôi vẫn cứ suy đi nghĩ lại. Tổ chức phát hành vẫn phải là “ai đó”. Ai đó được cấp phép, được tin tưởng, và cũng có thể quyết định không cấp chứng chỉ. Mật mã loại bỏ cơ sở dữ liệu. Nó không loại bỏ “cổng” (gatekeeper). Nó chỉ chuyển họ sang một vị trí khác.
Có lẽ đó là hoàn toàn đúng. Các thị trường được quản lý được cho là phải có gatekeeper, đó là lý do “giấy phép” tồn tại. Nhưng rồi cách mô tả trung thực không phải là tài chính phi tập trung không cần xin phép (permissionless finance) với quyền riêng tư. Mà là tài chính có sự cho phép (permissioned finance) với quyền riêng tư tốt hơn rất nhiều. Một yêu cầu nhỏ hơn, nhưng hữu ích hơn.
@Dusk_Foundation am tôi đọc có đúng không, hay mô hình chứng chỉ (credential) đang làm thay đổi quyền lực của gatekeeper theo cách mà tôi chưa nhận ra?
Tôi tò mò mọi người ở đây nghĩ danh tính nên trông như thế nào trên onchain. Tôi chưa thấy phiên bản nào khiến tôi thực sự bị thuyết phục.
@Dusk_Foundation $DUSK #dusk #RWA
Mọi người bàn tán về Dusk đều bắt đầu từ sự riêng tư. Tôi muốn bắt đầu sớm hơn một lớp, vì sự riêng tư không phải nơi tuân thủ bắt đầu thực sự.
Nó bắt đầu từ danh tính.
Hãy nghĩ về một địa điểm được quản lý cần gì trước khi bất kỳ giao dịch nào xảy ra. Người này có đủ điều kiện để nắm giữ công cụ này không. Họ có ở trong một khu vực pháp lý được cho phép không. Họ đã hoàn tất KYC chưa. Chuyên nghiệp hay bán lẻ. Không cái nào trong số đó là câu hỏi về giao dịch. Đó là câu hỏi về việc được chấp nhận—được trả lời trước khi bất cứ thứ gì chạm vào sổ cái.
Hầu hết các chuỗi hoàn toàn không có câu trả lời ở đây, nên câu trả lời bị “đẩy” sang bên ngoài. Một hợp đồng danh sách trắng (whitelist). Một nhà cung cấp KYC ngoài chuỗi. Một khóa admin quyết định ai được phép tham gia.
Và danh sách trắng đó chính là điểm yếu. Nó là một cái bẫy, một điểm đơn lẻ gây hỏng hóc (single point of failure), và là một bên trung gian hết sức bình thường, khoác lên mình một lớp “trang phục” kỹ thuật.
Citadel là nỗ lực của Dusk theo hướng khác. Một tổ chức phát hành được ủy quyền sẽ cấp cho bạn một chứng chỉ (credential). Sau đó, bạn chứng minh với một hợp đồng rằng mình đang nắm giữ một chứng chỉ hợp lệ đáp ứng các điều kiện yêu cầu, mà không phải giao nộp danh tính nền tảng và cũng không để bên thẩm định biết bạn là ai. Tính đủ điều kiện trở thành thứ bạn chứng minh hơn là thứ ai đó tra cứu.
Nếu việc đó hoạt động đúng, danh sách trắng sẽ không còn tồn tại dưới dạng một danh sách nữa.
Nhưng có một phần tôi vẫn cứ suy đi nghĩ lại. Tổ chức phát hành vẫn phải là “ai đó”. Ai đó được cấp phép, được tin tưởng, và cũng có thể quyết định không cấp chứng chỉ. Mật mã loại bỏ cơ sở dữ liệu. Nó không loại bỏ “cổng” (gatekeeper). Nó chỉ chuyển họ sang một vị trí khác.
Có lẽ đó là hoàn toàn đúng. Các thị trường được quản lý được cho là phải có gatekeeper, đó là lý do “giấy phép” tồn tại. Nhưng rồi cách mô tả trung thực không phải là tài chính phi tập trung không cần xin phép (permissionless finance) với quyền riêng tư. Mà là tài chính có sự cho phép (permissioned finance) với quyền riêng tư tốt hơn rất nhiều. Một yêu cầu nhỏ hơn, nhưng hữu ích hơn.
@Dusk am tôi đọc có đúng không, hay mô hình chứng chỉ (credential) đang làm thay đổi quyền lực của gatekeeper theo cách mà tôi chưa nhận ra?
Tôi tò mò mọi người ở đây nghĩ danh tính nên trông như thế nào trên onchain. Tôi chưa thấy phiên bản nào khiến tôi thực sự bị thuyết phục.
@Dusk $DUSK #dusk #RWA
Nó bắt đầu từ danh tính.
Hãy nghĩ về một địa điểm được quản lý cần gì trước khi bất kỳ giao dịch nào xảy ra. Người này có đủ điều kiện để nắm giữ công cụ này không. Họ có ở trong một khu vực pháp lý được cho phép không. Họ đã hoàn tất KYC chưa. Chuyên nghiệp hay bán lẻ. Không cái nào trong số đó là câu hỏi về giao dịch. Đó là câu hỏi về việc được chấp nhận—được trả lời trước khi bất cứ thứ gì chạm vào sổ cái.
Hầu hết các chuỗi hoàn toàn không có câu trả lời ở đây, nên câu trả lời bị “đẩy” sang bên ngoài. Một hợp đồng danh sách trắng (whitelist). Một nhà cung cấp KYC ngoài chuỗi. Một khóa admin quyết định ai được phép tham gia.
Và danh sách trắng đó chính là điểm yếu. Nó là một cái bẫy, một điểm đơn lẻ gây hỏng hóc (single point of failure), và là một bên trung gian hết sức bình thường, khoác lên mình một lớp “trang phục” kỹ thuật.
Citadel là nỗ lực của Dusk theo hướng khác. Một tổ chức phát hành được ủy quyền sẽ cấp cho bạn một chứng chỉ (credential). Sau đó, bạn chứng minh với một hợp đồng rằng mình đang nắm giữ một chứng chỉ hợp lệ đáp ứng các điều kiện yêu cầu, mà không phải giao nộp danh tính nền tảng và cũng không để bên thẩm định biết bạn là ai. Tính đủ điều kiện trở thành thứ bạn chứng minh hơn là thứ ai đó tra cứu.
Nếu việc đó hoạt động đúng, danh sách trắng sẽ không còn tồn tại dưới dạng một danh sách nữa.
Nhưng có một phần tôi vẫn cứ suy đi nghĩ lại. Tổ chức phát hành vẫn phải là “ai đó”. Ai đó được cấp phép, được tin tưởng, và cũng có thể quyết định không cấp chứng chỉ. Mật mã loại bỏ cơ sở dữ liệu. Nó không loại bỏ “cổng” (gatekeeper). Nó chỉ chuyển họ sang một vị trí khác.
Có lẽ đó là hoàn toàn đúng. Các thị trường được quản lý được cho là phải có gatekeeper, đó là lý do “giấy phép” tồn tại. Nhưng rồi cách mô tả trung thực không phải là tài chính phi tập trung không cần xin phép (permissionless finance) với quyền riêng tư. Mà là tài chính có sự cho phép (permissioned finance) với quyền riêng tư tốt hơn rất nhiều. Một yêu cầu nhỏ hơn, nhưng hữu ích hơn.
@Dusk am tôi đọc có đúng không, hay mô hình chứng chỉ (credential) đang làm thay đổi quyền lực của gatekeeper theo cách mà tôi chưa nhận ra?
Tôi tò mò mọi người ở đây nghĩ danh tính nên trông như thế nào trên onchain. Tôi chưa thấy phiên bản nào khiến tôi thực sự bị thuyết phục.
@Dusk $DUSK #dusk #RWA
1
93
·
--
Tăng giá
Đã đếm xem có bao nhiêu giờ mỗi ngày mà không có bất kỳ thị trường cơ bản nào hoạt động dưới $EWYB . Kết quả là 11/24.
Phần lớn bStocks được tổ chức rất đơn giản: cổ phiếu - chứng chỉ - token. EWYB thì khác. Dưới nó là iShares MSCI South Korea, và đó là ETF. Có bốn cấp:
1. Cổ phiếu của các công ty Hàn Quốc, giao dịch tại Seoul
2. ETF nắm giữ chúng, giao dịch tại Mỹ
3. Chứng chỉ của tổ chức phát hành, tài sản bảo đảm 1:1
4. Token BEP-20 trên BNB Chain
Bây giờ đến giờ giấc. KRX hoạt động 09:00-15:30 theo giờ Seoul, tức là 03:00-09:30 theo giờ Kyiv. NYSE Arca là 16:30-23:00 theo giờ Kyiv.
Mình ghép các khoảng gián đoạn (đóng):
00:00-03:00 = 3 giờ
09:30-16:30 = 7 giờ
23:00-00:00 = 1 giờ
Tổng cộng 11 giờ.
11/24 = 45,8% một ngày, tức là khoảng thời gian không giao dịch cả ETF lẫn phần nằm trong nó.
Và EWYB thì lại giao dịch. Khối lượng trong 24 giờ trên màn hình: 1 106,51 EWYB / 198 997 USDT.
Những gì mình hiểu được.
Mình đánh giá bStocks bằng một câu hỏi: có được bảo đảm hay không. Bảo đảm 1:1 thì có thể kiểm tra được. Nhưng mình đã không đặt câu hỏi thứ hai: có bao nhiêu mắt xích dẫn tới tài sản cuối cùng và mỗi ngày chúng im lặng bao nhiêu thời gian.
Giới hạn: mình tính các phiên chính. Pre-market và post-market kéo dài các “cửa sổ” - hôm qua mình đã bị trớ trêu ở chỗ này, khi mình quyết định rằng cuộc gọi lúc 23:00 sẽ đóng giao dịch đối với NVDA. Sự im lặng thực tế ngắn hơn 11 giờ, nhưng vẫn có.
Mắt xích dài nhất trong danh sách trông không giống là dài nhất. Nó giống như một dòng thông thường trong danh sách.
@BinanceCIS #bStocksCIS $EWYB
Đã đếm xem có bao nhiêu giờ mỗi ngày mà không có bất kỳ thị trường cơ bản nào hoạt động dưới $EWYB . Kết quả là 11/24.
Phần lớn bStocks được tổ chức rất đơn giản: cổ phiếu - chứng chỉ - token. EWYB thì khác. Dưới nó là iShares MSCI South Korea, và đó là ETF. Có bốn cấp:
1. Cổ phiếu của các công ty Hàn Quốc, giao dịch tại Seoul
2. ETF nắm giữ chúng, giao dịch tại Mỹ
3. Chứng chỉ của tổ chức phát hành, tài sản bảo đảm 1:1
4. Token BEP-20 trên BNB Chain
Bây giờ đến giờ giấc. KRX hoạt động 09:00-15:30 theo giờ Seoul, tức là 03:00-09:30 theo giờ Kyiv. NYSE Arca là 16:30-23:00 theo giờ Kyiv.
Mình ghép các khoảng gián đoạn (đóng):
00:00-03:00 = 3 giờ
09:30-16:30 = 7 giờ
23:00-00:00 = 1 giờ
Tổng cộng 11 giờ.
11/24 = 45,8% một ngày, tức là khoảng thời gian không giao dịch cả ETF lẫn phần nằm trong nó.
Và EWYB thì lại giao dịch. Khối lượng trong 24 giờ trên màn hình: 1 106,51 EWYB / 198 997 USDT.
Những gì mình hiểu được.
Mình đánh giá bStocks bằng một câu hỏi: có được bảo đảm hay không. Bảo đảm 1:1 thì có thể kiểm tra được. Nhưng mình đã không đặt câu hỏi thứ hai: có bao nhiêu mắt xích dẫn tới tài sản cuối cùng và mỗi ngày chúng im lặng bao nhiêu thời gian.
Giới hạn: mình tính các phiên chính. Pre-market và post-market kéo dài các “cửa sổ” - hôm qua mình đã bị trớ trêu ở chỗ này, khi mình quyết định rằng cuộc gọi lúc 23:00 sẽ đóng giao dịch đối với NVDA. Sự im lặng thực tế ngắn hơn 11 giờ, nhưng vẫn có.
Mắt xích dài nhất trong danh sách trông không giống là dài nhất. Nó giống như một dòng thông thường trong danh sách.
@BinanceCIS #bStocksCIS $EWYB
Phần lớn bStocks được tổ chức rất đơn giản: cổ phiếu - chứng chỉ - token. EWYB thì khác. Dưới nó là iShares MSCI South Korea, và đó là ETF. Có bốn cấp:
1. Cổ phiếu của các công ty Hàn Quốc, giao dịch tại Seoul
2. ETF nắm giữ chúng, giao dịch tại Mỹ
3. Chứng chỉ của tổ chức phát hành, tài sản bảo đảm 1:1
4. Token BEP-20 trên BNB Chain
Bây giờ đến giờ giấc. KRX hoạt động 09:00-15:30 theo giờ Seoul, tức là 03:00-09:30 theo giờ Kyiv. NYSE Arca là 16:30-23:00 theo giờ Kyiv.
Mình ghép các khoảng gián đoạn (đóng):
00:00-03:00 = 3 giờ
09:30-16:30 = 7 giờ
23:00-00:00 = 1 giờ
Tổng cộng 11 giờ.
11/24 = 45,8% một ngày, tức là khoảng thời gian không giao dịch cả ETF lẫn phần nằm trong nó.
Và EWYB thì lại giao dịch. Khối lượng trong 24 giờ trên màn hình: 1 106,51 EWYB / 198 997 USDT.
Những gì mình hiểu được.
Mình đánh giá bStocks bằng một câu hỏi: có được bảo đảm hay không. Bảo đảm 1:1 thì có thể kiểm tra được. Nhưng mình đã không đặt câu hỏi thứ hai: có bao nhiêu mắt xích dẫn tới tài sản cuối cùng và mỗi ngày chúng im lặng bao nhiêu thời gian.
Giới hạn: mình tính các phiên chính. Pre-market và post-market kéo dài các “cửa sổ” - hôm qua mình đã bị trớ trêu ở chỗ này, khi mình quyết định rằng cuộc gọi lúc 23:00 sẽ đóng giao dịch đối với NVDA. Sự im lặng thực tế ngắn hơn 11 giờ, nhưng vẫn có.
Mắt xích dài nhất trong danh sách trông không giống là dài nhất. Nó giống như một dòng thông thường trong danh sách.
@BinanceCIS #bStocksCIS $EWYB
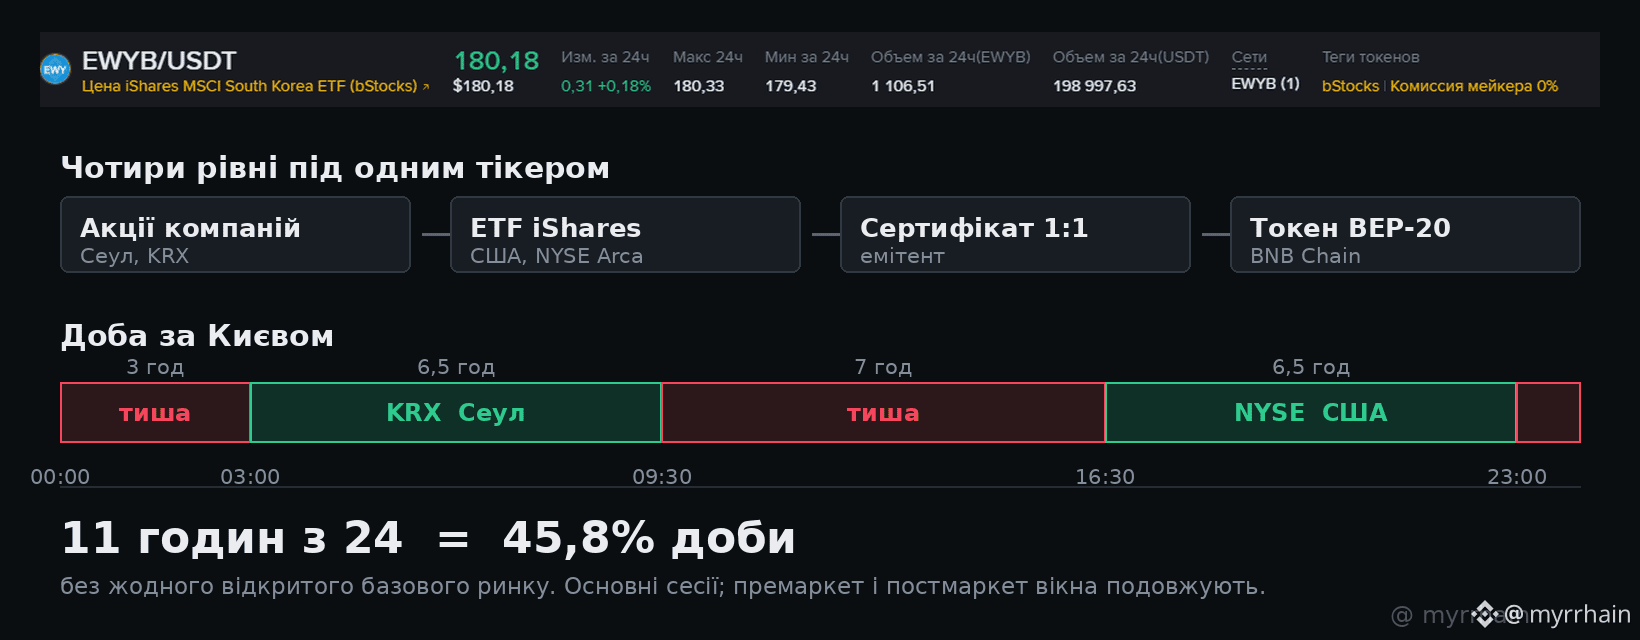
4
2
119
·
--
Tăng giá
Một tài sản, cùng một buổi tối. Chênh lệch (spread) khác nhau 1,5 lần — nhưng không phải theo hướng mà tôi dự đoán.
Tôi muốn kiểm tra câu nói mà người ta nhắc về bStocks nhiều nhất: giao dịch 24/7. Logic có vẻ hiển nhiên — Nasdaq đóng cửa, không có nơi nào để phòng hộ (hedge), và rủi ro “dịch” sang spread.
Đo 1 — 19:19 theo giờ Kyiv. Phiên Nasdaq đang diễn ra.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
spread: 0,03 USDT = 0,0133%
Đo 2 — 23:15 theo giờ Kyiv. Cuộc gọi đóng cửa đã xảy ra cách đó 15 phút.
bid / ask: 225,09 / 225,11
spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 lần. Spread đã thắt lại.
Tôi hiểu ra điều này.
Cuộc gọi lúc 23:00 là kết thúc phiên chính, không phải kết thúc giao dịch. Hậu thị trường (postmarket) của NVDA kéo dài đến 03:00 theo giờ Kyiv. Lúc 23:15, cổ phiếu cơ sở vẫn còn được giao dịch; kênh để phòng hộ vẫn đang mở. Sự kiện mà tôi cho là mang tính quyết định thì thực ra không phải như vậy.
Tôi đã nhầm lịch giao dịch của sàn với việc có thanh khoản hay không. Hai tuần tôi đã nhầm.
Mốc thời gian đang dịch chuyển: không phải 23:00 mà là 03:00. Và hôm nay là thứ sáu — khoảng “nghỉ” sẽ không kéo dài đến sáng mà đến thứ hai 16:30. Đó là 61,5 giờ.
Giới hạn: hai lần cắt (slices), không phải thống kê. Tôi chỉ lấy mức đầu tiên ở mỗi phía, không tính độ sâu. Một buổi tối, một mã (ticker).
Những giờ đắt nhất ở đây là khi thị trường hoạt động như một. Chỉ là chúng bắt đầu muộn hơn so với tôi nghĩ.
@BinanceCIS #bStocksCIS $NVDAB
Một tài sản, cùng một buổi tối. Chênh lệch (spread) khác nhau 1,5 lần — nhưng không phải theo hướng mà tôi dự đoán.
Tôi muốn kiểm tra câu nói mà người ta nhắc về bStocks nhiều nhất: giao dịch 24/7. Logic có vẻ hiển nhiên — Nasdaq đóng cửa, không có nơi nào để phòng hộ (hedge), và rủi ro “dịch” sang spread.
Đo 1 — 19:19 theo giờ Kyiv. Phiên Nasdaq đang diễn ra.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
spread: 0,03 USDT = 0,0133%
Đo 2 — 23:15 theo giờ Kyiv. Cuộc gọi đóng cửa đã xảy ra cách đó 15 phút.
bid / ask: 225,09 / 225,11
spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 lần. Spread đã thắt lại.
Tôi hiểu ra điều này.
Cuộc gọi lúc 23:00 là kết thúc phiên chính, không phải kết thúc giao dịch. Hậu thị trường (postmarket) của NVDA kéo dài đến 03:00 theo giờ Kyiv. Lúc 23:15, cổ phiếu cơ sở vẫn còn được giao dịch; kênh để phòng hộ vẫn đang mở. Sự kiện mà tôi cho là mang tính quyết định thì thực ra không phải như vậy.
Tôi đã nhầm lịch giao dịch của sàn với việc có thanh khoản hay không. Hai tuần tôi đã nhầm.
Mốc thời gian đang dịch chuyển: không phải 23:00 mà là 03:00. Và hôm nay là thứ sáu — khoảng “nghỉ” sẽ không kéo dài đến sáng mà đến thứ hai 16:30. Đó là 61,5 giờ.
Giới hạn: hai lần cắt (slices), không phải thống kê. Tôi chỉ lấy mức đầu tiên ở mỗi phía, không tính độ sâu. Một buổi tối, một mã (ticker).
Những giờ đắt nhất ở đây là khi thị trường hoạt động như một. Chỉ là chúng bắt đầu muộn hơn so với tôi nghĩ.
@BinanceCIS #bStocksCIS $NVDAB
Tôi muốn kiểm tra câu nói mà người ta nhắc về bStocks nhiều nhất: giao dịch 24/7. Logic có vẻ hiển nhiên — Nasdaq đóng cửa, không có nơi nào để phòng hộ (hedge), và rủi ro “dịch” sang spread.
Đo 1 — 19:19 theo giờ Kyiv. Phiên Nasdaq đang diễn ra.
$NVDAB /USDT
bid / ask: 225,71 / 225,74
spread: 0,03 USDT = 0,0133%
Đo 2 — 23:15 theo giờ Kyiv. Cuộc gọi đóng cửa đã xảy ra cách đó 15 phút.
bid / ask: 225,09 / 225,11
spread: 0,02 USDT = 0,0089%
0,0133 / 0,0089 = 1,5 lần. Spread đã thắt lại.
Tôi hiểu ra điều này.
Cuộc gọi lúc 23:00 là kết thúc phiên chính, không phải kết thúc giao dịch. Hậu thị trường (postmarket) của NVDA kéo dài đến 03:00 theo giờ Kyiv. Lúc 23:15, cổ phiếu cơ sở vẫn còn được giao dịch; kênh để phòng hộ vẫn đang mở. Sự kiện mà tôi cho là mang tính quyết định thì thực ra không phải như vậy.
Tôi đã nhầm lịch giao dịch của sàn với việc có thanh khoản hay không. Hai tuần tôi đã nhầm.
Mốc thời gian đang dịch chuyển: không phải 23:00 mà là 03:00. Và hôm nay là thứ sáu — khoảng “nghỉ” sẽ không kéo dài đến sáng mà đến thứ hai 16:30. Đó là 61,5 giờ.
Giới hạn: hai lần cắt (slices), không phải thống kê. Tôi chỉ lấy mức đầu tiên ở mỗi phía, không tính độ sâu. Một buổi tối, một mã (ticker).
Những giờ đắt nhất ở đây là khi thị trường hoạt động như một. Chỉ là chúng bắt đầu muộn hơn so với tôi nghĩ.
@BinanceCIS #bStocksCIS $NVDAB
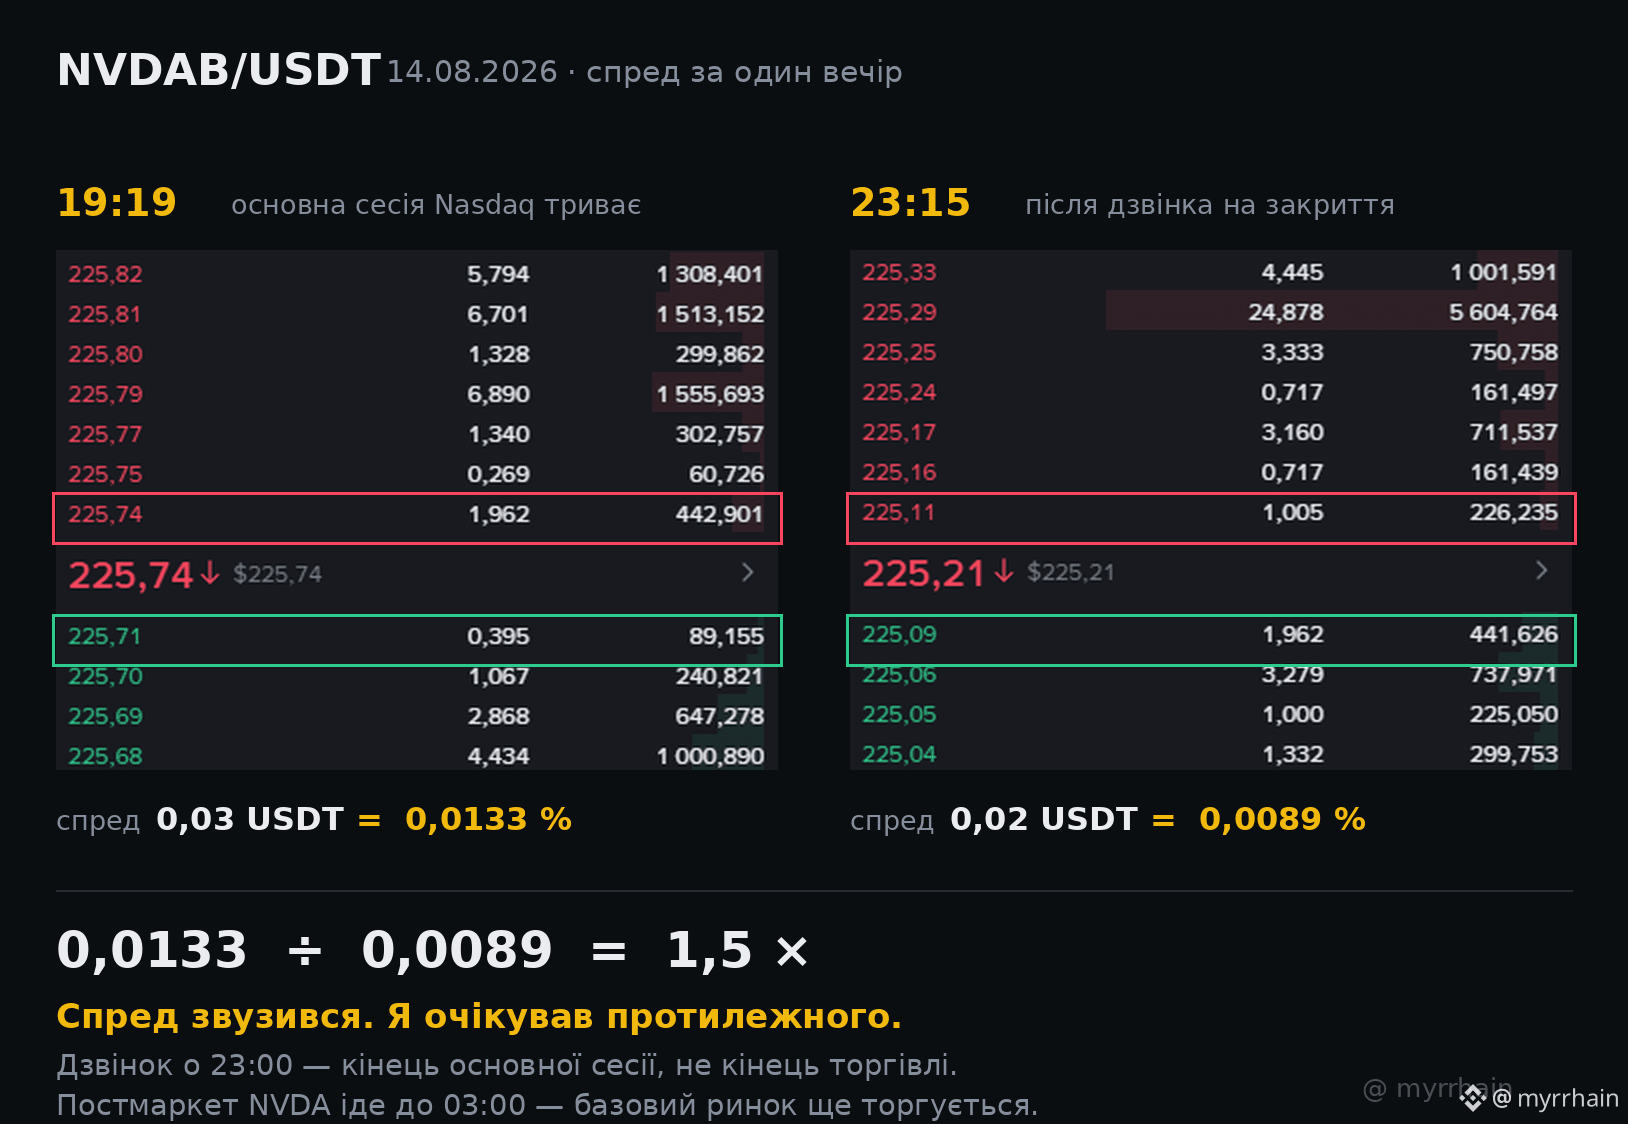
132
Đăng nhập để khám phá thêm nội dung
Tham gia cùng người dùng tiền mã hóa toàn cầu trên Binance Square
⚡️ Nhận thông tin mới nhất và hữu ích về tiền mã hóa.
💬 Được tin cậy bởi sàn giao dịch tiền mã hóa lớn nhất thế giới.
👍 Khám phá những thông tin chuyên sâu thực tế từ những nhà sáng tạo đã xác minh.
Email / Số điện thoại
Chủ đề thịnh hành
TinFed
407,340 lượt xem
1,177 đang thảo luận
💸 FUNDING ALERT · 14:25 08/11/2026 (giờ VN) · kỳ settle gần nhất 15:00
TraderKA_M8Capital
·1 lượt thích
·26 lượt xem
TheoDõiFOMC
338,610 lượt xem
1,441 đang thảo luận
NvidiaInvestigatesAfterHuang’sAffairApology
155,488 lượt xem
1,530 đang thảo luận