Đào bới @TermMax quarterly revenue và tìm thấy thứ thường ẩn sau từ “record”.
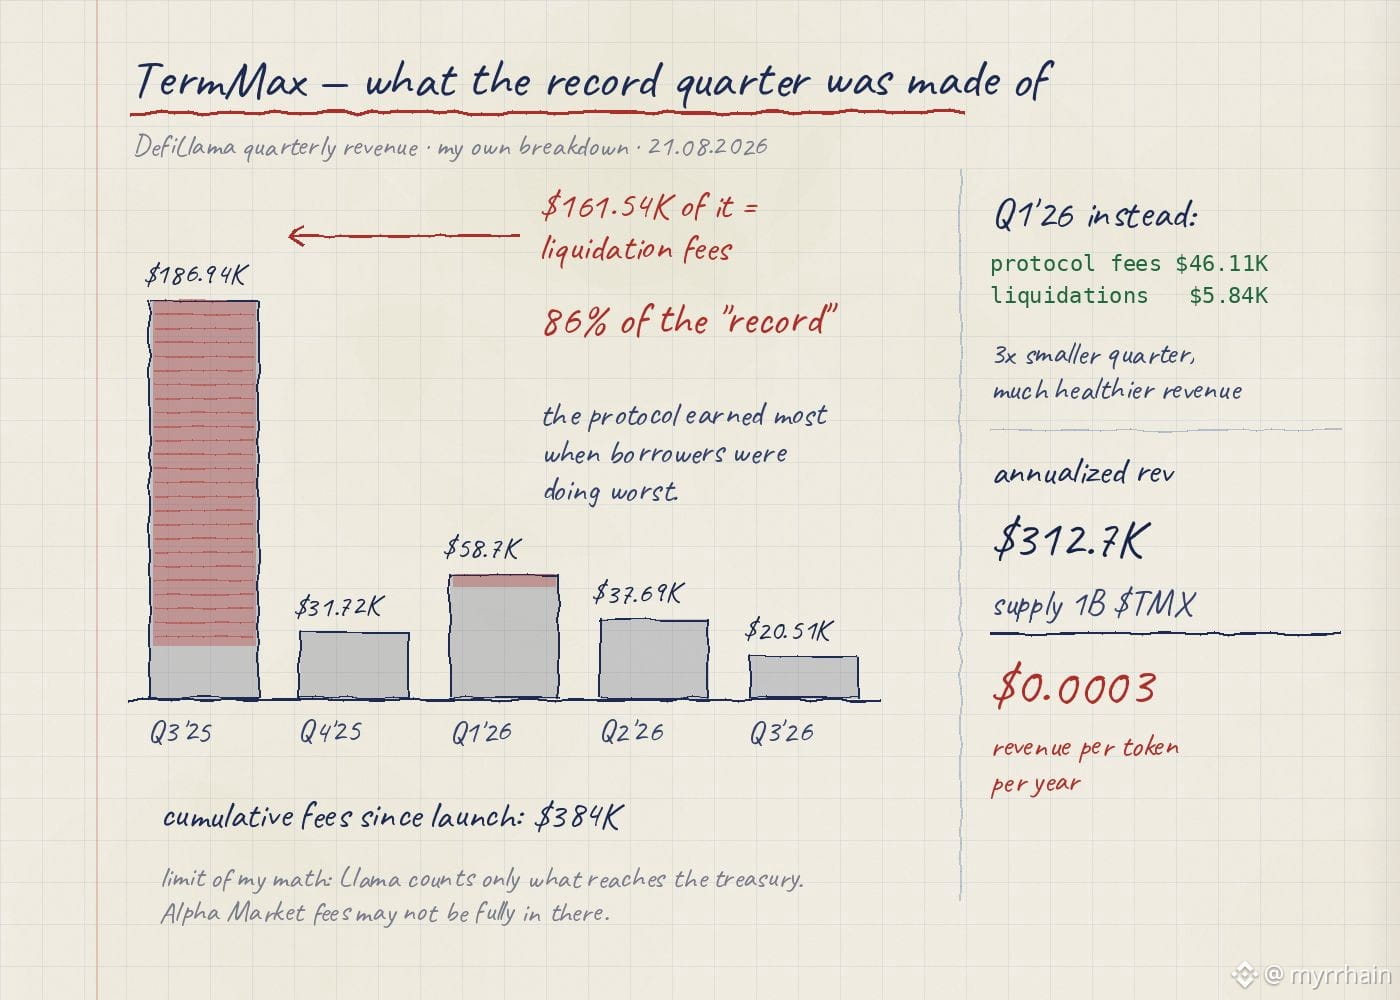
Q3 2025: 186,94K USD, quý tốt nhất của giao thức từ trước đến nay. Nhưng hãy nhìn vào cơ cấu. Phí thanh lý 161,54K USD. Phí giao thức 23,75K USD. Vậy thì 86% của “kỷ lục” này đến từ các đợt thanh lý. Giao thức kiếm được nhiều nhất đúng vào khoảng thời gian mà người đi vay đang làm tệ nhất.
Bây giờ so sánh với Q1 2026. Tổng 58,7K USD, trong đó phí giao thức 46,11K USD và phí thanh lý chỉ 5,84K USD. Trên giấy tờ thì tệ gấp ba lần. Về chất lượng doanh thu thì lại lành mạnh hơn nhiều — số tiền đó đến từ thị trường hoạt động bình thường, chứ không phải từ lệnh call ký quỹ của ai đó.
Phần còn lại của chu kỳ: Q2 2026 37,69K USD, Q3 2026 tính đến nay đạt 20,51K USD. Phí tích lũy kể từ khi ra mắt, 384K USD.
Và đây là con số mà tôi không thể rời mắt. Doanh thu niên hóa 312,7K USD so với nguồn cung 1B $TMX tính ra khoảng 0,0003 doanh thu cho mỗi token mỗi năm. Mua với dòng tiền hiện tại thì hoàn toàn không hợp lý. Thứ thực sự đang được đặt cược là cho vay lãi suất cố định sẽ tăng trưởng song hành cùng phần còn lại của DeFi.
Thành thật về giới hạn trong tính toán của chính mình: DefiLlama chỉ tính những gì đi đến kho bạc (treasury). Alpha Market, với mức phí 7% trên phí premium và phí take-profit 1,9% trên giá trị danh nghĩa (notional), có thể chưa được ghi nhận đầy đủ ở đó. Vì vậy con số thực tế có thể cao hơn. Không phải cao gấp mười.
Câu hỏi tôi tự đặt ra và chưa trả lời xong: một giao thức kỳ hạn cố định có nên tăng trưởng tuyến tính ngay từ đầu không? Hay nó “lồi” theo thiết kế — kỳ đáo hạn này tới kỳ đáo hạn kia, có những đoạn phẳng xen giữa trông như chững lại nhưng thực ra không phải vậy?
#TermMax
Q3 2025: 186,94K USD, quý tốt nhất của giao thức từ trước đến nay. Nhưng hãy nhìn vào cơ cấu. Phí thanh lý 161,54K USD. Phí giao thức 23,75K USD. Vậy thì 86% của “kỷ lục” này đến từ các đợt thanh lý. Giao thức kiếm được nhiều nhất đúng vào khoảng thời gian mà người đi vay đang làm tệ nhất.
Bây giờ so sánh với Q1 2026. Tổng 58,7K USD, trong đó phí giao thức 46,11K USD và phí thanh lý chỉ 5,84K USD. Trên giấy tờ thì tệ gấp ba lần. Về chất lượng doanh thu thì lại lành mạnh hơn nhiều — số tiền đó đến từ thị trường hoạt động bình thường, chứ không phải từ lệnh call ký quỹ của ai đó.
Phần còn lại của chu kỳ: Q2 2026 37,69K USD, Q3 2026 tính đến nay đạt 20,51K USD. Phí tích lũy kể từ khi ra mắt, 384K USD.
Và đây là con số mà tôi không thể rời mắt. Doanh thu niên hóa 312,7K USD so với nguồn cung 1B $TMX tính ra khoảng 0,0003 doanh thu cho mỗi token mỗi năm. Mua với dòng tiền hiện tại thì hoàn toàn không hợp lý. Thứ thực sự đang được đặt cược là cho vay lãi suất cố định sẽ tăng trưởng song hành cùng phần còn lại của DeFi.
Thành thật về giới hạn trong tính toán của chính mình: DefiLlama chỉ tính những gì đi đến kho bạc (treasury). Alpha Market, với mức phí 7% trên phí premium và phí take-profit 1,9% trên giá trị danh nghĩa (notional), có thể chưa được ghi nhận đầy đủ ở đó. Vì vậy con số thực tế có thể cao hơn. Không phải cao gấp mười.
Câu hỏi tôi tự đặt ra và chưa trả lời xong: một giao thức kỳ hạn cố định có nên tăng trưởng tuyến tính ngay từ đầu không? Hay nó “lồi” theo thiết kế — kỳ đáo hạn này tới kỳ đáo hạn kia, có những đoạn phẳng xen giữa trông như chững lại nhưng thực ra không phải vậy?
#TermMax