
Maxine Agency
1.2k Публикации

Maxine Agency
Отправить жалобу
Заблокировать пользователя
Трейдер с регулярными сделками
5.4 г
32 подписок(и/а)
461 подписчиков(а)
958 понравилось
Посты
Все
Цитирования
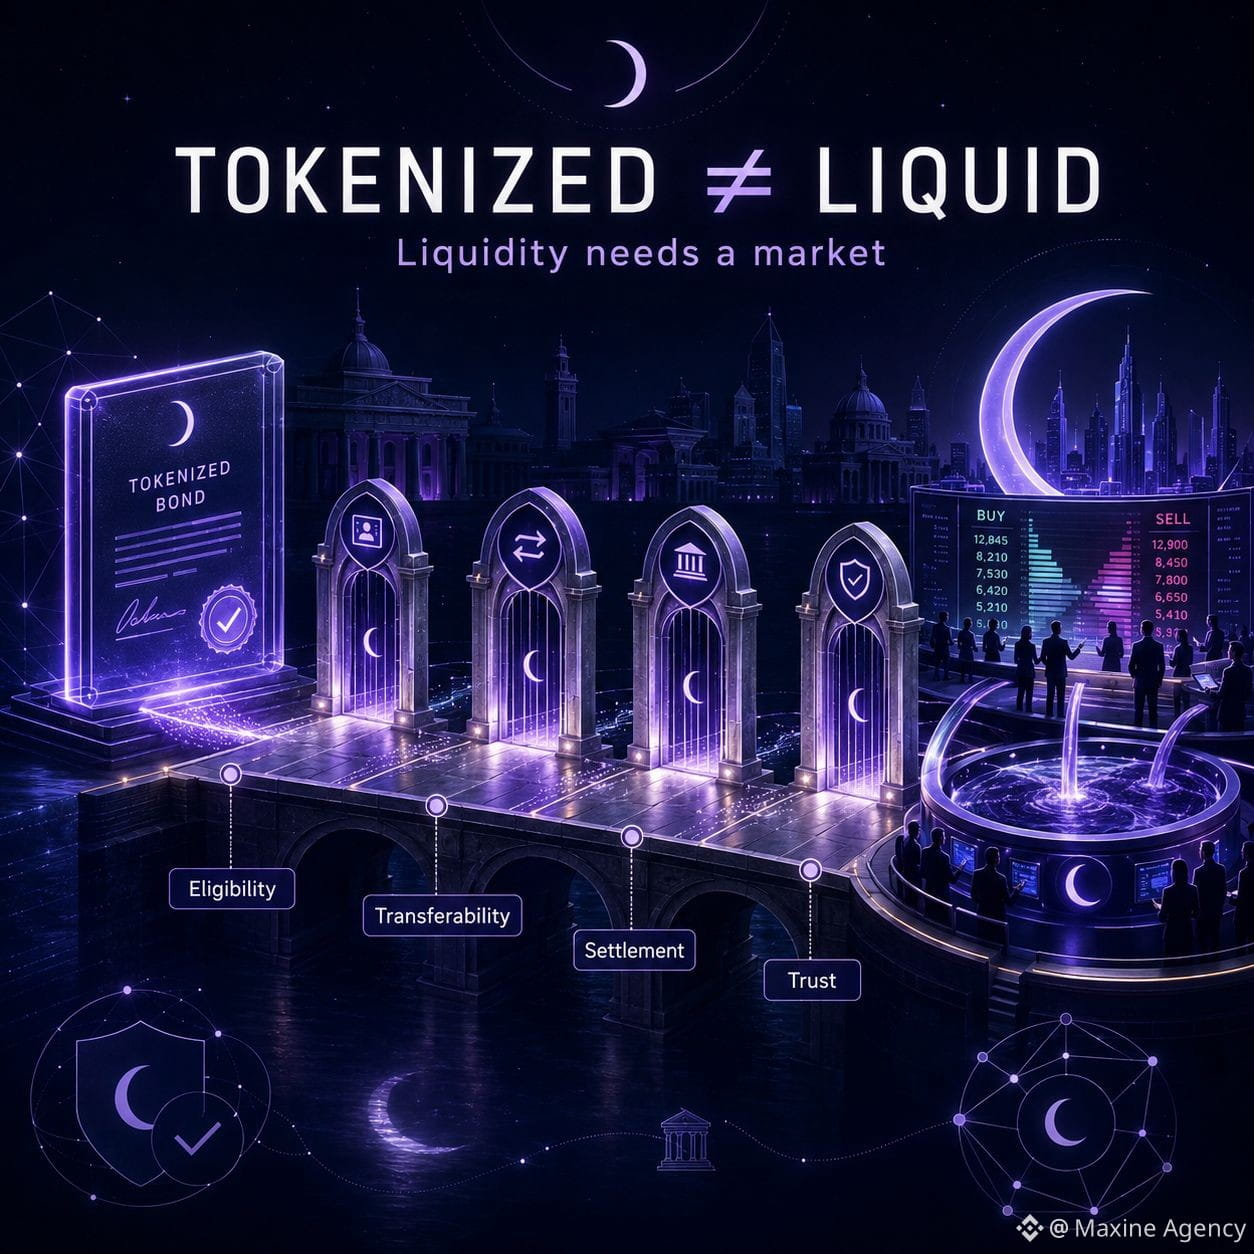
Некоторое время я думал, что RWA — это довольно просто: разместить актив в блокчейне, разделить права собственности и открыть доступ большему числу людей — и тогда ликвидность естественным образом вырастет.
Но чем больше я читаю о Dusk, тем яснее вижу: токенизация решает лишь часть задачи — «представление активов», а вот рынок за этим все равно должен сам ответить на множество более сложных вопросов.
Облигацию или ценную бумагу технически очень легко токенизировать. Но кто имеет право покупать, кому можно передавать актив, как признаётся право собственности, как именно проходит расчёт (settlement) и кто несёт ответственность в случае споров — всё это зависит от правовой рамки и инфраструктуры операционного исполнения.
Поэтому я начал разделять эти два понятия.
Токенизация делает актив проще выпускать, отслеживать и передавать в цифровой среде. А ликвидность требует покупателей и продавцов, реальной переводимости и достаточного уровня доверия, чтобы стороны были готовы заключать сделки.
И вот здесь мне особенно заметно направление, выбранное Dusk.
Dusk не рассматривает RWA как простое «сделать один токен и выложить его на explorer». Для управляемых активов вместе должны идти контроль, приватность, соответствие критериям (eligibility), селективное раскрытие (selective disclosure) и расчёты (settlement), потому что «permissionless» вовсе не обязательно подходит для настоящих ценных бумаг.
По-моему, самая большая проблема RWA — не в том, сколько активов способен «разместить» блокчейн.
Проблема в том, сможет ли эта инфраструктура превратить цифровые права собственности в рынок, с которым участники действительно захотят торговать.
Если закон по-прежнему ограничивает, кто может покупать, и актив по-прежнему трудно передавать, то блокчейн может снизить трение, но не обязательно создаст новую ликвидность.
Иногда он лишь сделает работу прежней ликвидности более эффективной.
@Dusk_Foundation $DUSK #dusk
$DEBIT $TMX
Некоторое время я думал, что RWA — это довольно просто: разместить актив в блокчейне, разделить права собственности и открыть доступ большему числу людей — и тогда ликвидность естественным образом вырастет.
Но чем больше я читаю о Dusk, тем яснее вижу: токенизация решает лишь часть задачи — «представление активов», а вот рынок за этим все равно должен сам ответить на множество более сложных вопросов.
Облигацию или ценную бумагу технически очень легко токенизировать. Но кто имеет право покупать, кому можно передавать актив, как признаётся право собственности, как именно проходит расчёт (settlement) и кто несёт ответственность в случае споров — всё это зависит от правовой рамки и инфраструктуры операционного исполнения.
Поэтому я начал разделять эти два понятия.
Токенизация делает актив проще выпускать, отслеживать и передавать в цифровой среде. А ликвидность требует покупателей и продавцов, реальной переводимости и достаточного уровня доверия, чтобы стороны были готовы заключать сделки.
И вот здесь мне особенно заметно направление, выбранное Dusk.
Dusk не рассматривает RWA как простое «сделать один токен и выложить его на explorer». Для управляемых активов вместе должны идти контроль, приватность, соответствие критериям (eligibility), селективное раскрытие (selective disclosure) и расчёты (settlement), потому что «permissionless» вовсе не обязательно подходит для настоящих ценных бумаг.
По-моему, самая большая проблема RWA — не в том, сколько активов способен «разместить» блокчейн.
Проблема в том, сможет ли эта инфраструктура превратить цифровые права собственности в рынок, с которым участники действительно захотят торговать.
Если закон по-прежнему ограничивает, кто может покупать, и актив по-прежнему трудно передавать, то блокчейн может снизить трение, но не обязательно создаст новую ликвидность.
Иногда он лишь сделает работу прежней ликвидности более эффективной.
@Dusk $DUSK #dusk
$DEBIT $TMX
Но чем больше я читаю о Dusk, тем яснее вижу: токенизация решает лишь часть задачи — «представление активов», а вот рынок за этим все равно должен сам ответить на множество более сложных вопросов.
Облигацию или ценную бумагу технически очень легко токенизировать. Но кто имеет право покупать, кому можно передавать актив, как признаётся право собственности, как именно проходит расчёт (settlement) и кто несёт ответственность в случае споров — всё это зависит от правовой рамки и инфраструктуры операционного исполнения.
Поэтому я начал разделять эти два понятия.
Токенизация делает актив проще выпускать, отслеживать и передавать в цифровой среде. А ликвидность требует покупателей и продавцов, реальной переводимости и достаточного уровня доверия, чтобы стороны были готовы заключать сделки.
И вот здесь мне особенно заметно направление, выбранное Dusk.
Dusk не рассматривает RWA как простое «сделать один токен и выложить его на explorer». Для управляемых активов вместе должны идти контроль, приватность, соответствие критериям (eligibility), селективное раскрытие (selective disclosure) и расчёты (settlement), потому что «permissionless» вовсе не обязательно подходит для настоящих ценных бумаг.
По-моему, самая большая проблема RWA — не в том, сколько активов способен «разместить» блокчейн.
Проблема в том, сможет ли эта инфраструктура превратить цифровые права собственности в рынок, с которым участники действительно захотят торговать.
Если закон по-прежнему ограничивает, кто может покупать, и актив по-прежнему трудно передавать, то блокчейн может снизить трение, но не обязательно создаст новую ликвидность.
Иногда он лишь сделает работу прежней ликвидности более эффективной.
@Dusk $DUSK #dusk
$DEBIT $TMX
1
1
410
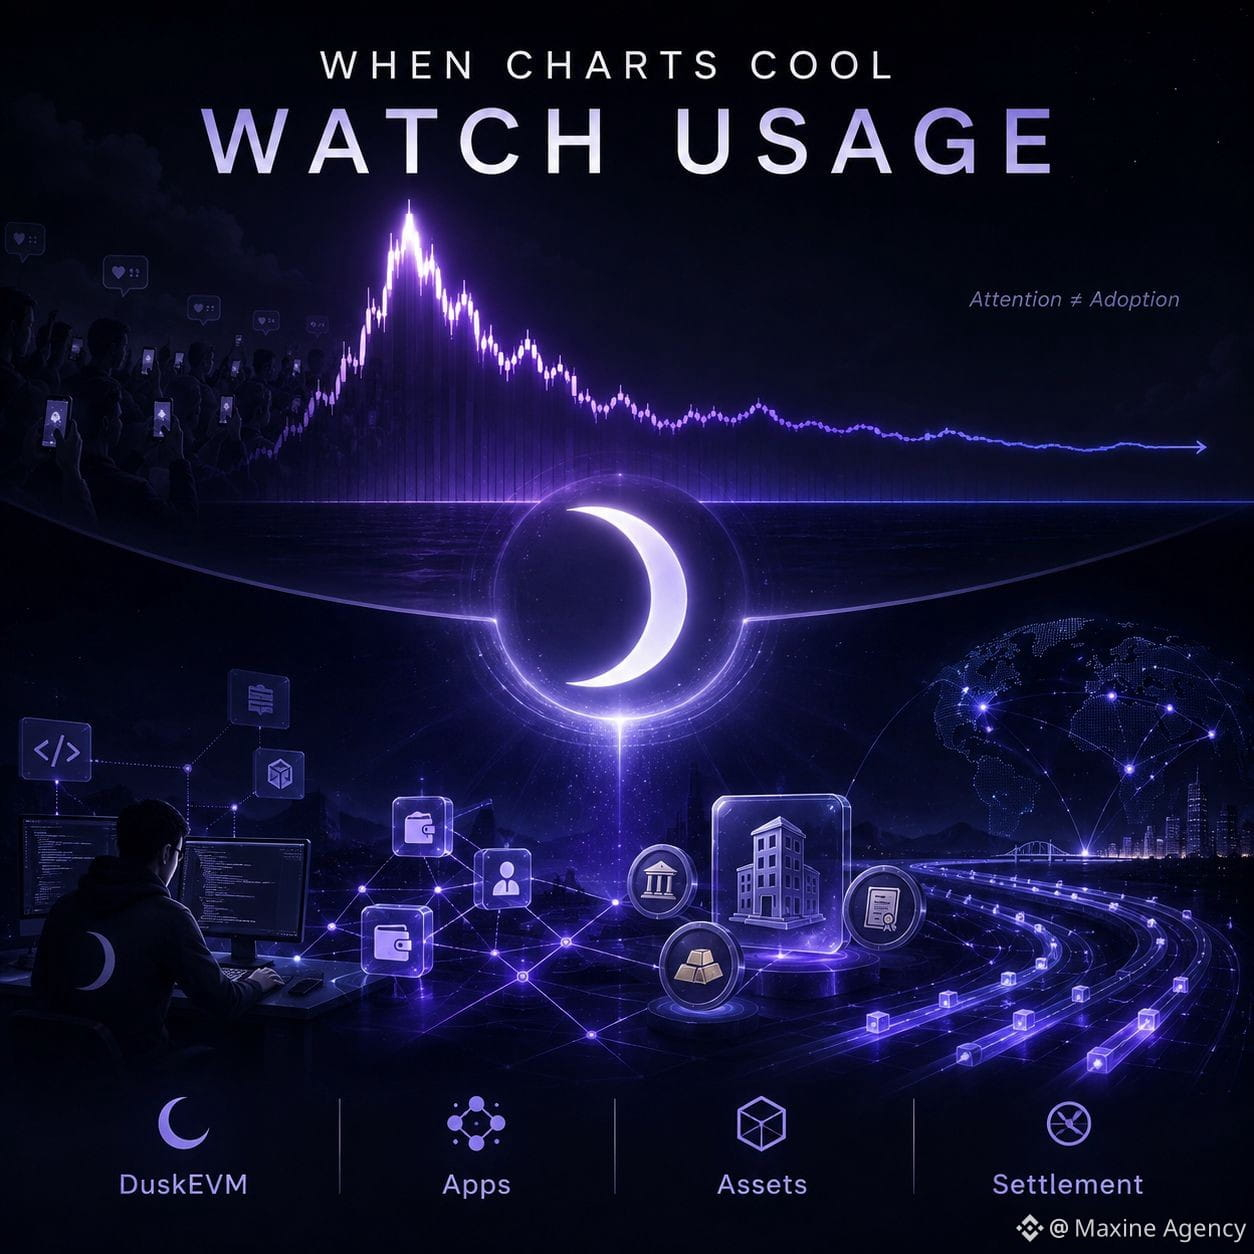
Я начал(а) видеть DUSK более интересным в те дни, когда график уже не так захватывает
Какое-то время я смотрел(а) на Dusk в основном через цену. Когда объем резко растет и график начинает идти быстро, ощущение такое, будто проект переоценивают рынком.
Но чем дольше наблюдаю, тем больше понимаю, что цена лишь отражает внимание здесь и сейчас. Сложнее другое — понять, превратится ли это внимание в реальную потребность пользоваться сетью.
По моему мнению, DuskEVM — важный шаг в этой истории. Разработчикам, знакомым с Solidity и инструментами Ethereum, проще будет войти в Dusk, при этом собственные особенности settlement и privacy сохранят отличия системы.
Дальше мне хочется увидеть не просто очередное сообщение о партнерстве.
Я хочу знать: после того как разработчикам стало проще зайти, они остаются и продолжают строить продукт? Создаёт ли приложение регулярные транзакции? Токенизированные активы действительно выпускаются и проходят settlement или это просто появляется в roadmap.
Этот вопрос становится еще важнее, потому что $DUSK продолжает выпускаться, чтобы платить reward сети. Эмиссия может поддерживать стейкинг и безопасность на раннем этапе, но в долгосрочной перспективе весь этот объем новых токенов всё равно должен быть поглощен реальным спросом.
Если активность растет медленнее, чем предложение, даже красивая свеча почти ничего не меняет.
И наоборот: если использование начинает стабильно расти даже тогда, когда на рынке уже нет ажиотажа, я буду считать это сигналом более ценным, чем любое импульсивное пробитие.
График для меня показывает, на что именно обращает внимание трейдер.
А новая активность сети — говорит о том, насколько Dusk приближается к настоящей экономике.
@Dusk_Foundation #dusk $TMX $STAR
Я начал(а) видеть DUSK более интересным в те дни, когда график уже не так захватывает
Какое-то время я смотрел(а) на Dusk в основном через цену. Когда объем резко растет и график начинает идти быстро, ощущение такое, будто проект переоценивают рынком.
Но чем дольше наблюдаю, тем больше понимаю, что цена лишь отражает внимание здесь и сейчас. Сложнее другое — понять, превратится ли это внимание в реальную потребность пользоваться сетью.
По моему мнению, DuskEVM — важный шаг в этой истории. Разработчикам, знакомым с Solidity и инструментами Ethereum, проще будет войти в Dusk, при этом собственные особенности settlement и privacy сохранят отличия системы.
Дальше мне хочется увидеть не просто очередное сообщение о партнерстве.
Я хочу знать: после того как разработчикам стало проще зайти, они остаются и продолжают строить продукт? Создаёт ли приложение регулярные транзакции? Токенизированные активы действительно выпускаются и проходят settlement или это просто появляется в roadmap.
Этот вопрос становится еще важнее, потому что $DUSK продолжает выпускаться, чтобы платить reward сети. Эмиссия может поддерживать стейкинг и безопасность на раннем этапе, но в долгосрочной перспективе весь этот объем новых токенов всё равно должен быть поглощен реальным спросом.
Если активность растет медленнее, чем предложение, даже красивая свеча почти ничего не меняет.
И наоборот: если использование начинает стабильно расти даже тогда, когда на рынке уже нет ажиотажа, я буду считать это сигналом более ценным, чем любое импульсивное пробитие.
График для меня показывает, на что именно обращает внимание трейдер.
А новая активность сети — говорит о том, насколько Dusk приближается к настоящей экономике.
@Dusk #dusk $TMX $STAR
Какое-то время я смотрел(а) на Dusk в основном через цену. Когда объем резко растет и график начинает идти быстро, ощущение такое, будто проект переоценивают рынком.
Но чем дольше наблюдаю, тем больше понимаю, что цена лишь отражает внимание здесь и сейчас. Сложнее другое — понять, превратится ли это внимание в реальную потребность пользоваться сетью.
По моему мнению, DuskEVM — важный шаг в этой истории. Разработчикам, знакомым с Solidity и инструментами Ethereum, проще будет войти в Dusk, при этом собственные особенности settlement и privacy сохранят отличия системы.
Дальше мне хочется увидеть не просто очередное сообщение о партнерстве.
Я хочу знать: после того как разработчикам стало проще зайти, они остаются и продолжают строить продукт? Создаёт ли приложение регулярные транзакции? Токенизированные активы действительно выпускаются и проходят settlement или это просто появляется в roadmap.
Этот вопрос становится еще важнее, потому что $DUSK продолжает выпускаться, чтобы платить reward сети. Эмиссия может поддерживать стейкинг и безопасность на раннем этапе, но в долгосрочной перспективе весь этот объем новых токенов всё равно должен быть поглощен реальным спросом.
Если активность растет медленнее, чем предложение, даже красивая свеча почти ничего не меняет.
И наоборот: если использование начинает стабильно расти даже тогда, когда на рынке уже нет ажиотажа, я буду считать это сигналом более ценным, чем любое импульсивное пробитие.
График для меня показывает, на что именно обращает внимание трейдер.
А новая активность сети — говорит о том, насколько Dusk приближается к настоящей экономике.
@Dusk #dusk $TMX $STAR
2
2
203
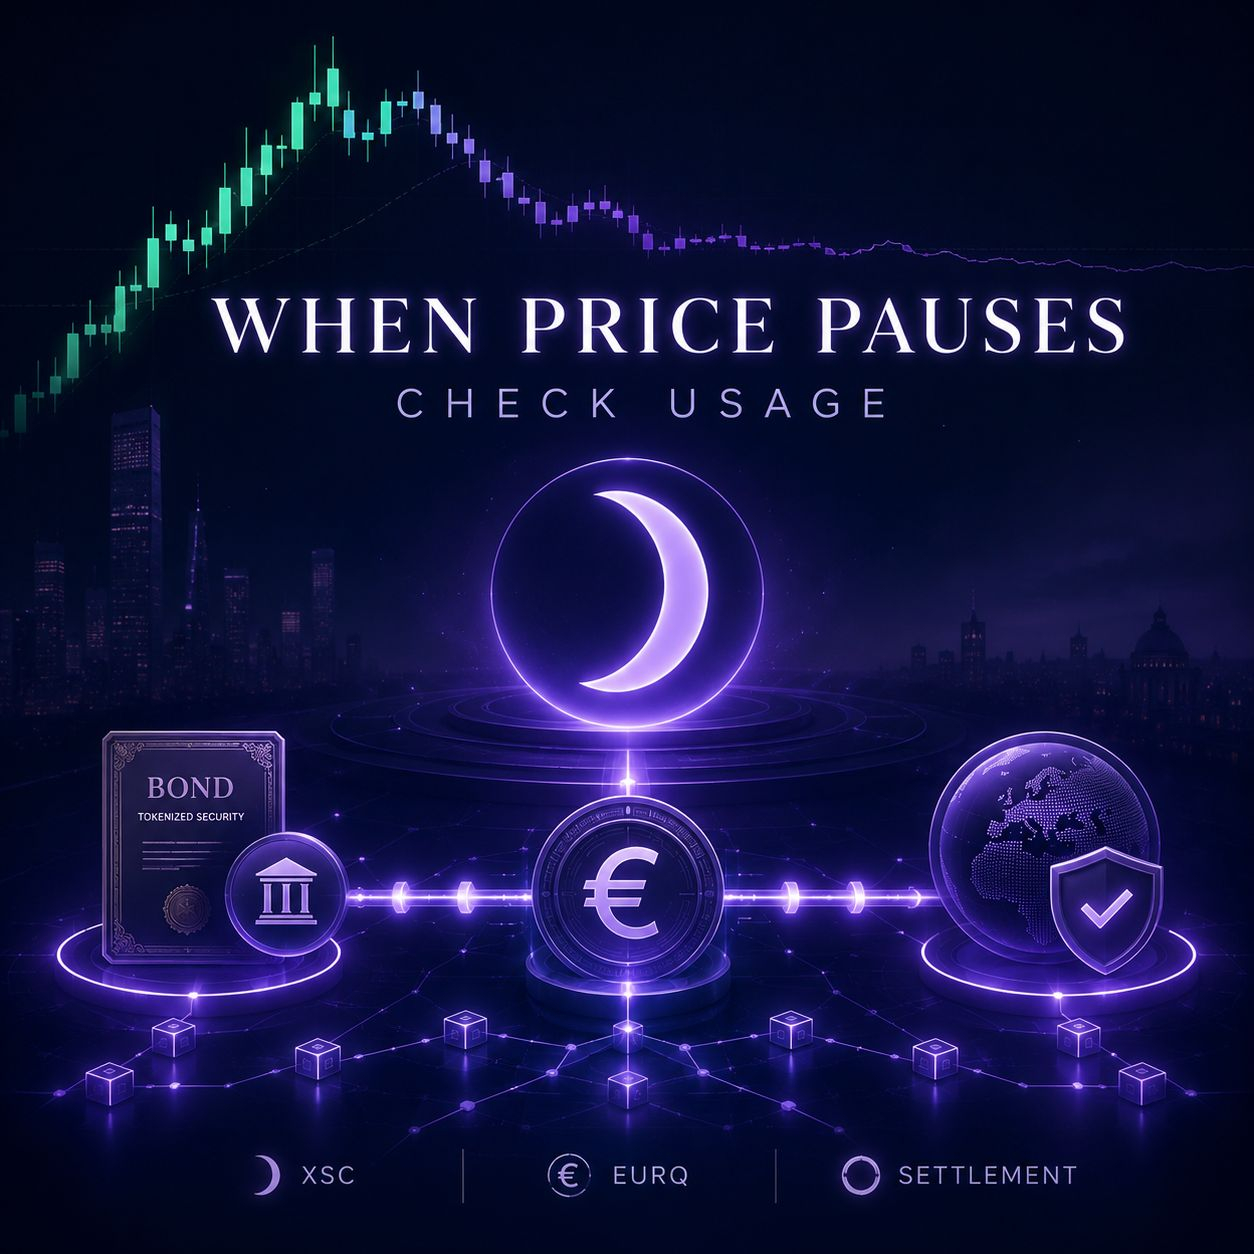
Меня больше интересует $DUSK , когда цена перестанет расти
Сильный рост всегда легко притягивает внимание к Dusk, но я не хочу использовать свечи как доказательство того, что тезис проекта верен.
То, за чем мне кажется действительно стоит следить, — это инфраструктура.
Dusk пытается решить довольно сложную задачу в onchain-финансах: активы должны быть верифицированы и соответствовать требованиям, но при этом компания не может раскрывать полностью всем, кто смотрит на блокчейн, свои позиции, идентичность или историю сделок.
XSC, selective disclosure и DuskEVM вращаются вокруг этой границы. А EURQ делает историю более приземлённой, потому что токенизированным ценным бумагам нужно не только вывести актив на chain. Им также требуется подходящий платёжный механизм, чтобы деньги и активы могли settlement’иться в рамках одной экосистемы.
По-моему, именно это место часто упускают из виду.
Блокчейн может токенизировать облигации или фонды, но если расчёты всё равно вынуждены “обходить” классическую систему, то onchain-опыт решает лишь половину задачи.
Поэтому я не слишком воодушевлён, если DUSK просто растёт вместе с объёмом несколько дней. Моментум может привести трейдеров, но это не значит, что они останутся.
То, что я хочу увидеть после того, как рынок остынет, — это объём сделок, реальный settlement активов и то, продолжает ли расти потребность в использовании DUSK.
Если активность сохранится, когда график перестанет быть “вкусным”, тогда рост получит дополнительный смысл, помимо спекуляции.
@Dusk_Foundation #dusk $UAI $LAB
Меня больше интересует $DUSK , когда цена перестанет расти
Сильный рост всегда легко притягивает внимание к Dusk, но я не хочу использовать свечи как доказательство того, что тезис проекта верен.
То, за чем мне кажется действительно стоит следить, — это инфраструктура.
Dusk пытается решить довольно сложную задачу в onchain-финансах: активы должны быть верифицированы и соответствовать требованиям, но при этом компания не может раскрывать полностью всем, кто смотрит на блокчейн, свои позиции, идентичность или историю сделок.
XSC, selective disclosure и DuskEVM вращаются вокруг этой границы. А EURQ делает историю более приземлённой, потому что токенизированным ценным бумагам нужно не только вывести актив на chain. Им также требуется подходящий платёжный механизм, чтобы деньги и активы могли settlement’иться в рамках одной экосистемы.
По-моему, именно это место часто упускают из виду.
Блокчейн может токенизировать облигации или фонды, но если расчёты всё равно вынуждены “обходить” классическую систему, то onchain-опыт решает лишь половину задачи.
Поэтому я не слишком воодушевлён, если DUSK просто растёт вместе с объёмом несколько дней. Моментум может привести трейдеров, но это не значит, что они останутся.
То, что я хочу увидеть после того, как рынок остынет, — это объём сделок, реальный settlement активов и то, продолжает ли расти потребность в использовании DUSK.
Если активность сохранится, когда график перестанет быть “вкусным”, тогда рост получит дополнительный смысл, помимо спекуляции.
@Dusk #dusk $UAI $LAB
Сильный рост всегда легко притягивает внимание к Dusk, но я не хочу использовать свечи как доказательство того, что тезис проекта верен.
То, за чем мне кажется действительно стоит следить, — это инфраструктура.
Dusk пытается решить довольно сложную задачу в onchain-финансах: активы должны быть верифицированы и соответствовать требованиям, но при этом компания не может раскрывать полностью всем, кто смотрит на блокчейн, свои позиции, идентичность или историю сделок.
XSC, selective disclosure и DuskEVM вращаются вокруг этой границы. А EURQ делает историю более приземлённой, потому что токенизированным ценным бумагам нужно не только вывести актив на chain. Им также требуется подходящий платёжный механизм, чтобы деньги и активы могли settlement’иться в рамках одной экосистемы.
По-моему, именно это место часто упускают из виду.
Блокчейн может токенизировать облигации или фонды, но если расчёты всё равно вынуждены “обходить” классическую систему, то onchain-опыт решает лишь половину задачи.
Поэтому я не слишком воодушевлён, если DUSK просто растёт вместе с объёмом несколько дней. Моментум может привести трейдеров, но это не значит, что они останутся.
То, что я хочу увидеть после того, как рынок остынет, — это объём сделок, реальный settlement активов и то, продолжает ли расти потребность в использовании DUSK.
Если активность сохранится, когда график перестанет быть “вкусным”, тогда рост получит дополнительный смысл, помимо спекуляции.
@Dusk #dusk $UAI $LAB
1
2
580
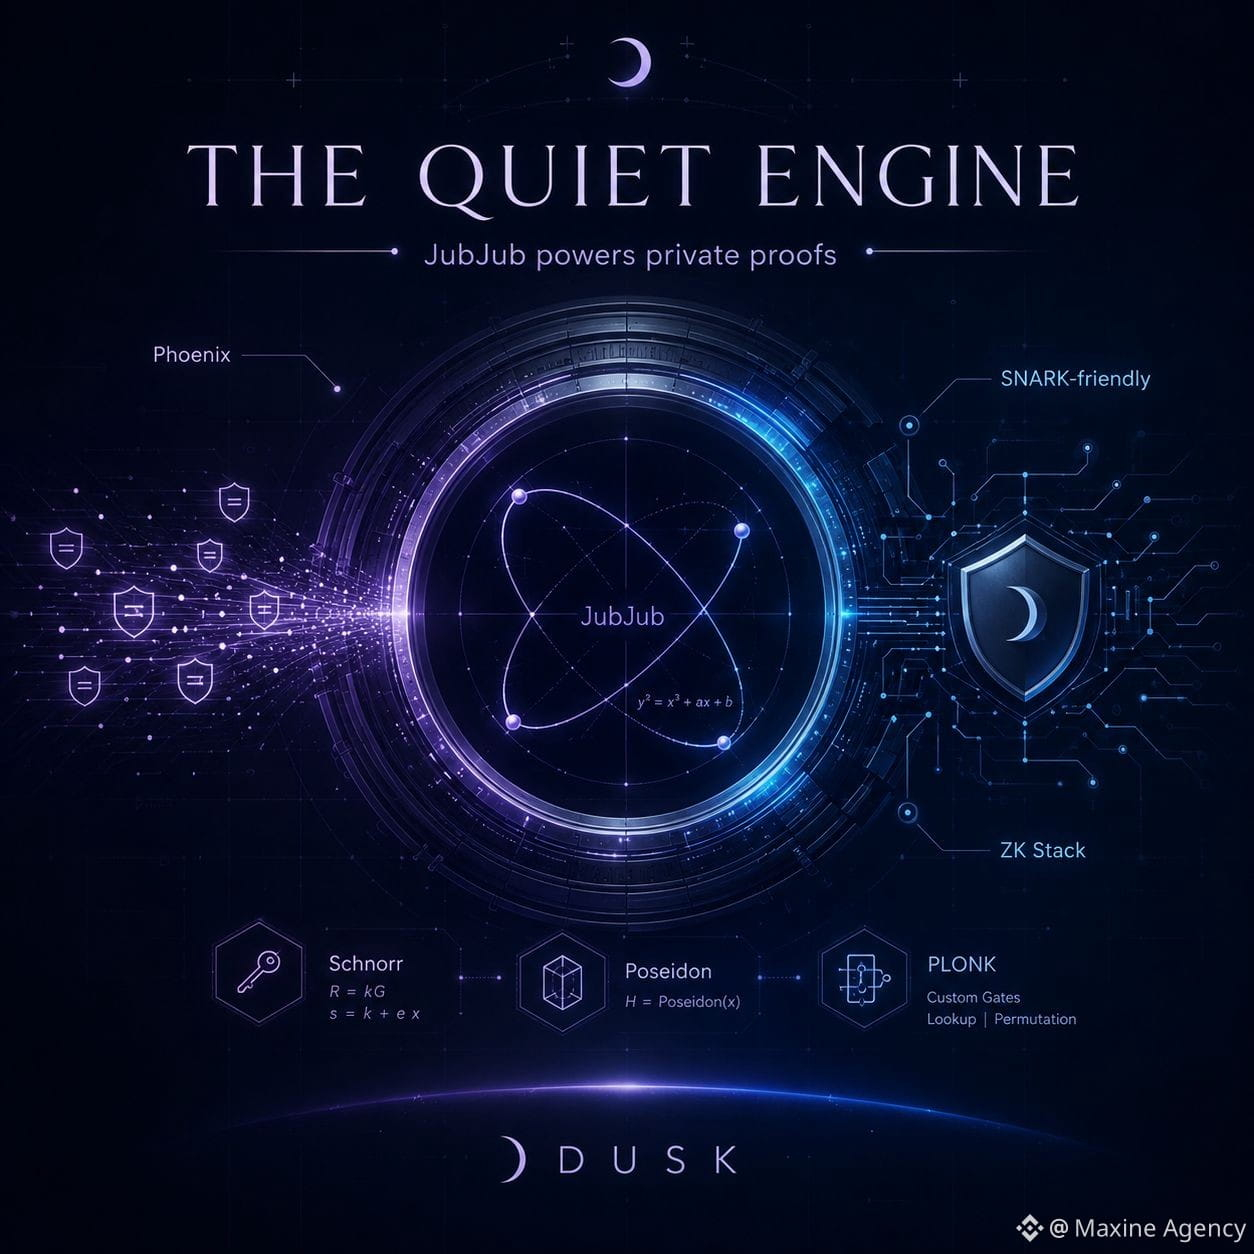
JubJub заставил меня обратить внимание на то, что в рассказе о privacy Dusk упоминают реже всего
Когда речь заходит о Dusk, самым заметным обычно остаются confidential transactions, selective disclosure или частные финансовые активы. Но чем глубже читаешь шифровальные «слои» под ними, тем интереснее становится JubJub — куда больше, чем его название.
JubJub — это эллиптическая кривая, разработанная так, чтобы работать эффективно в среде, дружелюбной к SNARK. Для Dusk это важно, потому что приватность — это не только скрытие данных на интерфейсе. Доказательства с нулевым разглашением (zero-knowledge) всё равно должны проверять, что транзакция строго следует правилам, не заставляя раскрывать чувствительные данные.
Phoenix демонстрирует эту роль довольно явно. Shielded-адреса Phoenix строятся из точек на JubJub, тогда как Dusk дополнительно комбинирует такие примитивы, как Schnorr, Poseidon и PLONK, в своём криптографическом стеке.
Мне здесь нравится то, что Dusk не пытается превратить JubJub в отдельный нарратив. Это скорее как деталь, спрятанная глубоко в двигателе: пользователям почти не нужно знать о её существовании, но неверно подобранные примитивы могут сделать proof более тяжёлым или сложнее для интеграции.
Разумеется, красивый криптографический стек сам по себе не создаёт adoption. Dusk всё ещё должен доказать, что разработчикам, организациям и реальным активам действительно нужна эта инфраструктура.
Но если хочется понять, делает ли privacy chain его технически «серьёзным» или нет, я думаю, стоит смотреть ниже маркетинговых ключевых слов.
Иногда самым заслуживающим внимания оказывается именно то, у чего нет тикера, нет кампании и что никто не выносит в рекламу.
@Dusk_Foundation $DUSK #dusk $AOP $4
JubJub заставил меня обратить внимание на то, что в рассказе о privacy Dusk упоминают реже всего
Когда речь заходит о Dusk, самым заметным обычно остаются confidential transactions, selective disclosure или частные финансовые активы. Но чем глубже читаешь шифровальные «слои» под ними, тем интереснее становится JubJub — куда больше, чем его название.
JubJub — это эллиптическая кривая, разработанная так, чтобы работать эффективно в среде, дружелюбной к SNARK. Для Dusk это важно, потому что приватность — это не только скрытие данных на интерфейсе. Доказательства с нулевым разглашением (zero-knowledge) всё равно должны проверять, что транзакция строго следует правилам, не заставляя раскрывать чувствительные данные.
Phoenix демонстрирует эту роль довольно явно. Shielded-адреса Phoenix строятся из точек на JubJub, тогда как Dusk дополнительно комбинирует такие примитивы, как Schnorr, Poseidon и PLONK, в своём криптографическом стеке.
Мне здесь нравится то, что Dusk не пытается превратить JubJub в отдельный нарратив. Это скорее как деталь, спрятанная глубоко в двигателе: пользователям почти не нужно знать о её существовании, но неверно подобранные примитивы могут сделать proof более тяжёлым или сложнее для интеграции.
Разумеется, красивый криптографический стек сам по себе не создаёт adoption. Dusk всё ещё должен доказать, что разработчикам, организациям и реальным активам действительно нужна эта инфраструктура.
Но если хочется понять, делает ли privacy chain его технически «серьёзным» или нет, я думаю, стоит смотреть ниже маркетинговых ключевых слов.
Иногда самым заслуживающим внимания оказывается именно то, у чего нет тикера, нет кампании и что никто не выносит в рекламу.
@Dusk $DUSK #dusk $AOP $4
Когда речь заходит о Dusk, самым заметным обычно остаются confidential transactions, selective disclosure или частные финансовые активы. Но чем глубже читаешь шифровальные «слои» под ними, тем интереснее становится JubJub — куда больше, чем его название.
JubJub — это эллиптическая кривая, разработанная так, чтобы работать эффективно в среде, дружелюбной к SNARK. Для Dusk это важно, потому что приватность — это не только скрытие данных на интерфейсе. Доказательства с нулевым разглашением (zero-knowledge) всё равно должны проверять, что транзакция строго следует правилам, не заставляя раскрывать чувствительные данные.
Phoenix демонстрирует эту роль довольно явно. Shielded-адреса Phoenix строятся из точек на JubJub, тогда как Dusk дополнительно комбинирует такие примитивы, как Schnorr, Poseidon и PLONK, в своём криптографическом стеке.
Мне здесь нравится то, что Dusk не пытается превратить JubJub в отдельный нарратив. Это скорее как деталь, спрятанная глубоко в двигателе: пользователям почти не нужно знать о её существовании, но неверно подобранные примитивы могут сделать proof более тяжёлым или сложнее для интеграции.
Разумеется, красивый криптографический стек сам по себе не создаёт adoption. Dusk всё ещё должен доказать, что разработчикам, организациям и реальным активам действительно нужна эта инфраструктура.
Но если хочется понять, делает ли privacy chain его технически «серьёзным» или нет, я думаю, стоит смотреть ниже маркетинговых ключевых слов.
Иногда самым заслуживающим внимания оказывается именно то, у чего нет тикера, нет кампании и что никто не выносит в рекламу.
@Dusk $DUSK #dusk $AOP $4
2
2
202
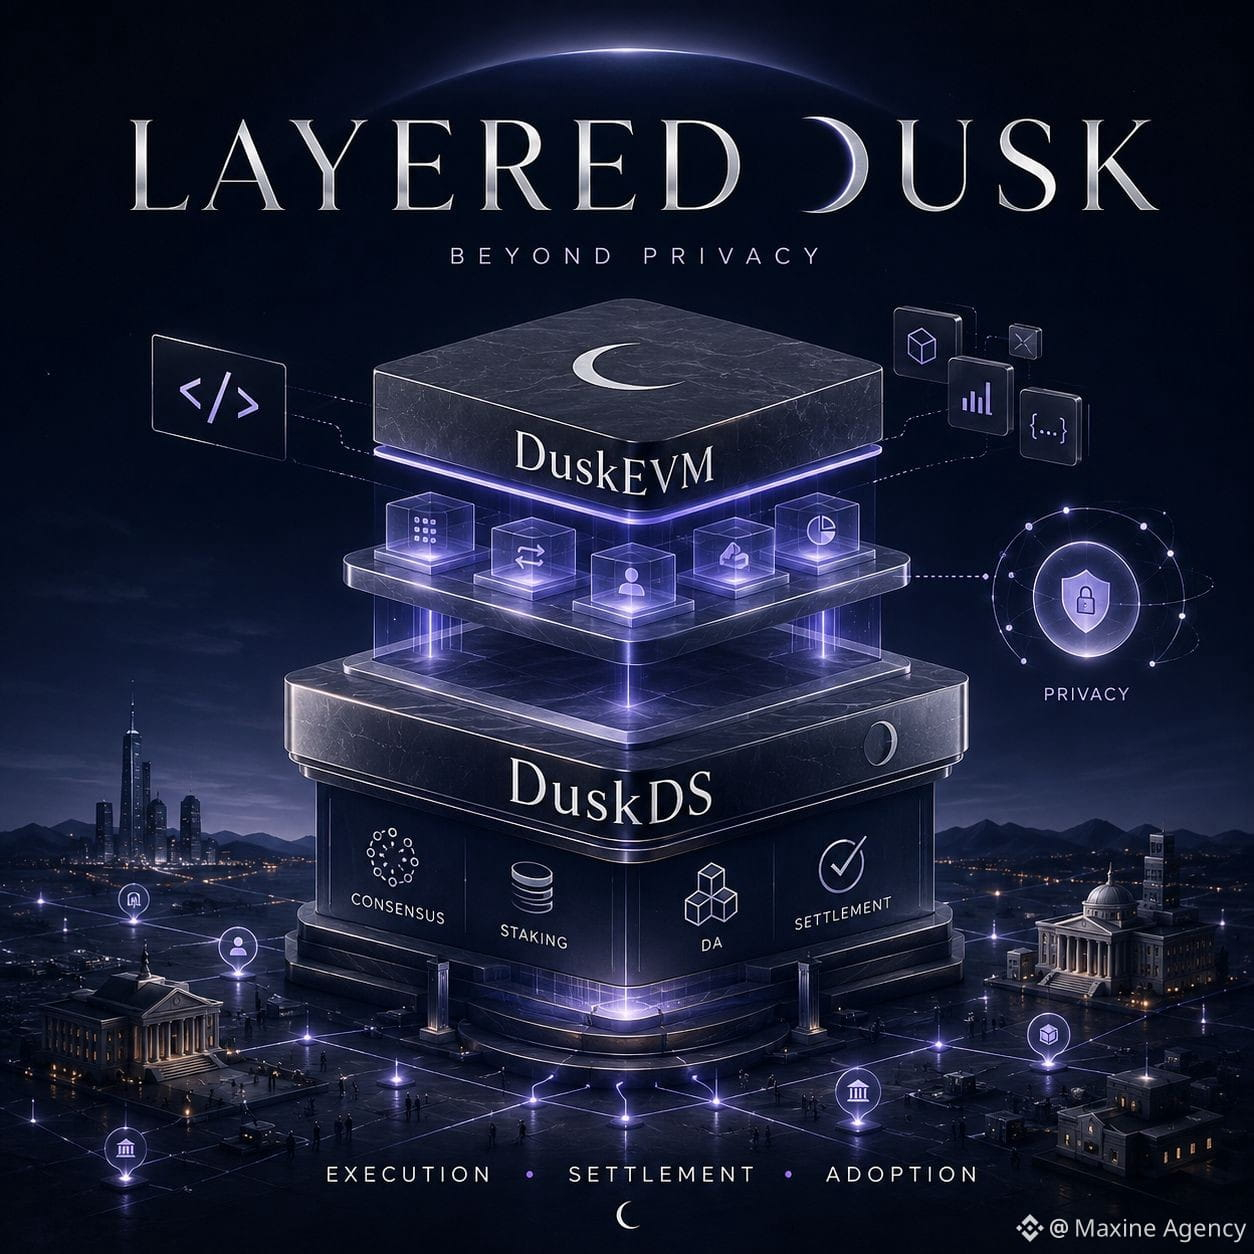
Dusk đang thay đổi từ một «privacy chain» thành một hạ tầng có nhiều lớp rõ ràng hơn
Trước đây khi nhìn Dusk, mình gần như chỉ chú ý đến privacy. Điều đó cũng dễ hiểu vì dự án đã dành nhiều năm xây hạ tầng cho tài chính bí mật trước khi mainnet hoạt động vào đầu 2025.
Nhưng càng xem các nâng cấp sau đó, mình càng thấy phần đáng theo dõi hơn lại là cách Dusk đang tách từng nhiệm vụ của mạng ra.
DuskDS tập trung vào consensus, staking, data availability và settlement. DuskEVM mở một môi trường quen thuộc hơn cho developer Solidity. Privacy vẫn tồn tại, nhưng không còn bị ép thành điều kiện bắt buộc cho mọi ứng dụng.
Theo mình, đây là một thay đổi khá quan trọng.
Một blockchain có công nghệ privacy tốt nhưng buộc developer phải học quá nhiều thứ mới sẽ tự làm hẹp tập người có thể xây trên đó. Việc đưa EVM vào giúp giảm chi phí chuyển đổi, trong khi lớp settlement và privacy riêng vẫn giữ lại thứ làm Dusk khác với một EVM chain thông thường.
Các nâng cấp như blob transactions hay PLONK V2 vì thế mình nhìn như phần chuẩn bị hạ tầng hơn là «feature mới».
Nhưng kiến trúc đẹp trên giấy chưa nói được nhiều.
Thứ mình muốn xem là DuskEVM có giữ được developer hoạt động lâu dài không, lượng giao dịch có thực sự tăng không và tài sản tài chính nào cuối cùng được settlement qua DuskDS thay vì chỉ dừng ở demo hoặc announcement.
Nếu những con số đó xuất hiện, việc tách execution khỏi settlement sẽ có ý nghĩa thực tế.
Nếu không, Dusk chỉ mới giải được bài toán thiết kế, chưa giải được bài toán adoption.
@Dusk_Foundation $DUSK #dusk
$UP $MarsCoin
Dusk đang thay đổi từ một «privacy chain» thành một hạ tầng có nhiều lớp rõ ràng hơn
Trước đây khi nhìn Dusk, mình gần như chỉ chú ý đến privacy. Điều đó cũng dễ hiểu vì dự án đã dành nhiều năm xây hạ tầng cho tài chính bí mật trước khi mainnet hoạt động vào đầu 2025.
Nhưng càng xem các nâng cấp sau đó, mình càng thấy phần đáng theo dõi hơn lại là cách Dusk đang tách từng nhiệm vụ của mạng ra.
DuskDS tập trung vào consensus, staking, data availability và settlement. DuskEVM mở một môi trường quen thuộc hơn cho developer Solidity. Privacy vẫn tồn tại, nhưng không còn bị ép thành điều kiện bắt buộc cho mọi ứng dụng.
Theo mình, đây là một thay đổi khá quan trọng.
Một blockchain có công nghệ privacy tốt nhưng buộc developer phải học quá nhiều thứ mới sẽ tự làm hẹp tập người có thể xây trên đó. Việc đưa EVM vào giúp giảm chi phí chuyển đổi, trong khi lớp settlement và privacy riêng vẫn giữ lại thứ làm Dusk khác với một EVM chain thông thường.
Các nâng cấp như blob transactions hay PLONK V2 vì thế mình nhìn như phần chuẩn bị hạ tầng hơn là «feature mới».
Nhưng kiến trúc đẹp trên giấy chưa nói được nhiều.
Thứ mình muốn xem là DuskEVM có giữ được developer hoạt động lâu dài không, lượng giao dịch có thực sự tăng không và tài sản tài chính nào cuối cùng được settlement qua DuskDS thay vì chỉ dừng ở demo hoặc announcement.
Nếu những con số đó xuất hiện, việc tách execution khỏi settlement sẽ có ý nghĩa thực tế.
Nếu không, Dusk chỉ mới giải được bài toán thiết kế, chưa giải được bài toán adoption.
@Dusk $DUSK #dusk
$UP $MarsCoin
Trước đây khi nhìn Dusk, mình gần như chỉ chú ý đến privacy. Điều đó cũng dễ hiểu vì dự án đã dành nhiều năm xây hạ tầng cho tài chính bí mật trước khi mainnet hoạt động vào đầu 2025.
Nhưng càng xem các nâng cấp sau đó, mình càng thấy phần đáng theo dõi hơn lại là cách Dusk đang tách từng nhiệm vụ của mạng ra.
DuskDS tập trung vào consensus, staking, data availability và settlement. DuskEVM mở một môi trường quen thuộc hơn cho developer Solidity. Privacy vẫn tồn tại, nhưng không còn bị ép thành điều kiện bắt buộc cho mọi ứng dụng.
Theo mình, đây là một thay đổi khá quan trọng.
Một blockchain có công nghệ privacy tốt nhưng buộc developer phải học quá nhiều thứ mới sẽ tự làm hẹp tập người có thể xây trên đó. Việc đưa EVM vào giúp giảm chi phí chuyển đổi, trong khi lớp settlement và privacy riêng vẫn giữ lại thứ làm Dusk khác với một EVM chain thông thường.
Các nâng cấp như blob transactions hay PLONK V2 vì thế mình nhìn như phần chuẩn bị hạ tầng hơn là «feature mới».
Nhưng kiến trúc đẹp trên giấy chưa nói được nhiều.
Thứ mình muốn xem là DuskEVM có giữ được developer hoạt động lâu dài không, lượng giao dịch có thực sự tăng không và tài sản tài chính nào cuối cùng được settlement qua DuskDS thay vì chỉ dừng ở demo hoặc announcement.
Nếu những con số đó xuất hiện, việc tách execution khỏi settlement sẽ có ý nghĩa thực tế.
Nếu không, Dusk chỉ mới giải được bài toán thiết kế, chưa giải được bài toán adoption.
@Dusk $DUSK #dusk
$UP $MarsCoin
1
1
198
Проверено
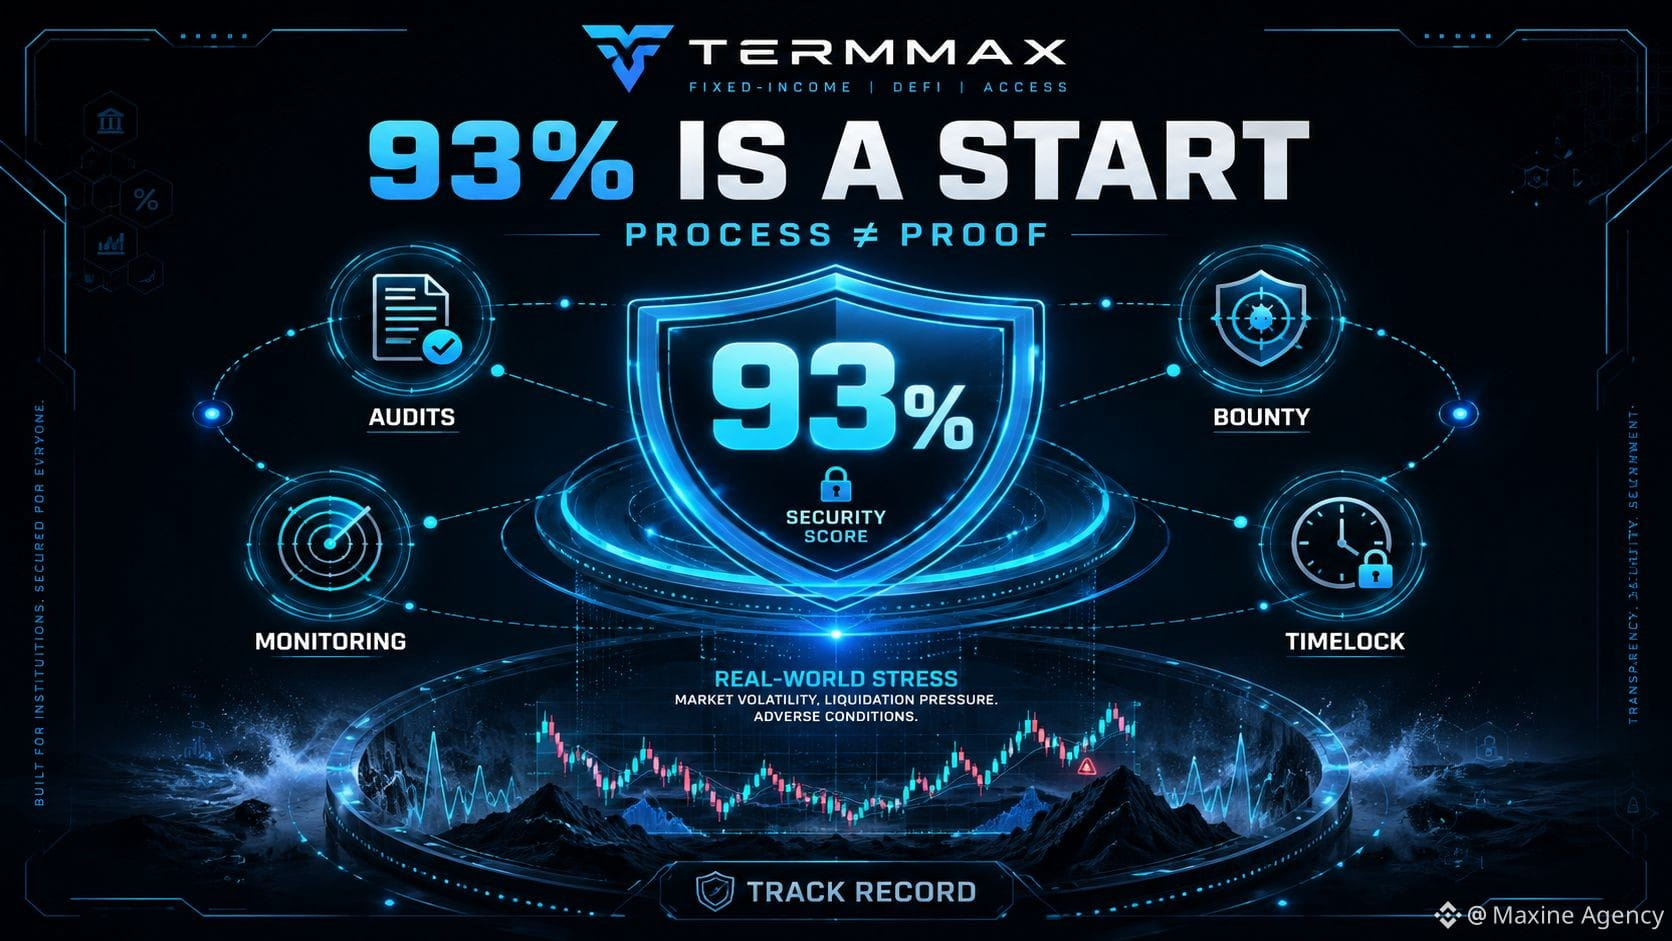
Заслуживает внимания показатель security 93% у TermMax, но я не считаю его окончательным доказательством
Я обычно довольно быстро пролистываю страницы по security, потому что в большинстве протоколов используется один и тот же набор ключевых слов: audit, bug bounty, monitoring, timelock. Но TermMax заставил меня остановиться, когда я увидел, что DeFiSafety поставил 93% — тот же уровень, который проект использует, чтобы сравниваться с Aave V3.
Эта цифра хорошая, но, по-моему, важнее то, как ее интерпретируют, чем сам балл.
DeFiSafety напрямую не аудитит код. Они оценивают процесс, документацию, степень прозрачности и то, как протокол применяет безопасные практики. Поэтому 93% говорит о том, что у TermMax выстроен достаточно основательный security-процесс, но это не означает, что смарт-контракт “доказан безопасным на 93%”.
Если смотреть на текущий стек, то у TermMax есть несколько разных уровней: audit — чтобы искать ошибки до развертывания, bug bounty — чтобы расширить поверхность проверки, Hypernative — чтобы отслеживать аномалии после запуска системы, и timelock — чтобы замедлять чувствительные изменения. Каждый слой работает с разными типами рисков.
Но есть кое-что, что нельзя купить за счет одного audit-а.
Это история выживания в реальном рынке.
У Aave V3 есть преимущество: он работает уже много лет и прошел через множество ситуаций под давлением. У TermMax сейчас еще нет такого же объема практических данных.
Поэтому я не буду спрашивать, безопасен ли TermMax
Мне хочется посмотреть, как этот security stack отреагирует, когда сильно колеблется ликвидность, на oracle оказывается давление или появляется реальный edge case в mainnet.
Балл показывает, насколько серьезно протокол подготовлен.
Новый track record показывает, насколько эти подготовки выдерживают реальность.
@termmax #TermMax
$BEAT $BTC $ARX
Заслуживает внимания показатель security 93% у TermMax, но я не считаю его окончательным доказательством
Я обычно довольно быстро пролистываю страницы по security, потому что в большинстве протоколов используется один и тот же набор ключевых слов: audit, bug bounty, monitoring, timelock. Но TermMax заставил меня остановиться, когда я увидел, что DeFiSafety поставил 93% — тот же уровень, который проект использует, чтобы сравниваться с Aave V3.
Эта цифра хорошая, но, по-моему, важнее то, как ее интерпретируют, чем сам балл.
DeFiSafety напрямую не аудитит код. Они оценивают процесс, документацию, степень прозрачности и то, как протокол применяет безопасные практики. Поэтому 93% говорит о том, что у TermMax выстроен достаточно основательный security-процесс, но это не означает, что смарт-контракт “доказан безопасным на 93%”.
Если смотреть на текущий стек, то у TermMax есть несколько разных уровней: audit — чтобы искать ошибки до развертывания, bug bounty — чтобы расширить поверхность проверки, Hypernative — чтобы отслеживать аномалии после запуска системы, и timelock — чтобы замедлять чувствительные изменения. Каждый слой работает с разными типами рисков.
Но есть кое-что, что нельзя купить за счет одного audit-а.
Это история выживания в реальном рынке.
У Aave V3 есть преимущество: он работает уже много лет и прошел через множество ситуаций под давлением. У TermMax сейчас еще нет такого же объема практических данных.
Поэтому я не буду спрашивать, безопасен ли TermMax
Мне хочется посмотреть, как этот security stack отреагирует, когда сильно колеблется ликвидность, на oracle оказывается давление или появляется реальный edge case в mainnet.
Балл показывает, насколько серьезно протокол подготовлен.
Новый track record показывает, насколько эти подготовки выдерживают реальность.
@TermMax #TermMax
$BEAT $BTC $ARX
Я обычно довольно быстро пролистываю страницы по security, потому что в большинстве протоколов используется один и тот же набор ключевых слов: audit, bug bounty, monitoring, timelock. Но TermMax заставил меня остановиться, когда я увидел, что DeFiSafety поставил 93% — тот же уровень, который проект использует, чтобы сравниваться с Aave V3.
Эта цифра хорошая, но, по-моему, важнее то, как ее интерпретируют, чем сам балл.
DeFiSafety напрямую не аудитит код. Они оценивают процесс, документацию, степень прозрачности и то, как протокол применяет безопасные практики. Поэтому 93% говорит о том, что у TermMax выстроен достаточно основательный security-процесс, но это не означает, что смарт-контракт “доказан безопасным на 93%”.
Если смотреть на текущий стек, то у TermMax есть несколько разных уровней: audit — чтобы искать ошибки до развертывания, bug bounty — чтобы расширить поверхность проверки, Hypernative — чтобы отслеживать аномалии после запуска системы, и timelock — чтобы замедлять чувствительные изменения. Каждый слой работает с разными типами рисков.
Но есть кое-что, что нельзя купить за счет одного audit-а.
Это история выживания в реальном рынке.
У Aave V3 есть преимущество: он работает уже много лет и прошел через множество ситуаций под давлением. У TermMax сейчас еще нет такого же объема практических данных.
Поэтому я не буду спрашивать, безопасен ли TermMax
Мне хочется посмотреть, как этот security stack отреагирует, когда сильно колеблется ликвидность, на oracle оказывается давление или появляется реальный edge case в mainnet.
Балл показывает, насколько серьезно протокол подготовлен.
Новый track record показывает, насколько эти подготовки выдерживают реальность.
@TermMax #TermMax
$BEAT $BTC $ARX
1
2
715
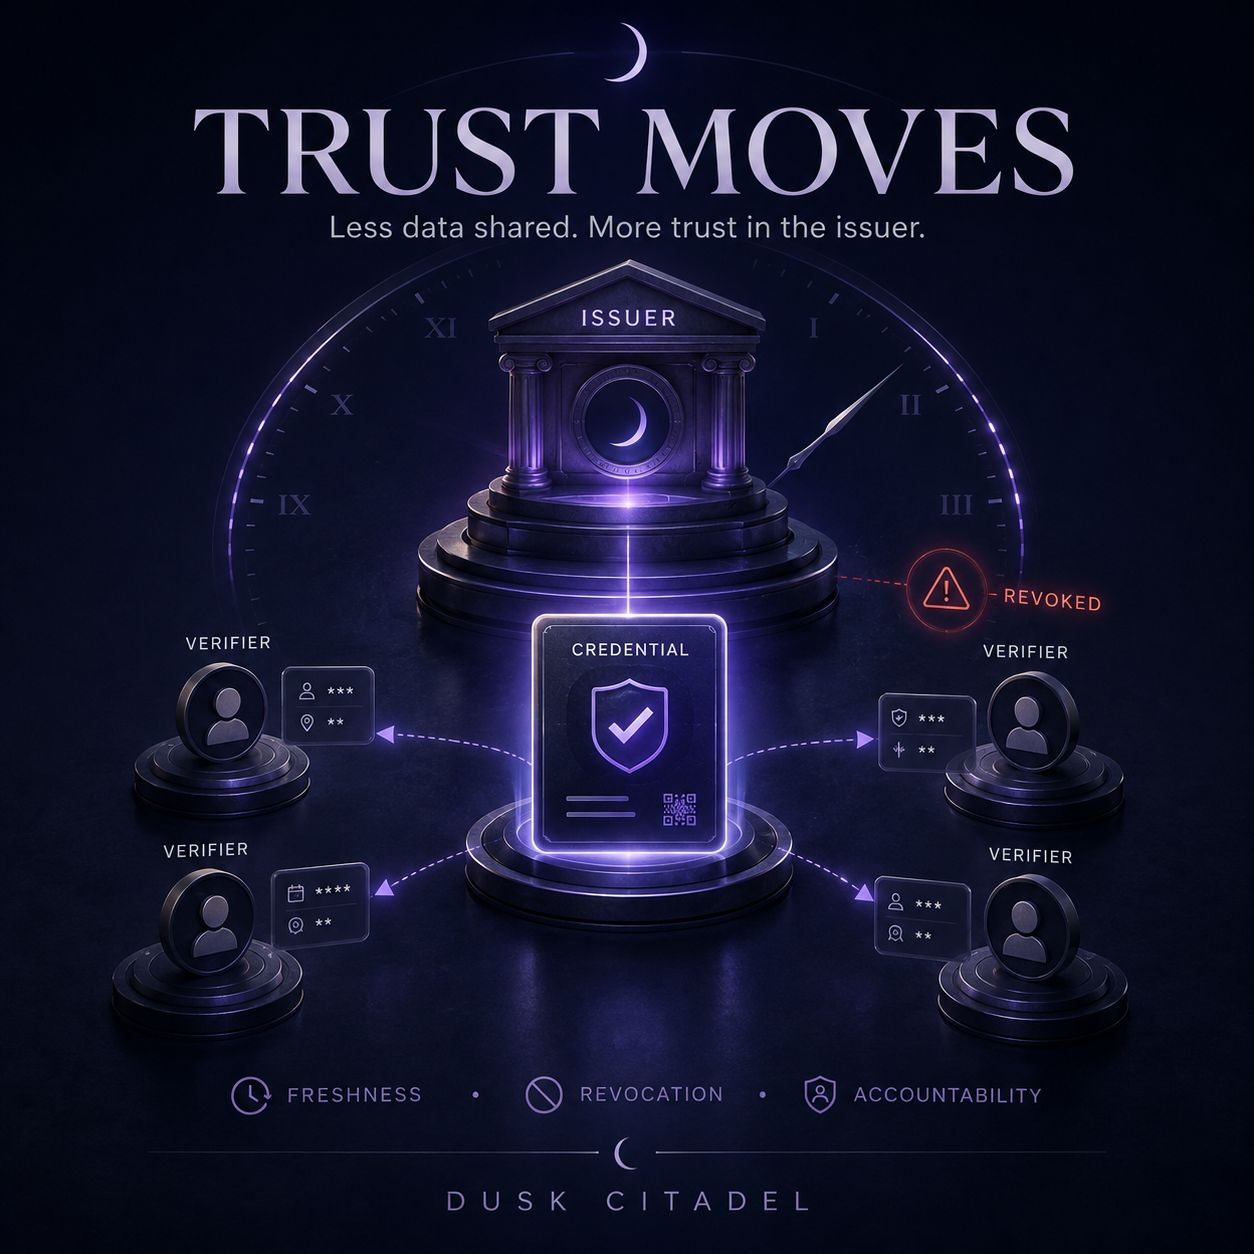
Citadel снижает необходимость делиться данными, но при этом заставляет меня больше внимания уделять человеку, который выдает credential
То, что мне понравилось в Citadel, — пользователям не нужно передавать весь пакет KYC-данных для каждой стороны, которая хочет подтвердить, что это я.
После проверки credential можно использовать для подтверждения конкретных вещей — например, юрисдикции, статуса инвестора или того, что выполнено определенное требование compliance. Сторона, которая проверяет, получает ровно ту информацию, которая нужна, а не весь массив идентификационных данных.
Сначала мне казалось, что это просто способ уменьшить доверие.
Но если присмотреться, доверие фактически лишь перемещается в другое место.
Если несколько организаций одновременно принимают один и тот же credential, то первоначальное решение issuer становится еще более значимым. Один раз проведенная оценка может использоваться многократно, поэтому ошибка на этапе выдачи credential способна распространиться шире — и повлиять не только на одну транзакцию.
А время усложняет задачу. Тот credential, который был корректен сегодня, не обязательно останется корректным через несколько месяцев. Санкционный статус, юрисдикция или право на участие (eligibility) могут измениться.
Поэтому для меня важная часть Citadel — это не только selective disclosure. Она еще и в актуальности (freshness), отзываемости (revocation) и ответственности issuer, когда исходные данные меняются.
Я также буду интересоваться тем, сколько credential реально повторно используется, а не только количеством опубликованных integration.
Поскольку privacy отвечает лишь на вопрос «сколько данных нужно показать стороне, которая проверяет».
А когда credential неверный или устаревший, сложный вопрос остается прежним: кто несет ответственность за решение, которому доверяет вся система?
@Dusk_Foundation $DUSK #dusk
$APR $BNB
Citadel снижает необходимость делиться данными, но при этом заставляет меня больше внимания уделять человеку, который выдает credential
То, что мне понравилось в Citadel, — пользователям не нужно передавать весь пакет KYC-данных для каждой стороны, которая хочет подтвердить, что это я.
После проверки credential можно использовать для подтверждения конкретных вещей — например, юрисдикции, статуса инвестора или того, что выполнено определенное требование compliance. Сторона, которая проверяет, получает ровно ту информацию, которая нужна, а не весь массив идентификационных данных.
Сначала мне казалось, что это просто способ уменьшить доверие.
Но если присмотреться, доверие фактически лишь перемещается в другое место.
Если несколько организаций одновременно принимают один и тот же credential, то первоначальное решение issuer становится еще более значимым. Один раз проведенная оценка может использоваться многократно, поэтому ошибка на этапе выдачи credential способна распространиться шире — и повлиять не только на одну транзакцию.
А время усложняет задачу. Тот credential, который был корректен сегодня, не обязательно останется корректным через несколько месяцев. Санкционный статус, юрисдикция или право на участие (eligibility) могут измениться.
Поэтому для меня важная часть Citadel — это не только selective disclosure. Она еще и в актуальности (freshness), отзываемости (revocation) и ответственности issuer, когда исходные данные меняются.
Я также буду интересоваться тем, сколько credential реально повторно используется, а не только количеством опубликованных integration.
Поскольку privacy отвечает лишь на вопрос «сколько данных нужно показать стороне, которая проверяет».
А когда credential неверный или устаревший, сложный вопрос остается прежним: кто несет ответственность за решение, которому доверяет вся система?
@Dusk $DUSK #dusk
$APR $BNB
То, что мне понравилось в Citadel, — пользователям не нужно передавать весь пакет KYC-данных для каждой стороны, которая хочет подтвердить, что это я.
После проверки credential можно использовать для подтверждения конкретных вещей — например, юрисдикции, статуса инвестора или того, что выполнено определенное требование compliance. Сторона, которая проверяет, получает ровно ту информацию, которая нужна, а не весь массив идентификационных данных.
Сначала мне казалось, что это просто способ уменьшить доверие.
Но если присмотреться, доверие фактически лишь перемещается в другое место.
Если несколько организаций одновременно принимают один и тот же credential, то первоначальное решение issuer становится еще более значимым. Один раз проведенная оценка может использоваться многократно, поэтому ошибка на этапе выдачи credential способна распространиться шире — и повлиять не только на одну транзакцию.
А время усложняет задачу. Тот credential, который был корректен сегодня, не обязательно останется корректным через несколько месяцев. Санкционный статус, юрисдикция или право на участие (eligibility) могут измениться.
Поэтому для меня важная часть Citadel — это не только selective disclosure. Она еще и в актуальности (freshness), отзываемости (revocation) и ответственности issuer, когда исходные данные меняются.
Я также буду интересоваться тем, сколько credential реально повторно используется, а не только количеством опубликованных integration.
Поскольку privacy отвечает лишь на вопрос «сколько данных нужно показать стороне, которая проверяет».
А когда credential неверный или устаревший, сложный вопрос остается прежним: кто несет ответственность за решение, которому доверяет вся система?
@Dusk $DUSK #dusk
$APR $BNB
4
3
189
Частичная правда
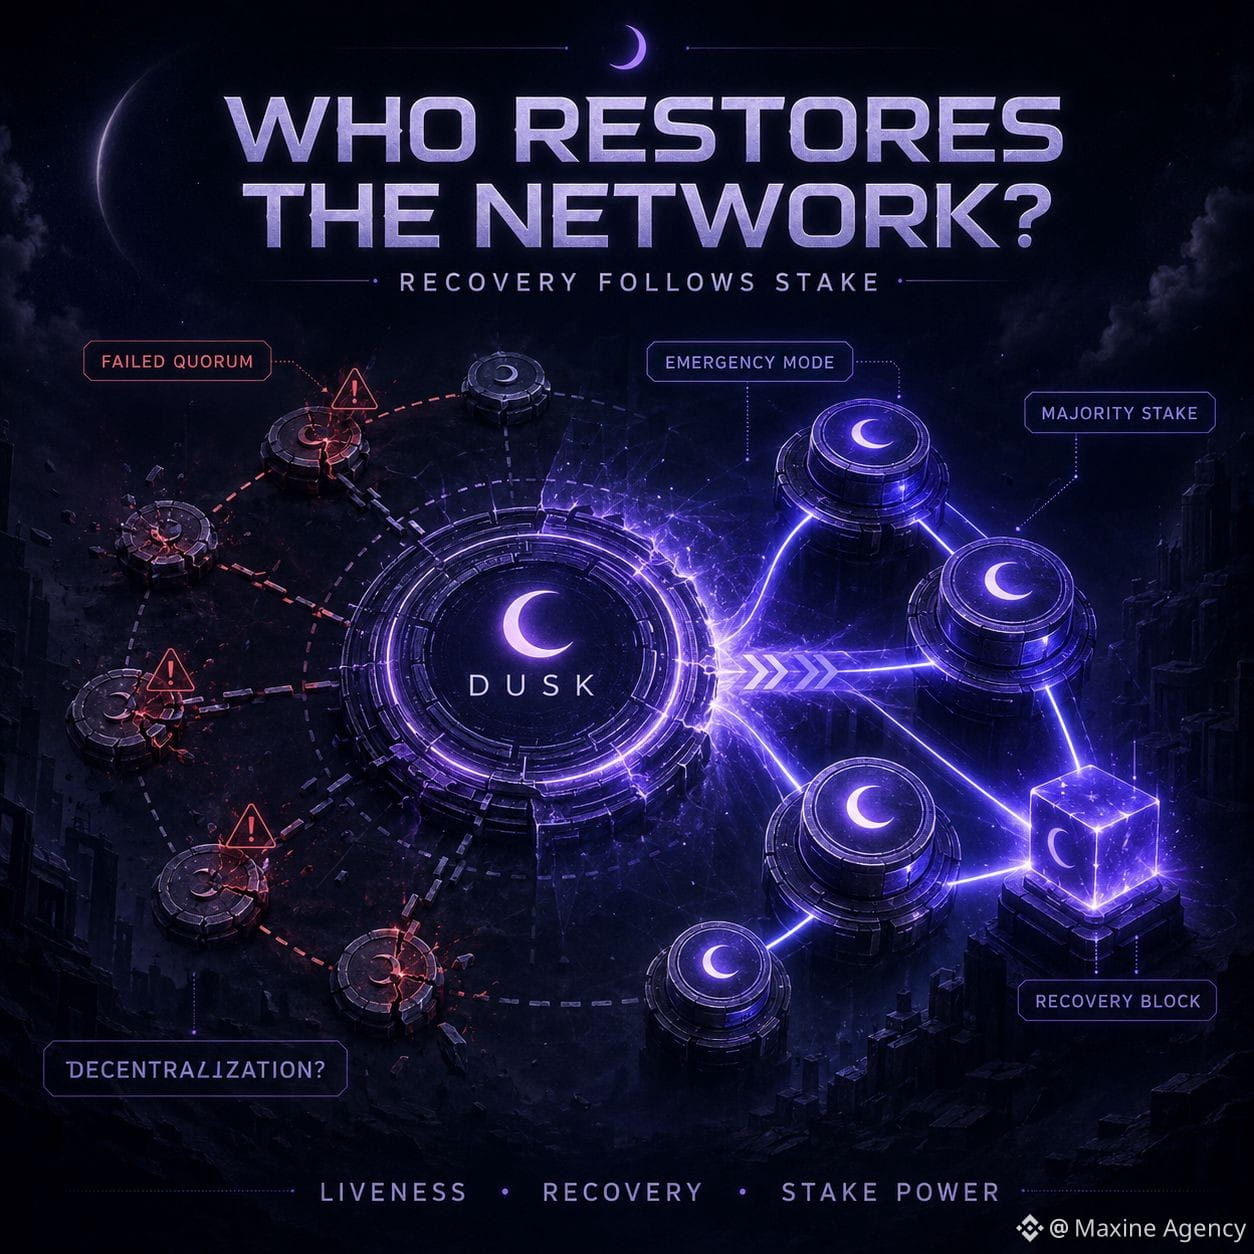
Сумерки все чаще сталкиваются с проблемами — тем больше я волнуюсь о том, кто сейчас контролирует восстановление сети
Прочитав часть про consensus у Dusk, я понял: обычный механизм — это не то, из-за чего стоит больше всего беспокоиться. Самое интересное начинается тогда, когда сети снова и снова не удаётся набрать quorum.
После 16 неудачных итераций Succinct Attestation переключается в emergency-режим. Таймауты отдельных шагов убираются, и несколько итераций могут открываться одновременно, чтобы повысить шанс найти корректный блок. Если несколько кандидатов одновременно достигают консенсуса, приоритет получает блок с более низким номером итерации.
Эта конструкция помогает сети не застревать только из‑за того, что некоторые provisioner медленные или потеряли соединение. Но она также заставляет меня обратить внимание на другую грань: когда условия сети ухудшаются, восстановление начинает заметнее зависеть от распределения stake.
В крайнем варианте emergency‑блок создаётся только тогда, когда группа provisioner запрашивает его, чтобы он контролировал большинство общего stake сети. А чтобы provisioner мог напрямую участвовать в consensus, ему сейчас нужен минимальный stake — 1.000 DUSK.
Поэтому я смотрю на staking не только как на способ получать вознаграждения. Он ещё и определяет, чья «весомость» растёт в момент, когда системе нужно выйти из аномального состояния.
Я думаю, важнейший тест для Dusk — это не то, насколько гладко сеть работает в течение одного дня. А то, что происходит, когда растёт congestion: некоторые узлы отстают, комитеты постоянно меняются, и при этом сеть восстанавливается так, чтобы полномочия принятия решений не концентрировались слишком сильно в рамках большой группы stake.
Механизм recovery может быть технически очень надёжным.
Но если право спасать сеть всё больше концентрируется по stake, тогда именно децентрализацию нужно измерять самым тщательным образом.
@Dusk_Foundation $DUSK #dusk
$ONDO $BTC
Сумерки все чаще сталкиваются с проблемами — тем больше я волнуюсь о том, кто сейчас контролирует восстановление сети
Прочитав часть про consensus у Dusk, я понял: обычный механизм — это не то, из-за чего стоит больше всего беспокоиться. Самое интересное начинается тогда, когда сети снова и снова не удаётся набрать quorum.
После 16 неудачных итераций Succinct Attestation переключается в emergency-режим. Таймауты отдельных шагов убираются, и несколько итераций могут открываться одновременно, чтобы повысить шанс найти корректный блок. Если несколько кандидатов одновременно достигают консенсуса, приоритет получает блок с более низким номером итерации.
Эта конструкция помогает сети не застревать только из‑за того, что некоторые provisioner медленные или потеряли соединение. Но она также заставляет меня обратить внимание на другую грань: когда условия сети ухудшаются, восстановление начинает заметнее зависеть от распределения stake.
В крайнем варианте emergency‑блок создаётся только тогда, когда группа provisioner запрашивает его, чтобы он контролировал большинство общего stake сети. А чтобы provisioner мог напрямую участвовать в consensus, ему сейчас нужен минимальный stake — 1.000 DUSK.
Поэтому я смотрю на staking не только как на способ получать вознаграждения. Он ещё и определяет, чья «весомость» растёт в момент, когда системе нужно выйти из аномального состояния.
Я думаю, важнейший тест для Dusk — это не то, насколько гладко сеть работает в течение одного дня. А то, что происходит, когда растёт congestion: некоторые узлы отстают, комитеты постоянно меняются, и при этом сеть восстанавливается так, чтобы полномочия принятия решений не концентрировались слишком сильно в рамках большой группы stake.
Механизм recovery может быть технически очень надёжным.
Но если право спасать сеть всё больше концентрируется по stake, тогда именно децентрализацию нужно измерять самым тщательным образом.
@Dusk $DUSK #dusk
$ONDO $BTC
Прочитав часть про consensus у Dusk, я понял: обычный механизм — это не то, из-за чего стоит больше всего беспокоиться. Самое интересное начинается тогда, когда сети снова и снова не удаётся набрать quorum.
После 16 неудачных итераций Succinct Attestation переключается в emergency-режим. Таймауты отдельных шагов убираются, и несколько итераций могут открываться одновременно, чтобы повысить шанс найти корректный блок. Если несколько кандидатов одновременно достигают консенсуса, приоритет получает блок с более низким номером итерации.
Эта конструкция помогает сети не застревать только из‑за того, что некоторые provisioner медленные или потеряли соединение. Но она также заставляет меня обратить внимание на другую грань: когда условия сети ухудшаются, восстановление начинает заметнее зависеть от распределения stake.
В крайнем варианте emergency‑блок создаётся только тогда, когда группа provisioner запрашивает его, чтобы он контролировал большинство общего stake сети. А чтобы provisioner мог напрямую участвовать в consensus, ему сейчас нужен минимальный stake — 1.000 DUSK.
Поэтому я смотрю на staking не только как на способ получать вознаграждения. Он ещё и определяет, чья «весомость» растёт в момент, когда системе нужно выйти из аномального состояния.
Я думаю, важнейший тест для Dusk — это не то, насколько гладко сеть работает в течение одного дня. А то, что происходит, когда растёт congestion: некоторые узлы отстают, комитеты постоянно меняются, и при этом сеть восстанавливается так, чтобы полномочия принятия решений не концентрировались слишком сильно в рамках большой группы stake.
Механизм recovery может быть технически очень надёжным.
Но если право спасать сеть всё больше концентрируется по stake, тогда именно децентрализацию нужно измерять самым тщательным образом.
@Dusk $DUSK #dusk
$ONDO $BTC
5
3
612
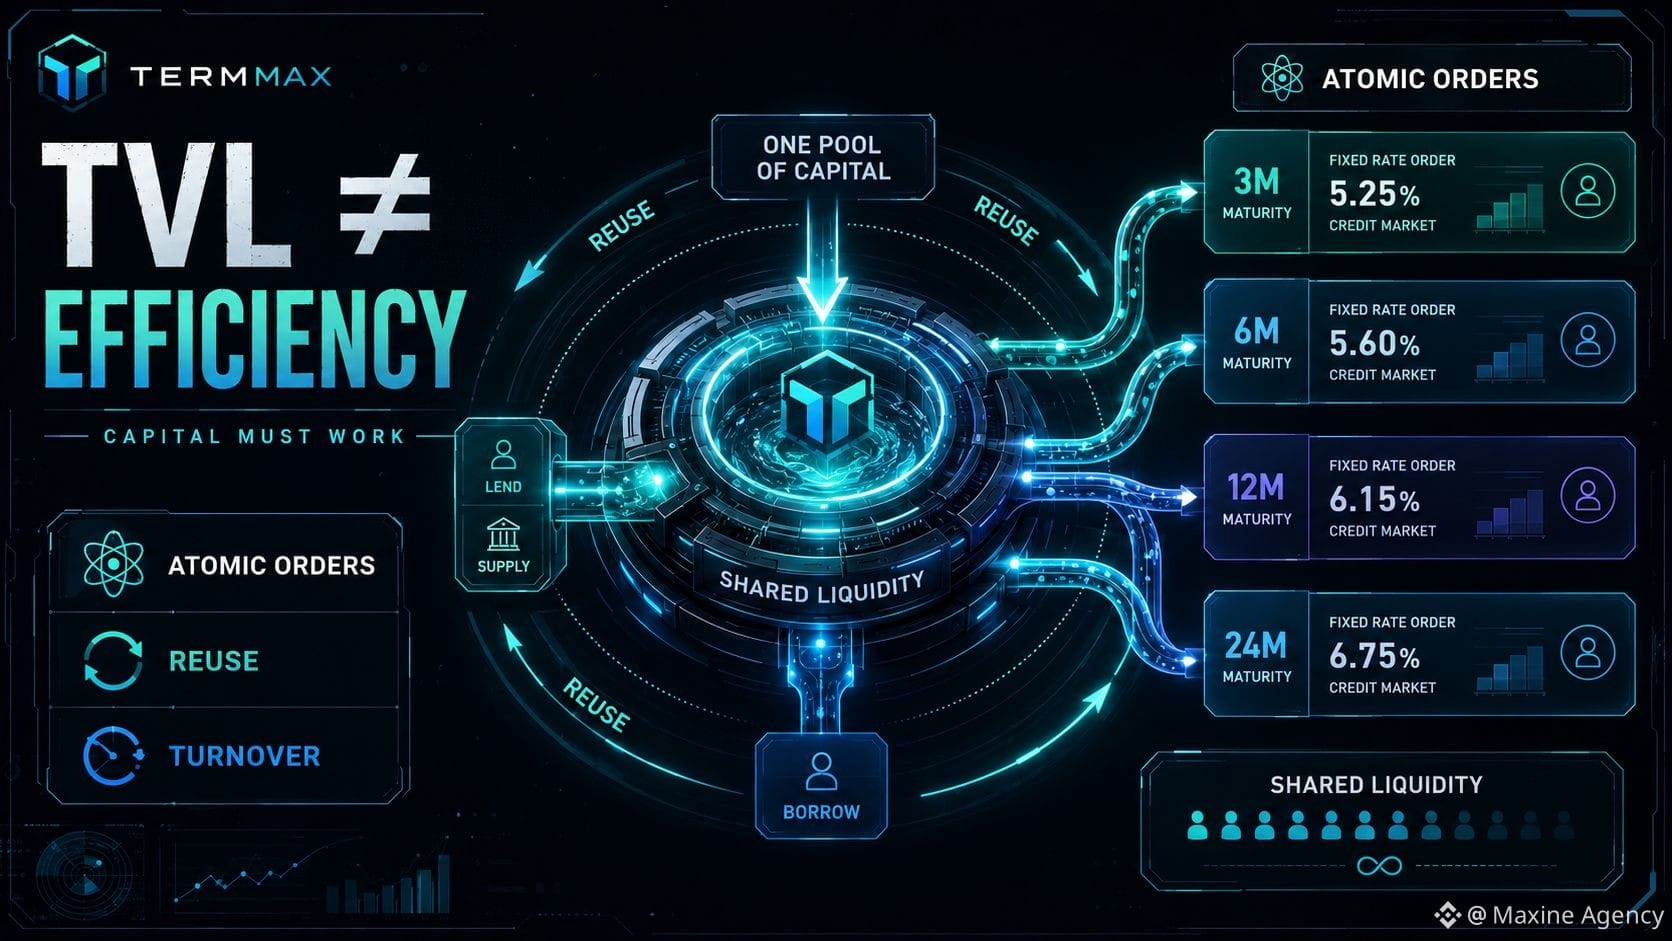
TVL большой — но не факт, что она полностью отражает эффективность использования капитала TermMax
То, что мне интересно в DeFi, — это то, что ликвидность на дашборде может выглядеть очень «плотной», но на практике она довольно долго лежит без движения между сделками. Капитал при этом всё есть, просто он не всегда находится там, где в данный момент есть потребность в заимствовании.
Atomic Orders у TermMax привлекли моё внимание тем, что они решают именно эту проблему.
Вместо того чтобы дробить ликвидность на отдельные части для каждого рынка или каждого срока, один источник капитала может обслуживать множество разных ордеров. Если этот механизм работает эффективно, один доллар ликвидности не просто появляется в TVL один раз — он может быть повторно использован через множество кредитных возможностей.
Поэтому я думаю, что одной лишь TVL недостаточно, чтобы оценить TermMax.
Протокол может иметь высокую TVL, но при этом большая часть капитала простаивает — не факт, что он эффективнее системы с меньшей TVL, зато с более высокой оборачиваемостью капитала. В случае Atomic Orders то, что мне важно смотреть, — это скорость, с которой капитал снова и снова «сводится» в сделки, сколько раз он может быть повторно использован, и какой кредитный объём действительно поддерживает каждый доллар ликвидности.
Однако у shared liquidity есть ещё один момент, который стоит проверить.
Многие рынки могут выглядеть более «глубокими», когда они используют общий источник ликвидности. Но если потребность в займах резко вырастет сразу в нескольких местах, истинный предел доступной ликвидности обязательно проявится. Капитал можно распределить эффективнее, но от этого он не станет бесконечным.
По моему мнению, именно это — ключевая метрика, на которую стоит смотреть в TermMax.
Не только то, сколько денег удерживает протокол, а то, сколько раз каждый доллар капитала может «поработать», прежде чем система начнёт упираться в лимиты ликвидности.
@termmax #TermMax
$SKYAI $BTC $BNB
TVL большой — но не факт, что она полностью отражает эффективность использования капитала TermMax
То, что мне интересно в DeFi, — это то, что ликвидность на дашборде может выглядеть очень «плотной», но на практике она довольно долго лежит без движения между сделками. Капитал при этом всё есть, просто он не всегда находится там, где в данный момент есть потребность в заимствовании.
Atomic Orders у TermMax привлекли моё внимание тем, что они решают именно эту проблему.
Вместо того чтобы дробить ликвидность на отдельные части для каждого рынка или каждого срока, один источник капитала может обслуживать множество разных ордеров. Если этот механизм работает эффективно, один доллар ликвидности не просто появляется в TVL один раз — он может быть повторно использован через множество кредитных возможностей.
Поэтому я думаю, что одной лишь TVL недостаточно, чтобы оценить TermMax.
Протокол может иметь высокую TVL, но при этом большая часть капитала простаивает — не факт, что он эффективнее системы с меньшей TVL, зато с более высокой оборачиваемостью капитала. В случае Atomic Orders то, что мне важно смотреть, — это скорость, с которой капитал снова и снова «сводится» в сделки, сколько раз он может быть повторно использован, и какой кредитный объём действительно поддерживает каждый доллар ликвидности.
Однако у shared liquidity есть ещё один момент, который стоит проверить.
Многие рынки могут выглядеть более «глубокими», когда они используют общий источник ликвидности. Но если потребность в займах резко вырастет сразу в нескольких местах, истинный предел доступной ликвидности обязательно проявится. Капитал можно распределить эффективнее, но от этого он не станет бесконечным.
По моему мнению, именно это — ключевая метрика, на которую стоит смотреть в TermMax.
Не только то, сколько денег удерживает протокол, а то, сколько раз каждый доллар капитала может «поработать», прежде чем система начнёт упираться в лимиты ликвидности.
@TermMax #TermMax
$SKYAI $BTC $BNB
То, что мне интересно в DeFi, — это то, что ликвидность на дашборде может выглядеть очень «плотной», но на практике она довольно долго лежит без движения между сделками. Капитал при этом всё есть, просто он не всегда находится там, где в данный момент есть потребность в заимствовании.
Atomic Orders у TermMax привлекли моё внимание тем, что они решают именно эту проблему.
Вместо того чтобы дробить ликвидность на отдельные части для каждого рынка или каждого срока, один источник капитала может обслуживать множество разных ордеров. Если этот механизм работает эффективно, один доллар ликвидности не просто появляется в TVL один раз — он может быть повторно использован через множество кредитных возможностей.
Поэтому я думаю, что одной лишь TVL недостаточно, чтобы оценить TermMax.
Протокол может иметь высокую TVL, но при этом большая часть капитала простаивает — не факт, что он эффективнее системы с меньшей TVL, зато с более высокой оборачиваемостью капитала. В случае Atomic Orders то, что мне важно смотреть, — это скорость, с которой капитал снова и снова «сводится» в сделки, сколько раз он может быть повторно использован, и какой кредитный объём действительно поддерживает каждый доллар ликвидности.
Однако у shared liquidity есть ещё один момент, который стоит проверить.
Многие рынки могут выглядеть более «глубокими», когда они используют общий источник ликвидности. Но если потребность в займах резко вырастет сразу в нескольких местах, истинный предел доступной ликвидности обязательно проявится. Капитал можно распределить эффективнее, но от этого он не станет бесконечным.
По моему мнению, именно это — ключевая метрика, на которую стоит смотреть в TermMax.
Не только то, сколько денег удерживает протокол, а то, сколько раз каждый доллар капитала может «поработать», прежде чем система начнёт упираться в лимиты ликвидности.
@TermMax #TermMax
$SKYAI $BTC $BNB
2
2
728
P2P теперь имеет дополнительный слой «Проверка», и я считаю, что это важная деталь, которую стоит проверить перед размещением ордера
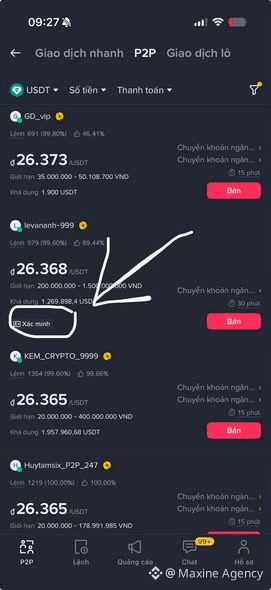
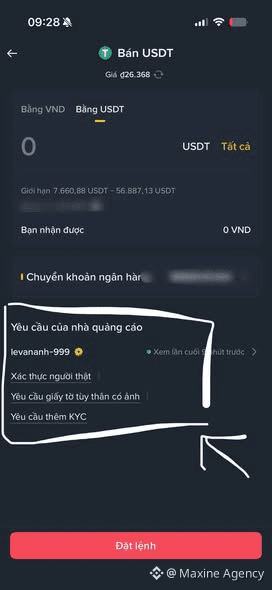
На днях, когда я пользовался Binance P2P, мне вдруг бросилось в глаза, что у некоторых мерчантов под рекламой появилась метка «Проверка». Если нажать и посмотреть внимательнее, в разделе требований рекламодателя могут появляться дополнительные шаги, такие как верификация реального человека, фото документов или дополнительный KYC.
Самое важное для меня в том, что эти требования не скрыты в самом конце — они отображаются прямо перед оформлением ордера.
То есть перед тем, как нажать «Продать», пользователю стоит открыть условия мерчанта и внимательно прочитать. Если в объявлении требуется дополнительная верификация, но я не хочу предоставлять данные или не могу выполнить требование, лучше сразу остановиться, а не открывать Order и потом обнаружить это уже позже.
По-моему, такой подход — довольно разумный уровень контроля для P2P-сделок, особенно с мерчантами, которые обрабатывают большие объемы. Когда личности сторон яснее, сверять плательщика, источник средств и разбирать споры в дальнейшем становится проще.
Но наличие проверки не означает, что я игнорирую другие меры безопасности.
Когда я продаю USDT, я всё равно самостоятельно проверяю, что деньги действительно поступили на аккаунт, прежде чем Release. При покупке я перевожу на тот аккаунт, который указан в Order, и сохраняю весь обмен внутри Binance. Если мерчант просит отправить документы через внешний канал вне платформы, я не буду следовать этому только потому, что в объявлении есть метка «проверка».
Вывод для меня такой: раньше я обычно смотрел на цену, Completion Rate и количество ордеров.
Теперь я буду смотреть ещё один пункт: что именно мерчант требует от меня для верификации перед сделкой.
Прочитать внимательно 10 секунд до размещения ордера всё же проще, чем потом разбирать неподходящий Order.
@Binance_Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
P2P теперь имеет дополнительный слой «Проверка», и я считаю, что это важная деталь, которую стоит проверить перед размещением ордера
На днях, когда я пользовался Binance P2P, мне вдруг бросилось в глаза, что у некоторых мерчантов под рекламой появилась метка «Проверка». Если нажать и посмотреть внимательнее, в разделе требований рекламодателя могут появляться дополнительные шаги, такие как верификация реального человека, фото документов или дополнительный KYC.
Самое важное для меня в том, что эти требования не скрыты в самом конце — они отображаются прямо перед оформлением ордера.
То есть перед тем, как нажать «Продать», пользователю стоит открыть условия мерчанта и внимательно прочитать. Если в объявлении требуется дополнительная верификация, но я не хочу предоставлять данные или не могу выполнить требование, лучше сразу остановиться, а не открывать Order и потом обнаружить это уже позже.
По-моему, такой подход — довольно разумный уровень контроля для P2P-сделок, особенно с мерчантами, которые обрабатывают большие объемы. Когда личности сторон яснее, сверять плательщика, источник средств и разбирать споры в дальнейшем становится проще.
Но наличие проверки не означает, что я игнорирую другие меры безопасности.
Когда я продаю USDT, я всё равно самостоятельно проверяю, что деньги действительно поступили на аккаунт, прежде чем Release. При покупке я перевожу на тот аккаунт, который указан в Order, и сохраняю весь обмен внутри Binance. Если мерчант просит отправить документы через внешний канал вне платформы, я не буду следовать этому только потому, что в объявлении есть метка «проверка».
Вывод для меня такой: раньше я обычно смотрел на цену, Completion Rate и количество ордеров.
Теперь я буду смотреть ещё один пункт: что именно мерчант требует от меня для верификации перед сделкой.
Прочитать внимательно 10 секунд до размещения ордера всё же проще, чем потом разбирать неподходящий Order.
@Binance Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
На днях, когда я пользовался Binance P2P, мне вдруг бросилось в глаза, что у некоторых мерчантов под рекламой появилась метка «Проверка». Если нажать и посмотреть внимательнее, в разделе требований рекламодателя могут появляться дополнительные шаги, такие как верификация реального человека, фото документов или дополнительный KYC.
Самое важное для меня в том, что эти требования не скрыты в самом конце — они отображаются прямо перед оформлением ордера.
То есть перед тем, как нажать «Продать», пользователю стоит открыть условия мерчанта и внимательно прочитать. Если в объявлении требуется дополнительная верификация, но я не хочу предоставлять данные или не могу выполнить требование, лучше сразу остановиться, а не открывать Order и потом обнаружить это уже позже.
По-моему, такой подход — довольно разумный уровень контроля для P2P-сделок, особенно с мерчантами, которые обрабатывают большие объемы. Когда личности сторон яснее, сверять плательщика, источник средств и разбирать споры в дальнейшем становится проще.
Но наличие проверки не означает, что я игнорирую другие меры безопасности.
Когда я продаю USDT, я всё равно самостоятельно проверяю, что деньги действительно поступили на аккаунт, прежде чем Release. При покупке я перевожу на тот аккаунт, который указан в Order, и сохраняю весь обмен внутри Binance. Если мерчант просит отправить документы через внешний канал вне платформы, я не буду следовать этому только потому, что в объявлении есть метка «проверка».
Вывод для меня такой: раньше я обычно смотрел на цену, Completion Rate и количество ордеров.
Теперь я буду смотреть ещё один пункт: что именно мерчант требует от меня для верификации перед сделкой.
Прочитать внимательно 10 секунд до размещения ордера всё же проще, чем потом разбирать неподходящий Order.
@Binance Vietnam #BinanceP2PAnToan
$BTC $ON $EDGE
1
2
1.8k
·
--
Рост
Фиксированная ставка против плавающей ставки — как мне кажется, ответ зависит от того, что вы хотите контролировать.
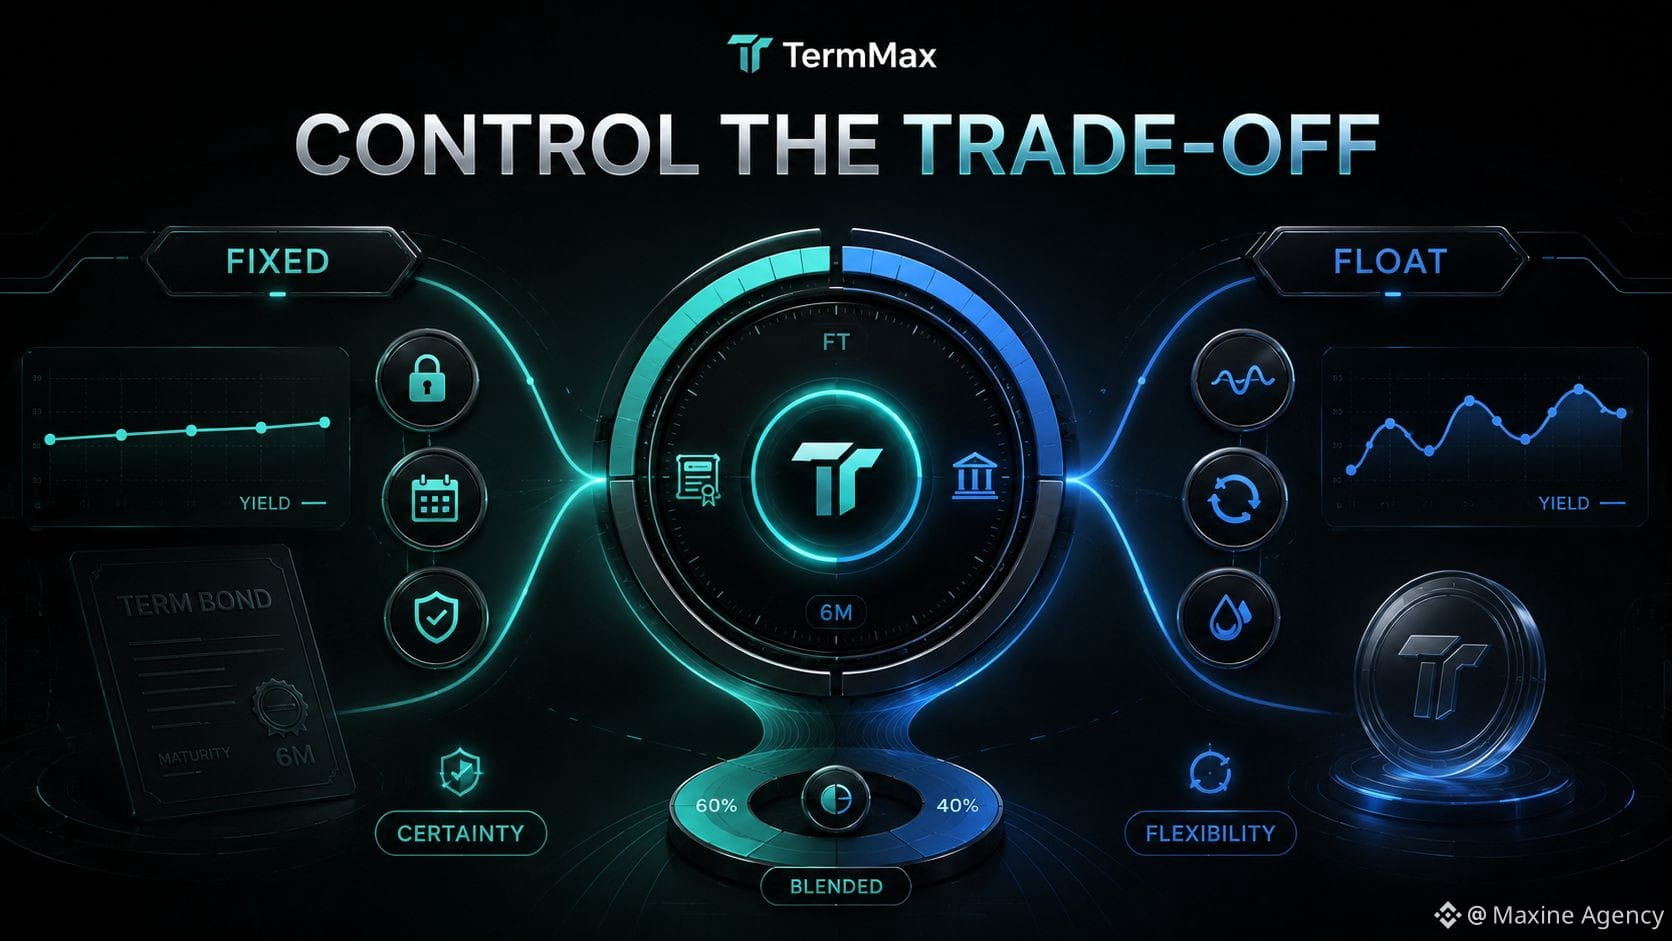
Чем больше я смотрю на TermMax, тем больше понимаю, что фиксированное lending — это не просто «более стабильная процентная ставка». Это обмен части гибкости на возможность заранее знать стоимость или доходность уже с самого начала.
Если вы выдаёте кредит 100.000 USD на 12 месяцев под fixed rate, вы почти точно знаете, что именно вы «фиксируете» капитал в обмен на какую доходность и в какой момент этот кредит завершится. Это особенно полезно, если цель — спланировать денежные потоки или придерживаться стабильной стратегии и при этом не отслеживать процент по дням.
Но цена здесь — упущенные возможности.
Рынок может измениться быстрее, чем срок. Новая ставка может оказаться выше той, что была зафиксирована. Другой пул может быть привлекательнее. Или просто вы захотите вывести капитал раньше, чтобы перейти на другую стратегию.
Плавающая ставка — наоборот. Вы сохраняете гибкость, но должны принять, что доходность будет постоянно меняться и станет сложнее прогнозировать.
Поэтому, на мой взгляд, fixed и floating не конкурируют в логике «что-то одно абсолютно лучше». Они решают разные задачи.
Fixed rate подходит, когда я отдаю приоритет определённости и хочу заранее видеть финансовый результат позиции.
Floating rate лучше, когда я высоко ценю ликвидность и возможность менять стратегию.
Если у меня есть 100.000 USD для кредитования на 12 месяцев, я, скорее всего, не выберу полностью одну сторону. Я бы разделил капитал: 60k$ зафиксировал бы под fixed rate, чтобы создать предсказуемую базу по доходности, а оставшуюся часть оставил бы на floating — чтобы иметь возможность маневрировать при изменениях рынка.
А у вас за что важнее будет ответственность в ближайшие 12 месяцев: за certainty или за flexibility?
@termmax #TermMax
$BNB $RICE $APR
Фиксированная ставка против плавающей ставки — как мне кажется, ответ зависит от того, что вы хотите контролировать.
Чем больше я смотрю на TermMax, тем больше понимаю, что фиксированное lending — это не просто «более стабильная процентная ставка». Это обмен части гибкости на возможность заранее знать стоимость или доходность уже с самого начала.
Если вы выдаёте кредит 100.000 USD на 12 месяцев под fixed rate, вы почти точно знаете, что именно вы «фиксируете» капитал в обмен на какую доходность и в какой момент этот кредит завершится. Это особенно полезно, если цель — спланировать денежные потоки или придерживаться стабильной стратегии и при этом не отслеживать процент по дням.
Но цена здесь — упущенные возможности.
Рынок может измениться быстрее, чем срок. Новая ставка может оказаться выше той, что была зафиксирована. Другой пул может быть привлекательнее. Или просто вы захотите вывести капитал раньше, чтобы перейти на другую стратегию.
Плавающая ставка — наоборот. Вы сохраняете гибкость, но должны принять, что доходность будет постоянно меняться и станет сложнее прогнозировать.
Поэтому, на мой взгляд, fixed и floating не конкурируют в логике «что-то одно абсолютно лучше». Они решают разные задачи.
Fixed rate подходит, когда я отдаю приоритет определённости и хочу заранее видеть финансовый результат позиции.
Floating rate лучше, когда я высоко ценю ликвидность и возможность менять стратегию.
Если у меня есть 100.000 USD для кредитования на 12 месяцев, я, скорее всего, не выберу полностью одну сторону. Я бы разделил капитал: 60k$ зафиксировал бы под fixed rate, чтобы создать предсказуемую базу по доходности, а оставшуюся часть оставил бы на floating — чтобы иметь возможность маневрировать при изменениях рынка.
А у вас за что важнее будет ответственность в ближайшие 12 месяцев: за certainty или за flexibility?
@TermMax #TermMax
$BNB $RICE $APR
Чем больше я смотрю на TermMax, тем больше понимаю, что фиксированное lending — это не просто «более стабильная процентная ставка». Это обмен части гибкости на возможность заранее знать стоимость или доходность уже с самого начала.
Если вы выдаёте кредит 100.000 USD на 12 месяцев под fixed rate, вы почти точно знаете, что именно вы «фиксируете» капитал в обмен на какую доходность и в какой момент этот кредит завершится. Это особенно полезно, если цель — спланировать денежные потоки или придерживаться стабильной стратегии и при этом не отслеживать процент по дням.
Но цена здесь — упущенные возможности.
Рынок может измениться быстрее, чем срок. Новая ставка может оказаться выше той, что была зафиксирована. Другой пул может быть привлекательнее. Или просто вы захотите вывести капитал раньше, чтобы перейти на другую стратегию.
Плавающая ставка — наоборот. Вы сохраняете гибкость, но должны принять, что доходность будет постоянно меняться и станет сложнее прогнозировать.
Поэтому, на мой взгляд, fixed и floating не конкурируют в логике «что-то одно абсолютно лучше». Они решают разные задачи.
Fixed rate подходит, когда я отдаю приоритет определённости и хочу заранее видеть финансовый результат позиции.
Floating rate лучше, когда я высоко ценю ликвидность и возможность менять стратегию.
Если у меня есть 100.000 USD для кредитования на 12 месяцев, я, скорее всего, не выберу полностью одну сторону. Я бы разделил капитал: 60k$ зафиксировал бы под fixed rate, чтобы создать предсказуемую базу по доходности, а оставшуюся часть оставил бы на floating — чтобы иметь возможность маневрировать при изменениях рынка.
А у вас за что важнее будет ответственность в ближайшие 12 месяцев: за certainty или за flexibility?
@TermMax #TermMax
$BNB $RICE $APR
2
1
506
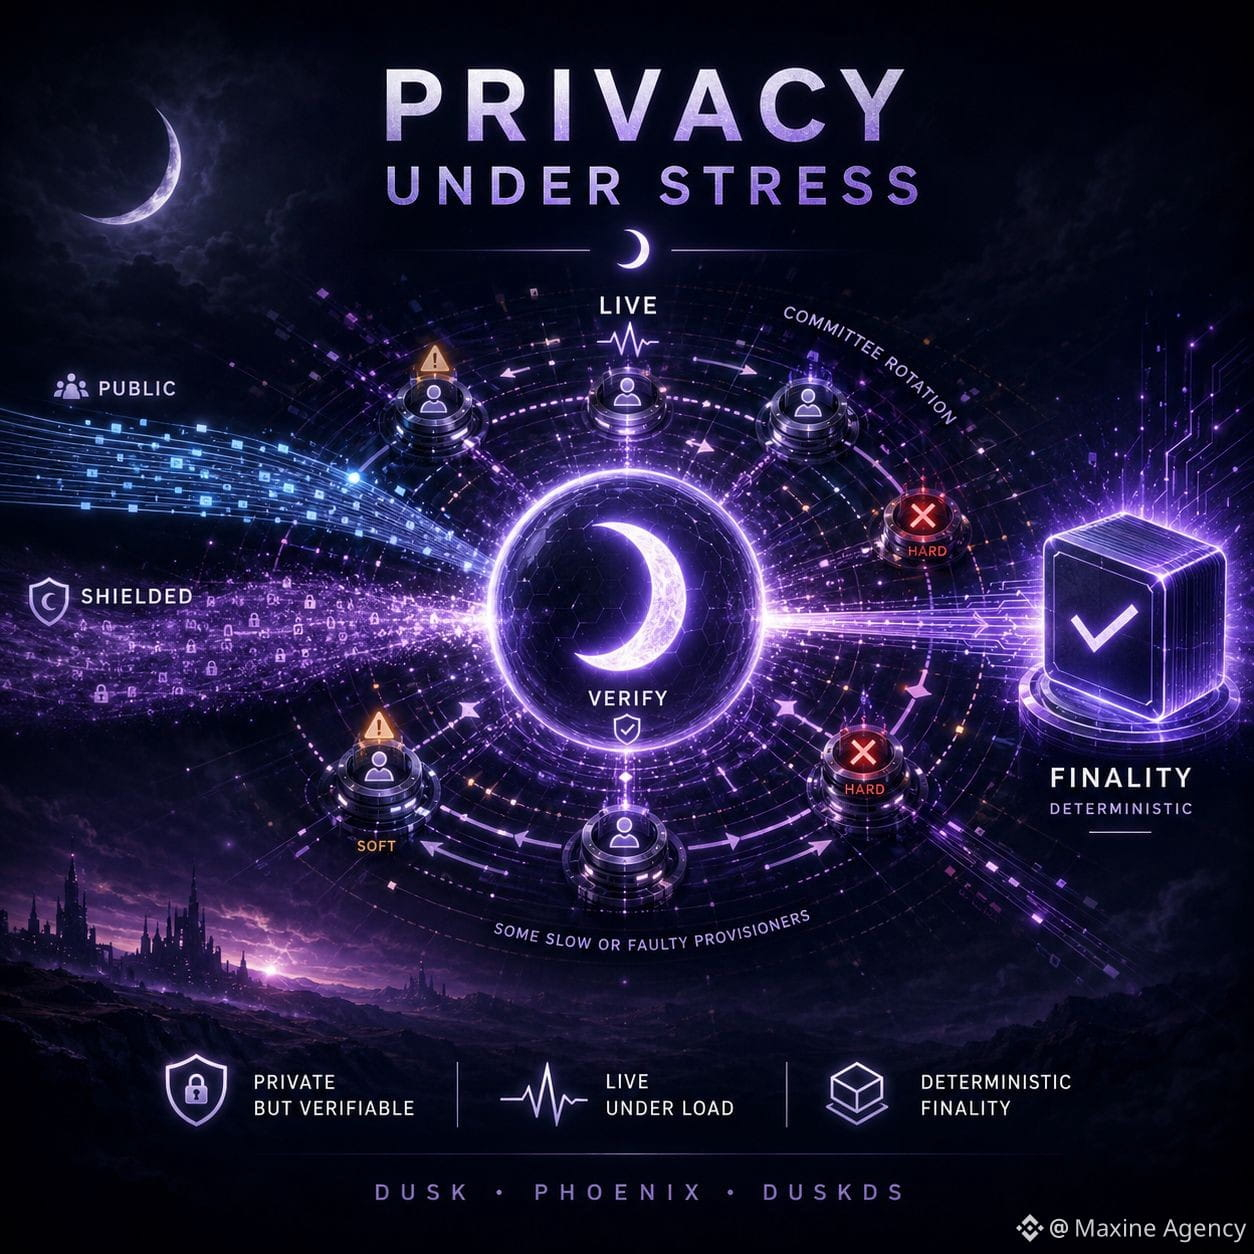
Конфиденциальность Dusk действительно заслуживает доверия только тогда, когда сеть находится под нагрузкой
То, что изменило мой взгляд на Phoenix, — это понимание: «не видно» не означает «не подлежит проверке»
Для shielded-транзакций наблюдатель публично не видит ни отправителя, ни получателя, ни сумму — как в Moonlight, — но сама сеть всё равно должна подтвердить транзакцию, прежде чем состояние будет принято. Затем DuskDS передаёт блок через proposal, validation и ratification, чтобы добиться детерминированной финальности.
В обычных условиях эта модель довольно компактная. Но то, что мне хочется рассмотреть внимательнее, — это момент, когда сеть перегружена.
Если и public, и confidential-транзакции одновременно создают давление на систему, комитет постоянно меняется, а некоторые provisioner начинают отставать по темпу — приватность перестаёт быть единственным вопросом. Сеть ещё должна сохранять liveness и finality, не снижая планку верификации.
Точка, которая кажется мне разумной, — что Dusk не считает все ошибки одинаковыми. Provisioner, который пропустил выполнение задачи, может получить soft-penalty, а поведение, которое можно доказуемо считать неверным — например, недействительное голосование или конфликтующая подпись — способно привести к hard-penalty.
По-моему, именно это — более интересный тест, чем просто приватная транзакция, которая проходит гладко.
Хорошая система приватности должна не только скрывать данные, когда всё работает нормально. Она должна сохранять возможность верификации, когда узлы сбиваются с ритма, committee меняется по кругу и когда сетевой трафик резко растёт.
Если Dusk удержит эту границу, то приватность будет по-настоящему свойством инфраструктуры, а не просто пользовательским опытом.
@Dusk_Foundation $DUSK #dusk
$RICE $BTW
Конфиденциальность Dusk действительно заслуживает доверия только тогда, когда сеть находится под нагрузкой
То, что изменило мой взгляд на Phoenix, — это понимание: «не видно» не означает «не подлежит проверке»
Для shielded-транзакций наблюдатель публично не видит ни отправителя, ни получателя, ни сумму — как в Moonlight, — но сама сеть всё равно должна подтвердить транзакцию, прежде чем состояние будет принято. Затем DuskDS передаёт блок через proposal, validation и ratification, чтобы добиться детерминированной финальности.
В обычных условиях эта модель довольно компактная. Но то, что мне хочется рассмотреть внимательнее, — это момент, когда сеть перегружена.
Если и public, и confidential-транзакции одновременно создают давление на систему, комитет постоянно меняется, а некоторые provisioner начинают отставать по темпу — приватность перестаёт быть единственным вопросом. Сеть ещё должна сохранять liveness и finality, не снижая планку верификации.
Точка, которая кажется мне разумной, — что Dusk не считает все ошибки одинаковыми. Provisioner, который пропустил выполнение задачи, может получить soft-penalty, а поведение, которое можно доказуемо считать неверным — например, недействительное голосование или конфликтующая подпись — способно привести к hard-penalty.
По-моему, именно это — более интересный тест, чем просто приватная транзакция, которая проходит гладко.
Хорошая система приватности должна не только скрывать данные, когда всё работает нормально. Она должна сохранять возможность верификации, когда узлы сбиваются с ритма, committee меняется по кругу и когда сетевой трафик резко растёт.
Если Dusk удержит эту границу, то приватность будет по-настоящему свойством инфраструктуры, а не просто пользовательским опытом.
@Dusk $DUSK #dusk
$RICE $BTW
То, что изменило мой взгляд на Phoenix, — это понимание: «не видно» не означает «не подлежит проверке»
Для shielded-транзакций наблюдатель публично не видит ни отправителя, ни получателя, ни сумму — как в Moonlight, — но сама сеть всё равно должна подтвердить транзакцию, прежде чем состояние будет принято. Затем DuskDS передаёт блок через proposal, validation и ratification, чтобы добиться детерминированной финальности.
В обычных условиях эта модель довольно компактная. Но то, что мне хочется рассмотреть внимательнее, — это момент, когда сеть перегружена.
Если и public, и confidential-транзакции одновременно создают давление на систему, комитет постоянно меняется, а некоторые provisioner начинают отставать по темпу — приватность перестаёт быть единственным вопросом. Сеть ещё должна сохранять liveness и finality, не снижая планку верификации.
Точка, которая кажется мне разумной, — что Dusk не считает все ошибки одинаковыми. Provisioner, который пропустил выполнение задачи, может получить soft-penalty, а поведение, которое можно доказуемо считать неверным — например, недействительное голосование или конфликтующая подпись — способно привести к hard-penalty.
По-моему, именно это — более интересный тест, чем просто приватная транзакция, которая проходит гладко.
Хорошая система приватности должна не только скрывать данные, когда всё работает нормально. Она должна сохранять возможность верификации, когда узлы сбиваются с ритма, committee меняется по кругу и когда сетевой трафик резко растёт.
Если Dusk удержит эту границу, то приватность будет по-настоящему свойством инфраструктуры, а не просто пользовательским опытом.
@Dusk $DUSK #dusk
$RICE $BTW
6
2
100
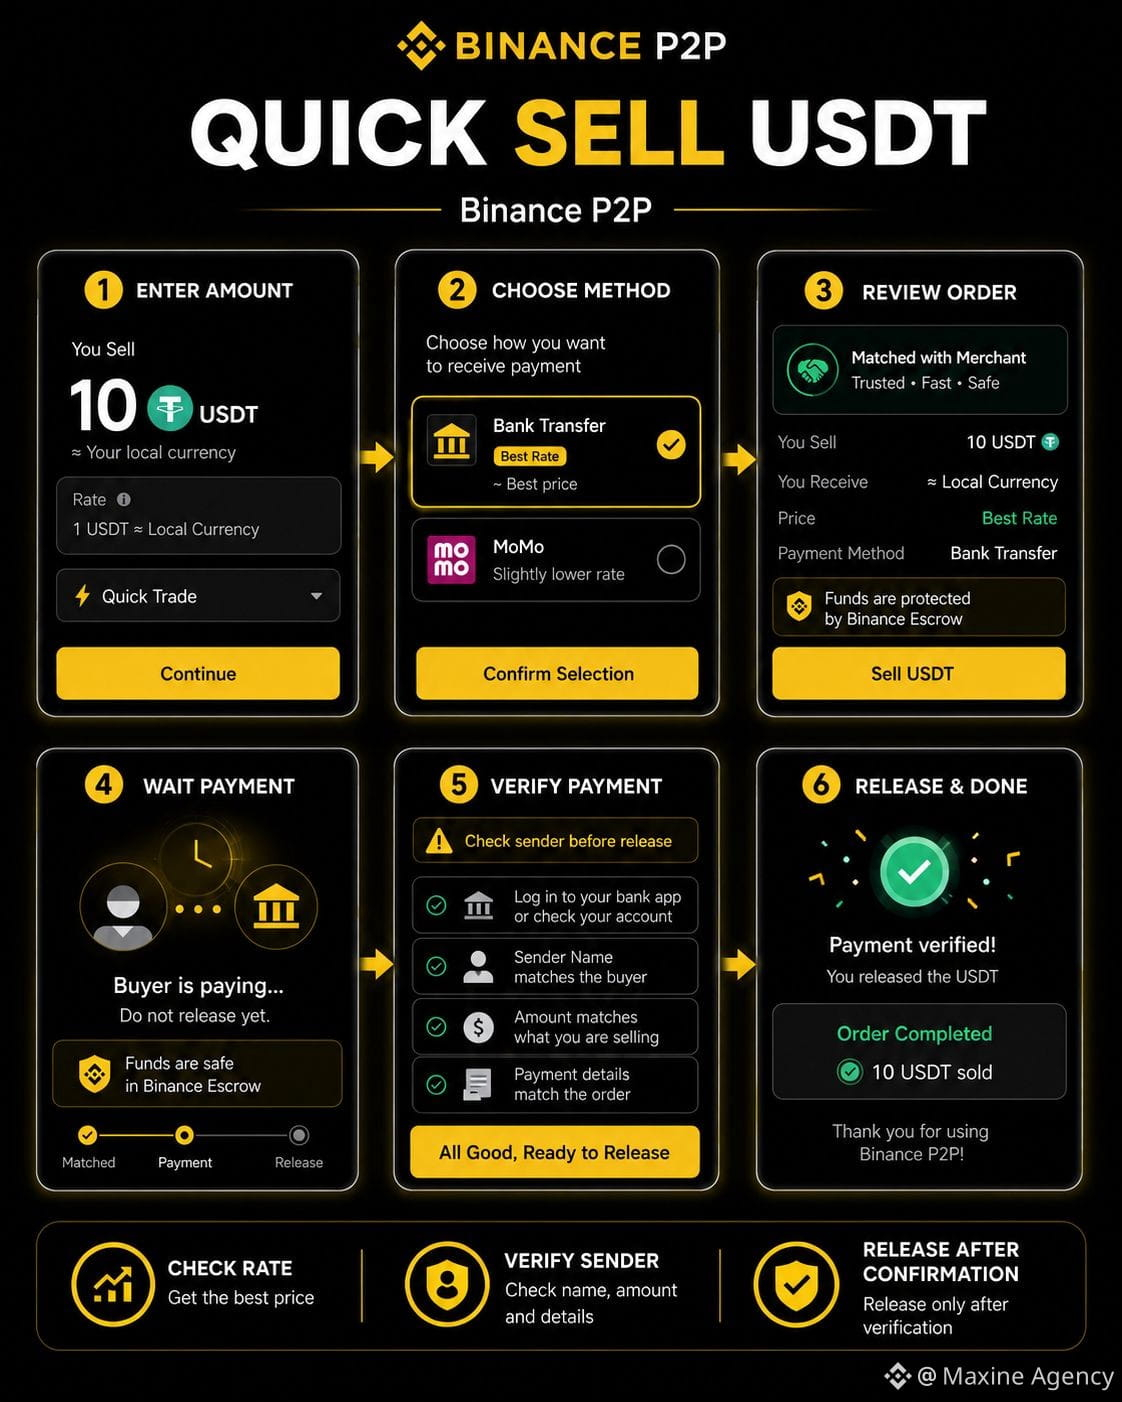
Обменяйте USDT через Быструю торговлю на Binance P2P: быстро в действиях, но последний шаг нужно перепроверить
Я только что снова попробовал поток «Продажа» в разделе «Быстрая торговля» и вижу, что им довольно легко пользоваться, если выполнять каждый шаг правильно.
Сначала зайдите в P2P → Быстрая торговля → выберите «Продать» и введите количество USDT, которое хотите продать. На скриншоте, который я тестировал, это 10$. Система показывает ориентировальную сумму в VND, чтобы вы могли проверить перед продолжением.
Следующий шаг — выбрать способ получения денег. На момент, когда я выполнял операцию, банковский перевод стоит 25.506₫/USDT, а MoMo — 25.455₫/USDT. Я обычно сравниваю эти два значения, потому что даже при продаже одного и того же количества USDT фактическая сумма к получению может отличаться.
После выбора банковского перевода Binance сопоставляет ордер с Merchant GiaoDichTuDong_247. Конечная цена в ордере — 25.506₫/USDT, а предполагаемая сумма к получению — 254.804₫.
С этого момента мне больше не нужно искать покупателя вручную. Нужно только ждать, пока партнер перечислит деньги на зарегистрированный банковский счет.
Это также самый важный шаг.
Когда Binance сообщает, что покупатель уже оплатил, я всё равно открываю банковское приложение и проверяю. Нужно сверить точную сумму, статус сделки и особенно имя отправителя. Если фактическое имя отправителя не совпадает с именем покупателя, отображаемым в Order, я не нажимаю «Разблокировать» и использую «Жалоба» для решения вопроса.
Только когда вся информация совпадает, я выбираю «Получено», а затем подтверждаю разблокировку USDT.
После release ордер переходит в «Завершено», и 10 USDT фиксируются как успешно проданные.
Быстрая торговля помогает убрать этап поиска Merchant, но не отменяет финальную проверку.
Быстро на этапе действий и задержаться на несколько секунд при проверке денег — так я считаю самый безопасный вариант.
@Binance_Vietnam #BinanceP2PAnToan
$RICE $BTW $M
Обменяйте USDT через Быструю торговлю на Binance P2P: быстро в действиях, но последний шаг нужно перепроверить
Я только что снова попробовал поток «Продажа» в разделе «Быстрая торговля» и вижу, что им довольно легко пользоваться, если выполнять каждый шаг правильно.
Сначала зайдите в P2P → Быстрая торговля → выберите «Продать» и введите количество USDT, которое хотите продать. На скриншоте, который я тестировал, это 10$. Система показывает ориентировальную сумму в VND, чтобы вы могли проверить перед продолжением.
Следующий шаг — выбрать способ получения денег. На момент, когда я выполнял операцию, банковский перевод стоит 25.506₫/USDT, а MoMo — 25.455₫/USDT. Я обычно сравниваю эти два значения, потому что даже при продаже одного и того же количества USDT фактическая сумма к получению может отличаться.
После выбора банковского перевода Binance сопоставляет ордер с Merchant GiaoDichTuDong_247. Конечная цена в ордере — 25.506₫/USDT, а предполагаемая сумма к получению — 254.804₫.
С этого момента мне больше не нужно искать покупателя вручную. Нужно только ждать, пока партнер перечислит деньги на зарегистрированный банковский счет.
Это также самый важный шаг.
Когда Binance сообщает, что покупатель уже оплатил, я всё равно открываю банковское приложение и проверяю. Нужно сверить точную сумму, статус сделки и особенно имя отправителя. Если фактическое имя отправителя не совпадает с именем покупателя, отображаемым в Order, я не нажимаю «Разблокировать» и использую «Жалоба» для решения вопроса.
Только когда вся информация совпадает, я выбираю «Получено», а затем подтверждаю разблокировку USDT.
После release ордер переходит в «Завершено», и 10 USDT фиксируются как успешно проданные.
Быстрая торговля помогает убрать этап поиска Merchant, но не отменяет финальную проверку.
Быстро на этапе действий и задержаться на несколько секунд при проверке денег — так я считаю самый безопасный вариант.
@Binance Vietnam #BinanceP2PAnToan
$RICE $BTW $M
Я только что снова попробовал поток «Продажа» в разделе «Быстрая торговля» и вижу, что им довольно легко пользоваться, если выполнять каждый шаг правильно.
Сначала зайдите в P2P → Быстрая торговля → выберите «Продать» и введите количество USDT, которое хотите продать. На скриншоте, который я тестировал, это 10$. Система показывает ориентировальную сумму в VND, чтобы вы могли проверить перед продолжением.
Следующий шаг — выбрать способ получения денег. На момент, когда я выполнял операцию, банковский перевод стоит 25.506₫/USDT, а MoMo — 25.455₫/USDT. Я обычно сравниваю эти два значения, потому что даже при продаже одного и того же количества USDT фактическая сумма к получению может отличаться.
После выбора банковского перевода Binance сопоставляет ордер с Merchant GiaoDichTuDong_247. Конечная цена в ордере — 25.506₫/USDT, а предполагаемая сумма к получению — 254.804₫.
С этого момента мне больше не нужно искать покупателя вручную. Нужно только ждать, пока партнер перечислит деньги на зарегистрированный банковский счет.
Это также самый важный шаг.
Когда Binance сообщает, что покупатель уже оплатил, я всё равно открываю банковское приложение и проверяю. Нужно сверить точную сумму, статус сделки и особенно имя отправителя. Если фактическое имя отправителя не совпадает с именем покупателя, отображаемым в Order, я не нажимаю «Разблокировать» и использую «Жалоба» для решения вопроса.
Только когда вся информация совпадает, я выбираю «Получено», а затем подтверждаю разблокировку USDT.
После release ордер переходит в «Завершено», и 10 USDT фиксируются как успешно проданные.
Быстрая торговля помогает убрать этап поиска Merchant, но не отменяет финальную проверку.
Быстро на этапе действий и задержаться на несколько секунд при проверке денег — так я считаю самый безопасный вариант.
@Binance Vietnam #BinanceP2PAnToan
$RICE $BTW $M
1
1
619
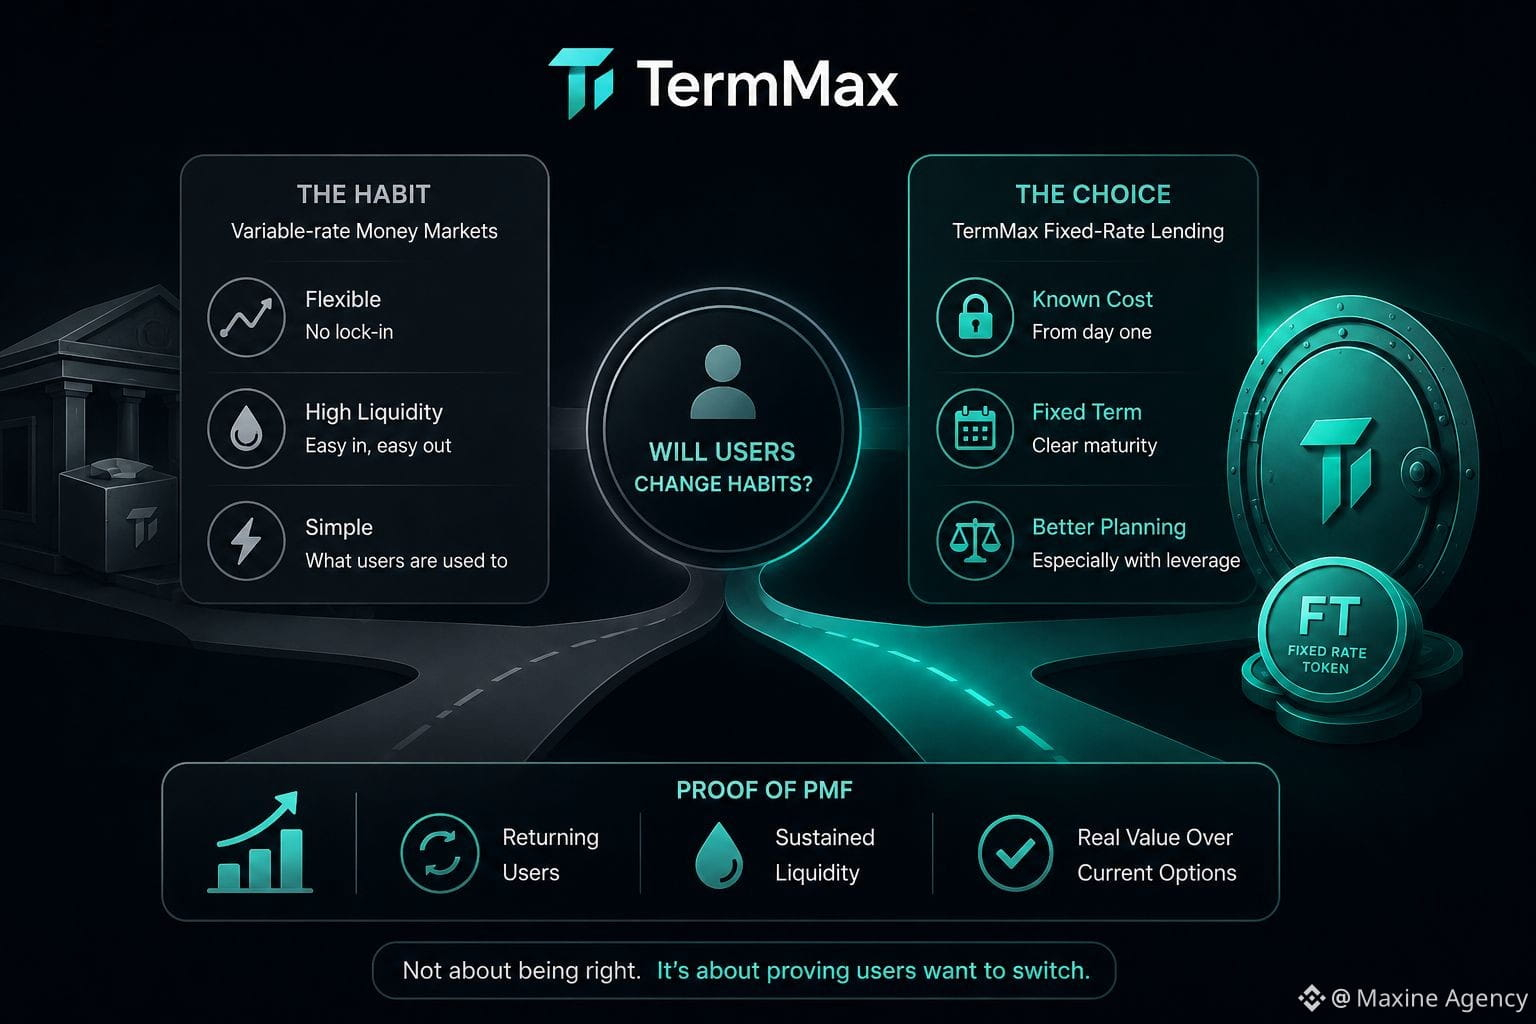
TermMax может быть правильным решением для долгосрочных потребностей, но всё равно нужно доказать, что пользователи хотят изменить привычки
Чем больше я читаю про TermMax, тем яснее вижу: самый важный вопрос не в том, обоснована ли fixed rate lending. С финансовой точки зрения это понятно: заёмщик заранее знает стоимость капитала, кредитор заранее знает доходность, и у обеих сторон есть чёткие даты погашения.
Но в DeFi и так хватает разумных продуктов
Сложнее другое — убедить пользователей уйти с привычного money market. Плавающая процентная ставка может раздражать, но взамен вы получаете высокую ликвидность, простые операции и не нужно слишком много думать о сроках. Для многих эта удобность уже достаточно хороша.
TermMax действительно начинает отличаться только тогда, когда ценность предсказуемости стоимости капитала выше той гибкости, которая у пользователя уже есть.
Это особенно заметно на примере leverage. Если стратегия зависит от тонкой маржи, то заранее известная стоимость финансирования может помочь точнее рассчитать позицию. Но для тех, кто просто размещает активы, чтобы зарабатывать доход, выгода fixed rate может быть недостаточно сильной, чтобы заставить их менять поведение.
Поэтому я думаю, что XP или Activity Points решают задачу только на уровне первичного привлечения. Они могут нарастить объём и привести пользователей в систему, но не отвечают на более сложный вопрос: после того как награды уменьшатся, они всё ещё будут возвращаться — из‑за самого продукта, а не только из‑за стимулов?
Я не сомневаюсь, что спрос на fixed income станет больше по мере взросления крипторынка
То, в чём я не уверен — это момент времени
Если TermMax хочет доказать product market fit, я бы смотрел на долю пользователей, которые возвращаются, на то, сохраняется ли ликвидность после окончания incentives, и действительно ли fixed rate помогает им лучше управлять капиталом по сравнению с текущими вариантами
@termmax #TermMax
$BTC $LAB $X
TermMax может быть правильным решением для долгосрочных потребностей, но всё равно нужно доказать, что пользователи хотят изменить привычки
Чем больше я читаю про TermMax, тем яснее вижу: самый важный вопрос не в том, обоснована ли fixed rate lending. С финансовой точки зрения это понятно: заёмщик заранее знает стоимость капитала, кредитор заранее знает доходность, и у обеих сторон есть чёткие даты погашения.
Но в DeFi и так хватает разумных продуктов
Сложнее другое — убедить пользователей уйти с привычного money market. Плавающая процентная ставка может раздражать, но взамен вы получаете высокую ликвидность, простые операции и не нужно слишком много думать о сроках. Для многих эта удобность уже достаточно хороша.
TermMax действительно начинает отличаться только тогда, когда ценность предсказуемости стоимости капитала выше той гибкости, которая у пользователя уже есть.
Это особенно заметно на примере leverage. Если стратегия зависит от тонкой маржи, то заранее известная стоимость финансирования может помочь точнее рассчитать позицию. Но для тех, кто просто размещает активы, чтобы зарабатывать доход, выгода fixed rate может быть недостаточно сильной, чтобы заставить их менять поведение.
Поэтому я думаю, что XP или Activity Points решают задачу только на уровне первичного привлечения. Они могут нарастить объём и привести пользователей в систему, но не отвечают на более сложный вопрос: после того как награды уменьшатся, они всё ещё будут возвращаться — из‑за самого продукта, а не только из‑за стимулов?
Я не сомневаюсь, что спрос на fixed income станет больше по мере взросления крипторынка
То, в чём я не уверен — это момент времени
Если TermMax хочет доказать product market fit, я бы смотрел на долю пользователей, которые возвращаются, на то, сохраняется ли ликвидность после окончания incentives, и действительно ли fixed rate помогает им лучше управлять капиталом по сравнению с текущими вариантами
@TermMax #TermMax
$BTC $LAB $X
Чем больше я читаю про TermMax, тем яснее вижу: самый важный вопрос не в том, обоснована ли fixed rate lending. С финансовой точки зрения это понятно: заёмщик заранее знает стоимость капитала, кредитор заранее знает доходность, и у обеих сторон есть чёткие даты погашения.
Но в DeFi и так хватает разумных продуктов
Сложнее другое — убедить пользователей уйти с привычного money market. Плавающая процентная ставка может раздражать, но взамен вы получаете высокую ликвидность, простые операции и не нужно слишком много думать о сроках. Для многих эта удобность уже достаточно хороша.
TermMax действительно начинает отличаться только тогда, когда ценность предсказуемости стоимости капитала выше той гибкости, которая у пользователя уже есть.
Это особенно заметно на примере leverage. Если стратегия зависит от тонкой маржи, то заранее известная стоимость финансирования может помочь точнее рассчитать позицию. Но для тех, кто просто размещает активы, чтобы зарабатывать доход, выгода fixed rate может быть недостаточно сильной, чтобы заставить их менять поведение.
Поэтому я думаю, что XP или Activity Points решают задачу только на уровне первичного привлечения. Они могут нарастить объём и привести пользователей в систему, но не отвечают на более сложный вопрос: после того как награды уменьшатся, они всё ещё будут возвращаться — из‑за самого продукта, а не только из‑за стимулов?
Я не сомневаюсь, что спрос на fixed income станет больше по мере взросления крипторынка
То, в чём я не уверен — это момент времени
Если TermMax хочет доказать product market fit, я бы смотрел на долю пользователей, которые возвращаются, на то, сохраняется ли ликвидность после окончания incentives, и действительно ли fixed rate помогает им лучше управлять капиталом по сравнению с текущими вариантами
@TermMax #TermMax
$BTC $LAB $X
1
1
186
·
--
Рост
Dusk Trade заставляет меня задуматься о том, что «необрокер» в ончейне не стоит оценивать по интерфейсу
Если смотреть глазами пользователя, Dusk Trade довольно похож на место, где можно искать и торговать токенизированными активами, но то, что интересует меня больше всего, находится за экраном торгов.
Для управляемых активов одна только синхронизация цены по ордеру — недостаточна. Покупателю нужно пройти onboarding, выполнить условия владения, подключить кошелёк, и только необходимые данные должны раскрываться стороне, имеющей на это право. Dusk Trade собирает все эти шаги в единый workflow, одновременно координируя как часть, относящуюся к активам, так и часть платежей до settlement.
По-моему, именно в этом и заключается смысл neobroker в контексте RWA. Ценность не в том, чтобы просто превратить облигации или фонды в токены и разместить их в новом приложении. Сложнее — добиться того, чтобы права собственности, условия торговли, конфиденциальность и settlement работали согласованно и без разрывов.
Но я всё равно не хочу оценивать Dusk Trade по waitlist.
Количество зарегистрировавшихся говорит лишь о любопытстве. Более интересно другое: какие реальные активы issuer выводит на платформу, сколько аккаунтов действительно соответствует условиям и реально совершает сделки, а также какой объём стоимости был проведён через settlement в системе.
Сейчас Dusk по-прежнему описывает Dusk Trade как продукт, который ещё создаётся. Поэтому для меня важная веха — не в том, сколько людей ещё ждут появления приложения, а в том моменте, когда MMF, облигации или другие регулируемые активы начнут генерировать реальный объём.
Narrative может привлечь внимание.
Настоящий settlement доказывает, что рынок существует.
@Dusk_Foundation $DUSK #dusk
$CLO $LAB
Dusk Trade заставляет меня задуматься о том, что «необрокер» в ончейне не стоит оценивать по интерфейсу
Если смотреть глазами пользователя, Dusk Trade довольно похож на место, где можно искать и торговать токенизированными активами, но то, что интересует меня больше всего, находится за экраном торгов.
Для управляемых активов одна только синхронизация цены по ордеру — недостаточна. Покупателю нужно пройти onboarding, выполнить условия владения, подключить кошелёк, и только необходимые данные должны раскрываться стороне, имеющей на это право. Dusk Trade собирает все эти шаги в единый workflow, одновременно координируя как часть, относящуюся к активам, так и часть платежей до settlement.
По-моему, именно в этом и заключается смысл neobroker в контексте RWA. Ценность не в том, чтобы просто превратить облигации или фонды в токены и разместить их в новом приложении. Сложнее — добиться того, чтобы права собственности, условия торговли, конфиденциальность и settlement работали согласованно и без разрывов.
Но я всё равно не хочу оценивать Dusk Trade по waitlist.
Количество зарегистрировавшихся говорит лишь о любопытстве. Более интересно другое: какие реальные активы issuer выводит на платформу, сколько аккаунтов действительно соответствует условиям и реально совершает сделки, а также какой объём стоимости был проведён через settlement в системе.
Сейчас Dusk по-прежнему описывает Dusk Trade как продукт, который ещё создаётся. Поэтому для меня важная веха — не в том, сколько людей ещё ждут появления приложения, а в том моменте, когда MMF, облигации или другие регулируемые активы начнут генерировать реальный объём.
Narrative может привлечь внимание.
Настоящий settlement доказывает, что рынок существует.
@Dusk $DUSK #dusk
$CLO $LAB
Если смотреть глазами пользователя, Dusk Trade довольно похож на место, где можно искать и торговать токенизированными активами, но то, что интересует меня больше всего, находится за экраном торгов.
Для управляемых активов одна только синхронизация цены по ордеру — недостаточна. Покупателю нужно пройти onboarding, выполнить условия владения, подключить кошелёк, и только необходимые данные должны раскрываться стороне, имеющей на это право. Dusk Trade собирает все эти шаги в единый workflow, одновременно координируя как часть, относящуюся к активам, так и часть платежей до settlement.
По-моему, именно в этом и заключается смысл neobroker в контексте RWA. Ценность не в том, чтобы просто превратить облигации или фонды в токены и разместить их в новом приложении. Сложнее — добиться того, чтобы права собственности, условия торговли, конфиденциальность и settlement работали согласованно и без разрывов.
Но я всё равно не хочу оценивать Dusk Trade по waitlist.
Количество зарегистрировавшихся говорит лишь о любопытстве. Более интересно другое: какие реальные активы issuer выводит на платформу, сколько аккаунтов действительно соответствует условиям и реально совершает сделки, а также какой объём стоимости был проведён через settlement в системе.
Сейчас Dusk по-прежнему описывает Dusk Trade как продукт, который ещё создаётся. Поэтому для меня важная веха — не в том, сколько людей ещё ждут появления приложения, а в том моменте, когда MMF, облигации или другие регулируемые активы начнут генерировать реальный объём.
Narrative может привлечь внимание.
Настоящий settlement доказывает, что рынок существует.
@Dusk $DUSK #dusk
$CLO $LAB
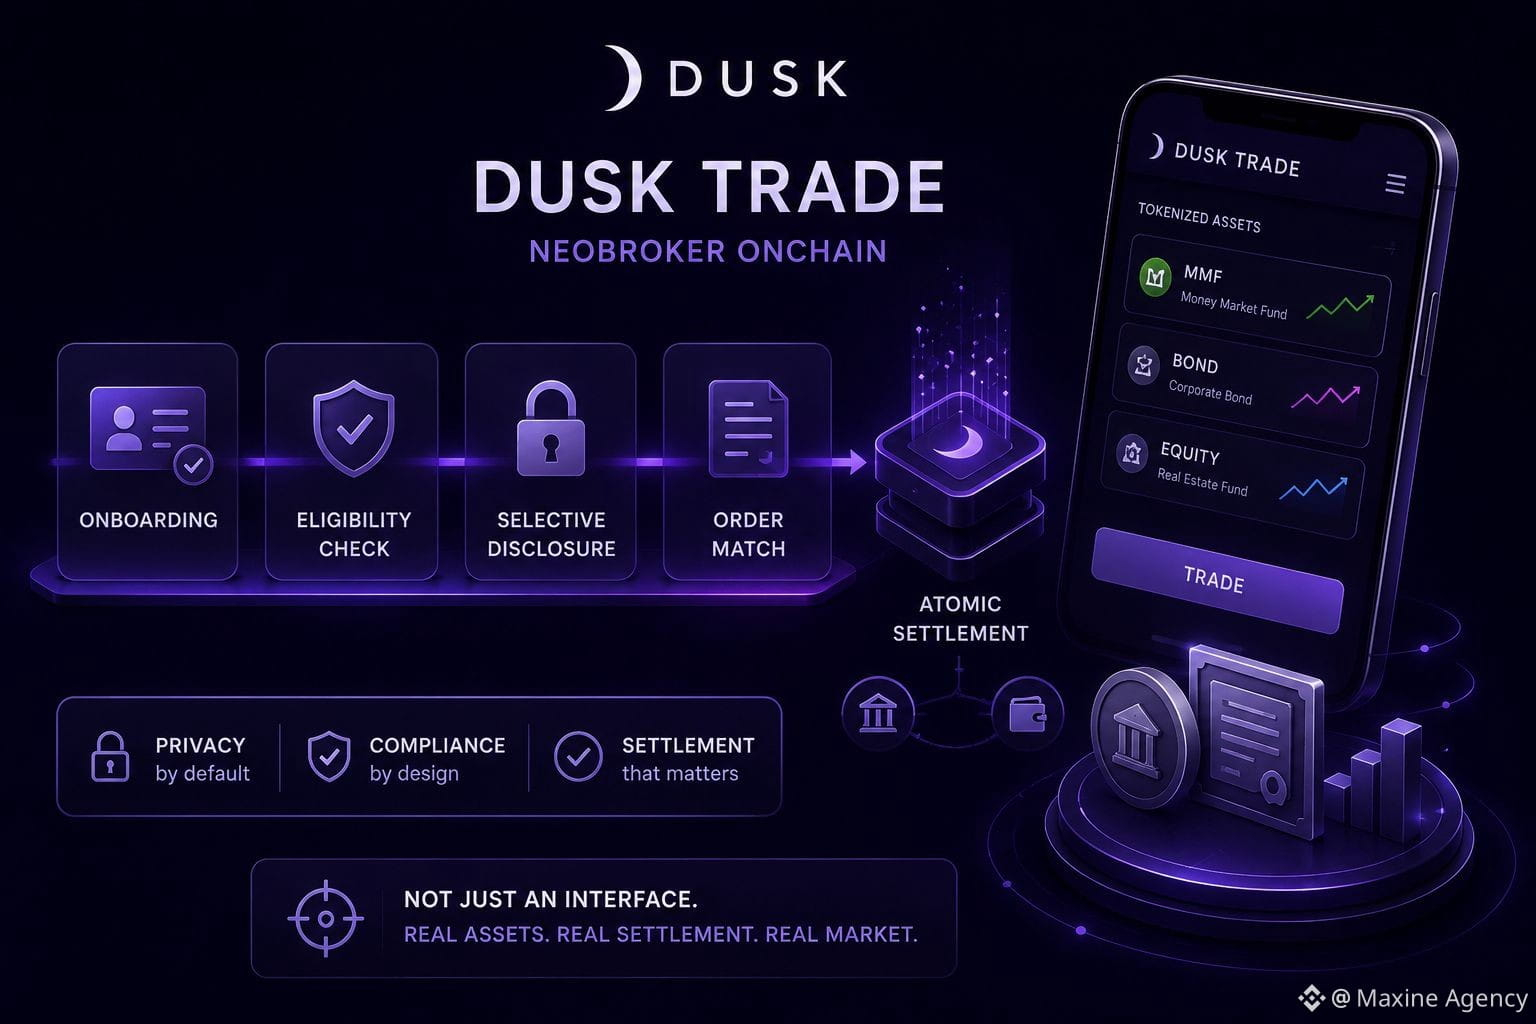
2
1
97
На прошлой неделе друг сходу взял сделку по alpha на 20k$, поэтому он продал USDT, чтобы поймать «дно» по золоту. Он рассказывал, что в тот день P2P-платеж выглядел абсолютно обычным. Деньги поступили, имя отправителя было почти таким же, как данные в Order, а в назначении платежа не было ничего подозрительного — и он сразу же выпустил USDT, не особо думая.
Через несколько дней банк снова связался с ним, уточнял происхождение средств и сразу заблокировал банковский счёт.
Этот случай заставил меня осознать одну вещь: escrow защищает крипто во время сделки, но не может вместо продавца объяснить, откуда взялись fiat-средства, до того как они попали на банковский счёт.
Это тип риска, который не появляется сразу на экране. Order уже завершён, USDT уже ушёл из кошелька — и тогда вопрос о происхождении средств может всплыть снова.
Чем больше сделок делаешь, тем сильнее понимаешь, что «работа на автомате» иногда опаснее, чем у новичков. После десятков гладких сделок легко подумать: деньги в порядке, покупатель вежливый, у Merchant хорошая история — значит всё точно нормально.
Но такие признаки не заменяют проверку отправителя.
Когда я продаю P2P, я всегда в первую очередь выбираю платёжный аккаунт, имя в котором совпадает с покупателем из Order. Весь обмен я держу внутри Binance и сохраняю Order ID вместе с банковскими документами/чеками. Если деньги пришли с аккаунта третьей стороны или если информация где-то не сходится — я не начинаю гадать причины и «отпускать» просто чтобы закончить.
Не все сделки с похожими названиями означают проблему, но если я не понимаю источник средств, у меня нет повода спешить с разблокировкой крипто.
Безопасный P2P — это не только не потерять USDT прямо в рамках сделки
Иногда это ещё и гарантия того, что спустя несколько дней у меня будут достаточные доказательства, чтобы чётко объяснить, каким образом прошли средства через мой счёт.
@Binance_Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
На прошлой неделе друг сходу взял сделку по alpha на 20k$, поэтому он продал USDT, чтобы поймать «дно» по золоту. Он рассказывал, что в тот день P2P-платеж выглядел абсолютно обычным. Деньги поступили, имя отправителя было почти таким же, как данные в Order, а в назначении платежа не было ничего подозрительного — и он сразу же выпустил USDT, не особо думая.
Через несколько дней банк снова связался с ним, уточнял происхождение средств и сразу заблокировал банковский счёт.
Этот случай заставил меня осознать одну вещь: escrow защищает крипто во время сделки, но не может вместо продавца объяснить, откуда взялись fiat-средства, до того как они попали на банковский счёт.
Это тип риска, который не появляется сразу на экране. Order уже завершён, USDT уже ушёл из кошелька — и тогда вопрос о происхождении средств может всплыть снова.
Чем больше сделок делаешь, тем сильнее понимаешь, что «работа на автомате» иногда опаснее, чем у новичков. После десятков гладких сделок легко подумать: деньги в порядке, покупатель вежливый, у Merchant хорошая история — значит всё точно нормально.
Но такие признаки не заменяют проверку отправителя.
Когда я продаю P2P, я всегда в первую очередь выбираю платёжный аккаунт, имя в котором совпадает с покупателем из Order. Весь обмен я держу внутри Binance и сохраняю Order ID вместе с банковскими документами/чеками. Если деньги пришли с аккаунта третьей стороны или если информация где-то не сходится — я не начинаю гадать причины и «отпускать» просто чтобы закончить.
Не все сделки с похожими названиями означают проблему, но если я не понимаю источник средств, у меня нет повода спешить с разблокировкой крипто.
Безопасный P2P — это не только не потерять USDT прямо в рамках сделки
Иногда это ещё и гарантия того, что спустя несколько дней у меня будут достаточные доказательства, чтобы чётко объяснить, каким образом прошли средства через мой счёт.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
Через несколько дней банк снова связался с ним, уточнял происхождение средств и сразу заблокировал банковский счёт.
Этот случай заставил меня осознать одну вещь: escrow защищает крипто во время сделки, но не может вместо продавца объяснить, откуда взялись fiat-средства, до того как они попали на банковский счёт.
Это тип риска, который не появляется сразу на экране. Order уже завершён, USDT уже ушёл из кошелька — и тогда вопрос о происхождении средств может всплыть снова.
Чем больше сделок делаешь, тем сильнее понимаешь, что «работа на автомате» иногда опаснее, чем у новичков. После десятков гладких сделок легко подумать: деньги в порядке, покупатель вежливый, у Merchant хорошая история — значит всё точно нормально.
Но такие признаки не заменяют проверку отправителя.
Когда я продаю P2P, я всегда в первую очередь выбираю платёжный аккаунт, имя в котором совпадает с покупателем из Order. Весь обмен я держу внутри Binance и сохраняю Order ID вместе с банковскими документами/чеками. Если деньги пришли с аккаунта третьей стороны или если информация где-то не сходится — я не начинаю гадать причины и «отпускать» просто чтобы закончить.
Не все сделки с похожими названиями означают проблему, но если я не понимаю источник средств, у меня нет повода спешить с разблокировкой крипто.
Безопасный P2P — это не только не потерять USDT прямо в рамках сделки
Иногда это ещё и гарантия того, что спустя несколько дней у меня будут достаточные доказательства, чтобы чётко объяснить, каким образом прошли средства через мой счёт.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
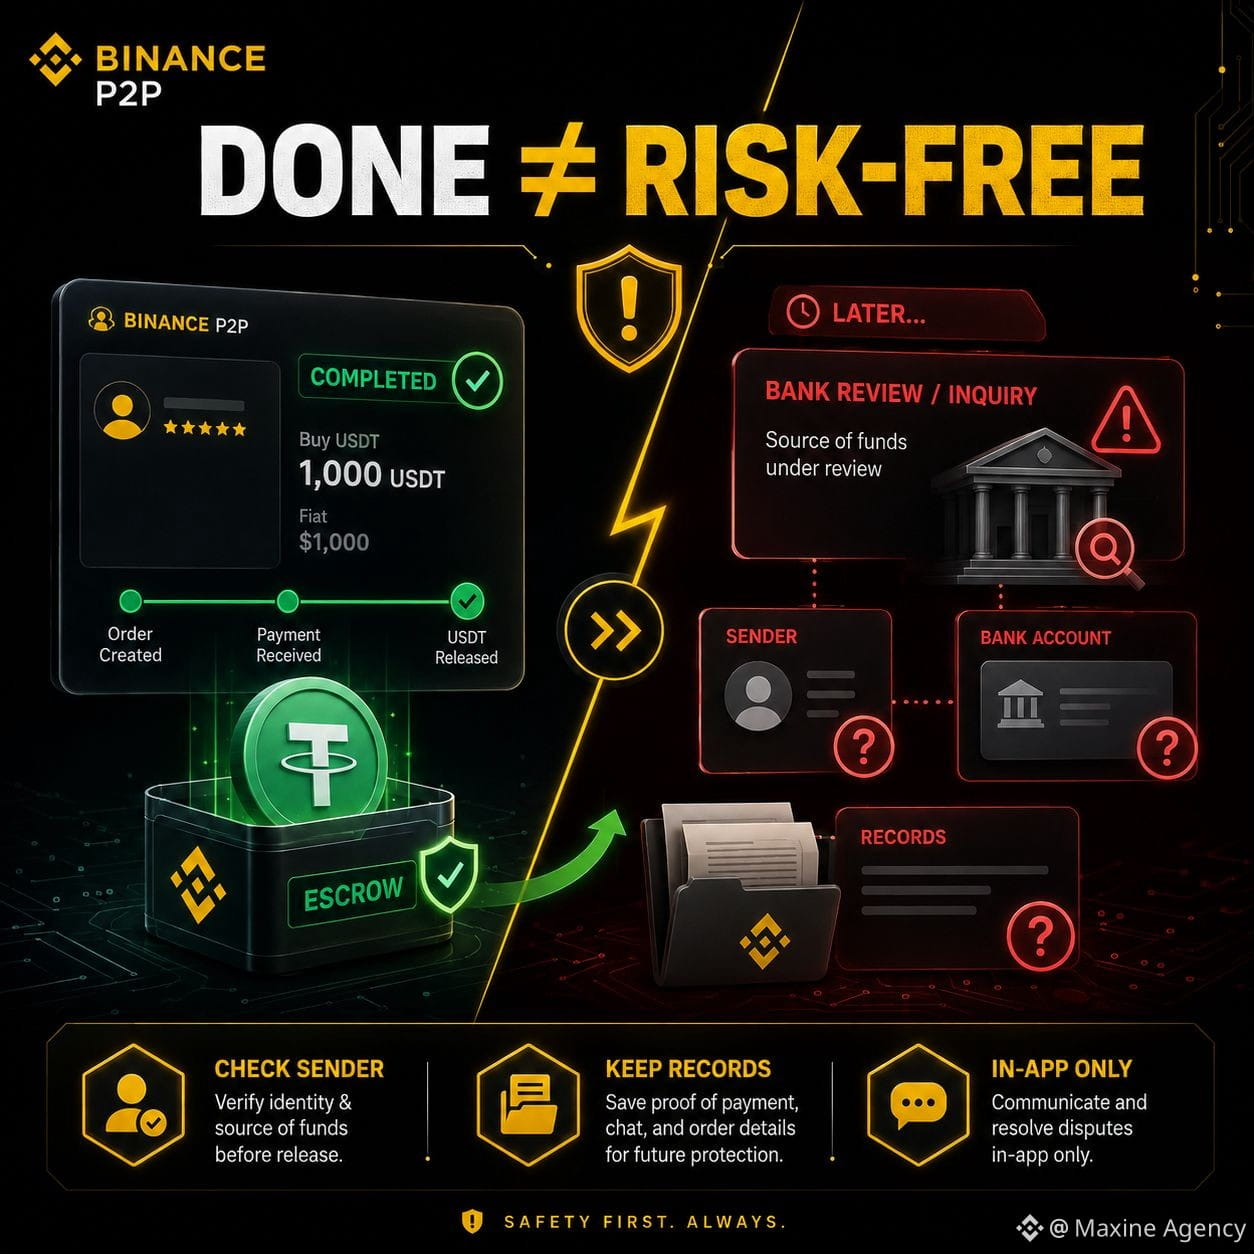
1
2
955
TermMax не устраняет неопределенность; он оценивает ее заранее, до начала торговли
Сначала я думал, что фиксированное кредитование (fixed rate lending) — это что-то очень привлекательное, потому что оно помогает заемщикам уйти от колебаний процентной ставки. Выбираешь срок, фиксируешь уровень издержек и заранее знаешь, сколько придется заплатить к погашению. Звучит почти полностью противоположно всему остальному в DeFi.
Но если внимательно разобраться в механике TermMax, становится ясно: «фиксировано» не означает, что риски исчезают.
FT устроены как zero coupon bond: они представляют право получить определенный объем debt token на дату погашения. Благодаря этому кредитор заранее знает, какую сумму получит, а заемщик может сразу зафиксировать стоимость капитала.
Интересно, что та же инфраструктура по-прежнему поддерживает плечо (leverage) и стратегии, нацеленные на получение дополнительной доходности.
Так вот @termmax на самом деле не убирает неопределенность с рынка. Он переносит эту неопределенность на момент формирования цены. Когда формируется fixed rate, участникам все равно нужно решить, действительно ли эта ставка корректно отражает ожидания по процентам, ликвидности и рискам на протяжении всего срока.
Если после открытия позиции рынок изменится, контракт не будет пересматриваться. Пользователь получает определенность, но взамен соглашается с тем, что зафиксированный уровень ставки впоследствии может стать менее привлекательным по сравнению с рынком.
По-моему, именно это — главный примечательный момент #TermMax
Fixed rate — это не обещание, что в DeFi больше не будет волатильности. Это способ превратить будущую неопределенность в цену, с которой можно согласиться уже сегодня.
Вопрос, который меня интересует, не в том, сколько рисков TermMax может устранить; меня интересует, насколько точно рынок оценивает эти риски до того, как пользователь зафиксирует срок и реально зафиксирует капитал.
$BTC $BNB $X
TermMax не устраняет неопределенность; он оценивает ее заранее, до начала торговли
Сначала я думал, что фиксированное кредитование (fixed rate lending) — это что-то очень привлекательное, потому что оно помогает заемщикам уйти от колебаний процентной ставки. Выбираешь срок, фиксируешь уровень издержек и заранее знаешь, сколько придется заплатить к погашению. Звучит почти полностью противоположно всему остальному в DeFi.
Но если внимательно разобраться в механике TermMax, становится ясно: «фиксировано» не означает, что риски исчезают.
FT устроены как zero coupon bond: они представляют право получить определенный объем debt token на дату погашения. Благодаря этому кредитор заранее знает, какую сумму получит, а заемщик может сразу зафиксировать стоимость капитала.
Интересно, что та же инфраструктура по-прежнему поддерживает плечо (leverage) и стратегии, нацеленные на получение дополнительной доходности.
Так вот @TermMax на самом деле не убирает неопределенность с рынка. Он переносит эту неопределенность на момент формирования цены. Когда формируется fixed rate, участникам все равно нужно решить, действительно ли эта ставка корректно отражает ожидания по процентам, ликвидности и рискам на протяжении всего срока.
Если после открытия позиции рынок изменится, контракт не будет пересматриваться. Пользователь получает определенность, но взамен соглашается с тем, что зафиксированный уровень ставки впоследствии может стать менее привлекательным по сравнению с рынком.
По-моему, именно это — главный примечательный момент #TermMax
Fixed rate — это не обещание, что в DeFi больше не будет волатильности. Это способ превратить будущую неопределенность в цену, с которой можно согласиться уже сегодня.
Вопрос, который меня интересует, не в том, сколько рисков TermMax может устранить; меня интересует, насколько точно рынок оценивает эти риски до того, как пользователь зафиксирует срок и реально зафиксирует капитал.
$BTC $BNB $X
Сначала я думал, что фиксированное кредитование (fixed rate lending) — это что-то очень привлекательное, потому что оно помогает заемщикам уйти от колебаний процентной ставки. Выбираешь срок, фиксируешь уровень издержек и заранее знаешь, сколько придется заплатить к погашению. Звучит почти полностью противоположно всему остальному в DeFi.
Но если внимательно разобраться в механике TermMax, становится ясно: «фиксировано» не означает, что риски исчезают.
FT устроены как zero coupon bond: они представляют право получить определенный объем debt token на дату погашения. Благодаря этому кредитор заранее знает, какую сумму получит, а заемщик может сразу зафиксировать стоимость капитала.
Интересно, что та же инфраструктура по-прежнему поддерживает плечо (leverage) и стратегии, нацеленные на получение дополнительной доходности.
Так вот @TermMax на самом деле не убирает неопределенность с рынка. Он переносит эту неопределенность на момент формирования цены. Когда формируется fixed rate, участникам все равно нужно решить, действительно ли эта ставка корректно отражает ожидания по процентам, ликвидности и рискам на протяжении всего срока.
Если после открытия позиции рынок изменится, контракт не будет пересматриваться. Пользователь получает определенность, но взамен соглашается с тем, что зафиксированный уровень ставки впоследствии может стать менее привлекательным по сравнению с рынком.
По-моему, именно это — главный примечательный момент #TermMax
Fixed rate — это не обещание, что в DeFi больше не будет волатильности. Это способ превратить будущую неопределенность в цену, с которой можно согласиться уже сегодня.
Вопрос, который меня интересует, не в том, сколько рисков TermMax может устранить; меня интересует, насколько точно рынок оценивает эти риски до того, как пользователь зафиксирует срок и реально зафиксирует капитал.
$BTC $BNB $X
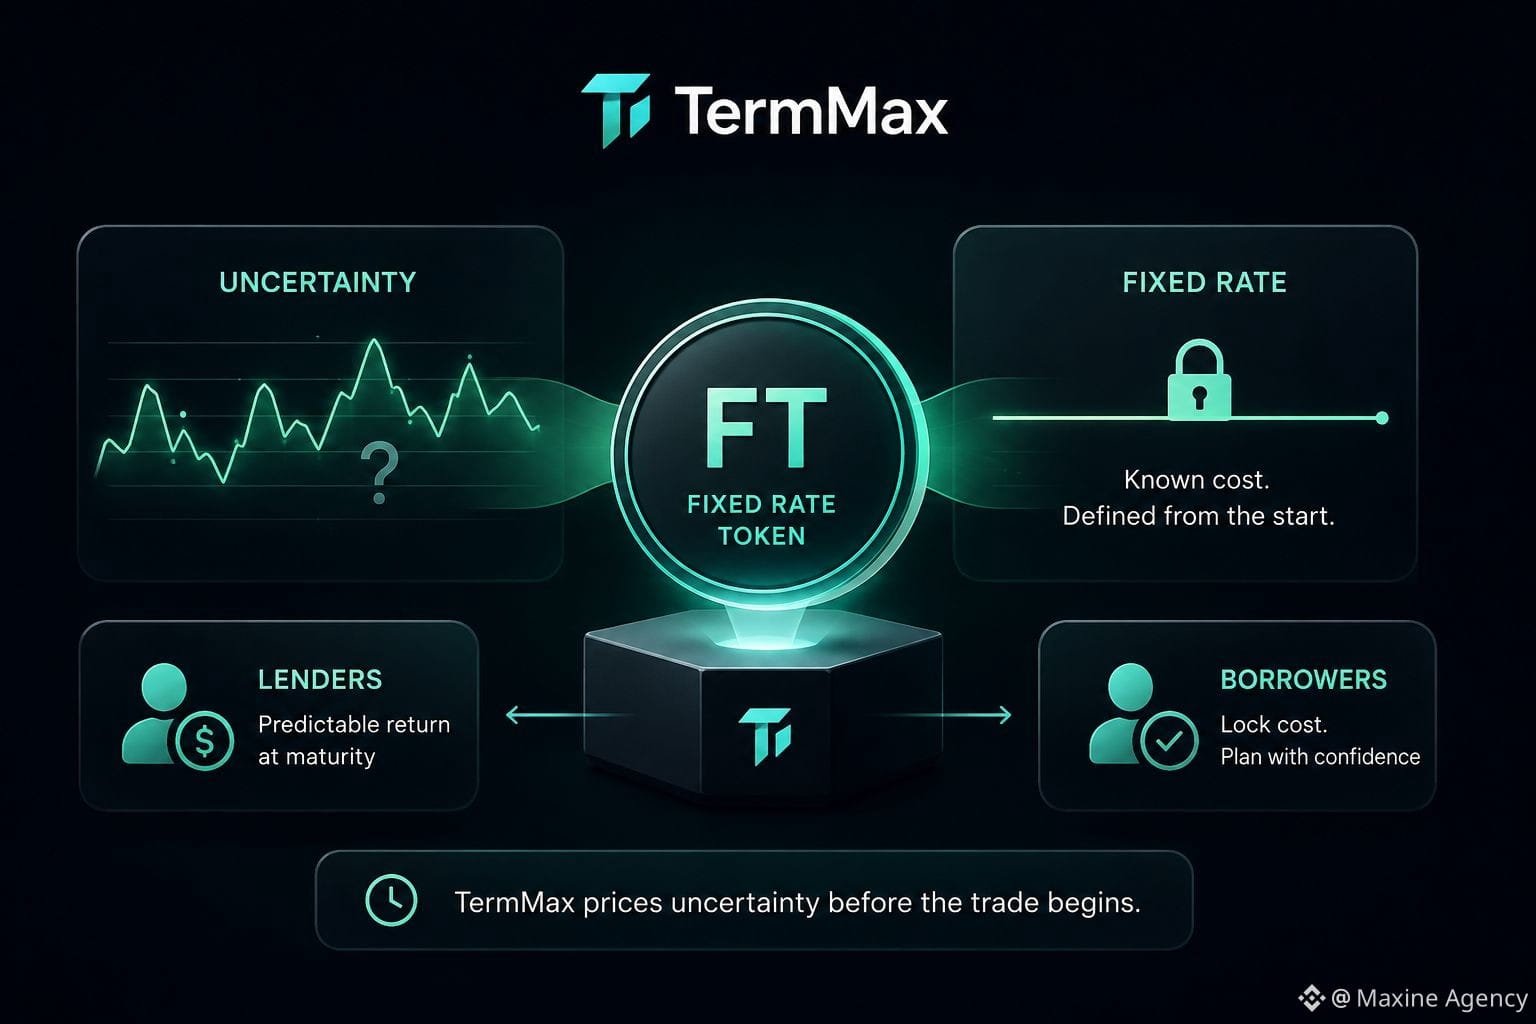
2
1
223
«Халвинг» Dusk не говорит вам, сколько будет приносить стейкинг
Сначала я думал, что достаточно посмотреть на график выпуска Dusk, чтобы довольно точно оценить доходность стейкинга. Но когда я сопоставил число emission с тем, сколько DUSK в данный момент находится в стейкинге, я увидел: эти вещи связаны, но вовсе не означают одно и то же.
По текущему механизму сеть выпускает 19,8 DUSK за каждый блок. Ожидаемый общий объём выпуска — 500 млн DUSK за 36 лет, при этом скорость emission уменьшается вдвое после каждых четырёх лет. Этот раздел довольно предсказуем, потому что он закреплён на уровне протокола.
Но доходность (performance) каждого участника стейкинга зависит от других переменных.
Если общий объём active stake растёт, то доля каждого валидатора или делегатора в общем пуле вознаграждений становится меньше — при условии, что остальные факторы остаются неизменными. Кроме того, важны уровень участия в консенсусе и транзакционные комиссии. Поэтому при одинаковом emission на блок реальная APY всё равно может существенно меняться.
Вот где я раньше путал эти два понятия.
Halving сообщает только о том, с какой скоростью новые DUSK поступают в систему вознаграждений. Он не говорит о том, сколько именно ваш стейк получит. Фиксированный график выпуска делает источник предложения вознаграждений более предсказуемым, но не убирает конкуренцию между участниками стейкинга.
Поэтому, чтобы оценить стейкинг, я не буду ограничиваться только графиком halving. Я буду дополнительно отслеживать общий объём active stake и то, как скорость изменения этого стейка во времени.
Чем легче предсказать emission, тем важнее становится переменная конкуренции между теми, кто стейкает.
На мой взгляд, для Dusk интересующий вопрос — не «сколько вознаграждений приходится на каждый блок», а «сколько DUSK одновременно конкурируют за получение этих вознаграждений»
@Dusk_Foundation $DUSK #dusk
$STBL $LAB
«Халвинг» Dusk не говорит вам, сколько будет приносить стейкинг
Сначала я думал, что достаточно посмотреть на график выпуска Dusk, чтобы довольно точно оценить доходность стейкинга. Но когда я сопоставил число emission с тем, сколько DUSK в данный момент находится в стейкинге, я увидел: эти вещи связаны, но вовсе не означают одно и то же.
По текущему механизму сеть выпускает 19,8 DUSK за каждый блок. Ожидаемый общий объём выпуска — 500 млн DUSK за 36 лет, при этом скорость emission уменьшается вдвое после каждых четырёх лет. Этот раздел довольно предсказуем, потому что он закреплён на уровне протокола.
Но доходность (performance) каждого участника стейкинга зависит от других переменных.
Если общий объём active stake растёт, то доля каждого валидатора или делегатора в общем пуле вознаграждений становится меньше — при условии, что остальные факторы остаются неизменными. Кроме того, важны уровень участия в консенсусе и транзакционные комиссии. Поэтому при одинаковом emission на блок реальная APY всё равно может существенно меняться.
Вот где я раньше путал эти два понятия.
Halving сообщает только о том, с какой скоростью новые DUSK поступают в систему вознаграждений. Он не говорит о том, сколько именно ваш стейк получит. Фиксированный график выпуска делает источник предложения вознаграждений более предсказуемым, но не убирает конкуренцию между участниками стейкинга.
Поэтому, чтобы оценить стейкинг, я не буду ограничиваться только графиком halving. Я буду дополнительно отслеживать общий объём active stake и то, как скорость изменения этого стейка во времени.
Чем легче предсказать emission, тем важнее становится переменная конкуренции между теми, кто стейкает.
На мой взгляд, для Dusk интересующий вопрос — не «сколько вознаграждений приходится на каждый блок», а «сколько DUSK одновременно конкурируют за получение этих вознаграждений»
@Dusk $DUSK #dusk
$STBL $LAB
Сначала я думал, что достаточно посмотреть на график выпуска Dusk, чтобы довольно точно оценить доходность стейкинга. Но когда я сопоставил число emission с тем, сколько DUSK в данный момент находится в стейкинге, я увидел: эти вещи связаны, но вовсе не означают одно и то же.
По текущему механизму сеть выпускает 19,8 DUSK за каждый блок. Ожидаемый общий объём выпуска — 500 млн DUSK за 36 лет, при этом скорость emission уменьшается вдвое после каждых четырёх лет. Этот раздел довольно предсказуем, потому что он закреплён на уровне протокола.
Но доходность (performance) каждого участника стейкинга зависит от других переменных.
Если общий объём active stake растёт, то доля каждого валидатора или делегатора в общем пуле вознаграждений становится меньше — при условии, что остальные факторы остаются неизменными. Кроме того, важны уровень участия в консенсусе и транзакционные комиссии. Поэтому при одинаковом emission на блок реальная APY всё равно может существенно меняться.
Вот где я раньше путал эти два понятия.
Halving сообщает только о том, с какой скоростью новые DUSK поступают в систему вознаграждений. Он не говорит о том, сколько именно ваш стейк получит. Фиксированный график выпуска делает источник предложения вознаграждений более предсказуемым, но не убирает конкуренцию между участниками стейкинга.
Поэтому, чтобы оценить стейкинг, я не буду ограничиваться только графиком halving. Я буду дополнительно отслеживать общий объём active stake и то, как скорость изменения этого стейка во времени.
Чем легче предсказать emission, тем важнее становится переменная конкуренции между теми, кто стейкает.
На мой взгляд, для Dusk интересующий вопрос — не «сколько вознаграждений приходится на каждый блок», а «сколько DUSK одновременно конкурируют за получение этих вознаграждений»
@Dusk $DUSK #dusk
$STBL $LAB
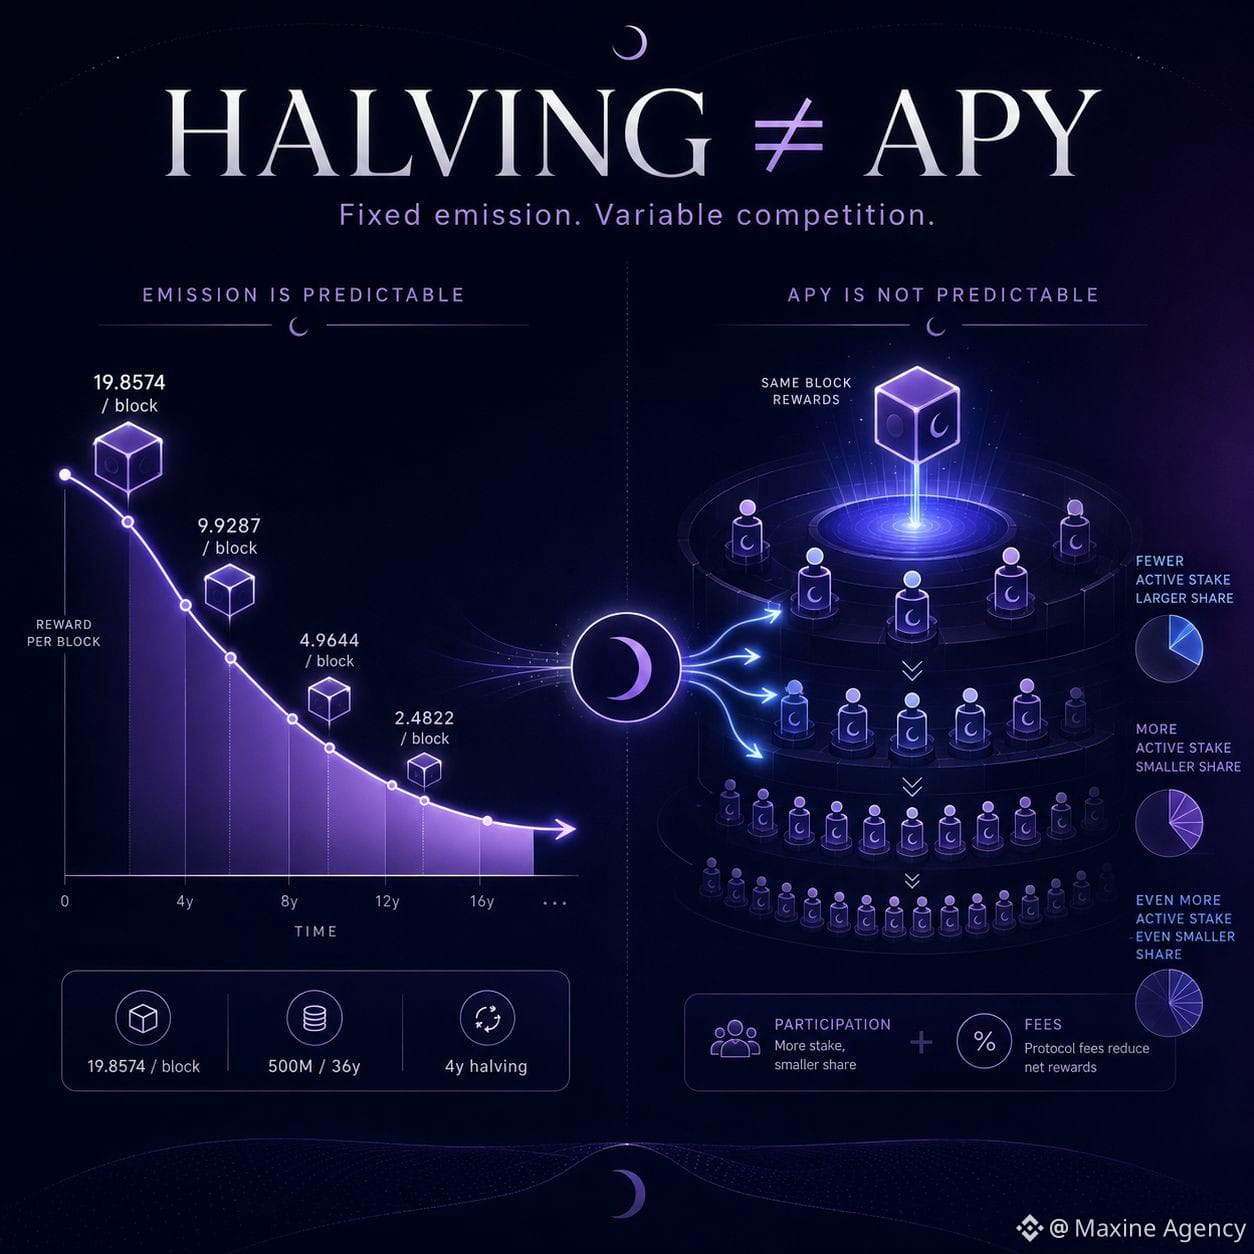
7
2
141
Я использовал Binance P2P с 2022 года, и чем дольше торгуешь, тем меньше внимания уделяешь тому, чтобы «выслеживать красивую цену»
Я пролистал скриншоты сделок за 21/01/2022 и увидел ордер на продажу 1.656 USDT: получил 38.836.512đ, что примерно соответствует 23.452đ/USDT.
Теперь понимаю, что я уже давно пользуюсь Binance P2P. Сначала я думал только об одном: выбирать мерчанта, который покупает по более высокой цене. Но за много лет мой подход к торговле сильно изменился.
Первый совет — не смотреть только на цену. Разница в несколько десятков донгов за каждый USDT не стоит того, чтобы менять партнёра на того, кто отвечает медленно, имеет запутанные условия или нестабильную историю сделок. Перед тем как открыть ордер, я всегда проверяю Completion Rate, количество завершённых ордеров, торговые лимиты и способы оплаты.
Я также смотрю несколько объявлений одновременно, чтобы понять общую картину. То, что реклама стоит в начале страницы, не обязательно означает лучшую цену — поэтому несколько секунд сравнения могут помочь избежать ордера с сильным отклонением по цене.
Второй момент: когда я продаю USDT, я выпускаю (Release) только после того, как сам открою приложение банка и увижу, что деньги реально поступили. Скрин перевода, SMS или сообщение «я уже перевёл» не заменяют этот шаг.
Третий: все коммуникации я держу в Order Chat. Если партнёр просит перейти в Zalo, Telegram, изменить аккаунт для получения денег или решить вопрос вне Binance, я сразу прекращаю.
Для крупных ордеров я тоже часто делю на части. Так проще контролировать денежный поток и снижать давление, когда из-за одной сделки возникает проблема.
В конце концов, я всегда отдаю приоритет процессу, а не скорости. Эффективный P2P — это не самые быстрые сделки и не лишние десятки тысяч.
Это когда деньги приходят вовремя, информация совпадает, доказательств достаточно, и мне не приходится рисковать из-за собственной невнимательности.
@Binance_Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
Я использовал Binance P2P с 2022 года, и чем дольше торгуешь, тем меньше внимания уделяешь тому, чтобы «выслеживать красивую цену»
Я пролистал скриншоты сделок за 21/01/2022 и увидел ордер на продажу 1.656 USDT: получил 38.836.512đ, что примерно соответствует 23.452đ/USDT.
Теперь понимаю, что я уже давно пользуюсь Binance P2P. Сначала я думал только об одном: выбирать мерчанта, который покупает по более высокой цене. Но за много лет мой подход к торговле сильно изменился.
Первый совет — не смотреть только на цену. Разница в несколько десятков донгов за каждый USDT не стоит того, чтобы менять партнёра на того, кто отвечает медленно, имеет запутанные условия или нестабильную историю сделок. Перед тем как открыть ордер, я всегда проверяю Completion Rate, количество завершённых ордеров, торговые лимиты и способы оплаты.
Я также смотрю несколько объявлений одновременно, чтобы понять общую картину. То, что реклама стоит в начале страницы, не обязательно означает лучшую цену — поэтому несколько секунд сравнения могут помочь избежать ордера с сильным отклонением по цене.
Второй момент: когда я продаю USDT, я выпускаю (Release) только после того, как сам открою приложение банка и увижу, что деньги реально поступили. Скрин перевода, SMS или сообщение «я уже перевёл» не заменяют этот шаг.
Третий: все коммуникации я держу в Order Chat. Если партнёр просит перейти в Zalo, Telegram, изменить аккаунт для получения денег или решить вопрос вне Binance, я сразу прекращаю.
Для крупных ордеров я тоже часто делю на части. Так проще контролировать денежный поток и снижать давление, когда из-за одной сделки возникает проблема.
В конце концов, я всегда отдаю приоритет процессу, а не скорости. Эффективный P2P — это не самые быстрые сделки и не лишние десятки тысяч.
Это когда деньги приходят вовремя, информация совпадает, доказательств достаточно, и мне не приходится рисковать из-за собственной невнимательности.
@Binance Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
Я пролистал скриншоты сделок за 21/01/2022 и увидел ордер на продажу 1.656 USDT: получил 38.836.512đ, что примерно соответствует 23.452đ/USDT.
Теперь понимаю, что я уже давно пользуюсь Binance P2P. Сначала я думал только об одном: выбирать мерчанта, который покупает по более высокой цене. Но за много лет мой подход к торговле сильно изменился.
Первый совет — не смотреть только на цену. Разница в несколько десятков донгов за каждый USDT не стоит того, чтобы менять партнёра на того, кто отвечает медленно, имеет запутанные условия или нестабильную историю сделок. Перед тем как открыть ордер, я всегда проверяю Completion Rate, количество завершённых ордеров, торговые лимиты и способы оплаты.
Я также смотрю несколько объявлений одновременно, чтобы понять общую картину. То, что реклама стоит в начале страницы, не обязательно означает лучшую цену — поэтому несколько секунд сравнения могут помочь избежать ордера с сильным отклонением по цене.
Второй момент: когда я продаю USDT, я выпускаю (Release) только после того, как сам открою приложение банка и увижу, что деньги реально поступили. Скрин перевода, SMS или сообщение «я уже перевёл» не заменяют этот шаг.
Третий: все коммуникации я держу в Order Chat. Если партнёр просит перейти в Zalo, Telegram, изменить аккаунт для получения денег или решить вопрос вне Binance, я сразу прекращаю.
Для крупных ордеров я тоже часто делю на части. Так проще контролировать денежный поток и снижать давление, когда из-за одной сделки возникает проблема.
В конце концов, я всегда отдаю приоритет процессу, а не скорости. Эффективный P2P — это не самые быстрые сделки и не лишние десятки тысяч.
Это когда деньги приходят вовремя, информация совпадает, доказательств достаточно, и мне не приходится рисковать из-за собственной невнимательности.
@Binance Vietnam #BinanceP2PAnToan
$BTC $APR $LAB
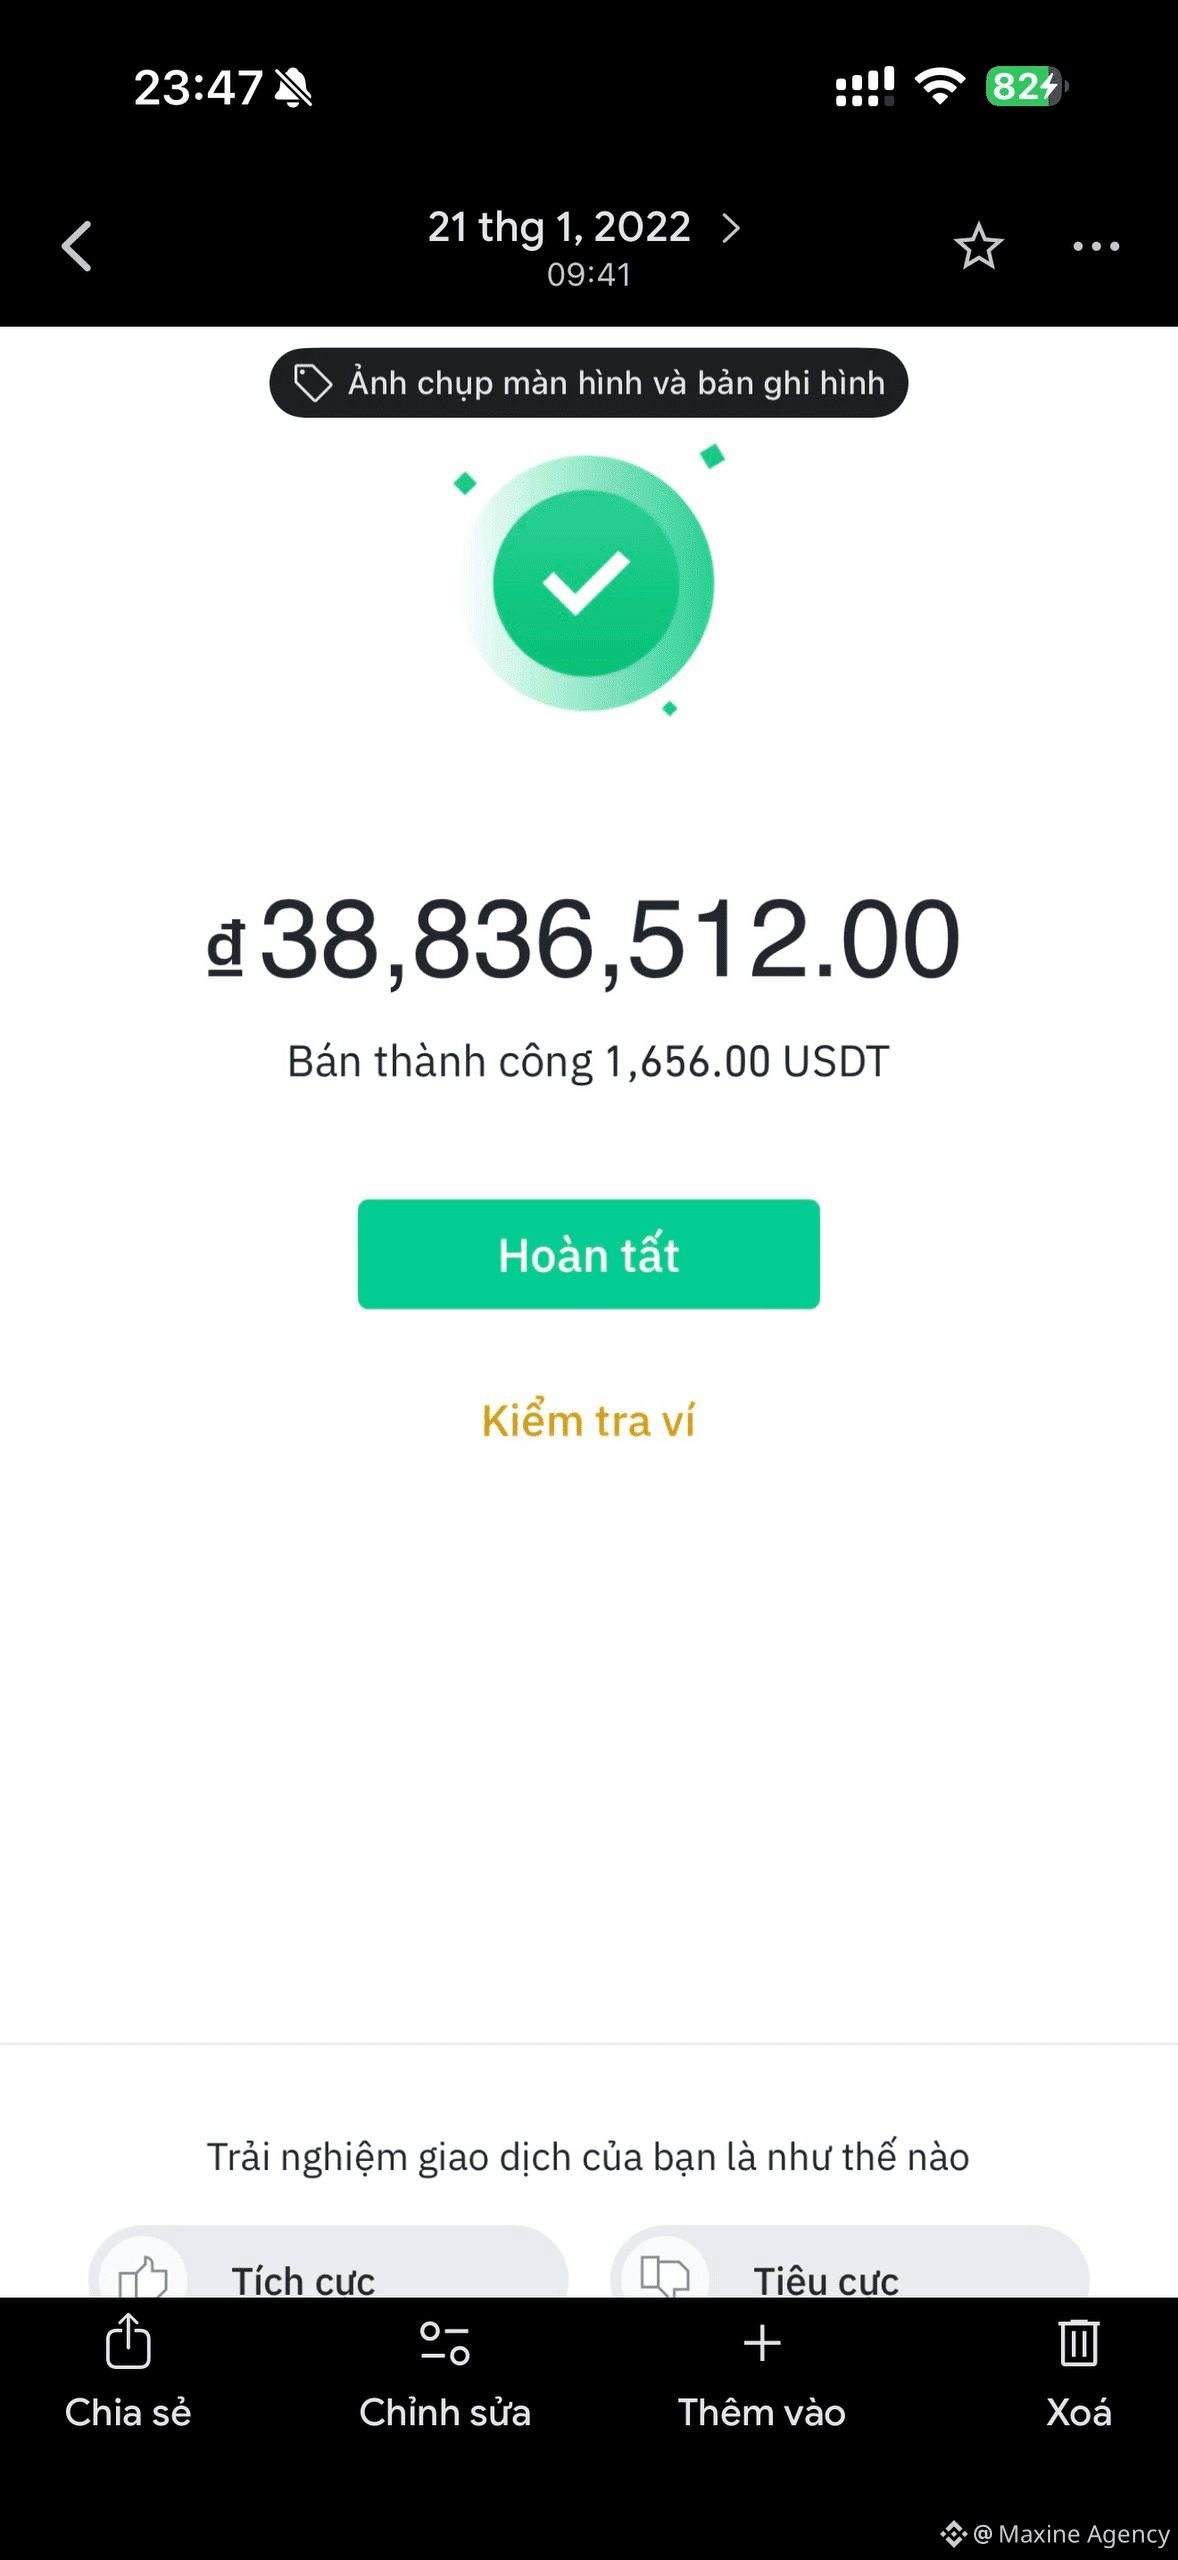
1
3
428
Просмотр ключа Dusk заставил меня задуматься больше о «праве на просмотр»
Когда я читал о Phoenix, сначала я обратил внимание на часть транзакций, скрытую от публичных наблюдателей, но то, что показалось мне сложнее, находится в selective disclosure.
Phoenix позволяет владельцу делиться viewing key, чтобы другая сторона могла идентифицировать те output, которые принадлежат ей, и, имея зашифрованные данные, прочитать соответствующую ценность. Это хорошо подходит для аудита или отчетности: человеку, которому нужно проверить, доступна достаточная информация, но при этом вся транзакция не превращается в публичные данные.
Но отсюда возникает вопрос, о котором говорят меньше всего: как долго должно существовать право на просмотр?
У аудита есть начало и конец. viewing key — это право на криптографический доступ. Если компания передает его аудитору, важно не только то, кто именно получает доступ, но и какие данные он видит, как управляется ключ и что происходит, когда первоначальная цель уже выполнена.
По-моему, это более практичная часть privacy, чем просто скрывать балансы от explorer.
Блокчейн может помешать публике видеть данные Phoenix, но если информация была законно раскрыта, система не может заставить уже сохраненную копию получателя исчезнуть. Поэтому privacy не заканчивается на cryptography — она также зависит от управления правами доступа и процессов вне сети.
То, за чем мне хочется следить в #dusk , — это то, как viewing authority реально ограничивается.
Кто получает просмотр, какую часть видит и в течение какого времени?
Если selective disclosure отвечает на все три вопроса, то privacy действительно станет инструментом для управляемых финансов.
@Dusk_Foundation $DUSK $Q $BASED
Просмотр ключа Dusk заставил меня задуматься больше о «праве на просмотр»
Когда я читал о Phoenix, сначала я обратил внимание на часть транзакций, скрытую от публичных наблюдателей, но то, что показалось мне сложнее, находится в selective disclosure.
Phoenix позволяет владельцу делиться viewing key, чтобы другая сторона могла идентифицировать те output, которые принадлежат ей, и, имея зашифрованные данные, прочитать соответствующую ценность. Это хорошо подходит для аудита или отчетности: человеку, которому нужно проверить, доступна достаточная информация, но при этом вся транзакция не превращается в публичные данные.
Но отсюда возникает вопрос, о котором говорят меньше всего: как долго должно существовать право на просмотр?
У аудита есть начало и конец. viewing key — это право на криптографический доступ. Если компания передает его аудитору, важно не только то, кто именно получает доступ, но и какие данные он видит, как управляется ключ и что происходит, когда первоначальная цель уже выполнена.
По-моему, это более практичная часть privacy, чем просто скрывать балансы от explorer.
Блокчейн может помешать публике видеть данные Phoenix, но если информация была законно раскрыта, система не может заставить уже сохраненную копию получателя исчезнуть. Поэтому privacy не заканчивается на cryptography — она также зависит от управления правами доступа и процессов вне сети.
То, за чем мне хочется следить в #dusk , — это то, как viewing authority реально ограничивается.
Кто получает просмотр, какую часть видит и в течение какого времени?
Если selective disclosure отвечает на все три вопроса, то privacy действительно станет инструментом для управляемых финансов.
@Dusk $DUSK $Q $BASED
Когда я читал о Phoenix, сначала я обратил внимание на часть транзакций, скрытую от публичных наблюдателей, но то, что показалось мне сложнее, находится в selective disclosure.
Phoenix позволяет владельцу делиться viewing key, чтобы другая сторона могла идентифицировать те output, которые принадлежат ей, и, имея зашифрованные данные, прочитать соответствующую ценность. Это хорошо подходит для аудита или отчетности: человеку, которому нужно проверить, доступна достаточная информация, но при этом вся транзакция не превращается в публичные данные.
Но отсюда возникает вопрос, о котором говорят меньше всего: как долго должно существовать право на просмотр?
У аудита есть начало и конец. viewing key — это право на криптографический доступ. Если компания передает его аудитору, важно не только то, кто именно получает доступ, но и какие данные он видит, как управляется ключ и что происходит, когда первоначальная цель уже выполнена.
По-моему, это более практичная часть privacy, чем просто скрывать балансы от explorer.
Блокчейн может помешать публике видеть данные Phoenix, но если информация была законно раскрыта, система не может заставить уже сохраненную копию получателя исчезнуть. Поэтому privacy не заканчивается на cryptography — она также зависит от управления правами доступа и процессов вне сети.
То, за чем мне хочется следить в #dusk , — это то, как viewing authority реально ограничивается.
Кто получает просмотр, какую часть видит и в течение какого времени?
Если selective disclosure отвечает на все три вопроса, то privacy действительно станет инструментом для управляемых финансов.
@Dusk $DUSK $Q $BASED
4
2
275
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
ПротоколFOMC
Просмотров: 25,600
100 обсуждают
🚨 Сегодня FOMC — ждите волатильность 🚨
16 сентября Федеральная резервная система объявит решение по ставке.
⏰ Решение: 18:00 UTC
🎙️ Пресс-конференция: 18:30 UTC
Рынок уже заложил повышение на 0.25%. Главное — не само решение, а тон комментариев ФРС.
- Более «ястребиный» тон → давление на $BTC и альты
- Более мягкий тон → возможен отскок «на облегчении»
Важно:
• Не гонитесь за первой свечой
• Держите плечо низким
• Следите за BTC, DXY и доходностями
• Дождитесь, пока рынок успокоится после пресс-конференции
Дни FOMC — это про терпение, а не про FOMO.#ПротоколFOMC #fomcотслеживание #MSTRTradingVolumeSurpassesMorganStanley
Pandas
·Лайков: 2
·Просмотров: 123
fomcотслеживание
Просмотров: 30,436
306 обсуждают
BOJRaisesRatesTo31YearHigh
Просмотров: 32,959
761 обсуждают