TermMax может быть правильным решением для долгосрочных потребностей, но всё равно нужно доказать, что пользователи хотят изменить привычки
Чем больше я читаю про TermMax, тем яснее вижу: самый важный вопрос не в том, обоснована ли fixed rate lending. С финансовой точки зрения это понятно: заёмщик заранее знает стоимость капитала, кредитор заранее знает доходность, и у обеих сторон есть чёткие даты погашения.
Но в DeFi и так хватает разумных продуктов
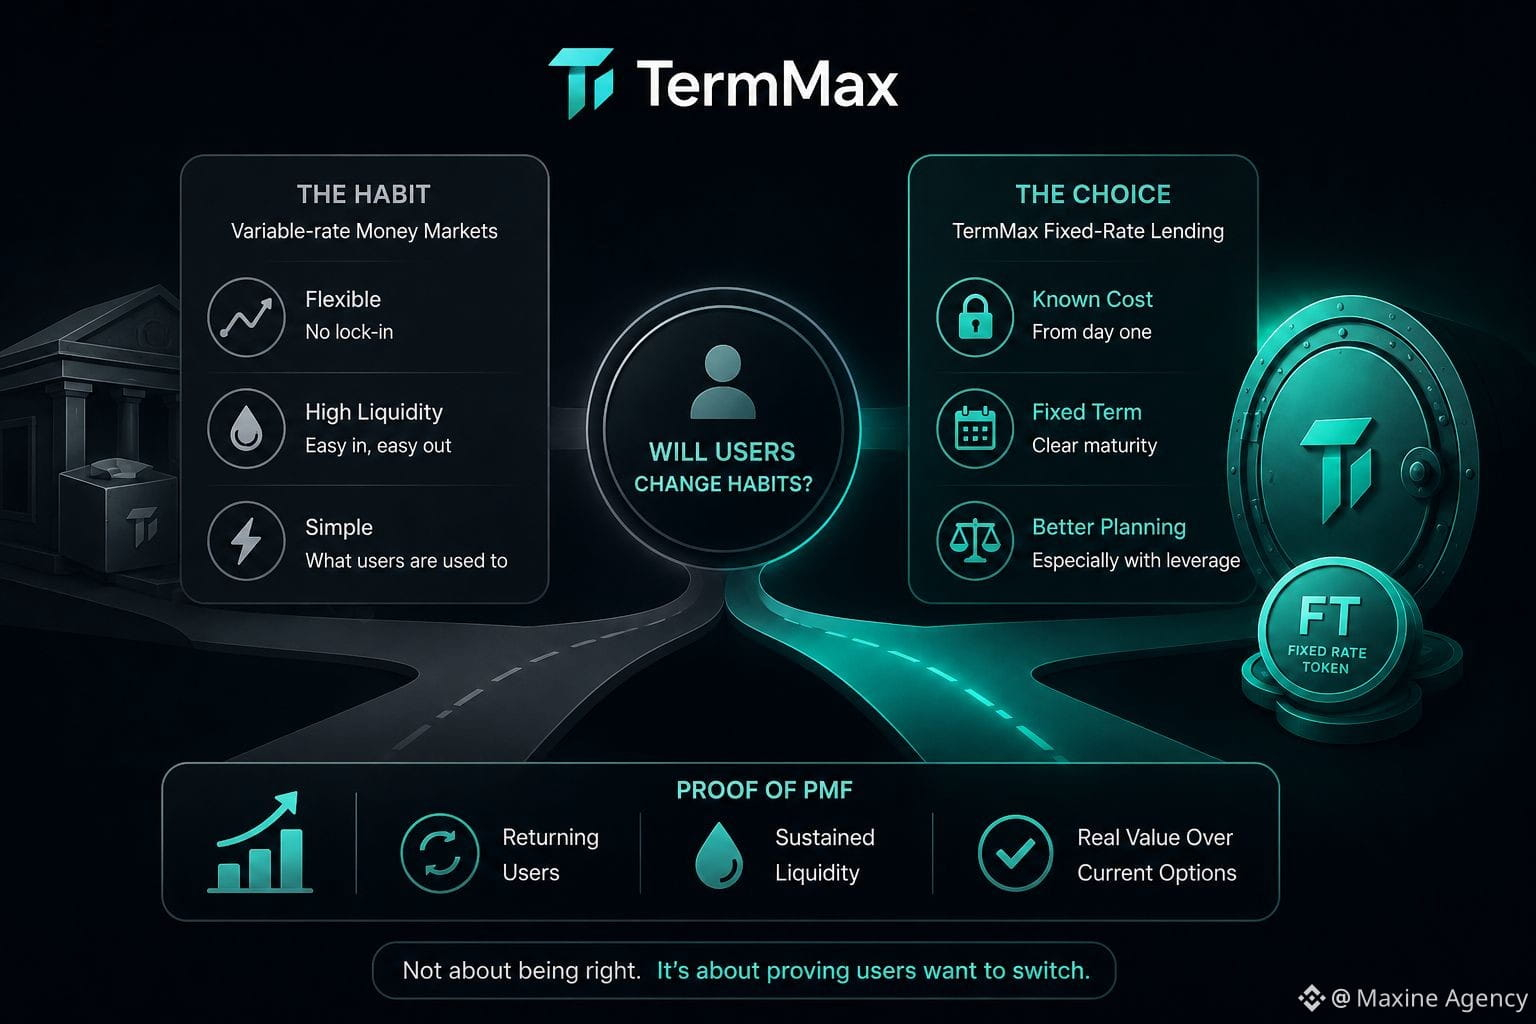
Сложнее другое — убедить пользователей уйти с привычного money market. Плавающая процентная ставка может раздражать, но взамен вы получаете высокую ликвидность, простые операции и не нужно слишком много думать о сроках. Для многих эта удобность уже достаточно хороша.
TermMax действительно начинает отличаться только тогда, когда ценность предсказуемости стоимости капитала выше той гибкости, которая у пользователя уже есть.
Это особенно заметно на примере leverage. Если стратегия зависит от тонкой маржи, то заранее известная стоимость финансирования может помочь точнее рассчитать позицию. Но для тех, кто просто размещает активы, чтобы зарабатывать доход, выгода fixed rate может быть недостаточно сильной, чтобы заставить их менять поведение.
Поэтому я думаю, что XP или Activity Points решают задачу только на уровне первичного привлечения. Они могут нарастить объём и привести пользователей в систему, но не отвечают на более сложный вопрос: после того как награды уменьшатся, они всё ещё будут возвращаться — из‑за самого продукта, а не только из‑за стимулов?
Я не сомневаюсь, что спрос на fixed income станет больше по мере взросления крипторынка
То, в чём я не уверен — это момент времени
Если TermMax хочет доказать product market fit, я бы смотрел на долю пользователей, которые возвращаются, на то, сохраняется ли ликвидность после окончания incentives, и действительно ли fixed rate помогает им лучше управлять капиталом по сравнению с текущими вариантами
@TermMax #TermMax
$BTC $LAB $X
Чем больше я читаю про TermMax, тем яснее вижу: самый важный вопрос не в том, обоснована ли fixed rate lending. С финансовой точки зрения это понятно: заёмщик заранее знает стоимость капитала, кредитор заранее знает доходность, и у обеих сторон есть чёткие даты погашения.
Но в DeFi и так хватает разумных продуктов
Сложнее другое — убедить пользователей уйти с привычного money market. Плавающая процентная ставка может раздражать, но взамен вы получаете высокую ликвидность, простые операции и не нужно слишком много думать о сроках. Для многих эта удобность уже достаточно хороша.
TermMax действительно начинает отличаться только тогда, когда ценность предсказуемости стоимости капитала выше той гибкости, которая у пользователя уже есть.
Это особенно заметно на примере leverage. Если стратегия зависит от тонкой маржи, то заранее известная стоимость финансирования может помочь точнее рассчитать позицию. Но для тех, кто просто размещает активы, чтобы зарабатывать доход, выгода fixed rate может быть недостаточно сильной, чтобы заставить их менять поведение.
Поэтому я думаю, что XP или Activity Points решают задачу только на уровне первичного привлечения. Они могут нарастить объём и привести пользователей в систему, но не отвечают на более сложный вопрос: после того как награды уменьшатся, они всё ещё будут возвращаться — из‑за самого продукта, а не только из‑за стимулов?
Я не сомневаюсь, что спрос на fixed income станет больше по мере взросления крипторынка
То, в чём я не уверен — это момент времени
Если TermMax хочет доказать product market fit, я бы смотрел на долю пользователей, которые возвращаются, на то, сохраняется ли ликвидность после окончания incentives, и действительно ли fixed rate помогает им лучше управлять капиталом по сравнению с текущими вариантами
@TermMax #TermMax
$BTC $LAB $X