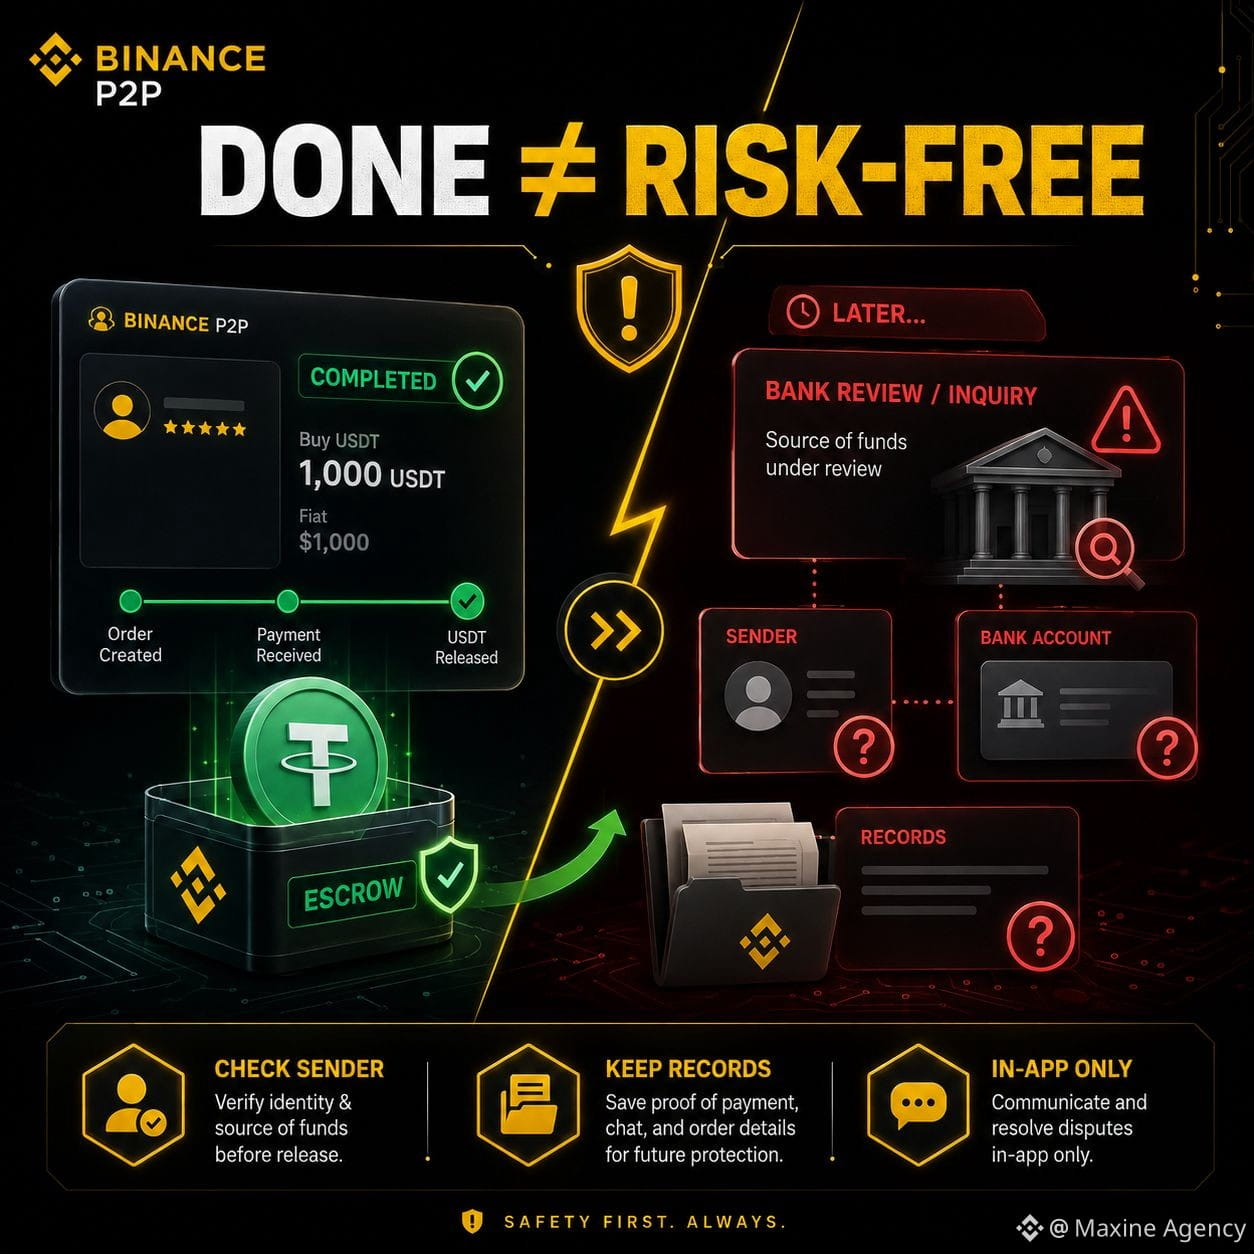
На прошлой неделе друг сходу взял сделку по alpha на 20k$, поэтому он продал USDT, чтобы поймать «дно» по золоту. Он рассказывал, что в тот день P2P-платеж выглядел абсолютно обычным. Деньги поступили, имя отправителя было почти таким же, как данные в Order, а в назначении платежа не было ничего подозрительного — и он сразу же выпустил USDT, не особо думая.
Через несколько дней банк снова связался с ним, уточнял происхождение средств и сразу заблокировал банковский счёт.
Этот случай заставил меня осознать одну вещь: escrow защищает крипто во время сделки, но не может вместо продавца объяснить, откуда взялись fiat-средства, до того как они попали на банковский счёт.
Это тип риска, который не появляется сразу на экране. Order уже завершён, USDT уже ушёл из кошелька — и тогда вопрос о происхождении средств может всплыть снова.
Чем больше сделок делаешь, тем сильнее понимаешь, что «работа на автомате» иногда опаснее, чем у новичков. После десятков гладких сделок легко подумать: деньги в порядке, покупатель вежливый, у Merchant хорошая история — значит всё точно нормально.
Но такие признаки не заменяют проверку отправителя.
Когда я продаю P2P, я всегда в первую очередь выбираю платёжный аккаунт, имя в котором совпадает с покупателем из Order. Весь обмен я держу внутри Binance и сохраняю Order ID вместе с банковскими документами/чеками. Если деньги пришли с аккаунта третьей стороны или если информация где-то не сходится — я не начинаю гадать причины и «отпускать» просто чтобы закончить.
Не все сделки с похожими названиями означают проблему, но если я не понимаю источник средств, у меня нет повода спешить с разблокировкой крипто.
Безопасный P2P — это не только не потерять USDT прямо в рамках сделки
Иногда это ещё и гарантия того, что спустя несколько дней у меня будут достаточные доказательства, чтобы чётко объяснить, каким образом прошли средства через мой счёт.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC
Через несколько дней банк снова связался с ним, уточнял происхождение средств и сразу заблокировал банковский счёт.
Этот случай заставил меня осознать одну вещь: escrow защищает крипто во время сделки, но не может вместо продавца объяснить, откуда взялись fiat-средства, до того как они попали на банковский счёт.
Это тип риска, который не появляется сразу на экране. Order уже завершён, USDT уже ушёл из кошелька — и тогда вопрос о происхождении средств может всплыть снова.
Чем больше сделок делаешь, тем сильнее понимаешь, что «работа на автомате» иногда опаснее, чем у новичков. После десятков гладких сделок легко подумать: деньги в порядке, покупатель вежливый, у Merchant хорошая история — значит всё точно нормально.
Но такие признаки не заменяют проверку отправителя.
Когда я продаю P2P, я всегда в первую очередь выбираю платёжный аккаунт, имя в котором совпадает с покупателем из Order. Весь обмен я держу внутри Binance и сохраняю Order ID вместе с банковскими документами/чеками. Если деньги пришли с аккаунта третьей стороны или если информация где-то не сходится — я не начинаю гадать причины и «отпускать» просто чтобы закончить.
Не все сделки с похожими названиями означают проблему, но если я не понимаю источник средств, у меня нет повода спешить с разблокировкой крипто.
Безопасный P2P — это не только не потерять USDT прямо в рамках сделки
Иногда это ещё и гарантия того, что спустя несколько дней у меня будут достаточные доказательства, чтобы чётко объяснить, каким образом прошли средства через мой счёт.
@Binance Vietnam #BinanceP2PAnToan
$APR $CLO $BTC