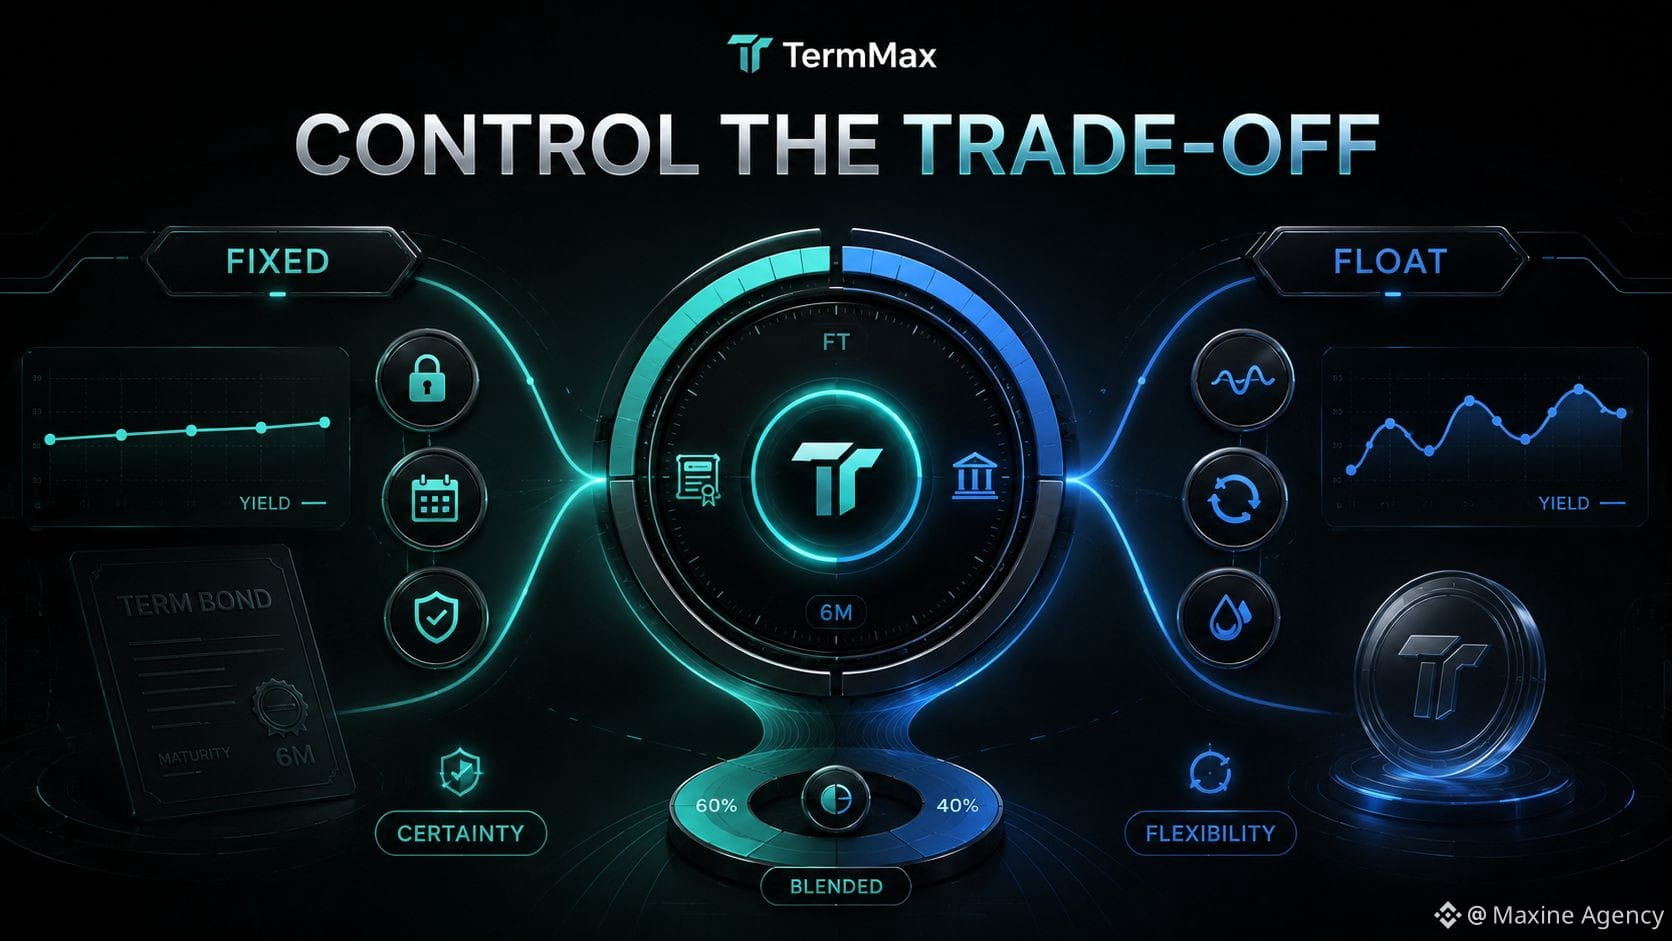
Фиксированная ставка против плавающей ставки — как мне кажется, ответ зависит от того, что вы хотите контролировать.
Чем больше я смотрю на TermMax, тем больше понимаю, что фиксированное lending — это не просто «более стабильная процентная ставка». Это обмен части гибкости на возможность заранее знать стоимость или доходность уже с самого начала.
Если вы выдаёте кредит 100.000 USD на 12 месяцев под fixed rate, вы почти точно знаете, что именно вы «фиксируете» капитал в обмен на какую доходность и в какой момент этот кредит завершится. Это особенно полезно, если цель — спланировать денежные потоки или придерживаться стабильной стратегии и при этом не отслеживать процент по дням.
Но цена здесь — упущенные возможности.
Рынок может измениться быстрее, чем срок. Новая ставка может оказаться выше той, что была зафиксирована. Другой пул может быть привлекательнее. Или просто вы захотите вывести капитал раньше, чтобы перейти на другую стратегию.
Плавающая ставка — наоборот. Вы сохраняете гибкость, но должны принять, что доходность будет постоянно меняться и станет сложнее прогнозировать.
Поэтому, на мой взгляд, fixed и floating не конкурируют в логике «что-то одно абсолютно лучше». Они решают разные задачи.
Fixed rate подходит, когда я отдаю приоритет определённости и хочу заранее видеть финансовый результат позиции.
Floating rate лучше, когда я высоко ценю ликвидность и возможность менять стратегию.
Если у меня есть 100.000 USD для кредитования на 12 месяцев, я, скорее всего, не выберу полностью одну сторону. Я бы разделил капитал: 60k$ зафиксировал бы под fixed rate, чтобы создать предсказуемую базу по доходности, а оставшуюся часть оставил бы на floating — чтобы иметь возможность маневрировать при изменениях рынка.
А у вас за что важнее будет ответственность в ближайшие 12 месяцев: за certainty или за flexibility?
@TermMax #TermMax
$BNB $RICE $APR
Чем больше я смотрю на TermMax, тем больше понимаю, что фиксированное lending — это не просто «более стабильная процентная ставка». Это обмен части гибкости на возможность заранее знать стоимость или доходность уже с самого начала.
Если вы выдаёте кредит 100.000 USD на 12 месяцев под fixed rate, вы почти точно знаете, что именно вы «фиксируете» капитал в обмен на какую доходность и в какой момент этот кредит завершится. Это особенно полезно, если цель — спланировать денежные потоки или придерживаться стабильной стратегии и при этом не отслеживать процент по дням.
Но цена здесь — упущенные возможности.
Рынок может измениться быстрее, чем срок. Новая ставка может оказаться выше той, что была зафиксирована. Другой пул может быть привлекательнее. Или просто вы захотите вывести капитал раньше, чтобы перейти на другую стратегию.
Плавающая ставка — наоборот. Вы сохраняете гибкость, но должны принять, что доходность будет постоянно меняться и станет сложнее прогнозировать.
Поэтому, на мой взгляд, fixed и floating не конкурируют в логике «что-то одно абсолютно лучше». Они решают разные задачи.
Fixed rate подходит, когда я отдаю приоритет определённости и хочу заранее видеть финансовый результат позиции.
Floating rate лучше, когда я высоко ценю ликвидность и возможность менять стратегию.
Если у меня есть 100.000 USD для кредитования на 12 месяцев, я, скорее всего, не выберу полностью одну сторону. Я бы разделил капитал: 60k$ зафиксировал бы под fixed rate, чтобы создать предсказуемую базу по доходности, а оставшуюся часть оставил бы на floating — чтобы иметь возможность маневрировать при изменениях рынка.
А у вас за что важнее будет ответственность в ближайшие 12 месяцев: за certainty или за flexibility?
@TermMax #TermMax
$BNB $RICE $APR