

PIZZA看加密
960 Публикации
PIZZA看加密
 Square Verified
Отправить жалобу
Заблокировать пользователя
我瞎说我的,您随意看

Macro KOL
21 подписок(и/а)
337 подписчиков(а)
468 понравилось
1 Значки
Посты
·
--
Проверено
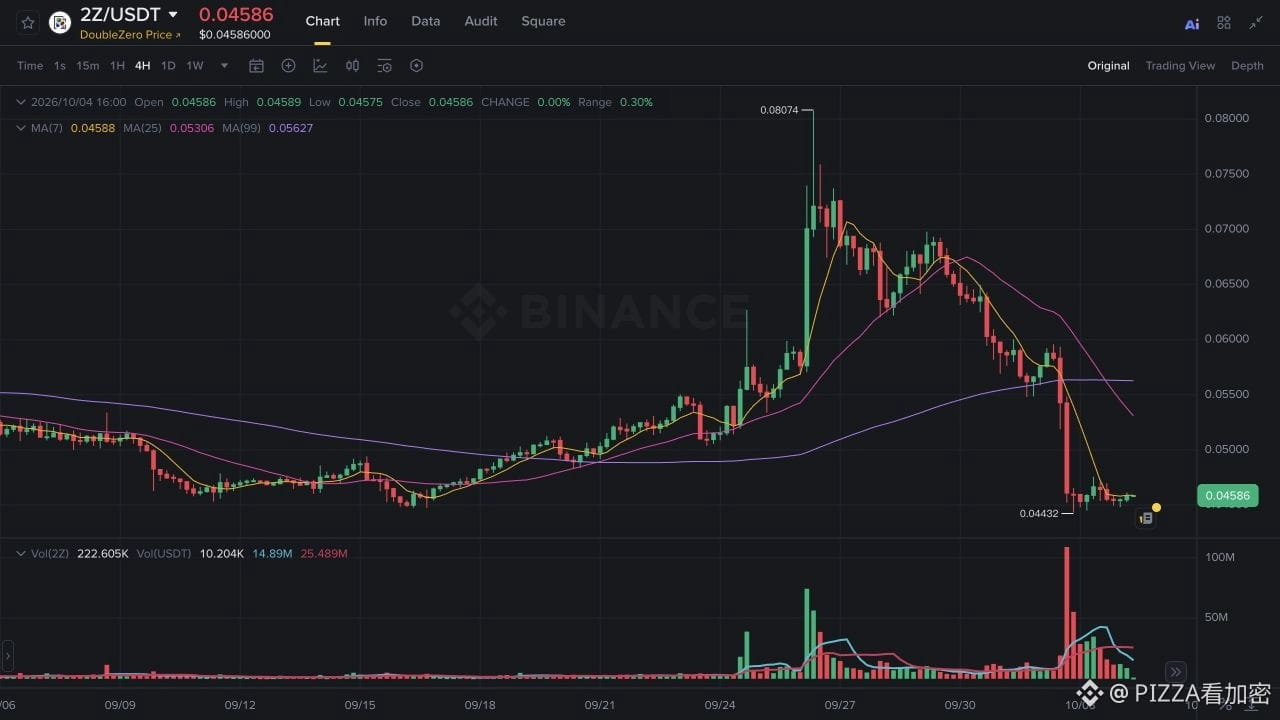
2Z упал почти на 19%, и я по-прежнему настроен скорее медвежье на предстоящую неделю
В ближайшие 3–7 дней я смотрю на $2Z с позиции «медведей». В октябре наступает первое окно разблокировки, которое было указано в первоначальном раскрытии: потенциально продаваемых монет станет больше, но цена после резкого обвала всё ещё держится на низких уровнях. Больше всего меня беспокоит, что при отскоке продавцы снова перехватят инициативу и цену снова продавят вниз.
Меня сильнее всего интересует, насколько именно вырастет предложение. В плане оборота на конец месяца, опубликованном на Upbit, в конце сентября около 3,47 млрд монет, в конце октября — около 5,11 млрд; планируется рост примерно на 47%. Это месячная раскладка из исходного раскрытия — теоретически возможны изменения, и по ней нельзя доказать, сколько монет пришло на биржу сегодня или сколько их уже было продано. Но после снятия ограничений держатели, которые раньше не могли продавать, тоже смогут выбрать продажу — значит, дальше потребуется больше покупателей, чтобы «подхватить».
И ещё: цена не даёт мне уверенности в том, что это хорошая точка для усреднения. По дневным свечам Binance в UTC: 2 октября с открытия до закрытия падение составило около 18,8%. На 16:05 по пекинскому времени сегодня 2Z/USDT около 0,04585, всё ещё находится рядом с низом той дневной свечи, которая и стала дном после падения. Падение существенное, но «насколько дёшево стало» и «сколько распродавцы уже переварили» — это разные вещи.
У «бычьей» стороны есть причина, которую стоит воспринимать всерьёз: график разблокировки был известен заранее, и эта волна падения могла уже заранее отразить опасения; возможно, не обязательно будет ещё один раунд снижения. С этим я согласен — нельзя, увидев разблокировку, сразу делать вывод, что цена должна продолжить падать. Но сейчас отскок ещё не вернул диапазон, который был утрачен при падении; поэтому мне скорее кажется, что давление со стороны предложения всё ещё переваривается, и в краткосрочной перспективе отскок легко снова будут продавить вниз.
Я буду смотреть на область 0,055–0,057 USDT — ближе к минимуму и цене закрытия от 1 октября. Если цена вернётся в этот диапазон и две подряд дневные свечи в UTC закроются выше 0,057, я отзову оценку, что ближайшая неделя для меня медвежья. До этого боковое движение на низких уровнях ещё недостаточно, чтобы я считал это разворотом.
#2Z #代币解锁 #Криптовалюта
170
·
--
Проверено
BTC завтра смотрю на ISM, я скорее настроен по-медвежьи по этому отскоку
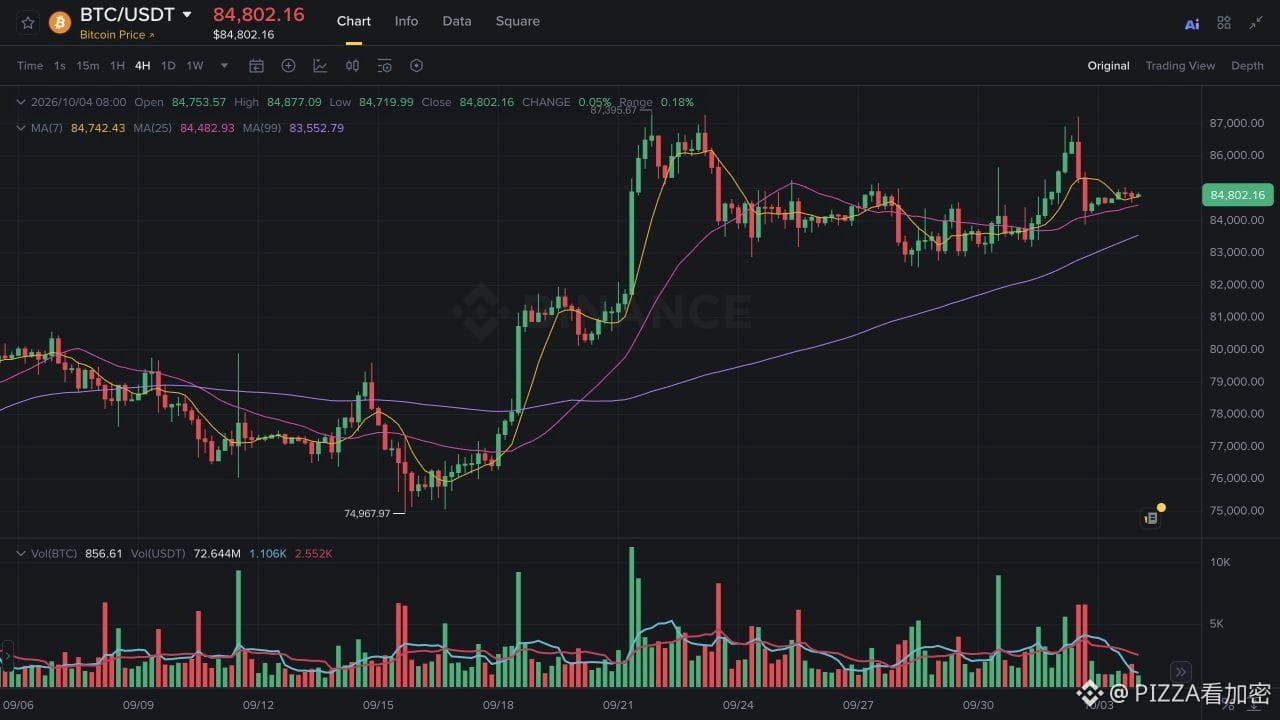
В ближайшие два дня я по-прежнему настроен против роста в отношении $BTC . На этих выходных отскок еще не вернул позиции, которые были до падения в пятницу. Завтра вечером (в США) выйдут данные по сектору услуг — и рынок снова будет пытаться ответить на вопрос: слабость в найме смягчилась ли, и сошло ли ценовое давление? Если ценовое давление продолжает усиливаться, я считаю, что этот отскок с большей вероятностью снова окажется под давлением.
В 22:00 по пекинскому времени 5 октября ISM опубликует отчет по услугам за сентябрь. Я сначала посмотрю по ценовым составляющим. В прошлогоднем августовском отчете индекс занятости был всего 47,8, а ценовой индекс при этом вырос с 70,3 до 72,6. Слабость по найму и рост закупочных издержек происходят одновременно. Ожидать снижения ставок только на основании ослабления занятости — этого аргумента недостаточно.
Федрезерв в сентябре только что повысил ставку на 25 базисных пунктов, и в заявлении также четко сказано, что инфляция все еще остается повышенной. Если сервисные компании продолжат сталкиваться с ростом цен, ФРС будет еще сложнее смягчать политику. А значит, BTC будет труднее привлечь покупки за счет снижения ставок. Это — главный мой довод “против”.
И у цены нет для меня достаточно причин “за” рост. 4 октября в 11:06 спот BTC/USDT на Binance был около 84,8 тыс.; а свеча 4H, которая в пятницу по пекинскому времени закрылась до 20:00, — примерно на 86,4 тыс. Этот спад еще не отыгран, поэтому я рассматриваю это как доказательство слабости отскока. А почему именно распродавали — по одним только свечам это не понять.
Завтра также может появиться шанс для быков. Если по составляющим цены заметно пойдет откат, а новые заказы не ухудшатся явно, то появится основание считать, что ценовое давление ослабло. Тогда у рынка будет больше причин ожидать, что ставки пойдут вниз. Если просто видеть, что занятость продолжает слабеть — я по-прежнему остаюсь настроенным по-медвежьи. Но если действительно ценовое давление заметно ослабеет, и при этом BTC вернет и удержит район 86,4 тыс., тогда я отзову это суждение.
#BTC #加密货币 #ISM
1.9k
·
--
Проверено
Слабее NFP — я ещё не спешу смотреть в лонг на QQQ
Сентябрьские NFP получились слабее, поэтому я всё ещё довольно осторожен насчёт того, что QQQ продолжит расти на следующей неделе. Если занятость будет замедляться, ФРС может сделать меньше одно повышение ставки — но если при этом и потребление, и заказы тоже ослабнут, то сколько реально смогут заработать компании, придётся пересчитывать заново.
NFP за сентябрь, объявленные 2 октября, добавили лишь 290 тыс. рабочих мест. При этом пересмотр за июль и август в сумме снизили на 60 тыс. Такой рост занятости может дать ФРС чуть меньше оснований продолжать повышать ставки. Но ФРС только в сентябре повысила ставку на 0,25 п.п., так что «пропустить одно повышение» и тем более начать снижать ставки — всё ещё далеко.
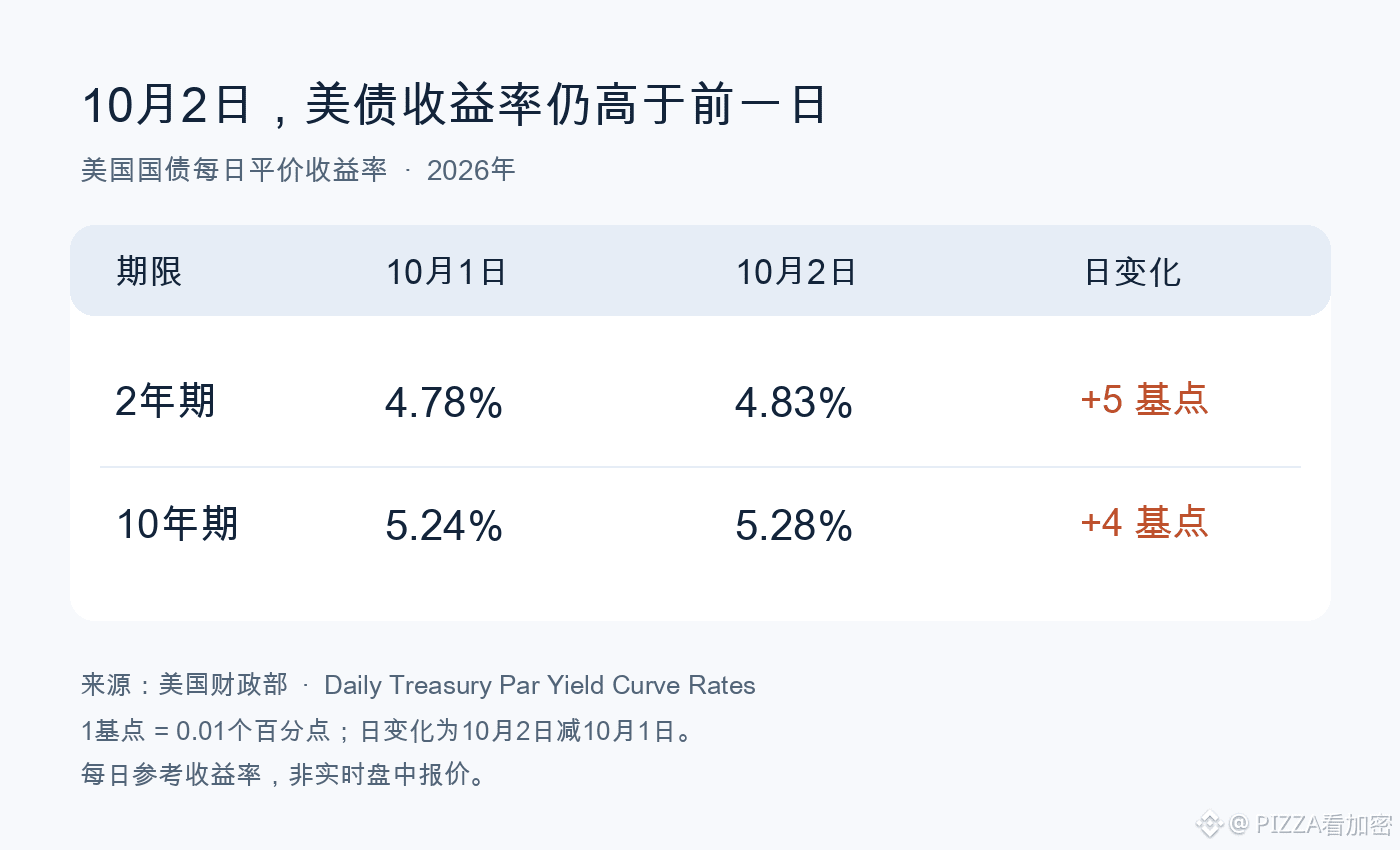
По справочным доходностям Минфина США на 2 октября: двухлетние — 4,83%, десятилетние — 5,28%. Это выше, чем накануне, на 5 и 4 б.п. соответственно. Изменения небольшие — по ним нельзя уверенно судить, что QQQ должен падать; но и аргумента о том, что давление по ставкам уже ослабло, они тоже не подтверждают.
Если занятость продолжит слабеть, могут пострадать потребление и корпоративные заказы, а компании внутри QQQ могут заработать меньше, чем изначально предполагалось. Более слабая занятость может немного смягчить давление от повышения ставок, но если она станет слишком слабой, рынок может начать нервничать.
Если доходности по гособлигациям США смогут пойти вниз, то у компаний не ухудшатся ожидания по будущим делам — тогда мне будет куда охотнее смотреть в сторону QQQ. Сейчас, только по этим NFP, я ещё не спешу менять свою оценку.
#QQQ #美股 #NFP
1
1.6k
·
--
Проверено
BTC поднялся до 87 тыс., а затем откатил назад. Эта статистика по Nonfarm не тянет на продолжение устойчивого роста
В ближайшие 24–48 часов я скорее ожидаю, что $BTC продолжит торговаться с давлением. Слабые данные по занятости могут ослабить опасения по поводу дальнейших повышений ставки, но биткоин уже «отдал назад» рост после выхода новостей. BTC пока не восстановил цену, которая была до публикации. На этих выходных я, наоборот, не считаю, что стоит ожидать, что цена уверенно пойдёт вверх.
Вечером 2 октября в 20:30 по США (20:30 по Пекину) были опубликованы данные по американскому Nonfarm за сентябрь: прирост составил 2,9 млн рабочих мест — это ниже ожиданий Reuters (90 тыс.). По июлю и августу суммарно пересмотр вниз на 60 тыс., то есть рост занятости в первые два месяца также оказался слабее, чем изначально показывали.
Средняя почасовая зарплата в частном секторе (Nonfarm Average Hourly Earnings) в помесячном выражении выросла лишь на 0,1%, а уровень безработицы — 4,2%. Эти данные дают чуть меньше оснований для дальнейшего повышения ставки.
Если занятость остаётся слабой, ФРС может поднять ставку на один раз меньше — и тогда у BTC будет на один слой меньше процентного давления. Если стоимость капитала больше не будет расти, инвесторам также может быть проще принять волатильность от удержания монет. Но появятся ли эти покупки в реальном объёме — зависит от дальнейшего движения рынка.
ФРС только 16 сентября повысила ставку на 25 базисных пунктов, подняв целевой диапазон по ставке по федеральным фондам до 3,75%–4,00%. В заявлении по-прежнему говорится, что инфляция остаётся повышенной. Этот Nonfarm может поддержать оценку, что ещё одно повышение может не понадобиться, но пока нельзя считать снижение ставки уже решённым фактом.
BTC действительно сделал рывок вверх, а затем вернулся. Spot BTC/USDT на Binance перед публикацией был примерно 86 616 USDT. В первые 15 минут после выхода новости максимум составил 87 220, затем уровень не удержали. К 3 октября 11:02 по пекинскому времени цена была 84 614 — это примерно на 2,31% ниже уровня до публикации. Здесь сравнение до и после выхода новости, а не изменение за 24 часа.
Цена сама по себе не говорит, кто продаёт, но на этот раз подъём не удержался. Даже если Nonfarm даёт аргумент в пользу меньшего числа повышений ставки, сейчас недостаточно оснований рассматривать отскок на выходных как устойчивый рост.
Аргументы «за рост» всё ещё есть. Зарплаты растут медленно, плюс два первых месяца были пересмотрены вниз — поэтому данные по занятости действительно могут сделать ФРС более осторожной в вопросе дальнейших повышений ставки. Уровень безработицы 4,2% также недостаточен, чтобы в одиночку доказывать, что США уже вошли в рецессию. Сразу записывать слабый Nonfarm как «BTC обязательно упадёт» — тоже слишком далеко.
На этот раз предлагаю сначала проверить отскок около 86 600 USDT. Это фактическая цена до публикации, чтобы сравнивать динамику «до и после новости». Если BTC восстановит этот уровень и удержит его, я отзову мою оценку, что на выходных скорее слабость; если же произойдёт лишь краткий всплеск и затем откат, объяснение «продолжит торговаться с давлением» будет выглядеть более обоснованным. Открыв график BTC, можно сверить этот сценарий с условиями.
#BTC #非农 #ФРС
1
1.6k
·
--
Проверено
Nike хочет сэкономить 2,5 млрд долларов, но почему акции всё равно под давлением?
После этой отчётности я скорее ожидаю, что в ближайшие две-четыре недели акции всё ещё будут находиться под давлением. Компания прогнозирует, что заработает в текущем финансовом году меньше, чем сейчас считают аналитики, а план экономии в 2,5 млрд долларов ещё предстоит «донакопить» до 2031 фингода. Чтобы в краткосрочной перспективе развернуть акции вверх, доказательства восстановления продаж важнее масштабов программы экономии. Речь идёт об акциях Nike на NYSE (NKE).
1 октября Nike опубликовала результаты за первый квартал фингода-2027. Прибыль на акцию составила 0,48 доллара — выше квартального ожидания в 0,43 доллара, которое приводит Nasdaq. Если смотреть только на этот квартал, всё выглядит неплохо, однако годовой ориентир составляет лишь 1,15–1,35 доллара, тогда как текущий консенсус Nasdaq по прибыли на весь год — 1,61 доллара.
Точка в 1,25 доллара, которую дала компания, примерно на 22% ниже этого ожидания; при этом уже исключены расходы на реструктуризацию примерно по 0,15 доллара на акцию. Даже если временно не учитывать затраты на реструктуризацию, заработанная Nike прибыль всё равно не дотягивает до прогнозов аналитиков. Сильнее один квартал — недостаточно, чтобы поддержать вывод о том, что ситуация по прибыли уже развернулась к лучшему на весь год.
Если бы инвесторы продолжали платить ту же цену за каждый доллар прибыли, то при более низких прогнозах по прибыли акции тоже получили бы давление. Но разрыв в 22% — это разница в ожиданиях по прибыли, и её нельзя напрямую «перевести» в то, что акция должна упасть ещё на 22%.
Акции уже успели снизиться. В предаукционном котировании Nasdaq на 2 октября в 8:13 по времени Восточного побережья США цена около 32,50 доллара — на 7,54% ниже закрытия предыдущей торговой сессии. Эта отчётность уже позволила части опасений отразиться в цене, а дальше, продолжит ли падение акция или нет, будет зависеть от того, как изменятся прогнозы по прибыли и оценки (valuation). Это предрыночный «снимок», и в дальнейшем возможен отскок.
Эффект от экономии расходов можно увидеть в бухгалтерских цифрах, но восстановление продаж пока не успевает за ним. В этом квартале выручка год к году снизилась на 4%, выручка от прямых продаж — на 8%, а онлайн-направление — на 13%. Маржинальность валовой прибыли вернулась с 42,2% до 42,8%. Основная причина — снижение складских и логистических расходов. На каждый доллар продаж можно удержать чуть больше, но из-за более низкого объёма продаж валовая прибыль за весь квартал всё равно оказалась на 145 млн долларов меньше, чем год назад.
План Pace по экономии 2,5 млрд долларов тоже требует времени. Компания говорит о накопленной экономии на период до фингода 2031, при этом ещё не вычтены примерно 1 млрд долларов предналоговых затрат на реструктуризацию и последующие вложения. В фингоде-2027 ожидается признание около 0,3 млрд долларов связанных расходов. Нельзя воспринимать эти 2,5 млрд как прибыль, которую заработают «за один финансовый год».
Почему при этом есть основания быкам смотреть с оптимизмом: выручка в Северной Америке растёт на 2% год к году, а маржинальность уже восстановилась. Если Северная Америка продолжит расти, а падение в прямых продажах будет сокращаться, то экономия средств и продажи большего объёма смогут вместе поддержать прибыль — и рынок может заранее начать платить за следующую волну восстановления.
Пока что я не рассматриваю эту отчётность как точку старта для роста. Если в ближайшие две-четыре недели акции вернут себе падение после публикации результатов и при этом продолжат укрепляться, тогда придётся отозвать оценку о том, что в краткосрочной перспективе давление сохранится. Если последующие раскрытия смогут подтвердить восстановление объёмов продаж и дать больше пространства для повышения прогноза по прибыли, это тоже изменит моё мнение о темпах восстановления компании.
#耐克 #美股 #финансовый_отчёт
209
·
--
Проверено
Торговцы могут подключить платежи в стейблкоинах без сбоев — можно по‑прежнему принимать фиат
Схемы приема, раскрытые Citigroup и Coinbase, позволяют торговцам, которые не хотят держать монеты, принимать платежи в стейблкоинах. Автоматически конвертировать в фиат для расчетов, снимая с торговцев работу по прямому управлению монетами. Чтобы оценить, пользуются ли торговцы этим, нужно смотреть, сколько заказов на практике оплачивается стейблкоинами; использовать ли монеты дальше — вопрос отдельный.
28 сентября обе стороны раскрыли расширение сотрудничества. Согласно схеме приема платежей для торговцев, клиенты через Spring by Citi платят стейблкоинами, платежная система Coinbase автоматически обменивает их на фиат, а Citigroup отвечает за расчеты.
Для торговцев, которые хотят подключить еще один способ оплаты, эта схема снимает необходимость напрямую управлять монетами: не нужно отдельно решать, как хранить монеты и когда их конвертировать ради этой выручки. Операции выполняет провайдер услуг, а торговцы могут отдельно решать, принимать ли платежи в стейблкоинах и держать ли монеты в долгосрочной перспективе.
В том же объявлении Coinbase Virtual Accounts будет автоматически конвертировать полученный фиат в стейблкоины — для другого типа запроса. Нельзя смешивать два направления противоположных по смыслу бизнес‑процессов и выдавать это за доказательство того, что торговцы начали копить монеты.
Даже если в будущем с помощью этой схемы будет совершаться все больше платежей, нельзя только по суммам платежей сделать вывод об объеме стейблкоинов у торговцев. Торговец, согласный принимать монеты от клиентов, не означает, что он хочет продолжать держать выручку в монетах; наоборот, получение фиата торговцем не мешает тому, чтобы в этой сделке участвовали стейблкоины.
Упрощение операций может объяснить, почему торговцы потенциально готовы подключиться, но не доказывает, что клиенты будут выбирать именно этот вариант. В заявлениях обеих сторон не раскрыты реальные масштабы платежей по этому сотрудничеству и не приведены полные тарифы. Насколько это выгоднее по сравнению с исходным способом оплаты, и смогут ли сроки зачисления и условия возвратов соответствовать повседневному ведению бизнеса — это нужно подтверждать практическим использованием.
На данный момент предложенные сторонами договоренности стартуют с США; их нельзя понимать как то, что уже во всем мире торговцы получили доступ, в рамках глобального охвата бизнеса Citigroup. Лишь когда подключенные торговцы продолжат регулярно получать такие заказы, можно будет подтвердить, что эта схема вошла в повседневную коммерцию.
285
·
--
Micron может оплачивать вложения текущего квартала операционным денежным потоком; при этом клиентские депозитные платежи нужно учитывать отдельно
Операционный денежный поток Micron за четвертый финансовый квартал $MU 2026 финансового года уже покрывает вложения в заводские помещения и оборудование, сделанные в рамках текущего квартала. Дополнительно внесённые клиентами депозиты увеличивают доступные средства, но при этом несут условия возврата. Чтобы понять, сколько Micron ещё сможет направить на расширение мощностей или выкуп акций, нужно раздельно оценить денежные средства, генерируемые в ходе операционной деятельности, и временно доступные депозиты.
30 сентября Micron раскрыла: по состоянию на 3 сентября в четвертом квартале было получено около 43,97 млрд долларов операционного денежного потока. На строительство заводов и приобретение оборудования компания потратила 11,11 млрд долларов. Если вычесть напрямую, остаётся примерно 32,86 млрд долларов. Здесь не учтены возвраты субсидий правительства и поступления от продажи оборудования — это отличается от методики скорректированного свободного денежного потока, которую компания раскрывает.
В текущем квартале Micron также получила 12,3 млрд долларов в виде денежных депозитов по стратегическим соглашениям с клиентами. В тексте для телефонной конференции руководство прямо пояснило, что эти депозиты отражаются в финансирующей деятельности и не влияют на свободный денежный поток. Эти деньги изначально не входили в операционный денежный поток; если вычесть их ещё раз, операционные результаты будут недооценены. Если же добавить их, трактуя как «дополнительную прибыль от продажи чипов», то оценка будет завышена.
Клиенты сначала вносят депозиты и договариваются о поставках на годы вперёд — Micron может получить часть средств раньше и заранее распланировать мощности. Ранее, в раскрытии 10-Q за третий квартал, было указано, что такие соглашения предусматривают обязательные объёмы закупок: большинство — с фиксированными ценами либо с ценовыми коридорами (верхний/нижний предел). Когда объёмы закупок прописаны в контракте, это позволяет точнее планировать мощности, чем опираться только на прогнозы спроса клиентов.
На этот раз руководство пояснило: денежные депозиты по стратегическим соглашениям не ограничены в использовании; после того как клиент выполнит минимальные требования по закупкам, он будет постепенно получать депозиты обратно во второй половине каждого из соглашений. Оценивая потенциал для выкупа, дивидендов или дальнейшего расширения мощностей, необходимо учитывать эту обязанность вместе с расчётами.
Долгосрочные соглашения также не гарантируют, что каждый квартал будет генерироваться одинаковый объём операционного денежного потока. Даже при наличии нижнего ценового порога нужно контролировать производственные затраты; поставки должны выполняться согласно договорённостям; сроки поступления денег и оплаты обязательств также влияют на денежный поток именно в текущем квартале. Попадание депозитов на счёт может уменьшить дефицит средств, но не может заменить денежные средства, постоянно генерируемые операционной деятельностью.
Поскольку вложения текущего квартала подкреплены операционным денежным потоком, важно продолжать считать, сколько наличных компания сможет оставить в будущем. После увеличения инвестиций нужно понять, останется ли операционный денежный поток достаточным, и не совпадёт ли возврат депозитов по времени с другими расходами — это изменит сумму, которую можно направить на выкуп или дивиденды. Если игнорировать обязанность по возврату депозитов, сумма средств, доступная для выплат акционерам, будет оценена слишком высоко.
327
·
--
Расширение Ethereum нельзя напрямую понимать как всеобщую скидку на комиссии
План Glamsterdam одновременно повышает пропускную способность Ethereum и вводит газовую тарификацию для части новых операций с данными в сети. Будет ли это расширение экономнее для конкретного приложения, зависит от того, какие операции оно использует, и от того, какой будет цена газа в нужный момент — нельзя просто считать, что комиссии «всем подряд» снизятся.
По состоянию на 1 октября официально объявлено, что 6 октября активация произойдёт в тестнете Sepolia; даты для основной сети и для Hodoo пока не определены. Это объявление также не изменило действующие правила тарификации для основногонета $ETH .
Узел, помимо выполнения транзакций, должен сохранять учётные записи, код контрактов и данные хранения. В каждом блоке можно делать больше операций, и новые данные тоже могут быстрее занимать диск, замедляя работу узла. Одной лишь ускоренности выполнения недостаточно — проблема постоянного накопления данных не исчезнет.
В списке доступа в обновлении будут перечислены учётные записи и позиции хранения, которые задействованы при выполнении транзакций, чтобы клиент мог параллельно читать и проверять. Если клиент может выполнять больше работы одновременно, появляется возможность повысить пропускную способность. Но быстро читать не означает хранить меньше: долгосрочную нагрузку от новых данных всё равно придётся нести.
В предложении EIP-8037 повышается газовая тарификация для операций вроде создания новых учётных записей, записи в новые позиции хранения и развёртывания кода, а также вводится отдельный учёт для «нового состояния». Такая тарификация нужна, чтобы контролировать темпы роста данных после расширения. Если приложение часто создаёт новые данные, эти дополнительные затраты по таким операциям нужно тщательно оценить. Для доступа к уже имеющимся данным предусмотрены другие корректировки тарификации: приложение нельзя просто разделить на «платит больше» и «не платит больше».
Увеличение расхода газа для одной и той же операции не означает, что итоговый счёт, выставляемый в ETH, обязательно вырастет. Если после расширения заторы уменьшатся, снижение цены может компенсировать рост потребления; даже если спрос растёт, нельзя гарантировать падение комиссий.
Разработчикам также придётся решать вопросы совместимости. После реплея исторических транзакций Фонд Ethereum обнаружил, что большинство транзакций можно выполнить без изменений, но часть контрактов полагается на «зашитые» предположения о газе. Некоторые сбои можно устранить, увеличив лимит газа транзакции, а другие потребуют изменения контракта или способа вызова. Повышение лимита лишь позволяет транзакции использовать больше газа и само по себе не означает, что каждая транзакция автоматически «выжжет» весь этот лимит.
Расходы на тестнете тоже нельзя использовать для прогнозирования счетов в основной сети, потому что тестовый трафик и цена, которую пользователи готовы платить, различаются. Для команд приложений более полезный подход — проверить новые правила на собственных транзакциях и сравнить потребление на одинаковой цене газа: сначала выяснить, сколько бизнес-логика на самом деле будет тратить больше или меньше, а затем после запуска в основной сети наблюдать заторы и цену газа. Только вместе эти две части позволят понять, сэкономят ли ваши пользователи деньги после расширения или заплатят больше.
273
·
--
Инвесторы в Европе теперь могут покупать обеспеченный физическими активами продукт Zcash на регулируемой бирже: кастодиан держит реальные монеты в руках. А в ЕС уже вступила в силу другая часть законодательства, которая задаёт лицензированным платформам временную линию: после истечения срока они должны провести разграничение и отойти от таких активов. В рамках одной юрисдикции открытие и «зачистка» происходят одновременно.
В китайскоязычном сегменте обсуждение запрета на приватные монеты в ЕС — в основном пересказ пересказа. Объект, на который нацелена статья 79 Регламента 2024/1624, по сути — учетные записи. Кредитные организации, финансовые учреждения и поставщики услуг по криптоактивам не могут владеть анонимными счетами, а также никакими учетными записями, которые могут скрывать личность держателя или обеспечивать анонимизацию и дальнейшее запутывание сделок. В этой фразе — ключевое указание на монеты, усиливающие анонимность. Дата применения указана в статье 90: 10 июля 2027 года. Во всём тексте регламента с начала до конца не назван ни #Zcash, ни какой-либо другой токен.
Такое формулирование оставляет «зазор» для секьюритизированной обёртки. В законе запрещены форма счёта и модели предоставления услуг, но сам актив не внесён в перечень. ETP, котирующийся в Европе, является ценной бумагой: покупатели открывают счета у брокера на своё имя, сделки и расчёты идут по «бумажному» трубопроводу ценных бумаг, и никто не держит за клиента экранированный адрес. 21Shares вышла на этот рынок в этот момент — и ставит как раз на такой подход к прочтению нормы. Продукт сделан в виде обычной ценной бумаги: ежегодная комиссия за управление 2,50%, что заметно выше, чем у большинства крипто-ETP; эмитент сам понимает, что это нишевый стеллажный продукт. Покупатель этой внешней оболочки получает лишь цену, но не приватность как таковую, а практическая ценность Zcash целиком находится по ту сторону приватности. Именно это несоответствие и определит, насколько большой в итоге может быть секьюритизированный канал.
То, что прочтение работает, не означает, что заработает бизнес. Заявленный как «первый в Европе» продукт ZEC с физическим обеспечением при листинге имел активы лишь чуть больше 100 тысяч долларов — ровно этот порядок цифр был указан на сайте эмитента. Для сравнения: синхронно в США существует spot ETF на ZEC, который торгуется на NYSE Arca; по документам, которые он сам подал регулятору, после выхода в конце августа уже через две недели активы превысили 500 миллионов долларов. Разница — примерно три порядка величины. Европейский продукт больше похож на заранее купленный опцион: ставка делается на то, что к линии 2027 года юридическая «зачистка» не затронет ценные оболочки.
Эти 500 миллионов в США тоже стоит рассматривать с оглядкой. В той же документации говорится: инвестиционное подразделение под контролем DCG получило 85 705 ZEC в обмен на пакет в размере 100 миллионов долларов — по схеме физического перевода. DCG — материнская компания Grayscale; её основатель публично говорил, что часть капитализации биткоина, возможно, перетечёт в приватные активы, и также говорил о том, что у ZEC есть потенциал в сотни раз. Это вера в «реальные деньги», а не ситуация, когда на вторичном рынке внезапно приходит чужой объёмный покупательский поток. После того как отсекается связанная сделка, оставшиеся внешние притоки становятся куда более умеренными.
23 сентября в ходе торгов курс доходил до внутридневного максимума 1679,83 доллара, а закрытие вернулось на 1498,26 доллара: в течение дня обратно «выплюнули» весь подъём. Объём бессрочных позиций на Binance снизился со 498 867 монет в тот день до 449 367. В день выхода новости позиции сокращались — новых денег, похоже, больше не приходило. Сейчас спот $ZEC стоит 1512,39 доллара, за 24 часа -6,04%; в начале года он ещё держался около 500 долларов.
Ставить рядом ZEC и Monero (Monero) — самая распространённая лень в этом обсуждении. У Monero приватность включена по умолчанию: её нельзя «выключить» так просто; у Zcash экранирование — опция. На ончейне сейчас 4,91 миллиона ZEC лежит в пуле экранирования — это 29,0% от общего предложения, а более семидесяти процентов остаются на прозрачных адресах. due diligence по этим двум типам активов для комплаенса имеет совершенно разную сложность. Платформа тоже уже разделяет обработку: на Binance статус XMRUSDT — BREAK, там это давно не торгуется; ZEC и DASH остаются на витрине. В Европе уже были прецеденты: ранее крупные биржи просто по рыночной цене закрывали (распродавали) Monero-сальдо европейских пользователей, не оставляя льготного окна, чтобы продавать постепенно.
21Shares, скорее всего, верно прочла норму именно на «юридической стороне»; но на «бизнес-стороне» пока остаётся ошибка. Секьюритизационная оболочка может закрыть вопрос комплаенс-субъектов, но она не решает, захочет ли европейский дистрибуционный канал положить на полку предмет с дискуссионной линией на 2027 год. Ответ сначала даст масштаб активов этого европейского продукта. Если в четвёртом квартале сумма всё ещё лежит на уровне десятков сотен тысяч долларов, это означает, что канал не принял такое чтение нормы — и «временная линия» продолжит висеть на оценке ZEC. Если же рост начнёт реально идти с недельным сложным процентом, это будет означать, что лицензированный дистрибьютор внутри уже завершил подготовку юридического заключения — и скидку по такой схеме пора будет выкупать обратно. Есть и третий путь: если регулятор какого-то государства-члена либо технические стандарты EBA посчитают под «запутывающую торговлю» даже само наличие экспозиции по экранированным активам, то раньше всего проблемы возникнут именно у этой ценной оболочки; на спот это, наоборот, может почти не повлиять.
Помимо «этой линии» в регулировании, на ончейне есть ещё одна история с датой. План NU7 — активировать сеть в 5 ноября на мейннете: интервал между блоками сожмут с 75 секунд до 25 секунд, одновременно отправив в отставку торговлю v4. Сначала на тестнете — запуск 6 октября, а 20 октября будет определено окончательное решение о том, что именно оставить. Держателям монет нужно сделать конкретное действие: в старом пуле Sprout всё ещё остаётся 22 430 ZEC; после апгрейда эта часть может быть навсегда заблокирована. Тем, у кого есть экранированные адреса ранних лет, стоит самим проверить это — быстрее, чем спрашивать у других.
Нарратив этой волны рынка уже довольно переполнен: многие выдают комплаенс-«оккупацию» и комплаенс-«вытеснение» за одну и ту же хорошую вещь. Можно раз в неделю посмотреть на размер активов того европейского ETP: как канал в итоге читает эту норму, именно этот показатель скажет раньше любых интерпретаций.
1
402
·
--
Проверено
На биржевом интерфейсе Binance четыре года назад BUSD стоял на самом удобном месте, а USDC был просто терпимым пришельцем. После той истории с BUSD Binance вышел из процесса выпуска стейблкоинов — и эта территория досталась другим. Теперь эта биржа, наоборот, заплатила, чтобы стать акционером Circle, и еще привязала себя к пятилетнему промо-соглашению. Роли поменялись местами — и именно то, кто в итоге положит деньги себе в карман, в этой сделке и стоит окончательно посчитать.
Все условия расписаны в 8-K. Binance подписывается на покупку A-класса обыкновенных акций Circle по цене 80,84 доллара за акцию — всего примерно на $100 млн; расчет намечен на 17 сентября, а 22 сентября до начала торгов информация раскрывается. Акции нельзя продавать, переводить или хеджировать в течение двух лет; при этом право голоса остается за Binance. Коммерческое соглашение рассчитано на пять лет и заменяет две прежние договоренности, подписанные в ноябре 2024 года и в августе 2025 года, с фокусом на развивающиеся рынки.
Circle не испытывает дефицита в $100 млн. Эта доля больше похожа на «закладную» между интересами обеих сторон: двухлетний lock-up удерживает Binance на месте, промо-платежи продолжают взиматься, а акции — не выводятся. По сути, в обмен на что меняют: на права на дистрибуцию, а дистрибуция в бизнесе Circle — самая дорогая статья затрат.
Структуру этих расходов разложил второй квартальный отчет. Почти все доходы Circle формируются процентами по резервным активам; темп прироста совокупной выручки и прироста резервной прибыли относительно прошлого года — 7%. В том же квартале дистрибуционные, торговые и прочие расходы составили $412 млн, и рост относительно прошлого года — лишь 1%. Если вычесть эти два темпа, то доля, которая остается у компании после вычета дистрибуции, растет на 15% г/г. Партнеров стало больше, но деньги, которые ушли на них, не раздулись линейно — у Circle есть признаки «отката» в цене при переговорах с каналами.
Чтобы понять, насколько дорогая эта сделка для Binance, нужно сначала взять за ориентир Coinbase. Установленные в 2023 году условия распределения доходов в этом году в августе были продлены один-в-один до 2029 года: Coinbase получает 100% дохода от резервов USDC на собственной платформе, а остаток вне платформы делится пополам. В 2024 году Circle заплатила за эту статью примерно $908 млн. Условия не менялись, срок долгий — в краткосрочной перспективе Circle с этим ничего не сделает.
Платежная база у Binance по этой части уже: Circle платит incentive fee ежемесячно. Расчетная база учитывает только ту часть USDC, которая хранится через сервис Modular Smart Contract Wallet — то есть через собственную «кошельковую» инфраструктуру Circle. Остальные USDC, которые циркулируют на платформе, в этот пул не попадают. Обида из предыдущего соглашения — она учтена в определениях этого.
Есть еще один слой расчета, который легко пропустить. По логике соглашения Coinbase USDC на Binance считается «вне платформы», и из остатка доходов Coinbase по-прежнему полагается половина. Каждый раз, когда Circle дополнительно на Binance раскладывает еще $1 USDC, сначала она платит месячную плату Binance, затем оставшееся делится пополам с Coinbase — и только потом доходит очередь до собственных акционеров. Маржинальная прибыль от новых каналов, прежде чем попасть на счет Circle, проходит через двое «ворот».
По линии затрат все еще выглядит довольно пристойно, давление — на объем. Объем USDC в обращении на конец квартала — $73,3 млрд: год к году все еще растет, но по сравнению с концом марта просел, и внутригoдoвые максимумы удержать не удалось. Одновременно доходность по резервам упала на 66 базисных пунктов г/г. Когда доходность по единице снижается, а остатки к концу квартала сокращаются в помесячном/квартальном сравнении, рост масштаба перестает быть «бонусом» и становится необходимостью. Именно этот разрыв и должен закрыть Binance. У части пользователей на развивающихся рынках спрос на долларовые счета жесткий — просто раньше они были недосягаемы.
Разногласия рынка по этой компании с удивлением велики. 3 августа Morgan Stanley понизил CRCL с нейтрального до «держать/уменьшать позицию» (减持) и сразу урезал целевую цену до $38, объяснив это тем, что токенизированные cash-продукты и новая модель стейблкоинов будут долгосрочно сдавливать ее способность зарабатывать. В первой части я согласен: почти все выручка «завешена» на проценты по резервам; стоит измениться среде ставок — меняется вся строка P&L. А вот во второй части я не согласен. Если записывать расширение каналов целиком как утечку прибыли, это не совпадает с направлением, которое показывает второй квартальный отчет. Цифра $412 млн стоит перед глазами: она не растет пропорционально количеству партнеров. А то, как потом двигалась цена акций, все дальше уходит от того целевого уровня.
Я расставлю ценности этой сделки по приоритетам — три слоя. Акционерное финансирование стоит в конце, а lock-in каналов на пять лет — посередине. На первом месте — то, что Circle превратила конкурентного соперника, которого раньше обыгрывала в позитивном ключе, в дистрибьютора, привязанного акциями. Это «долгосрочная неизвестность» вне баланса сдвигается в баланс.
Единственное условие срабатывания — доля дистрибуционных, торговых и прочих расходов в выручке. В следующие два квартала этот показатель должен снова пойти вверх, одновременно USDC в обращении на конец квартала снова снизится относительно предыдущего периода — и тогда, по сути, «меняется» подход: прибыль будут обменивать на масштаб, и все сказанное выше станет недействительным.
Аргументы «против» тоже убедительны. Структура пользователей Binance в основном торговая: стейблкоины в торговых аккаунтах быстро оборачиваются и остаются тонкими «островками», тогда как долгосрочные балансы на кастодиальных платформах — это другой тип актива. Спрос на развивающихся рынках реален, но средний чек низкий: чтобы это стало заметно через прибыль от резервов, нужно несколько кварталов. Соглашение написано на пять лет, но по факту это лишь верхняя граница — условия досрочного прекращения все время остаются на полке.
По графику: <$CRCLB > в споте стоит 92,55 доллара, за 24 часа -3,38%. На следующий день после появления новости котировки пошли обратно: эти $100 млн рынок не воспринял как повод для переоценки. Доходность «закладка» Binance по цене 80,84 доллара пока в плюсе; двухлетний lock-up временно удерживает это на уровне балансовой оценки.
Дальше следить стоит не за ценой акций. Структура on-chain балансов у <#USDC > публично доступна для проверки; строка с дистрибуционными расходами в квартальном отчете Circle тоже будет раскрыта как обычно. Если есть интерес к этому бизнесу, можно занести обе позиции в свой список наблюдений и возвращаться к ним раз в квартал.
1
1
1.2k
·
--
Проверено
На этой неделе клонов сделали больше, чем у мейнстрима: самое простое объяснение — биткоин вывел деньги наружу. Достаём несколько лидеров по росту и сверяем по таймлайну — порядок не сходится. Те, кто рос сильнее всего, тронулись первыми, а биткоин — позже. То, что шло впереди беты, уже не получается объяснить с помощью беты.
За семь дней NEAR вырос на 65,8%, а ARB и INJ тоже — более чем на 40%. За тот же период у биткоина — 13,6%. Биткоин «прыгнул» 21-го, а NEAR и ARB тянули вверх уже с 15–16-го, опередив рынок на пять-шесть дней.
У трёх монет свои причины. $NEAR — там в середине месяца открыли окно выплат за вехи-«маркеры»; следом Hyperliquid запустил свою приватную бессрочную линейку, и сюжет про AI agent тут же снова загорелся. $ARB держится на Robinhood Chain. Эту цепочку собрали на Arbitrum Orbit, а доходы на ончейне через расширенные планы возвращаются обратно в Arbitrum. В этот период ещё и Standard Chartered дала покрытие. Только $INJ подняли одной лишь поданной заявкой. 18 сентября 21Shares подала в регуляторов пересмотр S-1 по спотовому ETF на Injective, планируя листинг на NASDAQ под кодом TINJ. Кастоди — Coinbase Custody и BitGo; базой для ценообразования взяли индекс Injective от FTSE. В тот же день и на следующий сразу две зелёные свечи подряд — по таймингу всё сошлось идеально.
Из трёх катализаторов ETF выглядит самым похожим на «классический» большой позитив, но реализованный рост оказался самым маленьким.
Моё мнение: сам по себе акт подачи заявки уже не так уж много значит. После внедрения универсального стандарта листинга «клоны ETF» больше не нужно проходить одобрение по каждой заявке отдельно — дефицит исчезает, и вместе с ним исчезает и премия. Ближе к началу года Bloomberg уже раз подсчитывал Джеймс Сейффарт: крипто-ETP-заявок на бирже в очереди было 126, и он описывал, что эмитенты как будто бросают множество продуктов на стену. Он ещё и предполагал, что к концу 2026 — началу 2027 появится партия продуктов, которым не хватит средств для сборки и которые придётся закрывать. Injective как раз попадает в тот самый «хвост»; а 21Shares сама в проспекте пишет, что по состоянию на 1 сентября общая рыночная капитализация INJ — около 488 млн долларов. На тот же базовый актив есть ещё у Canary залоговая версия, которая тоже стоит в очереди — и обе компании смотрят на один и тот же рынок, который меньше пяти миллиардов долларов.
Заявка становится дешевле — и это не означает, что листинг теперь ускоряется. Универсальный стандарт убирает одобрение по правилу биржи, но регистрационные документы должны вступить в силу — и в этой редакции формулировки о задержке вступления в силу висят без изменений.
Стереть ETF одним махом тоже нельзя: есть готовое опровержение. У Bitwise Solana ETF с кодом BSOL — с момента листинга доли шли вниз, но накопленный приток всё равно дошёл до 1 млрд долларов. Держит его 5,80% чистой доходности от нетто-залога — это штука, которая складывается вверх, считая в SOL, неважно, растёт или падает цена монеты. Одобрение — это билет на вход; причина, по которой держатели остаются, — доходность.
Если вернуться к документу 21Shares по этому критерию, бросаются в глаза два места с пробелами. В части про стейкинг написано, что это — усмотрение инициатора: и только при отсутствии существенных юридических и регуляторных рисков он будет стейкать часть INJ. В графе про управленческую комиссию до сих пор стоит квадратная скобка — число не вписано. Будет ли эта фонда в итоге похожа на BSOL, зависит от того, как в итоге заполнят эти два пункта.
Если убрать ETF, у Injective всё равно есть линия, которую редко где встретишь. Его дефляция происходит на уровне приложений: разные приложения в сети собирают торговые комиссии и делают на них покупку для community buyback — купленный INJ затем напрямую сжигается, а базовый слой gas внутри этого в основном не играет роли. Чем больше ончейн-бизнесов, тем быстрее сжигание. Эта линия не зависит от того, ляжет ли в итоге базовое одобрение, но она лучше показывает, будет ли в долгую кто-то держать монету.
Структура рынка тоже говорит об одном и том же. После такого сильного движения цены объём контрактных позиций не растёт, а снижается; ставка финансирования почти в нуле. Покупки идут со спота, плечо почти не участвует. Плюс — сверху нет тесноты, когда толпа лонгов ждёт, чтобы её выдавили. Минус — и плечо не помогает продолжать поднимать цену.
Голоса «против» тоже звучат убедительно. Бен Славин из Mellon Asset Management считает, что пока рынок демонстрирует неплохую поглощающую способность, и он не видит структурных ограничений, которые могли бы сломать текущий темп выпусков. И ещё одно асимметричное обстоятельство, которое нужно признать: при таком объёме, один раз «высыпать» в биткоин деньги — даже если они крупные — всё равно не видно по следам, а если то же самое переложить на Injective, это уже превращается в заметную позицию. Те, кто говорит «ETF даёт медвежий эффект», не могут притворяться, что этого эффекта просто нет.
INJ сейчас 7,95 доллара. Дальше можно посмотреть на следующую редакцию 21Shares: заполнили ли управленческую комиссию и превратили ли стейкинг из опции «по усмотрению» в обычную схему. Как только эти два пункта окончательно прояснятся, станет понятно, сколько вообще стоит линия ETF в рамках этого движения #山寨ETF . Если после вступления в силу притоки надолго зависнут на уровне в десятки миллионов долларов, то та партия закрытий, о которой говорил Seyffart, с высокой вероятностью начнётся именно с таких инструментов.
2
3.7k
·
--
Аналитик банка «Фуго» Кен Гауэрлски в понедельник, повышая целевую цену Meta, сказал, что у этой компании наконец-то появился сюжет. Если произнести эту фразу на фоне последних нескольких месяцев, звучит немного иронично. Уолл-стрит больше всего недовольна Meta именно тем, что деньги тратятся все агрессивнее, но непонятно, в какие продукты для пользователей превращаются вложения, из‑за которых те будут платить. На этой неделе пробел заполнил AI-агент под названием Muse — по крайней мере, сначала за него «отчиталась» цена акций.
В понедельник Meta показала дневной рост на 11,43%. На Binance сейчас $METAB стоит около $734, за последние 24 часа рост — чуть больше 8%; несколько дней подряд на выходных котировки почти не двигались — вся динамика пришлась на отрезок в момент открытия торгов в США. Эта волна пошла благодаря Muse. Он вышел 9 сентября и умеет отправлять письма пользователям, планировать расписание, заполнять формы и сразу оформлять заказ. По сообщениям зарубежных СМИ, в первые дни после запуска количество загрузок Muse превысило 730 тысяч — он обогнал ChatGPT и Claude — а 18 сентября поднялся на первое место в бесплатном топе App Store в США. #Meta #AI-агент
Чтобы понять эту «бычью свечу», нужно сначала вернуться к отчету Meta за II квартал, к концу июля. В том квартале выручка Meta составила $60,8 млрд, рост год к году — 28%, «рекламный двигатель» продолжает работать. Нижняя часть отчета о прибылях и убытках выглядит мрачно: чистая прибыль по сравнению с прошлым годом сократилась на 14%. Особенно бросается в глаза денежный поток: капитальные затраты почти полностью съели операционный денежный поток, а свободный денежный поток за квартал остался менее $800 млн. Руководство также повысило ориентир по капзатратам на весь год до $1300–1450 млрд (в долларах США в тексте — $1,3–1,45 трлн), объясняя это ростом цен на комплектующие и необходимостью заранее строить дата-центры для вычислительных мощностей на последующие годы. После выхода отчета акции упали во время торгов после закрытия рынка.
Поэтому последние два месяца рынок задавал один и тот же вопрос: во что в итоге превращаются такие деньги, вложенные в GPU и серверные. Muse — первый раз, когда Meta показала ответ, который пользователи готовы добровольно скачивать. Ранее за это взялся Джейк Даг Анмут из JPMorgan: 10 сентября он повысил рекомендацию с «нейтральной» до «покупать» (add/overweight) и поднял целевую цену до $820. Его аргумент: собственная модель Meta уже догоняет лидеров первой «полки», а Muse и открытые для внешних разработчиков интерфейсы моделей могут открыть еще одну линию доходов помимо рекламы. Фуго-банк на этот раз повысил целевую цену до $796 — логика примерно та же.
Но у возражений тоже есть вес. Джейсон Хелфстайн из Oppenheimer посчитал цифры. При цене подписки $20 в месяц Meta нужно будет накопить примерно 115 млн платящих пользователей — только тогда Muse за год сможет принести около $28 млрд выручки. Он не верит, что это случится в ближайшей перспективе, и приводит три причины: конверсия в плату и так низкая; ChatGPT и Gemini уже заняли место; и пользователи не обязательно будут готовы доверить Meta различные аккаунты и пароли.
В понедельник произошло еще одно событие, возможно даже более весомое, чем место в чарте загрузок. Начиная с воскресного вечера Amazon блокирует Muse за пределами собственного магазина. Среди причин Amazon называет то, что Meta заранее не предупредила; что Muse при просмотре веб‑страниц не обозначает себя роботом; а также то, что он, похоже, извлекает и сохраняет данные для входа пользователей. За последний год Amazon уже применяла аналогичные меры к торговым агентам Google и OpenAI и даже подавала иски к Perplexity из‑за похожих ситуаций.
Мое мнение о текущей волне делится на две части. В первой я согласен с JPMorgan и Фуго-банком. В июле рынок наказал Meta главным образом потому, что капзатраты не было видно на выходе в продукты. Сейчас выход появился: пользователи действительно скачивают. Поэтому в оценке появилось обоснование, чтобы «заделать» самый большой провал — и у отката котировок назад есть причины.
Во второй части я на стороне Хелфстайна и считаю, что его расчеты все же слишком оптимистичны. Первое место в рейтинге загрузок доказывает лишь интерес; между этим и реальными доходами — еще две ступени: удержание и оплата. Слишком много примеров, когда после всплеска интереса к AI‑приложениям ажиотаж быстро идет на спад. Я даже думаю, что сами по себе подписки не так уж важны: Meta действительно ценна тем «входом», который появляется у пользователей еще до того, как они решат, что именно покупать. Когда этот вход закрепится, реклама и бизнес по подбору/проводке товаров будут расти вместе с ним. Но как раз этот вход Amazon и заблокировал. Агент может оформить заказ за тебя — при условии, что продавец готов впустить его в двери. Самый крупный в США e‑commerce уже дал понять, что не будет — поэтому в сценариях покупок Muse сейчас не хватает самой большой части.
Есть и еще один слой риска в расчетах. Чем популярнее становится Muse, тем больше вычислительной мощности нужно для рассуждений; ситуация, когда во II квартале капитальные затраты «съедают» весь денежный поток, с высокой вероятностью сохранится и в течение этого года. Эту волну роста покупают за историю, а счет «сойдется» с реальностью только в последующих кварталах. Если в ближайшие недели заметно упадет количество DAU (активных пользователей в день) Muse, или свободный денежный поток в квартальном отчете за III квартал останется продолжать «прилипать» к нулю — эта прибавка на этой ноге не устоит.
Утром в четверг по пекинскому времени Цукерберг выступит с ключевой речью на Connect. В повестке уже запланирована отдельная секция Muse Spark, а также открытая модель Muse Glimmer для локальных AI‑агентов. The Information сообщало, что Meta может выпустить AI‑очки без камеры, но Meta этого не подтверждала.
Можно посмотреть на Connect, готова ли Meta раскрыть показатели удержания или DAU для Muse, а затем сопоставить разницу между капзатратами и операционным денежным потоком из отчета за III квартал в конце октября. Первое скажет, держатся ли пользователи; второе — как долго эта арифметика еще выдержит.
205
·
--
На прошлой неделе биткоин получил три удара в виде негативных новостей. ФРС спустя несколько лет снова повысила ставку, а вслед за ней — Банком Японии, который тоже сделал то же самое, подняв процентную ставку до уровня, которого не видели много лет. В сенате законопроект о криптоструктуре CLARITY не прошёл даже процедуру поэтапного голосования. По опыту последних нескольких лет такая неделя, как правило, заставляет быков держаться подальше — но в итоге в понедельник рынок закрылся мощной длинной свечой.
$BTC В понедельник цена пробила 85000 и в течение дня коснулась уровня выше 87000 — впервые с конца января вернулась на эту отметку; сегодня утром откатилась обратно к окрестностям 85000. Сейчас на рынке спорят, что означает этот рывок: это топливо, выжатое из коротких позиций, или же вернулись реальные деньги на спотовом рынке. Два ответа по-разному меняют смысл того, как дальше будет развиваться движение — я разобрал, какие данные удаётся подтянуть.
Выжимание шортов — часть, которая выглядит абсолютно реальной. По сводным данным Crypto Briefing о ликвидациях, за один день по всей сети «снесло» примерно 648 млн долларов по шортам; самый резкий рост пришёлся на тот час, когда ликвидации были наиболее сосредоточенными. Glassnode ещё до запуска движения предупреждала, что неподалёку над текущей ценой скоплены большие объёмы шорт-позиций. Стоило цене войти в этот диапазон, как ликвидационные ордера превращаются в рыночные покупки, а сам рынок начинает подталкивать себя вверх. Это топливо можно сжечь только один раз — после этого оно исчезает.
Одного выжимания шортов недостаточно, чтобы объяснить изменения позиций по Binance бессрочным фьючерсам. Если бы дело было только в выжимании, когда шорты ликвидируются, а позиции вынужденно закрываются, то объём позиций должен был бы падать. В понедельник — от дневной части до глубокой ночи — в BTCUSDT бессрочных фьючерсах количество позиций (в монетах) выросло примерно с 108 тыс. до более чем 111 тыс. Параллельно с ростом цены объём позиций тоже увеличивался, что говорит: шорты ликвидировались, но одновременно кто-то открывал новые лонги.
Финансирование не вышло из-под контроля. На протяжении всей волны ростов ставка оставалась около уровня в одну сотую процента (примерно «в районе 1 на 10 000»). Та итерация, которая закрывалась сегодня утром в восемь часов, даже была ниже этого уровня. И соотношение long/short на счетах по-прежнему показывало, что в целом шортов было чуть больше. Лонги открывали довольно активно, но людей, готовых гнаться за ценой и платить высокую «цену» за право держать позицию, было не так уж много. Такая комбинация больше похожа на то, что кто-то использовал пробой для набора позиции, а розничный «фомо-леверидж» ещё не успёл масштабно зайти.
На стороне спота картина тоже показательна. Американские спотовые ETF на биткоин на прошлой неделе отработали «V»-образную траекторию. В течение двух дней вокруг заседания по ставке отток суммарно составил около 746 млн долларов, а начиная с четверга всё сменилось на приток. В пятницу приток за один день составил 433 млн долларов — это крупнейший день с начала сентября. В понедельник Strategy раскрыла, что на прошлой неделе снова потратила наличные на покупку 950 BTC на сумму 757 млн долларов. Эта цифра сама по себе в контексте сегодняшних торгов не выглядит огромной, но важность в том, что Saylor на этом ценовом уровне всё ещё готов доставать наличные.
Почему три негативные новости не смогли «уронить» цену — объяснение довольно приземлённое. На этот раз рынок заранее достаточно полно заложил повышение ставки ФРС, поэтому «приземление сюрприза» дало меньше неопределённости. После повышения Банка Японии иена не укрепилась: японские ставки всё ещё сильно ниже американских, из-за чего опасения по поводу разворота сделок кэрри-трейд не материализовались. То, что CLARITY не прошёл, — плохая новость, но в ту же неделю SEC дала новые инновационные исключения для торговых площадок токенизированных ценных бумаг, и регулирование не выглядело так, будто оно в одну сторону резко закручивает гайки.
По позициям в теории сейчас обе стороны поддерживают люди с весом. Руководитель исследований Galaxy Алекс Торн настроен наиболее оптимистично. По его словам, на прошлой неделе недельная свеча биткоина закрылась выше 50-недельной средней — это впервые за последние 45 недель. Он подсчитал 13 случаев подобного возврата: в 11 из них после этого больше не появлялись новые минимумы, поэтому делает вывод, что, вероятнее всего, дно медвежьего рынка уже сформировано. Но он также подчеркнул, что это дно пока что остаётся предварительным. Вторая группа опасений тоже имеет основания: ещё в августовский отскок некоторые аналитики предупреждали, что если после выжигания шортов спот не подхватит, то возврат (откат) часто бывает резким и сильным — позже именно так и произошло: рынок ещё несколько недель метался и «шлифовал» движение.
Моё мнение: эта волна по сравнению с августовской, безусловно, прочнее, но пока недостаточно прочная, чтобы считать 85000 новым подтверждённым этапом. Фьючерсное топливо, возврат ETF на рынок и одновременное открытие новых лонгов в контрактах — всё присутствует, а ставки финансирования остаются умеренными. В прошлом же полугодии многие отскоки ограничивались первым этапом: выжгли — и развернулись. Направление Торна я поддерживаю: возврат выше 50-недельной средней статистически действительно чаще происходит ближе к концу медвежьего рынка. Но раз он сам говорит «пока предварительно», я не стану воспринимать статистическую закономерность как уже завершённый вывод.
То, что могло бы заставить меня изменить взгляд, — это расхождение между потоками ETF и динамикой позиций по контрактам. Если на этой неделе ETF снова начнут несколько дней подряд уходить в чистый отток, при том что по контрактам позиции всё равно продолжат «нарастать», это будет означать, что покупателей на споте больше нет — а остаётся только леверидж. Такая структура легче всего пробивается одной длинной свечой с длинной нижней тенью; и на этот раз «выжатые» окажутся те, кто в понедельник как раз догонял и заходил в лонг.
Есть и внешние переменные. В четверг на этой неделе Трамп встретится с Си Цзиньпином, и в рыночных настроениях в определённой мере уже заложено, что встреча пройдёт успешно; если переговоры сорвутся, то давление будет оказываться на риск-активы одновременно, и биткоин, вероятно, тоже не сможет увернуться. ФРС на прошлой неделе также намекала, что ещё одно повышение ставки возможно до конца года. Данные по инфляции PCE в конце месяца напрямую повлияют на этот прогноз.
В ближайшие дни можно сопоставлять вместе: обновления Farside по ежедневным потокам ETF и динамику позиций в Binance бессрочных контрактах. Если обе линии движутся вверх синхронно — тогда 85000 действительно можно считать уровнем, который держится. Если же растут только позиции, то это «шаг вперёд» по-прежнему подпирается исключительно левериджем. #BTC
43
·
--
В четверг вечером в Белом доме пройдет государственный банкет, и список гостей привлекает внимание не меньше, чем меню. Хозяин — Си Цзиньпин, который прибывает в Вашингтон с государственным визитом в США; Хуан Жэньсюнь, Олтман, Кук и Эймон из Qualcomm также сядут в одном и том же банкетном зале. Как только новость появилась, обсуждения в китайском сегменте почти сразу пошли в одном направлении: Nvidia возвращается в Китай. Я перечитал свежий квартальный отчет Nvidia и публикации нескольких СМИ — и эта «сервировочная» стоимость стола для $NVDAB , а также то, где она, как думает большинство, находятся в разных местах.
Сначала — о сути дела. Государственный банкет назначен на 24 сентября; это для Си Цзиньпина первый визит в Белый дом за более чем десять лет. Сообщение о присутствии Хуан Жэньсюня первым распростило агентство Bloomberg 15 сентября. Искусственный интеллект и полупроводники — темы, от которых невозможно будет уйти на переговорах. Подобная сцена в этом году уже случалась: в мае Трамп посетил Китай, и в последний момент в состав делегации добавили Хуан Жэньсюня. Тогда вопрос по H200 так и не получил развития; а чиновники по торговле США впоследствии даже заявляли, что экспортные ограничения на чипы вообще не попали на переговорный стол.
Чтобы понять, получится ли на этот раз иначе, нужно сначала посмотреть, что сама Nvidia говорит в документах регуляторного характера. В квартальном отчете, поданном 26 августа, есть отдельный фрагмент про H200 для Китая. С февраля этого года правительство США начало выдавать лицензии, позволяя Nvidia поставлять небольшие партии H200 указанным китайским клиентам. Затем китайское правительство ограничило закупки, и Nvidia не смогла распродать весь объем по лицензиям. В первой половине финансового года Nvidia из‑за снижения спроса сделала резерв на 400 миллионов долларов убытков по H200. После создания резерва фактические отгрузки составили лишь небольшую часть от лицензионного объема; в выручке дата-центров за прошлый квартал их доля — менее 1%. Отгруженные в рамках лицензий H200 сначала нужно было перевезти обратно в США для проверки, при въезде уплатить 25% пошлины; эти деньги Nvidia не смогла переложить на клиентов.
Именно эта часть смещает центр тяжести проблемы. Окно в Вашингтоне приоткрыто — но «затыкает» Nvidia именно Пекин. В другом месте квартального отчета сказано еще более прямо: китайское правительство поощряет клиентов покупать продукцию местных конкурентов, отговаривает от закупок, импорта и использования дата-центровых продуктов Nvidia; туда же включены и китайские «специальные версии» для соответствия требованиям. Сам Хуан Жэньсюнь в интервью CNBC в мае сказал, что Nvidia уже в основном уступила Huawei рынок высококлассных AI-чипов в Китае, а прогноз компании выставлен исходя из того, что для Китая результат — ноль.
Так сколько же на самом деле стоит этот банкетный стол? Его можно прикинуть, если «отмотать» назад нынешние бухгалтерские цифры Nvidia. К концу июля, в этом квартале выручка Nvidia составила 96,2 миллиарда долларов. Если считать по месту штаб-квартир прямых клиентов, Китай (включая Гонконг) дал 7,88 миллиарда — меньше одной десятой. Этот показатель ориентируется на то, где находится штаб-квартира клиента; та часть, которая напрямую привязана к лицензиям на H200, настолько мала, что ею почти можно пренебречь. Руководство дает прогноз выручки на текущий квартал в 1080 миллиардов долларов и прямо указывает, что в прогнозе нет никакой выручки от поставок вычислительных мощностей дата-центров из Китая.
Несколько лет назад Китай мог занимать как минимум пятую часть выручки Nvidia от дата-центров. Сейчас эта доля в прогнозе равна нулю. В августе прошлого года Хуан Жэньсюнь говорил, что рынок AI-чипов в Китае может достигать примерно 50 миллиардов долларов в год. Разрыв между нулем и этим числом — это как раз то, о чем, по сути, идет речь за тем самым столом в четверг вечером. Поскольку компания считает Китай равным нулю, рыночные ожидания тоже практически не учитывают эту часть. На банкете не удалось «договориться обо всем»; существующий бизнес Nvidia не станет приносить ни на один доллар меньше. И только если договоренности дадут результат — появится дополнительная выручка. По динамике котировок тоже не видно признаков того, что кто-то стартует с места: $NVDAB сейчас около 224 долларов — ниже, чем максимум в начале сентября.
Расхождение внешних оценок главным образом сосредоточено на одном вопросе: насколько большой может стать эта сделка после выдачи разрешений. Оптимистичная сторона, в частности, представлена Даном Айвзом из Wedbush. Во время визита Трампа в Китай в мае он рассматривал тот саммит как поворотный момент для отрасли AI и считал, что смягчение отношений США и КНР даст технологическим акциям новый импульс. Другой аналитик Wedbush по полупроводникам, Мэтт Брайсон, в конце августа дал гораздо более холодный прогноз. Он считает, что на обозримом горизонте путь H200 способен лишь немного добавить к китайской выручке Nvidia. Каждая закупка требует отдельного одобрения, а доступные мощности дата-центров и электроэнергия тоже ограничены. С точки зрения Вашингтона сенаторы Уоррен и Холли все время предупреждают: продажа в КНР чипов Nvidia угрожает национальной безопасности.
Я больше согласен с оценкой Брайсона — прежде всего по времени. H200 уже давно не самый сильный продукт Nvidia: обновленная линейка Blackwell в США на родине вышла уже в двух поколениях. Если Huawei и другие местные производители чипов сделают еще один квартал работы, то потребность китайских крупных компаний в H200 уменьшится. Даже если Пекин ослабит позицию, скорее всего, он будет рассматривать это как переговорный размен в ограниченных пределах: объем и темп будут держать в руках именно в Пекине. В «тарелке», где выручка по итогам одного квартала стремится к триллиарду долларов, такой прирост на отчетных цифрах почти не виден. То, что могло бы заметно изменить бухгалтерскую картину, — это два события сразу: Пекин разрешает отечественным дата-центрам в масштабах закупать, а Вашингтон одновременно открывает доступ к продуктам, которые новее H200. По отдельности признаков нет — и сейчас одновременно тоже.
Реальные выгоды, которые Nvidia может получить с этого стола, могут быть внутри США. В материале CNBC от 20 сентября говорится, что спор о регулировании AI-безопасности в Вашингтоне становится все ожесточеннее, и Хуан Жэньсюнь стал самым важным союзником Трампа в этой истории. Несколько ключевых клиентов Nvidia призывают замедлить итерации моделей; в такой момент возможность «говорить с Белым домом» может стоить дороже, чем продажа нескольких десятков тысяч H200.
Мое мнение тоже может быть опровергнуто. Самый прямой сигнал — из Пекина. После встречи, если китайские регуляторы смягчат позицию по H200 или по более современным соответствующим требованиям продуктам и разрешат крупным компаниям закупать их, чтобы разместить в отечественных дата-центрах, то «размен» будет засчитан. Второй сигнал — в следующем квартальном отчете Nvidia: посмотрят, будет ли руководство по-прежнему писать, что вычислительные мощности китайских дата-центров в прогнозе равны нулю. Обратные риски тоже существуют. В Конгрессе постоянно звучит противодействие продаже чипов в КНР; до и после саммита вновь разгорелся спор об AI-безопасности. В зависимости от того, какая сторона начнет закручивать гайки, этот и без того узкий коридор может сузиться еще.
Если хотите разобраться, можно посмотреть, есть ли упоминания полупроводников в перечне результатов, который стороны опубликуют в четверг после встречи, и обратить внимание, изменились ли формулировки Пекина насчет закупок иностранного AI-чипа местными компаниями. Движения в этих двух точках скажут больше, чем то, кто с кем сидел рядом на банкете. #英伟达 #美中峰会 #американский фондовый рынок
1
122
·
--
Проверено
NEAR 本周最热闹的地方,其实不在 NEAR 自己的链上。near.com 把永续交易改成默认保密,撮合和深度全部接的是 Hyperliquid 的订单簿。币价跟着一路往上走,中文区的快讯大多只写了暴涨。我更想弄清楚的是,保密到底藏住了什么,这轮涨幅又有多少来自产品本身。
先交代事情。9 月 17 日起,从 near.com 开的永续仓位都会经过一条保密分片走资金,入金来源和账户归属对外不可见。这个分片由七个验证节点维护,通过 TEE 桥接主网。交易品种和杠杆都用 Hyperliquid 现成的,前端写着 50 多个市场、最高 40 倍。near.com 接 Hyperliquid 永续其实从 6 月就开始了,这次新加的只是默认保密。$NEAR 在币安现货从 9 月 13 日收盘的 2.30 美元涨到 4.3 美元附近,一周多涨了接近九成,日成交额放大到平时的十倍左右。
中文转述里最常见的误读是链上隐身。保密层切断的是钱包和仓位之间的关联:别人没法顺着入金路径查到这笔仓位属于谁。可仓位本身还挂在 Hyperliquid 公开的订单簿上,方向、大小和爆仓都在那里发生。大户用它能藏住身份,藏不住仓位;40 倍的仓子被人看见和被人盯着打,风险一点没少。另外,隐私建立在七个节点加 TEE 的信任上,比 NEAR 主网的验证集中得多,看多的人也应该心里有数。
第二个问题是涨幅里有多少被补贴买出来。9 月 17 日保密 TVL 突破 7000 万美元,触发了 NEAR@3.33 激励计划的第一批快照。规则是给满足条件的用户分 333,333 枚里程碑代币,保密余额要超过 100 美元,还要有过保密兑换,单个钱包最多拿 2%。代币先锁着,等 NEAR 连续三天成交量加权均价不低于 3.33 美元,才按 1:1 换成 NEAR。我用币安日线自己算了一遍,9 月 18 日起连续三天的日成交量加权均价都在 3.33 上方,如果官方口径接近,这个门槛已经跨过去了。
这笔激励按现价算大约 140 万美元,放在每天几亿美元的成交里几乎可以忽略,它撑不起接近九成的涨幅。3.33 更像一个大家都盯着的价位,把注意力集中到了 NEAR 身上。带来买盘的主要还是一个能用、能查数据的产品上线。官方 9 月 19 日说保密 TVL 已经到 9000 万美元,两天多了两千万。
再看这到底算 NEAR 的产品,还是 Hyperliquid 又多了一个前端。Hyperliquid 这几个月接了好几个前端,Base App 上线的永续由它供货,非洲交易所 VALR 也接了它的引擎。near.com 在它眼里只是其中一个流量入口,手续费主要流向撮合那一侧。NEAR 自己握住的是入金这一段:用户从 30 多条链上的任何资产直接开仓,不用手动跨链,也不用再开一个账户。官方说经 NEAR Intents 跨链走过的钱,累计已经超过 300 亿美元。联合创始人 Illia Polosukhin 的说法是 AI 做前端,区块链做后端。Dragonfly 合伙人 Haseeb Qureshi 公开夸这个产品现在做得非常好,同时注明了他们持有 NEAR。
我同意产品在变好,但不同意把整轮涨幅都算成 NEAR 的护城河。路由和隐私这一层能不能留住钱,要看激励发完以后 TVL 还在不在。永续手续费大头归 Hyperliquid,NEAR 代币怎么吃到这部分收益,目前还没有清晰的说法。
合约这边的结构比我预想的健康一些。币安 NEAR 合约的持仓金额从 9 月 16 日的约 0.9 亿美元涨到 2.2 亿美元,杠杆确实在进场,但资金费率这几天基本停在 0.01% 的基准水平,多头还没有为抢仓付溢价。这一轮主要是现货在带。
也别忽略板块的顺风。Zcash 这一个多月也在往上走,9 月 16 日到 17 日和 NEAR 同步放量,隐私赛道整体有热度。NEAR 比单纯的隐私叙事多了一个能核对的产品和 TVL 数字,可板块情绪一旦退潮,它也扛不住。
风险也得说清楚。保密衍生品在美国和加拿大都不开放,监管后面怎么看这类产品还没有定论;激励领完以后资金可能撤走;涨了接近九成以后,任何利空都会被放大。
我的判断是,这轮行情有真实产品撑着,但一部分是注意力溢价。可以看看两个信号:保密 TVL 在第一批奖励领完以后能不能守在 9000 万美元附近,以及 near.com 会不会公布永续成交量。前者掉回 7000 万以下,我会认为这波需求主要是被激励拉出来的。#NEAR #Hyperliquid
4
1.7k
·
--
На телефонной конференции в прошлом месяце финансовый директор Alibaba сказал, что, исходя из нынешней средней валовой маржи, деньги, вложенные в AI, окупятся примерно через несколько лет; при этом, если будет использоваться больше собственной разработки чипов и валовая маржа еще вырастет, срок окупаемости можно будет сдвинуть ближе. Сейчас спор между «быками» и «медведями» как раз в том, верна ли эта фраза; остальное — второстепенные детали.
Сейчас котировка $BABAB составляет 114,06 доллара США. До пика этого года не хватает примерно 40%, и рынок, очевидно, не верит в то обещание по окупаемости.
За квартал по состоянию на конец июня капитальные затраты Alibaba составили 677 млрд юаней: по сравнению с прошлым годом потратили примерно на 75% больше. Деньги, «выброшенные» в одном квартале, в несколько раз превышают чистую прибыль за тот же период. Чистый отток свободного денежного потока расширился до 447 млрд юаней — более чем вдвое по сравнению с тем же периодом прошлого года. В день выхода отчетности за август курс акций резко обвалился — именно на этих цифрах.
В феврале 2025 года Alibaba объявила, что в течение трех лет вложит как минимум 3800 млрд юаней в строительство инфраструктуры для AI и облака. К концу июня руководство сообщило, что уже потрачено 1900 млрд, то есть ровно половина; план еще рассчитан примерно на год с небольшим. По темпам последних кварталов 3800 млрд больше похоже на линию поддержки на полу: формулировки компании изначально тоже предполагали минимум. Августовское дополнительное размещение на 800 млрд гонконгских долларов: в уведомлении о привлечении средств использование было зафиксировано на 100% — средства направляются в AI-инфраструктуру.
Что касается облачных и AI-мощностей: выручка за июньский квартал составила 48,4 млрд юаней, рост год-к-году на 45% — это самый быстрый темп за более чем пять лет. В годовом выражении это примерно 190+ млрд юаней. Эти вложенные 1900 млрд почти один-в-один соответствуют годовой выручке. Чтобы за три года окупить затраты за счет валовой прибыли, валовая маржа должна стабильно удерживаться на высоком уровне постоянно, а новые машины должны сразу загружаться работой.
Проблема в том, что именно на этом шаге все уязвимо. В годовом выражении эти 190+ млрд не зарабатываются исключительно новыми машинами — значимую долю обеспечивает фундамент старого облачного бизнеса. Вопрос, который нужно задать: какой объем дополнительной выручки принесли именно дополнительные капитальные затраты? Эту цифру Alibaba отдельно не раскрывала. Если разложить весь портфельный средний уровень валовой маржи на новые купленные активы, срок окупаемости по умолчанию получится слишком оптимистичным. Маржинальность облачного бизнеса уже достигла 12% — направление верное, но до покрытия амортизации, заложенной в покупку оборудования на 677 млрд юаней за квартал, еще далеко. У амортизации есть отложенный эффект: деньги, потраченные в этом году, будут постепенно «проявляться» в отчетах о прибылях и убытках в последующие годы; самое неприятное для отчётности еще не наступило.
У Alibaba нет иного пути. Общая выручка в июньском квартале выросла лишь на единицы процентов: в части e-commerce почти все стабильно. Рассказывать инвесторам по-настоящему осталось только про облако и AI. Генеральный директор Ву Ёнминь в более раннем телефонном разговоре уже расставлял приоритеты: первоочередная цель — обогнать средний рост рынка и завоевать большую долю; маржинальность идет дальше. При такой расстановке приоритетов капитальные затраты не остановятся только из-за плохо выглядящего денежного потока.
Собственные чипы — козырная карта этой истории. PPU «Чжэньу» (Zhenwu) компании Pingtouge использует собственную вычислительную архитектуру и межчиповое соединение; по общей производительности она ориентируется на уровень Nvidia H20. К началу августа 650 внешних клиентов уже используют чипы Alibaba Cloud. Заменив покупные чипы своими, действительно можно поднять валовую маржу; если этот шаг полностью сработает, срок окупаемости можно будет корректно сократить. Узкое место — предложение. Такие чипы требуют мощностей по высокоскоростной памяти с высокой пропускной способностью и по современной продвинутой упаковке, а в Китае сейчас по обеим этим позициям запаса мощностей пока не назовешь достаточным. Alibaba также не раскрывает, какую долю собственной разработки чипов занимает в собственных вычислительных мощностях — это самая непрозрачная часть всей раскладки.
9 сентября JPMorgan установил целевую цену Alibaba в 210 долларов. Причина в том, что после сильного снижения цен на API из‑за нового поколения мультимодальных моделей конкурентоспособность облака выросла. С другой стороны, в августе на X Майкл Берри написал, что купит Alibaba обратно только если акции упадут еще наполовину; несколько месяцев назад он уже перевел свою позицию в JD.com и даже охарактеризовал бесконечные допэмиссии как новую парадигму Alibaba.
Я нахожусь скорее в лагере «за». Рост выручки облачного сегмента — реальный, маржинальность улучшается, и спрос с этой стороны сомневаться не приходится. Но Берри читает допэмиссии как свидетельство того, что «модель не держится», и, на мой взгляд, он переинтерпретировал. В объявлении о привлечении средств эти деньги предназначены для захвата «окна» по мощности. Но критерий «окупаемость за три года» я тоже не принимаю на веру: он предполагает, что новые машины выйдут на полную загрузку сразу и что валовая маржа не будет придавлена амортизацией и конкуренцией. Сейчас под эти допущения нет данных.
По рынку: после августовского отчета $BABAB снижался все дальше; в середине сентября он протестировал минимум этой волны. В последние два дня часть снижения отыграли на фоне общего возвращения спроса на китайские акции/компании (CN). В пятницу акции в США (в Нью‑Йорке) закрылись на 113,24 доллара, рост за день — более чем на 4%. В выходные торги на американском рынке были закрыты, и котировки в целом держались практически на уровне закрытия. На текущей цене оценка фактически не оставляет места для истории про окупаемость.
Осенний отчет за ноябрь сможет расставить точки над i. Если темпы роста выручки облачного сегмента заметно замедлятся, а капитальные затраты продолжат идти вверх, допущение об окупаемости придется пересчитать полностью. Если компания впервые раскроет долю чипов собственной разработки, а вместе с этим валовая маржа тоже пойдет вверх, то тезис про окупаемость за два с половиной года получит опору. #阿里巴巴 можно будет дальше посмотреть вместе с этими двумя цифрами: они объяснят, сработает ли эта расчетная история, лучше, чем ежедневные котировки.
1
198
·
--
Проверено
В конце прошлого месяца после того, как на той солановской площадке прошло голосование по управлению, в китайском сегменте в тот же день всё свелось к одной фразе: «SOL надо меньше печатать». Так я запомнил почти полмесяца. На этой неделе решил внести это в черновик и заодно постучал по параметрам в главной сети.
Ответ в цепочке не изменился.
GetInflationGovernor в Solana mainnet — это публичный интерфейс, его может вызвать кто угодно. Сегодня прочитал: поле taper, которое задаёт скорость снижения инфляции, всё ещё равно 0.15 — один в один как до голосования. SGP-0002 должна превратить это число в 0.30, но до сих пор это так и не было выполнено on-chain.
Слабое место здесь публичное. Условия со стороны Anza такие: перед тем как увеличивать/ускорять выпуск (изменять发行率), сначала нужно внедрить SIMD-0607 — заменить расчёт наград за стейкинг с чисел с плавающей точкой на целочисленные значения в фиксированной точке, иначе у разных клиентов будут получаться числа с небольшими расхождениями, и цепочка разойдётся. Версия, несущая это изменение, — Agave v4.4. Я просмотрел страницу релизов: до 18 сентября всё ещё была выложена только alpha-версия. На mainnet эту версию запускают несколько десятков узлов — совсем немного. До сих пор нет даже даты для «релиза» как официальной версии.
Вот текущее состояние: предложение на сокращение предложения уже прошло, но у него нет даты вступления в силу. Изменение SIMD-0607 по-прежнему ждёт, пока обе стороны — Anza и Firedancer — выставят по одному представителю для подписания. Оба клиентских набора должны одновременно переключиться на границе одного и того же epoch: кто запоздает — тот будет ждать. За этот месяц SOL обогнал мейнстрим, и деньги, вероятнее всего, пришли именно через эту щель.
Сначала про сам факт опережения. За последние тридцать дней курс SOL относительно биткоина и эфира вырос на 12.6%, тогда как за тот же период эти два крупных «рыночных» актива почти не сдвинулись сами. Если смотреть только на месяц — да, SOL действительно идёт впереди.
Если расширить окно до девяноста дней, относительно эфира рост всего 0.7% — по сути, топтание на месте. Последняя волна опережения ETH больше похожа на «доплату» за тот кусок лета, который тогда не добрали; это не похоже на новое повышение оценки. Опережение биткоина, наоборот, держится уже три месяца подряд — эта линия выглядит более устойчивой.
Большинство объяснений сводится к spot ETF. Но цифры слабо совпадают. Последний раз большие деньги заходили в SOL spot ETF на неделе 28 августа: чистый приток за неделю составил 153.87 млн долларов. На неделе 18 сентября осталось лишь 13.2 млн — объём сократился до десятых долей от августовского масштаба. Рекорд непрерывных чистых притоков действительно всё ещё висит, но в этот период цена монеты выросла на 15%: очевидно, заявки покупателей не шли по этому каналу. То же самое по «стоку»: эти фонды держат долю, составляющую лишь чуть больше двух процентов SOL в обращении по рыночной капитализации — такой размер позиции не может определять относительную силу на протяжении месяца.
Техническую линию тоже нужно разбирать. Alpenglow — это самое крупное изменение протокола Solana в этом году: голосовательную часть консенсуса заменили на Votor. По раскладке Anza, с 28 сентября mainnet входит в режим активации функций: эффект разворачивается по одному шагу вместе с границами epoch, дойдя до октября. Официально указанное «150 мс» — это целевое значение подтверждения, не подкреплённое измерениями на живой сети. В этой версии задействуют только Votor: за распространение блоков отвечающий Rotor передвинули в более поздние предложения. Через восемь дней, вероятно, появится партия заголовков «Solana вошла в эпоху миллисекунд». Когда выйдут реальные измерения — тогда свериться будет надёжнее. #Alpenglow
Вернёмся к тому голосованию. Спор, по сути, не технический. Ускорение снижения выгоднее тем, кто держит монеты и ничего не делает: они получают преимущества. Организации, которые живут на доходы от стейкинга, платят цену. Solana Company публично была против: 99.4% её доходов во втором квартале пришли от стейкинга SOL, который она держит у себя. Эту арифметику она не могла не учитывать. Kraken сначала проголосовал против, но ближе к дедлайну большинство голосов перевёл в «за»; Galaxy поменял «абстейн» на «за» — и прошёл уровень более чем половины. В итоге голосов «за» едва хватило, чтобы чуть-чуть пересечь порог в две трети — до «не прошло» не хватило буквально одного крупного игрока, чтобы поменять решение. Такая структура голосов сама по себе показывает: внутри Solana по поводу сокращения эмиссии нет консенсуса. Это скорее компромисс, сделанный под таймлайн, — когда часть денежного потока переносят от стейкеров к долгосрочным держателям. #Solana
Сверхдоход за этот месяц: часть, связанная с ETF, можно вычеркнуть напрямую. Отскок на высоком бете объясняет кусок. А самая большая часть — рынок заранее заплатил за сокращение предложения, которое ещё не вступило в силу. Предварительное ценообразование не обязательно ошибочно — рынок всегда так делает. Но временная стоимость этих денег целиком поставлена на то, когда Agave v4.4 действительно перейдёт в статус официальной версии. На данный момент даты нет: есть только фраза «технически сначала нужно всё сделать».
Есть два сценария, которые опрокинут мою трактовку. Один — еженедельные притоки ETF снова вернутся к августовским объёмам, и цена при этом продолжит уверенно опережать: тогда станет ясно, что заявки действительно идут из этого канала, а я просто недооценил вес фактора. Второй — v4.4 станет официальной версией, а taper on-chain дойдёт до 0.30: тогда ожидание исполнится, и страх «расхождения по времени» не подтвердится.
Сегодняшняя картина как раз проходит стресс-тест этой версии. За 24 часа показатель $SOL упал на 5.2%, а биткоин за тот же период упал гораздо меньше. Насколько красиво выглядела картинка с высоким бета за месяц роста — настолько же болезненно откатывать. В сентябре это время и так находится между двумя событиями, которые не реализовались так, как ожидали: ужесточением и провалом криптозаконодательства. Людям, которые сидят на высокобетовых позициях и ещё и держатся плотно, в такие дни не очень комфортно.
Если идти вместе с этой линией, вместо того чтобы каждый день следить за ценой, проще раз в несколько дней самому стучаться в getInflationGovernor главной сети и проверять, изменился ли taper с 0.15 на 0.30. Публичный интерфейс — не нужно верить чьим-то пересказам. Если изменилось — логика про сокращение эмиссии действительно «приземляется» в цепочку. Если не менялось — значит, этот текущий ценовой уровень всё ещё платит за обещание.
2
1.6k
·
--
Проверено
В среду Комиссия по ценным бумагам и биржам США (SEC) разрешила токенизированные американские акции, а в пятницу акции Coinbase и Robinhood почти синхронно рванули вверх. Пролистал положения по пунктам и есть один момент, который мне не до конца понятен: Robinhood в Европе продавала токенизированные акции больше года — и как раз эта оговорка об освобождении оказалась для них исключением, как будто специально. А аплодисменты рынку для обеих компаний звучат почти одинаково.
Сначала о том, что вообще делает это освобождение. SEC создала новый статус под названием «платформа для торговли токенизированными ценными бумагами». Получив этот статус, площадка не обязана регистрироваться как биржа — она может на блокчейне открыть лицензированный по модели AMM (автоматического маркет-мейкинга) пул для сопоставления токенизированных американских акций. Маркет-мейкеры, которые поставляют ликвидность в пул, тоже не должны регистрироваться как дилеры. Условия расписаны по пунктам: платформа должна быть американской компанией; и трейдеры, и поставщики ликвидности должны пройти одобрение; токенодержатели должны иметь такие же права на дивиденды и голосование, как и обычные акционеры — только продукты с одним лишь ценовым экспонированием не подходят. Перед листингом какой-либо акции платформа обязана уведомить эмитента, у того есть 30 дней на письменный протест; если он молчит — считается, что согласился. Срок действия — пять лет, а до истечения срока SEC затем решит, как именно будут выглядеть окончательные правила.
Самое заметное ограничение для масштаба бизнеса — лимит. Для сегментов вроде S&P 500 и Russell 1000: у одной платформы максимум 75 акций. Торговый объём каждой акции на цепочке не может превышать 0,25% от среднего дневного числа акций, которые торговались в прошлом месяце. Если превышен лимит по объёму — торговлю этой акцией приостанавливают; если превышен лимит по количеству листингов — освобождение просто теряется.
На фоне дневных объёмов по акциям из «крупной корзины» этот лимит — скорее крошка.
Реакция цены была куда щедрее, чем сами условия. В понедельник провалилось голосование по законопроекту о рыночной структуре в сенате, и в тот же день Coinbase упала на 10%. После выхода освобождения рост продолжался два дня подряд: в пятницу компания прибавила 11,66% за день, закрывшись на 194,25 доллара — не только отыграв падение в понедельник, но и с запасом. Robinhood в пятницу тоже росла заметно: Charles Schwab (Schwab) в день объявления освобождения даже чуть снизилась. В тот же день биткоин снова поднялся выше 80 тысяч долларов — но сколько из этих двух дней роста на самом деле приходится на SEC, довольно трудно сказать.
Вернёмся к началу. В обзоре бенефициаров CoinDesk назвал конкретно: акционные токены Robinhood, xStocks Kraken и офшорные продукты Ondo — все они попадают вне рамок. Эти инструменты дают только ценовое экспонирование и не несут прав акционера. CEO Robinhood Тенев в тот день всё равно опубликовал пост с одобрением, сказав, что токенизация приходит в США. Он прав — но если Robinhood хочет делать это в США, ей нужно с нуля перестроить продукт по стандарту с полным пакетом прав акционера. Вариант, готовый для зарубежья, просто не перенести обратно.
Coinbase в США изначально эту часть бизнеса не вела, так что в итоге обе компании оказываются на одной стартовой линии. Аналитик Baird Роберт Бамбергер в пятницу сказал, что освобождение позволяет Coinbase подойти ближе к Robinhood в этом направлении. CLARITY Act тянули слишком долго — и для Coinbase это скорее позитивно. Но его оценка всё равно «держать»: целевая цена 130 долларов, что заметно ниже текущей. CEO Securitize Карлос Доминго настроен оптимистичнее — он считает, что наконец-то появится реальный канал для торговли именно токенизированными акциями. Томас Коуэн (Bullish) напоминает, что это лишь контролируемый первый шаг, и рынок не будет сразу «размораживаться».
Я согласен с Коуэном и Бамбергером в этом вопросе. Доход Coinbase от торговли во втором квартале оказался ниже ожиданий рынка: подписки и сервисы дают 48% от чистой выручки. Компания всё эти годы пытается найти точки роста помимо торговых операций. Токенизированные американские акции можно вписать в историю «универсальной биржи/площадки для всего», но с нынешними лимитами в ближайшие год-полтора это почти не будет видно в отчёте о прибылях. Два дня роста почти на 20% — рынок покупает опцион на результат, который станет понятен только через пять лет.
Есть ещё две вещи, которые, как я думаю, будут сдерживать эту сделку. Одна — право вето эмитента: если тот 30 дней молчит, считается, что согласился. На первый взгляд это выглядит мягко, но если несколько компаний из числа лидеров публично выступят против, то в списке выбывает кусок — и лимит на первые 75 акций перестаёт целиком работать. Другая — позиция традиционных бирж. Ранее Всемирная федерация бирж публично выступала против того, чтобы давать токенизированным акциям «ускоренное» освобождение в широких масштабах, и ещё критиковала продукты, которые упакованы под акции, но на деле ими не являются. Nasdaq и Chicago Options Exchange — члены этой федерации: у таких площадок достаточно мотивации лоббировать эмитентов, чтобы те говорили «нет». Само освобождение — административный приказ. Тропа к легислативному решению со стороны Конгресса уже перекрыта, а регуляторная конфигурация сменилась — значит, этот приказ при необходимости тоже можно отозвать.
Я склоняюсь к тому, что Coinbase получает от этого освобождения относительную выгоду больше, чем Robinhood: готовые продукты Robinhood в этой схеме не подходят, и обеим компаниям в США нужно начинать с нуля. Сколько именно обе компании смогут заработать на этом — в коротком сроке ограничено лимитами. Если после запуска первой волны лимиты быстро заполнят, SEC затем расширит верхние пределы, а ключевые эмитенты в массе своей продолжат молчаливо пропускать — тогда я, возможно, недооценил эту сферу, и догнать по масштабу пользователей Robinhood, вероятно, сможет.
$COINB в выходные около 195 долларов, в основном почти вплотную к цене закрытия в пятницу; $HOODB тоже примерно так же. Линия #代币化股票 : можно посмотреть список платформ из первой волны, которые подали заявку на статус торговой площадки, а также есть ли среди топ-эмитентов кто-то, кто вышел выступить против в 30-дневном окне — это лучше показывает, насколько масштабной может быть эта сделка, чем тот самый большой бычий свечной импульс в пятницу.
2
1.3k
·
--
Во вторник днем на голосовании по этому вопросу криптоиндустрия ждала целый год: ни Закон о структуре рынка, ни процедура дебатов по CLARITY не дошли до рассмотрения. Для нынешней сессии Конгресса в целом дело выглядит почти безнадежно. Самое странное — это динамика котировок в ближайшие дни: законопроект провалили, а цена на монеты наоборот отыграла рост. Что именно отрасль потеряла из‑за того, что закон не прошел, — и почему рынок, похоже, либо прозевал, либо разглядел не то, стоит разложить по полочкам.
Для процедурного голосования нужно 60 голосов — на этот раз сильно не дотянули. Все демократы проголосовали против, а несколько республиканцев тоже переметнулись: Collins, Hawley, Moran и другие. Самое бросающееся в глаза — это демократы Gillibrand, Warner, Booker, Gallego, которые месяцами «шлифовали» формулировки с республиканцами: в итоге они не отдали ни одного голоса «за».
Разногласия по существу почти не связаны с тем, как SEC и CFTC делят ответственность. Упор был в моральных (этических) положениях. Демократы требовали сделать более широкими и «жесткими» пункты, запрещающие должностным лицам и членам их семей получать выгоду от деятельности в криптоиндустрии. Удар приходился по криптосделкам семейства президента. Республиканцы на выходных внесли очередную редакцию формулировок, но демократы все равно не согласились. Лидер большинства Thune позже заявил, что окончательный вариант уже учел их озабоченности — а это, мол, другая сторона сама «отошла в сторону».
Есть и вторая скрытая линия — доходность стейблкоинов. Hawley и Moran выступали на стороне общественных/коммунальных банков: они опасались, что если стейблкоины начнут раздавать по сути «процентные» поощрения, то депозиты уйдут из небольших банковских учреждений, а местным фермам и малому бизнесу станет сложнее брать кредиты. Криптокомпании говорят, что это примерно как кэшбэк по кредитным картам, но банковское сообщество с этим не согласно.
Теперь про цену. В день голосования BTC на дневном графике упал более чем на 3%, а ETH тогда просел еще сильнее — почти на 5%. Если смотреть только на этот день, может показаться, что рынок действительно «переживает». Перелом случился позже — в следующие два дня. В среду ФРС повысила ставку на 25 б.п., впервые за три года. К пятнице доходности гособлигаций США и цены на нефть вместе с тревогой вокруг инфляции после повышения ставки откатились от максимумов, и опасения по инфляции ослабли. Риск‑активы вслед за этим отскочили. По состоянию на утро сегодня BTC уже вернулся выше 81 000 долларов, а ETH — выше 2 600. Иными словами, они вернули снижение в день голосования — да еще с запасом.
Еще один фактор, который толкал цену вверх, проявился в четверг. Председатель SEC Atkins объявил инновационное освобождение: разрешается торговать токенизированными акциями США на ончейн‑AMM‑пулях сроком на пять лет. Требование — чтобы токены имели те же права, что и базовые акции: право на дивиденды и право голоса. В заявлении Atkins прямо упомянул, что Конгресс не смог продвинуть CLARITY: SEC идет вперед на основе уже имеющихся полномочий, признавая при этом, что это лишь переходная мера — дальше потребуются официальные правила.
В пятницу сильнее всего лидировали второй уровень и DeFi, наиболее показательный — $ARB . Его торги начали «разгон» еще до голосования: текущая цена уже примерно в три раза выше, чем месяц назад. Толчок дал Robinhood Chain. Эта сеть построена на техстеке Arbitrum и по плану расширения собирается отдавать 10% чистой прибыли в сторону Arbitrum. Robinhood делает на этой цепочке ставку на токенизированные акции — и с появлением SEC‑освобождения линия получила новый импульс.
В тексте самого освобождения есть требование: торговая площадка должна устанавливать критерии допуска и разрешать торговать только определенным участникам. Открытый SEC ончейн‑рынок работает как с «дверями» и пропусками: туда допускаются лицензированные организации и пользователи, прошедшие идентификационную проверку. Пулы тоже функционируют по принципу разрешений. Те монеты, которые на этой неделе выросли сильнее всего, как раз рассказывают историю об ончейне, где участвуют лицензированные структуры.
После того как законопроект провалился, отрасль потеряла еще и вторую половину. CLARITY оставлял немало положений для открытого DeFi. Отдельно защищены софты, которые не трогают средства пользователей: сюда входят проверка сделок, публикация кода, работа с кошельками и запуск фронтенда. Разработчики, которые не контролируют цепь, тоже не подпадают под регулирование, и оно не строится вокруг модели «пересылки переводов». Такие нативные токены, как ETH, после теста на зрелость можно отнести к «цифровым товарам» и отдать под юрисдикцию CFTC. Эти условия должны быть прописаны в законе, чтобы иметь силу. Защиту разработчиков и определение статуса активов SEC не может дать одними только освобождениями и руководящими указаниями; даже если бы дала, это легко поменяет следующий руководитель.
Гендиректор Coinbase Brian Armstrong сказал, что провал законопроекта — разочарование, но к счастью есть другая дорога: идти через SEC и CFTC. Озабоченность сооснователя Enso Connor Howe как раз противоположная: новому председателю не нужны голоса в сенате, чтобы переписать институтскую «институциональную» норму. Strategy, впрочем, еще прямее: по их словам, регулирующий статус BTC в США был понятен уже много лет назад.
С тремя подходами я частично согласен: в реальности каждая сторона говорит о «своих» активах. По BTC Strategy права. Coinbase и Robinhood — лицензированные компании — и Armstrong тоже прав: административного пути вполне достаточно, а иногда он даже быстрее. Но на уровне $ETH все становится сложнее. Сам ETH, вероятнее всего, будут относить к товарам; под ударом окажутся открытые протоколы, которые работают поверх ETH, и люди, пишущие код. Они как раз ждали, что закон закрепит для всех безопасную, одинаковую зону. Теперь остается уповать только на то, что регуляторный подход не поменяется. Беспокойство Howe попадает сюда точнее всего.
Поэтому мой вывод такой: на этой неделе цену не волнует — в краткосроке это похоже на правду. После повышения ставок макро‑настрой смягчается, и плюс есть быстрое «разрешение на выезд» со стороны SEC — оба пункта реальны. Но влияние провала законодательства на открытый DeFi рынок оценивает, похоже, слишком легко. Сейчас регуляторные «бонусы» сосредоточены на стороне с пропускным режимом, а правила этой стороны сами по себе временные. После промежуточных выборов ближе к середине года достаточно сменить расклад в Конгрессе и у регулятора — и освобождения снова можно будет и дать, и забрать.
Если в этом году до перерыва Сенат успеет проголосовать повторно и закон пройдет, либо SEC и CFTC в официальных правилах защитят также и разработчиков, не являющихся кастодиальными по средствам пользователей, то цена провала будет меньше, чем мне кажется. Наоборот, если в ближайшие месяцы появятся только разрешительные пулы и лицензированные «каналы», а открытый DeFi так и не получит понятного продолжения, риск будет висеть постоянно.
Дальше стоит посмотреть в последующих правилах SEC и CFTC: есть ли там отдельные упоминания разработчиков, которые не держат у себя средства пользователей. Если есть — пробел, оставленный строкой #CLARITY法案 , можно будет закрыть. Если же речь будет только про разрешительные пулы, то на этой неделе рост останется лишь на стороне лицензированных организаций.
5
2.4k
·
--
За последние два года люди в сфере вычислительных мощностей привыкли к одному сценарию: чем больше у Nvidia появляется чипов, тем рано или поздно падает аренда. Nebius сделал все наоборот: на этой неделе он поднял цены на GPU, которые по запросу арендуют на старых платах, пересадив их на весь актуальный модельный ряд — от предыдущего поколения до новейшего Blackwell. Причем в начале этого года уже была одна волна подорожаний. В ночь, когда появилась новость, акции резко подпрыгнули; конкуренты последовали за движением. Но когда в США официально открылся рынок, рост откатился почти наполовину.
Подорожание означает, что у neocloud действительно появился рычаг ценообразования. А вот почему деньги отреагировали лишь полдня хорошим настроением — именно это я пытаюсь понять. $NBISB сейчас держится около 216 долларов, до пика середины августа еще далеко.
По данным Reuters, новый прайс-лист вступит в силу 1 октября: GPU Nvidia всех поколений подорожают на 17–21%. Стоимость H100 за штуку подняли с 3,85 до 4,50 доллара; больше всего выросли B300. Подорожали также CPU-инстансы и память. В прошлый раз цены меняли в мае — сейчас добавляют очередной слой уже на высоком уровне. CoreWeave тоже ранее упоминала повышение цен, а в последнее время мощности в основном уже распродали «под ноль».
Больше всего меня волнует сегмент H100. Эту карточку поставляют уже больше трех лет: по логике, пора бы снижать цену, чтобы «вычистить» склад. Но аренда по-прежнему идет вверх. В письме акционерам Nebius за второй квартал тоже сказано: цены новых контрактов на карты старого поколения выше, чем в первом квартале, более чем на треть. Тут затрагивается крупнейший спор в AI-инфраструктуре — амортизация. Nebius с этого года увеличил срок амортизации серверов и сетевого оборудования с 4 до 5 лет. Майкл Берри еще в прошлом году публично критиковал технологические компании за удлинение амортизации серверов и за то, что таким образом «приукрашивают» прибыль. Старые карты при этом арендуются все дороже — и именно это служит самым сильным аргументом со стороны быков.
Почему же акции не покупают эту историю. Прочитав письмо акционерам, я пришел к выводу: прямой вклад повышения цен в доходы в текущем году не настолько велик, как может казаться по заголовкам. Nebius в основном живет за счет среднесрочных контрактов на 1–3 года; у клиентов с долгими контрактами изначально есть скидки. Сейчас он тронул в первую очередь «прайс-лист по запросу», который покрывает лишь часть выручки. Крупные заказы, подписанные во втором квартале, в основном относятся к мощностям, которые начнутся лишь к концу этого года, и основной вклад они дадут в 2027-м. Подорожание меняет ожидания по продлениям и новым контрактам — но бухгалтерский эффект по этому кварталу почти не затрагивает.
Nebius сам пробует более агрессивное ценообразование. В письме акционерам упоминается, что в третьем квартале они сделали пилот первого аукциона мощностей: на нем компания получила самые высокие на сегодня сделки по Blackwell и подписала первые срочные заказы на срок 3–6 месяцев по цене заметно выше стандартных контрактов. Если смотреть на «подорожание по запросу» как на часть этой комбинации, это больше похоже на постановку «якоря» для новых контрактов на будущий год.
Другая сторона давления — деньги. Во втором квартале выручка Nebius составила 582 млн долларов, а капитальные затраты — около 5,7 млрд. Темп расходов почти в десять раз быстрее, чем темп поступлений. Чем закрывают разрыв? В письме акционерам перечислены три пути: предоплата от клиентов, кредиты под залог активов и, плюс ко всему, допэмиссия. К концу июня компания через размещения по рыночной цене продала более 10 млн акций; средняя цена — 223,6 доллара. В августе еще выпустили крупную партию конвертируемых облигаций. Сейчас курс ниже средней цены тех размещений: за месяц он просел более чем на 20%, и главная причина — опасения размывания. Сначала нужно «перекрыть» пользу от повышения цен тем, что каждая следующая волна финансирования размоет капитал; и лишь потом очередь дойдет до старых акционеров.
Уолл-стрит в этом вопросе явно разделилась. Аналитик Goldman Sachs Александр Дюваль к концу августа повысил целевую цену до 328 долларов: аргументы — что электроэнергию удалось получить быстрее, чем ожидали, и что предоплаты облегчают финансирование расширения. Truist в начале сентября впервые закрыла обзор с рекомендацией «покупать», тоже видя ценовой потенциал именно в дефиците мощностей. Осторожная сторона следит за тем, как все будет исполняться: ранее DA Davidson уже снижала целевую цену из-за переноса сроков запуска дата-центра в Винленде (штат Нью-Джерси). В день объявления о повышении цен CoreWeave не выросла, а даже упала: в медиа это объясняли тем, что инвесторы переживают, сколько мощностей уже «заперто» по старым ценам и сколько долгов за этим стоит.
Моя оценка: смещение рыночной силы действительно идет в сторону предложения — и цена H100 служит для этого самым «жестким» доказательством. В этом я согласен с Goldman Sachs и Truist. Но я не считаю, что повышение цен способно решить проблемы баланса Nebius за один-два квартала. Компания сама посчитала, что период окупаемости новых подписанных контрактов сократился до 1 года 10 месяцев; раньше было 2–3 года. Этот расчет держится на допущении, что цены в следующем году устоят. Но когда Rubin следующего поколения массово начнет поставки и на рынке появится новый объем мощностей, любые попытки удержать аренду на старых платах могут пойти вниз: тогда вместе будут оспорены и допущение про 5-летнюю амортизацию, и допущение о возврате менее чем за два года. И оглядываясь назад, можно будет увидеть: сегодняшнее повышение цен превратилось бы в доказательство «пика».
В письме акционерам есть еще одна фраза, по которой видно, насколько сильно руководство делает ставку. Nebius говорит: производственные мощности 2027 года при текущих условиях можно продать уже сегодня, и часть мощностей компания нарочно оставляет под срочные заказы, чтобы продать их по более высокой цене. Это ставка на тренд удорожания: если угадали, то в следующем году прибыль окажется выше; если нет — то будут простаивать стойки, а вместе с ними накапливаются проценты по долгам.
Поэтому мой взгляд на это повышение цен скорее нейтральный: оно подтверждает спрос, но не доказывает финансовую модель. #AI算力 эту линию стоит дальше посмотреть в ноябрьском отчете за третий квартал: смогут ли удержаться цены по новым контрактам на старые карты, не замедлится ли темп с допэмиссиями и конвертируемыми облигациями. Если обе истории пойдут в хорошем направлении, тогда у рынка появятся основания вернуть себе тот рост, который акции уже частично «отдали назад».
1
213
Войдите, чтобы посмотреть больше материала
Присоединяйтесь к пользователям криптовалют по всему миру на Binance Square
⚡️ Получайте новейшую и полезную информацию о криптоактивах.
💬 Нам доверяет крупнейшая в мире криптобиржа.
👍 Получите достоверные аналитические данные от верифицированных создателей контента.
Эл. почта/номер телефона
В тренде
fomcотслеживание
Просмотров: 46,722
394 обсуждают
Когда все ждут FOMC я просто соблюдаю правило 2%
Сегодня все вокруг сходят с ума. ФРС, ставки, волатильность. Толпа гадает, куда полетит BTC. Кто-то заходит на всю котлету с плечом x50, чтобы «поймать движение».
А я в такие дни просто наблюдаю. Потому что знаю: в моменты новостей рынок убивает не только тех, кто угадал не то направление. Он убивает тех, кто рискует слишком много.
Если ты поставил на кон больше 2% от депозита, ты не трейдер. Ты игрок в казино, который надеется на удачу.
Мой совет на сегодня простой, не торгуй на новостях. Если уже в позиции проверь свои стопы. Если нет сиди в стороне. Рынок никуда не убежит.
А вы как переживаете FOMC? Сидите в стороне или ловите волатильность? Пишите в комментариях.
$BTC $ETH #fomcотслеживание #рискменеджмент #крипта #психология
KeylessMind
·Лайков: 1
·Просмотров: 695
ПротоколFOMC
Просмотров: 35,664
164 обсуждают
SECHaltsCryptoETFReviewsAmidFundingLapse
Просмотров: 62,405
707 обсуждают