
Seema BNB
1k Publicações

Seema BNB
Denunciar
Bloquear Utilizador
102 A seguir
2.6K+ Seguidores
1.1K+ Gostaram
Publicações
PINNED
·
--
Parei em dois números ao analisar os documentos de oferta da Kite. O registro da MiCA previa 27% em circulação no lançamento. Um relatório de outubro aponta 2,39 bilhões $KITE , ou 23,91%. Datas e definições diferentes, sim. Mas quais carteiras explicam essa diferença? @GoKiteAI
O limite de 10 bilhões inclui 4,8 bilhões de tokens do ecossistema, 2 bilhões para módulos, 2 bilhões para colaboradores e 1,2 bilhão para investidores. As alocações da equipe e dos investidores têm um período de carência de um ano. Estar alocado não significa estar desbloqueado. Estar desbloqueado não significa ter liquidez. Estar em staking não significa estar disponível para gastar. E os 32% alocados a insiders são relevantes para a governança.
Os limites divulgados pela Kite — 30 milhões de Kite por proprietário de módulo, 1 milhão por validador e 166.667 por delegador — criam comprometimento, mas também custos de entrada. Os subsídios precisam gerar clientes recorrentes, não atividade subsidiada.
Considere hipoteticamente US$ 10 milhões em pagamentos mensais de agentes. Com comissões de 0,1%, 0,5% e 1%, isso representa US$ 10.000, US$ 50.000 e US$ 100.000 em taxas brutas. Não é receita de comerciantes. Nem demanda garantida pelo token.
Agentes que pagam em stablecoins não necessariamente compram Kite. A conversão efetiva das comissões criaria esse vínculo.
Mesmo um orçamento anual de US$ 1 milhão para validadores exige US$ 200 milhões em volume de serviços a uma taxa de 0,5%, supondo que cada dólar arrecadado em taxas financie a segurança.
Eu acompanharia em conjunto as conversões verificadas, a retenção dos módulos, os desbloqueios e os custos dos validadores.
Porque a atividade de pagamentos, por si só, não comprova a sustentabilidade econômica.
$KITE #KiteBBW
Parei em dois números ao analisar os documentos de oferta da Kite. O registro da MiCA previa 27% em circulação no lançamento. Um relatório de outubro aponta 2,39 bilhões $KITE , ou 23,91%. Datas e definições diferentes, sim. Mas quais carteiras explicam essa diferença? @KITE AI 中文
O limite de 10 bilhões inclui 4,8 bilhões de tokens do ecossistema, 2 bilhões para módulos, 2 bilhões para colaboradores e 1,2 bilhão para investidores. As alocações da equipe e dos investidores têm um período de carência de um ano. Estar alocado não significa estar desbloqueado. Estar desbloqueado não significa ter liquidez. Estar em staking não significa estar disponível para gastar. E os 32% alocados a insiders são relevantes para a governança.
Os limites divulgados pela Kite — 30 milhões de Kite por proprietário de módulo, 1 milhão por validador e 166.667 por delegador — criam comprometimento, mas também custos de entrada. Os subsídios precisam gerar clientes recorrentes, não atividade subsidiada.
Considere hipoteticamente US$ 10 milhões em pagamentos mensais de agentes. Com comissões de 0,1%, 0,5% e 1%, isso representa US$ 10.000, US$ 50.000 e US$ 100.000 em taxas brutas. Não é receita de comerciantes. Nem demanda garantida pelo token.
Agentes que pagam em stablecoins não necessariamente compram Kite. A conversão efetiva das comissões criaria esse vínculo.
Mesmo um orçamento anual de US$ 1 milhão para validadores exige US$ 200 milhões em volume de serviços a uma taxa de 0,5%, supondo que cada dólar arrecadado em taxas financie a segurança.
Eu acompanharia em conjunto as conversões verificadas, a retenção dos módulos, os desbloqueios e os custos dos validadores.
Porque a atividade de pagamentos, por si só, não comprova a sustentabilidade econômica.
$KITE #KiteBBW
O limite de 10 bilhões inclui 4,8 bilhões de tokens do ecossistema, 2 bilhões para módulos, 2 bilhões para colaboradores e 1,2 bilhão para investidores. As alocações da equipe e dos investidores têm um período de carência de um ano. Estar alocado não significa estar desbloqueado. Estar desbloqueado não significa ter liquidez. Estar em staking não significa estar disponível para gastar. E os 32% alocados a insiders são relevantes para a governança.
Os limites divulgados pela Kite — 30 milhões de Kite por proprietário de módulo, 1 milhão por validador e 166.667 por delegador — criam comprometimento, mas também custos de entrada. Os subsídios precisam gerar clientes recorrentes, não atividade subsidiada.
Considere hipoteticamente US$ 10 milhões em pagamentos mensais de agentes. Com comissões de 0,1%, 0,5% e 1%, isso representa US$ 10.000, US$ 50.000 e US$ 100.000 em taxas brutas. Não é receita de comerciantes. Nem demanda garantida pelo token.
Agentes que pagam em stablecoins não necessariamente compram Kite. A conversão efetiva das comissões criaria esse vínculo.
Mesmo um orçamento anual de US$ 1 milhão para validadores exige US$ 200 milhões em volume de serviços a uma taxa de 0,5%, supondo que cada dólar arrecadado em taxas financie a segurança.
Eu acompanharia em conjunto as conversões verificadas, a retenção dos módulos, os desbloqueios e os custos dos validadores.
Porque a atividade de pagamentos, por si só, não comprova a sustentabilidade econômica.
$KITE #KiteBBW
2
635
·
--
Em Alta
Verificado
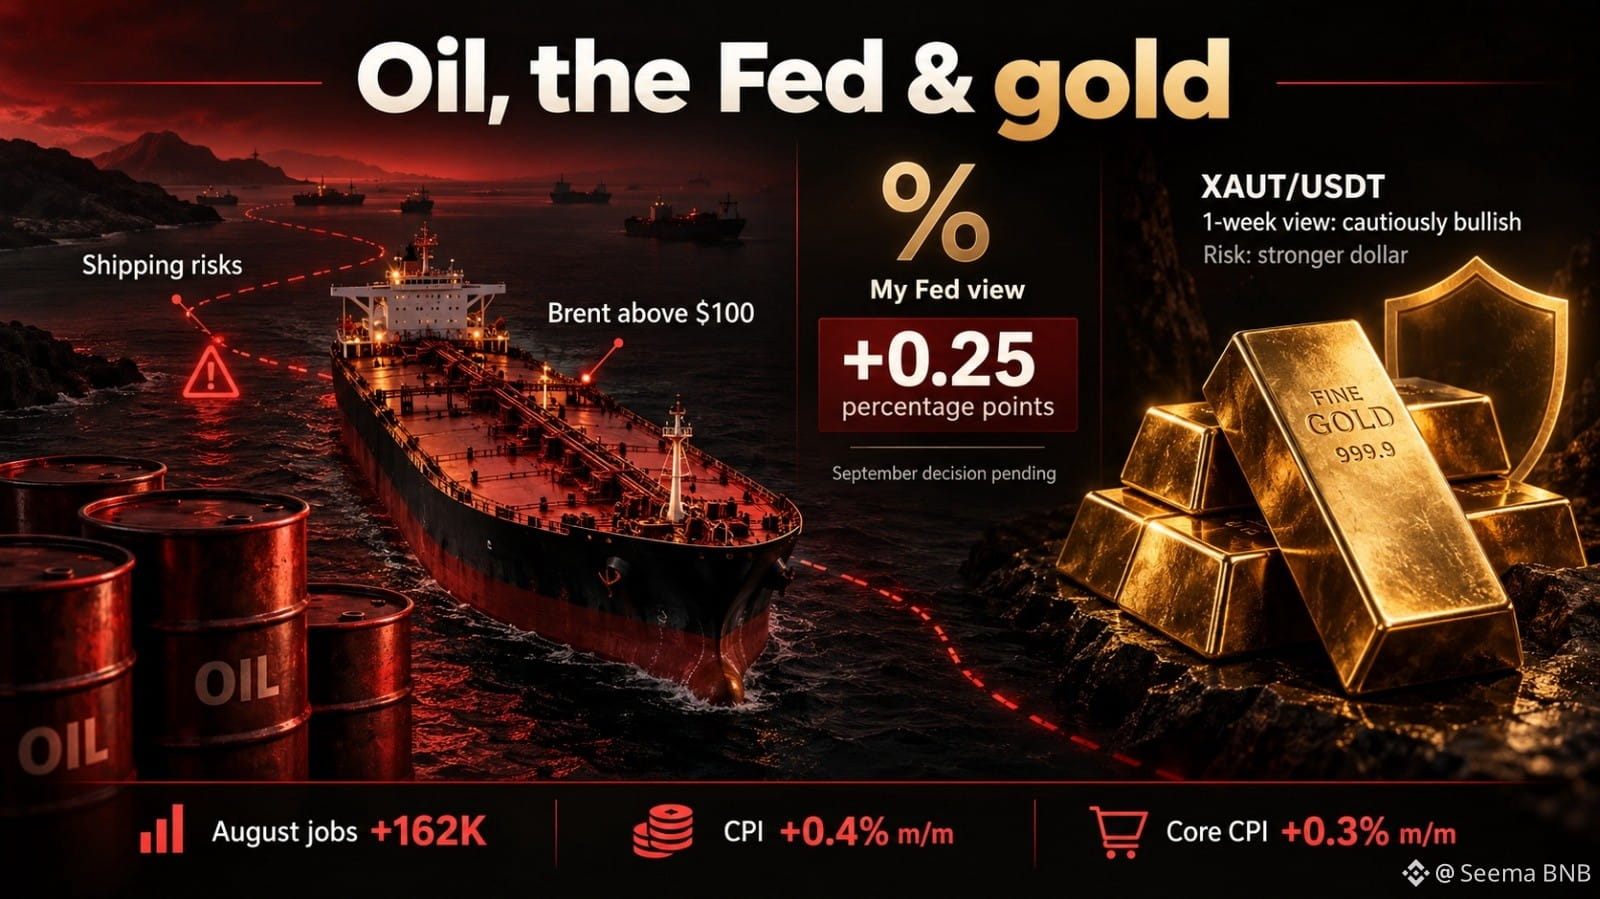
O Fed pode tornar o dinheiro mais caro. Não pode tornar os embarques de petróleo mais seguros.
A interrupção nas rotas de envio no Oriente Médio e em instalações de energia pode manter o combustível caro. Isso aperta os orçamentos das famílias e eleva os custos para as empresas. Alguns produtores de petróleo podem se beneficiar, enquanto as companhias aéreas enfrentam contas maiores com combustível.
Os dados de agosto aumentam o problema: 162.000 novos empregos, desemprego em 4,1% e o IPC subiu 0,4% no mês e 3,4% no ano. O IPC subjacente subiu 0,3% no mês. Os preços da gasolina dispararam 3,9%.
Ainda espero um aumento de 0,25 ponto percentual do Fed em setembro. O emprego está resistindo, e a inflação mensal voltou a subir. A decisão ainda não foi anunciada.
Para o ouro, estou observando como essas pressões se desenrolam. Um dólar mais forte poderia prejudicar, mas as preocupações com o conflito também podem trazer compradores em busca de proteção.
Minha posição em XAUT/USDT permanece em aberto. Estou cautelosamente otimista para a próxima semana, embora a continuidade das vendas e um dólar mais forte me façam repensar a recuperação.
O que acontece com o petróleo a seguir importa. Envio mais seguro e petróleo mais barato poderiam aliviar a pressão inflacionária. Mais interrupções poderiam deixar o Fed considerando novos aumentos após setembro.
#CPIWatch
O Fed pode tornar o dinheiro mais caro. Não pode tornar os embarques de petróleo mais seguros.
A interrupção nas rotas de envio no Oriente Médio e em instalações de energia pode manter o combustível caro. Isso aperta os orçamentos das famílias e eleva os custos para as empresas. Alguns produtores de petróleo podem se beneficiar, enquanto as companhias aéreas enfrentam contas maiores com combustível.
Os dados de agosto aumentam o problema: 162.000 novos empregos, desemprego em 4,1% e o IPC subiu 0,4% no mês e 3,4% no ano. O IPC subjacente subiu 0,3% no mês. Os preços da gasolina dispararam 3,9%.
Ainda espero um aumento de 0,25 ponto percentual do Fed em setembro. O emprego está resistindo, e a inflação mensal voltou a subir. A decisão ainda não foi anunciada.
Para o ouro, estou observando como essas pressões se desenrolam. Um dólar mais forte poderia prejudicar, mas as preocupações com o conflito também podem trazer compradores em busca de proteção.
Minha posição em XAUT/USDT permanece em aberto. Estou cautelosamente otimista para a próxima semana, embora a continuidade das vendas e um dólar mais forte me façam repensar a recuperação.
O que acontece com o petróleo a seguir importa. Envio mais seguro e petróleo mais barato poderiam aliviar a pressão inflacionária. Mais interrupções poderiam deixar o Fed considerando novos aumentos após setembro.
#CPIWatch
A interrupção nas rotas de envio no Oriente Médio e em instalações de energia pode manter o combustível caro. Isso aperta os orçamentos das famílias e eleva os custos para as empresas. Alguns produtores de petróleo podem se beneficiar, enquanto as companhias aéreas enfrentam contas maiores com combustível.
Os dados de agosto aumentam o problema: 162.000 novos empregos, desemprego em 4,1% e o IPC subiu 0,4% no mês e 3,4% no ano. O IPC subjacente subiu 0,3% no mês. Os preços da gasolina dispararam 3,9%.
Ainda espero um aumento de 0,25 ponto percentual do Fed em setembro. O emprego está resistindo, e a inflação mensal voltou a subir. A decisão ainda não foi anunciada.
Para o ouro, estou observando como essas pressões se desenrolam. Um dólar mais forte poderia prejudicar, mas as preocupações com o conflito também podem trazer compradores em busca de proteção.
Minha posição em XAUT/USDT permanece em aberto. Estou cautelosamente otimista para a próxima semana, embora a continuidade das vendas e um dólar mais forte me façam repensar a recuperação.
O que acontece com o petróleo a seguir importa. Envio mais seguro e petróleo mais barato poderiam aliviar a pressão inflacionária. Mais interrupções poderiam deixar o Fed considerando novos aumentos após setembro.
#CPIWatch
3
5
4.3k
·
--
Verificado
Paréi de tratar a velocidade da DUSK como a resposta para a liquidação depois de modelar um trade de €100 milhões em que a perna de pagamento chegou com 30 segundos de atraso.
O número óbvio é o tempo. O número real é a exposição.
Por 30 segundos, o principal em risco ainda é €100 milhões. A uma taxa anual de funding de 5%, o custo de tempo fica em cerca de €4,76. Ainda assim, uma perda de um basis point na substituição é €10.000. Essa diferença importa: a liquidação mais rápida reduz a janela de exposição, mas não a perda se o ativo executa e o pagamento falha.
A DUSK pode coordenar entrega versus pagamento, mas a velocidade ponta a ponta pertence à perna mais lenta — transferência do ativo, stablecoin, custodiante ou via bancária. Prazos mais rápidos também podem forçar os participantes a pré-financiar mais cedo, trocando exposição à contraparte por pressão de liquidez. Alguma fricção é normal.
O teste que eu quero não é segundos até a finalização. É liquidação pareada bem-sucedida por 100.000 trades. Mesmo com 99,999% de precisão, sobra uma discrepância. Quem pausa o ativo? Quem financia a reversão ou a substituição? Que dados podem ser divulgados, e por quem, quando os participantes os contestam?
A DUSK tem sucesso se a coordenação atômica sobreviver a esses casos feios. €1 bilhão de ativos tokenizados, por si só, diz pouco sobre a demanda da DUSK; liquidações concluídas, taxas e tratamento de falhas dizem mais. Estou observando esse hiato.
#dusk $DUSK @Dusk_Foundation
Paréi de tratar a velocidade da DUSK como a resposta para a liquidação depois de modelar um trade de €100 milhões em que a perna de pagamento chegou com 30 segundos de atraso.
O número óbvio é o tempo. O número real é a exposição.
Por 30 segundos, o principal em risco ainda é €100 milhões. A uma taxa anual de funding de 5%, o custo de tempo fica em cerca de €4,76. Ainda assim, uma perda de um basis point na substituição é €10.000. Essa diferença importa: a liquidação mais rápida reduz a janela de exposição, mas não a perda se o ativo executa e o pagamento falha.
A DUSK pode coordenar entrega versus pagamento, mas a velocidade ponta a ponta pertence à perna mais lenta — transferência do ativo, stablecoin, custodiante ou via bancária. Prazos mais rápidos também podem forçar os participantes a pré-financiar mais cedo, trocando exposição à contraparte por pressão de liquidez. Alguma fricção é normal.
O teste que eu quero não é segundos até a finalização. É liquidação pareada bem-sucedida por 100.000 trades. Mesmo com 99,999% de precisão, sobra uma discrepância. Quem pausa o ativo? Quem financia a reversão ou a substituição? Que dados podem ser divulgados, e por quem, quando os participantes os contestam?
A DUSK tem sucesso se a coordenação atômica sobreviver a esses casos feios. €1 bilhão de ativos tokenizados, por si só, diz pouco sobre a demanda da DUSK; liquidações concluídas, taxas e tratamento de falhas dizem mais. Estou observando esse hiato.
#dusk $DUSK @Dusk
O número óbvio é o tempo. O número real é a exposição.
Por 30 segundos, o principal em risco ainda é €100 milhões. A uma taxa anual de funding de 5%, o custo de tempo fica em cerca de €4,76. Ainda assim, uma perda de um basis point na substituição é €10.000. Essa diferença importa: a liquidação mais rápida reduz a janela de exposição, mas não a perda se o ativo executa e o pagamento falha.
A DUSK pode coordenar entrega versus pagamento, mas a velocidade ponta a ponta pertence à perna mais lenta — transferência do ativo, stablecoin, custodiante ou via bancária. Prazos mais rápidos também podem forçar os participantes a pré-financiar mais cedo, trocando exposição à contraparte por pressão de liquidez. Alguma fricção é normal.
O teste que eu quero não é segundos até a finalização. É liquidação pareada bem-sucedida por 100.000 trades. Mesmo com 99,999% de precisão, sobra uma discrepância. Quem pausa o ativo? Quem financia a reversão ou a substituição? Que dados podem ser divulgados, e por quem, quando os participantes os contestam?
A DUSK tem sucesso se a coordenação atômica sobreviver a esses casos feios. €1 bilhão de ativos tokenizados, por si só, diz pouco sobre a demanda da DUSK; liquidações concluídas, taxas e tratamento de falhas dizem mais. Estou observando esse hiato.
#dusk $DUSK @Dusk
6
7
3.4k
·
--
Verificado
Não leio mais a pausa da ponte de Dusk como uma simples história de inatividade quando vi uma falha na transferência de 8,91 milhões de DUSK 15m55s após o desligamento, enquanto o DuskDS continuava a produzir blocos.
O indicador fácil é zero downtime de protocolo. Útil, mas incompleto. Quatro transações de roubo removeram 10,91 milhões de DUSK, mas apenas 1,919 milhão, ou 17,6%, conseguiu atravessar para a BSC com sucesso. O disjuntor do circuito da ponte limitou a saída, não a violação original da carteira.
Essa separação importa. O DuskDS ainda podia liquidar transações nativas enquanto as rotas de liquidez externas estavam fechadas. Disponibilidade da camada base e disponibilidade do ecossistema não são a mesma coisa. Se carteiras, RPCs, exploradores ou toda ponte importante estiverem indisponíveis, DUSK está operacional para usuários ou apenas “vivo” para validadores?
Eu gostaria que Dusk publicasse cinco relógios separados: disponibilidade da cadeia, do RPC, do explorador, da carteira e da ponte, além de blocos produzidos, finalização mediana, rendimento (throughput), novas contas e atividade nativa versus atividade dependente da ponte durante a pausa. Sem essas séries, “não afetado” descreve consenso, não demanda.
Não haver fundos de usuários e nenhuma falha de protocolo é significativo. Ainda assim, o teste mais difícil é comportamental: a atividade nativa continuou quando as entradas pararam, e qual custo de oportunidade se acumulou em cada dia offline?
O incidente mostrou que a cadeia poderia sobreviver ao gateway. Ainda não mostrou que o ecossistema poderia ignorá-lo.
#dusk $DUSK @Dusk_Foundation
Não leio mais a pausa da ponte de Dusk como uma simples história de inatividade quando vi uma falha na transferência de 8,91 milhões de DUSK 15m55s após o desligamento, enquanto o DuskDS continuava a produzir blocos.
O indicador fácil é zero downtime de protocolo. Útil, mas incompleto. Quatro transações de roubo removeram 10,91 milhões de DUSK, mas apenas 1,919 milhão, ou 17,6%, conseguiu atravessar para a BSC com sucesso. O disjuntor do circuito da ponte limitou a saída, não a violação original da carteira.
Essa separação importa. O DuskDS ainda podia liquidar transações nativas enquanto as rotas de liquidez externas estavam fechadas. Disponibilidade da camada base e disponibilidade do ecossistema não são a mesma coisa. Se carteiras, RPCs, exploradores ou toda ponte importante estiverem indisponíveis, DUSK está operacional para usuários ou apenas “vivo” para validadores?
Eu gostaria que Dusk publicasse cinco relógios separados: disponibilidade da cadeia, do RPC, do explorador, da carteira e da ponte, além de blocos produzidos, finalização mediana, rendimento (throughput), novas contas e atividade nativa versus atividade dependente da ponte durante a pausa. Sem essas séries, “não afetado” descreve consenso, não demanda.
Não haver fundos de usuários e nenhuma falha de protocolo é significativo. Ainda assim, o teste mais difícil é comportamental: a atividade nativa continuou quando as entradas pararam, e qual custo de oportunidade se acumulou em cada dia offline?
O incidente mostrou que a cadeia poderia sobreviver ao gateway. Ainda não mostrou que o ecossistema poderia ignorá-lo.
#dusk $DUSK @Dusk
O indicador fácil é zero downtime de protocolo. Útil, mas incompleto. Quatro transações de roubo removeram 10,91 milhões de DUSK, mas apenas 1,919 milhão, ou 17,6%, conseguiu atravessar para a BSC com sucesso. O disjuntor do circuito da ponte limitou a saída, não a violação original da carteira.
Essa separação importa. O DuskDS ainda podia liquidar transações nativas enquanto as rotas de liquidez externas estavam fechadas. Disponibilidade da camada base e disponibilidade do ecossistema não são a mesma coisa. Se carteiras, RPCs, exploradores ou toda ponte importante estiverem indisponíveis, DUSK está operacional para usuários ou apenas “vivo” para validadores?
Eu gostaria que Dusk publicasse cinco relógios separados: disponibilidade da cadeia, do RPC, do explorador, da carteira e da ponte, além de blocos produzidos, finalização mediana, rendimento (throughput), novas contas e atividade nativa versus atividade dependente da ponte durante a pausa. Sem essas séries, “não afetado” descreve consenso, não demanda.
Não haver fundos de usuários e nenhuma falha de protocolo é significativo. Ainda assim, o teste mais difícil é comportamental: a atividade nativa continuou quando as entradas pararam, e qual custo de oportunidade se acumulou em cada dia offline?
O incidente mostrou que a cadeia poderia sobreviver ao gateway. Ainda não mostrou que o ecossistema poderia ignorá-lo.
#dusk $DUSK @Dusk
2
6
11.3k
·
--
Eu parei de confiar no número de volume de mercado da DUSK no momento em que o comparei com o do explorador nativo. Um mede a exposição passando de mãos; o outro mostra se o capital realmente entra no sistema.
A métrica óbvia é a liquidez de negociação. Mas DUSK negociada pode permanecer dentro de custódia em pool, circular fora da cadeia (off-chain), ou passar pelos livros de OTC sem criar uma transação nativa, pagar gas ou fortalecer a liquidez de liquidação.
O teste real de conversão é mais rigoroso: quantos traders ativos retiram nativamente, retornam dentro de 30 dias, fazem auto-custódia, fazem stake com provisioners, ou usam uma aplicação? Um milhão de dólares de volume reportado e mil dólares de movimentação ajustada on-chain não são a mesma demanda. Nem de perto.
Alguma lacuna é normal. Negociações rápidas ficam off-chain, enquanto a transferência legal de propriedade pode continuar mais lenta do que a finalização da blockchain, porque ainda existem registros e verificações de conformidade.
Mas onde está o limite? Quantas listagens sustentam DUSK nativa em vez de exposição custodiada? Quanta liquidez de OTC consegue, de fato, liquidar on-chain sem slippage ou atraso? As recompensas aos provisioners cobrem os custos operacionais off-chain?
A DUSK tem sucesso quando a atenção externa se converte repetidamente em demanda por gas, auto-custódia e liquidação útil. Ainda estou observando se essa ponte está crescendo ou se a liquidez visível está em algum lugar que a rede não consegue sentir.
#dusk $DUSK @Dusk_Foundation
Eu parei de confiar no número de volume de mercado da DUSK no momento em que o comparei com o do explorador nativo. Um mede a exposição passando de mãos; o outro mostra se o capital realmente entra no sistema.
A métrica óbvia é a liquidez de negociação. Mas DUSK negociada pode permanecer dentro de custódia em pool, circular fora da cadeia (off-chain), ou passar pelos livros de OTC sem criar uma transação nativa, pagar gas ou fortalecer a liquidez de liquidação.
O teste real de conversão é mais rigoroso: quantos traders ativos retiram nativamente, retornam dentro de 30 dias, fazem auto-custódia, fazem stake com provisioners, ou usam uma aplicação? Um milhão de dólares de volume reportado e mil dólares de movimentação ajustada on-chain não são a mesma demanda. Nem de perto.
Alguma lacuna é normal. Negociações rápidas ficam off-chain, enquanto a transferência legal de propriedade pode continuar mais lenta do que a finalização da blockchain, porque ainda existem registros e verificações de conformidade.
Mas onde está o limite? Quantas listagens sustentam DUSK nativa em vez de exposição custodiada? Quanta liquidez de OTC consegue, de fato, liquidar on-chain sem slippage ou atraso? As recompensas aos provisioners cobrem os custos operacionais off-chain?
A DUSK tem sucesso quando a atenção externa se converte repetidamente em demanda por gas, auto-custódia e liquidação útil. Ainda estou observando se essa ponte está crescendo ou se a liquidez visível está em algum lugar que a rede não consegue sentir.
#dusk $DUSK @Dusk
A métrica óbvia é a liquidez de negociação. Mas DUSK negociada pode permanecer dentro de custódia em pool, circular fora da cadeia (off-chain), ou passar pelos livros de OTC sem criar uma transação nativa, pagar gas ou fortalecer a liquidez de liquidação.
O teste real de conversão é mais rigoroso: quantos traders ativos retiram nativamente, retornam dentro de 30 dias, fazem auto-custódia, fazem stake com provisioners, ou usam uma aplicação? Um milhão de dólares de volume reportado e mil dólares de movimentação ajustada on-chain não são a mesma demanda. Nem de perto.
Alguma lacuna é normal. Negociações rápidas ficam off-chain, enquanto a transferência legal de propriedade pode continuar mais lenta do que a finalização da blockchain, porque ainda existem registros e verificações de conformidade.
Mas onde está o limite? Quantas listagens sustentam DUSK nativa em vez de exposição custodiada? Quanta liquidez de OTC consegue, de fato, liquidar on-chain sem slippage ou atraso? As recompensas aos provisioners cobrem os custos operacionais off-chain?
A DUSK tem sucesso quando a atenção externa se converte repetidamente em demanda por gas, auto-custódia e liquidação útil. Ainda estou observando se essa ponte está crescendo ou se a liquidez visível está em algum lugar que a rede não consegue sentir.
#dusk $DUSK @Dusk
6
12
7.5k
·
--
#dusk $DUSK @Dusk_Foundation Voltei várias vezes a uma conclusão desconfortável ao analisar o design cross-chain da DUSK: uma cadeia pode ser tecnicamente alcançável e, ainda assim, estar economicamente morta.
Por isso, eu não consideraria 77 destinos suportados, por si só, como adoção. A infraestrutura é apenas o primeiro portão. O funil real é habilitado → financiado → negociado → liquidado.
Se um único ativo regulamentado da DUSK puder chegar a 20 cadeias, mas apenas cinco atraem capital e duas desenvolvem liquidez de verdade, então o sistema tem capacidade de distribuição, não adoção em 20 cadeias. A diferença na formulação é pequena, mas enorme em economia.
O que importa agora é o comportamento. Os investidores realmente estão movimentando ativos para fora? Está chegando capital externo fresco, ou a liquidez originada na DUSK apenas está sendo fragmentada em mais ambientes? A liquidação se repete, ou a atividade desaparece após a primeira transferência?
Alguma concentração é normal. A liquidez raramente se distribui de forma uniforme, e forçar isso seria pior.
Mas isso cria o teste real: o alcance cross-chain da DUSK pode se expandir sem que a liquidez média por cadeia ativa entre em colapso?
O registro de emissão legal pode permanecer na Dusk, enquanto a negociação acontece em outros lugares. Tudo bem. Eu ainda estou observando se a conectividade cria uma nova demanda ou apenas oferece mais lugares para o mesmo capital ficar.
#dusk $DUSK @Dusk Voltei várias vezes a uma conclusão desconfortável ao analisar o design cross-chain da DUSK: uma cadeia pode ser tecnicamente alcançável e, ainda assim, estar economicamente morta.
Por isso, eu não consideraria 77 destinos suportados, por si só, como adoção. A infraestrutura é apenas o primeiro portão. O funil real é habilitado → financiado → negociado → liquidado.
Se um único ativo regulamentado da DUSK puder chegar a 20 cadeias, mas apenas cinco atraem capital e duas desenvolvem liquidez de verdade, então o sistema tem capacidade de distribuição, não adoção em 20 cadeias. A diferença na formulação é pequena, mas enorme em economia.
O que importa agora é o comportamento. Os investidores realmente estão movimentando ativos para fora? Está chegando capital externo fresco, ou a liquidez originada na DUSK apenas está sendo fragmentada em mais ambientes? A liquidação se repete, ou a atividade desaparece após a primeira transferência?
Alguma concentração é normal. A liquidez raramente se distribui de forma uniforme, e forçar isso seria pior.
Mas isso cria o teste real: o alcance cross-chain da DUSK pode se expandir sem que a liquidez média por cadeia ativa entre em colapso?
O registro de emissão legal pode permanecer na Dusk, enquanto a negociação acontece em outros lugares. Tudo bem. Eu ainda estou observando se a conectividade cria uma nova demanda ou apenas oferece mais lugares para o mesmo capital ficar.
Por isso, eu não consideraria 77 destinos suportados, por si só, como adoção. A infraestrutura é apenas o primeiro portão. O funil real é habilitado → financiado → negociado → liquidado.
Se um único ativo regulamentado da DUSK puder chegar a 20 cadeias, mas apenas cinco atraem capital e duas desenvolvem liquidez de verdade, então o sistema tem capacidade de distribuição, não adoção em 20 cadeias. A diferença na formulação é pequena, mas enorme em economia.
O que importa agora é o comportamento. Os investidores realmente estão movimentando ativos para fora? Está chegando capital externo fresco, ou a liquidez originada na DUSK apenas está sendo fragmentada em mais ambientes? A liquidação se repete, ou a atividade desaparece após a primeira transferência?
Alguma concentração é normal. A liquidez raramente se distribui de forma uniforme, e forçar isso seria pior.
Mas isso cria o teste real: o alcance cross-chain da DUSK pode se expandir sem que a liquidez média por cadeia ativa entre em colapso?
O registro de emissão legal pode permanecer na Dusk, enquanto a negociação acontece em outros lugares. Tudo bem. Eu ainda estou observando se a conectividade cria uma nova demanda ou apenas oferece mais lugares para o mesmo capital ficar.
9
14
11.3k
·
--
Eu continuei voltando a um pensamento desconfortável ao observar o DUSK: construir um L1 financeiro soberano pode ter dado mais controle à rede, mas também tornou a distribuição mais difícil.
O métrica óbvia é a prontidão técnica. Privacidade, liquidação em conformidade, infraestrutura personalizada, segurança de validadores. Certo. Isso me diz o que o DUSK pode fazer, não quem realmente vai usá-lo.
O comportamento oculto está em outro lugar. As instituições já ficam próximas de liquidez, stablecoins, bridges, desenvolvedores e usuários existentes. Melhor privacidade não puxa automaticamente esse capital para longe. Às vezes, liquidez é o produto mais forte.
Então o teste real não é se o DUSK tem uma arquitetura mais limpa. É se os usuários aceitam mercados mais “finos”, menos integrações e mais atrito no ecossistema em troca de confidencialidade e controle.
Alguma fraqueza aqui é normal. Nova infraestrutura financeira raramente começa com liquidez profunda. Subsídios a validadores podem comprar tempo enquanto a demanda se desenvolve.
Mas por quanto tempo a segurança pode ser paga antes de taxas e a atividade de liquidação começarem a carregar mais do peso? E se a emissão de RWA crescer, o trading secundário cresce junto?
Ainda acho que o DUSK tem uma vantagem séria de design. Eu só estou menos convencido de que a arquitetura, por si só, consegue fabricar efeitos de rede.
O teste mais profundo é se a soberania se torna distribuição, não isolamento.
#dusk $DUSK @Dusk_Foundation
Eu continuei voltando a um pensamento desconfortável ao observar o DUSK: construir um L1 financeiro soberano pode ter dado mais controle à rede, mas também tornou a distribuição mais difícil.
O métrica óbvia é a prontidão técnica. Privacidade, liquidação em conformidade, infraestrutura personalizada, segurança de validadores. Certo. Isso me diz o que o DUSK pode fazer, não quem realmente vai usá-lo.
O comportamento oculto está em outro lugar. As instituições já ficam próximas de liquidez, stablecoins, bridges, desenvolvedores e usuários existentes. Melhor privacidade não puxa automaticamente esse capital para longe. Às vezes, liquidez é o produto mais forte.
Então o teste real não é se o DUSK tem uma arquitetura mais limpa. É se os usuários aceitam mercados mais “finos”, menos integrações e mais atrito no ecossistema em troca de confidencialidade e controle.
Alguma fraqueza aqui é normal. Nova infraestrutura financeira raramente começa com liquidez profunda. Subsídios a validadores podem comprar tempo enquanto a demanda se desenvolve.
Mas por quanto tempo a segurança pode ser paga antes de taxas e a atividade de liquidação começarem a carregar mais do peso? E se a emissão de RWA crescer, o trading secundário cresce junto?
Ainda acho que o DUSK tem uma vantagem séria de design. Eu só estou menos convencido de que a arquitetura, por si só, consegue fabricar efeitos de rede.
O teste mais profundo é se a soberania se torna distribuição, não isolamento.
#dusk $DUSK @Dusk
O métrica óbvia é a prontidão técnica. Privacidade, liquidação em conformidade, infraestrutura personalizada, segurança de validadores. Certo. Isso me diz o que o DUSK pode fazer, não quem realmente vai usá-lo.
O comportamento oculto está em outro lugar. As instituições já ficam próximas de liquidez, stablecoins, bridges, desenvolvedores e usuários existentes. Melhor privacidade não puxa automaticamente esse capital para longe. Às vezes, liquidez é o produto mais forte.
Então o teste real não é se o DUSK tem uma arquitetura mais limpa. É se os usuários aceitam mercados mais “finos”, menos integrações e mais atrito no ecossistema em troca de confidencialidade e controle.
Alguma fraqueza aqui é normal. Nova infraestrutura financeira raramente começa com liquidez profunda. Subsídios a validadores podem comprar tempo enquanto a demanda se desenvolve.
Mas por quanto tempo a segurança pode ser paga antes de taxas e a atividade de liquidação começarem a carregar mais do peso? E se a emissão de RWA crescer, o trading secundário cresce junto?
Ainda acho que o DUSK tem uma vantagem séria de design. Eu só estou menos convencido de que a arquitetura, por si só, consegue fabricar efeitos de rede.
O teste mais profundo é se a soberania se torna distribuição, não isolamento.
#dusk $DUSK @Dusk
14
15
5.6k
·
--
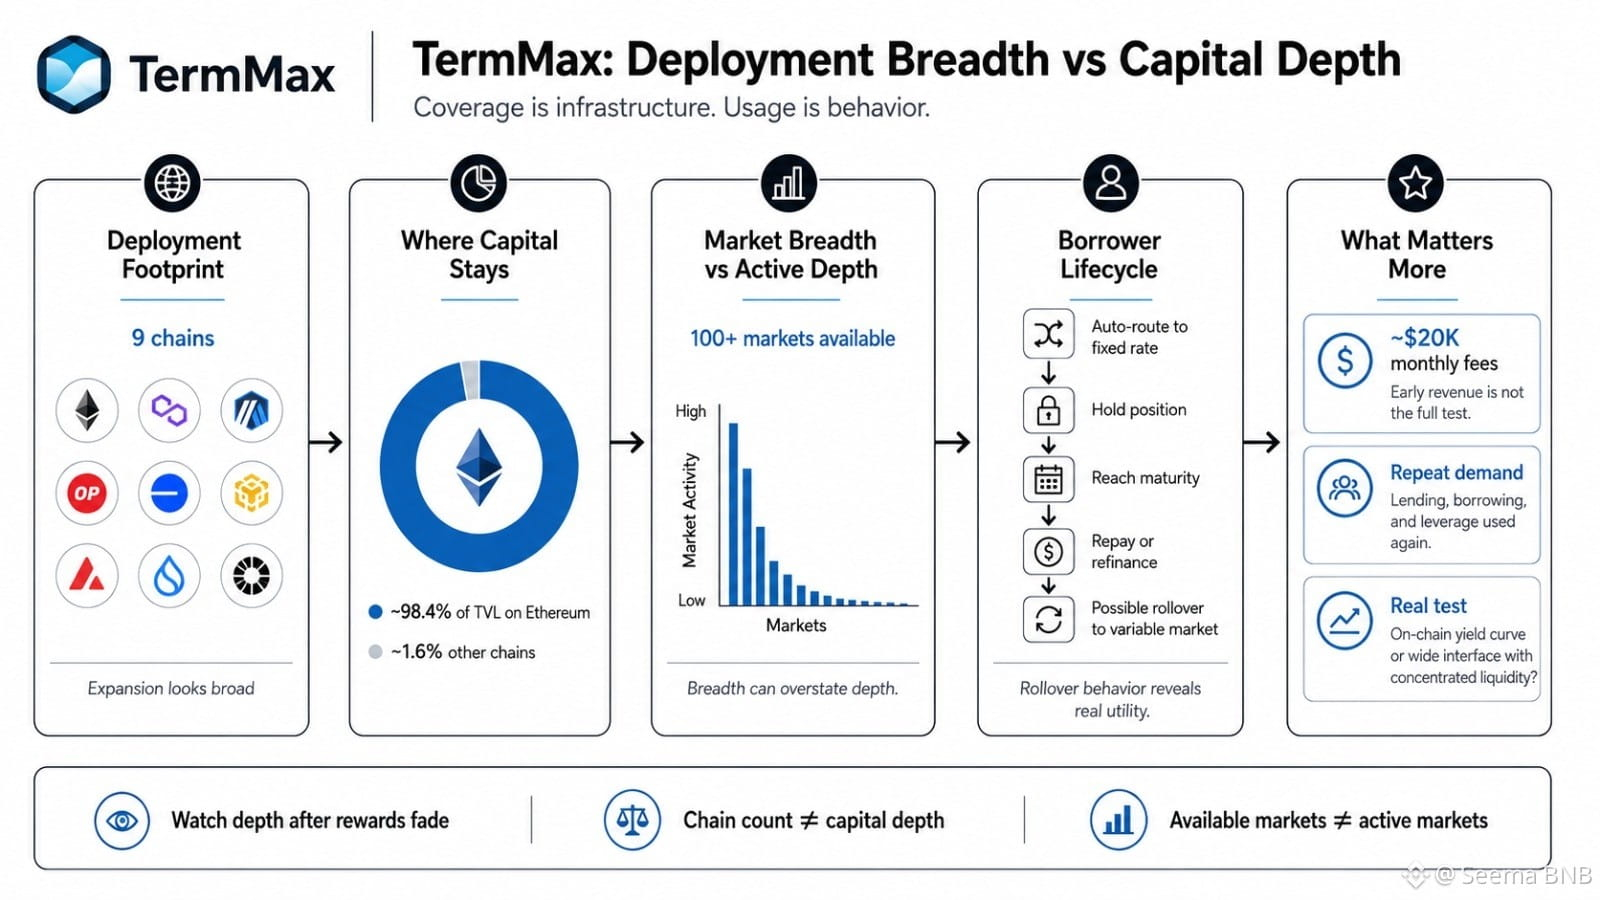
Eu estava olhando o TermMax primeiro pela contagem de cadeias, e o número pareceu mais forte do que o uso abaixo dele.
Nove cadeias soam como expansão. Mas se, aproximadamente, 98,4% do TVL ainda está sobre o Ethereum, a melhor pergunta não é onde o TermMax é implantado, e sim onde o capital permanece. Cobertura é infraestrutura. Uso é comportamento.
O mesmo problema aparece dentro de 100+ mercados. Quantos geram um volume de empréstimos significativo em 30 dias, e quantos apenas estão disponíveis? Uma cauda longa de atividade quase nula pode fazer a amplitude parecer mais saudável do que a profundidade.
O auto-roteamento importa porque esperar por uma ordem de taxa fixa tem um custo de oportunidade. Se os tomadores conseguem rotear com eficiência, manter a posição e então chegar à maturidade e, ou reembolsar, ou refinanciar, o ciclo de vida se torna mensurável. Que porcentagem migra para mercados de taxa variável em vez de quitar? O que essa rolagem realmente economizou versus a alternativa original de refinanciamento?
Isso é mais útil para mim do que a contagem de implantação.
Mesmo cerca de US$ 20K em taxas mensais não é automaticamente fraco. A receita inicial pode ser modesta. Eu me importo mais com se ela vem de empréstimos recorrentes, demanda por empréstimos e demanda por alavancagem.
Minha dúvida é simples: o TMX eventualmente constrói uma verdadeira curva de rendimento on-chain, ou apenas uma ampla interface de renda fixa com liquidez concentrada?
O TermMax ainda precisa provar profundidade depois que os incentivos cessarem.
#termmax @termmax
Eu estava olhando o TermMax primeiro pela contagem de cadeias, e o número pareceu mais forte do que o uso abaixo dele.
Nove cadeias soam como expansão. Mas se, aproximadamente, 98,4% do TVL ainda está sobre o Ethereum, a melhor pergunta não é onde o TermMax é implantado, e sim onde o capital permanece. Cobertura é infraestrutura. Uso é comportamento.
O mesmo problema aparece dentro de 100+ mercados. Quantos geram um volume de empréstimos significativo em 30 dias, e quantos apenas estão disponíveis? Uma cauda longa de atividade quase nula pode fazer a amplitude parecer mais saudável do que a profundidade.
O auto-roteamento importa porque esperar por uma ordem de taxa fixa tem um custo de oportunidade. Se os tomadores conseguem rotear com eficiência, manter a posição e então chegar à maturidade e, ou reembolsar, ou refinanciar, o ciclo de vida se torna mensurável. Que porcentagem migra para mercados de taxa variável em vez de quitar? O que essa rolagem realmente economizou versus a alternativa original de refinanciamento?
Isso é mais útil para mim do que a contagem de implantação.
Mesmo cerca de US$ 20K em taxas mensais não é automaticamente fraco. A receita inicial pode ser modesta. Eu me importo mais com se ela vem de empréstimos recorrentes, demanda por empréstimos e demanda por alavancagem.
Minha dúvida é simples: o TMX eventualmente constrói uma verdadeira curva de rendimento on-chain, ou apenas uma ampla interface de renda fixa com liquidez concentrada?
O TermMax ainda precisa provar profundidade depois que os incentivos cessarem.
#termmax @TermMax
Nove cadeias soam como expansão. Mas se, aproximadamente, 98,4% do TVL ainda está sobre o Ethereum, a melhor pergunta não é onde o TermMax é implantado, e sim onde o capital permanece. Cobertura é infraestrutura. Uso é comportamento.
O mesmo problema aparece dentro de 100+ mercados. Quantos geram um volume de empréstimos significativo em 30 dias, e quantos apenas estão disponíveis? Uma cauda longa de atividade quase nula pode fazer a amplitude parecer mais saudável do que a profundidade.
O auto-roteamento importa porque esperar por uma ordem de taxa fixa tem um custo de oportunidade. Se os tomadores conseguem rotear com eficiência, manter a posição e então chegar à maturidade e, ou reembolsar, ou refinanciar, o ciclo de vida se torna mensurável. Que porcentagem migra para mercados de taxa variável em vez de quitar? O que essa rolagem realmente economizou versus a alternativa original de refinanciamento?
Isso é mais útil para mim do que a contagem de implantação.
Mesmo cerca de US$ 20K em taxas mensais não é automaticamente fraco. A receita inicial pode ser modesta. Eu me importo mais com se ela vem de empréstimos recorrentes, demanda por empréstimos e demanda por alavancagem.
Minha dúvida é simples: o TMX eventualmente constrói uma verdadeira curva de rendimento on-chain, ou apenas uma ampla interface de renda fixa com liquidez concentrada?
O TermMax ainda precisa provar profundidade depois que os incentivos cessarem.
#termmax @TermMax
7
10
9.4k
·
--
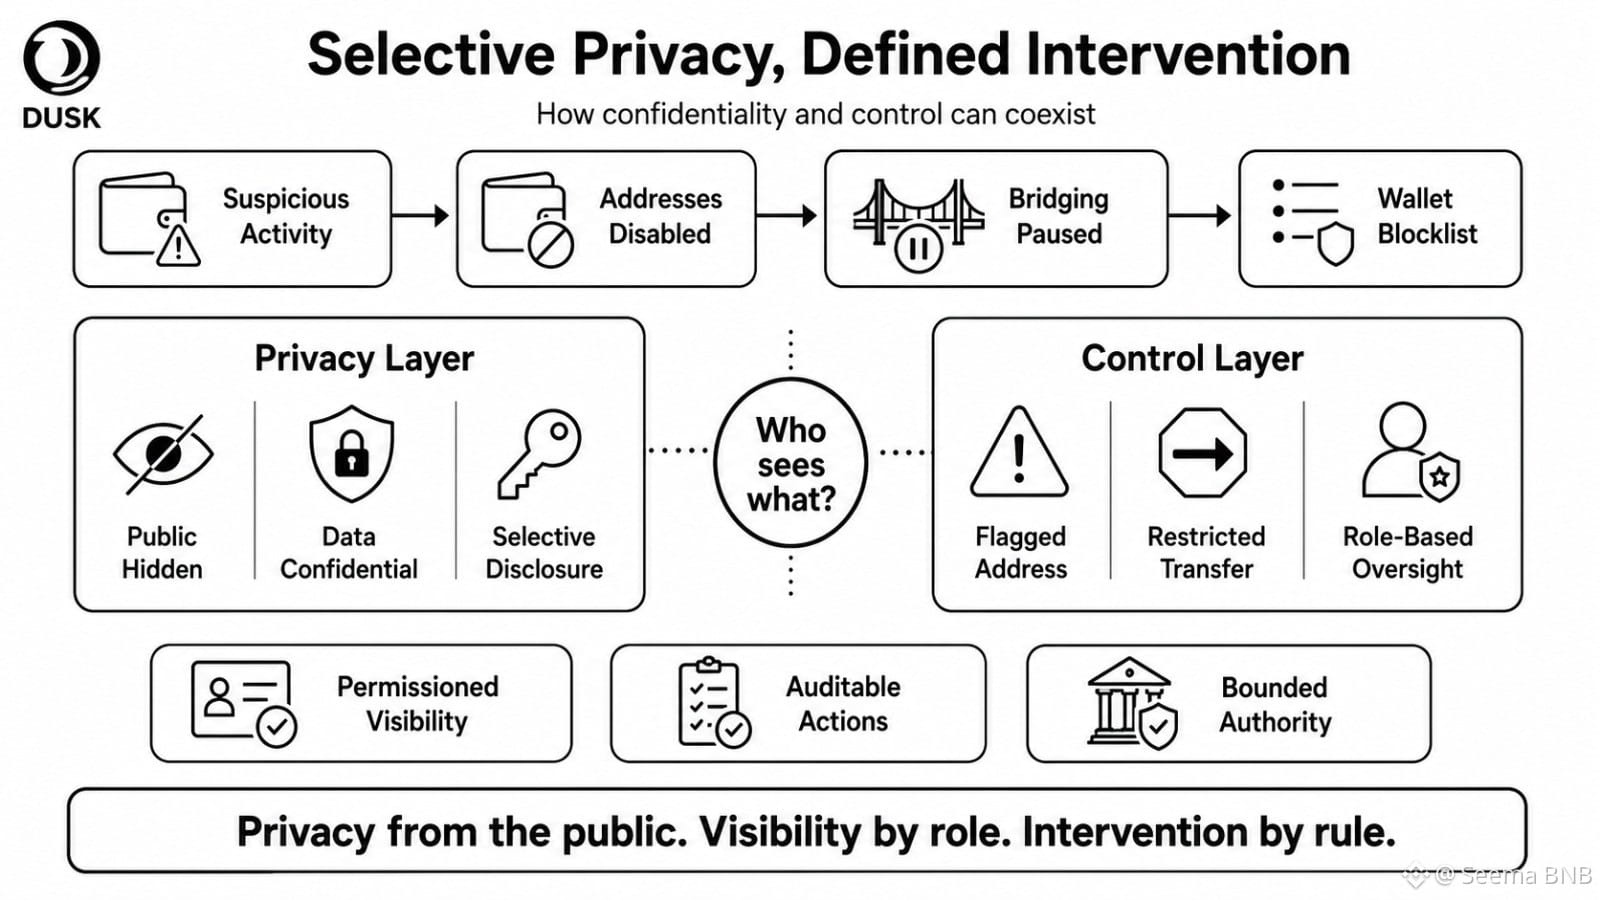
Passei mais tempo examinando o modelo de privacidade da DUSK no modelo de privacidade da DUSK e a resposta da ponte mudou minha visão mais do que a criptografia fez.
A afirmação óbvia é “transações confidenciais”. Isso não é a parte interessante. O que importa é o que acontece quando algo dá errado.
Foi detectada atividade suspeita de carteira, os endereços da ponte foram desativados, a ponte foi pausada e foi introduzida uma lista de bloqueio para Web Wallet. Isso não torna a DUSK menos privada por si só. Mas isso revela a questão real de design: privacidade de quem, e controle para quem?
Para o setor financeiro regulado, anonimato absoluto pode ser, na prática, um modelo mais fraco. As instituições precisam de confidencialidade do público, enquanto auditores, venues ou supervisores ainda podem precisar de visibilidade definida. Privacidade por padrão, visibilidade por permissão parece algo prático.
Mas é na permissão que começa a pressão de governança.
Se uma parte autorizada consegue ver 80% de um fluxo privado, quão privado isso é operacionalmente? Se um endereço sinalizado puder ser restringido, quem decide o sinal, com que rapidez e que tipo de recurso existe?
A DUSK pode ter sucesso se a divulgação seletiva permanecer limitada, auditável e vinculada a funções.
Estou menos interessado em saber se a DUSK consegue esconder dados agora. Quero saber se ela consegue controlar a visibilidade sem centralizar silenciosamente o poder de intervenção.
#dusk $DUSK @Dusk_Foundation
Passei mais tempo examinando o modelo de privacidade da DUSK no modelo de privacidade da DUSK e a resposta da ponte mudou minha visão mais do que a criptografia fez.
A afirmação óbvia é “transações confidenciais”. Isso não é a parte interessante. O que importa é o que acontece quando algo dá errado.
Foi detectada atividade suspeita de carteira, os endereços da ponte foram desativados, a ponte foi pausada e foi introduzida uma lista de bloqueio para Web Wallet. Isso não torna a DUSK menos privada por si só. Mas isso revela a questão real de design: privacidade de quem, e controle para quem?
Para o setor financeiro regulado, anonimato absoluto pode ser, na prática, um modelo mais fraco. As instituições precisam de confidencialidade do público, enquanto auditores, venues ou supervisores ainda podem precisar de visibilidade definida. Privacidade por padrão, visibilidade por permissão parece algo prático.
Mas é na permissão que começa a pressão de governança.
Se uma parte autorizada consegue ver 80% de um fluxo privado, quão privado isso é operacionalmente? Se um endereço sinalizado puder ser restringido, quem decide o sinal, com que rapidez e que tipo de recurso existe?
A DUSK pode ter sucesso se a divulgação seletiva permanecer limitada, auditável e vinculada a funções.
Estou menos interessado em saber se a DUSK consegue esconder dados agora. Quero saber se ela consegue controlar a visibilidade sem centralizar silenciosamente o poder de intervenção.
#dusk $DUSK @Dusk
A afirmação óbvia é “transações confidenciais”. Isso não é a parte interessante. O que importa é o que acontece quando algo dá errado.
Foi detectada atividade suspeita de carteira, os endereços da ponte foram desativados, a ponte foi pausada e foi introduzida uma lista de bloqueio para Web Wallet. Isso não torna a DUSK menos privada por si só. Mas isso revela a questão real de design: privacidade de quem, e controle para quem?
Para o setor financeiro regulado, anonimato absoluto pode ser, na prática, um modelo mais fraco. As instituições precisam de confidencialidade do público, enquanto auditores, venues ou supervisores ainda podem precisar de visibilidade definida. Privacidade por padrão, visibilidade por permissão parece algo prático.
Mas é na permissão que começa a pressão de governança.
Se uma parte autorizada consegue ver 80% de um fluxo privado, quão privado isso é operacionalmente? Se um endereço sinalizado puder ser restringido, quem decide o sinal, com que rapidez e que tipo de recurso existe?
A DUSK pode ter sucesso se a divulgação seletiva permanecer limitada, auditável e vinculada a funções.
Estou menos interessado em saber se a DUSK consegue esconder dados agora. Quero saber se ela consegue controlar a visibilidade sem centralizar silenciosamente o poder de intervenção.
#dusk $DUSK @Dusk
20
18
348
·
--
Verificado
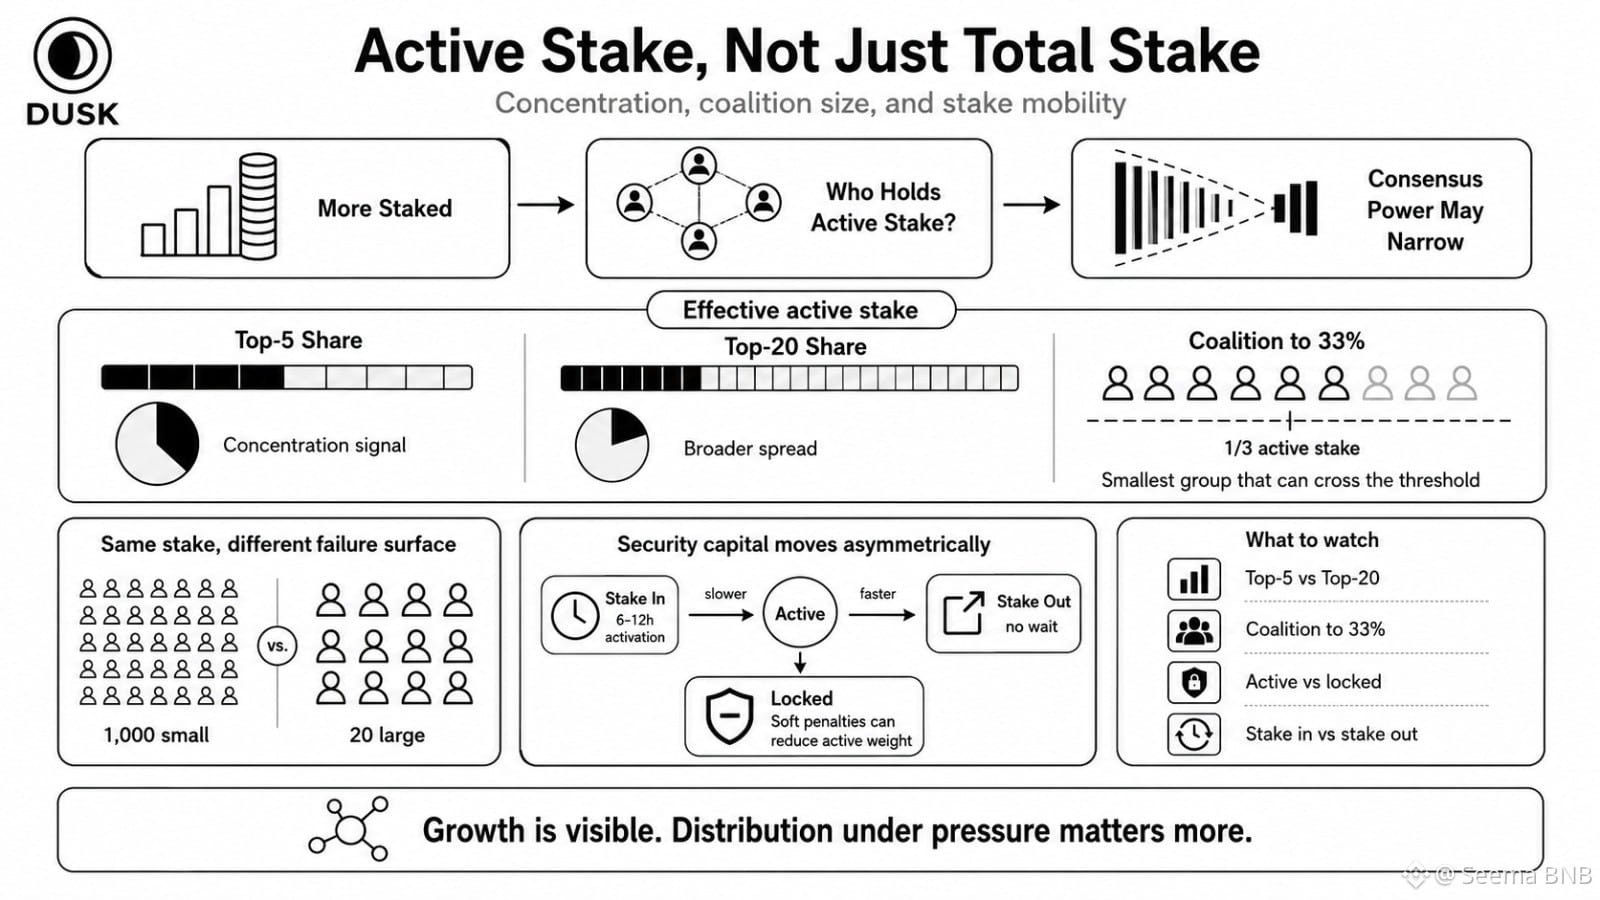
Pare de contar os provisionadores do AMANHECER quando percebi que o próprio número me dizia muito pouco.
Uma rede pode adicionar stake e ainda assim ficar mais concentrada. Se os cinco maiores provisionadores absorverem a maior parte do novo peso ativo, mais stake parecerá saudável enquanto o poder de consenso se estreita em silêncio.
É essa métrica do AMANHECER que eu quero agora: participação dos 5 maiores versus participação dos 20 maiores; em seguida, a menor coalizão necessária para cruzar um terço do stake ativo. Não saldos de carteira. Stake ativo efetivo.
A parte desconfortável é a mobilidade. O stake do AMANHECER normalmente leva cerca de 6–12 horas para se tornar ativo, enquanto o des-staking não tem período de espera no protocolo. Então, sob estresse, o capital de segurança pode sair mais rápido do que o stake de reposição consegue entrar. Penalidades brandas também podem mover stake de ativo para bloqueado, reduzindo o peso do consenso mesmo quando os tokens ainda parecem estar apostados.
1.000 provisionadores pequenos e 20 grandes podem garantir a mesma quantidade nominal. Eles não criam a mesma superfície de falha.
Quantos operadores independentes realmente chegam a um terço? Quantos chegam ao peso majoritário durante a recuperação de emergência?
Crescimento é fácil de exibir. Distribuição sob pressão é mais difícil.
Estou observando se a descentralização do AMANHECER sobrevive quando o stake ativo começa a se mover, e não quando o total do staking sobe.
#dusk $DUSK @Dusk_Foundation
Pare de contar os provisionadores do AMANHECER quando percebi que o próprio número me dizia muito pouco.
Uma rede pode adicionar stake e ainda assim ficar mais concentrada. Se os cinco maiores provisionadores absorverem a maior parte do novo peso ativo, mais stake parecerá saudável enquanto o poder de consenso se estreita em silêncio.
É essa métrica do AMANHECER que eu quero agora: participação dos 5 maiores versus participação dos 20 maiores; em seguida, a menor coalizão necessária para cruzar um terço do stake ativo. Não saldos de carteira. Stake ativo efetivo.
A parte desconfortável é a mobilidade. O stake do AMANHECER normalmente leva cerca de 6–12 horas para se tornar ativo, enquanto o des-staking não tem período de espera no protocolo. Então, sob estresse, o capital de segurança pode sair mais rápido do que o stake de reposição consegue entrar. Penalidades brandas também podem mover stake de ativo para bloqueado, reduzindo o peso do consenso mesmo quando os tokens ainda parecem estar apostados.
1.000 provisionadores pequenos e 20 grandes podem garantir a mesma quantidade nominal. Eles não criam a mesma superfície de falha.
Quantos operadores independentes realmente chegam a um terço? Quantos chegam ao peso majoritário durante a recuperação de emergência?
Crescimento é fácil de exibir. Distribuição sob pressão é mais difícil.
Estou observando se a descentralização do AMANHECER sobrevive quando o stake ativo começa a se mover, e não quando o total do staking sobe.
#dusk $DUSK @Dusk
Uma rede pode adicionar stake e ainda assim ficar mais concentrada. Se os cinco maiores provisionadores absorverem a maior parte do novo peso ativo, mais stake parecerá saudável enquanto o poder de consenso se estreita em silêncio.
É essa métrica do AMANHECER que eu quero agora: participação dos 5 maiores versus participação dos 20 maiores; em seguida, a menor coalizão necessária para cruzar um terço do stake ativo. Não saldos de carteira. Stake ativo efetivo.
A parte desconfortável é a mobilidade. O stake do AMANHECER normalmente leva cerca de 6–12 horas para se tornar ativo, enquanto o des-staking não tem período de espera no protocolo. Então, sob estresse, o capital de segurança pode sair mais rápido do que o stake de reposição consegue entrar. Penalidades brandas também podem mover stake de ativo para bloqueado, reduzindo o peso do consenso mesmo quando os tokens ainda parecem estar apostados.
1.000 provisionadores pequenos e 20 grandes podem garantir a mesma quantidade nominal. Eles não criam a mesma superfície de falha.
Quantos operadores independentes realmente chegam a um terço? Quantos chegam ao peso majoritário durante a recuperação de emergência?
Crescimento é fácil de exibir. Distribuição sob pressão é mais difícil.
Estou observando se a descentralização do AMANHECER sobrevive quando o stake ativo começa a se mover, e não quando o total do staking sobe.
#dusk $DUSK @Dusk
46
35
4.6k
·
--
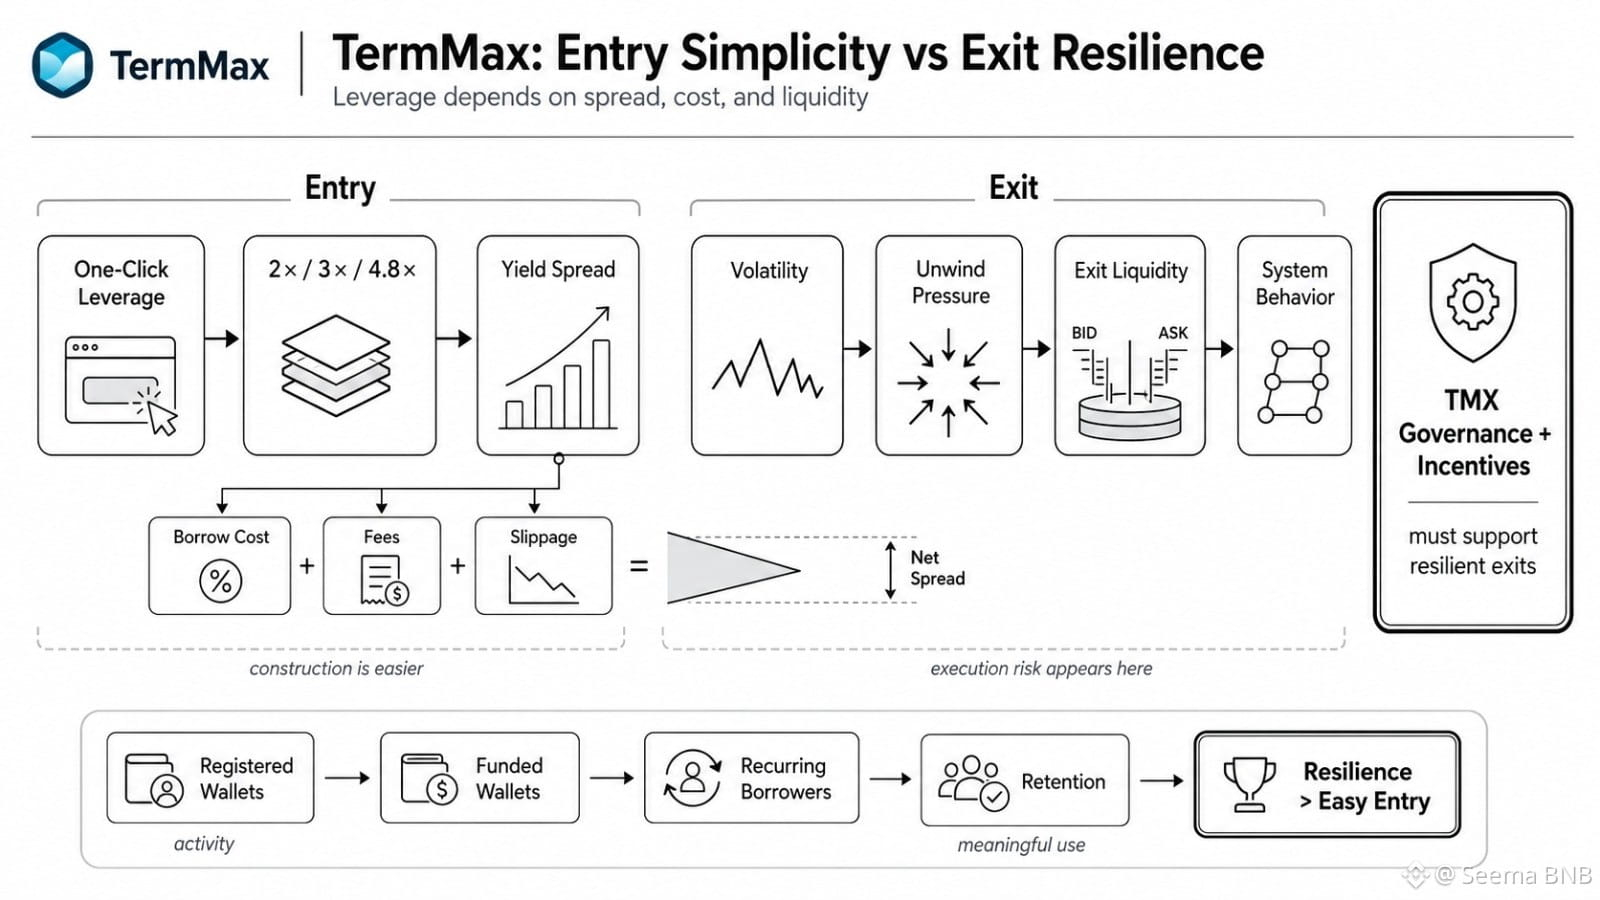
Eu me afastei do leverage da TermMax na tela de entrada assim que percebi algo desconfortável: 2×, 3× e 4,8× parecem limpos antes de o custo de empréstimo começar a corroer o spread.
Esse é o truque de superfície. Alavancagem DeFi com um clique torna a construção mais simples, não a posição mais segura.
Com PT ou outro colateral que rende, a aposta real não é apenas mais exposição. É se o rendimento extra criado pela alavancagem fica acima do custo do empréstimo depois de considerar deslizamento, taxas e pressão de liquidez. A 2×, um spread fino talvez sobreviva. A 4,8×, até uma pequena discrepância de funding é amplificada rapidamente.
E a entrada provavelmente é a parte mais fácil.
O que acontece quando a volatilidade atinge e muitos usuários da TermMax tentam sair ao mesmo tempo? A atomicidade de flash-loans pode comprimir várias etapas em uma única transação, mas não consegue fabricar liquidez de saída. É aí que o risco de execução vira comportamento do sistema.
A mesma distinção importa para adoção. Carteiras registradas são atividade. Carteiras financiadas, tomadores recorrentes e retenção após incentivos são usos relevantes de DeFi.
Gosto da ideia de eficiência de capital por trás da TermMax, mas continuo observando o caminho de saída. Se a alavancagem só funciona quando a liquidez está calma, então a governança e os incentivos do TMX eventualmente terão de provar que sustentam a resiliência — não apenas uma entrada mais fácil.
#termmax @termmax
Eu me afastei do leverage da TermMax na tela de entrada assim que percebi algo desconfortável: 2×, 3× e 4,8× parecem limpos antes de o custo de empréstimo começar a corroer o spread.
Esse é o truque de superfície. Alavancagem DeFi com um clique torna a construção mais simples, não a posição mais segura.
Com PT ou outro colateral que rende, a aposta real não é apenas mais exposição. É se o rendimento extra criado pela alavancagem fica acima do custo do empréstimo depois de considerar deslizamento, taxas e pressão de liquidez. A 2×, um spread fino talvez sobreviva. A 4,8×, até uma pequena discrepância de funding é amplificada rapidamente.
E a entrada provavelmente é a parte mais fácil.
O que acontece quando a volatilidade atinge e muitos usuários da TermMax tentam sair ao mesmo tempo? A atomicidade de flash-loans pode comprimir várias etapas em uma única transação, mas não consegue fabricar liquidez de saída. É aí que o risco de execução vira comportamento do sistema.
A mesma distinção importa para adoção. Carteiras registradas são atividade. Carteiras financiadas, tomadores recorrentes e retenção após incentivos são usos relevantes de DeFi.
Gosto da ideia de eficiência de capital por trás da TermMax, mas continuo observando o caminho de saída. Se a alavancagem só funciona quando a liquidez está calma, então a governança e os incentivos do TMX eventualmente terão de provar que sustentam a resiliência — não apenas uma entrada mais fácil.
#termmax @TermMax
Esse é o truque de superfície. Alavancagem DeFi com um clique torna a construção mais simples, não a posição mais segura.
Com PT ou outro colateral que rende, a aposta real não é apenas mais exposição. É se o rendimento extra criado pela alavancagem fica acima do custo do empréstimo depois de considerar deslizamento, taxas e pressão de liquidez. A 2×, um spread fino talvez sobreviva. A 4,8×, até uma pequena discrepância de funding é amplificada rapidamente.
E a entrada provavelmente é a parte mais fácil.
O que acontece quando a volatilidade atinge e muitos usuários da TermMax tentam sair ao mesmo tempo? A atomicidade de flash-loans pode comprimir várias etapas em uma única transação, mas não consegue fabricar liquidez de saída. É aí que o risco de execução vira comportamento do sistema.
A mesma distinção importa para adoção. Carteiras registradas são atividade. Carteiras financiadas, tomadores recorrentes e retenção após incentivos são usos relevantes de DeFi.
Gosto da ideia de eficiência de capital por trás da TermMax, mas continuo observando o caminho de saída. Se a alavancagem só funciona quando a liquidez está calma, então a governança e os incentivos do TMX eventualmente terão de provar que sustentam a resiliência — não apenas uma entrada mais fácil.
#termmax @TermMax
44
33
4.6k
·
--
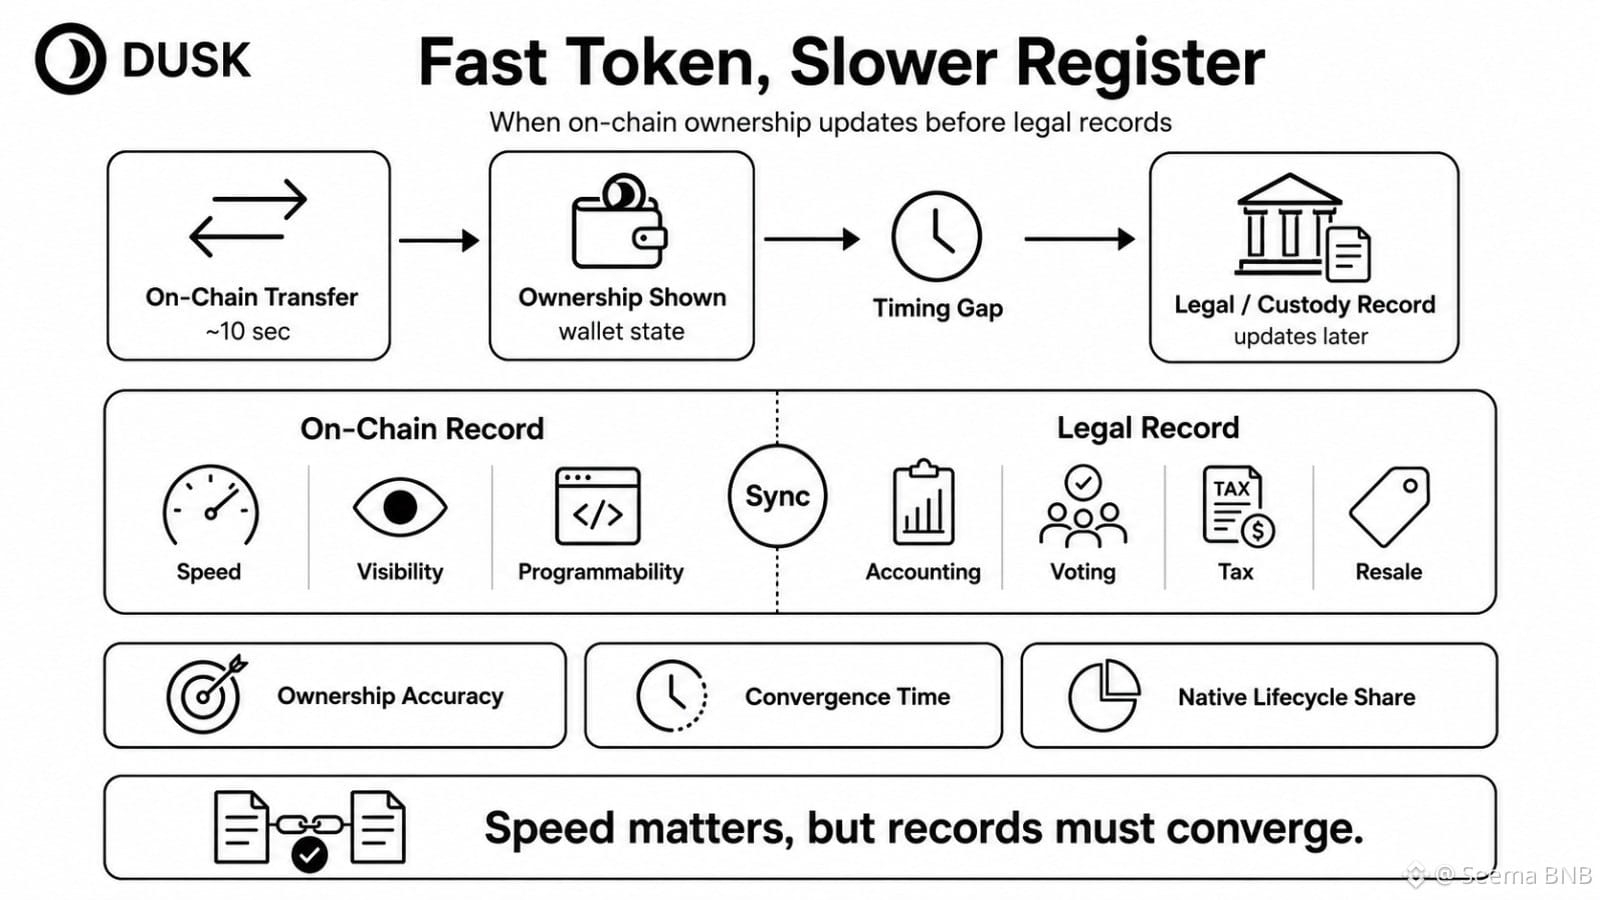
O que mais me incomoda no DUSK não é se um token consegue se mover rápido. É o que acontece quando o token se move em 10 segundos e o registro legal alcança amanhã.
O métrico óbvio é a velocidade de liquidação. Acho que isso é incompleto.
Se o DUSK mostrar propriedade on-chain às 23:59, mas a custódia ou o registro legal for atualizado às 00:01, qual registro controla a contabilidade, a votação, o imposto ou a revenda durante essa lacuna? Trinta minutos de discordância podem parecer pequenos. Em ativos regulados, pequenas lacunas de tempo criam exceções reais.
Por isso eu acompanharia algo mais difícil: a precisão da propriedade on-chain versus a precisão da propriedade legal, além da parcela das etapas do ciclo de vida que realmente são nativas da blockchain.
A cunhagem pode ser instantânea enquanto 90% da estruturação acontece antes do primeiro bloco. Uma aprovação on-chain de 60% também não significa que toda ação corporativa seja executada automaticamente. Alguma fragilidade aqui é normal; a lei não vai desaparecer porque a liquidação melhora.
O verdadeiro teste para o DUSK é disciplina de conciliação. Com que rapidez ambos os registros convergem e quem resolve os conflitos?
Minha dúvida é que tokens mais rápidos importam, mas se a verdade legal ainda se move mais devagar, então a velocidade de RWA é apenas parcialmente on-chain.
#dusk $DUSK @Dusk_Foundation
O que mais me incomoda no DUSK não é se um token consegue se mover rápido. É o que acontece quando o token se move em 10 segundos e o registro legal alcança amanhã.
O métrico óbvio é a velocidade de liquidação. Acho que isso é incompleto.
Se o DUSK mostrar propriedade on-chain às 23:59, mas a custódia ou o registro legal for atualizado às 00:01, qual registro controla a contabilidade, a votação, o imposto ou a revenda durante essa lacuna? Trinta minutos de discordância podem parecer pequenos. Em ativos regulados, pequenas lacunas de tempo criam exceções reais.
Por isso eu acompanharia algo mais difícil: a precisão da propriedade on-chain versus a precisão da propriedade legal, além da parcela das etapas do ciclo de vida que realmente são nativas da blockchain.
A cunhagem pode ser instantânea enquanto 90% da estruturação acontece antes do primeiro bloco. Uma aprovação on-chain de 60% também não significa que toda ação corporativa seja executada automaticamente. Alguma fragilidade aqui é normal; a lei não vai desaparecer porque a liquidação melhora.
O verdadeiro teste para o DUSK é disciplina de conciliação. Com que rapidez ambos os registros convergem e quem resolve os conflitos?
Minha dúvida é que tokens mais rápidos importam, mas se a verdade legal ainda se move mais devagar, então a velocidade de RWA é apenas parcialmente on-chain.
#dusk $DUSK @Dusk
O métrico óbvio é a velocidade de liquidação. Acho que isso é incompleto.
Se o DUSK mostrar propriedade on-chain às 23:59, mas a custódia ou o registro legal for atualizado às 00:01, qual registro controla a contabilidade, a votação, o imposto ou a revenda durante essa lacuna? Trinta minutos de discordância podem parecer pequenos. Em ativos regulados, pequenas lacunas de tempo criam exceções reais.
Por isso eu acompanharia algo mais difícil: a precisão da propriedade on-chain versus a precisão da propriedade legal, além da parcela das etapas do ciclo de vida que realmente são nativas da blockchain.
A cunhagem pode ser instantânea enquanto 90% da estruturação acontece antes do primeiro bloco. Uma aprovação on-chain de 60% também não significa que toda ação corporativa seja executada automaticamente. Alguma fragilidade aqui é normal; a lei não vai desaparecer porque a liquidação melhora.
O verdadeiro teste para o DUSK é disciplina de conciliação. Com que rapidez ambos os registros convergem e quem resolve os conflitos?
Minha dúvida é que tokens mais rápidos importam, mas se a verdade legal ainda se move mais devagar, então a velocidade de RWA é apenas parcialmente on-chain.
#dusk $DUSK @Dusk
21
17
3.5k
·
--
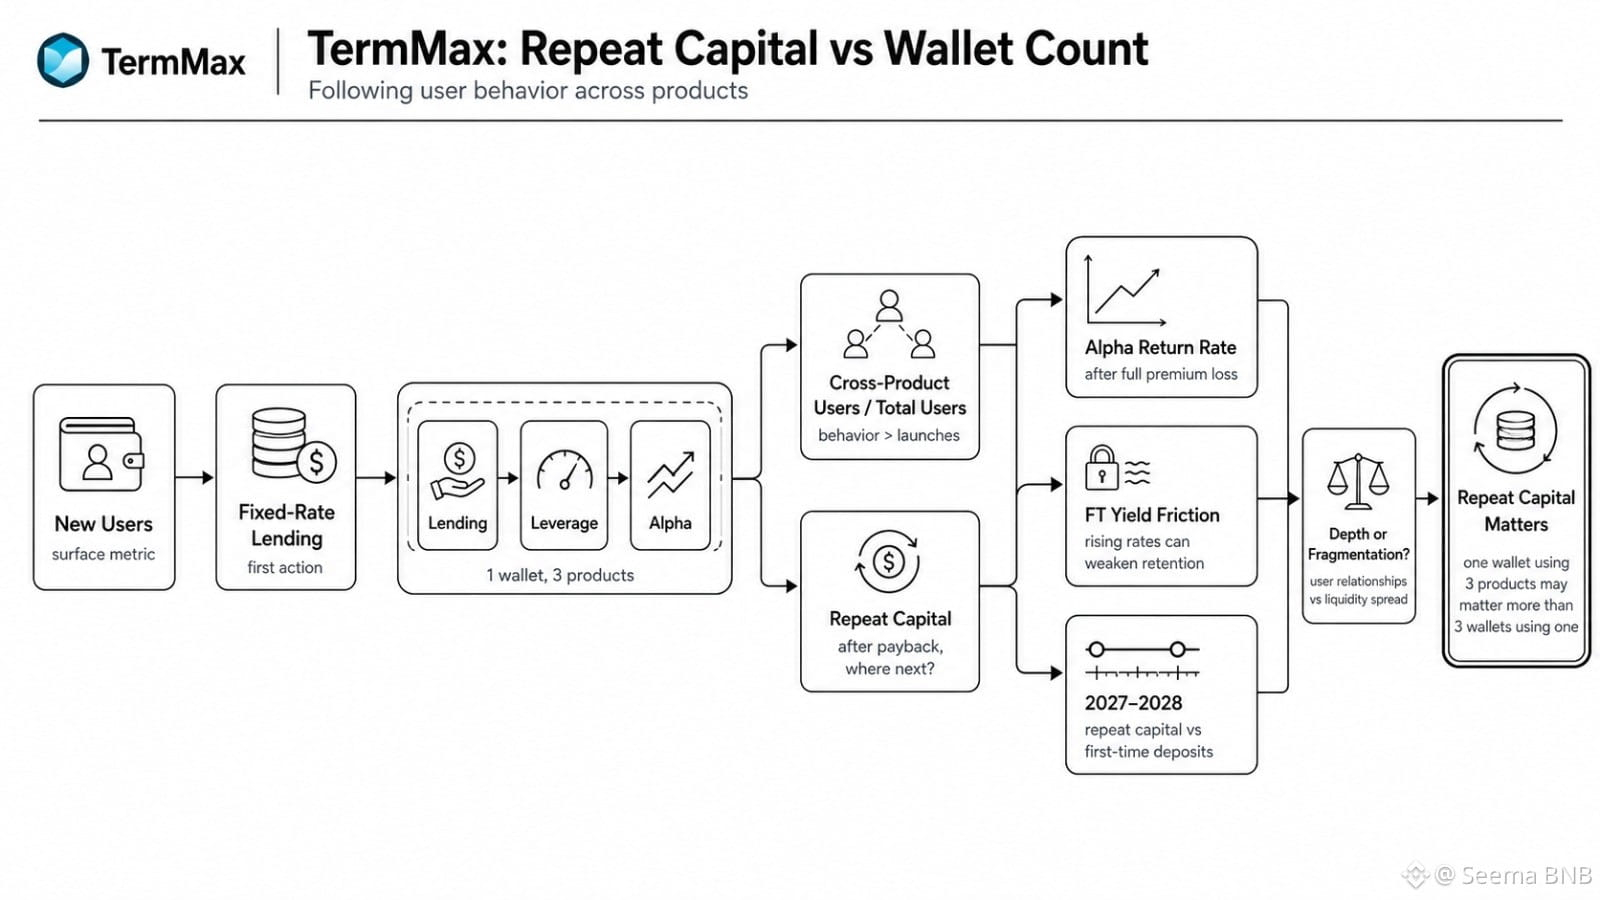
Uma coisa que continuo percebendo é o comportamento do TermMax que parece mais útil do que o crescimento bruto da carteira: o que acontece depois que um credor é pago e precisa decidir para onde esse capital vai em seguida.
A métrica óbvia são os novos usuários. Acho que isso é raso demais.
Se uma carteira começa com Lending de taxa fixa, depois usa Leverage e então tenta o Alpha TermMax, não é apenas que ele adicionou atividade. Ele converteu a confiança em um produto na disposição de assumir um segundo risco. Isso é mais difícil.
O que eu quero ver é o caminho após a primeira ação. Quantos usuários de Lending entram no Alpha? Quantos usuários do Alpha retornam depois de perder todo o prêmio? O capital recorrente cresce mais rápido do que os depósitos de primeira vez em 2027 e 2028?
Alguma rotatividade é normal. Opções naturalmente retêm um perfil de usuário diferente do lending de taxa fixa, e taxas de mercado em alta podem tornar os rendimentos de FT travados menos atraentes.
A pergunta desconfortável é se a expansão do produto aprofunda os relacionamentos com os usuários ou se apenas espalha liquidez por muitas superfícies.
Para o TMX, uma carteira usando três produtos pode importar mais do que três carteiras tocando um produto apenas uma vez.
Estou observando o capital recorrente, não apenas a contagem de carteiras.
#termmax @termmax
Uma coisa que continuo percebendo é o comportamento do TermMax que parece mais útil do que o crescimento bruto da carteira: o que acontece depois que um credor é pago e precisa decidir para onde esse capital vai em seguida.
A métrica óbvia são os novos usuários. Acho que isso é raso demais.
Se uma carteira começa com Lending de taxa fixa, depois usa Leverage e então tenta o Alpha TermMax, não é apenas que ele adicionou atividade. Ele converteu a confiança em um produto na disposição de assumir um segundo risco. Isso é mais difícil.
O que eu quero ver é o caminho após a primeira ação. Quantos usuários de Lending entram no Alpha? Quantos usuários do Alpha retornam depois de perder todo o prêmio? O capital recorrente cresce mais rápido do que os depósitos de primeira vez em 2027 e 2028?
Alguma rotatividade é normal. Opções naturalmente retêm um perfil de usuário diferente do lending de taxa fixa, e taxas de mercado em alta podem tornar os rendimentos de FT travados menos atraentes.
A pergunta desconfortável é se a expansão do produto aprofunda os relacionamentos com os usuários ou se apenas espalha liquidez por muitas superfícies.
Para o TMX, uma carteira usando três produtos pode importar mais do que três carteiras tocando um produto apenas uma vez.
Estou observando o capital recorrente, não apenas a contagem de carteiras.
#termmax @TermMax
A métrica óbvia são os novos usuários. Acho que isso é raso demais.
Se uma carteira começa com Lending de taxa fixa, depois usa Leverage e então tenta o Alpha TermMax, não é apenas que ele adicionou atividade. Ele converteu a confiança em um produto na disposição de assumir um segundo risco. Isso é mais difícil.
O que eu quero ver é o caminho após a primeira ação. Quantos usuários de Lending entram no Alpha? Quantos usuários do Alpha retornam depois de perder todo o prêmio? O capital recorrente cresce mais rápido do que os depósitos de primeira vez em 2027 e 2028?
Alguma rotatividade é normal. Opções naturalmente retêm um perfil de usuário diferente do lending de taxa fixa, e taxas de mercado em alta podem tornar os rendimentos de FT travados menos atraentes.
A pergunta desconfortável é se a expansão do produto aprofunda os relacionamentos com os usuários ou se apenas espalha liquidez por muitas superfícies.
Para o TMX, uma carteira usando três produtos pode importar mais do que três carteiras tocando um produto apenas uma vez.
Estou observando o capital recorrente, não apenas a contagem de carteiras.
#termmax @TermMax
39
24
6.5k
·
--
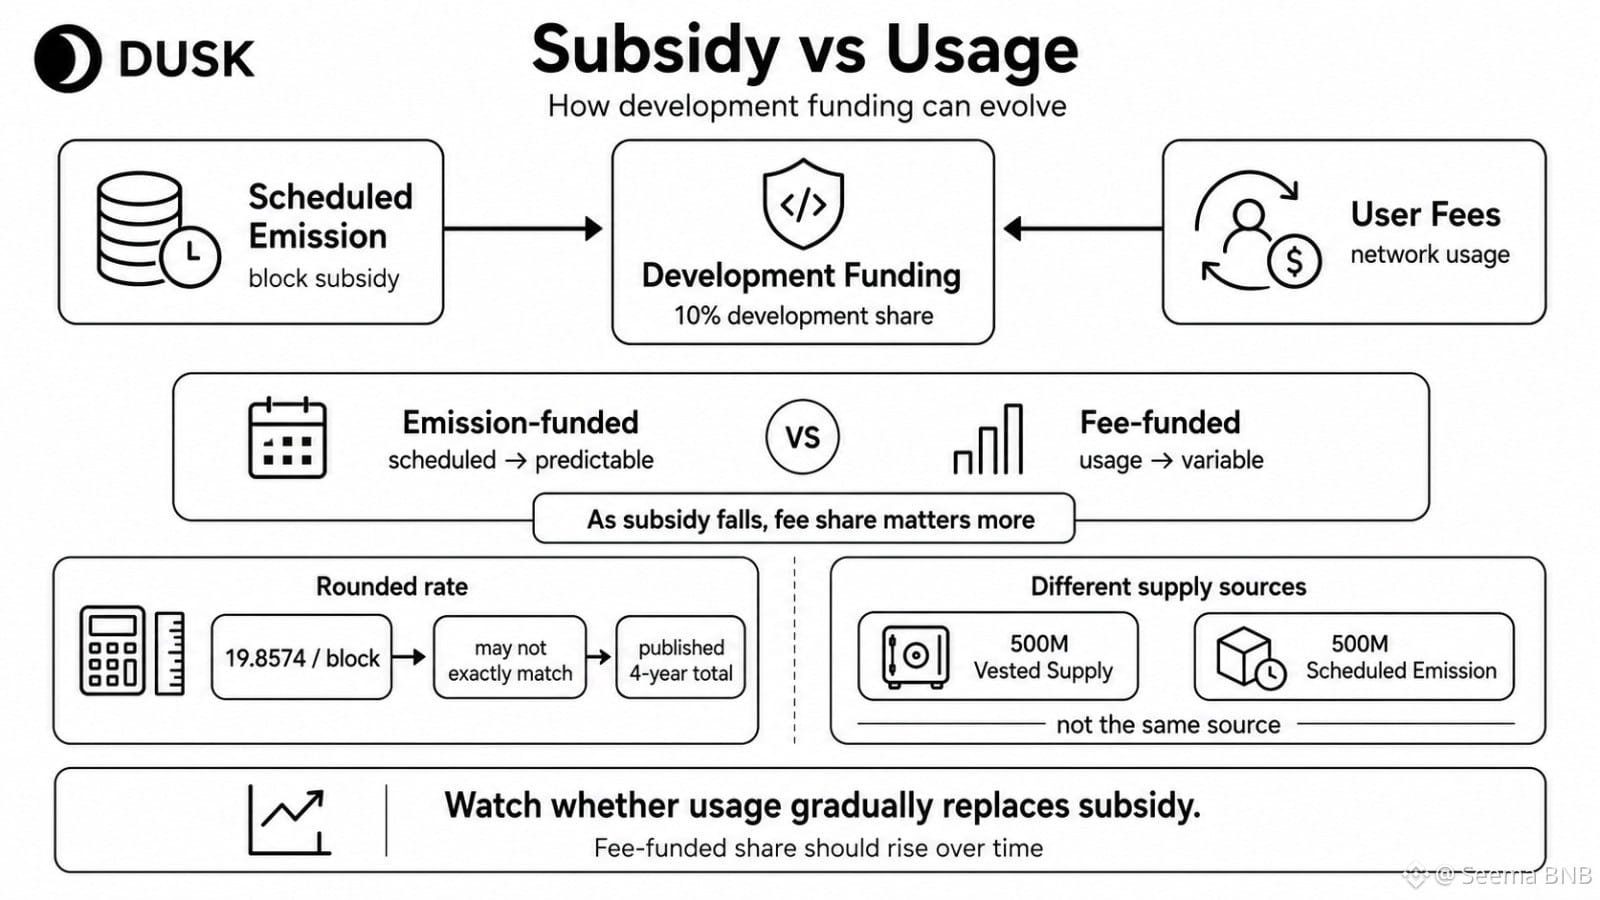
Eu estava observando um único detalhe do DUSK que parece pequeno no papel: as taxas de usuário não servem apenas para pagar por atividade na rede. Parte desse fluxo também alimenta a divisão de 10% destinada ao desenvolvimento.
No começo, tratei a emissão de bloco como o métrico óbvio. Mas isso é superficial demais.
O DUSK consegue financiar o desenvolvimento a partir de dois comportamentos: emissão programada e uso real. Um deles é subsídio. O outro é os usuários criando atividade econômica suficiente para ajudar a financiar o sistema por conta própria.
Esse é o teste real para mim. Conforme a emissão cai, o desenvolvimento financiado por taxas passa a ser uma parcela maior da receita total do desenvolvimento? A receita de taxas por DUSK emitido sobe porque a atividade de liquidação está realmente crescendo, ou apenas porque o subsídio está diminuindo?
O número de blocos de 19,8574 DUSK também parece mais limpo do que o cronograma subjacente provavelmente é. Se multiplicar essa taxa arredondada não reproduzir exatamente o total publicado de quatro anos, não é um escândalo. Ainda assim, a precisão importa quando as pessoas modelam a oferta.
Há outro desdobramento que as pessoas ignoram: 500M de oferta adquirida (vested) e 500M de emissão programada são fontes completamente diferentes de DUSK.
O que estou observando agora é se o uso vai substituindo gradualmente o subsídio. Se não fizer isso, o financiamento do desenvolvimento continua mais dependente da emissão do que a história na superfície sugere.
@Dusk_Foundation #dusk $DUSK #dusk $DUSK @Dusk_Foundation
Eu estava observando um único detalhe do DUSK que parece pequeno no papel: as taxas de usuário não servem apenas para pagar por atividade na rede. Parte desse fluxo também alimenta a divisão de 10% destinada ao desenvolvimento.
No começo, tratei a emissão de bloco como o métrico óbvio. Mas isso é superficial demais.
O DUSK consegue financiar o desenvolvimento a partir de dois comportamentos: emissão programada e uso real. Um deles é subsídio. O outro é os usuários criando atividade econômica suficiente para ajudar a financiar o sistema por conta própria.
Esse é o teste real para mim. Conforme a emissão cai, o desenvolvimento financiado por taxas passa a ser uma parcela maior da receita total do desenvolvimento? A receita de taxas por DUSK emitido sobe porque a atividade de liquidação está realmente crescendo, ou apenas porque o subsídio está diminuindo?
O número de blocos de 19,8574 DUSK também parece mais limpo do que o cronograma subjacente provavelmente é. Se multiplicar essa taxa arredondada não reproduzir exatamente o total publicado de quatro anos, não é um escândalo. Ainda assim, a precisão importa quando as pessoas modelam a oferta.
Há outro desdobramento que as pessoas ignoram: 500M de oferta adquirida (vested) e 500M de emissão programada são fontes completamente diferentes de DUSK.
O que estou observando agora é se o uso vai substituindo gradualmente o subsídio. Se não fizer isso, o financiamento do desenvolvimento continua mais dependente da emissão do que a história na superfície sugere.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
No começo, tratei a emissão de bloco como o métrico óbvio. Mas isso é superficial demais.
O DUSK consegue financiar o desenvolvimento a partir de dois comportamentos: emissão programada e uso real. Um deles é subsídio. O outro é os usuários criando atividade econômica suficiente para ajudar a financiar o sistema por conta própria.
Esse é o teste real para mim. Conforme a emissão cai, o desenvolvimento financiado por taxas passa a ser uma parcela maior da receita total do desenvolvimento? A receita de taxas por DUSK emitido sobe porque a atividade de liquidação está realmente crescendo, ou apenas porque o subsídio está diminuindo?
O número de blocos de 19,8574 DUSK também parece mais limpo do que o cronograma subjacente provavelmente é. Se multiplicar essa taxa arredondada não reproduzir exatamente o total publicado de quatro anos, não é um escândalo. Ainda assim, a precisão importa quando as pessoas modelam a oferta.
Há outro desdobramento que as pessoas ignoram: 500M de oferta adquirida (vested) e 500M de emissão programada são fontes completamente diferentes de DUSK.
O que estou observando agora é se o uso vai substituindo gradualmente o subsídio. Se não fizer isso, o financiamento do desenvolvimento continua mais dependente da emissão do que a história na superfície sugere.
@Dusk #dusk $DUSK #dusk $DUSK @Dusk
44
30
5k
·
--
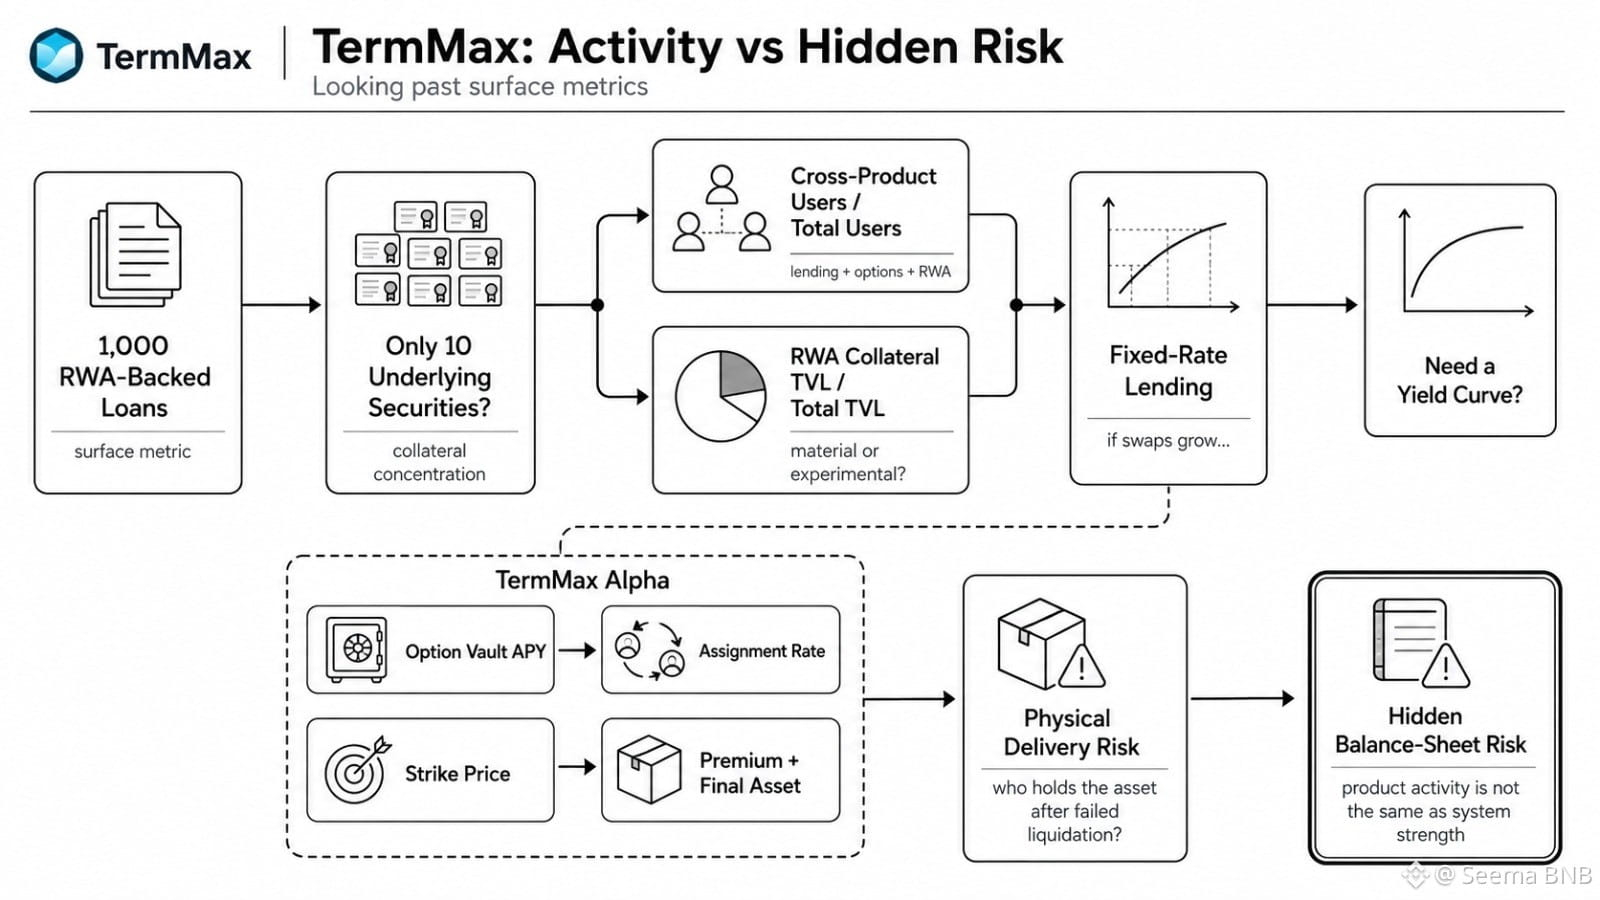
Vejo-me voltando a um número preocupante do TermMax nas minhas anotações. Mesmo que 1.000 empréstimos lastreados por RWA ainda me dissessem muito pouco, se todos dependessem apenas de 10 títulos subjacentes.
O métrico óbvio é a quantidade de empréstimos. Acho isso fraco. O que importa é o quão concentrado realmente está o colateral e se os usuários estão de fato se movendo entre empréstimos, opções e produtos de RWA, em vez de tocar cada produto uma única vez.
É aí que o TermMax fica mais difícil de avaliar. O TVL de colateral de RWA pode subir, mas ele se torna relevante em comparação com o TVL total? Os usuários que atuam em vários produtos crescem? A concessão de crédito a taxa fixa eventualmente precisa de algo mais próximo de uma curva de juros, especialmente se swaps de taxa de juros passarem a fazer parte do sistema?
O TermMax Alpha tem o mesmo problema. Um APY alto de cofre de opções parece limpo até que a atribuição mude o ativo do depositante. O preço de exercício afeta o prêmio, sim, mas também o que você pode acabar segurando.
Alguma atribuição é normal. O teste real é a frequência, o drawdown após a entrega e se a liquidação física deixa os usuários com ativos que eles realmente queriam.
Ainda estou observando uma coisa: o TermMax mede a atividade do produto, ou o risco oculto do balanço patrimonial criado quando esses produtos se sobrepõem?
#termmax @termmax
Vejo-me voltando a um número preocupante do TermMax nas minhas anotações. Mesmo que 1.000 empréstimos lastreados por RWA ainda me dissessem muito pouco, se todos dependessem apenas de 10 títulos subjacentes.
O métrico óbvio é a quantidade de empréstimos. Acho isso fraco. O que importa é o quão concentrado realmente está o colateral e se os usuários estão de fato se movendo entre empréstimos, opções e produtos de RWA, em vez de tocar cada produto uma única vez.
É aí que o TermMax fica mais difícil de avaliar. O TVL de colateral de RWA pode subir, mas ele se torna relevante em comparação com o TVL total? Os usuários que atuam em vários produtos crescem? A concessão de crédito a taxa fixa eventualmente precisa de algo mais próximo de uma curva de juros, especialmente se swaps de taxa de juros passarem a fazer parte do sistema?
O TermMax Alpha tem o mesmo problema. Um APY alto de cofre de opções parece limpo até que a atribuição mude o ativo do depositante. O preço de exercício afeta o prêmio, sim, mas também o que você pode acabar segurando.
Alguma atribuição é normal. O teste real é a frequência, o drawdown após a entrega e se a liquidação física deixa os usuários com ativos que eles realmente queriam.
Ainda estou observando uma coisa: o TermMax mede a atividade do produto, ou o risco oculto do balanço patrimonial criado quando esses produtos se sobrepõem?
#termmax @TermMax
O métrico óbvio é a quantidade de empréstimos. Acho isso fraco. O que importa é o quão concentrado realmente está o colateral e se os usuários estão de fato se movendo entre empréstimos, opções e produtos de RWA, em vez de tocar cada produto uma única vez.
É aí que o TermMax fica mais difícil de avaliar. O TVL de colateral de RWA pode subir, mas ele se torna relevante em comparação com o TVL total? Os usuários que atuam em vários produtos crescem? A concessão de crédito a taxa fixa eventualmente precisa de algo mais próximo de uma curva de juros, especialmente se swaps de taxa de juros passarem a fazer parte do sistema?
O TermMax Alpha tem o mesmo problema. Um APY alto de cofre de opções parece limpo até que a atribuição mude o ativo do depositante. O preço de exercício afeta o prêmio, sim, mas também o que você pode acabar segurando.
Alguma atribuição é normal. O teste real é a frequência, o drawdown após a entrega e se a liquidação física deixa os usuários com ativos que eles realmente queriam.
Ainda estou observando uma coisa: o TermMax mede a atividade do produto, ou o risco oculto do balanço patrimonial criado quando esses produtos se sobrepõem?
#termmax @TermMax
31
21
8.6k
·
--
Verificado
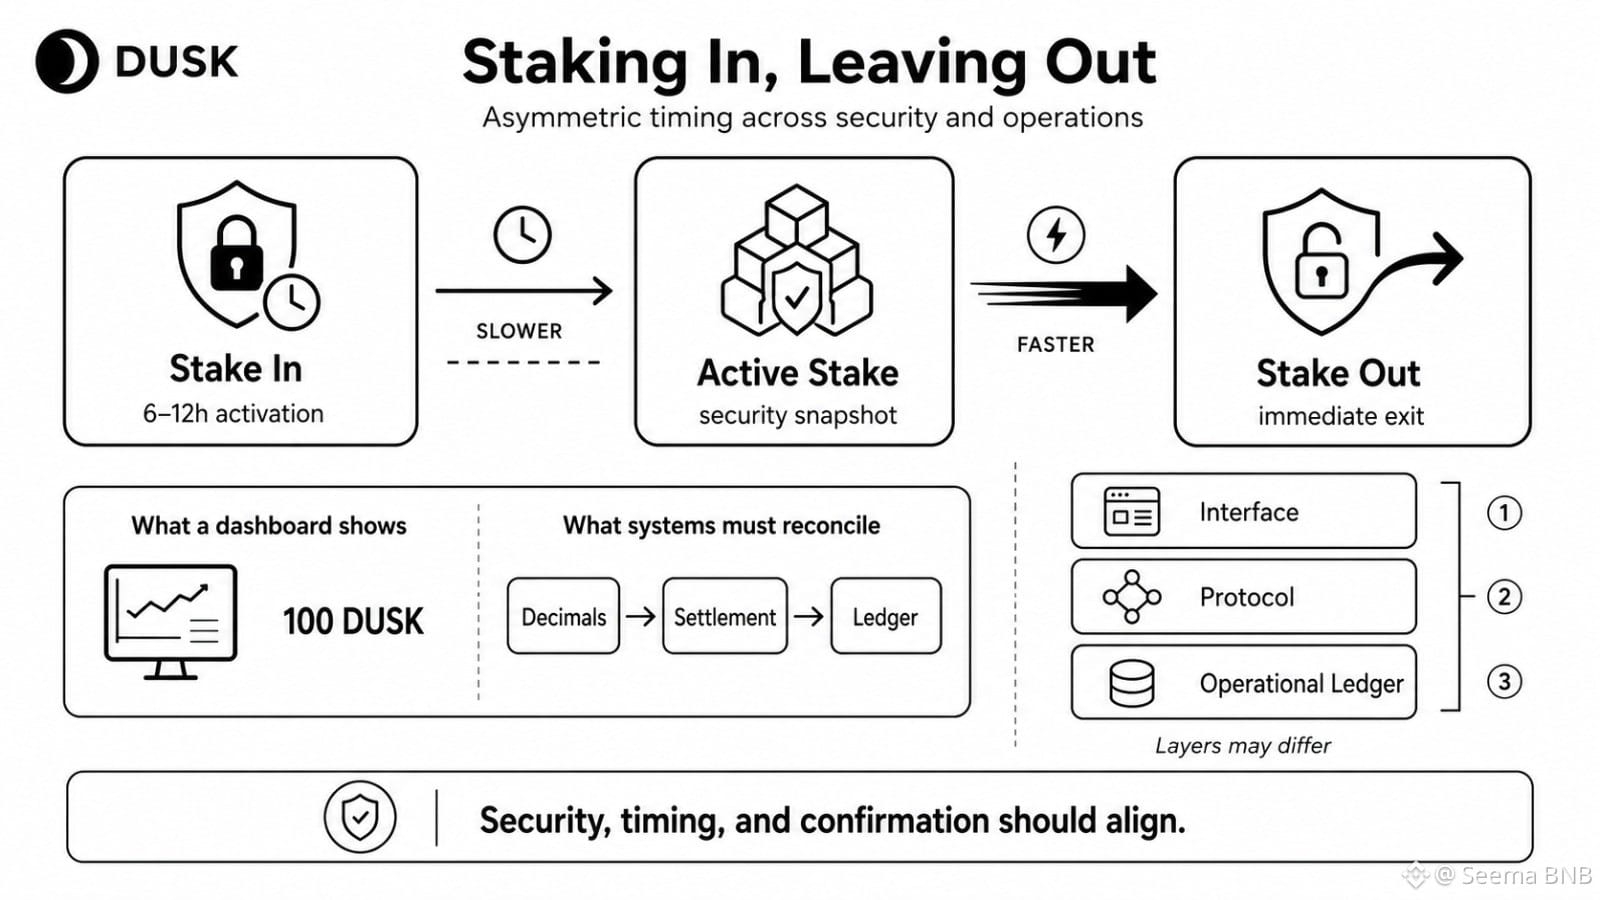
Eu continuei voltando a um detalhe estranho do AMANHECER (DUSK): o capital pode levar horas para ser depositado, mas pode sair sem o mesmo período de espera do protocolo.
A métrica óbvia é a participação ativa. Acho que isso é superficial demais. O que importa é quão rapidamente a segurança pode desaparecer em comparação com quão rapidamente ela consegue ser reconstruída.
Essa assimetria muda o comportamento. Se a confiança cair, a saída pode ser imediata enquanto a participação de reposição ainda espera 6–12 horas para ser ativada. Alguma fragilidade aqui é normal; sistemas precisam de janelas operacionais. Mas o teste real é saber se o DUSK consegue absorver saídas repentinas sem transformar uma mudança temporária de humor em um problema de concentração de segurança.
O mesmo padrão aparece em outros lugares. Um painel pode mostrar 100 DUSK corretamente enquanto o mapeamento decimal por baixo está errado. Uma transação pode ser incluída rapidamente enquanto a liquidação do DuskDS ainda não é o que uma bolsa deveria chamar de confirmada.
Então, qual camada é a verdade: a interface, o protocolo ou o livro-razão operacional?
O DUSK não falha porque essas camadas sejam diferentes. Ele falha se os usuários assumirem que elas são idênticas.
Estou observando se o padrão da rede está padronizando não apenas a criptografia, mas o tempo, a contabilização e a semântica de confirmação ao redor disso.
@Dusk_Foundation #dusk $DUSK
Eu continuei voltando a um detalhe estranho do AMANHECER (DUSK): o capital pode levar horas para ser depositado, mas pode sair sem o mesmo período de espera do protocolo.
A métrica óbvia é a participação ativa. Acho que isso é superficial demais. O que importa é quão rapidamente a segurança pode desaparecer em comparação com quão rapidamente ela consegue ser reconstruída.
Essa assimetria muda o comportamento. Se a confiança cair, a saída pode ser imediata enquanto a participação de reposição ainda espera 6–12 horas para ser ativada. Alguma fragilidade aqui é normal; sistemas precisam de janelas operacionais. Mas o teste real é saber se o DUSK consegue absorver saídas repentinas sem transformar uma mudança temporária de humor em um problema de concentração de segurança.
O mesmo padrão aparece em outros lugares. Um painel pode mostrar 100 DUSK corretamente enquanto o mapeamento decimal por baixo está errado. Uma transação pode ser incluída rapidamente enquanto a liquidação do DuskDS ainda não é o que uma bolsa deveria chamar de confirmada.
Então, qual camada é a verdade: a interface, o protocolo ou o livro-razão operacional?
O DUSK não falha porque essas camadas sejam diferentes. Ele falha se os usuários assumirem que elas são idênticas.
Estou observando se o padrão da rede está padronizando não apenas a criptografia, mas o tempo, a contabilização e a semântica de confirmação ao redor disso.
@Dusk #dusk $DUSK
A métrica óbvia é a participação ativa. Acho que isso é superficial demais. O que importa é quão rapidamente a segurança pode desaparecer em comparação com quão rapidamente ela consegue ser reconstruída.
Essa assimetria muda o comportamento. Se a confiança cair, a saída pode ser imediata enquanto a participação de reposição ainda espera 6–12 horas para ser ativada. Alguma fragilidade aqui é normal; sistemas precisam de janelas operacionais. Mas o teste real é saber se o DUSK consegue absorver saídas repentinas sem transformar uma mudança temporária de humor em um problema de concentração de segurança.
O mesmo padrão aparece em outros lugares. Um painel pode mostrar 100 DUSK corretamente enquanto o mapeamento decimal por baixo está errado. Uma transação pode ser incluída rapidamente enquanto a liquidação do DuskDS ainda não é o que uma bolsa deveria chamar de confirmada.
Então, qual camada é a verdade: a interface, o protocolo ou o livro-razão operacional?
O DUSK não falha porque essas camadas sejam diferentes. Ele falha se os usuários assumirem que elas são idênticas.
Estou observando se o padrão da rede está padronizando não apenas a criptografia, mas o tempo, a contabilização e a semântica de confirmação ao redor disso.
@Dusk #dusk $DUSK
30
18
6k
·
--
Verificado
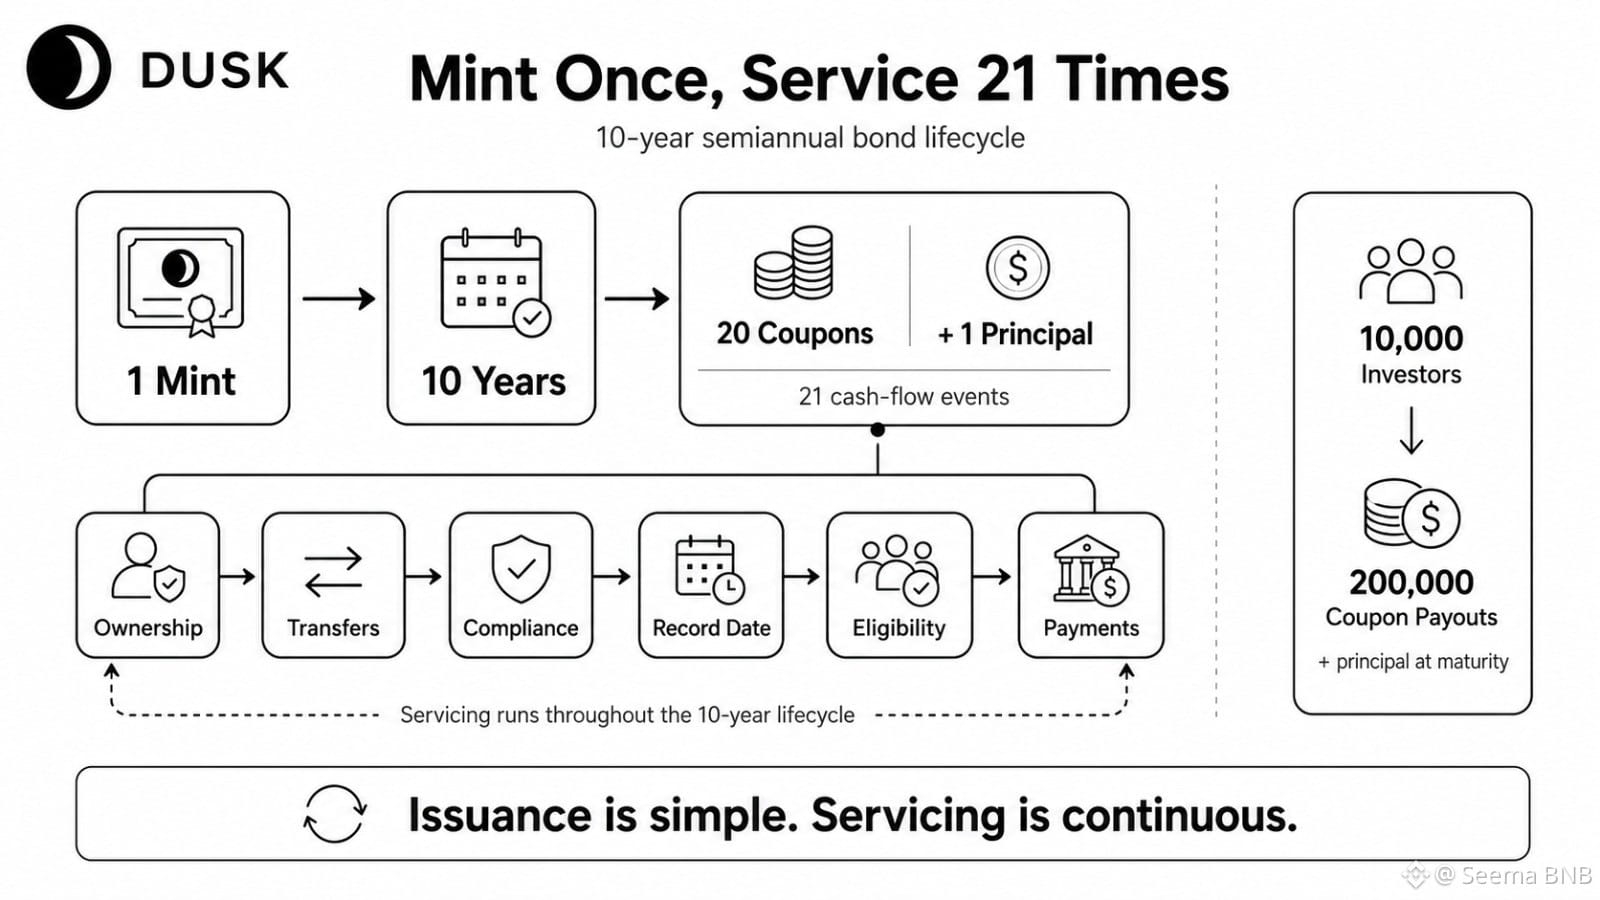
A minha visão inicial era que um vínculo tokenizado na DUSK era um problema de emissão. Agora, isso parece ser a parte menos interessante.
Um título de 10 anos com cupons semestrais é emitido uma vez, mas ele cria 20 eventos de cupom, além de uma liquidação do principal. Vinte e um marcos importantes de fluxo de caixa ao longo de 120 meses.
O problema oculto é a titularidade entre essas datas. Quem detém o token em cada ponto de registro? O que acontece após transferências, mudanças de carteira, atualizações de conformidade ou titularidade restrita? Um contrato pode sobreviver por uma década, mas a administração precisa continuar correta todas as vezes.
Alguma complexidade é normal. Títulos tradicionais já têm registradores, agentes de pagamento e conciliação. Levar esse estado para a cadeia não remove o ciclo de vida; ele torna o ciclo de vida visível.
Esse é o verdadeiro teste para a DUSK. Não emissão versus adoção, mas emissão versus disciplina persistente de administração.
Se houver 10.000 investidores envolvidos, 20 rodadas de cupons podem se tornar 200.000 distribuições no nível do investidor antes mesmo de o principal ser reembolsado. A DUSK consegue manter a titularidade, a elegibilidade e o estado de pagamento sincronizados sem criar nova fricção operacional?
Continuo voltando à ideia de que esta tokenização só tem sucesso se o vigésimo cupom for tão confiável quanto a primeira emissão.
@Dusk_Foundation #dusk $DUSK
A minha visão inicial era que um vínculo tokenizado na DUSK era um problema de emissão. Agora, isso parece ser a parte menos interessante.
Um título de 10 anos com cupons semestrais é emitido uma vez, mas ele cria 20 eventos de cupom, além de uma liquidação do principal. Vinte e um marcos importantes de fluxo de caixa ao longo de 120 meses.
O problema oculto é a titularidade entre essas datas. Quem detém o token em cada ponto de registro? O que acontece após transferências, mudanças de carteira, atualizações de conformidade ou titularidade restrita? Um contrato pode sobreviver por uma década, mas a administração precisa continuar correta todas as vezes.
Alguma complexidade é normal. Títulos tradicionais já têm registradores, agentes de pagamento e conciliação. Levar esse estado para a cadeia não remove o ciclo de vida; ele torna o ciclo de vida visível.
Esse é o verdadeiro teste para a DUSK. Não emissão versus adoção, mas emissão versus disciplina persistente de administração.
Se houver 10.000 investidores envolvidos, 20 rodadas de cupons podem se tornar 200.000 distribuições no nível do investidor antes mesmo de o principal ser reembolsado. A DUSK consegue manter a titularidade, a elegibilidade e o estado de pagamento sincronizados sem criar nova fricção operacional?
Continuo voltando à ideia de que esta tokenização só tem sucesso se o vigésimo cupom for tão confiável quanto a primeira emissão.
@Dusk #dusk $DUSK
Um título de 10 anos com cupons semestrais é emitido uma vez, mas ele cria 20 eventos de cupom, além de uma liquidação do principal. Vinte e um marcos importantes de fluxo de caixa ao longo de 120 meses.
O problema oculto é a titularidade entre essas datas. Quem detém o token em cada ponto de registro? O que acontece após transferências, mudanças de carteira, atualizações de conformidade ou titularidade restrita? Um contrato pode sobreviver por uma década, mas a administração precisa continuar correta todas as vezes.
Alguma complexidade é normal. Títulos tradicionais já têm registradores, agentes de pagamento e conciliação. Levar esse estado para a cadeia não remove o ciclo de vida; ele torna o ciclo de vida visível.
Esse é o verdadeiro teste para a DUSK. Não emissão versus adoção, mas emissão versus disciplina persistente de administração.
Se houver 10.000 investidores envolvidos, 20 rodadas de cupons podem se tornar 200.000 distribuições no nível do investidor antes mesmo de o principal ser reembolsado. A DUSK consegue manter a titularidade, a elegibilidade e o estado de pagamento sincronizados sem criar nova fricção operacional?
Continuo voltando à ideia de que esta tokenização só tem sucesso se o vigésimo cupom for tão confiável quanto a primeira emissão.
@Dusk #dusk $DUSK
44
31
11.8k
·
--
Primeiro olhei para a DUSK a partir do ciclo de construção de seis anos, e acho que agora esse não é o relógio certo para usar.
Seis anos de P&D me dizem algo sobre disciplina técnica. Mas não me dizem se desenvolvedores, instituições, ativos e usuários realmente vão ficar depois que a infraestrutura estiver no ar.
O que importa mais é o comportamento do mainnet, aproximadamente 585 dias.
As aplicações estão avançando além da implantação? Ativos regulamentados estão chegando ao uso real on-chain? A liquidez está se formando em torno de uma demanda de fato, ou ainda estamos medindo, na maior parte, a prontidão da infraestrutura?
Alguma fraqueza aqui é normal. A DUSK passou anos resolvendo uma pilha difícil, então eu não esperaria que a camada de mercado amadureça no mesmo ritmo da camada base.
Mas esse equilíbrio funciona nos dois sentidos. Um ciclo de construção longo pode reduzir a incerteza técnica ao mesmo tempo que aumenta as expectativas para a execução pós-lançamento.
É essa parte que eu continuo observando com a DUSK: poder de infraestrutura versus acessibilidade real.
Dezenove meses provavelmente é tempo demais para descartar a tese, mas tempo suficiente para fazer perguntas mais difíceis sobre a conversão de tecnologia em uso.
Para a DUSK, o próximo teste não é se o sistema funciona. É se a infraestrutura que funciona se torna algo de que as pessoas precisam repetidamente.
@Dusk_Foundation #dusk $DUSK
Primeiro olhei para a DUSK a partir do ciclo de construção de seis anos, e acho que agora esse não é o relógio certo para usar.
Seis anos de P&D me dizem algo sobre disciplina técnica. Mas não me dizem se desenvolvedores, instituições, ativos e usuários realmente vão ficar depois que a infraestrutura estiver no ar.
O que importa mais é o comportamento do mainnet, aproximadamente 585 dias.
As aplicações estão avançando além da implantação? Ativos regulamentados estão chegando ao uso real on-chain? A liquidez está se formando em torno de uma demanda de fato, ou ainda estamos medindo, na maior parte, a prontidão da infraestrutura?
Alguma fraqueza aqui é normal. A DUSK passou anos resolvendo uma pilha difícil, então eu não esperaria que a camada de mercado amadureça no mesmo ritmo da camada base.
Mas esse equilíbrio funciona nos dois sentidos. Um ciclo de construção longo pode reduzir a incerteza técnica ao mesmo tempo que aumenta as expectativas para a execução pós-lançamento.
É essa parte que eu continuo observando com a DUSK: poder de infraestrutura versus acessibilidade real.
Dezenove meses provavelmente é tempo demais para descartar a tese, mas tempo suficiente para fazer perguntas mais difíceis sobre a conversão de tecnologia em uso.
Para a DUSK, o próximo teste não é se o sistema funciona. É se a infraestrutura que funciona se torna algo de que as pessoas precisam repetidamente.
@Dusk #dusk $DUSK
Seis anos de P&D me dizem algo sobre disciplina técnica. Mas não me dizem se desenvolvedores, instituições, ativos e usuários realmente vão ficar depois que a infraestrutura estiver no ar.
O que importa mais é o comportamento do mainnet, aproximadamente 585 dias.
As aplicações estão avançando além da implantação? Ativos regulamentados estão chegando ao uso real on-chain? A liquidez está se formando em torno de uma demanda de fato, ou ainda estamos medindo, na maior parte, a prontidão da infraestrutura?
Alguma fraqueza aqui é normal. A DUSK passou anos resolvendo uma pilha difícil, então eu não esperaria que a camada de mercado amadureça no mesmo ritmo da camada base.
Mas esse equilíbrio funciona nos dois sentidos. Um ciclo de construção longo pode reduzir a incerteza técnica ao mesmo tempo que aumenta as expectativas para a execução pós-lançamento.
É essa parte que eu continuo observando com a DUSK: poder de infraestrutura versus acessibilidade real.
Dezenove meses provavelmente é tempo demais para descartar a tese, mas tempo suficiente para fazer perguntas mais difíceis sobre a conversão de tecnologia em uso.
Para a DUSK, o próximo teste não é se o sistema funciona. É se a infraestrutura que funciona se torna algo de que as pessoas precisam repetidamente.
@Dusk #dusk $DUSK
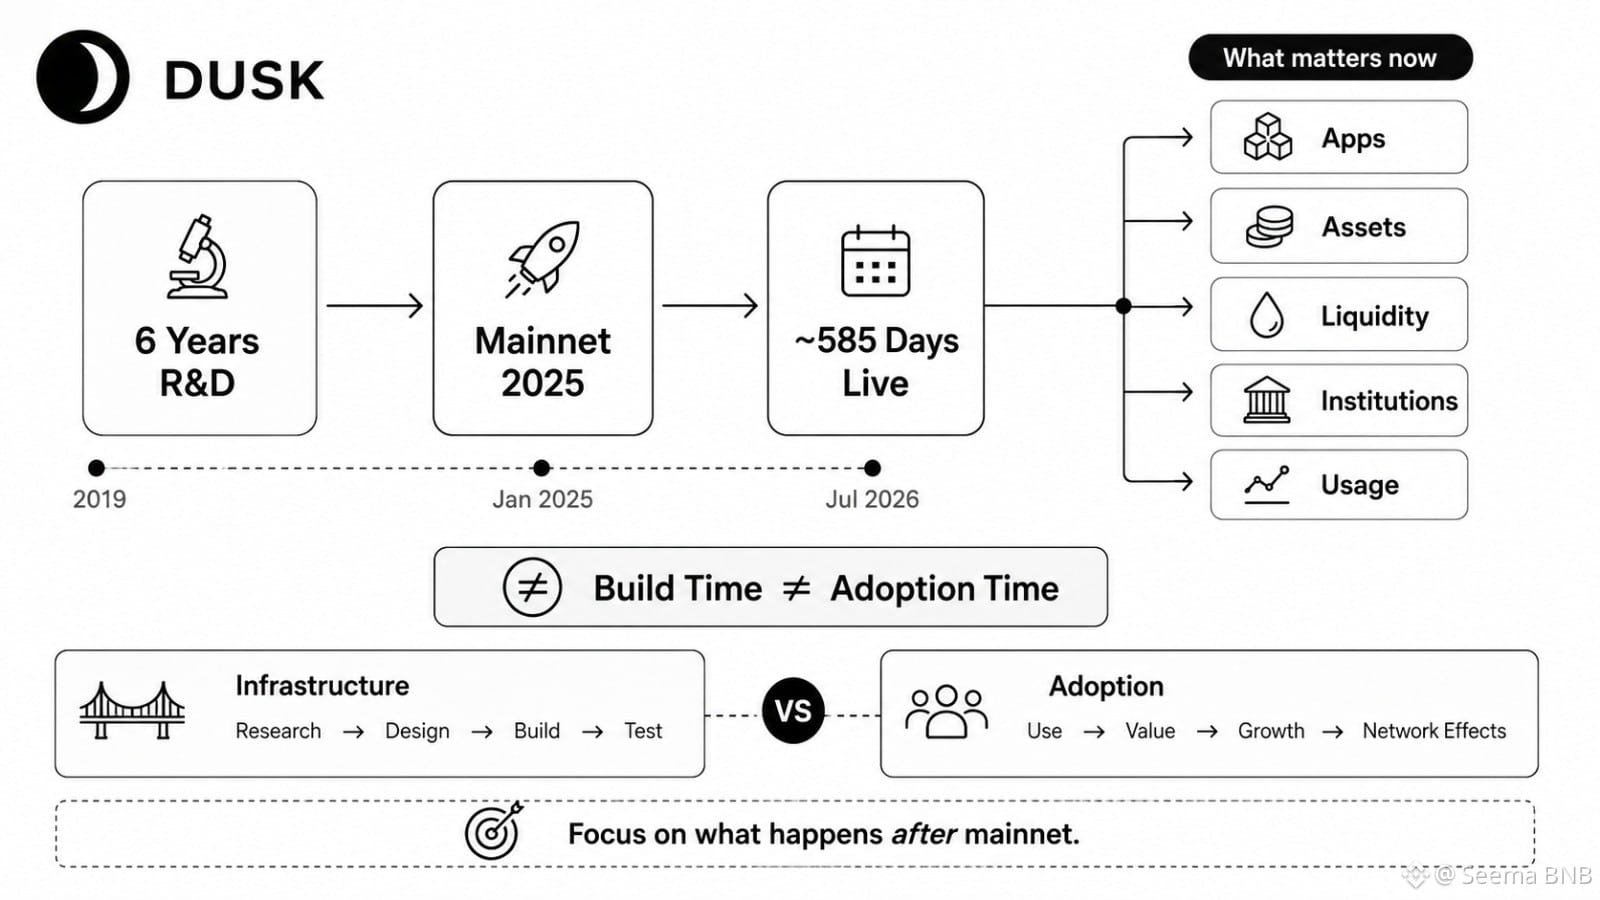
30
21
8.7k
·
--
Comecei a analisar o estado privado do DUSK usando primeiro a métrica errada: o total de notas criadas. Parece a história óbvia de armazenamento, mas ela mostra apenas uma curva. @Dusk_Foundation
A árvore de notas cresce quando outputs são criados. O conjunto de nullifiers cresce quando as notas são gastas. Eles estão relacionados, mas não representam o mesmo comportamento.
Pegue 100M notas Phoenix com 60M já gastas. O DUSK ainda carrega o histórico das notas criadas, enquanto o lado dos nullifiers já chegou a 60M entradas. Se 70% forem eventualmente gastos, isso vira 70M nullifiers. Com 1B notas e 750M nullifiers, a pergunta fica menos confortável: qual estrutura se torna a maior carga de estado no longo prazo?
Uma transação 4-in/1-out deixa isso mais claro. As notas em circulação caem três no saldo líquido, mas quatro novos nullifiers são adicionados. Menor quantidade de notas vivas não significa menor estado histórico.
Algum crescimento é normal. Sistemas privados precisam de compromissos e proteção para notas gastas.
O teste real é se o DUSK consegue manter as duas curvas eficientes à medida que o uso aumenta. A poda, o indexamento, os custos de prova e de sincronização conseguem continuar administráveis? Ou a privacidade vai virando, aos poucos, uma taxa de infraestrutura?
Para a atividade do DUSK, a métrica difícil não é esta. A disciplina de estado é.
#dusk $DUSK
Comecei a analisar o estado privado do DUSK usando primeiro a métrica errada: o total de notas criadas. Parece a história óbvia de armazenamento, mas ela mostra apenas uma curva. @Dusk
A árvore de notas cresce quando outputs são criados. O conjunto de nullifiers cresce quando as notas são gastas. Eles estão relacionados, mas não representam o mesmo comportamento.
Pegue 100M notas Phoenix com 60M já gastas. O DUSK ainda carrega o histórico das notas criadas, enquanto o lado dos nullifiers já chegou a 60M entradas. Se 70% forem eventualmente gastos, isso vira 70M nullifiers. Com 1B notas e 750M nullifiers, a pergunta fica menos confortável: qual estrutura se torna a maior carga de estado no longo prazo?
Uma transação 4-in/1-out deixa isso mais claro. As notas em circulação caem três no saldo líquido, mas quatro novos nullifiers são adicionados. Menor quantidade de notas vivas não significa menor estado histórico.
Algum crescimento é normal. Sistemas privados precisam de compromissos e proteção para notas gastas.
O teste real é se o DUSK consegue manter as duas curvas eficientes à medida que o uso aumenta. A poda, o indexamento, os custos de prova e de sincronização conseguem continuar administráveis? Ou a privacidade vai virando, aos poucos, uma taxa de infraestrutura?
Para a atividade do DUSK, a métrica difícil não é esta. A disciplina de estado é.
#dusk $DUSK
A árvore de notas cresce quando outputs são criados. O conjunto de nullifiers cresce quando as notas são gastas. Eles estão relacionados, mas não representam o mesmo comportamento.
Pegue 100M notas Phoenix com 60M já gastas. O DUSK ainda carrega o histórico das notas criadas, enquanto o lado dos nullifiers já chegou a 60M entradas. Se 70% forem eventualmente gastos, isso vira 70M nullifiers. Com 1B notas e 750M nullifiers, a pergunta fica menos confortável: qual estrutura se torna a maior carga de estado no longo prazo?
Uma transação 4-in/1-out deixa isso mais claro. As notas em circulação caem três no saldo líquido, mas quatro novos nullifiers são adicionados. Menor quantidade de notas vivas não significa menor estado histórico.
Algum crescimento é normal. Sistemas privados precisam de compromissos e proteção para notas gastas.
O teste real é se o DUSK consegue manter as duas curvas eficientes à medida que o uso aumenta. A poda, o indexamento, os custos de prova e de sincronização conseguem continuar administráveis? Ou a privacidade vai virando, aos poucos, uma taxa de infraestrutura?
Para a atividade do DUSK, a métrica difícil não é esta. A disciplina de estado é.
#dusk $DUSK
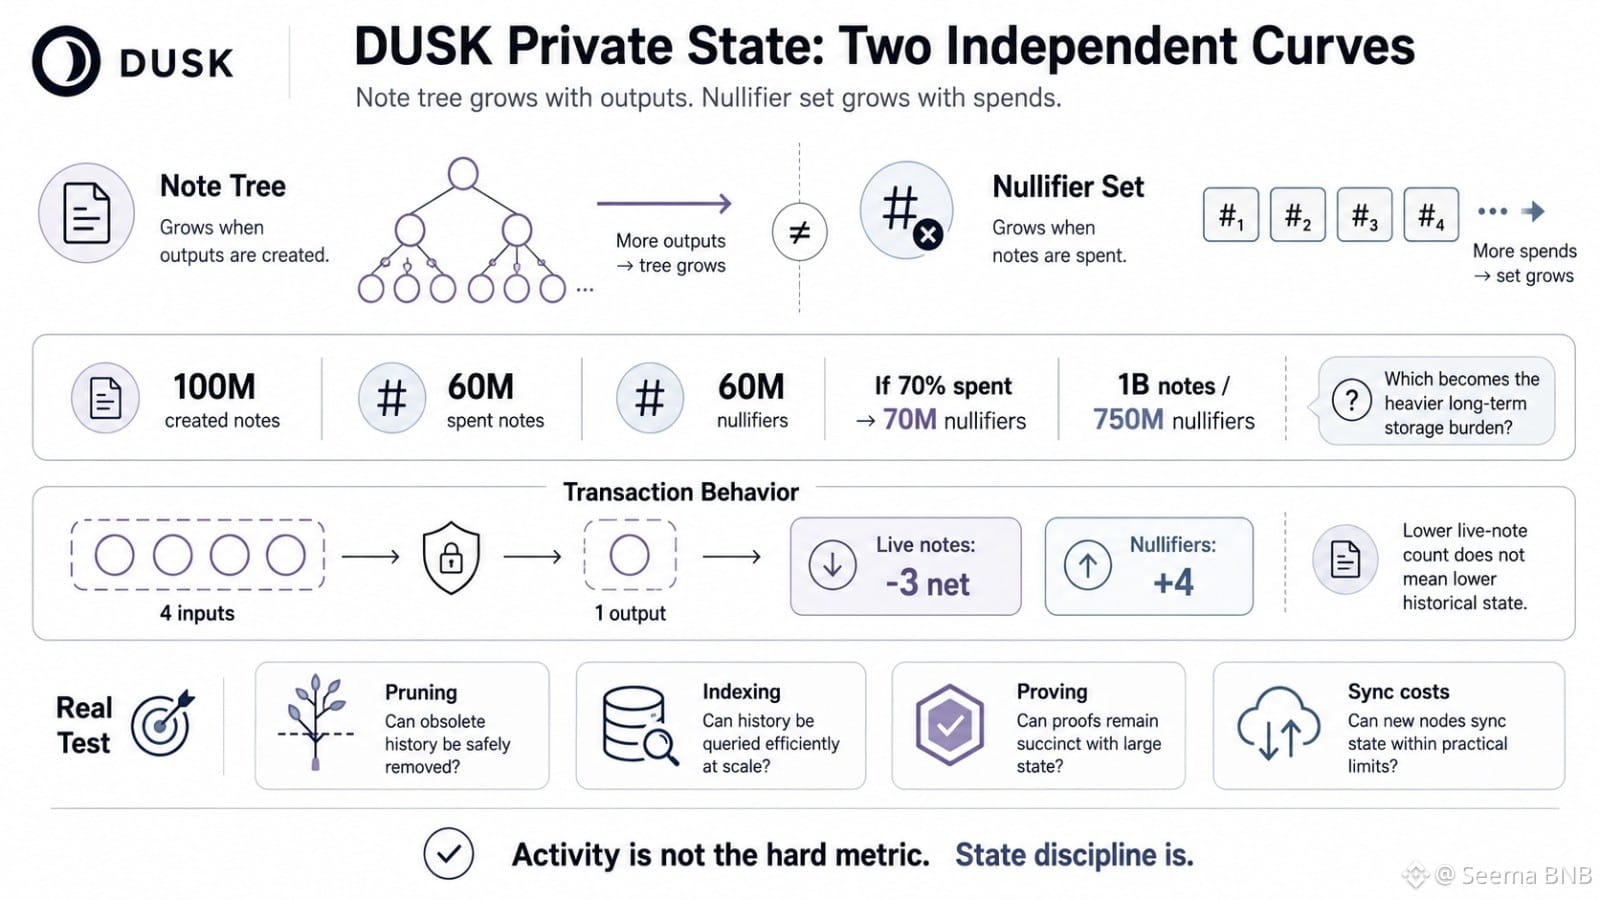
32
28
10.8k
·
--
Eu continuei voltando a uma coisa ao testar o comportamento do fork do DUSK Network: a própria contagem de forks me diz menos do que a confiança por trás daquela contagem. @Dusk_Foundation
Três forks em 1.000 tentativas parece semelhante a 300 forks em 100.000 tentativas. A mesma taxa observada. Evidência muito diferente.
É por isso que eu não pararia em um único resultado de simulação.
Para o DUSK Network, o Passo 1 deve gerar 100.000 perfis aleatórios de atraso de validadores. O Passo 2 deve reenviar condições de propostas conflitantes por várias distribuições de latência, não por um único modelo de rede conveniente. Então, o Passo 3 converte essas contagens de forks em probabilidade, erro-padrão e intervalos de confiança de 95%.
O problema oculto não é atividade versus inatividade. É resiliência do protocolo versus ilusão estatística.
Os forks raros continuam raros quando os atrasos dos validadores ficam distorcidos? Uma distribuição de latência domina as falhas? O intervalo de confiança encolhe o suficiente para confiar na estimativa, ou ainda estamos olhando para ruído?
Alguma fraqueza é normal. Sistemas distribuídos são confusos, redes travam, pacotes chegam atrasados.
Minha dúvida é se o DUSK Network continua estável quando o modelo de atraso deixa de ser amigável.
Uma baixa taxa de fork importa. Saber quão incerta é essa taxa importa ainda mais.
#dusk $DUSK
Eu continuei voltando a uma coisa ao testar o comportamento do fork do DUSK Network: a própria contagem de forks me diz menos do que a confiança por trás daquela contagem. @Dusk
Três forks em 1.000 tentativas parece semelhante a 300 forks em 100.000 tentativas. A mesma taxa observada. Evidência muito diferente.
É por isso que eu não pararia em um único resultado de simulação.
Para o DUSK Network, o Passo 1 deve gerar 100.000 perfis aleatórios de atraso de validadores. O Passo 2 deve reenviar condições de propostas conflitantes por várias distribuições de latência, não por um único modelo de rede conveniente. Então, o Passo 3 converte essas contagens de forks em probabilidade, erro-padrão e intervalos de confiança de 95%.
O problema oculto não é atividade versus inatividade. É resiliência do protocolo versus ilusão estatística.
Os forks raros continuam raros quando os atrasos dos validadores ficam distorcidos? Uma distribuição de latência domina as falhas? O intervalo de confiança encolhe o suficiente para confiar na estimativa, ou ainda estamos olhando para ruído?
Alguma fraqueza é normal. Sistemas distribuídos são confusos, redes travam, pacotes chegam atrasados.
Minha dúvida é se o DUSK Network continua estável quando o modelo de atraso deixa de ser amigável.
Uma baixa taxa de fork importa. Saber quão incerta é essa taxa importa ainda mais.
#dusk $DUSK
Três forks em 1.000 tentativas parece semelhante a 300 forks em 100.000 tentativas. A mesma taxa observada. Evidência muito diferente.
É por isso que eu não pararia em um único resultado de simulação.
Para o DUSK Network, o Passo 1 deve gerar 100.000 perfis aleatórios de atraso de validadores. O Passo 2 deve reenviar condições de propostas conflitantes por várias distribuições de latência, não por um único modelo de rede conveniente. Então, o Passo 3 converte essas contagens de forks em probabilidade, erro-padrão e intervalos de confiança de 95%.
O problema oculto não é atividade versus inatividade. É resiliência do protocolo versus ilusão estatística.
Os forks raros continuam raros quando os atrasos dos validadores ficam distorcidos? Uma distribuição de latência domina as falhas? O intervalo de confiança encolhe o suficiente para confiar na estimativa, ou ainda estamos olhando para ruído?
Alguma fraqueza é normal. Sistemas distribuídos são confusos, redes travam, pacotes chegam atrasados.
Minha dúvida é se o DUSK Network continua estável quando o modelo de atraso deixa de ser amigável.
Uma baixa taxa de fork importa. Saber quão incerta é essa taxa importa ainda mais.
#dusk $DUSK
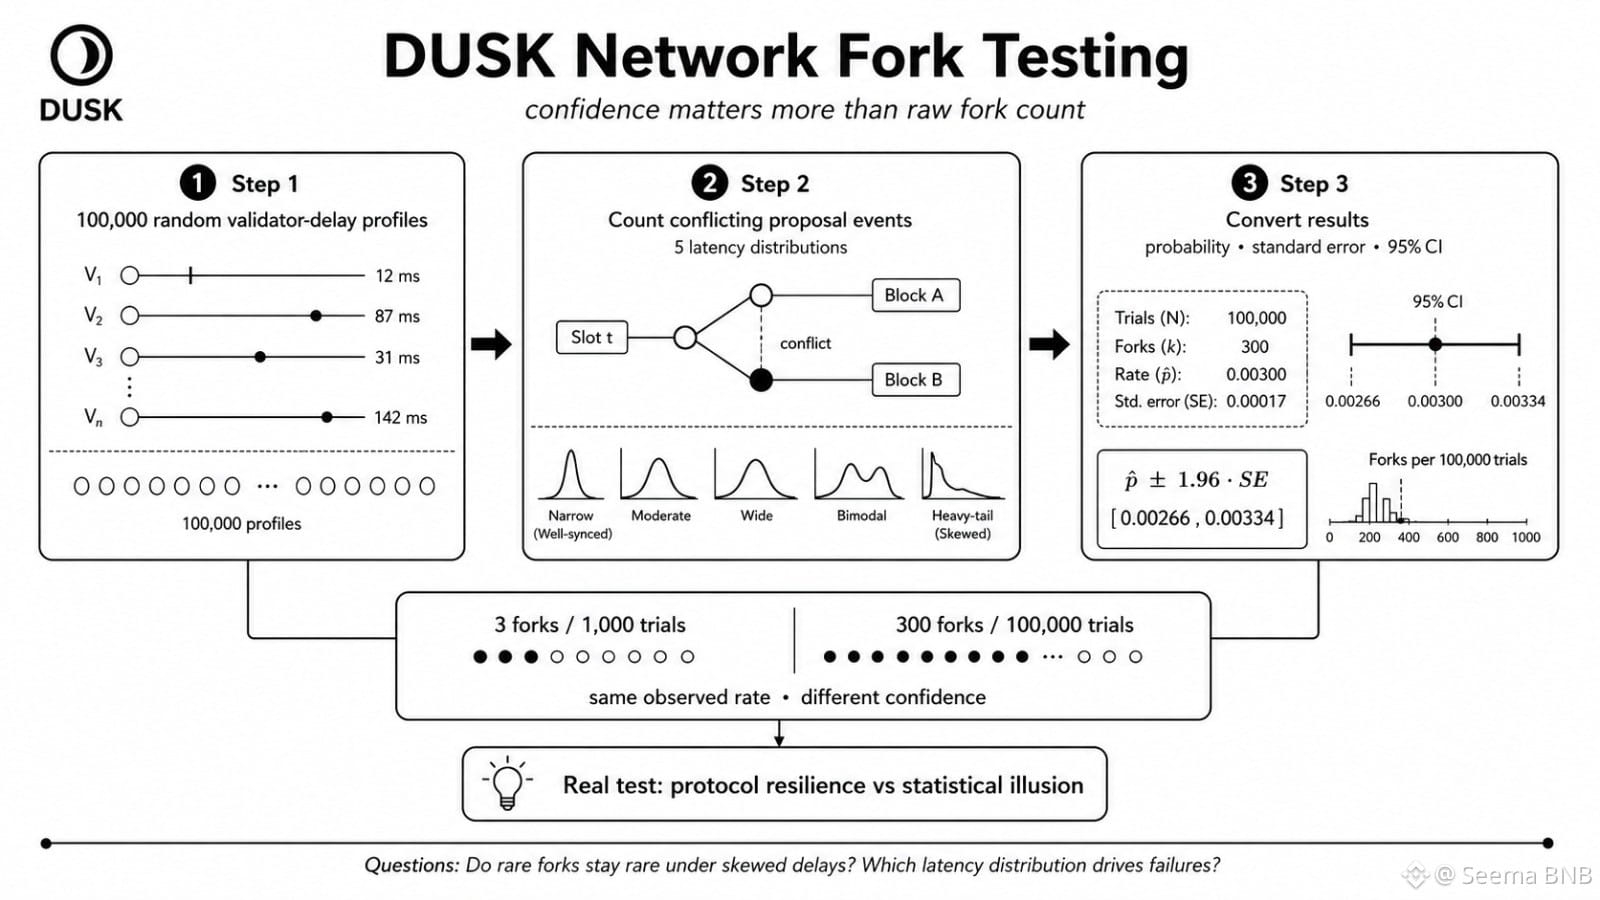
45
24
2k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
HotCPIDecemberHikePriced
6,390 visualizações
277 a discutir
Acompanhamento do mercado do IPC | IPC dos EUA sobe 0,4% em outubro, acima da previsão de 0,3%
Binance News
·10 gostos
·15.2k visualizações
AnthropicRejectsIPODelayValuationinQuestion
136,537 visualizações
1,293 a discutir
NvidiaInvestigatesAfterHuang’sAffairApology
383,451 visualizações
2,765 a discutir