Eu estava olhando o TermMax primeiro pela contagem de cadeias, e o número pareceu mais forte do que o uso abaixo dele.
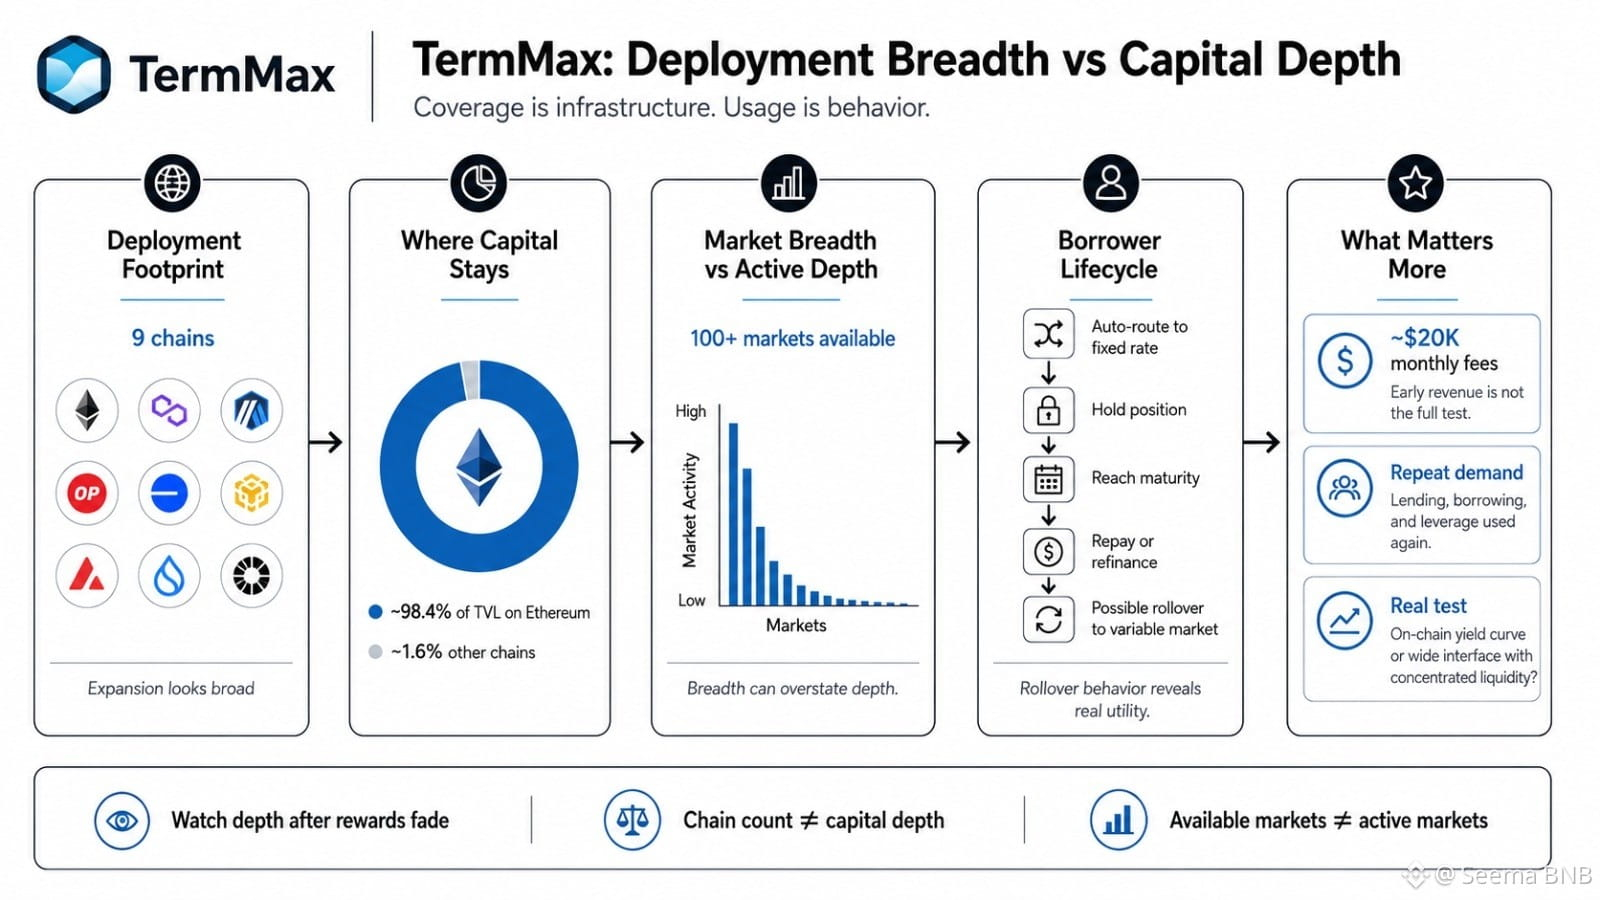
Nove cadeias soam como expansão. Mas se, aproximadamente, 98,4% do TVL ainda está sobre o Ethereum, a melhor pergunta não é onde o TermMax é implantado, e sim onde o capital permanece. Cobertura é infraestrutura. Uso é comportamento.
O mesmo problema aparece dentro de 100+ mercados. Quantos geram um volume de empréstimos significativo em 30 dias, e quantos apenas estão disponíveis? Uma cauda longa de atividade quase nula pode fazer a amplitude parecer mais saudável do que a profundidade.
O auto-roteamento importa porque esperar por uma ordem de taxa fixa tem um custo de oportunidade. Se os tomadores conseguem rotear com eficiência, manter a posição e então chegar à maturidade e, ou reembolsar, ou refinanciar, o ciclo de vida se torna mensurável. Que porcentagem migra para mercados de taxa variável em vez de quitar? O que essa rolagem realmente economizou versus a alternativa original de refinanciamento?
Isso é mais útil para mim do que a contagem de implantação.
Mesmo cerca de US$ 20K em taxas mensais não é automaticamente fraco. A receita inicial pode ser modesta. Eu me importo mais com se ela vem de empréstimos recorrentes, demanda por empréstimos e demanda por alavancagem.
Minha dúvida é simples: o TMX eventualmente constrói uma verdadeira curva de rendimento on-chain, ou apenas uma ampla interface de renda fixa com liquidez concentrada?
O TermMax ainda precisa provar profundidade depois que os incentivos cessarem.
#termmax @TermMax
Nove cadeias soam como expansão. Mas se, aproximadamente, 98,4% do TVL ainda está sobre o Ethereum, a melhor pergunta não é onde o TermMax é implantado, e sim onde o capital permanece. Cobertura é infraestrutura. Uso é comportamento.
O mesmo problema aparece dentro de 100+ mercados. Quantos geram um volume de empréstimos significativo em 30 dias, e quantos apenas estão disponíveis? Uma cauda longa de atividade quase nula pode fazer a amplitude parecer mais saudável do que a profundidade.
O auto-roteamento importa porque esperar por uma ordem de taxa fixa tem um custo de oportunidade. Se os tomadores conseguem rotear com eficiência, manter a posição e então chegar à maturidade e, ou reembolsar, ou refinanciar, o ciclo de vida se torna mensurável. Que porcentagem migra para mercados de taxa variável em vez de quitar? O que essa rolagem realmente economizou versus a alternativa original de refinanciamento?
Isso é mais útil para mim do que a contagem de implantação.
Mesmo cerca de US$ 20K em taxas mensais não é automaticamente fraco. A receita inicial pode ser modesta. Eu me importo mais com se ela vem de empréstimos recorrentes, demanda por empréstimos e demanda por alavancagem.
Minha dúvida é simples: o TMX eventualmente constrói uma verdadeira curva de rendimento on-chain, ou apenas uma ampla interface de renda fixa com liquidez concentrada?
O TermMax ainda precisa provar profundidade depois que os incentivos cessarem.
#termmax @TermMax