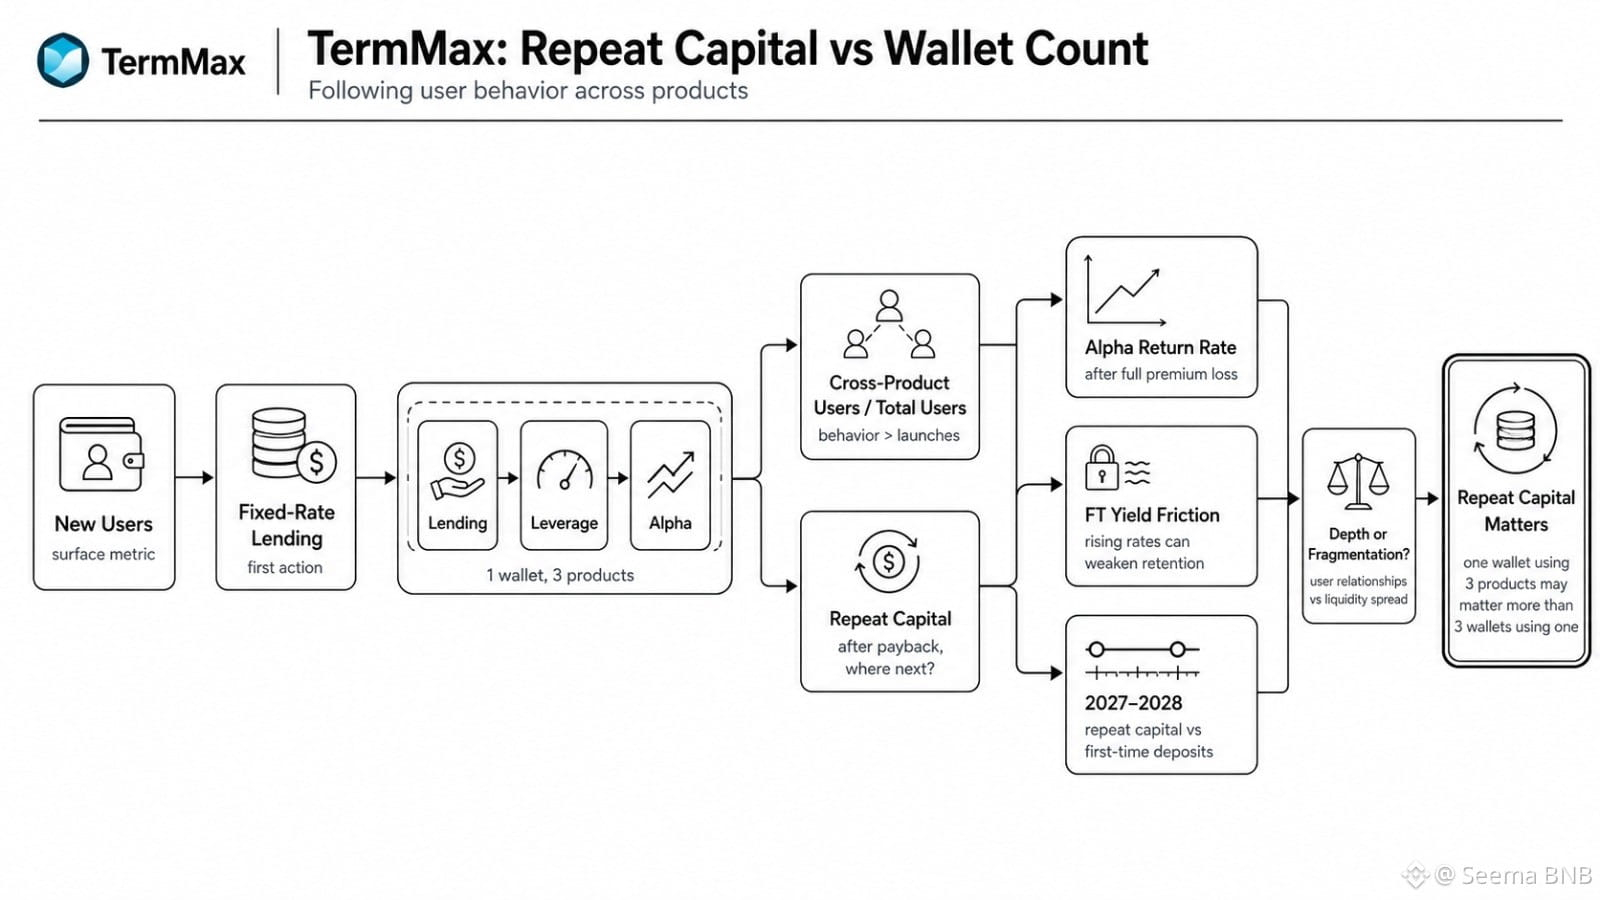
Uma coisa que continuo percebendo é o comportamento do TermMax que parece mais útil do que o crescimento bruto da carteira: o que acontece depois que um credor é pago e precisa decidir para onde esse capital vai em seguida.
A métrica óbvia são os novos usuários. Acho que isso é raso demais.
Se uma carteira começa com Lending de taxa fixa, depois usa Leverage e então tenta o Alpha TermMax, não é apenas que ele adicionou atividade. Ele converteu a confiança em um produto na disposição de assumir um segundo risco. Isso é mais difícil.
O que eu quero ver é o caminho após a primeira ação. Quantos usuários de Lending entram no Alpha? Quantos usuários do Alpha retornam depois de perder todo o prêmio? O capital recorrente cresce mais rápido do que os depósitos de primeira vez em 2027 e 2028?
Alguma rotatividade é normal. Opções naturalmente retêm um perfil de usuário diferente do lending de taxa fixa, e taxas de mercado em alta podem tornar os rendimentos de FT travados menos atraentes.
A pergunta desconfortável é se a expansão do produto aprofunda os relacionamentos com os usuários ou se apenas espalha liquidez por muitas superfícies.
Para o TMX, uma carteira usando três produtos pode importar mais do que três carteiras tocando um produto apenas uma vez.
Estou observando o capital recorrente, não apenas a contagem de carteiras.
#termmax @TermMax
A métrica óbvia são os novos usuários. Acho que isso é raso demais.
Se uma carteira começa com Lending de taxa fixa, depois usa Leverage e então tenta o Alpha TermMax, não é apenas que ele adicionou atividade. Ele converteu a confiança em um produto na disposição de assumir um segundo risco. Isso é mais difícil.
O que eu quero ver é o caminho após a primeira ação. Quantos usuários de Lending entram no Alpha? Quantos usuários do Alpha retornam depois de perder todo o prêmio? O capital recorrente cresce mais rápido do que os depósitos de primeira vez em 2027 e 2028?
Alguma rotatividade é normal. Opções naturalmente retêm um perfil de usuário diferente do lending de taxa fixa, e taxas de mercado em alta podem tornar os rendimentos de FT travados menos atraentes.
A pergunta desconfortável é se a expansão do produto aprofunda os relacionamentos com os usuários ou se apenas espalha liquidez por muitas superfícies.
Para o TMX, uma carteira usando três produtos pode importar mais do que três carteiras tocando um produto apenas uma vez.
Estou observando o capital recorrente, não apenas a contagem de carteiras.
#termmax @TermMax