
Bella_Blocks
6.1k 投稿
Bella_Blocks
報告
ユーザーをブロック
Crypto Strategist | Binance Creator
取引を発注
高頻度トレーダー
10.3か月
261 フォロー
11.8K+ フォロワー
5.0K+ いいね
投稿
ポートフォリオ
すべて
ライブ
·
--
ブリッシュ
翻訳参照
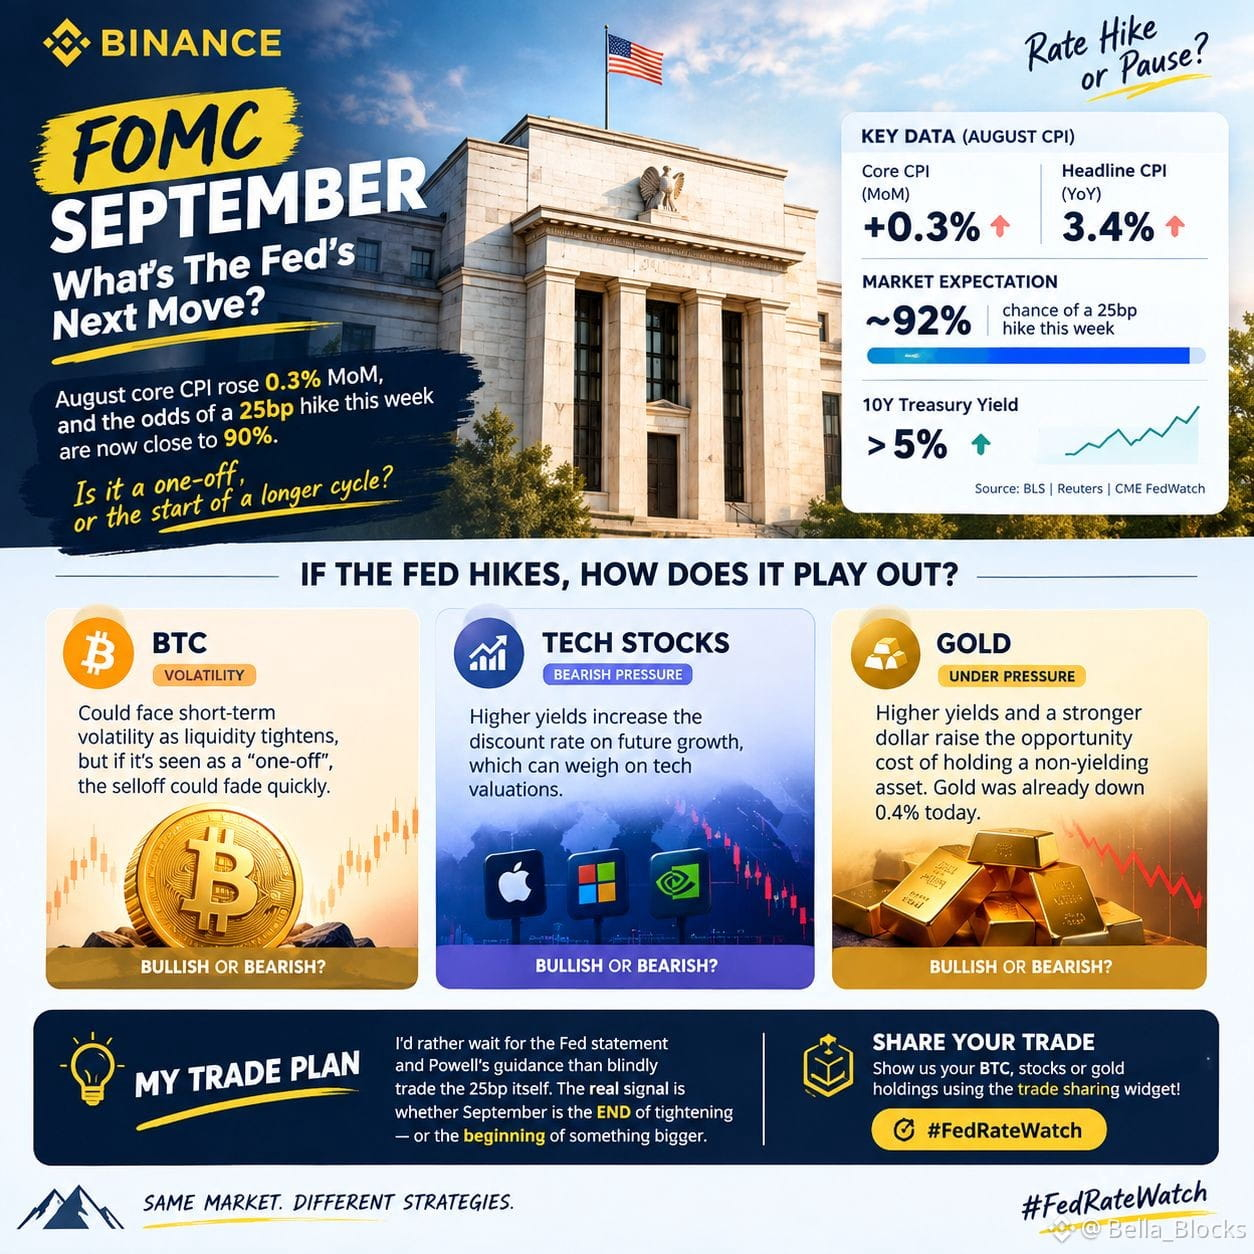
I’m watching the Fed this week less for the 25bp headline and more for what comes AFTER it.
August core CPI rose 0.3% MoM, headline CPI hit 3.4% YoY, and markets are now pricing roughly a 92% chance of a 25bp hike. The bigger problem? The 10Y Treasury yield has pushed above 5%.
So if the Fed hikes to 3.75–4.00%, I don’t think the first reaction tells the whole story.
BTC could face volatility as liquidity tightens, but if traders interpret the hike as a “one-off” rather than the beginning of another cycle, the selloff could fade quickly.
Tech stocks have a tougher setup because higher yields increase the discount rate on future growth. Gold is also feeling pressure as higher yields and a stronger dollar raise the opportunity cost of holding a non-yielding asset. Gold was already down 0.4% today amid rising hike expectations.
My trade plan: I’d rather wait for the Fed statement and Powell’s guidance than blindly trade the 25bp itself. The real signal is whether September is the END of tightening—or the beginning of something bigger.
That distinction could decide the next move in BTC, tech and gold.
#FedRateWatch
$POWER
{future}(POWERUSDT)
$AIN
{future}(AINUSDT)
$AI
{spot}(AIUSDT)
I’m watching the Fed this week less for the 25bp headline and more for what comes AFTER it.
August core CPI rose 0.3% MoM, headline CPI hit 3.4% YoY, and markets are now pricing roughly a 92% chance of a 25bp hike. The bigger problem? The 10Y Treasury yield has pushed above 5%.
So if the Fed hikes to 3.75–4.00%, I don’t think the first reaction tells the whole story.
BTC could face volatility as liquidity tightens, but if traders interpret the hike as a “one-off” rather than the beginning of another cycle, the selloff could fade quickly.
Tech stocks have a tougher setup because higher yields increase the discount rate on future growth. Gold is also feeling pressure as higher yields and a stronger dollar raise the opportunity cost of holding a non-yielding asset. Gold was already down 0.4% today amid rising hike expectations.
My trade plan: I’d rather wait for the Fed statement and Powell’s guidance than blindly trade the 25bp itself. The real signal is whether September is the END of tightening—or the beginning of something bigger.
That distinction could decide the next move in BTC, tech and gold.
#FedRateWatch
$POWER
$AIN
$AI
August core CPI rose 0.3% MoM, headline CPI hit 3.4% YoY, and markets are now pricing roughly a 92% chance of a 25bp hike. The bigger problem? The 10Y Treasury yield has pushed above 5%.
So if the Fed hikes to 3.75–4.00%, I don’t think the first reaction tells the whole story.
BTC could face volatility as liquidity tightens, but if traders interpret the hike as a “one-off” rather than the beginning of another cycle, the selloff could fade quickly.
Tech stocks have a tougher setup because higher yields increase the discount rate on future growth. Gold is also feeling pressure as higher yields and a stronger dollar raise the opportunity cost of holding a non-yielding asset. Gold was already down 0.4% today amid rising hike expectations.
My trade plan: I’d rather wait for the Fed statement and Powell’s guidance than blindly trade the 25bp itself. The real signal is whether September is the END of tightening—or the beginning of something bigger.
That distinction could decide the next move in BTC, tech and gold.
#FedRateWatch
$POWER
$AIN
$AI
177
·
--
ブリッシュ
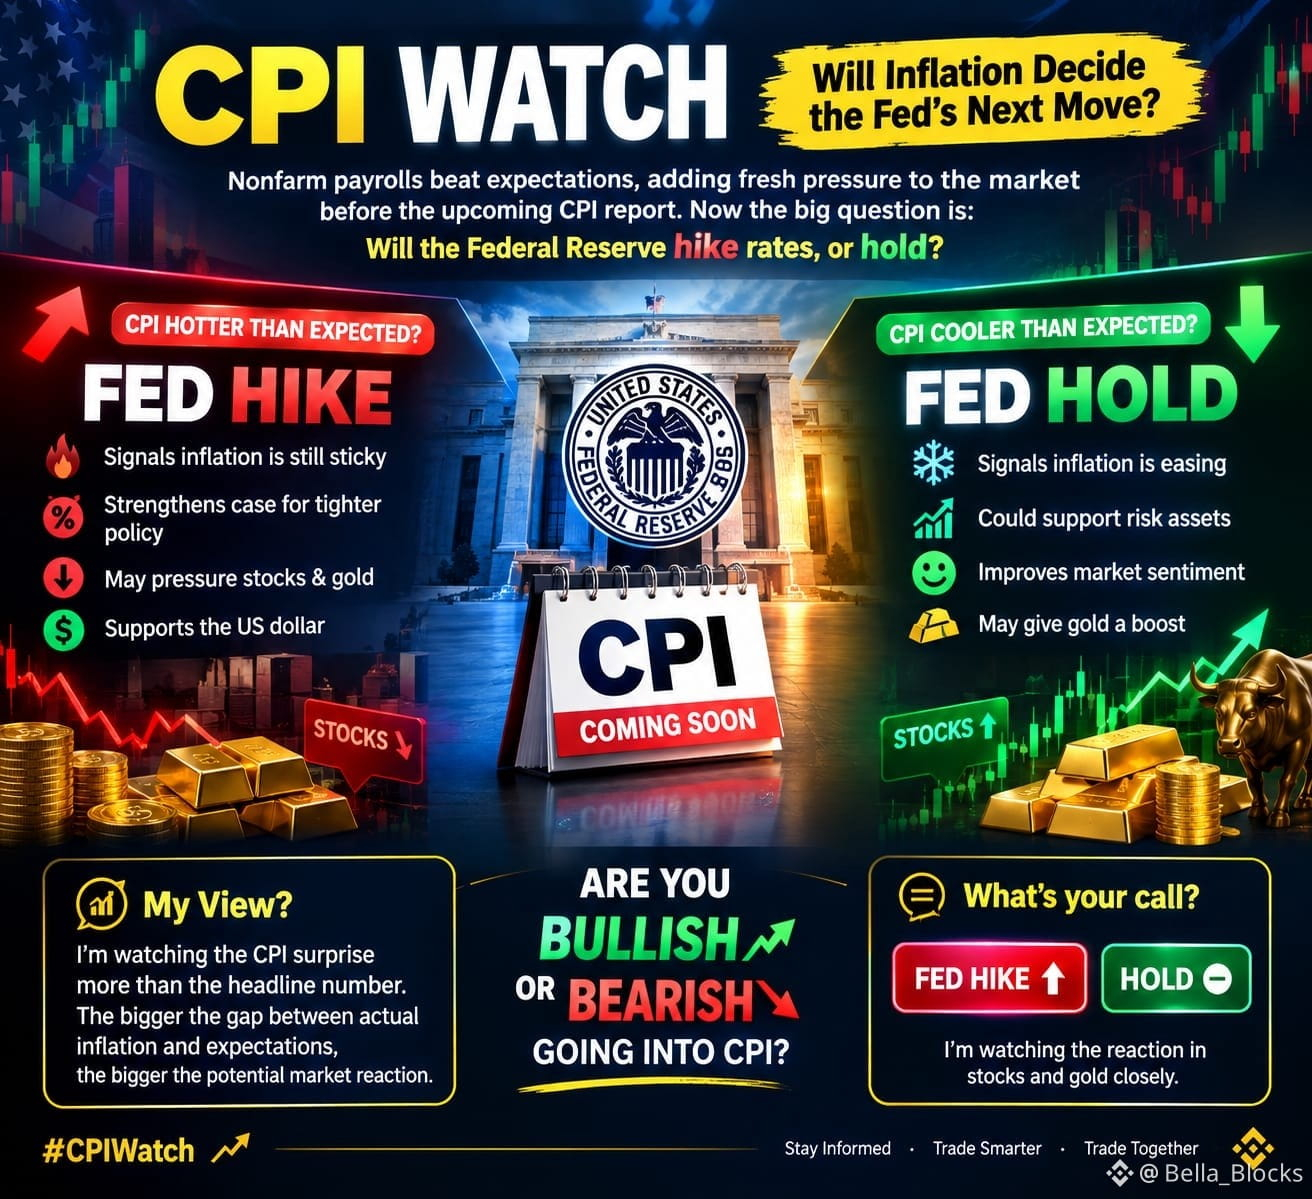
🔥 CPIウォッチ:インフレがFRBの次の一手を決める?
非農業部門雇用者数は予想を上回り、次のCPI(消費者物価指数)発表を前に市場に新たな圧力がかかってきました。さて大きな疑問は――FRBは利上げするのか、それとも据え置くのか?
予想を上回る熱いCPIは、インフレがまだ粘着的であることを示唆する可能性があります。そうなれば、より引き締めた政策を後押しし、株式や金に下押し圧力がかかりやすくなる一方で、ドルを支えるかもしれません。📉
しかし、CPIが予想よりも落ち着いた内容なら、市場はインフレが和らいでいるサインだと受け取るでしょう。「据え置き」シナリオが強まり、リスク資産の支えになって株に対するセンチメントも改善する可能性があります。📈
私の見方?私は見出しの数字よりも、CPIのサプライズ(予想との差)を重視しています。実際のインフレと予想の差が大きいほど、市場の反応も大きくなり得ます。
CPIに向けて強気(ブル)ですか、それとも弱気(ベア)ですか?私は株と金の反応を特に注視しています。
あなたの予想は?FRB利上げ 🔴 それとも据え置き 🟢?
#CPIWatch
$NES
{alpha}(560x097acf27503753e77bca940277806156c5925b81)
$4Stock
{alpha}(560xd270d4e1ec6e6e0d28c0ecb8be966ec75997ffff)
$MEME
{spot}(MEMEUSDT)
🔥 CPIウォッチ:インフレがFRBの次の一手を決める?
非農業部門雇用者数は予想を上回り、次のCPI(消費者物価指数)発表を前に市場に新たな圧力がかかってきました。さて大きな疑問は――FRBは利上げするのか、それとも据え置くのか?
予想を上回る熱いCPIは、インフレがまだ粘着的であることを示唆する可能性があります。そうなれば、より引き締めた政策を後押しし、株式や金に下押し圧力がかかりやすくなる一方で、ドルを支えるかもしれません。📉
しかし、CPIが予想よりも落ち着いた内容なら、市場はインフレが和らいでいるサインだと受け取るでしょう。「据え置き」シナリオが強まり、リスク資産の支えになって株に対するセンチメントも改善する可能性があります。📈
私の見方?私は見出しの数字よりも、CPIのサプライズ(予想との差)を重視しています。実際のインフレと予想の差が大きいほど、市場の反応も大きくなり得ます。
CPIに向けて強気(ブル)ですか、それとも弱気(ベア)ですか?私は株と金の反応を特に注視しています。
あなたの予想は?FRB利上げ 🔴 それとも据え置き 🟢?
#CPIWatch
$NES
$4Stock
$MEME
非農業部門雇用者数は予想を上回り、次のCPI(消費者物価指数)発表を前に市場に新たな圧力がかかってきました。さて大きな疑問は――FRBは利上げするのか、それとも据え置くのか?
予想を上回る熱いCPIは、インフレがまだ粘着的であることを示唆する可能性があります。そうなれば、より引き締めた政策を後押しし、株式や金に下押し圧力がかかりやすくなる一方で、ドルを支えるかもしれません。📉
しかし、CPIが予想よりも落ち着いた内容なら、市場はインフレが和らいでいるサインだと受け取るでしょう。「据え置き」シナリオが強まり、リスク資産の支えになって株に対するセンチメントも改善する可能性があります。📈
私の見方?私は見出しの数字よりも、CPIのサプライズ(予想との差)を重視しています。実際のインフレと予想の差が大きいほど、市場の反応も大きくなり得ます。
CPIに向けて強気(ブル)ですか、それとも弱気(ベア)ですか?私は株と金の反応を特に注視しています。
あなたの予想は?FRB利上げ 🔴 それとも据え置き 🟢?
#CPIWatch
$NES
$4Stock
$MEME
18
19
267
·
--
#dusk $DUSK @Dusk_Foundation
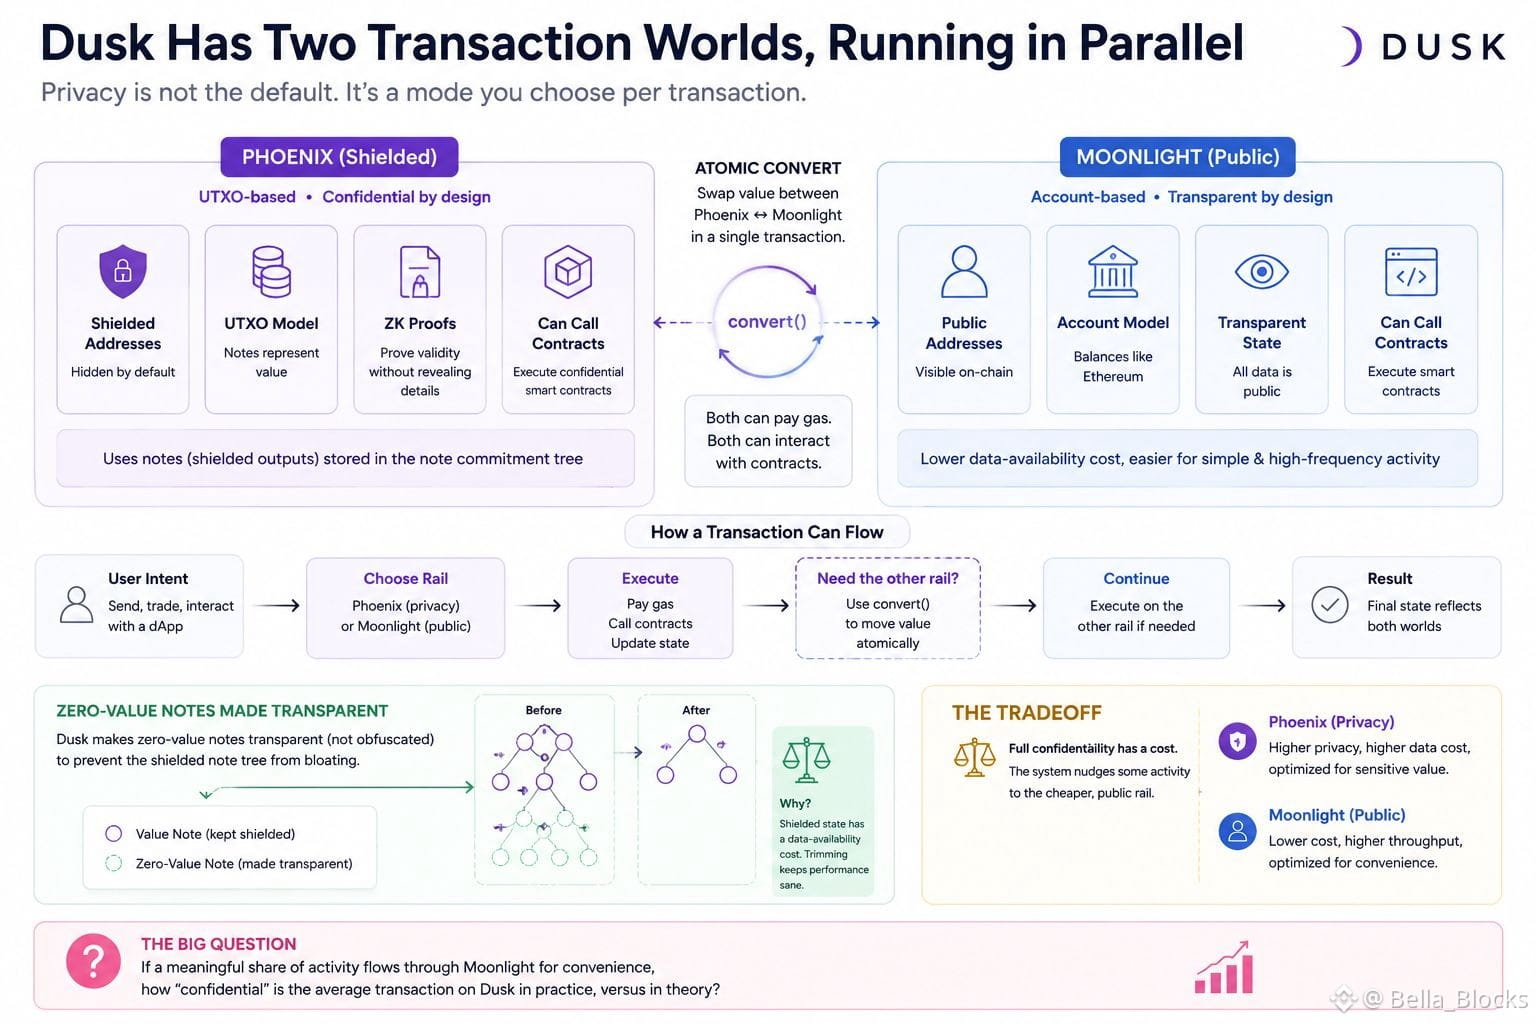
私は Dusk のドキュメントを掘り下げて、「transaction(取引)レベルでの “confidential dApp(機密 dApp)” が実際に何を意味するのか」を理解しようとしていたところ、思わず立ち止まる出来事に遭遇しました。Dusk には 1 種類の取引タイプがあるわけではなく、並行して 2 つが動いています。Phoenix はシールド化された UTXO ベースのモデルです。Moonlight は公開型でアカウントベース、Ethereum に近い形です。どちらもガスを支払えますし、どちらもコントラクトを呼び出せます。そして、両者の間で価値を原子的にスワップできる “convert(変換)” 関数まであります。
それは予想していませんでした。「プライバシー・ファースト・チェーン」というのは、デフォルトでプライバシーが提供されるものだとばかり思っていたのです。でも違います。プライバシーはネットワークの性質ではなく、取引ごとにオンにする “モード” です。
エンジニアリングノートに 2 度戻って読み直しました。読み間違いかもしれないと思ったからです。でも、そこには別の重要な詳細が隠されていました。Dusk は、シールド化されたノートツリーが価値のないエントリで膨れ上がるのを防ぐために、「ゼロ価値のノート」を秘匿化するのではなく透明化し始めた、という点です。つまり、シールド化された状態を維持するのは無料ではなく、性能を保つために“隠すもの”をプロトコルが積極的に切り詰めているのです。
これらは欠陥には感じられません。むしろ率直なトレードオフに見えます。完全な秘匿にはデータ可用性コストがかかるため、システムは一部の活動をより安価な公開レールへと押しやるのです。
そうなると疑問です。もし、利便性のために意味のある割合の活動が Moonlight 経由で流れるのだとしたら、実際の Dusk における平均的な取引の「confidential(機密性)」は、理論上はどれくらいなのでしょうか?
$BMT
{spot}(BMTUSDT)
$STX
{spot}(STXUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
私は Dusk のドキュメントを掘り下げて、「transaction(取引)レベルでの “confidential dApp(機密 dApp)” が実際に何を意味するのか」を理解しようとしていたところ、思わず立ち止まる出来事に遭遇しました。Dusk には 1 種類の取引タイプがあるわけではなく、並行して 2 つが動いています。Phoenix はシールド化された UTXO ベースのモデルです。Moonlight は公開型でアカウントベース、Ethereum に近い形です。どちらもガスを支払えますし、どちらもコントラクトを呼び出せます。そして、両者の間で価値を原子的にスワップできる “convert(変換)” 関数まであります。
それは予想していませんでした。「プライバシー・ファースト・チェーン」というのは、デフォルトでプライバシーが提供されるものだとばかり思っていたのです。でも違います。プライバシーはネットワークの性質ではなく、取引ごとにオンにする “モード” です。
エンジニアリングノートに 2 度戻って読み直しました。読み間違いかもしれないと思ったからです。でも、そこには別の重要な詳細が隠されていました。Dusk は、シールド化されたノートツリーが価値のないエントリで膨れ上がるのを防ぐために、「ゼロ価値のノート」を秘匿化するのではなく透明化し始めた、という点です。つまり、シールド化された状態を維持するのは無料ではなく、性能を保つために“隠すもの”をプロトコルが積極的に切り詰めているのです。
これらは欠陥には感じられません。むしろ率直なトレードオフに見えます。完全な秘匿にはデータ可用性コストがかかるため、システムは一部の活動をより安価な公開レールへと押しやるのです。
そうなると疑問です。もし、利便性のために意味のある割合の活動が Moonlight 経由で流れるのだとしたら、実際の Dusk における平均的な取引の「confidential(機密性)」は、理論上はどれくらいなのでしょうか?
$BMT
$STX
私は Dusk のドキュメントを掘り下げて、「transaction(取引)レベルでの “confidential dApp(機密 dApp)” が実際に何を意味するのか」を理解しようとしていたところ、思わず立ち止まる出来事に遭遇しました。Dusk には 1 種類の取引タイプがあるわけではなく、並行して 2 つが動いています。Phoenix はシールド化された UTXO ベースのモデルです。Moonlight は公開型でアカウントベース、Ethereum に近い形です。どちらもガスを支払えますし、どちらもコントラクトを呼び出せます。そして、両者の間で価値を原子的にスワップできる “convert(変換)” 関数まであります。
それは予想していませんでした。「プライバシー・ファースト・チェーン」というのは、デフォルトでプライバシーが提供されるものだとばかり思っていたのです。でも違います。プライバシーはネットワークの性質ではなく、取引ごとにオンにする “モード” です。
エンジニアリングノートに 2 度戻って読み直しました。読み間違いかもしれないと思ったからです。でも、そこには別の重要な詳細が隠されていました。Dusk は、シールド化されたノートツリーが価値のないエントリで膨れ上がるのを防ぐために、「ゼロ価値のノート」を秘匿化するのではなく透明化し始めた、という点です。つまり、シールド化された状態を維持するのは無料ではなく、性能を保つために“隠すもの”をプロトコルが積極的に切り詰めているのです。
これらは欠陥には感じられません。むしろ率直なトレードオフに見えます。完全な秘匿にはデータ可用性コストがかかるため、システムは一部の活動をより安価な公開レールへと押しやるのです。
そうなると疑問です。もし、利便性のために意味のある割合の活動が Moonlight 経由で流れるのだとしたら、実際の Dusk における平均的な取引の「confidential(機密性)」は、理論上はどれくらいなのでしょうか?
$BMT
$STX
1
189
·
--
#dusk $DUSK @Dusk_Foundation
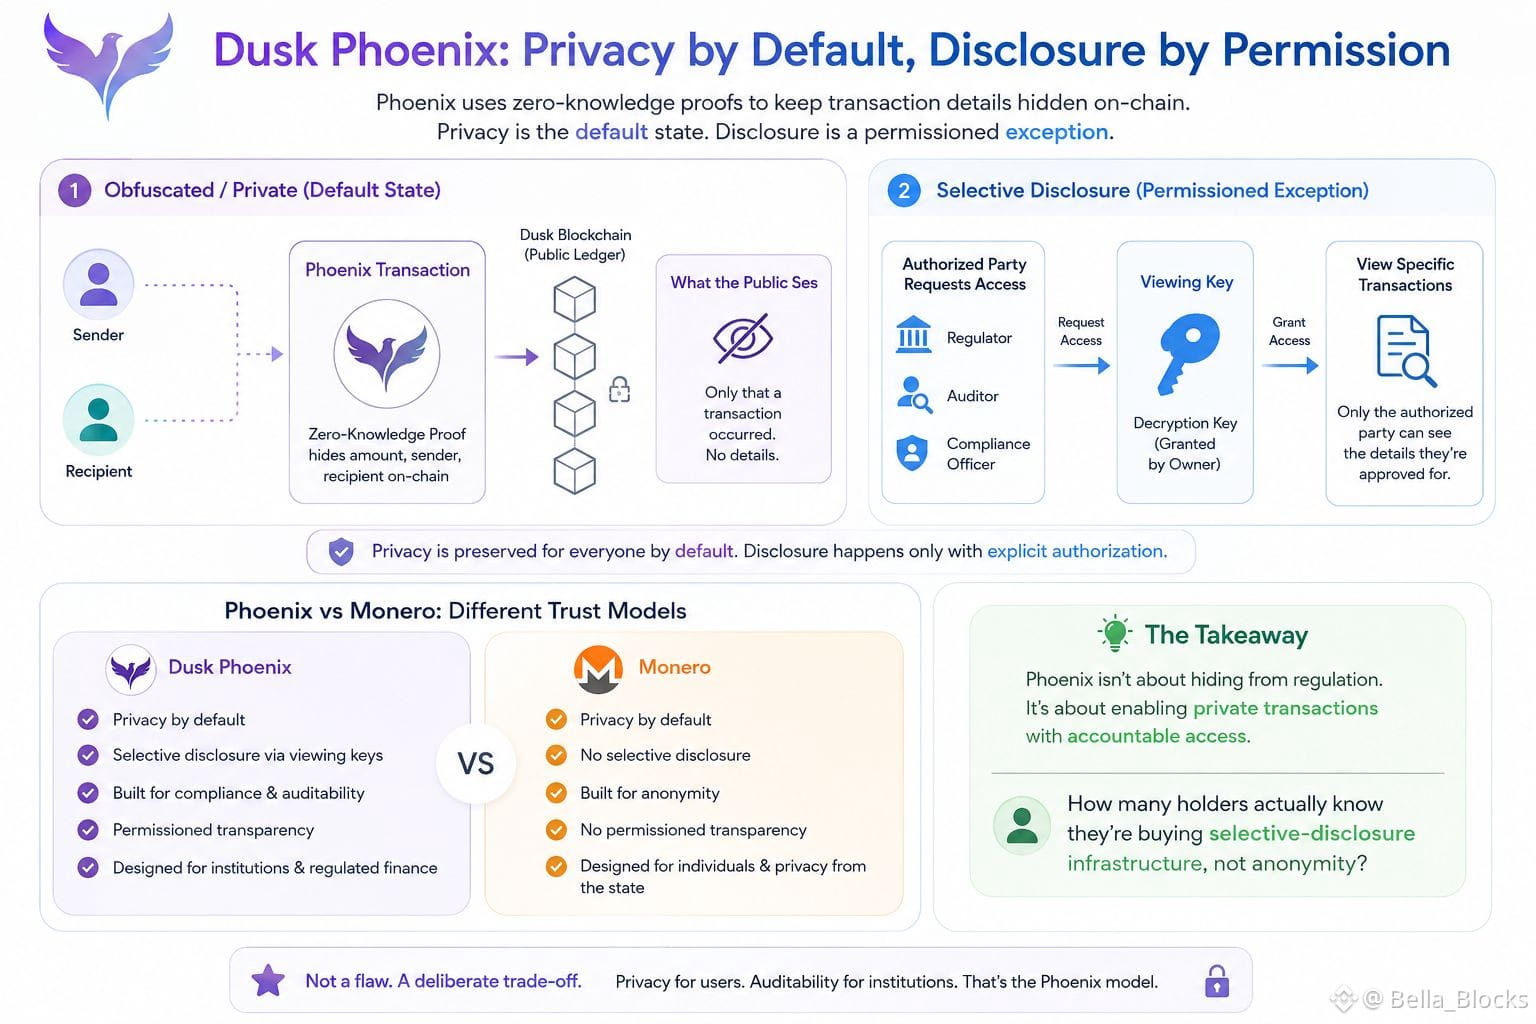
Duskのフェニックス取引モデルに関するドキュメントを掘り下げながら、彼らがどのようにプライバシーと、銀行が満たす必要のあるコンプライアンス要件を両立しているのか理解しようとしていました。そこで、技術ドキュメントの外ではあまり語られない引っかかりに気づいたのです。それは、彼ら自身の枠組みにおける「obfuscated(難読化)」と「private(プライベート)」の違いです。
Duskはゼロ知識証明を使っていて、取引金額や参加者が既定ではチェーン上に表示されない――これが、皆が繰り返す宣伝文句です。ですが、彼らは特にセレクティブ・ディスクロージャー(選択的開示)の仕組みを組み込んでいることに気づきました。つまり、規制当局や監査人に閲覧キーを渡せば、特定の取引だけを見せることができ、ネットワーク全体を公開してしまうわけではないのです。これは、たいていのリテール暗号資産ユーザーが「private」という言葉から連想する「プライベート」と同じものではありません。
私は誤読していないか確認するために、ドキュメントを2回読み返しました。実際に作られているのは、プライバシーがデフォルト状態である一方、開示は許可制の例外――公開のものではない、という仕組みです。これはモネロのようなものとは、意味のある形で信頼モデルが異なります。そして、それは国家からの匿名性ではなく、監査のために必要な機関向けに設計されているのは明らかです。
これは欠陥ではありません。意図的なトレードオフです。ですが、その結果「プライバシーコイン」というラベルが、雑に投げられてしまいがちになります。
実際に、保有者のうち何人が自分が買っているのが匿名性ではなく、セレクティブ開示のインフラだと理解しているのでしょうか?
$SPK
{spot}(SPKUSDT)
$MORPHO
{spot}(MORPHOUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Duskのフェニックス取引モデルに関するドキュメントを掘り下げながら、彼らがどのようにプライバシーと、銀行が満たす必要のあるコンプライアンス要件を両立しているのか理解しようとしていました。そこで、技術ドキュメントの外ではあまり語られない引っかかりに気づいたのです。それは、彼ら自身の枠組みにおける「obfuscated(難読化)」と「private(プライベート)」の違いです。
Duskはゼロ知識証明を使っていて、取引金額や参加者が既定ではチェーン上に表示されない――これが、皆が繰り返す宣伝文句です。ですが、彼らは特にセレクティブ・ディスクロージャー(選択的開示)の仕組みを組み込んでいることに気づきました。つまり、規制当局や監査人に閲覧キーを渡せば、特定の取引だけを見せることができ、ネットワーク全体を公開してしまうわけではないのです。これは、たいていのリテール暗号資産ユーザーが「private」という言葉から連想する「プライベート」と同じものではありません。
私は誤読していないか確認するために、ドキュメントを2回読み返しました。実際に作られているのは、プライバシーがデフォルト状態である一方、開示は許可制の例外――公開のものではない、という仕組みです。これはモネロのようなものとは、意味のある形で信頼モデルが異なります。そして、それは国家からの匿名性ではなく、監査のために必要な機関向けに設計されているのは明らかです。
これは欠陥ではありません。意図的なトレードオフです。ですが、その結果「プライバシーコイン」というラベルが、雑に投げられてしまいがちになります。
実際に、保有者のうち何人が自分が買っているのが匿名性ではなく、セレクティブ開示のインフラだと理解しているのでしょうか?
$SPK
$MORPHO
Duskのフェニックス取引モデルに関するドキュメントを掘り下げながら、彼らがどのようにプライバシーと、銀行が満たす必要のあるコンプライアンス要件を両立しているのか理解しようとしていました。そこで、技術ドキュメントの外ではあまり語られない引っかかりに気づいたのです。それは、彼ら自身の枠組みにおける「obfuscated(難読化)」と「private(プライベート)」の違いです。
Duskはゼロ知識証明を使っていて、取引金額や参加者が既定ではチェーン上に表示されない――これが、皆が繰り返す宣伝文句です。ですが、彼らは特にセレクティブ・ディスクロージャー(選択的開示)の仕組みを組み込んでいることに気づきました。つまり、規制当局や監査人に閲覧キーを渡せば、特定の取引だけを見せることができ、ネットワーク全体を公開してしまうわけではないのです。これは、たいていのリテール暗号資産ユーザーが「private」という言葉から連想する「プライベート」と同じものではありません。
私は誤読していないか確認するために、ドキュメントを2回読み返しました。実際に作られているのは、プライバシーがデフォルト状態である一方、開示は許可制の例外――公開のものではない、という仕組みです。これはモネロのようなものとは、意味のある形で信頼モデルが異なります。そして、それは国家からの匿名性ではなく、監査のために必要な機関向けに設計されているのは明らかです。
これは欠陥ではありません。意図的なトレードオフです。ですが、その結果「プライバシーコイン」というラベルが、雑に投げられてしまいがちになります。
実際に、保有者のうち何人が自分が買っているのが匿名性ではなく、セレクティブ開示のインフラだと理解しているのでしょうか?
$SPK
$MORPHO
3
2
199
·
--
#dusk $DUSK @Dusk_Foundation
私は、Dusk自身のスマート・ビュレティンボードのユースケース文書を掘り進めて、何らかの自動マッチング・エンジンを期待していたのですが、目に留まった文言は、彼らがセキュリティ・トークンの適格な買い手と売り手を「間接的に」マッチさせるというものだったこと。そして、双方が条件に合意し、取引が成立してはじめて、取引を実行できるという説明でした Dusk 。
その「間接的に」という言葉で私は立ち止まりました。「スマート・ビュレティンボード」=オンチェーンのオーダーブックがマッチングまで自動でやってくれるものだと勝手に思い込んだので、文書を2回読み直しました。少なくとも公開されている内容を見る限り、それは違います。掲示板は発見(ディスカバリー)のレイヤーで、適格な相手方を提示するものですが、実際の交渉(価格、条件、タイミング)はオフチェーンで、人対人のやり取りとして行われます。信頼不要なのは、ディール作りではなく、決済のほうです。
これは欠陥ではなく、設計上の選択だと言えます。Duskの資料でも示されている通り、プライベート証券はすでにOTCで取引されており、その際のブローカー/弁護士の関与は通常、2.5%-15% Dusk のコストがかかります。ビュレティンボードは、交渉そのものではなく、決済に伴う摩擦を減らすことで、そのコストを圧縮することを狙っています。自動で自販機のように取引を成立させるというより、実際の日程はあなたに任せたままマッチングする“アプリ”に近いです。
つまり、この仕組みが生むインセンティブは興味深いものです。すでにOTCでの交渉方法を知っている当事者に報酬を与える一方で、「信頼不要」の部分が発動するのは最後の最後だけ。では、全プロセスが自動化されていると思っている人はどれくらいいるのでしょうか?それとも、決済だけだと思っているのでしょうか?
$TUT
{spot}(TUTUSDT)
$PORTAL
{spot}(PORTALUSDT)
{spot}(DUSKUSDT)
Duskのスマート・ビュレティンボードはどれくらい自動化されていると思いますか?
#dusk $DUSK @Dusk
私は、Dusk自身のスマート・ビュレティンボードのユースケース文書を掘り進めて、何らかの自動マッチング・エンジンを期待していたのですが、目に留まった文言は、彼らがセキュリティ・トークンの適格な買い手と売り手を「間接的に」マッチさせるというものだったこと。そして、双方が条件に合意し、取引が成立してはじめて、取引を実行できるという説明でした Dusk 。
その「間接的に」という言葉で私は立ち止まりました。「スマート・ビュレティンボード」=オンチェーンのオーダーブックがマッチングまで自動でやってくれるものだと勝手に思い込んだので、文書を2回読み直しました。少なくとも公開されている内容を見る限り、それは違います。掲示板は発見(ディスカバリー)のレイヤーで、適格な相手方を提示するものですが、実際の交渉(価格、条件、タイミング)はオフチェーンで、人対人のやり取りとして行われます。信頼不要なのは、ディール作りではなく、決済のほうです。
これは欠陥ではなく、設計上の選択だと言えます。Duskの資料でも示されている通り、プライベート証券はすでにOTCで取引されており、その際のブローカー/弁護士の関与は通常、2.5%-15% Dusk のコストがかかります。ビュレティンボードは、交渉そのものではなく、決済に伴う摩擦を減らすことで、そのコストを圧縮することを狙っています。自動で自販機のように取引を成立させるというより、実際の日程はあなたに任せたままマッチングする“アプリ”に近いです。
つまり、この仕組みが生むインセンティブは興味深いものです。すでにOTCでの交渉方法を知っている当事者に報酬を与える一方で、「信頼不要」の部分が発動するのは最後の最後だけ。では、全プロセスが自動化されていると思っている人はどれくらいいるのでしょうか?それとも、決済だけだと思っているのでしょうか?
$TUT
$PORTAL
Duskのスマート・ビュレティンボードはどれくらい自動化されていると思いますか?
私は、Dusk自身のスマート・ビュレティンボードのユースケース文書を掘り進めて、何らかの自動マッチング・エンジンを期待していたのですが、目に留まった文言は、彼らがセキュリティ・トークンの適格な買い手と売り手を「間接的に」マッチさせるというものだったこと。そして、双方が条件に合意し、取引が成立してはじめて、取引を実行できるという説明でした Dusk 。
その「間接的に」という言葉で私は立ち止まりました。「スマート・ビュレティンボード」=オンチェーンのオーダーブックがマッチングまで自動でやってくれるものだと勝手に思い込んだので、文書を2回読み直しました。少なくとも公開されている内容を見る限り、それは違います。掲示板は発見(ディスカバリー)のレイヤーで、適格な相手方を提示するものですが、実際の交渉(価格、条件、タイミング)はオフチェーンで、人対人のやり取りとして行われます。信頼不要なのは、ディール作りではなく、決済のほうです。
これは欠陥ではなく、設計上の選択だと言えます。Duskの資料でも示されている通り、プライベート証券はすでにOTCで取引されており、その際のブローカー/弁護士の関与は通常、2.5%-15% Dusk のコストがかかります。ビュレティンボードは、交渉そのものではなく、決済に伴う摩擦を減らすことで、そのコストを圧縮することを狙っています。自動で自販機のように取引を成立させるというより、実際の日程はあなたに任せたままマッチングする“アプリ”に近いです。
つまり、この仕組みが生むインセンティブは興味深いものです。すでにOTCでの交渉方法を知っている当事者に報酬を与える一方で、「信頼不要」の部分が発動するのは最後の最後だけ。では、全プロセスが自動化されていると思っている人はどれくらいいるのでしょうか?それとも、決済だけだと思っているのでしょうか?
$TUT
$PORTAL
Duskのスマート・ビュレティンボードはどれくらい自動化されていると思いますか?
🤖 Fully automated
67%
🤝 Discovery+human negotiation
0%
🔐 Trustless settlement only
33%
🤔 Not sure
0%
3 投票 • 投票は終了しました
3
1.3k
·
--
#dusk $DUSK @Dusk_Foundation
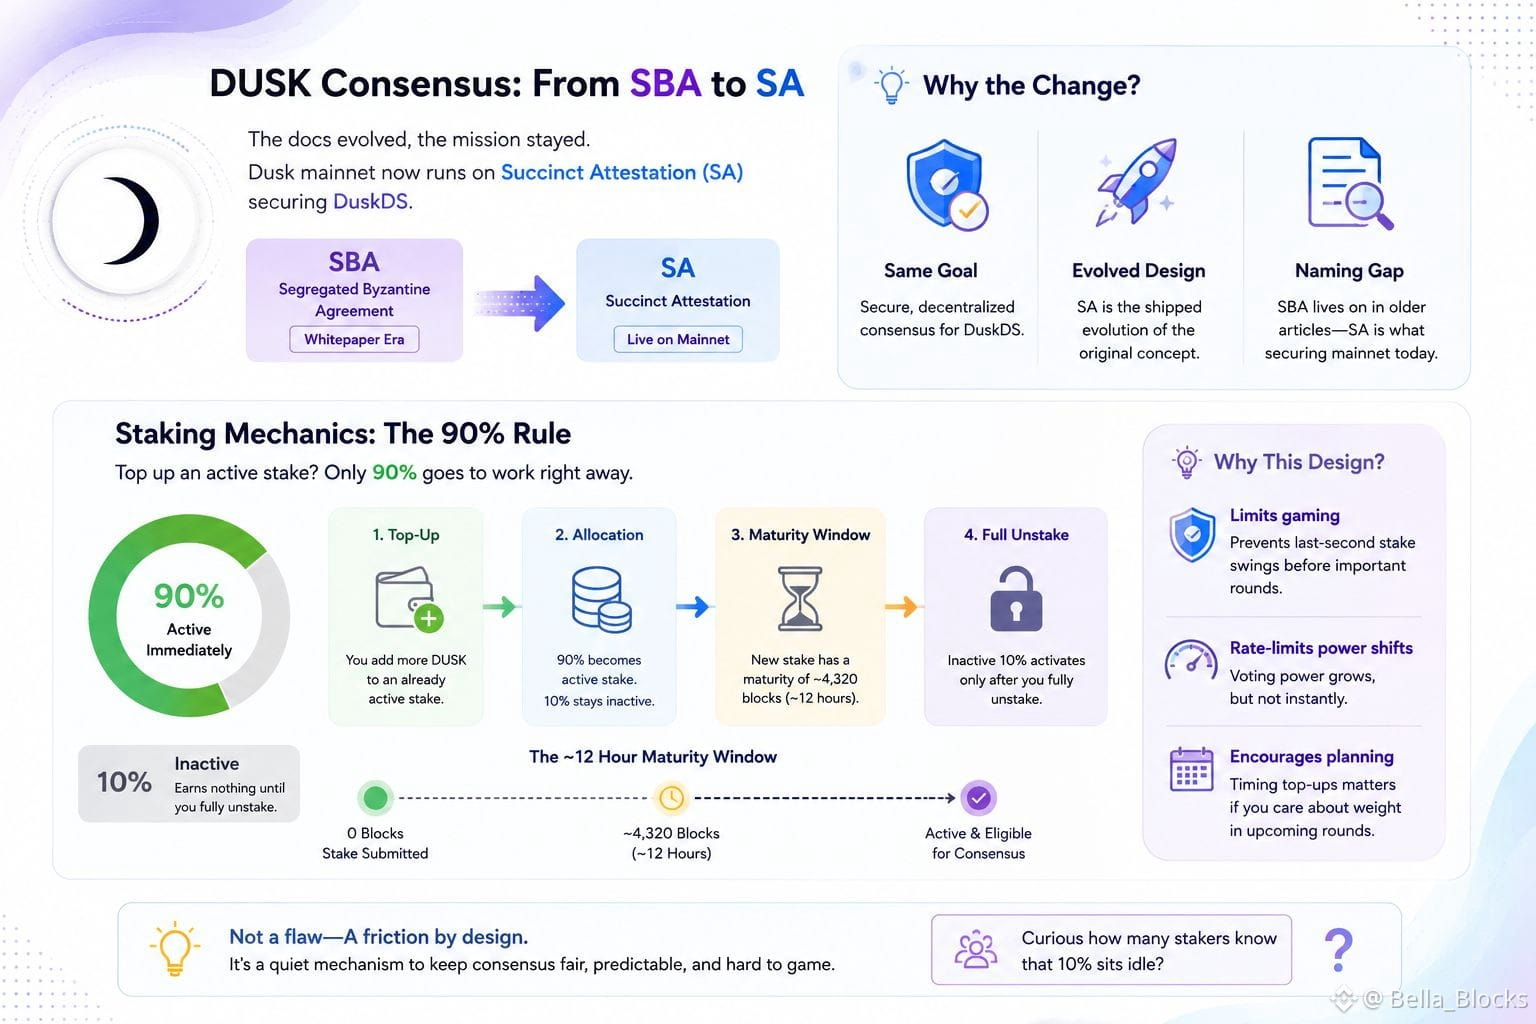
Duskの現在のドキュメントを掘り返して、執筆記事などでまだ誰もが参照しているSBAコンセンサスを改めて把握しようとしていたのですが、ドキュメント上では実際にはそうは呼ばれていないことに気づきました。ライブのメインネット用ドキュメントでは、DuskDSを安全にしているコンセンサスプロトコルとして「Succinct Attestation」(SA)とされています。一方で、ほとんどの解説記事、取引所の掲載情報、さらにはコミュニティの一部に至るまで、いまだに「Segregated Byzantine Agreement」のことを“今の仕組み”のように語っています。2つの別のメカニズムを取り違えたのだろうと決めつけて、念のため2回見直しましたが、やはり違いました。SAはメインネットで出荷された進化版として説明されており、SBAはほとんどホワイトペーパー時代の言葉として残っているだけでした。
これは名称のズレであって赤信号ではないのですが、そこからもっと面白いところに辿り着きました。中にあるステーキングの仕組みです。すでに有効になっているステークに追加入金(トップアップ)すると、追加分のうちすぐにアクティブになるのは90%だけで、残り10%は非アクティブのままで何も稼げません。完全にアンステークするまで、ずっとそのままです。静かな摩擦ポイントですね。さらに、追加される新規ステークに対して約4,320ブロック(およそ12時間)のマチュリティ(成熟)期間があるため、「DUSKをただ追加するだけ」では複利があまり摩擦なく効くわけではありません。そこには、組織(セレクション)重みのゲーム化を抑えるためと思われる意図的なラグが組み込まれているのでしょう。
これらは隠されているわけではありませんが、フロントページの目立つ情報ではないだけです。欠陥というよりは、「投票権がどれくらい速く移り変わるか」を制限するレートリミッターのように読めます。
実際に、10%がアイドル状態のままであることを知っているステーカーがどれくらいいるのでしょう?また、それがトップアップのタイミングの取り方に影響しているのか、気になっています。
$TRUMP
{spot}(TRUMPUSDT)
$TRB
{future}(TRBUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Duskの現在のドキュメントを掘り返して、執筆記事などでまだ誰もが参照しているSBAコンセンサスを改めて把握しようとしていたのですが、ドキュメント上では実際にはそうは呼ばれていないことに気づきました。ライブのメインネット用ドキュメントでは、DuskDSを安全にしているコンセンサスプロトコルとして「Succinct Attestation」(SA)とされています。一方で、ほとんどの解説記事、取引所の掲載情報、さらにはコミュニティの一部に至るまで、いまだに「Segregated Byzantine Agreement」のことを“今の仕組み”のように語っています。2つの別のメカニズムを取り違えたのだろうと決めつけて、念のため2回見直しましたが、やはり違いました。SAはメインネットで出荷された進化版として説明されており、SBAはほとんどホワイトペーパー時代の言葉として残っているだけでした。
これは名称のズレであって赤信号ではないのですが、そこからもっと面白いところに辿り着きました。中にあるステーキングの仕組みです。すでに有効になっているステークに追加入金(トップアップ)すると、追加分のうちすぐにアクティブになるのは90%だけで、残り10%は非アクティブのままで何も稼げません。完全にアンステークするまで、ずっとそのままです。静かな摩擦ポイントですね。さらに、追加される新規ステークに対して約4,320ブロック(およそ12時間)のマチュリティ(成熟)期間があるため、「DUSKをただ追加するだけ」では複利があまり摩擦なく効くわけではありません。そこには、組織(セレクション)重みのゲーム化を抑えるためと思われる意図的なラグが組み込まれているのでしょう。
これらは隠されているわけではありませんが、フロントページの目立つ情報ではないだけです。欠陥というよりは、「投票権がどれくらい速く移り変わるか」を制限するレートリミッターのように読めます。
実際に、10%がアイドル状態のままであることを知っているステーカーがどれくらいいるのでしょう?また、それがトップアップのタイミングの取り方に影響しているのか、気になっています。
$TRUMP
$TRB
Duskの現在のドキュメントを掘り返して、執筆記事などでまだ誰もが参照しているSBAコンセンサスを改めて把握しようとしていたのですが、ドキュメント上では実際にはそうは呼ばれていないことに気づきました。ライブのメインネット用ドキュメントでは、DuskDSを安全にしているコンセンサスプロトコルとして「Succinct Attestation」(SA)とされています。一方で、ほとんどの解説記事、取引所の掲載情報、さらにはコミュニティの一部に至るまで、いまだに「Segregated Byzantine Agreement」のことを“今の仕組み”のように語っています。2つの別のメカニズムを取り違えたのだろうと決めつけて、念のため2回見直しましたが、やはり違いました。SAはメインネットで出荷された進化版として説明されており、SBAはほとんどホワイトペーパー時代の言葉として残っているだけでした。
これは名称のズレであって赤信号ではないのですが、そこからもっと面白いところに辿り着きました。中にあるステーキングの仕組みです。すでに有効になっているステークに追加入金(トップアップ)すると、追加分のうちすぐにアクティブになるのは90%だけで、残り10%は非アクティブのままで何も稼げません。完全にアンステークするまで、ずっとそのままです。静かな摩擦ポイントですね。さらに、追加される新規ステークに対して約4,320ブロック(およそ12時間)のマチュリティ(成熟)期間があるため、「DUSKをただ追加するだけ」では複利があまり摩擦なく効くわけではありません。そこには、組織(セレクション)重みのゲーム化を抑えるためと思われる意図的なラグが組み込まれているのでしょう。
これらは隠されているわけではありませんが、フロントページの目立つ情報ではないだけです。欠陥というよりは、「投票権がどれくらい速く移り変わるか」を制限するレートリミッターのように読めます。
実際に、10%がアイドル状態のままであることを知っているステーカーがどれくらいいるのでしょう?また、それがトップアップのタイミングの取り方に影響しているのか、気になっています。
$TRUMP
$TRB
1
1
292
·
--
#dusk $DUSK @Dusk_Foundation
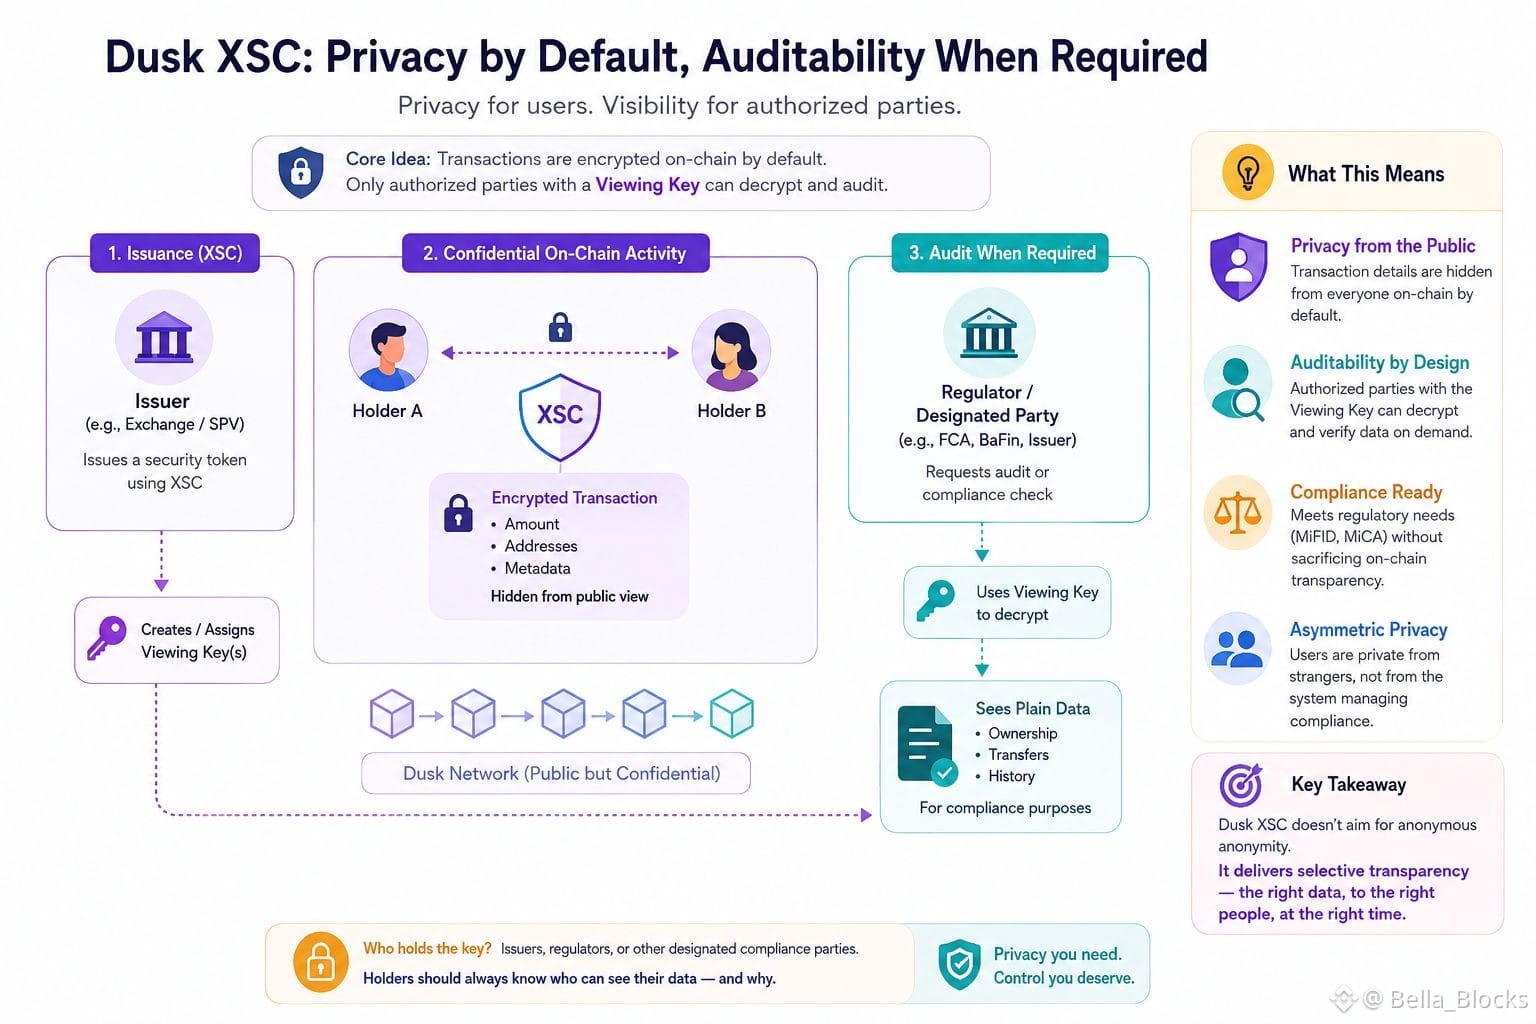
Duskのドキュメントを掘り下げて、「デフォルトでプライバシー、必要時に監査可能」というフレーズが、プロトコルのレベルでは実際に何を意味しているのか理解しようとしていました。あの文言は彼らのRWA資料のいたるところに出てくるので、誰が監査しているのかも知りたかったのです。
調べてみると、XSC標準にはコンプライアンス層に紐づくオプションのビューイングキーが組み込まれていました。つまり、XSC経由でセキュリティトークンが発行されると、発行者(または指定された規制当局)は、オンチェーン上で他の誰にも見えない取引の詳細を復号できるキーを保持できます。最初は、典型的なシールド型トランザクションのような完全なエンドツーエンドのプライバシーのことだと読んでしまったため、ドキュメントを2回読み返しました。けれど、それは違います。プライバシーは「一般公開からのもの」であって、「コンプライアンスルールを運用している相手からも隠される」ことを意味するとは限りません。
それは欠陥ではなく、むしろ全体の狙いです。MiFIDまたはMiCAに準拠したセキュリティトークンを作るには、誰かが要求に応じて保有と資金の流れを証明できる必要があります。ただし、プライバシー保証は設計上非対称になるということでもあり、ホームページ上で「confidential(機密)」と書かれているのを読んだだけで、プライバシーコインのような対称的な匿名性だと想像してしまう人には、その点が明確ではないと思います。
この仕組みが生むインセンティブは面白いです。発行者は、可視性を保てるからこそ、実際の有価証券をパブリックチェーンに載せることに安心感を持てます。ユーザーは、システムを運用して自分たちを管理する側からではなく、見知らぬ他者からプライバシーを得る、という構図です。さらに、「そのキーを誰が保有しているのか」を、実際にどれだけの保有者が把握しているのか? その点も聞いてみる価値があると思います。
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Duskのドキュメントを掘り下げて、「デフォルトでプライバシー、必要時に監査可能」というフレーズが、プロトコルのレベルでは実際に何を意味しているのか理解しようとしていました。あの文言は彼らのRWA資料のいたるところに出てくるので、誰が監査しているのかも知りたかったのです。
調べてみると、XSC標準にはコンプライアンス層に紐づくオプションのビューイングキーが組み込まれていました。つまり、XSC経由でセキュリティトークンが発行されると、発行者(または指定された規制当局)は、オンチェーン上で他の誰にも見えない取引の詳細を復号できるキーを保持できます。最初は、典型的なシールド型トランザクションのような完全なエンドツーエンドのプライバシーのことだと読んでしまったため、ドキュメントを2回読み返しました。けれど、それは違います。プライバシーは「一般公開からのもの」であって、「コンプライアンスルールを運用している相手からも隠される」ことを意味するとは限りません。
それは欠陥ではなく、むしろ全体の狙いです。MiFIDまたはMiCAに準拠したセキュリティトークンを作るには、誰かが要求に応じて保有と資金の流れを証明できる必要があります。ただし、プライバシー保証は設計上非対称になるということでもあり、ホームページ上で「confidential(機密)」と書かれているのを読んだだけで、プライバシーコインのような対称的な匿名性だと想像してしまう人には、その点が明確ではないと思います。
この仕組みが生むインセンティブは面白いです。発行者は、可視性を保てるからこそ、実際の有価証券をパブリックチェーンに載せることに安心感を持てます。ユーザーは、システムを運用して自分たちを管理する側からではなく、見知らぬ他者からプライバシーを得る、という構図です。さらに、「そのキーを誰が保有しているのか」を、実際にどれだけの保有者が把握しているのか? その点も聞いてみる価値があると思います。
Duskのドキュメントを掘り下げて、「デフォルトでプライバシー、必要時に監査可能」というフレーズが、プロトコルのレベルでは実際に何を意味しているのか理解しようとしていました。あの文言は彼らのRWA資料のいたるところに出てくるので、誰が監査しているのかも知りたかったのです。
調べてみると、XSC標準にはコンプライアンス層に紐づくオプションのビューイングキーが組み込まれていました。つまり、XSC経由でセキュリティトークンが発行されると、発行者(または指定された規制当局)は、オンチェーン上で他の誰にも見えない取引の詳細を復号できるキーを保持できます。最初は、典型的なシールド型トランザクションのような完全なエンドツーエンドのプライバシーのことだと読んでしまったため、ドキュメントを2回読み返しました。けれど、それは違います。プライバシーは「一般公開からのもの」であって、「コンプライアンスルールを運用している相手からも隠される」ことを意味するとは限りません。
それは欠陥ではなく、むしろ全体の狙いです。MiFIDまたはMiCAに準拠したセキュリティトークンを作るには、誰かが要求に応じて保有と資金の流れを証明できる必要があります。ただし、プライバシー保証は設計上非対称になるということでもあり、ホームページ上で「confidential(機密)」と書かれているのを読んだだけで、プライバシーコインのような対称的な匿名性だと想像してしまう人には、その点が明確ではないと思います。
この仕組みが生むインセンティブは面白いです。発行者は、可視性を保てるからこそ、実際の有価証券をパブリックチェーンに載せることに安心感を持てます。ユーザーは、システムを運用して自分たちを管理する側からではなく、見知らぬ他者からプライバシーを得る、という構図です。さらに、「そのキーを誰が保有しているのか」を、実際にどれだけの保有者が把握しているのか? その点も聞いてみる価値があると思います。
12
10
619
·
--
#termmax @termmax
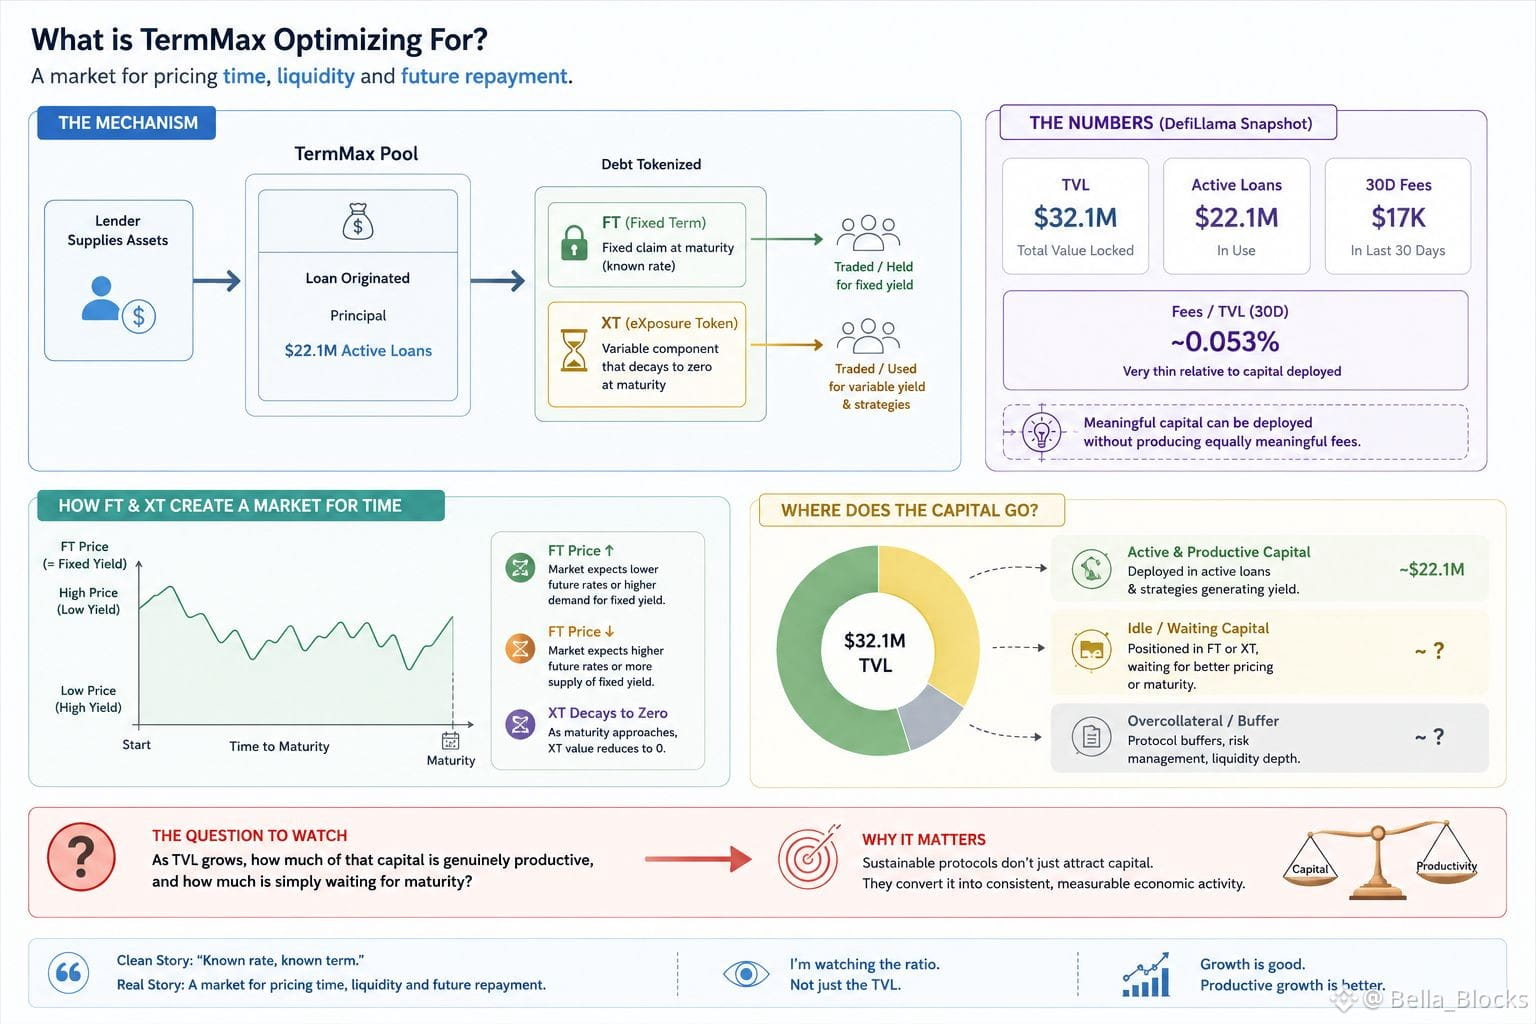
TermMaxを掘り下げる中で、ある1つの数字に何度も行き着きます。それは「プロトコル内に滞留する資本」と「実際に生み出している手数料(フィー)」のギャップです。
私が見つけた最新のDefiLlamaのスナップショットでは、TVLは約$32.1Mで、そのうちアクティブな融資は約$22.1M。一方で30日分の手数料はたった約$17Kでした。
読み間違いかもしれないと思い、TermMaxが実際に何を最適化しているのか理解するためにドキュメントへ戻りました。
仕組みは、単純な「固定金利貸付」というラベルが示唆するよりもずっと面白いです。TermMaxは債務をFTとXTにトークン化します。FTは満期時点での固定請求権を表し、XTは残りの変動要素を抱え、最終的にゼロに向かいます。
これにより、通常のレンディングプールとは別の挙動になります。資本は単に変動金利を得ているだけではありません。ユーザーは特定の満期にまたがって取引しており、FTの価格が事実上、固定利回りを決めます。
つまり、きれいな説明は「既知のレート、既知の期間」です。ですがその実態は、時間・流動性・将来の返済を価格付けするための市場になっています。
興味深いのは、「実質的な資本」を投入しても、同じくらい「実質的な手数料」が必ずしも生まれないことです。これは自動的に問題とは限りません。利用が特定の市場や戦略に集中しているだけ、という可能性もあります。
ただ、これは見ておく価値がある疑問だと思います:
TVLが成長するにつれ、その資本のうちどれくらいが本当に生産的で、どれくらいが単に満期を待っているだけなのでしょうか?
$ONG
{spot}(ONGUSDT)
$PEOPLE
{spot}(PEOPLEUSDT)
$NEIRO
{spot}(NEIROUSDT)
#termmax @TermMax
TermMaxを掘り下げる中で、ある1つの数字に何度も行き着きます。それは「プロトコル内に滞留する資本」と「実際に生み出している手数料(フィー)」のギャップです。
私が見つけた最新のDefiLlamaのスナップショットでは、TVLは約$32.1Mで、そのうちアクティブな融資は約$22.1M。一方で30日分の手数料はたった約$17Kでした。
読み間違いかもしれないと思い、TermMaxが実際に何を最適化しているのか理解するためにドキュメントへ戻りました。
仕組みは、単純な「固定金利貸付」というラベルが示唆するよりもずっと面白いです。TermMaxは債務をFTとXTにトークン化します。FTは満期時点での固定請求権を表し、XTは残りの変動要素を抱え、最終的にゼロに向かいます。
これにより、通常のレンディングプールとは別の挙動になります。資本は単に変動金利を得ているだけではありません。ユーザーは特定の満期にまたがって取引しており、FTの価格が事実上、固定利回りを決めます。
つまり、きれいな説明は「既知のレート、既知の期間」です。ですがその実態は、時間・流動性・将来の返済を価格付けするための市場になっています。
興味深いのは、「実質的な資本」を投入しても、同じくらい「実質的な手数料」が必ずしも生まれないことです。これは自動的に問題とは限りません。利用が特定の市場や戦略に集中しているだけ、という可能性もあります。
ただ、これは見ておく価値がある疑問だと思います:
TVLが成長するにつれ、その資本のうちどれくらいが本当に生産的で、どれくらいが単に満期を待っているだけなのでしょうか?
$ONG
$PEOPLE
$NEIRO
TermMaxを掘り下げる中で、ある1つの数字に何度も行き着きます。それは「プロトコル内に滞留する資本」と「実際に生み出している手数料(フィー)」のギャップです。
私が見つけた最新のDefiLlamaのスナップショットでは、TVLは約$32.1Mで、そのうちアクティブな融資は約$22.1M。一方で30日分の手数料はたった約$17Kでした。
読み間違いかもしれないと思い、TermMaxが実際に何を最適化しているのか理解するためにドキュメントへ戻りました。
仕組みは、単純な「固定金利貸付」というラベルが示唆するよりもずっと面白いです。TermMaxは債務をFTとXTにトークン化します。FTは満期時点での固定請求権を表し、XTは残りの変動要素を抱え、最終的にゼロに向かいます。
これにより、通常のレンディングプールとは別の挙動になります。資本は単に変動金利を得ているだけではありません。ユーザーは特定の満期にまたがって取引しており、FTの価格が事実上、固定利回りを決めます。
つまり、きれいな説明は「既知のレート、既知の期間」です。ですがその実態は、時間・流動性・将来の返済を価格付けするための市場になっています。
興味深いのは、「実質的な資本」を投入しても、同じくらい「実質的な手数料」が必ずしも生まれないことです。これは自動的に問題とは限りません。利用が特定の市場や戦略に集中しているだけ、という可能性もあります。
ただ、これは見ておく価値がある疑問だと思います:
TVLが成長するにつれ、その資本のうちどれくらいが本当に生産的で、どれくらいが単に満期を待っているだけなのでしょうか?
$ONG
$PEOPLE
$NEIRO
1
3
105
·
--
#dusk $DUSK @Dusk_Foundation
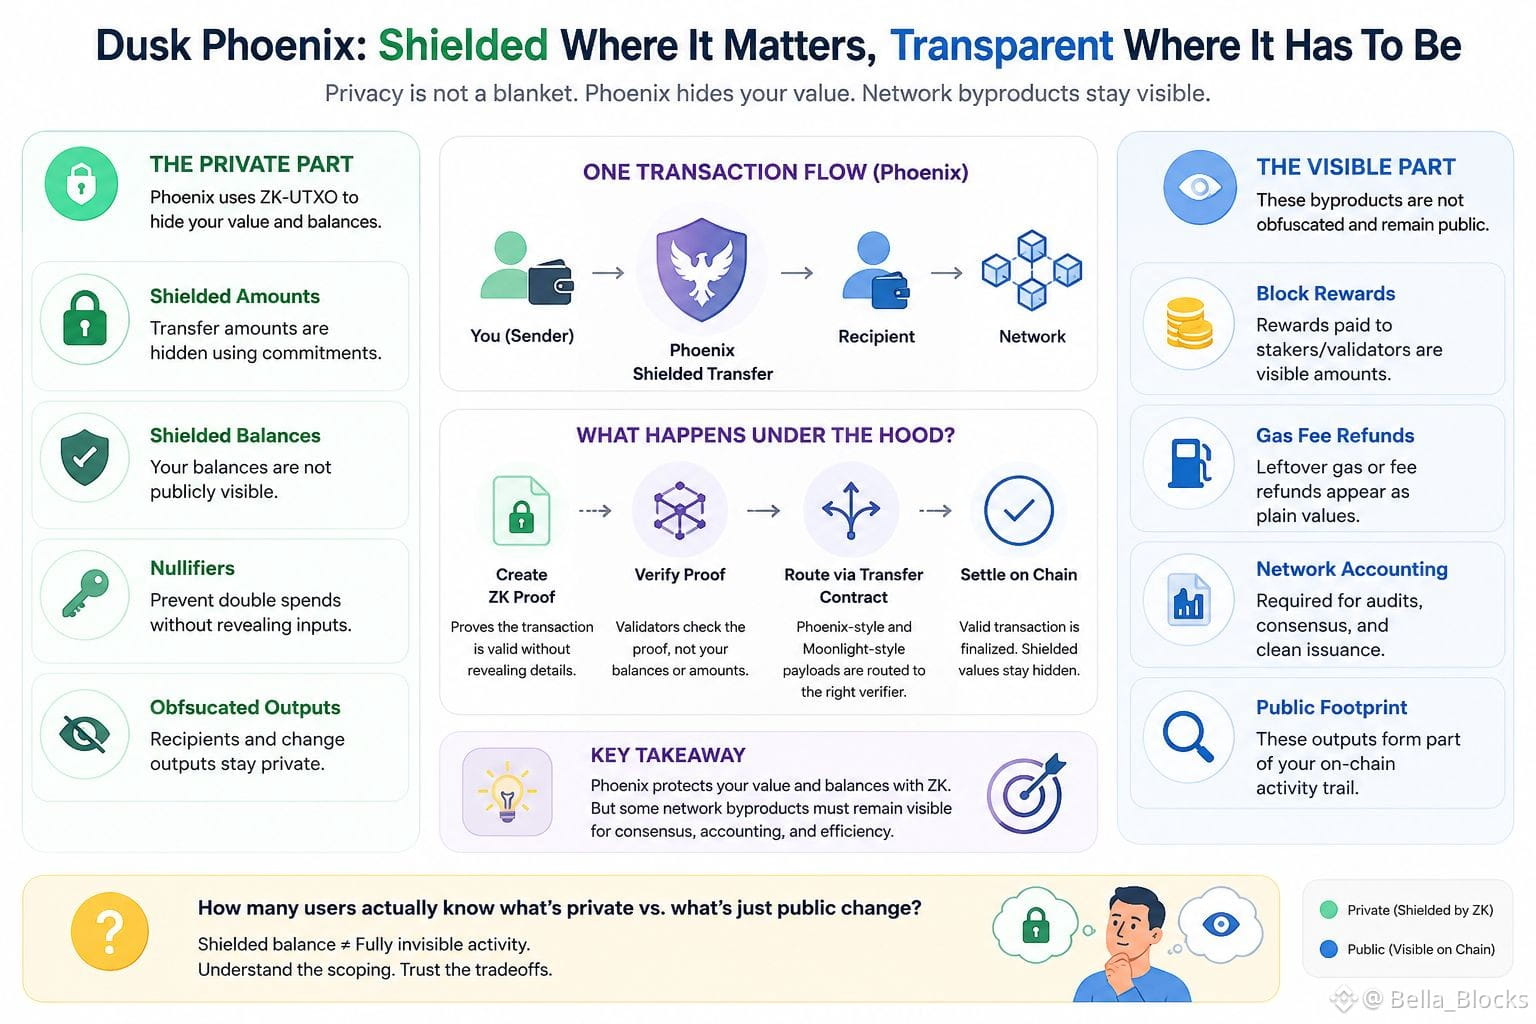
私はDuskのドキュメントを掘り返して「shielded(秘匿)」がPhoenixでは実際どういう意味なのか理解しようとしていて、思わず止まって読み返した一文に出会いました。Phoenixの公式な説明のひとつに、「完全なオンチェーンのプライバシー——オブフスケートされていない出力、例えばブロック報酬やガス手数料の払い戻しでさえも」という趣旨が書かれていました。
「Complete privacy(完全なプライバシー)」と「non-obfuscated outputs(オブフスケートされていない出力)」が同じ文に並んでいるのが矛盾しているように感じ、その一文を誤読したのかと思ってドキュメントを2回読み返しました。
結論として、それはミスではなくスコープ(適用範囲)の選択です。PhoenixはDuskのTransferコントラクトに組み込まれたゼロ知識UTXOトランザクションモデルで、透過(transparent)と秘匿(obfuscated)の両方のトランザクションに対応しています。そして決済レイヤーでは、Transfer ContractがPhoenix形式とMoonlight形式のペイロードを適切な検証ロジックへルーティングします。つまり、秘匿された価値と透明な価値は、同じチェーン上で共存でき、場合によっては同じトランザクションフローの中でさえ両立します。
だから「プライバシー」は万能ではありません。送金額や残高は、コミットメントやヌリファイアによって秘匿できますが、ネットワークを使った結果として必ず発生する機械的な副産物——残ったガスの払い戻し、ステーキング/ブロック報酬など——は、隠されたものというより単なる値として表面化してしまうようです。
これは壊れているわけではなく、トレードオフです。どこまでも完全に秘匿しようとすると証明コストが増え、報酬の発行はコンセンサスがきれいに機能するために監査可能である必要があるはずです。とはいえ、それはつまりあなたのオンチェーン上の足跡の一部が、「残高」が技術的にはシールドされていても、なお見えるままになるということでもあります。
Phoenixのトランザクションを実行している人のうち、実際に自分の活動のどの部分がプライベートで、どの部分がただの公開される“お釣り(public change)”なのかを理解している人はどれくらいいるのでしょうか?
$AVAAI
{future}(AVAAIUSDT)
{spot}(DUSKUSDT)
$BOME
{spot}(BOMEUSDT)
#dusk $DUSK @Dusk
私はDuskのドキュメントを掘り返して「shielded(秘匿)」がPhoenixでは実際どういう意味なのか理解しようとしていて、思わず止まって読み返した一文に出会いました。Phoenixの公式な説明のひとつに、「完全なオンチェーンのプライバシー——オブフスケートされていない出力、例えばブロック報酬やガス手数料の払い戻しでさえも」という趣旨が書かれていました。
「Complete privacy(完全なプライバシー)」と「non-obfuscated outputs(オブフスケートされていない出力)」が同じ文に並んでいるのが矛盾しているように感じ、その一文を誤読したのかと思ってドキュメントを2回読み返しました。
結論として、それはミスではなくスコープ(適用範囲)の選択です。PhoenixはDuskのTransferコントラクトに組み込まれたゼロ知識UTXOトランザクションモデルで、透過(transparent)と秘匿(obfuscated)の両方のトランザクションに対応しています。そして決済レイヤーでは、Transfer ContractがPhoenix形式とMoonlight形式のペイロードを適切な検証ロジックへルーティングします。つまり、秘匿された価値と透明な価値は、同じチェーン上で共存でき、場合によっては同じトランザクションフローの中でさえ両立します。
だから「プライバシー」は万能ではありません。送金額や残高は、コミットメントやヌリファイアによって秘匿できますが、ネットワークを使った結果として必ず発生する機械的な副産物——残ったガスの払い戻し、ステーキング/ブロック報酬など——は、隠されたものというより単なる値として表面化してしまうようです。
これは壊れているわけではなく、トレードオフです。どこまでも完全に秘匿しようとすると証明コストが増え、報酬の発行はコンセンサスがきれいに機能するために監査可能である必要があるはずです。とはいえ、それはつまりあなたのオンチェーン上の足跡の一部が、「残高」が技術的にはシールドされていても、なお見えるままになるということでもあります。
Phoenixのトランザクションを実行している人のうち、実際に自分の活動のどの部分がプライベートで、どの部分がただの公開される“お釣り(public change)”なのかを理解している人はどれくらいいるのでしょうか?
$AVAAI
$BOME
私はDuskのドキュメントを掘り返して「shielded(秘匿)」がPhoenixでは実際どういう意味なのか理解しようとしていて、思わず止まって読み返した一文に出会いました。Phoenixの公式な説明のひとつに、「完全なオンチェーンのプライバシー——オブフスケートされていない出力、例えばブロック報酬やガス手数料の払い戻しでさえも」という趣旨が書かれていました。
「Complete privacy(完全なプライバシー)」と「non-obfuscated outputs(オブフスケートされていない出力)」が同じ文に並んでいるのが矛盾しているように感じ、その一文を誤読したのかと思ってドキュメントを2回読み返しました。
結論として、それはミスではなくスコープ(適用範囲)の選択です。PhoenixはDuskのTransferコントラクトに組み込まれたゼロ知識UTXOトランザクションモデルで、透過(transparent)と秘匿(obfuscated)の両方のトランザクションに対応しています。そして決済レイヤーでは、Transfer ContractがPhoenix形式とMoonlight形式のペイロードを適切な検証ロジックへルーティングします。つまり、秘匿された価値と透明な価値は、同じチェーン上で共存でき、場合によっては同じトランザクションフローの中でさえ両立します。
だから「プライバシー」は万能ではありません。送金額や残高は、コミットメントやヌリファイアによって秘匿できますが、ネットワークを使った結果として必ず発生する機械的な副産物——残ったガスの払い戻し、ステーキング/ブロック報酬など——は、隠されたものというより単なる値として表面化してしまうようです。
これは壊れているわけではなく、トレードオフです。どこまでも完全に秘匿しようとすると証明コストが増え、報酬の発行はコンセンサスがきれいに機能するために監査可能である必要があるはずです。とはいえ、それはつまりあなたのオンチェーン上の足跡の一部が、「残高」が技術的にはシールドされていても、なお見えるままになるということでもあります。
Phoenixのトランザクションを実行している人のうち、実際に自分の活動のどの部分がプライベートで、どの部分がただの公開される“お釣り(public change)”なのかを理解している人はどれくらいいるのでしょうか?
$AVAAI
$BOME
2
3
305
·
--
#termmax @termmax
私は TermMax のマーケットリストから数値を引っ張って、固定金利メカニズムが実際に債務をどのように価格付けしているのか理解しようとしていました。ところが、満期構造のある点が想定外でした。
各 TermMax のマーケットは Aave や Compound のような連続プールではなく、特定の満期日と紐づいていて、その後そのマーケットは…終了します。固定金利は、彼らが「オーダーブック方式のマッチング」と呼ぶ、貸し手と借り手の間でのマッチングを通じて、借入(オリジネーション)の時点でロックされます。アルゴリズム的なカーブで決まるのではありません。私たちが慣れている「利用が上がると金利も上がる」というモデルとは、かなり意味の違う設計です。
私が立ち止まった理由はこれです。流動性が満期ごとにサイロ化されているため、満期が近いマーケットは、プロトコル全体の TVL が健全に見えていても、薄く見えることがあります。私は「ロールオーバーがどう機能するのか」を誤読していないか確認したくて、ドキュメントを2回読み直しました。ユーザーは自動的に次の満期へ移行されるのか、それとも手動で再エントリーが必要なのか。私が分かった限りでは、その判断はプロトコルではなくユーザー側にあります。
それが必ずしも欠陥というわけではありません。固定金利の貸付は本質的に「利便性」と「金利の確実性」をトレードオフしており、明示的なロールオーバーの判断を強制することで、ユーザーが選ばなかった金利環境へ静かに流れていくことを防げるかもしれません。とはいえ、UX の崖は生まれます。つまり注意が足りないユーザーが、満期を迎えた(利息を生まない)ポジションに気づかないまま座ってしまう瞬間です。
結論を出す前に、過去の満期付近での実際のロールオーバー出来高を確認したいです。実際に更新されるポジションの割合がどれくらいか、追跡している人はいますか?
$ACE
{spot}(ACEUSDT)
$ONG
{spot}(ONGUSDT)
$BOME
{spot}(BOMEUSDT)
TermMax ロールオーバー:あなたは、最も起きているのが何だと思いますか?
#termmax @TermMax
私は TermMax のマーケットリストから数値を引っ張って、固定金利メカニズムが実際に債務をどのように価格付けしているのか理解しようとしていました。ところが、満期構造のある点が想定外でした。
各 TermMax のマーケットは Aave や Compound のような連続プールではなく、特定の満期日と紐づいていて、その後そのマーケットは…終了します。固定金利は、彼らが「オーダーブック方式のマッチング」と呼ぶ、貸し手と借り手の間でのマッチングを通じて、借入(オリジネーション)の時点でロックされます。アルゴリズム的なカーブで決まるのではありません。私たちが慣れている「利用が上がると金利も上がる」というモデルとは、かなり意味の違う設計です。
私が立ち止まった理由はこれです。流動性が満期ごとにサイロ化されているため、満期が近いマーケットは、プロトコル全体の TVL が健全に見えていても、薄く見えることがあります。私は「ロールオーバーがどう機能するのか」を誤読していないか確認したくて、ドキュメントを2回読み直しました。ユーザーは自動的に次の満期へ移行されるのか、それとも手動で再エントリーが必要なのか。私が分かった限りでは、その判断はプロトコルではなくユーザー側にあります。
それが必ずしも欠陥というわけではありません。固定金利の貸付は本質的に「利便性」と「金利の確実性」をトレードオフしており、明示的なロールオーバーの判断を強制することで、ユーザーが選ばなかった金利環境へ静かに流れていくことを防げるかもしれません。とはいえ、UX の崖は生まれます。つまり注意が足りないユーザーが、満期を迎えた(利息を生まない)ポジションに気づかないまま座ってしまう瞬間です。
結論を出す前に、過去の満期付近での実際のロールオーバー出来高を確認したいです。実際に更新されるポジションの割合がどれくらいか、追跡している人はいますか?
$ACE
$ONG
$BOME
TermMax ロールオーバー:あなたは、最も起きているのが何だと思いますか?
私は TermMax のマーケットリストから数値を引っ張って、固定金利メカニズムが実際に債務をどのように価格付けしているのか理解しようとしていました。ところが、満期構造のある点が想定外でした。
各 TermMax のマーケットは Aave や Compound のような連続プールではなく、特定の満期日と紐づいていて、その後そのマーケットは…終了します。固定金利は、彼らが「オーダーブック方式のマッチング」と呼ぶ、貸し手と借り手の間でのマッチングを通じて、借入(オリジネーション)の時点でロックされます。アルゴリズム的なカーブで決まるのではありません。私たちが慣れている「利用が上がると金利も上がる」というモデルとは、かなり意味の違う設計です。
私が立ち止まった理由はこれです。流動性が満期ごとにサイロ化されているため、満期が近いマーケットは、プロトコル全体の TVL が健全に見えていても、薄く見えることがあります。私は「ロールオーバーがどう機能するのか」を誤読していないか確認したくて、ドキュメントを2回読み直しました。ユーザーは自動的に次の満期へ移行されるのか、それとも手動で再エントリーが必要なのか。私が分かった限りでは、その判断はプロトコルではなくユーザー側にあります。
それが必ずしも欠陥というわけではありません。固定金利の貸付は本質的に「利便性」と「金利の確実性」をトレードオフしており、明示的なロールオーバーの判断を強制することで、ユーザーが選ばなかった金利環境へ静かに流れていくことを防げるかもしれません。とはいえ、UX の崖は生まれます。つまり注意が足りないユーザーが、満期を迎えた(利息を生まない)ポジションに気づかないまま座ってしまう瞬間です。
結論を出す前に、過去の満期付近での実際のロールオーバー出来高を確認したいです。実際に更新されるポジションの割合がどれくらいか、追跡している人はいますか?
$ACE
$ONG
$BOME
TermMax ロールオーバー:あなたは、最も起きているのが何だと思いますか?
🔄 Renewed
0%
😴 Left idle
0%
⚖️ 50/50
0%
❓ Not sure
0%
0 投票 • 投票は終了しました
1
2
447
·
--
#dusk $DUSK @Dusk_Foundation
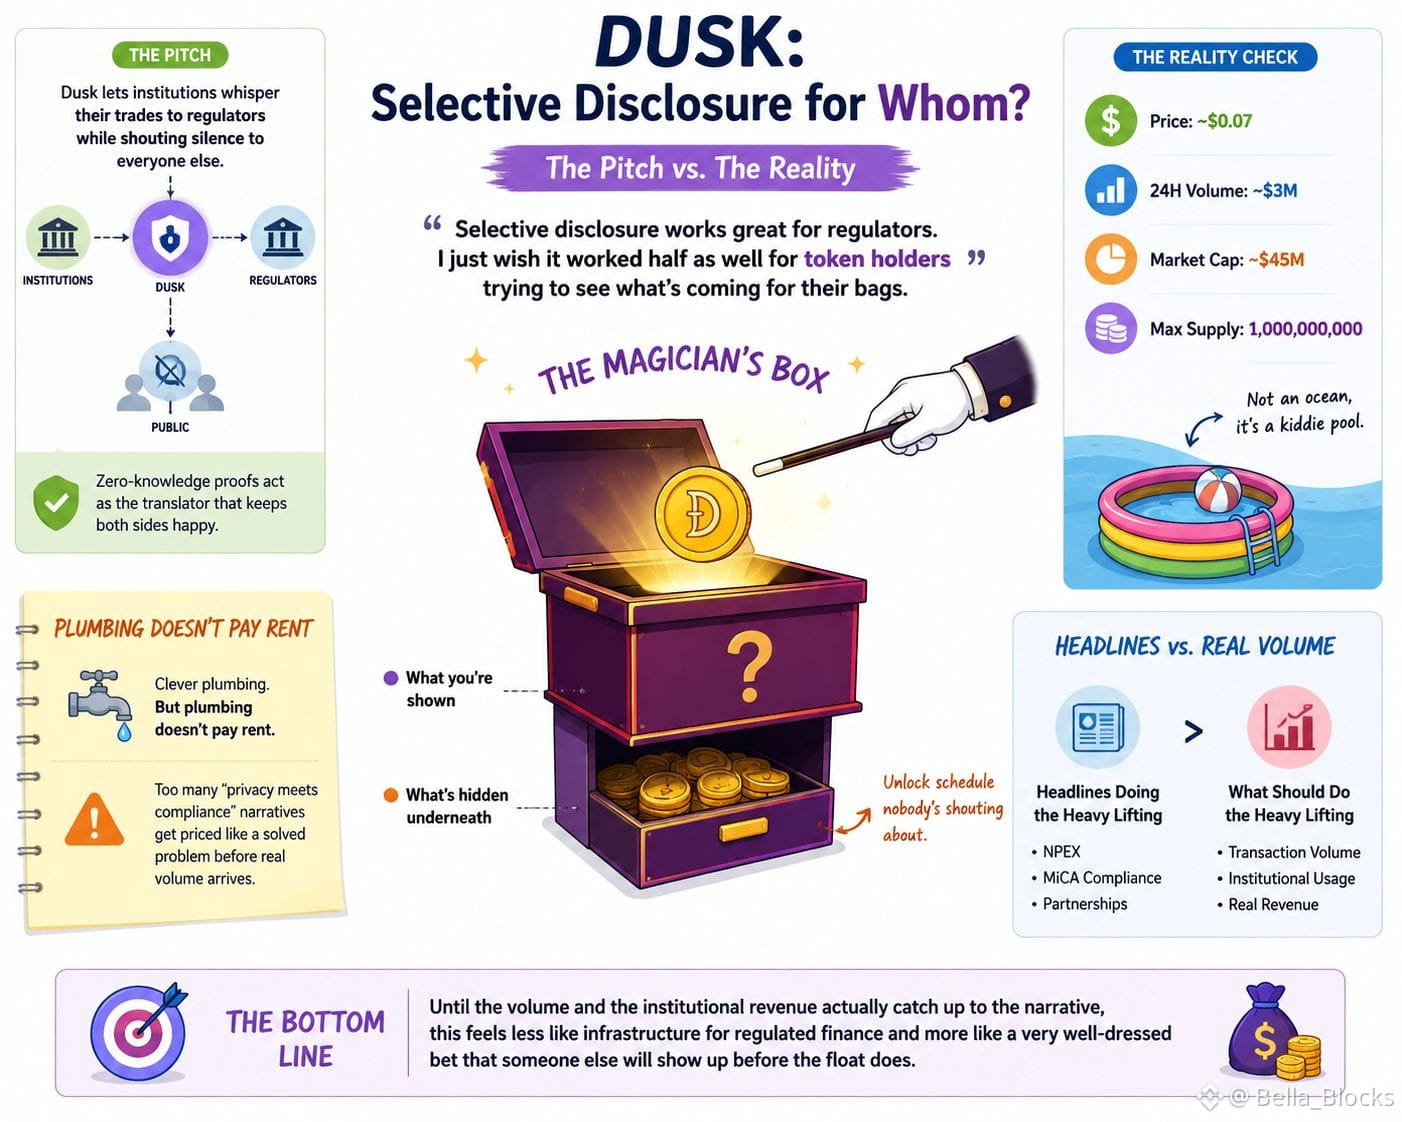
「selective disclosure(選択的開示)」というあのフレーズを、まるで安全な気持ちにしてくれるはずだみたいに見つめ続けている。けれど実際には、恋文の格好をした婚前契約書(プリナップ)を読まされている気分になるだけだ。提案の要点はこうだ。Dusk は、機関が規制当局には取引をひそひそと伝え、他の全員には沈黙を叫ぶ——その沈黙を、双方を満足させる“翻訳者”としてゼロ知識証明が担う、というもの。いいね、賢い配管だ。だが配管は家賃を払わない。そして、実際に誰かがパイプを通じて本当の取引量を動かす前に、「プライバシー×コンプライアンス」という物語が、解決済みの問題だとして値付けされてしまうのを、私は十分に見てきた。
現状、DUSK はおよそ 7 セント前後で取引されていて、1 日あたりに動いているのはわずか約 300 万ドル程度。時価総額は約 4,500 万ドル、最大供給は 10 億トークンだ。これは市場というより、“海”として売り出されているお子様用のプールだ。供給の半分はまだ舞台袖で出番待ちの状態で、NPEX や MiCA のコンプライアンスに関するあらゆる見出しが、実際に稼ぐべき取引量の重責を全部背負わされている。
私がつい思い出してしまうたとえは、二重底のあるマジシャンの箱だ。コインが消えるのを見せられて、消えたんだと言われる。でも本当の手品は、ずっと舞台の下に隠されている“何か”——コンプライアンスの物語ばかりに時間を割かれている間、誰も大きく騒がないアンロックのスケジュールのこと。選択的開示は規制当局にはとても都合がいい。けれど、バッグ(資産)にこれから何が起こるのかを見たいトークン保有者に対しても、せめてその半分くらいはうまく機能してほしい。
出来高と機関投資家の収益が、物語の勢いに実際に追いつくまで——これは規制された金融のためのインフラというより、誰かがフロート(未公開分の供給)より先に現れてくれるだろうという、とても身なりのいい賭けにしか見えない。
$MRNAon
{alpha}(560x01486675da0764ee780ea7cb65c33062e9b2d28c)
$RICE
{alpha}(560xb5761f36fdfe2892f1b54bc8ee8babb2a1b698d3)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
「selective disclosure(選択的開示)」というあのフレーズを、まるで安全な気持ちにしてくれるはずだみたいに見つめ続けている。けれど実際には、恋文の格好をした婚前契約書(プリナップ)を読まされている気分になるだけだ。提案の要点はこうだ。Dusk は、機関が規制当局には取引をひそひそと伝え、他の全員には沈黙を叫ぶ——その沈黙を、双方を満足させる“翻訳者”としてゼロ知識証明が担う、というもの。いいね、賢い配管だ。だが配管は家賃を払わない。そして、実際に誰かがパイプを通じて本当の取引量を動かす前に、「プライバシー×コンプライアンス」という物語が、解決済みの問題だとして値付けされてしまうのを、私は十分に見てきた。
現状、DUSK はおよそ 7 セント前後で取引されていて、1 日あたりに動いているのはわずか約 300 万ドル程度。時価総額は約 4,500 万ドル、最大供給は 10 億トークンだ。これは市場というより、“海”として売り出されているお子様用のプールだ。供給の半分はまだ舞台袖で出番待ちの状態で、NPEX や MiCA のコンプライアンスに関するあらゆる見出しが、実際に稼ぐべき取引量の重責を全部背負わされている。
私がつい思い出してしまうたとえは、二重底のあるマジシャンの箱だ。コインが消えるのを見せられて、消えたんだと言われる。でも本当の手品は、ずっと舞台の下に隠されている“何か”——コンプライアンスの物語ばかりに時間を割かれている間、誰も大きく騒がないアンロックのスケジュールのこと。選択的開示は規制当局にはとても都合がいい。けれど、バッグ(資産)にこれから何が起こるのかを見たいトークン保有者に対しても、せめてその半分くらいはうまく機能してほしい。
出来高と機関投資家の収益が、物語の勢いに実際に追いつくまで——これは規制された金融のためのインフラというより、誰かがフロート(未公開分の供給)より先に現れてくれるだろうという、とても身なりのいい賭けにしか見えない。
$MRNAon
$RICE
「selective disclosure(選択的開示)」というあのフレーズを、まるで安全な気持ちにしてくれるはずだみたいに見つめ続けている。けれど実際には、恋文の格好をした婚前契約書(プリナップ)を読まされている気分になるだけだ。提案の要点はこうだ。Dusk は、機関が規制当局には取引をひそひそと伝え、他の全員には沈黙を叫ぶ——その沈黙を、双方を満足させる“翻訳者”としてゼロ知識証明が担う、というもの。いいね、賢い配管だ。だが配管は家賃を払わない。そして、実際に誰かがパイプを通じて本当の取引量を動かす前に、「プライバシー×コンプライアンス」という物語が、解決済みの問題だとして値付けされてしまうのを、私は十分に見てきた。
現状、DUSK はおよそ 7 セント前後で取引されていて、1 日あたりに動いているのはわずか約 300 万ドル程度。時価総額は約 4,500 万ドル、最大供給は 10 億トークンだ。これは市場というより、“海”として売り出されているお子様用のプールだ。供給の半分はまだ舞台袖で出番待ちの状態で、NPEX や MiCA のコンプライアンスに関するあらゆる見出しが、実際に稼ぐべき取引量の重責を全部背負わされている。
私がつい思い出してしまうたとえは、二重底のあるマジシャンの箱だ。コインが消えるのを見せられて、消えたんだと言われる。でも本当の手品は、ずっと舞台の下に隠されている“何か”——コンプライアンスの物語ばかりに時間を割かれている間、誰も大きく騒がないアンロックのスケジュールのこと。選択的開示は規制当局にはとても都合がいい。けれど、バッグ(資産)にこれから何が起こるのかを見たいトークン保有者に対しても、せめてその半分くらいはうまく機能してほしい。
出来高と機関投資家の収益が、物語の勢いに実際に追いつくまで——これは規制された金融のためのインフラというより、誰かがフロート(未公開分の供給)より先に現れてくれるだろうという、とても身なりのいい賭けにしか見えない。
$MRNAon
$RICE
5
7
400
·
--
#dusk $DUSK @Dusk_Foundation
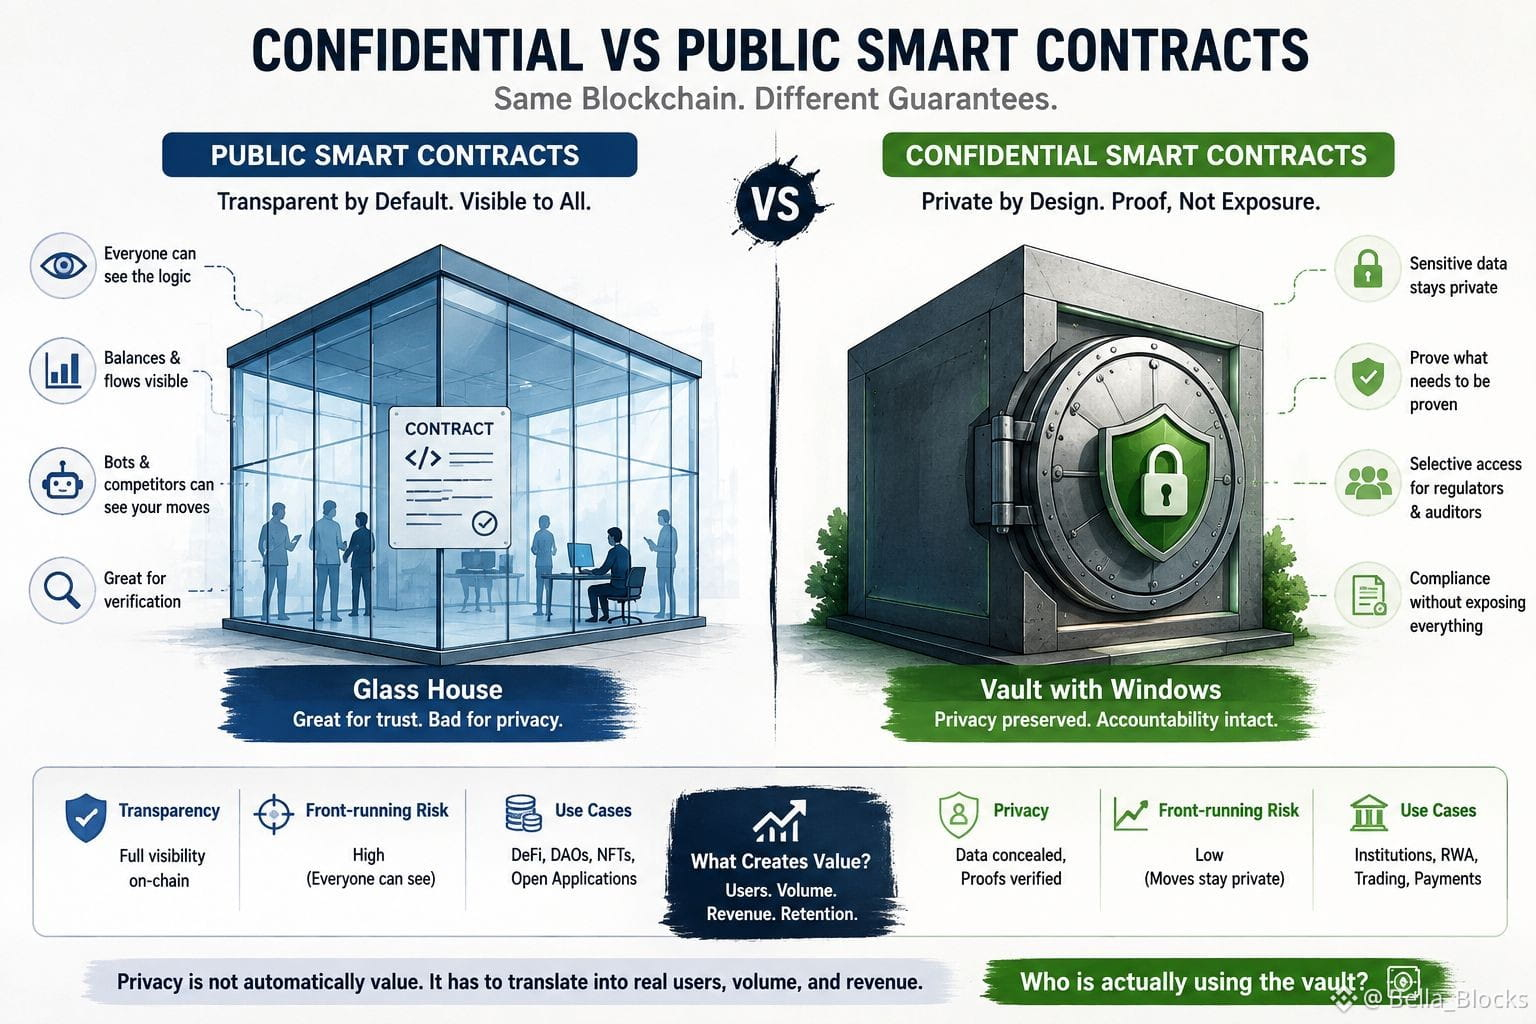
公共のスマートコントラクトが透明性をデフォルトに変えたことについて、ずっと考えている。ただし、その透明性は、実際の金融戦略がチェーン上に乗った瞬間に、負債にもなり得る。誰もがロジック、残高、フロー、そして多くの場合は取引そのものまで確認できる。検証には素晴らしいが、競合相手やボット、カウンターパーティが決済前にあなたの動きを見てしまえるのは最悪だ。
機密(コンフィデンシャル)コントラクトは、このトレードオフを反転させる。「すべて隠して、私たちを信じて」というのが目的ではない。証明すべきことを証明しつつ、機微な状態は非公開に保つことだ。DuskのXSCモデルでは、規制当局や監査人といった役割向けに、契約設計の中へ選択的なアクセスを組み込むことまで行っている。
とはいえ、私はまだ懐疑的だ。プライバシーは自動的に価値になるわけではない。実際のユーザーへ、決済(セトルメント)量へ、収益へとつながらなければ、それは単に滑走路の上のもう一つの「きらびやかな物語」で終わる。
公開コントラクトはガラス張りの家。機密コントラクトは窓付きの金庫だ。市場はやがて、唯一重要な問いを投げてくるだろう――その金庫を本当に使っているのは誰なのか、と。
{spot}(DUSKUSDT)
$ACE
{spot}(ACEUSDT)
$SOL
{spot}(SOLUSDT)
#dusk $DUSK @Dusk
公共のスマートコントラクトが透明性をデフォルトに変えたことについて、ずっと考えている。ただし、その透明性は、実際の金融戦略がチェーン上に乗った瞬間に、負債にもなり得る。誰もがロジック、残高、フロー、そして多くの場合は取引そのものまで確認できる。検証には素晴らしいが、競合相手やボット、カウンターパーティが決済前にあなたの動きを見てしまえるのは最悪だ。
機密(コンフィデンシャル)コントラクトは、このトレードオフを反転させる。「すべて隠して、私たちを信じて」というのが目的ではない。証明すべきことを証明しつつ、機微な状態は非公開に保つことだ。DuskのXSCモデルでは、規制当局や監査人といった役割向けに、契約設計の中へ選択的なアクセスを組み込むことまで行っている。
とはいえ、私はまだ懐疑的だ。プライバシーは自動的に価値になるわけではない。実際のユーザーへ、決済(セトルメント)量へ、収益へとつながらなければ、それは単に滑走路の上のもう一つの「きらびやかな物語」で終わる。
公開コントラクトはガラス張りの家。機密コントラクトは窓付きの金庫だ。市場はやがて、唯一重要な問いを投げてくるだろう――その金庫を本当に使っているのは誰なのか、と。
$ACE
$SOL
公共のスマートコントラクトが透明性をデフォルトに変えたことについて、ずっと考えている。ただし、その透明性は、実際の金融戦略がチェーン上に乗った瞬間に、負債にもなり得る。誰もがロジック、残高、フロー、そして多くの場合は取引そのものまで確認できる。検証には素晴らしいが、競合相手やボット、カウンターパーティが決済前にあなたの動きを見てしまえるのは最悪だ。
機密(コンフィデンシャル)コントラクトは、このトレードオフを反転させる。「すべて隠して、私たちを信じて」というのが目的ではない。証明すべきことを証明しつつ、機微な状態は非公開に保つことだ。DuskのXSCモデルでは、規制当局や監査人といった役割向けに、契約設計の中へ選択的なアクセスを組み込むことまで行っている。
とはいえ、私はまだ懐疑的だ。プライバシーは自動的に価値になるわけではない。実際のユーザーへ、決済(セトルメント)量へ、収益へとつながらなければ、それは単に滑走路の上のもう一つの「きらびやかな物語」で終わる。
公開コントラクトはガラス張りの家。機密コントラクトは窓付きの金庫だ。市場はやがて、唯一重要な問いを投げてくるだろう――その金庫を本当に使っているのは誰なのか、と。
$ACE
$SOL
8
5
549
·
--
#termmax @termmax
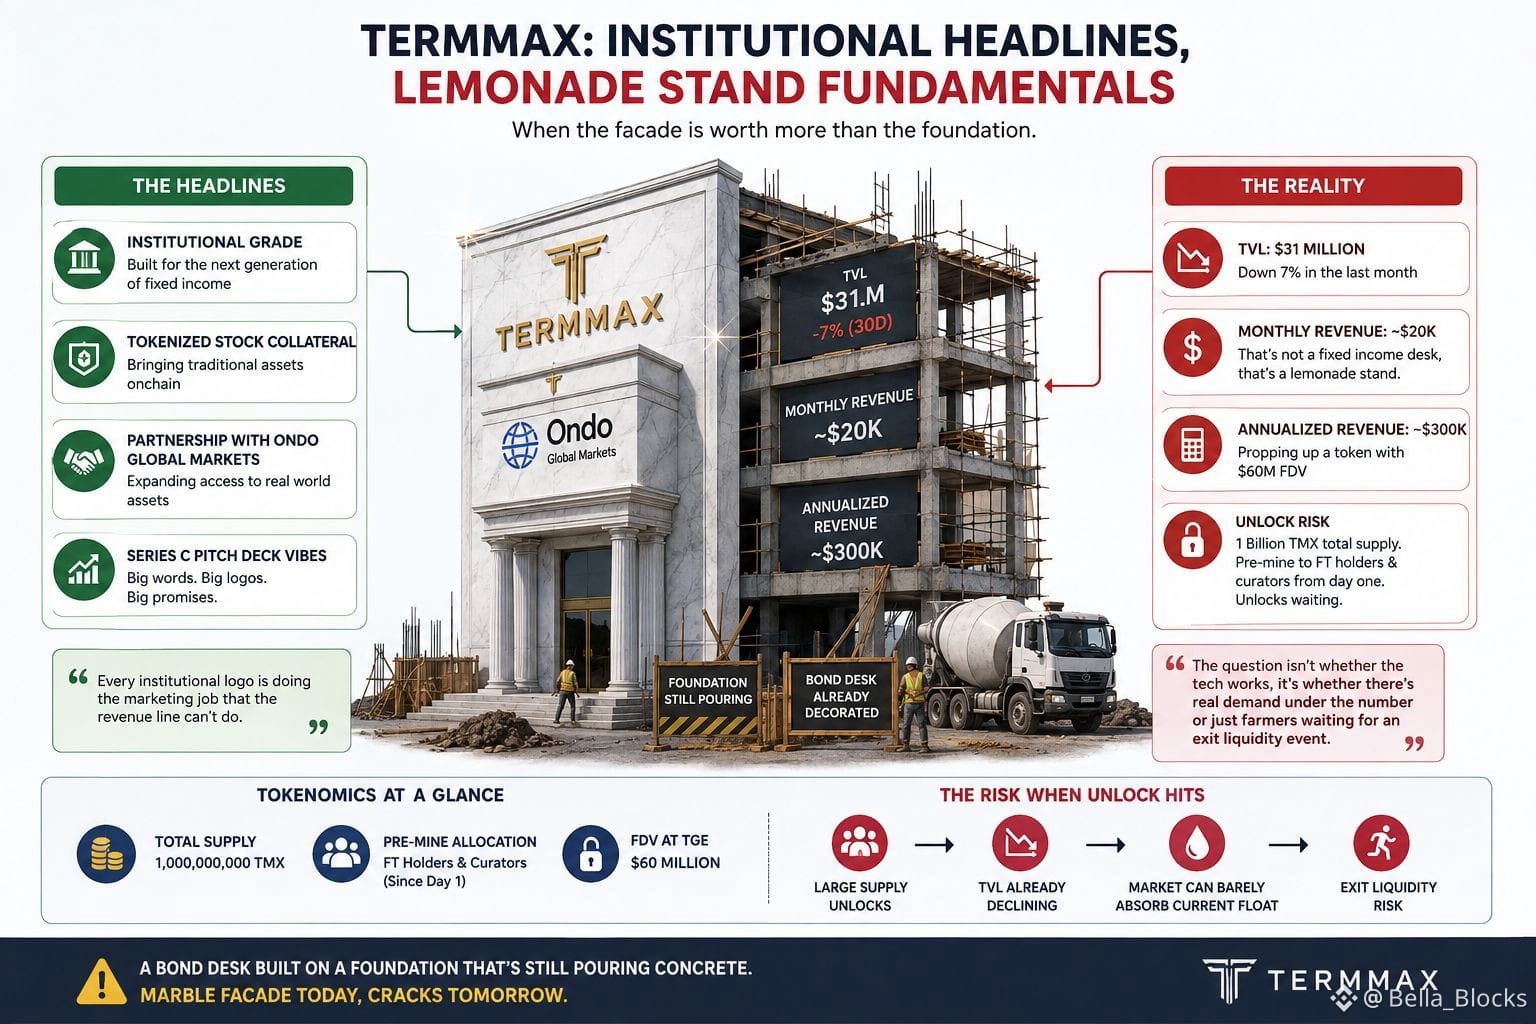
TermMaxの見出しの横に並ぶTermMaxの数字を見つめ続けているんだけど、まったく同じ宇宙の話じゃない。見出しは全部、「機関投資家向け」「トークン化された株式担保」とか、オンドのグローバル・マーケッツとの新しい提携をプレスリリースに貼り付けたような内容で、その文章はSeries Cのピッチデッキ用に書かれたみたいに見える。
一方、プロトコルはTVLが3100万で居座ってる(先月から7%以上下げてる)けど、実際の収益は月2万ドル程度。これを年換算すると、FDVが6000万ドルになるはずのトークンを支える形で、年間およそ30万ドル。これは固定金利のデスクじゃない。ブルームバーグの端末をコスプレ衣装にした“レモネード屋”だ。
固定金利が売りで、確実性を嫌う市場の中で確実性を提示するはずなのに、ここで固定されていない唯一のものがトークンの供給量。総計10億TMX。プレマイン(事前採掘)キャンペーンが、初日からこっそりとFTの保有者やキュレーターに積み上がっていって、すべてが、現在のフロートですらTVLを流出させずにかろうじて支えられるか怪しい市場に向けてアンロックされるのを待っている。
僕がいつも戻ってしまうのは、同じイメージだ。土台の下でまだコンクリートを打ってる最中なのに、正面にはもう大理石の外装を吊り下げている、そんな債券デスク。発表文に貼り付けられたあらゆる機関ロゴは、収益ラインが単独ではできないマーケティングの仕事をやってのけている。アンロックが本当に着地したときに問われるのは、技術が機能するかどうかじゃない。数字の下に本当の需要があるのか、それとも、“トークン生成”と化粧した出口流動性イベント待ちのプレマイン農家がいるだけなのか、そこだ。
$ALPINE
{spot}(ALPINEUSDT)
$ACE
{spot}(ACEUSDT)
$1000SATS
{spot}(1000SATSUSDT)
#termmax @TermMax
TermMaxの見出しの横に並ぶTermMaxの数字を見つめ続けているんだけど、まったく同じ宇宙の話じゃない。見出しは全部、「機関投資家向け」「トークン化された株式担保」とか、オンドのグローバル・マーケッツとの新しい提携をプレスリリースに貼り付けたような内容で、その文章はSeries Cのピッチデッキ用に書かれたみたいに見える。
一方、プロトコルはTVLが3100万で居座ってる(先月から7%以上下げてる)けど、実際の収益は月2万ドル程度。これを年換算すると、FDVが6000万ドルになるはずのトークンを支える形で、年間およそ30万ドル。これは固定金利のデスクじゃない。ブルームバーグの端末をコスプレ衣装にした“レモネード屋”だ。
固定金利が売りで、確実性を嫌う市場の中で確実性を提示するはずなのに、ここで固定されていない唯一のものがトークンの供給量。総計10億TMX。プレマイン(事前採掘)キャンペーンが、初日からこっそりとFTの保有者やキュレーターに積み上がっていって、すべてが、現在のフロートですらTVLを流出させずにかろうじて支えられるか怪しい市場に向けてアンロックされるのを待っている。
僕がいつも戻ってしまうのは、同じイメージだ。土台の下でまだコンクリートを打ってる最中なのに、正面にはもう大理石の外装を吊り下げている、そんな債券デスク。発表文に貼り付けられたあらゆる機関ロゴは、収益ラインが単独ではできないマーケティングの仕事をやってのけている。アンロックが本当に着地したときに問われるのは、技術が機能するかどうかじゃない。数字の下に本当の需要があるのか、それとも、“トークン生成”と化粧した出口流動性イベント待ちのプレマイン農家がいるだけなのか、そこだ。
$ALPINE
$ACE
$1000SATS
TermMaxの見出しの横に並ぶTermMaxの数字を見つめ続けているんだけど、まったく同じ宇宙の話じゃない。見出しは全部、「機関投資家向け」「トークン化された株式担保」とか、オンドのグローバル・マーケッツとの新しい提携をプレスリリースに貼り付けたような内容で、その文章はSeries Cのピッチデッキ用に書かれたみたいに見える。
一方、プロトコルはTVLが3100万で居座ってる(先月から7%以上下げてる)けど、実際の収益は月2万ドル程度。これを年換算すると、FDVが6000万ドルになるはずのトークンを支える形で、年間およそ30万ドル。これは固定金利のデスクじゃない。ブルームバーグの端末をコスプレ衣装にした“レモネード屋”だ。
固定金利が売りで、確実性を嫌う市場の中で確実性を提示するはずなのに、ここで固定されていない唯一のものがトークンの供給量。総計10億TMX。プレマイン(事前採掘)キャンペーンが、初日からこっそりとFTの保有者やキュレーターに積み上がっていって、すべてが、現在のフロートですらTVLを流出させずにかろうじて支えられるか怪しい市場に向けてアンロックされるのを待っている。
僕がいつも戻ってしまうのは、同じイメージだ。土台の下でまだコンクリートを打ってる最中なのに、正面にはもう大理石の外装を吊り下げている、そんな債券デスク。発表文に貼り付けられたあらゆる機関ロゴは、収益ラインが単独ではできないマーケティングの仕事をやってのけている。アンロックが本当に着地したときに問われるのは、技術が機能するかどうかじゃない。数字の下に本当の需要があるのか、それとも、“トークン生成”と化粧した出口流動性イベント待ちのプレマイン農家がいるだけなのか、そこだ。
$ALPINE
$ACE
$1000SATS
2
2
465
·
--
本人確認中
#dusk $DUSK @Dusk_Foundation
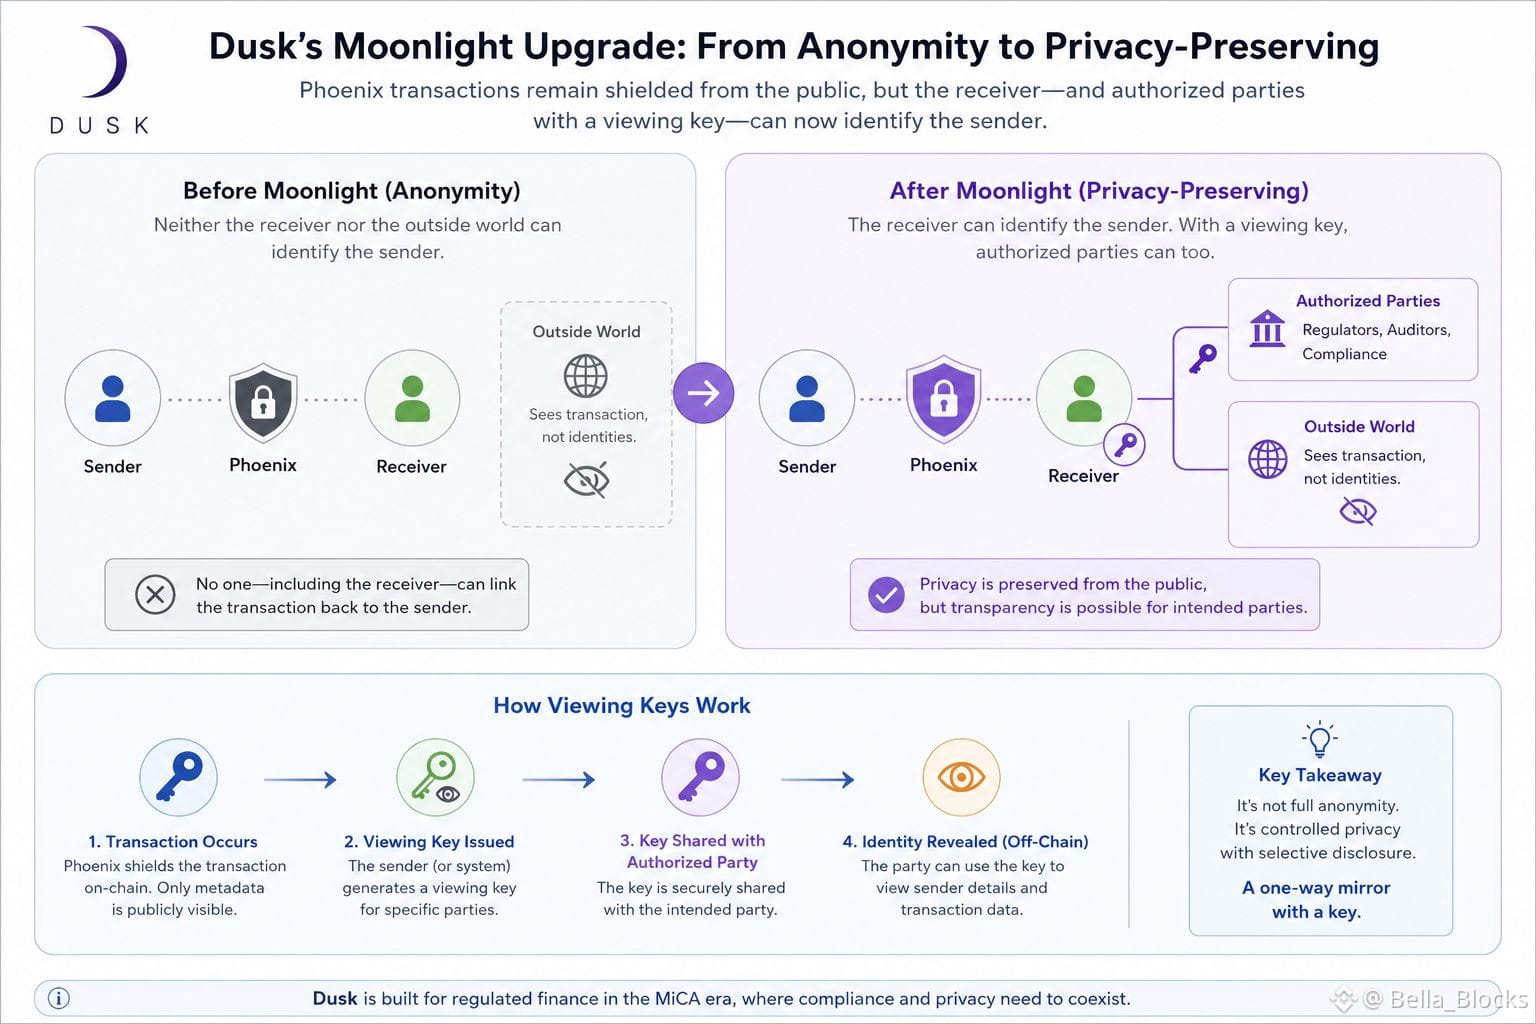
Duskのドキュメントを掘り返して、去年Moonlightが追加されたときに実際に何が変わったのか理解しようとしていたところ、ホワイトペーパーの記述で一度読んだだけでは飲み込めず、二回読み直さざるを得なかった一文に出会いました。彼らは、Phoenixトランザクションの送信者を受信者に対して識別できるようにする機能を追加し、それをPhoenixを「匿名性プロトコルから、プライバシーを保護するプロトコルへと変えた」と位置づけていたのです。
これは単なるマーケティングの言い回しではなく、意味のある違いです。匿名性とは、取引相手を含めて誰も、そのトランザクションをあなたに結びつけられないこと。プライバシーを保護する、というのはDuskがいま定義している通りだと、外の世界には送金の内容が見えない一方で、取引相手本人には見える。そして、閲覧キーによって、規制当局や監査人のような許可された第三者も同様に見られる、ということです。$ACE
これが後退なのか、それとも設計上の選択なのか、私は行ったり来たりしました。壊れているわけではありません。明らかに意図的です。Duskは、MiCA時代の機関投資家向けの金融を見据えており、完全な匿名性は「機能」ではなく「負債」になり得る。そのための提案が、シールドされた残高と、選択的開示です。ですが、それはつまり、「Zcashみたいなプライベート性だ」という比較が、もはや今は完全に正確ではないということでもあります。そして、その比較を繰り返している多くの保有者は、取引モデルのドキュメントを実際には読めていないのではないか、と私は思っています。
これは単なるブラックボックスというより、片方向の鏡に鍵を付けて、特定の人にだけ渡すようなものです。その鏡のどちら側に立っているのかを、誰も見ていない前提で決める前に知っておく価値があります。
$GPS
{spot}(GPSUSDT)
{spot}(ACEUSDT)
{spot}(DUSKUSDT)
#dusk $DUSK @Dusk
Duskのドキュメントを掘り返して、去年Moonlightが追加されたときに実際に何が変わったのか理解しようとしていたところ、ホワイトペーパーの記述で一度読んだだけでは飲み込めず、二回読み直さざるを得なかった一文に出会いました。彼らは、Phoenixトランザクションの送信者を受信者に対して識別できるようにする機能を追加し、それをPhoenixを「匿名性プロトコルから、プライバシーを保護するプロトコルへと変えた」と位置づけていたのです。
これは単なるマーケティングの言い回しではなく、意味のある違いです。匿名性とは、取引相手を含めて誰も、そのトランザクションをあなたに結びつけられないこと。プライバシーを保護する、というのはDuskがいま定義している通りだと、外の世界には送金の内容が見えない一方で、取引相手本人には見える。そして、閲覧キーによって、規制当局や監査人のような許可された第三者も同様に見られる、ということです。$ACE
これが後退なのか、それとも設計上の選択なのか、私は行ったり来たりしました。壊れているわけではありません。明らかに意図的です。Duskは、MiCA時代の機関投資家向けの金融を見据えており、完全な匿名性は「機能」ではなく「負債」になり得る。そのための提案が、シールドされた残高と、選択的開示です。ですが、それはつまり、「Zcashみたいなプライベート性だ」という比較が、もはや今は完全に正確ではないということでもあります。そして、その比較を繰り返している多くの保有者は、取引モデルのドキュメントを実際には読めていないのではないか、と私は思っています。
これは単なるブラックボックスというより、片方向の鏡に鍵を付けて、特定の人にだけ渡すようなものです。その鏡のどちら側に立っているのかを、誰も見ていない前提で決める前に知っておく価値があります。
$GPS
Duskのドキュメントを掘り返して、去年Moonlightが追加されたときに実際に何が変わったのか理解しようとしていたところ、ホワイトペーパーの記述で一度読んだだけでは飲み込めず、二回読み直さざるを得なかった一文に出会いました。彼らは、Phoenixトランザクションの送信者を受信者に対して識別できるようにする機能を追加し、それをPhoenixを「匿名性プロトコルから、プライバシーを保護するプロトコルへと変えた」と位置づけていたのです。
これは単なるマーケティングの言い回しではなく、意味のある違いです。匿名性とは、取引相手を含めて誰も、そのトランザクションをあなたに結びつけられないこと。プライバシーを保護する、というのはDuskがいま定義している通りだと、外の世界には送金の内容が見えない一方で、取引相手本人には見える。そして、閲覧キーによって、規制当局や監査人のような許可された第三者も同様に見られる、ということです。$ACE
これが後退なのか、それとも設計上の選択なのか、私は行ったり来たりしました。壊れているわけではありません。明らかに意図的です。Duskは、MiCA時代の機関投資家向けの金融を見据えており、完全な匿名性は「機能」ではなく「負債」になり得る。そのための提案が、シールドされた残高と、選択的開示です。ですが、それはつまり、「Zcashみたいなプライベート性だ」という比較が、もはや今は完全に正確ではないということでもあります。そして、その比較を繰り返している多くの保有者は、取引モデルのドキュメントを実際には読めていないのではないか、と私は思っています。
これは単なるブラックボックスというより、片方向の鏡に鍵を付けて、特定の人にだけ渡すようなものです。その鏡のどちら側に立っているのかを、誰も見ていない前提で決める前に知っておく価値があります。
$GPS
16
1
18
1k
·
--
#dusk @Dusk_Foundation $DUSK
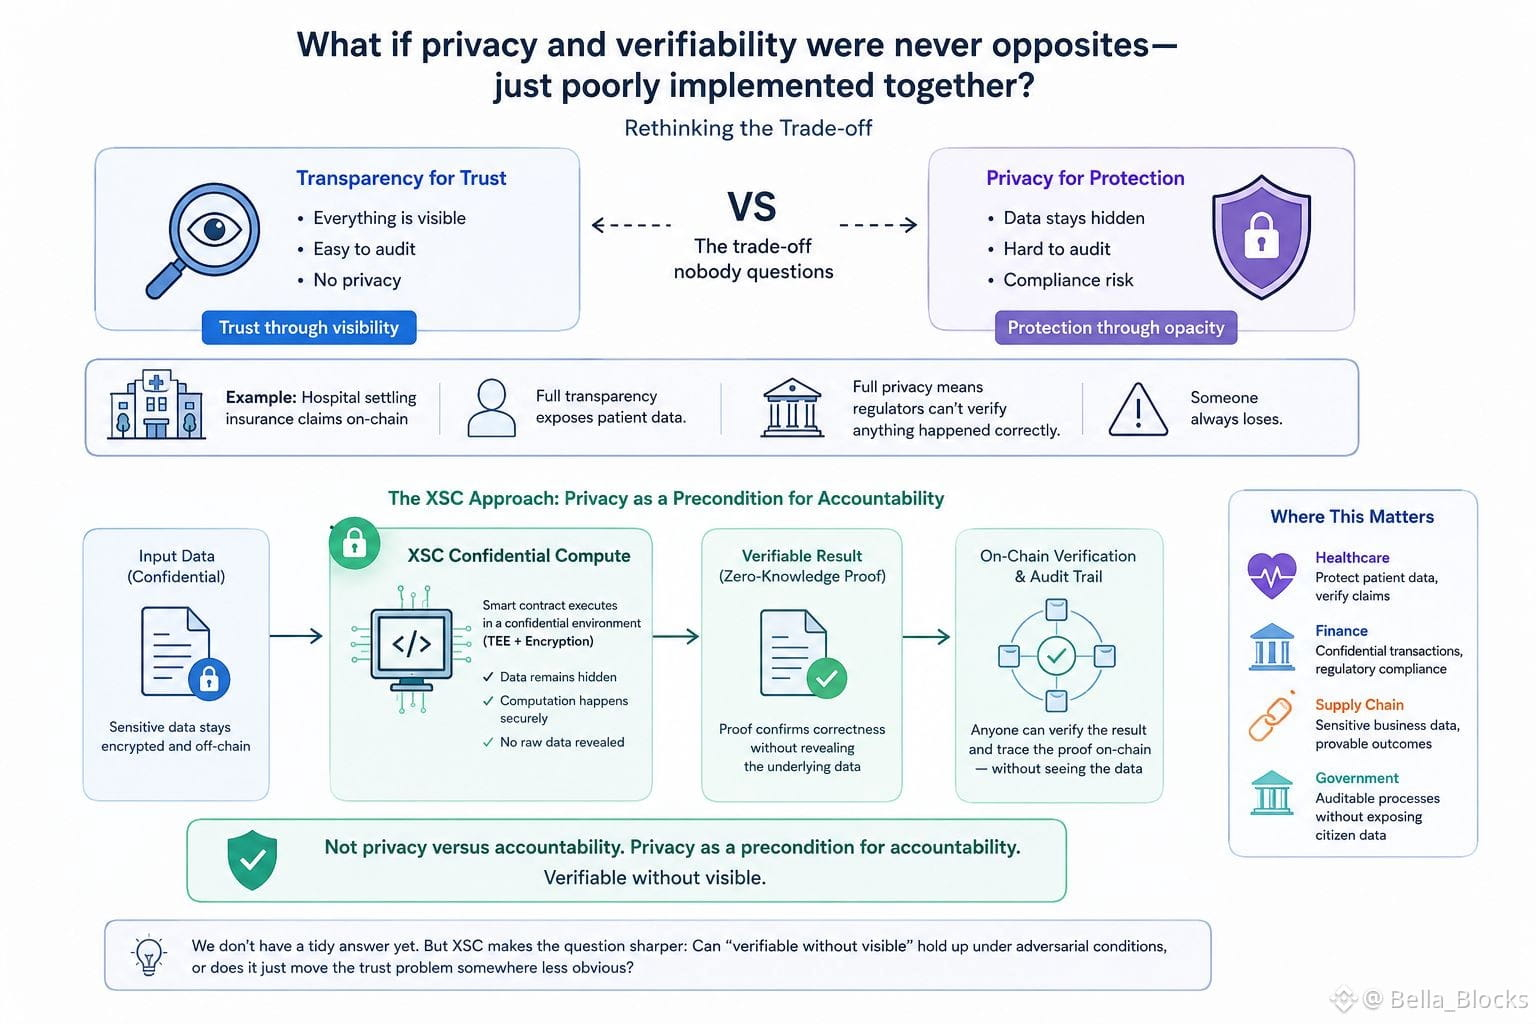
もしプライバシーと検証可能性が、実は互いに対立するものではなく、単に一緒にうまく実装されていないだけだとしたら?
スマートコントラクトのための機密計算を調べているときに、XSCを見つけました。なぜ「プライベート」と「監査可能(監査できる)」が同じ文章にほとんど登場しないのかを理解しようとしていたんです。私の注目を引いたのは暗号技術そのものではなく、業界が“どちらか一方を選ばなければならない”という前提を、あまりにも当然のように受け入れている点でした。
誰も疑わないその取引はこれです。信頼のための透明性か、保護のためのプライバシーか。どちらかを選べ。
病院がオンチェーン上で保険金請求を決済する場面を考えてください。完全な透明性は患者データをさらけ出してしまいます。完全なプライバシーだと、規制当局が何が正しく起きたのか検証できません。必ず誰かが負けます。
XSCの考え方は、基礎となるデータを開示せずに、契約が正しさを証明できるようにすることです。計算は機密のまま行われますが、その結果には検証可能な記録が付いてきます。プライバシー対アカウンタビリティ(説明責任)の対立ではありません。説明責任の前提としてのプライバシーです。
小さな言い換えに見えますが、「設計上の選択」ではなく「物理の法則」のように扱われてきたデフォルトを揺るがします。
これは暗号の世界だけではありません。私たちは、可視性と保護の間に二択の関係を強制するシステムを作り続け、どちら側も満足していないのに驚いています。
では、標準的なユースケースはどこに着地するのでしょう。つまり、互いを完全には信頼していない当事者同士で共有レジャーを持ちつつ、同時にすべてを公開したくない場合です。「見えないまま検証可能」は、敵対的な条件でも本当に成り立つのでしょうか?それとも、信頼の問題を、より分かりにくい場所へ移しているだけなのでしょうか?
私はきれいな答えを持っていません。でもXSCは、以前よりも鋭くその問いをしています。
$KII
{alpha}(560xeec6574eabba52bac3f0277f2cd5ac7e67197886)
$AIO
{alpha}(560x81a7da4074b8e0ed51bea40f9dcbdf4d9d4832b4)
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
もしプライバシーと検証可能性が、実は互いに対立するものではなく、単に一緒にうまく実装されていないだけだとしたら?
スマートコントラクトのための機密計算を調べているときに、XSCを見つけました。なぜ「プライベート」と「監査可能(監査できる)」が同じ文章にほとんど登場しないのかを理解しようとしていたんです。私の注目を引いたのは暗号技術そのものではなく、業界が“どちらか一方を選ばなければならない”という前提を、あまりにも当然のように受け入れている点でした。
誰も疑わないその取引はこれです。信頼のための透明性か、保護のためのプライバシーか。どちらかを選べ。
病院がオンチェーン上で保険金請求を決済する場面を考えてください。完全な透明性は患者データをさらけ出してしまいます。完全なプライバシーだと、規制当局が何が正しく起きたのか検証できません。必ず誰かが負けます。
XSCの考え方は、基礎となるデータを開示せずに、契約が正しさを証明できるようにすることです。計算は機密のまま行われますが、その結果には検証可能な記録が付いてきます。プライバシー対アカウンタビリティ(説明責任)の対立ではありません。説明責任の前提としてのプライバシーです。
小さな言い換えに見えますが、「設計上の選択」ではなく「物理の法則」のように扱われてきたデフォルトを揺るがします。
これは暗号の世界だけではありません。私たちは、可視性と保護の間に二択の関係を強制するシステムを作り続け、どちら側も満足していないのに驚いています。
では、標準的なユースケースはどこに着地するのでしょう。つまり、互いを完全には信頼していない当事者同士で共有レジャーを持ちつつ、同時にすべてを公開したくない場合です。「見えないまま検証可能」は、敵対的な条件でも本当に成り立つのでしょうか?それとも、信頼の問題を、より分かりにくい場所へ移しているだけなのでしょうか?
私はきれいな答えを持っていません。でもXSCは、以前よりも鋭くその問いをしています。
$KII
$AIO
もしプライバシーと検証可能性が、実は互いに対立するものではなく、単に一緒にうまく実装されていないだけだとしたら?
スマートコントラクトのための機密計算を調べているときに、XSCを見つけました。なぜ「プライベート」と「監査可能(監査できる)」が同じ文章にほとんど登場しないのかを理解しようとしていたんです。私の注目を引いたのは暗号技術そのものではなく、業界が“どちらか一方を選ばなければならない”という前提を、あまりにも当然のように受け入れている点でした。
誰も疑わないその取引はこれです。信頼のための透明性か、保護のためのプライバシーか。どちらかを選べ。
病院がオンチェーン上で保険金請求を決済する場面を考えてください。完全な透明性は患者データをさらけ出してしまいます。完全なプライバシーだと、規制当局が何が正しく起きたのか検証できません。必ず誰かが負けます。
XSCの考え方は、基礎となるデータを開示せずに、契約が正しさを証明できるようにすることです。計算は機密のまま行われますが、その結果には検証可能な記録が付いてきます。プライバシー対アカウンタビリティ(説明責任)の対立ではありません。説明責任の前提としてのプライバシーです。
小さな言い換えに見えますが、「設計上の選択」ではなく「物理の法則」のように扱われてきたデフォルトを揺るがします。
これは暗号の世界だけではありません。私たちは、可視性と保護の間に二択の関係を強制するシステムを作り続け、どちら側も満足していないのに驚いています。
では、標準的なユースケースはどこに着地するのでしょう。つまり、互いを完全には信頼していない当事者同士で共有レジャーを持ちつつ、同時にすべてを公開したくない場合です。「見えないまま検証可能」は、敵対的な条件でも本当に成り立つのでしょうか?それとも、信頼の問題を、より分かりにくい場所へ移しているだけなのでしょうか?
私はきれいな答えを持っていません。でもXSCは、以前よりも鋭くその問いをしています。
$KII
$AIO
14
1
11
1k
·
--
#dusk @Dusk_Foundation $DUSK
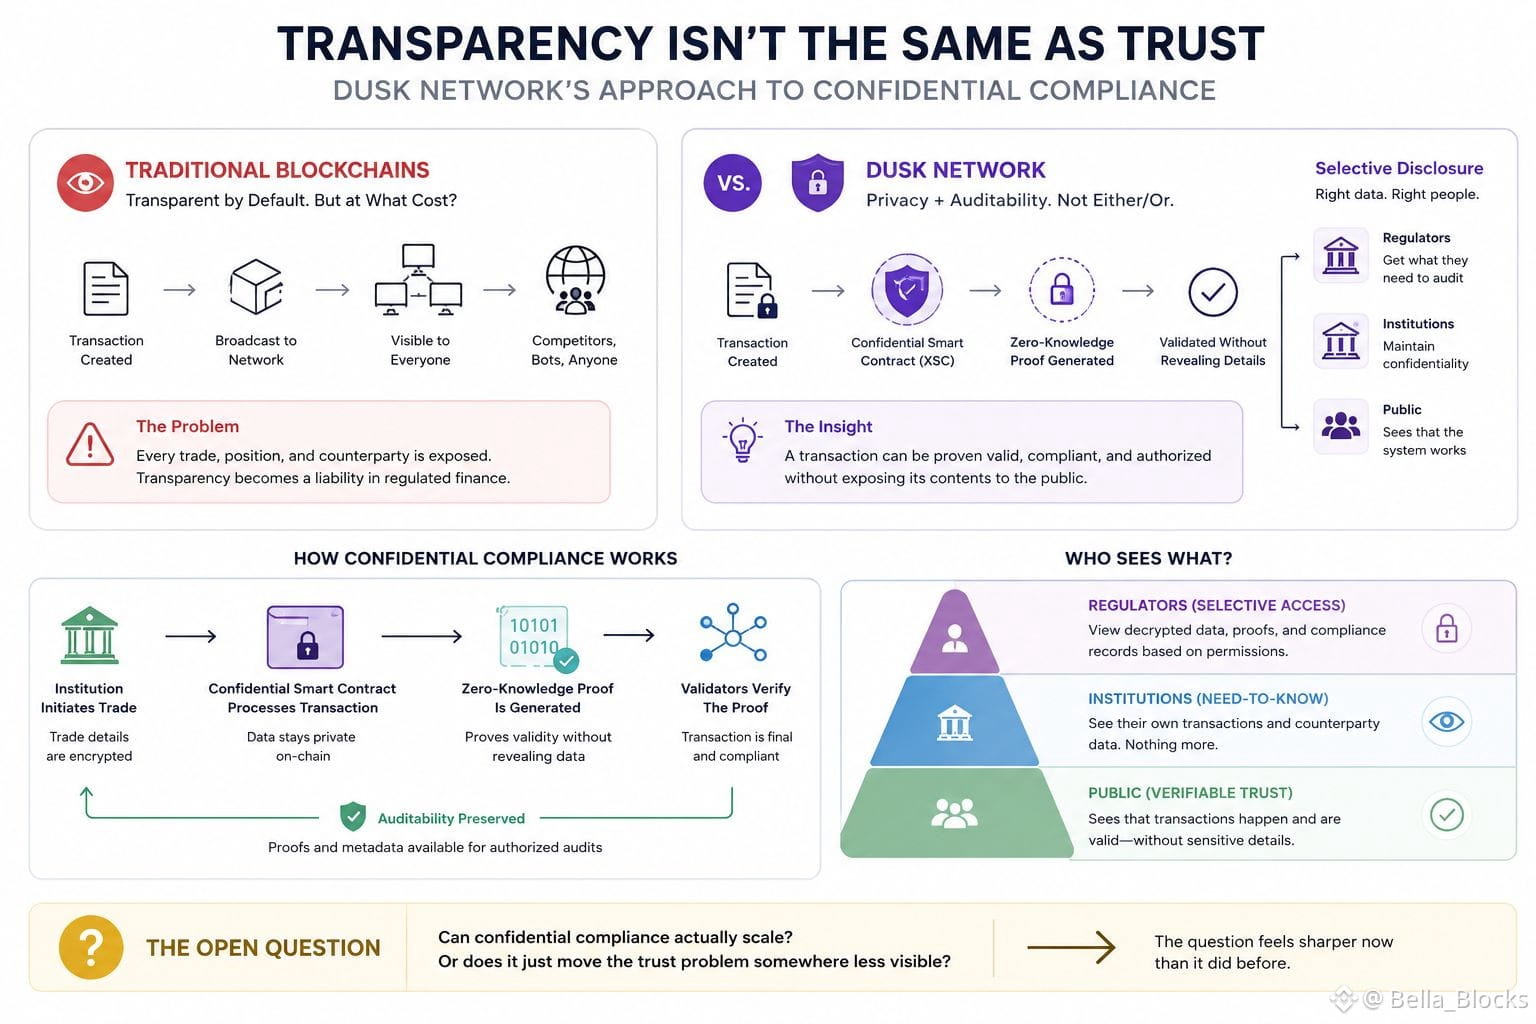
なぜ私たちはブロックチェーンにおいて「透明」と「信頼できる」を同義語として扱うのでしょうか? それらは同じ言葉ではありませんが、私たちはまるで同じであるかのようにシステムを構築しています。
私は、規制下の金融がなぜ大規模にオンチェーンへ移行してこなかったのかを理解しようと、プライバシー重視のインフラプロジェクトを掘り下げる中で Dusk Network に出会いました。私の目を引いたのはロードマップでもトークンでもなく、機密スマートコントラクトを回避のためのツールではなく、コンプライアンスのためのツールとして位置づけていた点でした。
暗号資産の大半で当然視されているトレードオフはこうです。透明性を得るか、プライバシーを得るか、どちらかを選べということ。公開台帳こそがその存在意義だと称賛されています。
しかし、中規模の資産運用会社が証券をオンチェーンで決済する場面を考えてみてください。すべての取引、すべてのポジション、すべてのカウンターパーティーが、同じチェーンを監視する競合相手にさらされるのです。それは分散化が機能しているのではなく、むしろリスクです。
Dusk の主張は、プライバシーと監査可能性は対立概念ではない、というものです。ゼロ知識証明によって、取引内容を全員に開示することなく、その取引が有効であること、つまりコンプライアンスに適合し、支払い能力があり、承認済みであることを検証できます。規制当局は必要に応じて選択的開示を受けられます。システムが機能していることを信頼するのに、一般公開に完全な全容は必要ありません。
視野を広げると、これはよくあるパターンです。インフラはまず理念的なユースケース向けに構築され、実務的で規制に対応したユースケースは後回しにされる――あるいは不可能だとみなされるのです。
この機密コンプライアンスが本当に宣伝どおりにスケールするのか、それとも信頼の問題を単に別の、より見えにくい場所へ移しているだけなのか、私には分かりません。
ここで明快な答えは持っていません。ただ、それを調べる前よりも今のほうが、この問いは鋭く感じられます。
$CYS
{alpha}(560x0c69199c1562233640e0db5ce2c399a88eb507c7)
$AEON
{alpha}(560x277add739c6e0477616948357af9e79fe1ec9b80)
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
なぜ私たちはブロックチェーンにおいて「透明」と「信頼できる」を同義語として扱うのでしょうか? それらは同じ言葉ではありませんが、私たちはまるで同じであるかのようにシステムを構築しています。
私は、規制下の金融がなぜ大規模にオンチェーンへ移行してこなかったのかを理解しようと、プライバシー重視のインフラプロジェクトを掘り下げる中で Dusk Network に出会いました。私の目を引いたのはロードマップでもトークンでもなく、機密スマートコントラクトを回避のためのツールではなく、コンプライアンスのためのツールとして位置づけていた点でした。
暗号資産の大半で当然視されているトレードオフはこうです。透明性を得るか、プライバシーを得るか、どちらかを選べということ。公開台帳こそがその存在意義だと称賛されています。
しかし、中規模の資産運用会社が証券をオンチェーンで決済する場面を考えてみてください。すべての取引、すべてのポジション、すべてのカウンターパーティーが、同じチェーンを監視する競合相手にさらされるのです。それは分散化が機能しているのではなく、むしろリスクです。
Dusk の主張は、プライバシーと監査可能性は対立概念ではない、というものです。ゼロ知識証明によって、取引内容を全員に開示することなく、その取引が有効であること、つまりコンプライアンスに適合し、支払い能力があり、承認済みであることを検証できます。規制当局は必要に応じて選択的開示を受けられます。システムが機能していることを信頼するのに、一般公開に完全な全容は必要ありません。
視野を広げると、これはよくあるパターンです。インフラはまず理念的なユースケース向けに構築され、実務的で規制に対応したユースケースは後回しにされる――あるいは不可能だとみなされるのです。
この機密コンプライアンスが本当に宣伝どおりにスケールするのか、それとも信頼の問題を単に別の、より見えにくい場所へ移しているだけなのか、私には分かりません。
ここで明快な答えは持っていません。ただ、それを調べる前よりも今のほうが、この問いは鋭く感じられます。
$CYS
$AEON
なぜ私たちはブロックチェーンにおいて「透明」と「信頼できる」を同義語として扱うのでしょうか? それらは同じ言葉ではありませんが、私たちはまるで同じであるかのようにシステムを構築しています。
私は、規制下の金融がなぜ大規模にオンチェーンへ移行してこなかったのかを理解しようと、プライバシー重視のインフラプロジェクトを掘り下げる中で Dusk Network に出会いました。私の目を引いたのはロードマップでもトークンでもなく、機密スマートコントラクトを回避のためのツールではなく、コンプライアンスのためのツールとして位置づけていた点でした。
暗号資産の大半で当然視されているトレードオフはこうです。透明性を得るか、プライバシーを得るか、どちらかを選べということ。公開台帳こそがその存在意義だと称賛されています。
しかし、中規模の資産運用会社が証券をオンチェーンで決済する場面を考えてみてください。すべての取引、すべてのポジション、すべてのカウンターパーティーが、同じチェーンを監視する競合相手にさらされるのです。それは分散化が機能しているのではなく、むしろリスクです。
Dusk の主張は、プライバシーと監査可能性は対立概念ではない、というものです。ゼロ知識証明によって、取引内容を全員に開示することなく、その取引が有効であること、つまりコンプライアンスに適合し、支払い能力があり、承認済みであることを検証できます。規制当局は必要に応じて選択的開示を受けられます。システムが機能していることを信頼するのに、一般公開に完全な全容は必要ありません。
視野を広げると、これはよくあるパターンです。インフラはまず理念的なユースケース向けに構築され、実務的で規制に対応したユースケースは後回しにされる――あるいは不可能だとみなされるのです。
この機密コンプライアンスが本当に宣伝どおりにスケールするのか、それとも信頼の問題を単に別の、より見えにくい場所へ移しているだけなのか、私には分かりません。
ここで明快な答えは持っていません。ただ、それを調べる前よりも今のほうが、この問いは鋭く感じられます。
$CYS
$AEON
16
13
1.8k
·
--
#dusk @Dusk_Foundation $DUSK
今日、コーヒーを飲みながらDuskのステーキングに関するドキュメントを確認していたところ、皆が普段よく話題にするプライバシー機能以上に、ある小さな点が目に留まりました。
それは、アクティブなストーカーがさらにDUSKを追加したときに何が起きるのか、という部分です。
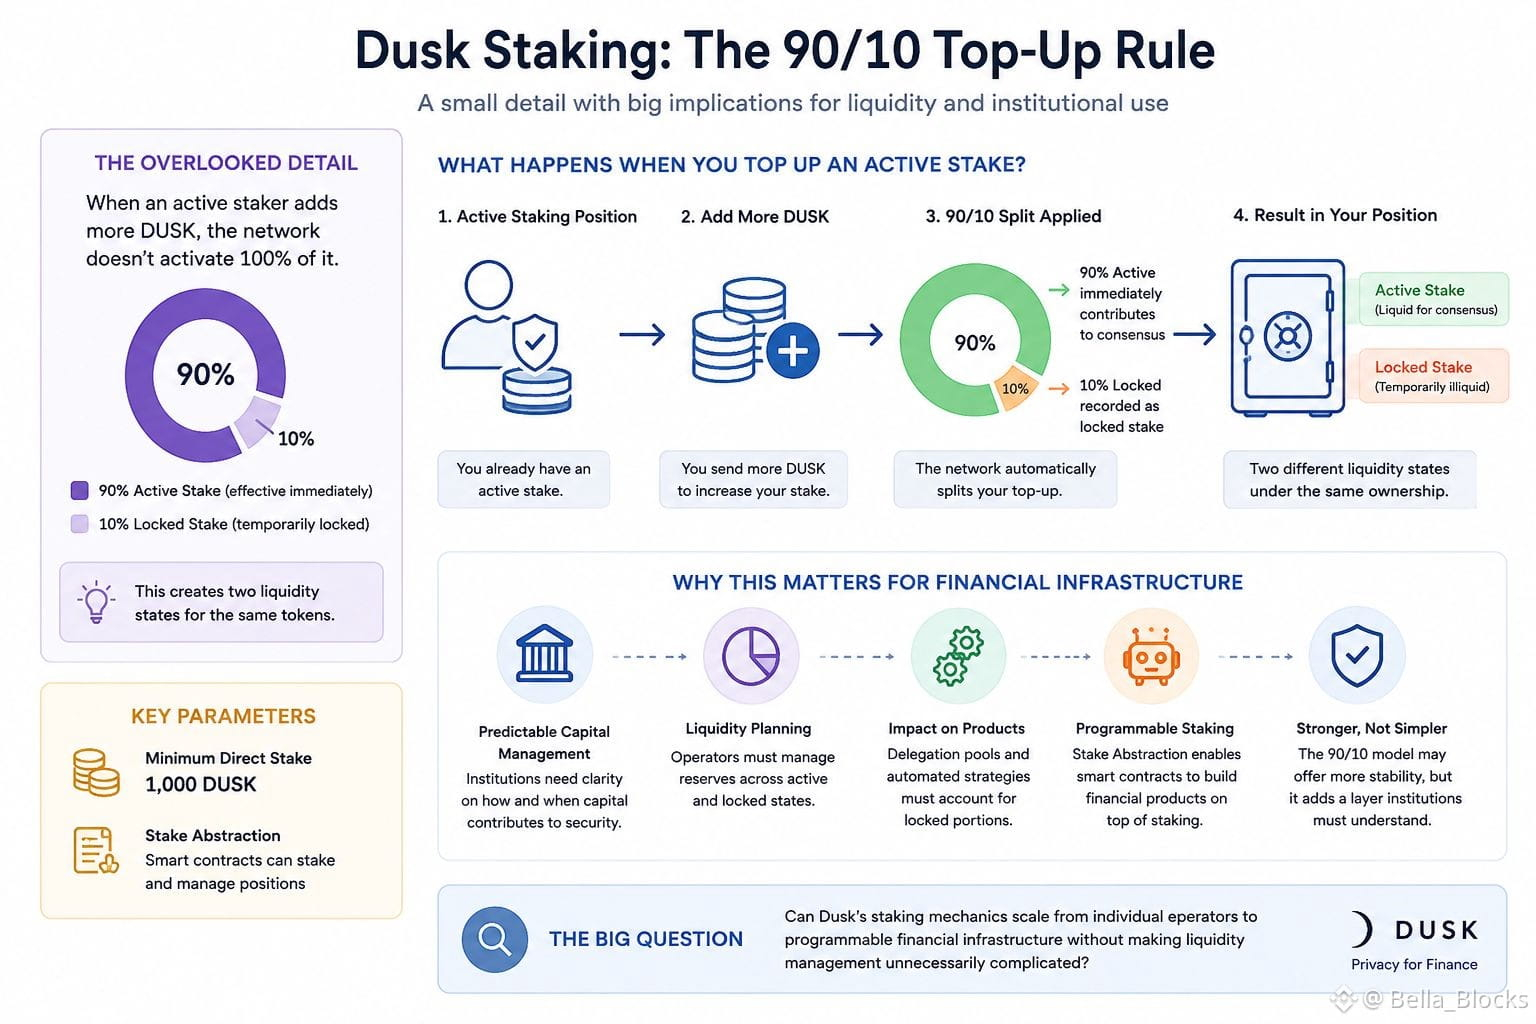
ドキュメントでは、すでにポジションがアクティブになっている場合、追加入金(トップアップ)の90%が即座にアクティブになり、残りの10%がロックされたステークとして記録されるとされています。些細に見えるかもしれませんが、Duskがバリデータの資本をどのように扱っているのかを示唆しているように思います。
このネットワークは、追加ステークを単に「即座に交換可能なセキュリティ」としては捉えません。その一部は一時的に流動性が下がる一方で、ストーカーはそれを引き続き所有します。
その結果、「私がコントロールしている資本」と「現在コンセンサスに寄与している資本」の間に、微妙な切り分けが生まれます。
私は、これがなぜ金融に焦点を当てたブロックチェーンで重要なのかを考え始めました。
機関が将来的にDuskを決済に使うようになれば、取引のプライバシーと同じくらい、資本の動きが予測可能であることを重視する可能性があります。流動性の状態が異なることをステーキングシステムが導入するなら、オペレーターが準備資金をどう管理し、委任プロダクトや自動ステーキングの戦略をどう設計するかにも影響し得ます。
最低の直接ステークは1,000 DUSKで、DuskはスマートコントラクトによるStake Abstractionを介したステーキング管理も許可しています。
だから私にとって興味深いのは、Duskがより多くのステークトークンを集められるかどうかだけではありません。ステーキングの仕組みが、個々のオペレーターから、プログラム可能な金融インフラへとスケールしていく際に、流動性管理を不必要に複雑にすることなく拡張できるかどうかです。
ネットワークが成熟していくにつれて、この設計上の細部は追いかける価値があると思います。
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
今日、コーヒーを飲みながらDuskのステーキングに関するドキュメントを確認していたところ、皆が普段よく話題にするプライバシー機能以上に、ある小さな点が目に留まりました。
それは、アクティブなストーカーがさらにDUSKを追加したときに何が起きるのか、という部分です。
ドキュメントでは、すでにポジションがアクティブになっている場合、追加入金(トップアップ)の90%が即座にアクティブになり、残りの10%がロックされたステークとして記録されるとされています。些細に見えるかもしれませんが、Duskがバリデータの資本をどのように扱っているのかを示唆しているように思います。
このネットワークは、追加ステークを単に「即座に交換可能なセキュリティ」としては捉えません。その一部は一時的に流動性が下がる一方で、ストーカーはそれを引き続き所有します。
その結果、「私がコントロールしている資本」と「現在コンセンサスに寄与している資本」の間に、微妙な切り分けが生まれます。
私は、これがなぜ金融に焦点を当てたブロックチェーンで重要なのかを考え始めました。
機関が将来的にDuskを決済に使うようになれば、取引のプライバシーと同じくらい、資本の動きが予測可能であることを重視する可能性があります。流動性の状態が異なることをステーキングシステムが導入するなら、オペレーターが準備資金をどう管理し、委任プロダクトや自動ステーキングの戦略をどう設計するかにも影響し得ます。
最低の直接ステークは1,000 DUSKで、DuskはスマートコントラクトによるStake Abstractionを介したステーキング管理も許可しています。
だから私にとって興味深いのは、Duskがより多くのステークトークンを集められるかどうかだけではありません。ステーキングの仕組みが、個々のオペレーターから、プログラム可能な金融インフラへとスケールしていく際に、流動性管理を不必要に複雑にすることなく拡張できるかどうかです。
ネットワークが成熟していくにつれて、この設計上の細部は追いかける価値があると思います。
今日、コーヒーを飲みながらDuskのステーキングに関するドキュメントを確認していたところ、皆が普段よく話題にするプライバシー機能以上に、ある小さな点が目に留まりました。
それは、アクティブなストーカーがさらにDUSKを追加したときに何が起きるのか、という部分です。
ドキュメントでは、すでにポジションがアクティブになっている場合、追加入金(トップアップ)の90%が即座にアクティブになり、残りの10%がロックされたステークとして記録されるとされています。些細に見えるかもしれませんが、Duskがバリデータの資本をどのように扱っているのかを示唆しているように思います。
このネットワークは、追加ステークを単に「即座に交換可能なセキュリティ」としては捉えません。その一部は一時的に流動性が下がる一方で、ストーカーはそれを引き続き所有します。
その結果、「私がコントロールしている資本」と「現在コンセンサスに寄与している資本」の間に、微妙な切り分けが生まれます。
私は、これがなぜ金融に焦点を当てたブロックチェーンで重要なのかを考え始めました。
機関が将来的にDuskを決済に使うようになれば、取引のプライバシーと同じくらい、資本の動きが予測可能であることを重視する可能性があります。流動性の状態が異なることをステーキングシステムが導入するなら、オペレーターが準備資金をどう管理し、委任プロダクトや自動ステーキングの戦略をどう設計するかにも影響し得ます。
最低の直接ステークは1,000 DUSKで、DuskはスマートコントラクトによるStake Abstractionを介したステーキング管理も許可しています。
だから私にとって興味深いのは、Duskがより多くのステークトークンを集められるかどうかだけではありません。ステーキングの仕組みが、個々のオペレーターから、プログラム可能な金融インフラへとスケールしていく際に、流動性管理を不必要に複雑にすることなく拡張できるかどうかです。
ネットワークが成熟していくにつれて、この設計上の細部は追いかける価値があると思います。
9
4
155
·
--
#dusk @Dusk_Foundation $DUSK
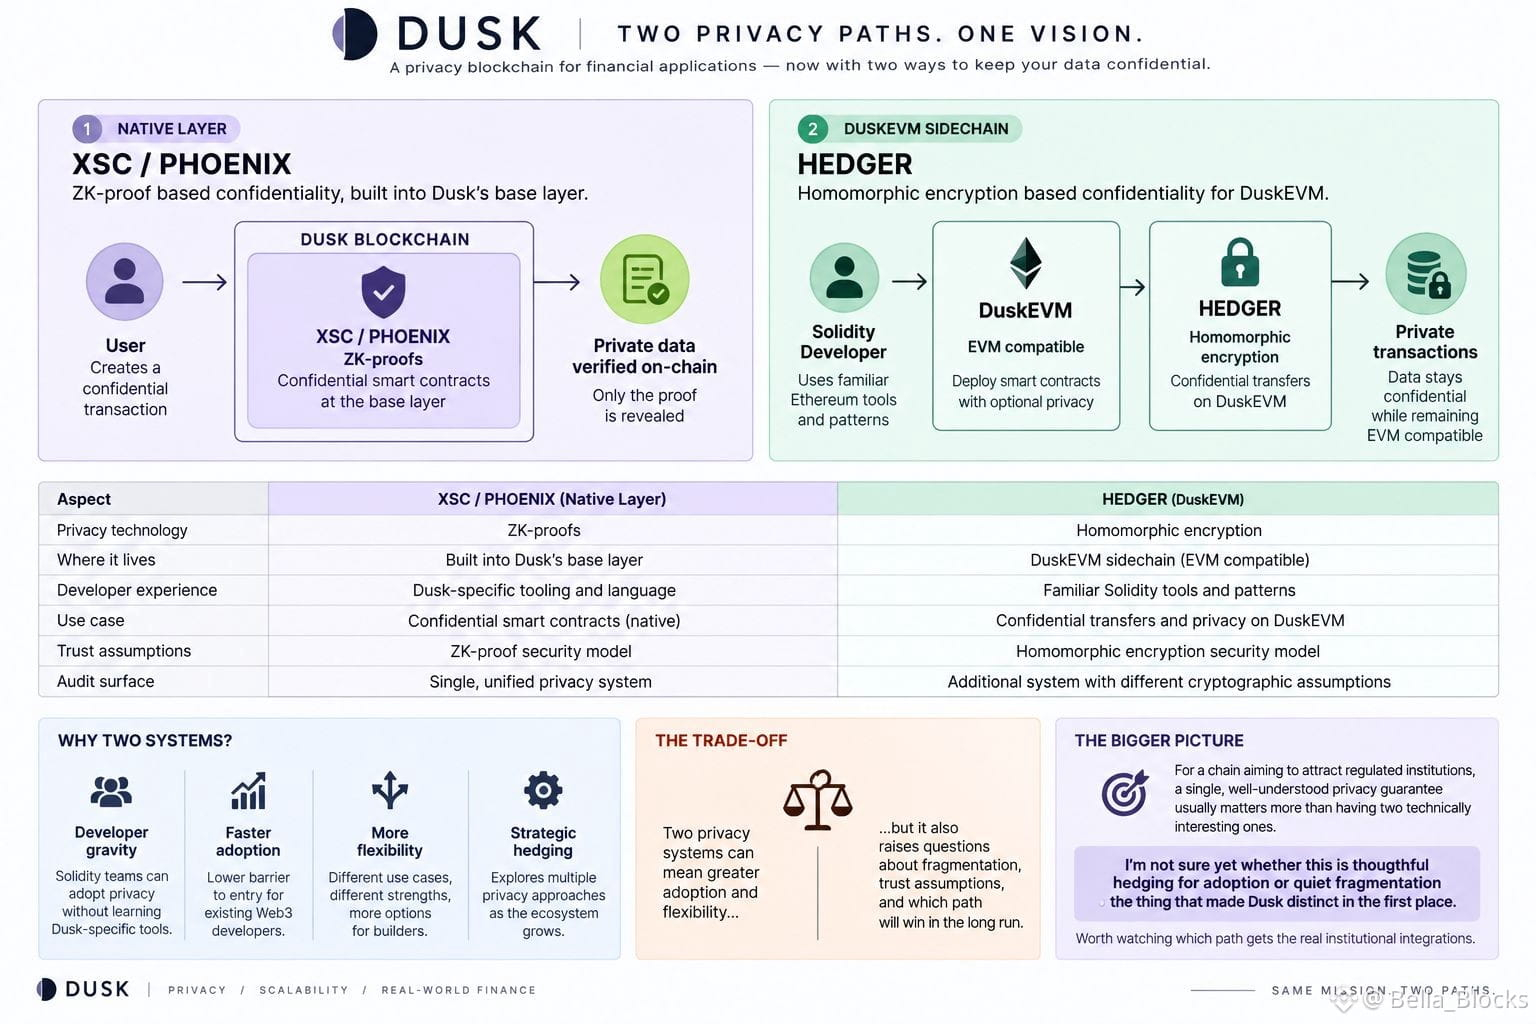
昨夜遅くに好奇心でDuskの更新されたドキュメントを読み漁っていたところ、以前は気づかなかった点が見えてきました。Duskは現在、2つの別々の秘匿性メカニズムを並行して動かしています。1つはネイティブのXSC/Phoenixモデルで、ZKによる証明ベースのものであり、基盤レイヤーに直接組み込まれています。そしてもう1つがHedgerで、これは新しい追加要素で、同型暗号を用いてDuskEVMに秘匿トランスファーをもたらします。
「金融アプリケーションのためのプライバシーブロックチェーン」というのがこのチェーン全体の売り文句だとすると、なぜこうした設計選択なのか不思議です。ネイティブレイヤーが秘匿スマートコントラクトをすでにうまく扱えるのなら、なぜSolidity互換のサイドチェーン上で、暗号的に異なる2つ目の秘匿システムを構築するのでしょうか。
考えられる答えは開発者の重力(開発者にとっての馴染みやすさ)です。ネイティブのXSCはDusk固有のツールを学ぶ必要がある一方で、DuskEVMならSolidityチームが馴染みのあるパターンでデプロイでき、後からHedgerによってプライバシーを選択して取り込めます。これは合理的な普及戦略でしょう。ただしそれは、プロトコルの中核的な価値提案である秘匿性が、信頼の前提、異なる証明システム、そしておそらく異なる監査対象(監査観点)を伴う“2つのフレーバー”として存在することも意味します。
規制を受ける機関を取り込みにいくようなチェーンであれば、技術的に面白いものが2つあるよりも、単一でよく理解された秘匿性保証があることのほうが通常は重要になります。これが採用に向けた配慮なのか、それともDuskが本来持っていた独自性を静かに分断してしまうものなのか、現時点では判断できません。どちらの道が本当の意味で機関の統合を引き寄せるのか、今後の動きを見守る価値があります。
{spot}(DUSKUSDT)
#dusk @Dusk $DUSK
昨夜遅くに好奇心でDuskの更新されたドキュメントを読み漁っていたところ、以前は気づかなかった点が見えてきました。Duskは現在、2つの別々の秘匿性メカニズムを並行して動かしています。1つはネイティブのXSC/Phoenixモデルで、ZKによる証明ベースのものであり、基盤レイヤーに直接組み込まれています。そしてもう1つがHedgerで、これは新しい追加要素で、同型暗号を用いてDuskEVMに秘匿トランスファーをもたらします。
「金融アプリケーションのためのプライバシーブロックチェーン」というのがこのチェーン全体の売り文句だとすると、なぜこうした設計選択なのか不思議です。ネイティブレイヤーが秘匿スマートコントラクトをすでにうまく扱えるのなら、なぜSolidity互換のサイドチェーン上で、暗号的に異なる2つ目の秘匿システムを構築するのでしょうか。
考えられる答えは開発者の重力(開発者にとっての馴染みやすさ)です。ネイティブのXSCはDusk固有のツールを学ぶ必要がある一方で、DuskEVMならSolidityチームが馴染みのあるパターンでデプロイでき、後からHedgerによってプライバシーを選択して取り込めます。これは合理的な普及戦略でしょう。ただしそれは、プロトコルの中核的な価値提案である秘匿性が、信頼の前提、異なる証明システム、そしておそらく異なる監査対象(監査観点)を伴う“2つのフレーバー”として存在することも意味します。
規制を受ける機関を取り込みにいくようなチェーンであれば、技術的に面白いものが2つあるよりも、単一でよく理解された秘匿性保証があることのほうが通常は重要になります。これが採用に向けた配慮なのか、それともDuskが本来持っていた独自性を静かに分断してしまうものなのか、現時点では判断できません。どちらの道が本当の意味で機関の統合を引き寄せるのか、今後の動きを見守る価値があります。
昨夜遅くに好奇心でDuskの更新されたドキュメントを読み漁っていたところ、以前は気づかなかった点が見えてきました。Duskは現在、2つの別々の秘匿性メカニズムを並行して動かしています。1つはネイティブのXSC/Phoenixモデルで、ZKによる証明ベースのものであり、基盤レイヤーに直接組み込まれています。そしてもう1つがHedgerで、これは新しい追加要素で、同型暗号を用いてDuskEVMに秘匿トランスファーをもたらします。
「金融アプリケーションのためのプライバシーブロックチェーン」というのがこのチェーン全体の売り文句だとすると、なぜこうした設計選択なのか不思議です。ネイティブレイヤーが秘匿スマートコントラクトをすでにうまく扱えるのなら、なぜSolidity互換のサイドチェーン上で、暗号的に異なる2つ目の秘匿システムを構築するのでしょうか。
考えられる答えは開発者の重力(開発者にとっての馴染みやすさ)です。ネイティブのXSCはDusk固有のツールを学ぶ必要がある一方で、DuskEVMならSolidityチームが馴染みのあるパターンでデプロイでき、後からHedgerによってプライバシーを選択して取り込めます。これは合理的な普及戦略でしょう。ただしそれは、プロトコルの中核的な価値提案である秘匿性が、信頼の前提、異なる証明システム、そしておそらく異なる監査対象(監査観点)を伴う“2つのフレーバー”として存在することも意味します。
規制を受ける機関を取り込みにいくようなチェーンであれば、技術的に面白いものが2つあるよりも、単一でよく理解された秘匿性保証があることのほうが通常は重要になります。これが採用に向けた配慮なのか、それともDuskが本来持っていた独自性を静かに分断してしまうものなのか、現時点では判断できません。どちらの道が本当の意味で機関の統合を引き寄せるのか、今後の動きを見守る価値があります。
5
5
118
·
--
#baby @babylonlabs_io $BABY
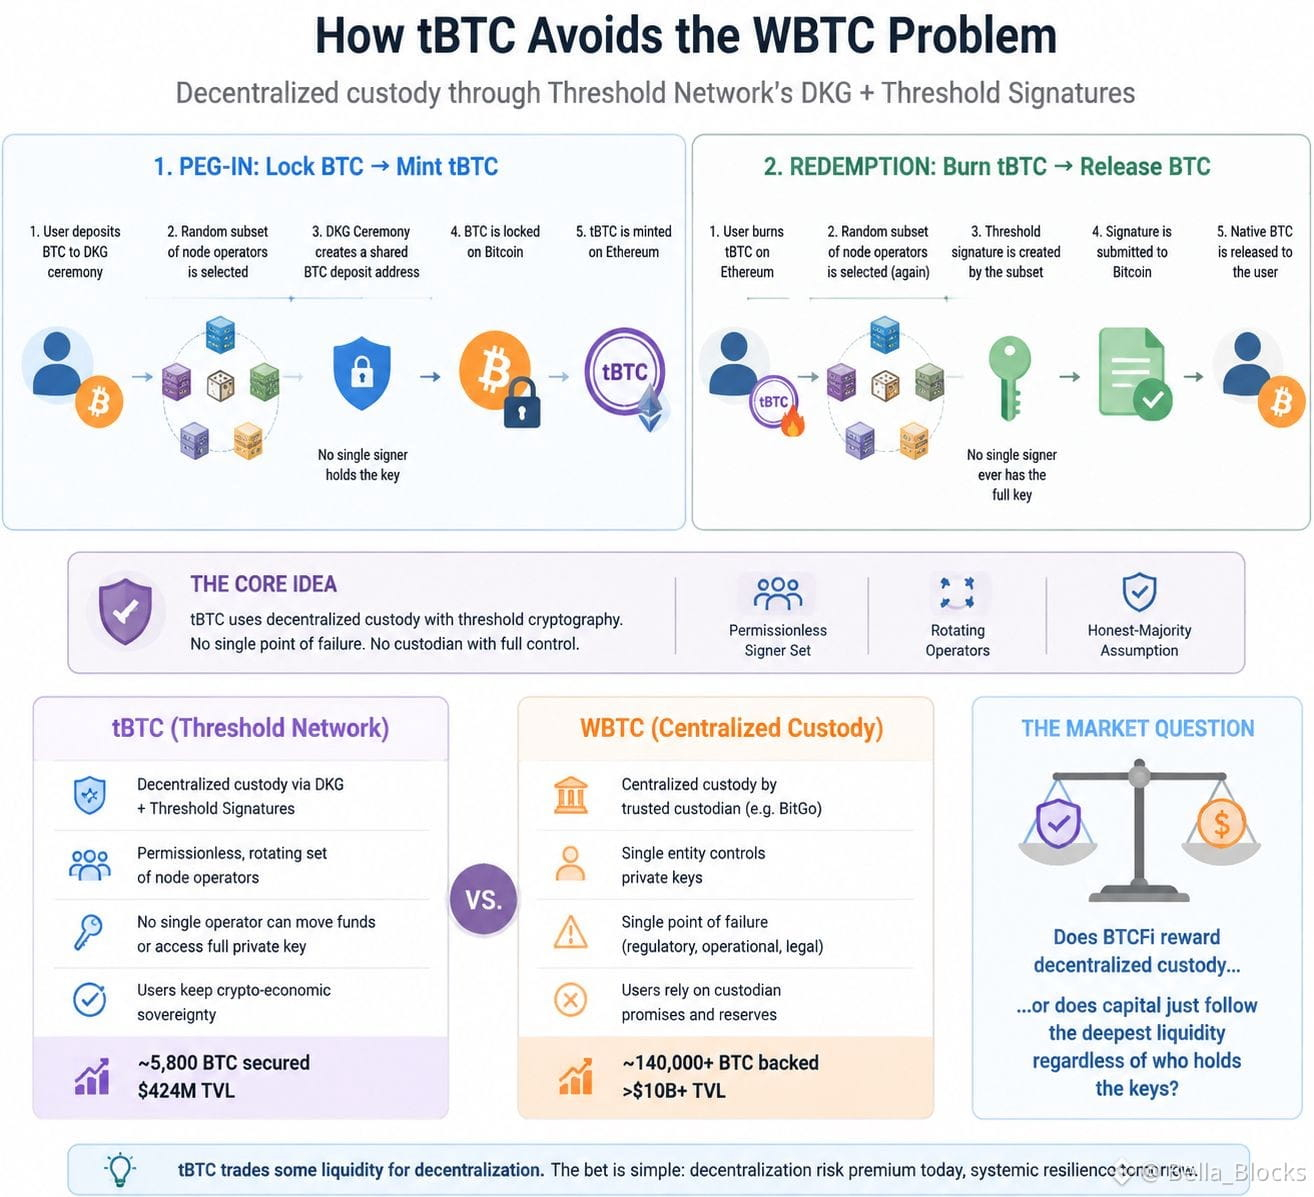
昨夜、Threshold Networkのドキュメントを掘り下げて「tBTCがWBTCの問題をどう回避しているのか」を本当に理解しようとしていたのですが、そこで誰もあまり触れない1つの詳細に行き当たりました。それがDKG(分散鍵生成)儀式です。
誰もがペッグインを「BTCをロックして、Ethereum上で鋳造する」と説明します。これは正しいのですが、肝心な部分を飛ばしています。預け入れを行うと、ノード運営者の中からランダムに選ばれたサブセットが分散鍵生成の儀式を実行し、ビットコインの預金(入金)アドレスを作り出します。単独の署名者がフルの秘密鍵を保持することはなく、持っているのは“断片”だけです。償還(レデンプション)も同じ仕組みで、逆方向に動きます。トークンを焼却すると、同じ閾値の署名者が署名を再構成してネイティブBTCを解放します。ボタンを押すようなカストディアンは存在しません。
私が特に印象的だったのは、システム全体が、単一の企業のコールドストレージを信頼するというよりも、回転する許可のない(permissionless)署名者セットの中に“誠実な過半数”がいるという前提に大きく依存している点です。Threshold自身の数字では、約5,800 BTCが担保されており、TVLは$424 million。これは集中型カストディアンが保有するラップドBTCの巨人たちに比べれば小さな規模です。このギャップが単にプロダクトの品質の問題だとは思えません。「単一障害点がない(no single point of failure)」という性質が、流動性の割引として市場価格に反映されるかどうか、そこが問題なのではないでしょうか。
そこで私がずっと気になっているオープンな問いはこうです。BTCFiは実際に分散されたカストディをきちんと評価して報いるのか。それとも、鍵を誰が持っているかに関係なく、ただ最も深い流動性を持つラッパーへ資本が流れていくだけなのでしょうか?
{spot}(BABYUSDT)
#baby @BabylonLabs_io $BABY
昨夜、Threshold Networkのドキュメントを掘り下げて「tBTCがWBTCの問題をどう回避しているのか」を本当に理解しようとしていたのですが、そこで誰もあまり触れない1つの詳細に行き当たりました。それがDKG(分散鍵生成)儀式です。
誰もがペッグインを「BTCをロックして、Ethereum上で鋳造する」と説明します。これは正しいのですが、肝心な部分を飛ばしています。預け入れを行うと、ノード運営者の中からランダムに選ばれたサブセットが分散鍵生成の儀式を実行し、ビットコインの預金(入金)アドレスを作り出します。単独の署名者がフルの秘密鍵を保持することはなく、持っているのは“断片”だけです。償還(レデンプション)も同じ仕組みで、逆方向に動きます。トークンを焼却すると、同じ閾値の署名者が署名を再構成してネイティブBTCを解放します。ボタンを押すようなカストディアンは存在しません。
私が特に印象的だったのは、システム全体が、単一の企業のコールドストレージを信頼するというよりも、回転する許可のない(permissionless)署名者セットの中に“誠実な過半数”がいるという前提に大きく依存している点です。Threshold自身の数字では、約5,800 BTCが担保されており、TVLは$424 million。これは集中型カストディアンが保有するラップドBTCの巨人たちに比べれば小さな規模です。このギャップが単にプロダクトの品質の問題だとは思えません。「単一障害点がない(no single point of failure)」という性質が、流動性の割引として市場価格に反映されるかどうか、そこが問題なのではないでしょうか。
そこで私がずっと気になっているオープンな問いはこうです。BTCFiは実際に分散されたカストディをきちんと評価して報いるのか。それとも、鍵を誰が持っているかに関係なく、ただ最も深い流動性を持つラッパーへ資本が流れていくだけなのでしょうか?
昨夜、Threshold Networkのドキュメントを掘り下げて「tBTCがWBTCの問題をどう回避しているのか」を本当に理解しようとしていたのですが、そこで誰もあまり触れない1つの詳細に行き当たりました。それがDKG(分散鍵生成)儀式です。
誰もがペッグインを「BTCをロックして、Ethereum上で鋳造する」と説明します。これは正しいのですが、肝心な部分を飛ばしています。預け入れを行うと、ノード運営者の中からランダムに選ばれたサブセットが分散鍵生成の儀式を実行し、ビットコインの預金(入金)アドレスを作り出します。単独の署名者がフルの秘密鍵を保持することはなく、持っているのは“断片”だけです。償還(レデンプション)も同じ仕組みで、逆方向に動きます。トークンを焼却すると、同じ閾値の署名者が署名を再構成してネイティブBTCを解放します。ボタンを押すようなカストディアンは存在しません。
私が特に印象的だったのは、システム全体が、単一の企業のコールドストレージを信頼するというよりも、回転する許可のない(permissionless)署名者セットの中に“誠実な過半数”がいるという前提に大きく依存している点です。Threshold自身の数字では、約5,800 BTCが担保されており、TVLは$424 million。これは集中型カストディアンが保有するラップドBTCの巨人たちに比べれば小さな規模です。このギャップが単にプロダクトの品質の問題だとは思えません。「単一障害点がない(no single point of failure)」という性質が、流動性の割引として市場価格に反映されるかどうか、そこが問題なのではないでしょうか。
そこで私がずっと気になっているオープンな問いはこうです。BTCFiは実際に分散されたカストディをきちんと評価して報いるのか。それとも、鍵を誰が持っているかに関係なく、ただ最も深い流動性を持つラッパーへ資本が流れていくだけなのでしょうか?
5
4
190
·
--
#baby @babylonlabs_io $BABY
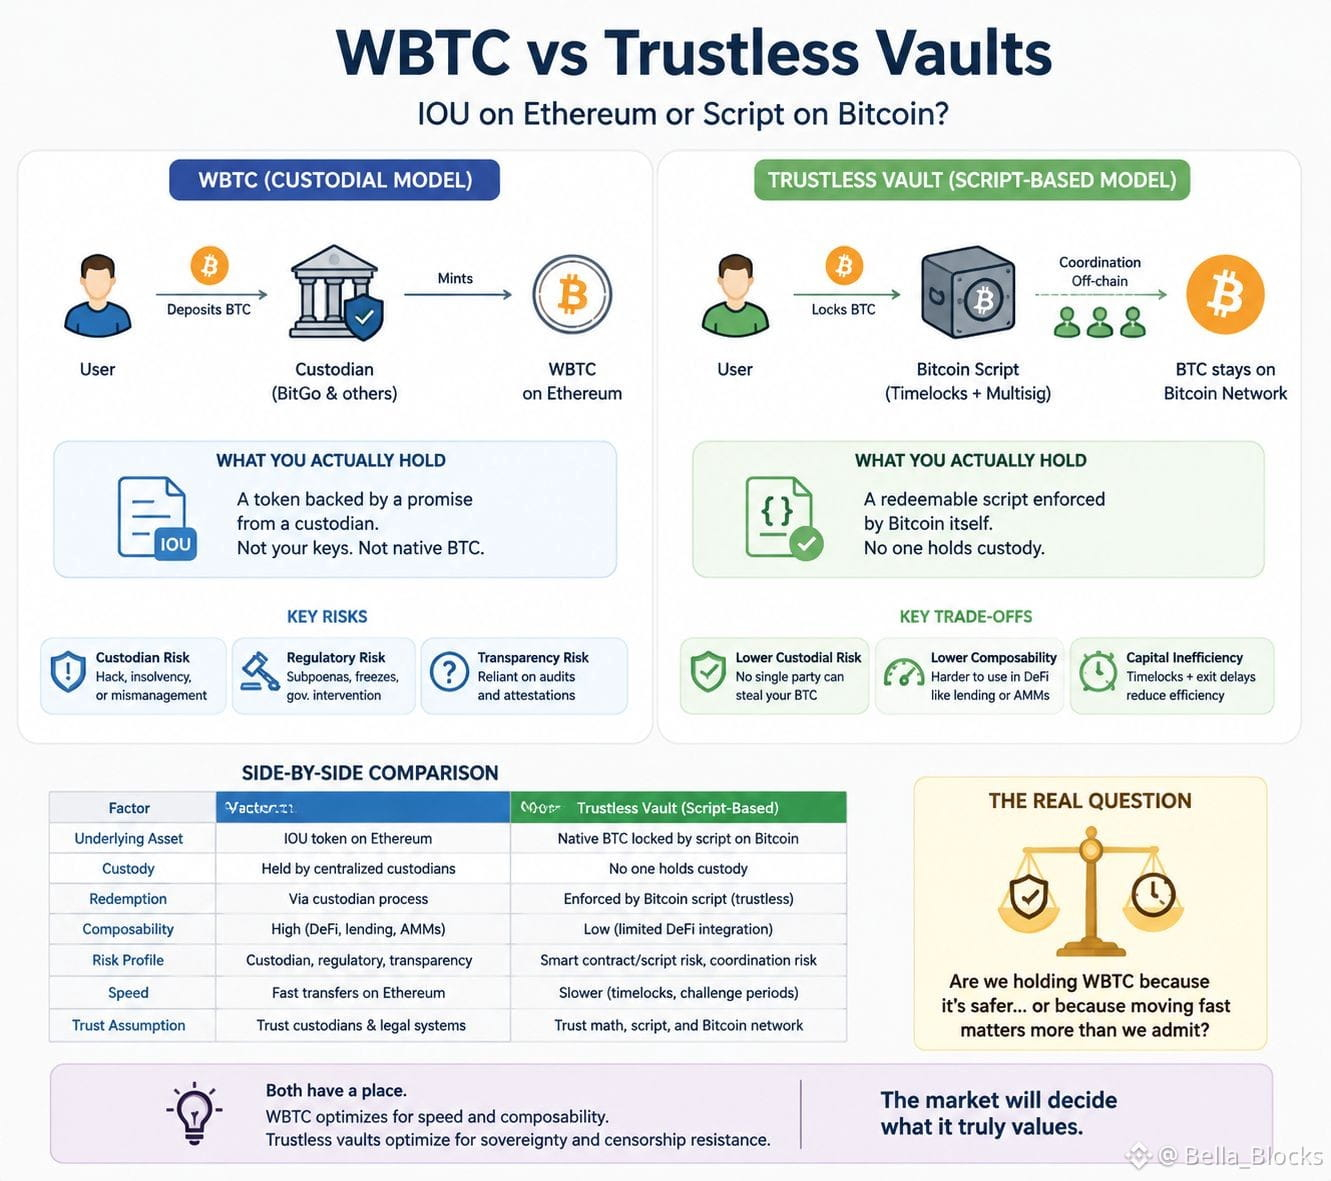
昨夜は寝る代わりに、あるヴォルト・プロトコルの監査レポートを掘り起こしていたら、ある1行が引っかかりました。つまり、そのヴォルトは多くの人が想像する意味ではBTCを一切保有していない。保有しているのは“スクリプト”だ、という点です。
「信託不要(トラストレス)のヴォルト」をWBTCやrenBTCのようなものと一緒くたにする人が見落としがちなディテールがあります。ラップされたBTCはIOU(支払約束証書)です。あなたはビットコインをカストディアン(BitGoなど。WBTCの場合)に送る。すると彼らはイーサリアム上でトークンを発行する。そして今度は、カストディアンがハックされないこと、召喚(訴追)を受けないこと、そして黙って支払不能にならないことを“信じる”ことになります。つまり、分散化された服を着た、連盟型(フェデレーテッド)のカストディです。
対照的に、トラストレス・ヴォルトはビットコインのスクリプト自体を通じて償還を強制しようとします――タイムロック、事前署名済みのトランザクション、オフチェーンで調整されつつもオンチェーンで強制されるマルチシグの閾値などです。どの当事者も単独でカストディを握りません。ビットコインはビットコイン本来の台帳から出ていないのです。
過小評価されているのは、誰もあまりマーケティングしないトレードオフです。これらのヴォルトは、その保証の代わりに合成可能性(コンポーザビリティ)を犠牲にします。WBTCのようにネイティブBTCを貸出プールにそのまま投入することはできません。私が読んだ限り、BitVMベースのものを特に含め、どのトラストレス設計も、カストディリスクを避けるために資本効率を燃やしています。
だから本当の問いは「どちらが安全か」ではありません。問題は、市場がカストディリスクを実際に適切な価格で織り込んでいるのか、それとも、私たちは結局のところ“速く動ける”ことのほうが(認めたくないだけで)重要だから、WBTCを持っているだけなのか、ということです。
{spot}(BABYUSDT)
#baby @BabylonLabs_io $BABY
昨夜は寝る代わりに、あるヴォルト・プロトコルの監査レポートを掘り起こしていたら、ある1行が引っかかりました。つまり、そのヴォルトは多くの人が想像する意味ではBTCを一切保有していない。保有しているのは“スクリプト”だ、という点です。
「信託不要(トラストレス)のヴォルト」をWBTCやrenBTCのようなものと一緒くたにする人が見落としがちなディテールがあります。ラップされたBTCはIOU(支払約束証書)です。あなたはビットコインをカストディアン(BitGoなど。WBTCの場合)に送る。すると彼らはイーサリアム上でトークンを発行する。そして今度は、カストディアンがハックされないこと、召喚(訴追)を受けないこと、そして黙って支払不能にならないことを“信じる”ことになります。つまり、分散化された服を着た、連盟型(フェデレーテッド)のカストディです。
対照的に、トラストレス・ヴォルトはビットコインのスクリプト自体を通じて償還を強制しようとします――タイムロック、事前署名済みのトランザクション、オフチェーンで調整されつつもオンチェーンで強制されるマルチシグの閾値などです。どの当事者も単独でカストディを握りません。ビットコインはビットコイン本来の台帳から出ていないのです。
過小評価されているのは、誰もあまりマーケティングしないトレードオフです。これらのヴォルトは、その保証の代わりに合成可能性(コンポーザビリティ)を犠牲にします。WBTCのようにネイティブBTCを貸出プールにそのまま投入することはできません。私が読んだ限り、BitVMベースのものを特に含め、どのトラストレス設計も、カストディリスクを避けるために資本効率を燃やしています。
だから本当の問いは「どちらが安全か」ではありません。問題は、市場がカストディリスクを実際に適切な価格で織り込んでいるのか、それとも、私たちは結局のところ“速く動ける”ことのほうが(認めたくないだけで)重要だから、WBTCを持っているだけなのか、ということです。
昨夜は寝る代わりに、あるヴォルト・プロトコルの監査レポートを掘り起こしていたら、ある1行が引っかかりました。つまり、そのヴォルトは多くの人が想像する意味ではBTCを一切保有していない。保有しているのは“スクリプト”だ、という点です。
「信託不要(トラストレス)のヴォルト」をWBTCやrenBTCのようなものと一緒くたにする人が見落としがちなディテールがあります。ラップされたBTCはIOU(支払約束証書)です。あなたはビットコインをカストディアン(BitGoなど。WBTCの場合)に送る。すると彼らはイーサリアム上でトークンを発行する。そして今度は、カストディアンがハックされないこと、召喚(訴追)を受けないこと、そして黙って支払不能にならないことを“信じる”ことになります。つまり、分散化された服を着た、連盟型(フェデレーテッド)のカストディです。
対照的に、トラストレス・ヴォルトはビットコインのスクリプト自体を通じて償還を強制しようとします――タイムロック、事前署名済みのトランザクション、オフチェーンで調整されつつもオンチェーンで強制されるマルチシグの閾値などです。どの当事者も単独でカストディを握りません。ビットコインはビットコイン本来の台帳から出ていないのです。
過小評価されているのは、誰もあまりマーケティングしないトレードオフです。これらのヴォルトは、その保証の代わりに合成可能性(コンポーザビリティ)を犠牲にします。WBTCのようにネイティブBTCを貸出プールにそのまま投入することはできません。私が読んだ限り、BitVMベースのものを特に含め、どのトラストレス設計も、カストディリスクを避けるために資本効率を燃やしています。
だから本当の問いは「どちらが安全か」ではありません。問題は、市場がカストディリスクを実際に適切な価格で織り込んでいるのか、それとも、私たちは結局のところ“速く動ける”ことのほうが(認めたくないだけで)重要だから、WBTCを持っているだけなのか、ということです。
4
2
228
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
NEARRisesNearly80%InAWeek
閲覧回数 45,994
999人が討論中
#nearrisesnearly80%inaweek $NEARは直近7日で+80%達成、でも誰も「なぜ」を話してない 🚀
$2.20 → $4.29に上昇。市場全体が+6%しか上がっていない中で。
本当の要因:
→ near $30Bのインテント・ボリューム
→ Hyperliquidでのコンフィデンシャル・パーペチュアルズ(Perps)ローンチ
→ TVLが$190Mに回復 + アクティブウォレット52K
$2.30で見ていたのに何もしなかった。学びを得た。
あなたは保有中?それとも傍観してまだ見てる? 👀
$NEAR #NEARProtocol #CryptoNews
True News
·いいね:2件
·閲覧回数 821
MultiversXPlansHardForkRecovery
閲覧回数 38,211
762人が討論中
CircleLaunchesInstitutionalBTCBackedBorrowing
閲覧回数 35,867
817人が討論中