

Tahir_泰希尔
633 投稿
Tahir_泰希尔
報告
ユーザーをブロック
💎 No hype. Just conviction. Learn, Grow, Build 🚀 Patience is the edge 🔥 X Tahir_Shafi7
125 フォロー
9.9K+ フォロワー
3.5K+ いいね
投稿
すべて
引用
ライブ
PINNED
·
--
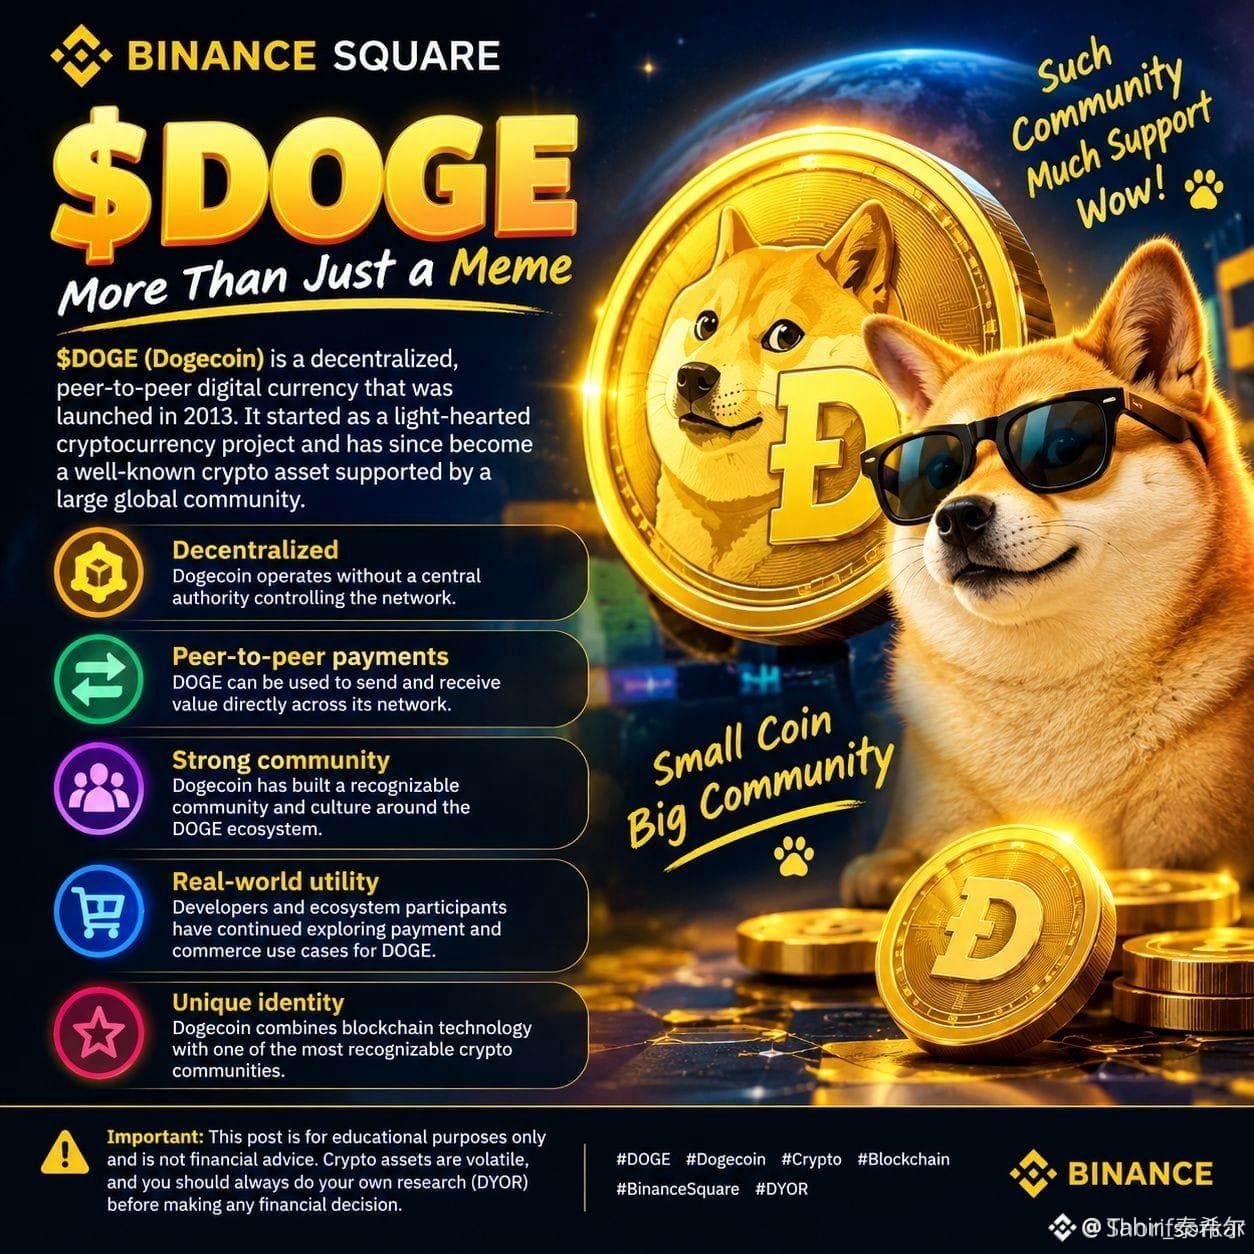
🐕 DOGEは単なるミーム以上の存在です。
Dogecoinは暗号資産の中でも最強クラスのコミュニティを築き、多くの市場サイクルを生き残り、世界中で最も認知されている暗号資産ブランドの一つであり続けています。
本当の問いは、DOGEが冗談として始まったのかどうかではありません…
そのコミュニティ、流動性、採用、そしてブランドが、次のサイクルに向けてDOGEの関連性を保ち続けられるかどうかです。 🚀
ミームの起源。現実の市場インパクト。 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
🐕 DOGEは単なるミーム以上の存在です。
Dogecoinは暗号資産の中でも最強クラスのコミュニティを築き、多くの市場サイクルを生き残り、世界中で最も認知されている暗号資産ブランドの一つであり続けています。
本当の問いは、DOGEが冗談として始まったのかどうかではありません…
そのコミュニティ、流動性、採用、そしてブランドが、次のサイクルに向けてDOGEの関連性を保ち続けられるかどうかです。 🚀
ミームの起源。現実の市場インパクト。 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
Dogecoinは暗号資産の中でも最強クラスのコミュニティを築き、多くの市場サイクルを生き残り、世界中で最も認知されている暗号資産ブランドの一つであり続けています。
本当の問いは、DOGEが冗談として始まったのかどうかではありません…
そのコミュニティ、流動性、採用、そしてブランドが、次のサイクルに向けてDOGEの関連性を保ち続けられるかどうかです。 🚀
ミームの起源。現実の市場インパクト。 🐕💎
#DOGE #Dogecoin #Crypto #Bitcoin #Altcoins
2.3k
35
134
2.3k
·
--
#fedratewatch 9月FOMC:まずは債券市場を見ます。
8月のコアCPIが前月比0.3%上昇したことを踏まえ、私の作業仮説は25bp(ベーシスポイント)の利上げです。不透明なのは、当局者たちが景気に追加の引き締めがどれだけ必要だと考えているかという点です。
私はまず、米国債利回りとドルを見ます。記者会見後に両方が上がるなら、BTC、アルトコイン、テック株に関してはより慎重になります。
利上げにもかかわらず利回りが下がるなら、理由を問いたいです。より強気になりすぎない政策期待が、市場の回復に役立つかもしれません。景気後退懸念が強まるなら、話は別の展開になります。
金にも同じ区別が当てはまります。実質金利が高ければ圧力になりますが、防衛需要が下支えになることもあります。金のラリーと株安が同時に起きても、驚きません。
原油は需要見通しの弱さで苦戦し得ますが、供給の混乱がその圧力を上回る可能性もあります。
私はまだ、長期にわたる利上げサイクルだと断言しません。持続的なインフレがあれば、さらなる引き上げの根拠になり得ます。一方で、物価の鈍化や雇用の弱さは、いったん停止(パーズ)を後押しします。
想定されるBTCのロングを組むなら、回復したレジスタンスが支持として維持されることを重視します。うまく維持できないなら、このセットアップは見送ります。ポジションサイズは、許容できる損失幅に依存します。
最初の数分を見逃すことは問題ありません。
最初に確認するとしたら、利回り・ドル・BTCのどれですか?
#FedRateWatch #BTC #XAU
#fedratewatch 9月FOMC:まずは債券市場を見ます。
8月のコアCPIが前月比0.3%上昇したことを踏まえ、私の作業仮説は25bp(ベーシスポイント)の利上げです。不透明なのは、当局者たちが景気に追加の引き締めがどれだけ必要だと考えているかという点です。
私はまず、米国債利回りとドルを見ます。記者会見後に両方が上がるなら、BTC、アルトコイン、テック株に関してはより慎重になります。
利上げにもかかわらず利回りが下がるなら、理由を問いたいです。より強気になりすぎない政策期待が、市場の回復に役立つかもしれません。景気後退懸念が強まるなら、話は別の展開になります。
金にも同じ区別が当てはまります。実質金利が高ければ圧力になりますが、防衛需要が下支えになることもあります。金のラリーと株安が同時に起きても、驚きません。
原油は需要見通しの弱さで苦戦し得ますが、供給の混乱がその圧力を上回る可能性もあります。
私はまだ、長期にわたる利上げサイクルだと断言しません。持続的なインフレがあれば、さらなる引き上げの根拠になり得ます。一方で、物価の鈍化や雇用の弱さは、いったん停止(パーズ)を後押しします。
想定されるBTCのロングを組むなら、回復したレジスタンスが支持として維持されることを重視します。うまく維持できないなら、このセットアップは見送ります。ポジションサイズは、許容できる損失幅に依存します。
最初の数分を見逃すことは問題ありません。
最初に確認するとしたら、利回り・ドル・BTCのどれですか?
#FedRateWatch #BTC #XAU
8月のコアCPIが前月比0.3%上昇したことを踏まえ、私の作業仮説は25bp(ベーシスポイント)の利上げです。不透明なのは、当局者たちが景気に追加の引き締めがどれだけ必要だと考えているかという点です。
私はまず、米国債利回りとドルを見ます。記者会見後に両方が上がるなら、BTC、アルトコイン、テック株に関してはより慎重になります。
利上げにもかかわらず利回りが下がるなら、理由を問いたいです。より強気になりすぎない政策期待が、市場の回復に役立つかもしれません。景気後退懸念が強まるなら、話は別の展開になります。
金にも同じ区別が当てはまります。実質金利が高ければ圧力になりますが、防衛需要が下支えになることもあります。金のラリーと株安が同時に起きても、驚きません。
原油は需要見通しの弱さで苦戦し得ますが、供給の混乱がその圧力を上回る可能性もあります。
私はまだ、長期にわたる利上げサイクルだと断言しません。持続的なインフレがあれば、さらなる引き上げの根拠になり得ます。一方で、物価の鈍化や雇用の弱さは、いったん停止(パーズ)を後押しします。
想定されるBTCのロングを組むなら、回復したレジスタンスが支持として維持されることを重視します。うまく維持できないなら、このセットアップは見送ります。ポジションサイズは、許容できる損失幅に依存します。
最初の数分を見逃すことは問題ありません。
最初に確認するとしたら、利回り・ドル・BTCのどれですか?
#FedRateWatch #BTC #XAU
10
5
29
2.6k
·
--
🎁🔥 BNB GIVEAWAY — 報酬を受け取ろう! 🔥🎁
💰 BNBの報酬が幸運な参加者を待っています!
✅ フォロー
✅ いいね ❤️
✅ コメント「BNB」
✅ シェア 🔄
🎯 BNBが当たるチャンスをゲット!
皆さんの幸運を祈ります! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
🎁🔥 BNB GIVEAWAY — 報酬を受け取ろう! 🔥🎁
💰 BNBの報酬が幸運な参加者を待っています!
✅ フォロー
✅ いいね ❤️
✅ コメント「BNB」
✅ シェア 🔄
🎯 BNBが当たるチャンスをゲット!
皆さんの幸運を祈ります! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance
💰 BNBの報酬が幸運な参加者を待っています!
✅ フォロー
✅ いいね ❤️
✅ コメント「BNB」
✅ シェア 🔄
🎯 BNBが当たるチャンスをゲット!
皆さんの幸運を祈ります! 🚀💛
#BNB #Giveaway #Claim #Crypto #Binance

4.3k
74
297
4.3k
·
--
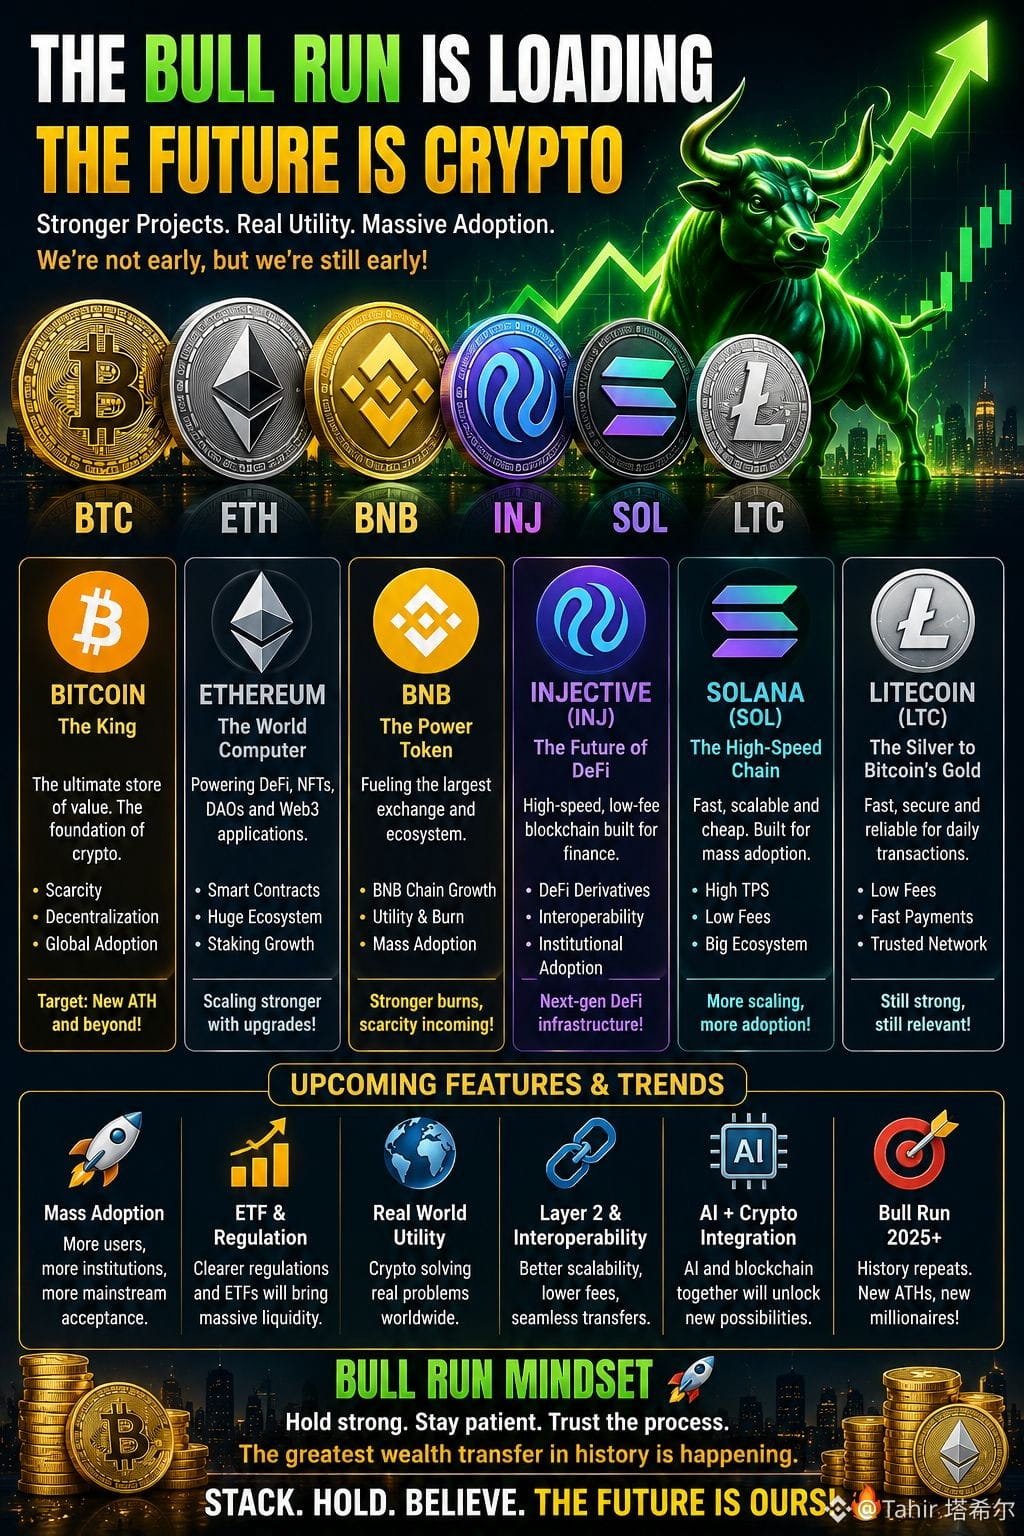
🚀 クリプト・ブルラン:次の大きな一手は? 🐂🔥
暗号資産市場は急速に進化中――そして次のサイクルは、単なる誇大宣伝ではなく、ユーティリティ(実需)、採用、機関投資家、そして実際のオンチェーン・ファイナンスによって牽引されるかもしれません。
₿ BTC — 王様
デジタルな希少性+機関投資家の採用+ETF需要。ビットコインは、マーケット全体の土台であり続けています。
♦️ ETH — 世界のコンピューター
イーサリアムはスケーラビリティとエコシステムの成長を引き続き推進。ネットワークをより速く、より効率的にするための主要アップグレードが進められています。
🟡 BNB — エコシステムの原動力
BNBチェーンはDeFi、Web3、アプリケーション・エコシステムを拡大し続け、BNBはネットワークのユーティリティとトークン経済の恩恵を受けています。
🔵 INJ — オンチェーンの金融
Injectiveは、EVM+WASMを備えた“金融ネイティブ”なブロックチェーンの構築に向けて前進中。トークン化された資産、ステーブルコイン決済、機関投資家のアクセス、そして拡大するRWA(現実資産)エコシステムを実現しています。
🌈 SOL — スピード+採用
ソラナはパフォーマンスを押し上げ続けています。さらにAlpenglowは2026年に注目される主要プロトコル・アップグレードの一つで、飛躍的に高速なファイナリティ(確定性)を狙っています。
⚡ LTC — ベテラン
ライトコインは高速で信頼性の高い決済に引き続き注力。今後の開発には、プログラマブル機能や、その次の半減期サイクルも含まれます。
🔥 次のブルランを動かし得るものは?
✅ 機関投資家の資金
✅ ETFの採用
✅ より明確な暗号資産規制
✅ 現実世界の資産のトークン化
✅ ステーブルコインの成長
✅ DeFiの拡大
✅ AI+ブロックチェーン
✅ より速く、より安いネットワーク
✅ 大衆採用
✅ 新たな史上最高値
ビットコインは最近$80Kを再び上回りました。さらにETHとSOLも強い上昇を記録しています――ただし、ラリー(上昇)が自動的に“完全なブルマーケット”を保証するわけではありません。
本当の問題は、こうではありません:
「暗号資産は生き残れるのか?」
問題は、こうです:
「次の採用(アダプション)波はどれくらい大きくなり得るのか?」 🌎🚀
BTC。ETH。BNB。INJ。SOL。LTC。
異なる物語。
異なるテクノロジー。
ひとつの巨大なエコシステム。
🐂 ブルが目覚めようとしているかもしれません。
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
🚀 クリプト・ブルラン:次の大きな一手は? 🐂🔥
暗号資産市場は急速に進化中――そして次のサイクルは、単なる誇大宣伝ではなく、ユーティリティ(実需)、採用、機関投資家、そして実際のオンチェーン・ファイナンスによって牽引されるかもしれません。
₿ BTC — 王様
デジタルな希少性+機関投資家の採用+ETF需要。ビットコインは、マーケット全体の土台であり続けています。
♦️ ETH — 世界のコンピューター
イーサリアムはスケーラビリティとエコシステムの成長を引き続き推進。ネットワークをより速く、より効率的にするための主要アップグレードが進められています。
🟡 BNB — エコシステムの原動力
BNBチェーンはDeFi、Web3、アプリケーション・エコシステムを拡大し続け、BNBはネットワークのユーティリティとトークン経済の恩恵を受けています。
🔵 INJ — オンチェーンの金融
Injectiveは、EVM+WASMを備えた“金融ネイティブ”なブロックチェーンの構築に向けて前進中。トークン化された資産、ステーブルコイン決済、機関投資家のアクセス、そして拡大するRWA(現実資産)エコシステムを実現しています。
🌈 SOL — スピード+採用
ソラナはパフォーマンスを押し上げ続けています。さらにAlpenglowは2026年に注目される主要プロトコル・アップグレードの一つで、飛躍的に高速なファイナリティ(確定性)を狙っています。
⚡ LTC — ベテラン
ライトコインは高速で信頼性の高い決済に引き続き注力。今後の開発には、プログラマブル機能や、その次の半減期サイクルも含まれます。
🔥 次のブルランを動かし得るものは?
✅ 機関投資家の資金
✅ ETFの採用
✅ より明確な暗号資産規制
✅ 現実世界の資産のトークン化
✅ ステーブルコインの成長
✅ DeFiの拡大
✅ AI+ブロックチェーン
✅ より速く、より安いネットワーク
✅ 大衆採用
✅ 新たな史上最高値
ビットコインは最近$80Kを再び上回りました。さらにETHとSOLも強い上昇を記録しています――ただし、ラリー(上昇)が自動的に“完全なブルマーケット”を保証するわけではありません。
本当の問題は、こうではありません:
「暗号資産は生き残れるのか?」
問題は、こうです:
「次の採用(アダプション)波はどれくらい大きくなり得るのか?」 🌎🚀
BTC。ETH。BNB。INJ。SOL。LTC。
異なる物語。
異なるテクノロジー。
ひとつの巨大なエコシステム。
🐂 ブルが目覚めようとしているかもしれません。
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
暗号資産市場は急速に進化中――そして次のサイクルは、単なる誇大宣伝ではなく、ユーティリティ(実需)、採用、機関投資家、そして実際のオンチェーン・ファイナンスによって牽引されるかもしれません。
₿ BTC — 王様
デジタルな希少性+機関投資家の採用+ETF需要。ビットコインは、マーケット全体の土台であり続けています。
♦️ ETH — 世界のコンピューター
イーサリアムはスケーラビリティとエコシステムの成長を引き続き推進。ネットワークをより速く、より効率的にするための主要アップグレードが進められています。
🟡 BNB — エコシステムの原動力
BNBチェーンはDeFi、Web3、アプリケーション・エコシステムを拡大し続け、BNBはネットワークのユーティリティとトークン経済の恩恵を受けています。
🔵 INJ — オンチェーンの金融
Injectiveは、EVM+WASMを備えた“金融ネイティブ”なブロックチェーンの構築に向けて前進中。トークン化された資産、ステーブルコイン決済、機関投資家のアクセス、そして拡大するRWA(現実資産)エコシステムを実現しています。
🌈 SOL — スピード+採用
ソラナはパフォーマンスを押し上げ続けています。さらにAlpenglowは2026年に注目される主要プロトコル・アップグレードの一つで、飛躍的に高速なファイナリティ(確定性)を狙っています。
⚡ LTC — ベテラン
ライトコインは高速で信頼性の高い決済に引き続き注力。今後の開発には、プログラマブル機能や、その次の半減期サイクルも含まれます。
🔥 次のブルランを動かし得るものは?
✅ 機関投資家の資金
✅ ETFの採用
✅ より明確な暗号資産規制
✅ 現実世界の資産のトークン化
✅ ステーブルコインの成長
✅ DeFiの拡大
✅ AI+ブロックチェーン
✅ より速く、より安いネットワーク
✅ 大衆採用
✅ 新たな史上最高値
ビットコインは最近$80Kを再び上回りました。さらにETHとSOLも強い上昇を記録しています――ただし、ラリー(上昇)が自動的に“完全なブルマーケット”を保証するわけではありません。
本当の問題は、こうではありません:
「暗号資産は生き残れるのか?」
問題は、こうです:
「次の採用(アダプション)波はどれくらい大きくなり得るのか?」 🌎🚀
BTC。ETH。BNB。INJ。SOL。LTC。
異なる物語。
異なるテクノロジー。
ひとつの巨大なエコシステム。
🐂 ブルが目覚めようとしているかもしれません。
#Bitcoin #Ethereum #BNB #Injective #Solana #Litecoin #Crypto #BullRun #DeFi #RWA #Web3 #Blockchain
3.3k
65
266
3.3k
·
--
本人確認中
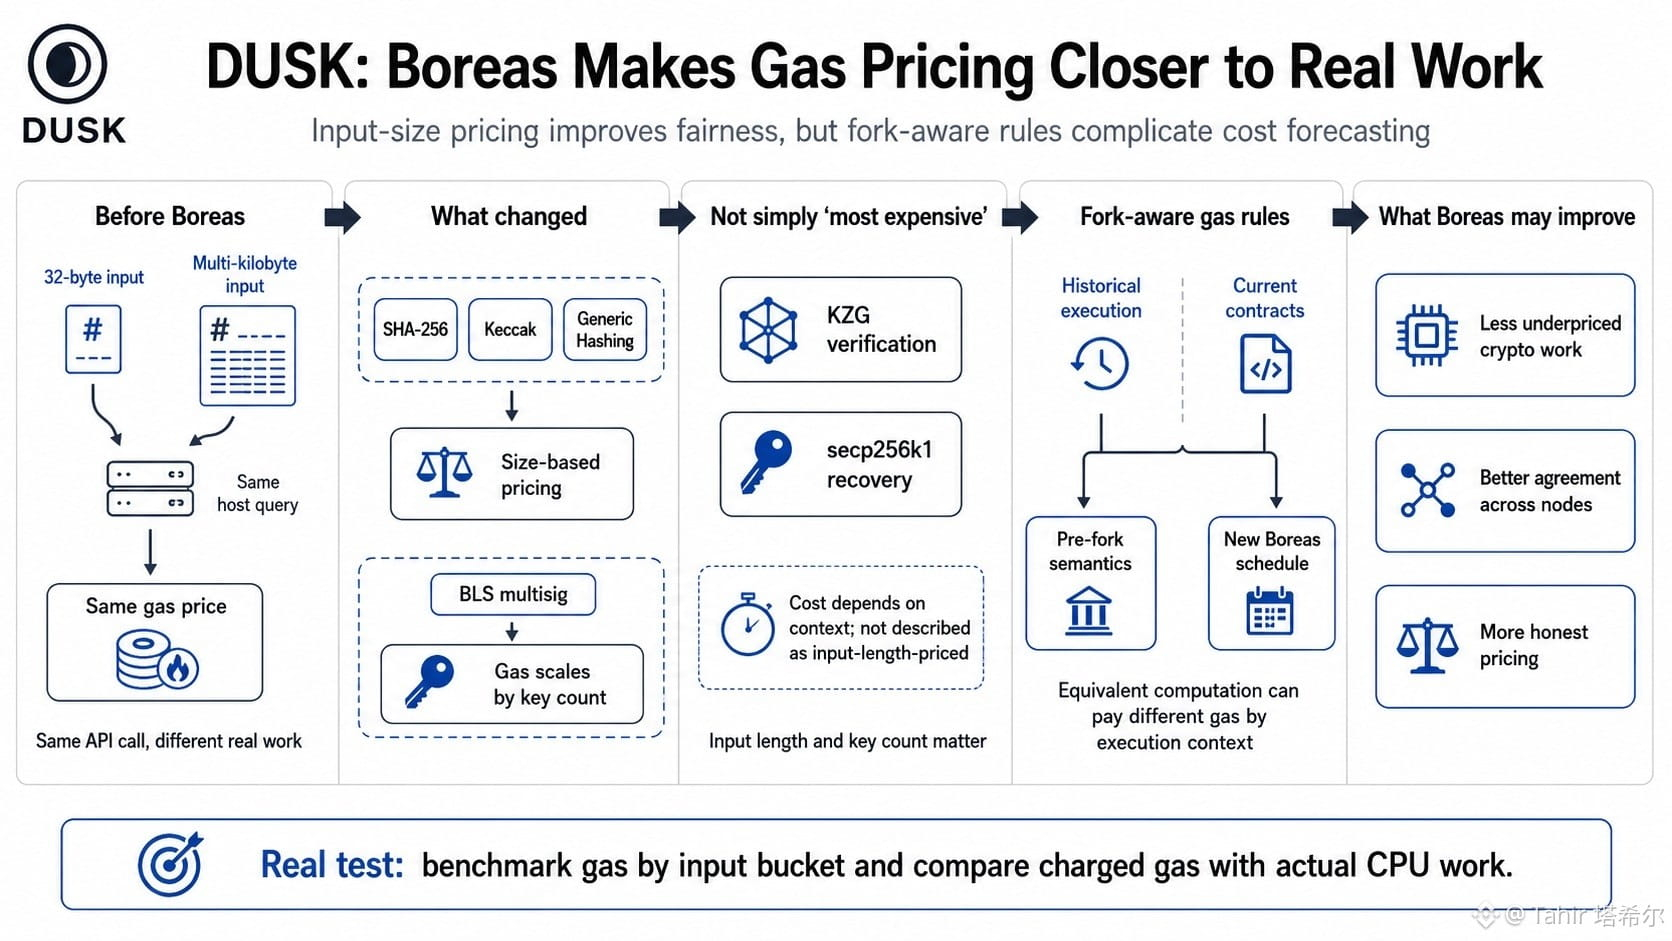
#dusk $DUSK @Dusk_Foundation ボレアスのリリースノートを読んでいると、1つの小さな変更で手を止めました。DUSKはSHA-256、Keccak、そして汎用ハッシュをもう同じ価格設定として扱わないのです。すべての入力が同じコストであるかのように、ということはなくなりました。
32バイトのハッシュと、複数キロバイトのハッシュ呼び出しは同じホストクエリを行いますが、同じ作業量を要求するわけではありません。ボレアスはこれら3つに対してサイズベースの価格設定を追加し、BLSマルチシグの検証は鍵の数に応じてスケールします。一方で、KZG検証やsecp256k1のリカバリは、入力長に応じた課金としては記述されていません。「入力長や鍵数を固定せずに、どのクエリが“最も高価”か」を尋ねるのは、ほとんど間違った問いです。
比較しているのは、フラットなAPI呼び出し課金と、バリデータに課される計算量です。DUSKはこの後者により近づきました。
ただし、いくつかのややこしさがあります。ボレアスはフォークに対応しています。履歴上の実行はフォーク前のセマンティクスを保持し、一方で現在のコントラクトには新しいスケジュールが適用されます。同等の計算でも、リプレイに必要な実行コンテキストの違いにより、ガスが異なることがあります。開発者にとってはコスト予測がやりづらく、扱いにくいです。
DUSKにとっては、より高いガス精度によって過小評価されていた暗号処理の負荷が減り、ノード間で実行の一貫性が高まるはずです。しかし、それが成功した状態遷移がより安くなったことを証明するわけではありません。たぶん、金額がより正直に(実態に近く)見積もられるようになっただけで、数値が上がっているとしてもそうかもしれません。
私はまだ、入力バケットごとのベンチマークデータを待っています。決定的な会計は、課金されるガスが実際のCPU作業を追跡しているときにのみ説得力があります。
@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk ボレアスのリリースノートを読んでいると、1つの小さな変更で手を止めました。DUSKはSHA-256、Keccak、そして汎用ハッシュをもう同じ価格設定として扱わないのです。すべての入力が同じコストであるかのように、ということはなくなりました。
32バイトのハッシュと、複数キロバイトのハッシュ呼び出しは同じホストクエリを行いますが、同じ作業量を要求するわけではありません。ボレアスはこれら3つに対してサイズベースの価格設定を追加し、BLSマルチシグの検証は鍵の数に応じてスケールします。一方で、KZG検証やsecp256k1のリカバリは、入力長に応じた課金としては記述されていません。「入力長や鍵数を固定せずに、どのクエリが“最も高価”か」を尋ねるのは、ほとんど間違った問いです。
比較しているのは、フラットなAPI呼び出し課金と、バリデータに課される計算量です。DUSKはこの後者により近づきました。
ただし、いくつかのややこしさがあります。ボレアスはフォークに対応しています。履歴上の実行はフォーク前のセマンティクスを保持し、一方で現在のコントラクトには新しいスケジュールが適用されます。同等の計算でも、リプレイに必要な実行コンテキストの違いにより、ガスが異なることがあります。開発者にとってはコスト予測がやりづらく、扱いにくいです。
DUSKにとっては、より高いガス精度によって過小評価されていた暗号処理の負荷が減り、ノード間で実行の一貫性が高まるはずです。しかし、それが成功した状態遷移がより安くなったことを証明するわけではありません。たぶん、金額がより正直に(実態に近く)見積もられるようになっただけで、数値が上がっているとしてもそうかもしれません。
私はまだ、入力バケットごとのベンチマークデータを待っています。決定的な会計は、課金されるガスが実際のCPU作業を追跡しているときにのみ説得力があります。
@Dusk #dusk #Dusk
32バイトのハッシュと、複数キロバイトのハッシュ呼び出しは同じホストクエリを行いますが、同じ作業量を要求するわけではありません。ボレアスはこれら3つに対してサイズベースの価格設定を追加し、BLSマルチシグの検証は鍵の数に応じてスケールします。一方で、KZG検証やsecp256k1のリカバリは、入力長に応じた課金としては記述されていません。「入力長や鍵数を固定せずに、どのクエリが“最も高価”か」を尋ねるのは、ほとんど間違った問いです。
比較しているのは、フラットなAPI呼び出し課金と、バリデータに課される計算量です。DUSKはこの後者により近づきました。
ただし、いくつかのややこしさがあります。ボレアスはフォークに対応しています。履歴上の実行はフォーク前のセマンティクスを保持し、一方で現在のコントラクトには新しいスケジュールが適用されます。同等の計算でも、リプレイに必要な実行コンテキストの違いにより、ガスが異なることがあります。開発者にとってはコスト予測がやりづらく、扱いにくいです。
DUSKにとっては、より高いガス精度によって過小評価されていた暗号処理の負荷が減り、ノード間で実行の一貫性が高まるはずです。しかし、それが成功した状態遷移がより安くなったことを証明するわけではありません。たぶん、金額がより正直に(実態に近く)見積もられるようになっただけで、数値が上がっているとしてもそうかもしれません。
私はまだ、入力バケットごとのベンチマークデータを待っています。決定的な会計は、課金されるガスが実際のCPU作業を追跡しているときにのみ説得力があります。
@Dusk #dusk #Dusk
5
2
21
9.3k
·
--
#dusk $DUSK @Dusk_Foundation ある図が、私がDUSKの「総報酬(gross rewards)」を、プロビジョナー(提供者)が実際に受け取った内容と突き合わせていく際に、ずっと引っかかっていました。取り分(欠落分)が、ウィンドウのどこから開始したかによって変わるのです。
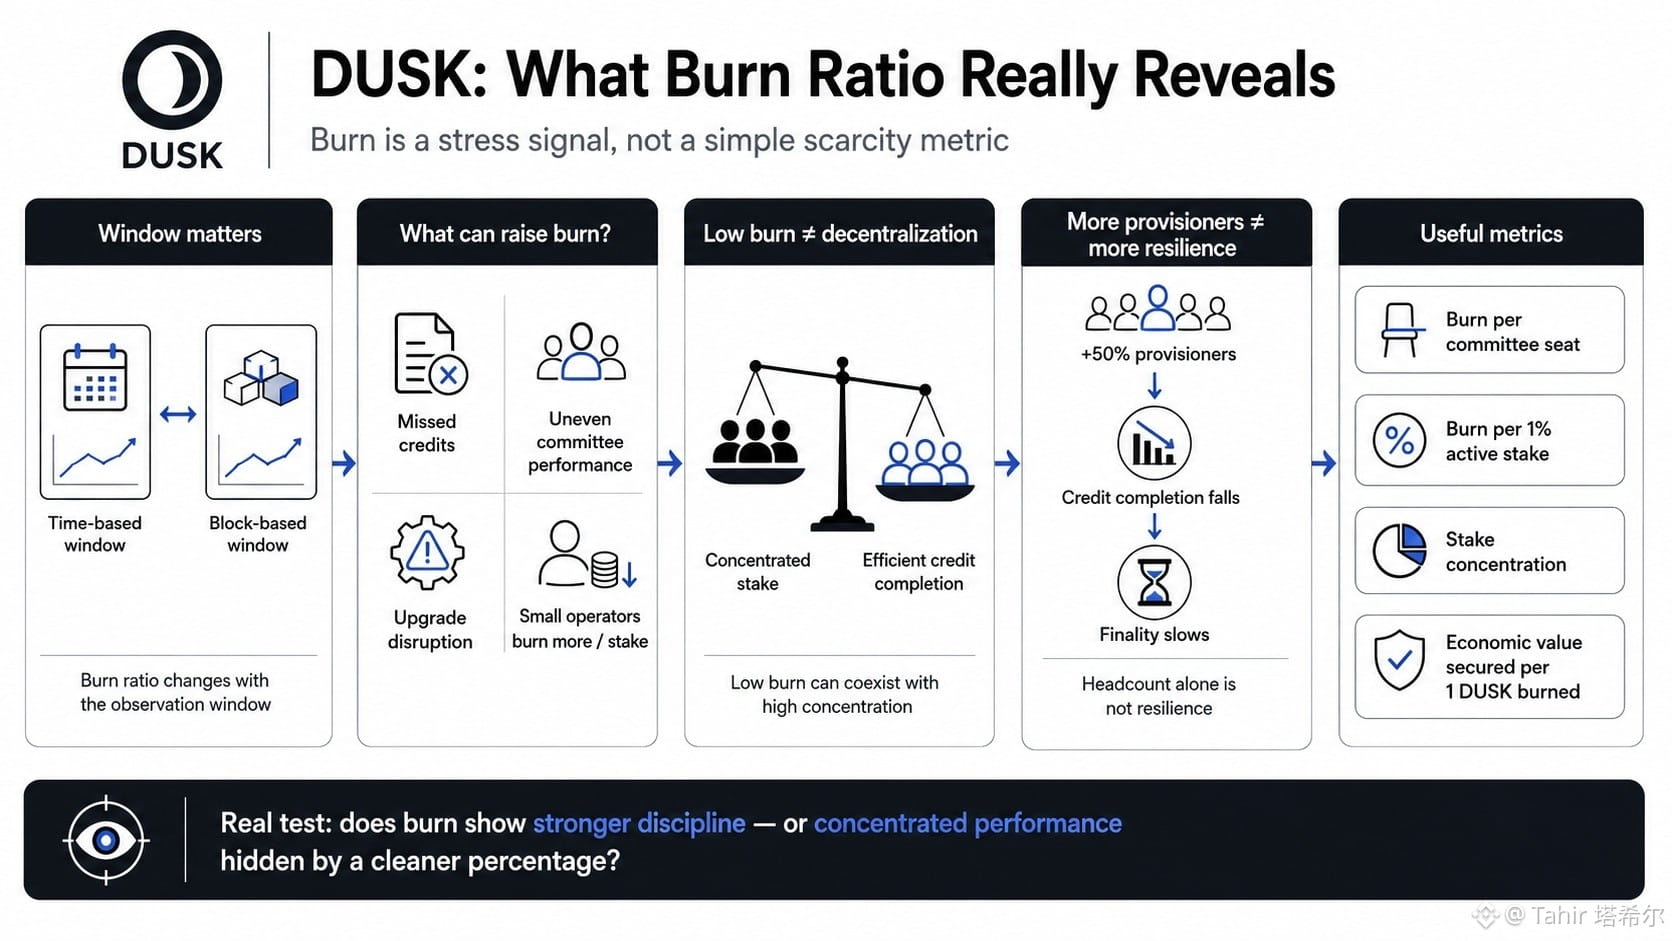
それにより、バーン比率は単なるクリーンなトークン指標というより、ストレスのシグナルのようになります。高い比率は、信用(クレジット)完了の失敗、委員会の実行(パフォーマンス)の不均衡、アップグレードによる中断、あるいは小規模なプロビジョナーが単位のステークあたりでより多く燃やしていることなどを反映している可能性があります。それは自動的に、より強い経済性を意味するわけではありません。
DUSKについては、ステークの集中度を、委員会の議席あたりのバーン、そしてアクティブステークの1%あたりのバーンと比較するでしょう。5人の大規模オペレーターがコンセンサスの大部分の重みを握っていてもクレジットを効率よく完了しているなら、ネットワークはバーン比率が低く見える一方で、参加は非常に集中したままかもしれません。効率はあるかもしれません。分散は、そうではない。
逆もまた重要です。プロビジョナーをさらに50%増やせば、より健全に見えるかもしれませんが、クレジット完了が下がり、極端なバーンのウィンドウでファイナリティが遅くなるなら、頭数はレジリエンス(回復力)ではありません。
最も難しい測り方は、「燃やした1DUSKあたりに確保された経済的価値」です。これは、参加者に決して届かない総報酬(gross rewards)と並行して計算する必要があります。時間ベースのウィンドウは、実際の運用期間を捉えます。一方、ブロックベースのウィンドウはチェーンの出力のばらつきを抑えます。アップグレードの前後では特に、両方を使うのがよいでしょう。
私は、DUSKのバーンがより良い規律を示しているのか、それとも、より集中したパフォーマンスをきれいな割合の背後に隠しているだけなのかを見ています。@Dusk_Foundation #dusk
#dusk $DUSK @Dusk ある図が、私がDUSKの「総報酬(gross rewards)」を、プロビジョナー(提供者)が実際に受け取った内容と突き合わせていく際に、ずっと引っかかっていました。取り分(欠落分)が、ウィンドウのどこから開始したかによって変わるのです。
それにより、バーン比率は単なるクリーンなトークン指標というより、ストレスのシグナルのようになります。高い比率は、信用(クレジット)完了の失敗、委員会の実行(パフォーマンス)の不均衡、アップグレードによる中断、あるいは小規模なプロビジョナーが単位のステークあたりでより多く燃やしていることなどを反映している可能性があります。それは自動的に、より強い経済性を意味するわけではありません。
DUSKについては、ステークの集中度を、委員会の議席あたりのバーン、そしてアクティブステークの1%あたりのバーンと比較するでしょう。5人の大規模オペレーターがコンセンサスの大部分の重みを握っていてもクレジットを効率よく完了しているなら、ネットワークはバーン比率が低く見える一方で、参加は非常に集中したままかもしれません。効率はあるかもしれません。分散は、そうではない。
逆もまた重要です。プロビジョナーをさらに50%増やせば、より健全に見えるかもしれませんが、クレジット完了が下がり、極端なバーンのウィンドウでファイナリティが遅くなるなら、頭数はレジリエンス(回復力)ではありません。
最も難しい測り方は、「燃やした1DUSKあたりに確保された経済的価値」です。これは、参加者に決して届かない総報酬(gross rewards)と並行して計算する必要があります。時間ベースのウィンドウは、実際の運用期間を捉えます。一方、ブロックベースのウィンドウはチェーンの出力のばらつきを抑えます。アップグレードの前後では特に、両方を使うのがよいでしょう。
私は、DUSKのバーンがより良い規律を示しているのか、それとも、より集中したパフォーマンスをきれいな割合の背後に隠しているだけなのかを見ています。@Dusk #dusk
それにより、バーン比率は単なるクリーンなトークン指標というより、ストレスのシグナルのようになります。高い比率は、信用(クレジット)完了の失敗、委員会の実行(パフォーマンス)の不均衡、アップグレードによる中断、あるいは小規模なプロビジョナーが単位のステークあたりでより多く燃やしていることなどを反映している可能性があります。それは自動的に、より強い経済性を意味するわけではありません。
DUSKについては、ステークの集中度を、委員会の議席あたりのバーン、そしてアクティブステークの1%あたりのバーンと比較するでしょう。5人の大規模オペレーターがコンセンサスの大部分の重みを握っていてもクレジットを効率よく完了しているなら、ネットワークはバーン比率が低く見える一方で、参加は非常に集中したままかもしれません。効率はあるかもしれません。分散は、そうではない。
逆もまた重要です。プロビジョナーをさらに50%増やせば、より健全に見えるかもしれませんが、クレジット完了が下がり、極端なバーンのウィンドウでファイナリティが遅くなるなら、頭数はレジリエンス(回復力)ではありません。
最も難しい測り方は、「燃やした1DUSKあたりに確保された経済的価値」です。これは、参加者に決して届かない総報酬(gross rewards)と並行して計算する必要があります。時間ベースのウィンドウは、実際の運用期間を捉えます。一方、ブロックベースのウィンドウはチェーンの出力のばらつきを抑えます。アップグレードの前後では特に、両方を使うのがよいでしょう。
私は、DUSKのバーンがより良い規律を示しているのか、それとも、より集中したパフォーマンスをきれいな割合の背後に隠しているだけなのかを見ています。@Dusk #dusk
2
13
4.2k
·
--
一部該当
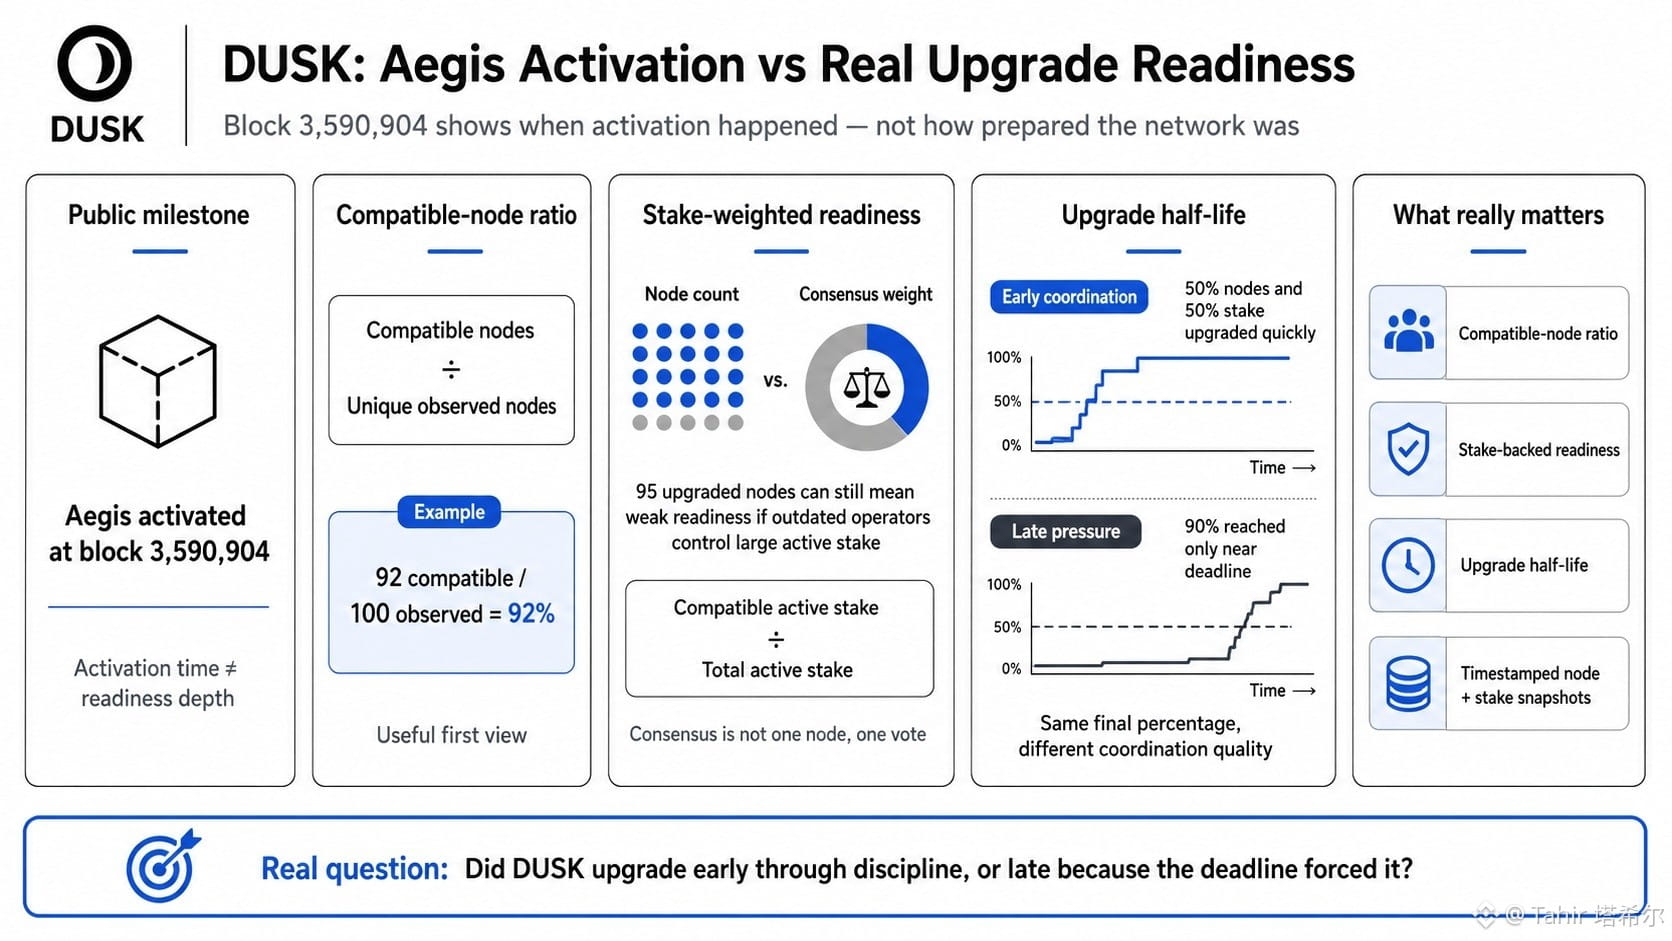
#dusk $DUSK @Dusk_Foundation 私はブロック3,590,904でDUSKのAegis起動状況を確認していたところ、アップグレードが起きたときの公開マイルストーン回答は見えたものの、実際にネットワークがどれほど準備できていたかは分かりませんでした。
基本的な指標としては、互換ノード数を、観測されたユニークなノード数で割った割合が考えられます。もし100ノード中92ノードがRusk 1.6.0+を動かしていたなら、DUSKの互換ノード比率は92%です。
役に立ちます。ですが、コンセンサスは単純に「1ノード、1票」ではありません。
プロビジョナーはアクティブなステークで運用されるため、アップグレード済みの95ノードがあっても、それがコンセンサスの重みの60%にしかならないことがあります。たとえば、5つの旧式のオペレーターが残り40%を握っている場合です。この比較こそが、多くの要約で見落とされがちな「オペレーター参加」と「ステークに裏打ちされた準備度」の違いです。
タイミングも重要です。アップグレードの半減期、つまり観測可能なノードの50%とアクティブなDUSKステークの50%が互換になるまでに何時間かかったか、を見たいところです。数日かけて90%に徐々に到達していくのは、最終24時間でオペレーターがRusk 1.6.0へ駆け込んだ場合とは別のシナリオを示唆します。
どちらの道でも最終的に同じ割合になることはありますが、快適に連携できているのは片方だけです。
ノードのバージョンとステークのスナップショットがタイムスタンプ付きでない限り、主張されるAegisの準備度比率は不完全なままです。DUSKは正常に起動しましたが、ネットワークが規律によって早期にアップグレードしたのか、それとも締め切りがようやく十分な圧力を生んだことで遅れてアップグレードしたのか、私はまだ監視しています。@Dusk_Foundation #dusk
#dusk $DUSK @Dusk 私はブロック3,590,904でDUSKのAegis起動状況を確認していたところ、アップグレードが起きたときの公開マイルストーン回答は見えたものの、実際にネットワークがどれほど準備できていたかは分かりませんでした。
基本的な指標としては、互換ノード数を、観測されたユニークなノード数で割った割合が考えられます。もし100ノード中92ノードがRusk 1.6.0+を動かしていたなら、DUSKの互換ノード比率は92%です。
役に立ちます。ですが、コンセンサスは単純に「1ノード、1票」ではありません。
プロビジョナーはアクティブなステークで運用されるため、アップグレード済みの95ノードがあっても、それがコンセンサスの重みの60%にしかならないことがあります。たとえば、5つの旧式のオペレーターが残り40%を握っている場合です。この比較こそが、多くの要約で見落とされがちな「オペレーター参加」と「ステークに裏打ちされた準備度」の違いです。
タイミングも重要です。アップグレードの半減期、つまり観測可能なノードの50%とアクティブなDUSKステークの50%が互換になるまでに何時間かかったか、を見たいところです。数日かけて90%に徐々に到達していくのは、最終24時間でオペレーターがRusk 1.6.0へ駆け込んだ場合とは別のシナリオを示唆します。
どちらの道でも最終的に同じ割合になることはありますが、快適に連携できているのは片方だけです。
ノードのバージョンとステークのスナップショットがタイムスタンプ付きでない限り、主張されるAegisの準備度比率は不完全なままです。DUSKは正常に起動しましたが、ネットワークが規律によって早期にアップグレードしたのか、それとも締め切りがようやく十分な圧力を生んだことで遅れてアップグレードしたのか、私はまだ監視しています。@Dusk #dusk
基本的な指標としては、互換ノード数を、観測されたユニークなノード数で割った割合が考えられます。もし100ノード中92ノードがRusk 1.6.0+を動かしていたなら、DUSKの互換ノード比率は92%です。
役に立ちます。ですが、コンセンサスは単純に「1ノード、1票」ではありません。
プロビジョナーはアクティブなステークで運用されるため、アップグレード済みの95ノードがあっても、それがコンセンサスの重みの60%にしかならないことがあります。たとえば、5つの旧式のオペレーターが残り40%を握っている場合です。この比較こそが、多くの要約で見落とされがちな「オペレーター参加」と「ステークに裏打ちされた準備度」の違いです。
タイミングも重要です。アップグレードの半減期、つまり観測可能なノードの50%とアクティブなDUSKステークの50%が互換になるまでに何時間かかったか、を見たいところです。数日かけて90%に徐々に到達していくのは、最終24時間でオペレーターがRusk 1.6.0へ駆け込んだ場合とは別のシナリオを示唆します。
どちらの道でも最終的に同じ割合になることはありますが、快適に連携できているのは片方だけです。
ノードのバージョンとステークのスナップショットがタイムスタンプ付きでない限り、主張されるAegisの準備度比率は不完全なままです。DUSKは正常に起動しましたが、ネットワークが規律によって早期にアップグレードしたのか、それとも締め切りがようやく十分な圧力を生んだことで遅れてアップグレードしたのか、私はまだ監視しています。@Dusk #dusk
9
14
4.6k
·
--
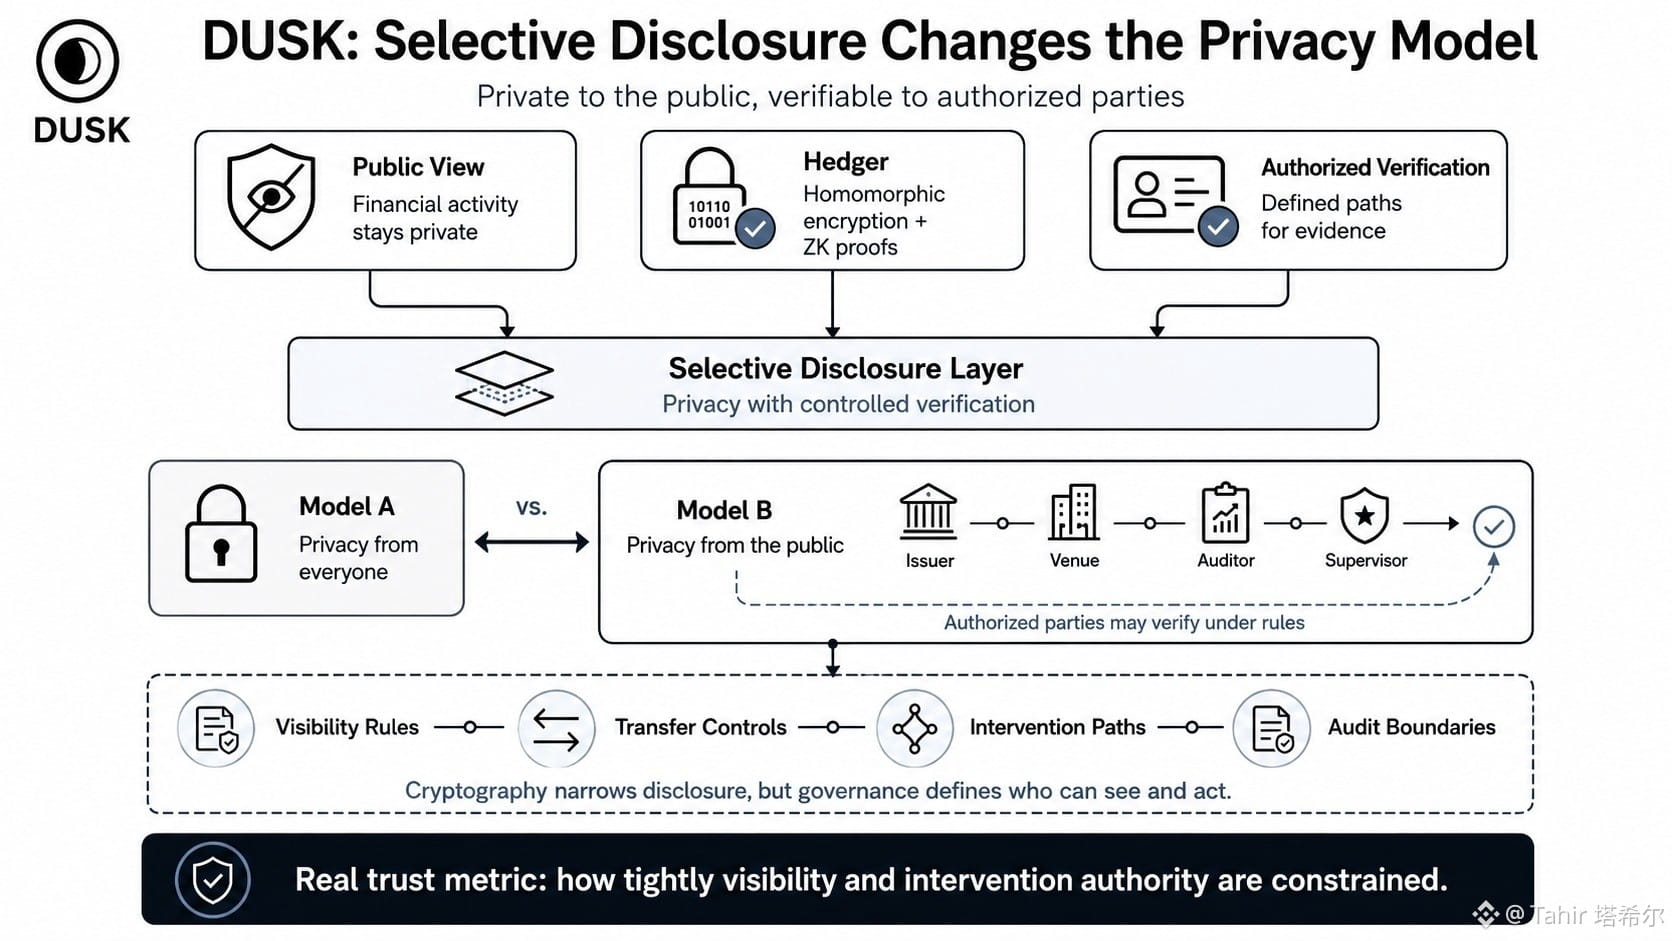
#dusk $DUSK @Dusk_Foundation 私はDuskのプライバシー資料を読んでいて、ある一文が私の理解する設計全体の見え方を何度も変えました。それは「選択的開示」です。システムは本当の意味で、誰も何も見ることができないことを約束しているわけではありません。金融活動を一般の人々から非公開にしつつ、検証のための明確な手順を残そうとしているのです。
それによって、Hedgerは単なるプライバシー機能以上に興味深くなります。DUSKは準同型暗号とゼロ知識証明を組み合わせ、データを隠しながら実行内容は検証可能なままにできます。しかし「監査可能性(auditable)」という言葉が静かに持ち込むのは別の疑問です。追加の可視性を得るのは誰で、その可視性で何ができるのか?
私が何度も立ち戻る比較は、「誰に対しても非公開」と「認可された当事者を除いて誰にも非公開」です。これはまったく異なる保証なのです。
規制のある金融においては、DUSKは実際には後者のモデルを必要としているかもしれません。発行体、取引の場、監査人、または監督当局は、証拠の提出、移転の統制、さらには介入の手順までも要求できます。強力な暗号技術は、そのガバナンス層を取り除くものではありません。開示をより狭くすることはできますが、それでも誰かがルールを定めるのです。
だからこそ、私はいまもDUSKを注意深く見ています。プライバシーが選択的であるなら、本当の信頼指標は「データがどれだけ巧妙に隠されているか」ではなく、「可視性と介入権限がどれほど厳密に制約されているか」にあるのかもしれません。@Dusk_Foundation #DUSK #dusk
#dusk $DUSK @Dusk 私はDuskのプライバシー資料を読んでいて、ある一文が私の理解する設計全体の見え方を何度も変えました。それは「選択的開示」です。システムは本当の意味で、誰も何も見ることができないことを約束しているわけではありません。金融活動を一般の人々から非公開にしつつ、検証のための明確な手順を残そうとしているのです。
それによって、Hedgerは単なるプライバシー機能以上に興味深くなります。DUSKは準同型暗号とゼロ知識証明を組み合わせ、データを隠しながら実行内容は検証可能なままにできます。しかし「監査可能性(auditable)」という言葉が静かに持ち込むのは別の疑問です。追加の可視性を得るのは誰で、その可視性で何ができるのか?
私が何度も立ち戻る比較は、「誰に対しても非公開」と「認可された当事者を除いて誰にも非公開」です。これはまったく異なる保証なのです。
規制のある金融においては、DUSKは実際には後者のモデルを必要としているかもしれません。発行体、取引の場、監査人、または監督当局は、証拠の提出、移転の統制、さらには介入の手順までも要求できます。強力な暗号技術は、そのガバナンス層を取り除くものではありません。開示をより狭くすることはできますが、それでも誰かがルールを定めるのです。
だからこそ、私はいまもDUSKを注意深く見ています。プライバシーが選択的であるなら、本当の信頼指標は「データがどれだけ巧妙に隠されているか」ではなく、「可視性と介入権限がどれほど厳密に制約されているか」にあるのかもしれません。@Dusk #DUSK #dusk
それによって、Hedgerは単なるプライバシー機能以上に興味深くなります。DUSKは準同型暗号とゼロ知識証明を組み合わせ、データを隠しながら実行内容は検証可能なままにできます。しかし「監査可能性(auditable)」という言葉が静かに持ち込むのは別の疑問です。追加の可視性を得るのは誰で、その可視性で何ができるのか?
私が何度も立ち戻る比較は、「誰に対しても非公開」と「認可された当事者を除いて誰にも非公開」です。これはまったく異なる保証なのです。
規制のある金融においては、DUSKは実際には後者のモデルを必要としているかもしれません。発行体、取引の場、監査人、または監督当局は、証拠の提出、移転の統制、さらには介入の手順までも要求できます。強力な暗号技術は、そのガバナンス層を取り除くものではありません。開示をより狭くすることはできますが、それでも誰かがルールを定めるのです。
だからこそ、私はいまもDUSKを注意深く見ています。プライバシーが選択的であるなら、本当の信頼指標は「データがどれだけ巧妙に隠されているか」ではなく、「可視性と介入権限がどれほど厳密に制約されているか」にあるのかもしれません。@Dusk #DUSK #dusk
8
11
5.6k
·
--
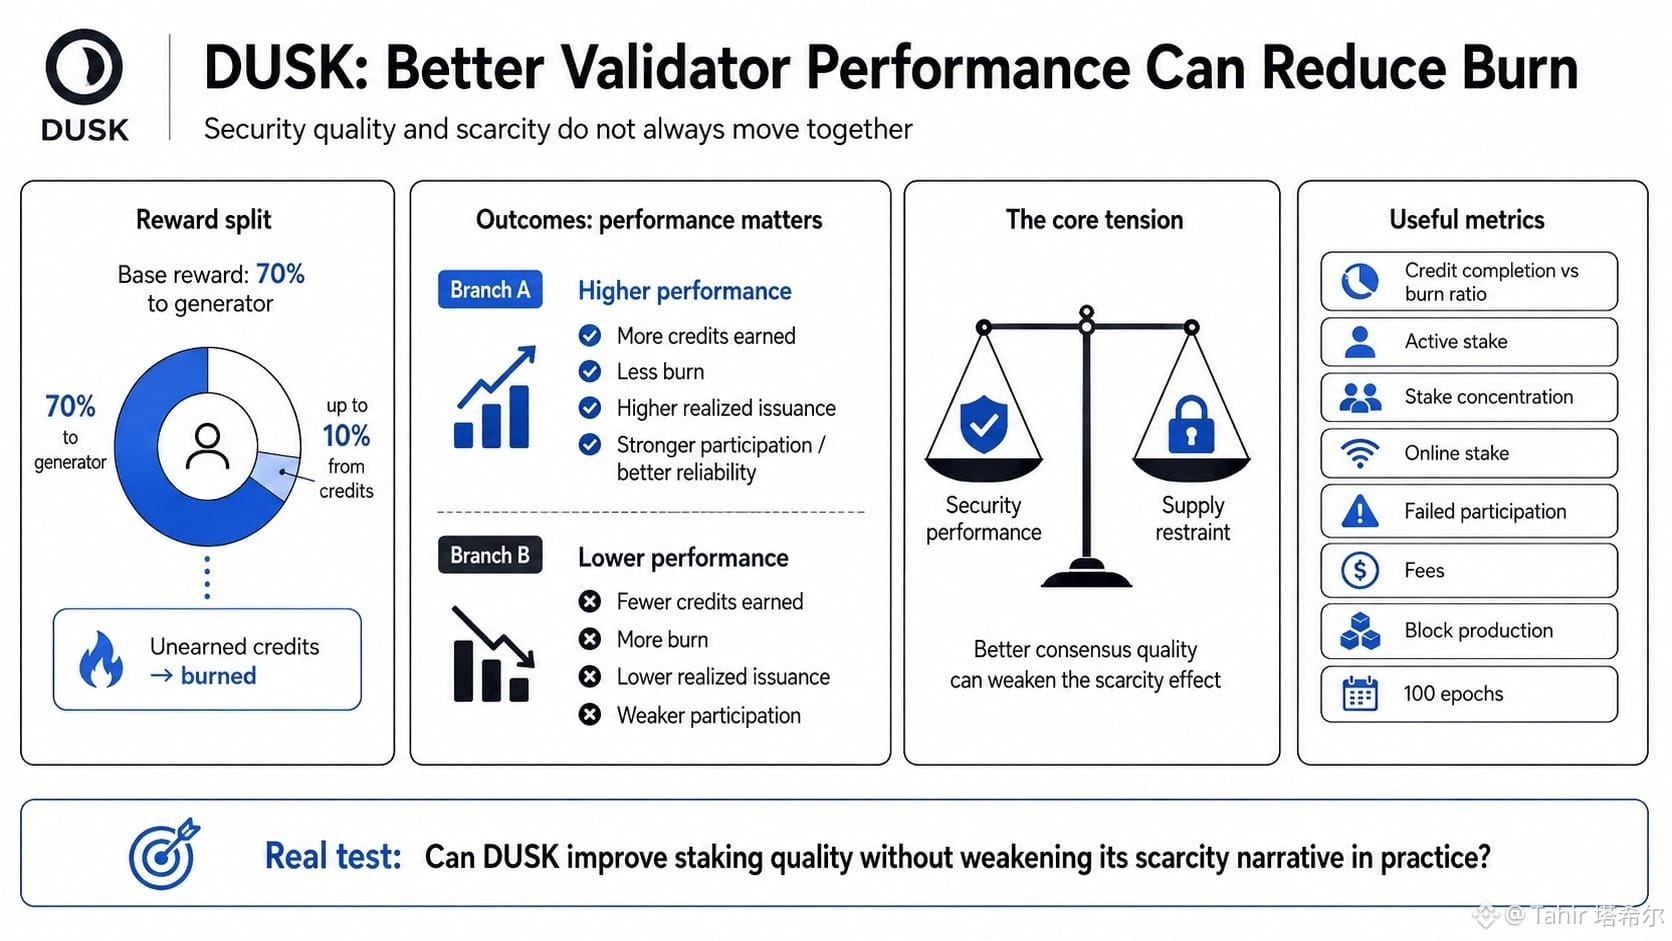
#dusk $DUSK @Dusk_Foundation DUSKのステーキング報酬が実際にどのように分配されているのかを確認していたところ、ある点がずっと気になっていました。より良いバリデータのパフォーマンスは、バーン(焼却)を減らし得るのです。
報酬の70%はジェネレータ(生成者)が受け取り、さらに最大10%はクレジットに紐づいています。もしそうした条件付きクレジットが獲得できなければ、その部分は焼却されます。つまり、実際の発行量は固定のトークノミクス数値というだけではなく、合意形成(コンセンサス)参加者がどれだけうまく機能したかにも一部依存しているのです。
それが、DUSKの中に奇妙な緊張関係を生んでいます。
より良いステーキングのパフォーマンスはセキュリティを強化し、参加の成功率を高め、ブロック生成をより確実にするはずです。しかし同じ改善が、焼却される報酬を減らすことも意味し、それによって実現されたインフレが高まる方向にも働きます。
多くの人は「DUSKは未獲得の報酬を焼却する」と聞くと、それを純粋な希少性として受け取ります。でも私は、それは単純化しすぎだと思います。
より有用な比較は、セキュリティのパフォーマンスと、供給抑制(サプライ・レストレイント)の対比です。両者はつながっていますが、必ずしも常に一致しているわけではありません。
私は、ジェネレータのクレジット完了率をバーン比率とともに100エポックにわたって追跡し、それを、アクティブ・ステーク、集中度、オンライン・ステーク、失敗した参加、手数料、そしてブロック生産と比較するでしょう。
静かな疑問は、DUSKが、実際には希少性の物語を弱めることなくステーキングの質を向上させられるのか、という点です。@Dusk_Foundation #dusk #DUSK
#dusk $DUSK @Dusk DUSKのステーキング報酬が実際にどのように分配されているのかを確認していたところ、ある点がずっと気になっていました。より良いバリデータのパフォーマンスは、バーン(焼却)を減らし得るのです。
報酬の70%はジェネレータ(生成者)が受け取り、さらに最大10%はクレジットに紐づいています。もしそうした条件付きクレジットが獲得できなければ、その部分は焼却されます。つまり、実際の発行量は固定のトークノミクス数値というだけではなく、合意形成(コンセンサス)参加者がどれだけうまく機能したかにも一部依存しているのです。
それが、DUSKの中に奇妙な緊張関係を生んでいます。
より良いステーキングのパフォーマンスはセキュリティを強化し、参加の成功率を高め、ブロック生成をより確実にするはずです。しかし同じ改善が、焼却される報酬を減らすことも意味し、それによって実現されたインフレが高まる方向にも働きます。
多くの人は「DUSKは未獲得の報酬を焼却する」と聞くと、それを純粋な希少性として受け取ります。でも私は、それは単純化しすぎだと思います。
より有用な比較は、セキュリティのパフォーマンスと、供給抑制(サプライ・レストレイント)の対比です。両者はつながっていますが、必ずしも常に一致しているわけではありません。
私は、ジェネレータのクレジット完了率をバーン比率とともに100エポックにわたって追跡し、それを、アクティブ・ステーク、集中度、オンライン・ステーク、失敗した参加、手数料、そしてブロック生産と比較するでしょう。
静かな疑問は、DUSKが、実際には希少性の物語を弱めることなくステーキングの質を向上させられるのか、という点です。@Dusk #dusk #DUSK
報酬の70%はジェネレータ(生成者)が受け取り、さらに最大10%はクレジットに紐づいています。もしそうした条件付きクレジットが獲得できなければ、その部分は焼却されます。つまり、実際の発行量は固定のトークノミクス数値というだけではなく、合意形成(コンセンサス)参加者がどれだけうまく機能したかにも一部依存しているのです。
それが、DUSKの中に奇妙な緊張関係を生んでいます。
より良いステーキングのパフォーマンスはセキュリティを強化し、参加の成功率を高め、ブロック生成をより確実にするはずです。しかし同じ改善が、焼却される報酬を減らすことも意味し、それによって実現されたインフレが高まる方向にも働きます。
多くの人は「DUSKは未獲得の報酬を焼却する」と聞くと、それを純粋な希少性として受け取ります。でも私は、それは単純化しすぎだと思います。
より有用な比較は、セキュリティのパフォーマンスと、供給抑制(サプライ・レストレイント)の対比です。両者はつながっていますが、必ずしも常に一致しているわけではありません。
私は、ジェネレータのクレジット完了率をバーン比率とともに100エポックにわたって追跡し、それを、アクティブ・ステーク、集中度、オンライン・ステーク、失敗した参加、手数料、そしてブロック生産と比較するでしょう。
静かな疑問は、DUSKが、実際には希少性の物語を弱めることなくステーキングの質を向上させられるのか、という点です。@Dusk #dusk #DUSK
8
11
366
·
--
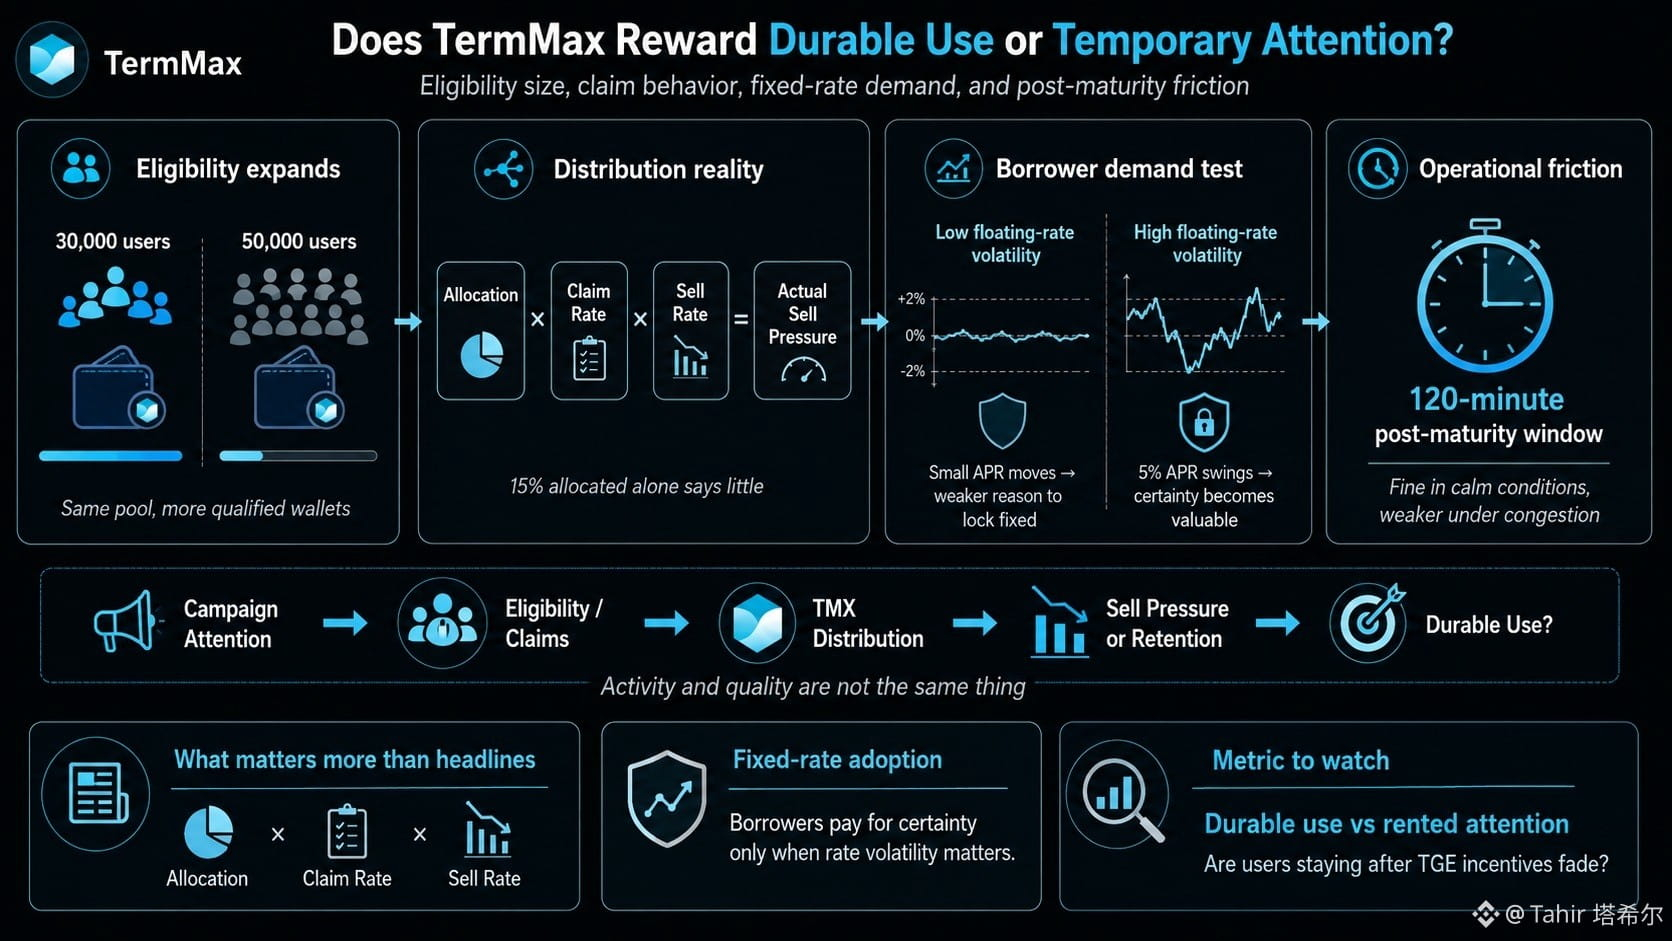
#termmax @termmax 私はTermMaxの適格性番号を確認していて、30,000人と50,000人のケースを行ったり来たりしていました。同じプールでも、あるしきい値では寛大に見える一方で、さらに多くのウォレットが資格を得ると、急速に薄くなることがあります。
それが隠れた緊張関係です。TermMaxは粘着性のある資本と、実際の固定金利の借り手を求めていますが、大きなTMXの配分は、TGEの直前に最も強いインセンティブが見える人には報いる一方で、それ以降は報いにくい場合があります。活動(アクティビティ)と質(クオリティ)は同じではありません。
また、「売り圧力」の話も、通常は簡略化しすぎです。「15%が割り当てられている」という情報だけでは、請求率(claim rate)と、請求後の売却率(sell rate)を知らない限り判断材料になりません。配分×請求率×売却率が、実際に重要な数です。
貸し出し側でも同様の問題を見ています。固定金利は、借り手が確実性に十分な価値を置き、変動APRに対してプレミアムを払うほどである場合にのみ有用です。変動金利がほとんど動かないなら、導入は弱いままかもしれません。APRが5%揺れると、確実性のための数百ベーシスポイントが、突然合理的に見えることがあります。
さらに、満期後120分のウィンドウがあります。通常の条件なら問題ありませんが、混雑時には状況が悪化するかもしれません。
私が見ているのは、TermMaxが耐久性のある利用を報いるのか、それとも一時的に注目を買い取るだけなのか、という点です。
@termmax #termmax
#termmax @TermMax 私はTermMaxの適格性番号を確認していて、30,000人と50,000人のケースを行ったり来たりしていました。同じプールでも、あるしきい値では寛大に見える一方で、さらに多くのウォレットが資格を得ると、急速に薄くなることがあります。
それが隠れた緊張関係です。TermMaxは粘着性のある資本と、実際の固定金利の借り手を求めていますが、大きなTMXの配分は、TGEの直前に最も強いインセンティブが見える人には報いる一方で、それ以降は報いにくい場合があります。活動(アクティビティ)と質(クオリティ)は同じではありません。
また、「売り圧力」の話も、通常は簡略化しすぎです。「15%が割り当てられている」という情報だけでは、請求率(claim rate)と、請求後の売却率(sell rate)を知らない限り判断材料になりません。配分×請求率×売却率が、実際に重要な数です。
貸し出し側でも同様の問題を見ています。固定金利は、借り手が確実性に十分な価値を置き、変動APRに対してプレミアムを払うほどである場合にのみ有用です。変動金利がほとんど動かないなら、導入は弱いままかもしれません。APRが5%揺れると、確実性のための数百ベーシスポイントが、突然合理的に見えることがあります。
さらに、満期後120分のウィンドウがあります。通常の条件なら問題ありませんが、混雑時には状況が悪化するかもしれません。
私が見ているのは、TermMaxが耐久性のある利用を報いるのか、それとも一時的に注目を買い取るだけなのか、という点です。
@TermMax #termmax
それが隠れた緊張関係です。TermMaxは粘着性のある資本と、実際の固定金利の借り手を求めていますが、大きなTMXの配分は、TGEの直前に最も強いインセンティブが見える人には報いる一方で、それ以降は報いにくい場合があります。活動(アクティビティ)と質(クオリティ)は同じではありません。
また、「売り圧力」の話も、通常は簡略化しすぎです。「15%が割り当てられている」という情報だけでは、請求率(claim rate)と、請求後の売却率(sell rate)を知らない限り判断材料になりません。配分×請求率×売却率が、実際に重要な数です。
貸し出し側でも同様の問題を見ています。固定金利は、借り手が確実性に十分な価値を置き、変動APRに対してプレミアムを払うほどである場合にのみ有用です。変動金利がほとんど動かないなら、導入は弱いままかもしれません。APRが5%揺れると、確実性のための数百ベーシスポイントが、突然合理的に見えることがあります。
さらに、満期後120分のウィンドウがあります。通常の条件なら問題ありませんが、混雑時には状況が悪化するかもしれません。
私が見ているのは、TermMaxが耐久性のある利用を報いるのか、それとも一時的に注目を買い取るだけなのか、という点です。
@TermMax #termmax
9
13
2.6k
·
--
#dusk $DUSK @Dusk_Foundation 昨日、バリデータのパフォーマンスによってステーキング報酬がどのように変化するのかを確認していたのですが、ある点がずっと引っかかっていました。DUSKはコンセンサスの経済学を、非常に異なる種類の金融のプライバシーと共存させようとしているのです。
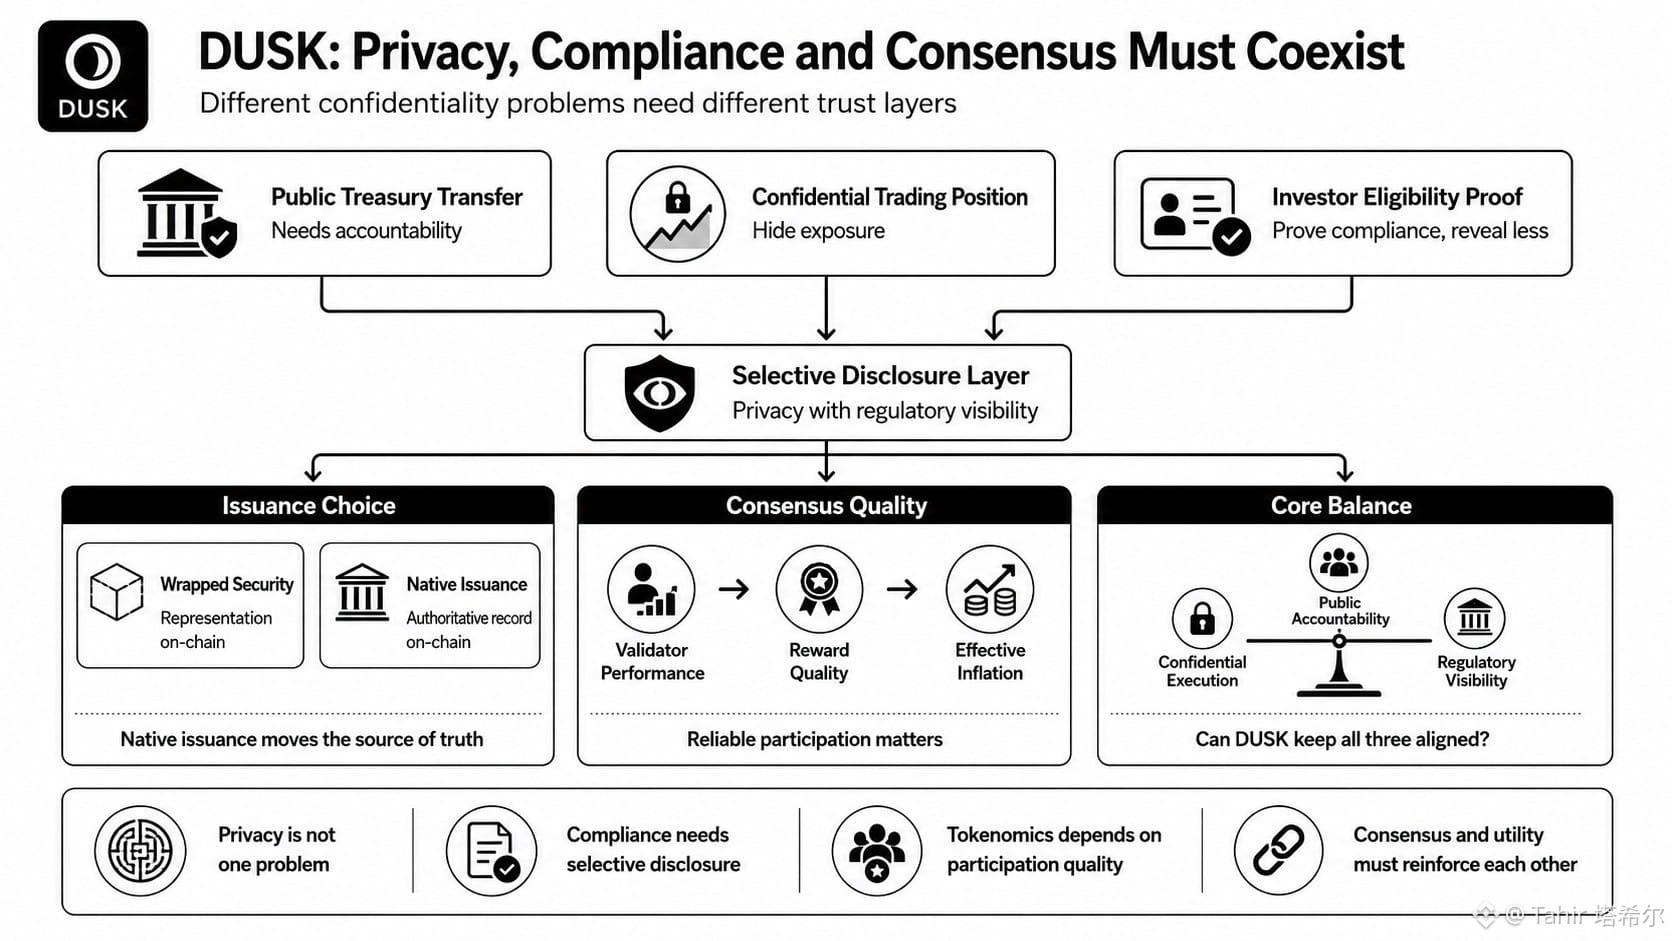
公開のトレジャリー送金、機密性の高い取引ポジション、そして投資家が適格であることを示す証明は、同じプライバシー問題ではありません。残高を隠すのは、ポジションを隠すこととは違い、さらに、選択的開示を可能にしながら業務ロジックを機密に保つこととも別物です。
この区別はDUSKにとって重要です。というのも、機関投資家にとっての有用性は、匿名性の高い金融よりも、不要な身元情報を露出せずにコンプライアンスを証明できることに依存するかもしれないからです。
同じ緊張関係は資産発行にも現れます。ラップされた証券はオンチェーン上での表現をもたらし得ますが、ネイティブ発行はもっと深い何かを変えます。つまり、権威ある記録が実際にどこに存在するかという点です。
そしてステーキングがあります。有効なインフレが一部バリデータのパフォーマンスに依存するなら、トークノミクスはコンセンサスの品質から切り離されません。DUSKが報酬として言っているのは参加です。しかし、システムが実際に報酬として与えるのは、信頼できる参加かもしれません。
それでも、1つの疑問が残っています。DUSKは、公的な説明責任、機密性のある実行、そして規制上の可視性を、同時に、どれか一層が他の層を弱めることなく維持できるのでしょうか?
私にとって重要なのは、単にネットワークをプライベートだと呼ぶこと以上のバランスです。@Dusk_Foundation #dusk #Dusk
#dusk $DUSK @Dusk 昨日、バリデータのパフォーマンスによってステーキング報酬がどのように変化するのかを確認していたのですが、ある点がずっと引っかかっていました。DUSKはコンセンサスの経済学を、非常に異なる種類の金融のプライバシーと共存させようとしているのです。
公開のトレジャリー送金、機密性の高い取引ポジション、そして投資家が適格であることを示す証明は、同じプライバシー問題ではありません。残高を隠すのは、ポジションを隠すこととは違い、さらに、選択的開示を可能にしながら業務ロジックを機密に保つこととも別物です。
この区別はDUSKにとって重要です。というのも、機関投資家にとっての有用性は、匿名性の高い金融よりも、不要な身元情報を露出せずにコンプライアンスを証明できることに依存するかもしれないからです。
同じ緊張関係は資産発行にも現れます。ラップされた証券はオンチェーン上での表現をもたらし得ますが、ネイティブ発行はもっと深い何かを変えます。つまり、権威ある記録が実際にどこに存在するかという点です。
そしてステーキングがあります。有効なインフレが一部バリデータのパフォーマンスに依存するなら、トークノミクスはコンセンサスの品質から切り離されません。DUSKが報酬として言っているのは参加です。しかし、システムが実際に報酬として与えるのは、信頼できる参加かもしれません。
それでも、1つの疑問が残っています。DUSKは、公的な説明責任、機密性のある実行、そして規制上の可視性を、同時に、どれか一層が他の層を弱めることなく維持できるのでしょうか?
私にとって重要なのは、単にネットワークをプライベートだと呼ぶこと以上のバランスです。@Dusk #dusk #Dusk
公開のトレジャリー送金、機密性の高い取引ポジション、そして投資家が適格であることを示す証明は、同じプライバシー問題ではありません。残高を隠すのは、ポジションを隠すこととは違い、さらに、選択的開示を可能にしながら業務ロジックを機密に保つこととも別物です。
この区別はDUSKにとって重要です。というのも、機関投資家にとっての有用性は、匿名性の高い金融よりも、不要な身元情報を露出せずにコンプライアンスを証明できることに依存するかもしれないからです。
同じ緊張関係は資産発行にも現れます。ラップされた証券はオンチェーン上での表現をもたらし得ますが、ネイティブ発行はもっと深い何かを変えます。つまり、権威ある記録が実際にどこに存在するかという点です。
そしてステーキングがあります。有効なインフレが一部バリデータのパフォーマンスに依存するなら、トークノミクスはコンセンサスの品質から切り離されません。DUSKが報酬として言っているのは参加です。しかし、システムが実際に報酬として与えるのは、信頼できる参加かもしれません。
それでも、1つの疑問が残っています。DUSKは、公的な説明責任、機密性のある実行、そして規制上の可視性を、同時に、どれか一層が他の層を弱めることなく維持できるのでしょうか?
私にとって重要なのは、単にネットワークをプライベートだと呼ぶこと以上のバランスです。@Dusk #dusk #Dusk
26
29
6.1k
·
--
#termmax @termmax TMXのステーキング画面を見ていたのですが、私が気にしていたのはAPYではありませんでした。流通供給のうち、いつの間にか「流動性供給のように振る舞わなくなっていた」量がどれくらいか、という点です。
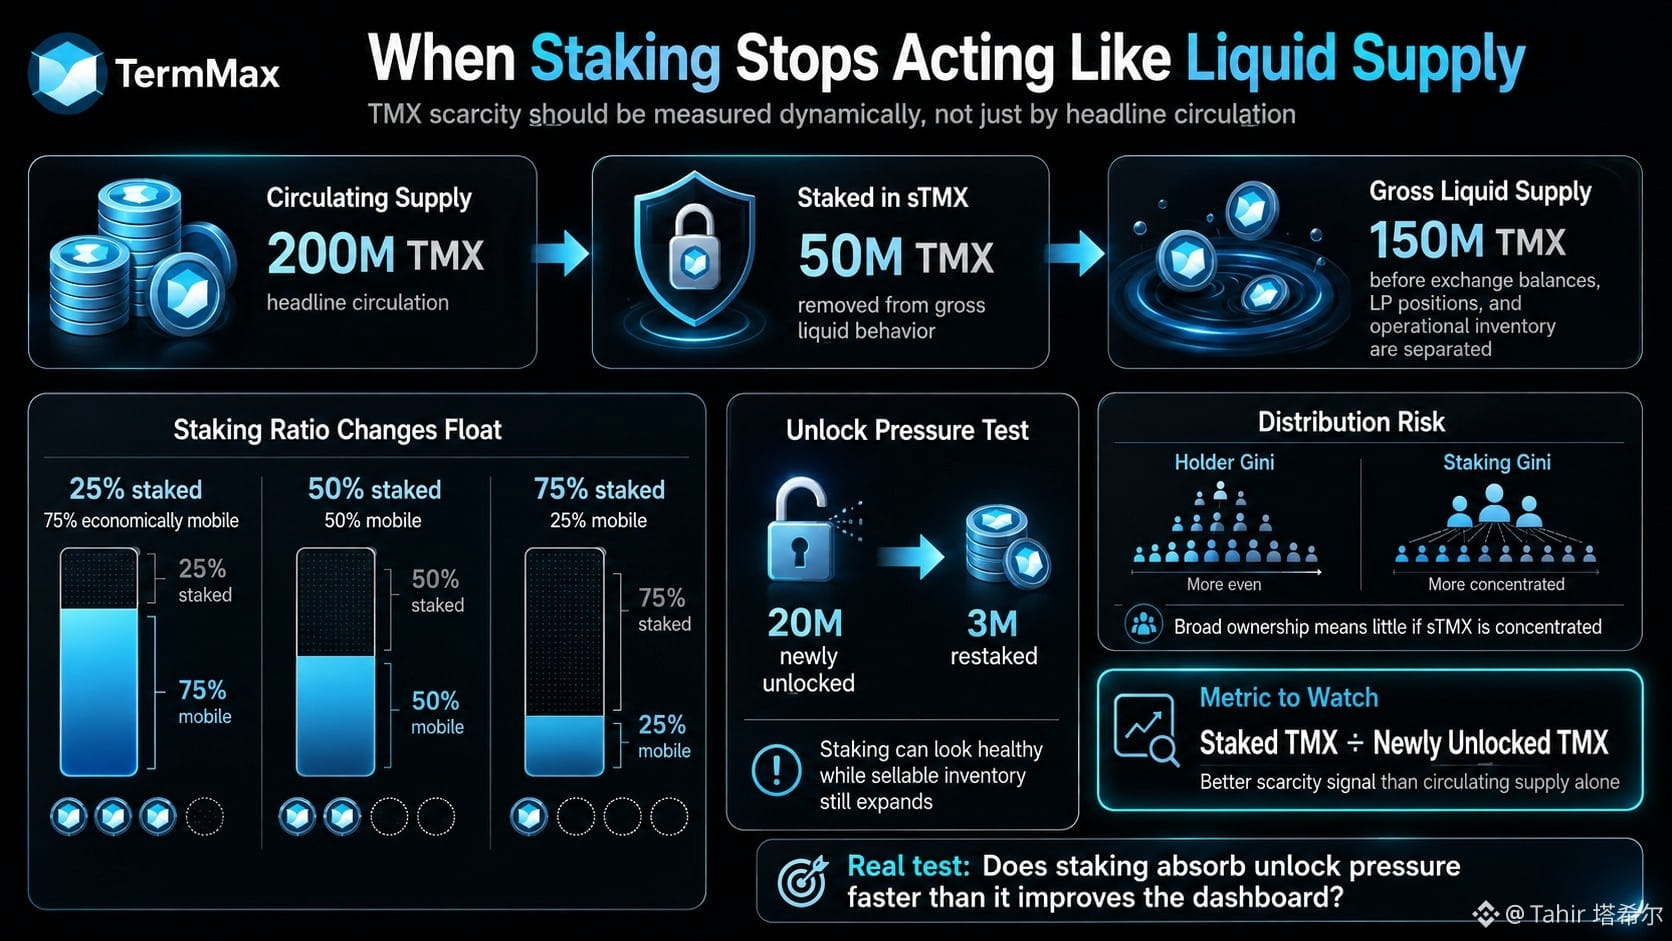
たとえば200M TMXが流通していて、50MがsTMXに入っているなら、市場は技術的には200Mトークンを見せるかもしれませんが、取引所残高、LPポジション、ロックされた運用在庫などが分けられる前の「純粋に流動な分」は150Mしか残らない可能性があります。
このギャップは、アンロック後ほど重要になります。
ステーキング比率が25%なら、経済的に動かせるのは75%です。50%ならフロートは半分になります。75%になると、見出し上の流通供給が、実際の流動性よりも所有感をうまく説明し始めます。
ただし、ステーキングだけでは確信は得られません。より厳しい指標は「ステークされたTMX ÷ 新たにアンロックされたTMX」です。ベスティングで20Mが放出されても、再ステークされるのが3Mだけなら、ステーキングは健全に見えても、新たに売れる在庫はまだ増えているかもしれません。
また、ホルダーGiniの隣にステーキングGiniも見たいです。sTMXのコントロールが少数の大口ウォレットに集中しているなら、幅広い保有というだけでは意味が薄いからです。
プロトコルの物語は長期的な整合性です。本当の試験は、ステーキングがアンロックによる売り圧力を、それが「より見栄えの良いダッシュボード」を作るよりも速く吸収できているかどうかです。
TMXの希少性は、動的に測るべきです。そうしないと「低フロート」が、非常に都合の良い錯覚になり得ます。
@termmax #termmax
#termmax @TermMax TMXのステーキング画面を見ていたのですが、私が気にしていたのはAPYではありませんでした。流通供給のうち、いつの間にか「流動性供給のように振る舞わなくなっていた」量がどれくらいか、という点です。
たとえば200M TMXが流通していて、50MがsTMXに入っているなら、市場は技術的には200Mトークンを見せるかもしれませんが、取引所残高、LPポジション、ロックされた運用在庫などが分けられる前の「純粋に流動な分」は150Mしか残らない可能性があります。
このギャップは、アンロック後ほど重要になります。
ステーキング比率が25%なら、経済的に動かせるのは75%です。50%ならフロートは半分になります。75%になると、見出し上の流通供給が、実際の流動性よりも所有感をうまく説明し始めます。
ただし、ステーキングだけでは確信は得られません。より厳しい指標は「ステークされたTMX ÷ 新たにアンロックされたTMX」です。ベスティングで20Mが放出されても、再ステークされるのが3Mだけなら、ステーキングは健全に見えても、新たに売れる在庫はまだ増えているかもしれません。
また、ホルダーGiniの隣にステーキングGiniも見たいです。sTMXのコントロールが少数の大口ウォレットに集中しているなら、幅広い保有というだけでは意味が薄いからです。
プロトコルの物語は長期的な整合性です。本当の試験は、ステーキングがアンロックによる売り圧力を、それが「より見栄えの良いダッシュボード」を作るよりも速く吸収できているかどうかです。
TMXの希少性は、動的に測るべきです。そうしないと「低フロート」が、非常に都合の良い錯覚になり得ます。
@TermMax #termmax
たとえば200M TMXが流通していて、50MがsTMXに入っているなら、市場は技術的には200Mトークンを見せるかもしれませんが、取引所残高、LPポジション、ロックされた運用在庫などが分けられる前の「純粋に流動な分」は150Mしか残らない可能性があります。
このギャップは、アンロック後ほど重要になります。
ステーキング比率が25%なら、経済的に動かせるのは75%です。50%ならフロートは半分になります。75%になると、見出し上の流通供給が、実際の流動性よりも所有感をうまく説明し始めます。
ただし、ステーキングだけでは確信は得られません。より厳しい指標は「ステークされたTMX ÷ 新たにアンロックされたTMX」です。ベスティングで20Mが放出されても、再ステークされるのが3Mだけなら、ステーキングは健全に見えても、新たに売れる在庫はまだ増えているかもしれません。
また、ホルダーGiniの隣にステーキングGiniも見たいです。sTMXのコントロールが少数の大口ウォレットに集中しているなら、幅広い保有というだけでは意味が薄いからです。
プロトコルの物語は長期的な整合性です。本当の試験は、ステーキングがアンロックによる売り圧力を、それが「より見栄えの良いダッシュボード」を作るよりも速く吸収できているかどうかです。
TMXの希少性は、動的に測るべきです。そうしないと「低フロート」が、非常に都合の良い錯覚になり得ます。
@TermMax #termmax
2
10
4.5k
·
--
#dusk $DUSK @Dusk_Foundation 仮想の€200万の配当を、20,000の隠された残高に割り当てる対応を描いたとき、私が辿り着いたのは「プライバシーそれ自体」よりも重要なDUSKの要点でした。誰も完全な台帳を見られない状況で、すべての保有者が正しく支払われたことをどう証明するのでしょうか?
パブリックチェーンなら、この問題を雑に解けます。誰でも分配を再計算できる。ただし、コンフィデンシャル証券では、ホルダー単位の内訳を公開しないまま“その意図”を損なわずに済ませることができません。
だからDUSKは、単にトランザクションが成功しただけでは不十分です。必要なのは、グローバルな正しさを保ちながら、グローバルな可視性は不要にすること。
2対1の株式分割なら、本当の証明は「20,000の秘密の残高が変わった」ということではありません。すべての対象残高が、ちょうど正しい比率で変化したこと、どのホルダーもスキップされていないこと、存在しない(ファントムの)残高が追加されていないこと、そして総発行量が引き続き整合していること——それが証明です。
配当はさらに鋭いです。宣言された€200万は、配分された€200万と一致していなければならない一方で、個別の支払いは秘密のままです。
ここで「活動量」と「品質」は関係なくなります。プロトコルへの信頼は、検証可能な会計によって生まれます。
私の懸念はシンプルです。1件の誤った秘密の支払いは、1つの公開された誤りよりも、第三者が見つけにくい。
もしDUSKが、コーポレートアクションの検証を、見えるスプレッドシートから暗号学的な証明へと移すなら、「プライバシーが機能するか」という問いではありません。
問題は、私たちが見えないミスを、その証明が捕まえられるかどうかです。@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk 仮想の€200万の配当を、20,000の隠された残高に割り当てる対応を描いたとき、私が辿り着いたのは「プライバシーそれ自体」よりも重要なDUSKの要点でした。誰も完全な台帳を見られない状況で、すべての保有者が正しく支払われたことをどう証明するのでしょうか?
パブリックチェーンなら、この問題を雑に解けます。誰でも分配を再計算できる。ただし、コンフィデンシャル証券では、ホルダー単位の内訳を公開しないまま“その意図”を損なわずに済ませることができません。
だからDUSKは、単にトランザクションが成功しただけでは不十分です。必要なのは、グローバルな正しさを保ちながら、グローバルな可視性は不要にすること。
2対1の株式分割なら、本当の証明は「20,000の秘密の残高が変わった」ということではありません。すべての対象残高が、ちょうど正しい比率で変化したこと、どのホルダーもスキップされていないこと、存在しない(ファントムの)残高が追加されていないこと、そして総発行量が引き続き整合していること——それが証明です。
配当はさらに鋭いです。宣言された€200万は、配分された€200万と一致していなければならない一方で、個別の支払いは秘密のままです。
ここで「活動量」と「品質」は関係なくなります。プロトコルへの信頼は、検証可能な会計によって生まれます。
私の懸念はシンプルです。1件の誤った秘密の支払いは、1つの公開された誤りよりも、第三者が見つけにくい。
もしDUSKが、コーポレートアクションの検証を、見えるスプレッドシートから暗号学的な証明へと移すなら、「プライバシーが機能するか」という問いではありません。
問題は、私たちが見えないミスを、その証明が捕まえられるかどうかです。@Dusk #dusk $DUSK
パブリックチェーンなら、この問題を雑に解けます。誰でも分配を再計算できる。ただし、コンフィデンシャル証券では、ホルダー単位の内訳を公開しないまま“その意図”を損なわずに済ませることができません。
だからDUSKは、単にトランザクションが成功しただけでは不十分です。必要なのは、グローバルな正しさを保ちながら、グローバルな可視性は不要にすること。
2対1の株式分割なら、本当の証明は「20,000の秘密の残高が変わった」ということではありません。すべての対象残高が、ちょうど正しい比率で変化したこと、どのホルダーもスキップされていないこと、存在しない(ファントムの)残高が追加されていないこと、そして総発行量が引き続き整合していること——それが証明です。
配当はさらに鋭いです。宣言された€200万は、配分された€200万と一致していなければならない一方で、個別の支払いは秘密のままです。
ここで「活動量」と「品質」は関係なくなります。プロトコルへの信頼は、検証可能な会計によって生まれます。
私の懸念はシンプルです。1件の誤った秘密の支払いは、1つの公開された誤りよりも、第三者が見つけにくい。
もしDUSKが、コーポレートアクションの検証を、見えるスプレッドシートから暗号学的な証明へと移すなら、「プライバシーが機能するか」という問いではありません。
問題は、私たちが見えないミスを、その証明が捕まえられるかどうかです。@Dusk #dusk $DUSK
27
19
5.5k
·
--
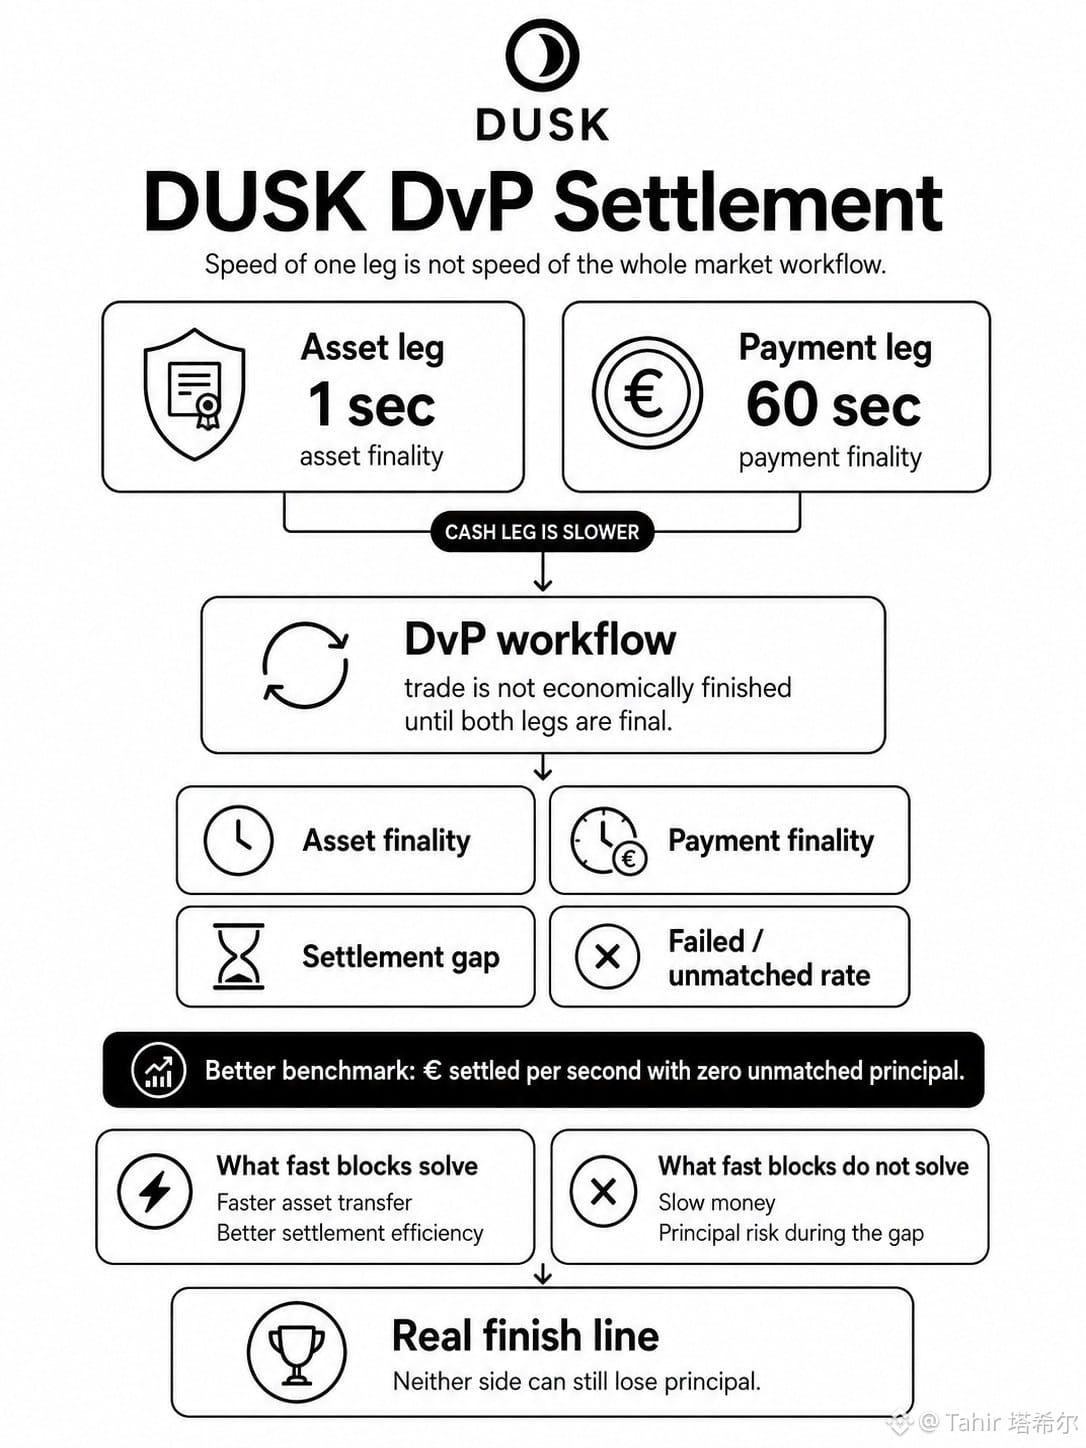
#dusk $DUSK @Dusk_Foundation 資産と支払のレグを比較すると、単純な問題に行き着きます。すなわち、1秒の資産移転があっても、キャッシュのレグがなお60秒かかるなら、1秒の市場ワークフローは作られないのです。
それにより、「10秒の決済」は、最初に見えるより弱いDUSK指標になります。受け渡し対支払い(DVP)では、少なくとも4つの要素を分けて考えたいところです。すなわち、資産の最終性、支払の最終性、それらの間のギャップ、そして失敗または不一致となる決済の発生率です。
行動面での帰結は、ブロック時間よりも重要です。機関は、片側が最終であっても、もう一方が元本リスクをまだ抱えているなら、その取引を経済的に完了したものとして扱えません。より速いブロックは役立ちますが、遅いお金が消えるわけではありません。
DUSKのより強いベンチマークは、最終的には、生の取引速度ではなく、未一致の元本ゼロで「1秒あたりに決済された価値」になるかもしれません。利息(クーポン)支払いを正しく20回完了した債券であっても、最も難しいイベントが証明されたとは限りません。満期時の€100Mの元本返済こそが、それです。
DUSKの決済スピードが重要である理由は分かります。ですが、まだ解決できないのは、1つの見出しの数字だけでは、両方のレグがどれくらいの速さで同時に取り消し不能になるのか、という点です。
機関投資家の市場にとっての本当のゴールは、どちらの側ももう元本を失う可能性が残っていないときです。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk 資産と支払のレグを比較すると、単純な問題に行き着きます。すなわち、1秒の資産移転があっても、キャッシュのレグがなお60秒かかるなら、1秒の市場ワークフローは作られないのです。
それにより、「10秒の決済」は、最初に見えるより弱いDUSK指標になります。受け渡し対支払い(DVP)では、少なくとも4つの要素を分けて考えたいところです。すなわち、資産の最終性、支払の最終性、それらの間のギャップ、そして失敗または不一致となる決済の発生率です。
行動面での帰結は、ブロック時間よりも重要です。機関は、片側が最終であっても、もう一方が元本リスクをまだ抱えているなら、その取引を経済的に完了したものとして扱えません。より速いブロックは役立ちますが、遅いお金が消えるわけではありません。
DUSKのより強いベンチマークは、最終的には、生の取引速度ではなく、未一致の元本ゼロで「1秒あたりに決済された価値」になるかもしれません。利息(クーポン)支払いを正しく20回完了した債券であっても、最も難しいイベントが証明されたとは限りません。満期時の€100Mの元本返済こそが、それです。
DUSKの決済スピードが重要である理由は分かります。ですが、まだ解決できないのは、1つの見出しの数字だけでは、両方のレグがどれくらいの速さで同時に取り消し不能になるのか、という点です。
機関投資家の市場にとっての本当のゴールは、どちらの側ももう元本を失う可能性が残っていないときです。
@Dusk #dusk $DUSK
それにより、「10秒の決済」は、最初に見えるより弱いDUSK指標になります。受け渡し対支払い(DVP)では、少なくとも4つの要素を分けて考えたいところです。すなわち、資産の最終性、支払の最終性、それらの間のギャップ、そして失敗または不一致となる決済の発生率です。
行動面での帰結は、ブロック時間よりも重要です。機関は、片側が最終であっても、もう一方が元本リスクをまだ抱えているなら、その取引を経済的に完了したものとして扱えません。より速いブロックは役立ちますが、遅いお金が消えるわけではありません。
DUSKのより強いベンチマークは、最終的には、生の取引速度ではなく、未一致の元本ゼロで「1秒あたりに決済された価値」になるかもしれません。利息(クーポン)支払いを正しく20回完了した債券であっても、最も難しいイベントが証明されたとは限りません。満期時の€100Mの元本返済こそが、それです。
DUSKの決済スピードが重要である理由は分かります。ですが、まだ解決できないのは、1つの見出しの数字だけでは、両方のレグがどれくらいの速さで同時に取り消し不能になるのか、という点です。
機関投資家の市場にとっての本当のゴールは、どちらの側ももう元本を失う可能性が残っていないときです。
@Dusk #dusk $DUSK
44
40
3.7k
·
--
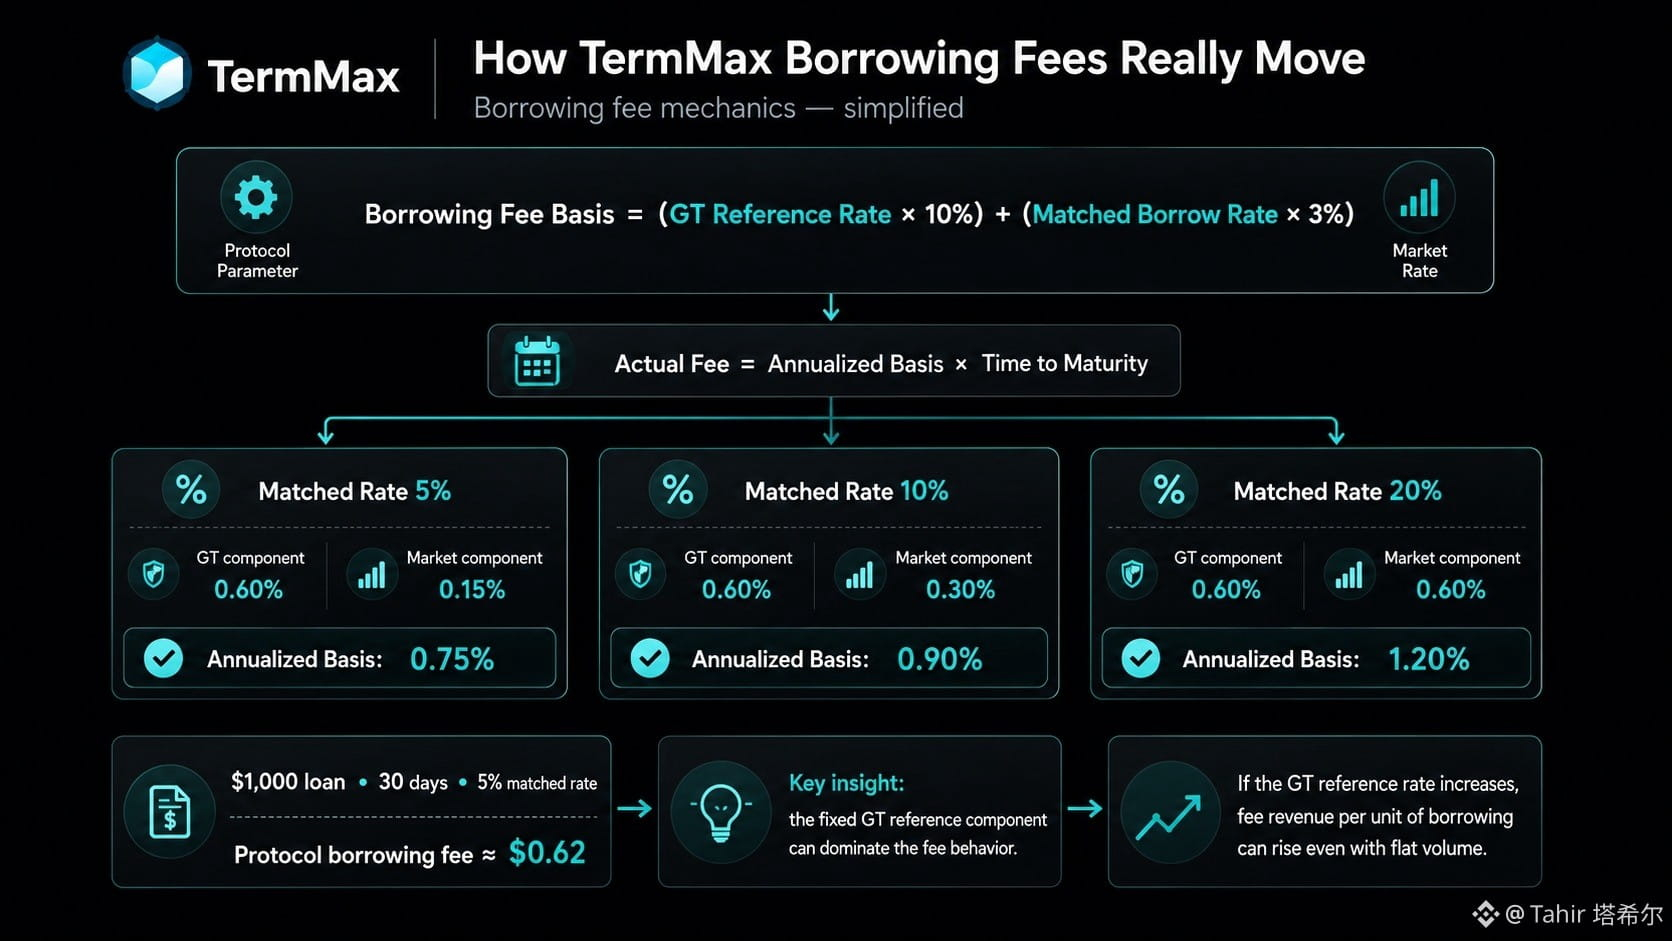
#termmax @termmax 私はTermMaxの手数料に対する見方を変えた「数字」は、借入利率そのものではありませんでした。横に並んでいる固定のGTミント・コンポーネントでした。
ステーブルコインの例として、TermMaxのドキュメントでは、6%のGTミント参照レートに10%のフィー乗数を掛け、さらに一致した借入レートの3%を加えるとしています。借入が5%の場合、満期調整の前に寄与するのはそれぞれ0.60%と0.15%です。借入レートを2倍にして10%にすると、合算した年換算の手数料基準は0.75%から0.90%へしか動きません。
これは役に立つ行動面の細部です。借り手は目に見える市場レートに注目しがちですが、TermMaxのプロトコル課金の一部はほとんどそれに反応しません。借入が20%であっても、該当する(matched)レートのコンポーネントは、6%のGT参照コンポーネントと同じ大きさである0.60%しか寄与しません。
5%で、30日間の$1,000ローンの場合、その計算式はプロトコルの借入手数料がおよそ$0.62になることを示します。
それでも私が理解したいのは、そのGT参照レートがどのくらいの頻度で変わるのかです。もしそれが上向きに動けば、TermMaxはより高い借入量や、より高い一致借入レート(matched rate)を伴わずに、借入1単位あたりの手数料収入を引き上げられます。そのパラメータは、静かな配置が示唆するよりも経済的に重要に見えます。
@termmax #TermMax
#termmax @TermMax 私はTermMaxの手数料に対する見方を変えた「数字」は、借入利率そのものではありませんでした。横に並んでいる固定のGTミント・コンポーネントでした。
ステーブルコインの例として、TermMaxのドキュメントでは、6%のGTミント参照レートに10%のフィー乗数を掛け、さらに一致した借入レートの3%を加えるとしています。借入が5%の場合、満期調整の前に寄与するのはそれぞれ0.60%と0.15%です。借入レートを2倍にして10%にすると、合算した年換算の手数料基準は0.75%から0.90%へしか動きません。
これは役に立つ行動面の細部です。借り手は目に見える市場レートに注目しがちですが、TermMaxのプロトコル課金の一部はほとんどそれに反応しません。借入が20%であっても、該当する(matched)レートのコンポーネントは、6%のGT参照コンポーネントと同じ大きさである0.60%しか寄与しません。
5%で、30日間の$1,000ローンの場合、その計算式はプロトコルの借入手数料がおよそ$0.62になることを示します。
それでも私が理解したいのは、そのGT参照レートがどのくらいの頻度で変わるのかです。もしそれが上向きに動けば、TermMaxはより高い借入量や、より高い一致借入レート(matched rate)を伴わずに、借入1単位あたりの手数料収入を引き上げられます。そのパラメータは、静かな配置が示唆するよりも経済的に重要に見えます。
@TermMax #TermMax
ステーブルコインの例として、TermMaxのドキュメントでは、6%のGTミント参照レートに10%のフィー乗数を掛け、さらに一致した借入レートの3%を加えるとしています。借入が5%の場合、満期調整の前に寄与するのはそれぞれ0.60%と0.15%です。借入レートを2倍にして10%にすると、合算した年換算の手数料基準は0.75%から0.90%へしか動きません。
これは役に立つ行動面の細部です。借り手は目に見える市場レートに注目しがちですが、TermMaxのプロトコル課金の一部はほとんどそれに反応しません。借入が20%であっても、該当する(matched)レートのコンポーネントは、6%のGT参照コンポーネントと同じ大きさである0.60%しか寄与しません。
5%で、30日間の$1,000ローンの場合、その計算式はプロトコルの借入手数料がおよそ$0.62になることを示します。
それでも私が理解したいのは、そのGT参照レートがどのくらいの頻度で変わるのかです。もしそれが上向きに動けば、TermMaxはより高い借入量や、より高い一致借入レート(matched rate)を伴わずに、借入1単位あたりの手数料収入を引き上げられます。そのパラメータは、静かな配置が示唆するよりも経済的に重要に見えます。
@TermMax #TermMax
29
30
5.6k
·
--
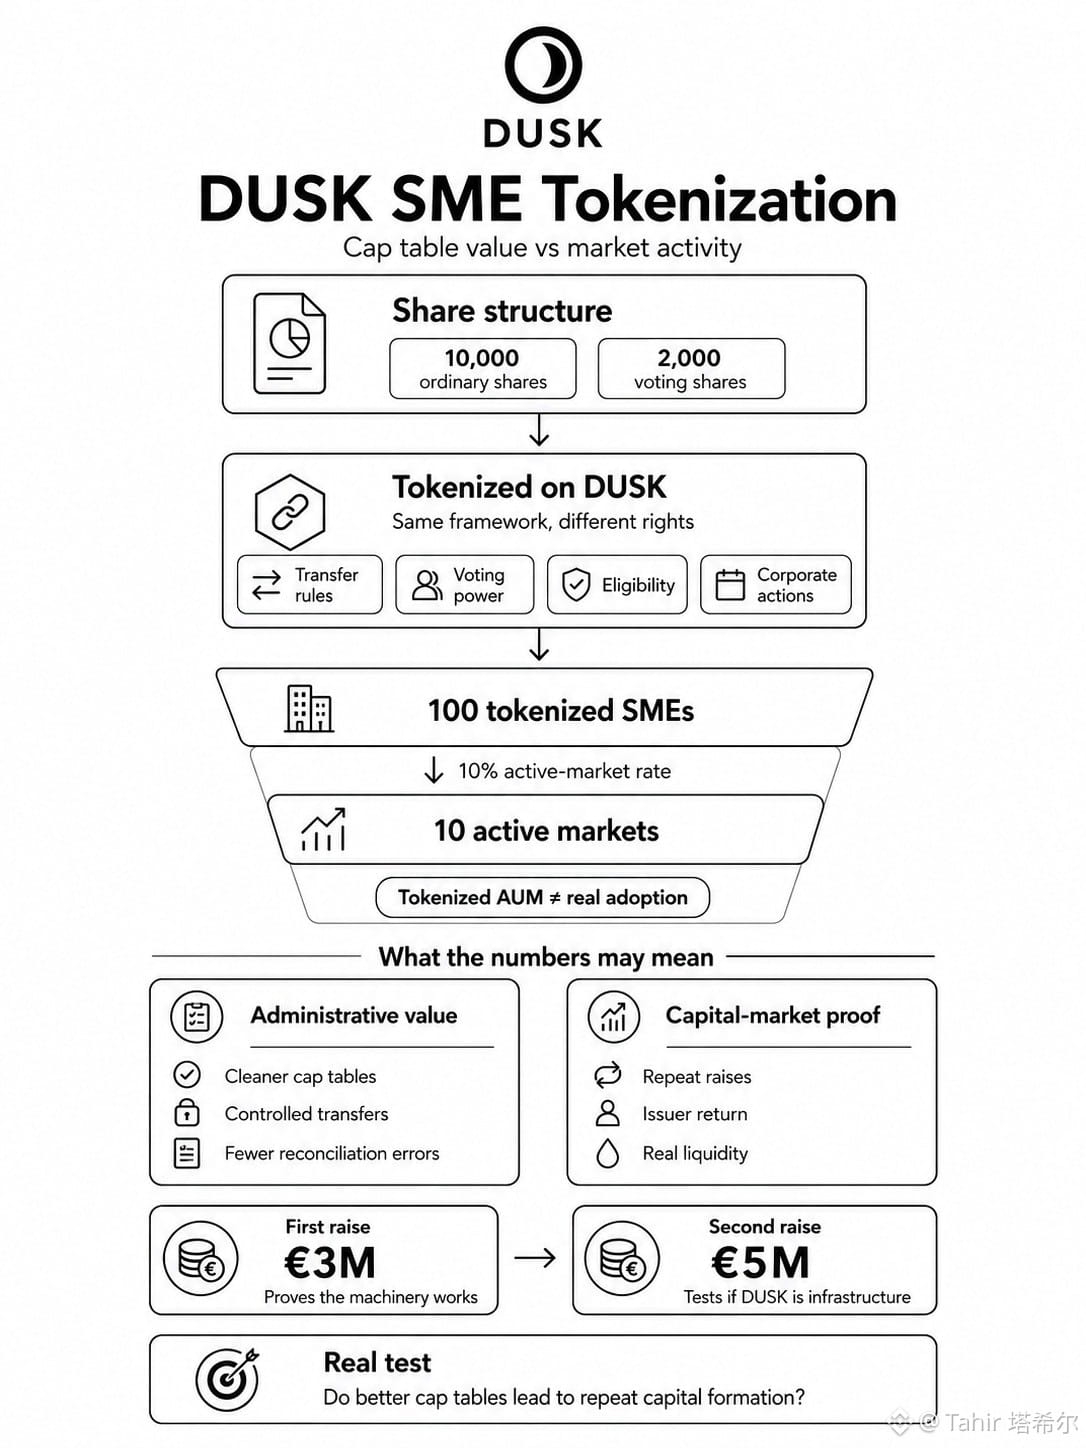
#dusk $DUSK @Dusk_Foundation SMEのトークン化について私が繰り返し立ち返っているのは、意外なほど地味な部分です。キャップテーブル(資本政策)が、トレーディング画面よりも重要になるかもしれません。
普通株10,000株と議決権株2,000株を持つ、単純な会社を考えてみましょう。同じトークン・フレームワークでそれらをDUSKに載せたとしても、経済的に同一になるわけではありません。譲渡制限、議決権の強さ、株主の適格性、そしてコーポレート・アクションは、各クラスに紐づく権利に従う必要があるのです。
これは、私の採用(導入)数の読み方を変えます。
DUSKが最終的に100のトークン化されたSMEに対応したとしても、そのうち10がアクティブなセカンダリー市場を開設するだけなら、残りの90を失敗と呼ぶのは価値の一部を見落とします。よりクリーンな所有記録、管理された移転、そして照合(リコンシリエーション)エラーの減少だけでも、すでに事務を改善し得ます。
しかし同時に、より弱い指標も露出します。トークン化AUMです。オンチェーン上で表される1億ユーロは、そうした株がめったに手渡されず、発行体が次の資金調達のために再び戻ってこないのであれば、私にはほとんど何も教えてくれません。
最初の300万ユーロの発行が、仕組みが機能していることを証明できます。同じ発行体からのその後の500万ユーロの調達が、DUSKが役立つインフラになったかどうかを、はるかに詳しく教えてくれるはずです。
私は事務面での利点は見えています。依然として不明なのは、より良いキャップテーブルが、最終的に資本形成の繰り返しにつながるのか、それとも流動性の低い所有の記録が良くなるだけなのか、という点です。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK @Dusk SMEのトークン化について私が繰り返し立ち返っているのは、意外なほど地味な部分です。キャップテーブル(資本政策)が、トレーディング画面よりも重要になるかもしれません。
普通株10,000株と議決権株2,000株を持つ、単純な会社を考えてみましょう。同じトークン・フレームワークでそれらをDUSKに載せたとしても、経済的に同一になるわけではありません。譲渡制限、議決権の強さ、株主の適格性、そしてコーポレート・アクションは、各クラスに紐づく権利に従う必要があるのです。
これは、私の採用(導入)数の読み方を変えます。
DUSKが最終的に100のトークン化されたSMEに対応したとしても、そのうち10がアクティブなセカンダリー市場を開設するだけなら、残りの90を失敗と呼ぶのは価値の一部を見落とします。よりクリーンな所有記録、管理された移転、そして照合(リコンシリエーション)エラーの減少だけでも、すでに事務を改善し得ます。
しかし同時に、より弱い指標も露出します。トークン化AUMです。オンチェーン上で表される1億ユーロは、そうした株がめったに手渡されず、発行体が次の資金調達のために再び戻ってこないのであれば、私にはほとんど何も教えてくれません。
最初の300万ユーロの発行が、仕組みが機能していることを証明できます。同じ発行体からのその後の500万ユーロの調達が、DUSKが役立つインフラになったかどうかを、はるかに詳しく教えてくれるはずです。
私は事務面での利点は見えています。依然として不明なのは、より良いキャップテーブルが、最終的に資本形成の繰り返しにつながるのか、それとも流動性の低い所有の記録が良くなるだけなのか、という点です。
@Dusk #dusk $DUSK
普通株10,000株と議決権株2,000株を持つ、単純な会社を考えてみましょう。同じトークン・フレームワークでそれらをDUSKに載せたとしても、経済的に同一になるわけではありません。譲渡制限、議決権の強さ、株主の適格性、そしてコーポレート・アクションは、各クラスに紐づく権利に従う必要があるのです。
これは、私の採用(導入)数の読み方を変えます。
DUSKが最終的に100のトークン化されたSMEに対応したとしても、そのうち10がアクティブなセカンダリー市場を開設するだけなら、残りの90を失敗と呼ぶのは価値の一部を見落とします。よりクリーンな所有記録、管理された移転、そして照合(リコンシリエーション)エラーの減少だけでも、すでに事務を改善し得ます。
しかし同時に、より弱い指標も露出します。トークン化AUMです。オンチェーン上で表される1億ユーロは、そうした株がめったに手渡されず、発行体が次の資金調達のために再び戻ってこないのであれば、私にはほとんど何も教えてくれません。
最初の300万ユーロの発行が、仕組みが機能していることを証明できます。同じ発行体からのその後の500万ユーロの調達が、DUSKが役立つインフラになったかどうかを、はるかに詳しく教えてくれるはずです。
私は事務面での利点は見えています。依然として不明なのは、より良いキャップテーブルが、最終的に資本形成の繰り返しにつながるのか、それとも流動性の低い所有の記録が良くなるだけなのか、という点です。
@Dusk #dusk $DUSK
33
33
9.6k
·
--
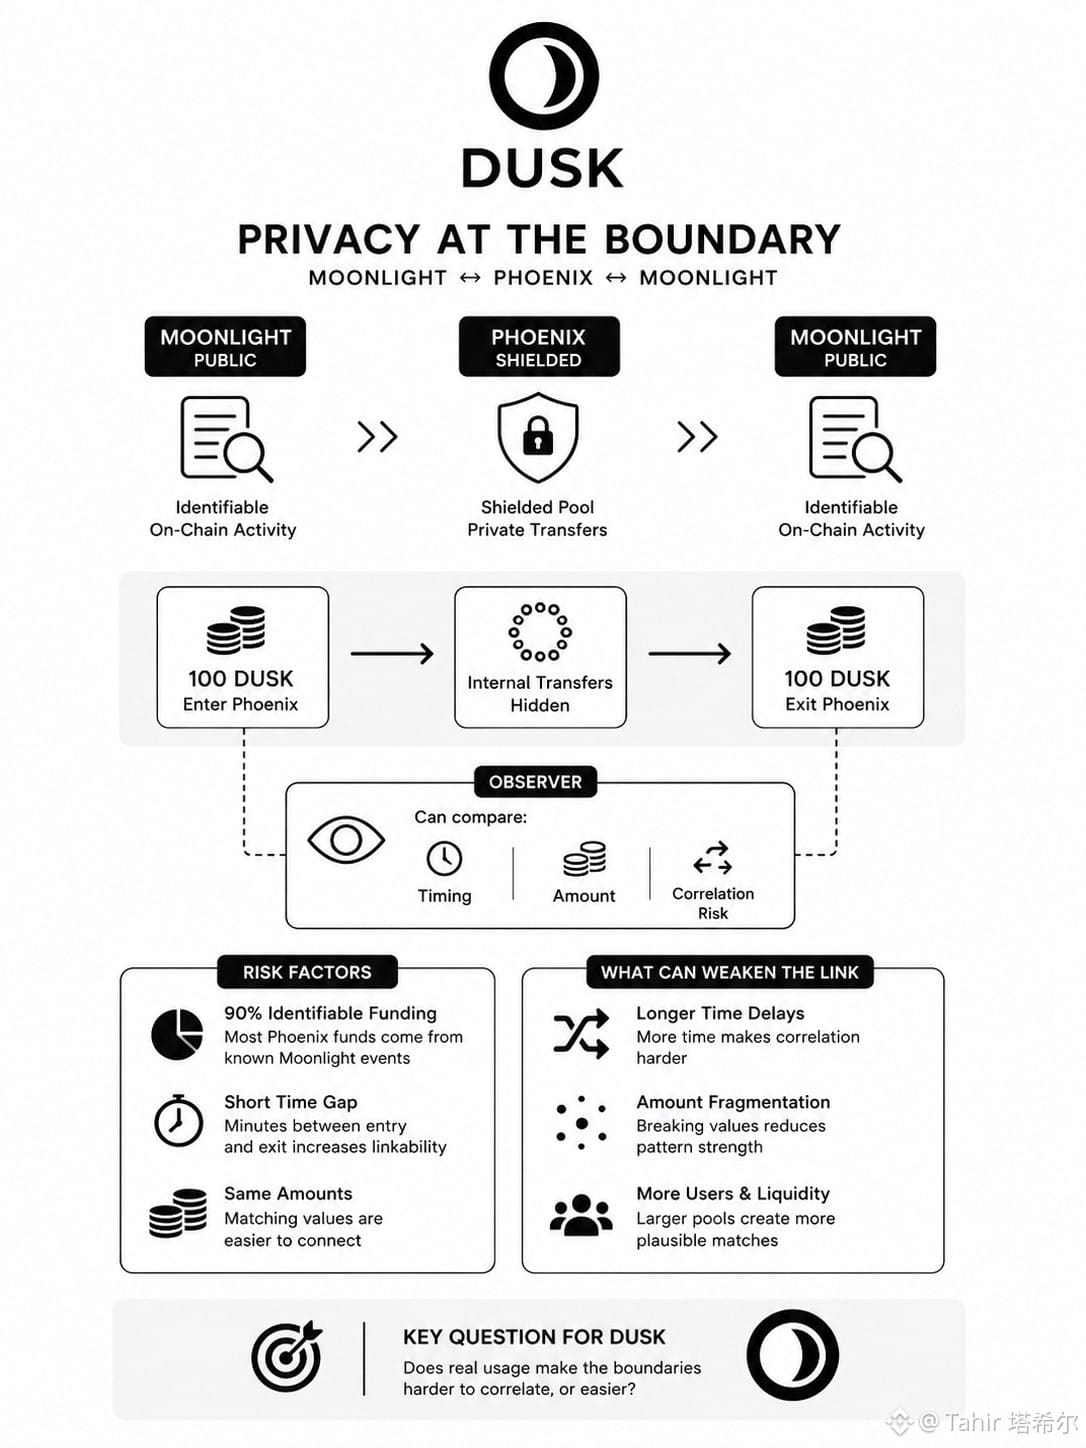
#dusk $DUSK 先週、フェニックスの理論上のプライバシー集合が示す以上に重要になり得る弱点について考え続けていました。すなわち「公開とシールドされた活動の境界で何が起きるのか」です。
たとえば、100 DUSK が Moonlight から Phoenix に移動し、その数分後に Phoenix からおよそ100 DUSK が出ていくとします。フェニックスは内部の取引経路を隠せるかもしれませんが、観測者はそれでも入金額、出金額、そしてタイミングを照合できます。これは2つの出来事が同一ユーザーのものだと証明するわけではありませんが、見出しのプライバシー集合サイズが示唆するよりも、実際の匿名性をはるかに狭め得ます。
同じ問題は、仮に Phoenix の資金の90%が識別可能な Moonlight の出来事に由来するとした場合、さらに鋭くなります。大きなプライバシープールは暗号学的には存在し得ますが、資金の流れのパターンが依然として強い外部の手がかりを生み出す可能性があります。
これは私が DUSK とともに繰り返し立ち返っている違いです。プライバシー集合のサイズと、境界でのリンク可能性は同じ指標ではありません。
反論も重要です。タイミングの相関は推測であって証明ではなく、より大きなフロー、遅延、分割された金額、そしてより多くのユーザーがそれらのリンクを弱める可能性があります。
それでも、可変的な透明性は、Moonlight と Phoenix の切り替えによって取引グラフがこっそり再構築されない場合にのみ機能します。
DUSK で問題となるのは、実際の利用によってこれらの境界が相関しにくくなるのか、それとも相関しやすくなるのか、という点です。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK 先週、フェニックスの理論上のプライバシー集合が示す以上に重要になり得る弱点について考え続けていました。すなわち「公開とシールドされた活動の境界で何が起きるのか」です。
たとえば、100 DUSK が Moonlight から Phoenix に移動し、その数分後に Phoenix からおよそ100 DUSK が出ていくとします。フェニックスは内部の取引経路を隠せるかもしれませんが、観測者はそれでも入金額、出金額、そしてタイミングを照合できます。これは2つの出来事が同一ユーザーのものだと証明するわけではありませんが、見出しのプライバシー集合サイズが示唆するよりも、実際の匿名性をはるかに狭め得ます。
同じ問題は、仮に Phoenix の資金の90%が識別可能な Moonlight の出来事に由来するとした場合、さらに鋭くなります。大きなプライバシープールは暗号学的には存在し得ますが、資金の流れのパターンが依然として強い外部の手がかりを生み出す可能性があります。
これは私が DUSK とともに繰り返し立ち返っている違いです。プライバシー集合のサイズと、境界でのリンク可能性は同じ指標ではありません。
反論も重要です。タイミングの相関は推測であって証明ではなく、より大きなフロー、遅延、分割された金額、そしてより多くのユーザーがそれらのリンクを弱める可能性があります。
それでも、可変的な透明性は、Moonlight と Phoenix の切り替えによって取引グラフがこっそり再構築されない場合にのみ機能します。
DUSK で問題となるのは、実際の利用によってこれらの境界が相関しにくくなるのか、それとも相関しやすくなるのか、という点です。
@Dusk #dusk $DUSK
たとえば、100 DUSK が Moonlight から Phoenix に移動し、その数分後に Phoenix からおよそ100 DUSK が出ていくとします。フェニックスは内部の取引経路を隠せるかもしれませんが、観測者はそれでも入金額、出金額、そしてタイミングを照合できます。これは2つの出来事が同一ユーザーのものだと証明するわけではありませんが、見出しのプライバシー集合サイズが示唆するよりも、実際の匿名性をはるかに狭め得ます。
同じ問題は、仮に Phoenix の資金の90%が識別可能な Moonlight の出来事に由来するとした場合、さらに鋭くなります。大きなプライバシープールは暗号学的には存在し得ますが、資金の流れのパターンが依然として強い外部の手がかりを生み出す可能性があります。
これは私が DUSK とともに繰り返し立ち返っている違いです。プライバシー集合のサイズと、境界でのリンク可能性は同じ指標ではありません。
反論も重要です。タイミングの相関は推測であって証明ではなく、より大きなフロー、遅延、分割された金額、そしてより多くのユーザーがそれらのリンクを弱める可能性があります。
それでも、可変的な透明性は、Moonlight と Phoenix の切り替えによって取引グラフがこっそり再構築されない場合にのみ機能します。
DUSK で問題となるのは、実際の利用によってこれらの境界が相関しにくくなるのか、それとも相関しやすくなるのか、という点です。
@Dusk #dusk $DUSK
30
35
11.6k
·
--
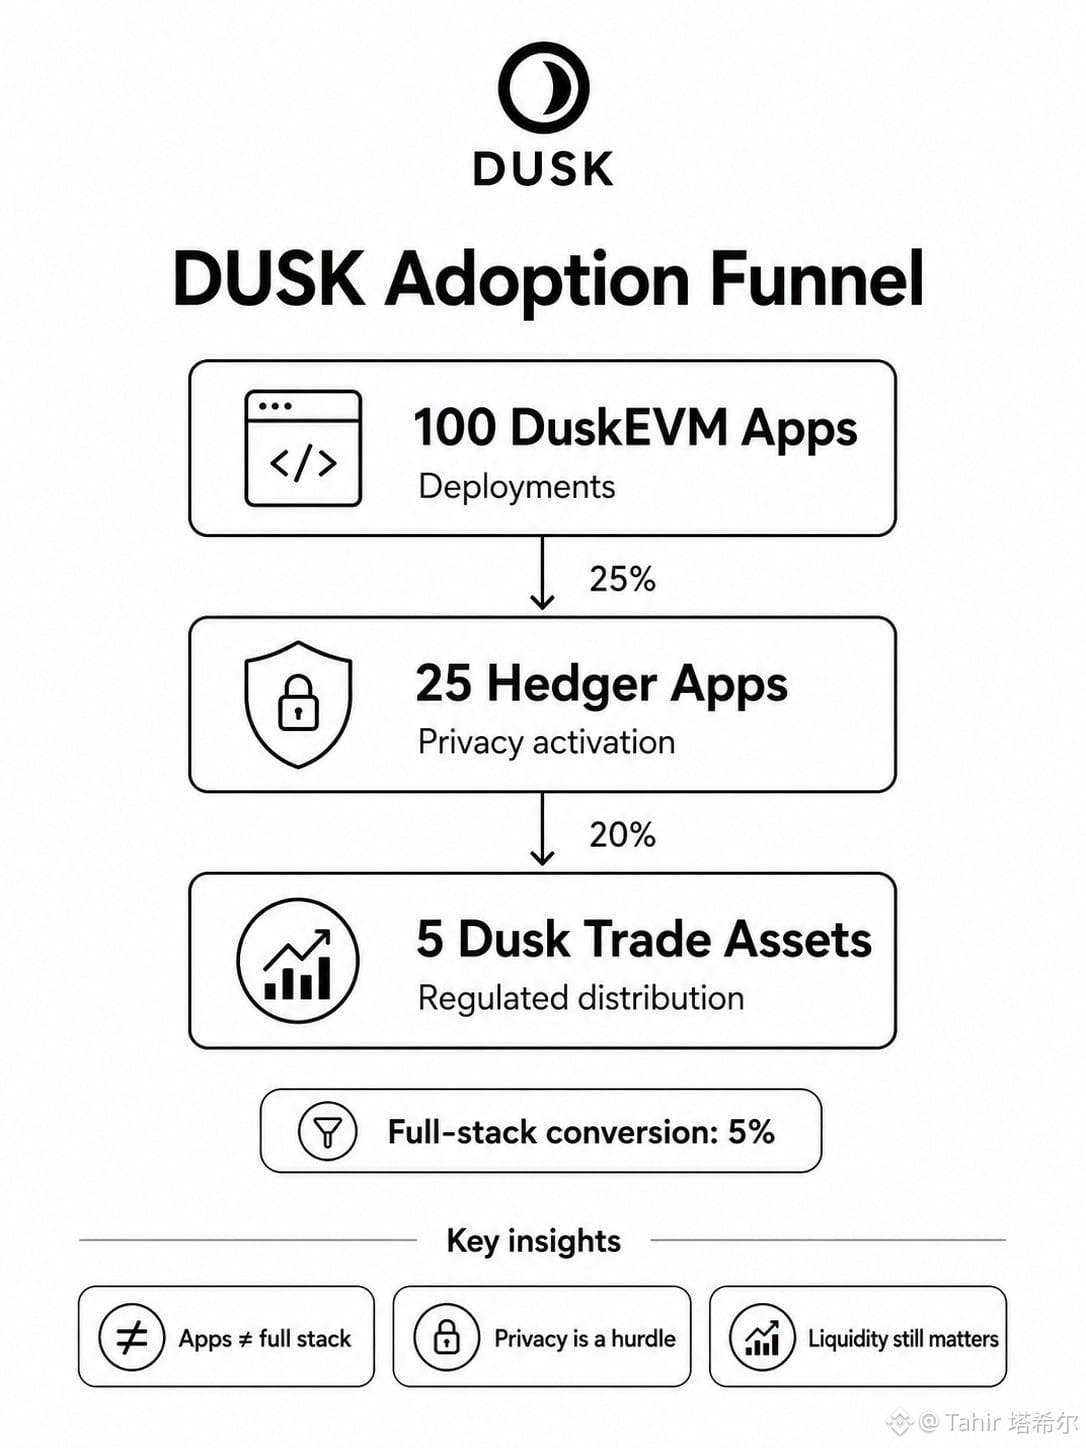
#dusk $DUSK 昨夜もう一度数字を見直して、DUSK 100のDuskEVMアプリの同じファネルに行き着いてしまいました。Hedgerを使っているのが25、そしてDusk Tradeまで到達する資産は5だけです。上の数字はエコシステム成長のように聞こえます。下の数字はもっと厳しい物語を語っています。
開発者はプライバシーの必要性を証明しなくてもDuskEVMにデプロイできます。そしてHedgerが有効なアプリでも、「取引に十分な需要がある資産」「コンプライアンスの作業」「流動性」があることまでは証明されません。つまり、100のアプリが5つの取引可能な資産に至るということは、元のアプリ基盤の5%しかフルスタックまで到達しないという意味です。
それが自動的な失敗を意味するわけではありません。初期のインフラはしばしば不均一に成長します。しかしそれは、DUSKにとっての採用の意味を変えます。
より有用な指標は、層同士の転換(コンバージョン)かもしれません。DuskEVMのデプロイ → Hedgerの有効化 → 規制された配布。各ステップで大半の参加者が失われるなら、Solidity互換アプリを増やしても、機関が実際に使える領域を広げることなく、活動だけが増える可能性があります。
それでも、どの層が真のボトルネックなのかはまだ確信がありません。Dusk Tradeが少数の資産で成功すれば、配布が機能しうることは証明します。それでも、DUSKの幅広いアプリ採用を証明することにはならないでしょう。
本当の試験は、1つの層が物語を担うのではなく、これらの転換率が一緒に改善するかどうかです。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK 昨夜もう一度数字を見直して、DUSK 100のDuskEVMアプリの同じファネルに行き着いてしまいました。Hedgerを使っているのが25、そしてDusk Tradeまで到達する資産は5だけです。上の数字はエコシステム成長のように聞こえます。下の数字はもっと厳しい物語を語っています。
開発者はプライバシーの必要性を証明しなくてもDuskEVMにデプロイできます。そしてHedgerが有効なアプリでも、「取引に十分な需要がある資産」「コンプライアンスの作業」「流動性」があることまでは証明されません。つまり、100のアプリが5つの取引可能な資産に至るということは、元のアプリ基盤の5%しかフルスタックまで到達しないという意味です。
それが自動的な失敗を意味するわけではありません。初期のインフラはしばしば不均一に成長します。しかしそれは、DUSKにとっての採用の意味を変えます。
より有用な指標は、層同士の転換(コンバージョン)かもしれません。DuskEVMのデプロイ → Hedgerの有効化 → 規制された配布。各ステップで大半の参加者が失われるなら、Solidity互換アプリを増やしても、機関が実際に使える領域を広げることなく、活動だけが増える可能性があります。
それでも、どの層が真のボトルネックなのかはまだ確信がありません。Dusk Tradeが少数の資産で成功すれば、配布が機能しうることは証明します。それでも、DUSKの幅広いアプリ採用を証明することにはならないでしょう。
本当の試験は、1つの層が物語を担うのではなく、これらの転換率が一緒に改善するかどうかです。
@Dusk #dusk $DUSK
開発者はプライバシーの必要性を証明しなくてもDuskEVMにデプロイできます。そしてHedgerが有効なアプリでも、「取引に十分な需要がある資産」「コンプライアンスの作業」「流動性」があることまでは証明されません。つまり、100のアプリが5つの取引可能な資産に至るということは、元のアプリ基盤の5%しかフルスタックまで到達しないという意味です。
それが自動的な失敗を意味するわけではありません。初期のインフラはしばしば不均一に成長します。しかしそれは、DUSKにとっての採用の意味を変えます。
より有用な指標は、層同士の転換(コンバージョン)かもしれません。DuskEVMのデプロイ → Hedgerの有効化 → 規制された配布。各ステップで大半の参加者が失われるなら、Solidity互換アプリを増やしても、機関が実際に使える領域を広げることなく、活動だけが増える可能性があります。
それでも、どの層が真のボトルネックなのかはまだ確信がありません。Dusk Tradeが少数の資産で成功すれば、配布が機能しうることは証明します。それでも、DUSKの幅広いアプリ採用を証明することにはならないでしょう。
本当の試験は、1つの層が物語を担うのではなく、これらの転換率が一緒に改善するかどうかです。
@Dusk #dusk $DUSK
22
32
9.5k
·
--
本人確認中
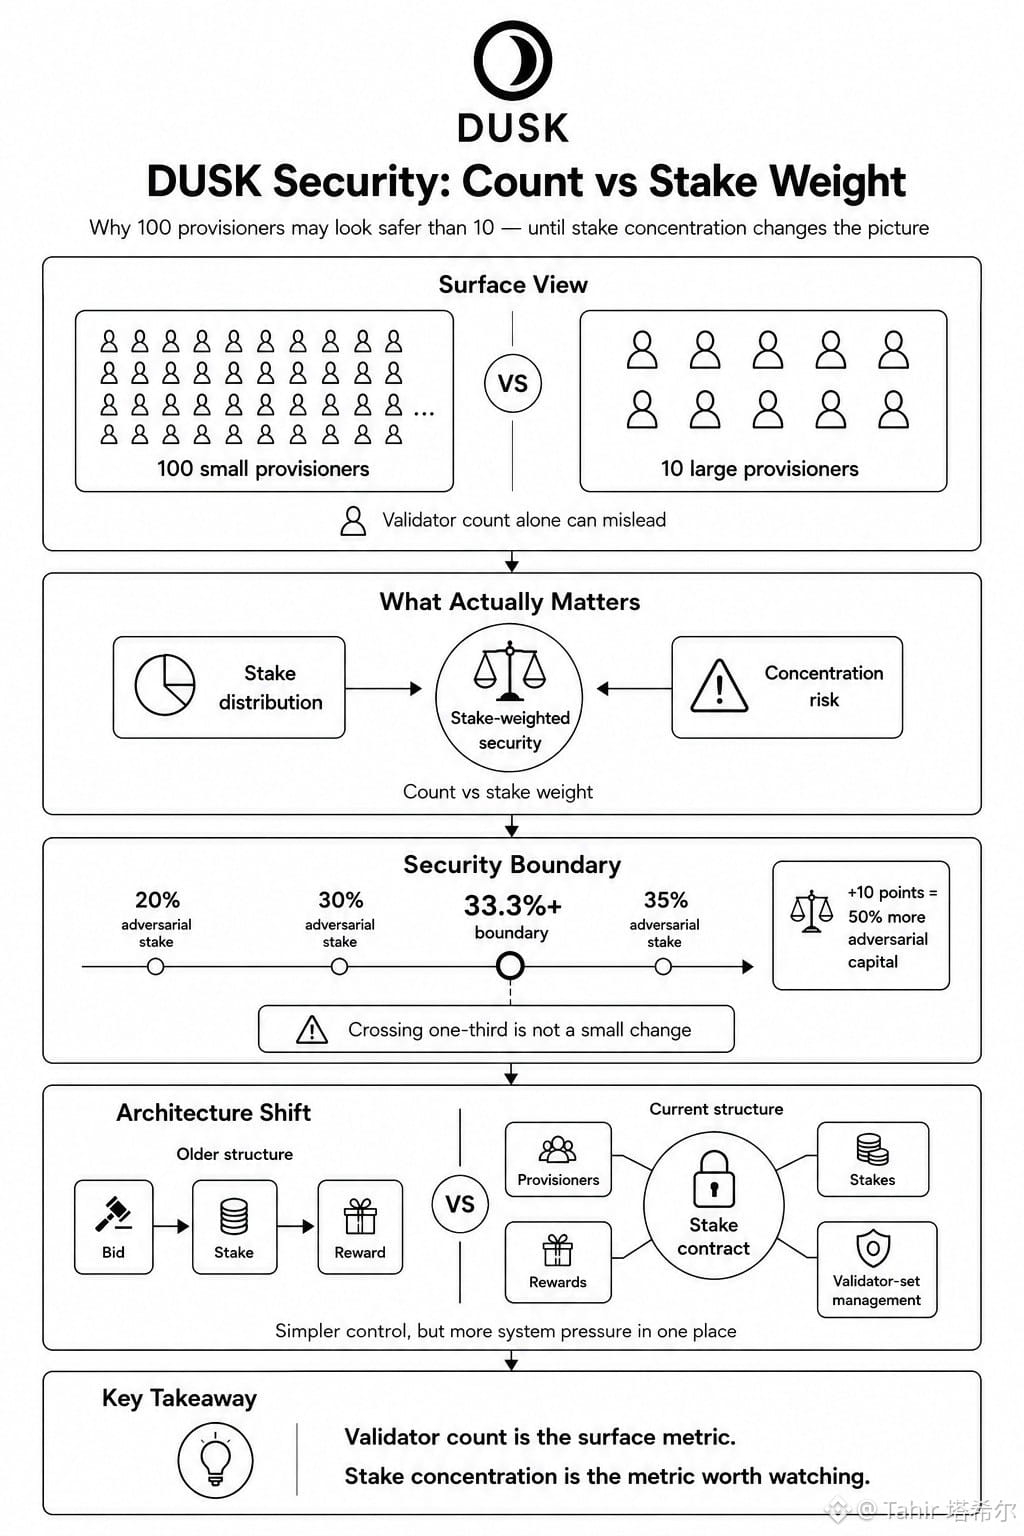
#dusk $DUSK DUSKのバリデータセットを理論上見ていくと、100人のプロビジョナーのほうが10人より安全に見える場合がありますが、実際にはステーク配分が逆のことを示します。
人々が見落としがちなのは、その点だと思います。DUSKのセキュリティは、バリデータ数だけの話ではありません。大きなプロビジョナー10社が大部分のステークを支配することは、重みの小さい小規模プロビジョナー100社より重要になり得ます。
同じ問題はビザンチン(Byzantine)ステークでも起きます。20%から30%への移行は「+10ポイント」にしか見えませんが、実際には敵対的な資本が50%増えているのです。さらに、30%対33.3%対35%は滑らかな進行ではありません。三分の一の境界をまたぐと、セキュリティ条件そのものが変わります。
だからこそ、DUSKのアーキテクチャが重要なのです。古い入札/ステーク/報酬の構造では、移動する要素がより分離されていましたが、現在のStake + Transferモデルでは、プロビジョナー、ステーク、報酬、そしてバリデータセットの管理が、1つのStakeコントラクトの周りに集中しています。
それにより会計や制御は簡単になる可能性がありますが、集中によって生じる、静かな疑問もあります。どれくらいのシステムの圧力が、1つのコントラクトと、ステークに重み付けされたバリデータセットの背後に溜まってしまうのか?
DUSKにおいて、バリデータ数は表面上の指標です。私は、注視し続けるべきなのはステークの集中度だと思っています。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK DUSKのバリデータセットを理論上見ていくと、100人のプロビジョナーのほうが10人より安全に見える場合がありますが、実際にはステーク配分が逆のことを示します。
人々が見落としがちなのは、その点だと思います。DUSKのセキュリティは、バリデータ数だけの話ではありません。大きなプロビジョナー10社が大部分のステークを支配することは、重みの小さい小規模プロビジョナー100社より重要になり得ます。
同じ問題はビザンチン(Byzantine)ステークでも起きます。20%から30%への移行は「+10ポイント」にしか見えませんが、実際には敵対的な資本が50%増えているのです。さらに、30%対33.3%対35%は滑らかな進行ではありません。三分の一の境界をまたぐと、セキュリティ条件そのものが変わります。
だからこそ、DUSKのアーキテクチャが重要なのです。古い入札/ステーク/報酬の構造では、移動する要素がより分離されていましたが、現在のStake + Transferモデルでは、プロビジョナー、ステーク、報酬、そしてバリデータセットの管理が、1つのStakeコントラクトの周りに集中しています。
それにより会計や制御は簡単になる可能性がありますが、集中によって生じる、静かな疑問もあります。どれくらいのシステムの圧力が、1つのコントラクトと、ステークに重み付けされたバリデータセットの背後に溜まってしまうのか?
DUSKにおいて、バリデータ数は表面上の指標です。私は、注視し続けるべきなのはステークの集中度だと思っています。
@Dusk #dusk $DUSK
人々が見落としがちなのは、その点だと思います。DUSKのセキュリティは、バリデータ数だけの話ではありません。大きなプロビジョナー10社が大部分のステークを支配することは、重みの小さい小規模プロビジョナー100社より重要になり得ます。
同じ問題はビザンチン(Byzantine)ステークでも起きます。20%から30%への移行は「+10ポイント」にしか見えませんが、実際には敵対的な資本が50%増えているのです。さらに、30%対33.3%対35%は滑らかな進行ではありません。三分の一の境界をまたぐと、セキュリティ条件そのものが変わります。
だからこそ、DUSKのアーキテクチャが重要なのです。古い入札/ステーク/報酬の構造では、移動する要素がより分離されていましたが、現在のStake + Transferモデルでは、プロビジョナー、ステーク、報酬、そしてバリデータセットの管理が、1つのStakeコントラクトの周りに集中しています。
それにより会計や制御は簡単になる可能性がありますが、集中によって生じる、静かな疑問もあります。どれくらいのシステムの圧力が、1つのコントラクトと、ステークに重み付けされたバリデータセットの背後に溜まってしまうのか?
DUSKにおいて、バリデータ数は表面上の指標です。私は、注視し続けるべきなのはステークの集中度だと思っています。
@Dusk #dusk $DUSK
23
29
7.9k
·
--
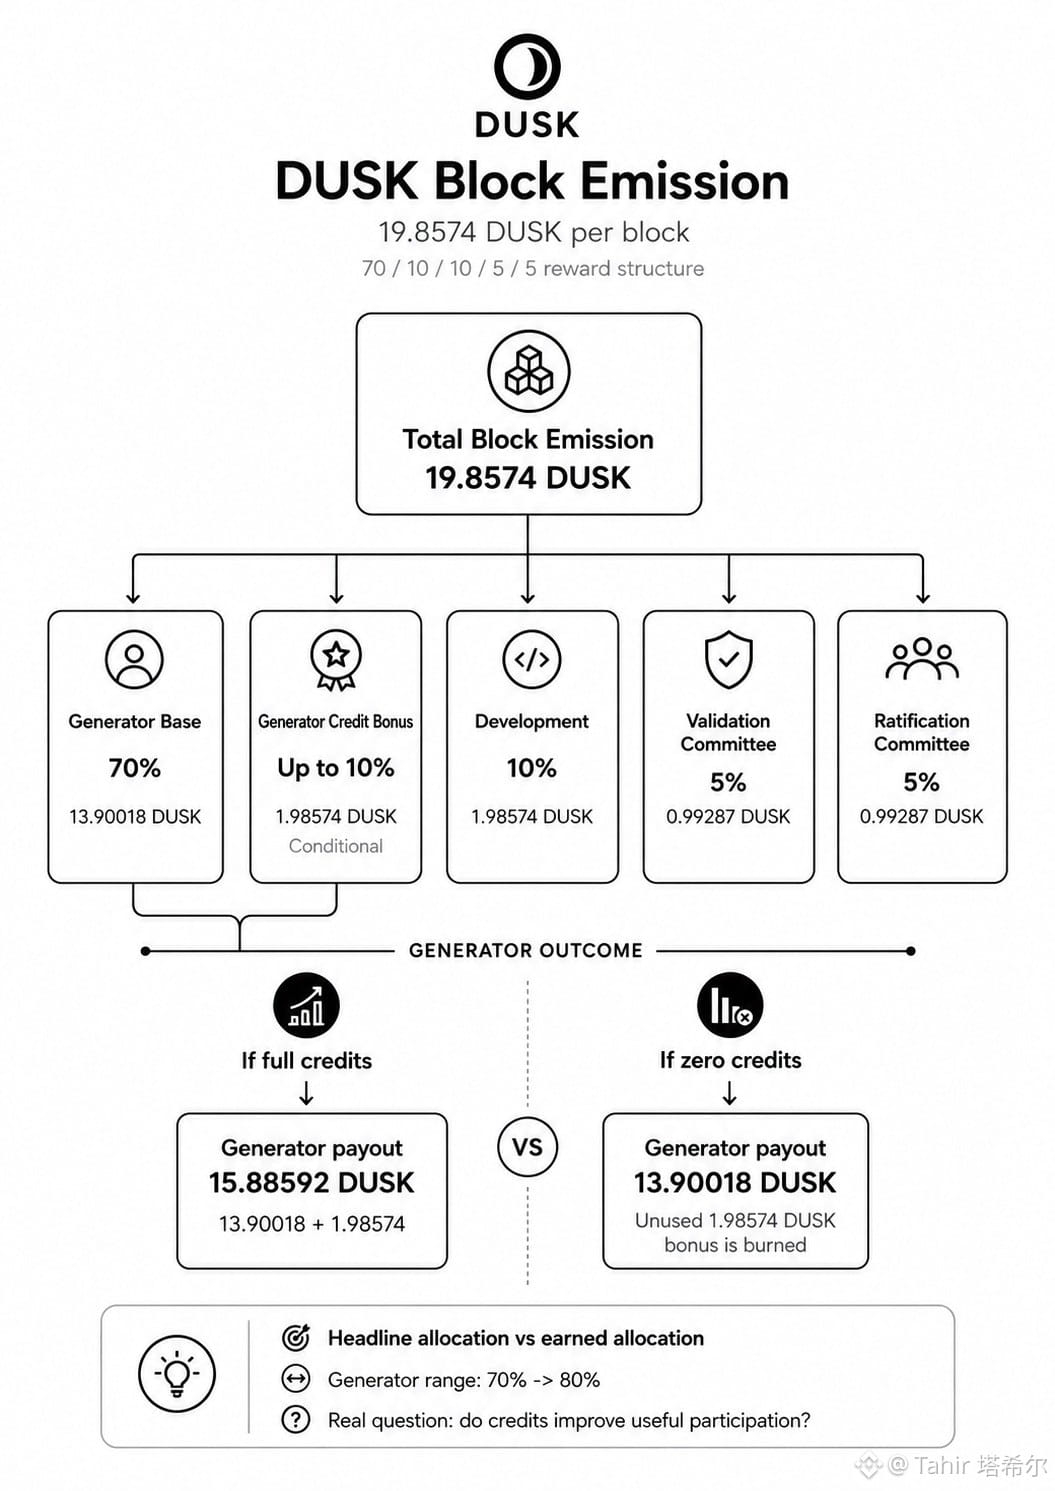
#dusk $DUSK DUSKの19.8574 DUSKブロック放出を延々と見つめてしまった。明白な数字が誤解を招いている。というのも、Generatorは単純に80%を受け取るわけではないからだ。
保証されるベースは70%で、13.90018 DUSK。さらに10%、1.98574 DUSKは、証明書に含まれるクレジットに条件付きだ。開発は1.98574を受け取り、検証および批准委員会はそれぞれ0.99287ずつ受け取る。私はここで放出を分離しているが、取引手数料もブロック報酬に加わる。
それが、私が気にしている振る舞いを変えている。
DUSK Networkでは、見出しの割当(headline allocation)と、実際の獲得割当(earned allocation)を比べることになる。クレジットが満額のGeneratorなら15.88592 DUSKまで到達できる。資格を満たすクレジットがゼロなら13.90018のままだ。未使用のボーナスは静かに別の場所へ振り替えられるのではなく、燃やされる。
多少のばらつきは問題ない。インセンティブは、単にブロック生成するだけでなく、有用なコンセンサス作業に報いるべきだ。
とはいえ、その10%の差は参加を本質的に改善するのか?Generatorが実際にクレジット満額のボーナスを取り切るのはどれくらいの頻度なのか?見逃した報酬を燃やすことで規律が強まるのか、それとも実現された放出が単に予測しにくくなるだけなのか?
それこそがDUSKトークン経済の本当の試金石だ。70→80%の範囲が意味を持つのは、クレジットがネットワークが本当に必要としている振る舞いを一貫して測れている場合に限られる。
私の疑念はシンプルで、条件付き報酬は、その条件がゲームにしにくく、追いかける価値がある場合にのみ有用だ。
@Dusk_Foundation #dusk $DUSK
#dusk $DUSK DUSKの19.8574 DUSKブロック放出を延々と見つめてしまった。明白な数字が誤解を招いている。というのも、Generatorは単純に80%を受け取るわけではないからだ。
保証されるベースは70%で、13.90018 DUSK。さらに10%、1.98574 DUSKは、証明書に含まれるクレジットに条件付きだ。開発は1.98574を受け取り、検証および批准委員会はそれぞれ0.99287ずつ受け取る。私はここで放出を分離しているが、取引手数料もブロック報酬に加わる。
それが、私が気にしている振る舞いを変えている。
DUSK Networkでは、見出しの割当(headline allocation)と、実際の獲得割当(earned allocation)を比べることになる。クレジットが満額のGeneratorなら15.88592 DUSKまで到達できる。資格を満たすクレジットがゼロなら13.90018のままだ。未使用のボーナスは静かに別の場所へ振り替えられるのではなく、燃やされる。
多少のばらつきは問題ない。インセンティブは、単にブロック生成するだけでなく、有用なコンセンサス作業に報いるべきだ。
とはいえ、その10%の差は参加を本質的に改善するのか?Generatorが実際にクレジット満額のボーナスを取り切るのはどれくらいの頻度なのか?見逃した報酬を燃やすことで規律が強まるのか、それとも実現された放出が単に予測しにくくなるだけなのか?
それこそがDUSKトークン経済の本当の試金石だ。70→80%の範囲が意味を持つのは、クレジットがネットワークが本当に必要としている振る舞いを一貫して測れている場合に限られる。
私の疑念はシンプルで、条件付き報酬は、その条件がゲームにしにくく、追いかける価値がある場合にのみ有用だ。
@Dusk #dusk $DUSK
保証されるベースは70%で、13.90018 DUSK。さらに10%、1.98574 DUSKは、証明書に含まれるクレジットに条件付きだ。開発は1.98574を受け取り、検証および批准委員会はそれぞれ0.99287ずつ受け取る。私はここで放出を分離しているが、取引手数料もブロック報酬に加わる。
それが、私が気にしている振る舞いを変えている。
DUSK Networkでは、見出しの割当(headline allocation)と、実際の獲得割当(earned allocation)を比べることになる。クレジットが満額のGeneratorなら15.88592 DUSKまで到達できる。資格を満たすクレジットがゼロなら13.90018のままだ。未使用のボーナスは静かに別の場所へ振り替えられるのではなく、燃やされる。
多少のばらつきは問題ない。インセンティブは、単にブロック生成するだけでなく、有用なコンセンサス作業に報いるべきだ。
とはいえ、その10%の差は参加を本質的に改善するのか?Generatorが実際にクレジット満額のボーナスを取り切るのはどれくらいの頻度なのか?見逃した報酬を燃やすことで規律が強まるのか、それとも実現された放出が単に予測しにくくなるだけなのか?
それこそがDUSKトークン経済の本当の試金石だ。70→80%の範囲が意味を持つのは、クレジットがネットワークが本当に必要としている振る舞いを一貫して測れている場合に限られる。
私の疑念はシンプルで、条件付き報酬は、その条件がゲームにしにくく、追いかける価値がある場合にのみ有用だ。
@Dusk #dusk $DUSK
9
19
1.2k
ログインして、さらにコンテンツを読む
厳選トピックで世界の暗号資産トレーダーの仲間入り
⚡️ 暗号資産に関する最新かつ有益な情報が見つかります。
💬 世界最大の暗号資産取引所から信頼されています。
👍 認証を受けたクリエイターから、有益なインサイトを得られます。
メール / 電話番号
トレンドトピック
BitwiseFilesFinalNEARSpotETFProspectus
閲覧回数 38,381
1,008人が討論中
#bitwisefilesfinalnearspotetfprospectus 🚀
NEARトークンは$562.$NEAR に到達できますか?
ビットワイズは、NYSEアーカのティッカー「NRR」で上場する現物NEAR ETFを準備しています。マネージャーはすでに、$155、あるいは2030年までに$562といった目標について議論していました。$RESOLV $DASH
Rajo C
·いいね:6件
·閲覧回数 3.7k
BitgetHackerMoves$83MStolenXRP
閲覧回数 21,427
142人が討論中
SOLSpotETFWeeklyInflow$188M
閲覧回数 12,207
107人が討論中