

Asif The Trader
441 Publications

Asif The Trader
Signaler
Bloquer l’utilisateur
The Ultimate Trader
Ouvert au trading
Trade fréquemment
1.3 an(s)
538 Suivis
151 Abonnés
449 J’aime
Publications
Portefeuille
Tous
Citations
Vérifié
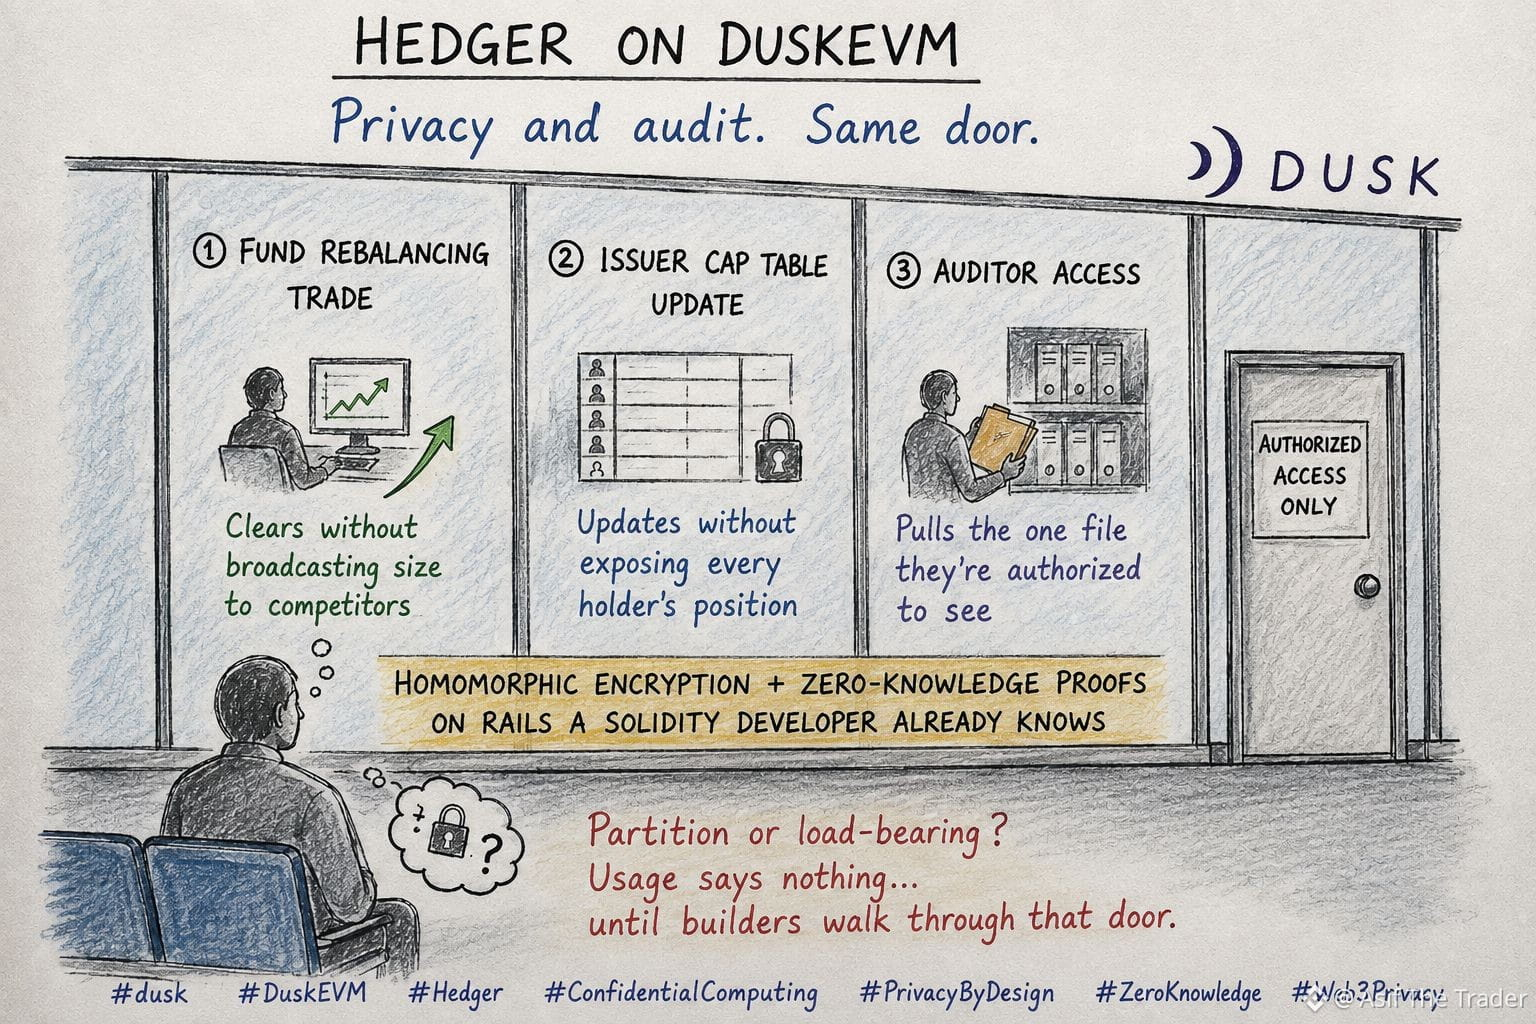
Il y a une cloison en verre dépoli au bureau de mon comptable. Depuis la salle d’attente, on distingue des formes qui bougent, on entend des murmures derrière le mur — mais rien n’est lisible. Seule la personne derrière le bureau, tenant le bon dossier, parvient à voir les chiffres réels.
Je n’ai cessé d’y penser en lisant la manière dont Hedger fonctionne sur @Dusk_Foundation DuskEVM. La plupart des gens entendent « contrats intelligents confidentiels » et imaginent quelque chose entièrement scellé — un coffre auquel personne n’entre, pas même ceux qui auraient besoin d’y accéder.
C’est cette idée-là qui est restée avec moi plus longtemps que je ne l’aurais cru. Hedger n’est pas un simple mur : c’est la cloison qui remplit trois missions à la fois. Une opération de rééquilibrage d’un fonds s’exécute sans diffuser sa taille aux concurrents, la table des plafonds d’un émetteur se met à jour sans révéler la position de chaque détenteur, et un auditeur récupère le seul dossier qu’il est autorisé à voir, sans toucher au reste. Chiffrement homomorphe et preuves à divulgation nulle, le tout tournant sur des rails qu’un développeur Solidity connaît déjà. Ici, la confidentialité et l’audit ne s’opposent pas. Ils passent par la même porte.
Ce qu’on peut facilement rater, c’est à quel point tout cela est encore précoce. Le mainnet de DuskEVM arrive, Hedger est présenté — mais une présentation n’est pas un volume. Personne n’a encore publié le nombre de contrats réellement en ligne via ce système, ni même si un bureau réglementé a effectivement acheminé de vrais flux par le chemin confidentiel, ou s’il s’agit seulement de tests dans un environnement sandbox. « Confidentialité vérifiable » est une affirmation forte à formuler avant que quiconque n’ait examiné quoi que ce soit.
Alors, cette cloison est-elle réellement porteuse, ou n’est-elle qu’un simple vitrage monté sur un cadre, attendant que quelqu’un de l’autre côté se présente ? $DUSK usage ne dit rien tant que des constructeurs ne passent pas vraiment cette porte. Pas encore.
#dusk
{spot}(AAVEUSDT)
{spot}(BTCUSDT)
Il y a une cloison en verre dépoli au bureau de mon comptable. Depuis la salle d’attente, on distingue des formes qui bougent, on entend des murmures derrière le mur — mais rien n’est lisible. Seule la personne derrière le bureau, tenant le bon dossier, parvient à voir les chiffres réels.
Je n’ai cessé d’y penser en lisant la manière dont Hedger fonctionne sur @Dusk DuskEVM. La plupart des gens entendent « contrats intelligents confidentiels » et imaginent quelque chose entièrement scellé — un coffre auquel personne n’entre, pas même ceux qui auraient besoin d’y accéder.
C’est cette idée-là qui est restée avec moi plus longtemps que je ne l’aurais cru. Hedger n’est pas un simple mur : c’est la cloison qui remplit trois missions à la fois. Une opération de rééquilibrage d’un fonds s’exécute sans diffuser sa taille aux concurrents, la table des plafonds d’un émetteur se met à jour sans révéler la position de chaque détenteur, et un auditeur récupère le seul dossier qu’il est autorisé à voir, sans toucher au reste. Chiffrement homomorphe et preuves à divulgation nulle, le tout tournant sur des rails qu’un développeur Solidity connaît déjà. Ici, la confidentialité et l’audit ne s’opposent pas. Ils passent par la même porte.
Ce qu’on peut facilement rater, c’est à quel point tout cela est encore précoce. Le mainnet de DuskEVM arrive, Hedger est présenté — mais une présentation n’est pas un volume. Personne n’a encore publié le nombre de contrats réellement en ligne via ce système, ni même si un bureau réglementé a effectivement acheminé de vrais flux par le chemin confidentiel, ou s’il s’agit seulement de tests dans un environnement sandbox. « Confidentialité vérifiable » est une affirmation forte à formuler avant que quiconque n’ait examiné quoi que ce soit.
Alors, cette cloison est-elle réellement porteuse, ou n’est-elle qu’un simple vitrage monté sur un cadre, attendant que quelqu’un de l’autre côté se présente ? $DUSK usage ne dit rien tant que des constructeurs ne passent pas vraiment cette porte. Pas encore.
#dusk
116
Partiellement vrai
#dusk $DUSK @Dusk_Foundation
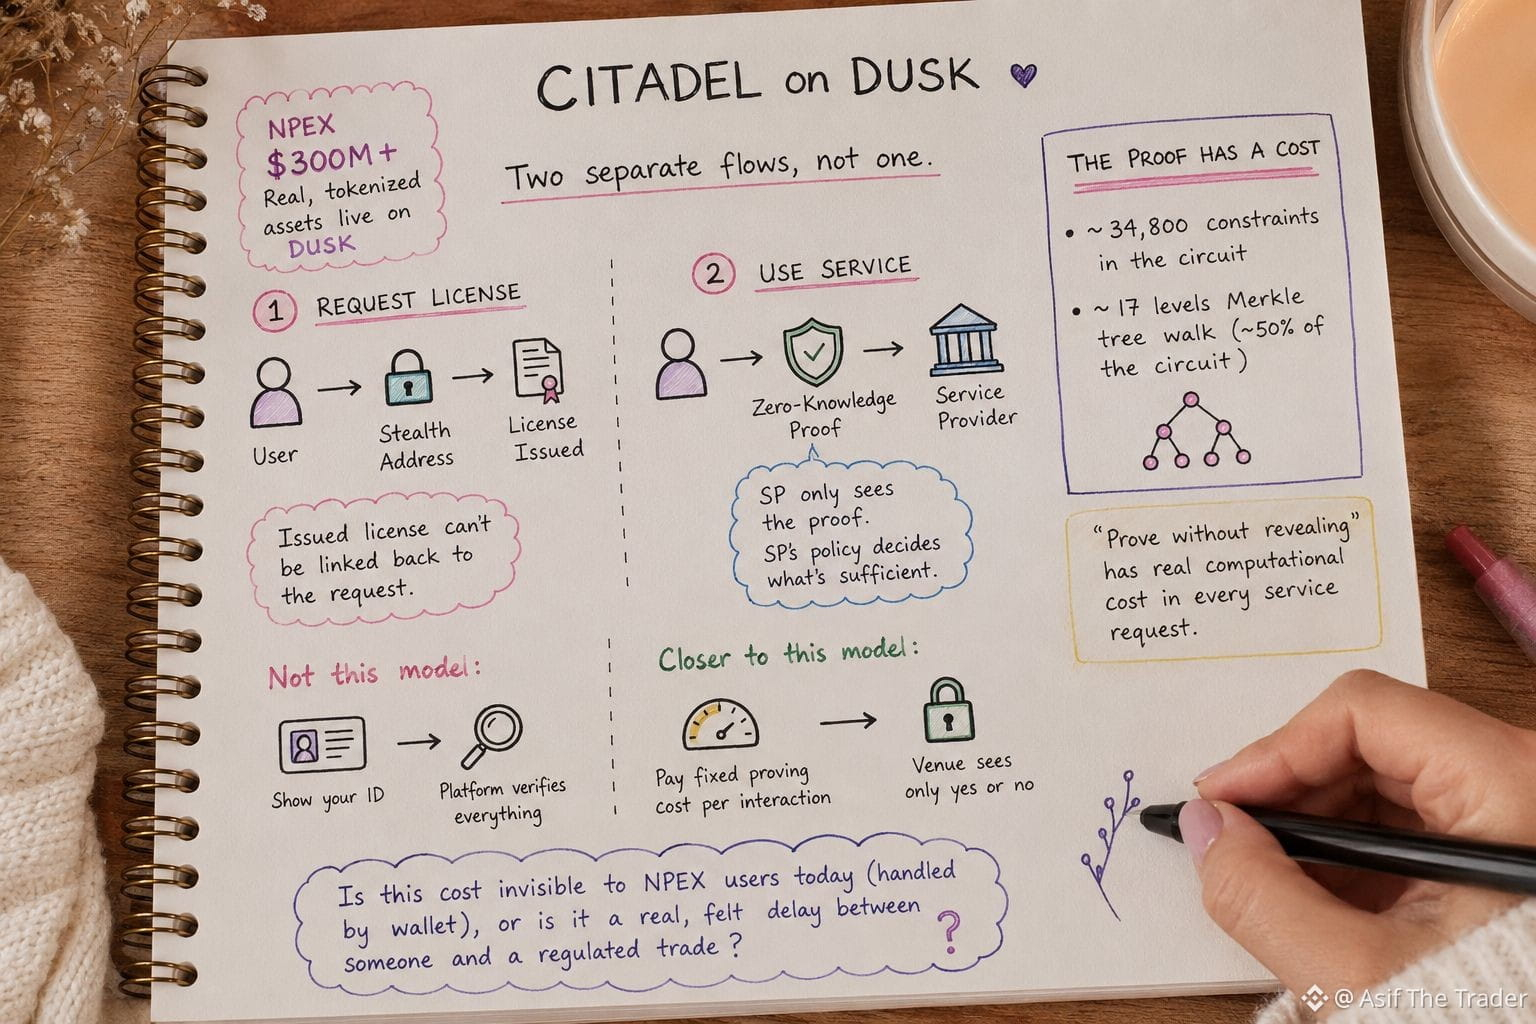
Je suis retourné dans la documentation de Citadel après avoir constaté que NPEX dispose déjà de plus de 300 M$ d’actifs réels, tokenisés, en production sur Dusk. Ce n’est donc plus un exemple de testnet, et ça m’a donné envie de vérifier si l’affirmation relative à la confidentialité tient vraiment dans un cadre réel réglementé, et pas seulement dans un schéma de livre blanc.
Il s’avère que le protocole repose en réalité sur deux flux distincts, pas un seul.
D’abord, un utilisateur demande une licence à un fournisseur de licences, en utilisant une adresse stealth, de sorte que la licence émise ne puisse pas être reliée à la demande.
Ensuite, lorsque l’utilisateur souhaite utiliser un service, il ne renvoie pas la licence. Il envoie une preuve à divulgation nulle de connaissance indiquant qu’il détient une licence valide. Le fournisseur de service ne voit jamais autre chose que cette preuve, et c’est la propre politique du SP qui décide ce qui compte comme suffisant.
Voici la partie qui m’a fait faire une pause. Cette preuve n’est pas gratuite. Le circuit de Citadel pour prouver la détention d’une licence tourne à environ 34 800 contraintes, et environ la moitié de ce coût sert simplement à parcourir un arbre de Merkle sur 17 niveaux pour confirmer que la licence est bien enregistrée.
Ainsi, « prouver sans révéler » a un coût de calcul réel intégré à chaque requête de service, pas seulement un principe de conception affiché sur une diapo.
Ce n’est pas le même modèle que « montrez votre pièce d’identité, laissez la plateforme tout vérifier ».
C’est plus proche de : payer une fois un coût fixe de preuve par interaction, en échange du fait que le lieu ne verra jamais rien d’autre qu’un oui ou un non.
Ce que je n’arrive encore pas à déterminer, c’est si ce coût est invisible pour un utilisateur NPEX réel aujourd’hui — si le portefeuille le gère en arrière-plan — ou s’il s’agit d’un délai concret, ressenti, qui se dresse entre quelqu’un et une transaction réglementée.
{spot}(MORPHOUSDT)
{spot}(BNBUSDT)
{spot}(AAVEUSDT)
#dusk $DUSK @Dusk
Je suis retourné dans la documentation de Citadel après avoir constaté que NPEX dispose déjà de plus de 300 M$ d’actifs réels, tokenisés, en production sur Dusk. Ce n’est donc plus un exemple de testnet, et ça m’a donné envie de vérifier si l’affirmation relative à la confidentialité tient vraiment dans un cadre réel réglementé, et pas seulement dans un schéma de livre blanc.
Il s’avère que le protocole repose en réalité sur deux flux distincts, pas un seul.
D’abord, un utilisateur demande une licence à un fournisseur de licences, en utilisant une adresse stealth, de sorte que la licence émise ne puisse pas être reliée à la demande.
Ensuite, lorsque l’utilisateur souhaite utiliser un service, il ne renvoie pas la licence. Il envoie une preuve à divulgation nulle de connaissance indiquant qu’il détient une licence valide. Le fournisseur de service ne voit jamais autre chose que cette preuve, et c’est la propre politique du SP qui décide ce qui compte comme suffisant.
Voici la partie qui m’a fait faire une pause. Cette preuve n’est pas gratuite. Le circuit de Citadel pour prouver la détention d’une licence tourne à environ 34 800 contraintes, et environ la moitié de ce coût sert simplement à parcourir un arbre de Merkle sur 17 niveaux pour confirmer que la licence est bien enregistrée.
Ainsi, « prouver sans révéler » a un coût de calcul réel intégré à chaque requête de service, pas seulement un principe de conception affiché sur une diapo.
Ce n’est pas le même modèle que « montrez votre pièce d’identité, laissez la plateforme tout vérifier ».
C’est plus proche de : payer une fois un coût fixe de preuve par interaction, en échange du fait que le lieu ne verra jamais rien d’autre qu’un oui ou un non.
Ce que je n’arrive encore pas à déterminer, c’est si ce coût est invisible pour un utilisateur NPEX réel aujourd’hui — si le portefeuille le gère en arrière-plan — ou s’il s’agit d’un délai concret, ressenti, qui se dresse entre quelqu’un et une transaction réglementée.
2
2
188
@Dusk_Foundation #dusk $DUSK
L’incident du pont du 16 août m’a fait voir Dusk différemment.
Pas à cause de la liste de blocage.
Parce que cela m’a fait me demander :
Après qu’une action onchain a été approuvée, qui a réellement besoin de voir les données qui se trouvent derrière ?
Pour la finance réglementée, vous pouvez avoir besoin de prouver :
l’éligibilité.
la propriété.
les conditions de transfert.
Ma première hypothèse était simple :
si quelque chose doit être vérifié, alors une plus grande partie des données sous-jacentes doit probablement être visible.
Puis je suis retourné aux documents de Dusk et au véritable papier Citadel.
La preuve de propriété de Citadel ne met pas de données personnelles onchain. L’utilisateur prouve, à l’intérieur d’un circuit, qu’il détient une crédential valablement signée ; le vérificateur apprend seulement que l’énoncé est vrai.
Le chiffre qui m’a marqué : vérifier cette preuve prend 0.007 secondes. La générer prend environ 16 secondes sur une puce de niveau ordinateur portable. La partie coûteuse la preuve se fait une fois, hors ligne, du côté de l’utilisateur. La partie que fait réellement un vérificateur, au moment où quelqu’un a besoin d’accès, est quasi instantanée et ne révèle rien de plus que « valide ».
Cette séparation compte pour les actifs réglementés.
Une institution doit confirmer l’éligibilité. Elle n’a pas besoin du dossier KYC complet du demandeur pour cela elle a besoin d’une preuve qui aboutit à vrai ou faux, et Citadel permet au prestataire de services de définir exactement quels attributs cette preuve doit couvrir.
Donc, la vraie question n’est pas « la blockchain est-elle privée ? »
C’est : de tout ce qui se trouve dans un payload KYC typique, quelle part doit réellement atteindre un vérificateur une fois que la preuve et non les données est ce qui est vérifié ?
{spot}(AAVEUSDT)
{spot}(MORPHOUSDT)
Pour la finance onchain réglementée, qu’est-ce qui compte le plus ?
@Dusk #dusk $DUSK
L’incident du pont du 16 août m’a fait voir Dusk différemment.
Pas à cause de la liste de blocage.
Parce que cela m’a fait me demander :
Après qu’une action onchain a été approuvée, qui a réellement besoin de voir les données qui se trouvent derrière ?
Pour la finance réglementée, vous pouvez avoir besoin de prouver :
l’éligibilité.
la propriété.
les conditions de transfert.
Ma première hypothèse était simple :
si quelque chose doit être vérifié, alors une plus grande partie des données sous-jacentes doit probablement être visible.
Puis je suis retourné aux documents de Dusk et au véritable papier Citadel.
La preuve de propriété de Citadel ne met pas de données personnelles onchain. L’utilisateur prouve, à l’intérieur d’un circuit, qu’il détient une crédential valablement signée ; le vérificateur apprend seulement que l’énoncé est vrai.
Le chiffre qui m’a marqué : vérifier cette preuve prend 0.007 secondes. La générer prend environ 16 secondes sur une puce de niveau ordinateur portable. La partie coûteuse la preuve se fait une fois, hors ligne, du côté de l’utilisateur. La partie que fait réellement un vérificateur, au moment où quelqu’un a besoin d’accès, est quasi instantanée et ne révèle rien de plus que « valide ».
Cette séparation compte pour les actifs réglementés.
Une institution doit confirmer l’éligibilité. Elle n’a pas besoin du dossier KYC complet du demandeur pour cela elle a besoin d’une preuve qui aboutit à vrai ou faux, et Citadel permet au prestataire de services de définir exactement quels attributs cette preuve doit couvrir.
Donc, la vraie question n’est pas « la blockchain est-elle privée ? »
C’est : de tout ce qui se trouve dans un payload KYC typique, quelle part doit réellement atteindre un vérificateur une fois que la preuve et non les données est ce qui est vérifié ?
Pour la finance onchain réglementée, qu’est-ce qui compte le plus ?
Prove without revealing data
0%
Verify it by seeing the data
100%
1 Votes • Vote fermé
2
1
78
·
--
Baissier
#dusk $DUSK @Dusk_Foundation
J’avais l’habitude de penser que mettre un actif financier sur la blockchain signifiait automatiquement rendre tout le processus financier meilleur.
Puis j’ai essayé de regarder la chose du point de vue d’une banque ou d’un fonds d’investissement.
Imaginez mettre une obligation ou un fonds sur la blockchain.
On a l’impression que le problème est réglé.
Mais ensuite j’ai commencé à me demander :
Et si le jeton est sur la blockchain, mais pas le processus financier autour de lui ?
L’institution doit toujours décider qui peut le détenir, comment il peut être négocié, comment les paiements circulent, et comment le règlement reste conforme.
Cela m’a amené à repenser ce que signifie vraiment la “tokenisation”.
Tokeniser l’actif est-ce suffisant, ou est-ce que le cycle de vie financier devrait lui aussi l’accompagner ?
C’est cette question qui m’a attiré vers Dusk.
Ce qui m’a intéressé chez Dusk Trade, c’est de voir le problème abordé sous l’angle du flux de travail, et pas seulement du jeton.
Dusk travaille à intégrer des actifs tels que les MMF, les ETF, les obligations et d’autres RWA dans un environnement sur la blockchain.
La manière dont je pense désormais à la tokenisation est la suivante :
propriété → éligibilité → négociation → paiement → règlement
Peut-être que la vraie question n’est pas :
“Combien d’actifs pouvons-nous mettre sur la blockchain ?”
Peut-être que c’est :
“Quelle part du processus financier peut réellement fonctionner là-bas ?”
Parce que si seule la représentation passe sur la blockchain, peut-on vraiment dire que le marché l’a suivi ?
C’est cette distinction qui rend Dusk intéressant pour moi.
{spot}(DUSKUSDT)
Qu’est-ce qui compte le plus lorsqu’on amène des actifs du monde réel sur la blockchain ?
#dusk $DUSK @Dusk
J’avais l’habitude de penser que mettre un actif financier sur la blockchain signifiait automatiquement rendre tout le processus financier meilleur.
Puis j’ai essayé de regarder la chose du point de vue d’une banque ou d’un fonds d’investissement.
Imaginez mettre une obligation ou un fonds sur la blockchain.
On a l’impression que le problème est réglé.
Mais ensuite j’ai commencé à me demander :
Et si le jeton est sur la blockchain, mais pas le processus financier autour de lui ?
L’institution doit toujours décider qui peut le détenir, comment il peut être négocié, comment les paiements circulent, et comment le règlement reste conforme.
Cela m’a amené à repenser ce que signifie vraiment la “tokenisation”.
Tokeniser l’actif est-ce suffisant, ou est-ce que le cycle de vie financier devrait lui aussi l’accompagner ?
C’est cette question qui m’a attiré vers Dusk.
Ce qui m’a intéressé chez Dusk Trade, c’est de voir le problème abordé sous l’angle du flux de travail, et pas seulement du jeton.
Dusk travaille à intégrer des actifs tels que les MMF, les ETF, les obligations et d’autres RWA dans un environnement sur la blockchain.
La manière dont je pense désormais à la tokenisation est la suivante :
propriété → éligibilité → négociation → paiement → règlement
Peut-être que la vraie question n’est pas :
“Combien d’actifs pouvons-nous mettre sur la blockchain ?”
Peut-être que c’est :
“Quelle part du processus financier peut réellement fonctionner là-bas ?”
Parce que si seule la représentation passe sur la blockchain, peut-on vraiment dire que le marché l’a suivi ?
C’est cette distinction qui rend Dusk intéressant pour moi.
Qu’est-ce qui compte le plus lorsqu’on amène des actifs du monde réel sur la blockchain ?
Tokenizing the asset
0%
Ownership & eligibility
25%
Trading + settlement
0%
The full financial lifecycle
75%
4 Votes • Vote fermé
9
5
77
·
--
Haussier
Vérifié
300M+ EUR d’actifs prévus pour être mis onchain via Dusk.
Ce chiffre m’a fait repenser la signification réelle de la « tokenisation ».
Auparavant, je pensais que la partie la plus intéressante du fait de placer une obligation ou un fonds onchain, c’était le token.
Puis j’ai réalisé que le token était peut-être la partie la moins intéressante.
Un token onchain ne signifie pas nécessairement qu’il y a un cycle de vie financier onchain.
L’actif peut être onchain, tandis que l’éligibilité, la conformité, les restrictions de transfert, la divulgation, voire le règlement, dépendent encore de systèmes ailleurs.
Alors, qu’est-ce que la tokenisation a réellement déplacé onchain ?
C’est pourquoi la direction de l’émission native @Dusk_Foundation a attiré mon attention : elle ne se limite pas à la création d’un token, mais s’intéresse plutôt au cycle de vie plus large — émission, éligibilité, transferts, divulgation et règlement.
Et la confidentialité rend ce cycle de vie plus difficile.
Les marchés régulés n’ont pas besoin de tout rendre public ou de tout cacher. Ils ont besoin d’une visibilité contrôlée.
Certaines informations restent privées.
Certaines peuvent être prouvées.
Certaines peuvent être divulguées lorsqu’elles sont autorisées.
La question devient donc :
La confidentialité, la vérification et la divulgation peuvent-elles devenir, elles aussi, des règles intégrées directement à l’application financière ?
Si davantage du cycle de vie peut réellement vivre onchain, peut-être que le goulot d’étranglement le plus difficile n’est plus la blockchain.
Peut-être que c’est plutôt l’infrastructure juridique et institutionnelle entourant l’actif.
C’est à ce moment-là que l’émission native commence à ressembler moins à de la tokenisation et davantage à la reconstruction d’une partie du cycle de vie financier lui-même.
@Dusk_Foundation $DUSK #dusk
{spot}(BTCUSDT)
{spot}(BNBUSDT)
{spot}(DUSKUSDT)
Qu’est-ce qui compte le plus pour la tokenisation d’actifs réels ?
300M+ EUR d’actifs prévus pour être mis onchain via Dusk.
Ce chiffre m’a fait repenser la signification réelle de la « tokenisation ».
Auparavant, je pensais que la partie la plus intéressante du fait de placer une obligation ou un fonds onchain, c’était le token.
Puis j’ai réalisé que le token était peut-être la partie la moins intéressante.
Un token onchain ne signifie pas nécessairement qu’il y a un cycle de vie financier onchain.
L’actif peut être onchain, tandis que l’éligibilité, la conformité, les restrictions de transfert, la divulgation, voire le règlement, dépendent encore de systèmes ailleurs.
Alors, qu’est-ce que la tokenisation a réellement déplacé onchain ?
C’est pourquoi la direction de l’émission native @Dusk a attiré mon attention : elle ne se limite pas à la création d’un token, mais s’intéresse plutôt au cycle de vie plus large — émission, éligibilité, transferts, divulgation et règlement.
Et la confidentialité rend ce cycle de vie plus difficile.
Les marchés régulés n’ont pas besoin de tout rendre public ou de tout cacher. Ils ont besoin d’une visibilité contrôlée.
Certaines informations restent privées.
Certaines peuvent être prouvées.
Certaines peuvent être divulguées lorsqu’elles sont autorisées.
La question devient donc :
La confidentialité, la vérification et la divulgation peuvent-elles devenir, elles aussi, des règles intégrées directement à l’application financière ?
Si davantage du cycle de vie peut réellement vivre onchain, peut-être que le goulot d’étranglement le plus difficile n’est plus la blockchain.
Peut-être que c’est plutôt l’infrastructure juridique et institutionnelle entourant l’actif.
C’est à ce moment-là que l’émission native commence à ressembler moins à de la tokenisation et davantage à la reconstruction d’une partie du cycle de vie financier lui-même.
@Dusk $DUSK #dusk
Qu’est-ce qui compte le plus pour la tokenisation d’actifs réels ?
🔹 Token issuance
29%
🔹 Onchain compliance
43%
🔹 Privacy + verification
14%
🔹 Full lifecycle onchain
14%
7 Votes • Vote fermé
14
8
577
superbe
superbe
Tasifch786
·
--
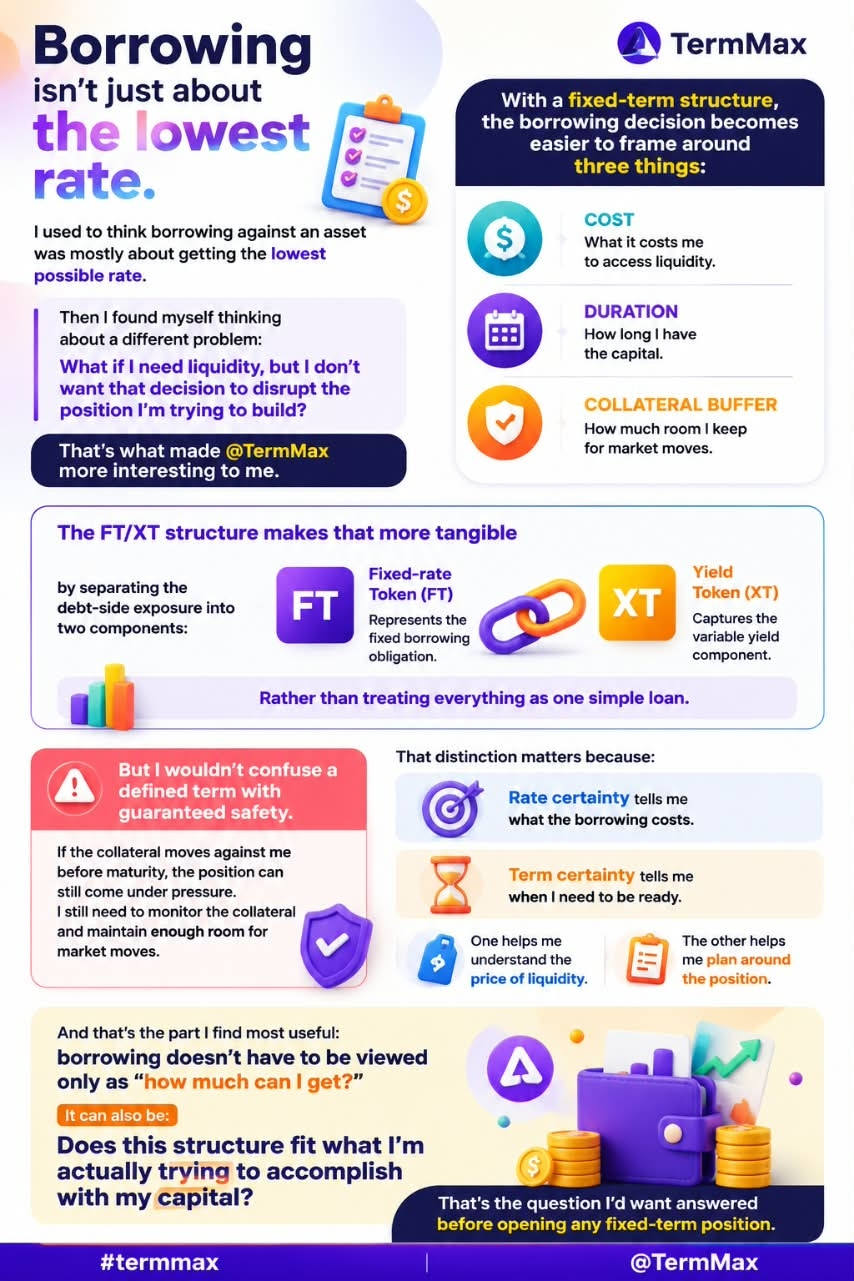
HaussierJe pensais que l’emprunt adossé à un actif consistait surtout à obtenir le taux le plus bas possible.
Puis je me suis retrouvé à réfléchir à un problème différent :
Et si j’ai besoin de liquidités, mais que je ne veux pas que cette décision perturbe la position que j’essaie de construire ?
C’est ce qui m’a rendu @TermMax plus intéressant.
Avec une structure à durée fixe, la décision d’emprunt devient plus facile à cadrer autour de trois éléments :
coût + durée + marge de garantie
La structure FT/XT rend cela plus concret en séparant l’exposition côté dette en un Token à taux fixe (FT) et un Token de rendement (XT), plutôt que de tout traiter comme un simple emprunt.
Mais je ne confondrais pas une durée définie avec une sécurité garantie.
Si la garantie évolue défavorablement avant l’échéance, la position peut encore subir des pressions. Je dois toujours surveiller la garantie et conserver suffisamment d’espace pour absorber les mouvements de marché.
Cette distinction compte parce que :
La certitude du taux me dit quels seront les coûts d’emprunt.
La certitude de la durée me dit à quel moment je dois être prêt.
L’une m’aide à comprendre le prix de la liquidité.
L’autre m’aide à planifier en fonction de la position.
Et c’est la partie que je trouve la plus utile : l’emprunt ne doit pas être envisagé uniquement comme « combien puis-je obtenir ? »
Il peut aussi s’agir de :
Cette structure correspond-elle à ce que j’essaie réellement d’accomplir avec mon capital ?
C’est la question à laquelle je voudrais obtenir une réponse avant d’ouvrir toute position à durée fixe.
#termmax @TermMax $BTC #defi #Crypto
2
2
Vérifié
Une chose qui a changé ma façon de voir @termmax , c’est que la partie importante n’est pas seulement d’obtenir un taux fixe.
Il s’agit d’être capable de décider à quoi devrait ressembler le financement avant le début de la position.
Cela paraît subtil, mais cela modifie le rôle que le financement peut jouer dans la transaction elle-même.
Dans un marché à taux variable classique, vous décidez du montant que vous souhaitez emprunter, puis vous acceptez les conditions de financement que le marché vous offre.
Avec TermMax, ces conditions peuvent devenir une partie intégrante de la transaction.
Un emprunteur peut indiquer le taux maximum qu’il est prêt à payer et l’échéance qu’il souhaite, tandis que les prêteurs peuvent fixer le taux minimum qu’ils sont disposés à accepter.
Ainsi, la question change de :
« Quel taux puis-je obtenir tout de suite ? »
a :
« Quelles conditions rendent cette position intéressante à prendre ? »
C’est un changement significatif.
Vous ne choisissez plus simplement la quantité de liquidités à utiliser. Vous verrouillez le coût et la durée du capital avant de vous engager dans la position.
Et cela compte au-delà des traders.
Un trésorier peut budgéter sur la base d’une durée définie et du coût d’emprunt.
Un allocateur peut comparer des opportunités sans supposer que le taux de financement d’aujourd’hui sera encore disponible demain.
La partie que je pense facile à manquer, c’est la suivante :
un financement prévisible ne réduit pas seulement l’incertitude. Il facilite aussi la gestion du capital.
C’est pourquoi je considère TermMax comme plus qu’un autre protocole de prêt à taux fixe.
Il rapproche l’emprunt de quelque chose que vous pouvez structurer en amont, plutôt que d’une chose à laquelle vous réagissez en continu une fois la position ouverte.
Et à mesure que davantage de capitaux sérieux se déplacent onchain, cette différence pourrait devenir beaucoup plus difficile à ignorer.
@termmax #TermMax #BTC #crypto
{spot}(BTCUSDT)
{spot}(BNBUSDT)
Qu’est-ce qui compte le plus lors du choix d’un financement onchain ?
Une chose qui a changé ma façon de voir @TermMax , c’est que la partie importante n’est pas seulement d’obtenir un taux fixe.
Il s’agit d’être capable de décider à quoi devrait ressembler le financement avant le début de la position.
Cela paraît subtil, mais cela modifie le rôle que le financement peut jouer dans la transaction elle-même.
Dans un marché à taux variable classique, vous décidez du montant que vous souhaitez emprunter, puis vous acceptez les conditions de financement que le marché vous offre.
Avec TermMax, ces conditions peuvent devenir une partie intégrante de la transaction.
Un emprunteur peut indiquer le taux maximum qu’il est prêt à payer et l’échéance qu’il souhaite, tandis que les prêteurs peuvent fixer le taux minimum qu’ils sont disposés à accepter.
Ainsi, la question change de :
« Quel taux puis-je obtenir tout de suite ? »
a :
« Quelles conditions rendent cette position intéressante à prendre ? »
C’est un changement significatif.
Vous ne choisissez plus simplement la quantité de liquidités à utiliser. Vous verrouillez le coût et la durée du capital avant de vous engager dans la position.
Et cela compte au-delà des traders.
Un trésorier peut budgéter sur la base d’une durée définie et du coût d’emprunt.
Un allocateur peut comparer des opportunités sans supposer que le taux de financement d’aujourd’hui sera encore disponible demain.
La partie que je pense facile à manquer, c’est la suivante :
un financement prévisible ne réduit pas seulement l’incertitude. Il facilite aussi la gestion du capital.
C’est pourquoi je considère TermMax comme plus qu’un autre protocole de prêt à taux fixe.
Il rapproche l’emprunt de quelque chose que vous pouvez structurer en amont, plutôt que d’une chose à laquelle vous réagissez en continu une fois la position ouverte.
Et à mesure que davantage de capitaux sérieux se déplacent onchain, cette différence pourrait devenir beaucoup plus difficile à ignorer.
@TermMax #TermMax #BTC #crypto
Qu’est-ce qui compte le plus lors du choix d’un financement onchain ?
Fixed borrowing cost
43%
Defined maturity
14%
Variable rates
43%
Flexible liquidity
0%
7 Votes • Vote fermé
7
6
563
·
--
Haussier
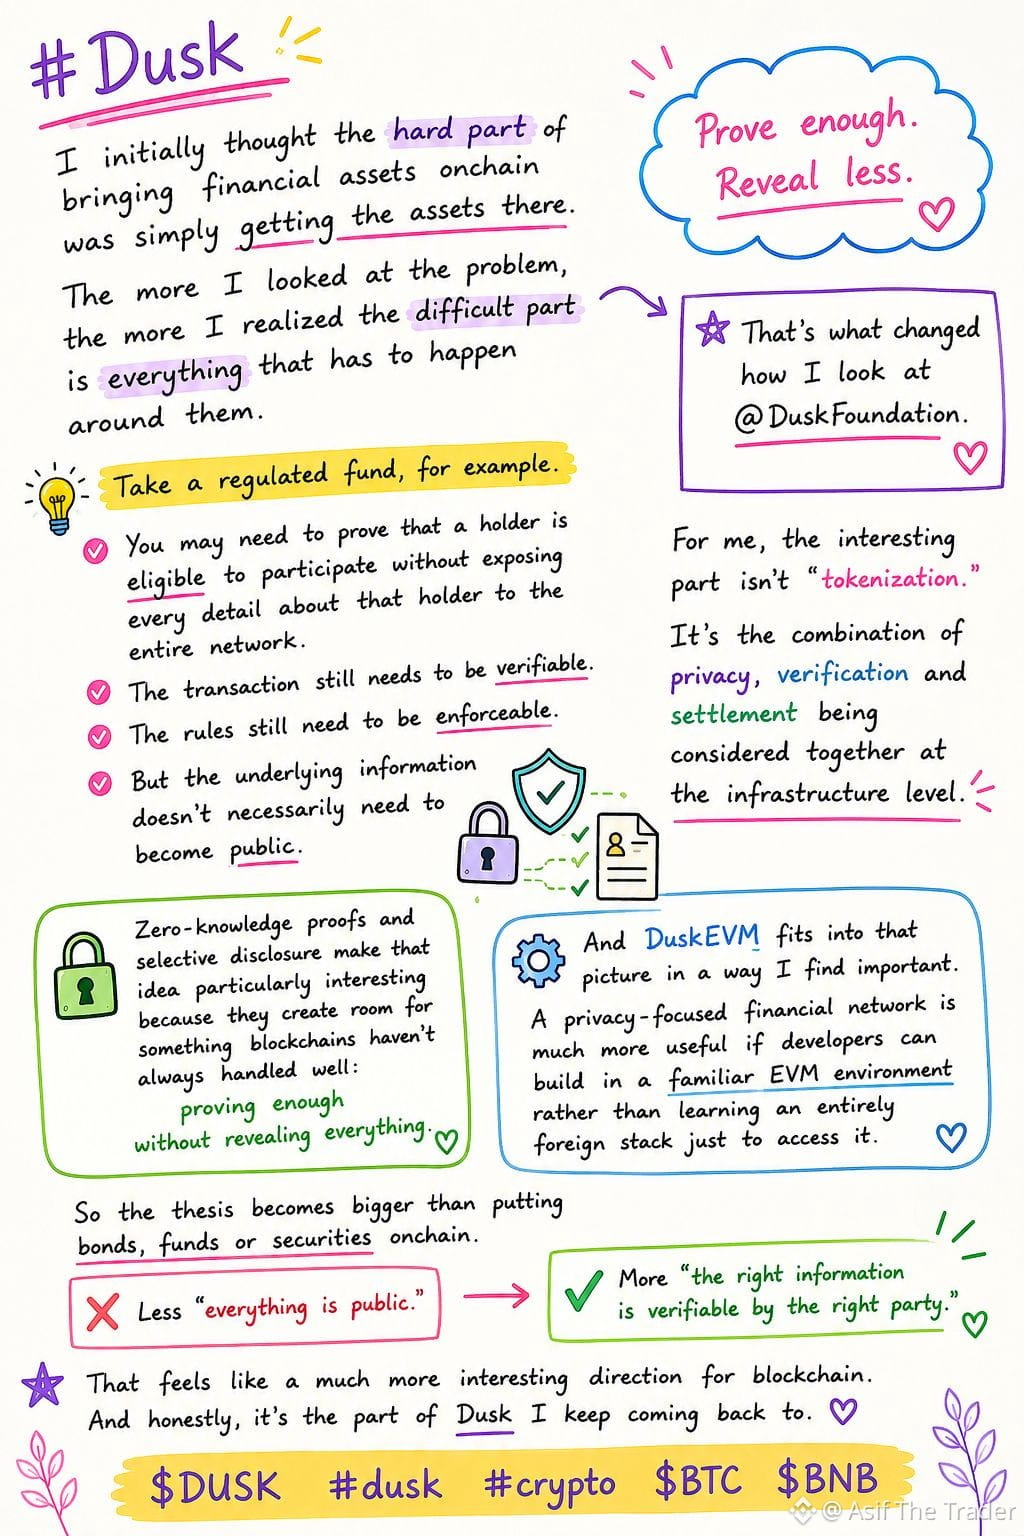
#Dusk
Au départ, je pensais que la partie difficile pour faire entrer des actifs financiers onchain consistait simplement à y faire parvenir ces actifs.
Plus j’examinais le problème, plus je me rendais compte que la difficulté réside dans tout ce qui doit se passer autour d’eux.
Prenons par exemple un fonds réglementé.
Vous devrez peut-être prouver qu’un détenteur est éligible à participer sans exposer tous les détails concernant ce détenteur à l’ensemble du réseau.
La transaction doit tout de même être vérifiable.
Les règles doivent toujours pouvoir être appliquées.
Mais les informations sous-jacentes n’ont pas nécessairement besoin de devenir publiques.
C’est ce changement de perspective qui m’a rendu
@Dusk_Foundation plus intéressant.
Pour moi, la vraie opportunité n’est pas simplement « tokenisation ».
C’est d’apporter ensemble la confidentialité, la vérification et le règlement au niveau de l’infrastructure.
Les preuves à divulgation nulle de connaissance (zero-knowledge) et la divulgation sélective sont particulièrement intéressantes ici, car elles pointent vers un modèle où l’on peut prouver ce qui compte sans révéler tout ce qui se trouve derrière la preuve.
Prouver assez. Révéler moins.
Et DuskEVM rend cette thèse encore plus concrète.
Si les développeurs peuvent travailler dans un environnement EVM familier tout en concevant une infrastructure financière axée sur la confidentialité, la barrière pour expérimenter ces idées devient beaucoup plus faible.
Donc, je ne pense pas que la grande histoire consiste simplement à mettre des obligations, des fonds ou des titres onchain.
C’est plutôt ce qui se passe lorsque l’infrastructure financière sous-jacente est conçue, dès le départ, autour d’une idée de transparence plus sélective.
Pas :
« Tout rendre public. »
Mais :
« Rendre la bonne information vérifiable par la bonne partie. »
Cette distinction pourrait finalement compter bien davantage que le récit de la tokenisation lui-même.
$DUSK #dusk #crypto $BTC $BNB
{spot}(BTCUSDT)
{spot}(DUSKUSDT)
#Dusk
Au départ, je pensais que la partie difficile pour faire entrer des actifs financiers onchain consistait simplement à y faire parvenir ces actifs.
Plus j’examinais le problème, plus je me rendais compte que la difficulté réside dans tout ce qui doit se passer autour d’eux.
Prenons par exemple un fonds réglementé.
Vous devrez peut-être prouver qu’un détenteur est éligible à participer sans exposer tous les détails concernant ce détenteur à l’ensemble du réseau.
La transaction doit tout de même être vérifiable.
Les règles doivent toujours pouvoir être appliquées.
Mais les informations sous-jacentes n’ont pas nécessairement besoin de devenir publiques.
C’est ce changement de perspective qui m’a rendu
@Dusk plus intéressant.
Pour moi, la vraie opportunité n’est pas simplement « tokenisation ».
C’est d’apporter ensemble la confidentialité, la vérification et le règlement au niveau de l’infrastructure.
Les preuves à divulgation nulle de connaissance (zero-knowledge) et la divulgation sélective sont particulièrement intéressantes ici, car elles pointent vers un modèle où l’on peut prouver ce qui compte sans révéler tout ce qui se trouve derrière la preuve.
Prouver assez. Révéler moins.
Et DuskEVM rend cette thèse encore plus concrète.
Si les développeurs peuvent travailler dans un environnement EVM familier tout en concevant une infrastructure financière axée sur la confidentialité, la barrière pour expérimenter ces idées devient beaucoup plus faible.
Donc, je ne pense pas que la grande histoire consiste simplement à mettre des obligations, des fonds ou des titres onchain.
C’est plutôt ce qui se passe lorsque l’infrastructure financière sous-jacente est conçue, dès le départ, autour d’une idée de transparence plus sélective.
Pas :
« Tout rendre public. »
Mais :
« Rendre la bonne information vérifiable par la bonne partie. »
Cette distinction pourrait finalement compter bien davantage que le récit de la tokenisation lui-même.
$DUSK #dusk #crypto $BTC $BNB
16
9
907
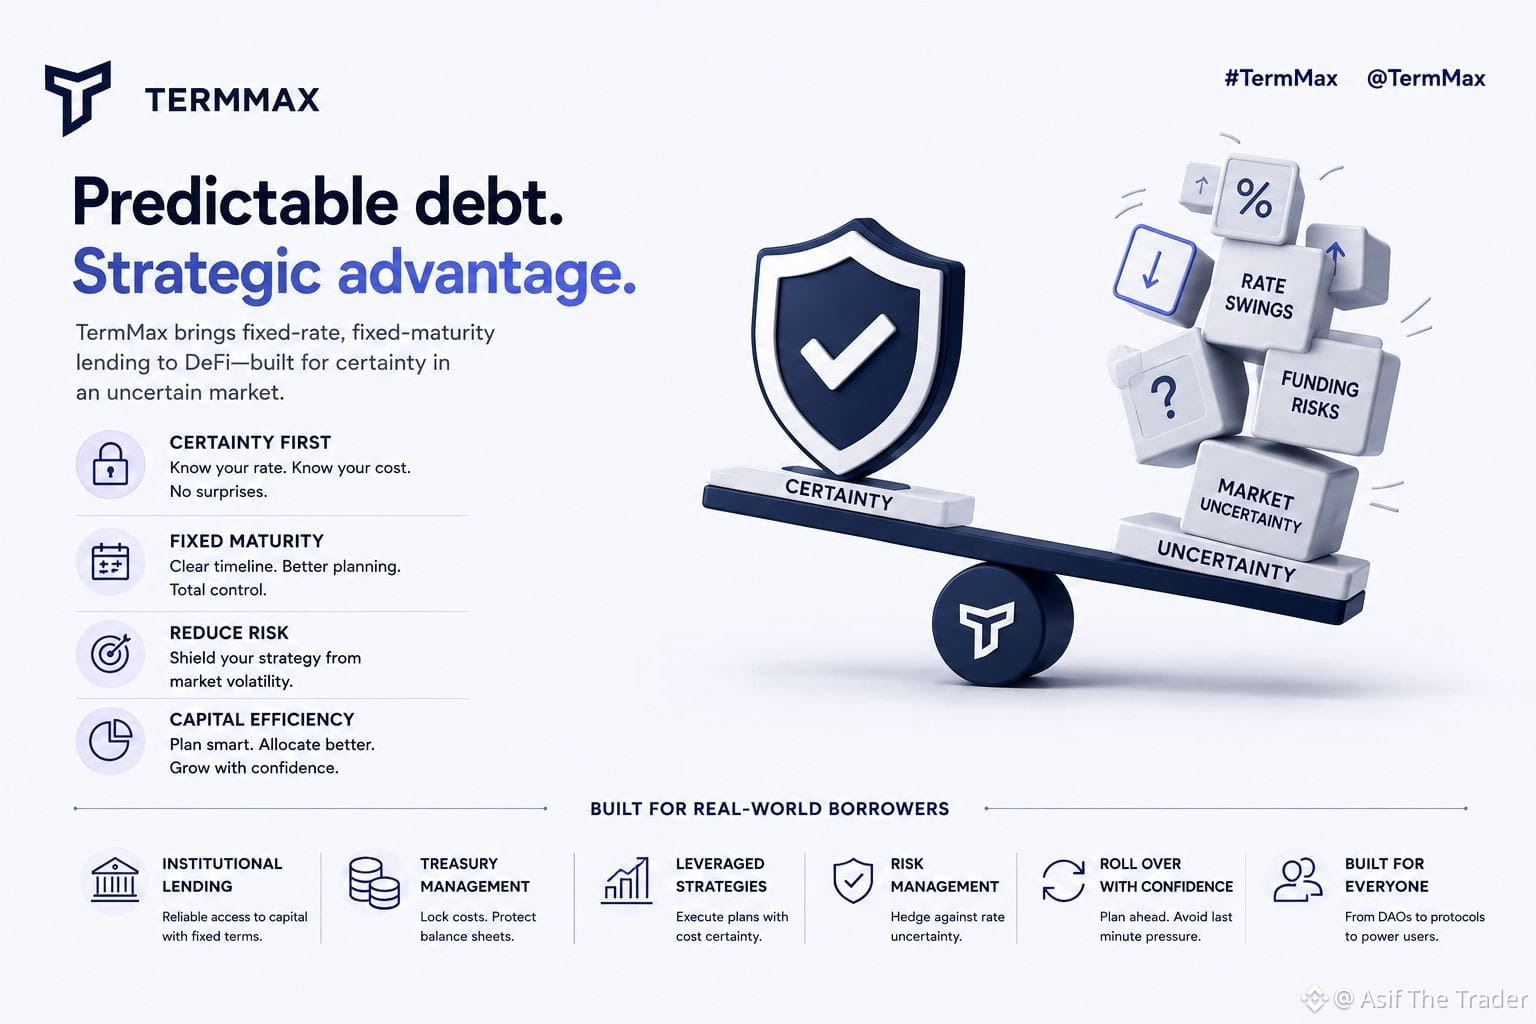
@termmax m’a amené à réfléchir à un autre aspect des marchés du crédit : la valeur de la certitude.
Une structure d’emprunt fixe peut sembler restrictive au premier abord, surtout lorsque les conditions du marché évoluent rapidement.
Mais la flexibilité a aussi un coût.
Avec une dette variable, les emprunteurs sont constamment exposés aux variations des taux et aux conditions de financement. Une position à échéance fixe échange une partie de cette flexibilité contre une vision plus claire de l’aspect que prendra le financement tout au long de sa durée.
C’est ce qui rend TermMax intéressant pour moi. La question n’est pas seulement de savoir si un emprunt à taux fixe est moins cher ou plus flexible. Il s’agit de déterminer si le fait de connaître ses conditions de financement à l’avance vaut suffisamment pour justifier de renoncer à une partie de la souplesse.
En période de calme sur les marchés, la flexibilité peut être une priorité. Lorsque les taux deviennent plus difficiles à prévoir, la certitude peut devenir beaucoup plus précieuse.
C’est la partie que je trouve la plus intéressante à propos de TermMax : la certitude n’est pas seulement une caractéristique de tarification. Elle peut être le produit lui-même : la capacité de savoir à quoi ressemblera votre dette avant que le marché ne décide pour vous.
#TermMax
{spot}(BTCUSDT)
{spot}(BNBUSDT)
@TermMax m’a amené à réfléchir à un autre aspect des marchés du crédit : la valeur de la certitude.
Une structure d’emprunt fixe peut sembler restrictive au premier abord, surtout lorsque les conditions du marché évoluent rapidement.
Mais la flexibilité a aussi un coût.
Avec une dette variable, les emprunteurs sont constamment exposés aux variations des taux et aux conditions de financement. Une position à échéance fixe échange une partie de cette flexibilité contre une vision plus claire de l’aspect que prendra le financement tout au long de sa durée.
C’est ce qui rend TermMax intéressant pour moi. La question n’est pas seulement de savoir si un emprunt à taux fixe est moins cher ou plus flexible. Il s’agit de déterminer si le fait de connaître ses conditions de financement à l’avance vaut suffisamment pour justifier de renoncer à une partie de la souplesse.
En période de calme sur les marchés, la flexibilité peut être une priorité. Lorsque les taux deviennent plus difficiles à prévoir, la certitude peut devenir beaucoup plus précieuse.
C’est la partie que je trouve la plus intéressante à propos de TermMax : la certitude n’est pas seulement une caractéristique de tarification. Elle peut être le produit lui-même : la capacité de savoir à quoi ressemblera votre dette avant que le marché ne décide pour vous.
#TermMax
10
5
83
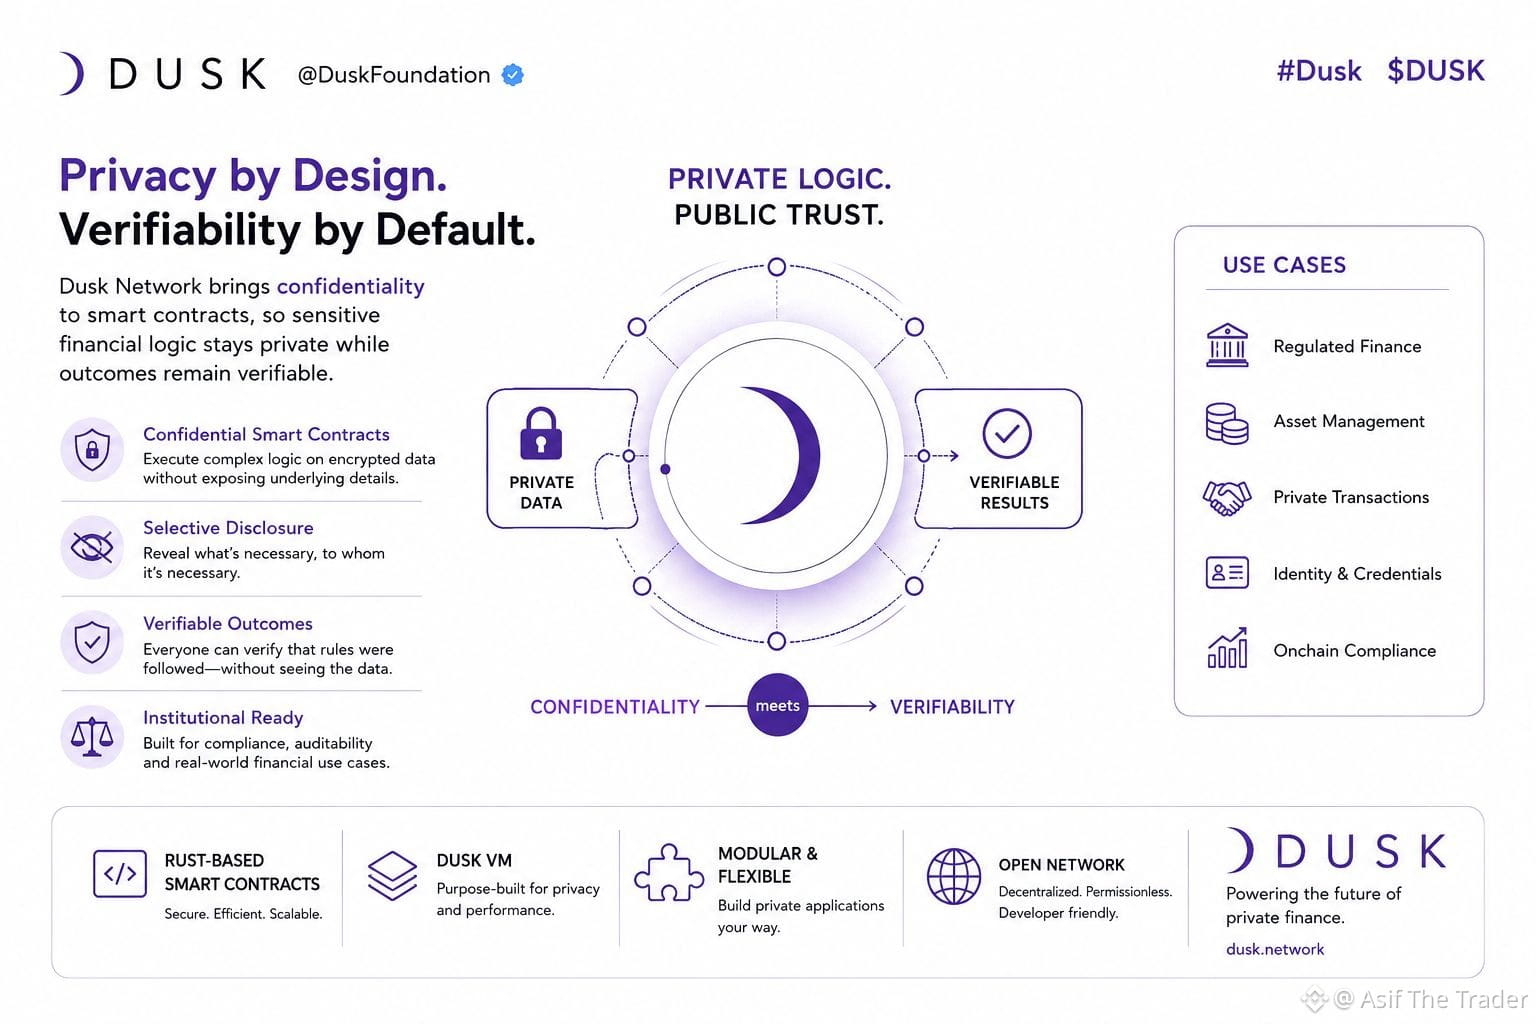
La confidentialité sur une blockchain ne devrait pas signifier qu’il faille renoncer à la capacité de vérifier ce qui s’est passé.
C’est cette tension qui rend Dusk particulièrement intéressant à mes yeux.
Les registres publics traditionnels sont très efficaces pour rendre l’activité vérifiable, mais les applications financières traitent souvent des informations qui ne devraient tout simplement pas être exposées à tout le monde.
@Dusk_Foundation emprunte une voie différente en intégrant la confidentialité directement dans la couche du smart
contract.
Cela ouvre une possibilité plus concrète : des applications où des opérations financières sensibles peuvent rester protégées tout en permettant au réseau d’appliquer les règles et de valider le résultat.
C’est une idée bien plus vaste que de simplement masquer les soldes des portefeuilles.
Il s’agit de construire une infrastructure financière où la confidentialité et la vérifiabilité n’ont pas à s’opposer.
C’est de cette partie de Dusk que je suis le plus attentivement.
@Dusk_Foundation $DUSK #dusk
{spot}(DUSKUSDT)
{spot}(BTCUSDT)
La confidentialité sur une blockchain ne devrait pas signifier qu’il faille renoncer à la capacité de vérifier ce qui s’est passé.
C’est cette tension qui rend Dusk particulièrement intéressant à mes yeux.
Les registres publics traditionnels sont très efficaces pour rendre l’activité vérifiable, mais les applications financières traitent souvent des informations qui ne devraient tout simplement pas être exposées à tout le monde.
@Dusk emprunte une voie différente en intégrant la confidentialité directement dans la couche du smart
contract.
Cela ouvre une possibilité plus concrète : des applications où des opérations financières sensibles peuvent rester protégées tout en permettant au réseau d’appliquer les règles et de valider le résultat.
C’est une idée bien plus vaste que de simplement masquer les soldes des portefeuilles.
Il s’agit de construire une infrastructure financière où la confidentialité et la vérifiabilité n’ont pas à s’opposer.
C’est de cette partie de Dusk que je suis le plus attentivement.
@Dusk $DUSK #dusk
17
6
1.8k
#termmax @termmax
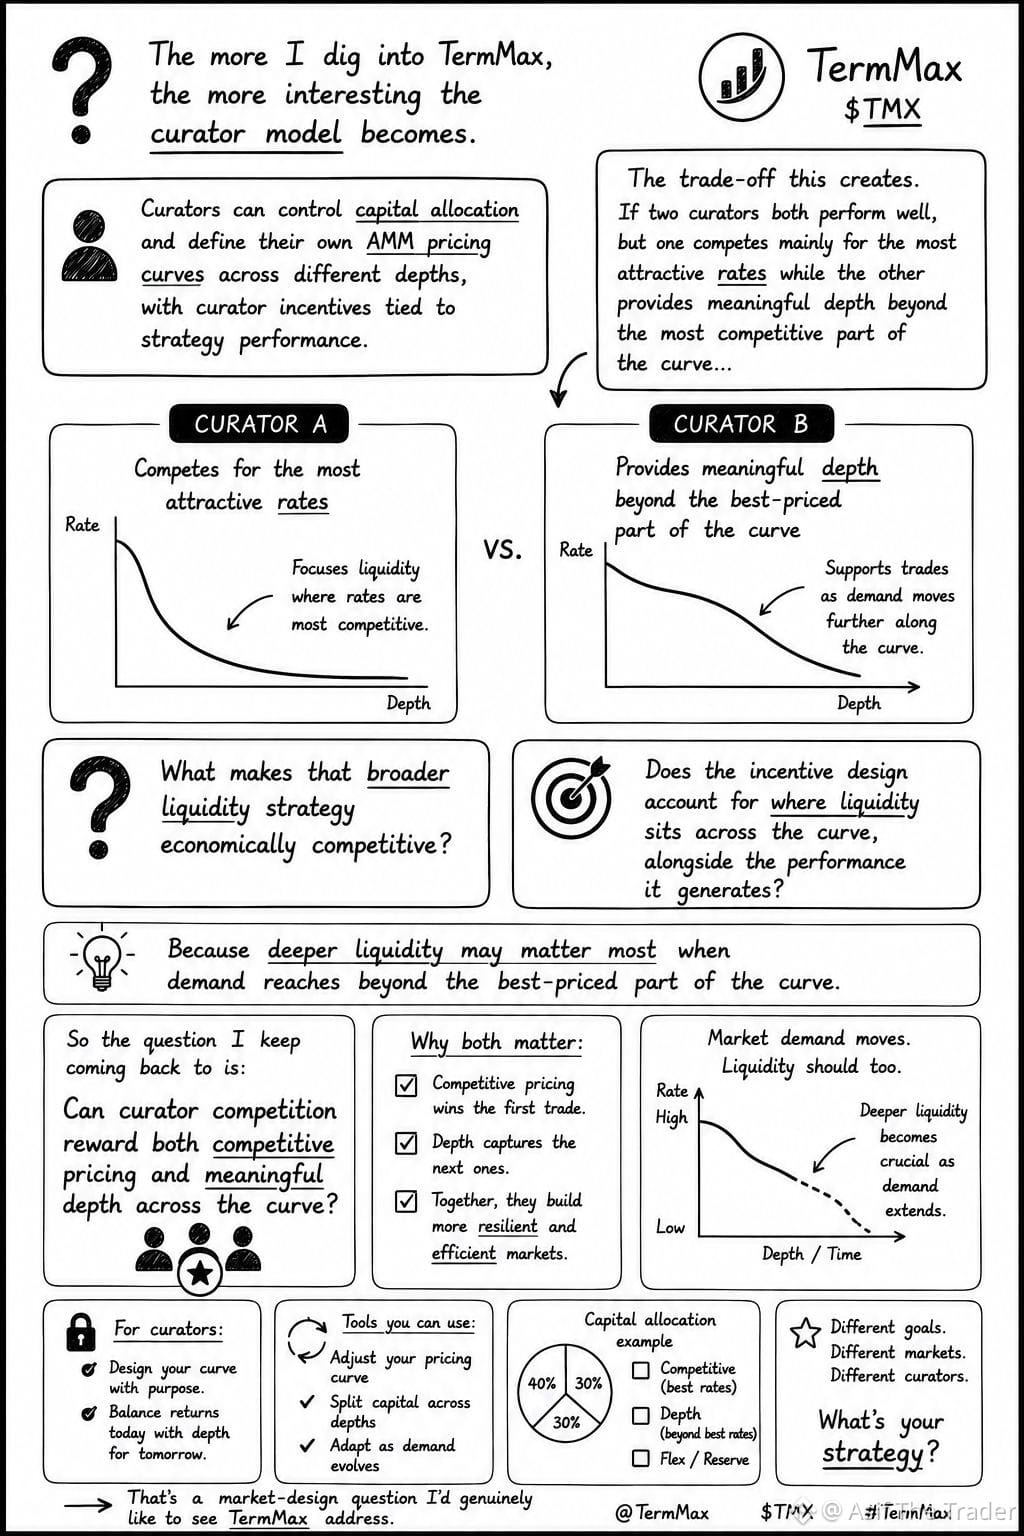
Plus j’explore TermMax, plus le modèle de curateur devient intéressant.
Les curateurs peuvent contrôler l’allocation du capital et définir leurs propres courbes de tarification AMM à différentes profondeurs, avec des incitations des curateurs liées à la performance de la stratégie.
Ce qui me frappe, c’est le compromis que cela crée.
Si deux curateurs performent tous deux bien, mais que l’un se fait surtout concurrence pour les taux les plus attractifs tandis que l’autre fournit une profondeur significative au-delà de la partie la plus compétitive de la courbe, qu’est-ce qui rend cette stratégie de liquidité plus large économiquement compétitive ?
Et plus important encore, la conception des incitations tient-elle compte de l’endroit où se situe la liquidité sur la courbe, en plus de la performance qu’elle génère ?
Parce qu’une liquidité plus profonde peut être surtout importante lorsque la demande dépasse la meilleure partie de la courbe en termes de prix.
Donc la question à laquelle je reviens sans cesse est :
La concurrence entre curateurs peut-elle récompenser à la fois une tarification compétitive et une profondeur significative sur l’ensemble de la courbe ?
C’est une question de conception de marché que j’aimerais vraiment voir TermMax aborder.
#termmax @TermMax
Plus j’explore TermMax, plus le modèle de curateur devient intéressant.
Les curateurs peuvent contrôler l’allocation du capital et définir leurs propres courbes de tarification AMM à différentes profondeurs, avec des incitations des curateurs liées à la performance de la stratégie.
Ce qui me frappe, c’est le compromis que cela crée.
Si deux curateurs performent tous deux bien, mais que l’un se fait surtout concurrence pour les taux les plus attractifs tandis que l’autre fournit une profondeur significative au-delà de la partie la plus compétitive de la courbe, qu’est-ce qui rend cette stratégie de liquidité plus large économiquement compétitive ?
Et plus important encore, la conception des incitations tient-elle compte de l’endroit où se situe la liquidité sur la courbe, en plus de la performance qu’elle génère ?
Parce qu’une liquidité plus profonde peut être surtout importante lorsque la demande dépasse la meilleure partie de la courbe en termes de prix.
Donc la question à laquelle je reviens sans cesse est :
La concurrence entre curateurs peut-elle récompenser à la fois une tarification compétitive et une profondeur significative sur l’ensemble de la courbe ?
C’est une question de conception de marché que j’aimerais vraiment voir TermMax aborder.
7
5
83
·
--
Baissier
#dusk $DUSK
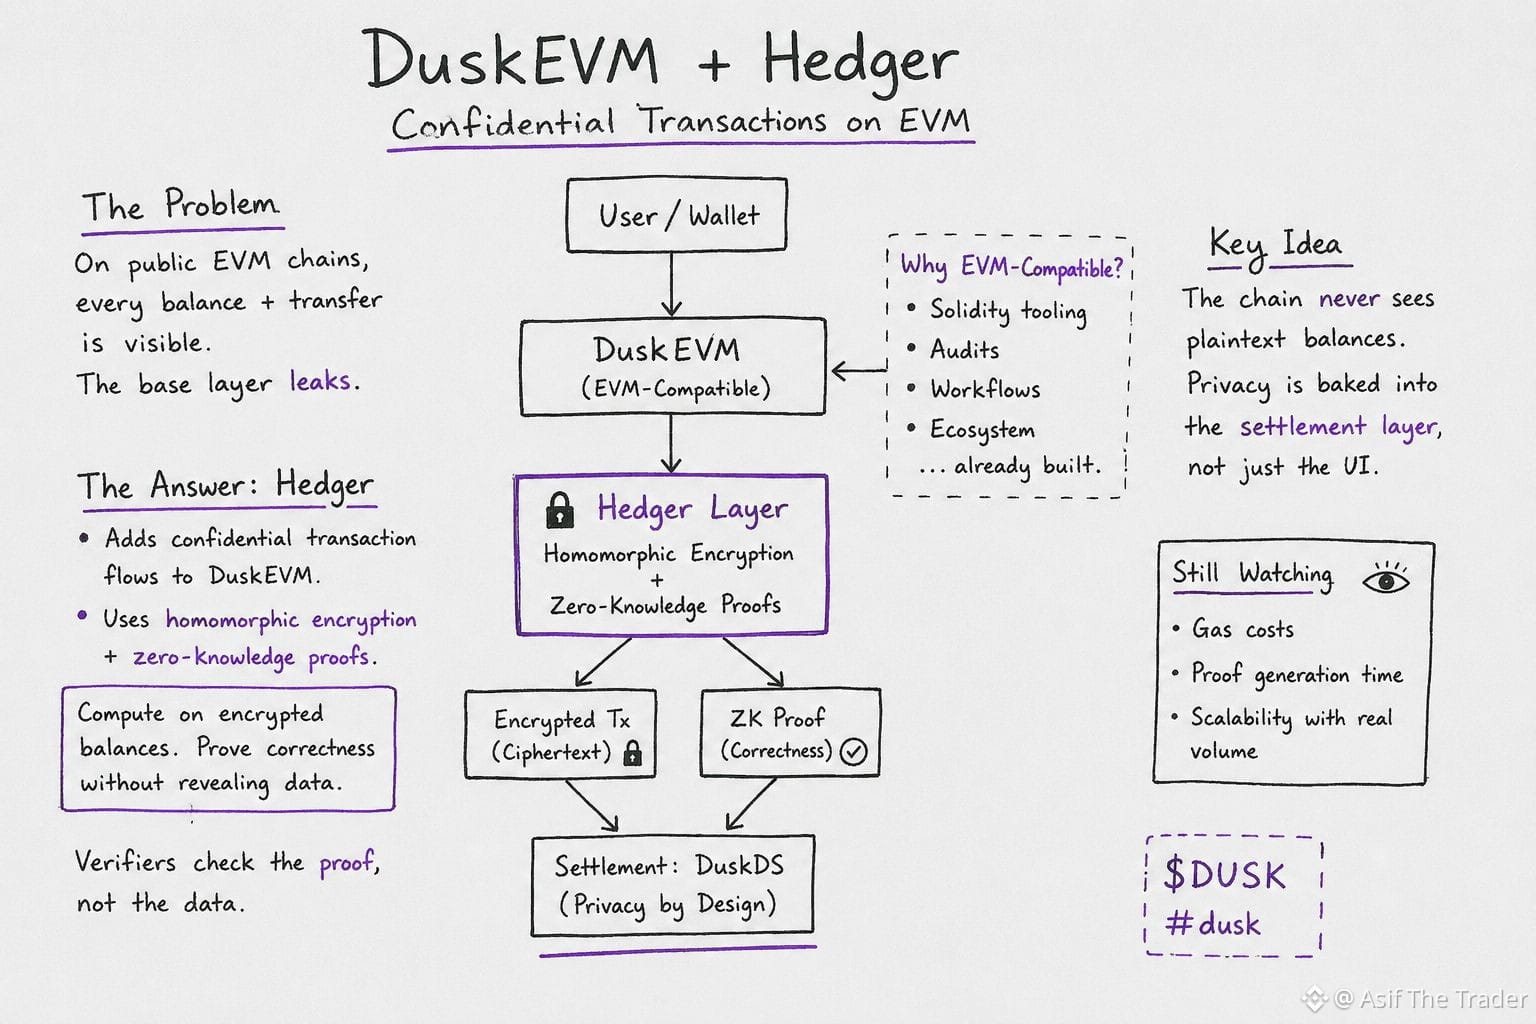
J’ai passé cette semaine du temps à essayer de comprendre pourquoi @Dusk_Foundation n’a pas simplement déployé la confidentialité comme un ajout « bolt-on » à une chaîne EVM normale. Et la réponse tient à un problème que beaucoup de gens ignorent : sur un EVM public, chaque solde et chaque transfert est visible par n’importe qui, même si vous l’emballez dans une application « privée » par-dessus. La couche de base fuit.
La réponse de Dusk, c’est Hedger — il ajoute des flux de transactions confidentiels directement à DuskEVM en combinant le chiffrement homomorphe et des preuves à divulgation nulle (zero-knowledge proofs). L’idée est qu’un contrat peut calculer sur des soldes chiffrés tout en produisant une preuve que le calcul a été effectué correctement, sans jamais déchiffrer les chiffres sous-jacents. Les vérificateurs vérifient la preuve, pas les données. C’est une garantie très différente de « le frontend cache votre solde » : cela signifie que la chaîne n’a tout simplement jamais, à la base, le texte en clair à divulguer.
Pourquoi l’implémenter sur une couche compatible EVM plutôt que dans une VM totalement sur mesure ? Parce que les institutions disposent déjà d’outils Solidity, d’audits et de processus opérationnels construits au fil d’une décennie. DuskEVM (OP Stack, avec un règlement de retour vers DuskDS) permet de conserver ces outils, tandis que Hedger change ce que la couche de base est autorisée à voir. La confidentialité devient une propriété du règlement, pas un tour de passe-passe d’interface.
Je continue à observer comment les coûts de gaz et la génération des preuves évoluent quand le volume de transactions réel augmentera, mais l’architecture elle-même est, pour l’instant, l’histoire la plus intéressante que la courbe des prix.
$DUSK #dusk
{spot}(DUSKUSDT)
#dusk $DUSK
J’ai passé cette semaine du temps à essayer de comprendre pourquoi @Dusk n’a pas simplement déployé la confidentialité comme un ajout « bolt-on » à une chaîne EVM normale. Et la réponse tient à un problème que beaucoup de gens ignorent : sur un EVM public, chaque solde et chaque transfert est visible par n’importe qui, même si vous l’emballez dans une application « privée » par-dessus. La couche de base fuit.
La réponse de Dusk, c’est Hedger — il ajoute des flux de transactions confidentiels directement à DuskEVM en combinant le chiffrement homomorphe et des preuves à divulgation nulle (zero-knowledge proofs). L’idée est qu’un contrat peut calculer sur des soldes chiffrés tout en produisant une preuve que le calcul a été effectué correctement, sans jamais déchiffrer les chiffres sous-jacents. Les vérificateurs vérifient la preuve, pas les données. C’est une garantie très différente de « le frontend cache votre solde » : cela signifie que la chaîne n’a tout simplement jamais, à la base, le texte en clair à divulguer.
Pourquoi l’implémenter sur une couche compatible EVM plutôt que dans une VM totalement sur mesure ? Parce que les institutions disposent déjà d’outils Solidity, d’audits et de processus opérationnels construits au fil d’une décennie. DuskEVM (OP Stack, avec un règlement de retour vers DuskDS) permet de conserver ces outils, tandis que Hedger change ce que la couche de base est autorisée à voir. La confidentialité devient une propriété du règlement, pas un tour de passe-passe d’interface.
Je continue à observer comment les coûts de gaz et la génération des preuves évoluent quand le volume de transactions réel augmentera, mais l’architecture elle-même est, pour l’instant, l’histoire la plus intéressante que la courbe des prix.
$DUSK #dusk
9
5
60
·
--
Haussier
#termmax @termmax
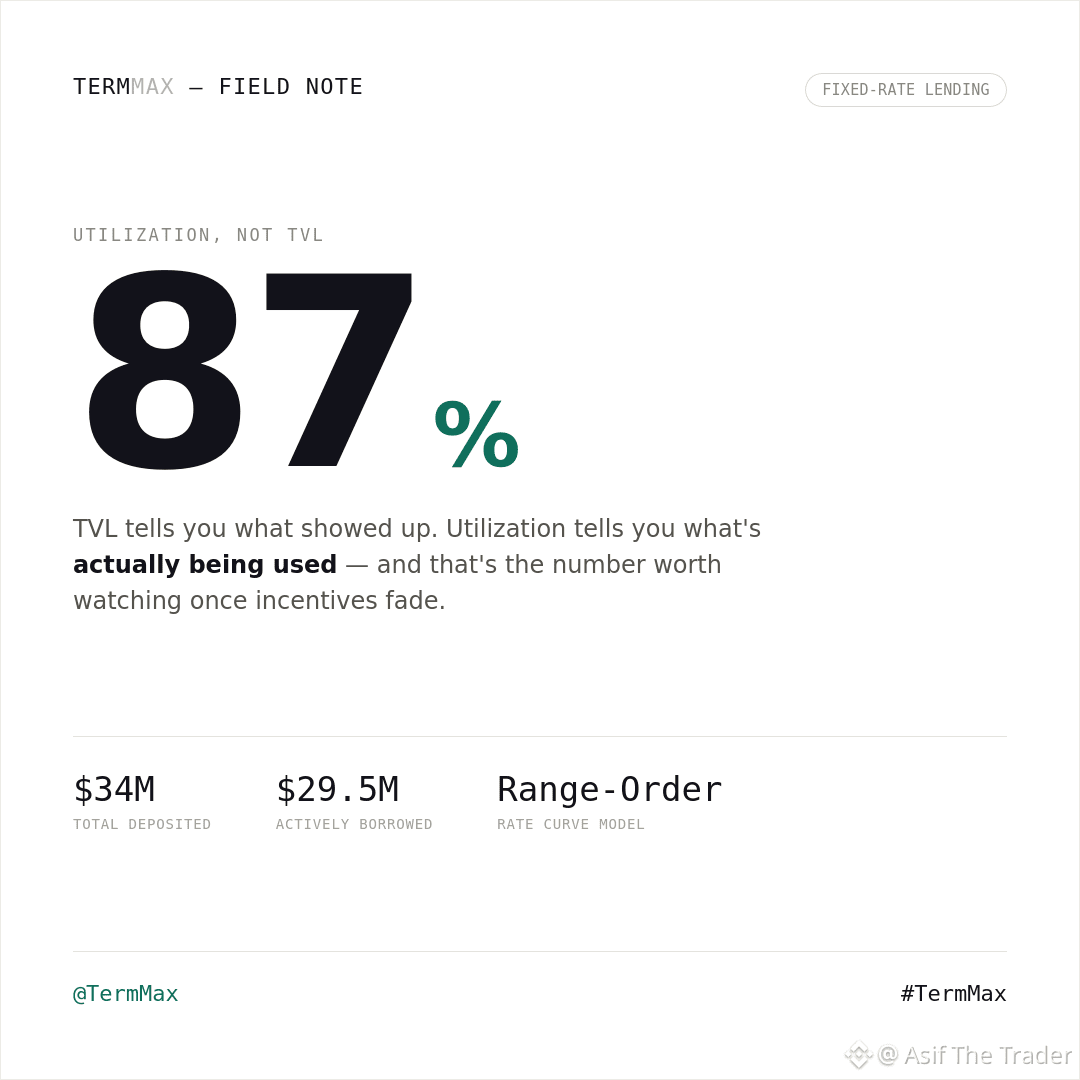
La TVL vous indique ce qui a été déposé. L’utilisation vous indique ce qui est réellement utilisé — et aujourd’hui, les chiffres de TermMax rendent cet écart digne d’attention.
34 M$ déposés, environ 29,5 M$ empruntés, soit près de 87 % d’utilisation. C’est un pool activement utilisé, pas seulement de la liquidité en attente.
Ce qui ressort, c’est la structure qui se cache dessous. Au lieu d’un taux unique partagé par le pool, les prêteurs choisissent leur propre courbe de taux via des ordres à plage. Ainsi, ce 87 % n’est pas un chiffre uniforme — c’est un agrégat construit à partir de nombreux choix individuels de courbe.
Les débuts sont encore récents, une seule journée de données ne fait pas une tendance. Ce que je surveille ensuite, c’est de savoir si cette utilisation se maintient lorsque les programmes d’incitation commenceront à s’essouffler.
#TermMax @termmax
#termmax @TermMax
La TVL vous indique ce qui a été déposé. L’utilisation vous indique ce qui est réellement utilisé — et aujourd’hui, les chiffres de TermMax rendent cet écart digne d’attention.
34 M$ déposés, environ 29,5 M$ empruntés, soit près de 87 % d’utilisation. C’est un pool activement utilisé, pas seulement de la liquidité en attente.
Ce qui ressort, c’est la structure qui se cache dessous. Au lieu d’un taux unique partagé par le pool, les prêteurs choisissent leur propre courbe de taux via des ordres à plage. Ainsi, ce 87 % n’est pas un chiffre uniforme — c’est un agrégat construit à partir de nombreux choix individuels de courbe.
Les débuts sont encore récents, une seule journée de données ne fait pas une tendance. Ce que je surveille ensuite, c’est de savoir si cette utilisation se maintient lorsque les programmes d’incitation commenceront à s’essouffler.
#TermMax @TermMax
9
5
88
@termmax #TermMax
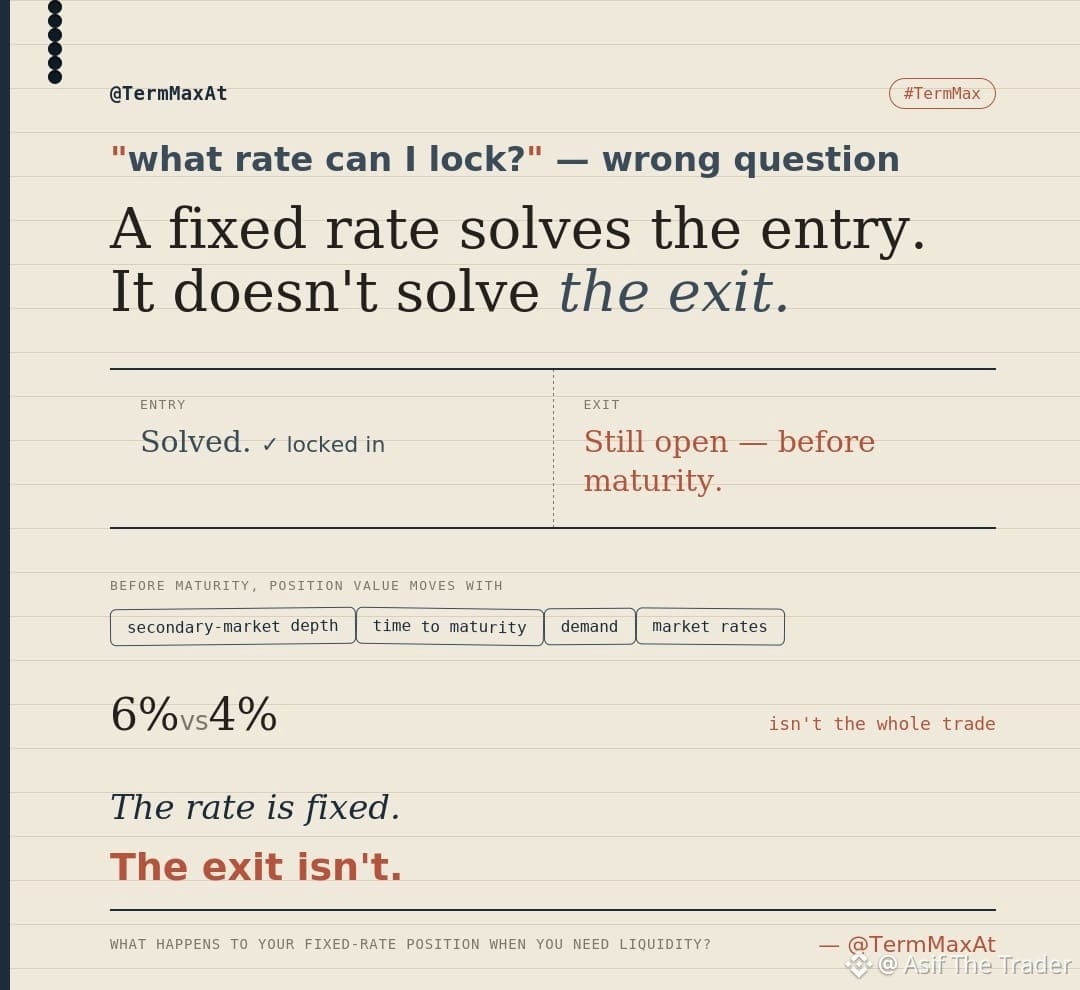
Tout le monde demande : « Quel taux puis-je bloquer sur TermMax ? »
Mais j’ai commencé à réfléchir à ce qui se passe après la transaction :
que se passe-t-il quand je veux sortir ?
Un taux fixe résout le problème de l’entrée.
Il ne résout pas automatiquement celui de la sortie.
Avant l’échéance, la valeur de la position peut évoluer en fonction de la profondeur du marché secondaire, du temps restant jusqu’à l’échéance, de la demande et des taux du marché.
Donc 6 % contre 4 %, ce n’est pas toute l’histoire de la transaction.
La question la plus intéressante est :
que devient cette position à taux fixe quand vous avez besoin de liquidités ?
Le taux peut être fixe.
La sortie ne l’est pas.
@TermMax #TermMax
Tout le monde demande : « Quel taux puis-je bloquer sur TermMax ? »
Mais j’ai commencé à réfléchir à ce qui se passe après la transaction :
que se passe-t-il quand je veux sortir ?
Un taux fixe résout le problème de l’entrée.
Il ne résout pas automatiquement celui de la sortie.
Avant l’échéance, la valeur de la position peut évoluer en fonction de la profondeur du marché secondaire, du temps restant jusqu’à l’échéance, de la demande et des taux du marché.
Donc 6 % contre 4 %, ce n’est pas toute l’histoire de la transaction.
La question la plus intéressante est :
que devient cette position à taux fixe quand vous avez besoin de liquidités ?
Le taux peut être fixe.
La sortie ne l’est pas.
5
5
57
Vérifié
@Dusk_Foundation $DUSK #dusk
Je pensais autrefois que rendre une institution blockchain prête à l’emploi relevait surtout de la compatibilité EVM.
Il suffisait de fournir aux développeurs des outils Solidity, de conserver une UX familière, et l’adoption suivrait.
Plus j’examine DuskEVM, plus je pense que le problème le plus कठिन est en réalité la confidentialité.
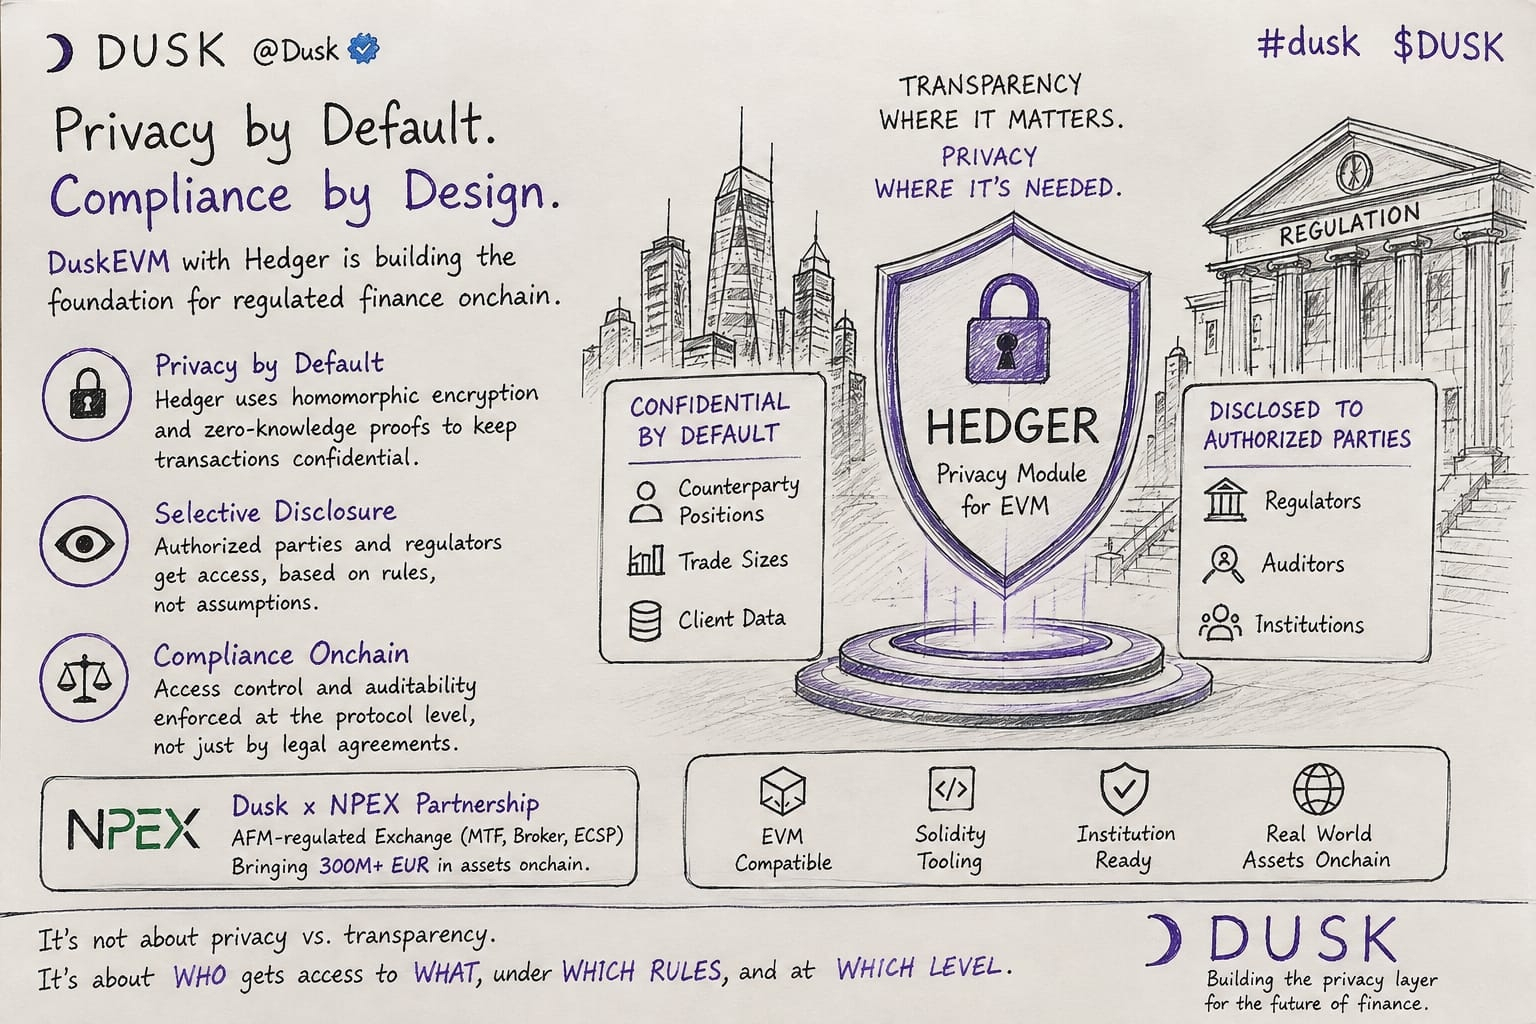
La finance réglementée a besoin d’un juste milieu. On ne peut pas mettre chaque taille de transaction, chaque position ou chaque donnée client sur un registre entièrement transparent. Mais on ne peut pas non plus tout rendre invisible. Les régulateurs, les auditeurs et les participants autorisés ont quand même besoin des bonnes informations, au bon moment.
C’est là que Hedger devient intéressant.
Dusk présente Hedger comme un module de confidentialité pour EVM conçu pour garder les transactions confidentielles tout en permettant une divulgation sélective lorsque l’accès est requis.
Et cela change ma façon de voir la confidentialité :
La confidentialité ne signifie pas tout cacher.
Cela signifie contrôler qui peut voir quoi, quand il peut le voir, et pourquoi.
Ce dernier point est important pour les marchés réglementés.
La connexion avec NPEX rend l’idée encore plus intéressante. Combinée à la volonté de mettre des actifs du monde réel sur la blockchain, elle pointe vers un cas d’usage qui dépasse le public crypto-natif habituel.
Malgré tout, je ne dirais pas que le problème est résolu.
Le vrai test est de savoir si cette architecture peut gérer une activité à l’échelle institutionnelle tout en satisfaisant des exigences sérieuses de divulgation, d’audit et de conformité.
C’est ce que je surveillerai.
Parce que, peut-être, la vraie question n’est pas :
Confidentialité ou transparence ?
Peut-être que c’est :
Qui obtient l’accès à quoi, selon quelles règles, et à quel niveau ?
@Dusk_Foundation $DUSK #dusk
@Dusk $DUSK #dusk
Je pensais autrefois que rendre une institution blockchain prête à l’emploi relevait surtout de la compatibilité EVM.
Il suffisait de fournir aux développeurs des outils Solidity, de conserver une UX familière, et l’adoption suivrait.
Plus j’examine DuskEVM, plus je pense que le problème le plus कठिन est en réalité la confidentialité.
La finance réglementée a besoin d’un juste milieu. On ne peut pas mettre chaque taille de transaction, chaque position ou chaque donnée client sur un registre entièrement transparent. Mais on ne peut pas non plus tout rendre invisible. Les régulateurs, les auditeurs et les participants autorisés ont quand même besoin des bonnes informations, au bon moment.
C’est là que Hedger devient intéressant.
Dusk présente Hedger comme un module de confidentialité pour EVM conçu pour garder les transactions confidentielles tout en permettant une divulgation sélective lorsque l’accès est requis.
Et cela change ma façon de voir la confidentialité :
La confidentialité ne signifie pas tout cacher.
Cela signifie contrôler qui peut voir quoi, quand il peut le voir, et pourquoi.
Ce dernier point est important pour les marchés réglementés.
La connexion avec NPEX rend l’idée encore plus intéressante. Combinée à la volonté de mettre des actifs du monde réel sur la blockchain, elle pointe vers un cas d’usage qui dépasse le public crypto-natif habituel.
Malgré tout, je ne dirais pas que le problème est résolu.
Le vrai test est de savoir si cette architecture peut gérer une activité à l’échelle institutionnelle tout en satisfaisant des exigences sérieuses de divulgation, d’audit et de conformité.
C’est ce que je surveillerai.
Parce que, peut-être, la vraie question n’est pas :
Confidentialité ou transparence ?
Peut-être que c’est :
Qui obtient l’accès à quoi, selon quelles règles, et à quel niveau ?
@Dusk $DUSK #dusk
8
5
89
@Dusk_Foundation #dusk $DUSK
J’ai souvent pensé que la partie la plus difficile du passage des actifs financiers onchain était simplement de faire venir l’actif sur la chaîne.
Plus j’examine Dusk, plus la question difficile semble venir après l’émission :
Qui devrait pouvoir voir quoi, et qui devrait pouvoir prouver quoi ?
Prenons une obligation réglementée. Un transfert peut devoir être vérifié, mais cela ne signifie pas que tout le monde devrait voir le solde du détenteur, sa position ou ses contreparties.
C’est là toute la tension :
la confidentialité sans perdre la preuve.
Dusk l’aborde avec des transactions protégées, des preuves à divulgation nulle de connaissance et une divulgation sélective, tandis que DuskEVM et Hedger apportent des flux de travail confidentiels aux applications basées sur Solidity.
Mais il existe une autre hypothèse qui mérite d’être remise en question : mettre un actif onchain ne signifie pas automatiquement y mettre son cycle de vie.
L’émission, la propriété, les transferts, le règlement et le servicing peuvent encore rester répartis entre des systèmes déconnectés.
C’est pourquoi l’approche d’émission native de Dusk m’intéresse : pas seulement créer un jeton, mais garder en ligne une plus grande partie du cycle de vie de l’actif.
Le véritable test est de savoir si les marchés réglementés peuvent rendre ce cycle de vie privé là où il doit l’être, vérifiable là où il le faut, et connecté de l’émission jusqu’au règlement et au servicing.
Si cet équilibre fonctionne à grande échelle, la véritable valeur de la tokenisation se déplace-t-elle du jeton lui-même vers l’infrastructure qui coordonne tout ce qui l’entoure ?
Qu’est-ce qui compte le plus pour la finance onchain ?
@Dusk #dusk $DUSK
J’ai souvent pensé que la partie la plus difficile du passage des actifs financiers onchain était simplement de faire venir l’actif sur la chaîne.
Plus j’examine Dusk, plus la question difficile semble venir après l’émission :
Qui devrait pouvoir voir quoi, et qui devrait pouvoir prouver quoi ?
Prenons une obligation réglementée. Un transfert peut devoir être vérifié, mais cela ne signifie pas que tout le monde devrait voir le solde du détenteur, sa position ou ses contreparties.
C’est là toute la tension :
la confidentialité sans perdre la preuve.
Dusk l’aborde avec des transactions protégées, des preuves à divulgation nulle de connaissance et une divulgation sélective, tandis que DuskEVM et Hedger apportent des flux de travail confidentiels aux applications basées sur Solidity.
Mais il existe une autre hypothèse qui mérite d’être remise en question : mettre un actif onchain ne signifie pas automatiquement y mettre son cycle de vie.
L’émission, la propriété, les transferts, le règlement et le servicing peuvent encore rester répartis entre des systèmes déconnectés.
C’est pourquoi l’approche d’émission native de Dusk m’intéresse : pas seulement créer un jeton, mais garder en ligne une plus grande partie du cycle de vie de l’actif.
Le véritable test est de savoir si les marchés réglementés peuvent rendre ce cycle de vie privé là où il doit l’être, vérifiable là où il le faut, et connecté de l’émission jusqu’au règlement et au servicing.
Si cet équilibre fonctionne à grande échelle, la véritable valeur de la tokenisation se déplace-t-elle du jeton lui-même vers l’infrastructure qui coordonne tout ce qui l’entoure ?
Qu’est-ce qui compte le plus pour la finance onchain ?
🔘 Privacy + proof
83%
🔘 Asset lifecycle
17%
🔘 Transparency
0%
🔘 Settlement
0%
6 Votes • Vote fermé
7
5
86
Vérifié
J’ai remarqué quelque chose à propos de Dusk Trade qui m’a fait reconsidérer ce que la tokenisation cherche réellement à résoudre.
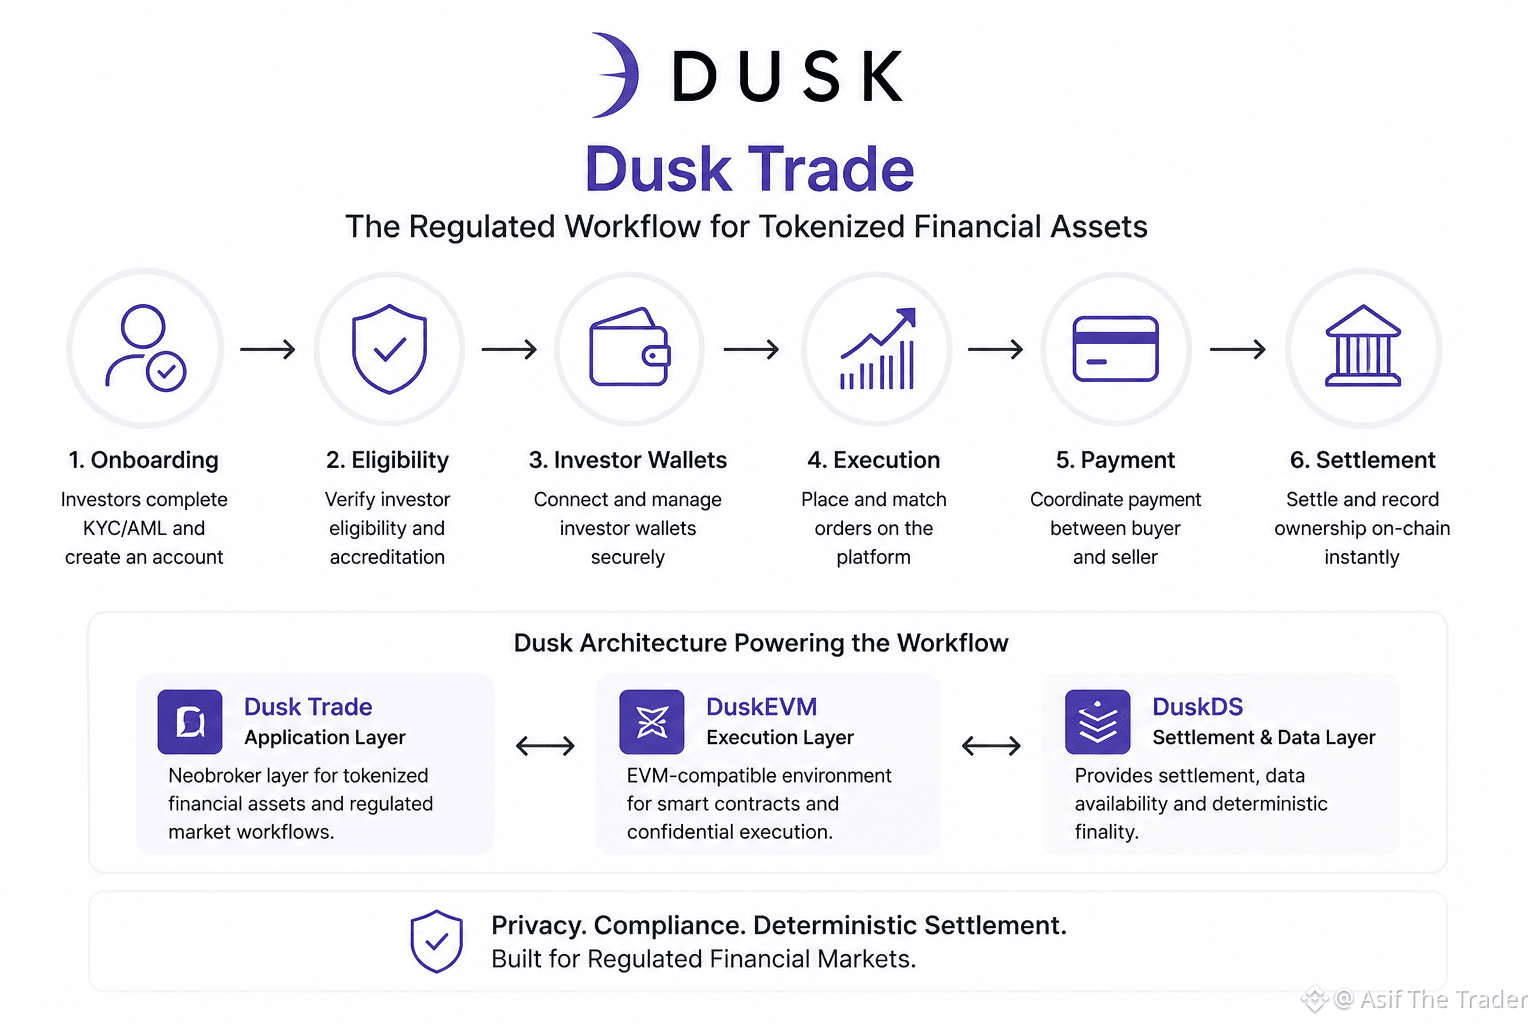
Au départ, un néobroker pour des actifs tokenisés ressemblait à une autre interface pour acheter et vendre des titres numériques. Mais plus j’y regardais de près, plus je réalisais que l’actif lui-même n’est peut-être pas la partie la plus difficile. Sur les marchés réglementés, la partie délicate, c’est tout ce qui l’entoure — l’onboarding des investisseurs, la vérification de l’éligibilité, la connexion des portefeuilles des investisseurs, l’exécution des transactions, la coordination du paiement et, au final, le règlement de la propriété.
Cela crée une tension intéressante.
Mettre une obligation, un ETF ou un autre actif financier sur la blockchain peut le rendre programmable. Mais la programmabilité seule ne répond pas à la question de savoir qui est autorisé à y accéder, quelles informations doivent rester privées, comment les parties autorisées peuvent vérifier l’activité, ou comment une transaction exécutée devient finalement une propriété réglée.
C’est là que Dusk Trade devient plus intéressant pour moi. Il est positionné comme la couche applicative pour les actifs financiers tokenisés, tandis que DuskEVM fournit une exécution compatible EVM et que DuskDS prend en charge le règlement et la disponibilité des données. La vraie question n’est pas de savoir si ces composants existent, mais s’ils peuvent fonctionner ensemble au sein du même flux de travail financier.
Et c’est la partie que je continue à surveiller.
Parce que tokeniser l’actif n’est peut-être que le début. Le test le plus difficile est de savoir si l’infrastructure qui l’entoure peut réellement rendre les marchés réglementés plus efficaces — plutôt que de simplement recréer une complexité familière sous une autre forme.
Dusk Trade peut-il réellement simplifier le flux de travail financier réglementé en en mettant davantage sur la chaîne, ou bien la même complexité prendra-t-elle simplement une forme différente ?
@Dusk_Foundation $DUSK #dusk
J’ai remarqué quelque chose à propos de Dusk Trade qui m’a fait reconsidérer ce que la tokenisation cherche réellement à résoudre.
Au départ, un néobroker pour des actifs tokenisés ressemblait à une autre interface pour acheter et vendre des titres numériques. Mais plus j’y regardais de près, plus je réalisais que l’actif lui-même n’est peut-être pas la partie la plus difficile. Sur les marchés réglementés, la partie délicate, c’est tout ce qui l’entoure — l’onboarding des investisseurs, la vérification de l’éligibilité, la connexion des portefeuilles des investisseurs, l’exécution des transactions, la coordination du paiement et, au final, le règlement de la propriété.
Cela crée une tension intéressante.
Mettre une obligation, un ETF ou un autre actif financier sur la blockchain peut le rendre programmable. Mais la programmabilité seule ne répond pas à la question de savoir qui est autorisé à y accéder, quelles informations doivent rester privées, comment les parties autorisées peuvent vérifier l’activité, ou comment une transaction exécutée devient finalement une propriété réglée.
C’est là que Dusk Trade devient plus intéressant pour moi. Il est positionné comme la couche applicative pour les actifs financiers tokenisés, tandis que DuskEVM fournit une exécution compatible EVM et que DuskDS prend en charge le règlement et la disponibilité des données. La vraie question n’est pas de savoir si ces composants existent, mais s’ils peuvent fonctionner ensemble au sein du même flux de travail financier.
Et c’est la partie que je continue à surveiller.
Parce que tokeniser l’actif n’est peut-être que le début. Le test le plus difficile est de savoir si l’infrastructure qui l’entoure peut réellement rendre les marchés réglementés plus efficaces — plutôt que de simplement recréer une complexité familière sous une autre forme.
Dusk Trade peut-il réellement simplifier le flux de travail financier réglementé en en mettant davantage sur la chaîne, ou bien la même complexité prendra-t-elle simplement une forme différente ?
@Dusk $DUSK #dusk
14
7
71
Je pense encore que DuskEVM s’attaque à la partie la plus facile du problème.
Rendre les développeurs Solidity à l’aise sur une nouvelle chaîne, c’est une chose. Faire fonctionner réellement des marchés financiers réglementés autour d’elle, c’est bien plus difficile.
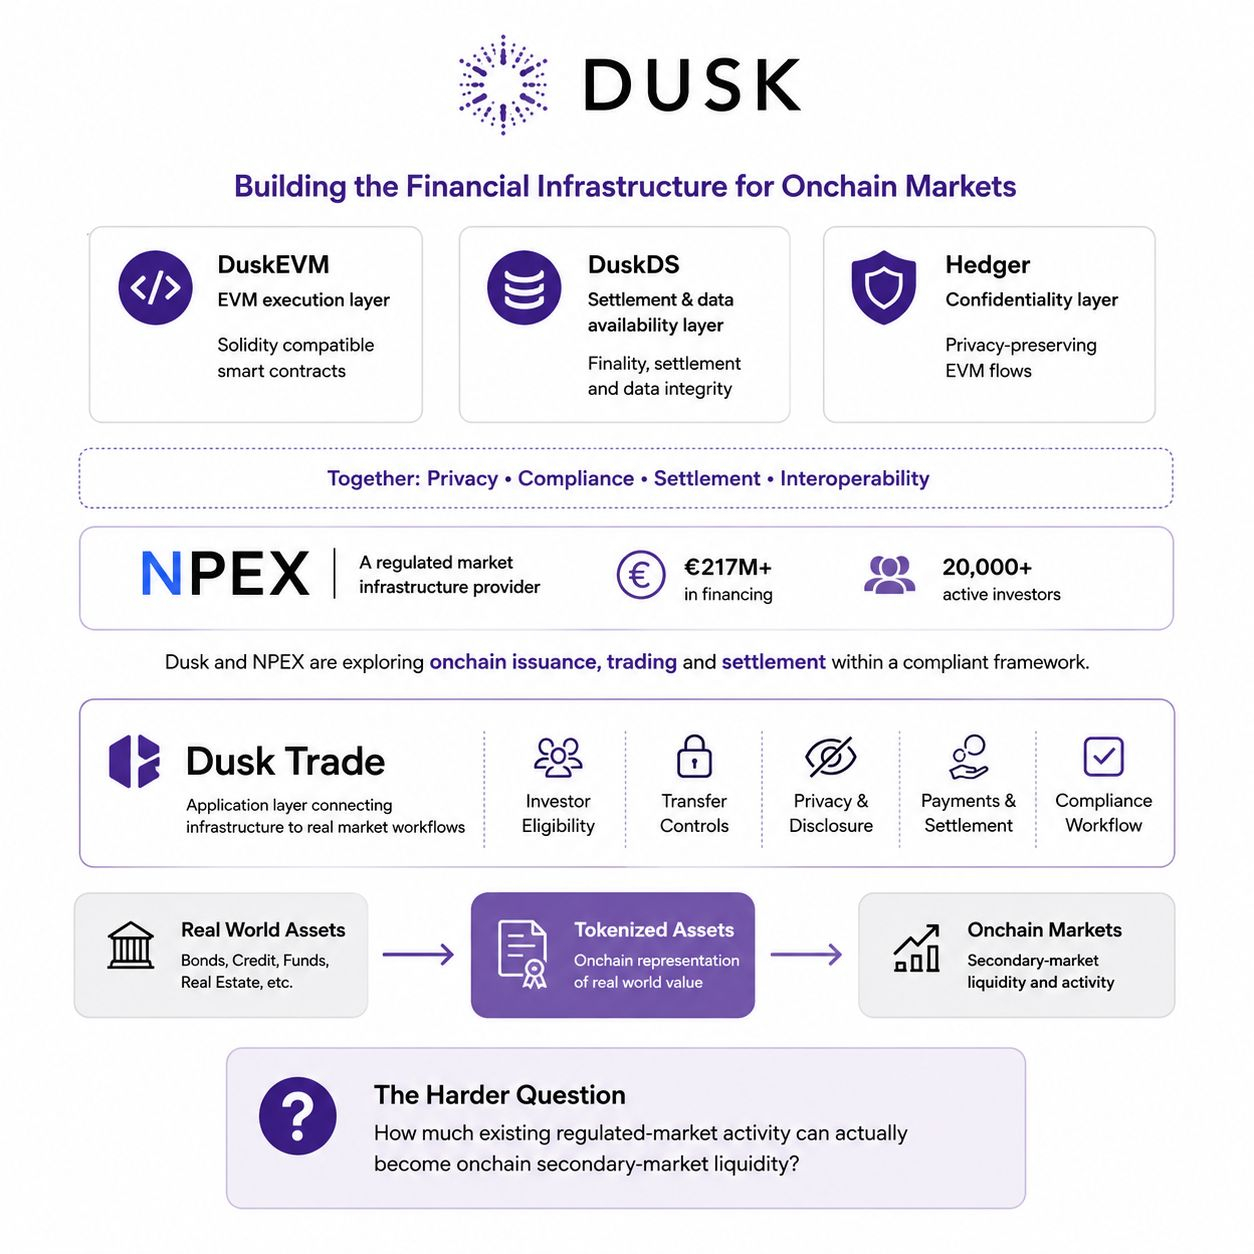
Ce qui a attiré mon attention n’était pas la compatibilité EVM. C’était ce qui se trouve en dessous : DuskEVM gère l’exécution EVM, DuskDS fournit le règlement et la disponibilité des données, tandis que Hedger propose une voie vers des flux EVM confidentiels.
Puis j’ai regardé NPEX.
NPEX affiche actuellement 217 M€+ de financement et 20 000+ investisseurs actifs. Son partenariat avec Dusk, c’est là qu’un marché réglementé existant rencontre une infrastructure en cours de construction pour des flux financiers onchain.
Mais cela pose une question plus difficile :
Quelle part de cette activité existante peut réellement devenir de la liquidité de marché secondaire onchain ?
Car tokeniser un actif n’est pas le plus difficile.
Le véritable test, c’est tout ce qui l’entoure : qui peut y accéder, qui peut le détenir ou le transférer, ce qui reste privé, ce qui doit être divulgué, comment les paiements et le règlement sont coordonnés, et si l’ensemble du processus fonctionne comme un flux de conformité unique.
C’est pourquoi Dusk Trade m’intéresse. L’objectif est de connecter ces processus de marché plutôt que de considérer le token lui-même comme le produit final.
Donc je m’intéresse moins au fait que Dusk puisse mettre un autre actif onchain.
Je m’intéresse davantage à la façon dont ses relations avec les marchés réglementés peuvent se traduire par une activité réelle de trading et de règlement onchain.
L’architecture, c’est une chose. Prouver la liquidité, en est une autre.
Dusk peut-il combler cet écart ?
@Dusk_Foundation $DUSK #dusk
Je pense encore que DuskEVM s’attaque à la partie la plus facile du problème.
Rendre les développeurs Solidity à l’aise sur une nouvelle chaîne, c’est une chose. Faire fonctionner réellement des marchés financiers réglementés autour d’elle, c’est bien plus difficile.
Ce qui a attiré mon attention n’était pas la compatibilité EVM. C’était ce qui se trouve en dessous : DuskEVM gère l’exécution EVM, DuskDS fournit le règlement et la disponibilité des données, tandis que Hedger propose une voie vers des flux EVM confidentiels.
Puis j’ai regardé NPEX.
NPEX affiche actuellement 217 M€+ de financement et 20 000+ investisseurs actifs. Son partenariat avec Dusk, c’est là qu’un marché réglementé existant rencontre une infrastructure en cours de construction pour des flux financiers onchain.
Mais cela pose une question plus difficile :
Quelle part de cette activité existante peut réellement devenir de la liquidité de marché secondaire onchain ?
Car tokeniser un actif n’est pas le plus difficile.
Le véritable test, c’est tout ce qui l’entoure : qui peut y accéder, qui peut le détenir ou le transférer, ce qui reste privé, ce qui doit être divulgué, comment les paiements et le règlement sont coordonnés, et si l’ensemble du processus fonctionne comme un flux de conformité unique.
C’est pourquoi Dusk Trade m’intéresse. L’objectif est de connecter ces processus de marché plutôt que de considérer le token lui-même comme le produit final.
Donc je m’intéresse moins au fait que Dusk puisse mettre un autre actif onchain.
Je m’intéresse davantage à la façon dont ses relations avec les marchés réglementés peuvent se traduire par une activité réelle de trading et de règlement onchain.
L’architecture, c’est une chose. Prouver la liquidité, en est une autre.
Dusk peut-il combler cet écart ?
@Dusk $DUSK #dusk
9
8
104
Je pense toujours que DuskEVM résout la partie facile du problème. La question plus difficile est de savoir pourquoi je resterais.
J’ai remarqué que le point d’entrée pour les développeurs est familier : Solidity fonctionne avec Hardhat et Foundry, tandis que DuskEVM utilise l’ID de chaîne 744 sur le mainnet et 745 sur le testnet.
Mais la compatibilité EVM à elle seule ne suffit pas.
La couche la plus intéressante est Hedger, qui apporte des workflows EVM confidentiels grâce au chiffrement homomorphe et aux preuves à divulgation nulle de connaissance. Cela pourrait compter lorsque les applications financières ont besoin de confidentialité sans perdre la capacité de satisfaire aux exigences réglementaires.
Ensuite, il y a Dusk Trade, qui se concentre sur des éléments comme l’onboarding des investisseurs, les transferts d’actifs contrôlés, la coordination des paiements et le règlement pour des actifs financiers tokenisés.
Cela crée pour moi une véritable tension :
La compatibilité EVM peut faire entrer les développeurs. Mais la confidentialité, la conformité et l’infrastructure financière doivent leur donner une raison de rester.
Dusk peut-il transformer son environnement EVM familier en un véritable avantage pour la finance réglementée, plutôt que de devenir simplement une autre chaîne EVM ?
@Dusk_Foundation $DUSK #dusk
Qu’est-ce qui fera ressortir DuskEVM dans la finance réglementée ?
Je pense toujours que DuskEVM résout la partie facile du problème. La question plus difficile est de savoir pourquoi je resterais.
J’ai remarqué que le point d’entrée pour les développeurs est familier : Solidity fonctionne avec Hardhat et Foundry, tandis que DuskEVM utilise l’ID de chaîne 744 sur le mainnet et 745 sur le testnet.
Mais la compatibilité EVM à elle seule ne suffit pas.
La couche la plus intéressante est Hedger, qui apporte des workflows EVM confidentiels grâce au chiffrement homomorphe et aux preuves à divulgation nulle de connaissance. Cela pourrait compter lorsque les applications financières ont besoin de confidentialité sans perdre la capacité de satisfaire aux exigences réglementaires.
Ensuite, il y a Dusk Trade, qui se concentre sur des éléments comme l’onboarding des investisseurs, les transferts d’actifs contrôlés, la coordination des paiements et le règlement pour des actifs financiers tokenisés.
Cela crée pour moi une véritable tension :
La compatibilité EVM peut faire entrer les développeurs. Mais la confidentialité, la conformité et l’infrastructure financière doivent leur donner une raison de rester.
Dusk peut-il transformer son environnement EVM familier en un véritable avantage pour la finance réglementée, plutôt que de devenir simplement une autre chaîne EVM ?
@Dusk $DUSK #dusk
Qu’est-ce qui fera ressortir DuskEVM dans la finance réglementée ?
EVM compatibility
40%
Privacy + compliance
60%
5 Votes • Vote fermé
4
5
79
Connectez-vous pour découvrir plus de contenu
Rejoignez la communauté mondiale des adeptes de cryptomonnaies sur Binance Square
⚡️ Suviez les dernières informations importantes sur les cryptomonnaies.
💬 Jugé digne de confiance par la plus grande plateforme d’échange de cryptomonnaies au monde.
👍 Découvrez les connaissances que partagent les créateurs vérifiés.
Adresse e-mail/Nº de téléphone
Sujets d’actualité
NvidiaApproves$150BBuyback
794 vues
23 mentions
#NvidiaApproves$150BBuyback
Onde de choc de rachat de 150 milliards de dollars de Nvidia : est-ce que les flux de trésorerie liés à l’IA alimentent la prochaine flambée du marché ? 🚀
Le supercycle de l’IA vient d’envoyer des ondes de choc à travers les marchés traditionnels (tradfi) et crypto ! Le conseil d’administration de NVIDIA a autorisé une hausse massive de 150 milliards de dollars de son programme de rachat d’actions, portant l’autorisation totale restante de rachat de la société à 235 milliards de dollars.
Il s’agit de la plus grande autorisation de rachat d’actions de l’histoire des entreprises américaines, dépassant le repère d’Apple à 110 milliards de dollars.
📰 Faits marquants & décryptage du marché
Restitution de capital record : Le fondateur et PDG de NVIDIA, Jensen Huang, a cité « un changement de plateforme, une fois par génération, vers l’IA » ainsi que de solides flux de trésorerie d’entreprise comme principaux moteurs du retour de capital aux actionnaires.
L’inverse des replis du marché : Malgré la pression plus large sur les actions et la hausse des rendements des bons du Trésor américain, les actions de $NVDA ont bondi de plus de 3 % à l’annonce, signalant la confiance des investisseurs institutionnels dans les actifs tech.
Retombées sur l’IA décentralisée : Historiquement, les grands titres bullish sur NVIDIA déclenchent un sentiment positif pour les protocoles d’infrastructure d’IA décentralisée (tels que NEAR, RENDER et FET), car les projets web3 liés à l’IA suivent les valorisations du secteur de l’IA dans son ensemble.
❓ Point à discuter
Nvidia annonce un rachat massif de 150 Md ! Les gains sur les actions technologiques vont-ils déborder vers le Bitcoin et les tokens d’IA ?
$RENDER
📊 Signal de trading crypto associé : RENDER/USDT
Biais de trading : Bullish
Zone d’entrée : 5,20 $ – 5,45 $
Objectif 1 (TP1) : 6,10 $
Objectif 2 (TP2) : 6,85 $
Stop Loss (SL) : 4,85 $
Effet de levier (futures) : 3x – 5x (Isolé)
Justification technique : RENDER réagit souvent fortement au matériel Nvidia et aux développements en matière de capital lié à l’IA. Le prix se consolide près du support clé de la moyenne mobile, avec un volume spot en hausse après la $NVDAB
annonce.
#HackersDrainOver12.4MXRPFromDCENTWallets #CryptoNews #AITokens #TradingSignals
Lily星星
·1 mentions J’aime
·31 vues
OpenAIDelaysGPT6.1OverSafetyIssues
3,265 vues
154 mentions
AMDToAcquireWorldLabsFor$8.2B
599 vues
25 mentions